
GÜNCEL
HGS ve Anadolu Sigorta saldırısında kişisel veriler çalındı mı?
Anadolu Sigorta’nın ‘Sigortam Cepte’ ve PTT’nin Hızlı Geçiş Sistemi (HGS) uygulamasına düzenlenen siber saldırı sosyal medyanın gündemine oturdu. Kullanıcıların telefonlarına gelen küfürlü bildirimler paniğe neden olurken verilerin ifşa edileceği tehdidi gerilimi tırmandırdı. Peki, HGS ve Anadolu Sigorta nasıl hacklendi? Siber saldırıda kişisel veriler çalındı mı? Siber Güvenlik Uzmanları detayları anlattı

Önce Anadolu Sigorta’nın ‘Sigortam Cepte’ uygulaması, ardından PTT’nin Hızlı Geçiş Sistemi (HGS) siber saldırılara maruz kaldı. Sosyal medyanın gündemine oturan saldırılar müşterilerin ve kullanıcıların art arda paylaştığı küfürlü telefon bildirimleri ile ortaya çıktı.
Kullacılara şantaj yapıldı, fidye istendi
Kullanıcılar saldırganların küfürlü bildirimlerine maruz kaldı. Anadolu Sigorta ve HGS sistemi üzerinden peş peşe gelen bildirimlerle bir de bir cüzdana binlerce dolarlık Bitcoin gönderilmesinin istenmesi pek çok kişide paniğe neden oldu. Saldırganlar, kullanıcılardan Bitcoin gönderilmemesi halinde kişisel tüm verilerin ifşa edileceğine yönelik de tehditte bulundu. Yapılan şantaj sosyal medyada hızla yayıldı.
Anadolu Sigorta ve PTT’nin art arda açıklama yaptı
Anadolu Sigorta, 10 Aralık’ta konuyla ilgili yaptığı açıklamada Sigortam Cepte uygulamasının “bildirim/mesaj servisine yetkisiz erişim” sağlandığını ve bu sebeple uygulamayı geçici süreliğine kullanıma kapattıklarını duyurdu. Açıklamada uygulamanın daha sonra tüm kontroller yapılarak yeniden hizmete açıldığı ve herhangi bir veri sızıntısı yaşanmadığı belirtildi.
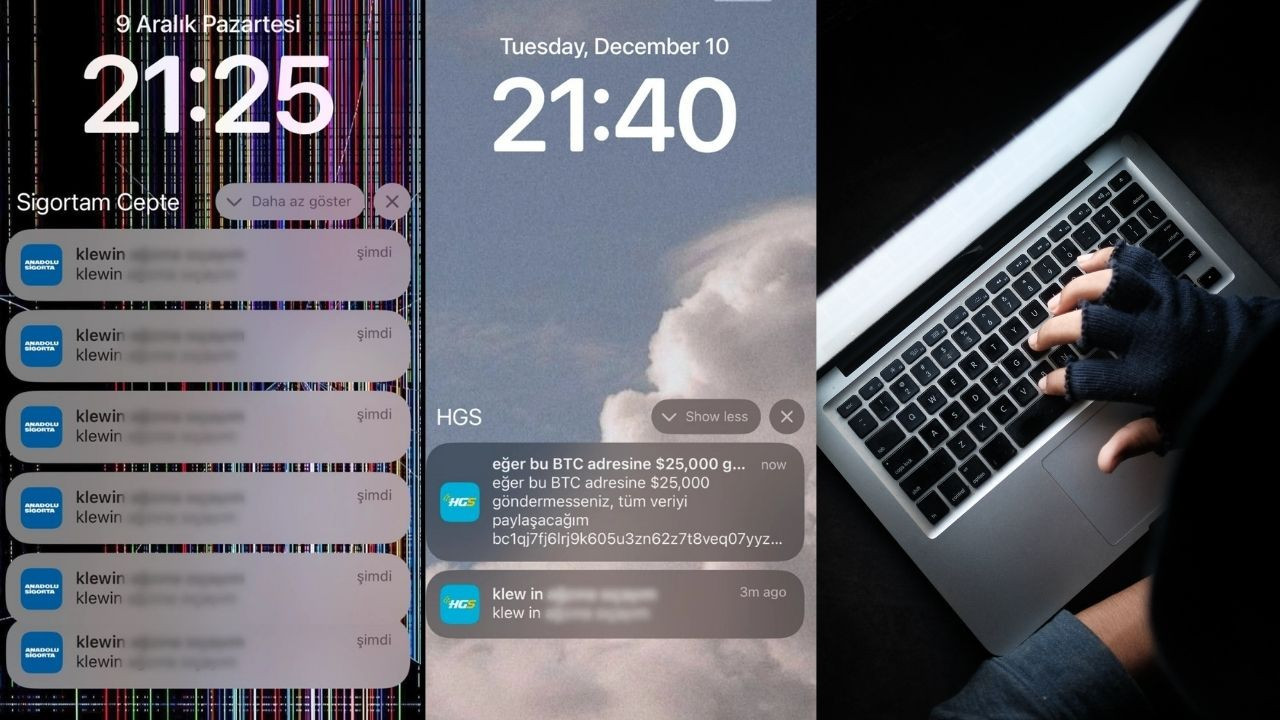
Şirketin sosyal medya hesabından yapılan paylaşımda “şirketimizle ilgisi olmayan bildirimlerin bazı kullanıcılara iletildiği tespit edilmiştir” dendi. Bu açıklamada da veri kaybı ya da kullanıcı bilgilerinin “yetkisiz kişilerin eline geçmesi” gibi bir durum yaşanmadığı belirtildi.
USOM’dan da açıklama geldi
Konuyla ilgili bir açıklama da Bilgi Teknolojileri ve İletişim Kurumu’na (BTK) bağlı Ulusal Siber Olaylara Müdahale Merkezi’nden (USOM) yapıldı. USOM’un 11 Aralık’ta yaptığı paylaşımda, güvenlik zaafiyetine “OneSignal” adlı bildirim hizmeti sağlayan şirkete ait sanal “anahtarların” siber saldırganlar tarafından ele geçirilmesinin yol açtığı belirtildi. Paylaşımda bu şirketten hizmet alan kurum ve kuruluşlara güvenlik açığını kapatmaları için almaları gereken önlemler de listelendi. USOM ayrıca kullanıcılara bu bildirimlere itibar etmemeleri ve herhangi bir kripto para transferi gerçekleştirmemeleri uyarısı yaptı.
Siber güvenlik uzmanları güvenlik açığına dikkat çekiyor
BBC Türkçe’nin konuştuğu siber güvenlik uzmanları, iki olayın arkasında da aynı siber saldırganların olduğunu söyledi.
OneSignal’ın yöneticisi ve kurucu ortağı George Deglin, sosyal medyada Türk kullanıcıların konuyla ilgili paylaşımlarına verdiği bir yanıtta sorunun OneSignal’ın genelinde görülmediğini belirtti.
Deglin, bahsi geçen güvenlik açığının, iki uygulamaya ait anahtarların “siber saldırganlar tarafından bulunabilecek yerlerde” olmasından kaynaklandığını söyledi. Deglin, çözüm için uygulamalarla irtibata geçtiklerini ve ileriye dönük ek güvenlik tavsiyelerinde bulunduklarını belirtti. Peki siber saldırganlar nasıl oldu da bu uygulamaların bildirim hizmetine erişim sağladı, onlarca kullanıcıya küfür ve tehdit dolu bildirimler gönderebildi?
‘Bildirim gelmesi ‘hacklendi’ demek değil’
Bu saldırının temelinde “Uygulama Programlama Arayüzü (API) anahtarı” adı verilen bir kavram yatıyor.
Siber güvenlik uzmanı Ayşe Aktağ, saldırganların API anahtarlarını Anadolu Sigorta ve HGS uygulama dosyalarının içinde “sabit kodlanmış” bir biçimde bulduklarını ve bu açık üzerinden OneSignal hizmetine “yetkisiz erişim sağladığını” söylüyor.
Kıdemli Siber Güvenlik Uzmanı Onur Oktay da saldırının ardından HGS uygulamasını indirdiklerini ve “tersine kodlama” yöntemiyle bahsi geçen dosyalara açık bir şekilde ulaşabildiklerini ifade ediyor.
Kıdemli Siber Güvenlik Uzmanı Eyüp Çelik, siber saldırı sürecini şöyle özetliyor:
“OneSignal’ın internete açık servisi var. Uygulamalar anahtarlarıyla ona bağlanıp bildirim gönderiyor. Saldırgan bu parolayla oraya bağlanıp sanki HGS uygulaması bildirim göndermek istiyormuş gibi hareket ediyor.”
Çelik, API anahtarının dosyalar içinde bırakılmasının uygulamanın kodunu hazırlayan yazılımcıların hatası olduğunu vurguluyor ve ekliyor:
“Gömülmesi gerekiyorsa bile şifrelenmiş şekilde içeride tutulmalı. Kullanıcı ya da saldırgan onu görememeli. Ya da hepsi sunucu tarafında saklanmalı.”
Uzmanlar, Anadolu Sigorta’ya yönelik saldırı sonrasında diğer kurum ve kuruluşların sistemlerindeki açıkları taramak ve kapatmak için hummalı bir çalışma başlattığını vurguluyor.
Çelik, saldırının ardından bu açığı yakalamak üzere bir araç hazırladıklarını ve açık kaynak kod olarak bu aracı ücretsiz biçimde Türkiye’deki büyük kurum ve kuruluşlarla paylaştıklarını ekliyor.
Oktay ise “Tüm sektör dün gece ‘bizde OneSignal var mı?’ diye harekete geçti, kritik verinin döndüğü yerlerde kod analizleri gerçekleşti” diyor.
BBC Türkçe’ye konuşan ThreatMon Siber Tehdit İstihbaratı Platformu Baş Teknoloji Sorumlusu Gökhan Yüceler ise bildirim servisleri üzerinden bildirim gelmesinin, bu kurum ya da uygulamaların hacklenmesi anlamına gelmediğini söyledi.
Yüceler, “Onesignal üzerinde kişisel bilgiler kayıtlı değil, veriler HGS ve Anadolu sigortanın veri tabanında” dedi.
‘Herhangi bir kredi kartı ya da bilgi sızıntısı söz konusu değil’
Ayşe Aktağ, bu tip saldırılarda bazı durumlarda saldırganların kullanıcıların yerine geçebildiğine ve kişisel bilgilere erişebildiğine dikkat çekiyor.
Siber güvenlik uzmanı, “Bu nedenle, API anahtarlarının güvenli bir şekilde saklanması, yalnızca gerekli erişimlere izin verilmesi ve düzenli olarak güvenlik testlerinin yapılması gereklidir” diyor.
Onur Atay ise özellikle sosyal medya kullanıcılarının dile getirdiği sigorta bilgileri ya da HGS uygulaması üzerinden kredi kartı ya da araç plakası gibi bilgilerin bu saldırıda çalınmadığını, saldırganların yalnızca bildirim gönderilmesini sağlayan hizmete erişimi olduğunu söylüyor.
Atay, “Sadece bildirim atabiliyorlardı, imkanları olsa binlerce kişinin bilgisini alıp satabilirlerdi” diyor ve ekliyor:
“Bunlar tamamen bağımsız şeyler, herhangi bir kredi kartı ya da bilgi sızıntısı söz konusu değil.”
Gökhan Yüceler de “Burada bir veri kaybı yok, Sadece bildirim entegrasyonu olduğu için kullanıcıların cihaz bilgileri ve bazı parametre bilgileri var” diyor ve kullanıcılara giden şantaj bildirimlerinin de yanıltıcı olduğunu savunuyor:
“Saldırgan da bunu fırsata çeviriyor, ‘Burayı hackledim’ algısı yaratıyor. Bu durumdaysa öyle bir şey söz konusu değil.”
ekonomim

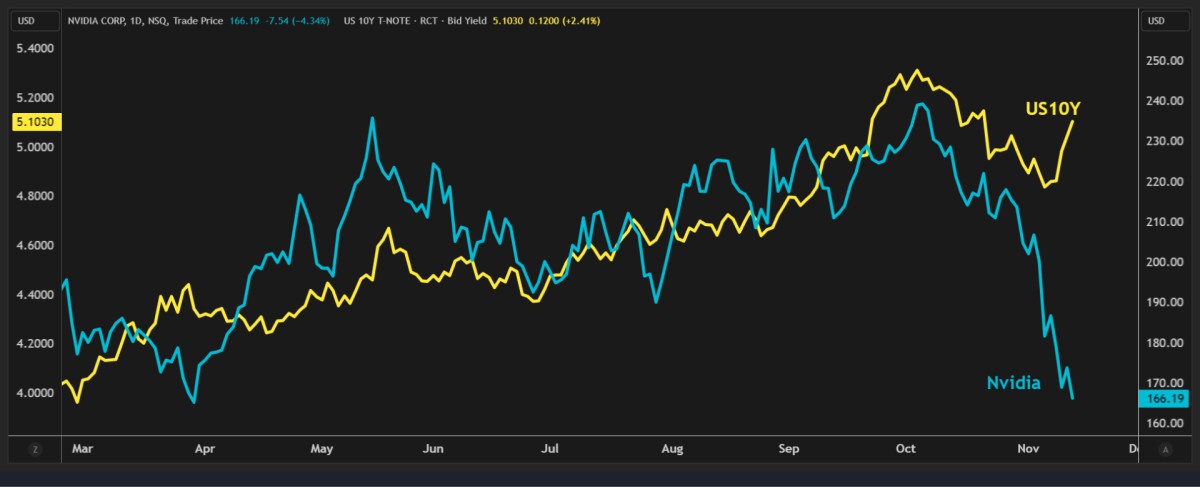
Yapay zekâ sektörünün lokomotifi Nvidia’da, şirketin kurucularından ve 30 yılı aşkın süredir CEO’luk görevini yürüten Jensen Huang, Çin adına casusluk yaptığından şüphelenilen bir kadınla ilişki yaşadığı ve şirket bünyesindeki başka bir kadın yöneticiyle de ilişkisinin bulunduğu yönündeki haberlerin ardından görevinden istifa etti. Nvidia hisseleri dün istifa haberinin ardından %4,3 gerilerken, son bir ayda neredeyse %40’a yakın düştü. 2026 yılında performansın ise %11 düşüş yönünde olduğunu not edelim.
Nvidia’nın yönetim krizinin yapay zekâ sektörünün geneline yayılıp yayılmayacağıise belirsizliğini koruyor. Endişe edilenin aksine Huang’ın ayrılması sektör genelinde şimdilik bir satış dalgasına dönüşmedi. Nvidia’nın rakibi AMD ve Broadcom’un bu süreçten fayda sağlayabileceği beklentisi ile hisseleri dün geceyi yaklaşık %6 yükselişle tamamladı. Ekim ayı başında piyasa değeri 6 trilyon dolara yaklaşan Nvidia’nın yaşadığı yönetim krizinin ardından 17 Kasım’da açıklanacak kritik bilanço merakla takip edilirken, yapay zekânın ağır sıkleti konumunda olan şirketin başına kimin geçeceği de merak ediliyor.
Nvidia haberleri ile son günlerde satıcılı bir seyir izleyen küresel hisse senedi piyasalarında bu sabah toparlanma çabası dikkat çekiyor. ABD borsalarının dün geceyi %0,3 oranında düşüşle tamamlamasının ardından bu sabah vadeli işlemlerde yatay bir başlangıç görürken, Pasifik’in diğer ucunda ise hafif de olsa iyimser bir havanın hâkim olduğunu görüyoruz. Japonya’nın Nikkei endeksi %0,8 yükselirken, açılışta %2’den fazla prim yapan Güney Kore borsası KOSPI kazanımlarını koruyamayarak %1 geriledi. Teknoloji hisselerinin ağırlıklı olarak işlem gördüğü Tayvan borsası ise %1,5 yükselişle olumlu yönde ayrıştı.
Her ne kadar gözler Nvidia cephesinde yaşanan gelişmeleri takip etse de, piyasaların diğer önemli gündem maddesi ise Fed’in faiz politikası olmaya devam ediyor. Beklentileri aşan enflasyon ve istihdam verileri ardından 9 Aralık tarihinde düzenlenecek olağan FOMC toplantısında Fed’in 50 baz puanlık faiz artırımına gidebileceği tartışılırken, vadeli piyasaların fiyatlaması da faizlerde yükselişin devam edeceğine işaret ediyor. Mevcut %3,75-4,00 faiz aralığından hareketle, 9 Aralık toplantısında 25 baz puanlık artırıma yaklaşık %89, 50 baz puanlık artırıma ise %11 ihtimal veriliyor. Piyasalar, aralık ayındaki artırımın ardından 2027 yılı içerisinde yaklaşık 75 baz puanlık ilave sıkılaşma beklerken, politika faizinin yıl ortasında %4,70, yıl sonunda ise %4,75 civarına ulaşacağını fiyatlıyor. Fed’in faiz artırımlarına gelecek yıl da devam edeceği beklentisi, doların ve ABD tahvil faizlerinin yükselişini destekliyor.
Fed’in faiz politikasına daha hassas olan iki yıllık vadeli ABD tahvil faizi %4,89 ile son bir ayın, on yıllık tahvil faizi ise %5,14 ile son üç haftanın zirvesini test etti. Artan faiz beklentilerinden destek bulan dolar (DXY), haftalık bazda yaklaşık %1 değer kazanmaya hazırlanırken, Japon yeni dolar karşısında 160 seviyesine yaklaşarak yeniden müdahale endişelerini gündeme taşıdı. EUR güçlü dolar karşısında yönünü aşağıya çevirerek 1,10 seviyelerinin diplerine yaklaşırken, dün de bültenimizde belirttiğimiz üzere 1,0880 seviyesinin radar menziline gireceğini düşünüyoruz. Kraliyet aslanı sterlin de benzer bir şekilde 1,32 seviyesine yönelirken, daha da aşağıda 1,3135 seviyesini takip edeceğiz.
Petrol cephesinde ise Suudi Arabistan’ın enerji altyapısına yönelik saldırılar ve Hürmüz Boğazı’ndaki sevkiyat sorunlarıyla dün %3’ün üzerinde yükselen ve vadeli kontratlarda 96 dolar seviyesini test eden Brent cinsi ham petrolün varil fiyatı, bu sabah 95,50 dolar seviyelerine hafif de olsa geriledi. Seçim sonrasında savaşın bitme ihtimali ön plana çıkmışken dün “İran ile anlaşmaya gerek yok” diyen Trump’ın çıkışı da kafaları karıştırdı. Petrol açısından 120 doların üzerinde olası bir gecelik kapanış durumunda yükseliş isteğinin patlayıcı bir şekilde devam edeceğinden endişe ediyoruz. Bu senaryonun dışında petrol ile ilgili mehter takımı tarzında hareketlerin dışında bir beklentimiz bulunmuyor.
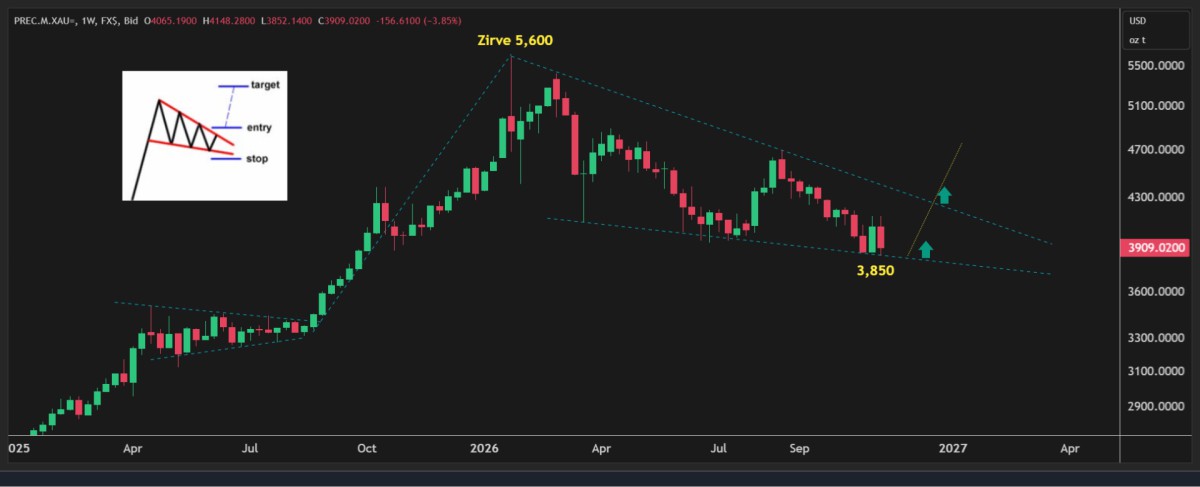
Yapay zekâ yatırımlarının geleceğine ilişkin endişeler bakır fiyatlarına da yansırken, Londra’da bakır son dört ayın en düşük seviyesine geriledi. Güçlü dolar ve faiz artırım tamtamlarının yüksek sesle çaldığı bir ekosistemde kıymetli metallerin de satış baskısına yine boyun eğdiğini görüyoruz. Enflasyon verisi öncesinde hafta içi 4,150 dolar seviyesine kadar yükselen altının ons fiyatı dün 3,850 dolar seviyesine kadar gerileyerek 72 saatte 300 dolar değer kaybetti! Dün bültenimizde teknik mânâda 3,850 dolar seviyesinin önemine işaret etmiştik. Bu sabah altının hafif de olsa toparlanarak 3,920 dolar seviyesine yükseldiğini görüyoruz. Bugün haftalık kapanışı da görerek daha sağlıklı bir yorum yapmaya çalışacağız. Takip ettiğimiz ve yükselişe işaret eden düşen kama formasyonun çalışması için haftalık kapanışın 3,850 dolar seviyesinin üzerinde olması gerekiyor.
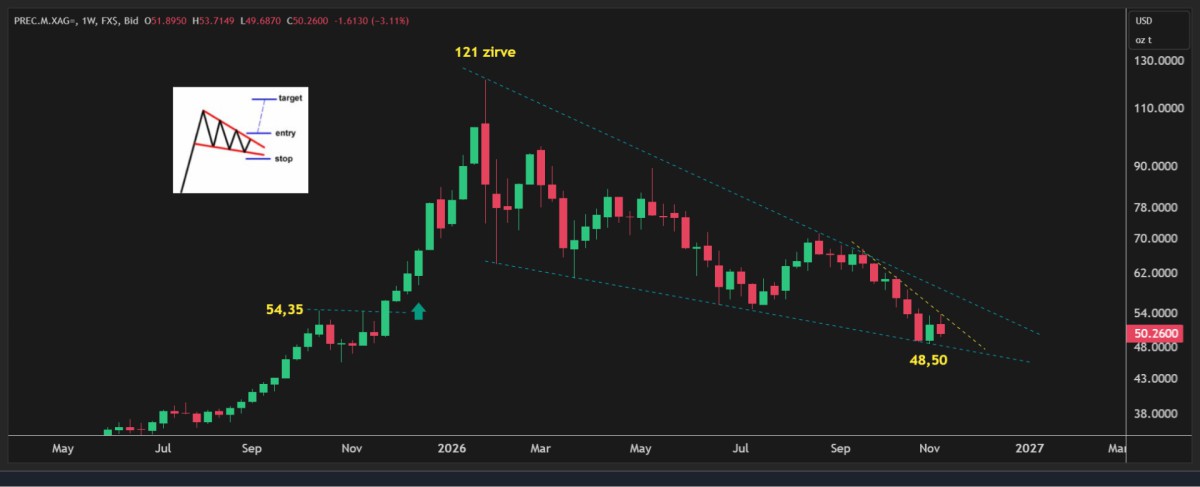
Öte yandan hafta içerisinde 53,70 dolar seviyesine kadar yükselen gümüşün ons fiyatı dün 49,70 seviyesine kadar gerileyerek 4 dolar birden düştü. Bu sabah 50 doların üzerinde hafif de olsa yükselen gümüşte teknik bir bakış açısıyla haftalık kapanış seviyesini takip edeceğiz. Yükseliş beklediğimiz formasyonun çalışması için haftalık kapanışın 48 dolar üzerinde olması gerekiyor (bakınız grafikler). Kripto aleminde amiral gemisi Bitcoin teknoloji tarafında yaşanan gelişmelerden zemin kaybederek bu sabah 68 bin dolar seviyelerine kadar geriledi. Teknik bir bakış açısıyla daha da aşağıda 57 bin dolar seviyeleri takip edilebilir.
Türkiye cephesinde ise dün TCMB yılın son Enflasyon Raporu’nu yayımladı. 2026 sonu ara hedefi %24’te sabit tutulurken enflasyon tahmini %28’den %29,5’e yükseltildi. 2027 ve 2028 tahminleri ise OVP ile uyumlu bir şekilde %21 ve %13,5’e yükseltildi. Açıklanan makro ekonomik verilerin işaret ettiğinin yanı sıra, Fon Krizi’nin de etkileriyle Türkiye ekonomisinde zayıflık devam ederken, jeopolitik cephede gidişatın daha da bozulmaması kaydıyla TCMB’nin faiz indirimlerine bebek adımlarıyla da olsa devam edeceğini düşünüyoruz. Dün zayıf iç talebe atıfta bulunan Başkan Karahan ardından bu görüşümüzün daha da güçlendiğinin altını çizelim. Enflasyon Raporu’nun anlamlı bir piyasa yansıması olmazken, USDTRY kuru kamunun kontrolünde hafta sonu etkisiyle 50,36 seviyesine yükseldi. CDS risk primi 235 baz puanla son iki ayın en düşük seviyesine gerilerken, 10 yıllık gösterge tahvilin bileşik faizi %36 seviyesinin üzerine gelerek son 6 ayın zirvesini test etti. Hisse senetleri cephesinde yükseliş isteği ivme kaybederken, BIST100 ana endeksi son üç günde hafif de olsa geriledi.
Her hafta perşembe günü açıklanan TCMB ve BDDK’nın haftalık verilerini yine enine boyuna irdeledik. Bu bağlamda en güncel veri ile başlamak gerekirse, TCMB’nin net yabancı para pozisyonu 11 Kasım valörlü işlemlerde 30 milyar dolar seviyesine yükseldi. Eylül ve Ekim aylarında Fon Krizi ve altın fiyatlarında yaşanan gerilemenin de etkisiyle net yabancı para pozisyonunda 32 milyar dolarlık düşüş yaşayan TCMB, Kasım ayının ilk sekiz gününde yaklaşık 11 milyar dolar rezerv biriktirdiğini görüyoruz. 6 Kasım ile biten haftada, yurt içi yerleşiklerin parite etkisinden arındırılmış seriye göre DTH hacminde 1,5 milyar dolar artış yaşandığına dikkat çekmek isteriz. Son üç haftada devamlılık arz eden bu durumu portföy tercihlerinde değişiklik oluyor şeklinde yorumlamak istemesek de bu artışı yakından takip edeceğiz. Daha geniş bir açıdan bakmak gerekirse, 23 Ekim haftasında Türk Lirası’nın toplam mevduat havuzu içindeki payı %62 seviyesinden %61 seviyesine geriledi. Ya da tersten okursak, dolarizasyon oranı %38’den %39’a yükseldi. Mali piyasaların gündeminde bugün Türkiye’de cari denge ve Piyasa Katılımcılar Anketi, yurt dışında ise ABD’de ÜFE enflasyon verisi ön plana çıkıyor. Herkese güzel bir hafta sonu dileriz.
Altın
Gümüş
Nvidia ve US10Y
Emre Değirmencioğlu
BANKA HABERLERİ
TCMB kredi frenini gevşetti
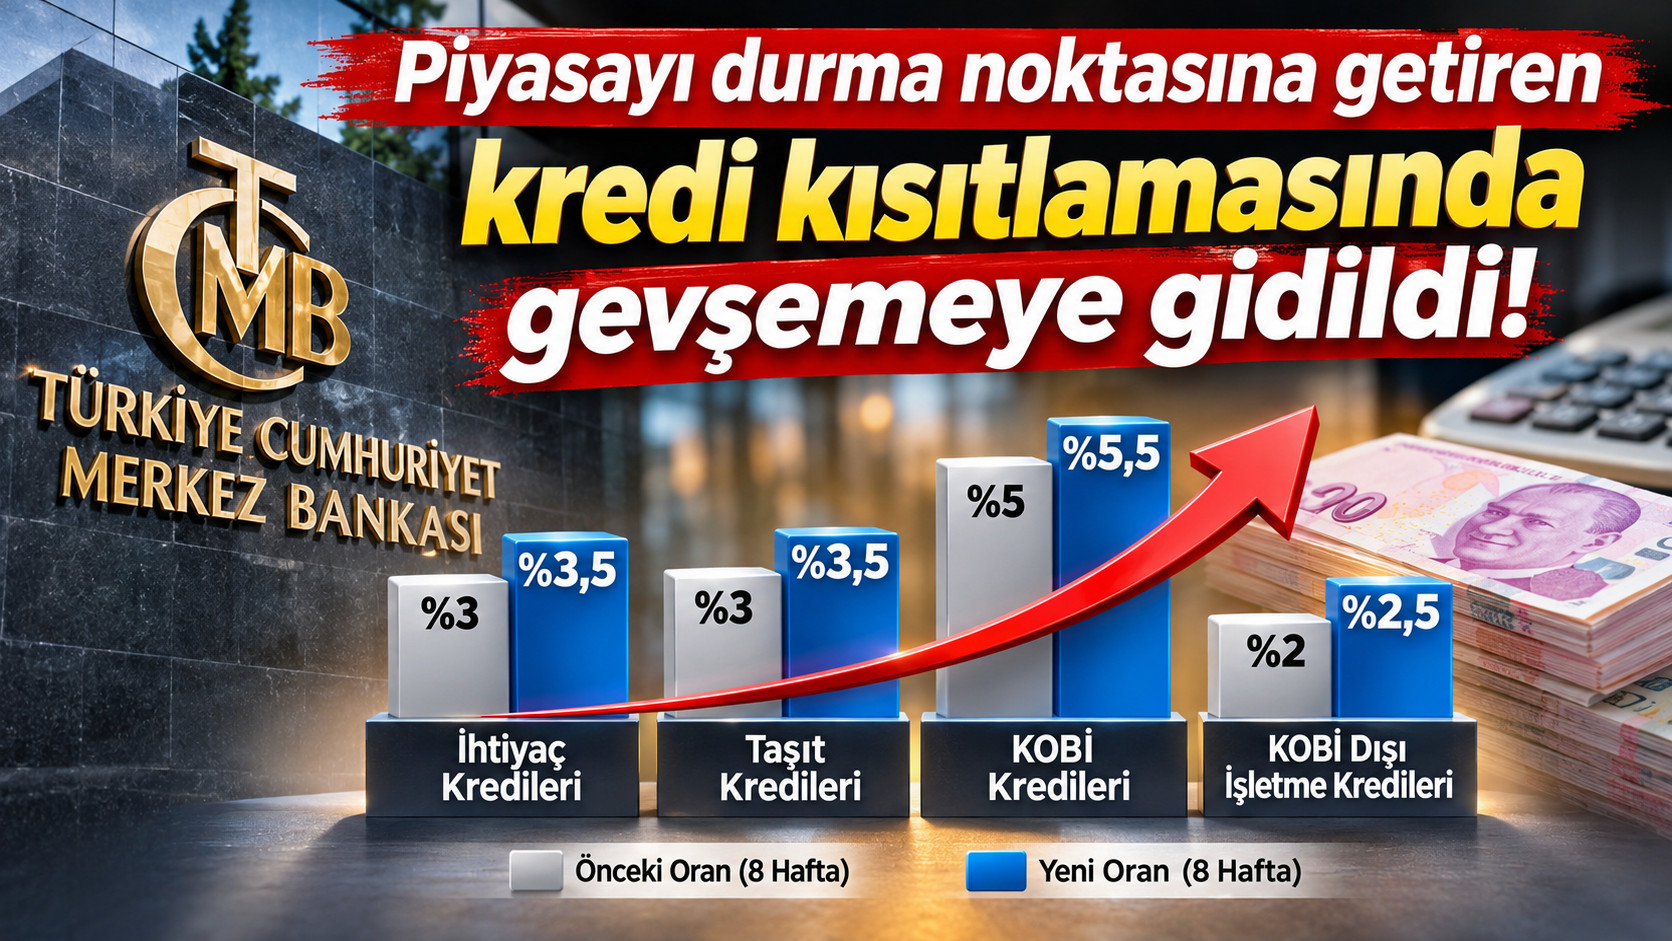
TCMB kredi frenini gevşetti: Piyasayı daraltan kredi kısıtlamalarında geri adım!
BANKA HABERLERİ
Yapı Kredi’den 933 milyon dolarlık sendikasyon kredisi
Yapı Kredi, 18 ülkeden 40 finansal kuruluşun katılımıyla, 367 ve 734 gün vadeli dört ayrı dilimden oluşan yaklaşık 933 milyon dolarlık sendikasyon kredisi anlaşması imzaladı.



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Yılmaz: Ara ödemeleri bir ila iki hafta içinde tamamlamayı planlıyoruz 14/11/2026
- Resmi Gazete'de bugün (15.11.2026) 14/11/2026
- İran: ABD halkımızı aç bırakmakla tehdit ediyor 14/11/2026
- Türkiye'nin en büyük kuantum bilgisayarı TÜBİTAK bünyesinde kuruluyor 14/11/2026
- Putin, Trump ve Şi 19 Kasım'da bir araya gelecek 14/11/2026
- COP31'de ikinci hafta görüşmelerine temel oluşturabilecek taslak metin hazırlanıyor 14/11/2026
- Spot piyasada elektrik ve doğalgaz fiyatları 14/11/2026
- Çin'de yuan cinsinden kredi hacmi yüzde 4,7 arttı 14/11/2026
- Sözleşmeli personel çalıştırma esasları yeniden düzenlendi 14/11/2026
- BM/Simon Stiell: COP31 müzakerelerinde ilerleme var, taktiksel gecikmelerden kaçınılmalı 14/11/2026
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu