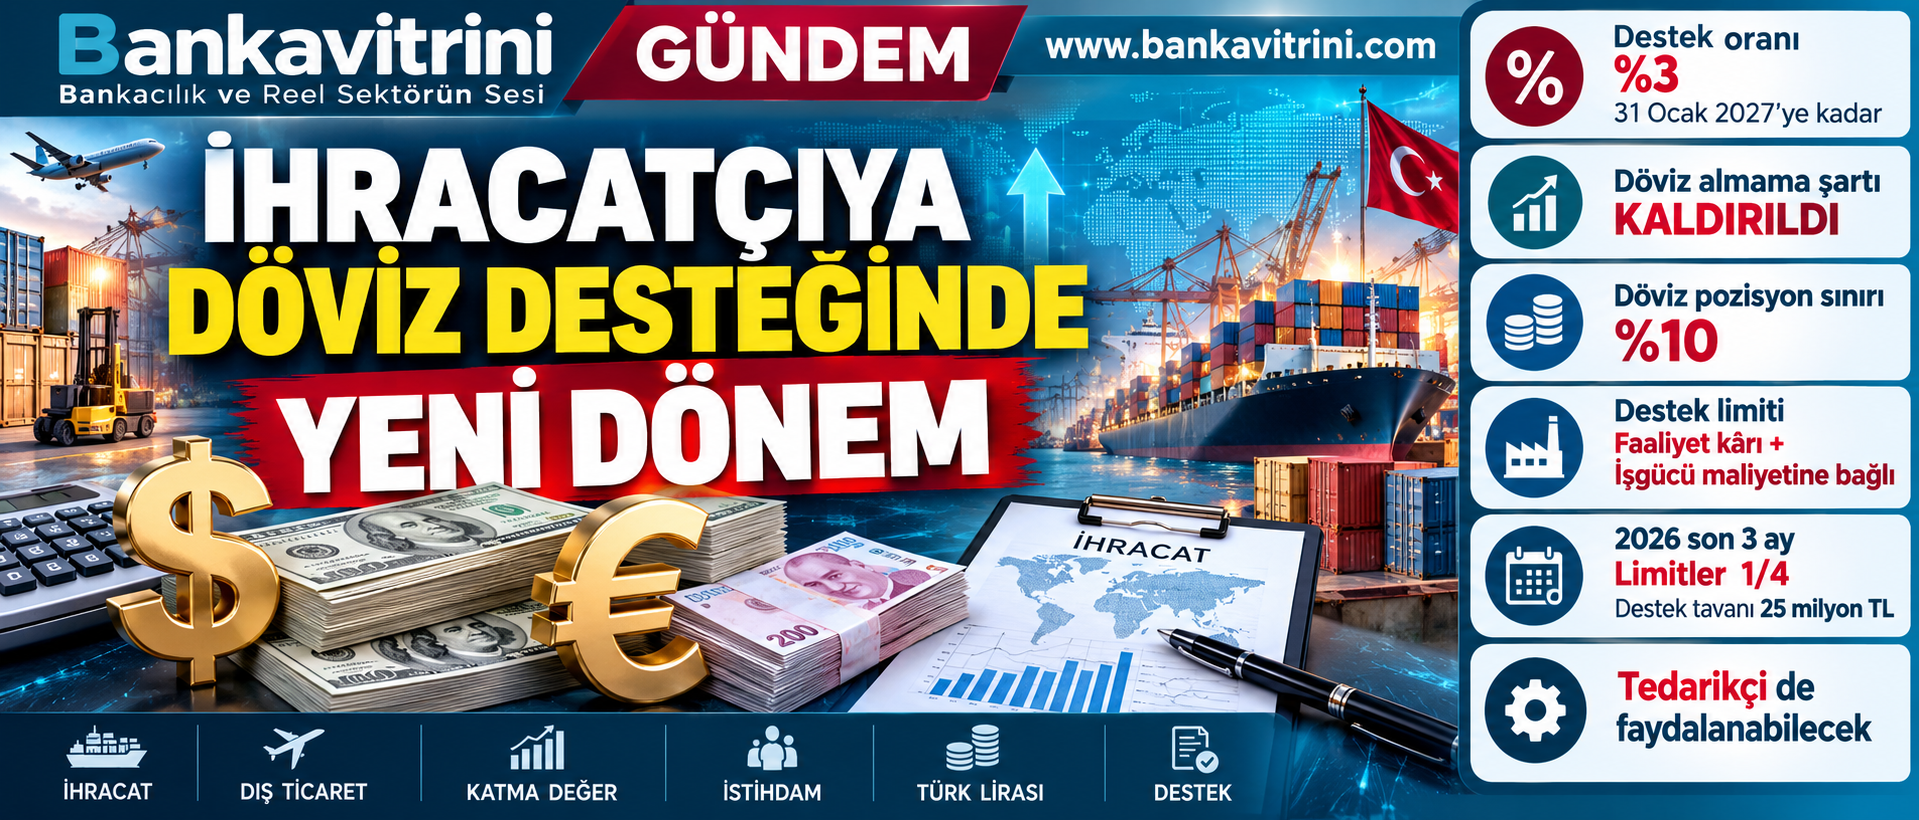
TCMB’nin yeni uygulaması 1 Ekim itibarıyla başladı. Döviz almama taahhüdü kaldırılırken yerine %10’luk döviz pozisyon sınırı getirildi. Destek artık firmanın yarattığı katma değerle sınırlandırılacak. 2026’nın son üç ayında yıllık limitlerin yalnızca dörtte biri kullanılabilecek.
Bankavitrini – Özel Haber
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) ihracatçı ve döviz kazandırıcı hizmet sunan firmalara yönelik Döviz Dönüşüm Desteği uygulamasında 1 Ekim 2026 itibarıyla yeni dönem başladı.
Ağustos ayında yapılan düzenlemenin ayrıntıları netleşirken, yeni sistemde yalnızca dövizini Türk lirasına çeviren firmaya destek verilmesi anlayışından, üretim, istihdam ve katma değer yaratma kapasitesini de dikkate alan bir modele geçildi.
TCMB de 28 Eylül’de yayımladığı analizinde yeni uygulamanın daha kapsayıcı ve katma değeri esas alan bir yapıya kavuştuğunu açıkladı.
%3’lük destek devam ediyor
Döviz dönüşüm desteğinin temel oranı %2 olarak korunurken, geçici olarak uygulanan %3’lük destek oranı 31 Ocak 2027’ye kadar devam edecek.
Başka bir ifadeyle, uygun koşulları sağlayan firma TCMB’ye sattığı destek kapsamındaki dövizin TL karşılığı üzerinden bu dönemde %3 oranında destek alabilecek. Ancak yeni sistemde kritik nokta, firmanın istediği miktarda dövizi destek kapsamında satamayacak olması.
Çünkü artık destek tutarı ve döviz satış limiti firmanın yarattığı katma değerle ilişkilendiriliyor.
“Döviz alma” şartı kalktı, yerine %10 sınırı geldi
Yeni düzenlemenin firmalar açısından en önemli değişikliklerinden biri, daha önce uygulanan “dönüşüm sonrasında 1 ay döviz/altın almama” şartının kaldırılması.
Bunun yerine firmalara döviz pozisyon oranı sınırı getirildi. Yeni uygulamada firmanın likit döviz varlıklarının, net satış hasılatı ile toplam aktiflerinden yüksek olanına oranının %10’u aşmaması gerekiyor.Bu değişiklik özellikle bilançosunda yüksek miktarda likit döviz bulunduran şirketler açısından önemli.
Artık banka açısından sadece: “Firma döviz aldı mı?” sorusu değil, “Firmanın bilançosundaki likit döviz pozisyonu ne kadar?” sorusu da önem kazanacak.
Desteğin miktarı artık firmanın “katma değerine” bağlı
Yeni sistemin en dikkat çekici tarafı ise destek kapsamında satılabilecek döviz miktarının firmanın yarattığı katma değerle sınırlandırılması.
TCMB’nin hesabında iki temel unsur dikkate alınıyor: Faaliyet kârı + işgücü maliyeti
Faaliyet kârı, firmanın Gelir İdaresi Başkanlığı’na bildirdiği yıllık gelir tablosundan alınırken, işgücü maliyeti SGK kayıtlarındaki çalışanlar için ödenen maaş/ücret ve primlerin 12 aylık toplamından oluşuyor. Faaliyet kârı negatif olan firmalarda ise kâr tutarı sıfır kabul ediliyor.
Dolayısıyla zarar eden ancak yüksek istihdam maliyeti bulunan bir şirket de tamamen sistemin dışında kalmıyor.
Örnek: 100 milyon TL katma değer yaratan firma
Bir şirketin;
- Faaliyet kârı: 40 milyon TL
- 12 aylık işgücü maliyeti: 60 milyon TL olsun.
Firmanın dikkate alınan katma değeri:
40 + 60 = 100 milyon TL olacak.
Bu rakam, firmanın destek kapsamında satabileceği döviz tutarının belirlenmesinde esas alınacak.
Burada önemli bir ayrım var: 100 milyon TL katma değer, 100 milyon TL destek anlamına gelmiyor.
%3’lük destek oranında 100 milyon TL’lik dönüşümün destek karşılığı: 3 milyon TL oluyor.
Ayrıca yıllık toplam destek tutarı 100 milyon TL ile sınırlandırılmış durumda.
2026’nın son üç ayında limit dörtte bire düşüyor
Yeni sistemin ilk uygulama dönemi açısından dikkat edilmesi gereken en önemli ayrıntılardan biri de 2026 yılına ilişkin geçiş hükmü.
1 Ekim-31 Aralık 2026 döneminde yıllık olarak hesaplanan katma değer tutarının ve yıllık destek üst sınırının yalnızca dörtte biri dikkate alınacak.
Bu nedenle yıllık destek üst sınırı olan 100 milyon TL, 2026’nın son üç ayında: 25 milyon TL olarak uygulanacak.
Aynı şekilde firmanın yıllık katma değerine göre hesaplanan limit de 2026 son çeyreğinde dörtte bir oranında dikkate alınacak.
Yeni sistem doğrudan ihracatçı olmayan üreticiyi de kapsıyor
Düzenlemenin reel sektör açısından bir başka önemli boyutu ise tedarikçi firmalar.
Bir şirket ihracatı doğrudan kendisi gerçekleştirmiyor, ürünlerini aracı ihracatçı üzerinden ihraç ediyorsa, belirli koşulların sağlanması halinde döviz dönüşüm desteğinin tedarikçi firmaya doğrudan ödenebilmesinin önü açıldı.
TCMB, bu düzenlemeyle doğrudan ihracatçı olmayan daha fazla tedarikçi firmanın destekten yararlanmasının amaçlandığını belirtiyor.
Bu değişiklik özellikle ihracatını dış ticaret şirketleri veya aracı ihracatçılar üzerinden yapan üreticiler açısından önem taşıyor.
44 bin firma destekten yararlandı
TCMB’nin verilerine göre uygulamanın başladığı 2023 yılından bugüne yaklaşık 44 bin firmaya döviz dönüşüm desteği sağlandı.
Destekten yararlanan firmaların toplam ihracatçı firmalar içindeki payı da 2026 yılında %34’e ulaştı.
TCMB, yeni düzenlemeyle bu oranın daha da artmasını bekliyor.
Merkez Bankası’nın analizine göre yeni sistem özellikle daha önce döviz almama taahhüdü nedeniyle destekten yararlanamayan, ancak yüksek katma değer üreten firmaların da sisteme dahil olabilmesini amaçlıyor.
TCMB’nin yeni modelindeki temel değişiklikler
| Konu |
1 Ekim 2026 sonrası |
| Destek oranı |
%3 – 31 Ocak 2027’ye kadar |
| Temel destek oranı |
%2 |
| Döviz almama taahhüdü |
Kaldırıldı |
| Döviz pozisyon sınırı |
%10 |
| Firma satış limiti |
Katma değerle ilişkilendirildi |
| Katma değer hesabı |
Faaliyet kârı + işgücü maliyeti |
| Yıllık destek tavanı |
100 milyon TL |
| 2026 son çeyrek destek tavanı |
25 milyon TL |
| Tedarikçi firma |
Belirli şartlarla doğrudan destek alabilecek |
Bankacılık açısından yeni dönem: Kontrol yükü artıyor
Yeni düzenleme yalnızca ihracatçı firmaların hesaplama yöntemini değiştirmiyor.
Bankaların kontrol fonksiyonu da önem kazanıyor.
Çünkü artık firmanın;
- döviz pozisyonu,
- ihracat bedelinin kaynağı,
- destek kapsamında satılabilecek döviz miktarı,
- katma değer hesabı,
- gerekli mali belgeleri birlikte değerlendirilecek.
Bu da döviz dönüşüm desteğini bankalar açısından basit bir döviz alış-satış işleminden çıkararak firma ve bilanço bazlı bir kontrol mekanizmasına dönüştürüyor.
Asıl değişiklik: “Dövizini getirene” değil, “katma değer yaratana” daha fazla alan
Yeni sistemin arkasındaki temel yaklaşım TCMB’nin kendi açıklamasında açık biçimde ortaya konuluyor.
Merkez Bankası, yeni uygulamayla desteği “yurt içinde üretim ve istihdam yoluyla daha fazla katma değer oluşturan ve net döviz satım eğilimi yüksek firmalara” yönlendirmeyi hedeflediğini belirtiyor.
Bu açıdan bakıldığında yeni modelde üç kriter öne çıkıyor:
1. Döviz pozisyonu
Firma bilançosunda ne kadar likit döviz taşıyor?
2. Katma değer
Firma ne kadar faaliyet kârı ve istihdam yaratıyor?
3. Döviz dönüşümü
Firma elde ettiği yurt dışı kaynaklı dövizin ne kadarını TL’ye çeviriyor?
Dolayısıyla sistem, klasik anlamdaki “dövizini bozdur, %3 primi al” mekanizmasından daha farklı bir yapıya dönüşüyor.
İhracatçı yeni dönemde nelere dikkat etmeli?
1 Ekim itibarıyla destekten yararlanmak isteyen firmaların özellikle şu dört başlığı kontrol etmesi gerekiyor:
• Döviz pozisyon oranı %10’un üzerinde mi?
• Faaliyet kârı ve işgücü maliyeti ne kadar?
• Bu rakamlara göre destek kapsamında satılabilecek döviz limiti ne?
• 2026 son çeyreğinde bu limitin yalnızca dörtte biri kullanılabilecek mi?
Bunlara ek olarak, aracı ihracatçı üzerinden çalışan üreticilerin de tedarikçi olarak doğrudan destek alma koşullarını ayrıca değerlendirmesi gerekiyor.
Bankavitrini’nin notu
Yeni düzenleme, döviz dönüşüm desteğinde önemli bir paradigma değişikliğine işaret ediyor.
Eski sistemin odağında “döviz alma” davranışı varken, yeni sistemin odağı “döviz pozisyonu + katma değer + istihdam” üçlüsüne kayıyor.
Bu nedenle özellikle yüksek ihracat yapan şirketlerin yalnızca ihracat rakamlarına değil, bilanço yapısına, faaliyet kârlılığına ve işgücü maliyetine de bakarak destek kapasitesini hesaplaması gerekiyor.
TCMB açısından ise hedef, desteğin rezervlere yaptığı katkının daha kalıcı hale gelmesi ve desteğin yüksek katma değer yaratan firmalara daha fazla ulaşması.
Kaynak: TCMB – Döviz Dönüşüm Desteğinde Yeni Dönem







 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34


 GÜNCEL3 yıl önce

 BANKA HABERLERİ3 yıl önce

 BANKA HABERLERİ5 yıl önce

 BANKA HABERLERİ6 yıl önce

 BANKA ANALİZLERİ4 yıl önce

 VİDEO Vitrini5 yıl önce