ALTIN - DÖVİZ - KRIPTO PARA
Mahfi Eğilmez: Faiz, geçici iyileşme sağlar, ‘asıl adıma’ zaman yaratır
Yayınlanma:
6 yıl önce|
Yazan:
BankaVitrini
Türkiye’de ekonomi yönetiminde bir dönem Hazine Müsteşarı olarak görev alan Mahfi Eğilmez, “Gündem Özel” sorularımızı yanıtlarken, “Faiz artışı ekonomi politikası değişikliği gibi algılanıyor. Faiz, geçici bir düzelme, iyileşme sağlayan bir araçtır. Kalıcı çözümler getirmez. Sonsuza kadar faizi artırarak ya da zorunlu karşılıkları düşürerek devam edemeyiz. Bunlar hep asıl adımlar için zaman kazandırıcı hamlelerdir” dedi.
Mahfi Eğilmez’e sorularımız ve yanıtları şöyle:
Tam kapanma iyi olurdu
• Dünya, 2020’nin başlarından buyana COVID-19 salgınından kaynaklanan bir kriz yaşıyor. ABD’den Çin’e, G-20’lerden AB ülkelerine kadar dünyanın ekonomik açıdan önde gelen ülkeleri bu krizi yönetmede nasıl bir sınav veriyor? Dünya bu krizi mevcut halinden daha iyi yönetebilir miydi? Nerelerde hatalar yapıldı?
Dünya aslında 2008 yılından bu yana bir küresel krizin içinde bulunuyor. 2018 yılında bir toparlanma başlamış gibiydi ne var ki bu çok uzun sürmedi ve 2019 yılında -özellikle gelişmiş ülkelerde- yeni bir resesyon havası ortaya çıktı. Çin’de de ivme kaybı görüldü. 2020 yılında başlayan CoOVID-19 salgını küresel krizi başka bir boyuta taşıdı. Esasen bir kriz içinde olan ve henüz o krizi çözememiş olan sistem bu salgınla karşılaşınca ciddi bir bocalama içine girdi ve bu salgını iyi yönetemedi. Zaten sıkıntıda olan ekonomileri daha fazla sıkıntıya sokmamak için önlemler baştan ciddi tutulmadı ve salgın giderek yayıldı. Özetle söylemek gerekirse ekonomilerin daha fazla küçüleceği korkusu, kapanarak salgın etkisini hafifletme çabasına tercih edildi. Öyle olunca da salgın çok daha etkili oldu ve ekonomilerin daha fazla darbe yemesine yol açtı. Başlarda birkaç aylık tam kapanma uygulansaydı muhtemelen bugün insanlık da ekonomiler de bugünkünden daha iyi bir konumda olacaktı diye düşünüyorum.
Krediyi alan dövize koştu
• Yıllarca ekonomi bürokrasisinde görev yaptınız, Hazine Müsteşarlığı gibi kilit görevde bulundunuz. Türkiye COVID-19 krizini nasıl yönetti/yönetiyor? Dünya ile karşılaştırılınca Türkiye’yi bu krizi yönetmede hangi noktada görüyorsunuz?
Konuya iki açıdan bakmak gerekir: Sağlık meselesi ve ekonomi. Sağlık açısından bakarsak; ABD ve İngiltere gibi gelişmiş ülkeler başta olmak üzere kötü yönetenler, Çin ve Güney Kore gibi iyi yönetenler, bir de bu iki grubun arasında orta derecede yönetenler var. Türkiye COVID-19 salgınını sağlık açısından orta iyilikte yönetti. Buna karşılık aşı meselesini kötü yönettiği için genel sağlık çerçevesini iyi yönetemeyen ülkeler arasına girmeye doğru gidiyor.
Ekonomi açısından Türkiye olayı iyi yönetemedi. Böyle bir krizde bütçe açıklarının büyümesi, enflasyonun yükselmesi, ithalata bağımlı olunduğu için kurun yükselmesi doğaldır. Ama bunların sonucunda mikro düzeyde sorunlar çözülemedi. Destekler yanlış yönlendirildi ve krediyi alan dövize, gayrimenkule, altına yatırım yaptı, şimdi onları satıp TL’ye dönüyorlar. Oysa bu destekler spekülasyona değil geçime harcanacak şekilde verilmeliydi.
Hayal kırıklığı yaşarız
• Bir süre önce Merkez Bankası Başkanı ile Hazine ve Maliye Bakanı değişti. Bu değişiklik sonrası piyasalarda bir rahatlamayaşandı, o hava hâlâ sürüyor. Sizce bu rahatlama neden kaynaklandı? Ekonomi politikalarında beklentileri karşılayacak adımların işareti olarak mı algılandı? Yaşanan rahatlama Türkiye ekonomisi için yeterli görülebilir mi?
Bence bu rahatlama kişilerden çok açıklamalar ve uygulamalardan kaynaklanıyor. Merkez Bankası faizi yüzde 8.25’ten başlayarak 17’ye kadar çıkardı. Bu ilk adımdır. İkinci olarak birden fazla faiz oranını politika faizine indirgeyerek özellikle yabancı fonların çok alışık olduğu bir çerçeveye soktu. Merkez Bankası Başkanı’nın “Faizi uzun bir süre düşürmeyeceğiz” şeklindeki açıklaması da yabancı fonlar için bir çeşit garanti oldu. Bu durumda kurun düşeceğini ve çok daha fazla para kazanacağını gören yabancı fonlar benzer ülkelere yöneldikleri gibi Türkiye’ye de sıcak para getirmeye başladılar ve bu hamle kurun gerilemesine yol açtı.
Bizdeki algılama ile yabancıların algılaması farklı sanırım. Yabancılar, bu adımları para kazanma vesilesi olarak gördüğü için sıcak parayı buraya yönlendirdi. Bizde ise bu adım ekonomi politikası değişikliği gibi algılandı ve halen de öyle algılanıyor. Faiz, geçici bir düzelme, iyileşme sağlayan bir araçtır. Kalıcı çözümler getiremez. Sonsuza kadar faizi artırarak ya da zorunlu karşılıkları düşürerek devam edemeyiz. Bunlar hep asıl adımlar için zaman kazandırıcı hamlelerdir. Eğer biz bu adımlarla sorunları çözdüğümüzü düşünüyorsak yakında bir büyük hayal kırıklığı daha yaşayacağız demektir.
Kapitalizmin ilk hali daha çok acımasızdı
• Bir süredir “Great Reset” (Büyük Sıfırlama) tartışılıyor. Bu yaklaşımı ortaya atanlar, “Küreselleşme sonrasında kapitalizm artık eski haliyle sürdürülemez noktaya geldi” diyor. Konuyu “Kendime Yazılar”ınızda da ele aldınız. “Büyük Sıfırlama”yı savunanlar başarılı olursa, dünyada ne gibi değişiklikler olur? Bu değişiklikler hangi kesimleri nasıl etkiler? “Büyük Sıfırlama” mümkün müdür?
Büyük sıfırlama tezini ortaya atanlar bu tezin altında ne olduğunu tam olarak ortaya koymuş değiller. Takdim ettikleri haliyle uluslararası işbirliğini artırmak, sağlık konusunda koordinasyonu gerçekleştirmek, Endüstri 4.0’ı buraya monte etmek, uluslararası ilişkileri belirli standartlara oturtmak, çevreyi korumak için birlikte hareket etmek gibi konuları öne çıkarıyorlar. Buna karşılık örneğin ABD’nin Çin’e karşı uyguladığı ticaret engellerini, bir başka ifadeyle ticaret savaşını nasıl önleyeceklerini, sermaye hareketlerinin serbestliğinin yarattığı bulaşıcılığı nasıl giderebileceklerini, emeğin de mal ve hizmetler ve sermaye gibi serbest dolaşıma tabi olup olmayacağını, ülkeler arasındaki gelir dağılımı adaletsizliklerini nasıl düzelteceklerini söylemiyorlar.
Sıfırlama; ilk duruma dönüş demektir. Kapitalizmin ilk durumu bugünkü durumundan çok daha kötü, çok daha eşitsiz ve çok daha acımasızdı. O nedenle bu değindiğim konuları çözüme kavuşturacak yaklaşımlarla sıfırlama yerine mevcudu onarıp iyiye yöneltme yolu tercih edilmelidir.
“İmkansız üçleme” 128 milyar dolar götürdü
• Türkiye, Merkez Bankası net rezervini -41.2 milyar dolara düşürmeden COVID-19 krizi ortamındayol alabilir miydi? Ne tür hatalar Merkez Bankası’nı eksi rezerv noktasına getirdi? Yeri gelmişken “eksi rezerv”i Mahfi Eğilmez üslubuyla anlatır mısınız?
Merkez Bankası’nın altın ve döviz varlıklarından oluşan bir brüt rezervi var. Bunların bir bölümü kendi malı, bir bölümü de bankaların yatırdığı zorunlu karşılıklar.
Bu zorunlu karşılıklar bankalara gerektiğinde iade edileceği için emanet varlık olarak kabul ediliyor ve net rezervler hesaplanırken bunlar düşülüyor. İşte bu net rezervler Merkez Bankası’nın kendi malı olan varlıklar.
Bir de Merkez Bankası’nın swap işlemleriyle elde ettiği döviz ve altınlar var.
Swap işleminde Merkez Bankası TL verip karşılığında döviz ya da altın alıyor.
Taraflar bir sözleşme yapıyor ve belirli süreyle bu değiş tokuşu yapıyor. İki taraf da elindeki varlıktan faiz kazanıyor.
Vade dolunca yine değiş tokuşla herkes kendi varlığını geri alıyor.
Swap işlemiyle elde edilen dövizler ve altınlar da rezervlerin içinde sayılıyor. İşte bunları da net rezervlerden düştüğümüzde karşımıza 2020 yılsonu itibarıyla -41, 2 milyar dolarlık rezerv rakamı çıkıyor.
Bu tutar 2019 yılsonunda + 24,1 milyar dolardı. Demek ki Merkez Bankası bir yılda 65,3 milyar dolarlık rezerv kaybetmiş. Bu noktaya gelmemizdeki tek neden faiz takıntısıdır.
Kuru tutamadığımız gibi rezervleri de eksiye getirdik
Faizi artırmamak için rezervleri satarak kura müdahale etmeye çalıştık.
Sonuçta kuru tutamadığımız gibi rezervleri de eksiye getirdik. Kuru, döviz satarak tutmak ancak sermaye hareketlerinin kısıtlı olduğu bir ortamda mümkün olabilir.
Ekonomi yönetimi bu bir yıllık dönemde 65.3 milyar dolar (kamu bankalarının harcadıkları birlikte 128 milyar dolar) harcayarak imkânsız üçleme denilen ekonomi hipotezinin doğru olup olmadığını test etti ve doğru olduğunu gördü.
► Kalıcı çözüm yapısal reformlarla sağlanır
• Geçen yıl negatif faizle rahatlayan iş dünyası, faizlerin yükselmesiyle birlikte rahatsızlığını dile getirmeye başladı. Faizlerin bu düzeyi ne kadar sürer? Merkez Bankası önümüzdeki dönemde yeni faiz artırımına gitmek zorunda kalır mı? Yoksa bundan sonra yeniden yavaş da olsa faizin yönü aşağı doğru mu olur?
Faizlerin bu düzeyde ne kadar süreceği bizim yapısal reformlara ne kadar süre içinde girişeceğimizle ilgili. Her zaman söylediğimiz gibi faiz geçici rahatlama sağlar, kalıcı çözümler arıyorsak yapısal reformlara girişmemiz gerekli. Ve bu yapısal reformlar da sanıldığı gibi yalnızca ekonomiyle ilgili değil. Hukukun üstünlüğü gibi temel düzenlemeler yapılmadan ekonomide reform yaparak bir sonuca varmamız artık eskisi kadar kolay değil.
► Fiyata müdahale karaborsa doğurur
• Enflasyonla mücadele konusu tartışılınca sıklıkla gıda tarafı gündeme oturuyor. Fiyat kontrolü yönünde hazırlıklar yapılıyor. Tanzim satış, PTT’nin gıda ürünleri pazarlaması gibi çözümlerde çare aranıyor. Fiyatları kontrol altına almak, kamu kararıyla frenlemek, enflasyonu düşürmede başarı getirebilir mi? Daha önce denenen buna benzer yöntemlerin başarı sağladığına hiç rastladınız mı? Enflasyonla mücadelenin en doğru enstrümanları, yolları nelerdir?
Ekonomi yönetimi ekonomik kurallarla yapılır. Polisiye önlemlerle ekonomi yönetilemez. Geçmişte birçok ülkede olduğu gibi bu yöntem bizde de zaman zaman denendi. Bugün hâlâ anlatılan sigara, margarin, tüp gaz kuyrukları bu uygulamalar sonucunda ortaya çıkmıştı. Fiyata müdahale ederseniz karaborsa doğar. Bir başka ifadeyle fiyatına müdahale edilen mallar tezgâh altına iner. Böyle bir ortamda serbest bırakılsaydı oluşacak fiyata göre de daha yüksek fiyatlar istenir. Çünkü yakalanma riski ancak daha yüksek fiyatla giderilebilir. 1970’lerin ikinci yarısında Türkiye’de bir Fiyat Kontrol Komitesi kurulmuştu. Çeşitli bakanlıkların temsilcileri vardı komitede. Bu komite bütün malların fiyatlarını belirliyor, zamlara karar veriyordu. Sonuçta Türkiye’de her alanda karaborsa oluşmuştu. Aynı hatayı bir kez daha tekrarlayarak doğruyu bulamayız, sadece hatada ısrar etmiş oluruz.
► “Temkinli iyimser olmakta yarar var”
• QNB Finansbank Yönetim Kurulu Başkanı Ömer Aras, geçenlerde YouTube’da bir video paylaştı. Krizlerden çıkardığı dersleri, önerilerini ortaya koydu. Aras’ın, “İşler iyi giderken endişeli olabilirsiniz, olmalısınız. Kriz dönemlerinde iyimserlik şarttır” mesajı dikkatimizi çekti. Siz de o videoyu sosyal medyanızda paylaştınız. Sizin yaklaşımınız nedir? Krizlerde iyimser olmak şart mıdır? Şart ise mümkün müdür? Kriz ortamında iyimserlik başarılabilir mi?
Ömer Aras’ın paylaştığı bütün videoları izledim, hepsi birer ders niteliğinde. Bütün girişimciler, işletme dersi alanlar izlemeli. İyimserlik bence de şarttır ama özellikle kriz zamanlarında bunun temkinli bir iyimserlik olmasında yarar var. Hükümetlerin açıkladığı politikalar ve onlara sadık kalıp kalmadıklarına bakarak o çerçevede bir iyimserlik bence de krizi aşabilmek için şarttır. Eğer hükümetler açıkladıklarını yapmıyorsa o zaman iyimserliği abartmamak gerekir.
► “Makul kur temposu” enflasyonla paralel gider
• İstanbul Ticaret Odası Başkanı Şekib Avdagiç, geçenlerde bir online toplantıda döviz kurlarındaki dalgalanmayı Amerikan barlarının kapısına benzetti, “Girerken de çıkarken de bar kapısı çarpar” dedi. Dolar 8 lira düzeyine çıktığında bundan mutlu olması gerektiği düşünülen ihracatçılar bile, “Türkiye, hemen her sektörde dünyanın en ucuz ülkesi haline geldi” yakınmalarını ortaya koydu. Şimdi dolar 7 liranın da altını görebileceği sinyalleri verince yine iş dünyası yakınmaya başladı. Bu durumu nasıl yorumlarsınız?
Son derecede doğru bir benzetme bu. Döviz kurlarının yükselişi de düşüşü de ayrı dertler yaratır.
Kurlar yükselirken kazananlar ve kaybedenler olur. Kurlar düşerken bu kez bu gruplar yer değiştirir.
O nedenle ideal durumun kurun makul bir artış temposuyla yükselmesi olduğu söylenir. Bu makul tempo da genellikle enflasyonla paralel bir tempodur. Bir başka deyişle paranın içerideki değer kaybı (enflasyon oranı) ne kadarsa dışarıdaki değer kaybı da o kadar olmalıdır.
Enflasyon düştükçe dış değer kaybı da azalır. Böyle bir durum üretici ve yatırımcı için ideal durumdur. Çünkü kurların tahmin edilebilir olması geleceğe ilişkin kararları da sağlıklı hale getirir.
►Yargı kararları uygulanmazsa reform konuşmak anlamlı olmaz
• Dünya Gazetesi 41 yaşında… Bizlerin de ekonomi gazeteciliği Dünya ile yaşıt. Her hükümet değişikliğinde reform sözleri verilir. Bir türlü hedefe konulan reformlar tamı tamına gerçekleşmez. Genelde eksik taraflar kalır. Bakan değişikliği sonrası hükümet hem ekonomide, hem de hukukta reformu gündemine yeniden aldı. Bu sefer reform yolunda beklenen adımlar atılabilir mi?
Hazine’de göreve başladığımdan beri, demek ki 1983 yılından beri Dünya Gazetesini izlerim. Bugün de bu kaliteyi sürdürdüğünüz için sizlere teşekkür borçluyuz. Yapısal reform denildiğinde ortak bir tanımımız yok. O nedenle neyin kastedildiğini görmemiz gerek. Onu görmeden reformların yapılıp yapılmayacağını veya neler olduğunu ya da yararlı şeyler olup olmayacağını söylemek mümkün değil. Tabii bir de reform yapmaya gerek olmaksızın yargı kararlarının uygulanması gibi yapılması gereken şeyler var. Bu adımları atmadan mesela hukuk reformundan konuşmak pek anlamlı görünmüyor.
► Sosyal ve siyasal reformlarla ekonomidekiler eşanlı olmalı
• Türkiye sizce reform sayılabilecek hangi adımları atmalı? Reformlar gerçekleşirse Türkiye’nin uluslararası kredi notu yeniden yükselişe geçer mi? Risk priminin normale dönmesi söz konusu olur mu?
Bence Türkiye sosyal ve siyasal reformlarla ekonomik reformları eşanlı yapmalı: Daha iyi bir demokrasi (güçler ayrımı ve parlamento ağırlığının sağlanması), siyasi partiler yasasının düzenlenmesi, hukukun üstünlüğünün sağlanması, yargı bağımsızlığı, üniversitelerin kendi atamalarını yapmasının sağlanması gibi konularla başlamak gerekir. Onlarla birlikte vergide adaletin sağlanması (kayıt dışılığın önlenmesi dolaysız vergilerin ağırlıklı olması), teşvik sisteminin bölge ve sektör teşvikinden ürün teşvikine döndürülmesi, kısmi ve geçici ithal ikamesine başvurularak rekabet edebilir ürünler için destekler sağlanması ve cari açığın düşürülmesi gibi ekonomik reformlara da girişilmesi gerekir.
Bunların birkaçının yapılıp diğerlerinin bir takvim halinde ne zaman yapılacağının açıklanmasıyla Türkiye’nin risk primi inanamayacağımız kadar aşağıya düşer. Benzer bir durum 2001 krizi sonrasında yaşanmış ve AB ile tam üyelik müzakerelerine başlandığı yılda Türkiye’ye o tarihe kadar gelenden fazla doğrudan yabancı sermaye girişi olmuştu.
► 200 yıldır tekstilde olup marka çıkaramayan tek ülkeyiz
• COVID-19 krizi, dünyaya tedarik konusunda Çin’e aşırı bağlı olmanın yanlışlığını gösterdi. Alternatif tedarik merkezleri konuşulmaya başlandı. Bu aşamada Türkiye’nin tedarik merkezi olmada öne çıkabileceği düşünülüyor. Bu yönde işaretler olduğunu söyleyenler de var. Sizce Türkiye, dünyanın yeni tedarik merkezlerinden biri olabilir mi? Bu konuda avantajlar, dezavantajlar nelerdir?
Bence bu biraz iyimser bir görüş ama iyimserlikte yarar var, ona göre hareket edip organize olmak iyi olabilir. Çin, ücret ve fiyat açısından pek kolay rekabet edilebilecek bir ülke değil. Ve bence Türkiye bir yandan Çin’den ortaya çıkacak boşluğa yönelmekle birlikte asıl olarak teşvik sistemini Kore gibi kullanıp marka yaratmaya yönelmeli. 200 yıldır tekstil sektöründe üretim yapıp da hâlâ dünya çapında marka yaratamamış bizden başka ülke yok.
İlginizi Çekebilir
ALTIN - DÖVİZ - KRIPTO PARA
Diplomasi ertelendi, petrol yeniden $108: Piyasalar Fed haftasına gergin başladı
Yayınlanma:
1 ay önce|
14/09/2026Yazan:
BankaVitrini
Orta Doğu’da gözler bugün Umman’da yapılması planlanan kritik diplomasi toplantısına çevrilmişti. Umman’ın arabuluculuğunda İran ile Körfez’deki Arap ülkelerini bir araya getirmesi beklenen toplantıda, başta Hürmüz Boğazı olmak üzere bölgedeki deniz taşımacılığının nasıl güvence altına alınabileceği ele alınacaktı. İran’ın da, Hürmüz Boğazı’ndan gemi geçişlerini düzenlemek üzere Umman ile üzerinde çalıştığı bir öneriyi toplantıda Körfez ülkelerine sunması bekleniyordu. Ancak Umman Dışişleri Bakanı, taraflar arasında yeterli uzlaşı oluşmadığı gerekçesiyle toplantının ertelendiğini açıkladı.
Piyasa tarafında bunun ilk yansıması petrol fiyatlarında görüldü. Diplomatik çözüm umutlarının zayıflamasına, Suudi Arabistan’ın Hürmüz Boğazı’nı bypass eden doğu-batı petrol boru hattının cuma günkü drone saldırısının ardından hâlâ kapalı olması da eklenince, arz endişeleri yeniden güç kazandı. Bir başka deyişle, Hürmüz Boğazı’ndaki kesintiler nedeniyle son altı aydır petrol ihracatının önemli bölümünü Kızıldeniz’deki Yanbu Limanı’na yönlendiren Riyad, drone saldırılarının ardından boru hattını devre dışına aldıklarını açıklarken, küresel petrol arzının yaklaşık %4’ünün daha risk altına girdiğini görüyoruz.
Brent cinsi ham petrolün varil fiyatı, haftayı 104,60 dolar seviyesinden kapatmasının ardından haber akışının da etkisiyle yeniden 108 dolara yükselirken, ABD’de dizel fiyatının galon başına 6,20 dolar ile yeni rekor kırması enerji şokunun enflasyon üzerindeki baskısını artırmaya başladı. Riyad’ın Kızıldeniz’e açılan boru hattındaki tamirat çalışmalarının 5-6 hafta sürebileceğini okurken, Husilerin Bab el-Mendeb Boğazı’ndaki stratejik Perim Adası’na ulaşması da arz güvenliği endişelerini büyütüyor. Modern tarihin en ciddi enerji arzı krizlerinden biri ile karşı karşıya olduğumuzu itiraf etmemiz gerekiyor.
Cuma günü ABD’de açıklanan enflasyon verisi sonrası piyasalar Fed’in çarşamba günü 25 baz puan faiz artırmasına %86 ihtimal verirken, sene sonuna kadar ise beklenti 50 baz puana yükseldi. Çarşamba gününe yönelik piyasa beklentisi %86 seviyesine kadar çıkmışken, Fed’den 2023 ortasından bu yana ilk kez faiz artışına soyunabileceği beklentisiyle 10 yıllık gösterge ABD tahvil faizi %5 sınırına dayanırken, bu sabah hisse senetlerinden kıymetli metallere kadar pek çok enstrümanın baskı altında kaldığını görüyoruz.
Petrol ve faiz endişelerine bu sabah yapay zekâ hisselerindeki sert satışların da eklenmesiyle, küresel risk iştahı haftaya oldukça zayıf başladı. OpenAI ve Anthropic yöneticilerinin, yapay zekânın oluşturabileceği riskleri sınırlamak amacıyla teknolojinin geliştirilme hızının yavaşlatılması çağrısında bulunması AI bağlantılı hisseleri baskı altına aldı. Asya cephesinde gösterge endeks Nikkei %1 gerilerken, Güney Kore’de KOSPI %2,6 düştü. ABD borsalarının vadeli işlemlerinde teknoloji hisselerinin ağırlıklı olduğu Nasdaq %1,3, S&P 500 ise %0,5 ekside işlem görürken, Avrupa vadeli endeksleri de güne düşüşle başlanacağına işaret ediyor. Yüksek tahvil faizlerinin baskısıyla altının ons fiyatı bu sabah 4,340 dolar seviyesine gerilerken, gümüşün ons fiyatı da 64 dolar civarında salınıyor. Kripto cenahında ise amiral gemisi Bitcoin önemli bir değişim göstermeden 77,500 dolar seviyelerinde işlem görüyor.
Cuma günü açıklanan ABD TÜFE verisinde enerji ve gıda kalemlerini dışarıda bırakan çekirdek TÜFE artışı, yıllık bazda 2021’den bu yana en düşük seviyeye indi! Piyasanın faiz artırımına %86 ihtimal verdiği bir ortamda, bizler Fed’in çarşamba günü faiz artırmayacağını düşünüyoruz. Toplantıya şerh düşecek üye sayısını göz ardı etmesek de, Trump faktörünü de göz önüne alarak (faiz indirim talepleri), Fed’in faizi sabit bırakacağını düşünüyoruz. Talepten ziyade maliyet kaynaklı enflasyon artışı karşısında Fed’in faiz artırımına soyunması ne Hürmüz Boğazı’nı ne de Bab el-Mendeb Boğazı’nı açacaktır. Merkez bankaları enerji maliyetlerinde artışının ikincil etkilerini veya beklentilerdeki bozulmayı faiz artırarak dizginlemeye çalışabilir lâkin ABD’nin devasa borcu ve tahvil piyasalarının pek çok gelişmiş ülkede uzun yılların zirvesine ulaştığı bir ortamda, faiz artışının ne kadar faydalı olacağını da tam olarak kestiremiyoruz.
Elbette, vadeli faiz kontratlarının faiz artırım ihtimaline neredeyse %90 şans tanıdığı bir ortamda Fed’in eylül toplantısını pas geçmesi, piyasalardaki sisli havayı bir nebze olsun dağıtarak risk iştahının yeniden iyileşmesine yardımcı olabilir. Ancak diğer taraftan, Fed’in faiz artıramaması tahvil piyasasında kontrolü elden kaçırmaya başladığı yönündeki inancı daha da güçlendirebilir! Böyle bir senaryonun ise kıymetli metaller açısından oldukça pozitif sonuçlar doğurabileceğini düşünüyoruz.
Türkiye cephesinde ise TCMB’nin politika faizini %37 seviyesinde sabit tutmasının ardından gözler olası bir faiz indirimi için ekim toplantısına çevrilirken, SPK düzenlemelerinin yansımaları ise hisse senedi piyasalarında yakından takip edildi. BIST100 ana endeksi haftayı %3,25 yükselişle tamamladı. Bu sabah Reuters haberlerinde, Pusula Finans Holding’in Tera şirketler grubuna devri için düzenleyici kurumların onayı beklenirken, Tera Holding Yönetim Kurulu Başkanı Emre Tezmen’in Pusula Finans Holding’in yönetim kurulu başkanlığına getirildi belirtildi.
Dolar (DXY) küresel arenada haftaya yükselişle başlarken, para birimleri liginde ise EUR ve GBP’nin sırasıyla 1,1560 ve 1,35 seviyelerine geri çekildiğini görüyoruz. USDTRY kuru ise 48,62 seviyesine bebek adımlarıyla yükselirken, CDS risk primi 5 baz puan kadar artışla 225 baz puan seviyesine geldi. İki yıl vadeli gösterge tahvilin bileşik faizi hafif bir yükselişle %39,76 seviyesinden haftayı kapatırken, gözler bu hafta Fed toplantısının yanı sıra Japon Merkez Bankası’nın (BoJ) faiz kararını da yakından takip edecektir. BoJ’un 25 baz puan faiz artırımına gideceğine kesin gözüyle bakılırken, Japon Yeni son haftalarda değer kazanarak 154 seviyelerine kadar toparladı. Mali piyasaların gündeminde bugün önemli bir veri görünmüyor.
Emre Değirmencioğlu
ALTIN - DÖVİZ - KRIPTO PARA
Bessent’in faiz hamlesi: DXY geriliyor, kıymetli metaller, Bitcoin yükseliyor
Yayınlanma:
2 ay önce|
21/08/2026Yazan:
BankaVitrini
ABD Hazine Bakanı Bessent, uzun vadeli tahvillerde gelecek çeyrekte işlem başına 2 milyar dolardan en az 4 milyar dolara çıkarılan geri alımların daha da büyütülebileceğini söyledi. Bessent, 20 yılın zirvesine çıkan uzun vadeli faizlerin ABD ekonomisinin temel görünümünü tam olarak yansıtmadığını savunurken; Ortadoğu’da devam eden savaş, yaz ayları nedeniyle azalan işlem hacmi ve belki de en önemlisi yapay zekâ yatırımları için hızlanan şirket tahvil ihraçlarının piyasadaki likidite havuzunu iyice kuruttuğuna dikkat çekti. ABD Hazinesi’nin hamlesi ardından ilk etapta %5,34 seviyesinden %5,18’e kadar gerileyen uzun vadeli tahvil faizleri, bu sabah yeniden %5,25 seviyesine toparlanırken, düşüş de beklentimize paralel kalıcı olmadı.
ABD Hazinesi’nin piyasalara vermiş olduğu mesajı iyi anlamak gerekiyor. Hazine tahvil piyasasındaki likiditeyi desteklemek ve faizlerin daha fazla yükselmesini engellemek için daha aktif bir rol üstlenmeye hazır oldu yönünde güçlü bir duruş sergilerken, bu hamle kamu borcunun 40 trilyon doları aştığı ve yıllık faiz giderlerinin ise şimdiden yaklaşık 1,2 trilyon dolara ulaştığı bir dönemde geldi! Yani konuyu sadece likidite kuruması olarak düşünmemek gerekiyor. Bessent her ne kadar bütçe harcamalarında yeni tasarruf adımları geleceğini söylese de, uzun vadeli faizlerin kalıcı biçimde gerilemesi için piyasanın ABD’nin borç ve bütçe görünümünde daha somut bir iyileşme görmesi gerekecek.
Bu noktada sıklıkla hatırlattığımız büyük resmi gözden kaçırmamak gerekiyor. ABD, Çin ile küresel liderlik için ciddi bir mücadeleye girişirken, Başkan Trump da bir iş insanı refleksiyle düşük kredi faizleri istiyor, fabrika çarklarının dönmesini, üretimin yeniden ABD’ye gelmesini ve istihdamın artmasını hedefliyor. Bu doğrultuda bir taraftan tarifeleri artırırken, diğer taraftan ekonomi yönetimi üzerinden daha zayıf bir dolar ile rekabet avantajı elde etmeye çalışıyor. Ancak gelinen noktada son altı aydır dolar değer kazanırken, piyasa faizleri de yukarıda gördüğümüz üzere yaklaşık 20 yılın zirvesine yükselmiş durumda.
Tam da bu nedenle, tecrübeli ve saygın bir hazineci olan Bessent’i hafife almamak gerektiğini düşünüyoruz. Scott Bessent’in 1992 yılında George Soros’un fonunda çalışırken İngiliz sterlinine karşı yapılan büyük bahiste önemli rol oynayan ve İngiltere Merkez Bankası’nı “Kara Çarşamba”ya götüren yatırımcılardan biri olduğunu yeri gelmişken bir kez daha hatırlatayım. Bu açıdan Amerikan Hazinesi’nin tahvil geri alım miktarını artırma kararını, nicelik olarak çok büyük olmasa da verdiği mesaj bakımından önemli buluyoruz.
ABD Hazinesi’nin adımı sonrasında dolarda başlayan değer kaybının devam edebileceğini düşünüyoruz. Savaş döneminde artan dolar likiditesi talebiyle son bir yılın zirvesine çıkan DXY endeksinin artık kademeli bir geri çekilme sürecine girebileceği kanaatindeyiz. Teknik anlamda uzun süredir önem verdiğimiz 100,50 seviyesini aşarak bizi huzursuz eden DXY, bu sabah 98,7 seviyesine kadar gerileyerek son üç ayın en düşük seviyesini gördü.
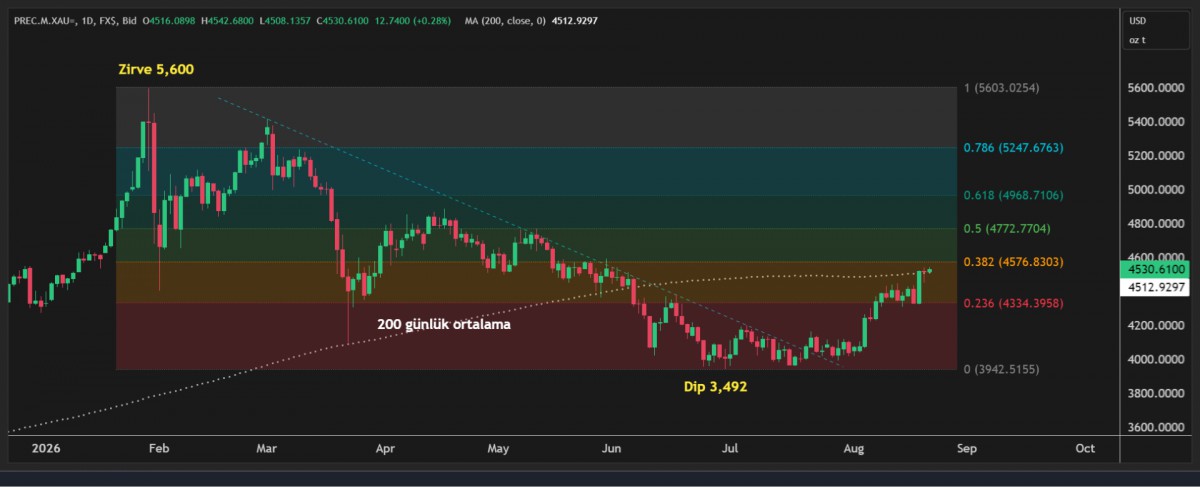
Kâğıt ve mürekkep sistemine baş kaldıran ve ocak ayı sonunda 5.600 dolar seviyesine kadar soluksuz yükselen altının ons fiyatı ise savaş döneminde artan likidite ihtiyacı, Warsh’un bilanço daraltması ve faiz artırımı yönündeki şahin açıklamalarıyla sert bir düzeltme sürecine girmiş, yapay zekâ şirketlerinin artan nakit ihtiyacı da satış baskısını artırmıştı. Gelinen noktada Fed’in faiz artırmasının zorlaştığı, uzun vadeli faizlerde ise kontrolün giderek zorlaştığı bir ortamda, altın gibi bu tür dönemleri fiyatlayan bir numaralı korunma aracının piyasalar tarafından yeniden hatırlandığını düşünüyoruz.
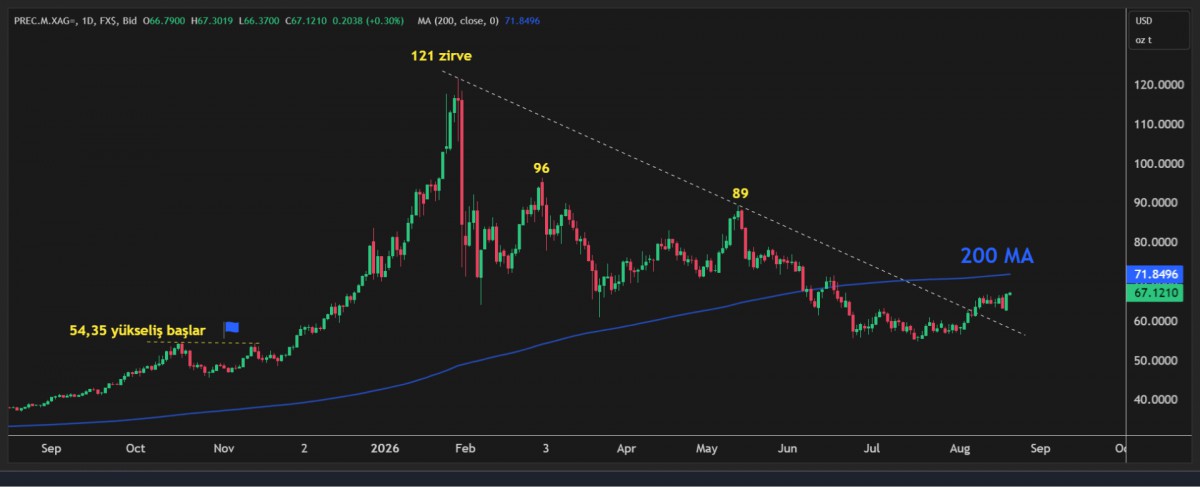
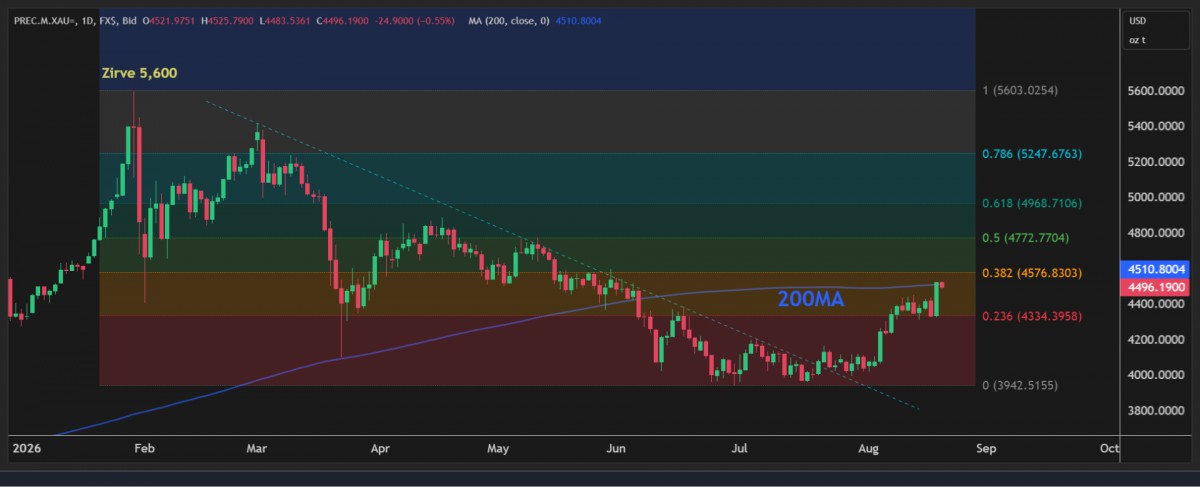
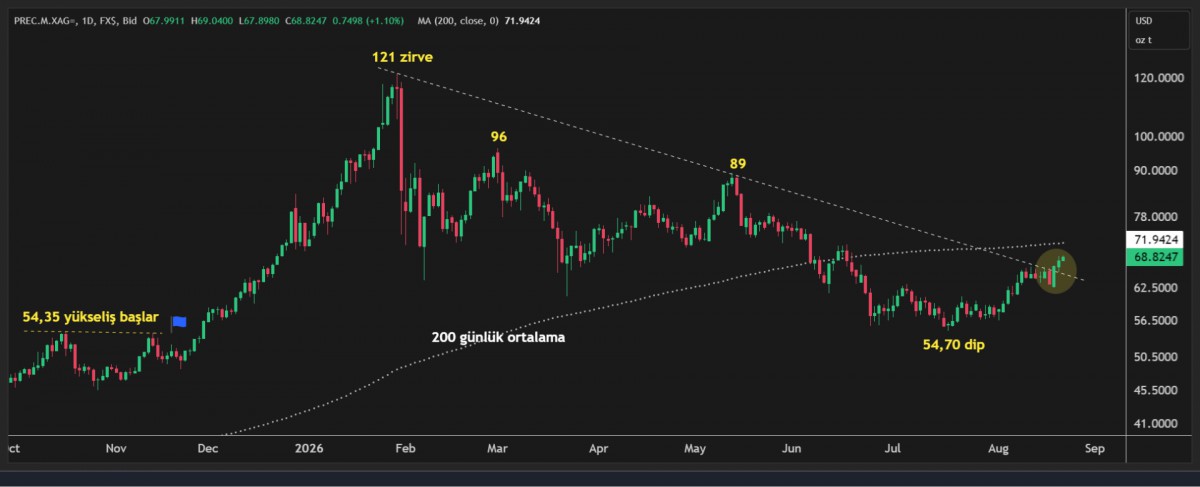
Bu minvalde, altının ons fiyatı piyasaların yakından takip ettiği 200 günlük hareketli ortalama olan 4,510 dolar seviyesinin üzerine yükselirken, gecelik kapanışın da bu teknik seviyenin üzerinde gerçekleşmesi hareketi teyit etti. Altın 4,540 dolar seviyesine kadar yükselirken, 5,600 dolar zirvesi ile 3,492 dolar dibini baz alan Fibonacci düzeltme seviyelerine göre yukarıda ilk önemli direnci 4,576 dolar seviyesinde görüyoruz. Her ne kadar orta vadeli hedeflerimiz çok daha yukarıda olsa da, son günlerde de vurguladığımız üzere V tipi, soluksuz bir yükseliş beklemiyoruz. Bu çerçevede, gelecek hafta düzenlenecek merkez bankalarının zirvesi niteliğindeki Jackson Hole toplantılarının da fiyatlamalar açısından önemli olacağını not etmek isteriz. Göz bebeğimiz gümüş ise 200 günlük hareketli ortalamanın geçtiği 71,95 dolar seviyesine henüz ulaşamasa da, bu sabah 69 dolar seviyesini test ederek son iki ayın zirvesine yükseldi. Kıymetli metallerde yükseliş isteğinin devam edeceğini düşünürken (bakınız grafik), uzun pozisyonlarımızı da korumaya devam ediyoruz.
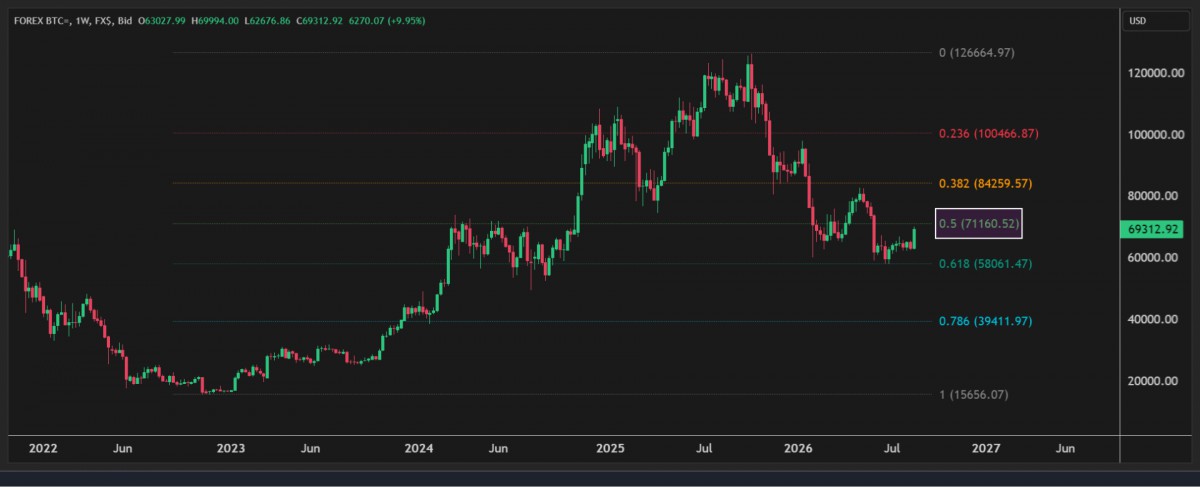
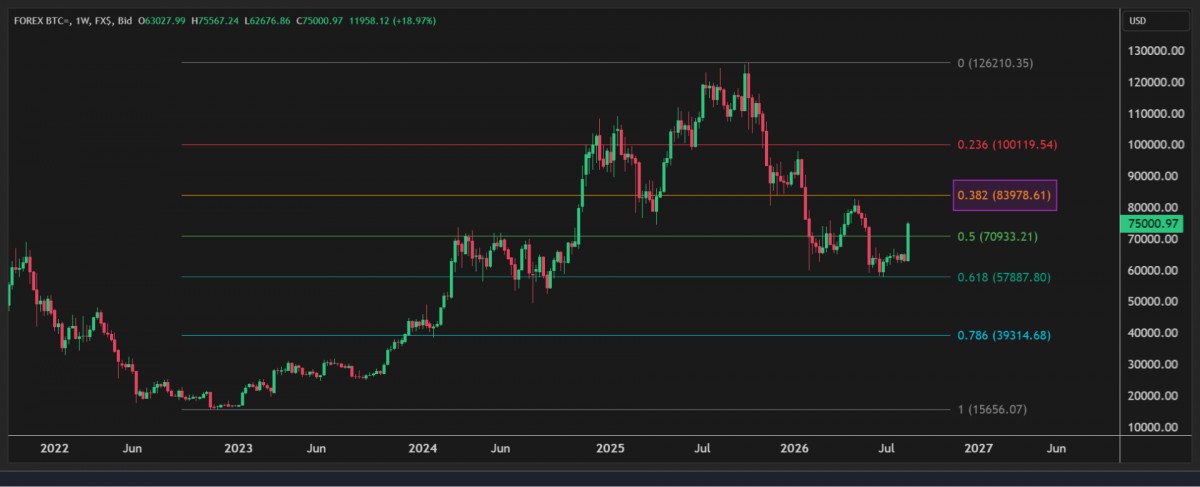
Kripto cephesinde ise amiral gemisi Bitcoin, bu hafta şimdilik %20’ye yakın yükseliş kaydederek 75 bin dolar seviyesine kadar çıkarken, bir süredir 71 bin dolar olarak işaret ettiğimiz hedef seviyesini de süratle geride bıraktı. Teknik açıdan, 15,600 dolar seviyesinden başlayan ve 126 bin dolara kadar uzanan rallinin %50 Fibonacci düzeltme seviyesi olan 71 bin doların aşılması sonrasında bir sonraki önemli hedefin 84 bin dolar olduğunu düşünüyoruz (bakınız grafik).
Para birimleri liginde ise DXY cephesindeki geri çekilmeye paralel EURUSD paritesi 1,17 seviyesine yükselerek son üç ayın zirvesini test ederken, kraliyet aslanı sterlin de 1,3660 seviyesine ulaşarak son altı ayın en yüksek seviyesini gördü. Dolar zayıflığı devam ettiği müddetçe her iki paritede de yükseliş eğiliminin korunmasını bekliyoruz. GBP cephesinde haftalık kapanışın 1,3700 seviyesinin üzerinde gerçekleşmesi hâlinde, 1,40’lı seviyelerin yeniden gündeme gelebileceğini düşünüyoruz.
EUR ve GBP paritelerinde yaşanan sert yükselişe hafta sonu fonlama etkisinin de eklenmesiyle EURTRY kuru 56,30, GBPTRY kuru ise 65,50 seviyesine kadar yükseldi. Türk insanının bir numaralı yatırım araçlarından biri olan gram altın da 7 bin TL seviyesini test ederek yatırımcısının yüzünü güldürdü. Altın fiyatlarındaki yükselişin Türkiye ekonomisini pek çok kanaldan etkilediğinin altını kalınca çizmek gerekiyor. Artan servet etkisi, otomobilden beyaz eşyaya, konuttan diğer dayanıklı tüketim kalemlerine kadar iç talebi destekleyen bir unsur hâline geliyor. Bu nedenle ekonomik aktiviteyi, daha doğrusu iç talebi soğutmaya çalışan TCMB açısından kıymetli metal fiyatlarındaki yükseliş çok da iyi bir haber değil. Nitekim her perşembe olduğu üzere dün TCMB tarafından açıklanan haftalık verilerde de altının ayak izlerini net bir şekilde gördük.
Şöyle ki rezervlerin büyük bir kısmının altın olduğu düşünülürse, altın fiyatlarında yaşanan yukarı yönlü hareket TCMB’nin döviz alımları ile birleşince, TCMB’nin net yabancı para pozisyonu 19 Ağustos valörlü işlemlerde 51,2 milyar dolar seviyesine kadar yükselerek savaşın başladığı günlerdeki seviyesine kadar yükseldi. Haftalık verilere göre Liralaşma stratejisi devam ederken, TL mevduatın toplam mevduat içinde payı %62 seviyesine kadar yükseldi. Yabancının hisse senedi alımı ivme kazanırken, BIST100 ana endeksi ayın ilk üç haftasında %7 değer kazandı. USDTRY kuru bebek adımlarıyla 48,00 seviyesine gelirken, iki yıl vadeli gösterge tahvilin bileşik faizi %40,87 seviyesinde kalarak önemli bir değişim göstermedi. Piyasalar TCMB’den normalleşme kapsamında Ağırlıklı Ortalama Fonlama Maliyetini (AOFM) %40’dan %37’ye getirmesini beklerken, dün dört ay sonra ilk kez açtığı tahvil alımı ile piyasa faizini aşağıya çekti. CDS risk primi 223 baz puanla önemli bir değişim göstermedi.
Yeni güne başlarken, Bessent’in uzun vadeli tahvil faizleriyle giriştiği mücadele kendi içinde daha genişlemeci bir politika zeminine dönüşürken, kıymetli metallerden kripto varlıklara kadar uzanan sert değer kazanım eğilimi de korunuyor. Jeopolitik risklerde anlamlı bir değişim yaşanmamasına paralel Brent petrolün varil fiyatı 94 dolar seviyesine yükseldi. ABD Hazine Bakanı Bessent, İran’a yönelik “tarihin en ağır yaptırımlarının” devreye alınacağını ve paketin detaylarının pazartesi günü açıklanacağını söyledi. Washington, ekonomik baskıyı en üst seviyeye çıkararak İran’ı müzakere masasına zorlamayı ve yeni büyük çaplı askerî operasyonlara ihtiyaç bırakmamayı hedefliyor. Ancak burada önemli bir noktayı da unutmamak gerekiyor: İran, on yıllardır ağır yaptırımlar altında yaşamaya alışmış bir ekonomi.
ABD borsaları dün geceyi %1 civarında düşüşle tamamlarken, bu sabah Pasifik’in diğer yakasında havanın nispeten daha ılımlı olduğunu görüyoruz. Gösterge endeks Nikkei, Orta Doğu’da devam eden belirsizlik, yükselen petrol fiyatları ve yeniden güçlenen enflasyon endişeleriyle %0,3 gerilerken, haftalık kaybı %4’e yaklaşarak son bir ayın en kötü performansına yöneldi. Bölgenin diğer borsalarında ise %0,5 civarında yükselişler izlenirken, ABD vadeli endekslerinde de hafif alıcılı bir seyir dikkat çekiyor. Mali piyasaların gündeminde bugün içeride kapasite kullanım oranı, reel kesim güven endeksi ve tüketici güven endeksi; dışarıda ise İngiltere perakende satışlar ile Almanya, Euro Bölgesi ve ABD imalat PMI verileri takip edilecek.
Altın
Gümüş
Bitcoin
Emre Değirmencioğlu
ALTIN - DÖVİZ - KRIPTO PARA
ABD Hazinesi’nden piyasalara ‘morfin’, kıymetli metaller yeniden sahnede
Yayınlanma:
2 ay önce|
20/08/2026Yazan:
BankaVitrini
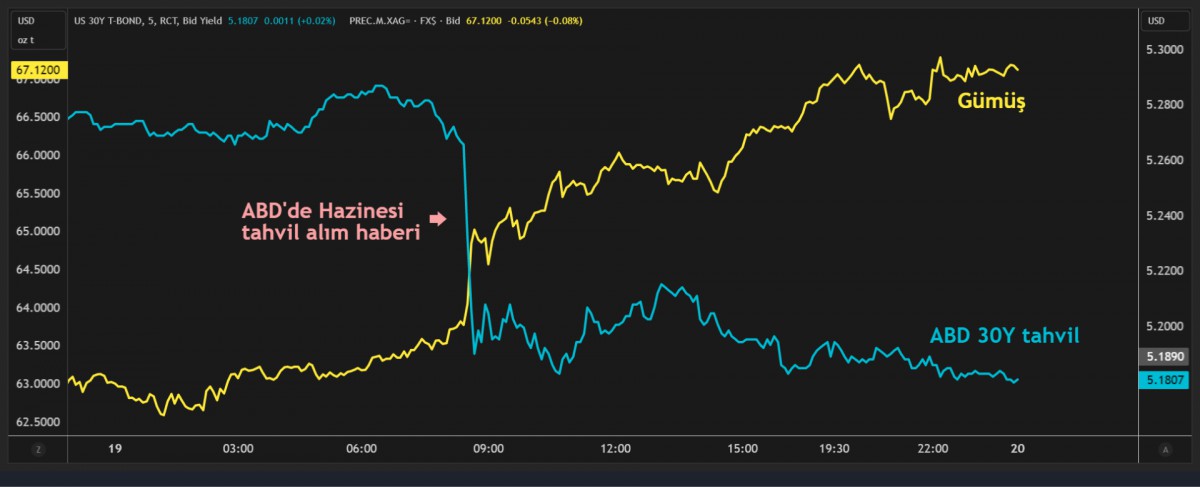
ABD tahvil piyasasında son haftalarda artan satış baskısının ardından dün Hazine Bakanlığı devreye girmek zorunda kaldı. Otuz yıllık gösterge ABD tahvil faizinin hafta başında %5,34 ile neredeyse son 20 yılın zirvesine çıkmasının ardından Hazine, 10-30 yıl vadeli tahvillerde yaptığı geri alımların büyüklüğünü işlem başına 2 milyar dolardan en az 4 milyar dolara çıkaracağını açıkladı. Haberle birlikte 30 yıllık faiz %5,20 civarına, 10 yıllık faiz ise %4,65 seviyesine geriledi.
Hükûmetler artık finansman bulmak için, yapay zekâ yatırımlarını finanse etmek amacıyla büyük miktarda borçlanan teknoloji şirketleriyle de aynı havuzdan para çekiyor. Likidite daralınca yatırımcıların ilk yaptığı şey ise en kolay nakde çevirebildikleri varlıkları satmak oldu. Altın, gümüş ve Bitcoin bu nedenle geçtiğimiz 4-5 ay boyunca satış baskısına maruz kaldı. Hatırlayacağınız üzere, ocak sonunda 5,600 dolar seviyesine kadar soluksuz yükselen altın, artan bütçe açıkları ve kamu borçlarına karşı zayıf dolar temasını fiyatlıyordu. Ardından Fed başkanlığı için Kevin Warsh isminin öne çıkması ve Warsh’un bilanço küçültme ile %2 enflasyon hedefini güçlü biçimde vurgulaması bu hikâyeyi bozdu. Şubat sonunda savaşın başlaması, enerji fiyatlarının yükselmesi ve dolar likiditesine olan ihtiyacın artması da tabloyu ağırlaştırdı.
Sonuçta altın yaklaşık beş ayda zirvesinden %30 gerileyerek 3,942 dolara, gümüş ise zirvesinden %50’den fazla düşerek 54 dolar seviyesine kadar geldi. Son bir ayda Fed’in faiz artırmakta zorlanacağının ve Warsh’un aslında şahin görünümlü bir güvercin olduğunun iyice anlaşılmasıyla faiz artırım beklentileri de yumuşadı. Beklentileri karşılamayan enflasyon ve istihdam verileri faiz artışı ihtimalini iyice zayıflatınca altın yeniden 4,500 dolar, gümüş ise 67 dolar seviyesine dayandı. Dün ABD Hazinesi’nin tahvil geri alımlarını artırması da miktar olarak büyük olmasa bile piyasalara önemli bir mesaj verdi!
ABD ekonomi yönetimi, uzun vadeli faizlerin %5,34 ile neredeyse son 20 yılın zirvesine çıkmasıyla artık ağrı eşiğine daha fazla dayanamadı. Kasım ayında yapılacak ara seçimler yaklaşırken, Trump’ın onay oranının da başkanlığının en düşük seviyesi olan %33’e gerilemesi, ekonomi yönetimi üzerindeki baskıyı daha da artırdı. Zayıf dolar, düşük faiz ve ucuz petrol isteyen Trump’ın neredeyse tüm isteklerinin tersine döndüğü bir dönemde, hisse senedi piyasalarında ilave bir bozulmanın önüne geçmek adına Hazine de elindeki araçları kullanmaya başladı. Daha önce de altını çizdiğimiz üzere, ABD hanehalkının servetinin büyük bir bölümünün hisse senetlerinde olduğu bir ortamda, piyasalarda sert ve kalıcı bir bozulmaya kolay kolay izin verilmesini beklemiyoruz. Hazine’nin uzun vadeli tahvil geri alımlarını iki katına çıkarmasını da biraz bu gözle okumak gerekiyor. Sorunu kökünden çözmese de, en azından şimdilik ağrıları dindirecek morfinin de verilmiş olduğunu not etmek isteriz.
Teknik bir bakış açısıyla, altın için 4,510 dolar civarındaki 200 günlük ortalamaların önem arz edeceğini düşünüyoruz. Tam iki buçuk aydır 200 günlük ortalamaların altında olan altının ilk nazarda bu seviyeyi geçeceğini devamında ise kademeli bir şekilde yeniden 5,000 dolar seviyesini hedefleyeceğini düşünüyoruz. Gümüşte ise kısa vadede 71 dolar, devamında 80 dolar seviyesini takip edeceğiz. Kıymetli metallerdeki mevcut uzun pozisyonlarımızı sırasıyla 4,510 ve 71 doların üzerinde bir kapanışla daha da kuvvetlendireceğiz. Savaşla birlikte doların kazandığı güvenli liman kimliğinin, devamında enflasyon endişeleri ve şahin görünümlü Warsh nedeniyle unuttuğumuz USD debasement, yani doların satın alma gücünün zaman içinde aşınması temasına yeniden yerini bırakacağını düşünüyoruz. Mademki her şeyin fiyatı dolarla ölçülüyor, terazinin bir kefesi değer kaybetmeye mahkûmsa, diğer kefede hikâyesi olan her şeyin değer kazanmasını bekliyoruz. Ancak yüksek kamu borcu, bütçe açıkları ve savaşın enerji fiyatları üzerinden yarattığı enflasyon baskısı ortadan topyekûn kalkmış değil. Her ne kadar Hazine piyasayı rahatlatmak adına morfin verse de, sorunlar hâlâ masa üzerinde durmaya devam ediyor. Bu nedenle V tipi bir yükseliş de beklenmemelidir.
ABD’nin kamu borcu ilk kez 40 trilyon dolar sınırını aşarken, artışın hızı da artık dikkat çekmeye başladı. Borcun daha beş ay önce 39 trilyon dolar seviyesinde olduğunu hatırlatalım. Pandemi harcamaları, vergi indirimleri ve giderek büyüyen sosyal güvenlik ve sağlık giderleri bütçe açığını kalıcı hâle getirdi. ABD yılda yaklaşık 1,1 trilyon dolar faiz öderken, faiz giderleri de bütçenin en büyük kalemlerinden biri hâline geldi. Borç büyüdükçe yatırımcılar bu borcu taşımak için daha yüksek faiz talep ediyor. Dün Hazine’nin uzun vadeli tahvil geri alımlarını neden iki katına çıkardığını da böylece daha iyi anlayabiliyoruz. Faizlerin yüksek kalması bir yandan borcu çevirmenin maliyetini artırırken, diğer yandan yatırımların önündeki en büyük engellerden biri olarak duruyor. Neden kıymetli metallerin ateşli bir savunucusu olduğumuzun cevabı da aslında bu paragrafta yatıyor. Kâğıt ve mürekkep sistemine başkaldırı!
ABD Hazinesi piyasaların moralini düzeltirken, Moderna tarafından ise günün diğer önemli haberi geldi. Moderna ve Merck’in birlikte geliştirdiği kişiye özel mRNA kanser aşısı ileri aşama klinik çalışmada başarılı sonuç verirken, Moderna hisseleri dün gün içinde %175’e kadar yükseldi. Bu sonuç yalnızca şirket açısından değil, mRNA teknolojisinin kanser tedavisinde kullanılabileceğini göstermesi açısından da önem arz ediyor. Bir tarafta risk iştahı denince akla gelen teknoloji hisselerine gelen alımlar, diğer tarafta ise Moderna’nın başarısının akciğer, meme ve pankreas kanseri gibi diğer tümörlerde yürütülen mRNA çalışmalarına yönelik beklentileri artırmasıyla Nasdaq Biyoteknoloji Endeksi dün geceyi rekor seviyelerde tamamladı.
ABD Hazinesi’nin uzun vadeli tahvillerde geri alım miktarını iki katına çıkarması küresel piyasalarda kısa sürede rahatlama yarattı. ABD’deki uzun vadeli tahvil faizlerindeki düşüşe Avrupa ve Japonya tahvil faizleri de eşlik etti. Dolar endeksi %1’e yakın gerileme kaydederek 99 seviyesinin altına gerilerken, ABD borsaları da faizlerdeki gerilemeden destek bularak geceyi sınırlı da olsa yükselişle tamamladı. Jeopolitik risklerde herhangi bir değişiklik olmamasına paralel petrolün varil fiyatı 92 dolar seviyelerinde bekle-gör stratejisine geçerken, kripto aleminde ise amiral gemisi Bitcoin olumlu havaya paralel 64 bin dolar seviyelerinde var olan prangalarından kurtularak 70 bin dolar seviyesine dayandı. Teknik mânâda bir süredir 71 bin dolar seviyesini hedefliyoruz (bakınız grafik).
Dün akşam geç saatlerde açıklanan Fed’in temmuz toplantısının tutanakları, enflasyon konusunda endişelerin belirgin şekilde arttığını gösterdi. Fed faizi %3,50-%3,75 aralığında sabit tutarken, üç üye 25 baz puanlık faiz artışı istedi. Tutanaklara göre birçok üye, enflasyon %2 hedefine doğru gerilemezse faiz artırmanın gerekli olacağını düşündüklerini okuduk. Üstelik toplantıda faiz indirimi yönünde destekten hiç söz edilmemesi, Fed içindeki tartışmanın son bir yılda ne kadar değiştiğini gösterdi. Buna karşılık yukarıda da değindiğim üzere son dönemde açıklanan veriler enflasyonda bir miktar yavaşlamaya işaret ederken, temmuz ayında şirketlerin beklenmedik şekilde istihdam azaltması işgücü piyasasına ilişkin endişeleri de artırdı. Bu beklentiler ışığında, Fed’in eylül toplantısında faizi sabit tutacağına yönelik beklentiler artarken, sene sonuna yönelik faiz artırım fiyatlaması ise bu sabah 22 baz puan ile güncelliğini koruyor.
Yeni güne başlarken, ABD Hazinesi’nin uzun vadeli tahvil geri alımlarını artırmasıyla faizlerde yaşanan düşüş, Asya piyasalarına da rahatlama getirdi. Güney Kore borsası KOSPI dün %6’ya yakın gerilemesinin ardından bu sabah %6’nın üzerinde yükselişle kayıplarını telafi ederken, Japonya’da Nikkei endeksi %1’den fazla değer kazandı. EURUSD paritesi 1,17 seviyesine dayanarak neredeyse son üç ayın zirvesine gelirken, hafta sonu fonlama etkisiyle EURTRY kuru 56,00, GBPTRY kuru ise 65,25 seviyesini test etti. Yurdum insanının bir numaralı yatırım aracı olan gram altının 7 bin TL seviyesine dayanarak yatırımcısının yüzünü güldürdü. Altın fiyatları Türkiye’yi pek çok yönden etkiliyor. Her perşembe olduğu üzere bugün TCMB’nin haftalık raporunda rezervlerin altın etkisiyle nasıl olumlu mânâda yükseldiğini göreceğiz.
Türkiye cephesinde USDTRY kuru bebek adımlarıyla 48,00 seviyesinin kıyısına kadar gerilerken, iki yıl vadeli gösterge tahvilin bileşik faizi %41 seviyesinin altına geriledi. CDS risk primi ise 223 baz puanla önemli bir değişim göstermezken, hisse senetleri tarafında dün yükseliş isteğinin egemen olduğunu gördük. Borsa İstanbul ana endeksi dün günü şaşırtıcı bir şekilde %2,4 yükselişle tamamlarken, bankacılık hisseleri de benzer oranlarda yükseliş kaydetti. ABD tahvil piyasasındaki rahatlamanın küresel risk iştahına nefes aldırmasıyla bugün TL ve TL cinsi varlıkların da talep görmesini bekliyoruz.
BloombergHT’nin haberine göre Maliye Bakanlığı, yabancı ve kurumsal yatırımcıların özellikle para piyasası fonlarında yoğunlaşan işlemlerini mercek altına alıp bazı önlemler geliştirmeyi planlıyor. Öte yandan, İsrail’in Suriye’nin kuzeyine yönelik hava saldırıları ve Türkiye’ye yönelik açıklamalarının yarattığı rahatsızlık haber akışında devam ediyor. Mali piyasaların gündeminde bugün veri akışı zayıf görünüyor. Türkiye’de merkezi yönetim borç stoku takip edilebilir.
ABD 30 Yıllık Faiz vs Gümüş
Bitcoin
Emre Değirmencioğlu
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.644)
- BASINDA BİZ (67)
- BORSA (603)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.636)
- GÜNDEM (3.590)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.747)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.500)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (841)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (120)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (20)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Meta'nın üçüncü çeyrek net kârı yıllık bazda yüzde 264 arttı 21/10/2026
- "İran'la savaşa girmek yaptığımız en iyi işlerden biri" 21/10/2026
- Tesla'nın üçüncü çeyrek net kârı yüzde 43 azaldı 21/10/2026
- Resmi Gazete'de bugün (22.10.2026) 21/10/2026
- Türkiye'de PHP güvenlik açığına karşı harekete geçildi 21/10/2026
- Trump: Rusya-Ukrayna savaşında çözüme hiç olmadığı kadar yakınız 21/10/2026
- Tasfiye edilecek fonlarda bekleyen talimatlara ilişkin önerge kabul edildi 21/10/2026
- Meta'ya kullanıcı gizliliği ihlali nedeniyle 25 milyar dolar ceza 21/10/2026
- JP Morgan: Aracı kurum lisans iptali Türkiye'den çekilme anlamına gelmiyor 21/10/2026
- ABD'den İran'ın gölge filosuna yönelik yeni yaptırımlar 21/10/2026
SON YAZILAR
- Fitch’ten Türk bankalarına kârlılık uyarısı: Takipteki krediler artıyor 21/10/2026
- AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZ ÇALIŞANI DEĞİL 21/10/2026
- Vestel’de Borç Alarmı: Gözler Yatırımcıda 20/10/2026
- FİTCH’TEN TÜRKİYE’DE LEASİNG VE FAKTORİNG SEKTÖRÜNE ÇİFTE RİSK UYARISI 19/10/2026
- AVRUPA SOKAKLARINDA EKONOMİK İSYAN: BÜYÜME VAR, REFAH NEREDE? 19/10/2026
- Trump’ın Rusya açılımı dengeleri değiştirdi, risk iştahı toparlanıyor 19/10/2026
- AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ? 16/10/2026
- MSCI’DEN TÜRKİYE BORSASINA FREN! 16/10/2026
- KREDİ KARTINDA 12 AY SINIRI KALKTI MI? TAKSİTLİ ALIŞVERİŞTE YENİ DÖNEM! 16/10/2026
- VERGİLERİN HER 100 LİRASININ 21,6 LİRASI FAİZE GİDİYOR! 16/10/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu