GÜNCEL
MURAT BATI: Ek “deprem vergisi” Anayasa’ya aykırı mı?
T24 yazarı Prof. Dr. Murat BATI Deprem Vergisi’ni ele alan bir yazı kaleme aldı. Getirilen ek verginin geçmişe yürüyüp yürümeyeceği, belirlilik, hukuki güvenlik ve mülkiyet hakkını ihlal edip etmeyeceği soruları kafalarda yerini aldı
Yayınlanma:
4 yıl önce|
Yazan:
BankaVitrini
7440 sayılı Bazı Alacakların Yeniden Yapılandırılması ile Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun m.10/27 ile kurumlar vergisi mükelleflerine 2022 yılı beyannameleri üzerinde uygulayacakları indirim ve istisna tutarları ile indirimli kurumlar vergisine tabi matrahları üzerinden yüzde 10; Kurumlar Vergisi Kanunu m.5/1.fkr-a bendinde düzenlenen istisna ile yurt dışından elde edilen ve en az yüzde 15 oranında vergi yükü taşıdığı tevsik edilen istisna kazançlar üzerinden ise yüzde 5 oranında ek vergi getirildi.
Basit bir örnek verirsek 2022 yılı kurum kazancı 3 milyon TL olan bir şirketin yararlanacağı indirim ve istisna tutarı 500 bin TL ise 500 bin TL’nin yüzde 10’u kadar ek kurumlar vergisi ödenecek. Bu ek vergi KKM gelirleri ve bazı gelir ve şirketlere uygulanmayacak.
Özetle getirilen ek vergi tüm kurumlar vergisi mükelleflerini kapsamadığını sadece 7440 sayılı Kanun m.10/27’de belirtilen koşullarda uygulanacağını ayrıca deprem bölgesindeki mükelleflere uygulanmayacağını da belirtmekte fayda var.
Bu ek verginin öncelikle depremin yaralarını bir nebze de olsa sarmak amacıyla getirildiğini söylemek lazım. Ancak bu da genel bütçeye doğrudan gelir yazılacağından daha önce defalarca yazdığım gibi halk arasında deprem vergisi olarak bilinen özel iletişim vergisiyle akıbetinin aynı olacağını şimdiden belirtmek isterim.
Hatta Anayasa Mahkemesi’nin 1999 depreminin yaralarını sarmak üzere getirilen 03.04.2003 tarih ve 4837 sayılı Ekonomik İstikrarı Sağlamak İçin Ek Vergiler Alınması Hakkında Kanun’un 1 ve 2’nci maddelerinin, Anayasa’nın 2, 10, 11 ve 73’üncü maddelerine aykırılığı gerekçesiyle açılan davanın[1] Karşı oylardan bir tanesi oldukça önemlidir. Şöyle diyor Karşı oy “Anayasa Mahkemesi, daha önce 17 Ağustos 1999 tarihinde meydana gelen deprem felâketi nedeniyle çıkarılan 26.11.1999 günlü, 4481 sayılı Yasa’nın motorlu taşıtlar, emlâk, gelir ve kurumlar vergisiyle ilgili benzer hükümleri hakkında verdiği red kararının gerekçesinde “deprem nedeniyle oluşan ekonomik kayıpların giderilmesi ve toplumsal dayanışmanın sağlanmasını” zorunlu neden olarak değerlendirip getirilen düzenlemenin kamu yararı amacına dayandığını kabul etmiştir. Oysa, gerekçesine göre dava konusu düzenleme, böyle zorunlu bir neden dışında kamu sektörü “faiz dışı fazla hedefinin gerçekleştirilmesi” gibi ülkenin uzun süredir içinde bulunduğu ve artık olağanüstü olarak nitelendirilemeyecek ekonomik sıkıntılara sınırlı da olsa çözüm bulmak amacıyla yapılmıştır. Bu mali sıkıntının, öngörülemeyen zorunlu bir nedenle değil, başarısız ekonomik politikalar sonucu ortaya çıktığı açıktır.”
Bu getirilen ek vergi de aynı amacı taşıyor mu bilemedim. Yorumu size bırakıyorum.
Ek vergi Anayasa’ya aykırı mı?
Getirilen ek verginin geçmişe yürüyüp yürümeyeceği, belirlilik, hukuki güvenlik ve mülkiyet hakkını ihlal edip etmeyeceği soruları kafalarda yerini aldı.
Öncelikle şunu söylememiz gerekiyor; bu getirilen ek (deprem) vergi 2022 hesap/takvim kazancına 2023 beyanname döneminde uygulanacak bir ek vergi olduğudur. Yani 2022 hesap/takvim dönemine ilişkindir.
Hukuk devleti ilkesinin alt ilkelerinden biri hukuki güvenlik ilkesidir. Devletlerin, bireylerin hak ve özgürlüklerine en fazla müdahalede bulunabileceği alanlardan birinin vergilendirme alanı olduğu düşünüldüğünde bu ilke vergi hukuku açısından ayrı bir önem kazanmaktadır.
Geçmişe yürür mü?
Kanunların yürürlüğe girmelerinden önce gerçekleşen olaylara uygulanamamaları anlamına gelen kanunların geriye yürümezliği ilkesi, vergi hukukunda, vergiyi doğuran olayın gerçekleştiği tarihte yürürlükte olan mevzuat hükümlerinin olaya uygulanmasını ifade etmektedir. Vergiyi doğuran olayın gerçekleştiği tarihte hangi kanun yürürlükte ise o kanun hükümleri geçerli olmalıdır. Kural olarak kanunların yürürlüğe girmelerinden sonraki işlemler için uygulanmaları ve geriye yürümemeleri gerekmektedir. Ancak Anayasamızda vergi düzenlemelerinin geriye yürümeyeceğine ilişkin bir düzenlemenin bulunmaması nedeniyle bazı zamanlar ilkeye aykırı uygulamalar görülmektedir.
“Hukuk devletinin sağlamakla yükümlü olduğu hukuk güvenliği, kural olarak kanunların geriye yürütülmemesini gerekli” kılmaktadır[2]. Anayasa’da anılan yönde açık bir hüküm bulunmamaktadır. Ancak Anayasa’nın hukuk devleti ilkesine ilişkin 2’nci maddesi hukuk güvenliği ilkesinin bir uygulaması olarak bu yönde bir güvence içermektedir. Vergilerin kanuniliği ilkesi gereği “vergi alanındaki düzenlemeler kanunlarla gerçekleştirildiğinden, geriye yürümezlik vergi kanunları için de doğal bir zorunluluk” arz etmektedir. Vergilendirmede hukuk güvenliğinin sağlanması, hukuka olan güvenin zedelenmemesi, “vergi normlarının geriye yürümemesi“ni ve “vergi normlarının geçmişteki olaylara uygulanmaması“nı gerekli kılar. Doktrinde geriye yürüme, vergiyi doğuran olayın “tamamlanmış ve hukuki sonuçlarını doğurmuş hukuki durum, ilişki ve olaylara” uygulanmış olup olmamasına göre gerçek geriye yürüme ve gerçek olmayan geriye yürüme” ayrımı bağlamında irdelenmektedir. Hukuki sonuçlar doğduktan sonra vergi yükünün artırılması gerçek geriye yürüme; henüz hukuki sonuçlar doğmadan vergi yükünün artırılması ise gerçek olmayan geriye yürüme olarak kabul edilmektedir. Kural olarak gerçek geriye yürüme geçersiz, gerçek olmayan geriye yürüme ise geçerli sayılmaktadır[3].
Ancak deprem gibi olağanüstü olayların olduğu dönemler kamu harcamalarının finansmanı için bu tarz vergiler getirilebilmekte ve Anayasa Mahkemesi de kamu yararı gördüğünden bunun olabileceği yönünde karar(lar) vermiştir.
Mali Güç’e uygun mu?
Anayasa’nın 73’üncü maddesinin ilk iki fıkrası “Herkes, kamu giderlerini karşılamak üzere, mali gücüne göre, vergi ödemekle yükümlüdür. Vergi yükünün adaletli ve dengeli dağılımı, maliye politikasının sosyal amacıdır.” şeklindedir. İlk iki fıkrada mali güç ve genellik ilkeleri ile vergilendirmede eşitlik ve adaletin gerçekleştirilmesi amaçlanmıştır.
Ekonomi ve vergi hukuku alanında mali güce ilişkin göstergelerin gelir, sermaye ve harcamalar olduğu kabul edilmektedir. Mali güç, ödeme gücünün kaynağı, dayanağı, nedeni ve varlık koşuludur. Yasa koyucunun vergilendirmede, kişilerin sahip olduğu ekonomik değer ile mali güçlerini göz önünde bulundurması gerekir. Vergide genellik ilkesi, herhangi bir ayırım yapılmaksızın mali gücü olan herkesin vergi yüküne katılmasını ve vergi ödemesini ifade eder. Mali güce göre vergilendirme, verginin, yükümlülerin ekonomik ve kişisel durumlarına göre alınmasıdır. Bu ilke, aynı zamanda vergide eşitlik ilkesinin uygulama aracı olup, mali gücü fazla olanın mali gücü az olana göre daha fazla vergi ödemesini gerektirir. Vergide eşitlik ilkesi ise malî gücü aynı olanlardan aynı, farklı olanlardan ise farklı oranda vergi alınması esasına dayanır. Diğer bir anlatımla, yükümlülerin genel vergi yüküne kendi ödeme güçlerine göre katılmalarıdır[4].
AYM, bu gerekçeyle 1999 sonrası depremin yaralarını sarmak üzere getirilen ek motorlu taşıtlar vergisini iptal etmiştir.
Bu noktada kurumlar vergisi mükelleflerinin son 5 yılda ödedikleri kurumlar vergisinin toplam vergi geliri içindeki payları aşağıdaki tabloda görülmektedir. Ortalama yüzde 11 ila yüzde 15 arası bir vergi yüküne sahip olmuştur. Ancak özellikle pandemi sonrası vergi yükünde bir artış olmuş ve enflasyon dolayısıyla da özellikle banka ve finans kurumlarının fahiş karlarından dolayı son iki yılda da bu oran artmıştır. Bu artış son iki yıla özgüdür. Önceki yıllarda kurumlar vergisi tahsilatının toplam vergi hasılatına oranı yaklaşık ortalama yüzde 11-12’dir.
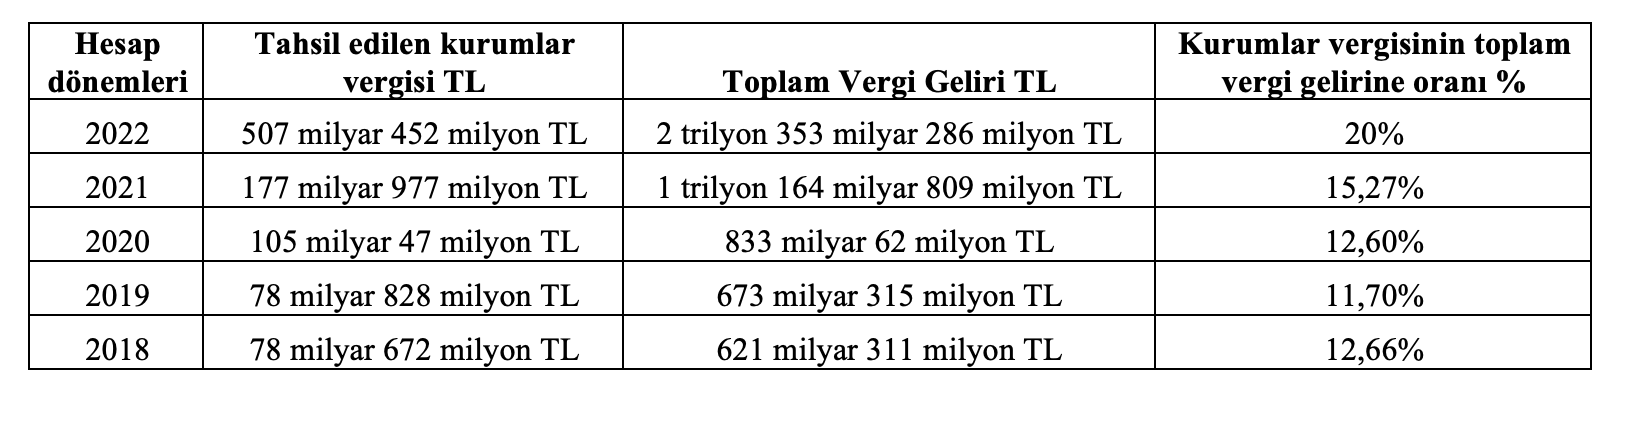
7440 sayılı Bazı Alacakların Yeniden Yapılandırılması ile Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun m.10/27 ile kurumlar vergisi mükelleflerine 2022 yılı beyannameleri üzerinde uygulayacakları indirim ve istisna tutarlarına uygulanacak ek oran tüm kurumlar vergisi mükelleflerine uygulanmamakla beraber sadece istisna ve indirimlerine getirilmiş bir düzenlemedir. İndirim ve istisna tutarları ne kadar düşük ise ödenecek ek vergi de o kadar düşük olacak ya da hiç olmayacaktır.
Kurumlar vergisi tahsilatının yukarıdaki vergi yükü tablosunda da görüldüğü üzere özellikle 2021 öncesi yıllarda çok da matah değil. Hatta 2023 Bütçe Kanunu sayfa 143’te yer alan vergi harcama listesinde görüleceği üzere istisna ve muafiyetler ziyadesiyle bulunmaktadır. Kurumlar vergisi mükelleflerine uygulanacak muafiyet ve istisna tutarı 2023 yılı için 281 milyar TL’dir. Neredeyse 2023 bütçe gelirinin yüzde 10’una yakın bir tutarıdır.
Ayrıca 2023 Bütçe Kanunu’nda tahsil edilmesi hedeflenen kurumlar vergisi de 639 milyar TL’dir. Kurumlar vergisinde öngörülen 281 milyar TL vergi harcama tutarı tahsil edilmesi hedeflenen kurumlar vergisi tutarının yüzde 44’ü kadardır.
Bu kapsamda indirim ve istisna uygulamasından yararlanan şirketlerin bundan ek bir vergi vermeleri adalet ilkesini de zedelemeyeceği kanaatindeyim. Ödenecek bu ek vergi yukarıdaki vergi yükü tablosunda mali gücü hatırı sayılır bir şekilde zedelemeyecektir. Yani hissedilecek derecede vergi yükü oranı değişmeyecektir. Buna göre Kanun yayımlandıktan sonra AYM’ye taşınması durumunda mali güç kavramı gerekçe gösterilerek bu düzenlemenin iptal edileceğini sanmıyorum.
Ancak “Belirli Olma” ilkesi açısından değerlendirirsek
Hukuki güvenlik ilkesinin olmazsa olmazı olan belirlilik ilkesi, verginin miktarı, tarhı, tahsili ile ilgili düzenlemelerin önceden belli olmasını ifade eder. Diğer bir ifadeyle belirlilik ilkesi kanun veya diğer düzenleyici işlemlerin içeriklerinin açık ve anlaşılır şekilde belli olmasını sağlayarak hukuk güvenliğini sağlamaktadır[5].
Anayasa Mahkemesinin 14.10.2015 tarih ve Esas No: 2015/94 ve Karar No: 2016/27 sayılı kararında belirlilik ilkesi “Anayasa Mahkemesi kararında da ifade edildiği gibi, hukuk devletinin unsurlarından olan “hukuki güvenlik” ilkesi gereği devlet faaliyetlerinin önceden tahmin edilebilir, öngörülebilir olması gerekmekte olup, takdir yetkisini zorlayan ve keyfiliğe yol açacak kurallara yer vermemelidir. “Belirlilik” ilkesinin gereği ise, maddi hukuk ve usul kurallarının önceden öngörülebilir bir açıklıkta ve kişilerin haklı beklentilerini bariz şekilde bertaraf etmeyecek düzenlemeler yapılmasını gerektirir. Aksi takdirde, verilen yetkilerin sınırları belirsiz olup takdir keyfiliğe dönüşmesine neden olur ve yasanın verdiği ucu açık yetki kullanımıyla tesis edilen işlemlerin hukuki denetimi de yasa engeli sebebiyle gereği gibi yapılamaz.[6]” şeklinde ifade edilmiştir.
Buna göre Anayasa Mahkemesinin 18.06.2013 tarih, Esas No: 2012/157 ve Karar No: 2013/79 sayılı kararında da belirtildiği üzere belirlilik ilkesine göre, yasal düzenlemelerin hem kişiler hem de idare yönünden herhangi bir duraksamaya ve kuşkuya yer vermeyecek şekilde açık, net, anlaşılır, uygulanabilir ve nesnel olması, ayrıca kamu otoritelerinin keyfi uygulamalarına karşı koruyucu önlem içermesi de gereklidir. Hukuk güvenliği, normların öngörülebilir olmasını, bireylerin tüm eylem ve işlemlerinde devlete güven duyabilmesini, devletin de yasal düzenlemelerde bu güven duygusunu zedeleyici yöntemlerden kaçınmasını gerekli kılar.
Konuyla alakalı Anayasa Mahkemesinin 22.12.2011 tarih, Esas No:2010/7, Karar No:2011/172 sayılı kararında 193 sayılı Gelir Vergisi Kanunu’nun 04.06.2008 tarih, 5766 sayılı Kanun’un 8’inci maddesi ile eklenen geçici 73’üncü maddesi ile 29.01.2004 tarih, 5084 sayılı Yatırımların ve İstihdamın Teşviki Kanunu kapsamında gelir vergisi stopajı teşviki uygulanan ücretlerin vergilendirilmesinde, asgari geçim indiriminin dikkate alınacağı öngörülmüştür. Düzenlemenin Anayasa Mahkemesine taşınması üzerine, AYM, soruna hukuk devletinde, kamusal yetkinin kullanılmasında, herkesi eşit biçimde kapsama alarak, öngörülebilir nitelikte düzenleme yapmak zorunluluğundan bahisle iptal etmiştir.
Benzer konu 1999 depreminin yaralarını sarmak üzere getirilen 03.04.2003 tarih ve 4837 sayılı Ekonomik İstikrarı Sağlamak İçin Ek Vergiler Alınması Hakkında Kanun’a ilişkin açılan iptal davasında da vardır.
Ancak 7440 sayılı Kanun m.10/27 ile kurumlar vergisi mükelleflerine 2022 yılı beyannameleri üzerinde uygulayacakları indirim ve istisna tutarlarına uygulanacak ek oran 2022 hesap/takvim dönemi sona erdikten sonraki döneme ilişkindir.
Mükellefler 2023 yılında 2022 yılı hesap/takvim döneminde hangi oranda vergi ödeyeceklerini bilmekteydiler. Ancak gel gör ki 2022 dönemine ilişkin beyan vermeden hemen önce ve vergilendirme dönemi de kapandıktan sonra o döneme ilişkin ek vergilerin konulması belirlilik ve dolayısıyla da hukuki güvenlik ilkesinin ihlali olarak değerlendirilmelidir.
Bu yeni düzenlemenin geçmişe yürüyüp yürümemesi, mali güce uygun olup olmamasından ziyade belirlilik ve hukuki güvenlik ilkelerine aykırılıktan dolayı iptalinin mümkün olacağı kanaatindeyim.
Bu münasebetle bu düzenleme, Anayasa m.151 uyarınca Kanun’un yayımlandığı günden itibaren 60 gün içinde soyut norm denetimi yoluyla (iptal davası) Anayasa Mahkemesine taşınabilir.
[1] AYM, E.2003/48, K.2003/76, 23/07/2003 (https://normkararlarbilgibankasi.anayasa.gov.tr/ND/2003/76?EsasNo=2003%2F48)
[2] AYM, E.2010/93, K.2012/20, 9/2/2012
[3] Yunus Emre Yılmazoğlu, İdari Yargıda Hak Eksenli Dönüşüm, Vergi Uyuşmazlığından Doğan İdari Davalarda Mülkiyet Hakkının Korunması, Onikilevha Yayınevi, İstanbul, 2021, s.281-282.
[4] AYM, E.2003/48, K.2003/76, 23/07/2003 (https://normkararlarbilgibankasi.anayasa.gov.tr/ND/2003/76?EsasNo=2003%2F48)
[5] Abdullah Tekbaş; Vergi Kanunlarının Tabi Olduğu Anayasal İlkeler, Dokuz Eylül Üniversitesi Hukuk Fakültesi Dergisi Cilt: 12, Özel Sayı, 2010, s.134.
[6] https://www.anayasa.gov.tr/Kararlar/GenelKurul/Basvuru_Karari/2016-27.pdf

İlginizi Çekebilir
BANKA HABERLERİ
Fitch’ten Türk bankalarına kârlılık uyarısı: Takipteki krediler artıyor
Yayınlanma:
6 saat önce|
21/10/2026Yazan:
BankaVitrini
Yüksek fonlama maliyetleri ve enflasyon bankaların kâr marjlarını daraltırken, takipteki kredi oranı 2026’nın ikinci çeyreğinde yüzde 3,5’e yükseldi. Fitch, kârlılık üzerindeki baskının yıl boyunca sürmesini bekliyor.
Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, üç aylık Türk Bankaları İzleme Raporu’nda, Türk bankacılık sektörünün 2026 yılının ikinci çeyreğinde kârlılık kaybı yaşadığını ve sorunlu kredilerdeki artışın sürdüğünü bildirdi. Bloomberg HT haberine göre, yüksek fonlama maliyetleri, artan swap giderleri ve enflasyon kaynaklı faaliyet giderleri, bankaların finansal performansını olumsuz etkiledi.
Faaliyet kârlılığında belirgin gerileme
Fitch’in izlediği bankalarda ortalama faaliyet kârının risk ağırlıklı varlıklara oranı, 2026’nın ilk çeyreğindeki yüzde 3,9 seviyesinden ikinci çeyrekte yüzde 2,6’ya geriledi. Sektör genelinde ise aynı oran yüzde 4,6’dan yüzde 3,3’e düştü.
Rapora göre, yüksek Türk lirası faizlerinin fonlama maliyetlerini artırması, net faiz marjlarını daraltan başlıca unsurlar arasında yer aldı. Swap maliyetlerindeki yükseliş ve enflasyonun faaliyet giderleri üzerindeki etkisi de kârlılığı baskıladı.
Takipteki krediler yüzde 3,5’e çıktı
Bankacılık sektöründe aktif kalitesine ilişkin göstergeler de olumsuz seyrini sürdürdü. Fitch’in izlediği bankaların ortalama takipteki kredi (NPL) oranı, ilk çeyrekteki yüzde 3,3 seviyesinden ikinci çeyrek sonunda yüzde 3,5’e yükseldi. Yeni takipteki kredi oluşum oranı da yüzde 2,1’den yüzde 2,2’ye çıktı.
Bankaların ortalama çekirdek sermaye yeterlilik oranı ise yüzde 11,5 seviyesinde kaldı. Bu görünüm, kredi riskleri ve kârlılık baskıları yakından izlenirken sermaye göstergesinin söz konusu dönemde yatay seyrettiğine işaret etti.
Bankacılık sektörünü ne bekliyor?
Fitch, yüksek TL faizleri ve enflasyonist baskıların bankaların kârlılığı üzerindeki etkisinin 2026 boyunca devam edebileceğini öngörüyor. Kuruluş, yılın sonlarına doğru faiz indirimlerinin yeniden başlaması durumunda bu baskının 2027’de hafifleyebileceğini değerlendiriyor.
Bankacılık sektörü açısından temel risk, fonlama maliyetleri yüksek seyrederken kredi geri ödemelerinde yaşanabilecek bozulmanın karşılık giderlerini artırması ve kâr marjlarını daha da daraltması. Bu süreç, bankaların kredi verme iştahı ve reel sektörün finansmana erişimi üzerinde de baskı oluşturabilir.
Kaynak: Fitch Ratings’in Türk Bankaları İzleme Raporu; 21 Ekim 2026 tarihli haberler.
BANKA HABERLERİ
AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZ ÇALIŞANI DEĞİL
FON SORUŞTURMASINDA AKBANK VE DENİZBANK’TAN AÇIKLAMA: “İSİMLER BANKALARIMIZIN ÇALIŞANI DEĞİL”

Yayınlanma:
6 saat önce|
21/10/2026Yazan:
BankaVitrini
Fon soruşturmasında gözaltı listesinde yer alan isimler üzerinden gündeme gelen Akbank ve DenizBank, haberlerdeki çalışma ilişkilerine ilişkin açıklama yaptı. Akbank, “adı geçen kişilerin uzun süre önce bankadan ayrıldığını” belirtirken DenizBank, “adı geçen Yasemin Y.’nin banka çalışanı olmadığını” bildirdi.
Bankavitrini.com | Gündem
Sermaye piyasalarındaki işlemlere yönelik yürütülen fon soruşturmasında gözaltı listesinde yer alan isimler ve bu kişilerin bankalarla bağlantıları gündeme geldi. Konuya ilişkin Akbank ve DenizBank’tan açıklamalar geldi. Her iki banka da haberlerde yer alan çalışma ilişkilerine yönelik düzeltme talebinde bulundu.
Akbank: İsimler uzun süre önce bankadan ayrıldı
Akbank, fon soruşturması kapsamında gözaltı kararı verilen kişilerle ilgili haberlerde banka adının kullanılmasına ilişkin açıklama yaptı.
Banka, haberlere konu olan kişilerin uzun süre önce Akbank’tan ayrıldığını ve başka kurumlarda çalıştıklarını belirtti. Açıklamada, bu kişilerin hâlen Akbank bünyesinde görev yapıyormuş gibi gösterilmesinin gerçeğe aykırı bir izlenim oluşturabileceğine dikkat çekildi.
Akbank, güncel çalışma ilişkilerinin doğru aktarılması gerektiğini vurgulayarak kamuoyunun doğru bilgilendirilmesini istedi.
DenizBank: Yasemin Yılmaz bankamızın çalışanı değil
DenizBank da fon soruşturması kapsamında gözaltına alınan isimlerin yer aldığı listeye ilişkin yayımlanan haberdeki bir bilgiyi düzeltti.
DenizBank A.Ş. tarafından yapılan açıklamada şu ifadelere yer verildi:
“Fon soruşturması kapsamında gözaltına alınan isim listesine ilişkin yayımladığınız haberde, Yasemin Y. isimli kişinin DenizBank Finans Yöneticisi olduğu yönünde hatalı bilgiye yer verilmiştir.
Haberde adı geçen Yasemin Y., Bankamız çalışanı değildir. Kamuoyunun doğru bilgilendirilmesi amacıyla söz konusu yanlış bilginin düzeltilmesini rica ederiz.”
DenizBank, açıklamasıyla Yasemin Y.’ın banka çalışanı olduğu yönündeki bilgiyi açıkça reddetti ve haberlerin düzeltilmesini talep etti.
Soruşturmada banka isimleri neden gündeme geldi?
Soruşturma kapsamında yayımlanan gözaltı listelerinde yer alan kişilerin mesleki unvanları ve çalıştıkları kurumlara ilişkin bilgiler, bankaların isimlerinin de haberlerde geçmesine neden oldu.
Ancak bir kişinin adının soruşturma kapsamında anılması, tek başına ilgili bankanın soruşturmanın şüphelisi olduğu veya kurumsal olarak herhangi bir suça iştirak ettiği anlamına gelmiyor. Aynı şekilde, bir kişinin geçmişte bir bankada çalışmış olması da güncel çalışma ilişkisini göstermiyor.
Akbank’ın geçmiş çalışma ilişkilerine yönelik açıklaması ile DenizBank’ın Yasemin Y. hakkında yaptığı düzeltme, haberlerde kişi ve kurum bağlantılarının güncel ve teyit edilmiş bilgiler üzerinden kurulmasının önemini ortaya koydu.
Bankacılık sektöründe doğru bilgi ve itibar vurgusu
Sermaye piyasalarına yönelik soruşturmalarda kişi isimleriyle birlikte kurum adlarının anılması, kamuoyunda ilgili bankalara yönelik algıyı etkileyebiliyor. Bu nedenle gözaltı listelerindeki bilgilerin, kişilerin güncel iş durumlarıyla karşılaştırılarak yayımlanması önem taşıyor.
Akbank ve DenizBank’ın açıklamaları, soruşturma haberlerinde yalnızca isimlerin değil, bu isimlerle bankalar arasında kurulan bağlantıların da titizlikle doğrulanması gerektiğini gösteriyor.
Bankavitrini.com olarak not: Bu haber, Akbank ve DenizBank’ın çalışma ilişkilerine yönelik açıklamalarını bir araya getirmektedir. Soruşturmada adı geçen kişiler hakkındaki iddialar ile bankaların kurumsal sorumluluğu birbirinden ayrı değerlendirilmelidir.
Gülbeyaz Gergün
Vestel’de Borç Alarmı: Gözler Yatırımcıda
VESTEL’DEN EUROBOND YATIRIMCISINA İKİ SEÇENEK: YA YÜZDE 45 ANAPARA KESİNTİSİ YA 6 YIL VADE UZATIMI
Yayınlanma:
1 gün önce|
20/10/2026Yazan:
Gülbeyaz Gergün
500 milyon dolarlık borç için yeniden yapılandırma süreci başladı. Vestel, anaparasını korumak isteyen yatırımcıya 2035 vadeli ve yüzde 4 faizli tahvil; anapara kesintisini kabul eden yatırımcıya ise 2032 vadeli ve yüzde 6 faizli yeni tahvil öneriyor. Bankalarla 2041 vadeli yeniden yapılandırma görüşmeleri de sürüyor.
Bankavitrini.com – Ekonomi Haberleri
Vestel Elektronik, bilançosunu sürdürülebilir hale getirmek amacıyla yurt dışı borçlarının yeniden yapılandırılması için önemli bir adım attı. Şirket, toplam nominal tutarı 500 milyon dolar olan, yıllık yüzde 9,75 faizli ve 2029 vadeli Eurobond’ları için tahvil sahiplerine iki alternatif içeren takas teklifi ve muvafakat talebi sürecini başlattı.
20 Ekim 2026 tarihinde kamuoyuna yansıyan açıklamaya göre yatırımcılar, mevcut anaparalarını koruyarak borcun vadesini uzatabilecek veya anaparanın yüzde 45’inden vazgeçerek daha erken vadeli yeni tahvillere geçebilecek.
Teklif, şirketin yalnızca tahvil borçlarını değil, bankalara olan finansal yükümlülüklerini de kapsayan daha geniş kapsamlı yeniden yapılandırma çalışmalarının bir parçası olarak öne çıkıyor. https://www.kap.org.tr/tr/Bildirim/1684657
İki seçenek yatırımcıya ne getiriyor?
Vestel’in teklifinde yatırımcıların önündeki iki alternatif, anapara kaybı ile vade ve faiz koşulları arasında bir tercih yapılmasını gerektiriyor.
1. seçenek: Anapara korunacak, vade 2035’e uzatılacak
İlk seçenekte mevcut Eurobond’ların 15 Mayıs 2029 olan vadesinin 15 Mayıs 2035’e uzatılması öngörülüyor.
Bu seçeneğin temel koşulları şöyle:
- Anapara kesintisi: Yok.
- Yeni yıllık faiz oranı: Yüzde 4.
- Yeni vade: 15 Mayıs 2035.
- Anapara geri ödemesi: Yıllık taksitler halinde.
Mevcut tahvilin yüzde 9,75 olan yıllık faiz oranı bu seçenekte yüzde 4’e düşüyor. Böylece yatırımcı anapara tutarını korurken faiz gelirinin önemli bir bölümünden vazgeçmiş oluyor.
Bu seçenek, tahvilin nominal değerini korumayı önceliklendiren ancak parasını daha uzun süre şirkette tutmayı kabul eden yatırımcılar açısından öne çıkıyor.
2. seçenek: Yüzde 45 anapara kesintisiyle 2032 vadeli yeni tahvil
İkinci seçenekte yatırımcılar, mevcut tahvillerinin nominal değerinin yüzde 55’i karşılığında yeni Eurobond alacak. Başka bir ifadeyle, anaparanın yüzde 45’i silinecek.
Bu seçeneğin koşulları ise şöyle:
- Anapara kesintisi: Yüzde 45.
- Yeni tahvilin nominal değeri: Mevcut anaparanın yüzde 55’i.
- Yeni yıllık faiz oranı: Yüzde 6.
- Yeni vade: 15 Mayıs 2032.
- Anapara geri ödemesi: Yıllık taksitler halinde.
Bu seçenekte yatırımcı daha yüksek faiz oranı elde edebilecek ve borcun vadesi 2035 yerine 2032 olacak. Bunun karşılığında mevcut alacağının yüzde 45’ini kaybetmeyi kabul edecek.
İkinci seçenek kapsamında yeni Eurobond ihracı için Sermaye Piyasası Kurulu’na (SPK) başvuru yapılması öngörülüyor. https://www.bloomberght.com/vestel-den-eurobond-sahiplerine-iki-secenekli-yapilandirma-teklifi-3792011
100 bin dolarlık yatırımda tablo nasıl değişiyor?
Yatırımcıların karşı karşıya olduğu tercih, örnek bir 100 bin dolarlık nominal tahvil üzerinden daha net görülebiliyor.
| Karşılaştırma | 1. seçenek | 2. seçenek |
|---|---|---|
| Mevcut nominal anapara | 100.000 $ | 100.000 $ |
| Anapara kesintisi | Yok | 45.000 $ |
| Yeni tahvil nominali | 100.000 $ | 55.000 $ |
| Yıllık faiz oranı | %4 | %6 |
| İlk yıl için basit nominal faiz hesabı | 4.000 $ | 3.300 $ |
| Vade | 2035 | 2032 |
Not: Faiz tutarları, ilgili yılın başındaki nominal anaparanın değişmediği varsayımıyla örnek olarak hesaplanmıştır. Anapara yıllık taksitlerle geri ödeneceğinden sonraki yılların faiz tutarları ödeme planına göre değişecektir. Bu tablo, tahvillerin piyasa değerini veya yatırımcının toplam getirisini göstermemektedir.
İlk seçenekte yatırımcı anaparasını nominal olarak korurken daha düşük faizle daha uzun süre bekleyecek. İkinci seçenekte ise yeni tahvilin faiz oranı daha yüksek olsa da faiz, kesinti sonrasında kalan anapara üzerinden hesaplanacak.
Dolayısıyla yüzde 6 faiz oranı tek başına ikinci seçeneği daha avantajlı hale getirmiyor. Yatırımcıların kararında tahvillerin geri ödeme takvimi, şirketin ödeme kapasitesi ve yeni tahvillerin piyasa değeri de belirleyici olacak.
Vestel neden borçlarını yeniden yapılandırmak istiyor?
Yeniden yapılandırma adımı, Vestel’in borç ödeme takvimini faaliyetlerinden yaratabileceği nakit akışıyla uyumlu hale getirme ve bilançosunu sürdürülebilir bir yapıya kavuşturma hedefiyle bağlantılı.
Mevcut Eurobond’ların yıllık yüzde 9,75 faiz taşıması, 500 milyon dolarlık nominal borç üzerinden ilk yıl için yaklaşık 48,75 milyon dolar faiz yüküne karşılık geliyor. Bu hesap, anaparanın yıl boyunca değişmediği varsayımına dayanıyor.
Yeni koşullarda faiz oranının yüzde 4’e düşmesi veya anaparanın yüzde 55’e indirilerek yüzde 6 faiz uygulanması, şirketin gelecekteki finansman yükünü azaltmayı amaçlıyor.
Bununla birlikte, yeniden yapılandırmanın şirketin faaliyet kârlılığına, nakit yaratma kapasitesine ve borç ödeme gücüne kalıcı katkı sağlayıp sağlamayacağı, yalnızca faiz oranlarına değil operasyonel performansa da bağlı olacak.
Bankalarla görüşmelerde hedef 2041 vadeli yapılandırma
Vestel’in yeniden yapılandırma çalışmaları Eurobond’larla sınırlı değil.
Şirketin 26 Haziran 2026 tarihli açıklaması kapsamında, 5411 sayılı Bankacılık Kanunu’nun geçici 32. maddesi ve ilgili mevzuat uyarınca finansal yeniden yapılandırma görüşmeleri yürütülüyor.
Bankalara sunulan teklifte mevcut borçların iki yıl anapara ve faiz ödemesiz olacak şekilde 2041 vadeli olarak yeniden yapılandırılması öngörülüyor. Şirketin açıklamasına göre bankalarla müzakereler devam ediyor.
Bu teklifin kabul edilmesi halinde borçların geri ödeme takvimi önemli ölçüde değişecek. Ancak bankalarla görüşmelerin henüz sonuçlanmamış olması nedeniyle teklifin kesinleşmiş bir anlaşma olarak değerlendirilmemesi gerekiyor. https://www.yenisafak.com/ekonomi/kap-haberleri/kap-vestel-elektronik-sanayi-ve-ticaret-as-vestl-ozel-durum-aciklamasi-genel-5139013
Kredi notundaki bozulma da yakından izleniyor
Vestel’in borçlarını yeniden yapılandırma girişimi, şirketin kredi riskinin arttığı bir dönemde gündeme geldi.
Vestel International’ın yatırımcı ilişkileri duyurularında yer alan bilgilere göre Fitch Ratings, 1 Temmuz 2026 tarihinde şirketin uzun vadeli yerel ve yabancı para cinsinden kredi notlarını CCC+ seviyesinden CCC- seviyesine indirmiş; 500 milyon dolarlık 2029 vadeli teminatsız tahvilin notunu da CC seviyesine çekmişti.
Bu notlar, şirketin finansal yükümlülüklerini yerine getirme kapasitesine ilişkin risklerin yüksek olduğuna işaret ediyor. Yeniden yapılandırma teklifinin yatırımcılar tarafından nasıl karşılanacağı, şirketin finansmana erişimi ve borç ödeme kapasitesi açısından önem taşıyor. https://vestelinternational.com/investor-relations/news/kap-notices?p=2
Sürecin tamamlanması için hangi koşullar gerekiyor?
Vestel’in teklifinin yürürlüğe girmesi otomatik değil. Sürecin tamamlanması için tahvil sahipleri toplantısında gerekli kararların alınması, işlem belgelerinde belirtilen diğer koşulların karşılanması ve ikinci seçenek kapsamında öngörülen yeni tahvil ihracı için SPK onayının sağlanması gerekiyor.
Bu nedenle açıklanan iki alternatif, tamamlanmış bir borç yapılandırmasından ziyade yatırımcıların onayına sunulan bir teklif olarak değerlendirilmeli.
Sonuç: Borç takviminin uzaması tek başına yeterli mi?
Vestel’in Eurobond hamlesi, şirketin finansman yükünü hafifletme ve borç ödeme takvimini yeniden düzenleme arayışının önemli bir göstergesi. Bir tarafta anaparayı koruyarak faiz gelirini azaltan ve vadeyi altı yıl uzatan seçenek, diğer tarafta anaparada yüzde 45 kesinti karşılığında daha yüksek faiz ve daha erken vade sunan seçenek bulunuyor.
Ancak yatırımcılar açısından asıl mesele, hangi seçeneğin nominal olarak daha cazip göründüğünden çok, şirketin yeni ödeme planını karşılayabilecek nakit akışını yaratıp yaratamayacağı.
Vestel açısından ise borçların yeniden yapılandırılması finansal baskıyı azaltabilir; kalıcı iyileşmenin sağlanması için faaliyetlerden elde edilen nakdin güçlenmesi, kârlılığın sürdürülebilir hale gelmesi ve finansman maliyetlerinin yönetilebilir düzeye inmesi gerekecek.
Bankavitrini.com değerlendirmesi: Eurobond sahiplerinin vereceği karar kadar, bankalarla yürütülen yeniden yapılandırma görüşmelerinin sonucu da Vestel’in finansal geleceği açısından belirleyici olacak.
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.644)
- BASINDA BİZ (67)
- BORSA (603)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.636)
- GÜNDEM (3.590)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.747)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.500)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (841)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (120)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (20)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Meta'nın üçüncü çeyrek net kârı yıllık bazda yüzde 264 arttı 21/10/2026
- "İran'la savaşa girmek yaptığımız en iyi işlerden biri" 21/10/2026
- Tesla'nın üçüncü çeyrek net kârı yüzde 43 azaldı 21/10/2026
- Resmi Gazete'de bugün (22.10.2026) 21/10/2026
- Türkiye'de PHP güvenlik açığına karşı harekete geçildi 21/10/2026
- Trump: Rusya-Ukrayna savaşında çözüme hiç olmadığı kadar yakınız 21/10/2026
- Tasfiye edilecek fonlarda bekleyen talimatlara ilişkin önerge kabul edildi 21/10/2026
- Meta'ya kullanıcı gizliliği ihlali nedeniyle 25 milyar dolar ceza 21/10/2026
- JP Morgan: Aracı kurum lisans iptali Türkiye'den çekilme anlamına gelmiyor 21/10/2026
- ABD'den İran'ın gölge filosuna yönelik yeni yaptırımlar 21/10/2026
SON YAZILAR
- Fitch’ten Türk bankalarına kârlılık uyarısı: Takipteki krediler artıyor 21/10/2026
- AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZ ÇALIŞANI DEĞİL 21/10/2026
- Vestel’de Borç Alarmı: Gözler Yatırımcıda 20/10/2026
- FİTCH’TEN TÜRKİYE’DE LEASİNG VE FAKTORİNG SEKTÖRÜNE ÇİFTE RİSK UYARISI 19/10/2026
- AVRUPA SOKAKLARINDA EKONOMİK İSYAN: BÜYÜME VAR, REFAH NEREDE? 19/10/2026
- Trump’ın Rusya açılımı dengeleri değiştirdi, risk iştahı toparlanıyor 19/10/2026
- AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ? 16/10/2026
- MSCI’DEN TÜRKİYE BORSASINA FREN! 16/10/2026
- KREDİ KARTINDA 12 AY SINIRI KALKTI MI? TAKSİTLİ ALIŞVERİŞTE YENİ DÖNEM! 16/10/2026
- VERGİLERİN HER 100 LİRASININ 21,6 LİRASI FAİZE GİDİYOR! 16/10/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu