Connect with us

BANKA HABERLERİ

Oğuz Oyan : Maliye Politikaları kimden yana

Yayınlanma:

|

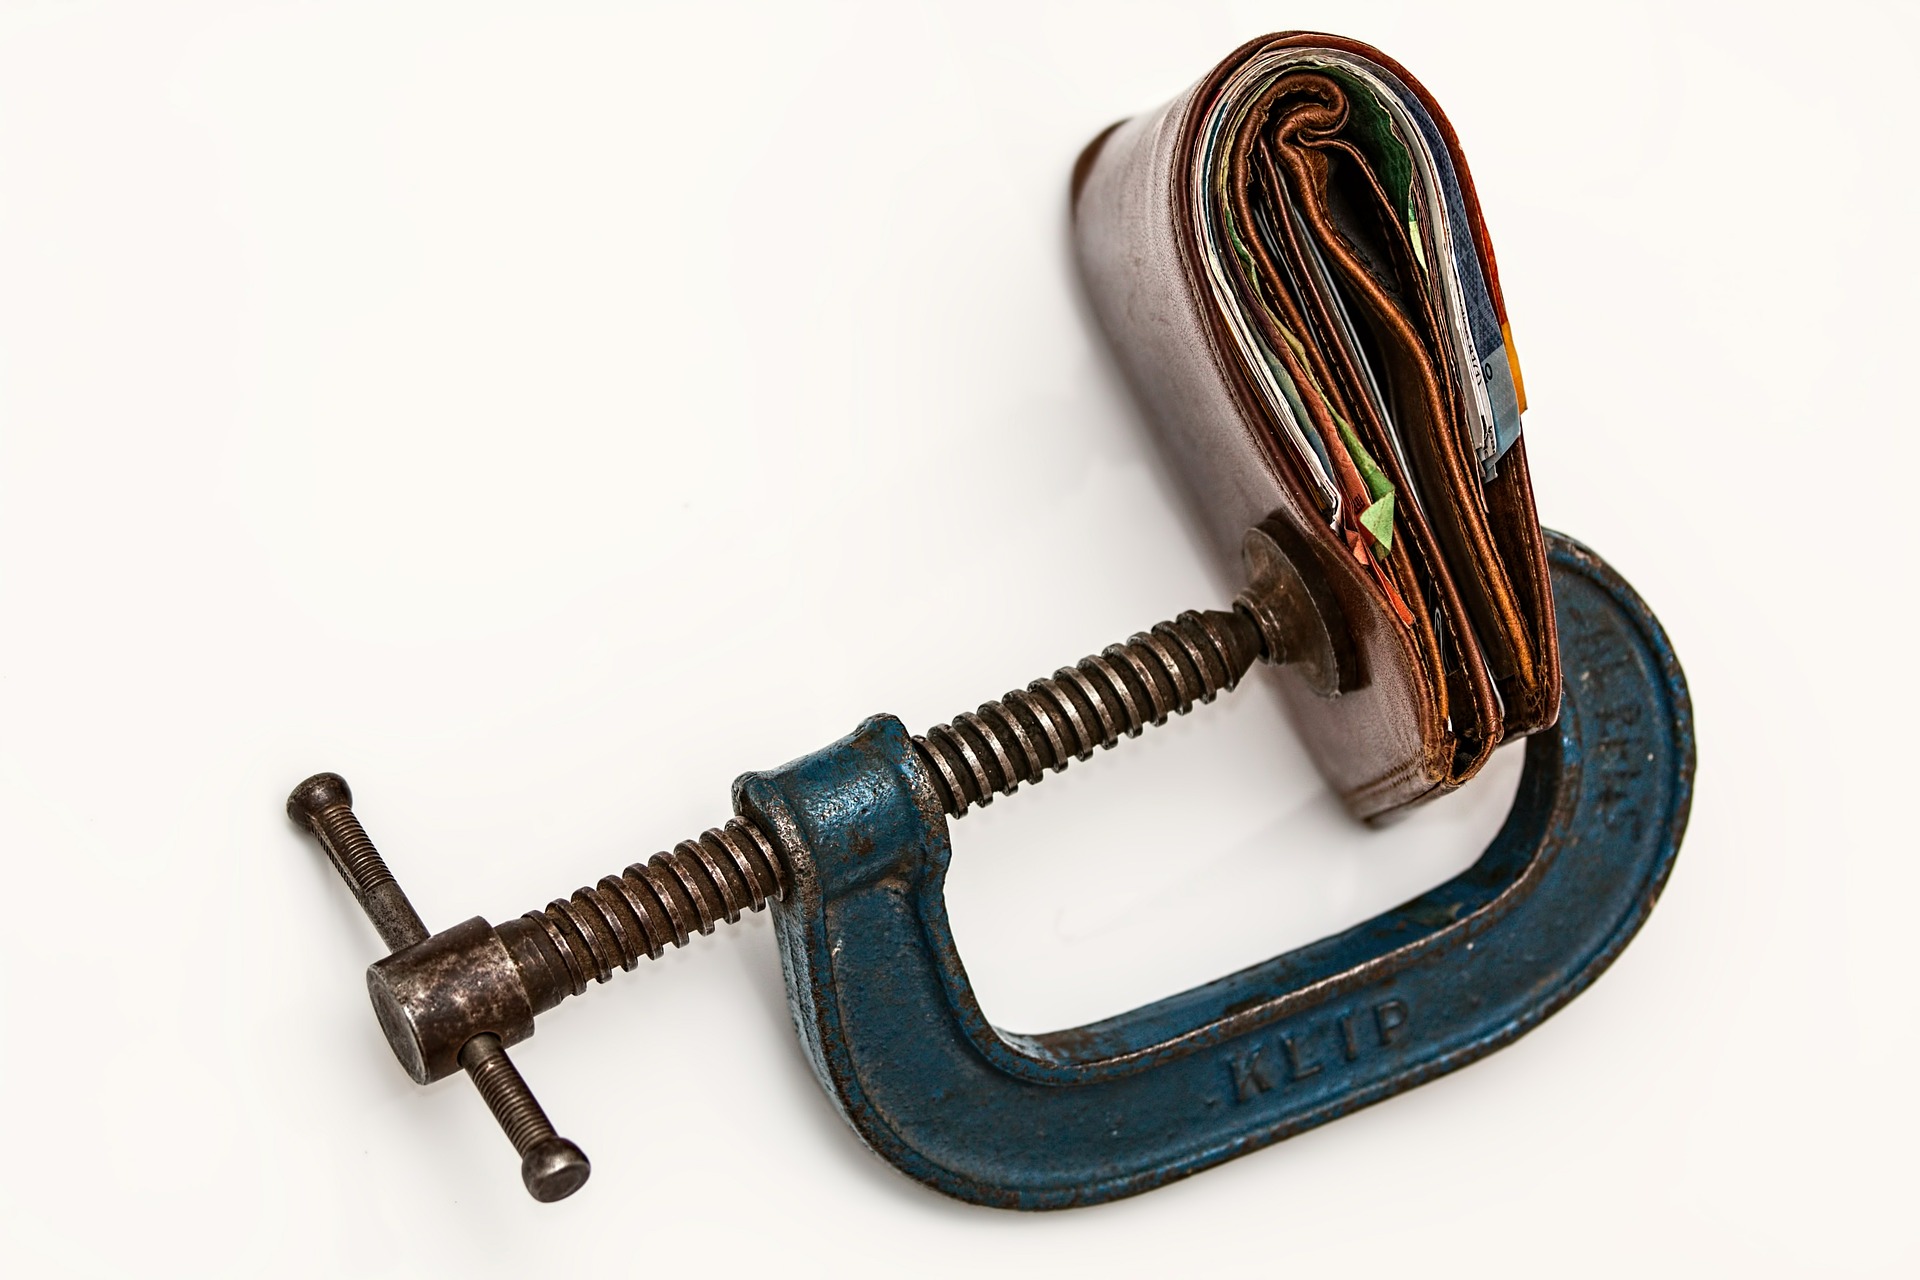
Pandemi krizi bir kez daha gösterdi: Yüzü emekçi sınıflara da dönük olabilen maliye politikaları bakımından dünyanın en nekes siyasi iktidarı herhalde Türkiye’de bulunuyor. Yanlış anlaşılmasın, kapitalist ülkelerin tümünde iktidarların yüzü öncelikle sermaye sınıfına, onun ihtiyaçlarına dönüktür. Ama, pandemi öncesinde ve sırasında emekçi kesimlere bu denli sırtını dönen bir gelişmiş kapitalist devlet örneği bulamazsınız. 
Sınıfsal güç dengelerinin zorlaması ve toplumsal onayın sürekli alınmasına olan ihtiyaç, gelişmiş kapitalist ülkelerin devletlerinin emekçi katmanların tepkilerine tamamen duyarsız kalmalarını engeller. Özellikle de toplumsal tepkilerin zirve yaptığı bu tür pandemik/ekonomik kriz dönemlerinde en azından zevahiri kurtarmak zorundadırlar. Bunun örneklerini geçtiğimiz yıl içinde bolca gözlemledik; bu tür devletler, ücretli ve küçük üretici emekçi katmanlar lehine de politika üretmeye, ücret/gelir kayıplarını önemli ölçülerde telafi etmeye yöneldiler. 

Buna toplumsal dinamiklerin dayatmasıyla mecbur kalmış olsalar da tek etken bu değildi. Önemli bir ekonomik küçülmenin yaşanacağı belli olmuşken, geniş toplum kesimlerinin gelirlerinin/tüketimlerinin desteklenmemesi halinde daralmanın daha da şiddetlenmesi kaçınılmaz olacaktı. Demek ki madalyonun bir yüzünde de ekonominin yüzdürülmesi yani sermayenin belirli kesimlerinin de mevcut krizde çok ihtiyaç duyduğu talep unsurunun desteklenmesi bulunmaktaydı.

Peki Türkiye’de iktidar çevreleri bunların hiç mi farkında değildi, yoksa yüksek kamu açıkları ve kamu borçlanması nedeniyle sınırlanan kaynak sorunlarını mı aşamıyordu? Yoksa sermayenin önünün çeşitli kredi politikaları (yeni krediler açılması veya borç ertelemeleri), maliye politikaları (vergi ve sigorta primi indirimleri ve ertelemeleri, vergi harcamaları) ve faiz politikalarıyla (Kasım 2020 öncesinde enflasyonun altında faizler uygulanması) açılmasının, dolaylı etkilerle, emekçi kesimler için de yeterli olabileceği avuntusuna mı saplanmıştı? Öyle ki, sistemde var olan “işsizlik sigortası ödeneği” ile “kısa çalışma ödeneği” gibi düzeneklerden daha fazla kullandığı, sermayenin onyıllardır talep ettiği “ücretsiz izin” düzeneğini uygulamaya sokmak oluyordu. Günde 39 TL’lik “nakdi ücret desteği” aslında emekçiden çok, emekçiyi ihbar ve kıdem tazminatı vermeden kapı eşiğinde tutan veya muvazaalı olarak çalıştırma olanağı elde eden sermayeye yarıyordu.

Peki bunların toplam yükü bakımından Türkiye’de durum neydi? Destekler GSYH’nın yüzde 0,9’unu aşmıyordu; üstelik bunların çoğu da İşsizlik Sigortası Fonu’ndan, prim karşılığı bir hak niteliğindeydi. Aşağıda ayrıntıları verilecek.

Kaynak sorunu mu?

Sermaye yönlü teşviklere bakılır, bunların içinde bütçeden yapılan vergi harcamalarının büyüklüğü (2020 Bütçesi başlangıç teklifinde 195,6 milyar TL) dikkate alınır, bu arada Hazine’nin yıl içinde yükselen/çeşitlenen borçlanma pratikleri dikkate alınırsa, bunun bir kaynak sorunu olmadığı anlaşılır. Kaldı ki böylesine özel dönemlerde her zaman olağanüstü önlemlerin devreye sokulmasının da bir meşruiyeti olacağı açıktır.

İktidar bunlara kısmen gitmedi değil; ama yüzü hiçbir zaman emeğe dönük olmadı. Saray’ın düşük faiz saplantısı nedeniyle faiz aracının kullanılmasından kaçınıldığı bir dönemde, TL’nin değer yitimini dizginlemek adına döviz/altın rezervlerinin tümüyle eritildiği ve kısmen sıcak para çıkışlarına peşkeş çekildiği dikkate alınırsa, burada kaynakların ekonomik anlamda “yanlış” kullanılmasını aşan bir durumla karşı karşıya olunduğu daha iyi anlaşılır.

AKP iktidarı böyle dönemlerde akla gelen/gelmesi gereken bir servet vergisini ise hiç düşünmedi. Onun yerine Aralık 2019’da yasalaştırdığı ancak 2020’nin pandemik kriz koşulları nedeniyle uygulamasını bu yıla ertelediği bir “Değerli Konut Vergisi” (DKV) var. (Emlak Vergisi Kanunu, m.42-49). DKV’nin vergilemede eşitsizliği büyütecek bir vergi türü olacağı konusunda daha önce yazmıştık. Çok sayıda konutu olan ama hiçbirinin vergi değeri 5 milyon TL’yi aşmayan gayrimenkul zenginleri bu verginin mükellefi bile olmayacaklar. Öte yandan 5 milyon TL’yi aşan değerde tek konutu olanlar ile birden fazla konutu olanlar bunlardan biri için DKV’den muaf olacaklar! Üstelik, DKV sadece konut olarak kullanılan taşınmazları dikkate alacak, ticari olanları, arsaları kapsamayacak. En büyük spekülasyonların kentsel arsalar üzerinde yapıldığını hesaba katarsak, bu verginin göstermelik olmaktan kurtulamayacağı açık. Nitekim DKV tahsilat tahmini de 2021 Bütçesinde yalnızca 350 milyon TL’den ibarettir. Vergi uzmanı Dr. Nedim Türkmen’e göre bunun daha tahsil edilebilmesi zordur (Sözcü, 23 Ocak 2021).

Oysa değerli meslektaşımız Prof. Dr. Hayri Kozanoğlu‘nun kolayca uygulanabilir nitelikte olması bakımından önerdiği, bir milyon TL eşiğini aşan TL ve döviz cinsi mevduatlar (300 bin civarında yükümlü) üzerine uygulanacak yüzde 1,5 oranındaki bir dayanışma (kısmi servet) vergisi bile, 38 milyar TL’lik bir vergi kaynağını sorunsuz bir biçimde hemen sağlayabilecek türdendir. Bu öneri, Türkiye’de uygulabilecek bir servet vergisinin nihai şekli olarak düşünülmemeli (Hayri hoca da öyle düşünmüyor zaten, bkz: Birgün Gazetesi, 15 ve 20 Aralık 2020); matrah oluşturmaya dönük karmaşık ön hazırlıklara ve yan ekonomik tedbirlere ihtiyaç duyulmaksızın hemen uygulanabilecek bir vergi olarak anlaşılmalı.

2021 bütçesi üzerine

Hürriyet Gazetesi ekonomi yorumcusuyken iktidarın hoşuna gitmeyen yazıları nedeniyle birkaç yıl önce gazeteyle ilişiği kesilen ekonomist Uğur Gürses’in “Ekonomi Alla Turca” başlıklı bir internet sitesi var. Burada da dikkati çeken eleştiriler içeren yazılar yazıyor. 19 Ocak 2021 tarihli “Bir ‘bütçe tasarrufu’ hikayesi” başlıklı yazısı da bunlardan biri. Yazısını, yeni Hazine ve Maliye Bakanı Lütfü Elvan’ın ‘bütçe açığı hedefin altında kaldı’ açıklamasının bir aldatmacadan ibaret olduğunu vurgulamak üzere kaleme almış haklı olarak. Yazısındaki ek bütçe ve bütçe tasarrufu konusundaki eleştirileri de oldukça yerinde. Fakat yazısı, maliyeci olmamanın getirdiği bazı sorunlar da taşıyor. Değerli dostumuz Prof. Dr. Aziz Konukman, bunlara işaret eden bir notunu bana iletti. Gözden geçirilmiş halini aynen aktarıyorum.

“Uğur Gürses’in Yazısı Üzerine Notlar

1- “Meclis’e getirilen teklifle borçlanma limiti 138,9 milyar TL’den 240 milyar TL’ye çıkarılmasını içeriyordu” deniliyor. Burada iki düzeltme gerekiyor. Teklif öncesinde limit 138,9 milyar TL değildi. Borçlanma limitinde Merkezi Yönetim değil Genel Bütçe açığı esas alınır. 2020 yılı için Genel Bütçe açığı 4749 sayılı Kanun’un 5. Maddesine göre 140,1 milyar TL olarak öngörüldüğü için yıllık borçlanma limiti 140,1 milyar TL’dir. Yani Teklif öncesinde limit bu düzeyde idi. Meclis’e getirilen teklifle ekleme yapılarak bu tutar 309 milyar TL’ye yükseltilmiştir. Dolayısıyla metinde verilen 240 milyar TL tutarı doğru değildir. (Ayrıntısı şöyle: 4749/5’e göre, ihtiyaç halinde 140.1 milyar TL’lik limit yıl içinde en çok yüzde 5 ve ayrıca Cumhurbaşkanı kararıyla ilave yüzde 5 artırılabilir. Buna göre borçlanma limiti 154.5 milyar liraya çıkar. Bu tutar sözü edilen kanuna yapılan eklemeyle -iki istisnanın kullanılmasıyla ulaşılan tutarın ikiye katlanmasıyla-  309 milyar TL’ye yükseltilmiştir).

2- “Geriye, bütçeden harcanmış olması muhtemel miktar, yani sadece 7,2 milyar TL kalıyordu” deniliyor. ‘Sosyal Koruma Kalkanı’ kapsamında 31 Aralık 2020 sonu itibarıyla verilen toplam 45,3 milyar TL destek miktarının üç kaynağı var. Bakanın sunduğu tablodaki veriler yeniden düzenlendiğinde üç kaynak arasındaki dağılım şöyledir: (i) Sosyal Yardımlaşma Dayanışma Teşvik Fonu (SSYTF): 6 milyar 376 milyon TL; (ii) İşsizlik Sigortası Fonu(İSF): 36 milyar 837  milyon TL; (iii) Biz bize benzeriz kampanyası: 2 milyar 56 milyon TL. Görüleceği üzere ‘Sosyal Koruma Kalkanı’ kapsamında bütçeden bir kaynak aktarılmamıştır.

3- “O zaman neden borçlanma limiti 239 milyar TL’ye yükseltilmek isteniyordu?” diye bir soru yöneltiliyor. Bu soru anlamsız çünkü limit 309 milyar TL’ye yükseltilmiştir.

4- “Peki bu teklif Meclis’e geldiğinde Hazine halihazırda ne kadar borçlanmıştı? Tam 241 milyar TL. Yani fiili durumu yasayla normale çevirmek için 240 milyar borçlanma yetkisi isteniyordu. O yüzden YEP’e konulan ‘bütçe açığı tahmini’ 239 milyar olarak yerleştirildiği çok açıktı” tespiti de doğru değil. O tarihteki 241 milyar TL’lik fiili borçlanma tutarı iki istisnanın kullanılmasıyla ulaşılan tutar olan 154,5 milyar TL’nin üstünde kalmaktadır. Bu durumda ortaya 86,5 milyar TL’lik bir yasa dışı borçlanma çıkmıştır. Söz konusu teklifle hem bu konumdan çıkılmış  hem de daha fazla borçlanabilmenin yolu açılmış oluyordu.

5- Aralık 2020 Kamu Borç Yönetim Raporu’na göre Kasım sonu itibariyle net borçlanma tutarı 229,1 milyar lira olmuştur. İstenildiğinde Aralık’ta net borçlanma tutarı 80 milyar daha artırılabilir.

6- Kasım sonu itibariyle gerçekleşen 172,7 milyarlık bütçe açığının üzerinde net borçlanma yapılması düşündürücüdür. Yetki tümüyle kullanılırsa (sözü edilen 80 milyarlık daha net borçlanma yapılırsa) bu fark daha da açılacaktır. Bu durumda faizler önümüzdeki dönemde daha da artacaktır. Bu da bilindik dışlama etkisi yaratacaktır. Gelişmelerin ne yönde olacağını kestirebilmek için Ocak sonunda yayımlanacak raporu beklememiz gerekiyor”.

sol.org.tr

Okumaya devam et

BANKA HABERLERİ

AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZIN ÇALIŞANI DEĞİL

FON SORUŞTURMASINDA AKBANK VE DENİZBANK’TAN AÇIKLAMA: “İSİMLER BANKALARIMIZIN ÇALIŞANI DEĞİL”

Yayınlanma:

|

Yazan:

Fon soruşturmasında gözaltı listesinde yer alan isimler üzerinden gündeme gelen Akbank ve DenizBank, haberlerdeki çalışma ilişkilerine ilişkin açıklama yaptı. Akbank, “adı geçen kişilerin uzun süre önce bankadan ayrıldığını” belirtirken DenizBank, “adı geçen Yasemin Y.’nin banka çalışanı olmadığını” bildirdi.

Bankavitrini.com | Gündem

Sermaye piyasalarındaki işlemlere yönelik yürütülen fon soruşturmasında gözaltı listesinde yer alan isimler ve bu kişilerin bankalarla bağlantıları gündeme geldi. Konuya ilişkin Akbank ve DenizBank’tan açıklamalar geldi. Her iki banka da haberlerde yer alan çalışma ilişkilerine yönelik düzeltme talebinde bulundu.

Akbank: İsimler uzun süre önce bankadan ayrıldı

Akbank, fon soruşturması kapsamında gözaltı kararı verilen kişilerle ilgili haberlerde banka adının kullanılmasına ilişkin açıklama yaptı.

Banka, haberlere konu olan kişilerin uzun süre önce Akbank’tan ayrıldığını ve başka kurumlarda çalıştıklarını belirtti. Açıklamada, bu kişilerin hâlen Akbank bünyesinde görev yapıyormuş gibi gösterilmesinin gerçeğe aykırı bir izlenim oluşturabileceğine dikkat çekildi.

Akbank, güncel çalışma ilişkilerinin doğru aktarılması gerektiğini vurgulayarak kamuoyunun doğru bilgilendirilmesini istedi.

DenizBank: Yasemin Yılmaz bankamızın çalışanı değil

DenizBank da fon soruşturması kapsamında gözaltına alınan isimlerin yer aldığı listeye ilişkin yayımlanan haberdeki bir bilgiyi düzeltti.

DenizBank A.Ş. tarafından yapılan açıklamada şu ifadelere yer verildi:

“Fon soruşturması kapsamında gözaltına alınan isim listesine ilişkin yayımladığınız haberde, Yasemin Y. isimli kişinin DenizBank Finans Yöneticisi olduğu yönünde hatalı bilgiye yer verilmiştir.

Haberde adı geçen Yasemin Y., Bankamız çalışanı değildir. Kamuoyunun doğru bilgilendirilmesi amacıyla söz konusu yanlış bilginin düzeltilmesini rica ederiz.”

DenizBank, açıklamasıyla Yasemin Y.’ın banka çalışanı olduğu yönündeki bilgiyi açıkça reddetti ve haberlerin düzeltilmesini talep etti.

Soruşturmada banka isimleri neden gündeme geldi?

Soruşturma kapsamında yayımlanan gözaltı listelerinde yer alan kişilerin mesleki unvanları ve çalıştıkları kurumlara ilişkin bilgiler, bankaların isimlerinin de haberlerde geçmesine neden oldu.

Ancak bir kişinin adının soruşturma kapsamında anılması, tek başına ilgili bankanın soruşturmanın şüphelisi olduğu veya kurumsal olarak herhangi bir suça iştirak ettiği anlamına gelmiyor. Aynı şekilde, bir kişinin geçmişte bir bankada çalışmış olması da güncel çalışma ilişkisini göstermiyor.

Akbank’ın geçmiş çalışma ilişkilerine yönelik açıklaması ile DenizBank’ın Yasemin Y. hakkında yaptığı düzeltme, haberlerde kişi ve kurum bağlantılarının güncel ve teyit edilmiş bilgiler üzerinden kurulmasının önemini ortaya koydu.

Bankacılık sektöründe doğru bilgi ve itibar vurgusu

Sermaye piyasalarına yönelik soruşturmalarda kişi isimleriyle birlikte kurum adlarının anılması, kamuoyunda ilgili bankalara yönelik algıyı etkileyebiliyor. Bu nedenle gözaltı listelerindeki bilgilerin, kişilerin güncel iş durumlarıyla karşılaştırılarak yayımlanması önem taşıyor.

Akbank ve DenizBank’ın açıklamaları, soruşturma haberlerinde yalnızca isimlerin değil, bu isimlerle bankalar arasında kurulan bağlantıların da titizlikle doğrulanması gerektiğini gösteriyor.

Bankavitrini.com olarak not: Bu haber, Akbank ve DenizBank’ın çalışma ilişkilerine yönelik açıklamalarını bir araya getirmektedir. Soruşturmada adı geçen kişiler hakkındaki iddialar ile bankaların kurumsal sorumluluğu birbirinden ayrı değerlendirilmelidir.

Okumaya devam et

BANKA HABERLERİ

AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ?

Yayınlanma:

|

Yazan:

BANKALAR ÇALIŞANLARIN MAAŞ REKABETİNİ Mİ SINIRLADI?

Bankavitrini.com | Bankacılık ve Finans Analizi

Akbank, Rekabet Kurulu tarafından yürütülen iş gücü piyasasına yönelik soruşturmanın uzlaşmayla sonuçlandırılması kapsamında 1 milyar 713 milyon 897 bin 558 TL idari para cezası ödeyecek. Peki, Türkiye’nin önde gelen bankalarından biri neden bu kadar yüksek bir ceza ile karşı karşıya kaldı? Soruşturmanın arkasında hangi iddialar bulunuyor? Bu olay, bankacılık sektöründe çalışanların ücretlerini ve iş değiştirme özgürlüğünü nasıl etkileyebilir?

CEZA KREDİ VE MEVDUAT FAİZLERİYLE İLGİLİ DEĞİL

Akbank’a verilen cezanın konusu, bankanın müşterilerine uyguladığı kredi faizleri veya mevduat oranları değil. Rekabet Kurumu’nun 24 Şubat 2026 tarihinde duyurduğu soruşturma, bankacılık, sigortacılık ve bilişim teknolojileri sektörlerinde faaliyet gösteren şirketlerin iş gücü piyasasındaki rekabeti kısıtlayabilecek uygulamalarını inceliyor.

Rekabet Kurumu, aralarında Akbank’ın da bulunduğu 26 teşebbüs hakkında çalışan ayartmama anlaşmaları ve/veya iş gücü piyasasına yönelik rekabete hassas bilgi paylaşımı iddiaları kapsamında soruşturma başlatmıştı.

Akbank, 12 Ekim 2026 tarihli Kamuyu Aydınlatma Platformu (KAP) açıklamasında, Rekabet Kurulu’nun 26-30/899-383 sayılı kararı doğrultusunda soruşturmanın banka bakımından uzlaşmayla sonuçlandırıldığını bildirdi.

Açıklanan idari para cezası 1 milyar 713 milyon 897 bin 558 TL oldu.

ÇALIŞAN AYARTMAMA ANLAŞMASI NE DEMEK?

Soruşturmanın en dikkat çekici başlıklarından biri, şirketlerin birbirlerinin çalışanlarını işe almamak veya çalışan transferlerini kısıtlamak konusunda anlaşmış olabileceği iddiası.

Örneğin aynı sektörde faaliyet gösteren iki banka düşünelim. Bu bankaların birbirlerinin çalışanlarına iş teklifi yapmamak ya da çalışan transferlerini sınırlandırmak konusunda anlaşmaları, iş gücü piyasasındaki rekabeti bozabilecek uygulamalar arasında değerlendirilebilir.

Böyle bir durumda çalışan, yalnızca mevcut işvereninin ücret politikasıyla karşı karşıya kalmaz. Rakip bankaların daha yüksek ücret veya daha iyi çalışma koşulları sunmasıyla ortaya çıkabilecek alternatifler de daralabilir.

Oysa rekabetçi bir iş gücü piyasasında bankalar nitelikli çalışanları bünyelerine katabilmek için ücret, prim, yan haklar, kariyer olanakları ve çalışma koşulları üzerinden birbirleriyle yarışır.

Bu rekabetin kısıtlanması, çalışanların pazarlık gücünü zayıflatabilecek bir sonuç doğurabilir.

Ancak önemli bir ayrıntı var: Rekabet Kurumu’nun soruşturma duyurusu, bu tür uygulamalara ilişkin iddiaların araştırıldığını gösteriyor. Akbank’ın hangi somut davranışının cezaya esas alındığına ilişkin ayrıntılar, bankanın KAP açıklamasında yer almıyor.

MAAŞ BİLGİLERİNİN PAYLAŞILMASI NEDEN SORUN OLABİLİR?

Soruşturmanın ikinci önemli boyutu, iş gücü piyasasında rekabete hassas bilgilerin paylaşılması iddiası.

Çalışan ücretleri, maaş artışları, işe alım koşulları ve gelecekteki istihdam planları gibi bilgiler, şirketlerin birbirleriyle rekabet etme biçimini etkileyebilir.

Örneğin rakip işverenlerin gelecekteki ücret artışlarına ilişkin hassas bilgileri paylaşması, ücret politikalarının bağımsız biçimde belirlenmesini zayıflatabilir. İşverenler arasındaki rekabetin azalması da çalışanların daha iyi ücret ve çalışma koşulları elde etme olanaklarını olumsuz etkileyebilir.

Buradaki temel mesele, şirketlerin insan kaynakları alanında her türlü bilgi alışverişinin yasak olması değil. Rekabeti kısıtlayabilecek nitelikteki anlaşmalar ve bilgi paylaşımlarının, somut koşullar çerçevesinde rekabet hukuku bakımından değerlendirilmesidir.

AKBANK BUNU NEDEN YAPMIŞ OLABİLİR?

Bu sorunun kesin yanıtını verebilmek için Rekabet Kurulu’nun gerekçeli kararındaki somut tespitlerin görülmesi gerekir. Bankanın kamuya açık KAP açıklaması, cezanın arkasındaki yönetimsel motivasyonu veya belirli bir uygulamanın nedenini açıklamıyor.

Bununla birlikte, çalışan transferlerini sınırlandıran veya ücret rekabetini zayıflatan uygulamaların işverenler açısından olası ekonomik motivasyonları bulunuyor.

Birincisi, personel maliyetlerini kontrol altında tutmak. Bankacılık sektöründe deneyimli çalışanların ücretleri, primleri ve yan hakları önemli bir maliyet kalemi oluşturuyor. İşverenler arasındaki ücret rekabetinin zayıflaması, ücret artışı baskısını azaltabilecek bir sonuç doğurabilir.

İkincisi, nitelikli personeli elde tutmak. Deneyimli bankacılar, risk yönetimi uzmanları, yazılım çalışanları ve yöneticiler, rakip kuruluşlar açısından değerli insan kaynağıdır. Çalışan hareketlerini kısıtlayan anlaşmalar, işverenler açısından personel kaybını azaltıyor gibi görünse de rekabet hukuku bakımından ciddi sorunlar doğurabilir.

Üçüncüsü, insan kaynakları maliyetlerinde öngörülebilirlik sağlamak. Bankalar ücret artışlarını ve işe alım maliyetlerini yönetmek ister. Ancak bu amaç, rakiplerle rekabeti sınırlayıcı anlaşmalar yapılmasını hukuken meşru hâle getirmez.

Bunlar olası ekonomik açıklamalardır; Akbank’ın bu amaçlarla hareket ettiğinin kanıtlandığı anlamına gelmez.

BU BİR İŞ HUKUKU İHLALİ Mİ?

Burada iki ayrı hukuk alanını birbirinden ayırmak gerekiyor.

İş hukuku; işçinin ücreti, iş sözleşmesi, çalışma koşulları, kıdem ve ihbar tazminatı gibi konuları düzenler.

Rekabet hukuku ise şirketlerin piyasalarda rekabeti engelleyici, bozucu veya kısıtlayıcı anlaşmalarını ve davranışlarını denetler.

Akbank’a ilişkin soruşturmanın hukuki dayanağı, 4054 sayılı Rekabetin Korunması Hakkında Kanun’un 4. maddesi kapsamında iş gücü piyasasındaki rekabetin kısıtlanıp kısıtlanmadığının incelenmesidir.

Dolayısıyla bu olay, doğrudan işçilerin ücretlerinin ödenmemesi veya kıdem tazminatı haklarının ihlali nedeniyle verilen bir iş hukuku cezası değildir.

Bununla birlikte, işverenler arasındaki rekabeti kısıtlayabilecek uygulamalar çalışanların iş değiştirme ve ücret pazarlığı imkânlarını etkileyebildiğinden, konu çalışma hayatı açısından da önem taşıyor.

AKBANK NEDEN UZLAŞMAYI KABUL ETTİ?

Akbank’ın KAP açıklamasında, soruşturmanın Rekabet Kurulu kararı doğrultusunda uzlaşma usulüyle sonuçlandırıldığı bildirildi.

Rekabet hukukunda uzlaşma, soruşturmanın kanunda belirlenen koşullar çerçevesinde sonuçlandırılmasına imkân veren bir yöntemdir. Bu yol, sürecin daha kısa sürede tamamlanması ve hukuki belirsizliğin azaltılması gibi avantajlar sağlayabilir.

Ancak Akbank’ın uzlaşmayı hangi özel gerekçelerle tercih ettiğine ilişkin ayrıntılı bir açıklama bulunmuyor. Bu nedenle bankanın uzlaşma kararını hangi yönetimsel veya hukuki değerlendirmelerle aldığı konusunda kesin bir neden ileri sürmek doğru olmaz.

BANKACILIK SEKTÖRÜNDE NE DEĞİŞEBİLİR?

Bu soruşturmanın önemi yalnızca Akbank’ın ödeyeceği para cezasıyla sınırlı değil.

Bankalar ve diğer finans kuruluşları açısından insan kaynakları uygulamalarının da rekabet hukuku kapsamında değerlendirilmesi, sektörde yeni bir hassasiyet alanı oluşturuyor.

Özellikle şu konuların önem kazanması beklenebilir:

  • Rakip kuruluşların çalışanlarını işe almama yönünde anlaşmalardan kaçınılması.
  • Ücret politikaları ve gelecekteki maaş artışları gibi rekabete hassas bilgilerin paylaşımının dikkatle değerlendirilmesi.
  • İnsan kaynakları toplantılarında ve sektör içi görüşmelerde rekabet hukuku kurallarına uyumun güçlendirilmesi.
  • Çalışanların iş değiştirme ve daha iyi çalışma koşulları için pazarlık yapma imkânlarının korunması.

Bunun çalışanların ücretlerine doğrudan ne ölçüde yansıyacağı ise ayrıca değerlendirilmesi gereken bir konu.

SONUÇ: MESELE SADECE 1,7 MİLYAR TL DEĞİL

Akbank’a açıklanan 1 milyar 713 milyon 897 bin 558 TL’lik idari para cezası, iş gücü piyasasındaki rekabetin de bankacılık sektöründe ciddi bir denetim konusu olduğunu gösteriyor.

Çalışanların serbestçe iş değiştirebilmesi, işverenlerin nitelikli personel için rekabet etmesi ve ücretlerin bağımsız piyasa koşullarında belirlenmesi, rekabetçi bir iş gücü piyasasının temel unsurları arasında yer alıyor.

Burada asıl yanıtlanması gereken soru şu: Bankalar müşterilerine kredi ve mevduat ürünleri sunarken rekabet etmek zorundayken, çalışanları işe alma ve ücret belirleme konusunda da aynı rekabet anlayışıyla hareket ediyor mu?

Bu sorunun Akbank özelindeki somut yanıtı için Rekabet Kurulu’nun gerekçeli kararındaki tespitlerin incelenmesi gerekiyor. Ancak olayın kendisi, bankacılık sektöründe rekabet hukukunun yalnızca müşteri ve ürün piyasalarıyla sınırlı olmadığını, çalışma hayatına da uzandığını ortaya koyuyor.

Kaynaklar: Rekabet Kurumu’nun 24 Şubat 2026 tarihli soruşturma duyurusu; Akbank’ın 12 Ekim 2026 tarihli KAP açıklaması.

Okumaya devam et

BANKA HABERLERİ

Enpara Bank’ın ilk faaliyet raporuna uluslararası platformlardan ödül

Enpara Bank Marka Yönetimi, İşbirlikleri ve Sürdürülebilirlik Direktörü Ayşegül Sınar: “İlk faaliyet raporumuzu hazırlarken yalnızca finansal ve finansal olmayan performansımızı aktarmayı değil, Enpara Bank’ın yenilikçi, sade ve dijital marka deneyimini raporun tamamında hissettirmeyi hedefledik” dedi

Yayınlanma:

|

Yazan:

Enpara Bank, 2025 Faaliyet Raporu ile uluslararası raporlama platformları Amerikan İletişim Profesyonelleri Ligi (LACP) Vision Awards ve ARC Awards değerlendirmelerinde ödüllere layık görüldü.

Bankadan yapılan açıklamaya göre, 2025 yılı performansını ortaya koyan ve bankanın ilk faaliyet raporu olma özelliğini taşıyan rapor, LACP Vision Awards kapsamında 5 farklı ödül alırken, ARC Awards kapsamında da ‘Fotoğraf-Video’ kategorisinde ödül kazandı.

LACP Vision Awards kapsamında dünya çapında altın ödüle layık görülen bankanın raporu, küresel ölçekte ve Avrupa, Orta Doğu ve Afrika (EMEA) bölgesinde en iyi finansal raporlar ile en iyi 100 rapor arasında gösterilirken, Türkiye’de de en iyi 25 rapor arasına girdi.

İçerik ve tasarım bütünlüğüyle bankanın marka kimliğini yansıtacak şekilde kurgulanan raporun görsel dünyası, söz konusu yaklaşımıyla ARC Awards kapsamında ilgili kategoride de bankaya ödül getirdi.

Açıklamada görüşlerine yer verilen Enpara Bank Marka Yönetimi, İşbirlikleri ve Sürdürülebilirlik Direktörü Ayşegül Sınar, 2025 Faaliyet Raporunun uluslararası ölçekte aldığı ödüllerin, Enpara Bank’ın güçlü marka kimliğini ve iletişim yaklaşımını raporlama alanına da yansıttığının önemli bir göstergesi olduğunu belirtti.

İlk faaliyet raporunu hazırlarken yalnızca finansal ve finansal olmayan performansı aktarmayı değil, Enpara Bank’ın yenilikçi, sade ve dijital marka deneyimini raporun tamamında hissettirmeyi hedeflediklerini aktaran Sınar, ‘LACP Vision Awards ve ARC Awards kapsamında elde ettiğimiz bu başarıların, bu yaklaşımımızın uluslararası platformlarda da karşılık bulduğunu görmekten büyük mutluluk duyuyoruz.’ değerlendirmesini yaptı.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.