
Erol Taşdelen
1946-1960 DÖNEMİN’DE TÜRKİYE EKONOMİSİ – II


İlk bölüm büyük ilgi gördü. “Yeter Söz Milletin” parolası ile başlayan dönemde yaşananlara devam ediyoruz.
1946-50 döneminin lügatçesinde, “millete gitmek” yeni tür siyasi faaliyeti dile getiren bir formül oldu.
Çok partili siyasal ortama geçilmesi ve ekonominin dış yardım ve yabancı sermayeye açılması, yeni tüketim kalıplarıyla birlikte özel sermaye birikiminin, ekomik ve toplumsal gelişmeyi tümüyle kavrayıcı bir nitelik kazandırması sürecine giriyordu.
Pazarın birdenbire keşfedilmesinin başlıca nedeni burjuvazinin ekonomi üzerindeki bürokratik kontrolden hayal kırıklığına uğramasıydı. Burjuvazi, siyasi güdümlü birikim yoluyla yeterli güç topladıktan ve savaş dönemi vurgunlarıyla saflarını güçlendirdikten sonra, kendisini ideoloji düzeyinde bürokrasiden ayırt edebilecek güçte buldu. Ulusal dayanışmayı herşeyin üstünde tutan korporatist birlikçilik karşısında piyasa liberalizminin düsturlarına sarıldı. Kapitalist üretim ilişkileri içinde yaşadığı söylenebilecek nüfus sadece küçük bir azınlıktı. 1950′ de 20 milyon olan nüfusun %80’i köylüydü. Sanayi sektöründe işçilerin %37’si ya kendi işlerinde ya da aile işletmelerinde çalışıyorlardı. İşverenler için çalışan ücretlilerin sayısı 400.000 kadardı.
1941-45 ile 1950 arasında kişi başına gelir %15 oranında, tarım gelirleri ise %30 oranında yükselmiştir.
Ekonomik politikasının bilirlemnesinde ABD, bu dönem için tek etmen özelliği taşımaktadır (dış etmenlerden). Bununla birlikte Dünya Bankası, IMF ve Marshall Planını yürütmekle görevli OEED (1961’den sonra OECD) gibi uluslararası kuruluşların aynı doğrultuda önerilerde bulundukları belirtilmelidir.
1946 ile 1950 arasında Türkiye’ye giren Amerikan fonları GSMH’nın aşağı yukarı %3’üne eşittti; bu fonlar ithalatın savaş dönemindeki ortalama düzeyine göre %270 artmasına katkıda bulundu. En önemli artış tarım makinalarında görüldü; tarım makinaları ithalatının toplam italat içindeki payı %1’den %8’e yükseldi. Bu Amerikalı uzmanların tavsiye ettiği yeni ekonomik modele uygundu. Türkiye ekonomisi korunmadan yaşamak zorundaydı ve dünya pazarı içinde uzmanlaşmalıydı; bu gündem, yatırımların verimsiz fabrikalara değil, tarıma ve tarıma dayalı sanayiye yapılacağı demekti.
Amerikan yardımı ( pazar sorunları içinde olan ABD ekonomisinin ihraç ettiği ) yol yapım makinaları ve 15.000 traktörde somutlaşınca, retoriğin maddi boyutu görünür oldu: ulaşım pazara girişi kolaylaştırdı, traktör kullanarak yeni topraklar tarıma açıldı ve üretim arttı. Demek ki Amerikan reçeteleri ile burjuvazinin bürokrasiye karşı eleştirisi ve ekonominin yeniden inşasının ürettiği elle tutulur sonuçların pekiştirdiği küçük üreticilerin özlemleri birbiriyle çakışıyordu. Bu çeşitli akımları bir arada tutan şey, maddi yararları dağıtacak mekanizmanın pazar olduğunu temel alan ideolojiydi. Yeni sistem darboğaza girene kadar yapılan vaatler gerçekleşecek gibi gözüküyordu.
Bürokrasinin mutlakçı otoritesine karşı evrensel ilkeler temelinde direniş, ayrı sınıf çıkarlarının farkına varmış olsun olmasın bütün toplumsal sınıfların bazı kesimlerini birleştirdi. Yasadışı komünist partisi bile 1950 seçimlerinde DP’yi aktif biçimde destekledi.
1950’de halk ilk defa seçmen olarak kendi siyasal tercihini dile getirmiş ve yüzyılların devletçi geleneğine karşı oy kullanmıştı. Devleti baba olarak gören zihniyet, merkezden kontrol, yukarıdan aşağıya dayatılan reformculuk rededilirken pazarın (ve kapitalizmin) önündeki engeller kaldırılsın istemişti. Kuşkusuz, nüfusun büyük çoğunluğu dizginsiz bir pazar ekonomisinin neler getireceğinin henüz farkında değildi. Ama, pazarın ilk elde sağlayacağı elle tutulur yararların olduğu düşünülüyordu, ne olursa olsun, bilinmeyen bir gelecek son yıllarda yaşananlara tercih ediliyordu.
1945-46’da iktidardaki partinin bürokrat kanadı, burjuvaziyle başı derde girdiği, ilk zamanlarda bir toprak dağıtımı projesine karar vermişti. Oysa, iş gücü kıtlığının sürekli bir sorun olması nedeniyle daha önce toprak dağıtımı için halktan hiçbir talep gelmemişti. 1946 ile 1950 arasında, toprak dağıtımı projesi ürkek bir biçimde yürütülerek 33.000 aileye devlete ait topraklar verildi; oysa önderleri bu projeye başta karşı çıkmış olan DP yönetiminde, 1950-60 arasında, 312.000 aile toprak sahibi oldu. (Üstelik aile başına verilen toprak %20 fazlaydı).
1947 yılından itibaren, Marshall Planı çerçecesi içinde Amerikan askeri yardımının gelmesi başladı. Bu yardım 1947-48 mali yılında 100 milyon dolara varır.1948-49 mali yılında ise Marshall yardımı 49.7 milyon dolardı. Bunun 38 milyon doları uzun vadeli ve %2.5 faizli borç olarak, 11.7 milyon doları ise hibe şeklindedir. 1949-50 mali yılında yardım 59.1 milyon dolardır. Bunun 43.1 milyon doları borç,I6 milyon doları ise hibe şeklindedir.
1954 yılına kadar ABD’den alınan yardımın dağılımı şu şekildedir
| Yıl | Askeri Yardım
(Milyon Dolar) |
Bağış/Kredi | TOPLAM |
| 1950-51 |
32.2 |
5.85 | 38.0 |
| 1951-52 |
58.8 |
12.2 |
71.0 |
| 1952-53 |
55.0 |
2.5 |
57.5 |
|
1953-54 |
46.0 | 2.7 |
48.7 |
Bu rakamlardan da anlaşılacağı gibi, Amerikan yardımı giderek düşme eğilimindedir ve 1947 yılındaki düzeyine ancak 1954 yılından sonra, Türkiye’deki tarım politikası iflas edip de ABD’nin elindeki tarım ürünleri fazlasını yardım olarak göndermesiyle ulaşılacaktır.

1946’da, çalışır durumdaki traktörlerin sayısı 1.000’in biraz üzerindeyken tarımda 2.5 milyon çift hayvan kullanılıyordu. 1955’e gelindiğinde ise Amerikan yardımı yoluyla traktör sayısı 43.000’e yükselmiş, hayvan sayısı aynı kalmıştır. Bu ek enerji kaynağı başlangıçta ekilen alanları genişletmekte kullanıldı. 1946 ile 1955 arasında, toplam ekilen alanlar 9.5 milyon hektardan 14.2 milyon hektara genişleyerik %50 oranında bir artış gösterirken aynı dönemde nüfus sadece %20 arttı.
1952’de yapılan bir araştırmanın sonuçlarına göre, çiftçi ailelerin %93’ü traktörlerini krediyle almışlardı ve bu krediler ödenen toplam fiyatın %60’ını karşılamıştı.
Sahiplerinin ekip biçtiği işletmelerin sayısı 1950’de 2.3 milyonken, 1952’de 2.5 milyona, 1961’de 3.1 milyona ulaştı. Bu, I950-60 döneminde küçük üretim birimlerinin sayısının yaklaşık %30 oranında arttığını gösterir. Topaksız köylü ailelerinin oranı 1950’de %16 iken 1960’da %10’a düştü.
Hükümet, 1951’de ticari banka faizlerini %12’den %8.5’a indirdi. Bunun kredi gelişmesine katkıda bulunduğu kuşkusuzdur. Kredilerin dörtte üçünden fazlası, tarım ve sanayi kesimlerinin dışında kullanılmıştır. Bir başka deyişle, kredi genişlemesi, üretim kesimlerine değil, başta ticaret almak üzere, ulaştırma ve konut gibi hizmetkesimleri yararına olmuş, bu alanlarda yoğunlaşmıştır.
1953’te herşey iyi gidiyor gibiydi liberal ekonomi modelinin, modernleştirici sonuçlarıyla birlikte, çok yakında bütün vaadlerini gerçekleştireceği sanılıyordu.
1954’te, tarımsal üretim ve ihracat %15, kişi başına gelir %11 azaldı. Kişi başına milli gelirdeki düşme ise, nüfusun hızla artışı yüzünden, çok daha keskin ve çok daha önemliydi. 1948 yılındaki sabit fiyatlarla hesaplandığında Türkiye’de kişi başına milli gelir 1953 yılında 556 Türk Lirasından 1954 yılında 490 TL’sına düşer. 1955’de çok ağır bir hızla yeniden yükselmeye başlayarak 513 TL’sına, 1956 yılında 532 TL’sına ve 1957 yılında 549 TL’sına ulaşır. 1953 yılındaki düzeyini ise ancak 1958 yılında 597 TL’sıyla aşar.
Enflasyon her türlü yoldan hızlanır. 1950 ile 1954 yılları arasında %111.5 oranında artmış olan para hacmi, 1954 yılından 1958’e kadar da %120’lik bir artış gösterir. Bu artışların tedavüldeki para miktarına yansıması ise ilki için %53.2, ikincisi için de %121.3’tür. En sonunda ise bütçe açığı, toplam gelirin 1/3’üne erişir.
1945’ten beri Türkiye, Sovyetler Birliği sınırında Batı’nın sadık bir ileri karakolu görevini istekle üstlenmişti. Menderes hükümeti DP’nin bağlılığını daha büyük bir gösterişle kanıtlamak için önce Kore’ye asker yolladı, NATO‘ya katılmakta ısrar etti, sonunda da ABD’ye askeri üstler verdi. ABD’nin siyasal ve askeri yayılmacılığı Türkiye’nin işbirliği isteğiyle birleşince, Amerikan nüfuzu hızla arttı. Sokaklarda görülmeye başlayan Amerikan askerlerini taklit etmek moda oldu. Amerikan elçiliğine ve yardım kuruluşu yetkililerine neredeyse genel vali statüsü verildi.
Menderes, kelimenin tam anlamıyla popülist bir siyasetçiydi. Gerek o gerekse partinin çoğunluğu kalkınmanın büyüsüne öylesine kapılmışlardı ki, iktisadi göstergelerin olumsuz hal alması karşısında iktisadi genişleme politikasından vazgeçmeyi düşünemezlerdi. İlk akla gelen tedbir, tarım kredilerinin fiyat destekleme programlarının ve kamu yatırımlarının hızla artırılmasını içeren enflasyonist finansmandı. Maliyetlerine bakılmaksızın ardı arkası gelmeyen bayındırlık projeleri başlıyordu. Bu projeler, para basılması yoluyla Merkez Bankası’nca finanse edildi ve sonuçta fiyatlar 1955 ile 1959 arasında iki katına çıktı. Enflasyon, yavaşlayan büyüme hızını telafi etmek için kullanılan bir göz boyama aracıydı. Ama sanayi sektörünün hızlı bir birikim sağlaması sonucunu da verdi.
1954’te, önceki liberal dış ticaret rejiminden vazgeçildi ve devletçi kontrol tedbirlerinden bazıları yeniden benimsendi. Çünkü, açık finansman ve dönemin ilk yıllarında dış ticaretteki liberasyonun etkisiyle kısa sürede kaynakların tükenip iç fiyatların yükselmesi ve döviz kaynaklarının eriyerek piyasa fiyatlarıyla dövizin aşırı biçimde yükselmesi sonucu dışsatım zorlaşmış, yatırımları yürütmek üzere dışardan mal getirilemez olmuş ve böylece darboraza girilmis, zor günler yasanmıştır. Darboğazlardan çıkmak amacıyla 4 Ağustos 1958 kararlarıyla bir “İktisadi İstikrar Programı” kabul edildi. Buna göre Ödemeler Dengesi’ndeki sürekli açığı ve karşılaşılan güçlükleri hafifletmek için bir devalüasyon yapılmış, dışsatımdan elde edilen bir ABD doları başına, çeşitli mal gruplarına göre 210,280 ve 620 kuruş alış, primi verilmesi, dışalım için talep edilen dolar başına da 620 kuruş tahsil olunması kararlaştırılmıştır. Bununla ithalat zorlaştırılmak, ihracat arttırılmak istenmiş, dışalım gereksinmeleri üçer aylık kotalara bağlanmıştır. Bu arada daha önceden sürmekte olan hızlı fiyat artışlarını da durdurabilmek bakımından satın alma gücünü kısıcı uygulamalar yapılması kararlaştırılmıştır. Toplam kredi hacmi daraltılmak istenmiş, banka plasmanlarının 30.6.1958 düzeyinde kalması kararlaştırılmış, İktisadi Devlet Teşekküllerine verilecek paralar sınırlandırılmış, kendilerine gerekli kaynakların sağlanması amacıyla bu kuruluşların ürünlerine zamlar yapılmıştır.
1954 tarihli Petrol Kanunu ile daha önce devlet elinde bulunan petrol arama yetkisi kaldırılmış, 1957’de yapılan bir değişiklikle, rafineri kurma hakkı da yabancı sermayeye verilmiştir. (6088 No.lu) Turizmi Teşvik Kanunu ile yabancıların köyde gayrimenkul satın alması, Yabancı Sermayeyi Teşvik Komitesi kararına bağlı olarak, serbest bırakılmıstır.
1950’lerin sonuna gelindiğinde, enflasyonist büyümenin maliyeti ortaya çıkmaya başladı. En kazançlı çıkan kesim olan büyük sanayi burjuvajisi bile, gelişi güzel himaye ve kredi politikalarından memnun değildi. Dış cephede, hem” ABD hükümeti hem de OECD’ nin Türk masası enflasyonist finansmandan ve her yıl yapılan yardım taleplerinden şikayetçiydi.
1950-60 arasındaki on yıl, Türk toplumuna, istatistiklerden anlaşılması kolay olmayan bir coğrafi ve toplumsal hareketlilik zihniyeti kazandırmıştır. Aile işletmelerinin sayısının artmasına rağmen tarımdaki makinalaşma sonucu eski ortakçılardan bir kısmı şehirlere göç etmek zorunda kalmış ve daha da önemlisi, şehirlerde yeni gelişen iktisadi canlılık daha kazançlı istihdam imkanları vaad eder olmuştu. Bu nedenle, şehirlere göç edenlerin arasında topraksızların yanı sıra, aileleri köydeki tarlalarını sürmeye devam eden genç erkekler de vardı.
1954’ten sonra, önce hizmet sektörü, sonra sanayi önemli istihdam kaynakları oldular. Önce küçük sanayi istihdam yarattı; 1950’lerin ikinci yarısında büyük fabrikalar ortaya çıkmaya başladı ve 10’dan fazla işçi istihdam eden fabrikalarda çalışanların sayısı 163.000’den 324.000’e yükseldi.
1950’lerin ve 1960’ların büyük bölümünde göçmenlerin iktisadi durumu sürekli iyileşiyordu. Merkezin uzağında olsa bile şehir hayatının kasvetli Anadolu köylerine tercih edilmesi tabii görülüyordu. İlk gecekondu mahalleleri köy yaşam tarzına göre kuruldu. Aynı köyden gelenler yanyana yerleşip genellikle devlet arazisi üzerine derme-çatma kulübeler kurdular. Ama kısa sürede evlerin kalitesi düzeldi.
Bu ilk yıllarda, şehirdeki yeni proletarya siyasal davranışlarına ilişkin safça beklentileri boşa çıkardı. Sola meyletmek yerine, sağ popülizmi, yani DP’yi ve devamı olan partileri tercih ettiler. Bu tercihin birbirini tamamlayan iki boyutu olduğu söylenebilir. Birincisi, bürokrat-entellektüellerin çoğunun köy hayatını idealize edip gecekonduya acıyarak bakmalarına rağmen göç, hayat standartlarında önemli bir ilerleme sağlamıştı. İkincisi, iktisadi bütünleşmeye rağmen, şehir kültürel hayatı -kuşatma altında olsa bile- kapılarda bekleyen kalabalıklara kapalı kalmıştı.
1950-60 arasında özel kesimin yatırımları toplam yatırımların %60’ına ulaşır, devlet yatırımları ise %40’a düşerken 1959’da devlet yatırımları sanayi yatırımlarının %46’sına yükselmiş, özel yatırımların oranı ise %54’e düşmüştü.
1950-60 yıllarında Türkiye ekonomisinde alt yapının kurulması için önemli adımlar atılıyor. Bu adım1ar; karayolu, liman, enerji gibi alt yapı alanlarında 1950-60 yıllarında bir atıl kapasite yaratırken, ileriki yıllar için kolaylık sağladı.
1950-60 döneminde sanayiye verilen banka kredilerinin uluslararasılaşması, Türk sermayesinin uluslararasılaşmasını sağlayan mekanizma oldu. Diğer yanda, devlet, prekapitalist kalıbın hızla dışına çıkan toplumu kontrol edecek yeni araçlar geliştiremediği gibi, toplumun da hiçbir özerk örgütlenme geleneği yoktu. Kamu alanı pek az gelişmiş olduğundan kişiselin dışındaki her saha politik alanla özdeşleştiriliyor ve de bu yüzden devletin yetki kapsamına girdiği düşünülüyordu. Devletin, iktisadi özgürlük yaratma adına eskiden denetlediği alanın bir kısmından geri çekilmesi bir boşluk yaratmıştı; bu boşluk ise sivil toplum kurumlarıyla değil, bireysel yayılmacılığın aşırılıklarıyla dolduruldu. Daha sonra, sivil toplumun gelişmesiyle değil, devlet mekanizmasının kontrol kapsamının, politik istikrarı korumak adına genişlemesiyle bu duruma çare bulundu.
1950’lerin başlarında tarım sektörü modernize edilmiş, Merkez Bankası ve bankaların faiz oranları düşürülmüş ve büyümeye yönelik kalkınma stratejisi nedeniyle para arzında büyük artışlar yaratılmıştır.1950-53 döneminde para arzı %66 oranında artmasına karşın, fiyatlar genel düzeyindeki artışının küçük bir oranda kalmasının başlıca nedeni olarak dönem içerisinde hava koşullarının iyi gitmesinin sonucu olarak tarım sektöründeki üretim artışının milli gelir üzerinde olumlu katkısı, öte yandan Kore Savaşı nedeni ile dünya tarım ürünleri piyasasındaki fiyat artışı Türkiye’nin ihracat gelirlerinde artışa neden olmuş ve bu artışa dış borçlanmadaki artışa eklenerek büyük miktarlarda ithalat yapılmıştır.1954 yılında başlayan kötü iklim koşulları, iyi gidişi tersine çevirmeye başlar. GSMH’da düşüş başlar. Yatırım yapılan alanların altyapı niteliğinde olması, üretimin, tüketimi karşılayamaması, fiyatlarda artışa neden olmuştur. Ekonomideki bu olumsuzluklar karşısında hükümet para arzını kısmak, fiyatların kontrol edilmesi, ithalat işlemleri üzerine kotalara karşı fiyat artışları durmamıştır. 1955 yılından itibaren ihracat gelirleri düşmüş ve döviz rezevleri azalmıştır. 1954 yılında ilk olarak para ve kredi hacmini kontrol edebilmek için, “Banka Kredilerini Tanzim Komitesi” kurulmasına rağmen 1957 yılının sonunda tam bir tıkanıklık içine girilmişti. Tıkanıklık 1958 istikrar tedbirleriyle aşılmaya çalışıldı. Karar sonrası para arzı bir yıl süre ile sıkı kontrol edilmesine karşın daha sonra yine emisyon hacmi artmaya başladı. Kararların alınması sonrası tasarruf ve kredi faiz oranlarının yükseıtilmesi gerekirken, bu yapılmamıştır. Fakat hiç şüphesiz en azından reeskont, oranları yükseltilmeliydi. Ancak bu da yapılmamıştır.
1950 yılından itibaren Türkiye’de iktisadi ve sosyal değişmeye paralel olarak KİT’lerde de bir değişme gerçekleşmiştir. DP hükümetleri KİT’leri özel kesimi her yönden güçlendirmek için araç olarak kullanmaya koyulmuşlardır. Bir taraftan da bunların istihdam yaratma gücünden politik olarak faydalanmak istemişlerdir. DP hükümetleri özellikle tekstil alanında köylü ve dar gelirli vatandaşların ihtiyaçlarını piyasa fiyatlarının çok altında karşılayabilen bu kuruluşları, gerekçelerine bir de bunların istihdam gücünü ekleyerek daha da güçlendirmek yoluna gitmişlerdir. İşte bu noktaya varıldıktan sonra, özel kesim DP’nin iktisadi felsefesine aykırı düşen bu tutumun tashihini ve kısa zamanda bu işletmelerin özel kesime devrini veya tasfiyesini istemeye koyulmuştur. DP’nin tutumundaki bu çelişkili durum kısa zamanda KIT’leri, karma ekonominin bir gereği olmaktan çıkararak, siyasi iktidarın elinde halka ve özel kesime taviz verme aracı haline getirmiştir. Bir taraftan bunların kadrolarına siyasi maksatlarla personel ve işçi yerleştirilirken, diğer taraftan bunlardan bazılarının ürünleri özel kesimin rantabilitesini arttırmak için düşük fiyatla sattırmak ve mamül piyasalarından tamamen veya kısmen çekilmelerini sağlama yoluna gidilmiştir. Örneğin, Sümerbank’a ait iplik kumaş entegre fabrikalarının kumaş bölümünde üretim durdurularak veya azaltılarak özel fabrikalara ucuz ve yeterli miktarda düşük fiyatla iplik sağlanmıştır.
Erol TAŞDELEN – Ekonomist
***********
I.BÖLÜM: TÜRKİYE’DE DEMOKRASİYE GEÇİŞ YILLARI (1946-60) – I – BankaVitrini
KAYNAKÇA:
[1] Ç.Keyder; 1989, Türkiye’de Devlet ve Sınıflar, İletişim yay. İst.1989, I.Baskı,s.97-98.
[2] Y.Kepenek; 1987, Türkiye Ekonomisi,Teori yay.Ank.s.83.
[3] S.Yerasimos,; 1989,Azgelişmişlik Sürecinde Türkiye, 3.Kitap Belge yay.,5.Baskı,s.I78.
[4] N.Kuyucuklu;1986, Türkiye İktisadı”,Beta yay.İst.I2.Baskı,s.200 .
[5] G.Kazgan; 1988, Ekonomide Dışa Açık Büyüme ,Altın kit.yay. İst.2.Basım,s.264.
[6] Y.Sertel; 1988,Türkiye’de Dışa Dönük Ekonomi ve Çöküş,Alan-yay. İst.I.Basım,s.32-33 .
[7] Y.Küçük; 1985,Quo Vadimus-Nereye Gidiyoruz,Tekin yay. İst.s.220.
[8] T.Oçal-O.F.Çolak;1988,”Para-Banka”,İmge kit.yay.Ank. 1.Baskı,s.432-433.
[9] “Kamu İktisadi Teşebbüsleri-gelişimi, sorunları ve çözümyolları”, İ.Ü.İ.F. Mezunları Cemiyeti yay. İst.I98I,s.19-20.

YABANCI YATIRIMCI İÇİN KRİTİK UYARI
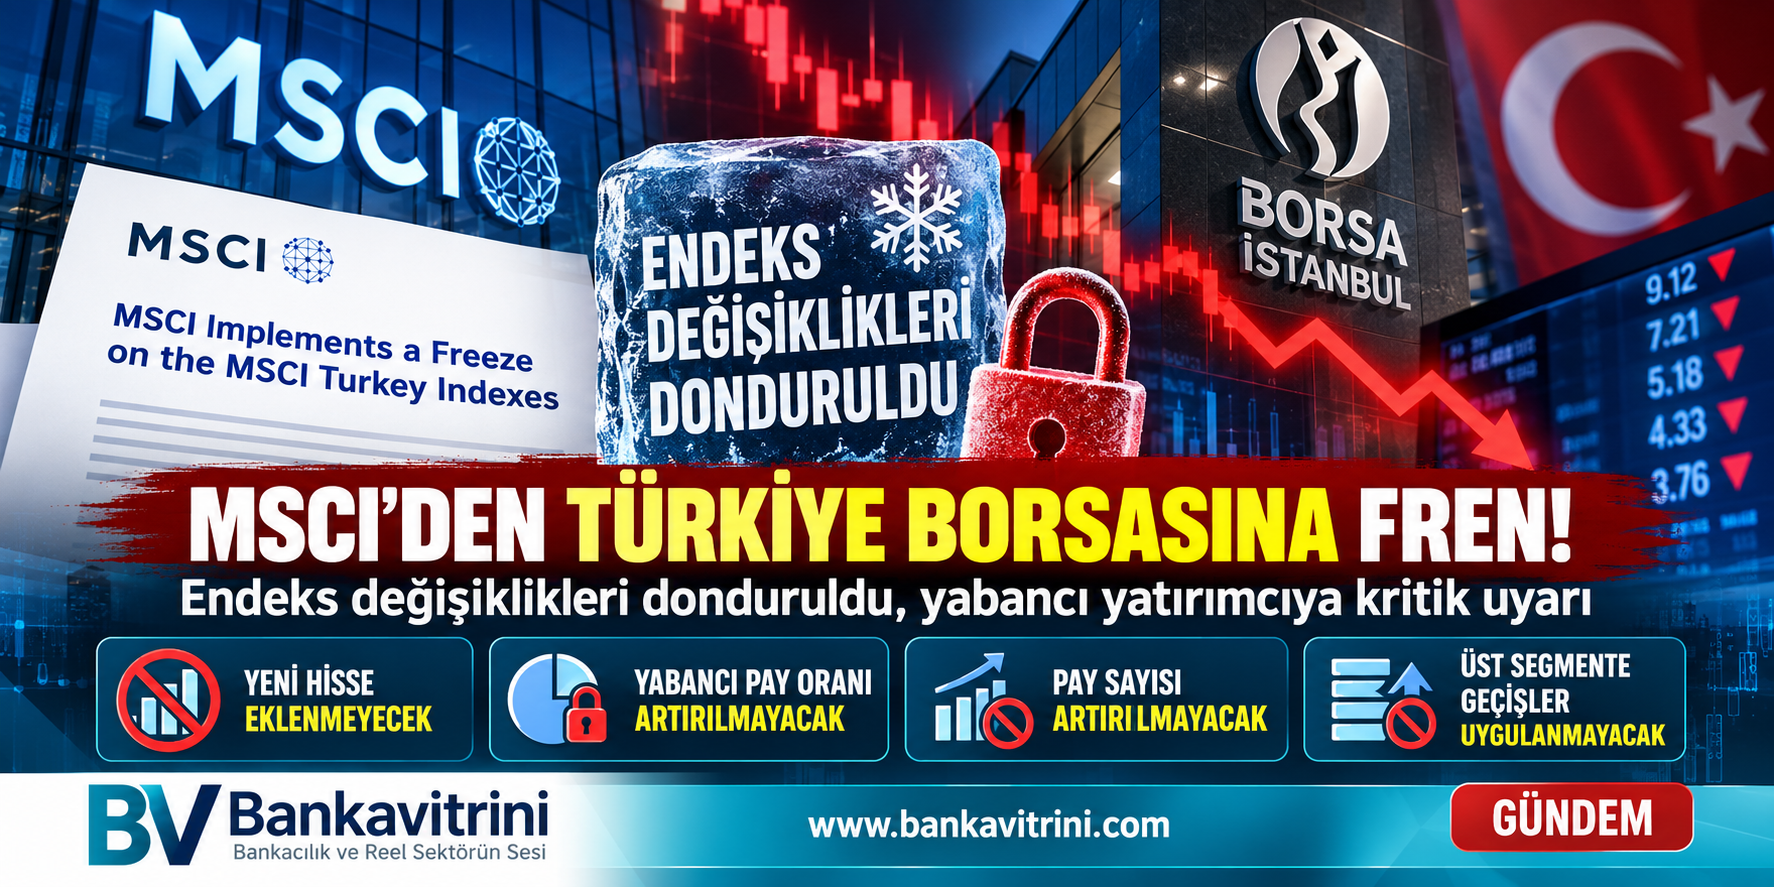
MSCI, Türk hisselerinde endeks değişikliklerini dondurdu. Fiilî dolaşım oranları ve koordineli işlemlere ilişkin endişeler giderilemezse Türkiye’nin gelişmekte olan piyasalar statüsü Haziran 2027’de yeniden tartışmaya açılabilir. Olası statü değişikliği, yabancı fonların Türkiye pozisyonlarını yeniden değerlendirmesine yol açabilir.
Erol TAŞDELEN | Bankavitrini.com
Uluslararası endeks sağlayıcısı MSCI, 15 Ekim 2026 tarihli açıklamasıyla Türkiye hisse senedi piyasasına yönelik önemli bir karar aldı. Kurum, Türk hisseleri için endeks incelemeleri ve şirket kaynaklı gelişmeler sonucunda yapılabilecek belirli endeks değişikliklerini ikinci bir duyuruya kadar dondurdu.
Kararın arkasında, özellikle küçük ölçekli halka açık şirketlerde fiilî dolaşım oranlarının güvenilirliği, bazı fonların şirketlerle yakın ilişkileri üzerinden gerçekleştirilebileceği değerlendirilen koordineli işlemler ve piyasa bütünlüğüne ilişkin kurumsal yatırımcı endişeleri bulunuyor.
MSCI, Türkiye’de bazı düzenleyici adımlar atıldığını kabul etmekle birlikte bunların kalıcı ve doğrulanabilir sonuçlar üretip üretmediğini değerlendirmek için daha fazla zamana ihtiyaç duyduğunu bildirdi.
Karar, Borsa İstanbul’da işlemlerin durdurulması anlamına gelmiyor. Ancak Türkiye piyasasının uluslararası yatırımcılar nezdindeki güvenilirliği açısından önemli bir uyarı niteliği taşıyor.
MSCI hangi değişiklikleri dondurdu?
MSCI’nin kararı dört temel başlıkta toplanıyor:
1. Yabancı yatırımcıya açık pay oranları artırılmayacak
MSCI, Foreign Inclusion Factor (FIF) olarak adlandırılan ve şirketlerin endeks hesaplamalarında yabancı yatırımcılara açık kabul edilen pay oranını yansıtan faktörde artış yapmayacak.
Bu karar, söz konusu güncelleme üzerinden endeks ağırlığı artabilecek şirketler için yeni bir kısıtlama anlamına geliyor.
2. Endeks hesaplamasına esas pay sayıları artırılmayacak
Number of Shares (NOS) kapsamında, endeks hesaplamasında kullanılan pay sayılarında artış yapılmayacak. Böylece şirketlerin bu kanaldan endeks ağırlığını artırabilecek değişiklikleri uygulanmayacak.
3. MSCI Türkiye Yatırım Yapılabilir Piyasa Endeksi’ne yeni hisse eklenmeyecek
MSCI Turkey Investable Market Index (IMI) kapsamına yeni menkul kıymet eklenmesi durdurulacak. Bu durum, endekse girmeyi bekleyen şirketlerin MSCI kaynaklı ilave yatırım talebi beklentisini sınırlayabilir.
4. Şirketler üst büyüklük segmentlerine taşınmayacak
Endeks büyüklük sınıfları arasında yukarı yönlü geçişler uygulanmayacak. Dolayısıyla ilgili kriterleri karşılayan bazı şirketlerin daha üst bir endeks segmentine geçişi de bu süreçte gerçekleşmeyecek.
Dondurma, bütün Türk hisselerinin endekslerden çıkarıldığı veya bütün yabancı fonların hisselerini satmak zorunda olduğu anlamına gelmiyor. Karar, belirli endeks değişikliklerini kapsıyor.
Asıl sorun: Borsada gerçek fiilî dolaşım ne kadar?
MSCI’nin açıklamasındaki en önemli konu, şirketlerin borsada işlem gören paylarının ne kadarının gerçekten bağımsız yatırımcıların alım satımına açık olduğunun güvenilir biçimde belirlenebilmesi.
Fiilî dolaşım oranı, bir şirketin halka açık görünen paylarının ne kadarının piyasada işlem görebilecek durumda olduğunu ifade ediyor. Ancak payların mülkiyet yapısı, fonlarla şirketler arasındaki ilişkiler ve fiilî kontrol durumu bu hesabın güvenilirliği açısından önem taşıyor.
MSCI, bazı küçük ölçekli şirketlerle yakından ilişkili fonların portföylerindeki paylar üzerinden koordineli işlem yapılabileceğine ilişkin kurumsal yatırımcı endişelerine dikkat çekiyor.
Bu kaygılar, şirketlerin paylarının ne kadarının gerçekten bağımsız yatırımcıların elinde olduğu konusunda soru işaretleri doğuruyor. Fiilî dolaşım verilerinin güvenilirliğine ilişkin belirsizlik ise endeks ağırlıklarının ve piyasa fiyatlarının sağlıklı biçimde değerlendirilmesini zorlaştırabiliyor.
MSCI bu nedenle yalnızca yeni düzenlemeler yapılmasını yeterli görmüyor. Düzenlemelerin tutarlı biçimde uygulanmasını, nihai faydalanıcı bilgilerinin zamanında açıklanmasını ve koordineli işlemlere karşı kalıcı gözetim ve yaptırım mekanizmalarının işletilmesini istiyor.
Yabancı yatırımcı Türkiye’ye mesafe mi koyacak?
MSCI endekslerini izleyen uluslararası fonlar, yatırımlarını belirli endekslerin kapsamına ve ağırlıklarına göre şekillendirebiliyor. Bu nedenle endekslerdeki değişiklikler, şirketlere yönelik yatırım talebini etkileyebiliyor.
Dondurma kararı, Türkiye piyasasında yeni hisselerin endekslere eklenmesi veya bazı şirketlerin endeks ağırlıklarının artırılması yoluyla oluşabilecek ilave talebi sınırlayabilir.
Daha önemli risk ise Türkiye’nin piyasa sınıflandırmasının ileride değiştirilmesi ihtimali.
MSCI, Haziran 2027’ye kadar yeterli ilerleme görülmemesi durumunda Türkiye’nin gelişmekte olan piyasalar statüsünden sınır piyasa veya bağımsız piyasa statüsüne geçirilmesine ilişkin bir danışma sürecini değerlendirebileceğini açıkladı.
Böyle bir süreç sonunda sınıflandırmanın değiştirilmesi hâlinde, MSCI gelişmekte olan piyasalar endeksini izleyen fonların Türkiye’deki pozisyonlarını azaltması gündeme gelebilir. Buna karşılık sınır piyasaları izleyen fonlardan yeni talep oluşması da mümkün olabilir. Ancak iki grubun yatırım büyüklükleri ve portföy kuralları aynı olmadığından net sermaye etkisi bugünden kesin olarak hesaplanamaz.
Altını çizmek gerekiyor: Türkiye’nin statüsü şu anda değiştirilmiş değil. MSCI’nin açıklaması, ilerleme sağlanamaması durumunda değerlendirilebilecek olası bir sonraki adıma ilişkin uyarı içeriyor.
Borsa İstanbul’da hangi şirketler etkilenebilir?
Kararın şirketler üzerindeki etkisi aynı olmayacak. Etkiyi belirleyecek başlıca unsurlar, şirketin mevcut MSCI endekslerindeki ağırlığı, fiilî dolaşım oranı, likiditesi ve dondurulan değişikliklerden yararlanma ihtimali olacak.
- MSCI endekslerinde ağırlığı yüksek şirketler: Türkiye’nin piyasa sınıflandırmasının ileride değişmesi durumunda fonların portföy ayarlamalarından etkilenebilir.
- Endekse girmeyi bekleyen şirketler: Yeni eklemelerin dondurulması nedeniyle MSCI kaynaklı ilave talep fırsatını kaybedebilir veya ertelemek zorunda kalabilir.
- Üst büyüklük segmentine geçiş bekleyen şirketler: Endeks kaynaklı talep artışından bekledikleri ölçüde yararlanamayabilir.
- Fiilî dolaşım oranı tartışmalı küçük şirketler: Ortaklık yapısı, fon ilişkileri ve işlem davranışları açısından daha yakından incelemeye tabi olabilir.
Bununla birlikte MSCI’nin açıklaması, belirli şirketlerin kesin olarak değer kaybedeceği veya bütün yabancı yatırımcıların satış yapacağı şeklinde yorumlanmamalı. Şirket bazında değerlendirme için endeks ağırlıkları, sahiplik yapıları ve sonraki MSCI duyurularının birlikte incelenmesi gerekiyor.
Haziran 2027 kritik eşik olabilir
Önümüzdeki dönemde Türkiye’nin MSCI nezdindeki konumunu belirleyecek üç konu öne çıkıyor.
İlk olarak, şirketlerin ve fonların nihai faydalanıcılarının daha şeffaf biçimde açıklanması gerekiyor. İkinci olarak, koordineli işlem şüphelerine karşı denetim ve yaptırımların etkili ve sürdürülebilir olması bekleniyor. Üçüncü olarak ise fiilî dolaşım oranlarının bağımsız biçimde doğrulanabilmesini sağlayacak kuralların piyasada tutarlı biçimde uygulanması önem taşıyor.
MSCI, Haziran 2027’ye kadar yeterli ilerleme görülmemesi hâlinde ek adımları değerlendireceğini belirtiyor. Türkiye’nin piyasa statüsüne ilişkin olası değişiklik de MSCI’nin 2027 yıllık piyasa sınıflandırması incelemesi kapsamında yeniden ele alınabilecek.
Bu nedenle Haziran 2027, yalnızca takvimdeki bir tarih değil; Türkiye’nin uluslararası yatırımcıların güvenini güçlendirmek için attığı adımların sonuçlarının değerlendirileceği önemli bir eşik olacak.
Sonuç: Sorun yalnızca borsaya para girmesi değil, piyasanın güvenilirliği
Türkiye açısından MSCI’nin kararı, yabancı yatırımcı çekmenin yalnızca makroekonomik göstergeler, faiz politikası veya şirket kârlılıkları üzerinden değerlendirilemeyeceğini bir kez daha ortaya koyuyor.
Uluslararası yatırımcı, yatırım yaptığı şirketin gerçek ortaklık yapısını, bağımsız yatırımcıya açık pay miktarını ve fiyat oluşumunun güvenilirliğini de görmek istiyor.
Bu alanlarda kalıcı iyileşme sağlanamaması, Türkiye hisselerinin uluslararası fonlar açısından değerlendirilmesini zorlaştırabilir. Olası bir piyasa sınıflandırması değişikliği ise endeksleri takip eden fonların portföy kararları üzerinden ilave risk yaratabilir.
Buna karşılık şeffaflık, etkin denetim ve güvenilir fiilî dolaşım verileri konusunda somut ilerleme sağlanması, Türkiye’nin uluslararası yatırımcı nezdindeki konumunu güçlendirebilir.
Borsa İstanbul’un ihtiyacı yalnızca yabancı sermaye girişi değil; yabancı yatırımcının da yerli yatırımcının da güven duyduğu, kuralları öngörülebilir ve fiyat oluşumu sağlıklı bir sermaye piyasasıdır. MSCI’nin verdiği mesajın özü de budur.
Kaynak: MSCI’nin 15 Ekim 2026 tarihli resmî açıklaması; Reuters’ın 15-16 Ekim 2026 tarihli haberleri.
Erol TAŞDELEN
Bankacılık ve finans yazarı
Bankavitrini.com
EKONOMİ
ENFLASYONLA MÜCADELE ÜFE’Yİ BESLİYOR OLABİLİR Mİ?
Kredi Yok, Vade Farkı Var: Reel Sektörün Finansman Çıkmazı… Enflasyonu Düşürürken Üreticinin Maliyetini mi Artırıyoruz?




 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Meta'nın üçüncü çeyrek net kârı yıllık bazda yüzde 264 arttı 21/10/2026
- "İran'la savaşa girmek yaptığımız en iyi işlerden biri" 21/10/2026
- Tesla'nın üçüncü çeyrek net kârı yüzde 43 azaldı 21/10/2026
- Resmi Gazete'de bugün (22.10.2026) 21/10/2026
- Türkiye'de PHP güvenlik açığına karşı harekete geçildi 21/10/2026
- Trump: Rusya-Ukrayna savaşında çözüme hiç olmadığı kadar yakınız 21/10/2026
- Tasfiye edilecek fonlarda bekleyen talimatlara ilişkin önerge kabul edildi 21/10/2026
- Meta'ya kullanıcı gizliliği ihlali nedeniyle 25 milyar dolar ceza 21/10/2026
- JP Morgan: Aracı kurum lisans iptali Türkiye'den çekilme anlamına gelmiyor 21/10/2026
- ABD'den İran'ın gölge filosuna yönelik yeni yaptırımlar 21/10/2026
-

 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu