
EKONOMİ
Korkut Boratav: Ekonominin çökmesini değil, durgunlaşarak çürümesini yaşıyoruz

Yayınlanma:
3 yıl önce|
Yazan:
BankaVitrini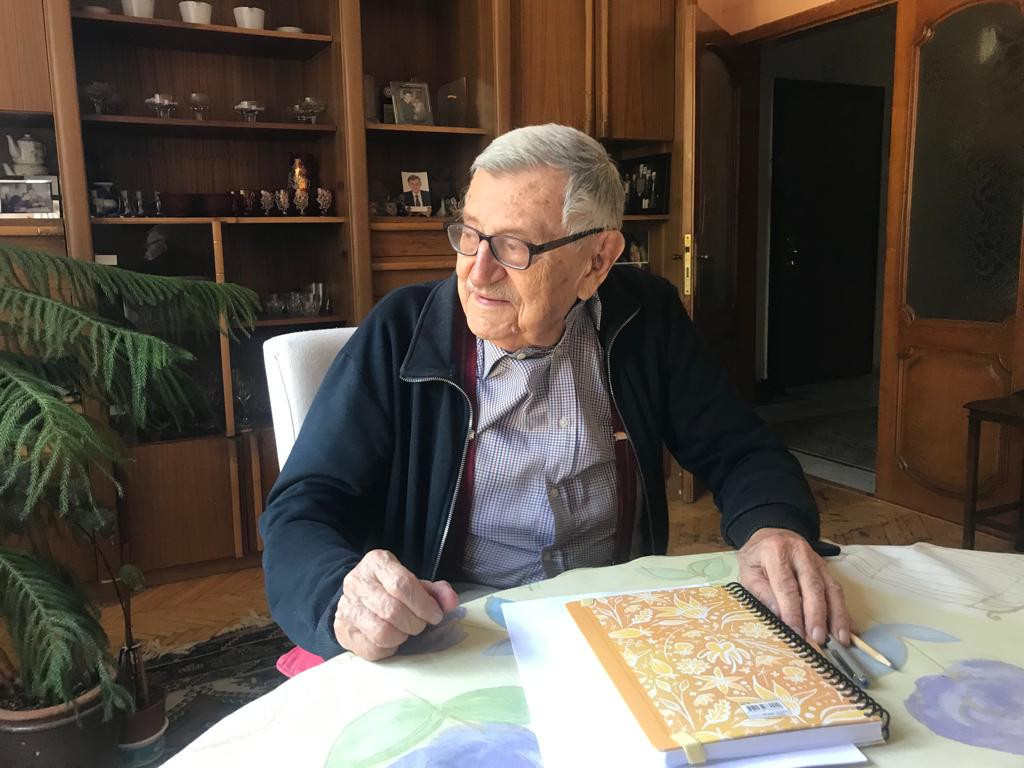
Türkiye’nin efsanevi hocası, nam-ı diğer “Hocaların Hocası” Prof. Dr. Korkut Boratav’la mayıs seçimlerinin ardından ilk kez sohbet etme imkanı bulduk. Korkut Hoca bizi evinde, çalışma odasında ağırladı. Değindiğimiz hemen her konuda bir kaynak ve bir veri paylaştı. Burada hepsine yer verme imkanımız olmadı. Ama yaptığı değerlendirme ve analizler, özellikle son birkaç yılda çokça ağırlaşan toplumsal bunalımı anlamayı kolaylaştırdı. İçinden çıkılmaz olanı bizler için anlaşılır kılarken, neden sonuç ilişkilerini her zamanki gibi telaşsız, sakin ve yavaş yavaş tartıştı bizimle. Bir zamanlar benim de öğrencisi olduğum Boratav’dan, yıllar sonra bu kez çok kritik bir dersi daha dinlemiş olduk. Bizzat içinde yaşadığımız dönemde, Türkiye’nin bir durgunluk ve çürümeye sürüklenişinin dersi…
Konuştuğumuz konular can sıkıcı olsa da Hoca, her zamanki gibi güler yüzlü kibarlığı, aydınlık zihni ve ince esprileriyle sohbeti kolaylaştırdı. Zaman zaman hüzünlendi, bazen öfkelendi, eleştirdi. Ama çokça üzgündü.
Seçim öncesi ve sonrasında iktidarın uyguladığı ve enflasyonda çok hızlı bir artışa neden olan politika kararlarını değerlendiren Boratav, bu politikaların Cumhurbaşkanı Erdoğan tarafından 2015 seçim yenilgisinden sonra belirlendiğini ve asla bir seçim kaybetmemek için bedeli ne olursa olsun bu “büyüme” odaklı politikayı uygulamaya soktuğunu söylüyor. Bu konuda “Erdoğan’ın Haziran 2015’te kaybettiği seçimi kazanmanın siyasal yöntemi ‘şiddet’ olmuştu. Ekonomik yöntemi de ‘büyüme’ oldu” tespitini yaparken, ekonomideki bozulma ve yoksullaşmaya rağmen, iktidarın seçim kazanmasındaki nedenleri analiz ediyor. Ekonomide bir çöküşü değil ama durgunluk ve çürümeyi yaşadığımızı vurgulayan Boratav’ın, Orta Vadeli Program (OVP), TCMB’nin faiz kararı ve yeniden ekonominin başına getirilen Mehmet Şimşek’le ilgili tespit ve tahlillerinin oldukça çarpıcı bulunacağını tahmin ediyorum. Yakın geçmişe ve yakın geleceğe ilişkin değerlendirme ve öngörüleri ise epeyce tartışılacaktır.
Hocam seçimden sonra ilk kez konuşuyoruz. İlk sorum şu olsun, bu mayıs seçimlerinden sonra muhalif seçmen çok büyük bir hayal kırıklığı yaşadı. Dahası ölüm kalım seçimi denilen bir seçimin ardından sanki hiçbir şey olmamış gibi her şey eskiye döndü. Sizin seçimden önce bir yazınızı hatırlıyorum, iktidarın değişeceğine dair siz de bir kanaat belirtmiştiniz. Siz de hayal kırıklığı yaşadınız mı ya da umutsuzluk ya da öfke? Nasıl karşıladınız seçim sonucunu?
Açıkça söyleyeyim, Türkiye toplumunun Türkiye’nin sağlığı selameti ve özellikle Türkiye halklarının refahı ve gönenci için bu iktidarın son bulması gerektiğini düşündüğüm için ben de büyük hayal kırıklığına uğradım. Hemen şunu ekleyeyim, birçok meslektaşım “Kriz var ve Erdoğan iktidardan gidecek” öngörüsü içindeydi. Ben bu görüşü hep biraz rezerv karşıladım. Çünkü bir kere dar iktisat mantığıyla Türkiye seçim dönemine bir ekonomik kriz içinde girmedi.
CUMHURBAŞKANI ‘BÜYÜME’ ÖNCELİĞİNİ 2015 SEÇİM YENİLGİSİNDE ALGILADI
Siz yaşanan ekonomik sorunların bütününü ekonomik kriz olarak adlandırmıyorsunuz. Bunu teknik tanımı nedeniyle mi tercih etmiyorsunuz?
Hayır, iki anlamda da yok. Teknik olarak 2 çeyrek dönem Milli Gelir gerilerse resesyon, yani daralma denir; kriz değil. Eğer bu gerileme daha uzun sürerse ekonomik kriz denir. Ekonomik krizin finansal boyutu da olabilir; dış borç krizi olabilir. Ama temel gösterge Milli Gelir hareketlerinde aranır. Diyelim daralma 12 aya çıktığı zaman genellikle ekonomik kriz denir. Bu anlamda Türkiye 2009’dan bu yana ekonomik bir kriz yaşamadı. Sonraki yıllarda Türkiye’nin büyüyen bir ekonomide emek karşıtı ağır bir bölüşüm şokundan geçtiğini gözlüyoruz. Bu durumu, bence toplumsal bunalım diye adlandırmak doğru olur. Cumhurbaşkanı, büyüme önceliğini Haziran 2015 seçim yenilgisi sonrasında algıladı. Ve o tarih aşağı yukarı neoliberal istikrar programından kopma tarihidir. 2015’te o zamanki Merkez Bankası Başkanı Erdem Başçı’ya, “faizleri neden indirmiyorsun?” diye fırça attı. Erdem Başçı o tarihte Erdoğan’a uzun bir brifing verdi. Anlattı ki, enflasyonla mücadelede faizleri düşürmek sermaye çıkışına yol açar ve döviz yukarı çıkar. Türkiye’de enflasyonu belirleyen en temel etken de döviz kurudur. Bu tespiti yaptı. Bu tespit sermaye hareketlerine açık bir ekonomide tek etken değildir; ama esas olarak doğrudur. Yani döviz kurunun enflasyonu pompalayan etkisi ise kesinlikle başattır. 2017’den sonra Merkez Bankası’nın politika faizlerinde Erdoğan belirleyici oldu.
ERDOĞAN’IN HAZİRAN 2015’TE KAYBETTİĞİ SEÇİMİ KAZANMASININ SİYASAL YÖNTEMİ ‘ŞİDDET’ OLMUŞTU. EKONOMİK YÖNTEMİ DE ‘BÜYÜME’ OLDU
Peki burada şu soru oluyor o zaman, hükümetin giriştiği bu kaotik politikalar bütünü bir hatayla mı, yoksa enflasyonun patlayacağını bile bile mi yapıldı? Neden?
Cumhurbaşkanı bu yönelişinin ekonomik amacını TÜSIAD’a çıkışırken söyledi. “Biz size düşük faizle kredi veriyoruz. Sizin tek göreviniz ucuz kredileri üretime, yatırıma, ihracata tahsis etmektir.” Erdoğan’ın kafasındaki ekonomik model, şirketlere pompalanan düşük faizli kredilerin büyümeyi, dolayısıyla istihdamı da sürüklemesidir. AKP’nin Haziran 2015’te kaybettiği seçimi Kasım’da kazanmanın siyasal yöntemi “şiddet” olmuştu. Ekonomik yöntemi de bu büyüme oldu. Erdoğan, iş çevrelerinin özellikle inşaat sektörünün nelere karşı duyarlı olduğunu biliyor. Devlet teşviklerine, düşük faizle bol teşvikli kredilere güveniyorlar.
Adı ekonomik kriz olmayabilir ama burada yaşanan bir buhran var. Yoksulluk, fakirlik, pahalılık, geçim sıkıntısı enflasyon… Halk bir kriz, buhran hissediyor. Bu ekonomik buhran neden seçim sonuçlarına yansımadı?
Şöyle düşün, büyüme devam ediyor. İstihdam, üretimin, büyümenin türevidir. İstihdamın oy getirecek bir unsur olduğunu biliyor. Ekonominin büyümesi neoliberal modelin izlendiği 2011-2015’te yüzde 4,1’e indi; Haziran’da AKP seçimi kaybetti. Neoliberal istikrar reçetelerini çiğnedi; 2016-2022’de ekonomi yüzde 4,3 büyüdü. Bir kere neoliberal modelden kaçarak büyümenin sürdürülebileceğini (yani neoliberal yobazlığın bir noktada yetersizliğini) de ortaya koydu Erdoğan. İkincisi bu sürecin bölüşüm sonuçları ile ilgili: Bankalar şirketlere düşük faizle kredi pompalıyor; büyümeyi sağlıyorlar. Fakat emek örgütsüz. Kaynak tahsisi ve bölüşüm tamamen bankaların ve şirketlerin denetiminde. Ortaya çıkan emek karşıtı ağır bölüşüm şokunu Saray fiilen hedefliyor. Ana muhalefet farkında değil.
GERÇEK MAĞDURLAR BEYAZ YAKALI EMEKÇİLER
Ama bu sorunun bölüşüm sonuçları en geniş olarak dar gelir grupları için yıkıcı oluyor ve iktidar sadece kendisi için bir risk olmasın diye bile bu olumsuz sonuçları telafi edecek bir şey yapmaya gerek duymadı. Neden?
Gerek görmüyor çünkü. Büyümenin, genişlemenin bölüşüm sonuçlarının algılanması, Saray’ın halk sınıfları üzerindeki ideolojik hegemonyasının derecesine bağlıdır. Seçim sonuçları bu etkeni yansıtıyor. Gözleyen, ilgilenenler için bölüşüm sonuçları ortadadır: 2016 ve 2022 arasında ilk 500 büyük şirketin kârlarının katma değerdeki payları 12,4 puan arttı. Net millî gelirde sermayenin payı 10,8 puan arttı. Her iki durumda da ücretlerin payındaki zıt yönlü kayıpların pahasına… Nasıl sağlandı? Örgütsüz bir iş gücü piyasasında emek rezervleri de var. Bu emek rezervleri milyonlarca göçmen tarafından da kuşatılmış. İş çevrelerinden, “göçmenler olmasa bizim sanayimiz çöker” açıklamalarını hatırlayın. Bölüşümü bozan ikinci konjonktürel ivme enflasyon… Şimdi bak, Batı’da enflasyon tartışmalarında “kârların sürüklediği enflasyon” olgusu vurgulanıyor. İster Ukrayna krizi sonrasında enerji, ham madde, temel girdi maliyetlerinde meydana gelen; ister enflasyona karşı yapılan asgari ücret artışları olsun her maliyet artışı, şirketler tarafından kârlardan fedakarlık bir yana, kâr marjlarını yükseltmekte de fırsat olarak kullanılıyor. Türkiye’de de bu doğrultuda tespitler var.
Üretimle beraber istihdam artıyorsa, fiyatların anlık bölüşüm etkisi bir geçim sıkıntısı olarak algılanır. Günlük hayatın olağan halidir. Muhatabı belirsizdir. Enflasyon 2021’in sonundan itibaren hızlandı. Gerçek mağdurlar daha çok beyaz yakalı, enflasyona karşı güvence mekanizmaları genellikle geçmişte devlet tarafından da gözetilen, hızlanan enflasyona karşı çaresiz kalan büyük kentlerin beyaz yakalıları. Yani şöyle söyleyelim. Muhalif oyların dağılımına baktığımızda, bütün büyükşehirler, kıyı şeridi, genellikle işçi sınıfının nitelikli ve kalabalık katmanları. Siyasal özgürlüklere, hayat tarzlarına müdahalelere dönük duyarlılıkları yüksek. Konut, eğitim giderleri üzerindeki baskılar, bu katmanların yaşam düzeylerini doğrudan ve hızlı etkiliyor.
Ama burada şunu netleştirmemiz gerek, bu sorun beyaz yakalılar için bir sorun ama mavi yakalılar için sorun değil demiş olmayalım. Ya da öyle mi diyorsunuz?
Hayır, bu kadar ağır bir sorun değil.
BÜYÜK KENT YOKSULLARININ SAFLARINDA ‘NİÇİN YOKSULSUNUZ?’ SORUSU YANITSIZ KALIYOR
Neden çok yoksullar ama?
Hayır, bir kere AKP’nin sosyal devlet kurumlarının, düzenlemelerinin dışında yerleştirdiği yaygın bir sosyal yardım ağı var; telafi edici rolü önemli. Kurumsallaşmadığı için iktidar değişikliği ile bu destek öğesini kaybetme tehlikesi endişe yaratıyor.
Burada ikinci ve ideolojik bir etken de var. AKP’nin 20 yıllık hakimiyeti, özellikle sağa kayan ve Cumhuriyetçi söylemini kaybetmiş olan ana muhalefetin etki alanını iyice daralttı. Günümüz ortamıyla ilgili bir örnek vereyim. Necmi Erdoğan, Kayıp Halk başlıklı araştırmasını bu yakınlarda yayımladı. Kitap, bugünkü toplumsal bunalım ortamında yoksularla yapılan çok sayıda yüz yüze röportajı da değerlendiriyor. Ve ortaya çıkıyor ki büyük kent yoksullarının saflarında “niçin yoksulsunuz?” sorusu yanıtsız kalıyor. Zira, yetişkin hayatları boyunca bu soruyu sınıf karşıtlığı, sınıf mücadelesi perspektifi ile gündeme getiren akımlarla karşılaşmamışlar. Düzeni suçlamak bir yana, günlük hayatlarında ve çalışma koşullarında karşılaştıkları işverenleri, zenginleri veya hükümeti sorumlu görmelerine yol açacak sınıfsal refleks ve algılama melekesi dumura uğramış. Bu durumda örneğin Erdoğan’ın iç ve dış siyaset ve ekonomi söyleminde sürekli ortaya çıkan tutarsızlıkları sergilemek veya insan hakları ihlallerine dayalı muhalefet söylemleri tümüyle etkisiz kalıyor.
İSLAMCI FAŞİZMİN DÜNYA GÖRÜŞÜNE TESLİM OLAN CHP YÖNETİMİ, KENDİ TABANINDA VE GEÇMİŞ BİRİKİMİNDE VAR OLANI LAİK DUYARLILIKLARI FELCE UĞRATTI
Bu, sosyalist partiler dışındaki tüm partilerin sağcı ya da sağa yaslanmış olduğunu mu gösteriyor?
Kritik dönemeçlerde dahi parlamenter muhalefetin duyarsızlığı hazindir. 2017 Referandumu bir rejim değiştirme operasyonunun kritik aşamasıydı. İktidarın ana hedefinin İslamcı bir rejim olduğu da ortadaydı. CHP’nin “muhafazakâr, İslâmî duyarlılığı yüksek çevrelerden oyları almalıyız” saplantısı yüzünden bu mesele anayasa oylamasında öne çıkmadı; sağ ve sol kanatları olan Cumhuriyetçi bir cephe altı yıl önce oluşturulabilirdi. Gündeme dahi gelmedi. Tuhaf bir durumdayız: Türkiye’de siyasal mücadelenin en acil sorunlarından laikliği korumak, niçin sadece ve sadece sosyalist partilerin öncülüğündedir?
İslamcı faşizmin dünya görüşüne teslim olan CHP yönetimi, kendi tabanında ve geçmiş birikiminde var olanı laik duyarlılıkları da felce uğrattı.
Şimdi bak, aslında Cumhuriyetçi duyarlılıklar, CHP’nin seçmen tabanından çok daha geniş kalabalıklarca sahiplenilmiştir. Gezi hareketinin kitlesi bu kalabalıklardan oluşuyordu. Hatta Mayıs’ta Erdoğan’a karşı oy kullanan 25 milyon da Gezi kitlesinin türevidir. Bu muhalefeti sandıklarda birleştiren temel etkenin, sola açık Cumhuriyet değerleri olduğunu düşünüyorum.
Muhalefet bu aydınlanmacı yaklaşımı terk etmemiş olsaydı, iktidarın devamı için oy veren o 27 milyon seçmene ulaşabilir miydi?
CHP yönetimi, temsili demokrasinin bir sonraki seçime odaklanan en “oportünist” biçimini benimsemiştir. Laik, Cumhuriyetçi duyarlılıkları yüksek, Alevi bir çekirdeği seçimlerde “CHP listelerine mahkum” görüyor; “karşı mahalleden de oy almam lazım iktidar olabilmem için”, diyor. Ama yüzde 25 çekirdeğini hiç aşamıyor. Çünkü gerçekte savunduğu, benimsediği bir dünya görüşü yok. Türkiye toplumunun birikimleri ile de bağlarını koparmış.
1960 sonrasında Türkiye işçi sınıfı hareketi ve parlamenter muhalefetin dışına taşan sınıf mücadeleleri sosyalist ve devrimci akımlarla iç içe girmiştir. “İslâmî değerler”, 1960 sonrasında filizlenen sınıf mücadelelerini, militan sendikalaşmayı temsil eden DİSK’i, yüzbinlerce işçiyi Taksim’de toplayan 1 Mayısları, 12 Mart muhtırasını da tetikleyen 15-16 Haziran yürüyüşünü, yakın geçmişte Ankara’daki Tekel işçilerinin direnişini engelledi mi? Halk sınıflarının kültürel kimliğinin önemli bir öğesi olan Müslümanlık, onların, sola, sosyalizme açılmalarına, devrimci hareketlere katılmalarına engel olmamıştır. Zaten bu durum, Cumhuriyet devrimleri söz konusu olduğunda Türkiye toplumunun tümü için de geçerlidir.
FİNANS KAPİTALİN TALEPLERİNİN KARŞILANMASI GEREKİNCE ŞİMŞEK’İ ÇAĞIRMAK ZORUNDA KALDILAR
Seçim sonrası ekonominin başına Mehmet Şimşek getirildi, TCMB başkanı ve yönetimi değişti. Bunu nasıl görmek gerekir? Gerçekten Erdoğan’ın bütün o faiz ısrarına rağmen ekonomi yönetimi ortodoks politikalara mı dönüyor gerçekten yoksa bu sadece yerel seçime kadar bir yöntem mi olacak? Yerel seçimden sonra nasıl devam eder, nasıl görüyorsunuz?
Şöyle düşünün, Mayıs 2023’te ekonomi tıkanmıştı. Saray iktidarının neoliberal istikrar ilkelerini çiğneyen politikaları iki alanda dengesizlik yaratıyor. Enflasyonu pompalıyor ve cari işlem açığını artırıyor. Şu anda bu türden kırılganlıklar içine sürüklenmiş ve olası dış borç krizlerine aday olan ülkelerden biri Türkiye. Yani bu açığı dış borçlarla sürdürmenin imkanı sınırlandı. Derecelendirme kuruluşlarından Türkiye’ye de bol miktarda uyarı geldi. Mayıs 2023 dönemecinde, dış borcun 206 milyar dolarının bir yıl içinde ödenmesi gerekiyor. Bir yıl içinde bu dış finansman gereksinimine 50 milyar doları aşması beklenen cari işlem açığını da ekleyin. Bu toplamın döndürülme derecesi uluslararası finans kapitale bağlı. Enflasyonu frenleyen finansal istikrar reçetelerine dönüş talebi onlardan geldi. Bu talepleri karşılamak için mecburen eski ekipten Mehmet Şimşek çağırıldı.
MEHMET ŞİMŞEK, FİNANS KAPİTAL İLE ERDOĞAN’IN ÇELİŞKİLİ ÖNCELİKLERİNİ UZLAŞTIRMA ÇABASINDA
Ancak Mehmet Şimşek’in, kritik durumlarda Cumhurbaşkanından bağımsız kararlar alabileceğine dair pek de güçlü bir inanç yok?
Şimşek, finans kapitalin istikrar programını Türkiye’ye getirme göreviyle geldi ama Erdoğan hâlâ sabit fikirlerinden tam vazgeçmiş değil. Küçülmeye karşı direniyor. Çünkü yakın gelecekte bir de yerel seçim var. İktidarını mutlaklaştırmak için yerel seçim önemli. Bu yüzden yeni program iki ayrı muhatabın önceliklerini karşılamaya çalışarak hazırlandı. Birincisi finans kapitalin enflasyonu düşüren istikrar, diğeri RTE’nin aradığı (en azından Mart 2024 seçimlerine kadar) büyüme öncelikleri… Örneğin finans çevreleri TCMB’nin politika faizinin yeni programın (OVP’nin) 2024 hedefi olan yüzde 35’e yerleşmesini talep edecekler. Bu, 10 puanlık faiz artışı anlamına gelir. Erdoğan Mart 2024 seçimlerinden önce bu boyutta bir ayarlamaya, ekonomiyi daraltıcı etkisi yüzünden direnecektir. Mart 2024 sonrasına kaydırılırsa sineye çekebilir.
Bu tür uzlaşılar, en azından önümüzdeki aylarda gündemde olacaktır. Her sene Türkiye’nin dış borcunun belli bir artış temposuyla sürdürülmesini uluslararası dev yatırım bankaları sağlıyor. Ama Türkiye devlet tahvillerinden birinin vadesi gelen faiz yükümlülüğü, o andaki döviz kısıtı nedeniyle ödenemezse, Türkiye Hazinesi temerrüde düşer ve dış borç krizine sürüklenir. Benzerleri, bu yakınlarda Arjantin’in, Sri Lanka’nın başına geldi. Dünya ekonomisinin bugünkü ortamında bu riskle karşı karşıya kalan çok sayıda ülke var.
Mehmet Şimşek bunu önleyebilir mi sizce?
Mehmet Şimşek herhalde Orta Vadeli Programın hazırlanışında belirleyici rol oynadı. Özellikle makroekonomik hedeflerin, finans kapitalin de aradığı istikrar perspektifini içermesi lazım. Aynı zamanda Erdoğan’ın aradığı büyüme devam etmeli. Yani Erdoğan faiz politikalarına filan karışmasa bile büyümenin sürmesi lazım. Onun için Şimşek’in demeçleri iki önceliği bir arada içeriyor: “İhracata ve üretime dönük büyümeyi teşvik edeceğiz ama faizleri de yükselteceğiz. Tüketimi caydırarak üretimi beslemeyi düşünüyoruz.” Bu tutarlılığı güç bir ikilemdir. Finans kapitalin ve Erdoğan’ın çelişkili önceliklerini uzlaştırma çabası söz konusu…
SEÇİMDEN SONRA ERDOĞAN, IMF PROGRAMININ VE OVP’NİN ÖNGÖRDÜĞÜ BÜTÜN KEMER SIKMA YÖNTEMLERİNİ UYGULAYACAK
OVP’de söyledikleri şu mu? En geniş halk kesimlerinde kemer sıkılacak ama büyümeyi sağlayacak sermayeye teşvikler ve destek sürecek?
Bunu hedeflerden görüyoruz, hedefler şöyle: 2 ayrı büyüme rakamı var burada birisi Türk lirasıyla hesaplanan sabit fiyatlı reel büyüme diyelim. Yüzde 4,4’ten 4’e düşecek 2024’te. Yani ekonomi biraz yavaşlayacak. 2026’da büyüme yüzde 5’e çıkacak. Erdoğan buna razı olabilir. Ama herhalde o da gözetilerek, dolarlı büyüme temposu çok yüksek öngörülmüş. Çünkü milli geliri ölçen fiyat endekslerinde dolar, deflatörün altında kalıyor. 2023’te deflatör, yüzde 62.6, doların artış tahmini yüzde 44. 2024’te deflatör yüzde 55 dövizin artışı oranı yüzde 54.
ŞİMŞEK, NEW YORK’A FİNANS KAPİTALİN ENDİŞELERİNİ DAĞITMAK İÇİN GİDİYOR
Yani kuru tutacağım diyor, bunu nasıl sağlar?
Yani dolar iç fiyatlardan daha düşük bir tempoyla seyredecek. Bunu sağlayacak varsayım da örtülü olarak yer alıyor: Bu program finans kapitale hitap ettiği için yüksek tempolu sermaye girişi olur. Peki finans kapitale hitap etmesi nerede? Bir, enflasyon hedefine yükseltilecek faizlerde; iki Faiz Dışı Kamu Dengesi’nin Milli Gelir’e oranında. Bakıyoruz 2023’de yüzde 3,7 oranındaki açık; 2026’da yüzde 1,1 oranında fazlaya çıkıyor. Yani kamu dengesi 4,8 puanlık daralma gerçekleştirecek. Yani büyük kemer sıkma kamu maliyesinde. Yani finans kapitale “hem kamu maliyesinde kemer sıkıyoruz; hem de politika faizlerimizi de yükseltmeye başladık” diyoruz. Erdoğan’a da, muhtemelen “on puanlık faiz artışlarını ikinci yarıda, seçimden sonra yoğunlaştırırız” diyorlar. Erdoğan’ı tatmin etmek için 2026’ya yüzde 5 büyüme hedefi koymuşlar. Ama IMF’nin Türkiye ile ilgili öngörülerinde bu hedef yüzde 3’tür. Türkiye ekonomisi için yüzde 3’lük bir büyümeyi istikrarlı ve finans kapital tarafından desteklenir bir model olarak görüyor IMF. Bu büyüme, belli bir istikrara yetiyor. Dış kaynak aktarımını da sağlıyor. İstikrar öngörülerini IMF çok abartılı tutmuyor. Mesela yüzde 20 civarında enflasyonla devam edilir, Türkiye için idare eder. Türkiye yüzde 2 oranında dış açığı sürdürebilir.
Yüzde 3’lük büyüme temposu öngören IMF senaryosu, Türkiye’yi, şu anda içinde yaşadığımız toplumsal bunalıma mahkum etme, hatta ağırlaştırarak mahkum etme anlamına geliyor… Çünkü ekonominin durgunlaşması, atıl iş gücünde (yani geniş anlamlı işsizlik oranında) artışları devam ettirecektir. Türkiye’nin şu anda dörtte biri, yüzde 24’ü atıl işgücü. Yani işgücü piyasasından kopmuş olan faal nüfus…
(Hoca burada TÜİK’in, yayınladığı işgücü istatistiklerinde “işsiz” saymadığı ve adına “ümidini kaybeden, iş aramayan ama çalışmaya hazır olanlar” denilen grubu kastediyor. Bu ve çeşitli eksik istihdam gruplarındakilerin de dahil olduğu işsizlik oranına geniş tanımlı işsizlik ya da atıl işgücü deniliyor.)
Zaten Türkiye’nin yüzde 5’lik büyüme hedefi Erdoğan’ı memnun etmek üzere konulmuş bir rakam. Mevcut işsizlik oranını artırmayacak bir büyüme temposu olarak öngörüldüğü için önceki OVP’lerde de yer alıyordu. Bu büyüme hedefi, finans kapital için enflasyonu daha yükseğe çıkaracağı için onun sineye çekeceği eşiği aşacak. Mehmet Şimşek bu ayın 19’unda New York’a uluslararası bankalarla görüşmek ve bu endişeleri dağıtmak için gidiyor. Ay sonunda da IMF 4. Madde müzakereleri için Ankara’ya geliyor. Türkiye için öngördüğü programla OVP’yi karşılaştıracak. 2026 büyüme hedefinin yüzde 5 olması sorgulanabilir.
(Hoca’nın söz ettiği IMF’yle 4. Madde görüşmeleri, herhangi bir kredi içerikli standby anlaşması olmasa da, her yıl üye ülkelerle ikili görüşmeler yapılmasını, bir IMF ekibinin üye ülkeyi ziyaret ederek, ekonomik ve mali bilgileri toplamasını ve ekonomi yönetimiyle ülkenin ekonomik gelişmelerini ve politikalarını görüşmesini kapsıyor. IMF, bu ziyaretinde Türkiye’nin makroekonomik politikalarını gözden geçiriyor ve finansal sistemin sağlamlığına bakıyor. IMF’nin bu görüşmeler sonucunda yayınlayacağı rapor dünyaya, uluslararası piyasalar ve yatırımcılar için önemli bir referans oluyor.)
OVP DİYOR Kİ, 2024’TE ENFLASYON FARKI ÖDEMELERİNİ UNUTUN
Bu çerçeveyle önümüzdeki yıl, 2024 yılında Türkiye ekonomisini bekleyen en önemli sorun anlaşılan yine geçim sıkıntısı ve yoksulluk olacak?
Özellikle seçimlerden sonra, emekçi sınıfların durumu daha da vahimleşecek. Bunu açıkça OVP’de söylüyor. “Yönetilen, yönlendirilen fiyatlar, yani bu fiyatlardan kastettiği emekli maaşları ve kamu sektörü ücret ayarlamaları, geçmiş enflasyona endeksleme davranışının azaltılmasına yardımcı olacak şekilde belirlenecektir” diyor. Yani milyonlarca emekçinin bir nebze cankurtaranı olan enflasyon farkı ödemelerini unutun. Büyüme temposunun durgunlaşması da atıl işgücünü yüzde 24’ü de aşan oranlara taşıyacak.
ACEMOĞLU’NUN DÜŞÜK VERİMLİLİK DEDİĞİ ŞEY BİR SEBEP DEĞİL, SONUÇTUR
Geçtiğimiz günlerde Prof. Daron Acemoğlu bir röportaj verdi. Biliyorsunuz Kemal Kılıçdaroğlu’nun da seçim öncesi danışmanlığını üstlenmişti. Dedi ki, “Türkiye’nin esas problemi düşük verimliliktir” Buna katılır mısınız?
Verimlilik düzeyi bir sebep değil, bir sonuçtur bir kere. Esas olan şudur: Türkiye’de ortalama verimlilik düzeyinin temel sürükleyici unsuru yatırım temposu ve bileşimidir. Büyük dönüşüm, üretim profilinin değişmesini gerektirir. Bir kere üretim kapasitesinin artışı sermaye birikimi ile gerçekleşir. İkincisi sermaye birikiminin bileşiminin değişmesi ise, ortalama verimliliği artıracak sektörlere yönelme ile gerçekleşir. Bunun tarihsel örnekleri var. İkinci dünya savaşı sonrasında Almanya, Japonya. Daha sonraki dönemde Kore ve Çin… Acemoğlu, tespitinde sonuca değiniyor.
TCMB FAİZİ YÜZDE 30’A ÇIKARMAK İSTER AMA SARAY’I NÖTRALİZE ETMEK İÇİN 2 BUÇUK PUAN ARTIŞA GİDEBİLİR
TCMB Para Politikası Kurulu 21 Eylül’de toplanacak ve bir faiz artışı bekleniyor. Sizce nasıl bir karar çıkacaktır?
Yeni başkan yüzde 25’ten yüzde 30’a çıkarmayı istemektedir büyük ihtimalle. Ama Saray’ı nötralize etmek için 2 buçuk puan artışa da gidebilir. RTE’nin gözetimi altında, finans kapitali ve IMF’yi tatmin edecek bir uzlaşma arıyor ekip. Uzlaşmayı bozacak unsurlar da var. Mesela Kavcıoğlu, BDDK başkanı. Mesela KKM problemini nasıl çözecekler belli değil.
Seçim öncesi olası bir iktidar değişikliğinde muhalefete, “hemen kaldırmayın” uyarısında bulunmuştunuz, tam olarak neye karşıydı uyarınız?
İktidar değişseydi, döviz kurunun istikrarlı kalması, hedeflenmesi büyük önem taşıyordu. 125 milyar dolarlık bir potansiyel döviz talebi KKM mevduatında Türk lirası tasarruflarında yatıyor. Bu düzenlemeyi birdenbire kaldır, tutamazsın; döviz kuru sıçrar gider. Şimdi iktidar KKM’yi yavaş yavaş bozmaya çalışıyor. Bozulan para döviz mevduatına gittiği anda kurları yukarı çekecek tabii.
EKONOMİNİN ÇÖKMESİNİ DEĞİL, DURGUNLAŞARAK ÇÜRÜMESİNİ YAŞIYORUZ
Hocam şu soruyla da çok karşılaşıyoruz: Seçim öncesi özellikle muhalefet ve ekonomistler diyordu ki, iktidar böyle yaparsa çöküşe gidiyoruz, şöyle devam ederse ekonomi çöküyor. Ama baktık ki ekonomi çökmedi, çökmüyor. Elbette çökmesin de o halde niye çöküyor deniliyordu işte çökmedi. Neden?
Efendim ekonominin çökmesi değil, durgunlaşarak çürümesini yaşıyoruz. Çürüme ve dağılma diye de bir süreç var. Uzun sürerse doğal hal budur diye; en kötüsü afyon gibi alışırsınız, hayat budur diye. Örneğin ortalıkta serseri mayın gibi dolaşan diplomalı işsizleri veya geleceği olmayan üniversite öğrencisi gençleri bünyesinde barındıran, zaman içinde bu durumu artıran toplumsal bir ortam…
Çöküşten daha kötü bir şey bu. Çok uzun sürerse, çürümeye alışırsan bir türlü yaşar gidersin. Diğer bir uçta da o vahşi kapitalizmden nemalananlar, büyük rantları gelire dönüştürerek parazitleşen yaşam tarzlarını sürdürenler var.
SON YILLARDAKİ GELİŞMELER, SERMAYENİN İSTİKRARLI TAHAKKÜMÜNÜ SAĞLAYAN BİR MODELDEN, GİDEREK VAHŞİLEŞEN BİR KAPİTALİZME GEÇİŞTİR
Cumhuriyetin 100. yılını bitirmemize günler kala şu soruyu size bilhassa sormayı çok önemsiyorum. Türkiye Cumhuriyeti’nin 100. yılında, vadettiklerini de düşünerek geldiğimiz noktada sermaye ve emek açısından tahlili nasıl yaparsınız?
(Korkut hocanın burada yüzü gölgeleniyor. Susuyor ve önüne bakıyor. Sonra, bunu koymayalım söyleşimize, diyor. Neden hocam, diyorum. “Kötümserim de onun için” diyor. Artık üzgün ve sessiz. Sessizliği ben bozuyorum)
Bunu niye soruyorum biliyor musunuz hocam? Bir yandan Türkiye’de siyasal İslam’ın 20 yıllık etkisini her şekilde hissediyoruz elbette ama ben esas sorunun şu olduğunu düşünüyorum: Türkiye’nin, Cumhuriyet tarihi boyunca öyle ya da böyle korunduğu vahşi kapitalizme topyekûn teslimi yaşanıyor artık. Tüm kural ve hukuku yok ederek, özelleştirmeler yoluyla, emeğin örgütlülüğünün kırılmasıyla, sermayenin kuralsız hırçınlığıyla, küçük ayrıcalıklı grupların reel iktidarıyla bir vahşi kapitalizme sürükleniyor Türkiye. Oysa Cumhuriyet fikri öyle değildi. Siz ne düşünürsünüz diye merak ediyorum.
Son yıllardaki gelişmeleri, sermayenin istikrarlı tahakkümünü sağlayan bir modelden, giderek vahşileşen bir kapitalizme geçiş olarak da nitelendirebiliriz. Saray’ın neoliberal programı, bu dönemde sermayenin ölçüsüz ve hızla ihya edilmesini hızlandıran bir kargaşaya dönüştü. Bu ortamda kredi pompalamaları ölçüsüz servet eşitsizliklerini besleyerek gelir dağılımındaki abartılı kutuplaşmanın kaynağı oldu. Enflasyon, kârları şişirerek beslendi. Bugünlerde yeni ekonomi ekibi sermayenin neoliberal (ama yürüyen) biçimine, gelir ve servet dağılımındaki kutuplaşmaları koruyarak dönüş çabasında. Erdoğan, dört yıllık iktidar garantisini güvenceye alırsa, IMF’nin hedeflediği türde sermaye tahakkümüne razı olabilir. O modeli on iki yıl uyguladı.
Öte yandan toplumsal çürümenin, kapitalizmin vahşileşme konjonktürünün ötesine giden İslamcı faşizm boyutu da var. Emekçi sınıfların saflarında İslamcı faşizmin kök salmasını önleyecek tek direnme gücünün, Cumhuriyetçi ve sosyalist bir muhalefet cephesinde olduğunu düşünüyorum. Bu seçenek, bugün sadece Türkiye’nin birkaç parçaya ayrılmış olan sosyalist, komünist, devrimci partilerinde, örgütlerinde var. Ve bu partilerin bugün hareketsiz olan geleneksel Cumhuriyetçi kalabalıklarla, örneğin CHP’nin kitle tabanıyla bütünleşmesi gerekiyor.
Bu geniş cephe yakın geçmişte kendiliğinden oluştu. İlk örneği 2007’deki Cumhuriyet mitinglerinde ortaya çıktı. Sosyalistler bu aşamada liberal akımın darbecilik suçlamasından etkilendi; çoğunlukla uzak durdu. Altı yıl sonra Gezi’deki kalkışmanın ortak simgesi Mustafa Kemal’in kalpaklı resimleri oldu. Ortaya çıktı ki, hareketin özlemleri, sınıfsal ve ideolojik eğilimleri ile sosyalizme, hatta komünizme dönüktür. Sosyalistlerin, devrimcilerin yanılgısı son buldu; ancak hareketin örgütlenmesini üstlenemedi. Mayıs seçimlerinde Saray iktidarına karşı çıkan 25 milyon, Gezi hareketinin fiilen ve ana eğilimleri itibariyle türevidir. CHP liderliğinin böyle bir göreve layık olmadığı ortadadır. Şu andaki siyasal algılamaları, platformları itibariyle sosyalist, komünist, devrimci örgütler bu geniş cepheyi sahiplenecek nitelikleri taşıyor. Örgütleri, mümkün mertebe iş birliği, eşgüdüm içinde CHP’nin Cumhuriyetçi tabanı ve birikimi ile birleşerek, Siyasal İslam’ın karanlığına karşı güçlü bir direnme odağı oluşturabilir. Türkiye toplumunun, halkının gönenci, gelecekteki devrimci dinamizmi için kritik bir ilk adım böylece atılabilir.
Gülümhan Gülten-DUVAR

İlginizi Çekebilir
EKONOMİ
FİTCH’TEN TÜRKİYE’DE LEASİNG VE FAKTORİNG SEKTÖRÜNE ÇİFTE RİSK UYARISI
Yayınlanma:
4 hafta önce|
19/10/2026Yazan:
BankaVitrini
2026 ve 2027’de takipteki alacaklar artabilir, kâr marjları daralabilir
Bankavitrini.com | Ekonomi Haber
Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, Türkiye’de finansal kiralama (leasing) ve faktoring sektörlerinin 2026 ve 2027 yıllarında artan aktif kalitesi riskleri ve daralan kârlılık marjlarıyla karşılaşabileceği uyarısında bulundu. Yüksek fonlama maliyetleri, KOBİ’lerin ödeme gücündeki olası bozulma ve artan sorunlu alacaklar, iki sektörün önümüzdeki dönemde yakından izlenmesi gereken başlıca riskleri arasında yer aldı.
Fitch’in 19 Ekim 2026 tarihli değerlendirmesine göre, Türkiye’nin de içinde bulunduğu gelişmekte olan Avrupa’daki finansman ve leasing şirketlerine yönelik sektör görünümü haziran ayında “kötüleşen” olarak revize edilmişti. Küresel ekonomik büyümedeki yavaşlama, yüksek enflasyon ve finansman maliyetleri bu değerlendirmede etkili oldu.
Finansal kiralamada hacim büyüyor, riskler de birikiyor
Fitch’in değerlendirmesinde öne çıkan veriler, finansal kiralama sektöründe iş hacmi artarken risklerin de göz ardı edilmemesi gerektiğini ortaya koyuyor.
Türkiye’de finansal kiralama sektörünün yeni iş hacmi, 2026’nın ilk yarısında geçen yılın aynı dönemine göre dolar bazında yüzde 48 arttı. Ancak bu büyümenin niteliği dikkat çekici bir ayrıntı taşıyor: Sat ve geri kirala işlemlerinin toplam yeni iş hacmindeki payı yüzde 38’e ulaştı.
Sat ve geri kirala işlemlerinde işletmeler, sahip oldukları bina, makine veya diğer varlıkları finansman kuruluşuna satarak nakit elde ediyor ve aynı varlıkları kiralamaya devam ediyor. Bu yöntem şirketlere kısa vadeli likidite sağlarken, yeni yatırım finansmanından çok mevcut nakit ihtiyacının karşılanmasına yönelik talebi de gösterebiliyor.
Fitch, bu işlemlerin ticari gayrimenkul değerlemeleri ve varlıkların gelecekteki değeri bakımından risk yaratabileceğine dikkat çekiyor. Varlıkların değer kaybetmesi, teminatın yeterliliğini ve finansman kuruluşlarının olası tahsilatlarını olumsuz etkileyebilir.
Sektörde takipteki alacak oranı yüzde 1,9 seviyesine gerilemiş olsa da Fitch, bu oranın 2026 sonu ve 2027 boyunca yükselmesini bekliyor. Finansal kiralama şirketlerinin ortalama özkaynak kârlılığı yüzde 30 olurken, kaldıraç oranının 2025 sonundaki 3,8 kat seviyesinden 4,9 kata yükselmesi de bilançoların izlenmesi gereken göstergeler arasında bulunuyor.
Faktoringde 1,1 trilyon TL’lik hacim: Reel büyüme sınırlı
Faktoring sektörü, işletmelerin vadeli satışlarından doğan alacaklarını devralarak nakit akışı sağlamalarında önemli bir finansman aracı olarak öne çıkıyor. Özellikle banka kredisine erişimde zorlanan işletmeler açısından faktoring, işletme sermayesi ihtiyacının karşılanmasında alternatif oluşturuyor.
Ancak yüksek finansman maliyetleri ve müşterilerin tahsilat sorunları, faktoring şirketlerinin de risklerini artırabiliyor.
Fitch’in değerlendirmesinde yer alan verilere göre, Türkiye’de faktoring işlem hacmi 2026’nın ilk yarısında yıllık yüzde 33 artarak 1,1 trilyon TL’ye ulaştı. Kuruluş, 2026 yılının tamamında yüzde 32 büyüme bekliyor. Bununla birlikte büyümenin genel olarak enflasyonla uyumlu kalacağı ve reel büyümenin yatay seyredeceği öngörülüyor.
Faktoring sektörünün takipteki alacak oranı yüzde 2,3 seviyesinde bulunuyor. Yeni sorunlu alacakların ve bunlara karşı ayrılan değer düşüklüğü giderlerinin yüksek seyretmesi ise kârlılık üzerindeki baskıyı artırıyor.
Sektörün ortalama aktif kârlılığının 2025’teki yüzde 8,1 seviyesinden yüzde 6,4’e gerilemesi, büyüyen işlem hacminin aynı ölçüde kârlılığa dönüşmediğini gösteren önemli bir veri. Kaldıraç oranı 4,1 kata yükselmiş olsa da Fitch bu seviyeyi hâlen ılımlı olarak değerlendiriyor.
Asıl risk: KOBİ’lerin ödeme gücündeki bozulma
Fitch’in uyarısının Türkiye açısından en önemli boyutu, finansman kuruluşlarının karşı karşıya olduğu risklerin yalnızca kendi bilançolarından kaynaklanmaması.
Yüksek faizler, işletmelerin finansman giderlerini artırırken tahsilat vadelerindeki uzama ve nakit akışındaki bozulma, borçların zamanında ödenmesini zorlaştırabiliyor. Özellikle küçük ve orta ölçekli işletmelerde yaşanabilecek ödeme güçlükleri, leasing ve faktoring şirketlerinin aktif kalitesine doğrudan yansıyabilir.
Türkiye’de son dönemde yaşanan piyasa dalgalanmalarının bu şirketler üzerindeki doğrudan etkisinin sınırlı kaldığı belirtiliyor. Finansal kiralama şirketlerinin sınırlı menkul kıymet portföyleri ve yerleşik fonlama kanalları, banka iştiraki olan faktoring şirketlerinin ise ana ortaklarından alabilecekleri destek, riskleri sınırlayan unsurlar arasında gösteriliyor.
Bununla birlikte Türk lirası faizlerindeki yükseliş ve Türkiye’nin kredi temerrüt takası (CDS) primlerindeki artış, fonlama maliyetlerini yukarı çekebilir. Bu durum, özellikle müşterilerine daha önce kullandırılmış finansmanın getirisi ile yeni fonlama maliyetleri arasındaki farkı daraltabilir.
Bankacılık dışı finansman sektörüne ne anlatıyor?
Fitch’in değerlendirmesi, finansal kiralama ve faktoring sektörlerinde büyüme oranlarının tek başına yeterli bir performans göstergesi olmadığını ortaya koyuyor. İşlem hacmi artarken tahsilat kalitesinin bozulması, karşılık giderlerinin yükselmesi ve fonlama maliyetlerinin gelirleri aşındırması, şirketlerin finansal dayanıklılığını zayıflatabilir.
Türkiye’de reel sektörün krediye erişim sorunu yaşadığı bir dönemde leasing ve faktoring şirketlerinin önemi artıyor. Ancak işletmelerin finansmana erişimini kolaylaştıran bu kanalların sürdürülebilirliği, müşterilerin geri ödeme kapasitesine ve finansman kuruluşlarının risk yönetimine bağlı.
Önümüzdeki dönemde takipteki alacak oranları, karşılık giderleri, özkaynak ve aktif kârlılığı ile kaldıraç oranlarının birlikte değerlendirilmesi gerekiyor. Özellikle büyümenin enflasyonun gerisinde kaldığı veya yüksek fonlama maliyetlerinin sürdüğü bir ortamda, hacim artışının finansal sağlıktaki iyileşmeyle karıştırılmaması önem taşıyor.
Sonuç olarak: Fitch’in uyarısı, Türkiye’de leasing ve faktoring sektörlerinin bugün itibarıyla bir kriz içinde olduğu anlamına gelmiyor. Ancak 2026 ve 2027 döneminde borçluların ödeme performansında yaşanabilecek bozulma ve yüksek finansman maliyetleri, iki sektörün aktif kalitesi ve kârlılığı üzerinde baskı oluşturabilir.
EKONOMİ
VERGİLERİN HER 100 LİRASININ 21,6 LİRASI FAİZE GİDİYOR!

Yayınlanma:
1 ay önce|
16/10/2026Yazan:
Süleyman Çembertaş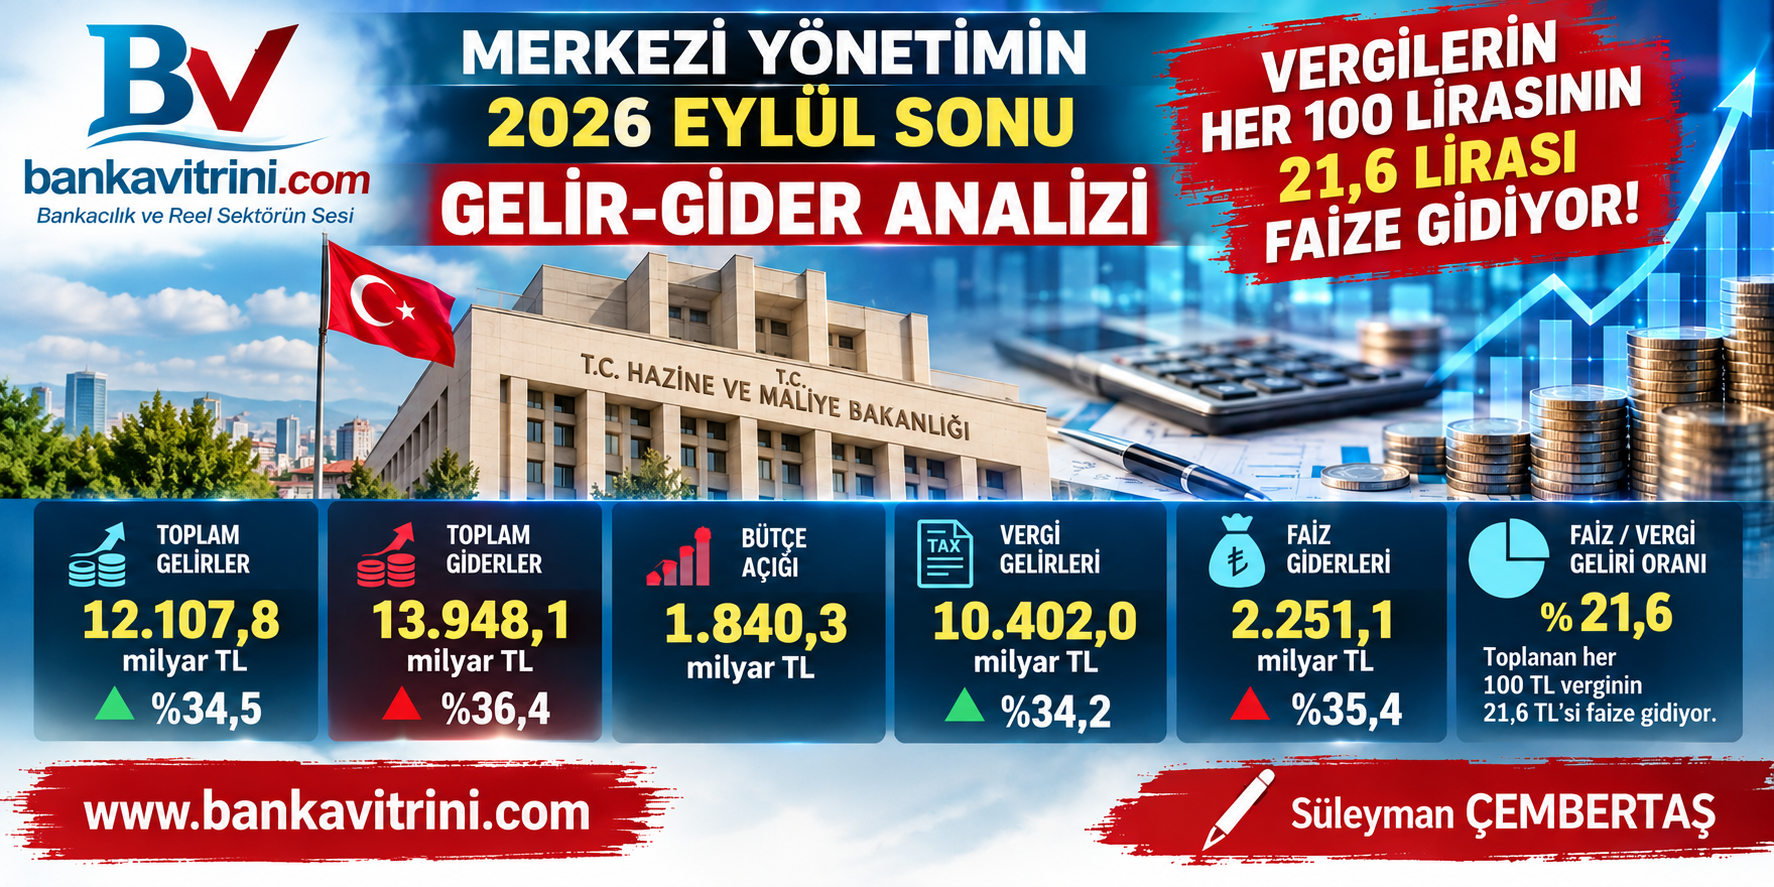
Merkezi yönetim bütçesinde 1,84 trilyon TL açık: Harcamalar gelirlerden hızlı artıyor
T.C. Hazine ve Maliye Bakanlığı tarafından 15 Ekim 2026 tarihinde açıklanan merkezi yönetim bütçesinin 2026 yılı Ocak-Eylül dönemi gerçekleşmeleri, kamu maliyesindeki temel sorunlardan birini yeniden gündeme taşıdı: Vergi gelirleri artıyor ancak bu artışın önemli bir bölümü faiz ödemelerine giderken bütçe açığı da büyümeye devam ediyor.
İlk dokuz aylık dönemde merkezi yönetim bütçe gelirleri 12 trilyon 107,8 milyar TL’ye, giderleri ise 13 trilyon 948,1 milyar TL’ye ulaştı. Böylece bütçe açığı 1 trilyon 840,3 milyar TL olarak gerçekleşti.
Geçen yılın aynı dönemine göre gelirlerde yüzde 34,5, giderlerde ise yüzde 36,4 artış yaşandı. Başka bir ifadeyle kamu harcamaları, gelirlerden 1,9 puan daha hızlı arttı. Bu fark, bütçe dengesi üzerindeki baskının devam ettiğini gösteriyor. 【turn814255search0】
1. Bütçenin en dikkat çekici göstergesi: Faiz yükü
2026 yılının ilk dokuz ayında toplam faiz giderleri 2 trilyon 251,1 milyar TL’ye yükseldi. Aynı dönemde vergi gelirleri 10 trilyon 402 milyar TL olarak gerçekleşti.
Bu iki rakam birlikte değerlendirildiğinde, toplanan her 100 TL verginin yaklaşık 21,64 TL’sinin faiz ödemelerine karşılık geldiği görülüyor.
| Gösterge | Ocak-Eylül 2025 | Ocak-Eylül 2026 |
|---|---|---|
| Vergi gelirleri | 7.753,5 milyar TL | 10.402,0 milyar TL |
| Faiz giderleri | 1.662,4 milyar TL | 2.251,1 milyar TL |
| Faiz/vergi geliri oranı | %21,44 | %21,64 |
| Faiz giderlerinin artışı | — | %35,4 |
Kaynak: Paylaşılan merkezi yönetim bütçe tablosu. Tutarlar milyar TL’dir.
Faiz giderlerinin vergi gelirlerine oranı bir yılda yaklaşık 0,2 puan yükseldi. Tek başına bu değişim çok büyük görünmeyebilir. Ancak oran, önceki yıllarla birlikte incelendiğinde daha anlamlı bir tablo ortaya çıkıyor.
Paylaşılan karşılaştırmaya göre faiz giderlerinin vergi gelirlerine oranı 2023’te yüzde 15, 2024’te yüzde 17,4, 2025’te yüzde 18,6 düzeyindeydi. 2026’nın ilk dokuz ayında ise yüzde 21,6 seviyesine ulaştı.
Burada dikkat edilmesi gereken nokta, yalnızca faiz giderlerinin artması değil, vergi gelirlerinin ne kadarının üretim, eğitim, sağlık, altyapı ve diğer kamu hizmetlerinin finansmanına kalabildiğidir.
Faiz ödemeleri kamu bütçesinin kaçınılmaz yükümlülüklerinden biridir. Ancak bu yükün büyümesi, yeni kamu hizmetleri ve yatırımlar için kullanılabilecek mali alanı daraltabilir.
2. Vergi gelirleri artıyor ama bütçe açığı kapanmıyor
İlk dokuz ayda vergi gelirleri yüzde 34,2 artarak 10 trilyon 402 milyar TL’ye ulaştı. Buna karşın toplam giderler yüzde 36,4 arttı ve bütçe açığı 1 trilyon 840,3 milyar TL’ye çıktı.
Bu tablo, bütçe gelirlerini artırmanın tek başına yeterli olmadığını gösteriyor. Harcamaların bileşimi, faiz maliyeti, kamu transferleri ve bütçe kaynaklarının kullanım biçimi de en az gelir artışı kadar önemli.
2026 bütçesinde toplam gelir hedefi 16 trilyon 266,1 milyar TL olarak belirlenmişti. İlk dokuz ayda bu hedefin yaklaşık yüzde 74,4’ü tahsil edildi. Toplam gider bütçesindeki gerçekleşme oranı ise yüzde 73,5 oldu.
Yılın son üç ayında gelir ve giderlerin hangi hızda gerçekleşeceği, bütçe açığının yıl sonundaki düzeyini belirleyecek.
Burada temel soru şu: Vergi tahsilatındaki artış, ekonominin üretim kapasitesindeki ve reel gelirlerdeki iyileşmeden mi kaynaklanıyor, yoksa fiyat artışları ve mevcut vergi yapısının etkisiyle mi gerçekleşiyor?
Bu sorunun yanıtı, bütçe performansının gerçek niteliğini anlamak açısından önem taşıyor. Nominal vergi gelirlerinin yükselmesi, tek başına vergi yükünün adil dağıldığını veya ekonomik refahın arttığını göstermez.
3. Vergi yükünün dağılımı da sorgulanmalı
Vergi gelirleri içinde en yüksek tutar 2 trilyon 893 milyar TL ile gelir vergisinde gerçekleşti. Kurumlar vergisi tahsilatı 1 trilyon 249,4 milyar TL oldu.
Dahilde alınan KDV 1 trilyon 516,5 milyar TL, ithalde alınan KDV ise 1 trilyon 594,2 milyar TL düzeyine ulaştı. Özel tüketim vergisi tahsilatı da 1 trilyon 436,9 milyar TL oldu.
Bu üç kalemin toplamı 4 trilyon 547,6 milyar TL’ye ulaşıyor.
KDV ve ÖTV gibi tüketim üzerinden alınan vergiler, tüketim harcamalarıyla bağlantılı oldukları için geniş kesimleri ilgilendiriyor. Ancak bu rakamlardan hareketle toplam vergi yükünün ne kadarının düşük gelirli kesimlere düştüğünü kesin olarak hesaplamak mümkün değil. Bunun için gelir gruplarına göre vergi yükünü ve vergi türlerinin dağılımını gösteren ilave verilere ihtiyaç var.
Yine de mevcut tablo önemli bir politika sorusunu gündeme getiriyor: Kamu gelirleri artırılırken vergi yükünün ücretliler, tüketiciler, şirketler ve farklı gelir grupları arasındaki dağılımı ne ölçüde gözetiliyor?
Vergi politikasının yalnızca tahsilatı artırmaya değil, adil bir dağılım sağlamaya da odaklanması gerekiyor.
4. Harcamalarda ilk sırada cari transferler, ikinci sırada personel
2026’nın ilk dokuz ayında faiz hariç harcamalar 11 trilyon 697 milyar TL oldu. Harcamaların önemli bölümünü cari transferler ve personel giderleri oluşturdu.
- Cari transferler: 5 trilyon 30,8 milyar TL
- Personel giderleri: 3 trilyon 841 milyar TL
- Faiz giderleri: 2 trilyon 251,1 milyar TL
- Mal ve hizmet alımları: 958,1 milyar TL
- Sermaye giderleri: 883 milyar TL
Cari transferler toplam giderler içinde en büyük kalem olurken, personel giderleri ikinci sırada yer aldı. Personel giderlerindeki yıllık artış yüzde 40,2, cari transferlerdeki artış ise yüzde 32,1 olarak gerçekleşti.
Bu kalemlerin tamamı aynı nitelikte harcamalar değildir. Personel ödemeleri kamu hizmetlerinin yürütülmesiyle, cari transferler ise sosyal güvenlik, kamu kurumlarına aktarımlar ve çeşitli destek mekanizmalarıyla ilişkilidir. Bu nedenle yalnızca artış oranlarına bakarak harcamaların gereksiz olduğu sonucuna varılamaz.
Ancak kamu harcamalarının etkinliği, verimliliği ve hedeflenen sonuçları üretip üretmediği düzenli biçimde sorgulanmalıdır.
Özellikle ekonomik kaynakların kıtlaştığı, işletmelerin finansmana erişimde zorlandığı bir dönemde bütçe harcamalarının üretken yatırımlara, verimlilik artışına ve sürdürülebilir büyümeye ne ölçüde katkı sağladığı daha fazla önem kazanıyor.
5. Faiz giderleri, maliye politikasının hareket alanını daraltıyor
Faiz giderlerinin artması, bütçede yalnızca muhasebesel bir büyüklük değildir. Borçlanma maliyetleri yükseldiğinde kamu maliyesinin gelecekteki yükümlülükleri de ağırlaşabilir.
Faiz ödemeleri için daha fazla kaynak ayrılması, diğer harcamaların finansmanı açısından tercih ve öncelik sorununu beraberinde getirir. Bu durum özellikle yatırım, sosyal destek ve ekonomik kalkınma harcamalarının planlanmasında dikkatle izlenmelidir.
Öte yandan bütçe açığı ile faiz giderlerini birbirine karıştırmamak gerekir. İlk dokuz ayda 2 trilyon 251,1 milyar TL faiz gideri oluşurken toplam bütçe açığı 1 trilyon 840,3 milyar TL’dir. Aradaki farkın nedeni, faiz dışı bütçe dengesinin fazla vermesidir.
Nitekim faiz hariç bütçe giderleri 11 trilyon 697 milyar TL, toplam gelirler ise 12 trilyon 107,8 milyar TL olduğundan yaklaşık 410,8 milyar TL faiz dışı fazla ortaya çıkmaktadır. Faiz giderleri bu fazlayı aştığı için toplam bütçe açığı oluşmaktadır. 【turn814255search4】
Bu ayrım önemlidir: Kamu gelirleri, faiz hariç giderleri karşılamaya yetmektedir; ancak faiz yükü eklendiğinde bütçe açık vermektedir.
Dolayısıyla faiz maliyetini düşürmeye yönelik kalıcı bir iyileşme, bütçe dengesinin sürdürülebilirliği bakımından kritik önemdedir. Bununla birlikte faiz oranlarının hangi hızda gerileyebileceği; enflasyon, risk primi, borçlanma ihtiyacı ve para politikası gibi unsurlara bağlıdır.
6. Bütçe açığı hedefinin üçte ikisi dokuz ayda gerçekleşti
2026 yılı bütçesinde öngörülen bütçe açığı 2 trilyon 712,7 milyar TL düzeyindedir. İlk dokuz ayda gerçekleşen 1 trilyon 840,3 milyar TL’lik açık, yıllık hedefin yaklaşık yüzde 67,8’ine karşılık geliyor.
Bu oran, kalan üç aylık dönemde bütçe gerçekleşmelerinin yakından izlenmesini gerektiriyor. Ancak yıllık hedefin aşılacağını kesin biçimde söylemek için henüz yeterli veri yok. Son çeyrekte vergi tahsilatlarının, faiz ödemelerinin ve diğer harcamaların seyri belirleyici olacaktır.
Bütçe yönetiminde asıl başarı, yalnızca yıl sonu açığını hedeflenen seviyede tutmak değildir. Bu sonuca hangi gelir politikalarıyla ve hangi harcama öncelikleriyle ulaşıldığı da önemlidir.
Vergi gelirlerini artırırken ekonomik faaliyeti zayıflatmamak, kamu harcamalarını denetlerken temel hizmetlerin kalitesini korumak ve faiz yükünü azaltırken mali güvenilirliği sürdürmek birlikte ele alınması gereken hedeflerdir.
SONUÇ: Vergi tahsilatından önce bütçenin niteliği tartışılmalı
2026’nın ilk dokuz aylık bütçe gerçekleşmeleri, üç temel noktaya işaret ediyor:
Birincisi, gelirler artmasına rağmen giderler daha hızlı yükseliyor ve bütçe açığı 1,84 trilyon TL’ye ulaşıyor.
İkincisi, faiz giderleri 2,25 trilyon TL’yi aşmış durumda. Toplam vergi gelirlerinin yaklaşık yüzde 21,6’sına karşılık gelen bu yük, bütçenin en önemli maliyet unsurlarından biri olmayı sürdürüyor.
Üçüncüsü, vergi gelirlerinin artışını değerlendirirken yalnızca nominal tutarlara değil; vergi yükünün dağılımına, ekonomik faaliyetin gücüne ve kamu harcamalarının verimliliğine de bakmak gerekiyor.
Kamu maliyesinde kalıcı başarı, yalnızca daha fazla vergi toplamakla değil; toplanan vergiyi daha verimli kullanmak, borçlanma ve faiz maliyetini yönetmek ve bütçe yükünü toplum kesimleri arasında adil dağıtmakla mümkündür.
Vergi veren vatandaşın ve üretim yapan işletmenin sorması gereken soru da budur: Ödenen vergiler ne kadar etkin kullanılıyor ve kamu bütçesinin ne kadarı gelecekte ekonomik kapasiteyi güçlendirecek yatırımlara dönüşüyor?
Süleyman ÇEMBERTAŞ Bankavitrini.com – Bankacılık ve Reel Sektörün Sesi
EKONOMİ
ENFLASYONLA MÜCADELE ÜFE’Yİ BESLİYOR OLABİLİR Mİ?
Kredi Yok, Vade Farkı Var: Reel Sektörün Finansman Çıkmazı… Enflasyonu Düşürürken Üreticinin Maliyetini mi Artırıyoruz?

Yayınlanma:
1 ay önce|
14/10/2026Yazan:
Erol Taşdelen
Ticari krediye erişemeyen reel sektör, pahalı finansman kıskacında!
Merkez Bankası’nın enflasyonla mücadele kapsamında uyguladığı sıkı para politikasının temel hedefi, kredi genişlemesini ve talebi kontrol altına alarak fiyat artışlarını yavaşlatmak. Ancak ekonominin diğer tarafında farklı bir tablo yaşanıyor: Bankalardan yeterli ve uygun maliyetli ticari kredi kullanamayan reel sektör firmaları, üretimlerini sürdürebilmek için daha pahalı finansman yöntemlerine yöneliyor.
Tedarikçisinden mal alabilmek için aylık yüzde 4-5 vade farkı ödemek zorunda kalan bir işletmenin maliyetleri düşürülebilir mi? Banka kredisine erişimi zorlaştırarak enflasyonu kontrol etmeye çalışırken üreticinin finansman maliyetini yükseltmek, üretici fiyatları üzerinde yeni bir baskı yaratmıyor mu?
Bana göre bugün ekonomi politikalarının tartışılması gereken önemli başlıklarından biri tam da bu çelişki!
Enflasyonu düşürmek için uygulanan politikalar, reel sektörün finansman maliyetleri üzerinden üretici fiyatlarını besleyen bir mekanizmaya dönüşebilir. Bu durum, enflasyonla mücadelenin yalnızca talep tarafından değil, üretim ve finansman maliyetleri açısından da değerlendirilmesini zorunlu kılıyor.
Ticari kredi kısıtlaması üretici fiyatlarını düşürmeye yeter mi?
Enflasyonla mücadelede yüksek faiz ve kredi büyümesine getirilen sınırlamalar, tüketimi ve toplam talebi yavaşlatabilir. Talebin gerilemesi, firmaların fiyat artırma imkânlarını da daraltabilir. Bu mekanizma, para politikasının enflasyonla mücadeledeki temel işleyişlerinden biridir.
Ancak üretim yapan firmaların da hammaddeye, ara mala, enerjiye, iş gücüne ve işletme sermayesine ihtiyacı var. Üretim döngüsünü sürdürebilmek için finansmana erişim, işletmeler açısından bir tercih değil, çoğu zaman zorunluluk.
Bankalardan yeterli kredi kullanamayan bir firma, üretimini durdurmak yerine tedarikçisinden vadeli mal almak zorunda kalabilir. Ne var ki bu kez bankanın uyguladığı faizden farklı bir finansman maliyetiyle karşılaşır.
Özellikle aylık yüzde 4-5 vade farkıyla yapılan alımlar, işletmelerin maliyet hesabını ciddi biçimde değiştirebilir. Dolayısıyla kredi kısıtlamalarının talebi daraltıcı etkisinin yanında, firmaları daha pahalı finansmana yönlendiren maliyet artırıcı etkisi de hesaba katılmalıdır.
Aylık yüzde 4-5 vade farkı, yıllık yüzde 48-60 basit maliyet demek!
Rakamlarla konuşalım.
Tedarikçisinden vadeli mal alan bir firma, aylık yüzde 4 vade farkıyla karşılaşıyorsa bunun 12 aylık basit toplamı yüzde 48’e ulaşır. Aylık yüzde 5 vade farkında ise basit yıllık karşılık yüzde 60’tır.
Vade farkının her ay bileşik olarak uygulanması durumunda yıllık efektif oranlar sırasıyla yaklaşık yüzde 60,1 ve yüzde 79,6’ya çıkar. Elbette gerçek maliyet; ödeme planına, vade süresine, fiyatın peşin veya vadeli belirlenmesine ve diğer ticari koşullara göre değişir.
Burada dikkat çekmek istediğim nokta şu: Bankadan uygun koşullarda işletme kredisi kullanamayan bir firma, tedarik zincirinde çok yüksek bir finansman yüküyle karşılaşabiliyor.
Üstelik bu yük yalnızca bir firmada kalmıyor. Hammadde tedarikçisinden üreticiye, üreticiden toptancıya, toptancıdan perakendeciye uzanan zincirin farklı halkalarında maliyet baskısı yaratabiliyor.
Bu maliyetin tamamı otomatik olarak satış fiyatlarına yansıtılmayabilir. Talep zayıfsa firma fiyat artırmak yerine kârından vazgeçebilir. Ancak kâr marjının daraldığı, nakit akışının bozulduğu ve işletme sermayesinin eridiği bir ortamda finansman maliyetinin fiyatlar üzerindeki baskısı göz ardı edilemez.
TCMB verileri ne söylüyor?
Türkiye Cumhuriyet Merkez Bankası’nın 2026 yılı eylül başındaki verilerinde, 4 Eylül haftası itibarıyla TL ticari kredi faiz oranı yüzde 49,3 düzeyinde gerçekleşti. Aynı dönemde TL mevduat faizi yüzde 44,4 seviyesindeydi. Bu oranlar, ticari krediye erişimin firmalar açısından neden önemli bir maliyet unsuru olduğunu gösteriyor.
Diğer taraftan TÜİK’in 5 Ekim 2026’da açıkladığı eylül ayı Yurt İçi Üretici Fiyat Endeksi verileri de üretim maliyetleri ve fiyatlama davranışları açısından dikkat çekici.
Yİ-ÜFE Eylül ayında aylık yüzde 2,07, yıllık yüzde 27,38 arttı. İmalat sanayisindeki yıllık artış yüzde 29,09’a ulaştı. Ara malı fiyatlarında yıllık artış yüzde 28,11, enerji fiyatlarında ise yüzde 30,82 olarak gerçekleşti.
Bu veriler, üretici fiyatlarındaki baskının sürdüğünü ortaya koyuyor. Ancak söz konusu rakamlar, finansman maliyetlerinin bu artışların ne kadarını oluşturduğunu tek başına göstermiyor. Bunun için firmaların faiz giderleri, tedarikçi vade farkları ve üretim maliyetleri arasındaki ilişkinin ayrıca incelenmesi gerekiyor.
Asıl soru da burada başlıyor: Üretici fiyatlarını düşürmeye çalışırken firmaların finansman yükünü artırıyorsak uygulanan politikanın maliyet tarafındaki etkisini yeterince ölçüyor muyuz?
Firmaların finansman giderleri hiç bu kadar ağırlaşmış mıydı?
Reel sektör açısından sorunun bir diğer boyutu da yüksek faiz ile kredi vadelerinin belirli dönemlerde yoğunlaşmasının aynı anda yaşanması.
Bir firma yalnızca yüksek faiz ödemiyor. Aynı zamanda kullandığı kredinin anapara geri ödemesini, maaşlarını, vergilerini, tedarikçi borçlarını ve diğer işletme giderlerini de karşılamak zorunda.
Satışlarını vadeli yapan, müşterilerinden tahsilatını zamanında alamayan ve stok finansmanına ihtiyaç duyan işletmeler için bu tablo daha da ağırlaşıyor.
Kâğıt üzerinde kârlı görünen bir şirket, nakit akışını yönetemediği için ödeme güçlüğüne düşebilir. Finansman giderleri faaliyet kârını aşındırdığında, firmanın üretime devam edebilmesi için yeni kredi kullanması gerekir. Fakat krediye erişim kısıtlıysa işletme bu kez tedarikçi borçlarını ertelemeye, çeklerini ötelemeye veya varlıklarını elden çıkarmaya yönelebilir.
Böyle bir süreçte yüksek faiz yalnızca finansman gideri olmaktan çıkar; üretim kapasitesini, yatırım kararlarını ve istihdamı etkileyen bir unsura dönüşür.
Konkordato, çek ve icra verileri alarm olarak okunmalı
Reel sektörün finansal sağlığını değerlendirirken konkordato süreçleri, karşılıksız çekler ve icra dosyalarındaki gelişmeler yakından izlenmeli.
2026’nın ilk dokuz ayına ilişkin Konkordato Takip değerlendirmesinde, aylık ortalama geçici mühlet kararlarının 2025 ortalamasının altında kaldığı; buna karşılık red ve iflas kararlarının yükseldiği belirtiliyor. Bu tablo, yalnızca yeni başvurulara değil, sürece giren şirketlerin nasıl sonuçlandığına da bakılması gerektiğini gösteriyor.
Elbette konkordato veya karşılıksız çeklerdeki her artışı doğrudan yüksek faize bağlamak doğru olmaz. Zayıf talep, döviz kuru hareketleri, tahsilat sorunları, yönetim hataları ve sektörlere özgü gelişmeler de şirketlerin ödeme gücünü etkileyebilir.
Bununla birlikte bu göstergeler, finansman maliyetleri ve krediye erişim verileriyle birlikte değerlendirildiğinde reel sektörün dayanıklılığı hakkında önemli sinyaller verebilir.
Özellikle üretim yapan, istihdam sağlayan ve siparişlerini sürdürebilmek için işletme sermayesine ihtiyaç duyan firmaların finansal sıkışıklığı, yalnızca şirket ortaklarının sorunu olarak görülmemeli. Tedarik zincirinde yaşanacak bir kopuş, o firmaya mal satan veya ondan alacak tahsil etmeyi bekleyen diğer işletmeleri de etkileyebilir.
Krediye erişemeyen firma üretimini nasıl sürdürecek?
Burada para politikasının hedefini tartışmaktan çok, uygulamanın reel sektör üzerindeki yan etkilerini sorgulamak gerekiyor.
Enflasyonla mücadele elbette zorunlu. Ancak üretim yapan firmaların işletme sermayesine erişimini zorlaştırırken, bu firmaların daha pahalı alternatif finansmana yönelmesi ihtimalini de dikkate almak gerekiyor.
Kredi hacmini sınırlamak tek başına yeterli bir politika ölçütü olamaz. Bugün İhracatçı bir firma EXİMBANK’a kredi için başvurusu bile aylarca sonra sonuçlananacağı söyleniyorr! Kredinin hangi sektöre, hangi amaçla, hangi maliyetle ve hangi vadeyle kullandırıldığı da önem taşıyor.
Üretim kapasitesini korumak için kullanılan işletme sermayesi kredisi ile spekülatif amaçlı finansmanın aynı şekilde değerlendirilmesi, reel ekonominin ihtiyaçlarını gözden kaçırabilir. Bu nedenle verimlilik, istihdam, ihracat kapasitesi ve nakit akışı gibi ölçütleri dikkate alan seçici ve şeffaf kredi mekanizmaları üzerinde durulmalı.
Amaç, her firmaya sınırsız kredi verilmesi değil; finansman kaynaklarının üretimi sürdüren, katma değer oluşturan ve ödeme kapasitesi bulunan işletmelere makul koşullarla ulaşabilmesi olmalı.
Enflasyonla mücadelede maliyet kanalı ihmal edilmemeli
Para politikasının talep üzerindeki etkisi ile finansman maliyetleri üzerinden üretici fiyatlarına yansıyan etkisi birbirinden farklıdır. Birincisi fiyat artışlarını yavaşlatabilirken ikincisi bazı firmalarda maliyet baskısını artırabilir.
Üretici fiyatlarının seyri yalnızca faiz politikasıyla açıklanamaz. Döviz kuru, enerji, ithal girdiler, ücretler, verimlilik ve iç talep gibi çok sayıda değişken birlikte değerlendirilmelidir. Ancak bu durum, finansman maliyetlerinin enflasyon üzerindeki etkisini önemsiz hale getirmez.
Ticari krediye erişimin zorlaşması, firmaları aylık yüzde 4-5 vade farkıyla mal almaya itiyorsa bu mekanizmanın üretici fiyatları üzerindeki etkisi ölçülmelidir. Banka kredisiyle finanse edilemeyen üretimin tedarikçi kredisiyle sürdürülmesi, finansman ihtiyacını ortadan kaldırmaz; yalnızca finansmanın kaynağını ve maliyetini değiştirir.
Üstelik finansman maliyetleri nedeniyle yatırımlar ertelenir, üretim kapasitesi daralır ve rekabet gücü zayıflarsa orta vadede arz tarafında da sorunlar ortaya çıkabilir. Böyle bir durumda talep baskısı azalsa bile maliyetler ve arz kısıtları fiyatların düşmesini zorlaştırabilir.
SON SÖZ: Enflasyon düşerken üretim de ayakta kalmalı!
Bugün yanıt aramamız gereken soru yalnızca enflasyonun ne zaman düşeceği değil; bu mücadele sürerken reel sektörün ne kadar finansman yükü taşıdığıdır.
Firmaların finansman giderleri yükselirken, kredi vadeleri nakit akışını zorlayacak biçimde yoğunlaşırken ve işletmeler tedarikçilerinden daha pahalı koşullarla mal almak zorunda kalırken, enflasyonla mücadelenin üretim maliyetleri üzerindeki etkisini görmezden gelemeyiz.
Enflasyonu düşürmek için krediyi kısmak başka, üretimin finansmanını sürdürülemez hale getirmek başkadır.
TCMB’nin politikaları talep enflasyonunu sınırlamayı hedeflerken, krediye erişim koşullarının reel sektör üzerindeki etkisi de dikkatle izlenmeli. Üretici fiyatlarının hangi bölümünün hammadde, enerji, kur ve ücretlerden; hangi bölümünün finansman giderlerinden kaynaklandığı daha net ortaya konulmalı.
Aksi halde enflasyonla mücadelede bir taraftan talep daralırken diğer taraftan üreticinin maliyet baskısı devam edebilir. Üstelik finansman sorunu derinleştiğinde yalnızca fiyatlar değil, üretim, istihdam ve şirketlerin ödeme kapasitesi de zarar görebilir.
Enflasyonla mücadele, üretimi finanse edemeyen bir reel sektör pahasına yürütülmemeli. Çünkü üretim maliyetlerini yükselten finansman sorunu çözülmeden, fiyat istikrarını kalıcı hale getirmek de zorlaşabilir.
Erol TAŞDELEN – Ekonomist, Bankacılık ve Finans Analisti
FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.055)
- BANKA ANALİZLERİ (153)
- BANKA HABERLERİ (3.675)
- BASINDA BİZ (67)
- BORSA (606)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.680)
- GÜNDEM (3.603)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.753)
- SÜRDÜRÜLEBİLİRLİK (587)
- VİDEO Vitrini (19)
- YAZARLAR (1.508)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (846)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (121)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (63)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (21)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- OpenAI, çocuk istismarı görüntülerini tespit etmek için yeni araç geliştirdi 16/11/2026
- Fon soruşturmasında 21 şirkete kayyum atandı 16/11/2026
- Intel'e yatırımcıları yanılttığı iddiasıyla toplu dava 16/11/2026
- Fitch: Kuzey Amerika'nın kredi görünümü kötüleşiyor 16/11/2026
- Resmi Gazete'de bugün (17.11.2026) 16/11/2026
- İspanya asgari ücreti yüzde 5,3 artırmayı planlıyor 16/11/2026
- Vance: Alice Huang hakkındaki istihbarat raporları çelişiyor 16/11/2026
- AB'den sınır ötesi banka birleşmelerini artırma çağrısı 16/11/2026
- Fed/Hammack: Güçlü büyüme ve Fed beklentileri faiz artışını tetikliyor 16/11/2026
- ABD'de bazı bankaların dijital hizmetlerinde erişim sorunu bildirildi 16/11/2026
SON YAZILAR
- Denizbank VII. İAAF İstanbul Sanat Fuarı Sanatseverlerle Buluşmaya Hazırlanıyor 16/11/2026
- VakıfBank, Dünya Bankası’ndan 250 milyon dolarlık dönüşüm finansmanı sağladı 16/11/2026
- BBVA’dan Türkiye tekstil sektörünün karbonsuzlaşmasına destek 16/11/2026
- Teknoloji dünyayı durdurdu, piyasalar yeni haftaya satışla başladı! 16/11/2026
- DenizBank ve EBRD’den 175 Milyon Euro’luk Yeşil Dönüşüm Finansman Anlaşması 16/11/2026
- AKBANK, GARANTİ BBVA, İŞBANK, YKB 2026 SON ÇEYREĞİNE NASIL GİRDİ 15/11/2026
- BANKACILIK SEKTÖRÜNÜN TAKİBE DÜŞEN KREDİ MİKTARI 17 MİLYAR DOLAR ! 15/11/2026
- Faiz beklentileri sertleşti, Nvidia’da 30 yıllık dönem kapandı! 13/11/2026
- TCMB kredi frenini gevşetti 11/11/2026
- Yapı Kredi’den 933 milyon dolarlık sendikasyon kredisi 11/11/2026
ARAMA
Popüler
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu