ALTIN - DÖVİZ - KRIPTO PARA
Trump NATO’yu gölgede bıraktı. Piyasalar yeniden jeopolitiği fiyatlıyor

ABD ile İran arasındaki gerilim yeniden tırmandı. ABD ordusu, Hürmüz Boğazı’nda ticaret gemilerinin güvenli geçişini sağlamak amacıyla İran’a yeni hava saldırıları düzenlediğini açıklarken, operasyonun İran’ın önceki gün ticaret gemilerine yönelik saldırılarına misilleme olduğunu belirtti. İran ise buna karşılık ABD askerî üslerinin bulunduğu Kuveyt ve Bahreyn’i füze ve İHA saldırılarıyla hedef aldı. Trump’ın geçici ateşkesin artık sona erdiğini söylemesi de taraflar arasında diplomatik çözüm ihtimalinin önemli ölçüde zayıfladığına işaret etti.
Çatışmaların Hürmüz Boğazı’nda yoğunlaşması, petrol arzında aksama yaşanabileceği endişesini yeniden gündeme taşırken, Brent cinsi ham petrolün varil fiyatı dün gün içinde 80 dolar seviyesini aştı. Hatırlanacağı üzere, bir süredir savaş öncesi döneme gerileyerek 70 doların diplerinde seyreden petrolün fiyatı böylelikle %10’dan fazla artış gösterdi. Her ne kadar fiyat tepkisi savaş döneminde test edilen 120 dolar seviyelerine nazaran sınırlı kalsa da, gerilimin tırmanması veya deniz taşımacılığının kesintiye uğraması hâlinde enerji fiyatlarında yeni bir yükseliş dalgası görülebileceğinden endişe ediyoruz. Takdir edeceğiniz üzere, bu da küresel enflasyon görünümü, merkez bankalarının faiz politikaları ve riskli varlıklar üzerinde baskı yaratabilecek önemli bir risk olarak ön plana çıkıyor.
Dün gözler Ankara’da düzenlenen NATO Zirvesi’ne çevrilmişti. Ancak zirvenin önüne geçen yine Trump oldu. İran konusunda beklediği desteği göremeyen Trump, İspanya’yı sert sözlerle hedef alırken, Hazine Bakanı’na bu ülkeyle tüm ticari ilişkilerin sonlandırılması için talimat verdiğini açıkladı. Tüm bu sert söylemlere rağmen NATO liderleri ortak bildiride uzlaşmayı başardı. Ankara Zirvesi Bildirisi’nde küresel güvenlik tehditlerine karşı ortak savunma ve caydırıcılık kapasitesinin güçlendirilmesi, Ukrayna’ya askerî ve mali desteğin sürdürülmesi ve müttefikler arasındaki askerî entegrasyonun artırılması yönünde kararlar öne çıktı.
Jeopolitik risklerin hızla tırmanması ve petrol fiyatlarında görülen sert yükseliş, küresel piyasalarda moralleri bozarken risk iştahını da belirgin şekilde zayıflattı. Dolar Endeksi (DXY) 101 seviyelerinde yatay seyrini korurken, gösterge 10 yıllık ABD tahvil faizi son günlerde yaklaşık 20 baz puan yükselerek yeniden %4,60 seviyesine dayandı. Son dönemin zayıf halkası olan kıymetli metaller ise satış baskısından yine kurtulamadı. Altının ons fiyatı üst üste dördüncü işlem gününü düşüşle tamamlayarak 4,050 dolar seviyesine gerilerken, mahallenin sert çocuğu gümüşte satışlar daha da sert hissedildi ve fiyat bir kez daha 57 dolar seviyesini test etti.
Gümüş cephesinde asıl kritik eşik ise yükseliş hareketinin başladığı 55 dolar seviyesi olmaya devam ediyor. Bu seviyenin yeniden test edilmesi ancak aşağı yönlü kırılamaması, alıcıların hâlâ güçlü olduğunu ve orta vadeli yükseliş trendinin korunduğunu gösterecektir. Bu nedenle 55 dolar seviyesini önümüzdeki günlerde yakından izlemeye devam edeceğiz. Altında ise yukarıda 200 günlük üssel ortalamaların geçtiği 4,326 dolar seviyesi aşılmadan heyecan yapmamaya gayret edeceğiz.
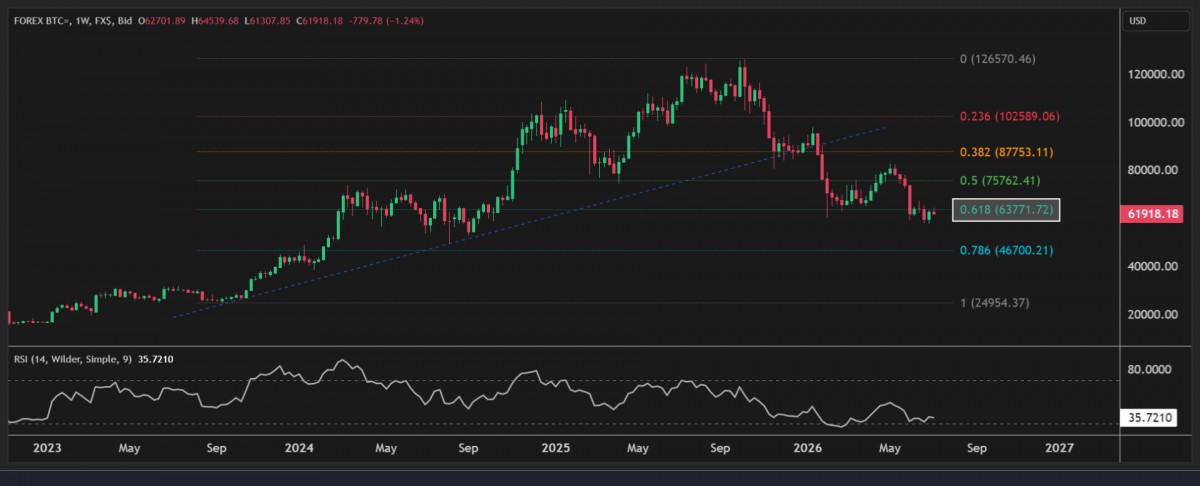
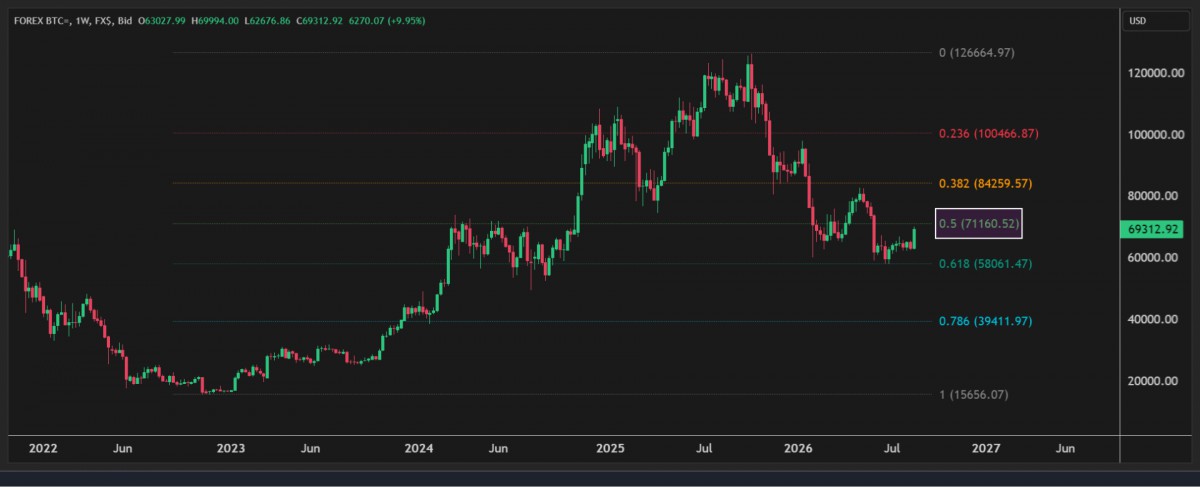
Kripto cenahında ise amiral gemisi Bitcoin hafta içinde 63,770 dolar seviyesindeki önemli teknik bölgenin (%61,8 fibo) üzerini test etse de, daha da fazlasını yapmaya şimdilik gücü yetmedi (bakınız grafik). Seviyenin yukarı yönlü geçilmesi durumunda, 75 bin dolar, aşağısında kalmaya ve havanın daha da bozması durumunda ise 46,700 dolar seviyesinin çekim alanına girebileceğimizi düşünüyoruz.
Altın mı, Bitcoin mi sorusuna mevcut konjonktürde cevabımız net bir şekilde altın olacaktır. Fed faiz kontratları Eylül ayında faiz artırım ihtimalini %67, yıl sonuna kadar ise toplam 36 baz puanlık ilave faiz artışını fiyatlıyor. Ancak ABD ekonomisinin geldiği yüksek borçluluk seviyesi düşünüldüğünde, faiz artırımlarının uzun soluklu bir politika hâline gelmesini düşük bir ihtimal olarak görüyoruz. Fed’in yeni Başkanı Warsh şahin bir duruş sergilese de, bunun büyük ölçüde beklentileri yönetmeye ve zaman kazanmaya yönelik olduğunu düşünüyoruz.
Üstelik faiz artırımlarının konuşulduğu bir dönemde ABD’nin kamu maliyesi üzerindeki yükün artması ve buna uzun sürebilecek maliyetli bir savaşın eklenmesi kolay yönetilebilir bir tablo değil. Altın, faiz getirisi olmayan bir yatırım aracı olduğu için kısa vadede baskı altında kalmaya devam edebileceğini göz ardı etmiyoruz. Ancak büyük resimde ABD dolarında kaçınılmaz olduğunu düşündüğümüz değer kaybı beklentimizi de koruyoruz. Bu nedenle kıymetli metallerde yaşanan geri çekilmeleri, orta ve uzun vadeli yatırımcılar açısından önemli bir alım fırsatı olarak değerlendirmeye devam ediyoruz.
Ankara’nın muhteşem bir şekilde ağırladığı ve her detayın nakış gibi işlendiği NATO Zirvesini âdeta gölgede bırakan Trump’ın dünkü açıklamaları, Türk mali piyasalarını da olumsuz etkiledi. CAATSA yaptırımlarıyla ilgili olumlu haberler manşetleri süslerken, BİST100 endeksi günü %2’den fazla düşüşle tamamladı. ABD-Türkiye ilişkileri özellikle de Erdoğan-Trump görüşmesi üzerinden kuvvetli bir resim ortaya çıkarken, Trump, CAATSA’yı kaldırıp F-35 uçaklarını vereceğini açıklasa da bu hususta henüz karar vermediğini de sözlerine ekledi. Her ne kadar liderlerin güçlü dayanışması büyük bir mutluluk yaratsa da, yeni bir haberin veya somut gelişmenin yokluğunda, piyasa aktörleri artan jeopolitik gelişmeleri fiyatlamayı tercih etti.
Öte yandan, hisselerin gerçek ortaklık yapısındaki şeffaflık ve serbest dolaşım hesaplamalarına ilişkin endişelerin giderilmesini isteyen MSCI’ın ardından S&P Dow Jones da Türkiye’yi izlemeye aldı. Şimdilik Türkiye’nin “Gelişmekte Olan Ülkeler (Emerging Markets)” statüsünde herhangi bir değişiklik bulunmuyor. Ancak gerekli adımların atılmaması hâlinde Türkiye’nin “Frontier Market” kategorisine düşürülmesi ihtimali masada kalmaya devam ediyor. Bu başlığın Borsa İstanbul açısından önemi oldukça büyük. Çünkü MSCI ve S&P endekslerini birebir takip eden birçok uluslararası fon bulunuyor. Olası bir statü değişikliği hâlinde bu fonların önemli bir kısmı yatırım kuralları gereği Türkiye pozisyonlarını azaltmak, hatta tamamen çıkmak zorunda kalabilir. Bu da yabancı yatırımcı ilgisinin azalmasına ve Borsa İstanbul’dan sermaye çıkışının hızlanmasına neden olabilir. Nitekim benzer bir süreç yaşayan Endonezya’da, MSCI’nın yaptığı uyarıların ardından yabancı yatırımcı çıkışı hızlanmış ve borsa ciddi değer kaybetmişti. Bu nedenle konu, kısa vadeli bir piyasa hareketinden ziyade Türkiye sermaye piyasalarının güvenilirliği ve yabancı yatırımcı nezdindeki algısı açısından yakından takip edilmesi gereken önemli bir gelişme olarak öne çıkıyor.
Önemli küresel endekslerden çıkarılma tehdidinin yanı sıra sosyal medyada bir süredir dolaşan NATO Zirvesi ardından iç siyasette yönelik yeni ve önemli gelişmelerin artabileceği yönünde dedikodu mekanizmasının da âdeta tuz biber olduğunu söylememiz gerekiyor. USDTRY kuru kamunun da desteğiyle 46,87 seviyelerine bebek adımlarıyla yükselirken, Türkiye’nin yabancı nezdinde risklerini gösteren 5 yıl vadeli CDS risk primi son dönemlerde demir attığı 220 baz puan seviyesinden 10 baz puan kadar yükselişle 230 baz puan seviyesine yükseldi. Tahvil cephesinde ise 2 yıl vadeli gösterge tahvil dün yaşanan gelişmeler ardından 50 baz puan kadar yükselerek %40,50 seviyesini test etti.
Dün akşam, merakla beklenen Fed’in Haziran toplantısına yönelik tutanaklar, enflasyona ilişkin endişelerin belirgin şekilde arttığını gösterdi. Üyelerin büyük bölümü enflasyonun yüksek seyretmesi hâlinde ilave faiz artışının gerekli olabileceği görüşünde birleşirken, hizmet sektörü, ulaştırma ve enerji bağlantılı kalemlerde fiyat baskılarının yaygınlaştığına dikkat çekildi. Fed’in faiz indiriminden uzaklaşıp gerektiğinde yeniden faiz artırabileceği beklentisi daha yüksek sesle dile getirilmeye başlanırken, ABD borsaları dün geceyi düşüşle tamamladı.
Yeni gün başlangıcında ise Pasifik’in diğer ucunda Asya borsalarının güne karışık bir seyirle başladığını görüyoruz. Bu yıl %120 yükselen Güney Kore borsası KOSPI, son 20 günde %30 geriledi! Bu sabah KOSPI %1’e yakın gerilerken, Nvidia’nın Çin’e yönelik H200 yapay zekâ çiplerinin sınırlı satışına yeniden izin verilebileceğine ilişkin haber akışının da desteğiyle Japonya borsası %2’ye yakın yükseliş kaydetti. Genel hatlarıyla hava temkinli olsa da, son günlerde sert satış baskısı altında kalan yarı iletken hisselerine gelen tepki alımlarıyla günün pek de karamsar başlamadığını not etmek gerekiyor. ABD borsalarının vadeli işlemlerinde hafif de olsa yükseliş isteği görüyoruz.
Mali piyasaların gündeminde bugün her hafta Perşembe günü olduğu üzere TCMB ve BDDK’nın haftalık verilerini yakından takip edeceğiz. Yurt dışında ise ABD’de işsizlik maaş başvuruları ve ikinci el konut satışları takip edilebilir.
Bitcoin
Emre Değirmencioğlu
ALTIN - DÖVİZ - KRIPTO PARA
Diplomasi ertelendi, petrol yeniden $108: Piyasalar Fed haftasına gergin başladı
ALTIN - DÖVİZ - KRIPTO PARA
Bessent’in faiz hamlesi: DXY geriliyor, kıymetli metaller, Bitcoin yükseliyor
ABD Hazine Bakanı Bessent, uzun vadeli tahvillerde gelecek çeyrekte işlem başına 2 milyar dolardan en az 4 milyar dolara çıkarılan geri alımların daha da büyütülebileceğini söyledi. Bessent, 20 yılın zirvesine çıkan uzun vadeli faizlerin ABD ekonomisinin temel görünümünü tam olarak yansıtmadığını savunurken; Ortadoğu’da devam eden savaş, yaz ayları nedeniyle azalan işlem hacmi ve belki de en önemlisi yapay zekâ yatırımları için hızlanan şirket tahvil ihraçlarının piyasadaki likidite havuzunu iyice kuruttuğuna dikkat çekti. ABD Hazinesi’nin hamlesi ardından ilk etapta %5,34 seviyesinden %5,18’e kadar gerileyen uzun vadeli tahvil faizleri, bu sabah yeniden %5,25 seviyesine toparlanırken, düşüş de beklentimize paralel kalıcı olmadı.
ABD Hazinesi’nin piyasalara vermiş olduğu mesajı iyi anlamak gerekiyor. Hazine tahvil piyasasındaki likiditeyi desteklemek ve faizlerin daha fazla yükselmesini engellemek için daha aktif bir rol üstlenmeye hazır oldu yönünde güçlü bir duruş sergilerken, bu hamle kamu borcunun 40 trilyon doları aştığı ve yıllık faiz giderlerinin ise şimdiden yaklaşık 1,2 trilyon dolara ulaştığı bir dönemde geldi! Yani konuyu sadece likidite kuruması olarak düşünmemek gerekiyor. Bessent her ne kadar bütçe harcamalarında yeni tasarruf adımları geleceğini söylese de, uzun vadeli faizlerin kalıcı biçimde gerilemesi için piyasanın ABD’nin borç ve bütçe görünümünde daha somut bir iyileşme görmesi gerekecek.
Bu noktada sıklıkla hatırlattığımız büyük resmi gözden kaçırmamak gerekiyor. ABD, Çin ile küresel liderlik için ciddi bir mücadeleye girişirken, Başkan Trump da bir iş insanı refleksiyle düşük kredi faizleri istiyor, fabrika çarklarının dönmesini, üretimin yeniden ABD’ye gelmesini ve istihdamın artmasını hedefliyor. Bu doğrultuda bir taraftan tarifeleri artırırken, diğer taraftan ekonomi yönetimi üzerinden daha zayıf bir dolar ile rekabet avantajı elde etmeye çalışıyor. Ancak gelinen noktada son altı aydır dolar değer kazanırken, piyasa faizleri de yukarıda gördüğümüz üzere yaklaşık 20 yılın zirvesine yükselmiş durumda.
Tam da bu nedenle, tecrübeli ve saygın bir hazineci olan Bessent’i hafife almamak gerektiğini düşünüyoruz. Scott Bessent’in 1992 yılında George Soros’un fonunda çalışırken İngiliz sterlinine karşı yapılan büyük bahiste önemli rol oynayan ve İngiltere Merkez Bankası’nı “Kara Çarşamba”ya götüren yatırımcılardan biri olduğunu yeri gelmişken bir kez daha hatırlatayım. Bu açıdan Amerikan Hazinesi’nin tahvil geri alım miktarını artırma kararını, nicelik olarak çok büyük olmasa da verdiği mesaj bakımından önemli buluyoruz.
ABD Hazinesi’nin adımı sonrasında dolarda başlayan değer kaybının devam edebileceğini düşünüyoruz. Savaş döneminde artan dolar likiditesi talebiyle son bir yılın zirvesine çıkan DXY endeksinin artık kademeli bir geri çekilme sürecine girebileceği kanaatindeyiz. Teknik anlamda uzun süredir önem verdiğimiz 100,50 seviyesini aşarak bizi huzursuz eden DXY, bu sabah 98,7 seviyesine kadar gerileyerek son üç ayın en düşük seviyesini gördü.
Kâğıt ve mürekkep sistemine baş kaldıran ve ocak ayı sonunda 5.600 dolar seviyesine kadar soluksuz yükselen altının ons fiyatı ise savaş döneminde artan likidite ihtiyacı, Warsh’un bilanço daraltması ve faiz artırımı yönündeki şahin açıklamalarıyla sert bir düzeltme sürecine girmiş, yapay zekâ şirketlerinin artan nakit ihtiyacı da satış baskısını artırmıştı. Gelinen noktada Fed’in faiz artırmasının zorlaştığı, uzun vadeli faizlerde ise kontrolün giderek zorlaştığı bir ortamda, altın gibi bu tür dönemleri fiyatlayan bir numaralı korunma aracının piyasalar tarafından yeniden hatırlandığını düşünüyoruz.
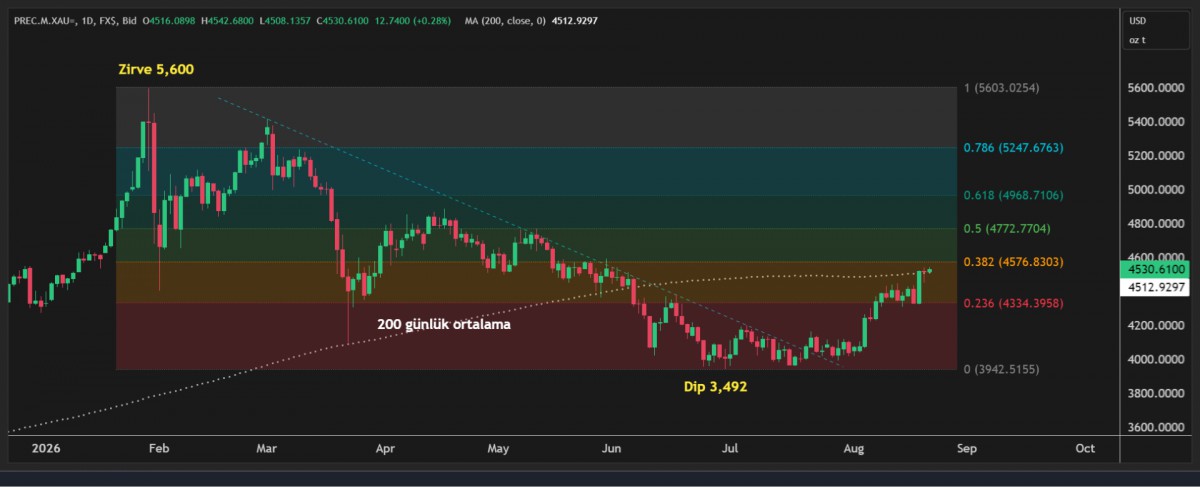
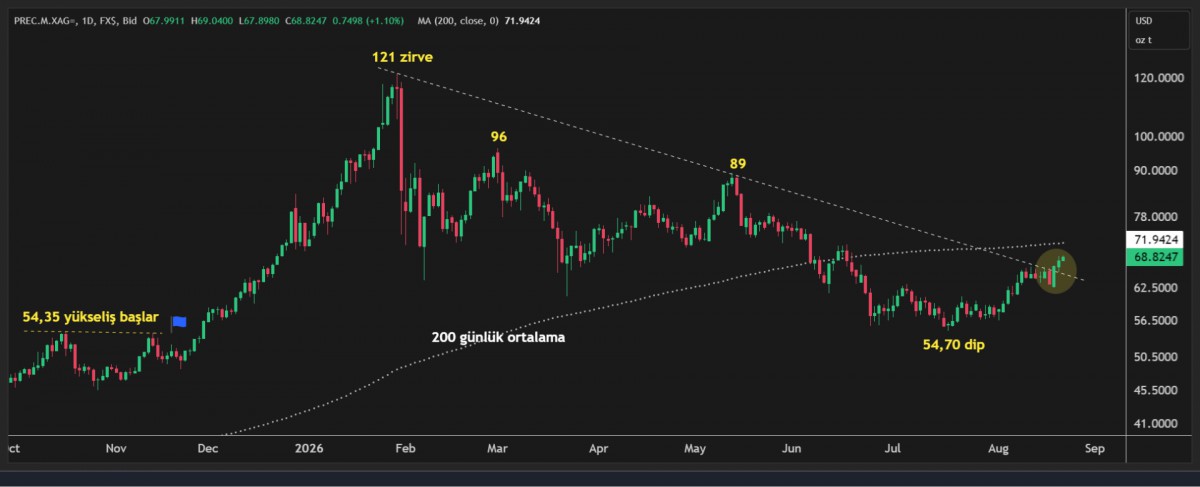
Bu minvalde, altının ons fiyatı piyasaların yakından takip ettiği 200 günlük hareketli ortalama olan 4,510 dolar seviyesinin üzerine yükselirken, gecelik kapanışın da bu teknik seviyenin üzerinde gerçekleşmesi hareketi teyit etti. Altın 4,540 dolar seviyesine kadar yükselirken, 5,600 dolar zirvesi ile 3,492 dolar dibini baz alan Fibonacci düzeltme seviyelerine göre yukarıda ilk önemli direnci 4,576 dolar seviyesinde görüyoruz. Her ne kadar orta vadeli hedeflerimiz çok daha yukarıda olsa da, son günlerde de vurguladığımız üzere V tipi, soluksuz bir yükseliş beklemiyoruz. Bu çerçevede, gelecek hafta düzenlenecek merkez bankalarının zirvesi niteliğindeki Jackson Hole toplantılarının da fiyatlamalar açısından önemli olacağını not etmek isteriz. Göz bebeğimiz gümüş ise 200 günlük hareketli ortalamanın geçtiği 71,95 dolar seviyesine henüz ulaşamasa da, bu sabah 69 dolar seviyesini test ederek son iki ayın zirvesine yükseldi. Kıymetli metallerde yükseliş isteğinin devam edeceğini düşünürken (bakınız grafik), uzun pozisyonlarımızı da korumaya devam ediyoruz.
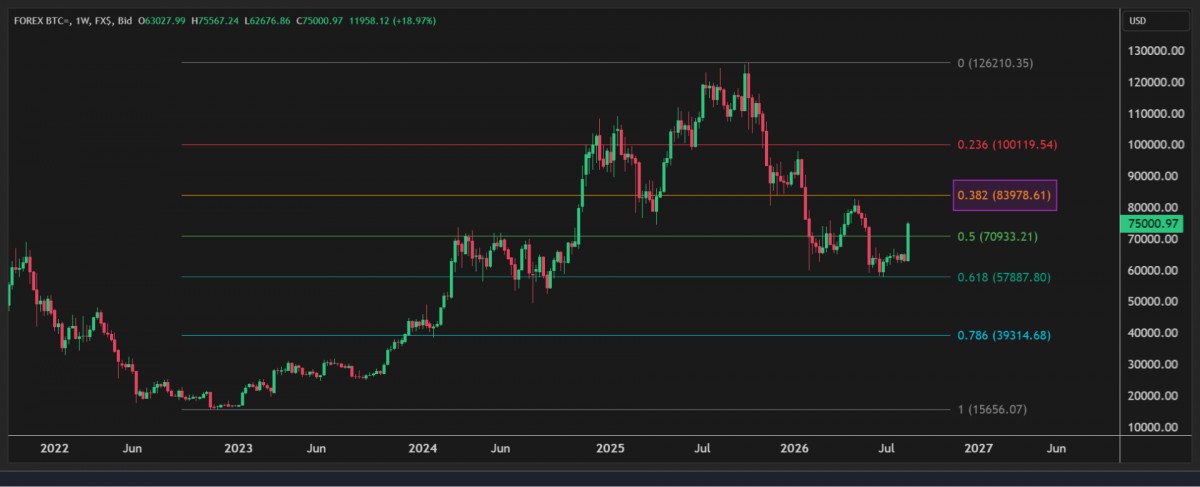
Kripto cephesinde ise amiral gemisi Bitcoin, bu hafta şimdilik %20’ye yakın yükseliş kaydederek 75 bin dolar seviyesine kadar çıkarken, bir süredir 71 bin dolar olarak işaret ettiğimiz hedef seviyesini de süratle geride bıraktı. Teknik açıdan, 15,600 dolar seviyesinden başlayan ve 126 bin dolara kadar uzanan rallinin %50 Fibonacci düzeltme seviyesi olan 71 bin doların aşılması sonrasında bir sonraki önemli hedefin 84 bin dolar olduğunu düşünüyoruz (bakınız grafik).
Para birimleri liginde ise DXY cephesindeki geri çekilmeye paralel EURUSD paritesi 1,17 seviyesine yükselerek son üç ayın zirvesini test ederken, kraliyet aslanı sterlin de 1,3660 seviyesine ulaşarak son altı ayın en yüksek seviyesini gördü. Dolar zayıflığı devam ettiği müddetçe her iki paritede de yükseliş eğiliminin korunmasını bekliyoruz. GBP cephesinde haftalık kapanışın 1,3700 seviyesinin üzerinde gerçekleşmesi hâlinde, 1,40’lı seviyelerin yeniden gündeme gelebileceğini düşünüyoruz.
EUR ve GBP paritelerinde yaşanan sert yükselişe hafta sonu fonlama etkisinin de eklenmesiyle EURTRY kuru 56,30, GBPTRY kuru ise 65,50 seviyesine kadar yükseldi. Türk insanının bir numaralı yatırım araçlarından biri olan gram altın da 7 bin TL seviyesini test ederek yatırımcısının yüzünü güldürdü. Altın fiyatlarındaki yükselişin Türkiye ekonomisini pek çok kanaldan etkilediğinin altını kalınca çizmek gerekiyor. Artan servet etkisi, otomobilden beyaz eşyaya, konuttan diğer dayanıklı tüketim kalemlerine kadar iç talebi destekleyen bir unsur hâline geliyor. Bu nedenle ekonomik aktiviteyi, daha doğrusu iç talebi soğutmaya çalışan TCMB açısından kıymetli metal fiyatlarındaki yükseliş çok da iyi bir haber değil. Nitekim her perşembe olduğu üzere dün TCMB tarafından açıklanan haftalık verilerde de altının ayak izlerini net bir şekilde gördük.
Şöyle ki rezervlerin büyük bir kısmının altın olduğu düşünülürse, altın fiyatlarında yaşanan yukarı yönlü hareket TCMB’nin döviz alımları ile birleşince, TCMB’nin net yabancı para pozisyonu 19 Ağustos valörlü işlemlerde 51,2 milyar dolar seviyesine kadar yükselerek savaşın başladığı günlerdeki seviyesine kadar yükseldi. Haftalık verilere göre Liralaşma stratejisi devam ederken, TL mevduatın toplam mevduat içinde payı %62 seviyesine kadar yükseldi. Yabancının hisse senedi alımı ivme kazanırken, BIST100 ana endeksi ayın ilk üç haftasında %7 değer kazandı. USDTRY kuru bebek adımlarıyla 48,00 seviyesine gelirken, iki yıl vadeli gösterge tahvilin bileşik faizi %40,87 seviyesinde kalarak önemli bir değişim göstermedi. Piyasalar TCMB’den normalleşme kapsamında Ağırlıklı Ortalama Fonlama Maliyetini (AOFM) %40’dan %37’ye getirmesini beklerken, dün dört ay sonra ilk kez açtığı tahvil alımı ile piyasa faizini aşağıya çekti. CDS risk primi 223 baz puanla önemli bir değişim göstermedi.
Yeni güne başlarken, Bessent’in uzun vadeli tahvil faizleriyle giriştiği mücadele kendi içinde daha genişlemeci bir politika zeminine dönüşürken, kıymetli metallerden kripto varlıklara kadar uzanan sert değer kazanım eğilimi de korunuyor. Jeopolitik risklerde anlamlı bir değişim yaşanmamasına paralel Brent petrolün varil fiyatı 94 dolar seviyesine yükseldi. ABD Hazine Bakanı Bessent, İran’a yönelik “tarihin en ağır yaptırımlarının” devreye alınacağını ve paketin detaylarının pazartesi günü açıklanacağını söyledi. Washington, ekonomik baskıyı en üst seviyeye çıkararak İran’ı müzakere masasına zorlamayı ve yeni büyük çaplı askerî operasyonlara ihtiyaç bırakmamayı hedefliyor. Ancak burada önemli bir noktayı da unutmamak gerekiyor: İran, on yıllardır ağır yaptırımlar altında yaşamaya alışmış bir ekonomi.
ABD borsaları dün geceyi %1 civarında düşüşle tamamlarken, bu sabah Pasifik’in diğer yakasında havanın nispeten daha ılımlı olduğunu görüyoruz. Gösterge endeks Nikkei, Orta Doğu’da devam eden belirsizlik, yükselen petrol fiyatları ve yeniden güçlenen enflasyon endişeleriyle %0,3 gerilerken, haftalık kaybı %4’e yaklaşarak son bir ayın en kötü performansına yöneldi. Bölgenin diğer borsalarında ise %0,5 civarında yükselişler izlenirken, ABD vadeli endekslerinde de hafif alıcılı bir seyir dikkat çekiyor. Mali piyasaların gündeminde bugün içeride kapasite kullanım oranı, reel kesim güven endeksi ve tüketici güven endeksi; dışarıda ise İngiltere perakende satışlar ile Almanya, Euro Bölgesi ve ABD imalat PMI verileri takip edilecek.
Altın
Gümüş
Bitcoin
Emre Değirmencioğlu
ALTIN - DÖVİZ - KRIPTO PARA
ABD Hazinesi’nden piyasalara ‘morfin’, kıymetli metaller yeniden sahnede
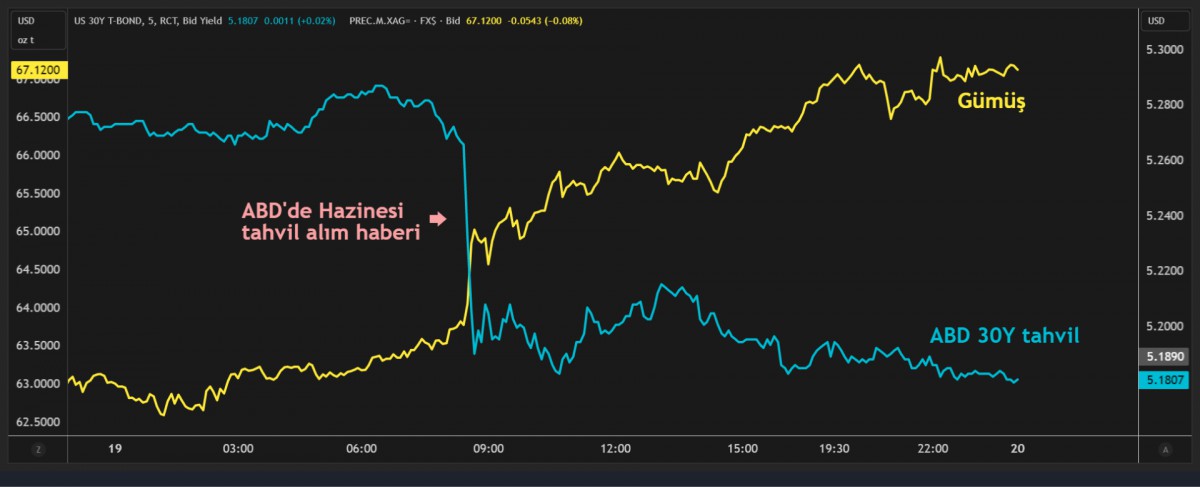
ABD tahvil piyasasında son haftalarda artan satış baskısının ardından dün Hazine Bakanlığı devreye girmek zorunda kaldı. Otuz yıllık gösterge ABD tahvil faizinin hafta başında %5,34 ile neredeyse son 20 yılın zirvesine çıkmasının ardından Hazine, 10-30 yıl vadeli tahvillerde yaptığı geri alımların büyüklüğünü işlem başına 2 milyar dolardan en az 4 milyar dolara çıkaracağını açıkladı. Haberle birlikte 30 yıllık faiz %5,20 civarına, 10 yıllık faiz ise %4,65 seviyesine geriledi.
Hükûmetler artık finansman bulmak için, yapay zekâ yatırımlarını finanse etmek amacıyla büyük miktarda borçlanan teknoloji şirketleriyle de aynı havuzdan para çekiyor. Likidite daralınca yatırımcıların ilk yaptığı şey ise en kolay nakde çevirebildikleri varlıkları satmak oldu. Altın, gümüş ve Bitcoin bu nedenle geçtiğimiz 4-5 ay boyunca satış baskısına maruz kaldı. Hatırlayacağınız üzere, ocak sonunda 5,600 dolar seviyesine kadar soluksuz yükselen altın, artan bütçe açıkları ve kamu borçlarına karşı zayıf dolar temasını fiyatlıyordu. Ardından Fed başkanlığı için Kevin Warsh isminin öne çıkması ve Warsh’un bilanço küçültme ile %2 enflasyon hedefini güçlü biçimde vurgulaması bu hikâyeyi bozdu. Şubat sonunda savaşın başlaması, enerji fiyatlarının yükselmesi ve dolar likiditesine olan ihtiyacın artması da tabloyu ağırlaştırdı.
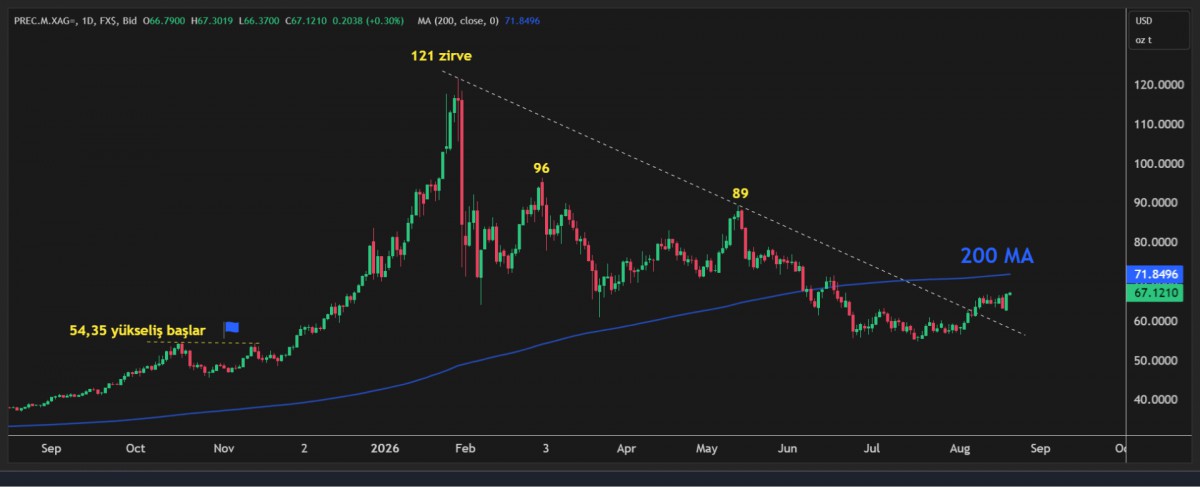
Sonuçta altın yaklaşık beş ayda zirvesinden %30 gerileyerek 3,942 dolara, gümüş ise zirvesinden %50’den fazla düşerek 54 dolar seviyesine kadar geldi. Son bir ayda Fed’in faiz artırmakta zorlanacağının ve Warsh’un aslında şahin görünümlü bir güvercin olduğunun iyice anlaşılmasıyla faiz artırım beklentileri de yumuşadı. Beklentileri karşılamayan enflasyon ve istihdam verileri faiz artışı ihtimalini iyice zayıflatınca altın yeniden 4,500 dolar, gümüş ise 67 dolar seviyesine dayandı. Dün ABD Hazinesi’nin tahvil geri alımlarını artırması da miktar olarak büyük olmasa bile piyasalara önemli bir mesaj verdi!
ABD ekonomi yönetimi, uzun vadeli faizlerin %5,34 ile neredeyse son 20 yılın zirvesine çıkmasıyla artık ağrı eşiğine daha fazla dayanamadı. Kasım ayında yapılacak ara seçimler yaklaşırken, Trump’ın onay oranının da başkanlığının en düşük seviyesi olan %33’e gerilemesi, ekonomi yönetimi üzerindeki baskıyı daha da artırdı. Zayıf dolar, düşük faiz ve ucuz petrol isteyen Trump’ın neredeyse tüm isteklerinin tersine döndüğü bir dönemde, hisse senedi piyasalarında ilave bir bozulmanın önüne geçmek adına Hazine de elindeki araçları kullanmaya başladı. Daha önce de altını çizdiğimiz üzere, ABD hanehalkının servetinin büyük bir bölümünün hisse senetlerinde olduğu bir ortamda, piyasalarda sert ve kalıcı bir bozulmaya kolay kolay izin verilmesini beklemiyoruz. Hazine’nin uzun vadeli tahvil geri alımlarını iki katına çıkarmasını da biraz bu gözle okumak gerekiyor. Sorunu kökünden çözmese de, en azından şimdilik ağrıları dindirecek morfinin de verilmiş olduğunu not etmek isteriz.
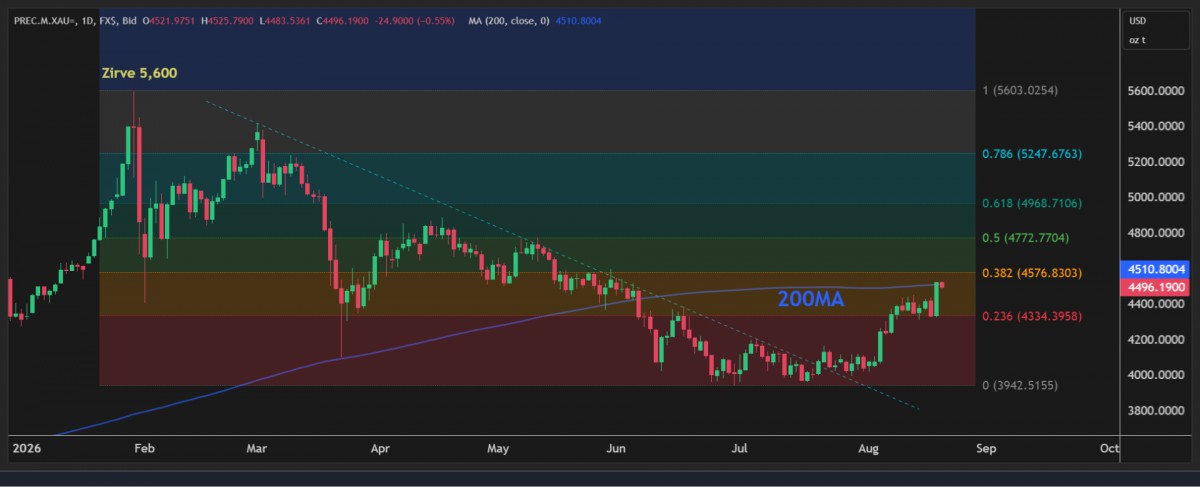
Teknik bir bakış açısıyla, altın için 4,510 dolar civarındaki 200 günlük ortalamaların önem arz edeceğini düşünüyoruz. Tam iki buçuk aydır 200 günlük ortalamaların altında olan altının ilk nazarda bu seviyeyi geçeceğini devamında ise kademeli bir şekilde yeniden 5,000 dolar seviyesini hedefleyeceğini düşünüyoruz. Gümüşte ise kısa vadede 71 dolar, devamında 80 dolar seviyesini takip edeceğiz. Kıymetli metallerdeki mevcut uzun pozisyonlarımızı sırasıyla 4,510 ve 71 doların üzerinde bir kapanışla daha da kuvvetlendireceğiz. Savaşla birlikte doların kazandığı güvenli liman kimliğinin, devamında enflasyon endişeleri ve şahin görünümlü Warsh nedeniyle unuttuğumuz USD debasement, yani doların satın alma gücünün zaman içinde aşınması temasına yeniden yerini bırakacağını düşünüyoruz. Mademki her şeyin fiyatı dolarla ölçülüyor, terazinin bir kefesi değer kaybetmeye mahkûmsa, diğer kefede hikâyesi olan her şeyin değer kazanmasını bekliyoruz. Ancak yüksek kamu borcu, bütçe açıkları ve savaşın enerji fiyatları üzerinden yarattığı enflasyon baskısı ortadan topyekûn kalkmış değil. Her ne kadar Hazine piyasayı rahatlatmak adına morfin verse de, sorunlar hâlâ masa üzerinde durmaya devam ediyor. Bu nedenle V tipi bir yükseliş de beklenmemelidir.
ABD’nin kamu borcu ilk kez 40 trilyon dolar sınırını aşarken, artışın hızı da artık dikkat çekmeye başladı. Borcun daha beş ay önce 39 trilyon dolar seviyesinde olduğunu hatırlatalım. Pandemi harcamaları, vergi indirimleri ve giderek büyüyen sosyal güvenlik ve sağlık giderleri bütçe açığını kalıcı hâle getirdi. ABD yılda yaklaşık 1,1 trilyon dolar faiz öderken, faiz giderleri de bütçenin en büyük kalemlerinden biri hâline geldi. Borç büyüdükçe yatırımcılar bu borcu taşımak için daha yüksek faiz talep ediyor. Dün Hazine’nin uzun vadeli tahvil geri alımlarını neden iki katına çıkardığını da böylece daha iyi anlayabiliyoruz. Faizlerin yüksek kalması bir yandan borcu çevirmenin maliyetini artırırken, diğer yandan yatırımların önündeki en büyük engellerden biri olarak duruyor. Neden kıymetli metallerin ateşli bir savunucusu olduğumuzun cevabı da aslında bu paragrafta yatıyor. Kâğıt ve mürekkep sistemine başkaldırı!
ABD Hazinesi piyasaların moralini düzeltirken, Moderna tarafından ise günün diğer önemli haberi geldi. Moderna ve Merck’in birlikte geliştirdiği kişiye özel mRNA kanser aşısı ileri aşama klinik çalışmada başarılı sonuç verirken, Moderna hisseleri dün gün içinde %175’e kadar yükseldi. Bu sonuç yalnızca şirket açısından değil, mRNA teknolojisinin kanser tedavisinde kullanılabileceğini göstermesi açısından da önem arz ediyor. Bir tarafta risk iştahı denince akla gelen teknoloji hisselerine gelen alımlar, diğer tarafta ise Moderna’nın başarısının akciğer, meme ve pankreas kanseri gibi diğer tümörlerde yürütülen mRNA çalışmalarına yönelik beklentileri artırmasıyla Nasdaq Biyoteknoloji Endeksi dün geceyi rekor seviyelerde tamamladı.
ABD Hazinesi’nin uzun vadeli tahvillerde geri alım miktarını iki katına çıkarması küresel piyasalarda kısa sürede rahatlama yarattı. ABD’deki uzun vadeli tahvil faizlerindeki düşüşe Avrupa ve Japonya tahvil faizleri de eşlik etti. Dolar endeksi %1’e yakın gerileme kaydederek 99 seviyesinin altına gerilerken, ABD borsaları da faizlerdeki gerilemeden destek bularak geceyi sınırlı da olsa yükselişle tamamladı. Jeopolitik risklerde herhangi bir değişiklik olmamasına paralel petrolün varil fiyatı 92 dolar seviyelerinde bekle-gör stratejisine geçerken, kripto aleminde ise amiral gemisi Bitcoin olumlu havaya paralel 64 bin dolar seviyelerinde var olan prangalarından kurtularak 70 bin dolar seviyesine dayandı. Teknik mânâda bir süredir 71 bin dolar seviyesini hedefliyoruz (bakınız grafik).
Dün akşam geç saatlerde açıklanan Fed’in temmuz toplantısının tutanakları, enflasyon konusunda endişelerin belirgin şekilde arttığını gösterdi. Fed faizi %3,50-%3,75 aralığında sabit tutarken, üç üye 25 baz puanlık faiz artışı istedi. Tutanaklara göre birçok üye, enflasyon %2 hedefine doğru gerilemezse faiz artırmanın gerekli olacağını düşündüklerini okuduk. Üstelik toplantıda faiz indirimi yönünde destekten hiç söz edilmemesi, Fed içindeki tartışmanın son bir yılda ne kadar değiştiğini gösterdi. Buna karşılık yukarıda da değindiğim üzere son dönemde açıklanan veriler enflasyonda bir miktar yavaşlamaya işaret ederken, temmuz ayında şirketlerin beklenmedik şekilde istihdam azaltması işgücü piyasasına ilişkin endişeleri de artırdı. Bu beklentiler ışığında, Fed’in eylül toplantısında faizi sabit tutacağına yönelik beklentiler artarken, sene sonuna yönelik faiz artırım fiyatlaması ise bu sabah 22 baz puan ile güncelliğini koruyor.
Yeni güne başlarken, ABD Hazinesi’nin uzun vadeli tahvil geri alımlarını artırmasıyla faizlerde yaşanan düşüş, Asya piyasalarına da rahatlama getirdi. Güney Kore borsası KOSPI dün %6’ya yakın gerilemesinin ardından bu sabah %6’nın üzerinde yükselişle kayıplarını telafi ederken, Japonya’da Nikkei endeksi %1’den fazla değer kazandı. EURUSD paritesi 1,17 seviyesine dayanarak neredeyse son üç ayın zirvesine gelirken, hafta sonu fonlama etkisiyle EURTRY kuru 56,00, GBPTRY kuru ise 65,25 seviyesini test etti. Yurdum insanının bir numaralı yatırım aracı olan gram altının 7 bin TL seviyesine dayanarak yatırımcısının yüzünü güldürdü. Altın fiyatları Türkiye’yi pek çok yönden etkiliyor. Her perşembe olduğu üzere bugün TCMB’nin haftalık raporunda rezervlerin altın etkisiyle nasıl olumlu mânâda yükseldiğini göreceğiz.
Türkiye cephesinde USDTRY kuru bebek adımlarıyla 48,00 seviyesinin kıyısına kadar gerilerken, iki yıl vadeli gösterge tahvilin bileşik faizi %41 seviyesinin altına geriledi. CDS risk primi ise 223 baz puanla önemli bir değişim göstermezken, hisse senetleri tarafında dün yükseliş isteğinin egemen olduğunu gördük. Borsa İstanbul ana endeksi dün günü şaşırtıcı bir şekilde %2,4 yükselişle tamamlarken, bankacılık hisseleri de benzer oranlarda yükseliş kaydetti. ABD tahvil piyasasındaki rahatlamanın küresel risk iştahına nefes aldırmasıyla bugün TL ve TL cinsi varlıkların da talep görmesini bekliyoruz.
BloombergHT’nin haberine göre Maliye Bakanlığı, yabancı ve kurumsal yatırımcıların özellikle para piyasası fonlarında yoğunlaşan işlemlerini mercek altına alıp bazı önlemler geliştirmeyi planlıyor. Öte yandan, İsrail’in Suriye’nin kuzeyine yönelik hava saldırıları ve Türkiye’ye yönelik açıklamalarının yarattığı rahatsızlık haber akışında devam ediyor. Mali piyasaların gündeminde bugün veri akışı zayıf görünüyor. Türkiye’de merkezi yönetim borç stoku takip edilebilir.
ABD 30 Yıllık Faiz vs Gümüş
Gümüş
Altın
Bitcoin
Emre Değirmencioğlu

 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Tasfiye edilecek yatırım fonlarına ilişkin kanun teklifi komisyonda 14/10/2026
- Uluslararası Enerji Ajansı'ndan dizel krizi uyarısı 14/10/2026
- AB liderlerinin ilk gündemi enerji fiyatları ve rekabet gücü 14/10/2026
- Almanya'dan AB'ye Çin ithalatına kota çağrısı 14/10/2026
- Küresel yoksulluk 2010'dan bu yana ilk kez arttı 14/10/2026
- ASML'de yüksek talep beklentisi 14/10/2026
- Tarımda üretici fiyatları Eylül'de de gerilemeye devam etti 14/10/2026
- Altın fiyatları: 14 Ekim 2026 Çarşamba gram altın ne kadar oldu? Çeyrek altın kaç TL'den satılıyor? 14/10/2026
- Trump: İran'a ne yapacağımızı bekleyin ve görün 14/10/2026
- Dolar ne kadar oldu? 14 Ekim 2026, Dolar kurunda son durum ne? 14/10/2026
-
 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu