
GÜNCEL
SURİYE’DE ESAD DÖNEMİ BİTTİ


Suriye’de 13 yılı geçen iç savaşın ardından yeni bir döneme girilirken; 61 yıllık Baas Rejimi ve 53 yıllık Esad İktidarı sona erdi. Heyet Tahrir Eş-Şam öncülüğündeki muhalif gruplar Humus’un ardından Şam’a da girdi. Devlet Başkanı Beşar Esad, Şam’dan ayrılırken; Esad’ın rotasının ne olduğu şimdilik bilinmiyor.
Esad rejimi, Hafız Esad’ın 1970’te yaptığı darbe ile kuruldu. Baas Partisi ideolojisini benimsemiş gibi görünse de, rejim aslında mezhepsel bir oligarşi üzerine inşa edilmişti. Nusayri azınlık, özellikle ordu ve istihbarat mekanizmalarında mutlak hakimiyet sağladı. Bu yapı, Sünni çoğunluğu sistemden dışlayarak baskıcı bir düzen kurdu. Hafız Esad’ın yönetimi, 1982’de Hama’da gerçekleştirilen katliamla perçinlendi; on binlerce insanın ölümüne yol açan bu olay, rejimin “itaat etmeyen herkesin düşman olduğu” anlayışını gösterdi. Hafız Esad, bu katliam sonrası yaptığı bir konuşmada “Hama’yı yok ettik, Suriye’yi kurtardık” diyerek, rejimin şiddeti bir kurtuluş aracı olarak gördüğünü ilan etti. Beşar Esad ise babasının mirasını devralarak 2000 yılında iktidara geçti. Modern ve reformist bir lider olarak lanse edilmesine rağmen, Beşar, aynı baskıcı mekanizmaları daha ince yöntemlerle devam ettirdi.
ARAP BAHARI VE SURİYE
2011’de Dera’da başlayan protestolar, Arap Baharı’nın Suriye’ye yansımasıydı. Halk artık 50 yıl süren yolsuzluk, keyfi yönetim ve baskıya karşı dayanamayacağını haykırıyordu. Protestocuların talepleri başlangıçta basitti: Özgürlük, demokrasi ve insan hakları. Ancak rejim, reform sözü vermek yerine şiddetle cevap verdi. Beşar Esad, “Bu ülkenin kontrolünü kaybedersek, Suriye yanar. Benimle ya da kaosla yaşamak zorundasınız” diyerek halkın taleplerine kulak tıkadı. Rejim, güvenlik güçlerini halkın üzerine saldı. Bu, protestoları susturmadı; tam tersine, Suriye’nin her yerine yayılan bir isyan dalgasını tetikledi.
Bu olay, dünya tarihindeki pek çok otoriter liderin sonunu hatırlatıyordu. İran Şahı Rıza Pehlevi’nin “Halkın refahını arttırıyorum, ama onlar benim gitmemi istiyor” sözleriyle kendi halkından kopuşu, Esad’ın “terörist” ilan ettiği muhaliflerle bağını tamamen kopardığı duruma benziyordu. Suriye’de isyan dalgası büyürken, muhalefet, birleşik bir çatı oluşturamadı. Özgürlük ve demokrasi isteyen laik kesimler, silahlı İslamcı gruplarla aynı safta mücadele etmek zorunda kaldı. Bu durum, iç savaşı daha da karmaşık hale getirdi ve rejimin işine yaradı.
Suriye’de iç savaş, rejimin kendisini korumak için gösterdiği şiddet kadar, muhalefetin bir türlü birleşememesiyle de şekillendi. Muhalifler özgürlük ve demokrasi talep ederken, Esad rejimi mezhepsel çatışmayı körükleyerek halkı birbirine düşürdü. Nusayri azınlığı rejime bağımlı hale getirirken, Sünni çoğunluğu radikal gruplara yönlendirdi. Rejim, yolsuzlukla zayıflayan ekonomiyi kontrol edemedi; Kürt bölgelerinde PYD güçleri, doğudaki petrol sahalarını ele geçirerek kendi yönetimlerini kurdu. Esad’ın halkı aç bırakma politikası, rejimin suç dosyasını daha da kabarttı. İnsan Hakları İzleme Örgütü, rejimin sadece Saydnaya Hapishanesi’nde 13 bin kişiyi infaz ettiğini belgeledi.
Tarih, halkına kulak tıkayan rejimlerin benzer kaderleriyle doludur. Romanya’nın devrik lideri Nicolae Ceaușescu’nun halkı açlığa mahkum eden politikaları, Esad rejiminin abluka stratejilerine benziyordu. Ceaușescu’nun “halkımız fedakarlıkla büyüyor” iddiası, Esad’ın “direniş gösteriyoruz” açıklamaları kadar gerçek dışıydı. Her iki lider de kendi halkını düşman ilan etmiş, bu düşmanlıkla sonlarına yürümüştü.

Suriye’de Ayaklanma Sürecini Hazırlayan Faktörler
İç Faktörler
-Rüşvet ve yolsuzluk
Suriye’de ayaklanma sürecini hazırlayan en önemli faktörlerden biri olan rüşvet ve yolsuzluk, ülkede büyük bir kesime yayılmıştı. Gelir dağılımında yaşanan adaletsizliklerin artması vatandaşların temel ihtiyaçlarını karşılamalarına engel olmaktaydı. Halkın giderek yoksullaşması da onları isyana sürükleyen en önemli sebep olmuştur.
-Adam Kayırma
Suriye’nin en önemli sorunlarından birisi de işe alım konusunda yapılan ve kemikleşmiş olan adam kayırmacılığın rüşvet miktarına bağlı olarak yapılmasıydı. Bu da halk arasında işsizliğin artmasına sebebiyet vermekteydi. Ekonomide adil dağılımların olmaması bu süreçte halkı en çok yıpratan etken olmuştur.
-İnsan Hak ve Hürriyetleri
1967 yılındaki Arap-İsrail savaşında İsrail Suriye’nin Golan Tepeleri’ni işgal etmiştir. 1973 yılındaki savaşta Suriye, bu toprakların bir kısmını geri almış olmakla birlikte hala kağıt üzerinde İsrail ile savaş halinde bulunmaktadır çünkü topraklarının bir kısmı İsrail işgali altındadır ve İsrail BM kararlarına rağmen bu topraklardan çıkmaya pek niyetli değildir. Bu süreç, Suriye’de 40 yıl uygulamada kalacak olan Olağanüstü Hal Yasası’nın (OHAL) uygulamaya sokulmasına da neden olmuştur. Fiili seferberlik hali bitmesine rağmen yönetimin OHAL’i kaldırmaya yanaşmaması ülkede huzursuzluğa sebep olmuştur. Ayrıca, 40 yıl uygulamada kalan OHAL sadece bireysel haklar, basın özgürlüğü, ifade ve fikir özgürlüğü, çok partili siyasi hayat gibi hakları askıya almakla kalmamış; Suriye halkını istihbaratçı gölgesinde yaşamaya zorunlu hale getirmiştir.
-BAAS Partisi’nin politik açıdan iflas etmiş olması
İktidara geldiği 1970 yılına kadar hem kamu hizmetleri hem de politik anlamda etkin ve üretken olan parti, bir taraftan da OHAL uygulamasının verdiği avantajlardan faydalanmıştır. 2000’li yılların sonuna gelindiğinde partinin üye sayısı 5 milyona ulaşmış ve parti üyeliği siyasi bir kimlik değil iş bulma, güce ortak olma gibi amaçların bir vesilesi haline gelmiştir. Anayasa’nın 8.maddesinde yer alan “Baas Partisi toplumun ve ülkenin lideridir” ifadesi ile ülkede siyaset üstü hale gelen parti, zamanla devletin kendisi olmuştur. Kontrol eden muhalif partiler ve basın olmadığı için “ülkenin liderliğinden çok patronluğunu” yapan Baas partisi, 2011 yılına gelindiğinde politik açıdan iflas etmiş durumdaydı. Bu sebeple Baas partisi, kamu hizmetleri başta olmak üzere toplumsal hayatın her alanında kangrenleşmiş bir yapının sebebi olmuştur.

Dış Faktörler
Ulusal ölçekteki çatışmanın bölgesel ve küresel bir anlaşmazlık halini aldığı Suriye krizi üç düzeyde değerlendirilmektedir. Ulusal düzeyde otoriter Baas yönetimiyle ayaklanan ve silahlanan halk arasında iç savaşa dönüşen bir çatışma vardır. Bölgesel düzeyde, ayaklanan halk lehinde tutum geliştiren ülkelerle Şam’da yönetim değişikliğine karşı çıkarak Esad rejimini destekleyen İran arasında bir nüfuz mücadelesi söz konusudur. Türkiye ve genel olarak Arap dünyası, Suriye halkının demokratik ve ekonomik hak ve özgürlük taleplerini desteklemekte, Baas iktidarı tekelinin son bulması gerektiğini beyan etmektedir. Tahran ise Suriye’de Nusayri azınlığın etkili olduğu mevcut iktidarın varlığını sürdürmesi gerektiğini savunmaktadır. İran, Suriye’de Esad iktidarı çözülürse kendi rejiminin tehlikeye girebileceğini, bölgedeki rejim değişikliği dalgasında sıranın kendisine gelebileceğini değerlendirmektedir. Ayrıca Tahran, Esad iktidarının devrilmesiyle Orta Doğu’da gerçekleştirmeye çalıştığı Şii hilali projesinin de akamete uğrayacağını hesap etmektedir.
ABD’nin Suriye Politikası
ABD, Arap Baharı karşısında ihtiyatlı bir tavır sergilemiştir. Bazı Batılı ülkeler ve bölge ülkeleri ise yaşanan gelişmeler karşısında ABD’den gelecek tutuma göre hareket etme taraftarı olmuş ve özellikle Suriye konusunda büyük bir ikilemle karşı karşıya kalmışlardır. Amerika’nın Tunus ve Mısır’da değişimden yana açıktan tavır almasına karşı, Libya’ya askeri müdahale gündeme geldiğinde liderliği Fransa’ya bırakması ve Suriye söz konusu olduğunda ise Türkiye ve Arap Birliği’nin geliştirdiği stratejileri desteklemesi bunun en açık örneği olmuştur. ABD’nin Suriye politikasına baktığımızda ise kendisini sınırlayan belli bazı faktörler olduğu açıkça görülmektedir. Bunlardan en önemlisi süphesiz ki; ”Esad sonrası istikrarsızlık ve daha kanlı bir iç savaş korkusu”dur. Ülke içindeki farklı etnik ve mezhepsel grupların muhalefet olarak bile bütünlük sağlayamayışı, rejim yıkıldıktan sonra aralarında çıkabilecek çatışma olasılığını arttırmaktadır. Bu yaşanabilecek istikrarsızlık ve otorite boşluğu ABD’nin olası stratejileri kapsamında pek olumlu sonuçlar doğurmamaktadır. Yani askeri ve siyasi muhalefetin dağınık olduğu, Esad rejiminin alternatifinin olmadığı bir Suriye’de güçlenebilecek diğer grupların -radikal İslamcılar gibi- olması da ABD’nin adım atmamasının sebepleri arasında gösterilebilmektedir. Tabii bu faktörlerin yanı sıra ABD’yi Suriye konusunda harekete geçmeye iten faktörler de bulunmaktadır. Bunların en başında ise; kimyasal silahların merkezi kontrolden çıkması gelmektedir. Bu konuda duyulan endişenin en yakın örneği de geçtiğimiz ay, Şam’da sivil halka sarin gazı kullanılmasıdır. Suriye Ulusal Konseyi’nin iddiasına göre, 1300 kişinin ölmesine sebep olan bu olay iki yıllık iç savaştaki en büyük katliamdır. BM denetçileri tarafından hazırlanan raporda ise, saldırıdan belli bir taraf sorumlu tutulmamıştır. Bu olayın ardından, Amerika Birleşik Devletleri’nin saldırıdan Suriye hükümetini sorumlu tutmasıyla askeri müdahale tehditleri yapılmaya başlandı fakat daha sonra ABD ve Rusya’nın vardığı anlaşma uyarınca Suriye’nin kimyasal silahlarını devretmesi istendi. ABD’yi adım atmaya iten bir diğer konu da artık insani bir mesele olmaktan çıkıp stratejik bir tehdit boyutuna dönüşen mülteci meselesidir. 1 milyonu aşkın Suriyeli mülteci Ürdün, Lübnan, Türkiye, Irak ve Mısır’a yerleşmiş durumdadır. Bu sayı ülkede istikrarın her geçen gün daha da bozulması ile giderek artmaktadır. Bu durum insani açıdan çok büyük sorunlar doğursa da bu ABD’yi Suriye konusunda ikna için yeterli olmamaktadır. Ancak mülteci sorunu giderek tüm Ortadoğu bölgesini etkileme potansiyeline sahip stratejik bir soruna dönüşmekte, Suriye sorununun bölgeselleşmesine neden olmaktadır.
İran’ın Suriye Politikası
Tahran, Sünni Arap dünyasına karşı oluşturmak istediği Batı karşıtı Şii Hilali’nin en önemli parçası ve vazgeçilmez askeri ve stratejik müttefiki Suriye’de yaşanacak bir rejim değişikliğinin, Tunus ve Libya örneklerinden farklı olarak, bölgede İslam devrimini ve hatta belki de, 2. Dünya Savaşı sonrasında kurulan dengeleri yok etme potansiyeline sahip olduğu düşüncesiyle rejim yanlısı bir politika izlemiştir.
İran açısından BAAS rejiminin çökmesi ve yerine Sünni İslamcı yeni yönetimin gelmesi ilişkilerinin boyutunun değişmesi demektir. Bunun yanı sıra kurulacak yeni Suriye yönetiminin batıyla ittifak içinde olma olasılığı da İran’ı endişelendirmektedir. İran’ın hali hazırdaki bölgesel nüfuzunu zayıflatacak özellikle Hizbullah ile bağlantı noktasını sınırlayacak ve İsrail tehdidine karşı kontrolünü azaltacak herhangi bir oluşumu istememesi, bu konudaki stratejilerini belirlemesini sağlamıştır.

Rusya ve Çin’in Tutumu
Rusya ve Çin Suriye Krizi konusunda, diğer BM daimi temsilcilerinden farklı bir tutum sergilemektedir. Rusya’nın bu stratejiyi belirlemesindeki en önemli etken şüphesiz ki ABD’yle olan nüfuz mücadelesidir. Ayrıca Suriye, Rusya için jeopolitik bir öneme de sahiptir. Rusya’nın sıcak denizlerle olan bağlantı noktasında bulunan Suriye’nin batıya dönük veya ABD nüfuzu etkisinde olması kuşkusuz Rusya’nın çıkarları doğrultusunda olmayacaktır. Çin yönetiminin Rusya ile birlikte hareket ederek Batı’nın karşısında yer almasının sebebi ise; ABD’nin Asya-Pasifik stratejisiyle alakalıdır. ABD’nin bu bölgede yapmayı amaçladığı ekonomik yatırımlar Çin’in endişelenmesine sebebiyet vermiştir. Ayrıca ABD’nin Tayvan’a silah satması da Çin’i tedirgin eden bir başka sebep olarak karşımıza çıkmaktadır. BM Güvenlik Konseyi daimi üyesi bu iki ülkenin Suriye’ye uluslararası müdahaleye mesnet teşkil edebilecek kararları engellemesi ve Rusya’nın iktidar değişimini önlemek için Esad rejimine destek sağlaması bu stratejilerin bir sonucudur.
Avrupa Birliği’nin Tutumu
AB’ye yön veren Fransa, Almanya, İngiltere ve diğer AB üyesi ülkeler Suriye’de yaşananlar konusunda ortak bir görüş içerisinde olarak Esad rejimini daima eleştirip suçlu ilan etmişlerdir. Bu ülkeler, BM ve Arap Birliği’nin Suriye Özel Temsilcisi Kofi Annan tarafından yapılan çalışmalara da destek vererek bu konudaki net tavırlarını ortaya koymuşlardır. Ancak tüm bunlara rağmen, AB’nin Suriye konusunda etkin ve ortak bir politika geliştirebildiği söylenememektedir. Kofi Annan’ın çalışmalarını destekleyen AB’nin yalnız Suriye’ye silah satışını durdurması yönündeki kararı bu çerçevede yapılan önemli bir girişim olarak kabul edilebilmektedir. Bu karar da Rusya’nın Suriye’nin silah tedarikçisi olması ve tedarike devam etmesi sebebiyle etkisini yitirmektedir.
Türkiye’nin Suriye Krizi’ndeki Yeri
Türkiye’nin, Arap Baharı çerçevesinde takındığı ve otoriter yönetimlerin iktidardan ayrılması yönünde gösterdiği tavır ve politikalar Suriye Krizi’nde adeta duvara çarpmıştır. Tabii buna neden olan küresel ve bölgesel bazı etkenler bulunmaktadır. AKP iktidarı süresince ”komşularla sıfır sorun” politikası neticesinde kurmuş olduğu ilişkinin bir sonucu olarak Türkiye, bu süreçte aktif bir rol almak istemiş ve stratejilerini buna göre belirlemiştir. Türkiye Suriye konusunda, rejim karşıtı bir tavır sergileyerek muhaliflerin yanında yer almıştır. Ancak Ankara yakın zamana kadar çok iyi ilişkiler içinde olduğu ve anayasal reformlar yoluyla dönüşmesi için çaba sarf ettiği Suriye rejiminin muhalif eylemler ve hatta silahlı bir direnişe karşı tecrübesini hesaba katmamıştır. Ankara’nın Suriye ile ilgili öngörülerinin gerçekleşmemesinin nedenleri olarak; rejimin direncini, muhaliflerin yapısını ve bölgesel aktörlerin etkinliğini doğru okuyamaması sıralanabilmektedir. Türkiye’nin bu öngörü eksikliği bölgede en çok Türkiye-İran ilişkilerini etkilemiştir. İki ülkenin sorunun farklı taraflarında yer alması ikili ilişkilerin gerilmesine sebep olmuştur. Böylelikle Suriye politikasında yalnız kalan Türkiye, bölgede olan etkisini de yitirmeye başlamıştır.
Krizin Türkiye açısından diğer önemli bir hususu ise, sorunun iç savaşa dönüşmesiyle, güney sınırında ciddi bir güvenlik tehdidi oluşturmasıdır. Sınırda yaşanan bu gerginlikler, ülkenin iç sorunu olmaya doğru eğilim göstermiştir. Türkiye, hem demokratikleşme sürecine dahil olma hem de sorunu çözme isteği neticesinde muhaliflerle temas kurarak, muhalefetin toplantılarına da ev sahipliği yapmıştır. Suriye Krizi’nde bölge ülkelerinin en önemli sorunlarından birinin de mülteciler olduğuna değinmiştik. Suriyeli sığınmacıların Türkiye ekonomisine ciddi bir yük oluşturduğu da yadsınamaz bir gerçektir. Buna ek olarak, çadırkent ve konteynerkentlerin yer aldığı bölgelerde oluşan güvenlik riskleri bölge halkını da olumsuz şekilde etkilemektedir.
Suriye’deki iç savaş ülkenin iç sorunu olan Kürt meselesini de etkilemektedir. Esad rejiminin PKK terör örgütünü Suriye’nin kuzey ve kuzeydoğusundaki Kürtlerin muhalefete katılmasını engellemek maksadıyla kullanması, bu doğrultuda örgüte silah ve mühimmat tedarik etmesi, PKK’ya bölgede hareket alanı sağlamıştır. Bunun neticesinde, PKK Esad rejiminin sağladığı himaye ile Suriye’nin kuzey ve kuzeydoğusunda PYD ile birlikte varlık göstermekte, militan kaynağını Suriyeli Kürtlerden temin etmeye çalışmaktadır. Orta Doğu’da dört parçalı konfederal bağımsız bir Kürdistan hedefleyen KCK sisteminin parçaları olarak hareket eden PKK ve PYD bölgedeki ayrılıkçı eğilimi tahrik etmektedir. Tüm bunların sonucunda, Suriye kirizinin Türkiye’nin toprak bütünlüğüne bir tehdit oluşturduğu, dolayısıyla bu krizin bir dış meseleden çok ülkenin iç meselesine dönüştüğü görülmektedir. Bu sebeple sorunun çözülmesiyle ilgili atılacak her adımın ihtiyatlı bir şekilde değerlendirilmesi gerekmektedir. Türkiye, Suriye krizini değerlendirirken krizin sadece Suriye ile sınırlı bir mesele olmadığını dikkate almalıdır zira Türkiye’nin Suriye Krizi’nde tekrar düşeceği bir hata, altından kalkılamayacak sonuçlar doğurabilme riski taşımaktadır.
Sonuç
Suriye krizi Suriye ile sınırlı kalmamış, bölgesel ve küresel düzeyde bir mücadeleye yol açmıştır. Ulusal ölçekte iç savaş halini alan kriz, Orta Doğu’da İran liderliğindeki Şii unsurlarla Körfez ülkelerinin öncülüğündeki Arap devletleri arasında rekabete yol açarken, küresel ölçekte demokratikleşme hareketlerini destekleyen Batılı aktörlerle Rusya ve Çin gibi otoriter yönetimleri müdafaa eden devletler arasında anlaşmazlığa dönüşmüştür. Arap Birliği ve Birleşmiş Milletler vasıtasıyla başlatılan çözüm girişimleri sonuçsuz kalmış, Suriye’ye uygulanan yaptırımlara karşı Esad rejimi Rusya, Çin, İran, Irak ve Hizbullah’ın desteğini alarak direnç göstermiştir.
Suriye’de iki yılı aşan ayaklanma süreci silahlı çatışmalarla birlikte şiddet sarmalına dönüşmüş ve buralarda yaşayan insanların bir kısmının Türkiye, Ürdün ve Lübnan gibi çevre ülkelere sığınmasına sebep olmuştur. Birçok ev ve iş yeri tahrip olmuş ve ülkede yaşam alanı çoğu yerde kısıtlanmıştır. Bunların yanı sıra çok sayıda sivil ölümleri yaşanmıştır. Sorunun bölgesel ve küresel güçlerin elinde bir türlü evrilememesi ve Esad rejiminin direnci yüzünden gün geçtikçe karmaşık bir yapıya dönüşmesi kaçınılmaz olmuştur. Geçtiğimiz Ağustos ayında yaşanan kimyasal silah saldırının ardından beliren müdahale ihtimali şu anda askıya alınmış gözükmektedir. Ayrıca, silahı kimin kullandığının belirsizliği ve BM denetçilerinin bu konuda yaptığı çalışmalar devam etmektedir ve sorunun yeni bir boyut kazanması için Ekim ayından sonra yapılması beklenen Cenevre Barış Konferansı beklenmektedir. Yaşanan son gelişmelere bakıldığında, ülkede muhalefet ve rejim açısından artık son aşamaya gelindiği görülmektedir.
Kaynak: Duvar/BİMİMAR/Ekonomim

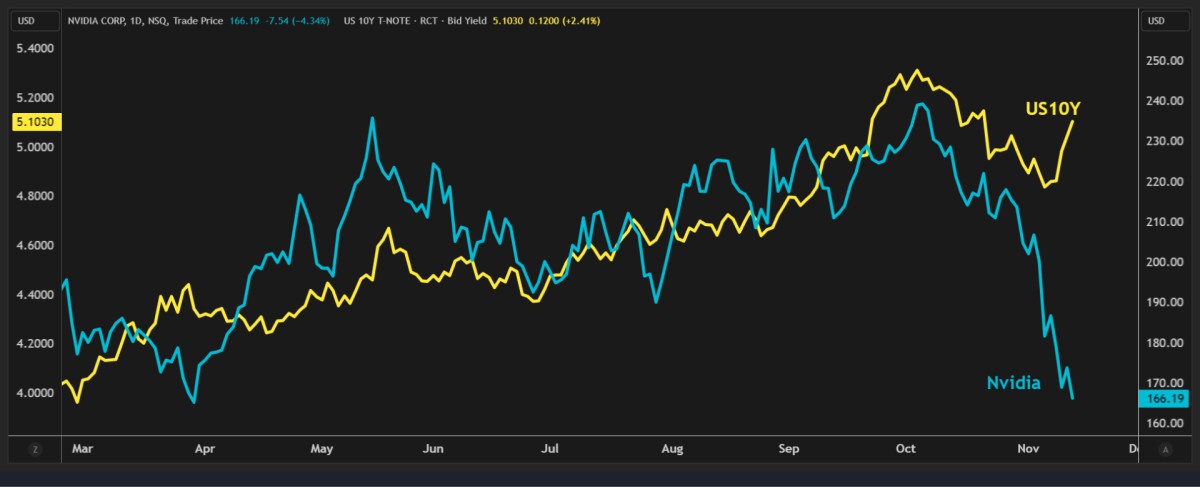
Yapay zekâ sektörünün lokomotifi Nvidia’da, şirketin kurucularından ve 30 yılı aşkın süredir CEO’luk görevini yürüten Jensen Huang, Çin adına casusluk yaptığından şüphelenilen bir kadınla ilişki yaşadığı ve şirket bünyesindeki başka bir kadın yöneticiyle de ilişkisinin bulunduğu yönündeki haberlerin ardından görevinden istifa etti. Nvidia hisseleri dün istifa haberinin ardından %4,3 gerilerken, son bir ayda neredeyse %40’a yakın düştü. 2026 yılında performansın ise %11 düşüş yönünde olduğunu not edelim.
Nvidia’nın yönetim krizinin yapay zekâ sektörünün geneline yayılıp yayılmayacağıise belirsizliğini koruyor. Endişe edilenin aksine Huang’ın ayrılması sektör genelinde şimdilik bir satış dalgasına dönüşmedi. Nvidia’nın rakibi AMD ve Broadcom’un bu süreçten fayda sağlayabileceği beklentisi ile hisseleri dün geceyi yaklaşık %6 yükselişle tamamladı. Ekim ayı başında piyasa değeri 6 trilyon dolara yaklaşan Nvidia’nın yaşadığı yönetim krizinin ardından 17 Kasım’da açıklanacak kritik bilanço merakla takip edilirken, yapay zekânın ağır sıkleti konumunda olan şirketin başına kimin geçeceği de merak ediliyor.
Nvidia haberleri ile son günlerde satıcılı bir seyir izleyen küresel hisse senedi piyasalarında bu sabah toparlanma çabası dikkat çekiyor. ABD borsalarının dün geceyi %0,3 oranında düşüşle tamamlamasının ardından bu sabah vadeli işlemlerde yatay bir başlangıç görürken, Pasifik’in diğer ucunda ise hafif de olsa iyimser bir havanın hâkim olduğunu görüyoruz. Japonya’nın Nikkei endeksi %0,8 yükselirken, açılışta %2’den fazla prim yapan Güney Kore borsası KOSPI kazanımlarını koruyamayarak %1 geriledi. Teknoloji hisselerinin ağırlıklı olarak işlem gördüğü Tayvan borsası ise %1,5 yükselişle olumlu yönde ayrıştı.
Her ne kadar gözler Nvidia cephesinde yaşanan gelişmeleri takip etse de, piyasaların diğer önemli gündem maddesi ise Fed’in faiz politikası olmaya devam ediyor. Beklentileri aşan enflasyon ve istihdam verileri ardından 9 Aralık tarihinde düzenlenecek olağan FOMC toplantısında Fed’in 50 baz puanlık faiz artırımına gidebileceği tartışılırken, vadeli piyasaların fiyatlaması da faizlerde yükselişin devam edeceğine işaret ediyor. Mevcut %3,75-4,00 faiz aralığından hareketle, 9 Aralık toplantısında 25 baz puanlık artırıma yaklaşık %89, 50 baz puanlık artırıma ise %11 ihtimal veriliyor. Piyasalar, aralık ayındaki artırımın ardından 2027 yılı içerisinde yaklaşık 75 baz puanlık ilave sıkılaşma beklerken, politika faizinin yıl ortasında %4,70, yıl sonunda ise %4,75 civarına ulaşacağını fiyatlıyor. Fed’in faiz artırımlarına gelecek yıl da devam edeceği beklentisi, doların ve ABD tahvil faizlerinin yükselişini destekliyor.
Fed’in faiz politikasına daha hassas olan iki yıllık vadeli ABD tahvil faizi %4,89 ile son bir ayın, on yıllık tahvil faizi ise %5,14 ile son üç haftanın zirvesini test etti. Artan faiz beklentilerinden destek bulan dolar (DXY), haftalık bazda yaklaşık %1 değer kazanmaya hazırlanırken, Japon yeni dolar karşısında 160 seviyesine yaklaşarak yeniden müdahale endişelerini gündeme taşıdı. EUR güçlü dolar karşısında yönünü aşağıya çevirerek 1,10 seviyelerinin diplerine yaklaşırken, dün de bültenimizde belirttiğimiz üzere 1,0880 seviyesinin radar menziline gireceğini düşünüyoruz. Kraliyet aslanı sterlin de benzer bir şekilde 1,32 seviyesine yönelirken, daha da aşağıda 1,3135 seviyesini takip edeceğiz.
Petrol cephesinde ise Suudi Arabistan’ın enerji altyapısına yönelik saldırılar ve Hürmüz Boğazı’ndaki sevkiyat sorunlarıyla dün %3’ün üzerinde yükselen ve vadeli kontratlarda 96 dolar seviyesini test eden Brent cinsi ham petrolün varil fiyatı, bu sabah 95,50 dolar seviyelerine hafif de olsa geriledi. Seçim sonrasında savaşın bitme ihtimali ön plana çıkmışken dün “İran ile anlaşmaya gerek yok” diyen Trump’ın çıkışı da kafaları karıştırdı. Petrol açısından 120 doların üzerinde olası bir gecelik kapanış durumunda yükseliş isteğinin patlayıcı bir şekilde devam edeceğinden endişe ediyoruz. Bu senaryonun dışında petrol ile ilgili mehter takımı tarzında hareketlerin dışında bir beklentimiz bulunmuyor.
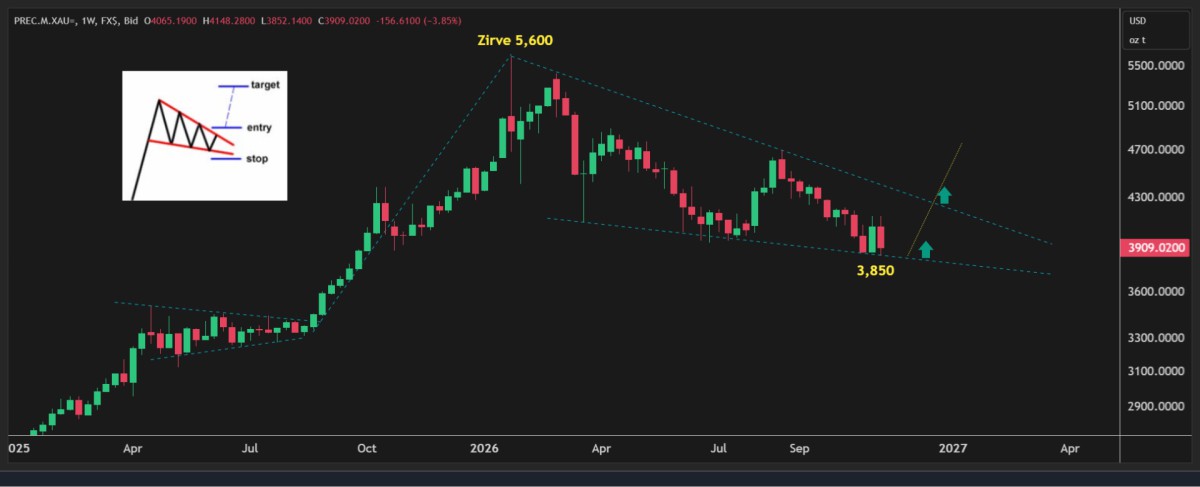
Yapay zekâ yatırımlarının geleceğine ilişkin endişeler bakır fiyatlarına da yansırken, Londra’da bakır son dört ayın en düşük seviyesine geriledi. Güçlü dolar ve faiz artırım tamtamlarının yüksek sesle çaldığı bir ekosistemde kıymetli metallerin de satış baskısına yine boyun eğdiğini görüyoruz. Enflasyon verisi öncesinde hafta içi 4,150 dolar seviyesine kadar yükselen altının ons fiyatı dün 3,850 dolar seviyesine kadar gerileyerek 72 saatte 300 dolar değer kaybetti! Dün bültenimizde teknik mânâda 3,850 dolar seviyesinin önemine işaret etmiştik. Bu sabah altının hafif de olsa toparlanarak 3,920 dolar seviyesine yükseldiğini görüyoruz. Bugün haftalık kapanışı da görerek daha sağlıklı bir yorum yapmaya çalışacağız. Takip ettiğimiz ve yükselişe işaret eden düşen kama formasyonun çalışması için haftalık kapanışın 3,850 dolar seviyesinin üzerinde olması gerekiyor.
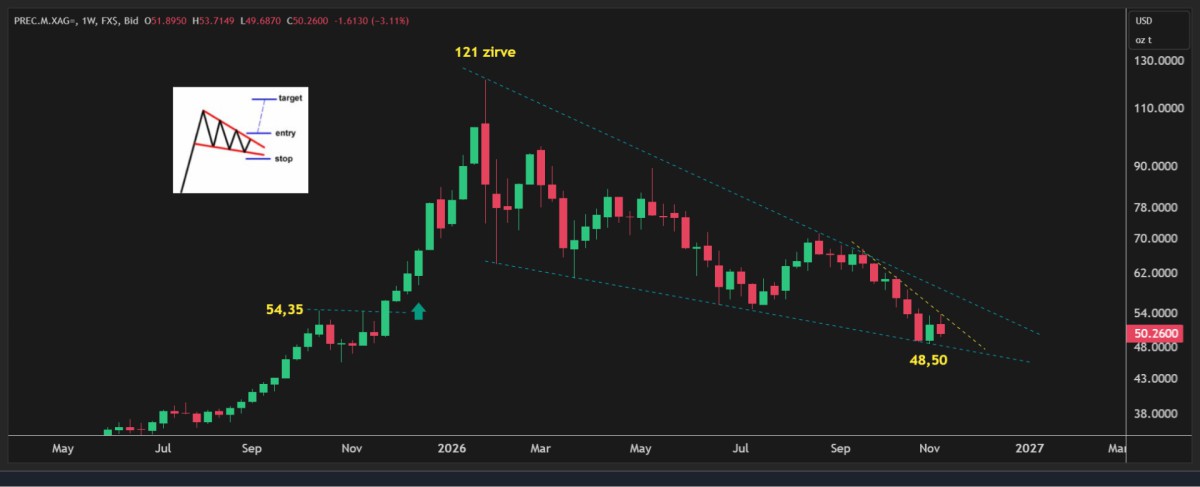
Öte yandan hafta içerisinde 53,70 dolar seviyesine kadar yükselen gümüşün ons fiyatı dün 49,70 seviyesine kadar gerileyerek 4 dolar birden düştü. Bu sabah 50 doların üzerinde hafif de olsa yükselen gümüşte teknik bir bakış açısıyla haftalık kapanış seviyesini takip edeceğiz. Yükseliş beklediğimiz formasyonun çalışması için haftalık kapanışın 48 dolar üzerinde olması gerekiyor (bakınız grafikler). Kripto aleminde amiral gemisi Bitcoin teknoloji tarafında yaşanan gelişmelerden zemin kaybederek bu sabah 68 bin dolar seviyelerine kadar geriledi. Teknik bir bakış açısıyla daha da aşağıda 57 bin dolar seviyeleri takip edilebilir.
Türkiye cephesinde ise dün TCMB yılın son Enflasyon Raporu’nu yayımladı. 2026 sonu ara hedefi %24’te sabit tutulurken enflasyon tahmini %28’den %29,5’e yükseltildi. 2027 ve 2028 tahminleri ise OVP ile uyumlu bir şekilde %21 ve %13,5’e yükseltildi. Açıklanan makro ekonomik verilerin işaret ettiğinin yanı sıra, Fon Krizi’nin de etkileriyle Türkiye ekonomisinde zayıflık devam ederken, jeopolitik cephede gidişatın daha da bozulmaması kaydıyla TCMB’nin faiz indirimlerine bebek adımlarıyla da olsa devam edeceğini düşünüyoruz. Dün zayıf iç talebe atıfta bulunan Başkan Karahan ardından bu görüşümüzün daha da güçlendiğinin altını çizelim. Enflasyon Raporu’nun anlamlı bir piyasa yansıması olmazken, USDTRY kuru kamunun kontrolünde hafta sonu etkisiyle 50,36 seviyesine yükseldi. CDS risk primi 235 baz puanla son iki ayın en düşük seviyesine gerilerken, 10 yıllık gösterge tahvilin bileşik faizi %36 seviyesinin üzerine gelerek son 6 ayın zirvesini test etti. Hisse senetleri cephesinde yükseliş isteği ivme kaybederken, BIST100 ana endeksi son üç günde hafif de olsa geriledi.
Her hafta perşembe günü açıklanan TCMB ve BDDK’nın haftalık verilerini yine enine boyuna irdeledik. Bu bağlamda en güncel veri ile başlamak gerekirse, TCMB’nin net yabancı para pozisyonu 11 Kasım valörlü işlemlerde 30 milyar dolar seviyesine yükseldi. Eylül ve Ekim aylarında Fon Krizi ve altın fiyatlarında yaşanan gerilemenin de etkisiyle net yabancı para pozisyonunda 32 milyar dolarlık düşüş yaşayan TCMB, Kasım ayının ilk sekiz gününde yaklaşık 11 milyar dolar rezerv biriktirdiğini görüyoruz. 6 Kasım ile biten haftada, yurt içi yerleşiklerin parite etkisinden arındırılmış seriye göre DTH hacminde 1,5 milyar dolar artış yaşandığına dikkat çekmek isteriz. Son üç haftada devamlılık arz eden bu durumu portföy tercihlerinde değişiklik oluyor şeklinde yorumlamak istemesek de bu artışı yakından takip edeceğiz. Daha geniş bir açıdan bakmak gerekirse, 23 Ekim haftasında Türk Lirası’nın toplam mevduat havuzu içindeki payı %62 seviyesinden %61 seviyesine geriledi. Ya da tersten okursak, dolarizasyon oranı %38’den %39’a yükseldi. Mali piyasaların gündeminde bugün Türkiye’de cari denge ve Piyasa Katılımcılar Anketi, yurt dışında ise ABD’de ÜFE enflasyon verisi ön plana çıkıyor. Herkese güzel bir hafta sonu dileriz.
Altın
Gümüş
Nvidia ve US10Y
Emre Değirmencioğlu
BANKA HABERLERİ
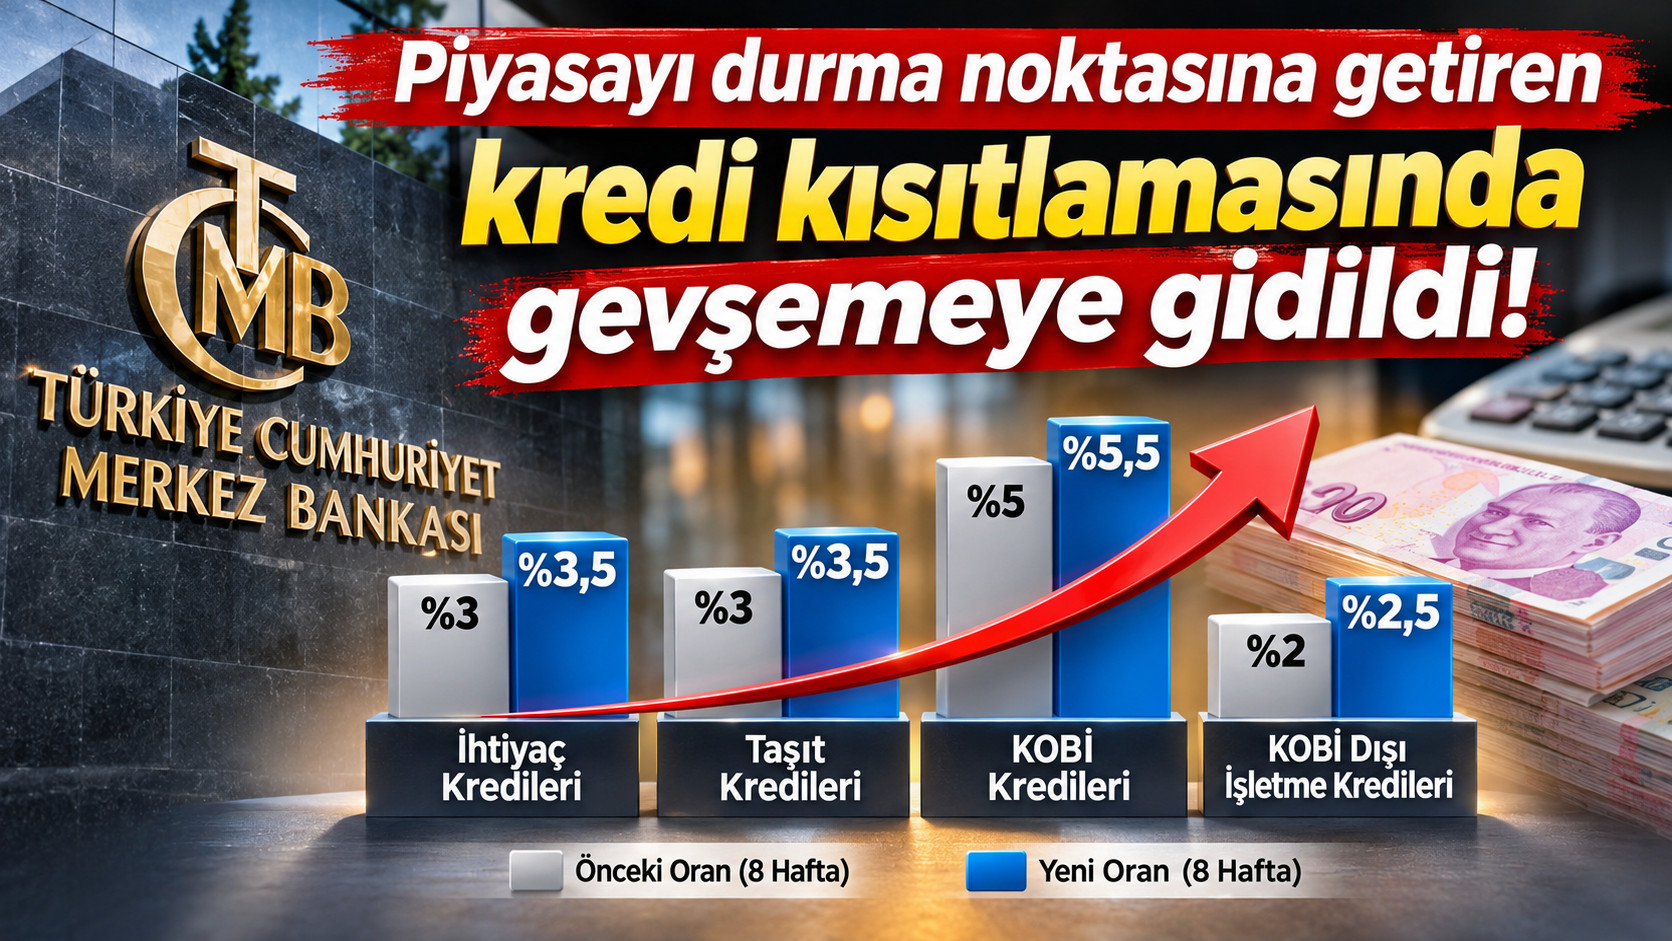
TCMB kredi frenini gevşetti
TCMB kredi frenini gevşetti: Piyasayı daraltan kredi kısıtlamalarında geri adım!

BANKA HABERLERİ
Yapı Kredi’den 933 milyon dolarlık sendikasyon kredisi
Yapı Kredi, 18 ülkeden 40 finansal kuruluşun katılımıyla, 367 ve 734 gün vadeli dört ayrı dilimden oluşan yaklaşık 933 milyon dolarlık sendikasyon kredisi anlaşması imzaladı.



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Yılmaz: Ara ödemeleri bir ila iki hafta içinde tamamlamayı planlıyoruz 14/11/2026
- Resmi Gazete'de bugün (15.11.2026) 14/11/2026
- İran: ABD halkımızı aç bırakmakla tehdit ediyor 14/11/2026
- Türkiye'nin en büyük kuantum bilgisayarı TÜBİTAK bünyesinde kuruluyor 14/11/2026
- Putin, Trump ve Şi 19 Kasım'da bir araya gelecek 14/11/2026
- COP31'de ikinci hafta görüşmelerine temel oluşturabilecek taslak metin hazırlanıyor 14/11/2026
- Spot piyasada elektrik ve doğalgaz fiyatları 14/11/2026
- Çin'de yuan cinsinden kredi hacmi yüzde 4,7 arttı 14/11/2026
- Sözleşmeli personel çalıştırma esasları yeniden düzenlendi 14/11/2026
- BM/Simon Stiell: COP31 müzakerelerinde ilerleme var, taktiksel gecikmelerden kaçınılmalı 14/11/2026
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu