
GÜNCEL
Piyasalar soluklandı: Zayıf istihdam Fed korkusunu törpüledi. Gözler TÜİK’te

Jeopolitik riskler, savaşın tedarik zincirlerinde yarattığı kırılmalar ve petrol ile doğalgaz sevkiyatına ilişkin endişelerin körüklediği enflasyon korkusu, risk iştahını baskılarken tahvil faizlerini de yukarı taşımaya devam ediyor. Buna rağmen dün piyasaların bir nebze olsun soluklandığını gördük. Haber akışında Trump yönetiminin 3 Kasım’daki ara seçimler öncesinde savaşın daha fazla büyümesini istemediği dikkat çekerken, makro cephede ise gözler yarın açıklanacak ABD tarım dışı istihdam verisine çevrildi.
Dün açıklanan ve öncü gösterge olarak yakından izlenen özel sektör istihdamı Ocak ayından bu yana en düşük seviyede sonuçlandı. Bu veri, yarın açıklanacak tarım dışı istihdamın da zayıf gelebileceği beklentisini güçlendirdi. Takdir edeceğiniz üzere, hem tam istihdam hem de fiyat istikrarını gözetmekle yükümlü Fed’in, istihdam tarafında belirgin bir zayıflama varken faiz artırımına gitmesi kolay bir tercih olmayacaktır. Piyasaların dün bir miktar rahatlamasının arkasında da büyük ölçüde bu düşüncenin yattığını düşünüyoruz.
Öte yandan, oy hakkına sahip New York Fed Başkanı Williams, enflasyonla ilgili ılımlı açıklamalarda bulundu. Yükselen uzun vadeli faizlerin güçlü ekonomiyi yansıttığını ve faiz kararı öncesinde verileri izlemeye devam edeceğini söylerken, iyimser bir tonda konuştu. Williams, enflasyon üzerindeki başlıca baskıların gümrük vergileri ve Orta Doğu’daki gerilimin yükselttiği enerji fiyatlarından kaynaklandığını belirtti. Buna karşılık, tarifelerin fiyatlar üzerindeki ilk etkilerinin zayıflamasıyla temel enflasyon eğiliminin kademeli olarak aşağı geldiğini, enerji fiyatlarındaki artışın ise şimdilik ekonominin geneline yayılan ikincil bir enflasyon baskısına dönüşmediğini ifade etti.
Williams’ın açıklamaları, zayıf özel sektör istihdam verisi ile birleşince, piyasalardaki faiz artırım korkularını hâliyle bir nebze de olsun törpüledi. Eylül toplantısında 25 baz puanlık faiz artışı ihtimali bir hafta önceki %37 seviyelerinde salınırken, Fed Başkanı Warsh’un Jackson Hole toplantısında şahin bir üslûp takınmasıyla hafta başı %65 seviyesine kadar yükselmişti. Williams’ın dünkü ılımlı açıklamaları ardından Eylül ayına yönelik beklenti %60 seviyesine gerilerken, yıl sonuna kadar olan artırım beklentisi ise 37 baz puanda önemli bir değişim kaydetmedi.
ABD borsaları dün geceyi %0,5 civarında yükselişle tamamlarken, teknoloji cephesinin ağır toplarından Broadcom’un bilançosu büyük teknoloji şirketlerinin yapay zekâ yatırımlarının hız kesmediğini gösterdi. Şirketin üçüncü çeyrekte yapay zekâ çipi gelirleri üç kattan fazla artarak 16,7 milyar dolara ulaşırken, 2027 mali yılı için yapay zekâ çipi gelir tahmini 115 milyar dolara yükseltildi. 2028 yılında ise bu rakamın yaklaşık 230 milyar dolara çıkması bekleniyor. Geçen çeyrekte 30 milyar doları aşan siparişler güçlü talebe işaret ederken, dördüncü çeyrek gelir tahmininin beklentinin hafif altında kalmasıyla Broadcom hisseleri kapanış sonrası işlemlerde yaklaşık %1 geriledi.
Yeni güne başlarken, Asya piyasalarında, son günlerde tarihî seviyelere yükselen tahvil faizlerinin bir miktar geri çekilmesiyle hisse senetleri ve kıymetli metallerde tepki alımları görüldü. ABD borsalarının vadeli işlemlerinde hafif de olsa artılar göze çarparken, Asya borsalarında ise alımların hız kazandığını görüyoruz. Güney Kore borsası KOSPI %1,5 yükselirken, diğer bölge borsalarında bu kadar kuvvetli olmasa da genele yayılan yeşil renk dikkat çekiyor. ABD 10 yıllık tahvil faizi yaklaşık beş baz puan kadar gerileyerek %4,77 seviyesine çekildi. Hatırlanacağı üzere dün sabah piyasaların kılavuz kargası konumunda 10 yıllık faiz son üç yılın zirvesini test etmişti. Gözlerin üzerine çevrili olduğu Japonya’nın 30 yıllık tahvil faiz bugünkü tahvil ihalesi öncesinde zirveden 10 baz puan kadar geriledi. Dolar endeksi 99,5 civarında seyrederken para birimleri liginde ise EURUSD paritesi 1,16 seviyesinin etrafında salınırken, GBPUSD paritesi ise 1,35 seviyesine toparladı. Japon Yeni ise dolar karşısında son iki günde %1,5 değer kazarak 157,50 seviyelerine geri çekildi.
Brent cinsi ham petrolün varil fiyatı, Hürmüz endişelerine paralel 95,50 dolar seviyelerinde salınmak suretiyle son altı haftanın zirvesine yakın seyretmeye devam ederken, rafineri ürünlerindeki sert artış dikkat çekmeye devam ediyor. Kış ayları öncesinde stok seviyelerine ilişkin soru işaretlerine paralel Avrupa gösterge doğalgaz fiyatları neredeyse son 4 yılın en yüksek seviyesine yaklaşırken, son iki ayda ise %50’den fazla artış kaydetti.
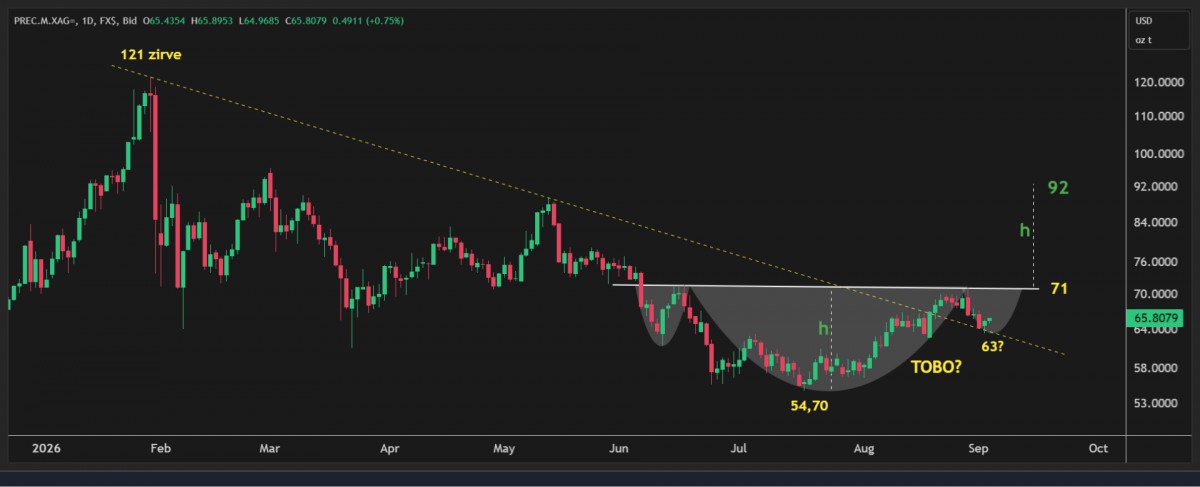
Kıymetli metaller cephesinde ise özellikle hafta başı raporumuzda belirttiğimiz kısa vadeli gümüş grafiğinin hayat bulmaya başladığını görüyoruz. Teknik mânâda Ters Omuz Baş Omuz (TOBO) formasyonunun çalışması için 71 dolar seviyesinin üzerinde kapanış görmemiz gerekiyor. Böyle bir durumda 92 dolar seviyelerini hedefleyeceğiz. Henüz pozisyonu olmayan yatırımcıların mevcut seviyelerden (66 dolar) giriş yaparak 63 dolar altında zarar kes çalıştırması ya da bizim gibi mevcut uzun pozisyonlarını artırmak isteyen yatırımcıların ise 71 dolar seviyesinin geçilmesini (teyit) beklemesinin daha doğru bir karar olacağını düşünüyoruz. TOBO’nun hedef seviyesi 92 dolar olarak görülüyor (bakınız grafik). Önümüzdeki seneyi de kapsayacak şekilde uzun vadeli beklentimiz ise 220 dolar ile değişmedi.
Uzun bir süredir altını çizdiğimiz üzere, Fed’in enflasyonla mücadelede yeteri kadar cesur olamayacağını düşünüyoruz. Doların ABD tarafından âdeta bir ‘silah’ olarak kullanılmasıyla birlikte merkez bankalarının yaktığı işaret fişeğinin ardından, ABD doları ve ABD tahvillerinden uzaklaşma eğiliminin devam etmesi şaşırtıcı olmayacaktır. Değişen bu düzende altının da doların karşısında alternatif olma hikâyesini koruduğunu düşünüyoruz. Dünyada her bir birim gelire karşı yaklaşık üç birim borcun bulunması da kâğıt ve mürekkep para sistemine (fiat) yönelik sorgulamanın devam edeceğine işaret ediyor. Bu nedenle kıymetli metallerde yüksek volatilite ‘yeni normal’ olmaya aday olsa da, temel hikâyenin çok fazla değişmediği kanaatindeyiz.
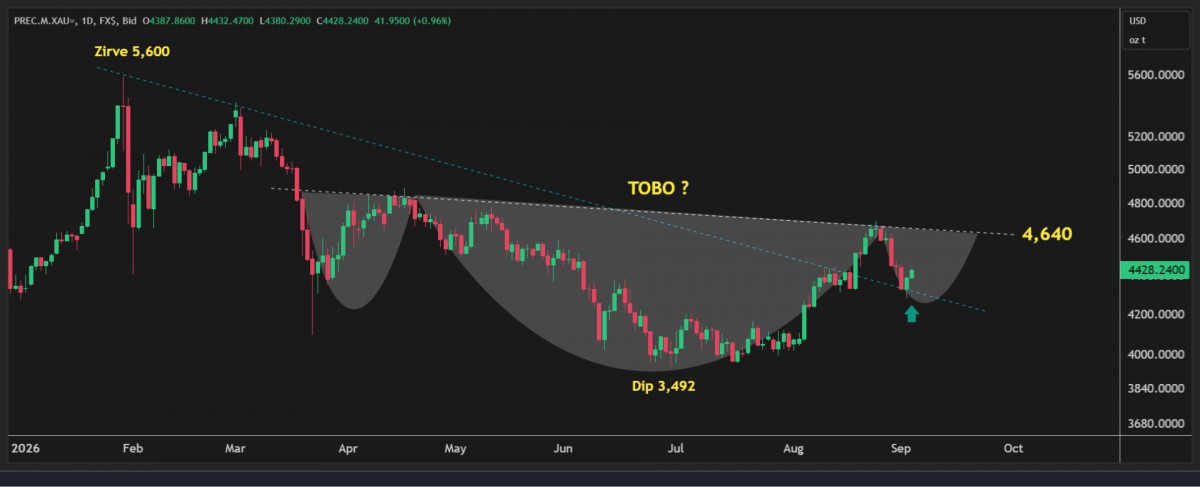
Altının ons fiyatı dün 4,282 dolar seviyesine kadar gevşemesinin ardından bu sabah 4,440 dolar seviyesine yükseldi. Teknik bir bakış açısıyla, altında tıpkı gümüşte olduğu üzere daha da yukarı seviyeleri hedeflemek adına 4,640 dolar seviyelerinin üzerinde kapanış görmek isteyeceğiz. Kripto cenahında ise amiral gemisi Bitcoin 78 bin dolar sınırında kalarak Cuma günü açıklanacak ABD istihdam verisini beklemeye başladı. Yukarıda da dile getirdiğimiz üzere, dün açıklanan özel sektör istihdamının beklentiyi karşılayamaması, işgücü piyasasında bir miktar yavaşlama olabileceği düşüncesini güçlendirdi.
Türk mali piyasalarında ise SPK düzenlemesinin ardından hisse senetlerinde hareketli seyrin devam ettiğini görüyoruz. Özellikle isim vermek istemesek de bahse konu portföy yönetim şirketlerinde üst düzey istifalar göze çarparken, fonlarda ve yoğunlaştıkları hisselerde ise ilginç gelişmeler yaşanıyor. Fonlardan yaşanan güçlü çıkışlar likidite baskısı yaratırken, gelişmeleri dikkatli bir şekilde takip ediyoruz. Bu bağlamda Borsa İstanbul 100 endeksi haftanın ilk üç gününde %4 gerilerken, en büyük 30 şirketin işlem gördüğü BIST30 ise %2,7 geriledi. Alternatif piyasalarda ise sakin seyir korunmaya devam ediyor. Şöyle ki, USDTRY kuru bebek adımlarıyla 48,30 seviyesine gelirken, iki yıl vadeli gösterge tahvilin bileşik faizi %40 seviyesinin hemen altında salınmaya devam ediyor. CDS risk primi 221 baz puanla uzun bir süredir olduğu üzere yatay.
Bugün sabah saatlerinde TÜİK tarafından açıklanacak Ağustos ayı enflasyon verilerini takip edeceğiz. Anketlere göre aylık TÜFE artışının %2,0 civarında gelmesi beklense de, İTO verisi ardından gerçekleşmenin %2 seviyesinin altında kalması ihtimali kuvvet kazandı. Enflasyon verisinin ardından yarın TCMB’nin değerlendirme raporunu takip edeceğiz. Cumhurbaşkanı yardımcısı Cevdet Yılmaz, hazırlıklarda son aşamaya gelindiğini, 2027-2029 dönemi OVP detaylarını 6 Eylül Pazar günü paylaşmayı planladıklarını belirtti. İç talepteki ivme kaybı dün açıklanan otomobil ve hafif ticari araç verileriyle de teyit edildi. ODMD verilerine göre, otomobil ve hafif ticari araç satışları Ağustos ayında geçen yılın aynı ayına göre %20,3 daralarak 81,031 adet olarak gerçekleşti. Enflasyondaki iç talep etkisi her geçen gün daha da azalırken, TCMB’nin 10 Eylül toplantısını pas geçmesini beklerken, ilk faiz hamlesinin Ekim toplantısında geleceğini düşünüyoruz.
Her perşembe olduğu üzere bugün TCMB’nin haftalık verilerini inceleyeceğiz. Yurt dışında ise ABD’de haftalık işsizlik maaşı başvuruları, hizmet PMI ve ISM verileri takip edilebilir.
Gümüş
Altın
Emre Değirmencioğlu



YABANCI YATIRIMCI İÇİN KRİTİK UYARI
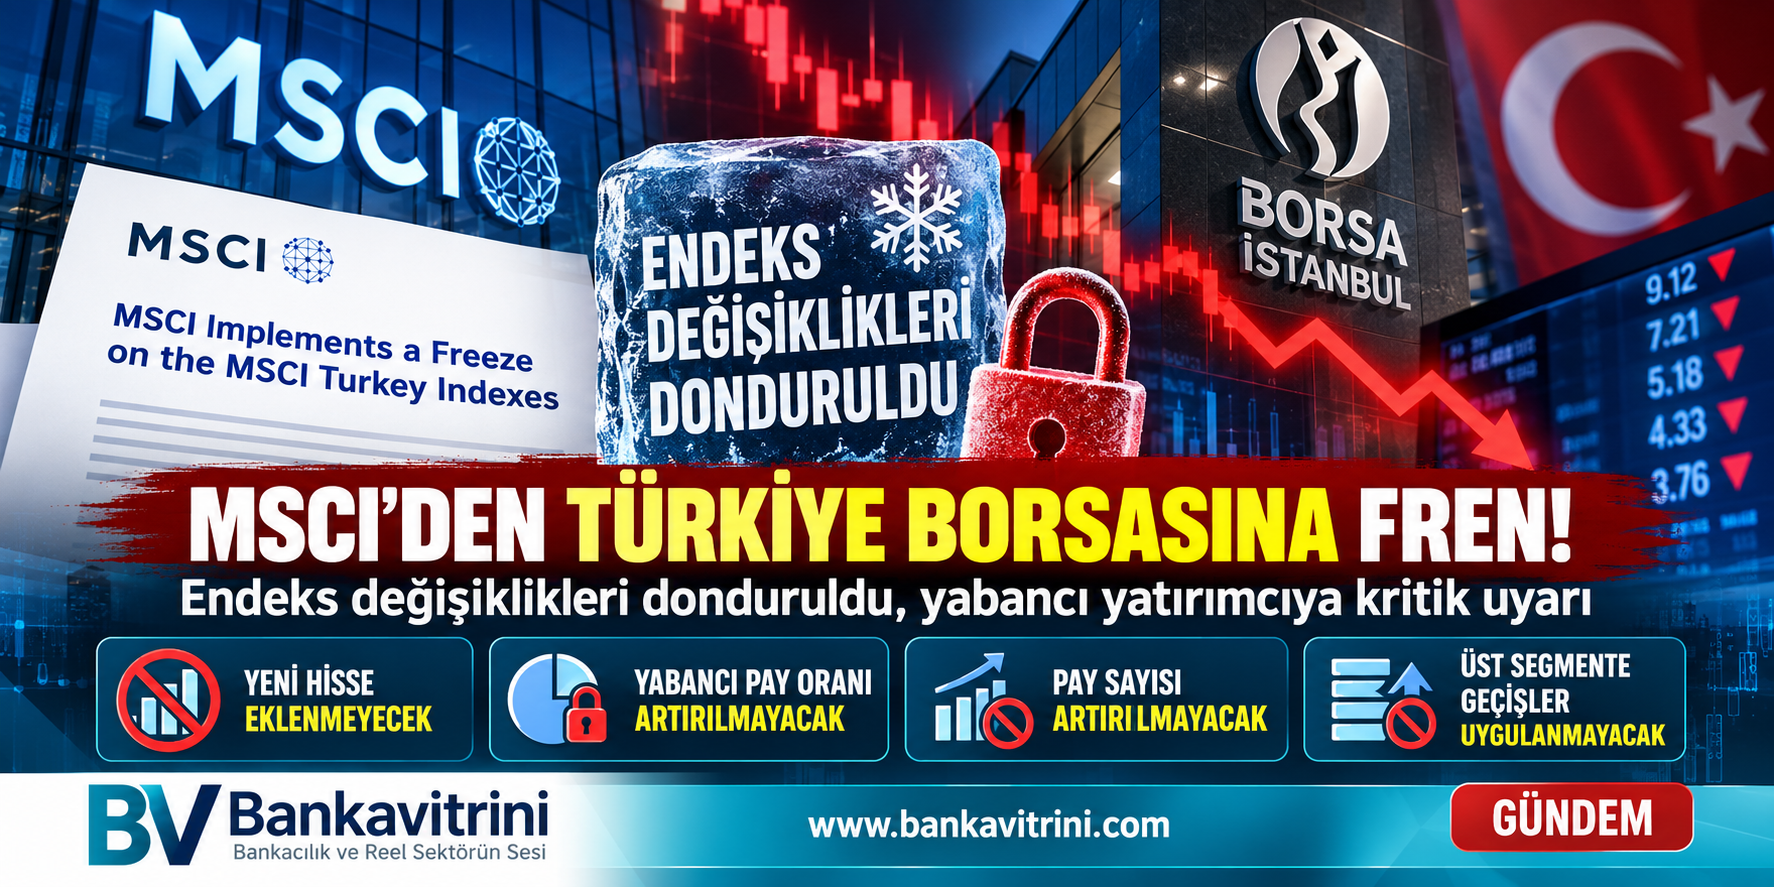
MSCI, Türk hisselerinde endeks değişikliklerini dondurdu. Fiilî dolaşım oranları ve koordineli işlemlere ilişkin endişeler giderilemezse Türkiye’nin gelişmekte olan piyasalar statüsü Haziran 2027’de yeniden tartışmaya açılabilir. Olası statü değişikliği, yabancı fonların Türkiye pozisyonlarını yeniden değerlendirmesine yol açabilir.
Erol TAŞDELEN | Bankavitrini.com
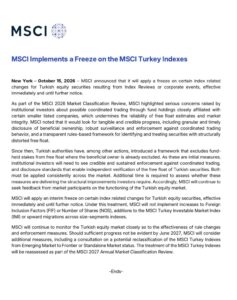
Uluslararası endeks sağlayıcısı MSCI, 15 Ekim 2026 tarihli açıklamasıyla Türkiye hisse senedi piyasasına yönelik önemli bir karar aldı. Kurum, Türk hisseleri için endeks incelemeleri ve şirket kaynaklı gelişmeler sonucunda yapılabilecek belirli endeks değişikliklerini ikinci bir duyuruya kadar dondurdu.
Kararın arkasında, özellikle küçük ölçekli halka açık şirketlerde fiilî dolaşım oranlarının güvenilirliği, bazı fonların şirketlerle yakın ilişkileri üzerinden gerçekleştirilebileceği değerlendirilen koordineli işlemler ve piyasa bütünlüğüne ilişkin kurumsal yatırımcı endişeleri bulunuyor.
MSCI, Türkiye’de bazı düzenleyici adımlar atıldığını kabul etmekle birlikte bunların kalıcı ve doğrulanabilir sonuçlar üretip üretmediğini değerlendirmek için daha fazla zamana ihtiyaç duyduğunu bildirdi.
Karar, Borsa İstanbul’da işlemlerin durdurulması anlamına gelmiyor. Ancak Türkiye piyasasının uluslararası yatırımcılar nezdindeki güvenilirliği açısından önemli bir uyarı niteliği taşıyor.
MSCI hangi değişiklikleri dondurdu?
MSCI’nin kararı dört temel başlıkta toplanıyor:
1. Yabancı yatırımcıya açık pay oranları artırılmayacak
MSCI, Foreign Inclusion Factor (FIF) olarak adlandırılan ve şirketlerin endeks hesaplamalarında yabancı yatırımcılara açık kabul edilen pay oranını yansıtan faktörde artış yapmayacak.
Bu karar, söz konusu güncelleme üzerinden endeks ağırlığı artabilecek şirketler için yeni bir kısıtlama anlamına geliyor.
2. Endeks hesaplamasına esas pay sayıları artırılmayacak
Number of Shares (NOS) kapsamında, endeks hesaplamasında kullanılan pay sayılarında artış yapılmayacak. Böylece şirketlerin bu kanaldan endeks ağırlığını artırabilecek değişiklikleri uygulanmayacak.
3. MSCI Türkiye Yatırım Yapılabilir Piyasa Endeksi’ne yeni hisse eklenmeyecek
MSCI Turkey Investable Market Index (IMI) kapsamına yeni menkul kıymet eklenmesi durdurulacak. Bu durum, endekse girmeyi bekleyen şirketlerin MSCI kaynaklı ilave yatırım talebi beklentisini sınırlayabilir.
4. Şirketler üst büyüklük segmentlerine taşınmayacak
Endeks büyüklük sınıfları arasında yukarı yönlü geçişler uygulanmayacak. Dolayısıyla ilgili kriterleri karşılayan bazı şirketlerin daha üst bir endeks segmentine geçişi de bu süreçte gerçekleşmeyecek.
Dondurma, bütün Türk hisselerinin endekslerden çıkarıldığı veya bütün yabancı fonların hisselerini satmak zorunda olduğu anlamına gelmiyor. Karar, belirli endeks değişikliklerini kapsıyor.
Asıl sorun: Borsada gerçek fiilî dolaşım ne kadar?
MSCI’nin açıklamasındaki en önemli konu, şirketlerin borsada işlem gören paylarının ne kadarının gerçekten bağımsız yatırımcıların alım satımına açık olduğunun güvenilir biçimde belirlenebilmesi.
Fiilî dolaşım oranı, bir şirketin halka açık görünen paylarının ne kadarının piyasada işlem görebilecek durumda olduğunu ifade ediyor. Ancak payların mülkiyet yapısı, fonlarla şirketler arasındaki ilişkiler ve fiilî kontrol durumu bu hesabın güvenilirliği açısından önem taşıyor.
MSCI, bazı küçük ölçekli şirketlerle yakından ilişkili fonların portföylerindeki paylar üzerinden koordineli işlem yapılabileceğine ilişkin kurumsal yatırımcı endişelerine dikkat çekiyor.
Bu kaygılar, şirketlerin paylarının ne kadarının gerçekten bağımsız yatırımcıların elinde olduğu konusunda soru işaretleri doğuruyor. Fiilî dolaşım verilerinin güvenilirliğine ilişkin belirsizlik ise endeks ağırlıklarının ve piyasa fiyatlarının sağlıklı biçimde değerlendirilmesini zorlaştırabiliyor.
MSCI bu nedenle yalnızca yeni düzenlemeler yapılmasını yeterli görmüyor. Düzenlemelerin tutarlı biçimde uygulanmasını, nihai faydalanıcı bilgilerinin zamanında açıklanmasını ve koordineli işlemlere karşı kalıcı gözetim ve yaptırım mekanizmalarının işletilmesini istiyor.
Yabancı yatırımcı Türkiye’ye mesafe mi koyacak?
MSCI endekslerini izleyen uluslararası fonlar, yatırımlarını belirli endekslerin kapsamına ve ağırlıklarına göre şekillendirebiliyor. Bu nedenle endekslerdeki değişiklikler, şirketlere yönelik yatırım talebini etkileyebiliyor.
Dondurma kararı, Türkiye piyasasında yeni hisselerin endekslere eklenmesi veya bazı şirketlerin endeks ağırlıklarının artırılması yoluyla oluşabilecek ilave talebi sınırlayabilir.
Daha önemli risk ise Türkiye’nin piyasa sınıflandırmasının ileride değiştirilmesi ihtimali.
MSCI, Haziran 2027’ye kadar yeterli ilerleme görülmemesi durumunda Türkiye’nin gelişmekte olan piyasalar statüsünden sınır piyasa veya bağımsız piyasa statüsüne geçirilmesine ilişkin bir danışma sürecini değerlendirebileceğini açıkladı.
Böyle bir süreç sonunda sınıflandırmanın değiştirilmesi hâlinde, MSCI gelişmekte olan piyasalar endeksini izleyen fonların Türkiye’deki pozisyonlarını azaltması gündeme gelebilir. Buna karşılık sınır piyasaları izleyen fonlardan yeni talep oluşması da mümkün olabilir. Ancak iki grubun yatırım büyüklükleri ve portföy kuralları aynı olmadığından net sermaye etkisi bugünden kesin olarak hesaplanamaz.
Altını çizmek gerekiyor: Türkiye’nin statüsü şu anda değiştirilmiş değil. MSCI’nin açıklaması, ilerleme sağlanamaması durumunda değerlendirilebilecek olası bir sonraki adıma ilişkin uyarı içeriyor.
Borsa İstanbul’da hangi şirketler etkilenebilir?
Kararın şirketler üzerindeki etkisi aynı olmayacak. Etkiyi belirleyecek başlıca unsurlar, şirketin mevcut MSCI endekslerindeki ağırlığı, fiilî dolaşım oranı, likiditesi ve dondurulan değişikliklerden yararlanma ihtimali olacak.
- MSCI endekslerinde ağırlığı yüksek şirketler: Türkiye’nin piyasa sınıflandırmasının ileride değişmesi durumunda fonların portföy ayarlamalarından etkilenebilir.
- Endekse girmeyi bekleyen şirketler: Yeni eklemelerin dondurulması nedeniyle MSCI kaynaklı ilave talep fırsatını kaybedebilir veya ertelemek zorunda kalabilir.
- Üst büyüklük segmentine geçiş bekleyen şirketler: Endeks kaynaklı talep artışından bekledikleri ölçüde yararlanamayabilir.
- Fiilî dolaşım oranı tartışmalı küçük şirketler: Ortaklık yapısı, fon ilişkileri ve işlem davranışları açısından daha yakından incelemeye tabi olabilir.
Bununla birlikte MSCI’nin açıklaması, belirli şirketlerin kesin olarak değer kaybedeceği veya bütün yabancı yatırımcıların satış yapacağı şeklinde yorumlanmamalı. Şirket bazında değerlendirme için endeks ağırlıkları, sahiplik yapıları ve sonraki MSCI duyurularının birlikte incelenmesi gerekiyor.
Haziran 2027 kritik eşik olabilir
Önümüzdeki dönemde Türkiye’nin MSCI nezdindeki konumunu belirleyecek üç konu öne çıkıyor.
İlk olarak, şirketlerin ve fonların nihai faydalanıcılarının daha şeffaf biçimde açıklanması gerekiyor. İkinci olarak, koordineli işlem şüphelerine karşı denetim ve yaptırımların etkili ve sürdürülebilir olması bekleniyor. Üçüncü olarak ise fiilî dolaşım oranlarının bağımsız biçimde doğrulanabilmesini sağlayacak kuralların piyasada tutarlı biçimde uygulanması önem taşıyor.
MSCI, Haziran 2027’ye kadar yeterli ilerleme görülmemesi hâlinde ek adımları değerlendireceğini belirtiyor. Türkiye’nin piyasa statüsüne ilişkin olası değişiklik de MSCI’nin 2027 yıllık piyasa sınıflandırması incelemesi kapsamında yeniden ele alınabilecek.
Bu nedenle Haziran 2027, yalnızca takvimdeki bir tarih değil; Türkiye’nin uluslararası yatırımcıların güvenini güçlendirmek için attığı adımların sonuçlarının değerlendirileceği önemli bir eşik olacak.
Sonuç: Sorun yalnızca borsaya para girmesi değil, piyasanın güvenilirliği
Türkiye açısından MSCI’nin kararı, yabancı yatırımcı çekmenin yalnızca makroekonomik göstergeler, faiz politikası veya şirket kârlılıkları üzerinden değerlendirilemeyeceğini bir kez daha ortaya koyuyor.
Uluslararası yatırımcı, yatırım yaptığı şirketin gerçek ortaklık yapısını, bağımsız yatırımcıya açık pay miktarını ve fiyat oluşumunun güvenilirliğini de görmek istiyor.
Bu alanlarda kalıcı iyileşme sağlanamaması, Türkiye hisselerinin uluslararası fonlar açısından değerlendirilmesini zorlaştırabilir. Olası bir piyasa sınıflandırması değişikliği ise endeksleri takip eden fonların portföy kararları üzerinden ilave risk yaratabilir.
Buna karşılık şeffaflık, etkin denetim ve güvenilir fiilî dolaşım verileri konusunda somut ilerleme sağlanması, Türkiye’nin uluslararası yatırımcı nezdindeki konumunu güçlendirebilir.
Borsa İstanbul’un ihtiyacı yalnızca yabancı sermaye girişi değil; yabancı yatırımcının da yerli yatırımcının da güven duyduğu, kuralları öngörülebilir ve fiyat oluşumu sağlıklı bir sermaye piyasasıdır. MSCI’nin verdiği mesajın özü de budur.
Kaynak: MSCI’nin 15 Ekim 2026 tarihli resmî açıklaması; Reuters’ın 15-16 Ekim 2026 tarihli haberleri.
Erol TAŞDELEN
Bankacılık ve finans yazarı
Bankavitrini.com



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Resmi Gazete'de bugün (19.10.2026) 18/10/2026
- Fon Kurulu: 40,8 milyar liralık tasfiye işlemi tamamlandı 18/10/2026
- Trump'tan Fransa'daki protestolara 'göçmen' yorumu 18/10/2026
- Bakan Bayraktar'dan doğalgazda zam ve elektrikte limit açılaması 18/10/2026
- İngiltere'de enflasyon faiz artırımının önünü açabilir 18/10/2026
- İran'da devlet bankası, ulusal petrol şirketinin hesaplarını dondurdu 18/10/2026
- Hesap deyip geçme… 18/10/2026
- TSB'den sigorta ve BES'e ilişkin dezenformasyon açıklaması 18/10/2026
- Takasbank'tan finansman iddialarına yanıt 18/10/2026
- Bütçe pay gelirlerinde yüzde 29'luk artış 18/10/2026
-

 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu