
Erol Taşdelen
Bankalar Kısa Çalışma Ödeneğini istismar etmeye başladı
Bankalar Kısa Çalışama Ödeneğini istismar etmeye başladı
Sanayi sektörü ve küçük ölçekli işletmelerden sonra şimdi de bankalar ücretsiz izine çıkartmaya başladı. Bankalar kısa çalışma ödeneğini istismar mı ediyor. Erol Taşdelen yazıyor:

Lafı uzatmayacağım. Kamu otoritesi işsizlik oranını düşük göstermek ve “işsizlik maaşının” daha yüksek maliyetini düşünerek uygulamaya koyduğu “Kısa Çalışma Ödeneği” başta Bankacılık Sektörü olmak üzere istismar edilmeye başlandı. Nasıl bu sonuca vardım derseniz adres İŞKUR tabi ki. İŞKUR Kısa Çalışma Uygulamasını nasıl tanımlamış yakından bakalım, bankacılık bu tanıma uyuyor mu bakıp birlikte karar verelim.
https://www.iskur.gov.tr/isveren/kisa-calisma-odenegi/genel-bilgiler/
Kısa Çalışma Uygulaması
İŞKUR’a göre Kısa Çalışma Uygulaması tanımı şu şekilde : “Genel ekonomik, sektörel, bölgesel kriz veya zorlayıcı sebeplerle işyerindeki haftalık çalışma sürelerinin geçici olarak en az üçte bir oranında azaltılması veya süreklilik koşulu aranmaksızın işyerinde faaliyetin tamamen veya kısmen en az dört hafta süreyle durdurulması hallerinde, işyerinde üç ayı aşmamak üzere sigortalılara çalışamadıkları dönem için gelir desteği sağlayan bir uygulamadır”. Bu tanıma Bankacılık sektörü uyuyor mu? Kesinlikle hayır! İşkur’un tanımlarına devam edelim.
Kısa çalışma uygulaması bakımından “Genel Ekonomik Kriz”
İŞKUR bu duruma nasıl açıklama getirmiş. “Ulusal veya uluslararası ekonomide ortaya çıkan olayların, ülke ekonomisi ve dolayısıyla işyerini ciddi anlamda etkileyip sarstığı durumlardır”. Tanımlama bu. Bir banka düşünün bu durumu öngörmüş olacak ki yüzlerce çalışanına Kısa Çalışma Ödeneği uygulamaya başladı.
Kısa çalışma uygulaması bakımından “Sektörel Kriz”
Sektörel Krize İŞKUR nasıl tanımlamış bakalım. “Ulusal veya uluslararası ekonomide ortaya çıkan olaylardan doğrudan etkilenen sektörler ve bunlarla bağlantılı diğer sektörlerdeki işyerlerinin ciddi anlamda sarsıldığı durumlardır”. Tanımlama bu. Bir banka düşünün bu durumu öngörmüş olacak ki yüzlerce çalışanına Kısa Çalışma Ödeneği uygulamaya başladı.
Kısa çalışma uygulaması bakımından “Zorlayıcı Sebepler”
Kısa Çalışma uygulamasının zorlayıcı sebeplerini İŞKUR şu şekilde tanımlamış. “İşverenin kendi sevk ve idaresinden kaynaklanmayan, önceden kestirilemeyen, bunun sonucu olarak bertaraf edilmesine imkân bulunmayan, geçici olarak çalışma süresinin azaltılması veya faaliyetin tamamen veya kısmen durdurulması ile sonuçlanan dışsal etkilerden kaynaklanan dönemsel durumları ya da deprem, yangın, su baskını, heyelan, salgın hastalık, seferberlik gibi durumlardır”. Tanımlama bu. Bir banka düşünün bu durumu öngörmüş olacak ki yüzlerce çalışanına Kısa Çalışma Ödeneği uygulamaya başladı.
İşyerinde Kısa Çalışma Uygulanabilmesi için;
İŞKUR devam ediyor; “İşverenin; genel ekonomik, sektörel, bölgesel kriz veya zorlayıcı sebeplerle işyerindeki çalışma süresinin önemli ölçüde azaldığı veya durduğu yönünde İŞKUR’a başvuruda bulunması ve İş Müfettişlerince yapılan uygunluk tespiti sonucu işyerinin bu durumlardan etkilendiğinin tespit edilmesi gerekmektedir”. Bir banka Kısa Çalışma Ödeneğine başvurmuş İŞKUR İş Müfettişlerini de ikna etmiş. Raporu açıkçası çok merak ettim umarım İŞKUR kamuoyu ile paylaşır.
İşçinin Kısa Çalışma Ödeneğinden Yararlanabilmesi İçin;
1.İşverenin kısa çalışma talebinin iş müfettişlerince yapılacak inceleme sonucu uygun bulunması,
2.Kısa çalışmaya tabi tutulan işçinin kısa çalışmanın başladığı tarihte çalışma sürelerini ve prim ödeme şartlarını sağlamış olması (Covid-19 etkisiyle yapılan kısa çalışma başvurularında, son 60 gün hizmet akdine tabi olmak kaydıyla son 3 yıl içinde 450 gün prim ödemiş olması),
3.İş müfettişlerince yapılacak inceleme sonucu kısa çalışmaya katılacaklar listesinde işçinin bilgilerinin bulunması, gerekmektedir. Denmekte. İŞ MÜFETTİŞERİ bu şartların sağlandığını öngörerek Bankanın kısa çalışma ödeneği için başvurusunu onaylamış anlaşılan.
Banka kendisi başvurmuş
Kısa Çalışma Ödeneği için başvuruyu işveren yapıyor. Zira bilgilendirme açıklamasında, “kısa çalışma başvuruları, işçiler adına işverenler tarafından yapılır. İşçiler kısa çalışma talebinde bulunamaz” denerek konuya açıklama getirilmiş. Bir banka düşünün Kısa Çalışma Ödeneğine gayet normal bir işlemmiş gibi Üst Yönetimden onaylı izin alınarak İŞKUR’a başvuruda bulunulmuş. Çalışan maaşı yük delmiş, durum vahim demek ki.
Kısa Çalışma Ödeneği Süresi, Miktarı ve Ödenmesi
Günlük kısa çalışma ödeneği; sigortalının son on iki aylık prime esas kazançları dikkate alınarak hesaplanan günlük ortalama brüt kazancının % 60’ıdır. Bu şekilde hesaplanan kısa çalışma ödeneği miktarı, aylık asgari ücretin brüt tutarının % 150’sini geçemez. Bu para ile bir aile nasıl geçinir banka üst yönetimin hesap yapma zahmetine bile katlandıklarını sanmıyorum.
Kısa Çalışma Ödeneği Kapsamında Fazla veya Yersiz Ödemelerin Tahsili
İşverenin hatalı bilgi ve belge vermesi nedeniyle yapılan fazla ödemeler, yasal faizi ile birlikte işverenden, işçinin kusurundan kaynaklanan fazla ödemeler ise yasal faizi ile birlikte işçiden tahsil edilir.
Bankacılık sektörü zor durumda mı?
Yukarıda açıkladığım bilgileri unutmayalım. Peki soru şu. İŞKUR’un Kısa Çalışma Ödeneği için sık sık tekrarladığı “…genel ekonomik, sektörel, bölgesel kriz veya zorlayıcı sebeplerle işyerindeki çalışma süresinin önemli ölçüde azaldığı veya durduğu yönünde … temel kuralı bankacılık sektörü için geçerli mi? Kesinlikle hayır. İŞKUR geçerli görmüş olacak ki Kısa Çalışma Ödeneği için uygunluk vermiş. ABD’de 2020 ilk yarısında Bankacılık sektör karlılığı 2019’a göre % 70 düşerken; AB ülkelerinde çoğu banka zarar açıklarken bizim bankaların karlılık durumu ne oldu dersiniz.
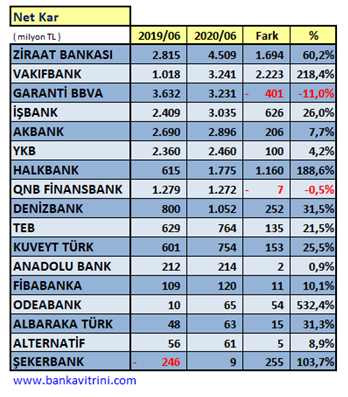
Sektör 2019 ilk yarısında 24,8 milyar TL Net Kar açıkladı. 2020 ilk yarısında Net Karlılığını % 23,43 artırarak 30,7 milyar TL olarak açıkladı. Enflasyonun 3 katı kar artırdı yani. 2020 Temmuz da mı ne oldu? 2019 Temmuz sonu 28,2 milyar TL Net Karlılık açıklayan sektör 2020 Temmuz sonunda karlılığını %38 artırarak 38,9 milyar TL Net karlılık açıkladı. Net karlılık artışı enflasyonun nerede ise 4 katı yani. Sektörün Aktif Büyüklüğü 2019 Temmuz sonunda 4,1 Trilyon TL iken 2020 Temmuz sonunda 5,6 Trilyon TL düzeyine ulaştı. Aktif büyüklük 1,5 Trilyon TL, % 34,75 artmış yani. Demek ki sektörde İŞKUR’un Kısa Çalışma Ödeneği için öngördüğü durumlar söz konusu değil.
Kısa Çalışma Ödeneği yüzsüzlüğü
Bu aktif büyüne, Net Karlılık ortada iken bankalar nasıl olur da Kısa Çalışma Ödeneğine başvurur. Bu başvuruyu nasıl olur da İŞKUR onaylar. Akıl alır gibi değil. Bankacılık krizi yaşanıyor da haberimiz mi yok. Bankacılık sektörünün Kısa Çalışma Ödeneği uygulamasına izin verilmesi resmi olarak Banka Sektörünün Kriz içinde olduğunun da onaylanmasıdır aynı zamanda. Karar çok yanlış.
İŞKUR gerekirse BDDK ve TCMB’de görüş alarak bu kararını iptal etmeli
Yazı uzamasın diye detaylandırmıyorum ama yukarıda verdiğim sektörün Aktif Büyüme ve Net Karlılık Rasyosu bile başlı başına bankacılık sektöründe Kısa Çakışma Ödeneğinin mümkün olmayacağının kanıtıdır. Bunun için İŞKUR’da banka sektörüne uygunluk veren altında imzası olan yetkililerin bu kararını tekrar gözden geçirmesini, karar vermesini kolaylaştırmak için gerekirse BDDK, TCMB ve Çalışma Bankanlığı’ndan bu yönde görüş alması gerekiyor. Grev Kararına gelince “Stratejik Sektör” diye erteleyen Siyasi irade de yüzlerce ( önümüzdeki haftalarda binlerce olacak ) bankacıların fiili olarak sektör dışına çıkarılarak Kısa Çalışma Ödeneğine mahkum edilmesine izin vermemeli.
Kısa Çalışanlar ödeneği uygulanıp eve gönderilen personel zorda
Gelen onlarca maillerden anlıyorum ki. Bankanın Kısa Çalışma Ödeneği uyguladığı personel özellikle, 10-15 yıl bankada çalışmış maaş düzeyleri ortalamanın üzerinde olan personel seçilmiş. 10-15 yılını bankaya vermiş personeli aylık 1100 TL’ye yakın bir tutara mahkum etmek; en hafif tabiri ile nankörlüktür, vefasızlıktır, personele eskiyince değiştirilen yazıcı şeridi muamelesi yapmaktır. Teknokratları banka üst yönetimine getiren sistemden farklı bir uygulama beklemek de çok saflık olurdu açıkçası. Bu para ile bu çalışanlar kaç ay dayanabilecek hiç düşünüldü mü. Villalarında oturup bu kararlara imza atan Üst Yöneticilerin bu basit empati duygusundan bile yoksun olduğunun kanıtıdır bu karar. Öyle ismi cismi duyulmamış dergilerden “1.lik ödülü aldık” diye reklamlar yapmayı, TV’lere para vererek çıkıp “bankayı ne kadar güzel yönettiğinizi” anlatmayı bırakın da personelinizi sahiplenin biraz. Yazıktır, günahtır, basiretsizliktir, liyakatsızlıktır. Sonda da kalk Ekip ruhu, örnek Lider, Çevik Çalışma modeli, Hizmetkar Lider gibi koca koca laf et.
Kısa Çalışma Ödeneği uygulaması banka çalışanını açlığa mahkum etmektir
Bankalar belli ki işten çıkarma hazırlığı yaptıkları yüzlerce personele ödenecek maaşları üzerlerinde yük görüp işten çıkarma serbest kalana kadar Devlete maliyet yansıtmayı planladılar. Bankacılık sektörüne bu izin iptal edilmez ise fazla değil 2-3 ay sonra çoğu banka personeli kıdem tazminatını almak için maddi hak kaybını da göze alarak mecburen istifa etmek zorunda kalacak. Bu para ile kaç ay dayanılır ki. Kısa çalışma ödeneğine başvuran bankalar bu olasılığı da düşünmüşler midir? Hiç kuşkunuz olmasın! Bunu düşünen banka, çalışanı sadece maliyetin bir parçası fabrikanın paslanan bir vidası olarak gören zihniyet ile aynıdır. Bankacılık sektöründe çalışanlara Yıpranma Payı hakkı verilmelidir. Önceki yazılarımızda yazdığımız gibi sektörde 10-15 gibi bir yıl belirlenerek “PERFORMANS YETERSİZLİĞİ” nedeni veya 45 yaşında çıkarma olmamalı. Sektörden sorumlu olan TCMB, BDDK’nın ve Çalışma Bakanlığı’nın ortak bir çalışma yapıp Avrupa’da ( örneğin Almanya ) olduğu gibi belli bir süre çalışan personelin ( 15-20 gibi süre belirlenerek ) “DÜŞÜK PERFORMANS” nedeni le işten çıkaranın yasaklanarak hayata geçirme zamanı geldi. Bir işletme 15-20 yıl çalıştığı personele “Performansın Düşük” diyerek işten çıkarma hakkı olamaz. Bir kurum çalışanının performans düşüklüğünü 10-15-20 yıl sonra anlama lüksü olmamalı. Bu uygulama gelir ise çalışanların iş bulma şansının azaldığı EYT-Emeklilikte Yaşa Takılanlar durumuna düşme olasılığını da azaltmış oluruz.
Son Söz; Kısa Çalışma Ödeneği bazı bankalar tarafından istismar edildiği açıktır. Bankaların Kısa Çalışma Ödeneği başvuruları İŞKUR tarafından ret edilmeli. Yapılan ödeme onayı var ise iptal edilmeli. Yapılan ödeme var ise iade alınmalı. Banka Sektörünün Kısa Çalışma Ödeneğinden yararlanma hakkı olmamalı. Bir banka çalıştırdığı personele maaş veremeyecek hale gelmiş ise Bankacılık Lisansı ve sektörel yeterliliği de tekrar değerlendirilmelidir. Bu başvuru yapan bankalar hakkında Kamu oyunun bilmediği olumsuz bir durum var ise en kısa sürede de açıklanmalıdır. Yoksa, üç kuruşa muhtaç emekçilerin hakkını ortada bir neden yokken banka sektörüne aktarmak adil de değildir, vicdani de değildir, yukarıda açıkladığım gibi koşullara uymadığı için hukuki de değildir.
Erol TAŞDELEN
Ekonomist, 25 yıllık banka emekçisi
[email protected]


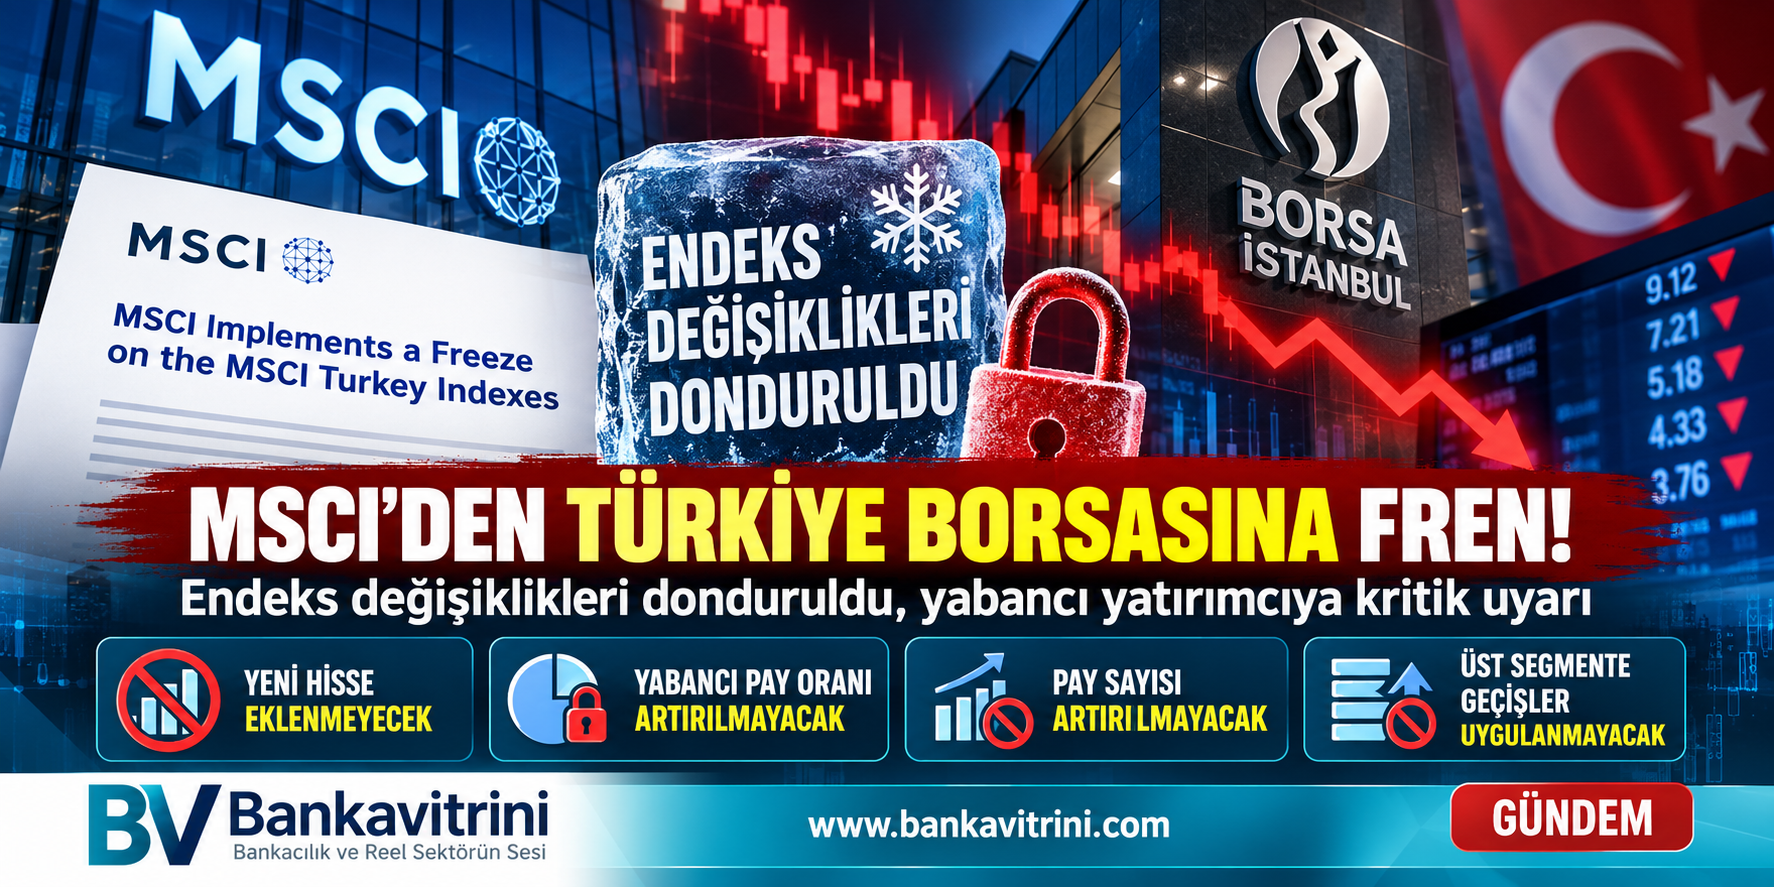
YABANCI YATIRIMCI İÇİN KRİTİK UYARI
MSCI, Türk hisselerinde endeks değişikliklerini dondurdu. Fiilî dolaşım oranları ve koordineli işlemlere ilişkin endişeler giderilemezse Türkiye’nin gelişmekte olan piyasalar statüsü Haziran 2027’de yeniden tartışmaya açılabilir. Olası statü değişikliği, yabancı fonların Türkiye pozisyonlarını yeniden değerlendirmesine yol açabilir.
Erol TAŞDELEN | Bankavitrini.com
Uluslararası endeks sağlayıcısı MSCI, 15 Ekim 2026 tarihli açıklamasıyla Türkiye hisse senedi piyasasına yönelik önemli bir karar aldı. Kurum, Türk hisseleri için endeks incelemeleri ve şirket kaynaklı gelişmeler sonucunda yapılabilecek belirli endeks değişikliklerini ikinci bir duyuruya kadar dondurdu.
Kararın arkasında, özellikle küçük ölçekli halka açık şirketlerde fiilî dolaşım oranlarının güvenilirliği, bazı fonların şirketlerle yakın ilişkileri üzerinden gerçekleştirilebileceği değerlendirilen koordineli işlemler ve piyasa bütünlüğüne ilişkin kurumsal yatırımcı endişeleri bulunuyor.
MSCI, Türkiye’de bazı düzenleyici adımlar atıldığını kabul etmekle birlikte bunların kalıcı ve doğrulanabilir sonuçlar üretip üretmediğini değerlendirmek için daha fazla zamana ihtiyaç duyduğunu bildirdi.
Karar, Borsa İstanbul’da işlemlerin durdurulması anlamına gelmiyor. Ancak Türkiye piyasasının uluslararası yatırımcılar nezdindeki güvenilirliği açısından önemli bir uyarı niteliği taşıyor.
MSCI hangi değişiklikleri dondurdu?
MSCI’nin kararı dört temel başlıkta toplanıyor:
1. Yabancı yatırımcıya açık pay oranları artırılmayacak
MSCI, Foreign Inclusion Factor (FIF) olarak adlandırılan ve şirketlerin endeks hesaplamalarında yabancı yatırımcılara açık kabul edilen pay oranını yansıtan faktörde artış yapmayacak.
Bu karar, söz konusu güncelleme üzerinden endeks ağırlığı artabilecek şirketler için yeni bir kısıtlama anlamına geliyor.
2. Endeks hesaplamasına esas pay sayıları artırılmayacak
Number of Shares (NOS) kapsamında, endeks hesaplamasında kullanılan pay sayılarında artış yapılmayacak. Böylece şirketlerin bu kanaldan endeks ağırlığını artırabilecek değişiklikleri uygulanmayacak.
3. MSCI Türkiye Yatırım Yapılabilir Piyasa Endeksi’ne yeni hisse eklenmeyecek
MSCI Turkey Investable Market Index (IMI) kapsamına yeni menkul kıymet eklenmesi durdurulacak. Bu durum, endekse girmeyi bekleyen şirketlerin MSCI kaynaklı ilave yatırım talebi beklentisini sınırlayabilir.
4. Şirketler üst büyüklük segmentlerine taşınmayacak
Endeks büyüklük sınıfları arasında yukarı yönlü geçişler uygulanmayacak. Dolayısıyla ilgili kriterleri karşılayan bazı şirketlerin daha üst bir endeks segmentine geçişi de bu süreçte gerçekleşmeyecek.
Dondurma, bütün Türk hisselerinin endekslerden çıkarıldığı veya bütün yabancı fonların hisselerini satmak zorunda olduğu anlamına gelmiyor. Karar, belirli endeks değişikliklerini kapsıyor.
Asıl sorun: Borsada gerçek fiilî dolaşım ne kadar?
MSCI’nin açıklamasındaki en önemli konu, şirketlerin borsada işlem gören paylarının ne kadarının gerçekten bağımsız yatırımcıların alım satımına açık olduğunun güvenilir biçimde belirlenebilmesi.
Fiilî dolaşım oranı, bir şirketin halka açık görünen paylarının ne kadarının piyasada işlem görebilecek durumda olduğunu ifade ediyor. Ancak payların mülkiyet yapısı, fonlarla şirketler arasındaki ilişkiler ve fiilî kontrol durumu bu hesabın güvenilirliği açısından önem taşıyor.
MSCI, bazı küçük ölçekli şirketlerle yakından ilişkili fonların portföylerindeki paylar üzerinden koordineli işlem yapılabileceğine ilişkin kurumsal yatırımcı endişelerine dikkat çekiyor.
Bu kaygılar, şirketlerin paylarının ne kadarının gerçekten bağımsız yatırımcıların elinde olduğu konusunda soru işaretleri doğuruyor. Fiilî dolaşım verilerinin güvenilirliğine ilişkin belirsizlik ise endeks ağırlıklarının ve piyasa fiyatlarının sağlıklı biçimde değerlendirilmesini zorlaştırabiliyor.
MSCI bu nedenle yalnızca yeni düzenlemeler yapılmasını yeterli görmüyor. Düzenlemelerin tutarlı biçimde uygulanmasını, nihai faydalanıcı bilgilerinin zamanında açıklanmasını ve koordineli işlemlere karşı kalıcı gözetim ve yaptırım mekanizmalarının işletilmesini istiyor.
Yabancı yatırımcı Türkiye’ye mesafe mi koyacak?
MSCI endekslerini izleyen uluslararası fonlar, yatırımlarını belirli endekslerin kapsamına ve ağırlıklarına göre şekillendirebiliyor. Bu nedenle endekslerdeki değişiklikler, şirketlere yönelik yatırım talebini etkileyebiliyor.
Dondurma kararı, Türkiye piyasasında yeni hisselerin endekslere eklenmesi veya bazı şirketlerin endeks ağırlıklarının artırılması yoluyla oluşabilecek ilave talebi sınırlayabilir.
Daha önemli risk ise Türkiye’nin piyasa sınıflandırmasının ileride değiştirilmesi ihtimali.
MSCI, Haziran 2027’ye kadar yeterli ilerleme görülmemesi durumunda Türkiye’nin gelişmekte olan piyasalar statüsünden sınır piyasa veya bağımsız piyasa statüsüne geçirilmesine ilişkin bir danışma sürecini değerlendirebileceğini açıkladı.
Böyle bir süreç sonunda sınıflandırmanın değiştirilmesi hâlinde, MSCI gelişmekte olan piyasalar endeksini izleyen fonların Türkiye’deki pozisyonlarını azaltması gündeme gelebilir. Buna karşılık sınır piyasaları izleyen fonlardan yeni talep oluşması da mümkün olabilir. Ancak iki grubun yatırım büyüklükleri ve portföy kuralları aynı olmadığından net sermaye etkisi bugünden kesin olarak hesaplanamaz.
Altını çizmek gerekiyor: Türkiye’nin statüsü şu anda değiştirilmiş değil. MSCI’nin açıklaması, ilerleme sağlanamaması durumunda değerlendirilebilecek olası bir sonraki adıma ilişkin uyarı içeriyor.
Borsa İstanbul’da hangi şirketler etkilenebilir?
Kararın şirketler üzerindeki etkisi aynı olmayacak. Etkiyi belirleyecek başlıca unsurlar, şirketin mevcut MSCI endekslerindeki ağırlığı, fiilî dolaşım oranı, likiditesi ve dondurulan değişikliklerden yararlanma ihtimali olacak.
- MSCI endekslerinde ağırlığı yüksek şirketler: Türkiye’nin piyasa sınıflandırmasının ileride değişmesi durumunda fonların portföy ayarlamalarından etkilenebilir.
- Endekse girmeyi bekleyen şirketler: Yeni eklemelerin dondurulması nedeniyle MSCI kaynaklı ilave talep fırsatını kaybedebilir veya ertelemek zorunda kalabilir.
- Üst büyüklük segmentine geçiş bekleyen şirketler: Endeks kaynaklı talep artışından bekledikleri ölçüde yararlanamayabilir.
- Fiilî dolaşım oranı tartışmalı küçük şirketler: Ortaklık yapısı, fon ilişkileri ve işlem davranışları açısından daha yakından incelemeye tabi olabilir.
Bununla birlikte MSCI’nin açıklaması, belirli şirketlerin kesin olarak değer kaybedeceği veya bütün yabancı yatırımcıların satış yapacağı şeklinde yorumlanmamalı. Şirket bazında değerlendirme için endeks ağırlıkları, sahiplik yapıları ve sonraki MSCI duyurularının birlikte incelenmesi gerekiyor.
Haziran 2027 kritik eşik olabilir
Önümüzdeki dönemde Türkiye’nin MSCI nezdindeki konumunu belirleyecek üç konu öne çıkıyor.
İlk olarak, şirketlerin ve fonların nihai faydalanıcılarının daha şeffaf biçimde açıklanması gerekiyor. İkinci olarak, koordineli işlem şüphelerine karşı denetim ve yaptırımların etkili ve sürdürülebilir olması bekleniyor. Üçüncü olarak ise fiilî dolaşım oranlarının bağımsız biçimde doğrulanabilmesini sağlayacak kuralların piyasada tutarlı biçimde uygulanması önem taşıyor.
MSCI, Haziran 2027’ye kadar yeterli ilerleme görülmemesi hâlinde ek adımları değerlendireceğini belirtiyor. Türkiye’nin piyasa statüsüne ilişkin olası değişiklik de MSCI’nin 2027 yıllık piyasa sınıflandırması incelemesi kapsamında yeniden ele alınabilecek.
Bu nedenle Haziran 2027, yalnızca takvimdeki bir tarih değil; Türkiye’nin uluslararası yatırımcıların güvenini güçlendirmek için attığı adımların sonuçlarının değerlendirileceği önemli bir eşik olacak.
Sonuç: Sorun yalnızca borsaya para girmesi değil, piyasanın güvenilirliği
Türkiye açısından MSCI’nin kararı, yabancı yatırımcı çekmenin yalnızca makroekonomik göstergeler, faiz politikası veya şirket kârlılıkları üzerinden değerlendirilemeyeceğini bir kez daha ortaya koyuyor.
Uluslararası yatırımcı, yatırım yaptığı şirketin gerçek ortaklık yapısını, bağımsız yatırımcıya açık pay miktarını ve fiyat oluşumunun güvenilirliğini de görmek istiyor.
Bu alanlarda kalıcı iyileşme sağlanamaması, Türkiye hisselerinin uluslararası fonlar açısından değerlendirilmesini zorlaştırabilir. Olası bir piyasa sınıflandırması değişikliği ise endeksleri takip eden fonların portföy kararları üzerinden ilave risk yaratabilir.
Buna karşılık şeffaflık, etkin denetim ve güvenilir fiilî dolaşım verileri konusunda somut ilerleme sağlanması, Türkiye’nin uluslararası yatırımcı nezdindeki konumunu güçlendirebilir.
Borsa İstanbul’un ihtiyacı yalnızca yabancı sermaye girişi değil; yabancı yatırımcının da yerli yatırımcının da güven duyduğu, kuralları öngörülebilir ve fiyat oluşumu sağlıklı bir sermaye piyasasıdır. MSCI’nin verdiği mesajın özü de budur.
Kaynak: MSCI’nin 15 Ekim 2026 tarihli resmî açıklaması; Reuters’ın 15-16 Ekim 2026 tarihli haberleri.
Erol TAŞDELEN
Bankacılık ve finans yazarı
Bankavitrini.com
EKONOMİ
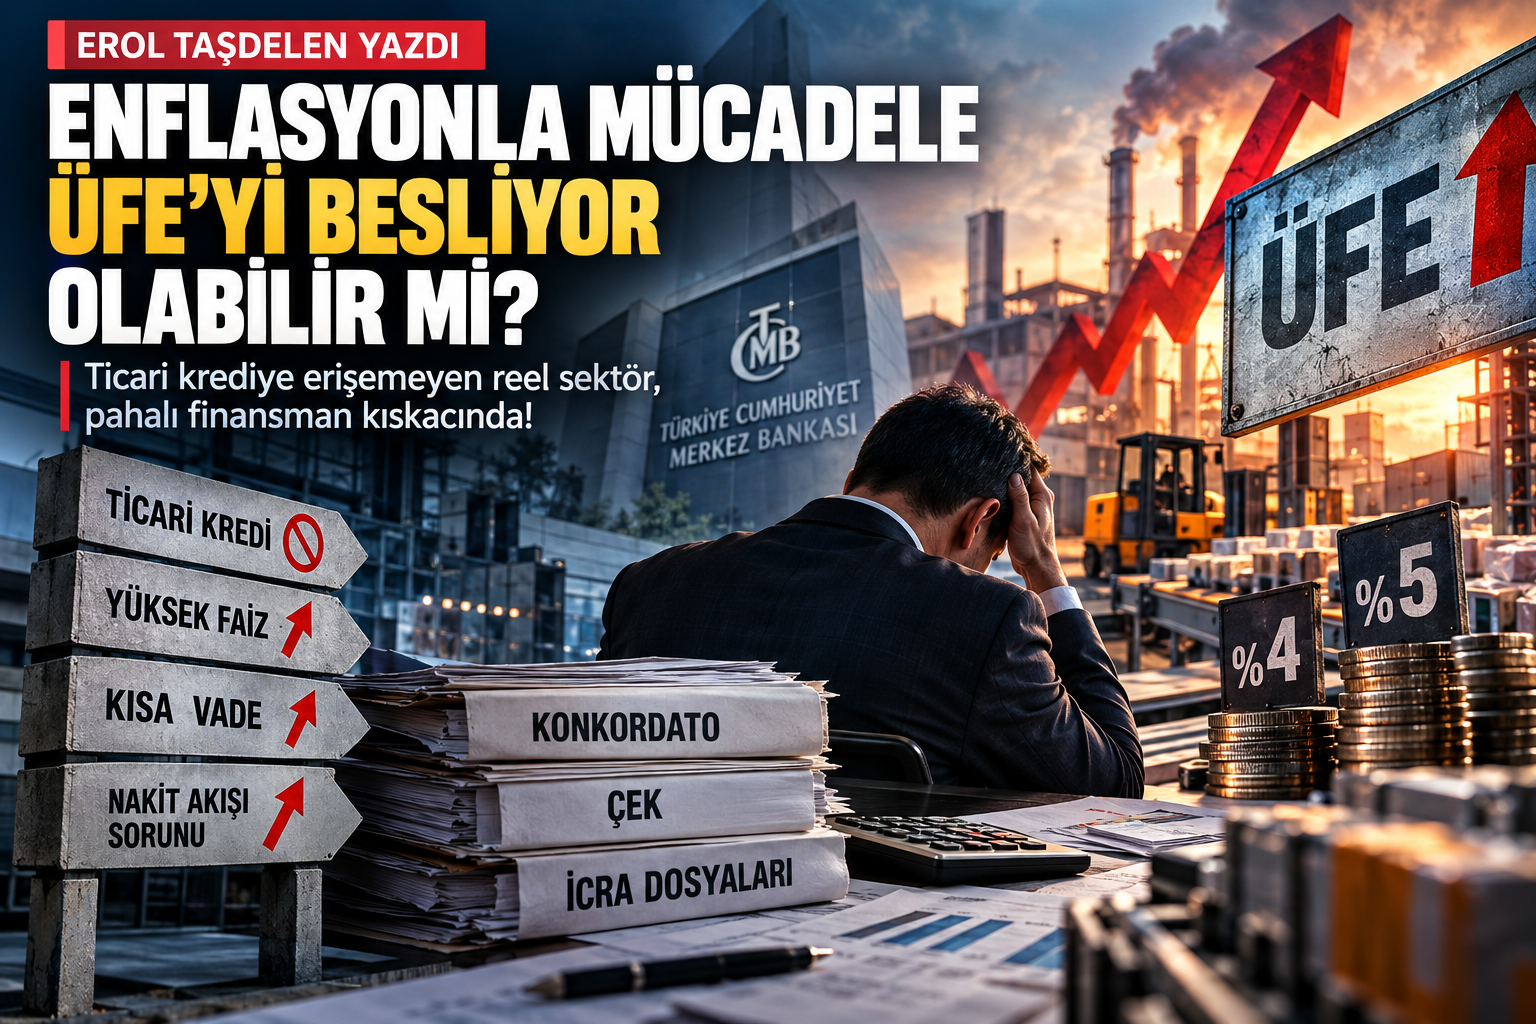
ENFLASYONLA MÜCADELE ÜFE’Yİ BESLİYOR OLABİLİR Mİ?
Kredi Yok, Vade Farkı Var: Reel Sektörün Finansman Çıkmazı… Enflasyonu Düşürürken Üreticinin Maliyetini mi Artırıyoruz?



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Erdoğan'dan fon açıklaması: Ödeme işlemleri biraz daha hızlanacak 21/10/2026
- Rusya'dan ABD'ye dizel taşıyan ilk tanker yola çıkıyor 21/10/2026
- Mercedes CEO'sundan 'Made in Europe' uyarısı 21/10/2026
- Elektrik piyasasında yeni teminat kuralları getirildi 21/10/2026
- Sigorta sektörünün prim üretimi 9 ayda 1 trilyon lirayı aştı 21/10/2026
- Türkiye'nin en güvenilir markaları Global Marketing Summit'te açıklandı 21/10/2026
- Brezilya'nın kanatlı ihracatında virüs engeli 21/10/2026
- Çin Merkez Bankası'ndan sessiz faiz adımı 21/10/2026
- Deutsche Bank CEO'su Sewing: Yapay zekada balon görmüyorum 21/10/2026
- Eski Macaristan Merkez Bankası Başkanı gözaltına alındı 21/10/2026
-

 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu