Connect with us

EKONOMİ

Burak Köylüoğlu: Modern Dünyanın Jeopolitik Fayları

Yayınlanma:

|

Konu jeopolitik olunca şu zamansız sözü her zaman hatırlarım: “Bazı şeyler değişir, ama bazı şeyler hiçbir zaman değişmez!”

Jeopolitik, Aristo’nun öğretilerine kadar dayanan çok eski bir kavramdır. Bu kavram, coğrafyanın etkileri ile ülkelerin politik sistemlerinin, uluslararası güç dengelerini nasıl etkilediğini analiz eder.

Modern zamanlarda jeopolitik yaklaşımı ilk kullanan güç Britanya İmparatorluğu idi. Hatta Britanya İmparatorluğu’nu 19. yüzyılda tek süper güç haline getiren en önemli faktör, imparatorluğun uygulamış olduğu benzersiz jeopolitik strateji idi. Kıta Avrupası’nda tek bir süper gücün (ilk önce Fransa’ya, sonra Rusya’ya ve daha sonra Birleşik Almanya’ya karşı) ortaya çıkmasını engellemek için kurduğu karmaşık ittifak sistemleri ve kolonilerini ve anavatanını muazzam güçte bir donanma ile zahmetsizce koruması sayesinde Britanya İmparatorluğu müthiş bir ekonomik ve politik güce ulaşmıştı. I. ve II. Sanayi Devrimleri, bu müthiş gücü tamamlayan önemli ekonomik atılımlar olmasına rağmen, imparatorluk için her zaman jeopolitik strateji tüm sistemin temeli idi.  

Jeopolitik yaklaşım, Birleşik Almanya’nın da 1871’den sonra hızla ilgi duyduğu bir strateji oldu. İmparatorluk Almanyası’nın “Drang nach Osten” yani “doğuya doğru genişleme” ve yeni sömürge yarışına katılması, I. Dünya Savaşı’nı doğuran politik nedenlerinden biri idi.

1933 yılında Almanya’da iktidarı ele geçiren Naziler jeopolitik konusunda literatüre yeni bir şey katmadı. Uyguladıkları politika; çarpık ideolojilerini, “Drang nach Osten” ile birleştirmelerinden ibaretti.  Almanya’yı asla hazır olmadığı II. Dünya Savaşı’na soktukları zaman, Almanya’nın elindeki tek koz ekonomik ya da askeri gücünün üstünlüğü değil, 1920’lerde, o yıllarda henüz genç bir binbaşı olan Heinz Guderian’ın geliştirmiş olduğu yeni bir askeri doktrin idi: Blitzkrieg yani Yıldırım Savaşı.

Blitzkrieg, Almanya’ya savaşın ilk döneminde, 1939-1941 yıllarında muazzam zaferler kazandırdı. Ama Blitzkrieg, tek başına Almanya’ya topyekûn bir dünya savaşını kazandırabilecek bir sihirli asa değildi. Almanya, Nazilerin berbat ve akıldışı yönetimi altında olmasaydı bile, 1939 yılında bu ölçekte bir savaşı yürütebilecek (bırakınız kazanabilecek) askeri, ekonomik ve sosyal olanaklara sahip değildi. 1941 yılında savaş Sovyetler Birliği’ni ve ABD’yi de kapsar hale gelince, Nazi Almanyası ile Japonya’nın kaderi mühürlenmiş oldu.

II. Dünya Savaşı öncesinde Japon İmparatorluğu’nun jeopolitik stratejisi yoktu. Ülkede iktidara sahip olan kara kuvvetleri kökenli askeri cuntaların tek politikası iyice zayıflamış olan Çin’i dilim dilim kesmekti. Ancak Çin’deki savaş beklendiği gibi gitmeyince ve savaşın etkisi ile Japon ekonomisi rayından çıktığında, askeri cunta Çin’deki savaşı bitirmek yerine gözünü Asya’daki kritik hammadde ve enerji kaynaklarına dikince ABD ile savaş kaçınılmaz hale gelmişti. Japonya’daki askeri cuntanın jeopolitik kavramına bakışı, Japonya’nın milli gelirinin 10 misli kadar büyük bir ülke olan ABD’ye savaş açacak kadar sığdı. Jeopolitik ve yüksek strateji sayılı üstatları arasında yer alan Japon İmparatorluk Donanması komutanı Amiral Isoruku Yamamoto, cuntanın baskısı ile planladığı Pearl Harbor Taarruzunu öncesinde şunu söylemişti: “Savaşın ilk 6 ayı boyunca zaferden zafere koşabiliriz, ama 6 ay sonrasını garanti edemem.”    

Jeopolitik strateji, II. Dünya Savaşı sonrasında ortaya çıkan iki kutuplu dünyanın da temelinde yer aldı. Meşhur Amerikan stratejisyeni George F. Kennan ortaya koyduğu “Containment” yani “Çevreleme” stratejisi ile Soğuk Savaş stratejisinin mimarı oldu. Buna göre ortaya çıkan Sovyet tehdidi, karmaşık ve iç içe örülmüş ittifak sistemleri (örneğin NATO, CENTO, SEATO, ANZUS), Sovyet Bloku’nun ekonomik anlamda izole edilmesi, Avrupa’nın savaş sonrası kalkındırılması, nükleer silahların geliştirilmesi ve amansız bir silahlanma yarışı ile kontrol edilebilirdi. Nitekim bu strateji, Henry Kissinger ve Zbigniew Brzezinski gibi isimler tarafından daha da geliştirildi ve 1970-1980’lerde revize edildi. Daha 1970’lerde ABD Vietnam Savaşı gibi bir felakete rağmen, Soğuk Savaşı kazanmış durumdaydı.  

Sovyetler Birliği’nin 1980’leri sonundaki çöküşünün ardında bu büyük stratejinin ekonomik ve sosyal etkisi bulunur.

Yeni Jeopolitik Fay Hatları: Kırım ve Donbas Havzası

Soğuk Savaşın bitişi ve küreselleşme Batı Dünyası’nda müthiş bir illüzyon yarattı. Batı sisteminin tartışılmaz kusursuzluğu ve üstünlüğüne dayanan bu büyük illüzyonun ipuçlarına Samuel Huntington’ın “Clash of Civilizations” ve Francis Fukuyama’nın “End of History and the Last Man” eserlerinde görebiliriz.

II. Dünya Savaşı’nı hukuken, Soğuk Savaşı tamamen bitiren ve Almanya’yı birleştiren “Treaty on the Final Settlement with Respect to Germany” anlaşması imzalanma aşamasında dağılmak üzere olan Sovyetler Birliği’ne son bir jest yapılmış ve bu anlaşma Moskova’da imzalanmıştı. Sovyetler Birliği’ne Almanya’nın birleşmesine hukuken müsaade etmesi için, AB ve NATO’nun Doğu Avrupa’ya doğru genişlemeyeceği sözü de üstü kapalı bir şekilde verildi.

Sovyetler Birliği’nin ortadan kalkması ve Rusya Federasyonu’nun içine düştüğü sıkıntılar fırsat bilindi ve 1999 yılında eski Varşova Paktı üyeleri olan Polonya, Çek Cumhuriyeti ve Macaristan NATO’ya katıldı. Ardından 2004 yılında Bulgaristan, Romanya ile Baltık Ülkeleri NATO’ya katıldı. Diğer bir deyişle NATO sadece 14 yılda Sovyetler Birliği hariç tüm eski Varşova Paktı ülkelerini kabul ettiği gibi eski Sovyetler Birliği’nin parçası olan Litvanya, Estonya ve Latviya’yı da içine kattı. Politik ve ekonomik anlamda ise aynı ülkeler 2004 ve 2007’de AB üyesi oldu.

İroniktir ki 1990-2007 arasında sadece 17 yılda Sovyetler Birliği’nin en büyük ardılı Rusya Federasyonu II. Dünya Savaşı’nın tüm kazanımlarını kaybetmiş oldu. Ruslar için son önemli kale ise, 2014’te Ukrayna’nın Rusya Federasyonu’nun gölgesi altından sıyrılmasını sağlayan politik gelişmeler (2014 Ukrayna Devrimi, Batı literatüründe Revolution of Dignity olarak isimlendirildi) ile düştü.

Rusya Federasyonu’nun reaksiyonu süratli oldu. Stalin’in 1953’deki ölümünden sonra, Ukrayna ile siyasi bağları çok güçlü olan Nikita Kruşçev’in Politbüro’da liderliği ele geçirmesi ile Kırım, Rusya Sovyet Cumhuriyeti’nden Ukrayna Sovyet Cumhuriyeti’ne transfer edilmişti. Tabii Sovyetler Birliği’nin hiçbir zaman dağılmayacağı varsayımı ile bu transfer 70 yıl önce daha çok Kruşçev’in Rusya-Ukrayna kaynaşmasını sağlamak amacı ile yapılan bir sembolik jest idi.  

Kırım; Rusya’nın tarih boyunca yükselişini ve düşüşünü sembolize eden kritik bir bölgedir. 1768-1774 Osmanlı-Rus savaşı ile Kırım, Osmanlı İmparatorluğu’nun elinden çıkmıştı. Bu dönüm noktası  Çarlık Rusyası’nın müthiş yükselişini başlatırken; Osmanlı İmparatorluğu’nun geri döndürülemez çöküşü de bu tarihte başlamıştı.  

Rusya’nın artan gücüne karşı Britanya İmparatorluğu ve Fransa’nın; Osmanlı İmparatorluğu’nun yanında Rusya’ya karşı yürüttüğü Kırım Savaşı (1853-1856) ile Kırım zapt edilmiş (ama Sivastapol’deki tersanelerin yıkılması şartı ile Rusya’ya iade edilmişti) ve Rusya Çarlığı’nın kesin düşüşü başlamıştı.

Bu düşüşün sonu, Rusya Çarlığı’nın sona ereceği ve Sovyetler Birliği’nin kurulduğu 1917 Ekim Devrimi olacaktı.

Kırım, Karadeniz’de, Ukrayna ve Güney Rusya üzerinde deniz ve hava hakimiyeti kurmak için hayati önemde bir stratejik noktadır. Almanlar, Kırım’ı II. Dünya Savaşı’nda ele geçirmek için muazzam bir güç tahsis ederek, en yetenekli komutanları olan Erich von Manstein’ı görevlendirmişlerdi.

1942 yazında Sivastopol’ü ele geçiren Almanlar, sürat ile kuzeyde Stalingrad’a, güneyde ise Kafkasya eksenine doğru harekatlarını genişletmiş ama yaptıkları stratejik hatalar ile savaşın yönü Stalingrad’da yaşanan büyük bozgun ile değişmişti. Kırım; 1944 İlkbaharındaki “Kırım Stratejik Taarruzu” ile Sovyetler Birliği tarafından geri alındı. Almanlar bu bölgeyi sadece birkaç ay daha ellerinde tutabilmek için 1944 ilkbaharında bir Alman ve bir de Romen ordusunu harcamıştı.   

2014 yılında Ukrayna’nın Rus kampını terk etmesi sonucu Kırım’ın Rusya tarafından ilhak edilmesinin jeopolitik nedenleri açıktır. Kırım, Rusya’nın güney kapısı ve Karadeniz’de yer alan bir devasa batmaz uçak gemisi kimliğindedir. Hava savunma sistemleri ile güney ve orta Rusya’nın kalkanıdır. Sivastopol, Rus Karadeniz Donanması için Karadeniz’deki hayati deniz üssüne sahiptir.  
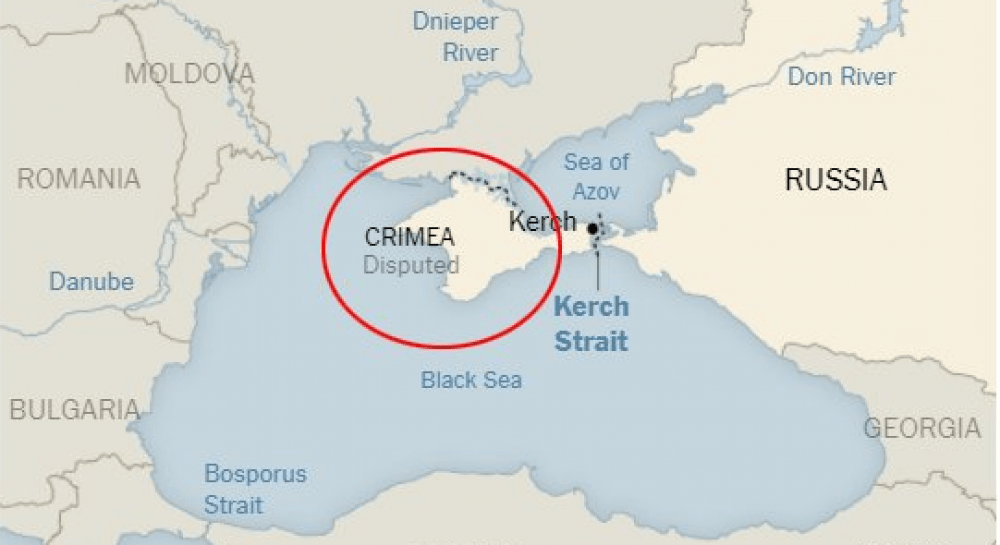
Rusların, “Ukraynalı ayrılıkçılar”’a verdiği destek ile Ukrayna’nın doğusunda yer alan, ağır sanayi ve maden bölgesi olan Donbas Havzası’nı kontrol etmeleri de jeopolitik satranç oyununun bir parçasıdır. Bölgenin ekonomik değeri dışında, bölge Ukrayna’nın Nato’ya katılmaması için Ruslar tarafından bir koz olarak tutulmaktadır.
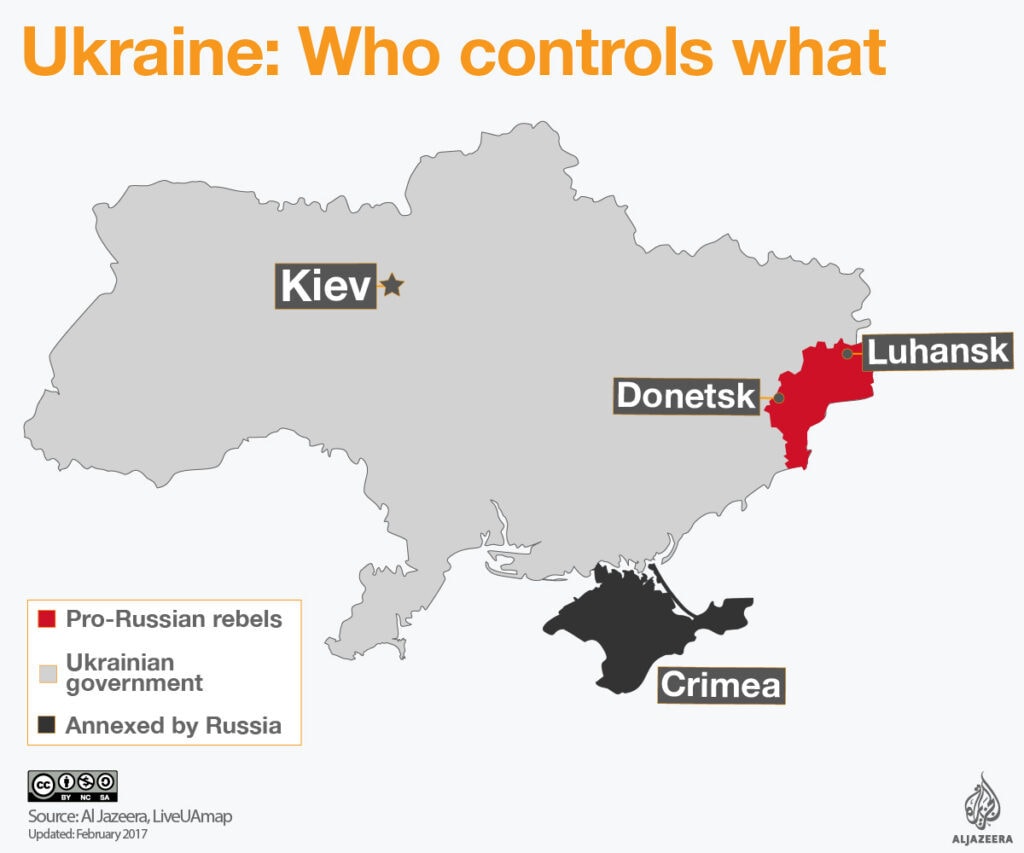
Rusya’nın açmazı aslında büyüktür. Müthiş büyüklükte bir coğrafyaya ve doğal zenginliklere rağmen, ülke genel ölçeği ile bir türlü tam bir endüstri ülkesi olamamış, ülkenin kayda değer büyüklükteki ağır sanayisi II. Sanayi Devrimi’nin yapısının ötesine geçememiştir.

Ülke ekonomisi temel olarak enerji, emtia ve nispeten düşük katma değerli sanayi ürünleri ihracatı üzerine kuruludur. Kıyaslamak gerekirse; çok daha büyük bir nüfus ve doğal kaynak zenginliğine rağmen Rusya’nın pandemi öncesi GSHY’sı 1.7 trilyon USD olmasına rağmen, Almanya’nın 2019 GSHY’sı 3.85 trilyon USD’dır.

Rusya-Çin yeni ekseninin oluşması tesadüf değil, jeopolitik ve ekonomik nedenlerin bir araya gelmesinden kaynaklıdır. Ekonomi bilimi ve jeopolitik; yapılan hataları acımasızca cezalandırır: Sovyetler Birliği, 75 yıl önce Almanya’yı tek başına endüstriyel çıktı ve GSYH anlamında geçmiş ve rakibini eze eze yenebilmişti. Ancak şimdi ise iki ekonomi arasındaki fark kapatılamayacak kadar açılmıştır.   

Yüz yıllık bir büyük fay hattı: Tayvan ve Güney Çin Denizi   

Çin, Napolyon Savaşları öncesi dünyanın en büyük GSYH’sına sahip idi. Ancak çatırdayan köhne bir ekonomik ve politik sistemi ile Batı’nın sanayi devrimleri ile kat ettiği yol; Çin’i 19. yüzyılda büyük bir güç olmaktan çıkardı.

Çin’in çöküşü Osmanlı İmparatorluğu’ndan çok daha hızlı ve derin olmuştur. Afyon Savaşları ve Boxer İsyanı sonunda, Çin daha 20. yüzyılın başında, Türkiye’nin asla kabul etmediği Sevres Anlaşması’nın koşullarına benzer bir duruma katlanmak zorunda bırakmıştı. Boxer İsyanı sırasında, müthiş bir diplomat ve aynı zamanda Çin’in muazzam uygarlığına derin bir saygı duyan İngiliz büyükelçisi Albay Sir Maxwell McDonald, Çin İmparatoriçesi ’ne hitaben şu unutulmaz sözleri söylemişti: “Majesteleri, Çin binlerce yıllık büyük bir uygarlıktır. Lütfen sabrediniz.  Zaman Çin’i yeniden hak ettiği yere getirecektir.”

Bu sözlerin sarf edilmesinden sadece birkaç gün sonra sekiz büyük ülkenin müdahale gücüne karşı, Çin İmparatorluk Ordusu ve Boxer isyancıları müthiş bir mücadeleye girecekti.          

Çin’in en karanlık günleri 1900 yılında değil 1937-1945 yılları arasında Çin-Japonya Savaşı’nda yaşanacaktı. Japonya’nın II. Dünya Savaşı’nı kayıtsız şartsız teslim olarak bitirmesinden sonra devam eden Çin İç Savaşı (1927-1937, 1945-1949) ile ülkenin resmi hükümeti Kuomintag (KMT) kesin bir yenilgiye uğradı.

Kuomintag güçleri milyonlarca asker ve sivil ile beraber, 1949 yılında Tayvan’a geri sığınmıştı. Amerikan donanması sürat ile Formoza Boğazına girerek, Tayvan’ın da komünistlerin eline geçmesini engelledi.

ABD, II Dünya Savaşı sonrasında Almanya meselesinin tersine, Japonya ve Uzakdoğu Asya konusunu tek başına ve müttefiklerine danışmadan ele aldı.

Japonya, Almanya’nın aksine işgal bölgelerine ayrılmadı, tek başına Amerikan askeri yönetimi altında kaldı. Amerikalılar, II. Dünya Savaşı’nın son günlerinde Uzakdoğu Asya’ya Sovyet ordularını davet etmek (Mançurya Stratejik Operasyonu) ve Çin İç Savaşında KMT’ye yeterince destek olmamak ile önemli bir stratejik hata yapmıştı.

Amerikalılar hatalarını telafi etmek için Güney Kore’yi Kore Savaşı’nda kararlılıkla savundu, Japonya’yı bir denge unsuru olarak kullanmak için bu ülkeye 1951 yılında yeniden bağımsızlığını vermeye razı oldu, Vietnam Bağımsızlık Savaşı’nda Fransızlara muazzam bir destek verdi.

Kore Savaşı’nın en civcivli zamanında, Eylül 1951’de imza edilen San Francisco Anlaşması ile Japonya istisnalar hariç tüm deniz aşırı toprak ve haklarından kayıtsız şartsız bir şekilde feragat etti. Japonların hukuken feragat ettikleri bölgelerin arasında Tayvan da vardı. Tayvan’a sıkışmış KMT hükümeti tüm Çin’in resmi hükümeti olarak tanındı ve BM’de 5 daimî üyeden biri sayıldı. Çin Halk Cumhuriyeti (komünistlerin elinde tuttuğu) ve Sovyetler Birliği, San Francisco Anlaşması’nı asla tanımadı. Bu ülkeler savaş halini bitirmek için daha sonra Japonya ile ayrı ayrı anlaşmalar yaptı.

Böylece Japonya’nın kuzeyinden başlayarak, Çin’in güneyine kadar binlerce kilometrelik deniz alanı çözümsüzlükler ve sürtüşmeler merkezi oldu. Stalin’in 1953 yılında ölümünden sonra denklem daha da karıştı. Yeni Sovyet yönetimi ve Çin Halk Cumhuriyet’i ideolojik olarak ayrıştı ve hatta iki ülke arasında 1969 yılında 7 ay boyunca sınır çatışmaları yaşandı. Bu çatışmalar öyle kritik hale geldi ki, Sovyetler nükleer güçlerini kırmızı alarma geçirdi.

1971’de Amerikalılar müthiş bir diplomatik hamle ile Çin Halk Cumhuriyeti ile ilişki kurarak, aralarındaki savaş durumunu ortadan kaldırdı. Çin Halk Cumhuriyet’i BM’de Çin’i temsil etmeye hak kazandı. Soğuk Savaşın bitmesi ile beraber Çin küresel ekonominin çok önemli bir parçası oldu. Çin’in ucuz iş gücü 30 yıl boyunca küreselleşmenin temel dinamiği oldu. Çin ise sabrının ödülünü aldı: Pandemi öncesinde GSYH’sı 14.5 trilyon USD ile dünyanın 2. büyük ekonomisi haline geldi. ABD’nin pandemi öncesi GSYH’sının 21.5 trilyon USD olduğunu not düşelim.

Çin-ABD ilişkileri 2008 Küresel Ekonomik Krizi sonrasında gerilmeye başladı. Amerikalılar özellikle 2015’ten sonra jeopolitik olarak Çin’i çevrelemeye başladı. Kuzeyde Japonya ve Güney Kore ile başlayan daha sonra Tayvan, Filipinler ve Malezya’dan oluşan kuşak ile devam eden modern bir “cordon de sanitaire” ile Çin’in Pasifik’te çevrelenmesi amaçlandı. Daha güney batıda ise Çin ile sınır meseleleri olan Vietnam ve Hindistan ile kuşağın perçinlenmesi amaçlandı.

Bu kuşağın en önemli payandası, merkezi Japonya’nın Yokosuka üssünde Amerikan 7. Filosu’dur. Bu filo gerektiğinde ABD 3. ve 5. filolarının desteğini alarak  ile Pasifik’te mutlak bir deniz gücü üstünlüğüne sahiptir. Bu müthiş cordon de sanitaire” ‘in gerisinde ise ABD’nin batmaz uçak gemileri olan Hawaii ve Mariana Adaları (Guam, Tinian ve Saipan) ile G. Kore, Japonya ve Avustralya’daki hava üsleri mevcuttur.
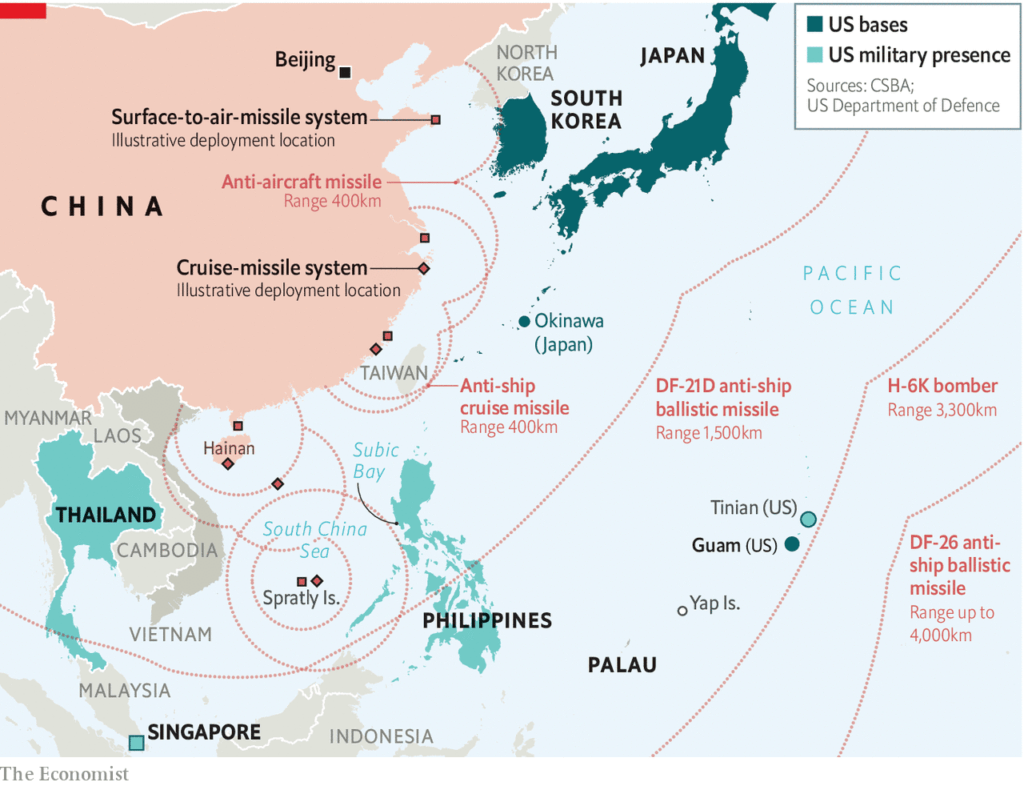
ABD’nin temel stratejisinin amacı güçler dengesini korumak ve hayati ticari yollarını korumaktır. Dünya ticaretinin %35’i bu bölgedeki tartışmalı deniz alanlarından geçiyor.
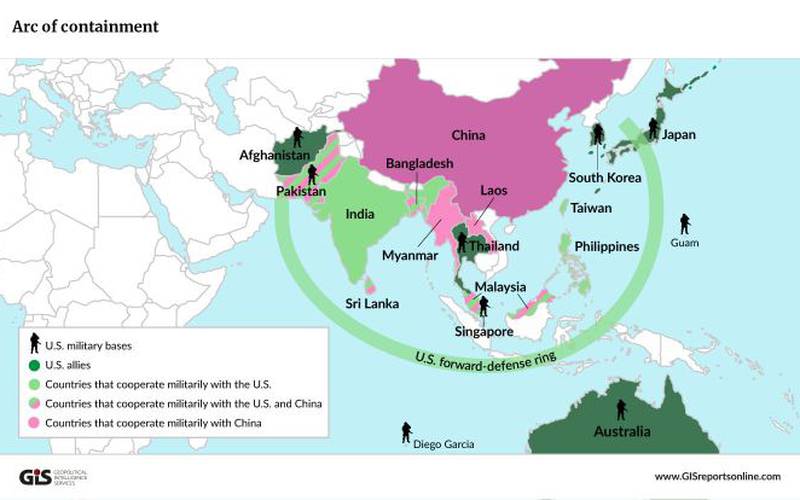
Çin ise Tayvan’ı ayrılıkçı bir bölge olarak görüyor ve eninde sonunda bu bölgenin bir şekilde Çin ile birleşeceğini ifade ediyor. Güney Çin Denizi, Doğu Çin Denizi, Sarı Deniz ve Japon Denizi’ndeki tartışmalı ada, kayacık ve karasuları meselesini ise tatlı sert bir şekilde çözmeye kararlı görünüyor. Çin’in karşı hamlesi, yapay adacıklar kurarak silahlandırmak, bir uçak gemisi görev gücü kurmak ve karadan denize füze teknolojisini geliştirmek şeklinde oldu. Ayrıca Çin; Rus füze ve hava savunma sistemlerine ve teknolojilerine büyük bir ilgi gösteriyor.

Özellikle Güney Çin Denizi ve Tayvan konuları oldukça çetin meseleler olarak görünüyor.

Tayvan’ın bağımsızlığını ilan etmesi karşısında açıkça güç kullanacaklarını ifade ediyorlar. Güney Çin Denizi’nde ise “gunboat diplomacy” ve havada uçakların “it dalaşları” artık olağan haberler halinde. Çin ve Amerikan savaş gemileri metrelerce yaklaşarak adeta savaş oyunları oynuyor.

Pandemi gibi 140 milyon kişinin enfekte olduğu, 3 milyon kişinin hayata veda ettiği bir ortamda bile bu önemli fay hatlarının faal olması çok düşündürücü. Küresel ekonomideki gelişmeleri ve riskleri, bir de jeopolitik kavramında değerlendirmeyi unutmamak gerekiyor.

Bu yazımda 2021’in ikinci yarısında kaleme alacağım “Japonya’nın Gerçek Mucizesi, 1945-1991 yazı dizisinden biraz rol çalmış oldum.

Burak Köylüoğlu

18 Nisan 2021

https://www.stratejivefinans.com/modern-dunyanin-jeopolitik-faylari/

Okumaya devam et

BANKA HABERLERİ

OVP 2027-2029: Bankacılıkta Yeni Kredi Rejimi Başlıyor

Kredi musluğu açılmayacak, nitelikli, katme değeri yüksek kredi müşterisi seçilecek!

Yayınlanma:

|

6 Eylül 2026’da açıklanan 2027-2029 Orta Vadeli Programı, Türkiye ekonomisi açısından yalnızca yeni enflasyon ve büyüme hedeflerini ortaya koymuyor. Program, aynı zamanda bankacılık sisteminin önümüzdeki üç yılda hangi alanlara kredi vereceğinin ve hangi alanlarda daha seçici davranacağının da çerçevesini çiziyor.

Yeni dönemin anahtar kelimesi artık “daha fazla kredi” değil, “daha doğru kredi” olacak.

KOBİ, ihracat, yatırım, üretim ve yüksek katma değerli sanayi finansmanı öne çıkarken; genel amaçlı kredi, yüksek borçluluk ve zayıf nakit akışına dayalı şirket finansmanı daha zor hale gelebilir.

OVP’nin bankacılık açısından asıl mesajı ne?

OVP’nin bankacılık açısından en önemli tarafı, kredi sisteminin nicelikten niteliğe doğru yönlendirilmesidir.

Ekonomi yönetimi bir yandan enflasyonu 2027’de yüzde 21, 2028’de yüzde 13,5 ve 2029’da yüzde 9 seviyesine indirmeyi hedeflerken, diğer taraftan büyümenin 2027’de yüzde 4,2’ye, sonraki yıllarda yüzde 5 seviyesine doğru yükselmesini öngörüyor. 2026 büyüme tahmini ise yüzde 3,3’e çekildi.

Buradaki temel soru şudur: Enflasyon düşürülürken üretim nasıl finanse edilecek?

İşte bankacılık stratejisinin değiştiği nokta tam olarak burası. Ekonomi yönetimi, bütün kredileri aynı şekilde büyütmek yerine üretim, yatırım, ihracat ve KOBİ kredilerini öne çıkaran seçici kredi politikasını sürdürüyor.

Hazine ve Maliye Bakanı Mehmet Şimşek’in açıklamasına göre KOBİ kredilerinin toplam krediler içindeki payı uzun dönem ortalamasındaki yüzde 24,6-25 seviyesinden yaklaşık yüzde 27’ye çıkmış durumda. İhracat kredilerinin payı ise yüzde 6,3’lük uzun dönem ortalamasından yaklaşık yüzde 12’ye yükselmiş bulunuyor.

Bu rakamlar tesadüf değil.

Bankacılık sisteminin kredi kompozisyonu değiştiriliyor.

1. Kredi musluğu tamamen açılmayacak

Bence OVP’nin bankacılık açısından en yanlış okunabilecek tarafı burası. “Enflasyon düşüyor, büyüme hedefi yükseliyor, o halde bankalar daha fazla kredi verecek” şeklinde bir sonuç çıkarmak doğru değil.

Tam tersine; Kredi büyümesi enflasyonla uyumlu tutulurken, kredinin yönü değiştirilecek.

Bu şu anlama geliyor: Kredi miktarı kontrollü, kredi tahsisi seçici olacak.

Dolayısıyla 2027’de bankacılık sektöründe temel rekabet yalnızca “kaç milyar TL kredi kullandırdın?” üzerinden değil; “Hangi müşteriye, hangi sektöre ve hangi risk profiline kredi verdin?” üzerinden şekillenecek.

2. Banka kredi komitelerinde “nakit akışı” daha önemli hale gelecek

Türkiye’de uzun yıllar kredi değerlendirmesinde teminat önemli bir unsur oldu. Gayrimenkul, fabrika, arsa, kefalet ve diğer teminatlar kredi kararında güçlü rol oynadı.

Ancak yüksek faiz ve uzun nakit dönüş süreleri şirket bilançolarını zorladıkça yeni dönemin kritik sorusu şu olacak: “Şirket borcunu hangi nakit akışıyla ödeyecek?”

Bu nedenle 2027-2029 döneminde bankaların kredi analizinde:

  • EBITDA,
  • faaliyet nakit akışı,
  • borç servis kapasitesi,
  • işletme sermayesi ihtiyacı,
  • stok devir hızı,
  • alacak tahsil süresi,
  • borç/vade uyumu,
  • ihracat geliri,
  • döviz pozisyonu,
  • faiz karşılama oranı çok daha fazla önem kazanacak.

Başka bir ifadeyle: Teminat + bilanço modelinden, Nakit akışı + sektör + risk + teminat modeline geçiş hızlanacak.

3. KOBİ kredileri neden kritik?

OVP’nin önemli mesajlarından biri KOBİ finansmanının desteklenmesi.

Şimşek’in verdiği rakama göre KOBİ kredilerinin toplam krediler içindeki payı yaklaşık yüzde 27’ye yükselmiş durumda. Ancak burada önemli bir ayrım var: KOBİ’ye kredi vermek ile KOBİ’nin finansman sorununu çözmek aynı şey değildir.

KOBİ yüzde 50 civarında maliyetle kredi kullanıyorsa, kredi miktarını artırmak tek başına çözüm olmayabilir.

Çünkü şirketin:

  • brüt kâr marjı,
  • faaliyet kârı,
  • stok finansmanı,
  • tahsilat süresi

kredi maliyetinden düşük kalıyorsa, daha fazla kredi şirketi kurtarmak yerine daha fazla borçlandırabilir.

Bu nedenle OVP’nin gerçek başarısı: KOBİ’lere ne kadar kredi verildiğiyle değil, verilen kredinin kaçının üretim kapasitesine dönüştüğüyle ölçülmeli.

4. İhracat kredileri artık bankacılığın stratejik alanı

Burada ciddi bir dönüşüm yaşanıyor. İhracat kredilerinin toplam krediler içindeki payının yaklaşık yüzde 12’ye yükselmesi, uzun dönem ortalamasının neredeyse iki katına çıkması dikkat çekici. Reeskont kredilerinin günlük limitinin de 17 kat artırıldığı açıklandı.

Bu bize şunu söylüyor: Bankacılık sisteminden beklenen yalnızca kredi vermek değil, döviz kazandırıcı faaliyeti finanse etmek.

Bu nedenle ihracatçı şirketler: kur riski + faiz maliyeti + ihracat geliri + tahsilat riski birlikte değerlendirilerek daha avantajlı finansmana ulaşabilecek. Reeskont kredilerinde açıklanan yüzde 23,9 faiz oranı ve bankacılık maliyetleri eklendiğinde yaklaşık yüzde 25-26 seviyesine çıkan maliyet, mevcut enflasyonun altında bir finansman kanalı oluşturuyor. Bu durum ticari bankalar açısından da önemli.

Çünkü klasik ticari kredi ile hedefli/reeskont finansmanı arasında ciddi maliyet farkı oluştuğunda şirketlerin finansman tercihi değişiyor.

5. Sanayi finansmanında yeni dönem

OVP’nin önemli başlıklarından biri imalat sanayiinin güçlendirilmesi.

Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, İmalat Sanayii Finansman Desteği Programı kapsamında 250 milyar TL ilave kredi desteği sağlandığını; orta-yüksek ve yüksek teknoloji ağırlıklı sanayi yatırımlarına yönelik üç yıl için 750 milyar TL YTAK kredilerinin kullandırılmaya devam edeceğini açıkladı.

Bu, bankacılık açısından çok önemli bir sinyal.

Çünkü Türkiye’nin kredi sistemi giderek: tüketim → üretim ve genel ticari kredi → hedefli yatırım kredisi eksenine çekilmeye çalışılıyor.

6. Bankaların kârlılığı açısından OVP ne söylüyor?

Burada bankalar açısından daha karmaşık bir tablo var.

Bir tarafta:

  • faizlerin zaman içinde düşmesi,
  • enflasyonun gerilemesi,
  • kredi talebinin yeniden canlanması bankalar açısından olumlu.

Diğer tarafta:

  • seçici kredi,
  • kredi büyüme sınırları,
  • makroihtiyati düzenlemeler,
  • düşük maliyetli hedefli kredi programları bankaların serbest fiyatlama alanını sınırlayabilir.

Dolayısıyla bankaların önümüzdeki dönemde kârlılığı sadece faiz marjı üzerinden değil; komisyon gelirleri + ödeme sistemleri + yatırım bankacılığı + sermaye piyasaları + sigorta + dijital bankacılık üzerinden çeşitlendirmesi gerekecek.

7. Mevduatta da yeni dönem

OVP’nin finansal istikrar ayağında TL tasarrufların artırılması ve finansal kaynakların daha etkin alanlara yönlendirilmesi öne çıkıyor.

Bu nedenle bankalar açısından sadece kredi tarafı değil, pasif yönetimi de kritik. Bankaların önündeki temel sorun: Uzun vadeli kredi vermek için uzun vadeli ve uygun maliyetli kaynak bulmak. Türkiye’de mevduatın önemli bölümünün kısa vadeli olması, uzun vadeli yatırım finansmanının önündeki yapısal problemlerden biri.

Dolayısıyla önümüzdeki dönemde: uzun vadeli TL mevduat + emeklilik fonları + yatırım fonları + tahvil piyasası + sermaye piyasaları daha önemli hale gelecek.

8. Bankacılık sisteminin en büyük riski: sorunlu kredi

Burada OVP’nin hedefleri ile reel sektörün mevcut durumu arasında dikkat edilmesi gereken bir alan var.

Kredi maliyetlerinin uzun süre yüksek kalması: yüksek faiz → düşük faaliyet kârı → nakit açığı → yeniden borçlanma → yapılandırma → sorunlu kredi zinciri yaratabilir.

Bu nedenle 2027-2029 döneminde bankaların en önemli gündemlerinden biri yalnızca yeni kredi vermek değil, mevcut kredi portföyünün kalitesini korumak olacak.

Özellikle:

  • tekstil,
  • inşaat,
  • gayrimenkul,
  • perakende,
  • enerji,
  • KOBİ ağırlıklı sektörler yakından izlenmeye devam edebilir.

9. “Kredi vermek” ile “şirketi yaşatmak” arasındaki fark

Bence OVP’nin bankacılık tarafındaki en önemli sınavı burada. Bir şirkete 100 milyon TL kredi vermek kolaydır.

Asıl mesele: Bu 100 milyon TL şirketin üretim kapasitesini mi artıracak? yoksa Önceki kredinin faizini ve vadesi gelen borcunu mu kapatacak?

Eğer ikinci durum gerçekleşiyorsa, bankacılık sistemi ekonomik büyümeyi finanse etmiyor; borç stokunu çeviriyor. Bu nedenle 2027-2029 döneminde bankaların kredi komitelerinde “nakit karşılıklı kredi” anlayışının güçlendirilmesi gerekiyor.

10. Bankacılıkta yeni denklem

Önümüzdeki dönemin kredi denklemini şöyle özetlemek mümkün:

Eski model: Teminat → Kredi → Bilanço büyümesi

Yeni model: Üretim → Nakit akışı → İhracat → Verimlilik → Borç servis kapasitesi → Kredi

Bunun anlamı çok açık: Sadece malı olan değil, para üretebilen şirket kredi açısından daha değerli hale gelecek.

Reel sektör açısından OVP’nin kritik açmazı

Ancak burada ekonomi yönetiminin çözmesi gereken önemli bir çelişki var.

Bir tarafta: Enflasyon düşürülecek.

Diğer tarafta: Üretim ve yatırım artırılacak.

Üçüncü tarafta: Kredi büyümesi kontrol altında tutulacak.

Dördüncü tarafta: Şirketlerin finansman maliyetleri yüksek.

Bu dört hedef aynı anda yönetilmek zorunda.

Eğer finansman maliyeti yeterince hızlı düşmezse, üretici şirket yatırım yapamayabilir.

Eğer kredi çok hızlı gevşerse, bu kez: kredi → talep → döviz → fiyatlar → enflasyon kanalı yeniden çalışabilir.

Dolayısıyla ekonomi yönetiminin önündeki asıl mesele: “Kredi musluğunu açmak veya kapatmak değil, doğru basınçta tutmak.”

Bankalar 2027’de ne yapmalı?

Bence bankaların önümüzdeki dönemde beş stratejik alanı öne çıkarması gerekiyor:

1. Nakit akışı bazlı kredi

Şirketin gerçek ödeme gücü analiz edilmeli.

2. Sektör bazlı kredi politikası

Her sektöre aynı kredi limiti uygulanmamalı.

3. İhracat ve döviz kazandırıcı faaliyet finansmanı

Döviz geliri yaratan şirketlere daha uygun yapılandırılmış finansman sağlanmalı.

4. Yatırım finansmanı

Makine, teknoloji, enerji verimliliği ve kapasite artışı gibi yatırımlar ayrı değerlendirilmelidir.

5. Erken uyarı sistemi

Sorunlu hale gelen krediyi beklemek yerine: “Batıyok” oluşmadan önce müdahale edilmelidir.

Bankacılık açısından 10 önemli stratejik değişiklik

Alan OVP’nin mesajı Bankacılık açısından anlamı
1. Kredi büyümesi Enflasyonla uyumlu kredi büyümesi Bankalar kredi musluklarını serbest bırakmayacak; seçici kredi devam edecek
2. Reel sektör finansmanı Üretim, yatırım ve ihracata yönlendirme Genel kredi yerine hedefli/sektörel kredi önem kazanacak
3. İmalat sanayii İmalat ve yüksek katma değerli yatırımlara finansman Bankalar için sanayi kredileri yeniden stratejik ürün haline gelebilir
4. İhracat İhracat kapasitesinin artırılması Reeskont, Eximbank ve döviz kazandırıcı faaliyet finansmanı önemini koruyacak
5. KOBİ Finansmana erişimin güçlendirilmesi KOBİ kredilerinde teminat + nakit akışı + sektör riski daha fazla dikkate alınacak
6. Kredi tahsisi Kaynakların verimli alanlara yönlendirilmesi “Kredi isteyen herkese kredi” modelinden risk bazlı kredi tahsisine geçiş
7. Sermaye piyasaları Banka dışı finansmanın geliştirilmesi Faktoring, leasing, tahvil, fonlar, GYO/Girişim sermayesi gibi alternatifler büyüyecek
8. Finansal teknoloji Dijitalleşme ve finansal altyapı Bankaların veri, yapay zekâ ve dijital kredi modellerine yatırımı artacak
9. Finansal istikrar TL’ye güven ve makro finansal istikrar Bankaların bilanço, likidite ve döviz pozisyonu daha yakından yönetilecek
10. Finansal okuryazarlık Finansal eğitim artırılacak Tüketici ve yatırımcı davranışlarının daha kontrollü hale getirilmesi hedefleniyor

Kutu Bilgi | OVP’de bankacılık için öne çıkan rakamlar

Gösterge OVP/2026 açıklamaları
2026 büyüme tahmini %3,3
2027 büyüme hedefi %4,2
2026 yıl sonu enflasyon tahmini %28,4
2027 enflasyon hedefi %21
2028 enflasyon hedefi %13,5
2029 enflasyon hedefi %9
KOBİ kredilerinin toplam kredilerdeki payı ~%27
İhracat kredilerinin toplam kredilerdeki payı ~%12
İhracat kredilerinde uzun dönem ortalama %6,3
İmalat Sanayii Finansman Desteği 250 milyar TL
YTAK kredi büyüklüğü 750 milyar TL / 3 yıl
Reeskont kredi günlük limit artışı 17 kat

Rakamların ilgili bölümü ekonomi yönetiminin OVP sunumu ve program sonrası açıklamalarından derlenmiştir.

Bankacılıkta “kredi büyümesi” değil “kredi kalitesi” dönemi

2027-2029 OVP’nin bankacılık açısından bana göre en önemli mesajı şudur: Türkiye artık sadece daha fazla krediye değil, daha verimli krediye ihtiyaç duyuyor.

Bunun gerçekleşmesi halinde bankacılık sistemi ekonominin üretim kapasitesini artıran bir mekanizmaya dönüşebilir.

Ancak bunun için kredi tahsisinde yalnızca teminatın değil, nakit akışının ve üretim kapasitesinin merkeze alınması gerekiyor.

Çünkü Türkiye’nin asıl problemi artık sadece: “Şirket kredi bulabiliyor mu?” değil.

Daha önemli soru: “Şirket aldığı krediyi üretime dönüştürüp borcunu geri ödeyebiliyor mu?”

BankaVitrini olarak uzun süredir vurguladığımız “nakit kraldır” yaklaşımının önemi burada ortaya çıkıyor.

2027-2029 döneminde bankacılık sisteminin başarısını kredi hacmi değil; üretime dönüşen kredi + zamanında geri ödenen kredi + düşük sorunlu kredi + artan ihracat belirleyecek.

Kısacası: OVP bankalara “daha çok kredi verin” demiyor. “Krediyi doğru şirkete, doğru sektöre ve doğru amaçla verin” diyor.

Ve önümüzdeki dönemde bankacılığın en kritik rekabet alanı da tam olarak burası olacak.

Erol TAŞDELEN – Ekonomist | BankaVitrini.com

Okumaya devam et

ALTIN - DÖVİZ - KRIPTO PARA

Diplomasi ertelendi, petrol yeniden $108: Piyasalar Fed haftasına gergin başladı
Yayınlanma:

|

Yazan:

Orta Doğu’da gözler bugün Umman’da yapılması planlanan kritik diplomasi toplantısına çevrilmişti. Umman’ın arabuluculuğunda İran ile Körfez’deki Arap ülkelerini bir araya getirmesi beklenen toplantıda, başta Hürmüz Boğazı olmak üzere bölgedeki deniz taşımacılığının nasıl güvence altına alınabileceği ele alınacaktı. İran’ın da, Hürmüz Boğazı’ndan gemi geçişlerini düzenlemek üzere Umman ile üzerinde çalıştığı bir öneriyi toplantıda Körfez ülkelerine sunması bekleniyordu. Ancak Umman Dışişleri Bakanı, taraflar arasında yeterli uzlaşı oluşmadığı gerekçesiyle toplantının ertelendiğini açıkladı.

Piyasa tarafında bunun ilk yansıması petrol fiyatlarında görüldü. Diplomatik çözüm umutlarının zayıflamasına, Suudi Arabistan’ın Hürmüz Boğazı’nı bypass eden doğu-batı petrol boru hattının cuma günkü drone saldırısının ardından hâlâ kapalı olması da eklenince, arz endişeleri yeniden güç kazandı. Bir başka deyişle, Hürmüz Boğazı’ndaki kesintiler nedeniyle son altı aydır petrol ihracatının önemli bölümünü Kızıldeniz’deki Yanbu Limanı’na yönlendiren Riyad, drone saldırılarının ardından boru hattını devre dışına aldıklarını açıklarken, küresel petrol arzının yaklaşık %4’ünün daha risk altına girdiğini görüyoruz.

Brent cinsi ham petrolün varil fiyatı, haftayı 104,60 dolar seviyesinden kapatmasının ardından haber akışının da etkisiyle yeniden 108 dolara yükselirken, ABD’de dizel fiyatının galon başına 6,20 dolar ile yeni rekor kırması enerji şokunun enflasyon üzerindeki baskısını artırmaya başladı. Riyad’ın Kızıldeniz’e açılan boru hattındaki tamirat çalışmalarının 5-6 hafta sürebileceğini okurken, Husilerin Bab el-Mendeb Boğazı’ndaki stratejik Perim Adası’na ulaşması da arz güvenliği endişelerini büyütüyor. Modern tarihin en ciddi enerji arzı krizlerinden biri ile karşı karşıya olduğumuzu itiraf etmemiz gerekiyor.

Cuma günü ABD’de açıklanan enflasyon verisi sonrası piyasalar Fed’in çarşamba günü 25 baz puan faiz artırmasına %86 ihtimal verirken, sene sonuna kadar ise beklenti 50 baz puana yükseldi. Çarşamba gününe yönelik piyasa beklentisi %86 seviyesine kadar çıkmışken, Fed’den 2023 ortasından bu yana ilk kez faiz artışına soyunabileceği beklentisiyle 10 yıllık gösterge ABD tahvil faizi %5 sınırına dayanırken, bu sabah hisse senetlerinden kıymetli metallere kadar pek çok enstrümanın baskı altında kaldığını görüyoruz.

Petrol ve faiz endişelerine bu sabah yapay zekâ hisselerindeki sert satışların da eklenmesiyle, küresel risk iştahı haftaya oldukça zayıf başladı. OpenAI ve Anthropic yöneticilerinin, yapay zekânın oluşturabileceği riskleri sınırlamak amacıyla teknolojinin geliştirilme hızının yavaşlatılması çağrısında bulunması AI bağlantılı hisseleri baskı altına aldı. Asya cephesinde gösterge endeks Nikkei %1 gerilerken, Güney Kore’de KOSPI %2,6 düştü. ABD borsalarının vadeli işlemlerinde teknoloji hisselerinin ağırlıklı olduğu Nasdaq %1,3, S&P 500 ise %0,5 ekside işlem görürken, Avrupa vadeli endeksleri de güne düşüşle başlanacağına işaret ediyor. Yüksek tahvil faizlerinin baskısıyla altının ons fiyatı bu sabah 4,340 dolar seviyesine gerilerken, gümüşün ons fiyatı da 64 dolar civarında salınıyor. Kripto cenahında ise amiral gemisi Bitcoin önemli bir değişim göstermeden 77,500 dolar seviyelerinde işlem görüyor.

Cuma günü açıklanan ABD TÜFE verisinde enerji ve gıda kalemlerini dışarıda bırakan çekirdek TÜFE artışı, yıllık bazda 2021’den bu yana en düşük seviyeye indi! Piyasanın faiz artırımına %86 ihtimal verdiği bir ortamda, bizler Fed’in çarşamba günü faiz artırmayacağını düşünüyoruz. Toplantıya şerh düşecek üye sayısını göz ardı etmesek de, Trump faktörünü de göz önüne alarak (faiz indirim talepleri), Fed’in faizi sabit bırakacağını düşünüyoruz. Talepten ziyade maliyet kaynaklı enflasyon artışı karşısında Fed’in faiz artırımına soyunması ne Hürmüz Boğazı’nı ne de Bab el-Mendeb Boğazı’nı açacaktır. Merkez bankaları enerji maliyetlerinde artışının ikincil etkilerini veya beklentilerdeki bozulmayı faiz artırarak dizginlemeye çalışabilir lâkin ABD’nin devasa borcu ve tahvil piyasalarının pek çok gelişmiş ülkede uzun yılların zirvesine ulaştığı bir ortamda, faiz artışının ne kadar faydalı olacağını da tam olarak kestiremiyoruz.

Elbette, vadeli faiz kontratlarının faiz artırım ihtimaline neredeyse %90 şans tanıdığı bir ortamda Fed’in eylül toplantısını pas geçmesi, piyasalardaki sisli havayı bir nebze olsun dağıtarak risk iştahının yeniden iyileşmesine yardımcı olabilir. Ancak diğer taraftan, Fed’in faiz artıramaması tahvil piyasasında kontrolü elden kaçırmaya başladığı yönündeki inancı daha da güçlendirebilir! Böyle bir senaryonun ise kıymetli metaller açısından oldukça pozitif sonuçlar doğurabileceğini düşünüyoruz.

Türkiye cephesinde ise TCMB’nin politika faizini %37 seviyesinde sabit tutmasının ardından gözler olası bir faiz indirimi için ekim toplantısına çevrilirken, SPK düzenlemelerinin yansımaları ise hisse senedi piyasalarında yakından takip edildi. BIST100 ana endeksi haftayı %3,25 yükselişle tamamladı. Bu sabah Reuters haberlerinde, Pusula Finans Holding’in Tera şirketler grubuna devri için düzenleyici kurumların onayı beklenirken, Tera Holding Yönetim Kurulu Başkanı Emre Tezmen’in Pusula Finans Holding’in yönetim kurulu başkanlığına getirildi belirtildi.

Dolar (DXY) küresel arenada haftaya yükselişle başlarken, para birimleri liginde ise EUR ve GBP’nin sırasıyla 1,1560 ve 1,35 seviyelerine geri çekildiğini görüyoruz. USDTRY kuru ise 48,62 seviyesine bebek adımlarıyla yükselirken, CDS risk primi 5 baz puan kadar artışla 225 baz puan seviyesine geldi. İki yıl vadeli gösterge tahvilin bileşik faizi hafif bir yükselişle %39,76 seviyesinden haftayı kapatırken, gözler bu hafta Fed toplantısının yanı sıra Japon Merkez Bankası’nın (BoJ) faiz kararını da yakından takip edecektir. BoJ’un 25 baz puan faiz artırımına gideceğine kesin gözüyle bakılırken, Japon Yeni son haftalarda değer kazanarak 154 seviyelerine kadar toparladı. Mali piyasaların gündeminde bugün önemli bir veri görünmüyor.

Emre Değirmencioğlu

Okumaya devam et

EKONOMİ

Gerçekler ve “niyetler”: Yeni OVP ne anlatıyor?

Revize edilen her rakam, uzatılan her hedef yılıyla yeni OVP de öncekiler gibi vaatleri bir kez daha öteliyor. Ertelenen tek haneli enflasyon hedefleri, yüksek faiz-düşük büyüme kıskacına sıkışan reel sektör ve vergilerle borç faizini ödeyen kamu maliyesi gösteriyor ki, ekonomi yönetiminin “niyeti” ile hayatın gerçekleri arasındaki makas giderek açılıyor

Yayınlanma:

|

Makroekonomik hedef ve politikaların üç yıllık bir periyot için belirlendiği Orta Vadeli Program (2027-2029) bugün 6 Eylül 2026 tarihli mük. Resmi Gazete’de yayımlanan 11752 sayılı Cumhurbaşkanı Kararı ile yürürlüğe girdi.

Öngörülebilirliğin kritik rol oynadığı OVP’de üç yıllık tahminlerin tutarlı olmasının temel gerekçeleri; başta özel sektör olmak üzere kamu yönetimi ve yabancı yatırımcıların geleceğe dönük kararlarına yön verecek olması ve ekonomiye/ekonomi yönetimine güven duyulmasını sağlaması.

O nedenle hedeflenen rakamların isabet derecesi, yaşanan sapmalar ve yapılan revizyonların boyutu beklentileri ve ekonominin gidişatını etkilerken, politika setinin başarısı ya da başarısızlığını da belirliyor.

Enflasyon Patikası: 2026 yıl sonu enflasyon oranı gerçekleşme tahmini, bir önceki OVP’de yüzde 16 seviyesindeyken, yeni yayımlanan OVP’de ciddi bir sıçramayla yüzde 28,4’e yükseltildi. 2027 yılı enflasyon beklentisi ise önceki dönem programlanan tek haneli/düşük seviyelerden yüzde 21’e yukarı yönlü revize edildi.

Tek haneli enflasyon hedefi (yüzde 9) ise ancak dönemin son yılı olan 2029’a ertelenmiş durumda. Oysa ekonomi yönetimi 2023 ortasında enflasyonla mücadeleye başladığında 2 yıl içinde tek haneli enflasyona ulaşılacağını ifade ediyordu. O dönem, başta dar ve sabit gelirliler olmak üzere herkes dişini sıkacaktı. Oysa 2026 biterken bile tek haneli enflasyon için 3 yıl sonrasına gün veriliyor. 2 yıl, 9 yıla çıkmış oluyor (o da 2029 tahmini tutarsa), sonuçta istikrarlı bir ekonomi beklerken ömür bitiyor.

Büyüme Beklentileri: 2026 yılı büyüme tahmini önceki programdaki yüzde 3,8 seviyesinden yüzde 3,3’e düşürüldü. Türkiye ekonomisi 2026 ilk iki çeyrekte sırasıyla yüzde 2,5 ve yüzde 2,3 büyümüştü. Bu veriler ışığında 2026 için büyüme oranının yüzde 3,3 olması için önümüzdeki iki çeyrekte yüzde 4’ün üzerinde büyümesi gerekiyor. Sanayi büyümesindeki yavaşlama (yüzde 2,3 tahmini) ve iç talepteki sıkılaşma göz önüne alındığında 2026 büyüme tahminine ancak son çeyrekte faiz indirimi ve kredi genişlemesiyle ulaşılabilir.

Programın devamında büyümenin 2027’de yüzde 4,2’ye, 2028’de yüzde 4,6’ya ve 2029’da yüzde 5’e ulaşması öngörülüyor. Şayet 2029’a kadar enflasyonla mücadele biterse bu büyüme oranlarına ulaşılabilir.

Büyüme düşerken ve dezenflasyon süreci önümüzdeki yıllara yayılırken, tüm bunların bedeli ve ortaya çıkan yük daha belirgin bir şekilde ortaya çıkıyor. Yüksek faiz ve baskılanan talep ortamının etkisi artan işsizlik riski ve geniş kesimlerdeki refah kaybı ile hissedilmeye devam ediyor. Özellikle manşet işsizlik oranındaki düşüş trendine rağmen istihdam oranının yavaş artışı ve atıl iş gücü oranının durdurulamayan yükselişi dikkatle izlenmeli.

Öte yandan büyüme tahminleri aşağı yönlü revize edilmesine rağmen, kişi başı milli gelir tahmininde iyimserlik sürüyor. Baskılanan kur ve nüfus projeksiyonlarıyla korunan iyimserlikle kişi başı milli gelirin 2026’daki 20.523 dolar seviyesinden 2029 yılında 24.842 dolara kadar yükselmesi hedefleniyor.

Baskılanan kur demişken, önümüzdeki üç yılın Dolar/TL kuru için OVP’de bir bilgi var mı bakalım. OVP böyle bir veri sunmuyor ancak TL ve Dolar cinsinden GSYH ve nüfus tahminlerine bakınca programın ima ettiği yıllık ortalama Dolar/TL patikası hesaplanabiliyor, şöyle: 2027 yılı ortalama yaklaşık 56, 2028 için 63,7, 2029 için 68,9 TL ima ediliyor.

OVP’ye göre önümüzdeki üç yılda toplam yurt içi tasarrufların milli gelire oranında yataya yakın seyir bekleniyor. Yüksek enflasyonist süreç ve maliyet baskıları nedeniyle özel sektör tasarruf/GSYH yüksek değil ancak milli gelir içindeki payında izleyen yıllarda hafif bir artış bekleniyor. Kamu tasarruflarının milli gelir içindeki payının da 2028’e kadar yüzde 0,5 seviyesine gerilemesi öngörülüyor.

Diğer yandan kamu yatırımlarının milli gelire oranı yüzde 2-2,5 bandında seyrederek düşük seviyelerini koruyor. Kamunun hem tüketimi hem de doğrudan fiziki yatırımları sınırlanacaksa köprü, tünel ya da havalimanlarını kim yapıyor olabilir sizce?

Enflasyonla ve enflasyonla mücadeleyle baskılanan toplam nihai yurt içi talebin 2025’teki yüzde 4,5 seviyesinden 2026’da yüzde 3,4’e kadar sert düşeceği tahmin edilirken, 2027’de kısmen genişlemeci politikaların etkisiyle olsa gerek yüzde 4’e ve 2028’de yüzde 4,3’e kadar yükseleceği öngörülüyor.

Maliye politikasında vergi yükü ve borç faiz giderlerinde artış ön planda. Vergi gelirlerinin milli gelire oranının 2026’daki yüzde 17,1’lik seviyesinden 2027’de yüzde 17,9’a, 2028’de yüzde 18’e ve 2029’da yüzde 18,1’e kadar yükselmesi öngörülüyor. Vergide adalet beklerken vergi yükünde artış ile karşı karşıya kalınacak.

Faiz giderleri/GSYH’nin 2026’da zaten yüksek olan yüzde 3,3’lük düzeyden izleyen yıllarda yüzde 3,6 ve yüzde 3,5’e yükseleceği öngörülüyor. Faiz giderlerinin milli gelire oranının yüksek oranlara çıkması sebebiyle faiz dışı dengede artıya geçme hedefi zaman alıyor.

2027 yılında faiz ödemesi 4 trilyon TL’ye ulaşacak ve faiz giderlerinin bütçe harcamaları içindeki payı yüzde 15’e yaklaşırken vergi gelirlerine oranı ise yüzde 20’ye ulaşacak. Bir başka deyişle her beş liralık verginin bir lirası borç faizlerine gidecek.

Aynı zamanda sadece faiz giderlerindeki bu artış, kamu harcamaları/GSYH’yi, bir başka söylemle “devletin ekonomideki payı”nı artırıyor. 2026’da kamu harcamaları/GSYH’nin yüzde 23’lük seviyesinden 2027’de yüzde 24,5 ve 2028’de de yüzde 24,1’e kadar ulaşması öngörülüyor.

Sonuç olarak, revize edilen her rakam, uzatılan her hedef yılıyla yeni OVP de öncekiler gibi vaatleri bir kez daha öteliyor. Ertelenen tek haneli enflasyon hedefleri, yüksek faiz-düşük büyüme kıskacına sıkışan reel sektör ve vergilerle borç faizini ödeyen kamu maliyesi gösteriyor ki, ekonomi yönetiminin “niyeti” ile hayatın gerçekleri arasındaki makas giderek açılıyor.

Prof. Dr. Binhan Elif YILMAZ – T24

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.