
EKONOMİ
Ekonomide Kusursuz Fırtına Bizi Bekliyor

Yayınlanma:
5 yıl önce|
Yazan:
BankaVitrini
Hayat pahalılığı ortamında yaşamını sürdürme mücadelesi veren dar gelirli kesimlere ücret artışı yapılacağı kesin. Ancak öteki taraftan yüksek enflasyon ortamında reel ücretlerin yüksek tutulması durumunda bu da zaten kışkırtılmış olan talebe benzin dökmek gibi bir etki yaratacak. Bu durum gerçekleşirse hiper-enflasyon riskini de ortaya çıkaracak.
Türk Lirası’nın bir hafta içinde yüzde yirmilik değer kaybı ile piyasalar önünü görmekte zorlanıyor. Döviz kurlarındaki aşırı oynaklık ve ham madde ithalinden petrol fiyatlarına kadar temel bir çok üründe yaşanan fiyat değişiklikleri beraberinde ciddi bir enflasyonu da getiriyor. Merkez Bankası’nın faiz oranlarını ciddi şekilde düşürmesi ise tüm bu sürecin sebebi olarak görülüyor.
Son derece kırılgan olan ekonomide durumu analiz etmek ve geleceğe dair öngörülerde bulunmak her geçen gün daha da zor hale gelirken krizin sebeplerini, muhtemel riskleri ve senaryoları daha önce Merkez Bankası başkan yardımcılığı ve Borsa İstanbul Yönetim Kurulu başkanlığı ile Genel Müdürlüğü görevlerinde bulunmuş Gelecek Partisi Yönetim Kurulu üyesi Prof. Dr. İbrahim Turhan ile konuştuk.
Türkiye ciddi bir ekonomik krizin içinde ama esas olarak neyle karşı karşıyayız? Bir tarafta ekside rezervler, kur rejimi ile çelişen programlar yani teknik ve akademik izah; öbür tarafta siyasi sorun, yönetme ve yönetememe meselesi… Türkiye ne ile karşı karşıya ekonomik kriz anlamında?
Bu konunun birkaç katmanda incelenmesi gerekiyor. Birincisi, akut olarak karşı karşıya olduğumuz aşırı oynaklık ve dengesizlik. Türkiye iktisat tarihinde sabit kur rejiminden çıktıktan sonraki dönemi, yani 24 Ocak 1980 sonrası dönemi konuşalım. Geçen hafta Salı günü yaşadığımıza benzer bir güne çok ender rastlanır. Hatırladığım 1994’te oldu bir tek. Bir gün içinde kurun yüzde 17-18 artması, aynı zamanda gün içi oynaklığın inanılmaz derecelere çıkması… Sadece kurun yükselmesini değil, bir taraftan da yukarı aşağı hareket eden, aşırı dalgalanan bir kur görüyoruz. Birinci katmanı, krizin akut görüntüsü olarak tanımlayabileceğimiz aşırı oynaklık oluşturuyor.
İkinci katman, kurdaki son üç aylık hareket. ABD doları 1 Eylül’de 8 lira 29 kuruş. Eylül başından itibaren, tam tarih söyleyeyim; 8 Eylül’den sonra kurda çok belirgin bir artış oluyor. Kurun yıl başından beri seyrine bakacak olursak, Türk lirasının performansını üç ayrı döneme ayırmak mümkün. Yılın başından 19 Mart’ta Merkez Bankası başkanının görevden alınmasına kadar geçen birinci dönem; 19 Mart ile 8 Eylül arasındaki ikinci dönem ve o günden beri yaşadığımız üçüncü dönem. Birinci dönemde TL, ekonomileri Türkiye’ye benzer diğer ülkelerin paralarından daha iyi bir performans sergiledi. Burada bir hususa açıklık getirelim; ekonomideki yapısal sorunlar o zaman başlamadı, daha önce de aynı sorunlar vardı ama yılın başındaki o ilk üç aylık dönemde buna rağmen TL görece iyi performans gösterebildi. Merkez Bankası Başkanı 19 Mart’ta görevden alınınca kurda bir sıçrama yaşandı. Amerikan doları kuru bir anda 8,25 düzeyine çıktı. Bu hareketin sebebi yeni başkanın faiz indirimi yapacağı beklentisi, daha doğrusu endişesiydi. Ama bu gerçekleşmeyince kurun yatay seyrettiğini gördük. Öyle ki Eylül başında dolar kuru 8,30’du. Yani neredeyse yatay seyretmiş. 8 Eylül’den ve özellikle de 15 Kasım’dan sonra ise kur adeta çıldırmış. TL artık başka herhangi bir parayla karşılaştırılamayacak ölçüde değer kaybetmiş. Neden kur Eylül ayından sonra birdenbire sert bir hareket yaptı? Bundan sonra ne olabilir? İkinci konu bu.
Üçüncü konu ise kurda yaşananların ekonominin geri kalanına ve insanların günlük yaşantılarına yansımalarının ne olacağıdır. Daha büyük bir politik iktisat penceresinden baktığımız zaman ne görüyoruz?
Bunları kısa kısa, teknik ayrıntısına girmeden değerlendireceğim. Birincisi, anlık yaşadığımız şey piyasada fiyat oluşamaması sorunudur. Buna ne sebep olur? Bir yerde alıcı var, satıcı yoksa fiyat oluşturamazsınız. Türkiye tam da bu durumu yaşıyor. Sadece kurun artışı değil, oynaklık da çok etkili. 23 Kasım Salı günü dolar 11.20’den başladı ve 13.40’ı gördü. Artış yüzde 18 oldu. Ama sadece bu da değil, gün içerisinde sürekli aşağı-yukarı sert hareketler yaşandı. Beş-on dakika içinde üzde 10’luk fiyat adımları görüldüğü oldu. Bu oynaklık tamamen öngörülemezlikten kaynaklanıyor. Beş dakika sonra ne olacağını bilememek fiyatta denge düzeyinin oluşmasını imkansız kılıyor.
Bu ölçüdeki öngörülemezliğin üç temel sebebi var. Birincisi, Merkez Bankasının bir sonraki adımı ile ilgili kimsenin bilgisi yok. Başka örnek; Amerikan Merkez Bankasının önümüzdeki bir yıl içerisinde hangi tarihlerde hangi adımları atacağını ekonomistler üç aşağı beş yukarı tahmin edebiliyor. Çok büyük bir yanılma olmaksızın öngörülen doğru çıkıyor. Merkez Bankası yanlış işler yapabilir ama burada sorun sadece yapılan işin yanlış olması değil, ne yapılacağı ile ilgili kimsenin fikir sahibi olmaması. Merkez Bankası önümüzdeki ayda hangi kararı alacak diye piyasa uzmanlarına sorulunca 100 puan artıracak diyen var, sabit diyen var, 100 puan inecek diyen var, 200 puan inecek diyen var, 300 puan inecek diyen var. Yani beklentiler 400 puanlık bir aralıkta sallanıyor. Bu da aslında beklenti yok demektir.
Faiz indirme meselesinin doğruluğunu yanlışlığını bir yana bırakalım. Mesela Merkez Bankası faiz yüzde 19 iken indirimlere başlandı. Bu aydan sonra Aralık ayında bir indirim daha yaparsa yüzde 14’e düşmüş olacak. Merkez Bankası böyle yapacağına, yani Eylül’de 100, Kasım’da 200 puan yapacağına, en başında ‘5 puan indiriyorum’ deseydi ne olurdu? Çok sert hareket olurdu, dalgalanma olurdu ama ‘5 puan indirdim ama artık değiştirmeyeceğim’ dese, bu karar yanlış karar olsa bile en azından ona göre hesap yaparsınız. Bundan sonra bu olacaksa faiz oranı ve kur da böyle olur dersiniz. Şu anda bununla ilgili belirsizlik var.
İkinci belirsizlik ekonomi yönetimi ile ilgili. Geçen hafta 17 Kasım Çarşamba günü Adalet ve Kalkınma Partisi grup toplantısından beri Türkiye’de bir Hazine ve Maliye Bakanı var mı yok mu emin olamıyoruz. Spekülasyonlar yayılıyor. Bakan kamuoyu önüne de çıkmadı o tarihten beri. Ekonomide ciddi bir sarsıntı varken tek açıklama yapılmadı. Bu da ikinci belirsizlik. Neden? Politikalardaki diğer olumsuzluklara ve ekonomideki yapısal sorunlara rağmen Lütfi Elvan’ın bakan olarak görev yapıyor olması kamu bankaları ile ilgili, bütçeyle ilgili, bazı maliye politikası unsurları ile ilgili kısmi de olsa bir güven ortamı sağlıyor. En azından yapılabilecek olanlarla ilgili bir güvenlik aralığı olduğunu düşünmesini sağlıyor piyasanın. Cumhurbaşkanlığı hükümet sisteminde Sayın Bakanın gerçekte böyle bir gücü ve etkisi olup olmaması bir tarafa, piyasanın algısı bu yönde.
Üçüncü belirsizlik, Cumhurbaşkanı Erdoğan’ın Merkez Bankası’nın 100 puan faiz indiriminden birkaç gün sonra Bakanlar Kurulu sonrasında yaptığı konuşmadaki bazı ifadelerden kaynaklandı. Aslında irticalen değil hazırlanmış bir metin üzerinden konuşmuştu., Orada kur artışının ekonomiye çok da zarar vermeyeceğini izah etmeye çalıştı. Burada da üç unsura değindi: Birincisi, bankacılık sektöründe döviz açığı yok. Dolayısıyla bankaların döviz varlıkları borçlarını karşılıyor, sorun yaşamayız dedi. İkincisi, şirketler açısından da sorun yok. Onun deyimiyle “rekabetçi kur” ihracatı artırıyor, yani şirketlerin gelirleri etkilenmiyor. Dolayısıyla orada da bir problem yok. Üçüncüsü, hane halklarının döviz borcu yok, hatta tam tersine “evde yastık altında ve bankalarda ciddi miktarda döviz birikimi var” dedi. Bu söz o bağlamın dışına yorumlanmaya elverişli bir söz. Ertesi gün kendim de gözlemledim, piyasalarda o açıklamasının ardından acaba vatandaşın evindeki ya da bankadaki dövizine dair bir karar mı açıklanacak, kambiyo kontrolüne mi geçilecek gibi bir kuşku ortamı doğdu. Bu üç belirsizlik bir anda etkili olunca da döviz kurunda fiyat oluşamaması durumunu meydana getirdi.
Döviz opsiyonları vardır. Opsiyon sözleşmeleri belli bir fiyattan belli bir miktarda dövizi satın alma ya da satma hakkını verir size. Prim ödersiniz ve karşı taraftan belli miktarda ABD dolarını, diyelim ki 100 bin ABD dolarını, belli bir kur düzeyinden, diyelim ki 12 liradan satın alma hakkı verir. Özellikle kur riskine karşın korunmak isteyenlerin başvurduğu ürünlerdir. Kurda böyle hareket olunca o opsiyon sözleşmeleri hızla devreye girmeye başlar. Normalleşmesi düşük ihtimal olan, çok düşük olasılıklar taşıyan büyük miktarlı riskler bir anda realize olmaya başlar. Tabii o yükümlülüğü yerine getirmek için bir döviz talebi oluşuyor.
İşin bu akut yönü aslında tamamen kriz yönetim becerisi olmamasından kaynaklanır. Bunlar, uygulamak istediğiniz politikanın doğruluğu yanlışlığı bir tarafa, politika yöneliminizi değiştirmeden rahatlıkla önleyebileceğiniz meseleler. Bunlar için bile kapasite olmadığı anlaşılıyor.
Konunun ikinci boyutu daha orta vadeli. Merkez Bankası başkanının değiştirildiği tarihten 8 Eylül’e kadar yatay seyreden kur birden hareketlendi. Ne olduğunu anlamak için filmi bir yıl kadar geri almamız gerekiyor. Hükümet, daha doğrusu Cumhurbaşkanı, Kasım 2020’den sonra politika değişikliği arayışına girdi. O tarihte iki olay örtüştü: Bir taraftan Berat Albayrak ile Murat Uysal’ın görevden alınması ve yerlerine ise daha piyasa dostu bir görüntü sergileyen Elvan ile Ağbal’ın getirilmesi; diğer tarafta ABD’deki başkanlık seçimi. Kamuoyunun hatırlayacağı gibi Sayın Cumhurbaşkanı yine Adalet ve Kalkınma Partisi’nin bir il toplantısında bu değişikliklerin küresel ekonomi politik dengelerdeki değişikliklerle ilgili olduğunu ifade etti. Arkasından içeride İYİ Parti’ye yönelik sıcak mesajlar paylaşılmaya başlandığına tanık olduk. Cumhurbaşkanı Türkiye ittifakı diye bir kavramı gündeme getirdi. Keza aynı şekilde bir adalet ve yargı reformu, demokratikleşme reformu konuşulmaya başlandı. Buradan anlıyoruz ki birtakım şeyler değişmiş, ekonomide de işlerin yolunda gitmediği itiraf edilmiş. Bir arayış var. Ama bir de sizin muhataplarınız var. İçerideki muhataplar da dışarıdaki muhataplar da bu kozmetik kabilinden adımları yeterli görmedi.
Görünen o ki hükümetin hem içerideki hem de dışarıdaki angajmanları, oluşturduğu ittifaklar ve koalisyonlar dolayısıyla daha fazlasını yapmaya olanağı yoktu. O dönem yaptığım analizde ifade ettiğim gibi hükümet bir şey yapmak istiyor ama hem dışarıdaki muhatapları hem daha önce girmiş olduğu ilişkiler yeterli hareket alanını tanımadı. Bunun gerçekleşmeyeceğini anlayınca Cumhurbaşkanı 12 Mart’ta “Fiyat istikrarı diyorlar bazıları. Biz onu kaldırdık ve bir kenara koyduk. Bundan sonra politikamızın yönelimi üretim, yatırım, istihdam ve ihracat üzerinde olacaktır” dedi ve bir hafta sonra da Merkez Bankası Başkanı Naci Ağbal’ı görevden aldı.
Ben bunun bir tesadüf olduğunu düşünmüyorum. O dönemden itibaren oluşturulan yeni bir politika çerçevesi gündeme geldi. Bunun uygulamaya sokulması anlaşılıyor ki altı ay kadar sürdü. Bu politikanın oluşturulması, unsurlarının bir araya getirilmesi, buna yönelik ekonomi bürokrasisindeki değişikliklerin yapılması vs. zaman aldı. Merkez Bankasının üst yönetiminde şimdiki başkanın işini zorlaştıran yöneticiler değiştirildi. Bundan sonra yeni politika çerçevesine girildi. Nedir bu çerçeve? Basitçe; faizleri düşürelim, tüketim talebi artsın, üretim artsın, ucuz kredi verelim. Talep artınca talep canlansın, ekonomide yüksek büyüme oranlarına ulaşılsın, işsizlik daha fazla artmasın.
Bu mümkün mü?
Mümkün olmadığını görüyoruz. Düşük ve hatta negatif yerel faizler ortamında Türk lirası zayıflasın ama Türk lirası zayıflaması ihracatı desteklesin, ihracat güçlü seyrettiği için dış açık bir problem olmasın, dövizin yokluğu yaşanmasın, fiyatı artsın ama döviz kıtlığı sorunu yaşanmasın… Bunun neticesinde tabii ki çok yüksek bir enflasyon sorunu olacak. Bu sorunu da ücretleri artırarak ya da hafiyecilik oynayarak, market basarak, cezalar keserek yönetebiliriz gibi bir politika çerçevesi var.
KIŞKIRTILMIŞ TALEBİN NASIL BİR ENFLASYONA SEBEP OLACAĞINA DAİR EN UFAK FİKİRLERİ YOK
Yanlış olduğunu anlamak için derin bir ekonomi bilgisi gerekmeyen bu tercihin sebebi ne? Bunu bir Nasrettin Hoca fıkrası ile anlatmaya çalışayım. Nasrettin Hoca evinin kapısının önünde yerde bir şeyler arıyordur. Komşusu, “Hocam hayırdır?” diyor. “Yüzüğümü kaybettim” diyor hoca. Komşu bakıyor, yüzük falan yok evin önünde. “Hoca, yüzüğü burada kaybettiğine emin misin” diyor. “Yok yahu! Samanlıkta kaybettim” diyor. “E hocam sen delirdin mi? Samanlıkta kaybettiysen burada niye arıyorsun” diyor. “Orası çok karanlık ve karışık. Arasam bulamayacağım. Hiç olmazsa burada arayayım” diyor. Hükümetin yaptığı da biraz bu.
Enflasyonu düşürüp Türk lirasına itibar kazandırmak, böylece sürdürmeyi sağlamak. Aynı zamanda yapısal reformlarla bu politikayı güçlendirmek. Aslında doğru tercih ama hükümet için yapılması mümkün değil. Hükümet nasıl Kasım’da girilen yönde devam edemediyse şu anda bunu yapmak da mümkün değil. Sherlock Holmes sık sık der ki “imkânsız olanı eledikten sonra geriye kalan ne kadar olasılık dışı gibi görünse de gerçeğin ta kendisidir”. Hükümetin yaptığı da bu. Samanlıkta yüzüğü bulamayacaksak o zaman bunu yaparız: Düşük faiz ile talebi destekleyelim.
Kışkırtılmış talebin nasıl bir enflasyona yol açacağı hakkında en ufak fikirleri olmadığını anlıyorum. Ayrıca bu yüksek enflasyonun kur artışlarıyla beraber nasıl sarmala döneceğini, ekonomide tahribata yol açacağını, maliye politikasını çok kısa sürede -80’lerde ve 90’larda örneğini gördüğümüz gibi- yerle bir edebileceğini hesap edemedikleri anlaşılıyor. Son olarak olayın ekonomi-politik boyutuna bakalım. Anketler bir süredir hükümet ve iktidar ortakları açısından pek parlak bir görünüm sunmuyor. Burada hükümet artık “Ben Türkiye’ye ilişkin nasıl uzun vadeli bir politika çerçevesi oluşturabilirim” bakışından ziyade “Yaklaşmakta olan seçimlere kadar ayakta kalmayı nasıl başarabilirim” tanımlı bir politik yönelime geçmiş durumda. Özellikle de küresel salgının Türkiye’de etkili olduğu dönemde düşük gelir gruplarındaki kesimlerin, ki bunlar bildiğimiz gibi Adalet ve Kalkınma Partisi’nin yüksek oy kesimine sahip olduğu kesimlerdi, müthiş bir erime yaşanıyor. Düşük gelir grubundaki insanlar artık hayatta kalma mücadelesi veriyorlar. Dolayısıyla buradaki tercih yüksek ücret artışları yaparak en azından bir süre bu kesimlere nefes aldırmayı planlıyor. Tabii ki arkasından gelecek muazzam seviyedeki enflasyon dalgası aslında çok kısa süre içinde bu politikayı da anlamsız hale getirecek. Onun için bu politik analiz de geçerli değil. Burada bir çıkış olduğunu düşünmüyorum.
Bugüne nasıl geldik anlattınız. Şu anda Türkiye’yi bekleyen risk ne? İflas mı? Ödemeler dengesinin bozulması mı? Ekonomik olarak bizi ne bekliyor? Ekonomi sadece banka hesabı değil. Aile huzuru, gelecek hayalleri… Bunların hepsini şekillendirir. Toplumsal olarak kriz zamanlarında boşanmaların artması, intiharlar gibi. Gözüken en kötü risk olarak ne var önümüzde?
Çok basit bir örnek verelim. Erasmus’a giden öğrenciler var. Bunlar geçen yıl gittiler. Geçen yıl kararı verdikleri zaman dolar 7 TL idi. Bugün en muhafazakâr tahmin ile 12 buçuk lira. Yüzde 70 artış var. O çocukların nasıl sıkıntı yaşadıklarını gözünüzün önüne getirin. Başka bir sahne: Sipariş geliyor. Birisi sizden mal almak istiyor fakat diyelim ki üretim 3 ay sürecek. 3 ay sonra malı teslim etme zamanı gelince o malın üretimindeki girdilerin maliyetinin, işçiye ödeyeceğiniz ücretin ne olacağıyla ilgili hiçbir fikriniz yok. Çok büyük bir sapma olabileceğini hissediyorsunuz. Birçok firma üretim durdurma kararı aldı. Fiyat veremiyor. Daha çarpıcı örneği Kapalıçarşı’daki döviz bürolarında yaşandı. 23 Kasım Salı günü, hatta bir önceki Perşembe günü de oldu, bir süreliğine ekranlar karardı ve işlemler durdu. Bir fiyat veriyorsunuz. Karşınızdaki döviz alacak ya da döviz satacak. O anda verdiği fiyat 5 ile 10 saniyede değişiyor. Yüksek miktarlı işler söz konusu olduğunda ise iki taraftan birinin büyük zarar etmesi ihtimali var. Bunlar konuşmamın başına değindiğim fiyat oluşumunun mümkün olmaktan çıkması durumunun birtakım yansımaları.
Bir başka yine sahne gözümüzde canlansın. Türkiye hazinesi bir süredir Türk lirası cinsinden borçlanmakta güçlük çektiği için yurt içinden de altın ve yabancı para cinsinden borçlanmaya başladı. Şu anda yabancı para cinsinden ya da altına endeksli olan borçlanmaların tutarı 140 milyar doların biraz üzerinde. Bu rakam aslında değişmedi. Yeni bir borçlanma yapılmış veya ilave borç alınmış değil. Buna karşın sadece Eylül sonunda bugüne kadar kurda yaşanan hareketin sonucu olarak Türkiye’nin kamu borcu 500 milyar Türk lirasından daha fazla arttı.
MECLİSTE TARTIŞILAN 2022 BÜTÇESİNİN ARTIK ANLAMI KALMADI
Türkiye’nin bir yıllık yatırım bütçesi ne kadar?
Toplam bütçe harcamaları bu yıl için 1,5 trilyon lira. 2022 için 1 trilyon 750 milyar TL öngörülüyor.
500 milyar arttı dediniz. Mesela bundan ne anlamamız gerekiyor? Bütçenin üçte biri oranda bir borç artışından bahsediyoruz.
Aslında bütçe yıllık bir akım, borç stokundaki artış ise adı üzerinde bir stok değişken. Ama bütçe ile ilgigli yönü bu borcu sürdürmenin bir maliyeti var. İlave artışın bütçeye faiz maliyeti 100 milyar lira olacak. Bugünlerde TBMM’de tartışılan ama bence artık anlamı olmayan 2022 yılı bütçesinde hükümetin faiz harcaması için öngördüğü240 milyar liraydı. Yani bütçede öngördüğünüz faiz harcamalarını bir anda yüzde 40 kadar artırabilecek yeni bir durumla karşı karşıyasınız. Bu faiz harcaması artışının tamamı belki önümüzdeki yıl içinde gerçekleşmeyeycek. Ama etkisinin büyüklüğü bu ölçekte.
ŞİMDİLİK BİR ÖDEMELER DENGESİ KRİZİ YOK.
Türkiye’nin çok uzun süredir karşı karşıya olduğu bir açmaz vardı. Yüksek büyüme olduğu zaman cari açık yaşanırdı. Cari açığı kapatmak istediğiniz zaman büyümede büyük düşüş olurdu. Bu yıl kuvvetle muhtemel iki basamaklı bir büyüme sağlayacak Türkiye. Ama cari açıkta problem olmayacak. Seneye cari fazla verecek. Hatta belki dış ticaret fazlası verecek. İhracat gelirleri ithalatı aşabilir. Yine de 2022’de yüzde 4-5’in üzerinde bir büyüme mümkün görünüyor. Belki de politika yapıcılarının aklını çelen, onları yanlış yola sürükleyen buradaki cazibe. Bunu olta ucundaki yeme benzetebilirsiniz. O yemi yuttuğunuz zaman ilk anda karnınızın doyduğunu sanıyorsunuz, belki ama zokayı da yutuyorsunuz. O ne? Enflasyon ve kur artışı sarmalı dediğimiz girdap. Bir ekonomiyi çok rahatlıkla sürükleyebilecek bir girdap.
Şu anda yaşadığımız klasik anlamda bir ödemeler dengesi krizi değil. Dövizin yokluğunu yaşamıyorsunuz zira fiyatı sürekli artıyor. Fiyat arttıkça, kur arttıkça da bu bahsettiğim sendromlar ortaya çıkıyor. Kur artışı enflasyonu daha yukarı taşıyor. Enflasyon da bir sonraki aşamada kurun artmasına sebep oluyor. Aşırı kredi genişlemesinin ve maliye politikasının genişletici etkilerinin, yani bütçe imkanlarının zorlanmasının da bu durumu teşvik edeceğini düşünüyorum.
1991 yapımı bir film var: Kusursuz Fırtına. Amerika’nın Kuzey Atlantik kıyılarında bir balıkçı teknesinin, üç büyük hava cephesinin çarpışmasıyla doğan büyük bir kasırganın ortasında kalmasını anlatıyor. Oradakine benzer birbirinden ayrı üç büyük olay gerçekleşiyor. Her üçü de tek başlarına bile ekonomi üzerinde yıkıcı etkiye sahip. Birinci olay kur-enflasyon sarmalı. İkinci olay kredi genişlemesi. Üçüncü olay ise maliye politikasında kontrolün tamamen kaybedilmesi. Tabi bir de bunların iç dinamikleri var. Maliye politikasında kontrolü kaybedince faiz harcamaları artıyor. Bu hiç hesapta olmayan bir şey. Siz elektrik fiyatını, doğalgaz fiyatını sübvanse ederim, sosyal transferleri artırırım, ücretleri iyileştiririm diye hesap yaparken birdenbire hesapta olmayan faiz harcamaları ile karşı karşıya kalıyorsunuz. Kredileri genişletirim, firmaları rahatlatırım, tüketici harcama gücünü artırırım diye hesap ederken bir anda o tüketimin bir kısmının ithalata yöneldiğini görüyorsunuz. Bu da aslında şu anda güvendiğiniz ve üzerinde yürüdüğünüz buz tabakasının ne kadar ince olduğunu fark etmenize sebep oluyor.
ÜCRET ARTIŞI ŞART AMA YÜKSEK ARTIŞ KIŞKIRTILMIŞ ENFLASYONA BENZİN DÖKMEK OLACAK
Krediyle alınan Türk lirasının enflasyon-kur sarmalındaki kura yönelmesi, ne üretimi desteklemesi ne de başka bir derde şifa olması, bilakis kuru pompalaması…
Ötesinde bir şey söylüyorum. Bu söylediğiniz belki doğrusal bir ilişki ile kurulabilecek bir şey. Diyelim ki krediyi alan iyi niyetli üretim için kullanıyor. Diyelim ki krediyle döviz almak gibi spekülatif bir düşüncesi yok. Üretimin bir parçası da ithalat. Yatırım yapmak için de ithalat lazım. Tüketim talebinin de bir kısmı ithalata gidiyor. Siz ekonomide karşılığı olmayan yurt içi tasarruflarla desteklenmeyen parasal genişlemeyle, üstelik negatif reel faizlerle körüklenen sanal bir talep yaratıyorsanız, bir kısmı ithalata gittiği zaman ödemeler dengesi konusunda güvendiğiniz dağlara kar yağabilir. O zaman resim gerçekten endişe verici bir tabloya dönüşecek.
Bir boyutu daha var: Reel ücret artışları. Şu hayat pahalılığı ortamında yaşamını sürdürme mücadelesi veren dar gelirli kesimlere ücret artışı yapılacağı kesin. Ancak öteki taraftan yüksek enflasyon ortamında reel ücretlerin yüksek tutulması durumunda bu da zaten kışkırtılmış olan talebe benzin dökmek gibi bir etki yaratacak. Geçmişte iki haneli kronik yüksek enflasyon dönemleri yaşadık. Ama hiç hiper-enflasyon tecrübesi, yani aylık enflasyonun yüzde 50’yi, yıllık enflasyonun 10 binleri 50 binleri bulduğu bir dönemi yaşamadık.
Türkiye’nin yaşadığı en yüksek yıllık enflasyon 1994 krizi dönemindeki yüzde 150’dir. Bunun sebebi ücret artışlarının hep enflasyonun gerisinden gelmesi. Başka bir ifadeyle reel ücretin enflasyona anlık olarak ayak uyduramaması, o düzeltmenin yapılmaması idi. Bu durum ortaya çıkarsa hiper-enflasyon riskini de ortaya çıkaracak. Önümüzdeki dönemde bizi bekleyen tehlikeler bunlar. Bunların somut yaşamımızdaki yansımaları da fiyatların sık sık artması. 1994’ü anımsayanlar ne demek istediğimi anlar. Haftalık fiyat değişimleri; akaryakıt, doğalgaz, kömür gibi ithalata dayalı ürünlerde ya sürekli fiyat artışları ya da bunların bütçeden desteklenmeye çalışılması… Bütçe açığının kontrolden çıkması, vadeli fiyat verme olanağı ortadan kalkacağı için vadeli ticaret ve ödeme sisteminin büyük zarar görmesi, ticarette tarafların birbirlerine borçlarını ödemeyi aksatması, borçların sürekli geciktirilmesi gibi şeyleri ne yazık ki göreceğiz.
ADALET VE KALKINMA PARTİSİ ÜLKEYİ 2002’DE ALDIĞI YERE GERİ GETİRDİ
Bu riskler için bir takvim öngörünüz var mı?
Enflasyonda artışı bu aydan itibaren göreceğiz. Akaryakıt fiyatlarına birkaç kere zam geldi, ekmek ve un fiyatları arttı. Asıl şoku önümüzdeki yılın ilk dört ayında yaşayacağız. Yıllık enflasyonun yüzde 30’un üzerine çıkma olasılığı çok yüksek. Bu bahsettiğim tehlikeler gerçekleşirse, kur-döviz sarmalı tamamen bir girdap olursa, maliye politikası kontrol edilemez şekilde bozulursa, kredi genişlemesi ithalat üzerinde baskı oluşturacak boyuta ulaşır ve reel ücret artışları enflasyonu yüksek iki basamaklı hanelere doğru yaklaştırırsa o zaman bu yüzde 30 enflasyon iyimser bir tahmin olarak kalır.
Şunu söyleyeyim: Adalet ve Kalkınma Partisi 2002’nin Aralık ayında hükümeti kurup yönetimi devraldığında yüzde 30 civarında bir enflasyon vardı. O enflasyonun 2011 yılında yüzde 5’e kadar düştüğünü gördük. Hatta 2011 yılı nisan ayında Türkiye’deki yıllık enflasyon, İngiltere’deki enflasyonun altına indi. Şu anda Adalet ve Kalkınma Partisi, daha doğrusu Cumhur İttifakı koalisyonu demek lazım, Türkiye’yi 2002’de devraldığı koşullara geri getirmiş görünüyor. 2002 yılında Aralık ayından daha geriye gidersek karşımıza yüzde 60-70’li enflasyon oranları gelir. 90’lı yıllarda yüzde 90 enflasyon gördük. Bunu bir grafik gibi düşünün. Grafiğin iki ucunu uzattığınızda ikisinin de birbirine benzer hale geldiğini göreceksiniz.
ÖZEL SEKTÖRÜN TÜM RİSKİ KAMUYA AKTARILMIŞ DURUMDA
Cumhurbaşkanının yeni politikayı anlatırken bazı ön kabullerini söylediniz. Bankaların döviz açığı olmaması bunlardan birisi. 2001 krizinin temeli finansman krizi idi. Bugün Türkiye’de finans krizi gibi bir risk var mı?
Sıfır dememek için bunu çok düşük bir risk olarak nitelendiririm.. Böyle bir durum yok çünkü bugün yaşadığımız endişe verici durum birden bire değil aslında 2018’de Cumhurbaşkanlığı Hükümet Sistemi’ne geçildikten sonra adım adım gelişti. Bu kademeli geçiş bankalara, ve belli bir ölçeğin üzerindeki kurumsallaşmış reel sektör firmalarına hazırlanmak için olanak verdi. Şu anda reel sektör kuruluşlarının önümüzdeki on iki ay içerisinde vadesi gelecek yükümlülüklerini karşılamak için döviz mevcutları var. Bankaların yurt dışı muhabir hesaplarında ve Eurobondlarda, yani yabancı para cinsinden tahvillerde likiditesi yüksek. Bunlar hemen nakde çevrilebilir güvenli varlıklar. Dolayısıyla bankaların durumu da oldukça güçlü. Fakat özel sektörün bu güçlü durumu kamunun ağır bir döviz yükümlülüğü altına girmesi pahasına oluştu.
Bir başka deyişle döviz kuruna ilişkin risklerin neredeyse tamamı kamuya aktarılmış durumda. Şu anda Merkez Bankasının, swap adı verilen bilanço dışında izlenen yükümlülükleri dahil edildiğinde, 35-40 milyar dolar açık pozisyonu var. Hazinenin yaklaşık net açık pozisyonu 100 milyar doların üzerinde. Kamu-özel iş birliği projelerinden kaynaklı 20-25 yılı bulan süreçte toplamda 160 milyar dolar gibi döviz cinsinden kamu yükümlülüğü var. Bu tablo ateşten topun kamunun kucağında olduğunu düşündürüyor. Dolayısıyla sizin bahsettiğiniz anlamda, yani bankacılık sektöründen kaynaklanacak bir kriz olasılığı çok düşük. Bankaların geçmiş birkaç gün içinde o şekilde davranması bahsettiğim gibi krizin anlık niteliğinden kaynaklanıyor.
YURTİÇİ YERLEŞİKLER PARALARINI SİSTEM DIŞINA ÇIKARMAK İSTERSE FİNANSAL ÇÖKÜŞ OLUR
Anlık olarak operasyon yapamaz hele gelmekten kaynaklanıyordu.
Evet, operasyon yapamamaktan. Bunu söylemiş olmakla birlikte bir dipnot düşmekte yarar var. Burada bizi bekleyen belki de olasılığı çok yüksek olmamakla birlikte bir risk senaryosu var. Krizin akut dönemini anlatırken buradaki temel problemin iletişim beceriksizliği, kriz yönetim kapasitesi olmaması olduğuna vurgu yapmıştım. Buna benzer durumlar tekrarlanacak olursa, yurt içi yerleşiklerin davranışında bir bozulma olup paralarını sistem dışına çıkarma eğilimi hız kazanırsa işte o zaman bu yaptığım analizin anlamı kalmaz. O zaman bunun çok hızlı bir şekilde bir finansal çöküşe dönüşme tehlikesi var.
İkincisi, ödemeler dengesi ile ilgili bu sürdürülebilirliği sağlayan şey vadesi gelen dış borçların şimdiye kadar sorunsuz olarak yenilenebilmiş olması. Yurt dışı kreditörler banka ve şirketlere bakıyorlar diyorlar ki “Türkiye’de durum karışık ama bizim bunlarla ikili ilişkilerimiz var. Bunların elindeki rezervler bize karşı borçlarını gerektiğinde ödemeye yeter”. Türkiye’deki bankalar da reel sektör kuruluşları da vadesi gelen borçların maliyetini artıracak hiçbir sorun yaşamıyor.
Şu an öngöremediğimiz dışsal bir faktör sebebiyle, mesela dış politikadaki olağanüstü gelişme ya da kur artışının Türk lirası cinsinden gelirlerle yabancı para cinsinden borçların ödenmesini mümkün olmaktan çıkaracak düzeylere ulaşması gibi bir kırılma yaşanırsa, o zaman kriz çok kolaylıkla ödemeler dengesi krizine evrilebilir. Krizin bir finansal çöküş krizine evrilme riski sistemden güçlü fon çekilişleri olmasına bağlıdır. Mevcut durumun ödemeler dengesi krizine evrilmesi riski ise yurt dışı kreditörlerin vadesi gelen alacaklarını yenilemeyi kabul etmemesine bağlıdır. Bu durumlardan herhangi birisi. Tekraren söylüyorum: Bunların olasılığını şu anda yüksek görmüyorum ama bu yok demek değildir.
BAE İLE BİLMEDİĞİMİZ ANLAŞMALAR VAR MI AÇIKLANMASI GEREK
-Son olarak güncel bir konu. Birleşik Arap Emirlikleri’nden Abu Dabi veliaht prensi geldi. Çok yüksek rakamlar konuşuldu. 50-100 milyar dolarlık yatırımlardan bahsedildi. Karşılıklı anlaşmalar imzalandı. 10 milyar dolarlık bir yatırım yapma taahhüdü var. Bu yatırımın içeriği, zamanlaması, hangi sektörlere ne şekilde olacağına dair önümüzdeki dönemde açıklığa kavuşturulması gereken hususlar var. Bunu nasıl görüyorsunuz, düzelmeye katkısı olur mu böyle bir sürecin? Yeterli mi?
Sorunu bir stok sorunu ise, yani bir yerde bir borç birikimi olmuş ama aslında iş modeliniz çok kötü değil, sizi ayakta tutmaya yetiyor ama hem sizi ayakta tutmaya hem de o birikmiş borcu ödemeye yetmiyor. Böyle durumlarda bu gibi bir sefere mahsus para girişleri sorunu çözmede çok etkili olabilir. Nitekim IMF ile zaman zaman yapılan programlar vardı. Siz ekonominin işleyişini düzene sokacak yapısal reformları yaparsınız, temel iş modeli sorunsuz işlemeye başlar. IMF de sizin geçmiş dönemdeki günahlarınızdan oluşmuş o birikimi temizler. Günah çıkarırsınız, o affeder. Yolunuza devam edebilirsiniz.
İş modelinin kendisinde problem varsa, sürekli problem üretiyorsa, o zaman borçlarınızın bir seferliğine çözülmesi ya da bir seferlik sermaye girişi olması kalıcı bir rahatlık sağlamaz. Bir süre için nefes aldırır ama o kadar. Bu birincisi biraz daha teorik çerçeve. İkincisi, şunu görmemiz lazım: Türkiye geçen yıllarda Katar’dan bazı destekler gördü. Katar’dan gelen destekler Türkiye’nin Katar’da üstlendiği birtakım askeri ve stratejik risklerle ilgili idi. Bir anlamda orada yaptıklarımızın karşılığı olarak yapıldı. İki ülke arasında dostane bir atmosfer olduğu için, tabir yerindeyse buna ticari yaşamda hatır çeki denir. Ticari anlamı olmasa bile tüccar bir başka tüccara içinde bulunduğu zor durumdan kurtulması için bir destek atar.
Gerçekten yapılanlar buna benziyordu. Ancak tabi Birleşik Arap Emirlikleri bu durumda değil. BAE ile böyle bir ilişki yok. Ayrıca yakın zamana kadar hükümetin söyledikleri, kamuoyu ile paylaştıkları doğruysa 15 Temmuz darbe girişiminden Ortadoğu’daki algısının bozulmasına ve bütün ikili ilişkilerde sorun yaşanmasına kadar bir dizi problemin arkasında BAE var. Eğer o doğruysa burada problem var demektir. Üçüncüsü, BAE’den gelecek para nereye gidecek? Bunun birtakım yatırım projelerine akacağını işitiyoruz. Yenilenebilir enerji, petrokimya sektörü, savunma sanayii vs.
Türkiye’nin büyük özel bankaları, mesela Akbank’ı örnek verelim. Akbank’ın toplam piyasa değeri 3 milyar dolar. Garanti Bankası’nı da ekleyelim. Büyük ve yabancı ortağı olan ve yakın dönemde aslında pay geri alım vaadi ile de güçlenmiş olan. 4 milyar dolar piyasa değeri var. Yapı Kredi Bankası’nı da ekleyelim, o da büyük özel bankalarımızdan biri. Onun piyasa değeri de 2.5 milyar dolar. Üçünü toplayınca 10 milyar dolar sınırında oluyor. Devletin elindeki değerli varlıklardan biri Türk Telekom. Türkiye’nin en temel iletişim altyapı sağlayıcısı kuruluşun piyasa değeri 2.7 milyar dolar. Turkcell var. Bunlar Türkiye’nin en değerli şirketleri olduğu için örnek veriyorum. Turkcell’in piyasa değeri 3.3 milyar dolar. İkisini topladığınız zaman 6 milyar dolar. Daha önce de 10 milyar dolarınız vardı. Bunlarla birlikte 16 milyar dolar oldu. Yine TÜPRAŞ gibi bir dev var. Onun piyasa değeri 3.3 milyar dolar. Yine Türkiye sanayiinin destansı kuruluşlarından birisi: Ereğli. Onun piyasa değeri de 6.6 milyar dolar. Bunların da toplamı bir 10 milyar dolar kadar. Koç Holding’in piyasa değeri 6 milyar dolar. Sabancı Holding’in piyasa değeri de 2.2 milyar dolar. Türkiye’nin özel sektördeki büyük bankalarını, iletişimi, teknolojiyi ve sektör devlerini topladık. Geçmişe dayanan büyük sanayi devlerini topladık. Türkiye’nin en büyük iki holdingini koyduk. Yine de 30 milyar doları bulamıyoruz. 30 milyar dolar gibi bir parayla Türkiye’nin en değerli varlıklarını satın alabilecek durumdasınız. Burada rakamlardan bahsederken biraz sağduyulu olmakta yarar var.
Bir başka Nasreddin Hoca fıkrası ile durumu açıklamaya çalışayım. Hoca kasaptan ciğer almış. Hanımına bırakmış ve demiş ki “Akşama yahni yap, yiyelim”. O sırada da eşinin akrabaları, misafirleri gelmiş. İkram olsun diye ciğeri ikram etmiş. Hoca da tüm gün ciğer yahnisinin hayalini kurmuş. Eve girer girmez yahni nerde diye sormuş. “Kör olası mendebur kedi yedi” demiş karısı. Hoca gayet sakin şekilde kediyi evdeki kantara koymuş, tartmış. “Benim aldığım ciğer iki okkaydı. Bu kedi de iki okka geldi. Bu kediyse ciğer nerde? Bu ciğerse kedi nerde? Bana söyle” demiş. Durumumuz biraz böyle.
Beni burada endişelendiren husus şu: Röportaja başlamadan hemen önce basında BAE’den gerçekleşen ziyaretle ilgili yer alan haberleri okuyordum. Birleşik Arap Emirlikleri ile yeni dönem başlıklı bir haber diyor ki “Cumhurbaşkanı Tayyip Erdoğan Abu Dabi Veliaht Prensi ile El-Nahyan’ı resmi törenle karşıladı. Konuk Veliaht Prens’in bulunduğu makam aracını Cumhurbaşkanlığı külliyesinin önündeki caddede karşılayan süvariler protokol kapısına kadar eşlik etti. Cumhurbaşkanı Erdoğan, Bin Zayed’i ana giriş kapısında karşıladı. Tören alanındaki yerlerini almalarının ardından yirmi bir pare top atışı eşliğinde milli marşlar çalındı”. Şimdi söz konusu kişinin yakın zamana kadar Türkiye açısından, en azından hükümetin yansıttığı kadarıyla, adeta Türkiye Cumhuriyeti’nin bir numaralı devlet düşmanı olarak tanıtılıyordu. Hakkında biliyorsunuz TV’lerde, açıkça adını vermediler tabii, onun ima edildiği diziler kurgulanıyordu. O durumdan yirmi bir pare top atışıyla selamlanacak, külliye kapısında süvariler tarafından eşlik edilecek noktaya gelmesi, açıkçası şu anki Cumhurbaşkanlığı hükümet sisteminin denge ve denetim mekanizmalarından ne kadar yoksun olduğunu, şeffaflık ve hesap verilebilirliğinin ne kadar eksik olduğunu gösteriyor. Kamuoyunun bir kısmında ciddi kuşkular oluşturacak birtakım alışverişlerin gerçekleştirilmesi söz konusu. Bu durum endişe veriyor. Biz burada ne alıyoruz? Ne veriyoruz? Bu ticari anlaşmaya ilişik, bizim görmediğimiz başka anlaşmalar taahhütler var mıdır? Bu cevaplanmaya muhtaç bir soru olarak ortada kalıyor.
Perspektif

İlginizi Çekebilir
EKONOMİ
FİTCH’TEN TÜRKİYE’DE LEASİNG VE FAKTORİNG SEKTÖRÜNE ÇİFTE RİSK UYARISI
Yayınlanma:
2 gün önce|
19/10/2026Yazan:
BankaVitrini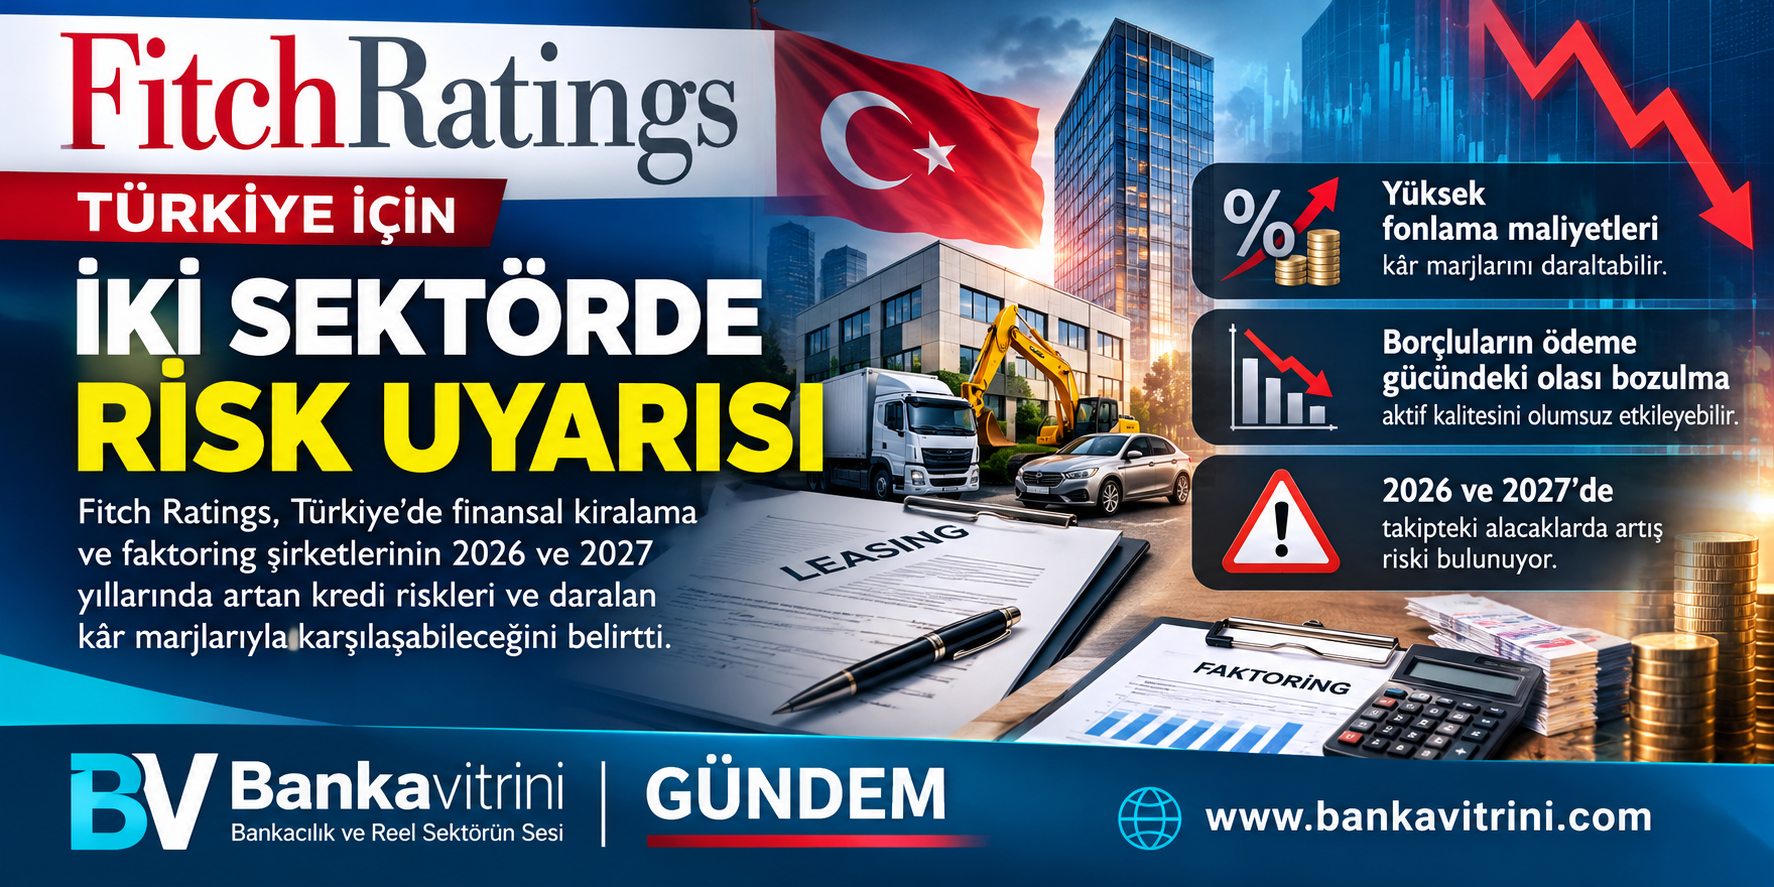
2026 ve 2027’de takipteki alacaklar artabilir, kâr marjları daralabilir
Bankavitrini.com | Ekonomi Haber
Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, Türkiye’de finansal kiralama (leasing) ve faktoring sektörlerinin 2026 ve 2027 yıllarında artan aktif kalitesi riskleri ve daralan kârlılık marjlarıyla karşılaşabileceği uyarısında bulundu. Yüksek fonlama maliyetleri, KOBİ’lerin ödeme gücündeki olası bozulma ve artan sorunlu alacaklar, iki sektörün önümüzdeki dönemde yakından izlenmesi gereken başlıca riskleri arasında yer aldı.
Fitch’in 19 Ekim 2026 tarihli değerlendirmesine göre, Türkiye’nin de içinde bulunduğu gelişmekte olan Avrupa’daki finansman ve leasing şirketlerine yönelik sektör görünümü haziran ayında “kötüleşen” olarak revize edilmişti. Küresel ekonomik büyümedeki yavaşlama, yüksek enflasyon ve finansman maliyetleri bu değerlendirmede etkili oldu.
Finansal kiralamada hacim büyüyor, riskler de birikiyor
Fitch’in değerlendirmesinde öne çıkan veriler, finansal kiralama sektöründe iş hacmi artarken risklerin de göz ardı edilmemesi gerektiğini ortaya koyuyor.
Türkiye’de finansal kiralama sektörünün yeni iş hacmi, 2026’nın ilk yarısında geçen yılın aynı dönemine göre dolar bazında yüzde 48 arttı. Ancak bu büyümenin niteliği dikkat çekici bir ayrıntı taşıyor: Sat ve geri kirala işlemlerinin toplam yeni iş hacmindeki payı yüzde 38’e ulaştı.
Sat ve geri kirala işlemlerinde işletmeler, sahip oldukları bina, makine veya diğer varlıkları finansman kuruluşuna satarak nakit elde ediyor ve aynı varlıkları kiralamaya devam ediyor. Bu yöntem şirketlere kısa vadeli likidite sağlarken, yeni yatırım finansmanından çok mevcut nakit ihtiyacının karşılanmasına yönelik talebi de gösterebiliyor.
Fitch, bu işlemlerin ticari gayrimenkul değerlemeleri ve varlıkların gelecekteki değeri bakımından risk yaratabileceğine dikkat çekiyor. Varlıkların değer kaybetmesi, teminatın yeterliliğini ve finansman kuruluşlarının olası tahsilatlarını olumsuz etkileyebilir.
Sektörde takipteki alacak oranı yüzde 1,9 seviyesine gerilemiş olsa da Fitch, bu oranın 2026 sonu ve 2027 boyunca yükselmesini bekliyor. Finansal kiralama şirketlerinin ortalama özkaynak kârlılığı yüzde 30 olurken, kaldıraç oranının 2025 sonundaki 3,8 kat seviyesinden 4,9 kata yükselmesi de bilançoların izlenmesi gereken göstergeler arasında bulunuyor.
Faktoringde 1,1 trilyon TL’lik hacim: Reel büyüme sınırlı
Faktoring sektörü, işletmelerin vadeli satışlarından doğan alacaklarını devralarak nakit akışı sağlamalarında önemli bir finansman aracı olarak öne çıkıyor. Özellikle banka kredisine erişimde zorlanan işletmeler açısından faktoring, işletme sermayesi ihtiyacının karşılanmasında alternatif oluşturuyor.
Ancak yüksek finansman maliyetleri ve müşterilerin tahsilat sorunları, faktoring şirketlerinin de risklerini artırabiliyor.
Fitch’in değerlendirmesinde yer alan verilere göre, Türkiye’de faktoring işlem hacmi 2026’nın ilk yarısında yıllık yüzde 33 artarak 1,1 trilyon TL’ye ulaştı. Kuruluş, 2026 yılının tamamında yüzde 32 büyüme bekliyor. Bununla birlikte büyümenin genel olarak enflasyonla uyumlu kalacağı ve reel büyümenin yatay seyredeceği öngörülüyor.
Faktoring sektörünün takipteki alacak oranı yüzde 2,3 seviyesinde bulunuyor. Yeni sorunlu alacakların ve bunlara karşı ayrılan değer düşüklüğü giderlerinin yüksek seyretmesi ise kârlılık üzerindeki baskıyı artırıyor.
Sektörün ortalama aktif kârlılığının 2025’teki yüzde 8,1 seviyesinden yüzde 6,4’e gerilemesi, büyüyen işlem hacminin aynı ölçüde kârlılığa dönüşmediğini gösteren önemli bir veri. Kaldıraç oranı 4,1 kata yükselmiş olsa da Fitch bu seviyeyi hâlen ılımlı olarak değerlendiriyor.
Asıl risk: KOBİ’lerin ödeme gücündeki bozulma
Fitch’in uyarısının Türkiye açısından en önemli boyutu, finansman kuruluşlarının karşı karşıya olduğu risklerin yalnızca kendi bilançolarından kaynaklanmaması.
Yüksek faizler, işletmelerin finansman giderlerini artırırken tahsilat vadelerindeki uzama ve nakit akışındaki bozulma, borçların zamanında ödenmesini zorlaştırabiliyor. Özellikle küçük ve orta ölçekli işletmelerde yaşanabilecek ödeme güçlükleri, leasing ve faktoring şirketlerinin aktif kalitesine doğrudan yansıyabilir.
Türkiye’de son dönemde yaşanan piyasa dalgalanmalarının bu şirketler üzerindeki doğrudan etkisinin sınırlı kaldığı belirtiliyor. Finansal kiralama şirketlerinin sınırlı menkul kıymet portföyleri ve yerleşik fonlama kanalları, banka iştiraki olan faktoring şirketlerinin ise ana ortaklarından alabilecekleri destek, riskleri sınırlayan unsurlar arasında gösteriliyor.
Bununla birlikte Türk lirası faizlerindeki yükseliş ve Türkiye’nin kredi temerrüt takası (CDS) primlerindeki artış, fonlama maliyetlerini yukarı çekebilir. Bu durum, özellikle müşterilerine daha önce kullandırılmış finansmanın getirisi ile yeni fonlama maliyetleri arasındaki farkı daraltabilir.
Bankacılık dışı finansman sektörüne ne anlatıyor?
Fitch’in değerlendirmesi, finansal kiralama ve faktoring sektörlerinde büyüme oranlarının tek başına yeterli bir performans göstergesi olmadığını ortaya koyuyor. İşlem hacmi artarken tahsilat kalitesinin bozulması, karşılık giderlerinin yükselmesi ve fonlama maliyetlerinin gelirleri aşındırması, şirketlerin finansal dayanıklılığını zayıflatabilir.
Türkiye’de reel sektörün krediye erişim sorunu yaşadığı bir dönemde leasing ve faktoring şirketlerinin önemi artıyor. Ancak işletmelerin finansmana erişimini kolaylaştıran bu kanalların sürdürülebilirliği, müşterilerin geri ödeme kapasitesine ve finansman kuruluşlarının risk yönetimine bağlı.
Önümüzdeki dönemde takipteki alacak oranları, karşılık giderleri, özkaynak ve aktif kârlılığı ile kaldıraç oranlarının birlikte değerlendirilmesi gerekiyor. Özellikle büyümenin enflasyonun gerisinde kaldığı veya yüksek fonlama maliyetlerinin sürdüğü bir ortamda, hacim artışının finansal sağlıktaki iyileşmeyle karıştırılmaması önem taşıyor.
Sonuç olarak: Fitch’in uyarısı, Türkiye’de leasing ve faktoring sektörlerinin bugün itibarıyla bir kriz içinde olduğu anlamına gelmiyor. Ancak 2026 ve 2027 döneminde borçluların ödeme performansında yaşanabilecek bozulma ve yüksek finansman maliyetleri, iki sektörün aktif kalitesi ve kârlılığı üzerinde baskı oluşturabilir.
EKONOMİ
VERGİLERİN HER 100 LİRASININ 21,6 LİRASI FAİZE GİDİYOR!

Yayınlanma:
6 gün önce|
16/10/2026Yazan:
Süleyman Çembertaş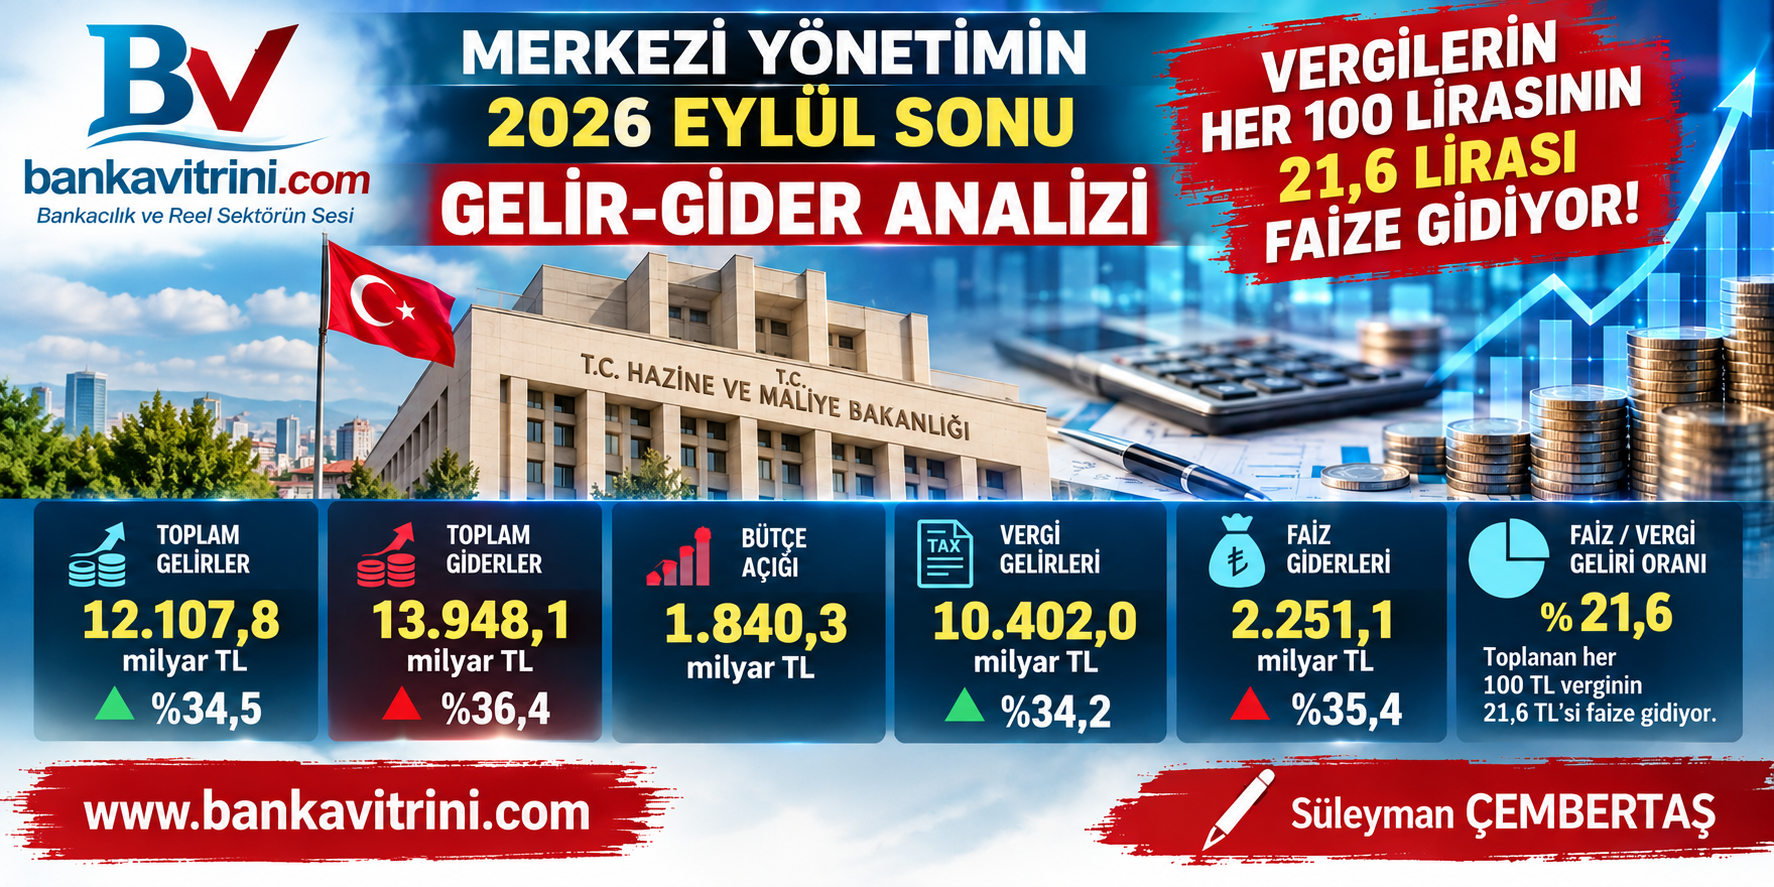
Merkezi yönetim bütçesinde 1,84 trilyon TL açık: Harcamalar gelirlerden hızlı artıyor
T.C. Hazine ve Maliye Bakanlığı tarafından 15 Ekim 2026 tarihinde açıklanan merkezi yönetim bütçesinin 2026 yılı Ocak-Eylül dönemi gerçekleşmeleri, kamu maliyesindeki temel sorunlardan birini yeniden gündeme taşıdı: Vergi gelirleri artıyor ancak bu artışın önemli bir bölümü faiz ödemelerine giderken bütçe açığı da büyümeye devam ediyor.
İlk dokuz aylık dönemde merkezi yönetim bütçe gelirleri 12 trilyon 107,8 milyar TL’ye, giderleri ise 13 trilyon 948,1 milyar TL’ye ulaştı. Böylece bütçe açığı 1 trilyon 840,3 milyar TL olarak gerçekleşti.
Geçen yılın aynı dönemine göre gelirlerde yüzde 34,5, giderlerde ise yüzde 36,4 artış yaşandı. Başka bir ifadeyle kamu harcamaları, gelirlerden 1,9 puan daha hızlı arttı. Bu fark, bütçe dengesi üzerindeki baskının devam ettiğini gösteriyor. 【turn814255search0】
1. Bütçenin en dikkat çekici göstergesi: Faiz yükü
2026 yılının ilk dokuz ayında toplam faiz giderleri 2 trilyon 251,1 milyar TL’ye yükseldi. Aynı dönemde vergi gelirleri 10 trilyon 402 milyar TL olarak gerçekleşti.
Bu iki rakam birlikte değerlendirildiğinde, toplanan her 100 TL verginin yaklaşık 21,64 TL’sinin faiz ödemelerine karşılık geldiği görülüyor.
| Gösterge | Ocak-Eylül 2025 | Ocak-Eylül 2026 |
|---|---|---|
| Vergi gelirleri | 7.753,5 milyar TL | 10.402,0 milyar TL |
| Faiz giderleri | 1.662,4 milyar TL | 2.251,1 milyar TL |
| Faiz/vergi geliri oranı | %21,44 | %21,64 |
| Faiz giderlerinin artışı | — | %35,4 |
Kaynak: Paylaşılan merkezi yönetim bütçe tablosu. Tutarlar milyar TL’dir.
Faiz giderlerinin vergi gelirlerine oranı bir yılda yaklaşık 0,2 puan yükseldi. Tek başına bu değişim çok büyük görünmeyebilir. Ancak oran, önceki yıllarla birlikte incelendiğinde daha anlamlı bir tablo ortaya çıkıyor.
Paylaşılan karşılaştırmaya göre faiz giderlerinin vergi gelirlerine oranı 2023’te yüzde 15, 2024’te yüzde 17,4, 2025’te yüzde 18,6 düzeyindeydi. 2026’nın ilk dokuz ayında ise yüzde 21,6 seviyesine ulaştı.
Burada dikkat edilmesi gereken nokta, yalnızca faiz giderlerinin artması değil, vergi gelirlerinin ne kadarının üretim, eğitim, sağlık, altyapı ve diğer kamu hizmetlerinin finansmanına kalabildiğidir.
Faiz ödemeleri kamu bütçesinin kaçınılmaz yükümlülüklerinden biridir. Ancak bu yükün büyümesi, yeni kamu hizmetleri ve yatırımlar için kullanılabilecek mali alanı daraltabilir.
2. Vergi gelirleri artıyor ama bütçe açığı kapanmıyor
İlk dokuz ayda vergi gelirleri yüzde 34,2 artarak 10 trilyon 402 milyar TL’ye ulaştı. Buna karşın toplam giderler yüzde 36,4 arttı ve bütçe açığı 1 trilyon 840,3 milyar TL’ye çıktı.
Bu tablo, bütçe gelirlerini artırmanın tek başına yeterli olmadığını gösteriyor. Harcamaların bileşimi, faiz maliyeti, kamu transferleri ve bütçe kaynaklarının kullanım biçimi de en az gelir artışı kadar önemli.
2026 bütçesinde toplam gelir hedefi 16 trilyon 266,1 milyar TL olarak belirlenmişti. İlk dokuz ayda bu hedefin yaklaşık yüzde 74,4’ü tahsil edildi. Toplam gider bütçesindeki gerçekleşme oranı ise yüzde 73,5 oldu.
Yılın son üç ayında gelir ve giderlerin hangi hızda gerçekleşeceği, bütçe açığının yıl sonundaki düzeyini belirleyecek.
Burada temel soru şu: Vergi tahsilatındaki artış, ekonominin üretim kapasitesindeki ve reel gelirlerdeki iyileşmeden mi kaynaklanıyor, yoksa fiyat artışları ve mevcut vergi yapısının etkisiyle mi gerçekleşiyor?
Bu sorunun yanıtı, bütçe performansının gerçek niteliğini anlamak açısından önem taşıyor. Nominal vergi gelirlerinin yükselmesi, tek başına vergi yükünün adil dağıldığını veya ekonomik refahın arttığını göstermez.
3. Vergi yükünün dağılımı da sorgulanmalı
Vergi gelirleri içinde en yüksek tutar 2 trilyon 893 milyar TL ile gelir vergisinde gerçekleşti. Kurumlar vergisi tahsilatı 1 trilyon 249,4 milyar TL oldu.
Dahilde alınan KDV 1 trilyon 516,5 milyar TL, ithalde alınan KDV ise 1 trilyon 594,2 milyar TL düzeyine ulaştı. Özel tüketim vergisi tahsilatı da 1 trilyon 436,9 milyar TL oldu.
Bu üç kalemin toplamı 4 trilyon 547,6 milyar TL’ye ulaşıyor.
KDV ve ÖTV gibi tüketim üzerinden alınan vergiler, tüketim harcamalarıyla bağlantılı oldukları için geniş kesimleri ilgilendiriyor. Ancak bu rakamlardan hareketle toplam vergi yükünün ne kadarının düşük gelirli kesimlere düştüğünü kesin olarak hesaplamak mümkün değil. Bunun için gelir gruplarına göre vergi yükünü ve vergi türlerinin dağılımını gösteren ilave verilere ihtiyaç var.
Yine de mevcut tablo önemli bir politika sorusunu gündeme getiriyor: Kamu gelirleri artırılırken vergi yükünün ücretliler, tüketiciler, şirketler ve farklı gelir grupları arasındaki dağılımı ne ölçüde gözetiliyor?
Vergi politikasının yalnızca tahsilatı artırmaya değil, adil bir dağılım sağlamaya da odaklanması gerekiyor.
4. Harcamalarda ilk sırada cari transferler, ikinci sırada personel
2026’nın ilk dokuz ayında faiz hariç harcamalar 11 trilyon 697 milyar TL oldu. Harcamaların önemli bölümünü cari transferler ve personel giderleri oluşturdu.
- Cari transferler: 5 trilyon 30,8 milyar TL
- Personel giderleri: 3 trilyon 841 milyar TL
- Faiz giderleri: 2 trilyon 251,1 milyar TL
- Mal ve hizmet alımları: 958,1 milyar TL
- Sermaye giderleri: 883 milyar TL
Cari transferler toplam giderler içinde en büyük kalem olurken, personel giderleri ikinci sırada yer aldı. Personel giderlerindeki yıllık artış yüzde 40,2, cari transferlerdeki artış ise yüzde 32,1 olarak gerçekleşti.
Bu kalemlerin tamamı aynı nitelikte harcamalar değildir. Personel ödemeleri kamu hizmetlerinin yürütülmesiyle, cari transferler ise sosyal güvenlik, kamu kurumlarına aktarımlar ve çeşitli destek mekanizmalarıyla ilişkilidir. Bu nedenle yalnızca artış oranlarına bakarak harcamaların gereksiz olduğu sonucuna varılamaz.
Ancak kamu harcamalarının etkinliği, verimliliği ve hedeflenen sonuçları üretip üretmediği düzenli biçimde sorgulanmalıdır.
Özellikle ekonomik kaynakların kıtlaştığı, işletmelerin finansmana erişimde zorlandığı bir dönemde bütçe harcamalarının üretken yatırımlara, verimlilik artışına ve sürdürülebilir büyümeye ne ölçüde katkı sağladığı daha fazla önem kazanıyor.
5. Faiz giderleri, maliye politikasının hareket alanını daraltıyor
Faiz giderlerinin artması, bütçede yalnızca muhasebesel bir büyüklük değildir. Borçlanma maliyetleri yükseldiğinde kamu maliyesinin gelecekteki yükümlülükleri de ağırlaşabilir.
Faiz ödemeleri için daha fazla kaynak ayrılması, diğer harcamaların finansmanı açısından tercih ve öncelik sorununu beraberinde getirir. Bu durum özellikle yatırım, sosyal destek ve ekonomik kalkınma harcamalarının planlanmasında dikkatle izlenmelidir.
Öte yandan bütçe açığı ile faiz giderlerini birbirine karıştırmamak gerekir. İlk dokuz ayda 2 trilyon 251,1 milyar TL faiz gideri oluşurken toplam bütçe açığı 1 trilyon 840,3 milyar TL’dir. Aradaki farkın nedeni, faiz dışı bütçe dengesinin fazla vermesidir.
Nitekim faiz hariç bütçe giderleri 11 trilyon 697 milyar TL, toplam gelirler ise 12 trilyon 107,8 milyar TL olduğundan yaklaşık 410,8 milyar TL faiz dışı fazla ortaya çıkmaktadır. Faiz giderleri bu fazlayı aştığı için toplam bütçe açığı oluşmaktadır. 【turn814255search4】
Bu ayrım önemlidir: Kamu gelirleri, faiz hariç giderleri karşılamaya yetmektedir; ancak faiz yükü eklendiğinde bütçe açık vermektedir.
Dolayısıyla faiz maliyetini düşürmeye yönelik kalıcı bir iyileşme, bütçe dengesinin sürdürülebilirliği bakımından kritik önemdedir. Bununla birlikte faiz oranlarının hangi hızda gerileyebileceği; enflasyon, risk primi, borçlanma ihtiyacı ve para politikası gibi unsurlara bağlıdır.
6. Bütçe açığı hedefinin üçte ikisi dokuz ayda gerçekleşti
2026 yılı bütçesinde öngörülen bütçe açığı 2 trilyon 712,7 milyar TL düzeyindedir. İlk dokuz ayda gerçekleşen 1 trilyon 840,3 milyar TL’lik açık, yıllık hedefin yaklaşık yüzde 67,8’ine karşılık geliyor.
Bu oran, kalan üç aylık dönemde bütçe gerçekleşmelerinin yakından izlenmesini gerektiriyor. Ancak yıllık hedefin aşılacağını kesin biçimde söylemek için henüz yeterli veri yok. Son çeyrekte vergi tahsilatlarının, faiz ödemelerinin ve diğer harcamaların seyri belirleyici olacaktır.
Bütçe yönetiminde asıl başarı, yalnızca yıl sonu açığını hedeflenen seviyede tutmak değildir. Bu sonuca hangi gelir politikalarıyla ve hangi harcama öncelikleriyle ulaşıldığı da önemlidir.
Vergi gelirlerini artırırken ekonomik faaliyeti zayıflatmamak, kamu harcamalarını denetlerken temel hizmetlerin kalitesini korumak ve faiz yükünü azaltırken mali güvenilirliği sürdürmek birlikte ele alınması gereken hedeflerdir.
SONUÇ: Vergi tahsilatından önce bütçenin niteliği tartışılmalı
2026’nın ilk dokuz aylık bütçe gerçekleşmeleri, üç temel noktaya işaret ediyor:
Birincisi, gelirler artmasına rağmen giderler daha hızlı yükseliyor ve bütçe açığı 1,84 trilyon TL’ye ulaşıyor.
İkincisi, faiz giderleri 2,25 trilyon TL’yi aşmış durumda. Toplam vergi gelirlerinin yaklaşık yüzde 21,6’sına karşılık gelen bu yük, bütçenin en önemli maliyet unsurlarından biri olmayı sürdürüyor.
Üçüncüsü, vergi gelirlerinin artışını değerlendirirken yalnızca nominal tutarlara değil; vergi yükünün dağılımına, ekonomik faaliyetin gücüne ve kamu harcamalarının verimliliğine de bakmak gerekiyor.
Kamu maliyesinde kalıcı başarı, yalnızca daha fazla vergi toplamakla değil; toplanan vergiyi daha verimli kullanmak, borçlanma ve faiz maliyetini yönetmek ve bütçe yükünü toplum kesimleri arasında adil dağıtmakla mümkündür.
Vergi veren vatandaşın ve üretim yapan işletmenin sorması gereken soru da budur: Ödenen vergiler ne kadar etkin kullanılıyor ve kamu bütçesinin ne kadarı gelecekte ekonomik kapasiteyi güçlendirecek yatırımlara dönüşüyor?
Süleyman ÇEMBERTAŞ Bankavitrini.com – Bankacılık ve Reel Sektörün Sesi
EKONOMİ
ENFLASYONLA MÜCADELE ÜFE’Yİ BESLİYOR OLABİLİR Mİ?
Kredi Yok, Vade Farkı Var: Reel Sektörün Finansman Çıkmazı… Enflasyonu Düşürürken Üreticinin Maliyetini mi Artırıyoruz?

Yayınlanma:
1 hafta önce|
14/10/2026Yazan:
Erol Taşdelen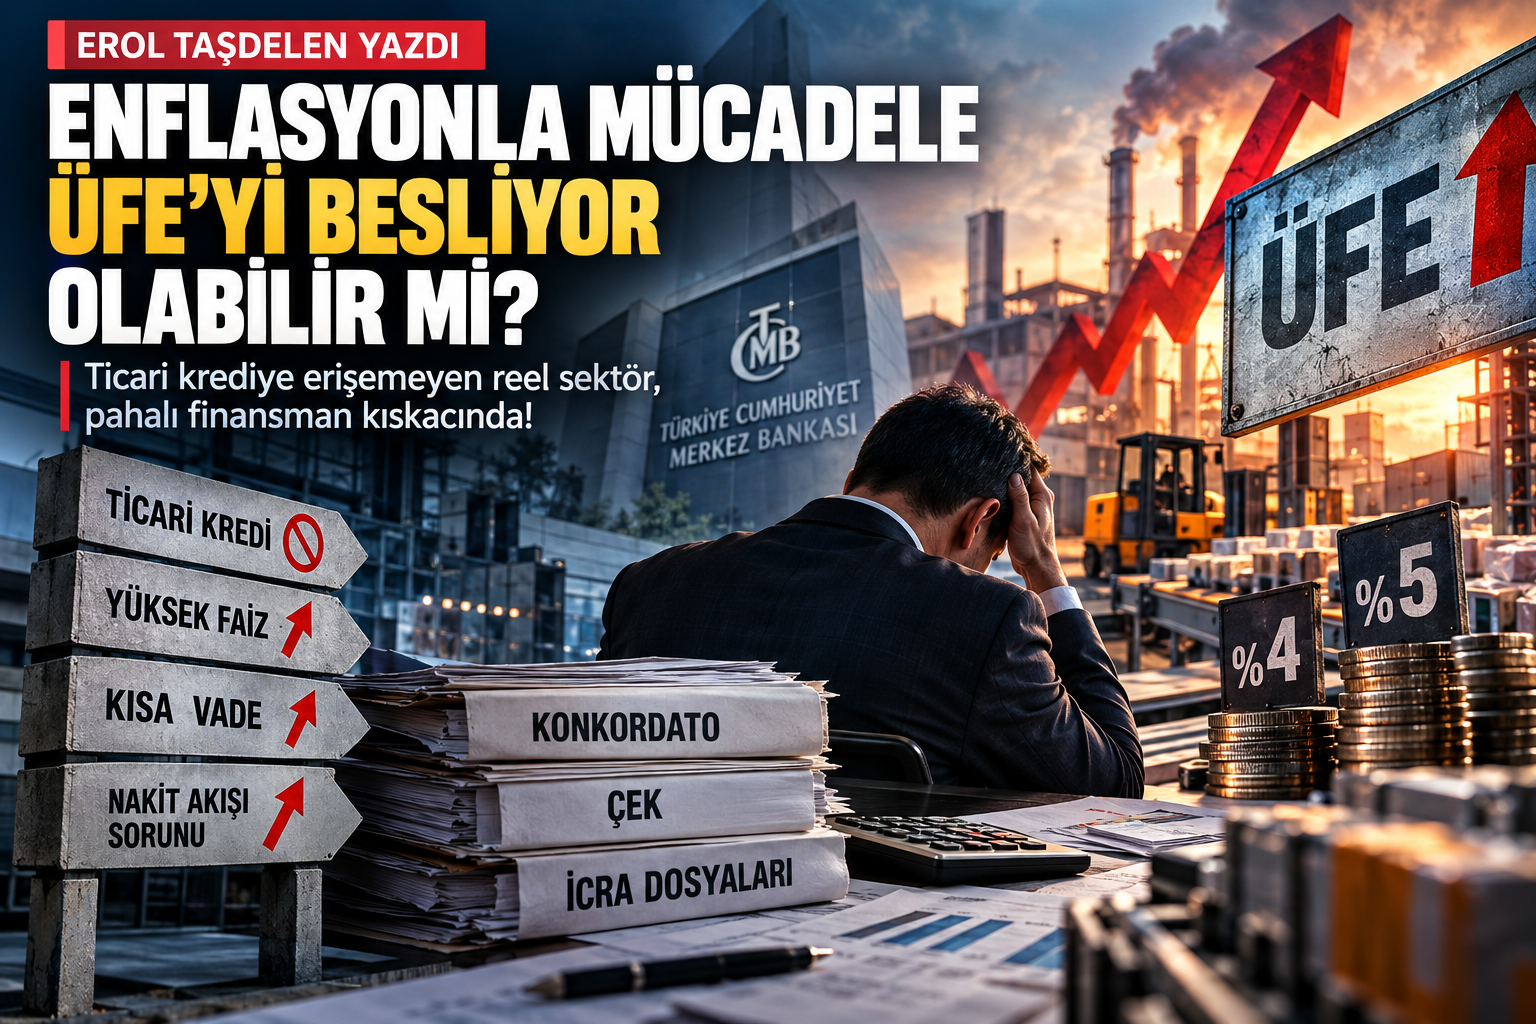
Ticari krediye erişemeyen reel sektör, pahalı finansman kıskacında!
Merkez Bankası’nın enflasyonla mücadele kapsamında uyguladığı sıkı para politikasının temel hedefi, kredi genişlemesini ve talebi kontrol altına alarak fiyat artışlarını yavaşlatmak. Ancak ekonominin diğer tarafında farklı bir tablo yaşanıyor: Bankalardan yeterli ve uygun maliyetli ticari kredi kullanamayan reel sektör firmaları, üretimlerini sürdürebilmek için daha pahalı finansman yöntemlerine yöneliyor.
Tedarikçisinden mal alabilmek için aylık yüzde 4-5 vade farkı ödemek zorunda kalan bir işletmenin maliyetleri düşürülebilir mi? Banka kredisine erişimi zorlaştırarak enflasyonu kontrol etmeye çalışırken üreticinin finansman maliyetini yükseltmek, üretici fiyatları üzerinde yeni bir baskı yaratmıyor mu?
Bana göre bugün ekonomi politikalarının tartışılması gereken önemli başlıklarından biri tam da bu çelişki!
Enflasyonu düşürmek için uygulanan politikalar, reel sektörün finansman maliyetleri üzerinden üretici fiyatlarını besleyen bir mekanizmaya dönüşebilir. Bu durum, enflasyonla mücadelenin yalnızca talep tarafından değil, üretim ve finansman maliyetleri açısından da değerlendirilmesini zorunlu kılıyor.
Ticari kredi kısıtlaması üretici fiyatlarını düşürmeye yeter mi?
Enflasyonla mücadelede yüksek faiz ve kredi büyümesine getirilen sınırlamalar, tüketimi ve toplam talebi yavaşlatabilir. Talebin gerilemesi, firmaların fiyat artırma imkânlarını da daraltabilir. Bu mekanizma, para politikasının enflasyonla mücadeledeki temel işleyişlerinden biridir.
Ancak üretim yapan firmaların da hammaddeye, ara mala, enerjiye, iş gücüne ve işletme sermayesine ihtiyacı var. Üretim döngüsünü sürdürebilmek için finansmana erişim, işletmeler açısından bir tercih değil, çoğu zaman zorunluluk.
Bankalardan yeterli kredi kullanamayan bir firma, üretimini durdurmak yerine tedarikçisinden vadeli mal almak zorunda kalabilir. Ne var ki bu kez bankanın uyguladığı faizden farklı bir finansman maliyetiyle karşılaşır.
Özellikle aylık yüzde 4-5 vade farkıyla yapılan alımlar, işletmelerin maliyet hesabını ciddi biçimde değiştirebilir. Dolayısıyla kredi kısıtlamalarının talebi daraltıcı etkisinin yanında, firmaları daha pahalı finansmana yönlendiren maliyet artırıcı etkisi de hesaba katılmalıdır.
Aylık yüzde 4-5 vade farkı, yıllık yüzde 48-60 basit maliyet demek!
Rakamlarla konuşalım.
Tedarikçisinden vadeli mal alan bir firma, aylık yüzde 4 vade farkıyla karşılaşıyorsa bunun 12 aylık basit toplamı yüzde 48’e ulaşır. Aylık yüzde 5 vade farkında ise basit yıllık karşılık yüzde 60’tır.
Vade farkının her ay bileşik olarak uygulanması durumunda yıllık efektif oranlar sırasıyla yaklaşık yüzde 60,1 ve yüzde 79,6’ya çıkar. Elbette gerçek maliyet; ödeme planına, vade süresine, fiyatın peşin veya vadeli belirlenmesine ve diğer ticari koşullara göre değişir.
Burada dikkat çekmek istediğim nokta şu: Bankadan uygun koşullarda işletme kredisi kullanamayan bir firma, tedarik zincirinde çok yüksek bir finansman yüküyle karşılaşabiliyor.
Üstelik bu yük yalnızca bir firmada kalmıyor. Hammadde tedarikçisinden üreticiye, üreticiden toptancıya, toptancıdan perakendeciye uzanan zincirin farklı halkalarında maliyet baskısı yaratabiliyor.
Bu maliyetin tamamı otomatik olarak satış fiyatlarına yansıtılmayabilir. Talep zayıfsa firma fiyat artırmak yerine kârından vazgeçebilir. Ancak kâr marjının daraldığı, nakit akışının bozulduğu ve işletme sermayesinin eridiği bir ortamda finansman maliyetinin fiyatlar üzerindeki baskısı göz ardı edilemez.
TCMB verileri ne söylüyor?
Türkiye Cumhuriyet Merkez Bankası’nın 2026 yılı eylül başındaki verilerinde, 4 Eylül haftası itibarıyla TL ticari kredi faiz oranı yüzde 49,3 düzeyinde gerçekleşti. Aynı dönemde TL mevduat faizi yüzde 44,4 seviyesindeydi. Bu oranlar, ticari krediye erişimin firmalar açısından neden önemli bir maliyet unsuru olduğunu gösteriyor.
Diğer taraftan TÜİK’in 5 Ekim 2026’da açıkladığı eylül ayı Yurt İçi Üretici Fiyat Endeksi verileri de üretim maliyetleri ve fiyatlama davranışları açısından dikkat çekici.
Yİ-ÜFE Eylül ayında aylık yüzde 2,07, yıllık yüzde 27,38 arttı. İmalat sanayisindeki yıllık artış yüzde 29,09’a ulaştı. Ara malı fiyatlarında yıllık artış yüzde 28,11, enerji fiyatlarında ise yüzde 30,82 olarak gerçekleşti.
Bu veriler, üretici fiyatlarındaki baskının sürdüğünü ortaya koyuyor. Ancak söz konusu rakamlar, finansman maliyetlerinin bu artışların ne kadarını oluşturduğunu tek başına göstermiyor. Bunun için firmaların faiz giderleri, tedarikçi vade farkları ve üretim maliyetleri arasındaki ilişkinin ayrıca incelenmesi gerekiyor.
Asıl soru da burada başlıyor: Üretici fiyatlarını düşürmeye çalışırken firmaların finansman yükünü artırıyorsak uygulanan politikanın maliyet tarafındaki etkisini yeterince ölçüyor muyuz?
Firmaların finansman giderleri hiç bu kadar ağırlaşmış mıydı?
Reel sektör açısından sorunun bir diğer boyutu da yüksek faiz ile kredi vadelerinin belirli dönemlerde yoğunlaşmasının aynı anda yaşanması.
Bir firma yalnızca yüksek faiz ödemiyor. Aynı zamanda kullandığı kredinin anapara geri ödemesini, maaşlarını, vergilerini, tedarikçi borçlarını ve diğer işletme giderlerini de karşılamak zorunda.
Satışlarını vadeli yapan, müşterilerinden tahsilatını zamanında alamayan ve stok finansmanına ihtiyaç duyan işletmeler için bu tablo daha da ağırlaşıyor.
Kâğıt üzerinde kârlı görünen bir şirket, nakit akışını yönetemediği için ödeme güçlüğüne düşebilir. Finansman giderleri faaliyet kârını aşındırdığında, firmanın üretime devam edebilmesi için yeni kredi kullanması gerekir. Fakat krediye erişim kısıtlıysa işletme bu kez tedarikçi borçlarını ertelemeye, çeklerini ötelemeye veya varlıklarını elden çıkarmaya yönelebilir.
Böyle bir süreçte yüksek faiz yalnızca finansman gideri olmaktan çıkar; üretim kapasitesini, yatırım kararlarını ve istihdamı etkileyen bir unsura dönüşür.
Konkordato, çek ve icra verileri alarm olarak okunmalı
Reel sektörün finansal sağlığını değerlendirirken konkordato süreçleri, karşılıksız çekler ve icra dosyalarındaki gelişmeler yakından izlenmeli.
2026’nın ilk dokuz ayına ilişkin Konkordato Takip değerlendirmesinde, aylık ortalama geçici mühlet kararlarının 2025 ortalamasının altında kaldığı; buna karşılık red ve iflas kararlarının yükseldiği belirtiliyor. Bu tablo, yalnızca yeni başvurulara değil, sürece giren şirketlerin nasıl sonuçlandığına da bakılması gerektiğini gösteriyor.
Elbette konkordato veya karşılıksız çeklerdeki her artışı doğrudan yüksek faize bağlamak doğru olmaz. Zayıf talep, döviz kuru hareketleri, tahsilat sorunları, yönetim hataları ve sektörlere özgü gelişmeler de şirketlerin ödeme gücünü etkileyebilir.
Bununla birlikte bu göstergeler, finansman maliyetleri ve krediye erişim verileriyle birlikte değerlendirildiğinde reel sektörün dayanıklılığı hakkında önemli sinyaller verebilir.
Özellikle üretim yapan, istihdam sağlayan ve siparişlerini sürdürebilmek için işletme sermayesine ihtiyaç duyan firmaların finansal sıkışıklığı, yalnızca şirket ortaklarının sorunu olarak görülmemeli. Tedarik zincirinde yaşanacak bir kopuş, o firmaya mal satan veya ondan alacak tahsil etmeyi bekleyen diğer işletmeleri de etkileyebilir.
Krediye erişemeyen firma üretimini nasıl sürdürecek?
Burada para politikasının hedefini tartışmaktan çok, uygulamanın reel sektör üzerindeki yan etkilerini sorgulamak gerekiyor.
Enflasyonla mücadele elbette zorunlu. Ancak üretim yapan firmaların işletme sermayesine erişimini zorlaştırırken, bu firmaların daha pahalı alternatif finansmana yönelmesi ihtimalini de dikkate almak gerekiyor.
Kredi hacmini sınırlamak tek başına yeterli bir politika ölçütü olamaz. Bugün İhracatçı bir firma EXİMBANK’a kredi için başvurusu bile aylarca sonra sonuçlananacağı söyleniyorr! Kredinin hangi sektöre, hangi amaçla, hangi maliyetle ve hangi vadeyle kullandırıldığı da önem taşıyor.
Üretim kapasitesini korumak için kullanılan işletme sermayesi kredisi ile spekülatif amaçlı finansmanın aynı şekilde değerlendirilmesi, reel ekonominin ihtiyaçlarını gözden kaçırabilir. Bu nedenle verimlilik, istihdam, ihracat kapasitesi ve nakit akışı gibi ölçütleri dikkate alan seçici ve şeffaf kredi mekanizmaları üzerinde durulmalı.
Amaç, her firmaya sınırsız kredi verilmesi değil; finansman kaynaklarının üretimi sürdüren, katma değer oluşturan ve ödeme kapasitesi bulunan işletmelere makul koşullarla ulaşabilmesi olmalı.
Enflasyonla mücadelede maliyet kanalı ihmal edilmemeli
Para politikasının talep üzerindeki etkisi ile finansman maliyetleri üzerinden üretici fiyatlarına yansıyan etkisi birbirinden farklıdır. Birincisi fiyat artışlarını yavaşlatabilirken ikincisi bazı firmalarda maliyet baskısını artırabilir.
Üretici fiyatlarının seyri yalnızca faiz politikasıyla açıklanamaz. Döviz kuru, enerji, ithal girdiler, ücretler, verimlilik ve iç talep gibi çok sayıda değişken birlikte değerlendirilmelidir. Ancak bu durum, finansman maliyetlerinin enflasyon üzerindeki etkisini önemsiz hale getirmez.
Ticari krediye erişimin zorlaşması, firmaları aylık yüzde 4-5 vade farkıyla mal almaya itiyorsa bu mekanizmanın üretici fiyatları üzerindeki etkisi ölçülmelidir. Banka kredisiyle finanse edilemeyen üretimin tedarikçi kredisiyle sürdürülmesi, finansman ihtiyacını ortadan kaldırmaz; yalnızca finansmanın kaynağını ve maliyetini değiştirir.
Üstelik finansman maliyetleri nedeniyle yatırımlar ertelenir, üretim kapasitesi daralır ve rekabet gücü zayıflarsa orta vadede arz tarafında da sorunlar ortaya çıkabilir. Böyle bir durumda talep baskısı azalsa bile maliyetler ve arz kısıtları fiyatların düşmesini zorlaştırabilir.
SON SÖZ: Enflasyon düşerken üretim de ayakta kalmalı!
Bugün yanıt aramamız gereken soru yalnızca enflasyonun ne zaman düşeceği değil; bu mücadele sürerken reel sektörün ne kadar finansman yükü taşıdığıdır.
Firmaların finansman giderleri yükselirken, kredi vadeleri nakit akışını zorlayacak biçimde yoğunlaşırken ve işletmeler tedarikçilerinden daha pahalı koşullarla mal almak zorunda kalırken, enflasyonla mücadelenin üretim maliyetleri üzerindeki etkisini görmezden gelemeyiz.
Enflasyonu düşürmek için krediyi kısmak başka, üretimin finansmanını sürdürülemez hale getirmek başkadır.
TCMB’nin politikaları talep enflasyonunu sınırlamayı hedeflerken, krediye erişim koşullarının reel sektör üzerindeki etkisi de dikkatle izlenmeli. Üretici fiyatlarının hangi bölümünün hammadde, enerji, kur ve ücretlerden; hangi bölümünün finansman giderlerinden kaynaklandığı daha net ortaya konulmalı.
Aksi halde enflasyonla mücadelede bir taraftan talep daralırken diğer taraftan üreticinin maliyet baskısı devam edebilir. Üstelik finansman sorunu derinleştiğinde yalnızca fiyatlar değil, üretim, istihdam ve şirketlerin ödeme kapasitesi de zarar görebilir.
Enflasyonla mücadele, üretimi finanse edemeyen bir reel sektör pahasına yürütülmemeli. Çünkü üretim maliyetlerini yükselten finansman sorunu çözülmeden, fiyat istikrarını kalıcı hale getirmek de zorlaşabilir.
Erol TAŞDELEN – Ekonomist, Bankacılık ve Finans Analisti
FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.644)
- BASINDA BİZ (67)
- BORSA (603)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.636)
- GÜNDEM (3.590)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.747)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.500)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (841)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (120)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (20)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Meta'nın üçüncü çeyrek net kârı yıllık bazda yüzde 264 arttı 21/10/2026
- "İran'la savaşa girmek yaptığımız en iyi işlerden biri" 21/10/2026
- Tesla'nın üçüncü çeyrek net kârı yüzde 43 azaldı 21/10/2026
- Resmi Gazete'de bugün (22.10.2026) 21/10/2026
- Türkiye'de PHP güvenlik açığına karşı harekete geçildi 21/10/2026
- Trump: Rusya-Ukrayna savaşında çözüme hiç olmadığı kadar yakınız 21/10/2026
- Tasfiye edilecek fonlarda bekleyen talimatlara ilişkin önerge kabul edildi 21/10/2026
- Meta'ya kullanıcı gizliliği ihlali nedeniyle 25 milyar dolar ceza 21/10/2026
- JP Morgan: Aracı kurum lisans iptali Türkiye'den çekilme anlamına gelmiyor 21/10/2026
- ABD'den İran'ın gölge filosuna yönelik yeni yaptırımlar 21/10/2026
SON YAZILAR
- Fitch’ten Türk bankalarına kârlılık uyarısı: Takipteki krediler artıyor 21/10/2026
- AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZ ÇALIŞANI DEĞİL 21/10/2026
- Vestel’de Borç Alarmı: Gözler Yatırımcıda 20/10/2026
- FİTCH’TEN TÜRKİYE’DE LEASİNG VE FAKTORİNG SEKTÖRÜNE ÇİFTE RİSK UYARISI 19/10/2026
- AVRUPA SOKAKLARINDA EKONOMİK İSYAN: BÜYÜME VAR, REFAH NEREDE? 19/10/2026
- Trump’ın Rusya açılımı dengeleri değiştirdi, risk iştahı toparlanıyor 19/10/2026
- AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ? 16/10/2026
- MSCI’DEN TÜRKİYE BORSASINA FREN! 16/10/2026
- KREDİ KARTINDA 12 AY SINIRI KALKTI MI? TAKSİTLİ ALIŞVERİŞTE YENİ DÖNEM! 16/10/2026
- VERGİLERİN HER 100 LİRASININ 21,6 LİRASI FAİZE GİDİYOR! 16/10/2026
ARAMA
Popüler
-

 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu