GÜNDEM
Erdoğan-Biden görüştü: Güzel bir fotoğraf var, somut anlamda ilerleme yok!
Yayınlanma:
5 yıl önce|
Yazan:
BankaVitrini
- Uzun bir süredir büyük bir heyecanla beklenen Erdoğan-Biden görüşmesi dün akşam üzeri Brüksel’de NATO Zirvesi koridorlarında gerçekleşti.
- Durma noktasına yüz tutmuş olan ABD-Türkiye ilişkilerine yeni bir ivme kazandırabileceği beklentisi ile takip edilen zirveden, peşinen söylemeliyim ki, piyasaların geçen hafta umut ettiği ‘iyimserlik’ çıkmazken, sonuç ise bizim öngörümüz ile uyumlu oldu.
- İkili görüşmelerden tatsız bir fotoğraf çıkmaz diyerek geçen hafta kaleme aldığımız bültenimizde, kameralara dün verilen sıcak, samimi kareler ardından yapılan görüşmeyi ve liderlerin konuşmasını dün akşam yakından takip ettik.
- Müsadenizle, bir adım geriye giderek, bir gün önce sonuçlanan G7 Zirvesine bir cümle ile atıfta bulunarak, Nato Zirvesini biraz daha detaylandırmaya çalışayım.
- Dünyanın en büyük ekonomileri arasında yer alan ABD, İngiltere, Japonya, Fransa, Kanada, Almanya ve İtalya’nın bir araya gelmesiyle oluşan G7, halihazırda dünya ekonomisinin yaklaşık %40’lık kısmını temsil ediyor. Dünyanın en büyük ikinci ekonomisi konumunda bulunan Çin, daha çok Batı ekonomik paktını temsil eden bu oluşumda hiç yer almadığını not etmemiz gerekiyor.
- G7 Zirvesinden sonra alınan kararları detaylandırmak bu bültenin amacını biraz aşsa da, Zirvede, Çin’in ekonomik adımları ve insan hakları ihlallerine karşı duyulan rahatsızlık açık bir şekilde hissedildi. Pek çok noktada Rusya’ya karşı da cephe alındığını görsek de, Nato Zirvesi ardından yayınlanan sonuç bildirgesi “Çin’in davranışları ‘sisteme meydan okuma’ ” olarak nitelendirildi.
- Şimdi bir adım daha geriye gidersek, G7 ve Nato’nun Rusya ve Çin’e karşı ‘birleştiği’ bir ortamda, Türkiye’nin haftasonu Çin ile Swap anlaşmasını 6 milyar dolara yükseltmesi bir kenara park ederek kafamızı kurcalayan sorulara geçelim.
- TCMB’nin net rezervlerin -56 milyar dolar olduğu bir ortamda, swap anlaşmasına bir miktar anlam yüklenebileceğini kabul etsem de, G7 ve Nato’nun Çin ve Rusya’ya karşı cephe aldığı bir ortamda, Türkiye’nin Rusya ardından Çin ile olan ilişkileri daha da güçlendirmesi, hatta zamanlama olarak bunu da tam olarak iki zirvenin hemen öncesine park etmesi, oldukça ilginç!
- Son dönemlerde, içeride, artık tekrar etmek istemediğimiz ekonomik zayıflıklar, güven erozyonu, bitmek bilmeyen enflasyon-faiz tartışmaları ile de birleşince, dünya büyük bir likidite sarhoşluğu içindeyken, Türk Lirası sepet kur karşısında keşfedilmemiş sulara ilerlemişti.
- Uzun bir süredir, USDTRY kurunda riskler yukarı yönlü diyerek şekillendirdiğimiz pozisyonlanmamız ardından, geçen hafta, anlamakta zorluk çektiğimiz üzere, USDTRY kuru, %2’nin üzerinde değer kazanarak 8,28 seviyesine varan bir geri çekilme kaydettiğini gördük. Bunun da arkasında, ABD-Türkiye ilişkilerini geren S-400 meselesinde ABD ile anlaşıldığı yönünde dedikoduların yattığını görmüş ve buna pek de ihtimal vermediğimizin altını çizmiştik.
- Dün bu bağlamada, özellikle piyasaların cımbızla çekip ilgilendiği konular arasında yer alan S-400 ve F-35 konusu (anlaşmazlıklar) ve Türkiye’nin bölgesel konularda olan ağırlığı (mutabakat) ekseninde tarafların pozisyonlarını aynen korudukları; herhangi bir gelişme olmadan liderlerin konuyu savunma ve dışişleri bakanlarına havale ederek görüşme kapısını açık bıraktıklarını not etmek gerekiyor.
- ABD-Türkiye ilişkilerini yakından takip eden bir kişi olarak, kangren olmuş konuların iki liderin yüzyüze 45 dakikalık bir görüşmede çözmesini beklemek hayalcilik olurken, sözde Ermeni soykırımı konusuna da Sn. Cumhurbaşkanının “hamdolsun gündeme bile gelmedi” demesini ilginç karşıladık.
- Daha da fazla uzatmadan, Erdoğan-Biden görüşmesine ilişkin çok da büyük bir beklentiye girmemek gerektiği yönünde görüşümüzün hayat bulduğunu söyleyebiliriz. Çin’e karşı söylemler biraz daha sertleşirken, 2030 Strateji Belgesi’nin oluşturulduğu toplantıda güvenlik ve istikrar kavramları da ön plana çıktı. Afganistan Kabil Havalimanı’na ilişkin somut bir karar da alınmadığını not düşelim. Sn. Cumhurbaşkanı Erdoğan’ın Nato’nun terör örgütlerine eşit olarak yaklaşması gerektiğinin altını çizerek, PKK ve yan kollarına karşı sergilenen tutumdan duyduğu rahatsızlığı da net bir şekilde dile getirdiğini görüyoruz.
- Piyasalar cephesinde ise, Nato Zirvesi’nin geride kalması ardından, artık gözler yarın FED’in FOMC, Perşembe günü ise TCMB’nin PPK (faiz) toplantısına çevrilmiş durumda. ABD’de enflasyonun her ne kadar da geçici sebeplere bağlansa da, manşet TÜFE’nin %5 le son 13 yılın, çekirdek TÜFE’nin ise 28 yılın zirvesine yükseldiği bir ortamda, başta ultra gevşek para politikasından çıkış yönünde (parasal gevşemenin dozunda azalma) sergilenecek her türlü ima veya söylem, küresel mali piyasalarda kuşkusuz yankı bulacaktır. Bu bağlamda, FED kararı öncesinde doların küresel bazda bir miktar da olsa değer kazandığını not etmek gerekiyor.
- İçeride ise, Mayıs ayında gerileyen enflasyonun tam kapanma nedeniyle gerçeği yansıtmadığı noktasından hareketle, özellikle Haziran ayında beklenen sert yükseliş öncesinde, PPK’nın kararı ve özellikle karar ardından geleceğe ışık tutan politika metninin satır araları büyük bir dikkatle Perşembe günü irdelenecektir. TCMB’den faiz hamlesi beklemesek de, Bankanın faiz stratejisini anlamaya çalışacağız.
- Dünden kalan veriler arasında, cari işlemler dengesinin Nisan ayında 1,7 milyar dolar açık verdiğini; bu sonuçla ilk 4 ayda cari açığın 9,6 milyar dolar olduğunu not düşelim. Mayıs ayında, izolasyon nedeniyle, konut satışlarının 12 ayın en düşük seviyesine de geldiğini görüyoruz. TÜİK verilerine göre, Mayıs ayında 59,200 konut satıldı. Elbette izolasyonlar kadar, konut faiz oranlarındaki yükseliş ve satın alma gücünde yaşanan erime de göz ardı edilmemelidir.
- G7 ve Nato Zirvesi ardından artık gözler bugün yapılacak ABD-AB zirvesi ve yarın Biden-Putin görüşmesine çevrilirken, Sn. Cumhurbaşkanı Erdoğan Azerbaycan’a gitti.
- Geçen hafta S-400 umudu ile 8,28 seviyesine kadar gerileyen USDTRY kuru, Erdoğan-Biden görüşmesi öncesinde 8,40 seviyesine yükselirken, görüşme ardından yapılan basın toplantısı ile, piyasaların umut beslediği S-400 konusunda bir gelişme olmadığının anlaşılması, hatta tarafların duruşunda hiçbir değişiklik olmadığının da görülmesi ile (ABD ile ilişkilerin eski rayından uzak olması) USDTRY kuru yeniden 8,47 seviyelerine varan bir yükseliş kaydetti.
- Son zamanlarda, yükseliş ivmesini sorguladığımız altın ve gümüşün ons fiyatı, dün biraz daha geri çekildi. Hatırlanacağı üzere, geride bıraktığımız hafta, yılın ilk yarısı neredeyse tamamlanırken, arzu ettiğimiz getiriyi tam olarak bulamamız nedeniyle gümüşten çıkarak petrol fiyatlarında yaşanan hareketlenme nedeniyle enerji sektörüne ve geleceğin teknolojisi olan elektrikli araçlar sektörüne girmiştik. Gümüşe yönelik görüşlerimizde bir değişiklik yok: Son 10 ay içerisinde iki kere $30 seviyesini sınayan ama geçemeyen gümüşü, $30 aşılınca yeniden alacağız. Ons altında ise oyun planımız belli. Görülmesi durumda 1,920-1,960 seviyesinden cılız olan pozisyonlarımızdan çıkacağız.
- Yeni gün başlangıcında, Çin borsası %1 aşağıda işlem görürken, günü tamamlamaya çalışan diğer Asya borsaları ile ABD borsalarının vadeli işlemlerinde ise iyimser bir seyir görüyoruz. Mali piyasaların gündeminde bugün içeride Bütçe Dengesi, ABD’de ise perakende satışlar takip edilebilir.
İKTİSATBANK – Emre Değirmencioğlu
İlginizi Çekebilir
BANKA HABERLERİ
AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZ ÇALIŞANI DEĞİL
FON SORUŞTURMASINDA AKBANK VE DENİZBANK’TAN AÇIKLAMA: “İSİMLER BANKALARIMIZIN ÇALIŞANI DEĞİL”

Yayınlanma:
12 saat önce|
21/10/2026Yazan:
BankaVitrini
Fon soruşturmasında gözaltı listesinde yer alan isimler üzerinden gündeme gelen Akbank ve DenizBank, haberlerdeki çalışma ilişkilerine ilişkin açıklama yaptı. Akbank, “adı geçen kişilerin uzun süre önce bankadan ayrıldığını” belirtirken DenizBank, “adı geçen Yasemin Y.’nin banka çalışanı olmadığını” bildirdi.
Bankavitrini.com | Gündem
Sermaye piyasalarındaki işlemlere yönelik yürütülen fon soruşturmasında gözaltı listesinde yer alan isimler ve bu kişilerin bankalarla bağlantıları gündeme geldi. Konuya ilişkin Akbank ve DenizBank’tan açıklamalar geldi. Her iki banka da haberlerde yer alan çalışma ilişkilerine yönelik düzeltme talebinde bulundu.
Akbank: İsimler uzun süre önce bankadan ayrıldı
Akbank, fon soruşturması kapsamında gözaltı kararı verilen kişilerle ilgili haberlerde banka adının kullanılmasına ilişkin açıklama yaptı.
Banka, haberlere konu olan kişilerin uzun süre önce Akbank’tan ayrıldığını ve başka kurumlarda çalıştıklarını belirtti. Açıklamada, bu kişilerin hâlen Akbank bünyesinde görev yapıyormuş gibi gösterilmesinin gerçeğe aykırı bir izlenim oluşturabileceğine dikkat çekildi.
Akbank, güncel çalışma ilişkilerinin doğru aktarılması gerektiğini vurgulayarak kamuoyunun doğru bilgilendirilmesini istedi.
DenizBank: Yasemin Yılmaz bankamızın çalışanı değil
DenizBank da fon soruşturması kapsamında gözaltına alınan isimlerin yer aldığı listeye ilişkin yayımlanan haberdeki bir bilgiyi düzeltti.
DenizBank A.Ş. tarafından yapılan açıklamada şu ifadelere yer verildi:
“Fon soruşturması kapsamında gözaltına alınan isim listesine ilişkin yayımladığınız haberde, Yasemin Y. isimli kişinin DenizBank Finans Yöneticisi olduğu yönünde hatalı bilgiye yer verilmiştir.
Haberde adı geçen Yasemin Y., Bankamız çalışanı değildir. Kamuoyunun doğru bilgilendirilmesi amacıyla söz konusu yanlış bilginin düzeltilmesini rica ederiz.”
DenizBank, açıklamasıyla Yasemin Y.’ın banka çalışanı olduğu yönündeki bilgiyi açıkça reddetti ve haberlerin düzeltilmesini talep etti.
Soruşturmada banka isimleri neden gündeme geldi?
Soruşturma kapsamında yayımlanan gözaltı listelerinde yer alan kişilerin mesleki unvanları ve çalıştıkları kurumlara ilişkin bilgiler, bankaların isimlerinin de haberlerde geçmesine neden oldu.
Ancak bir kişinin adının soruşturma kapsamında anılması, tek başına ilgili bankanın soruşturmanın şüphelisi olduğu veya kurumsal olarak herhangi bir suça iştirak ettiği anlamına gelmiyor. Aynı şekilde, bir kişinin geçmişte bir bankada çalışmış olması da güncel çalışma ilişkisini göstermiyor.
Akbank’ın geçmiş çalışma ilişkilerine yönelik açıklaması ile DenizBank’ın Yasemin Y. hakkında yaptığı düzeltme, haberlerde kişi ve kurum bağlantılarının güncel ve teyit edilmiş bilgiler üzerinden kurulmasının önemini ortaya koydu.
Bankacılık sektöründe doğru bilgi ve itibar vurgusu
Sermaye piyasalarına yönelik soruşturmalarda kişi isimleriyle birlikte kurum adlarının anılması, kamuoyunda ilgili bankalara yönelik algıyı etkileyebiliyor. Bu nedenle gözaltı listelerindeki bilgilerin, kişilerin güncel iş durumlarıyla karşılaştırılarak yayımlanması önem taşıyor.
Akbank ve DenizBank’ın açıklamaları, soruşturma haberlerinde yalnızca isimlerin değil, bu isimlerle bankalar arasında kurulan bağlantıların da titizlikle doğrulanması gerektiğini gösteriyor.
Bankavitrini.com olarak not: Bu haber, Akbank ve DenizBank’ın çalışma ilişkilerine yönelik açıklamalarını bir araya getirmektedir. Soruşturmada adı geçen kişiler hakkındaki iddialar ile bankaların kurumsal sorumluluğu birbirinden ayrı değerlendirilmelidir.
Erol Taşdelen
AVRUPA SOKAKLARINDA EKONOMİK İSYAN: BÜYÜME VAR, REFAH NEREDE?
Yayınlanma:
2 gün önce|
19/10/2026Yazan:
Erol Taşdelen
İspanya, Fransa, İtalya ve Belçika’daki protestolar ne anlatıyor? Türkiye bu tablodan hangi dersleri çıkarmalı?
Erol TAŞDELEN | Bankavitrini.com Ekonomik Analiz
Avrupa sokaklarında yükselen protestolar, yalnızca öğrencilerin eğitim koşullarına, kiracıların konut sorununa ya da çalışanların ücret taleplerine indirgenemez. İspanya’dan Fransa’ya, İtalya’dan Belçika’ya uzanan eylemlerin ortak noktasında daha temel bir soru bulunuyor: Ekonomik büyüme, vatandaşın yaşam standardına ne ölçüde yansıyor?
17 Ekim 2026’da Avrupa’nın farklı ülkelerinde yoğunlaşan gösteriler, hayat pahalılığı, eğitim giderleri, barınma sorunu ve kamu hizmetlerinin niteliği etrafında şekillendi. Ancak bu gösteriler, tek merkezden yönetilen ortak bir Avrupa hareketi değil. Her ülkenin kendi ekonomik ve siyasi dinamikleri var. Ortaklaşan nokta ise özellikle gençlerin geleceğe ilişkin beklentilerinin zayıflaması.
Al Jazeera’nın 17 Ekim tarihli haberinde, farklı ülkelerde yüz binlerce kişinin hayat pahalılığına karşı gösterilere katıldığı bildirildi. Fransa’daki eylemler kitlesel boyutlara ulaşırken Belçika’da eğitim reformları, İtalya’da geçim sıkıntısı ve savaş karşıtı talepler, İspanya’da ise konut krizi öne çıktı.
Bu tablonun ekonomi yönetimleri açısından önemli bir mesajı var: Makroekonomik göstergelerdeki iyileşme, toplumun bütün kesimleri tarafından aynı biçimde hissedilmeyebilir.
İSPANYA: MAAŞ VAR, EV YOK!
İspanya’daki protestoların merkezinde konut krizi bulunuyor. Özellikle büyük şehirlerde yükselen kiralar, genç çalışanların kendi başlarına ev tutmasını giderek zorlaştırıyor.
Madrid’de 87 yaşındaki Maricarmen Abascal’ın evinden çıkarılması ve sonrasında hayatını kaybetmesi, konut hakkı tartışmalarını yeniden alevlendiren olaylardan biri oldu. Hükümetin kiracıları korumaya yönelik düzenleme girişiminin parlamentoda reddedilmesi de tepkileri artırdı.
Reuters’ın 2 Ekim 2026 tarihli haberine göre, protestocular kira artışlarının sınırlandırılmasını, evden çıkarmalara karşı koruma sağlanmasını ve kısa süreli kiralamaların düzenlenmesini talep ediyor. Tartışmanın diğer tarafında ise düzenlemelerin konut arzını azaltabileceğini savunan kesimler bulunuyor.
İspanya örneği, ekonomik açıdan önemli bir çelişkiyi ortaya koyuyor. Bir ülkede istihdamın ve ekonomik faaliyetin artması, konut maliyetleri gelirlerden daha hızlı yükseliyorsa, gençlerin bağımsız yaşam kurmasını kolaylaştırmayabilir.
Çalışan bir gencin maaşının büyük bölümünü kiraya ayırması; tasarruf yapmasını, ev sahibi olmasını, tüketim harcamalarını artırmasını ve ekonomik geleceğini planlamasını güçleştiriyor.
Burada mesele yalnızca emlak piyasası değil. Konut maliyetleri, iş gücü hareketliliğini, aile kurma kararlarını, tüketimi ve uzun vadeli tasarrufları da etkiliyor.
İspanya’nın verdiği mesaj açık: Barınma maliyeti, ücret artışlarını geride bırakıyorsa ekonomik büyüme toplumsal refaha dönüşmekte zorlanıyor.
FRANSA: EĞİTİMDEKİ SORUNLAR NASIL TOPLUMSAL TEPKİYE DÖNÜŞTÜ?
Fransa’da gösteriler, okullardaki personel yetersizliği, eğitim koşulları ve kamu hizmetleri konusundaki şikâyetlerle görünür hale geldi. Öğrencilerin başlattığı eylemlere zamanla farklı toplumsal kesimlerden destek geldi.
17 Ekim’deki gösterilerde hayat pahalılığı, yakıt maliyetleri ve ücret talepleri de gündemin parçası oldu. Böylece başlangıçta eğitim odaklı olan tepki, daha geniş bir ekonomik ve toplumsal hoşnutsuzluk alanına yayıldı.
Fransa’daki gösteriler sırasında yağma, kundaklama ve polisle çatışmalar da yaşandı. Barışçıl protesto hakkı ile şiddet eylemleri birbirinden ayrılmalı. Kamu düzenine zarar veren eylemler, gösterilere katılan bütün vatandaşların tutumu olarak değerlendirilemez.
Ekonomik açıdan Fransa örneği, kamu harcamaları tartışmasını öne çıkarıyor.
Devlet bütçe disiplinini sağlamak, borçlanmayı kontrol etmek ve mali dengeleri korumak isteyebilir. Ancak tasarruf politikalarının eğitim, sağlık ve diğer kamu hizmetlerine etkisi, vatandaşların günlük yaşamında hissediliyorsa ekonomik tartışma siyasi ve toplumsal bir soruna dönüşebiliyor.
Burada önemli soru, devletin harcamalarını azaltıp azaltmaması değil; hangi harcamaların, kimleri etkileyerek ve hangi sonuçları doğurarak azaltıldığıdır.
BELÇİKA: BÜTÇE KISITLAMALARI VE EĞİTİME ERİŞİM
Belçika’da gençlerin ve öğrencilerin katıldığı gösterilerde eğitim maliyetleri, yükseköğretime erişim ve eğitim reformları öne çıktı.
Reuters’ın 17 Ekim tarihli haberine göre Brüksel’de yüzlerce genç gösteri yaptı. Eylemler sırasında polisle göstericiler arasında çatışmalar yaşandı. Göstericiler, eğitim maliyetlerinin artması ve bazı reformların üniversiteye erişimi zorlaştırabileceği yönündeki kaygılarını dile getirdi.
Belçika örneği, eğitim harcamalarının yalnızca bugünün bütçe kalemi olmadığını gösteriyor. Eğitim, bir ülkenin gelecekteki üretkenliğini, iş gücü niteliğini ve rekabet gücünü belirleyen temel yatırımlardan biridir.
Eğitimde fırsat eşitliğinin zayıflaması, düşük gelirli ailelerin çocukları açısından daha ağır sonuçlar doğurabilir. Bu nedenle bütçe kesintilerinin kısa vadeli mali etkileri ile uzun vadeli ekonomik sonuçlarını birlikte değerlendirmek gerekir.
İTALYA: GEÇİM SIKINTISI VE SOSYAL HİZMETLER
İtalya’daki gösterilerde hayat pahalılığı, ücretler, kamu hizmetleri ve savaş karşıtı talepler öne çıktı. Milano ve Bologna gibi kentlerde bazı eylemler polisle çatışmalara dönüştü.
17 Ekim’deki gösterilerin ekonomik arka planında, hanelerin artan fiyatlar karşısında bütçelerini dengeleme güçlüğü bulunuyor. Enflasyonun yavaşlaması ile fiyatların düşmesi aynı şey değil. Fiyat artış hızı gerilese bile daha önce yükselen fiyatlar yüksek seviyelerde kalabiliyor.
Ücret artışları bu birikimli fiyat artışını karşılayamıyorsa, çalışanların satın alma gücü üzerindeki baskı devam ediyor.
Bu noktada yalnızca ortalama ücret artışına bakmak yeterli değil. Ücretlerin kira, enerji, gıda, ulaşım ve sağlık harcamaları karşısındaki durumu da değerlendirilmek zorunda.
İtalya’daki protestoların gösterdiği sorunlardan biri de bu: Vatandaş, ekonomik büyüme rakamlarından önce ay sonunda elinde ne kaldığına bakıyor.
AVRUPA’NIN ORTAK SORUNU: EKONOMİK BÜYÜME İLE HİSSEDİLEN REFAH ARASINDAKİ MAKAS
Dört ülkenin sorunları aynı değil. İspanya’da konut, Fransa’da eğitim ve kamu hizmetleri, Belçika’da eğitim reformları ve bütçe tartışmaları, İtalya’da ise geçim sıkıntısı daha belirgin.
Buna rağmen üç ortak başlık öne çıkıyor:
1. Gelir ile zorunlu harcamalar arasındaki denge bozuluyor.
Ücretler nominal olarak artabilir. Ancak kira, gıda, enerji ve ulaşım harcamaları daha hızlı yükseliyorsa hanelerin satın alma gücü gerileyebilir.
2. Gençlerin geleceğe ilişkin beklentileri zayıflıyor.
Eğitim almanın, iş bulmanın ve düzenli gelir elde etmenin bağımsız bir yaşam kurmaya yetmediği düşüncesi yaygınlaşıyorsa ekonomik sorun, aynı zamanda toplumsal güven sorunu haline geliyor.
3. Kamu bütçesi ile sosyal beklentiler karşı karşıya geliyor.
Hükümetler mali disiplin, borç yönetimi ve bütçe açıklarının kontrolü üzerinde dururken vatandaşlar eğitim, sağlık, konut ve sosyal destek hizmetlerinin korunmasını istiyor.
Eurostat’ın 2025 verilerine göre Avrupa Birliği nüfusunun yüzde 7,7’si, harcanabilir hane gelirinin en az yüzde 40’ını konut giderlerine ayıran hanelerde yaşıyor. Bu oran, Avrupa’da bile konut maliyetlerinin bazı haneler için ne kadar ağır bir yük oluşturduğunu gösteriyor. (Kaynak: Eurostat – Avrupa’da yaşam koşulları, 2026 verileri. )
SONUÇ: VATANDAŞIN HİSSETMEDİĞİ REFAH, SİYASİ BASKIYA DÖNÜŞEBİLİR
Avrupa’daki gösteriler, ekonomik politikaların toplumsal sonuçlarını yeniden tartışmaya açtı.
Bir ülkede büyüme yaşanabilir, şirketlerin ciroları artabilir, kamu gelirleri yükselebilir ve finansal göstergeler iyileşebilir. Ancak gençler ev bulamıyor, çalışanlar temel ihtiyaçlarını karşılamakta zorlanıyor ve eğitim fırsatlarına erişim giderek pahalılaşıyorsa bu göstergeler toplumsal refahın tamamını anlatmaz.
Bu, ekonomi politikalarının yalnızca kısa vadeli sonuçlarıyla değil, gelir dağılımı, üretim kapasitesi, sosyal hareketlilik ve yaşam maliyetleri üzerindeki etkileriyle de değerlendirilmesi gerektiğini ortaya koyuyor.
Türkiye açısından çıkarılacak ders, Avrupa’daki protestoların aynısının yaşanacağını varsaymak değil; ekonomik programların toplumsal etkilerini zamanında izlemek ve sorunları büyümeden çözmeye çalışmaktır.
Çünkü ekonomik istikrar, yalnızca fiyatların kontrol altına alınmasıyla değil; vatandaşın gelirine güvenmesi, işletmelerin üretimini sürdürebilmesi ve gençlerin geleceğe ilişkin makul beklentiler taşımasıyla da güçlenir.
Ekonominin nihai sınavı, tabloların ne kadar iyi göründüğü değil, vatandaşın hayatında neyin değiştiğidir.
Erol TAŞDELEN – Ekonomist
Bankavitrini.com – Ekonomik Analiz
GÜNCEL
Trump’ın Rusya açılımı dengeleri değiştirdi, risk iştahı toparlanıyor
Yayınlanma:
3 gün önce|
19/10/2026Yazan:
BankaVitrini
Bir süredir mütemadiyen aynı konuların etrafında dolaştığımız ve kendi kendimizi tekrar ettiğimizin pekâlâ farkındayız. Jeopolitik riskler tüm ağırlığıyla masa üzerinde durmaya devam ederken, emtia fiyatlarının yüksek seyri enflasyonist baskıları artırmaya devam ediyor. Brent cinsi ham petrolün varil fiyatı haftanın son iş gününü 110 dolar seviyesini test ederek tamamladı. Bir başka bakış açısıyla, Brent petrol sene başına göre %81 yükselirken, gümüş ise getiri liginin dibinde yer alarak %20 düştü. Yapay zekâ ve çip sektöründe ise soru işaretleri zihinleri meşgul etmeye devam ediyor. Goldman Sachs’ın hesaplamalarına göre, beş büyük yapay zekâ şirketinin gelecek yıl toplam yatırım harcamalarının 1,2 trilyon dolara ulaşması bekleniyor. Rakamın büyüklüğü bir yana, bu yatırımların ne kadar sürede kendini amorti edeceği sorusu giderek daha fazla önem kazanıyor. Teknoloji hisseleri denince akla gelen Nasdaq endeksi haftanın son iş gününü %2’nin üzerinde düşüşle tamamlarken, son 10 günlük performansı da %6 düşüş yönünde oldu.
Türkiye’de Fon Krizi’nin etkileri sürerken, cuma günü bültenimizde de dile getirdiğimiz MSCI uyarısı hisse senetleri üzerindeki baskıyı artırdı. MSCI, yaz başında yaptığı uyarının dozunu bir kademe daha yükselterek, piyasa şeffaflığı ve sağlıklı işleyiş konusunda atılan adımların yeterli olmadığını ortaya koydu. Türkiye’nin gelişmekte olan ülke statüsünü koruması açısından Haziran 2027 kritik bir tarih olarak karşımıza çıkıyor. Endonezya’da yaşananları da birlikte düşündüğümüzde, piyasaların bu uyarıyı pek hoş karşılamadığını görüyoruz. BIST100 ve BIST30 endeksleri cuma gününü %3 kayıpla tamamlarken, bankacılık endeksi %2 geriledi. CDS risk primi 250 baz puanda yatay seyrederken, iki yıllık gösterge tahvilin bileşik faizi, faiz indirimi beklentilerinin desteğiyle son iki haftada 100 baz puan düşerek %39,40 seviyesine indi. USDTRY kuru ise yeni haftaya 49,54 seviyesinden başlıyor.
MSCI’nın Endonezya’yı gelişmekte olan ülkeler kategorisinden çıkararak doğrudan bağımsız piyasa statüsüne düşürebileceği uyarısının yankıları ise dinmiyor. Cuma günü %12’ye yakın gerileyen Jakarta borsası, bu sabah da %5’in üzerinde düşerek son altı yılın en düşük seviyesine indi. Yılbaşından bu yana kayıplar %43’ü aşarken, yabancı yatırımcıların net satışları 5 milyar dolara yaklaştı. Endonezya’nın MSCI endekslerinden tamamen çıkarılması hâlinde, yalnızca endeksleri takip eden fonlardan 5,6 milyar dolarlık zorunlu satış gelebileceği hesaplanıyor. Ülke para birimi rupiah da tarihî dip seviyelerine yaklaşırken, satış baskısının borsayla sınırlı kalmayıp döviz ve tahvil piyasalarına yayılmasından endişe ediliyor. Türkiye’nin de benzer gerekçelerle MSCI’nın radarında olması, Endonezya’daki gelişmeleri bizim açımızdan daha da önemli kılıyor.
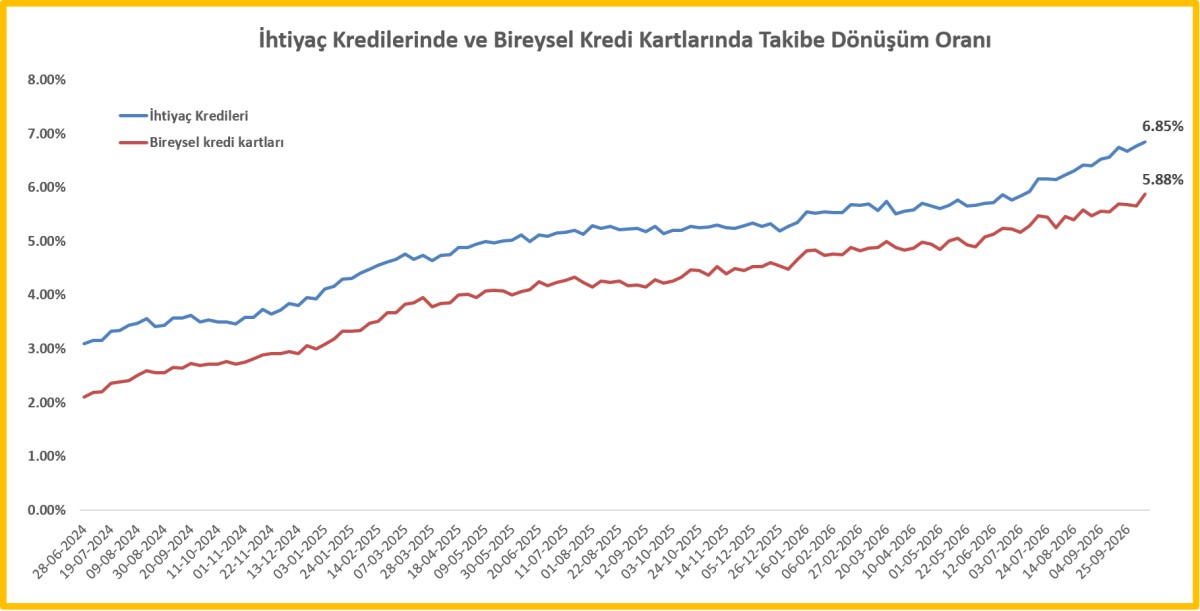
Türkiye cephesinde ise gözler perşembe günü sonuçlanacak TCMB’nin olağan Ekim ayı PPK toplantısına çevrildi. Bir süredir gündemden düşmeyen fon krizinin de etkisiyle ekonomik aktivitedeki yavaşlamanın giderek belirginleştiğini görüyoruz. Otomobil satışlarından kredi kartı harcamalarına kadar pek çok gösterge bu tabloyu desteklerken, hanehalkının borç ödeme kapasitesindeki bozulma da dikkat çekiyor. Aşağıdaki grafikten görüleceği üzere, ihtiyaç kredilerinde takibe dönüşüm oranı %7’ye yaklaşarak rekor kırarken, bireysel kredi kartlarında da bu oran %6 seviyesine yaklaşarak tarihî zirvesine yükseldi. Bir başka deyişle, ihtiyaç kredilerinde mevcut her 100 TL’lik bakiyenin yaklaşık 7 TL’si takipte bulunuyor. Ekonomik aktivitedeki sert yavaşlama ve hanehalkının artan ödeme güçlükleri karşısında TCMB’nin, enerji fiyatlarındaki keskin yükselişe rağmen, politika faizini en az 100 baz puan indirerek %37’den %36’ya çekmesine kesin gözüyle bakıyoruz. Böylece TCMB’nin Aralık 2025’ten bu yana ara verdiği faiz indirimlerine bebek adımlarıyla yeniden başlamasını bekliyoruz.
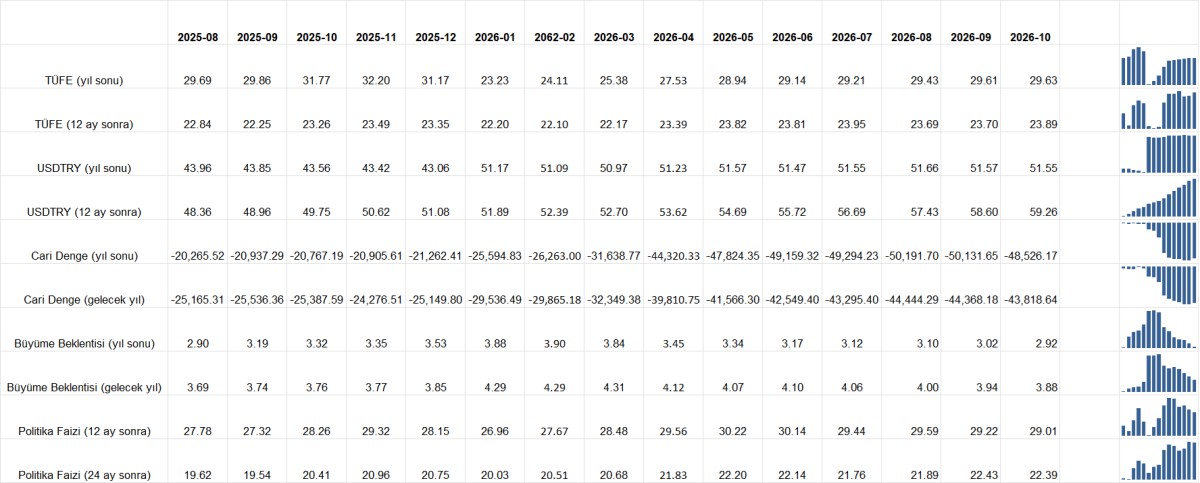
Cuma günü TCMB’nin açıkladığı iki önemli veri de dikkatimizden kaçmadı. Eylül ayı konut fiyat endeksine göre, konut fiyatları yıllık bazda nominal olarak %22,3 artarken, enflasyondan arındırıldığında reel olarak %5,7 geriledi. Bir başka deyişle, konut fiyatlarındaki artış enflasyonun gerisinde kalmaya devam ederken, bu durum konutun değer artışı açısından yatırım cazibesini sınırlıyor. TCMB’nin yayımladığı Ekim ayı Piyasa Katılımcıları Anketi’nin sonuçlarını ise aşağıdaki grafikten takip edebilirsiniz. Biz özellikle enflasyon beklentilerine odaklandık. Yıl sonu TÜFE beklentisi hemen hemen değişmezken, 12 ay sonrasına ilişkin beklentinin 0,19 puan artışla %23,89’a yükselmesi, orta vadeli enflasyon görünümünde sınırlı da olsa bir bozulmaya işaret ediyor. Buna karşılık, 24 ay sonrasına ilişkin beklentinin 0,38 puan gerilemesini daha uzun vadeli görünüm açısından olumlu okuyoruz. TCMB’nin kurun artış hızında yaptığı ince ayara rağmen, yıl sonu USDTRY beklentisi hafif gerileyerek 51,55 seviyesine inerken, 12 ay sonrasına ilişkin beklenti ise 59,26 seviyesine yükseldi.
Avrupa’da hayat pahalılığı, eğitim maliyetleri ve hükûmetlerin ekonomi politikalarına yönelik tepkiler giderek büyüyor. Fransa’da öğrencilerin başlattığı protestolar, sendikaların ve farklı toplumsal kesimlerin katılımıyla hafta sonu ülke çapında kitlesel gösterilere dönüşürken, Paris başta olmak üzere birçok kentte şiddet olayları yaşandı. Yüz binlerce kişinin sokaklara döküldüğü gösterilerde 1,200 kişi gözaltına alınırken, Cumhurbaşkanı Macron yaşanan şiddet olaylarını sert bir dille kınadı. Protestolar Fransa ile sınırlı kalmazken, Belçika ve İtalya’da eğitim ve yaşam maliyetleri, Portekiz’de ise düşük ücretler ve konut krizi nedeniyle halk sokaklara döküldü. Fransa’da zaten kırılgan olan siyasi ve mali dengelere toplumsal huzursuzluğun da eklenmesi, ortak para birimi üzerinde baskı kurarken, EURUSD paritesi 1,1230 seviyesinde işlem görüyor.
Öte yandan, Orta Doğu’da artan gerilimle cuma günü 110 dolar seviyesini test eden Brent petrol, yeni haftaya düşüşle başladı. Trump’ın Rusya’ya yönelik bazı yaptırımları gevşetebileceği beklentisi, piyasaya daha fazla Rus petrol ürünü sunulabileceği düşüncesini güçlendirirken, Brent petrol %1,8 gerileyerek 108 dolar seviyesine indi. Ancak Orta Doğu’da arz güvenliğine ilişkin endişeler dinmiş değil. Ticari gemilere yönelik saldırılar nedeniyle Körfez’den günlük petrol sevkiyatı 20 milyon varilin üzerinden 8,5 milyon varile kadar gerilerken, Mısır’ın Husilere karşı Suudi Arabistan’a destek vermeye hazır olduğunu açıklaması gerilimin daha da yayılabileceğine işaret ediyor.
Küresel piyasalarda yapay zekâ yatırımlarının finansmanına ilişkin endişeler gündemdeki yerini korurken, yeni gün ve hafta başlangıcında Asya borsalarında karmaşık bir seyrin hâkim olduğunu görüyoruz. Geçen haftayı %5,4 kayıpla tamamlayan Japonya’da Nikkei endeksi bu sabah %1 civarında gerilerken, geçen hafta %14’ten fazla düşen Güney Kore borsası KOSPI ise yaralarını sarmaya çalışarak %0,7 yükseliş kaydetti. Çin’de üçüncü çeyrek büyümesinin beklentileri hafif aşarak %4,5’e ulaşması ve perakende satışların tahminlerden iyi gelmesi satış baskısını sınırladı. ABD’de yarı iletken hisselerinin işlem gördüğü Philadelphia Semiconductor endeksinin son 10 günde %16’dan fazla gerilemesi, teknoloji sektöründeki satışların boyutunu gösteriyor. Yatırımcılar, yapay zekâya yapılan devasa yatırımların ne zaman kâra dönüşeceğini sorgularken, bu hafta açıklanacak Meta, Tesla ve önde gelen çip üreticilerinin bilançoları merakla takip edilecek. Elon Musk’ın uçan araba tanıtımıyla ilk etapta yükselişe geçen Tesla hisseleri, kazanımlarını koruyamayarak gün içi zirvesinden %6 geriledi.
Trump’ın Rusya’ya yönelik bazı yaptırımları gevşetebileceği beklentisi petrol fiyatları üzerinde aşağı yönlü baskı yaratırken, ABD ile Ukrayna arasındaki ilişkiler de limonileştiğini görüyoruz. Cuma gecesini sert satışlarla tamamlayan Nasdaq endeksi, bu sabah vadeli işlemlerde %1,3 yükselirken, ABD’nin 10 yıllık gösterge tahvil faizi yeniden %5,05 seviyesine geriledi. Kıymetli metaller de yeni haftaya alıcılı başlarken, ons altın 4,180 dolar, gümüş ise 57,75 dolar seviyesinde işlem görüyor. Petrol fiyatlarındaki gerilemenin enflasyon endişelerini bir miktar hafifletmesi, faiz getirisi olmayan kıymetli metallere destek verdiğinin altını çizmek isteriz. Teknik bir bakış açısıyla önem arz eden 55 dolar seviyesinden uzaklaşan gümüşü biraz daha takip etmek istiyoruz. Yukarıda da değindiğimiz üzere, petrol fiyatlarında kalıcı bir geri çekilme olmadan kıymetli metallerin kalıcı bir yükselişe geçmesi zor görünüyor.
Trump’ın Rusya’ya yönelik bazı yaptırımları gevşetebileceği beklentisi Fed’in faiz politikasına ilişkin beklentilerde de dikkat çekici bir değişime neden oldu. Geçen hafta %50’ye kadar yükselen ekim ayında faiz artırımı ihtimali %16’ya kadar gerilerken, aralık ayında faiz artırımı ihtimali ise hâlen %92 seviyesinde bulunuyor. Gözler 28 Ekim tarihinde sonuçlanacak Fed toplantısına ve ertesi gün açıklanacak Fed’in favori enflasyon göstergesi olarak yakından takip ettiği PCE verisine çevrilmiş durumda. Siyasi cephede ise Brezilya ve İsrail seçimlerine geri sayım devam ederken, ABD’de 3 Kasım’da düzenlenecek ara seçimlerde Cumhuriyetçilerin iki kanadı birden kaybetme riskinin oldukça arttığını söylememiz gerekiyor.
TCMB Piyasa Katılımcıları Anketi
İhtiyaç Kredilerinde ve Kredi Kartlarında Takibe Dönüşüm Oranı
Emre Değirmencioğlu

FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.644)
- BASINDA BİZ (67)
- BORSA (603)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.636)
- GÜNDEM (3.590)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.747)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.500)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (841)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (120)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (20)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Meta'nın üçüncü çeyrek net kârı yıllık bazda yüzde 264 arttı 21/10/2026
- "İran'la savaşa girmek yaptığımız en iyi işlerden biri" 21/10/2026
- Tesla'nın üçüncü çeyrek net kârı yüzde 43 azaldı 21/10/2026
- Resmi Gazete'de bugün (22.10.2026) 21/10/2026
- Türkiye'de PHP güvenlik açığına karşı harekete geçildi 21/10/2026
- Trump: Rusya-Ukrayna savaşında çözüme hiç olmadığı kadar yakınız 21/10/2026
- Tasfiye edilecek fonlarda bekleyen talimatlara ilişkin önerge kabul edildi 21/10/2026
- Meta'ya kullanıcı gizliliği ihlali nedeniyle 25 milyar dolar ceza 21/10/2026
- JP Morgan: Aracı kurum lisans iptali Türkiye'den çekilme anlamına gelmiyor 21/10/2026
- ABD'den İran'ın gölge filosuna yönelik yeni yaptırımlar 21/10/2026
SON YAZILAR
- Fitch’ten Türk bankalarına kârlılık uyarısı: Takipteki krediler artıyor 21/10/2026
- AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZ ÇALIŞANI DEĞİL 21/10/2026
- Vestel’de Borç Alarmı: Gözler Yatırımcıda 20/10/2026
- FİTCH’TEN TÜRKİYE’DE LEASİNG VE FAKTORİNG SEKTÖRÜNE ÇİFTE RİSK UYARISI 19/10/2026
- AVRUPA SOKAKLARINDA EKONOMİK İSYAN: BÜYÜME VAR, REFAH NEREDE? 19/10/2026
- Trump’ın Rusya açılımı dengeleri değiştirdi, risk iştahı toparlanıyor 19/10/2026
- AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ? 16/10/2026
- MSCI’DEN TÜRKİYE BORSASINA FREN! 16/10/2026
- KREDİ KARTINDA 12 AY SINIRI KALKTI MI? TAKSİTLİ ALIŞVERİŞTE YENİ DÖNEM! 16/10/2026
- VERGİLERİN HER 100 LİRASININ 21,6 LİRASI FAİZE GİDİYOR! 16/10/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu