Türkiye sermaye piyasaları 17 Eylül 2026’da tarihi bir kırılma yaşadı.
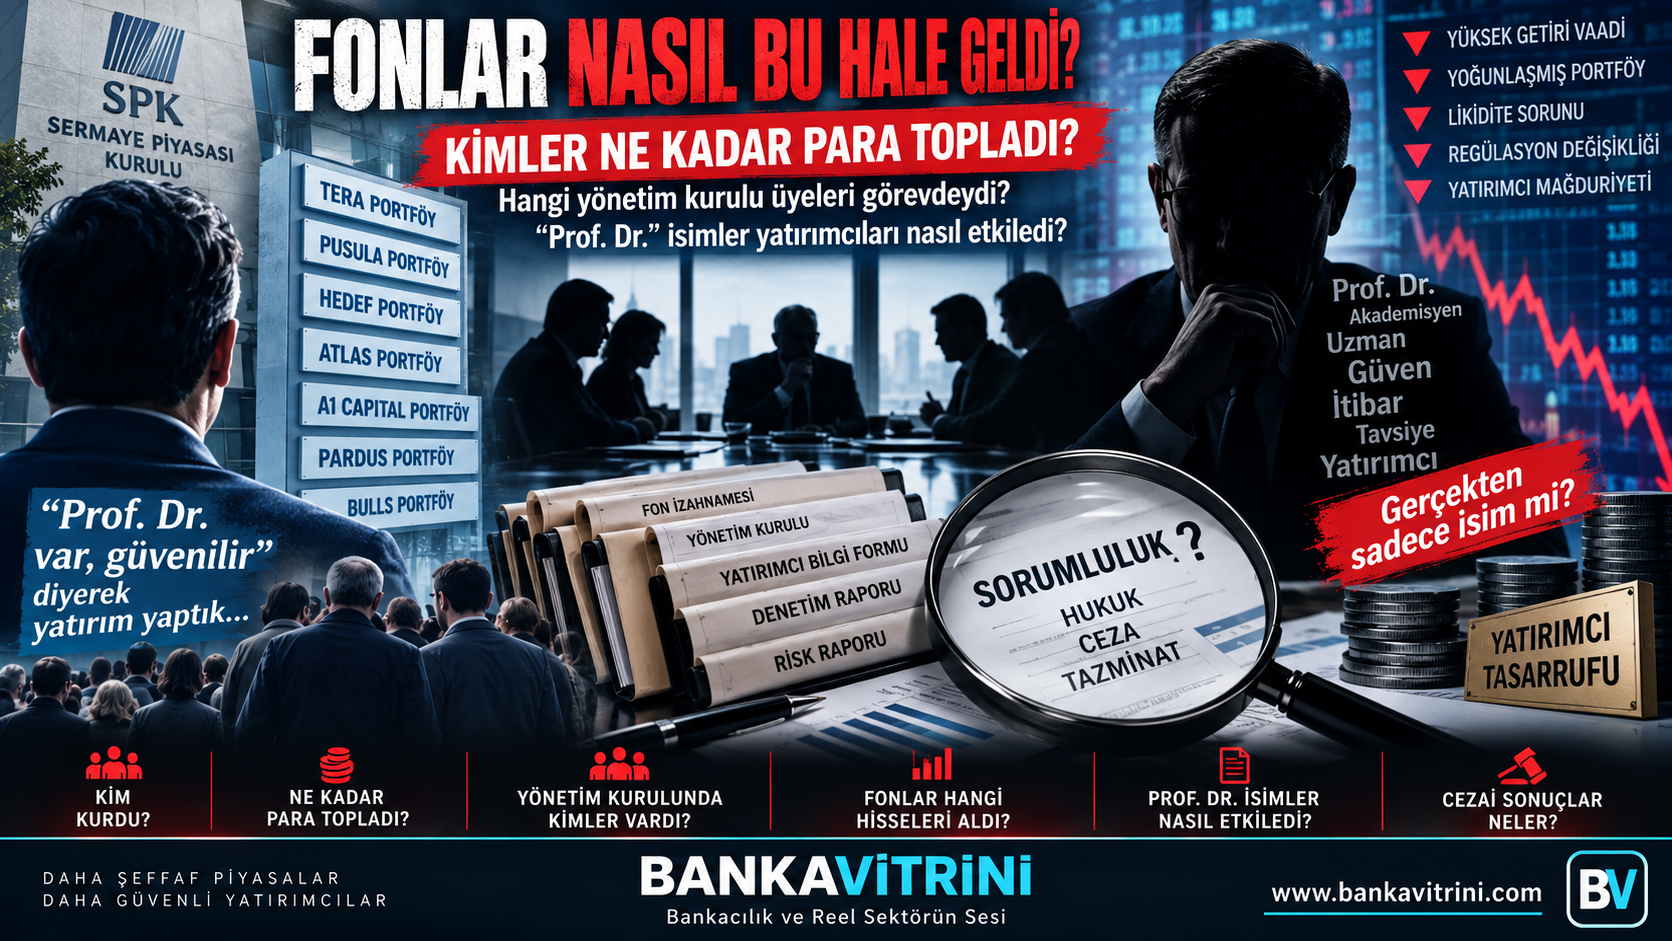
Sermaye Piyasası Kurulu (SPK), Tera Portföy, Pusula Portföy, Hedef Portföy, Atlas Portföy, A1 Capital Portföy, Pardus Portföy ve Bulls Portföy tarafından kurulan TEFAS fonlarında alım-satım işlemlerini durdurdu ve belirlenen fonların tasfiye edilmesine karar verdi. Daha sonraki SPK düzenlemesiyle tasfiye kapsamındaki fon sayısı 131’e çıktı.
Piyasanın büyüklüğü tartışmanın neden bu kadar büyük olduğunu gösteriyor.
İlk açıklamalarda yaklaşık 830 milyar TL büyüklük ve yaklaşık 550 bin yatırımcı rakamı verilirken, Reuters’ın doğrudan bilgi sahibi bir kaynağa dayandırdığı hesaplamada tasfiye kapsamındaki fonların toplam portföy büyüklüğü 891 milyar TL ve yaklaşık 353 bin yatırımcı olarak verildi. Rakamlar arasındaki farkın tarih, fon kapsamı ve hesaplama yöntemi farklarından kaynaklanıp kaynaklanmadığının ayrıca açıklığa kavuşturulması gerekiyor.
Ancak asıl soru bundan sonra başlıyor:
Bu fonlar nasıl bu kadar büyüdü?
Kimler yönetti?
Yönetim kurullarında kimler vardı?
Yatırımcılar neden bu yapılara güvendi?
Ve ortaya çıkan zarar veya şüpheli işlemlerden kim, hangi ölçüde sorumlu olacak?
1. ÖNCE RAKAMLAR: PARA NASIL BÜYÜDÜ?
Burada çok önemli bir ayrım yapmak gerekiyor.
Bir portföy yönetim şirketinin “yönetilen portföy büyüklüğü”, yalnızca tasfiye edilen TEFAS fonlarının toplamı değildir. Bunun içerisinde bireysel portföyler, kurumsal portföyler, girişim sermayesi fonları, gayrimenkul fonları ve TEFAS dışındaki fonlar da bulunabilir.
Örneğin: TERA PORTFÖY
Tera’nın kendi açıklamasına göre şirketin yönetilen toplam fon büyüklüğü 2024 sonunda 3,6 milyar TL iken 2025 sonunda 130 milyar TL’ye yükseldi. Şirket 2025 yılında fon büyüklüğünün yaklaşık 35 kat arttığını açıkladı.
31 Ağustos 2026 itibarıyla Tera Portföy’ün toplam yönetilen portföy büyüklüğü ise yaklaşık 686,9 milyar TL olarak şirketin sürekli bilgilendirme formunda yer aldı.
Bu olağanüstü büyüme tek başına herhangi bir hukuka aykırılık kanıtı değildir.
Fakat gazetecilik açısından çok önemli bir soru ortaya çıkıyor:
3,6 milyar TL’den 130 milyar TL’ye, oradan 686 milyar TL’ye yaklaşan bir portföy büyüklüğünün arkasındaki para akışı nasıl gerçekleşti?
2. TERA’DA 272 MİLYAR TL’LİK TEK FON
Dosyanın ölçeğini anlamak için Tera Portföy Birinci Serbest Fon’a, yani TLY kodlu fona bakmak bile yeterli.
Ağustos 2026 sonunda TLY’nin büyüklüğü yaklaşık 272,1 milyar TL, yatırımcı sayısı ise 110.796 olarak raporlandı. Temmuz sonundaki fon büyüklüğü de 222,1 milyar TL seviyesindeydi.
Bu şu anlama geliyor: Tek bir fonun büyüklüğü yüz milyarlarca liraya ulaşmıştı.
Bu büyüklükte bir fonda;
- portföy yoğunlaşması,
- likidite,
- ilişkili taraf işlemleri,
- fonun elindeki hisselerin piyasadaki dolaşım oranı,
- yatırımcıların aynı anda çıkmak istemesi,
- fonun nakde dönüşme kapasitesi artık yalnızca portföy yöneticisinin değil, aynı zamanda risk yönetimi ve gözetim mekanizmalarının da kritik konusu haline geliyor.
3. PUSULA: 750 MİLYAR TL’YE YAKLAŞAN PORTFÖY
Pusula Portföy de kriz öncesinde olağanüstü büyüklüklere ulaşmıştı.
Şirketin 31 Ağustos 2026 tarihli sürekli bilgilendirme formunda yönetilen toplam portföy büyüklüğü 633,8 milyar TL olarak yer alıyor.
Bunun;
117,4 milyar TL’si bireysel,
102,8 milyar TL’si tüzel,
413,6 milyar TL’si kurumsal portföylerden oluşuyordu.
Ekonomim’in analizinde ise Pusula’nın bir dönem yaklaşık 750 milyar TL’ye yaklaşan portföy büyüklüğüne ulaştığı ve bazı fonların belirli hisselerde ciddi yoğunlaşmalar oluşturduğu aktarıldı.
Burada araştırılması gereken soru şudur: Bu büyümenin ne kadarı yeni yatırımcı girişi, ne kadarı fon getirisi, ne kadarı mevcut varlıkların değer artışıydı?
Çünkü “750 milyar TL para toplandı” demek ile “750 milyar TL yönetilen portföy büyüklüğüne ulaşıldı” demek aynı şey değildir.
4. HEDEF PORTFÖY: 162,8 MİLYAR TL
Hedef Portföy’ün kendi grup şirketi sayfasında verilen bilgiye göre şirketin yönetilen portföy büyüklüğü 162,8 milyar TL seviyesindeydi.
Şirket ayrıca;
78 menkul kıymet yatırım fonu,
25 girişim sermayesi yatırım fonu,
7 gayrimenkul yatırım fonu,
2.200 bireysel portföy yönetimi müşterisi ve yaklaşık 100 bin yatırımcı bilgisi veriyor.
Dolayısıyla burada da 162,8 milyar TL’nin tamamını “vatandaşlardan toplanan para” olarak nitelendirmek doğru olmaz.
Ancak rakam, şirketin ulaştığı finansal ölçeği göstermesi bakımından son derece önemli.
5. BULLS: 14,6 MİLYAR TL
Bulls Portföy ise 16 Eylül 2026 tarihli açıklamasında;
13 TEFAS fonunda toplam 4,8 milyar TL,
15 TEFAS dışı fonda toplam 9,8 milyar TL
olmak üzere toplam 14,6 milyar TL menkul kıymet yatırım fonu büyüklüğüne sahip olduğunu açıkladı.
Bulls ayrıca fonlarında likidite sorunu bulunmadığını ve riskli işlemlerin yapılmadığını savundu.
Bu açıklama özellikle önemli.
Çünkü SPK’nın bir fon grubunu tasfiye kapsamına alması ile o şirketin bütün fonlarının aynı şekilde problemli olduğu sonucu çıkarılamaz.
Nitekim soruşturmanın sonunda hangi fonun hangi nedenle tasfiye edildiği ve hangi yöneticinin hangi işlem nedeniyle sorumlu tutulduğu ayrıca ortaya konulmak zorunda.
6. ASIL KIRILMA: AĞUSTOS DÜZENLEMESİ
Kriz bir gecede ortaya çıkmadı.
SPK’nın 18 Eylül’de yayımladığı açıklamaya göre Kurul, 2025’in son çeyreğinde özellikle serbest yatırım fonları ve para piyasası fonları üzerinden bazı portföy yönetim şirketlerine ait fonların, fiili dolaşımı düşük hisselerde ekonomik gerçeklik ve şirketlerin temel finansal büyüklükleriyle açıklanamayacak fiyat hareketlerine yol açtığını gözlemledi.
Bu konu 2 Aralık 2025 tarihli Finansal İstikrar Komitesi toplantısında gündeme geldi.
SPK daha sonra çalışma grubu oluşturdu.
Yeni düzenlemelerin hazırlığı aylar sürdü.
Ve nihai Yatırım Fonlarına İlişkin Rehber 28 Ağustos 2026’da kamuoyuna duyuruldu.
SPK’nın kendi açıklamasındaki kritik ifade şu:
Amaç; fonlar üzerinden manipülasyon imkanının sınırlandırılması, şeffaflığın artırılması ve yatırımcı tasarrufunun korunmasıydı.
7. Peki neden sistem bir anda kilitlendi?
Reuters’ın aktardığı değerlendirmeye göre Ağustos ayında yapılan düzenlemeler sonrasında düşük likiditeli hisselerde yaşanan sert fiyat hareketleri, bu hisseleri taşıyan fonların nakit yaratmasını zorlaştırdı.
Fonlar yatırımcıların çıkış taleplerini karşılayabilmek için portföylerindeki varlıkları satmak zorunda kaldığında, özellikle likit olmayan hisselerde satış baskısı daha da büyüdü.
Bu da yeni bir kısır döngü oluşturdu: Yoğunlaşmış portföy → fiyat düşüşü → teminat/likidite baskısı → satış → daha fazla fiyat düşüşü → yatırımcı çıkışı → daha fazla satış ihtiyacı.
İşte 16-17 Eylül’deki kırılmanın arka planında bu mekanizma bulunuyor.
8. YÖNETİM KURULLARINDA KİMLER VARDI?
Burada dosyanın en kritik bölümüne geliyoruz.
TERA PORTFÖY
3 Temmuz 2026 tarihli KAP kaydında yönetim kurulu şöyleydi:
Erdin Özel – Başkan
Ethem Umut Beytorun – Başkan Vekili / icrada görevli
Prof. Dr. Emre Alkin – Yönetim Kurulu Üyesi / icrada görevli
Bülent Uygun – Yönetim Kurulu Üyesi
Haldün Saffet İnal – Yönetim Kurulu Üyesi
Ecem Tuğçe Akçay – Yönetim Kurulu Üyesi / iç kontrol sorumluluğu.
KAP’a göre Prof. Dr. Emre Alkin, Tera Portföy yönetim kuruluna 26 Haziran 2026’da seçilmişti.
Bu tarih özellikle dikkat çekiyor.
Çünkü 28 Ağustos’taki yeni fon düzenlemesinden yaklaşık iki ay önce yönetim kuruluna girmişti.
Bu durum tek başına herhangi bir kusur veya suç anlamına gelmez.
Ancak bir araştırma dosyasında şu soruların sorulmasını gerektirir:
Yeni yönetim kurulu üyesine hangi risk raporları sunuldu?
Fonlardaki yoğunlaşma konusunda hangi bilgiler paylaşıldı?
İç kontrol biriminin raporları yönetim kuruluna ulaştı mı?
Yeni SPK düzenlemesinin şirket üzerindeki etkisi yönetim kurulunda görüşüldü mü?
Bunlar belge üzerinden cevaplanması gereken sorulardır.
9. PUSULA’NIN YÖNETİMİ
Pusula Portföy’ün 10 Eylül 2026 tarihli sürekli bilgilendirme formunda yönetim kurulunda:
Muhammed Yarız – Yönetim Kurulu Başkanı
Halil İbrahim Ege – Başkan Vekili / iç kontrolden sorumlu yönetim kurulu üyesi
Ahmet Özcan – Yönetim Kurulu Üyesi görülüyor.
Adalet Bakanı Akın Gürlek’in 18 Eylül açıklamasına göre fon ve pay piyasasındaki manipülatif işlem iddialarına ilişkin soruşturmada, fon yönetim kurulu başkan ve üyelerinin de aralarında bulunduğu 4 şüpheli tutuklandı; 51 kişi hakkında yurt dışına çıkış yasağı ve malvarlığı tedbirleri uygulandı.
Burada yine önemli hukuk kuralı: Tutuklama veya gözaltı, suçun kesinleştiği anlamına gelmez.
Soruşturmanın sonucunda hangi kişinin hangi eylem nedeniyle sorumlu olduğu ortaya konulmalıdır.
10. “PROF. DR.” UNVANI YATIRIMCIYI ETKİLEDİ Mİ?
Dosyanın en hassas sorularından biri bu.
Kamuoyunda özellikle Prof. Dr. Emre Alkin ve Tera grubunun farklı şirketlerinde görev alan Prof. Dr. Kerem Alkin isimleri öne çıktı.
KAP kayıtlarında Emre Alkin’in Tera Portföy yönetim kurulu üyesi olduğu açıkça görülüyor. Kerem Alkin ise Tera Finansal Yatırımlar Holding’de bağımsız yönetim kurulu üyesi olarak atanmıştı. KAP bildiriminde atamanın 7 Mayıs 2026’da yapıldığı görülüyor.
Fakat burada gazetecilik açısından çok önemli bir çizgi var: “Prof. Dr. olduğu için vatandaşlar bu fonlara yatırım yaptı” sonucunu doğrudan kurmak için somut tanıtım ve yatırımcı iletişimi belgelerine ihtiyaç var.
Bunun araştırılması gerekiyor.
Örneğin;
- Fon tanıtım toplantıları,
- televizyon programları,
- sosyal medya paylaşımları,
- reklam filmleri,
- yatırımcı sunumları,
- şirket internet siteleri,
- konferanslar,
- fon tanıtım broşürleri,
- “uzmanlık” vurgusu yapılan açıklamalar
tek tek incelenmeli.
Eğer yatırımcıya: “Bu fonun arkasında Prof. Dr. X var” mesajı verilerek yatırım kararı oluşturulduysa, bunun hukuki değerlendirmesi başka bir boyuta geçer.
Ancak yalnızca bir kişinin yönetim kurulunda bulunması, yatırımcıları bizzat ikna ettiği anlamına gelmez.
11. “BEN FONU YÖNETMEDİM” SAVUNMASI
İşte soruşturmanın hukuk açısından en kritik noktası burası.
Bir yönetim kurulu üyesi: “Ben tek bir hisse alıp satmadım” diyebilir.
Bu savunma, kişinin hiçbir sorumluluğu olmadığı anlamına gelmez; fakat aynı zamanda yönetim kurulunda bulunmanın da otomatik suçluluk anlamına gelmediği unutulmamalıdır.
SPK düzenlemelerinde yönetim kurulu üyelerine portföy sınırlamaları ve kamuyu aydınlatma yükümlülükleri bakımından doğrudan sorumluluklar yüklenebiliyor ve dışarıdan hizmet alınması bu sorumluluğu ortadan kaldırmıyor.
Dolayısıyla mahkemenin bakacağı temel sorular şunlar olacaktır:
Hangi görev verilmişti?
Hangi yetki kullanılıyordu?
Hangi raporlar yönetim kuruluna sunulmuştu?
Riskler biliniyor muydu?
Yönetim kurulu uyarılmış mıydı?
Uyarı karşısında ne yapıldı?
İşlemlerin mevzuata aykırı olduğu biliniyor veya bilinmesi gerekiyor muydu?
Kişinin eylemi ile yatırımcı zararı arasında nedensellik var mıydı?
12. CEZA DOSYASI ŞİMDİ BAŞLIYOR
Adalet Bakanı’nın açıklamasına göre SPK, 6362 sayılı Sermaye Piyasası Kanunu’nun 107. maddesi kapsamında bazı fon ve pay piyasalarında manipülatif işlem yapıldığı iddialarıyla suç duyurusunda bulundu.
Bu kapsamda fon yönetim kurulu başkan ve üyelerinin de bulunduğu 4 şüpheli tutuklandı.
SPK’nın kendi açıklamasına göre Kurul denetimleri sonucunda; idari para cezası, adli para cezası, hapis cezası gibi yaptırımlar gündeme gelebiliyor ve suç şüphesi bulunan fiiller Cumhuriyet başsavcılıklarına bildiriliyor. Ayrıca sorumluluğu tespit edilen yönetim kurulu üyelerinin görevden alınması, lisanslarının iptali veya sermaye piyasası kurumlarının faaliyetlerinin sınırlandırılması gibi önleyici tedbirler de uygulanabiliyor.
13. EN ÇOK MERAK EDİLEN SORU: VATANDAŞ PARASINI ALABİLECEK Mİ?
SPK’nın 18 Eylül’de belirlediği tasfiye prosedüründe önemli bir güvence mekanizması bulunuyor.
Fon portföyündeki varlıklar; yatırımcı menfaati, piyasa derinliği ve likidite koşulları dikkate alınarak nakde çevrilecek.
Elde edilen nakit, fon yatırımcılarının bireysel saklama hesaplarına katılma payı sahipliği oranında aktarılacak. Tasfiye işlemlerinin kural olarak duyuru tarihinden itibaren en fazla üç ay içinde tamamlanması öngörülüyor; SPK uygun görürse süre uzatılabiliyor.
Dolayısıyla: “Fon kapatıldı, vatandaş parasını kaybetti” demek şu aşamada hukuken doğru değil.
Fakat: “Vatandaş parasının tamamını kesin olarak alacak” demek de doğru değil.
Çünkü portföydeki varlıkların hangi fiyatlardan ve hangi sürede nakde çevrileceği, piyasa koşullarına bağlı.
14. ASIL ARAŞTIRILMASI GEREKEN TABLO
Bu dosyada artık yalnızca şirketlerin yönetim kurullarını listelemek yeterli değil.
Her fon için şu tablo çıkarılmalı:
| Soru |
Araştırılması gereken belge |
| Fon ne zaman kuruldu? |
SPK/KAP |
| İlk büyüklüğü neydi? |
KAP |
| Para ne zaman hızla arttı? |
Fon pay adetleri |
| En fazla para hangi dönemde geldi? |
MKK/KAP |
| En fazla hangi hisseler alındı? |
Portföy raporları |
| Hisse yoğunlaşması ne kadardı? |
Portföy dağılımı |
| İlişkili şirket hissesi var mıydı? |
KAP |
| Fon yöneticisi kimdi? |
KAP |
| Yönetim kurulu kimlerden oluşuyordu? |
KAP |
| İç kontrol sorumlusu kimdi? |
KAP |
| Risk raporları ne diyordu? |
İç kontrol/risk raporları |
| Bağımsız denetçi ne söyledi? |
Denetim raporu |
| Yatırımcıya ne anlatıldı? |
Reklam/sunum/KAP |
| Yönetim kurulu hangi tarihlerde karar aldı? |
Yönetim kurulu karar defteri |
| Para hangi tarihlerde çıktı? |
MKK/fon nakit akışı |
Asıl gerçek bu belgeler karşılaştırıldığında ortaya çıkacak.
15. FON KRİZİ SADECE “FONLAR BATTI” DOSYASI DEĞİL
Bugünkü tabloya bakıldığında olayın üç ayrı katmanı var.
BİRİNCİ KATMAN: LİKİDİTE
Fonlar yatırımcıların çıkış taleplerini karşılayabilecek yeterli likit varlığa sahip miydi?
İKİNCİ KATMAN: YOĞUNLAŞMA
Fonların belirli hisselerde aşırı yoğunlaşması hangi noktaya kadar normal yatırım stratejisiydi?
ÜÇÜNCÜ KATMAN: YÖNETİM VE DENETİM
Yönetim kurulları bu riskleri biliyor muydu?
İşte üçüncü soru, önümüzdeki soruşturmanın en kritik alanı olacak.
BANKAVİTRİNİ ANALİZİ
“Parayı kim topladı?” değil, “Para nasıl büyüdü?” sorusunu sormalıyız
Türkiye’de yatırım fonu piyasası Temmuz 2026 itibarıyla 10,38 trilyon TL toplam portföy büyüklüğüne ulaşmıştı. Yatırımcı sayısı da yaklaşık 5,88 milyon seviyesindeydi.
Yani fon sektörü artık küçük bir yatırım aracı değil.
Milyonlarca vatandaşın tasarrufu bu sistemin içerisinde.
Bu nedenle 130/131 fonluk tasfiye kararı yalnızca birkaç portföy yönetim şirketinin problemi olarak görülmemeli.
Asıl mesele şu:
Bir fon yönetim şirketi yüz milyarlarca liralık büyüklüğe ulaşırken hangi kontrol mekanizmaları çalışıyordu?
SPK neyi ne zaman gördü?
Yönetim kurulları hangi raporları aldı?
İç kontrol birimleri ne raporladı?
Bağımsız denetçiler hangi riskleri gördü?
Fonlarda hangi hisseler ne kadar yoğunlaştı?
İlişkili taraf işlemleri var mıydı?
Yatırımcıya hangi riskler anlatıldı?
Ve belki de en önemli soru: Yatırımcıların güvenini kazanmak için kullanılan şirket markası, akademik unvanlar ve tanınmış isimler gerçekten yatırım kararında kullanıldı mı? Eğer kullanıldıysa bunun belgeleri ortaya konulmalı. Eğer kullanılmadıysa da kimse sırf bir yönetim kurulunda bulunduğu veya “Prof. Dr.” unvanı taşıdığı için otomatik olarak sorumlu ilan edilmemeli.
Çünkü hukukta ünvan değil, eylem; söylenti değil, belge; pozisyon değil, somut sorumluluk esastır.
Şimdi sıra fonların anatomisini çıkarmakta.
Kim kurdu?
Kim yönetti?
Kim para kazandı?
Kim ne kadar yönetim ücreti aldı?
Fon hangi hisseleri aldı?
Hangi tarihte aldı?
Hangi fiyatlardan aldı?
Fon büyüklüğü ne zaman patladı?
Kim ne zaman satış yaptı?
Yönetim kurulu ne zaman uyarıldı?
Ve yatırımcı neden çıkamadı?
Bankavitrini olarak dosyanın gerçek cevabının bu soruların belgelerinde olduğunu düşünüyoruz.



 4 Mart 2024
 13:30 – 16:30
 İstanbul Sanayi Odası – Odakule






 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34


 GÜNCEL3 yıl önce

 BANKA HABERLERİ3 yıl önce

 BANKA HABERLERİ5 yıl önce

 BANKA HABERLERİ5 yıl önce

 BANKA ANALİZLERİ4 yıl önce

 VİDEO Vitrini5 yıl önce