EKONOMİ
KONDA Genel Müdürü Bekir Ağırdır : 2022’de seçim olur

Yayınlanma:
6 yıl önce|
Yazan:
BankaVitrini
Evrensel’den Serpil İLGÜN KONDA Genel Müdürü Bekir AĞARDIR ile röportaj yaptı. Röportaj iç siyasetten, GARA Operasyonuna, muhalefetten, erken seçime geniş bir yelpaze içinde geçiti. İşte o Röportaj.
Cumartesi söyleşisinde KONDA Genel Müdürü Bekir Ağırdır’la tabloyu ve ürettiği muhtemel sonuçları konuştuk. AKP tabanında işsizlik, yoksulluk, pandemi gibi reel sorunların rahatsızlık yarattığı ancak bunun henüz partiyi bırakmaya yetmediğini ifade eden Ağırdır, seçmeni vaatleriyle tutamayan iktidarın, karşı tarafa dair korkular üzerine oynamaya devam ettiğini vurguluyor. Erdoğan’ın adım adım tümüyle kendine bağlı ve bağımlı bir örgüt inşa ettiğini söyleyen Ağırdır, seçimlerin 2022’de yapılacağını düşünüyor.
AKP Grup toplantısında Erdoğan, konuşmasının neredeyse tamamında CHP’ye yüklendi ve “CHP süzme faşist bir partidir” dedi. CHP’ye giderek daha fazla yüklenilerek nasıl bir fayda üretilmeye çalışılıyor?
Olanları katmanlı okumak lazım. Bir cumhurbaşkanı ve arzuladıkları, yaptıkları var. Bir de ortada bir Türkçü ve İslamcı bir koalisyon var. Generallerin 40 sene önce hayal ettikleri Türk-İslam sentezinin vücut bulmuş bir hali var karşımızda. Ve Türkçü kanat da daha ağırlıklı görünüyor. Dolayısıyla o koalisyonun kendi içindeki gerilim, paylaşım, bölüşüm gerilimleri, ya da geleceğe dönük oluşturmaya çalıştıkları pozisyon açısından olan biten var, bir de Cumhurbaşkanı’nın yaptıkları. Ama galiba her ikisinin ortaklaştığı hedef, muhalefet blokunun yekpare ve geniş bir ittifaka dönüşmemesi. HDP’yi kriminalize ederek bir yandan önce HDP üzerinden orada bir çatlak yaratmaya çalışılıyordu son iki, üç yıldır. Enis Berberoğlu meselesinde gördüğümüz üzere giderek CHP’yi de oraya doğru, yani daha dokunulabilir olduğu bir aktör haline getirmeye yönelik bir strateji var.
Peki, bu oyun planı çalışıyor mu?
Çok çalışmıyor görünüyor. Hükümet bunun için çok şey yapıyor tabii ki, iktidar gücüyle, yargıçlarıyla, güvenlik güçleriyle vs. ama en azından şu ana dek görüldüğü kadar çok da çalışmıyor. Muhalefet blokundaki partilerin en azından lider seviyesinde henüz bir parçalanma emaresi görünmüyor. Tam tersine belki de farkında olmadan kurduğu bu dil, tıpkı İstanbul’da yenilenen seçimlerde olduğu gibi hem kurumsal olarak bütün muhalif blokta yer alan partileri, hem de seçmenlerini konsolide etmek gibi de paradoksal bir sonuç üretiyor.
Daha önce, milli çıkar, beka söylemiyle iktidarın arkasında duran muhalefet blokunun Garê operasyonu sonrasında aynı pozisyonu almamasını, hatta hesap sormasını nasıl değerlendirdiniz? Ve iktidar bunun olabileceğini bekliyor muydu?
Muhtemelen beklemiyordu. Çünkü ortada şöyle bir gerçeklik var, her şeye rağmen hala beğensek de beğenmesek de hem gündemi, siyasi gidişatı belirleyici ana aktör Tayyip Erdoğan. Bu sadece iktidar gücünü elinde tuttuğu için değil, aynı zamanda da siyasi mahareti, yılların tecrübesi var. Ve bir türlü muhalefet blokundaki partiler oyunun gidişatını değiştiremiyor. Seçmenin evet, bir yandan reel sorunları var, ekonomiydi, pandemiydi, işsizlikti, enflasyondu gibi. O nedenle toplum çok ciddi rahatsız. Bir yandan Ak Parti’den çözülme ya da Ak Parti’yi eleştiren pozisyona geçme çok güçlü bir duygu halinde. Ama bu “Ak Parti’den vazgeçtik, şu partiye döndük” gibi yeni bir bağlanma ve oy ilişkisi üretmiyor. Dolayısıyla iktidarın yaptıklarını belki bu gözle de okumak lazım. Yani yeni bir başarı hikayesi üretme, yeni bir ortak umut, heyecan yaratmak gibi şeyleri, işte uzaya gitmek, Karadeniz’de büyük doğalgaz bulmak gibi biraz da zorlama ve yapay gündemlerle arıyor. Reel sorunlar üzerinden başarı arama kapasitesi, mahareti çok zayıflamış görünüyor iktidarın. O zaman da o toplumsal destekle var olan pozisyon ve hakimiyet arasındaki yarılmayı işte böyle şoven, dinci, güvenlik temelli birtakım politikalarla, dış düşman hikayeleri üzerinden vs. kapatmaya çalışıyor. O yüzden de sürekli olarak kurulan dil, karşı tarafı suçlarken aslında bu tarafta daha emniyetli bir alan olduğunu ima ediyor, yani kendi seçmenini kaybetmek istemiyor diyelim.
AYASOFYA’YI HATIRLAYAN YOK
Tüm o “müjdeler” veya milliyetçi, dinci dil seçmenini korumayı, daha da ötesi desteği arttırmayı sağlar mı?
Son seçimlerdeki o yüzde 52-48 iktidar lehine olan bloklaşma sürsün peşinde. 52’yi arttırmak gibi bir hayalleri olduğunu sanmıyorum. Ya da bu yaptıklarıyla olamadığını, yetmediğini görüyor.
İlginç bir şey oldu bu pandemi sürecinde. Düşünsene İslamcı siyasetin geleneklerinde, kodlarında, o dünyadan geldiğini düşündüğümüz, bildiğimiz insanların anlatılarından anlıyoruz ki, Ayasofya mesela onlar için müthiş bir hedefmiş. Ama Ayasofya’yı hatırlayan yok. Çünkü bu reel sorunların harareti bu soyut hikayeleri eritiyor. O yüzden de çalışmıyor. Geldiğimiz noktada donmuş bir durum var ve siyasi tablo kilitlenmiş görünüyor. Ve bütün siyasi aktörler de bildikleri oyunu değiştirmiyorlar. Muhalefet de değiştirmiyor. Sadece daha soğukkanlı ve bir arada durmanın farkındalığı içinde davranıyorlar ama henüz seçmeni oraya bağlayacak, bir çekim gücü oluşturacak güçte de değil. Ya da yetmiyor.
Aynı durum, iktidarın dış politikadaki “kahramanlık” hikayeleri için de geçerli mi?
Şöyle bir metafor kullanıyorum, zamanın durduğu bir yerde donmuş bir göle bakar gibiyiz. Bakarsan, gölün yüzeyi donuk ve donmuşluk da değişmiyor görünüyor. Hatta sabahları uyandığımızda karşı vadide ya da suyun üstünde bir buğu bulutu vardır ya, o buğu bulutu endişe ve kaygı. Çünkü bir yandan geçim meseleleri var, bir yandan da hala can riski var. Yani toplum canı burnunda yaşıyor bir kere. Ama bir yandan da aşağıda insanların zihin dünyasında, gündelik pratiklerinde de değişen bir sürü şey var. Dış politika meselesi insanlara çok değmiyor, hele böyle gerçek problemler olmasa ortada, belki dış politikadaki tüm gerilimler, Amerika’ya, Rusya’ya, herkese kafa tutma hali bir duygu köpürmesi hali üretebilir toplumda. Ama gerçek sorunlar karşısında duygu köpürmeleri de olamıyor. Anlık oluyor tabii ki o an için insanlar “heyt be, Amerika’ya posta koydu” diye mutlu oluyor ama akşam evine giderken sofrada ne olacağını, sabah kalktığında eşine mutfak harcaması için ne bırakacağını düşündüğü anda bütün o hikaye havada asılı kalıyor. İktidar onu bir türlü yeni bir umuda yöneltemiyor.
MEKANİZMA ÇALIŞMIYOR
Bundaki başat sebepler neler?
Birçok sebebi var. Bir kere beslenme damarları kapandı. Yaratıcı kapasitesi de bitti, bir sürü sebepten. Sadece “FETÖ’cüler gitti” diye değil. Bir kere yönetim düzeni değişikliği, anlaşıldı ki ellerinde bir tasarım bile yokmuş. Dolayısıyla mekanizma çalışmıyor. Öncekini bozuyorsun, ama yeninin ne olduğu belli değil. Yeni mekanizmalar tanımlı olmadığı için yukarıdaki büyük kararlar da çalışmıyor. Dolayısıyla afallamış durumda iktidar. O zaman yapabileceği şey seçime odaklanmak ve “seçimde 50+1’i nasıl sağlarım”ın derdinde. Onu da kimliklerin korkularına yaslanarak yürütüyor. Şunu hatırlatmak isterim, Türkiye toplumunu tarif edecek alt alta 8-9 cümle yazsak, birinci cümle bence şudur; Türkiye’de insanların farklılıkları ne olursa olsun, öncelikli beklentisi ekonomiktir, Ve bu ortaktır. Yani Türk veya Kürt, kadın erkek, AK Partili CHP’li, fark etmez, “hanenin birliği düzenliği” diyor onlar. O, geçim meselesidir.
Sıra kültürel kimliklere geldiğinde korkular farklılaşıyor mu?
Evet, iktidar da o nedenle farklı korkulara oynuyor. Geleneksel olanlar için geleneklerden çözülmek, Türkiye’nin bölünmesi ya da sekülerler için daha dini kuralların ağırlık kazanması, dindarlar için dinden uzaklaşıyor olması vs. Her kültürel kimliğin farklı korkuları var, iktidar da tabanındaki sosyolojinin korkularını diri tutarak onları bir arada tutmaya çalışıyor. Şöyle bir metafor kullanayım, seçmen bir saçağın altında veya bir evin içinde. Evet pencereler, kapılar kırık, yağmur giriyor, su giriyor ama yeni bir ev bulamadan da o evden çıkamıyor. Karşı çatının altına koşsa, iktidar yukarıdan diyor ki, “karşıya koşma çünkü seni aralarına almayacaklar!” Öcü hikayeleri anlatılıyor. Bütün bu geçmişi didikleyip didikleyip başka hikayeler üretme çabası da buradan besleniyor. Yani seçmeni vaatlerinle tutamıyorsun, karşı tarafa dair korkuları üzerine oynamaya devam ediyorsun. İktidarın oyun planı bu görünüyor.
KENDİNE BAĞLI VE BAĞIMLI BİR ÖRGÜT İNŞA EDİYOR
Bir süredir, söyleşimizden sonra yapılacak İstanbul İl Kongresi’ndeki başkan değişiminin kodları konuşuluyor. Berat Albayrak’a yakın olduğu söylenen Bayram Şenocak yerine getirilen ve Bilal Erdoğan’a yakın olduğu iddia edilen Osman Nuri Kabaktepe’nin Milli Görüş kökenli olması hasebiyle, kimileri Saadet tabanına oynama veya Milli Görüş gömleğini yeniden giyme, kimileri de tek kriterin Erdoğan’a sadakat olduğunu söylüyor. Sizin görüşünüz ne?
Sadece Milli Görüş’e geri dönmek olarak okumanın çok mümkün olmadığını düşünüyorum. Tabii ki Saadet Partisi (SP), Oğuzhan Asıltürk ziyaretlerini hatırlarsak, 50+1’i yakalamaya odaklı bir siyaset güdüyor olunca iş elde kağıt kalem, hesap kitaba dönüyor. SP’nin son seçimde bütün Türkiye’de aldığı oy, 672 bin oy. Yani Türkiye’deki toplam seçmen içinden bakarsan karşılığı yüzde 1,3. Kurumsal olarak SP evet dese bile diyelim o yüzde 1,3 seçmenin en az 500 binin oraya gitmeyeceği açık. Çünkü sadece kurumsal kimliklerinden ayrı değiller ki, iktidara eleştirilerinden dolayı SP bunca daraltılmaya rağmen varlığını sürdürüyor. Dolayısıyla Tayyip Bey de bu hesabı bilir. Evet, yüzde 1’e bile ihtiyacı var bir yandan ama bütün İstanbul örgütünü o yüzde 1’i elde etmek üzerine inşa ediyor olamaz. O yüzden Milli Görüş’e geri dönmek diye düşünmüyorum.
Ama şu tarafı var, 2017’de belediye başkanlarını istifa ettirme sürecini hatırlayalım, 4 yıldır Tayyip Bey, adım adım tümüyle kendine bağlı ve bağımlı bir örgüt inşa ediyor. Süreci analiz ettiğimde 2009’dan itibaren o güne kadar geliştirdikleri bütün sosyal politikaları ve kamu ihalelerini seçmenini Ak Partilileştirmek üzerine bir stratejiye dönüştürdü. Ama 2013-2014’ten itibaren bir üçüncü evreye girildi: partiyi ve kadroları Erdoğancılaştırmak meselesi. Arada 15 Temmuz oldu, şu oldu, bu oldu ama bugün geldiğimiz noktada Tayyip Bey, artık hem partinin hakimi, hem iktidarın hakimi, hem de artık o konularda herhangi bir tartışmaya mahal vermeyecek bir bakışı var. Yani ekonomi politikalarında yeri geldiğinde damadını bile gözden çıkarabileceğini gösteren, dolayısıyla örgütün de tümüyle kendine biat etmesini arzulayan bir tarzı var. Bu süreç kongrelerdeki yönetim değişiklikleri ile tamamlanıyor. Mart ayında yapılacak o büyük genel kongrelerinde oluşacak kadrolar artık Ak Parti’yi ve ülkeyi seçime götüren kadrolar olacak. Dolayısıyla, ortaya çıkacak yönetime ve kritik görevlere atanacak isimlere bakmak lazım. Hem seçimlere dair, hem de genel ülke gidişatına dair oyun stratejisinin ne olacağı ancak o kadroların belirlenmesiyle biraz daha netleşir.
TAYYİP BEY, YERİNE GELECEK KİŞİNİN GÜÇLÜ BİR PROFİL OLMASINI İSTEMEZ
Mart’taki merkez kongrede Erdoğan’ın AKP Genel Başkanlığı’nı bırakacağı yönünde de haber ve yorumlar var biliyorsunuz. Hatta Berat Albayrak’tan Süleyman Soylu’ya, Numan Kurtulmuş’a kadar isimler de zikrediliyor. Abdülkadir Selvi, bu tür haberlerle Erdoğan’ın bir tuzağa çekildiğini yazdı. Siz böyle bir olasılık görüyor musunuz ve Erdoğan’ın parti başkanlığından ayrılması ne anlama gelir?
Hatırlarsan İstanbul seçimini yenileme sürecinde özellikle, Ak Parti teşkilatının yeterince çalışıp çalışmadığı gibi bir sürü tartışma oldu. 2011-2017 seçimlerinde büyük bir makine gücüyle çalışan o teşkilat o efsane halinde anlatılan Ak Parti teşkilatı yok karşımızda. Çünkü hem lidere biat eden, aynı zamanda da -her ne kadar üst yönetim dava lafını tekrarlıyor olsa da- artık örgütsel kurumlarda dava değil, çıkar hesabının olduğu gibi bir gözlemim var. Dolayısıyla bugün Tayyip Bey’in ihtiyacı olan şey, yeniden sokaklarda hareketli ve enerjik bir teşkilat üretmek. Bunun için illa bırakması gerekmiyor. Ama bırakırsa da sadece buna odaklanacak birisine bırakır. Bu Berat Albayrak da olabilir, şaşırmam. Berat Albayrak istifasından beri sessiz duruşuyla en azından Tayyip Bey’e bağlılığını ispatlamış oldu. İlla bırakır diye bir kanaatim yok, bırakmayabilir. Ama bırakırsa da ağırlığını koymayacak birisi olmasını tercih eder. Hele seçim öncesi bir risk ya da ayağına takılacak bir taş olsun istemez. O yüzden de öyle güçlü bir profil olmaz diye düşünüyorum.
Erdoğan’ın aylar sonra Berat Albayrak’a sahip çıkarak başarılı addetmesini nasıl yorumlarsınız? Zira bu sahip çıkma, ağırlıklı olarak parti başkanlığına Albayrak’ı getirme hesabı içinden değerlendirildi.
Berat Bey bunu hayal edebiliyor olabilir. Hep sessizliğinden bakıyoruz meseleye ama, unutmayalım istifa mektubunda, başta söylediğim iktidarı oluşturan koalisyon içindeki zihni çatışmaya yönelik çok önemli cümleler vardı. “At izi it izine karıştı”, “Sonumuz hayr olsun” falan, Dolayısıyla o tartışmadan bakmak lazım. MHP’nin de Ak Parti’den önce büyük kongresinin yapılacağını hatırlarsak, iki kongrede oluşacak kadroları, söylemleri ve stratejiyi birlikte izlememiz gerek ne olduğunu anlamak için. Benim gördüğüm, özellikle Süleyman Soylu’nun söylemlerindeki sertleşmeler veya bir gazetecinin HDP’nin kurumsal kimliğini de aşıp doğrudan seçmenini terörist saymaya dönük geçen hafta patlayan söylemlerin tesadüf olmadığını düşünüyorum. Zihni koalisyon içinde Türkçü kanat, Tayyip Erdoğan’ın hareket alanını sınırlıyor. Hatta o gazetecinin bu lafı ettiğinin ertesi günü Mehmet Özhaseki bela okudu. Gerçi ertesi gün düzeltme yapma ihtiyacı hissetti, o düzeltme ihtiyacını doğuran şeyin Ak Parti’nin kurumsal aklının müdahalesi diye düşünüyorum. Dolayısıyla burada tek başına MHP de değil, Türkçü kanadın, Süleyman Soylu’nun doğrudan aydınları, entelektüelleri isim vererek suçlaması ile düşünürsen, iktidar içinde bir pozisyonlanma, Mart’tan sonrası için bir güç, sembolik olarak masaya oturulduğunda kendi rengini, zihniyetinin damgasını vurma çabaları var.
2022 HAZİRAN YA DA SONBAHARINDA SEÇİM BEKLİYORUM
HDP’nin kapatılması talebine gelirsek; son günlerde “Bahçeli istiyor ama Erdoğan istemiyor” haberleri yoğunluk kazandı. Bunun yerine çalışmaları süren Siyasi Partiler Yasası ve Seçim Kanunu’nda değişiklikler yaparak HDP’yi daha da çalışmaz hale getirme, kriminalleştirmenin dozunu arttırma hedefinin olduğu söyleniyor. Nitekim dil daha sertleşti, yanı sıra 28 HDP’li milletvekilin fezlekesi Meclise geldi. Erdoğan kapatmayı istemiyor olabilir mi?
Orada şunu da atlamamak lazım, Ak Parti bütün handikapları, eksiklikleri, sorunlarına rağmen bile hala Kürt seçmende ikinci parti ve üçüncü parti de yok. Bu ne demek? Ak Parti tabanında az ya da çok Kürtler var, artı teşkilatında illerde, ilçelerde, milletvekillerinde Kürtler var. Dolayısıyla bu söylem onları da rahatsız eder. Bence geçen haftaki söylemlerden sonra AK Parti’nin teşkilatında da aynı huzursuzluk olmuştur ve bu Tayyip Erdoğan’a iletilmiştir. HDP’yi eleştirebiliriz veya beğenmeyebiliriz ama şimdi Galip Ensarioğlu’nun Mehmet Özhaseki’nin söyleminden rahatsız olmadığı düşünülebilinir mi? Terörist denilen veya lanet okunan insanlar belki onun kuzenleri, amca çocukları, eşi, çocuğu. Dolayısıyla bu düzeltmelerin bir anlamı var. O yüzden diyorum iktidarın kendi içindeki koalisyon ortakları arasında bir çerçevelenme kavgası bu biraz da.
Buradan AKP cephesinde en azından kendi tabanındaki Kürtleri küstürmemek ve seçimi de düşünerek söylemlerin biraz daha yumuşatılacağı çıkarımını yapabilir miyiz?
Hayır. Tayyip Erdoğan’ın ve Ak Parti’nin siyaset tarzına baktığımız zaman, el yükselterek gidiyor, uzlaşma arayarak değil. Benim şöyle bir okumam var, ben 2021’de seçim beklemiyorum. Ama 2023’ü de görmeyeceğimizi sanıyorum. Dolayısıyla benim öngörüm reel sorunları çözme mahareti gösteremedikleri için 2022 Haziran’ı ile sonbaharı arasında bir seçim mümkün gibi görünüyor. Demek ki 15 ila 20 ay var önümüzde. Bu nedenle genel siyaset tarzına bakarak, önümüzdeki üç dört ay daha ya da sonbahara kadar iktidarın sertleşme dozunu arttıracağını beklemek mümkün. Mart sonuna kadar sadece Ak Parti, MHP kongrelerini değil, ABD, AB ve NATO’da Türkiye’ye dair yeni kararlar olup olmayacağını da izlemek gerekiyor. Ama iktidar eğer bütün bu hikayeleri sertleşme dili üzerinden sürdürmeye devam ederse evet, HDP’ye yüklenmeye ve giderek bunu da CHP’ye doğru da yaymaya çalışabilir.
Bu biraz da muhalefetin direncine veya yeni bir hikaye üretip üretmeyeceğine bağlı, ne dersiniz?
Eğer siyasi hayatı sadece iktidarın tercihleri belirlemeye devam ederse, o zaman şöyle bir riskimiz var demektir; toplum eğer bu olası değişimlerin çok daha büyük kaotik sonuçlar üretme potansiyeli olduğu vehmine kapılırsa, o zaman 7 Haziran’la 1 Kasım aralığında olduğu gibi o kaotik hallerden kaçınmak için devlete, sadece Tayyip Erdoğan diye değil ama devlet nizamına yanaşmayı tercih edebilir. O yüzden muhalefetin bütün bu değişim sürecini, güçlendirilmiş parlamenter sistem diye üç kelimelik bir slogandan ibaret olmayan değişim hikayesini topluma anlatması, ikna etmesi, bu süreci kaotik sonuçlar üretmeden yönetebileceği konusunda bir güven inşa etmesi gibi bir mesele var. Hangi araştırmayı açarsak açalım, hiç “Ak Parti’yi şu partinin oyu geçti” diye bir araştırma gördük mü, hayır. Ya da “CHP yüzde 30’u geçti” diye gördük mü, ona da hayır. Hala hayatı domine eden parti Ak Parti. Bu desteği yaratan şeyin ne olduğunu anlamadan, sadece vazgeçiş üzerinden bir muhalefet ve siyaset diliyle Türkiye buradan çıkamayabilir.
ÖZGÜRLÜKÇÜ TUTUM VE DEĞERLERDE DEĞİŞİM VAR
Tüm bu şiddet, baskı ve zor araçlarının daha fazla devreye sokulması, hukukun, yargının araçsallaştırılması, AYM, AİHM kararlarının tanınmaması gibi pratikler, “faşizme giden bir otoriterleşme” gibi kavramlarla tanımlanıyor. Siz nasıl tanımlıyorsunuz?
Bu bir kimlik üzerinden Türkiye’yi yeniden dizayn etme meselesi. Ama bir kere şöyle bir cümle kurmama izin ver, sadece iktidar dahil bütün siyasi aktörler herkes, elde kağıt kalem hesap yapıyor, veya biz bile raporlarda bütün diğer partileri bir araya toplayıp, muhalefet bloku şu oldu, bu oldu diyoruz falan. Ama unutmayalım ki toplum kendi toplum mühendisliğini yapıyor. Entelektüellerin ve siyasetçilerin siyasi mühendislikleri çalışmıyor. Bu süreç için ben küresel ara buzul dönemi diyorum. Bu bildiğimiz devletin makbul toplum ve makbul vatandaş yaratma projesinin şimdi Türkçü-İslamcı yeni bir sentezle yeni bir hemhal oluşu. Bunun tek bir adı var mıdır bilmiyorum ama bildiğim şey şudur, bu sürdürülebilir değil.
Entelektüellerin ve siyasetçilerin siyasi mühendislikleri çalışmıyor dediniz. KONDA olarak yaptığınız araştırmalarda bunun yansımalarını nasıl görüyorsunuz?
Bizim son 6 ayda yaptığımız üç araştırmadan örnek vereyim o donmuş göl metaforuna geri dönerek. Gölün üzerindeki sis de, buğu da dehşet bir endişe yüklü. Gölün yüzeyi de buz kaplı doğru ama gölün altına baktığımızda özgürlükçülük üzerinden ya da “yeni bir toplumsal uzlaşmayı hangi sistem ilkeleri üzerinden kurabiliriz” türünden bir dizi araştırma yapmaya çalışıyoruz. Türkiye’nin yeni siyaset stratejisi nasıl olur amacıyla tasarlanmış beş araştırma yaptık bu kapsamda. 2010, 2011, 2012’deki o anayasa uzlaşma komisyonu süreçlerinde yaptığımız araştırmalarla kıyasladığımızda on yılda toplumun zihni planda, özgürlükçü fikriyatında ne kadar kayda değer oranda bir gelişme olduğunu gözlemliyoruz sayısal olarak. Bu Kürt meselesinde, Kürtçe ana dilde eğitim meselesinde de böyle, farklı hayat tarzları ya da farklı inanışlar veya farklı cinsel tercihler için de böyle, ha arzuladığımız güçte, büyüklükte olmayabilir ama en azanından on yıl önceye göre neredeyse sıçrama diyebileceğimiz özgürlükçü tutumlarda ve değerlerde bir değişim var.
FİLİZLER BELKİ DE BUZU ERİTECEK
Aynı şeyi kutuplaşma için de söyleyebiliyor muyuz?
Yine başka bir araştırmadan söyleyeyim; kutuplaşma, kutuplaşmanın ürettiği kimliklere sıkışma ve kendi kimliğine ve kutbuna aşık olma diye gelen süreç, yerel seçimlerde kendi kutbunun partilerine eleştiri dozu yükseldikçe gerçek sorunlar yüzünden, negatif kimliklenme dediğimiz, yani bulunduğu konuma aşktan değil de, karşı konuma nefretten orada durmaya devam ediyordu seçmen. Kasım ayında yaptığımız bir araştırmada negatif kimliklenmede de ciddi oranda çözülme emaresi gösterdiğini görüyoruz. Bitti anlamında değil tabii, ama diyelim üç sene önce HDP’ye “Kürt partisi, asla oy vermem” diyenler yüzde 65’lerdeyken, yüzde 45’lere düştü. Ya da “CHP’ye asla oy vermem” diyenlerin oranının yarıya düştüğü gibi ciddi bir çözülme emaresi görüyoruz. Ve topluma yeni anayasanın, yeni toplumsal uzlaşmanın temel direği ne olmalı türünden bir sürü şey sorduğumuzda, temel karakteristik hala “adalet” çıkıyor. Yani toplum bir yandan görüyor, hissediyor. Pandemi nedeniyle belki önce hayatımıza, evimize, kendi canımıza özen duygusu ama giderek komşusuna doğru da bir dayanışma duygusu yeniden yeşerdi. Yoksullukla mücadele ağlarına bakalım örneğin, o buzul altında kıpraşma hali var. Yani bahar geliyor o filizler belki de o buzu eritecek. Ama işte bu eritme için güneşin ya da yeni bir hikayenin olması lazım. O yeni hikayeyi de ancak muhalefet üretebilir. Muhalefet böyle bir hikaye üretebilirse o zaman müthiş bir sıçrama olabilir. Dolayısıyla toplumun bu değişim sürecinin kaotik olacağı kaygısı ağır basarsa, devlete ve devletçi zihniyete yaslanma ihtimali kadar, “kaotik süreç olmayacak ve bu değişimi yönetecek politikalar fikirler, kadrolar var” duygusu ve güveni oluşturursalar, Ak Parti’nin hiç beklemediği kadar yenilgi alma ihtimali var.
‘BERAT NEREDE’ OYUNLARI GENÇLERİN İLGİSİNİ ÇEKMİYOR
KONDA araştırmalarına göre, toplumun yarıya yakını var olan siyasi aktörlerle sorunların çözüleceğine dair umutlarını kaybetmiş durumda ve bu umutsuzluk hali gençlerde daha da yüksek. Bu tespite bakınca, Meclis içi muhalefetin sosyal medya kullanımının artması, Erdoğan’ın sık sık gençlere seslenmesi anlaşılıyor. Fakat bunların karşılığı var mı?
Hayır, yok. Ne Cumhurbaşkanı’nın o seslenişleri, ne de CHP’nin “Berat nerede” oyunları, gençlerin ilgisini çekmiyor. Çünkü gençlerin iş dertleri var, gelecek dertleri var. Hala herkes şunu ıskalıyor, aşağı yukarı önümüzdeki seçimlerde kabaca 58 milyon ya da 60 milyon aralığında bir seçmenimiz olacak ve bunların 20 milyonuna yakını genç olacak. Bu insanların hala üçte ikisi babasından alacağı harçlığa mahkum. Bu çocukların umutlarından daha çok gelecek kaygısı ve öfkeleri ağır basıyor. O yüzden de Z kuşağı, M kuşağı gibi şablonları bir kenara bırakıp gerçekten partilerin ve hepimizin aslında, yeniden ülkenin geleceğine bir güven inşa etmemiz lazım ki, gençler de o gelecekte kendilerini var hissetsinler.
Sosyal medya meselesinde de bir şey söyleyeyim, evet gençler ellerindeki aygıtlar sayesinde internete tüm gün neredeyse bağlılar. Fakat herkes sanıyor ki orada aktifler, orada sadece üçte biri aktif. Üçte ikisi sadece gözlüyor ve izliyor. Aktif olanı daha lümpen, daha keskin, daha öfkeli ama oradan bir gençlik tarifi yapmak yanıltıcı olur. Asıl o sessiz bekleyen gençlere odaklanmak lazım.
İlginizi Çekebilir
EKONOMİ
FİTCH’TEN TÜRKİYE’DE LEASİNG VE FAKTORİNG SEKTÖRÜNE ÇİFTE RİSK UYARISI
Yayınlanma:
2 hafta önce|
19/10/2026Yazan:
BankaVitrini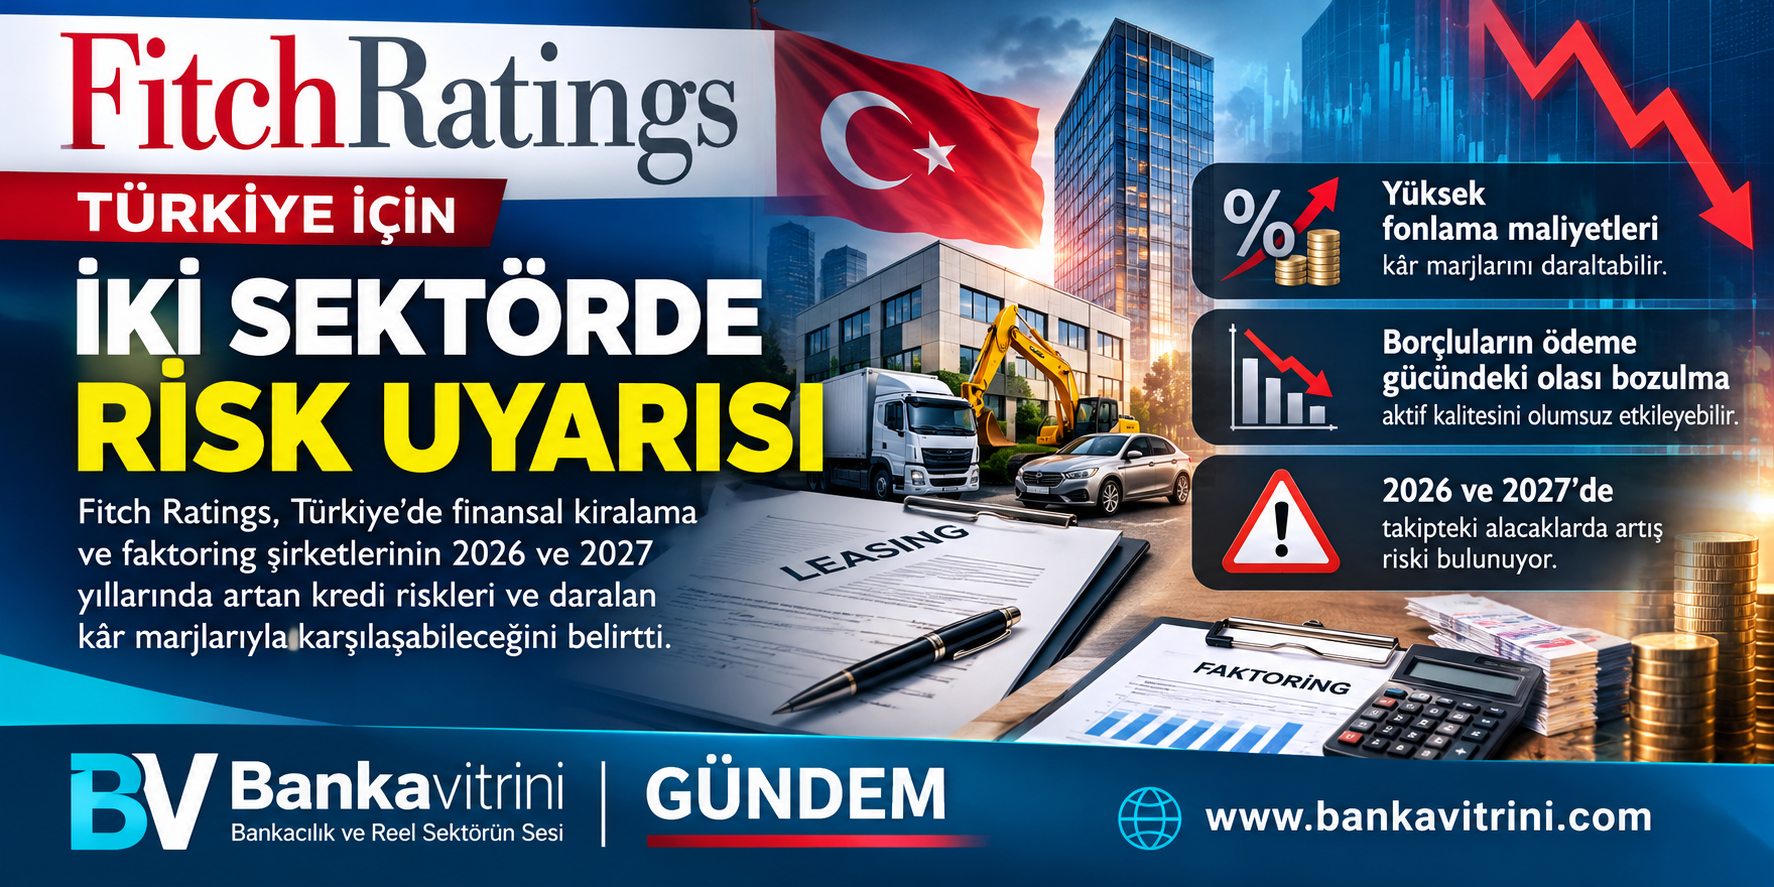
2026 ve 2027’de takipteki alacaklar artabilir, kâr marjları daralabilir
Bankavitrini.com | Ekonomi Haber
Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, Türkiye’de finansal kiralama (leasing) ve faktoring sektörlerinin 2026 ve 2027 yıllarında artan aktif kalitesi riskleri ve daralan kârlılık marjlarıyla karşılaşabileceği uyarısında bulundu. Yüksek fonlama maliyetleri, KOBİ’lerin ödeme gücündeki olası bozulma ve artan sorunlu alacaklar, iki sektörün önümüzdeki dönemde yakından izlenmesi gereken başlıca riskleri arasında yer aldı.
Fitch’in 19 Ekim 2026 tarihli değerlendirmesine göre, Türkiye’nin de içinde bulunduğu gelişmekte olan Avrupa’daki finansman ve leasing şirketlerine yönelik sektör görünümü haziran ayında “kötüleşen” olarak revize edilmişti. Küresel ekonomik büyümedeki yavaşlama, yüksek enflasyon ve finansman maliyetleri bu değerlendirmede etkili oldu.
Finansal kiralamada hacim büyüyor, riskler de birikiyor
Fitch’in değerlendirmesinde öne çıkan veriler, finansal kiralama sektöründe iş hacmi artarken risklerin de göz ardı edilmemesi gerektiğini ortaya koyuyor.
Türkiye’de finansal kiralama sektörünün yeni iş hacmi, 2026’nın ilk yarısında geçen yılın aynı dönemine göre dolar bazında yüzde 48 arttı. Ancak bu büyümenin niteliği dikkat çekici bir ayrıntı taşıyor: Sat ve geri kirala işlemlerinin toplam yeni iş hacmindeki payı yüzde 38’e ulaştı.
Sat ve geri kirala işlemlerinde işletmeler, sahip oldukları bina, makine veya diğer varlıkları finansman kuruluşuna satarak nakit elde ediyor ve aynı varlıkları kiralamaya devam ediyor. Bu yöntem şirketlere kısa vadeli likidite sağlarken, yeni yatırım finansmanından çok mevcut nakit ihtiyacının karşılanmasına yönelik talebi de gösterebiliyor.
Fitch, bu işlemlerin ticari gayrimenkul değerlemeleri ve varlıkların gelecekteki değeri bakımından risk yaratabileceğine dikkat çekiyor. Varlıkların değer kaybetmesi, teminatın yeterliliğini ve finansman kuruluşlarının olası tahsilatlarını olumsuz etkileyebilir.
Sektörde takipteki alacak oranı yüzde 1,9 seviyesine gerilemiş olsa da Fitch, bu oranın 2026 sonu ve 2027 boyunca yükselmesini bekliyor. Finansal kiralama şirketlerinin ortalama özkaynak kârlılığı yüzde 30 olurken, kaldıraç oranının 2025 sonundaki 3,8 kat seviyesinden 4,9 kata yükselmesi de bilançoların izlenmesi gereken göstergeler arasında bulunuyor.
Faktoringde 1,1 trilyon TL’lik hacim: Reel büyüme sınırlı
Faktoring sektörü, işletmelerin vadeli satışlarından doğan alacaklarını devralarak nakit akışı sağlamalarında önemli bir finansman aracı olarak öne çıkıyor. Özellikle banka kredisine erişimde zorlanan işletmeler açısından faktoring, işletme sermayesi ihtiyacının karşılanmasında alternatif oluşturuyor.
Ancak yüksek finansman maliyetleri ve müşterilerin tahsilat sorunları, faktoring şirketlerinin de risklerini artırabiliyor.
Fitch’in değerlendirmesinde yer alan verilere göre, Türkiye’de faktoring işlem hacmi 2026’nın ilk yarısında yıllık yüzde 33 artarak 1,1 trilyon TL’ye ulaştı. Kuruluş, 2026 yılının tamamında yüzde 32 büyüme bekliyor. Bununla birlikte büyümenin genel olarak enflasyonla uyumlu kalacağı ve reel büyümenin yatay seyredeceği öngörülüyor.
Faktoring sektörünün takipteki alacak oranı yüzde 2,3 seviyesinde bulunuyor. Yeni sorunlu alacakların ve bunlara karşı ayrılan değer düşüklüğü giderlerinin yüksek seyretmesi ise kârlılık üzerindeki baskıyı artırıyor.
Sektörün ortalama aktif kârlılığının 2025’teki yüzde 8,1 seviyesinden yüzde 6,4’e gerilemesi, büyüyen işlem hacminin aynı ölçüde kârlılığa dönüşmediğini gösteren önemli bir veri. Kaldıraç oranı 4,1 kata yükselmiş olsa da Fitch bu seviyeyi hâlen ılımlı olarak değerlendiriyor.
Asıl risk: KOBİ’lerin ödeme gücündeki bozulma
Fitch’in uyarısının Türkiye açısından en önemli boyutu, finansman kuruluşlarının karşı karşıya olduğu risklerin yalnızca kendi bilançolarından kaynaklanmaması.
Yüksek faizler, işletmelerin finansman giderlerini artırırken tahsilat vadelerindeki uzama ve nakit akışındaki bozulma, borçların zamanında ödenmesini zorlaştırabiliyor. Özellikle küçük ve orta ölçekli işletmelerde yaşanabilecek ödeme güçlükleri, leasing ve faktoring şirketlerinin aktif kalitesine doğrudan yansıyabilir.
Türkiye’de son dönemde yaşanan piyasa dalgalanmalarının bu şirketler üzerindeki doğrudan etkisinin sınırlı kaldığı belirtiliyor. Finansal kiralama şirketlerinin sınırlı menkul kıymet portföyleri ve yerleşik fonlama kanalları, banka iştiraki olan faktoring şirketlerinin ise ana ortaklarından alabilecekleri destek, riskleri sınırlayan unsurlar arasında gösteriliyor.
Bununla birlikte Türk lirası faizlerindeki yükseliş ve Türkiye’nin kredi temerrüt takası (CDS) primlerindeki artış, fonlama maliyetlerini yukarı çekebilir. Bu durum, özellikle müşterilerine daha önce kullandırılmış finansmanın getirisi ile yeni fonlama maliyetleri arasındaki farkı daraltabilir.
Bankacılık dışı finansman sektörüne ne anlatıyor?
Fitch’in değerlendirmesi, finansal kiralama ve faktoring sektörlerinde büyüme oranlarının tek başına yeterli bir performans göstergesi olmadığını ortaya koyuyor. İşlem hacmi artarken tahsilat kalitesinin bozulması, karşılık giderlerinin yükselmesi ve fonlama maliyetlerinin gelirleri aşındırması, şirketlerin finansal dayanıklılığını zayıflatabilir.
Türkiye’de reel sektörün krediye erişim sorunu yaşadığı bir dönemde leasing ve faktoring şirketlerinin önemi artıyor. Ancak işletmelerin finansmana erişimini kolaylaştıran bu kanalların sürdürülebilirliği, müşterilerin geri ödeme kapasitesine ve finansman kuruluşlarının risk yönetimine bağlı.
Önümüzdeki dönemde takipteki alacak oranları, karşılık giderleri, özkaynak ve aktif kârlılığı ile kaldıraç oranlarının birlikte değerlendirilmesi gerekiyor. Özellikle büyümenin enflasyonun gerisinde kaldığı veya yüksek fonlama maliyetlerinin sürdüğü bir ortamda, hacim artışının finansal sağlıktaki iyileşmeyle karıştırılmaması önem taşıyor.
Sonuç olarak: Fitch’in uyarısı, Türkiye’de leasing ve faktoring sektörlerinin bugün itibarıyla bir kriz içinde olduğu anlamına gelmiyor. Ancak 2026 ve 2027 döneminde borçluların ödeme performansında yaşanabilecek bozulma ve yüksek finansman maliyetleri, iki sektörün aktif kalitesi ve kârlılığı üzerinde baskı oluşturabilir.
EKONOMİ
VERGİLERİN HER 100 LİRASININ 21,6 LİRASI FAİZE GİDİYOR!

Yayınlanma:
3 hafta önce|
16/10/2026Yazan:
Süleyman Çembertaş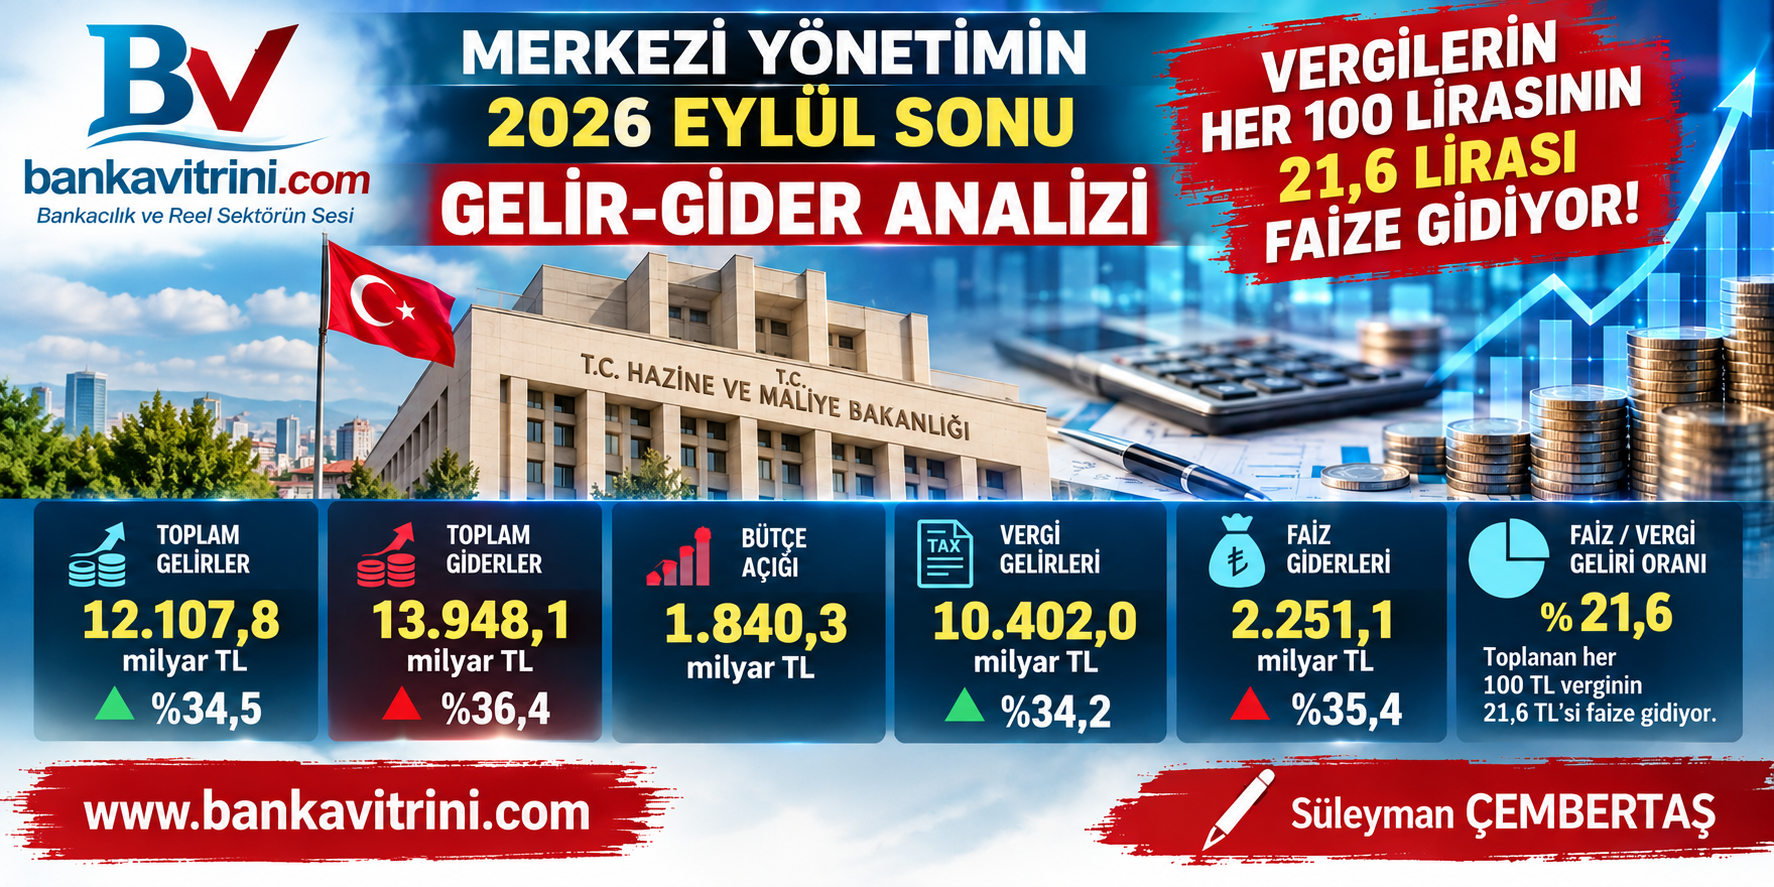
Merkezi yönetim bütçesinde 1,84 trilyon TL açık: Harcamalar gelirlerden hızlı artıyor
T.C. Hazine ve Maliye Bakanlığı tarafından 15 Ekim 2026 tarihinde açıklanan merkezi yönetim bütçesinin 2026 yılı Ocak-Eylül dönemi gerçekleşmeleri, kamu maliyesindeki temel sorunlardan birini yeniden gündeme taşıdı: Vergi gelirleri artıyor ancak bu artışın önemli bir bölümü faiz ödemelerine giderken bütçe açığı da büyümeye devam ediyor.
İlk dokuz aylık dönemde merkezi yönetim bütçe gelirleri 12 trilyon 107,8 milyar TL’ye, giderleri ise 13 trilyon 948,1 milyar TL’ye ulaştı. Böylece bütçe açığı 1 trilyon 840,3 milyar TL olarak gerçekleşti.
Geçen yılın aynı dönemine göre gelirlerde yüzde 34,5, giderlerde ise yüzde 36,4 artış yaşandı. Başka bir ifadeyle kamu harcamaları, gelirlerden 1,9 puan daha hızlı arttı. Bu fark, bütçe dengesi üzerindeki baskının devam ettiğini gösteriyor. 【turn814255search0】
1. Bütçenin en dikkat çekici göstergesi: Faiz yükü
2026 yılının ilk dokuz ayında toplam faiz giderleri 2 trilyon 251,1 milyar TL’ye yükseldi. Aynı dönemde vergi gelirleri 10 trilyon 402 milyar TL olarak gerçekleşti.
Bu iki rakam birlikte değerlendirildiğinde, toplanan her 100 TL verginin yaklaşık 21,64 TL’sinin faiz ödemelerine karşılık geldiği görülüyor.
| Gösterge | Ocak-Eylül 2025 | Ocak-Eylül 2026 |
|---|---|---|
| Vergi gelirleri | 7.753,5 milyar TL | 10.402,0 milyar TL |
| Faiz giderleri | 1.662,4 milyar TL | 2.251,1 milyar TL |
| Faiz/vergi geliri oranı | %21,44 | %21,64 |
| Faiz giderlerinin artışı | — | %35,4 |
Kaynak: Paylaşılan merkezi yönetim bütçe tablosu. Tutarlar milyar TL’dir.
Faiz giderlerinin vergi gelirlerine oranı bir yılda yaklaşık 0,2 puan yükseldi. Tek başına bu değişim çok büyük görünmeyebilir. Ancak oran, önceki yıllarla birlikte incelendiğinde daha anlamlı bir tablo ortaya çıkıyor.
Paylaşılan karşılaştırmaya göre faiz giderlerinin vergi gelirlerine oranı 2023’te yüzde 15, 2024’te yüzde 17,4, 2025’te yüzde 18,6 düzeyindeydi. 2026’nın ilk dokuz ayında ise yüzde 21,6 seviyesine ulaştı.
Burada dikkat edilmesi gereken nokta, yalnızca faiz giderlerinin artması değil, vergi gelirlerinin ne kadarının üretim, eğitim, sağlık, altyapı ve diğer kamu hizmetlerinin finansmanına kalabildiğidir.
Faiz ödemeleri kamu bütçesinin kaçınılmaz yükümlülüklerinden biridir. Ancak bu yükün büyümesi, yeni kamu hizmetleri ve yatırımlar için kullanılabilecek mali alanı daraltabilir.
2. Vergi gelirleri artıyor ama bütçe açığı kapanmıyor
İlk dokuz ayda vergi gelirleri yüzde 34,2 artarak 10 trilyon 402 milyar TL’ye ulaştı. Buna karşın toplam giderler yüzde 36,4 arttı ve bütçe açığı 1 trilyon 840,3 milyar TL’ye çıktı.
Bu tablo, bütçe gelirlerini artırmanın tek başına yeterli olmadığını gösteriyor. Harcamaların bileşimi, faiz maliyeti, kamu transferleri ve bütçe kaynaklarının kullanım biçimi de en az gelir artışı kadar önemli.
2026 bütçesinde toplam gelir hedefi 16 trilyon 266,1 milyar TL olarak belirlenmişti. İlk dokuz ayda bu hedefin yaklaşık yüzde 74,4’ü tahsil edildi. Toplam gider bütçesindeki gerçekleşme oranı ise yüzde 73,5 oldu.
Yılın son üç ayında gelir ve giderlerin hangi hızda gerçekleşeceği, bütçe açığının yıl sonundaki düzeyini belirleyecek.
Burada temel soru şu: Vergi tahsilatındaki artış, ekonominin üretim kapasitesindeki ve reel gelirlerdeki iyileşmeden mi kaynaklanıyor, yoksa fiyat artışları ve mevcut vergi yapısının etkisiyle mi gerçekleşiyor?
Bu sorunun yanıtı, bütçe performansının gerçek niteliğini anlamak açısından önem taşıyor. Nominal vergi gelirlerinin yükselmesi, tek başına vergi yükünün adil dağıldığını veya ekonomik refahın arttığını göstermez.
3. Vergi yükünün dağılımı da sorgulanmalı
Vergi gelirleri içinde en yüksek tutar 2 trilyon 893 milyar TL ile gelir vergisinde gerçekleşti. Kurumlar vergisi tahsilatı 1 trilyon 249,4 milyar TL oldu.
Dahilde alınan KDV 1 trilyon 516,5 milyar TL, ithalde alınan KDV ise 1 trilyon 594,2 milyar TL düzeyine ulaştı. Özel tüketim vergisi tahsilatı da 1 trilyon 436,9 milyar TL oldu.
Bu üç kalemin toplamı 4 trilyon 547,6 milyar TL’ye ulaşıyor.
KDV ve ÖTV gibi tüketim üzerinden alınan vergiler, tüketim harcamalarıyla bağlantılı oldukları için geniş kesimleri ilgilendiriyor. Ancak bu rakamlardan hareketle toplam vergi yükünün ne kadarının düşük gelirli kesimlere düştüğünü kesin olarak hesaplamak mümkün değil. Bunun için gelir gruplarına göre vergi yükünü ve vergi türlerinin dağılımını gösteren ilave verilere ihtiyaç var.
Yine de mevcut tablo önemli bir politika sorusunu gündeme getiriyor: Kamu gelirleri artırılırken vergi yükünün ücretliler, tüketiciler, şirketler ve farklı gelir grupları arasındaki dağılımı ne ölçüde gözetiliyor?
Vergi politikasının yalnızca tahsilatı artırmaya değil, adil bir dağılım sağlamaya da odaklanması gerekiyor.
4. Harcamalarda ilk sırada cari transferler, ikinci sırada personel
2026’nın ilk dokuz ayında faiz hariç harcamalar 11 trilyon 697 milyar TL oldu. Harcamaların önemli bölümünü cari transferler ve personel giderleri oluşturdu.
- Cari transferler: 5 trilyon 30,8 milyar TL
- Personel giderleri: 3 trilyon 841 milyar TL
- Faiz giderleri: 2 trilyon 251,1 milyar TL
- Mal ve hizmet alımları: 958,1 milyar TL
- Sermaye giderleri: 883 milyar TL
Cari transferler toplam giderler içinde en büyük kalem olurken, personel giderleri ikinci sırada yer aldı. Personel giderlerindeki yıllık artış yüzde 40,2, cari transferlerdeki artış ise yüzde 32,1 olarak gerçekleşti.
Bu kalemlerin tamamı aynı nitelikte harcamalar değildir. Personel ödemeleri kamu hizmetlerinin yürütülmesiyle, cari transferler ise sosyal güvenlik, kamu kurumlarına aktarımlar ve çeşitli destek mekanizmalarıyla ilişkilidir. Bu nedenle yalnızca artış oranlarına bakarak harcamaların gereksiz olduğu sonucuna varılamaz.
Ancak kamu harcamalarının etkinliği, verimliliği ve hedeflenen sonuçları üretip üretmediği düzenli biçimde sorgulanmalıdır.
Özellikle ekonomik kaynakların kıtlaştığı, işletmelerin finansmana erişimde zorlandığı bir dönemde bütçe harcamalarının üretken yatırımlara, verimlilik artışına ve sürdürülebilir büyümeye ne ölçüde katkı sağladığı daha fazla önem kazanıyor.
5. Faiz giderleri, maliye politikasının hareket alanını daraltıyor
Faiz giderlerinin artması, bütçede yalnızca muhasebesel bir büyüklük değildir. Borçlanma maliyetleri yükseldiğinde kamu maliyesinin gelecekteki yükümlülükleri de ağırlaşabilir.
Faiz ödemeleri için daha fazla kaynak ayrılması, diğer harcamaların finansmanı açısından tercih ve öncelik sorununu beraberinde getirir. Bu durum özellikle yatırım, sosyal destek ve ekonomik kalkınma harcamalarının planlanmasında dikkatle izlenmelidir.
Öte yandan bütçe açığı ile faiz giderlerini birbirine karıştırmamak gerekir. İlk dokuz ayda 2 trilyon 251,1 milyar TL faiz gideri oluşurken toplam bütçe açığı 1 trilyon 840,3 milyar TL’dir. Aradaki farkın nedeni, faiz dışı bütçe dengesinin fazla vermesidir.
Nitekim faiz hariç bütçe giderleri 11 trilyon 697 milyar TL, toplam gelirler ise 12 trilyon 107,8 milyar TL olduğundan yaklaşık 410,8 milyar TL faiz dışı fazla ortaya çıkmaktadır. Faiz giderleri bu fazlayı aştığı için toplam bütçe açığı oluşmaktadır. 【turn814255search4】
Bu ayrım önemlidir: Kamu gelirleri, faiz hariç giderleri karşılamaya yetmektedir; ancak faiz yükü eklendiğinde bütçe açık vermektedir.
Dolayısıyla faiz maliyetini düşürmeye yönelik kalıcı bir iyileşme, bütçe dengesinin sürdürülebilirliği bakımından kritik önemdedir. Bununla birlikte faiz oranlarının hangi hızda gerileyebileceği; enflasyon, risk primi, borçlanma ihtiyacı ve para politikası gibi unsurlara bağlıdır.
6. Bütçe açığı hedefinin üçte ikisi dokuz ayda gerçekleşti
2026 yılı bütçesinde öngörülen bütçe açığı 2 trilyon 712,7 milyar TL düzeyindedir. İlk dokuz ayda gerçekleşen 1 trilyon 840,3 milyar TL’lik açık, yıllık hedefin yaklaşık yüzde 67,8’ine karşılık geliyor.
Bu oran, kalan üç aylık dönemde bütçe gerçekleşmelerinin yakından izlenmesini gerektiriyor. Ancak yıllık hedefin aşılacağını kesin biçimde söylemek için henüz yeterli veri yok. Son çeyrekte vergi tahsilatlarının, faiz ödemelerinin ve diğer harcamaların seyri belirleyici olacaktır.
Bütçe yönetiminde asıl başarı, yalnızca yıl sonu açığını hedeflenen seviyede tutmak değildir. Bu sonuca hangi gelir politikalarıyla ve hangi harcama öncelikleriyle ulaşıldığı da önemlidir.
Vergi gelirlerini artırırken ekonomik faaliyeti zayıflatmamak, kamu harcamalarını denetlerken temel hizmetlerin kalitesini korumak ve faiz yükünü azaltırken mali güvenilirliği sürdürmek birlikte ele alınması gereken hedeflerdir.
SONUÇ: Vergi tahsilatından önce bütçenin niteliği tartışılmalı
2026’nın ilk dokuz aylık bütçe gerçekleşmeleri, üç temel noktaya işaret ediyor:
Birincisi, gelirler artmasına rağmen giderler daha hızlı yükseliyor ve bütçe açığı 1,84 trilyon TL’ye ulaşıyor.
İkincisi, faiz giderleri 2,25 trilyon TL’yi aşmış durumda. Toplam vergi gelirlerinin yaklaşık yüzde 21,6’sına karşılık gelen bu yük, bütçenin en önemli maliyet unsurlarından biri olmayı sürdürüyor.
Üçüncüsü, vergi gelirlerinin artışını değerlendirirken yalnızca nominal tutarlara değil; vergi yükünün dağılımına, ekonomik faaliyetin gücüne ve kamu harcamalarının verimliliğine de bakmak gerekiyor.
Kamu maliyesinde kalıcı başarı, yalnızca daha fazla vergi toplamakla değil; toplanan vergiyi daha verimli kullanmak, borçlanma ve faiz maliyetini yönetmek ve bütçe yükünü toplum kesimleri arasında adil dağıtmakla mümkündür.
Vergi veren vatandaşın ve üretim yapan işletmenin sorması gereken soru da budur: Ödenen vergiler ne kadar etkin kullanılıyor ve kamu bütçesinin ne kadarı gelecekte ekonomik kapasiteyi güçlendirecek yatırımlara dönüşüyor?
Süleyman ÇEMBERTAŞ Bankavitrini.com – Bankacılık ve Reel Sektörün Sesi
EKONOMİ
ENFLASYONLA MÜCADELE ÜFE’Yİ BESLİYOR OLABİLİR Mİ?
Kredi Yok, Vade Farkı Var: Reel Sektörün Finansman Çıkmazı… Enflasyonu Düşürürken Üreticinin Maliyetini mi Artırıyoruz?

Yayınlanma:
3 hafta önce|
14/10/2026Yazan:
Erol Taşdelen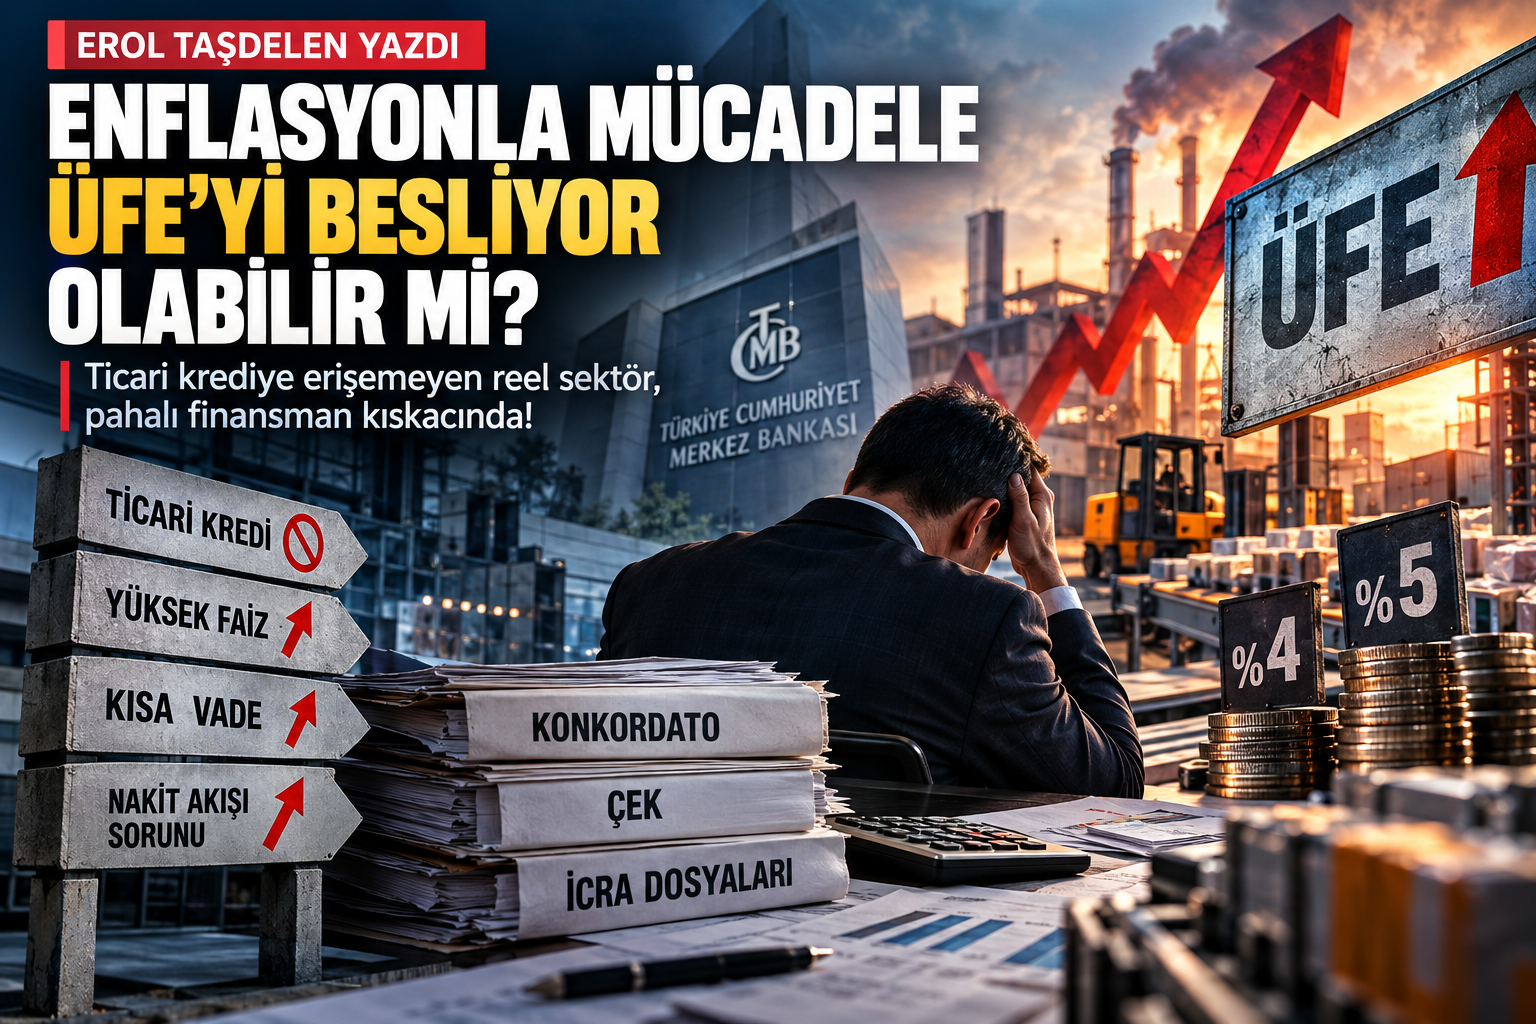
Ticari krediye erişemeyen reel sektör, pahalı finansman kıskacında!
Merkez Bankası’nın enflasyonla mücadele kapsamında uyguladığı sıkı para politikasının temel hedefi, kredi genişlemesini ve talebi kontrol altına alarak fiyat artışlarını yavaşlatmak. Ancak ekonominin diğer tarafında farklı bir tablo yaşanıyor: Bankalardan yeterli ve uygun maliyetli ticari kredi kullanamayan reel sektör firmaları, üretimlerini sürdürebilmek için daha pahalı finansman yöntemlerine yöneliyor.
Tedarikçisinden mal alabilmek için aylık yüzde 4-5 vade farkı ödemek zorunda kalan bir işletmenin maliyetleri düşürülebilir mi? Banka kredisine erişimi zorlaştırarak enflasyonu kontrol etmeye çalışırken üreticinin finansman maliyetini yükseltmek, üretici fiyatları üzerinde yeni bir baskı yaratmıyor mu?
Bana göre bugün ekonomi politikalarının tartışılması gereken önemli başlıklarından biri tam da bu çelişki!
Enflasyonu düşürmek için uygulanan politikalar, reel sektörün finansman maliyetleri üzerinden üretici fiyatlarını besleyen bir mekanizmaya dönüşebilir. Bu durum, enflasyonla mücadelenin yalnızca talep tarafından değil, üretim ve finansman maliyetleri açısından da değerlendirilmesini zorunlu kılıyor.
Ticari kredi kısıtlaması üretici fiyatlarını düşürmeye yeter mi?
Enflasyonla mücadelede yüksek faiz ve kredi büyümesine getirilen sınırlamalar, tüketimi ve toplam talebi yavaşlatabilir. Talebin gerilemesi, firmaların fiyat artırma imkânlarını da daraltabilir. Bu mekanizma, para politikasının enflasyonla mücadeledeki temel işleyişlerinden biridir.
Ancak üretim yapan firmaların da hammaddeye, ara mala, enerjiye, iş gücüne ve işletme sermayesine ihtiyacı var. Üretim döngüsünü sürdürebilmek için finansmana erişim, işletmeler açısından bir tercih değil, çoğu zaman zorunluluk.
Bankalardan yeterli kredi kullanamayan bir firma, üretimini durdurmak yerine tedarikçisinden vadeli mal almak zorunda kalabilir. Ne var ki bu kez bankanın uyguladığı faizden farklı bir finansman maliyetiyle karşılaşır.
Özellikle aylık yüzde 4-5 vade farkıyla yapılan alımlar, işletmelerin maliyet hesabını ciddi biçimde değiştirebilir. Dolayısıyla kredi kısıtlamalarının talebi daraltıcı etkisinin yanında, firmaları daha pahalı finansmana yönlendiren maliyet artırıcı etkisi de hesaba katılmalıdır.
Aylık yüzde 4-5 vade farkı, yıllık yüzde 48-60 basit maliyet demek!
Rakamlarla konuşalım.
Tedarikçisinden vadeli mal alan bir firma, aylık yüzde 4 vade farkıyla karşılaşıyorsa bunun 12 aylık basit toplamı yüzde 48’e ulaşır. Aylık yüzde 5 vade farkında ise basit yıllık karşılık yüzde 60’tır.
Vade farkının her ay bileşik olarak uygulanması durumunda yıllık efektif oranlar sırasıyla yaklaşık yüzde 60,1 ve yüzde 79,6’ya çıkar. Elbette gerçek maliyet; ödeme planına, vade süresine, fiyatın peşin veya vadeli belirlenmesine ve diğer ticari koşullara göre değişir.
Burada dikkat çekmek istediğim nokta şu: Bankadan uygun koşullarda işletme kredisi kullanamayan bir firma, tedarik zincirinde çok yüksek bir finansman yüküyle karşılaşabiliyor.
Üstelik bu yük yalnızca bir firmada kalmıyor. Hammadde tedarikçisinden üreticiye, üreticiden toptancıya, toptancıdan perakendeciye uzanan zincirin farklı halkalarında maliyet baskısı yaratabiliyor.
Bu maliyetin tamamı otomatik olarak satış fiyatlarına yansıtılmayabilir. Talep zayıfsa firma fiyat artırmak yerine kârından vazgeçebilir. Ancak kâr marjının daraldığı, nakit akışının bozulduğu ve işletme sermayesinin eridiği bir ortamda finansman maliyetinin fiyatlar üzerindeki baskısı göz ardı edilemez.
TCMB verileri ne söylüyor?
Türkiye Cumhuriyet Merkez Bankası’nın 2026 yılı eylül başındaki verilerinde, 4 Eylül haftası itibarıyla TL ticari kredi faiz oranı yüzde 49,3 düzeyinde gerçekleşti. Aynı dönemde TL mevduat faizi yüzde 44,4 seviyesindeydi. Bu oranlar, ticari krediye erişimin firmalar açısından neden önemli bir maliyet unsuru olduğunu gösteriyor.
Diğer taraftan TÜİK’in 5 Ekim 2026’da açıkladığı eylül ayı Yurt İçi Üretici Fiyat Endeksi verileri de üretim maliyetleri ve fiyatlama davranışları açısından dikkat çekici.
Yİ-ÜFE Eylül ayında aylık yüzde 2,07, yıllık yüzde 27,38 arttı. İmalat sanayisindeki yıllık artış yüzde 29,09’a ulaştı. Ara malı fiyatlarında yıllık artış yüzde 28,11, enerji fiyatlarında ise yüzde 30,82 olarak gerçekleşti.
Bu veriler, üretici fiyatlarındaki baskının sürdüğünü ortaya koyuyor. Ancak söz konusu rakamlar, finansman maliyetlerinin bu artışların ne kadarını oluşturduğunu tek başına göstermiyor. Bunun için firmaların faiz giderleri, tedarikçi vade farkları ve üretim maliyetleri arasındaki ilişkinin ayrıca incelenmesi gerekiyor.
Asıl soru da burada başlıyor: Üretici fiyatlarını düşürmeye çalışırken firmaların finansman yükünü artırıyorsak uygulanan politikanın maliyet tarafındaki etkisini yeterince ölçüyor muyuz?
Firmaların finansman giderleri hiç bu kadar ağırlaşmış mıydı?
Reel sektör açısından sorunun bir diğer boyutu da yüksek faiz ile kredi vadelerinin belirli dönemlerde yoğunlaşmasının aynı anda yaşanması.
Bir firma yalnızca yüksek faiz ödemiyor. Aynı zamanda kullandığı kredinin anapara geri ödemesini, maaşlarını, vergilerini, tedarikçi borçlarını ve diğer işletme giderlerini de karşılamak zorunda.
Satışlarını vadeli yapan, müşterilerinden tahsilatını zamanında alamayan ve stok finansmanına ihtiyaç duyan işletmeler için bu tablo daha da ağırlaşıyor.
Kâğıt üzerinde kârlı görünen bir şirket, nakit akışını yönetemediği için ödeme güçlüğüne düşebilir. Finansman giderleri faaliyet kârını aşındırdığında, firmanın üretime devam edebilmesi için yeni kredi kullanması gerekir. Fakat krediye erişim kısıtlıysa işletme bu kez tedarikçi borçlarını ertelemeye, çeklerini ötelemeye veya varlıklarını elden çıkarmaya yönelebilir.
Böyle bir süreçte yüksek faiz yalnızca finansman gideri olmaktan çıkar; üretim kapasitesini, yatırım kararlarını ve istihdamı etkileyen bir unsura dönüşür.
Konkordato, çek ve icra verileri alarm olarak okunmalı
Reel sektörün finansal sağlığını değerlendirirken konkordato süreçleri, karşılıksız çekler ve icra dosyalarındaki gelişmeler yakından izlenmeli.
2026’nın ilk dokuz ayına ilişkin Konkordato Takip değerlendirmesinde, aylık ortalama geçici mühlet kararlarının 2025 ortalamasının altında kaldığı; buna karşılık red ve iflas kararlarının yükseldiği belirtiliyor. Bu tablo, yalnızca yeni başvurulara değil, sürece giren şirketlerin nasıl sonuçlandığına da bakılması gerektiğini gösteriyor.
Elbette konkordato veya karşılıksız çeklerdeki her artışı doğrudan yüksek faize bağlamak doğru olmaz. Zayıf talep, döviz kuru hareketleri, tahsilat sorunları, yönetim hataları ve sektörlere özgü gelişmeler de şirketlerin ödeme gücünü etkileyebilir.
Bununla birlikte bu göstergeler, finansman maliyetleri ve krediye erişim verileriyle birlikte değerlendirildiğinde reel sektörün dayanıklılığı hakkında önemli sinyaller verebilir.
Özellikle üretim yapan, istihdam sağlayan ve siparişlerini sürdürebilmek için işletme sermayesine ihtiyaç duyan firmaların finansal sıkışıklığı, yalnızca şirket ortaklarının sorunu olarak görülmemeli. Tedarik zincirinde yaşanacak bir kopuş, o firmaya mal satan veya ondan alacak tahsil etmeyi bekleyen diğer işletmeleri de etkileyebilir.
Krediye erişemeyen firma üretimini nasıl sürdürecek?
Burada para politikasının hedefini tartışmaktan çok, uygulamanın reel sektör üzerindeki yan etkilerini sorgulamak gerekiyor.
Enflasyonla mücadele elbette zorunlu. Ancak üretim yapan firmaların işletme sermayesine erişimini zorlaştırırken, bu firmaların daha pahalı alternatif finansmana yönelmesi ihtimalini de dikkate almak gerekiyor.
Kredi hacmini sınırlamak tek başına yeterli bir politika ölçütü olamaz. Bugün İhracatçı bir firma EXİMBANK’a kredi için başvurusu bile aylarca sonra sonuçlananacağı söyleniyorr! Kredinin hangi sektöre, hangi amaçla, hangi maliyetle ve hangi vadeyle kullandırıldığı da önem taşıyor.
Üretim kapasitesini korumak için kullanılan işletme sermayesi kredisi ile spekülatif amaçlı finansmanın aynı şekilde değerlendirilmesi, reel ekonominin ihtiyaçlarını gözden kaçırabilir. Bu nedenle verimlilik, istihdam, ihracat kapasitesi ve nakit akışı gibi ölçütleri dikkate alan seçici ve şeffaf kredi mekanizmaları üzerinde durulmalı.
Amaç, her firmaya sınırsız kredi verilmesi değil; finansman kaynaklarının üretimi sürdüren, katma değer oluşturan ve ödeme kapasitesi bulunan işletmelere makul koşullarla ulaşabilmesi olmalı.
Enflasyonla mücadelede maliyet kanalı ihmal edilmemeli
Para politikasının talep üzerindeki etkisi ile finansman maliyetleri üzerinden üretici fiyatlarına yansıyan etkisi birbirinden farklıdır. Birincisi fiyat artışlarını yavaşlatabilirken ikincisi bazı firmalarda maliyet baskısını artırabilir.
Üretici fiyatlarının seyri yalnızca faiz politikasıyla açıklanamaz. Döviz kuru, enerji, ithal girdiler, ücretler, verimlilik ve iç talep gibi çok sayıda değişken birlikte değerlendirilmelidir. Ancak bu durum, finansman maliyetlerinin enflasyon üzerindeki etkisini önemsiz hale getirmez.
Ticari krediye erişimin zorlaşması, firmaları aylık yüzde 4-5 vade farkıyla mal almaya itiyorsa bu mekanizmanın üretici fiyatları üzerindeki etkisi ölçülmelidir. Banka kredisiyle finanse edilemeyen üretimin tedarikçi kredisiyle sürdürülmesi, finansman ihtiyacını ortadan kaldırmaz; yalnızca finansmanın kaynağını ve maliyetini değiştirir.
Üstelik finansman maliyetleri nedeniyle yatırımlar ertelenir, üretim kapasitesi daralır ve rekabet gücü zayıflarsa orta vadede arz tarafında da sorunlar ortaya çıkabilir. Böyle bir durumda talep baskısı azalsa bile maliyetler ve arz kısıtları fiyatların düşmesini zorlaştırabilir.
SON SÖZ: Enflasyon düşerken üretim de ayakta kalmalı!
Bugün yanıt aramamız gereken soru yalnızca enflasyonun ne zaman düşeceği değil; bu mücadele sürerken reel sektörün ne kadar finansman yükü taşıdığıdır.
Firmaların finansman giderleri yükselirken, kredi vadeleri nakit akışını zorlayacak biçimde yoğunlaşırken ve işletmeler tedarikçilerinden daha pahalı koşullarla mal almak zorunda kalırken, enflasyonla mücadelenin üretim maliyetleri üzerindeki etkisini görmezden gelemeyiz.
Enflasyonu düşürmek için krediyi kısmak başka, üretimin finansmanını sürdürülemez hale getirmek başkadır.
TCMB’nin politikaları talep enflasyonunu sınırlamayı hedeflerken, krediye erişim koşullarının reel sektör üzerindeki etkisi de dikkatle izlenmeli. Üretici fiyatlarının hangi bölümünün hammadde, enerji, kur ve ücretlerden; hangi bölümünün finansman giderlerinden kaynaklandığı daha net ortaya konulmalı.
Aksi halde enflasyonla mücadelede bir taraftan talep daralırken diğer taraftan üreticinin maliyet baskısı devam edebilir. Üstelik finansman sorunu derinleştiğinde yalnızca fiyatlar değil, üretim, istihdam ve şirketlerin ödeme kapasitesi de zarar görebilir.
Enflasyonla mücadele, üretimi finanse edemeyen bir reel sektör pahasına yürütülmemeli. Çünkü üretim maliyetlerini yükselten finansman sorunu çözülmeden, fiyat istikrarını kalıcı hale getirmek de zorlaşabilir.
Erol TAŞDELEN – Ekonomist, Bankacılık ve Finans Analisti
FARK YARATANLAR

FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.655)
- BASINDA BİZ (67)
- BORSA (604)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.649)
- GÜNDEM (3.592)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.750)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.500)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (841)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (120)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (20)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Trump'tan ara seçimler öncesi seçmenlere "sandığa gidin" çağrısı 02/11/2026
- Fon soruşturmasında Korkmaz Enes Ergun'a tutuklama talebi 02/11/2026
- ABD Hazinesi borçlanma tahminini 618 milyar dolara düşürdü 02/11/2026
- Resmi Gazete'de bugün (03.11.2026) 02/11/2026
- Bakan Kacır: İmalat sanayisine 250 milyar liralık kredi imkânı sağlıyoruz 02/11/2026
- Trump: İran'la savaşı yeniden başlatma konusunda acelem yok 02/11/2026
- Zorlu Holding Yönetim Kurulu Başkanı Ahmet Nazif Zorlu hayatını kaybetti 02/11/2026
- ABD'nin LNG ihracatı Ekim'de rekor seviyelere yaklaştı 02/11/2026
- AB'den İngiltere'nin yeniden üyeliğine esneklik sinyali 02/11/2026
- Meta, tahvil ihracıyla en az 20 milyar dolar toplamayı hedefliyor 02/11/2026
SON YAZILAR
- SPK’dan 2 yıl işlem yasağı alan Tayfun Bayazıt, Sabancı Holding’den istifa etti 31/10/2026
- Vakıf Faktoring A.Ş.’den İstikrarlı Büyüme 30/10/2026
- TASFİYE FONLARI: Suçtan elde edilen malvarlığı değerleri yatırımcılara dönebilecek 29/10/2026
- Garanti BBVA’nın 9 aylık net kârı 97,2 milyar liraya ulaştı 29/10/2026
- Enpara Bank: 9 Aylık Net Kârı 6,3 Milyar TL 28/10/2026
- TASFİYE EDİLEN FONLARDA YATIRIMCI ALACAĞI NASIL HESAPLANACAK? 27/10/2026
- TEB 2026 Üçüncü Çeyrek Mali Verileri Açıklandı 26/10/2026
- The Economist 2027 kapağı: Semboller, şifreler ve dünyaya verilen mesajlar 24/10/2026
- DenizBank 2026 yılının ilk dokuz ayına ilişkin finansal sonuçlarını açıkladı 23/10/2026
- Alternatif Bank’tan şubatta geri ödemeli ihtiyaç kredisi kampanyası 23/10/2026
ARAMA
Popüler
-
 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu