BANKA HABERLERİ
OVP 2027-2029: Bankacılıkta Yeni Kredi Rejimi Başlıyor
Kredi musluğu açılmayacak, nitelikli, katme değeri yüksek kredi müşterisi seçilecek!
Yayınlanma:
2 saat önce|
Yazan:
Erol Taşdelen
6 Eylül 2026’da açıklanan 2027-2029 Orta Vadeli Programı, Türkiye ekonomisi açısından yalnızca yeni enflasyon ve büyüme hedeflerini ortaya koymuyor. Program, aynı zamanda bankacılık sisteminin önümüzdeki üç yılda hangi alanlara kredi vereceğinin ve hangi alanlarda daha seçici davranacağının da çerçevesini çiziyor.
Yeni dönemin anahtar kelimesi artık “daha fazla kredi” değil, “daha doğru kredi” olacak.
KOBİ, ihracat, yatırım, üretim ve yüksek katma değerli sanayi finansmanı öne çıkarken; genel amaçlı kredi, yüksek borçluluk ve zayıf nakit akışına dayalı şirket finansmanı daha zor hale gelebilir.
OVP’nin bankacılık açısından asıl mesajı ne?
OVP’nin bankacılık açısından en önemli tarafı, kredi sisteminin nicelikten niteliğe doğru yönlendirilmesidir.
Ekonomi yönetimi bir yandan enflasyonu 2027’de yüzde 21, 2028’de yüzde 13,5 ve 2029’da yüzde 9 seviyesine indirmeyi hedeflerken, diğer taraftan büyümenin 2027’de yüzde 4,2’ye, sonraki yıllarda yüzde 5 seviyesine doğru yükselmesini öngörüyor. 2026 büyüme tahmini ise yüzde 3,3’e çekildi.
Buradaki temel soru şudur: Enflasyon düşürülürken üretim nasıl finanse edilecek?
İşte bankacılık stratejisinin değiştiği nokta tam olarak burası. Ekonomi yönetimi, bütün kredileri aynı şekilde büyütmek yerine üretim, yatırım, ihracat ve KOBİ kredilerini öne çıkaran seçici kredi politikasını sürdürüyor.
Hazine ve Maliye Bakanı Mehmet Şimşek’in açıklamasına göre KOBİ kredilerinin toplam krediler içindeki payı uzun dönem ortalamasındaki yüzde 24,6-25 seviyesinden yaklaşık yüzde 27’ye çıkmış durumda. İhracat kredilerinin payı ise yüzde 6,3’lük uzun dönem ortalamasından yaklaşık yüzde 12’ye yükselmiş bulunuyor.
Bu rakamlar tesadüf değil.
Bankacılık sisteminin kredi kompozisyonu değiştiriliyor.
1. Kredi musluğu tamamen açılmayacak
Bence OVP’nin bankacılık açısından en yanlış okunabilecek tarafı burası. “Enflasyon düşüyor, büyüme hedefi yükseliyor, o halde bankalar daha fazla kredi verecek” şeklinde bir sonuç çıkarmak doğru değil.
Tam tersine; Kredi büyümesi enflasyonla uyumlu tutulurken, kredinin yönü değiştirilecek.
Bu şu anlama geliyor: Kredi miktarı kontrollü, kredi tahsisi seçici olacak.
Dolayısıyla 2027’de bankacılık sektöründe temel rekabet yalnızca “kaç milyar TL kredi kullandırdın?” üzerinden değil; “Hangi müşteriye, hangi sektöre ve hangi risk profiline kredi verdin?” üzerinden şekillenecek.
2. Banka kredi komitelerinde “nakit akışı” daha önemli hale gelecek
Türkiye’de uzun yıllar kredi değerlendirmesinde teminat önemli bir unsur oldu. Gayrimenkul, fabrika, arsa, kefalet ve diğer teminatlar kredi kararında güçlü rol oynadı.
Ancak yüksek faiz ve uzun nakit dönüş süreleri şirket bilançolarını zorladıkça yeni dönemin kritik sorusu şu olacak: “Şirket borcunu hangi nakit akışıyla ödeyecek?”
Bu nedenle 2027-2029 döneminde bankaların kredi analizinde:
- EBITDA,
- faaliyet nakit akışı,
- borç servis kapasitesi,
- işletme sermayesi ihtiyacı,
- stok devir hızı,
- alacak tahsil süresi,
- borç/vade uyumu,
- ihracat geliri,
- döviz pozisyonu,
- faiz karşılama oranı çok daha fazla önem kazanacak.
Başka bir ifadeyle: Teminat + bilanço modelinden, Nakit akışı + sektör + risk + teminat modeline geçiş hızlanacak.
3. KOBİ kredileri neden kritik?
OVP’nin önemli mesajlarından biri KOBİ finansmanının desteklenmesi.
Şimşek’in verdiği rakama göre KOBİ kredilerinin toplam krediler içindeki payı yaklaşık yüzde 27’ye yükselmiş durumda. Ancak burada önemli bir ayrım var: KOBİ’ye kredi vermek ile KOBİ’nin finansman sorununu çözmek aynı şey değildir.
KOBİ yüzde 50 civarında maliyetle kredi kullanıyorsa, kredi miktarını artırmak tek başına çözüm olmayabilir.
Çünkü şirketin:
- brüt kâr marjı,
- faaliyet kârı,
- stok finansmanı,
- tahsilat süresi
kredi maliyetinden düşük kalıyorsa, daha fazla kredi şirketi kurtarmak yerine daha fazla borçlandırabilir.
Bu nedenle OVP’nin gerçek başarısı: KOBİ’lere ne kadar kredi verildiğiyle değil, verilen kredinin kaçının üretim kapasitesine dönüştüğüyle ölçülmeli.
4. İhracat kredileri artık bankacılığın stratejik alanı
Burada ciddi bir dönüşüm yaşanıyor. İhracat kredilerinin toplam krediler içindeki payının yaklaşık yüzde 12’ye yükselmesi, uzun dönem ortalamasının neredeyse iki katına çıkması dikkat çekici. Reeskont kredilerinin günlük limitinin de 17 kat artırıldığı açıklandı.
Bu bize şunu söylüyor: Bankacılık sisteminden beklenen yalnızca kredi vermek değil, döviz kazandırıcı faaliyeti finanse etmek.
Bu nedenle ihracatçı şirketler: kur riski + faiz maliyeti + ihracat geliri + tahsilat riski birlikte değerlendirilerek daha avantajlı finansmana ulaşabilecek. Reeskont kredilerinde açıklanan yüzde 23,9 faiz oranı ve bankacılık maliyetleri eklendiğinde yaklaşık yüzde 25-26 seviyesine çıkan maliyet, mevcut enflasyonun altında bir finansman kanalı oluşturuyor. Bu durum ticari bankalar açısından da önemli.
Çünkü klasik ticari kredi ile hedefli/reeskont finansmanı arasında ciddi maliyet farkı oluştuğunda şirketlerin finansman tercihi değişiyor.
5. Sanayi finansmanında yeni dönem
OVP’nin önemli başlıklarından biri imalat sanayiinin güçlendirilmesi.
Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, İmalat Sanayii Finansman Desteği Programı kapsamında 250 milyar TL ilave kredi desteği sağlandığını; orta-yüksek ve yüksek teknoloji ağırlıklı sanayi yatırımlarına yönelik üç yıl için 750 milyar TL YTAK kredilerinin kullandırılmaya devam edeceğini açıkladı.
Bu, bankacılık açısından çok önemli bir sinyal.
Çünkü Türkiye’nin kredi sistemi giderek: tüketim → üretim ve genel ticari kredi → hedefli yatırım kredisi eksenine çekilmeye çalışılıyor.
6. Bankaların kârlılığı açısından OVP ne söylüyor?
Burada bankalar açısından daha karmaşık bir tablo var.
Bir tarafta:
- faizlerin zaman içinde düşmesi,
- enflasyonun gerilemesi,
- kredi talebinin yeniden canlanması bankalar açısından olumlu.
Diğer tarafta:
- seçici kredi,
- kredi büyüme sınırları,
- makroihtiyati düzenlemeler,
- düşük maliyetli hedefli kredi programları bankaların serbest fiyatlama alanını sınırlayabilir.
Dolayısıyla bankaların önümüzdeki dönemde kârlılığı sadece faiz marjı üzerinden değil; komisyon gelirleri + ödeme sistemleri + yatırım bankacılığı + sermaye piyasaları + sigorta + dijital bankacılık üzerinden çeşitlendirmesi gerekecek.
7. Mevduatta da yeni dönem
OVP’nin finansal istikrar ayağında TL tasarrufların artırılması ve finansal kaynakların daha etkin alanlara yönlendirilmesi öne çıkıyor.
Bu nedenle bankalar açısından sadece kredi tarafı değil, pasif yönetimi de kritik. Bankaların önündeki temel sorun: Uzun vadeli kredi vermek için uzun vadeli ve uygun maliyetli kaynak bulmak. Türkiye’de mevduatın önemli bölümünün kısa vadeli olması, uzun vadeli yatırım finansmanının önündeki yapısal problemlerden biri.
Dolayısıyla önümüzdeki dönemde: uzun vadeli TL mevduat + emeklilik fonları + yatırım fonları + tahvil piyasası + sermaye piyasaları daha önemli hale gelecek.
8. Bankacılık sisteminin en büyük riski: sorunlu kredi
Burada OVP’nin hedefleri ile reel sektörün mevcut durumu arasında dikkat edilmesi gereken bir alan var.
Kredi maliyetlerinin uzun süre yüksek kalması: yüksek faiz → düşük faaliyet kârı → nakit açığı → yeniden borçlanma → yapılandırma → sorunlu kredi zinciri yaratabilir.
Bu nedenle 2027-2029 döneminde bankaların en önemli gündemlerinden biri yalnızca yeni kredi vermek değil, mevcut kredi portföyünün kalitesini korumak olacak.
Özellikle:
- tekstil,
- inşaat,
- gayrimenkul,
- perakende,
- enerji,
- KOBİ ağırlıklı sektörler yakından izlenmeye devam edebilir.
9. “Kredi vermek” ile “şirketi yaşatmak” arasındaki fark
Bence OVP’nin bankacılık tarafındaki en önemli sınavı burada. Bir şirkete 100 milyon TL kredi vermek kolaydır.
Asıl mesele: Bu 100 milyon TL şirketin üretim kapasitesini mi artıracak? yoksa Önceki kredinin faizini ve vadesi gelen borcunu mu kapatacak?
Eğer ikinci durum gerçekleşiyorsa, bankacılık sistemi ekonomik büyümeyi finanse etmiyor; borç stokunu çeviriyor. Bu nedenle 2027-2029 döneminde bankaların kredi komitelerinde “nakit karşılıklı kredi” anlayışının güçlendirilmesi gerekiyor.
10. Bankacılıkta yeni denklem
Önümüzdeki dönemin kredi denklemini şöyle özetlemek mümkün:
Eski model: Teminat → Kredi → Bilanço büyümesi
Yeni model: Üretim → Nakit akışı → İhracat → Verimlilik → Borç servis kapasitesi → Kredi
Bunun anlamı çok açık: Sadece malı olan değil, para üretebilen şirket kredi açısından daha değerli hale gelecek.
Reel sektör açısından OVP’nin kritik açmazı
Ancak burada ekonomi yönetiminin çözmesi gereken önemli bir çelişki var.
Bir tarafta: Enflasyon düşürülecek.
Diğer tarafta: Üretim ve yatırım artırılacak.
Üçüncü tarafta: Kredi büyümesi kontrol altında tutulacak.
Dördüncü tarafta: Şirketlerin finansman maliyetleri yüksek.
Bu dört hedef aynı anda yönetilmek zorunda.
Eğer finansman maliyeti yeterince hızlı düşmezse, üretici şirket yatırım yapamayabilir.
Eğer kredi çok hızlı gevşerse, bu kez: kredi → talep → döviz → fiyatlar → enflasyon kanalı yeniden çalışabilir.
Dolayısıyla ekonomi yönetiminin önündeki asıl mesele: “Kredi musluğunu açmak veya kapatmak değil, doğru basınçta tutmak.”
Bankalar 2027’de ne yapmalı?
Bence bankaların önümüzdeki dönemde beş stratejik alanı öne çıkarması gerekiyor:
1. Nakit akışı bazlı kredi
Şirketin gerçek ödeme gücü analiz edilmeli.
2. Sektör bazlı kredi politikası
Her sektöre aynı kredi limiti uygulanmamalı.
3. İhracat ve döviz kazandırıcı faaliyet finansmanı
Döviz geliri yaratan şirketlere daha uygun yapılandırılmış finansman sağlanmalı.
4. Yatırım finansmanı
Makine, teknoloji, enerji verimliliği ve kapasite artışı gibi yatırımlar ayrı değerlendirilmelidir.
5. Erken uyarı sistemi
Sorunlu hale gelen krediyi beklemek yerine: “Batıyok” oluşmadan önce müdahale edilmelidir.
Bankacılık açısından 10 önemli stratejik değişiklik
| Alan | OVP’nin mesajı | Bankacılık açısından anlamı |
|---|---|---|
| 1. Kredi büyümesi | Enflasyonla uyumlu kredi büyümesi | Bankalar kredi musluklarını serbest bırakmayacak; seçici kredi devam edecek |
| 2. Reel sektör finansmanı | Üretim, yatırım ve ihracata yönlendirme | Genel kredi yerine hedefli/sektörel kredi önem kazanacak |
| 3. İmalat sanayii | İmalat ve yüksek katma değerli yatırımlara finansman | Bankalar için sanayi kredileri yeniden stratejik ürün haline gelebilir |
| 4. İhracat | İhracat kapasitesinin artırılması | Reeskont, Eximbank ve döviz kazandırıcı faaliyet finansmanı önemini koruyacak |
| 5. KOBİ | Finansmana erişimin güçlendirilmesi | KOBİ kredilerinde teminat + nakit akışı + sektör riski daha fazla dikkate alınacak |
| 6. Kredi tahsisi | Kaynakların verimli alanlara yönlendirilmesi | “Kredi isteyen herkese kredi” modelinden risk bazlı kredi tahsisine geçiş |
| 7. Sermaye piyasaları | Banka dışı finansmanın geliştirilmesi | Faktoring, leasing, tahvil, fonlar, GYO/Girişim sermayesi gibi alternatifler büyüyecek |
| 8. Finansal teknoloji | Dijitalleşme ve finansal altyapı | Bankaların veri, yapay zekâ ve dijital kredi modellerine yatırımı artacak |
| 9. Finansal istikrar | TL’ye güven ve makro finansal istikrar | Bankaların bilanço, likidite ve döviz pozisyonu daha yakından yönetilecek |
| 10. Finansal okuryazarlık | Finansal eğitim artırılacak | Tüketici ve yatırımcı davranışlarının daha kontrollü hale getirilmesi hedefleniyor |
Kutu Bilgi | OVP’de bankacılık için öne çıkan rakamlar
| Gösterge | OVP/2026 açıklamaları |
|---|---|
| 2026 büyüme tahmini | %3,3 |
| 2027 büyüme hedefi | %4,2 |
| 2026 yıl sonu enflasyon tahmini | %28,4 |
| 2027 enflasyon hedefi | %21 |
| 2028 enflasyon hedefi | %13,5 |
| 2029 enflasyon hedefi | %9 |
| KOBİ kredilerinin toplam kredilerdeki payı | ~%27 |
| İhracat kredilerinin toplam kredilerdeki payı | ~%12 |
| İhracat kredilerinde uzun dönem ortalama | %6,3 |
| İmalat Sanayii Finansman Desteği | 250 milyar TL |
| YTAK kredi büyüklüğü | 750 milyar TL / 3 yıl |
| Reeskont kredi günlük limit artışı | 17 kat |
Rakamların ilgili bölümü ekonomi yönetiminin OVP sunumu ve program sonrası açıklamalarından derlenmiştir.
Bankacılıkta “kredi büyümesi” değil “kredi kalitesi” dönemi
2027-2029 OVP’nin bankacılık açısından bana göre en önemli mesajı şudur: Türkiye artık sadece daha fazla krediye değil, daha verimli krediye ihtiyaç duyuyor.
Bunun gerçekleşmesi halinde bankacılık sistemi ekonominin üretim kapasitesini artıran bir mekanizmaya dönüşebilir.
Ancak bunun için kredi tahsisinde yalnızca teminatın değil, nakit akışının ve üretim kapasitesinin merkeze alınması gerekiyor.
Çünkü Türkiye’nin asıl problemi artık sadece: “Şirket kredi bulabiliyor mu?” değil.
Daha önemli soru: “Şirket aldığı krediyi üretime dönüştürüp borcunu geri ödeyebiliyor mu?”
BankaVitrini olarak uzun süredir vurguladığımız “nakit kraldır” yaklaşımının önemi burada ortaya çıkıyor.
2027-2029 döneminde bankacılık sisteminin başarısını kredi hacmi değil; üretime dönüşen kredi + zamanında geri ödenen kredi + düşük sorunlu kredi + artan ihracat belirleyecek.
Kısacası: OVP bankalara “daha çok kredi verin” demiyor. “Krediyi doğru şirkete, doğru sektöre ve doğru amaçla verin” diyor.
Ve önümüzdeki dönemde bankacılığın en kritik rekabet alanı da tam olarak burası olacak.
Erol TAŞDELEN – Ekonomist | BankaVitrini.com

İlginizi Çekebilir
BANKA HABERLERİ
İhracatçıya ucuz kredi hamlesi: Reeskont kredilerde yeni dönem
İhracatçıya reeskont kredisi desteğinde yeni dönem: BSMV istisnası genişletildi
Yayınlanma:
1 hafta önce|
05/09/2026Yazan:
Erol Taşdelen
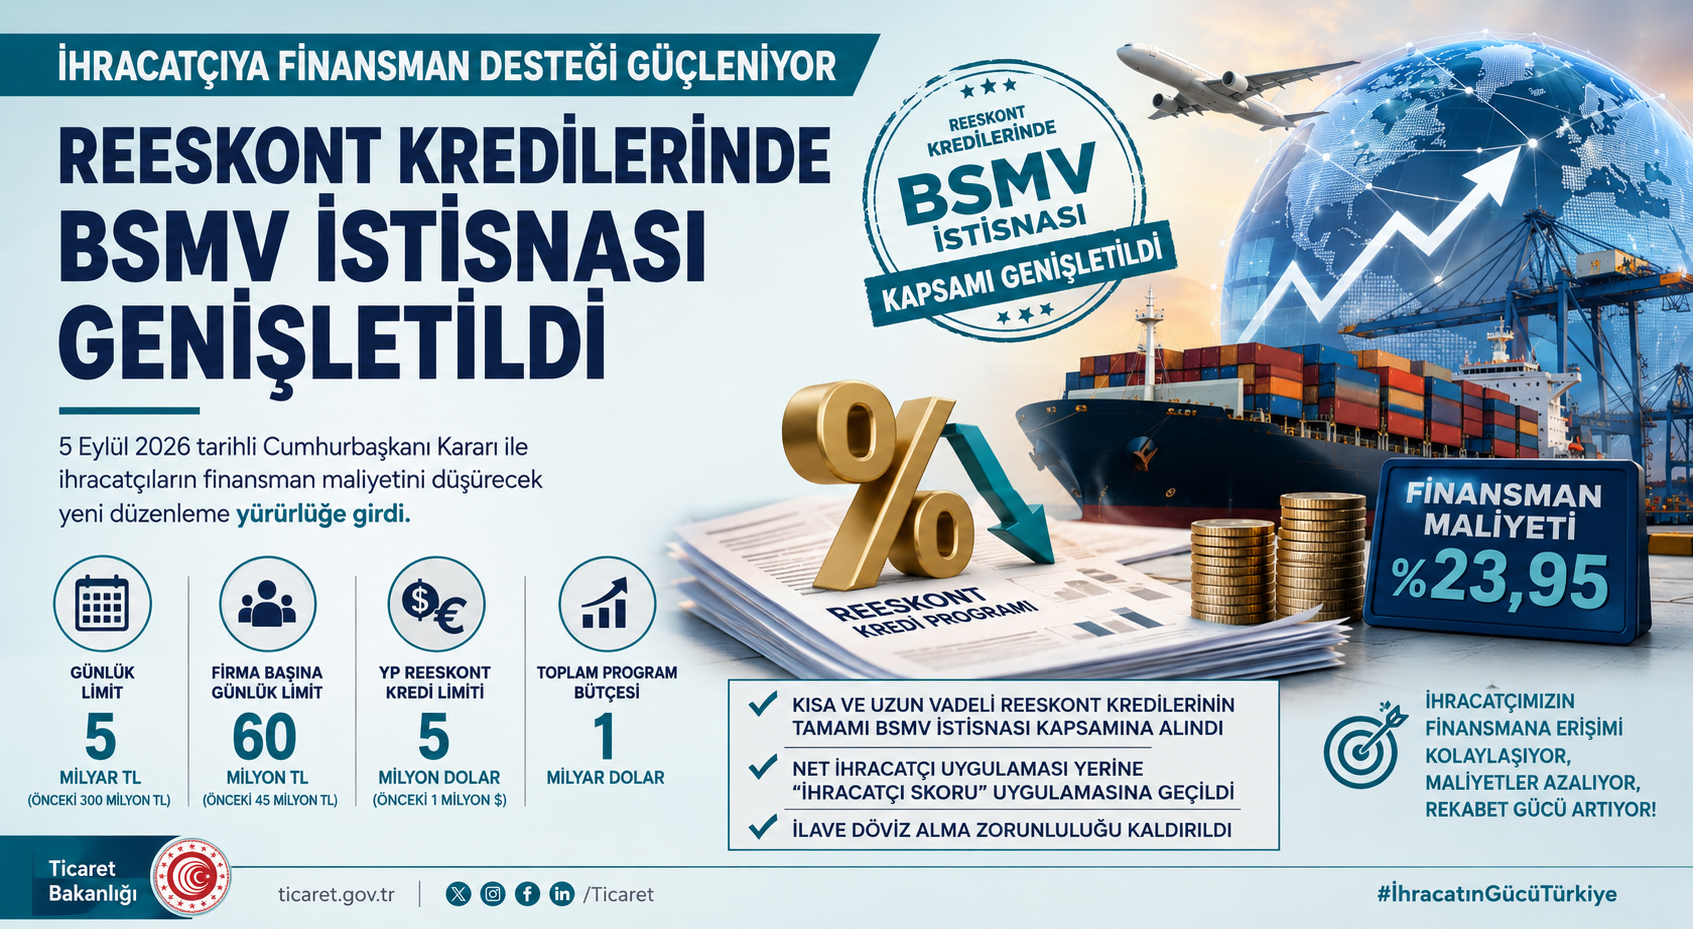
Kısa ve uzun vadeli reeskont kredilerinin tamamı BSMV istisnası kapsamına alındı. Finansman maliyeti yüzde 23,95 olan reeskont kredilerinde vergi yükünün kaldırılması, ihracatçıların kredi maliyetini aşağı çekecek. Günlük kredi limiti de 5 milyar TL’ye yükseltilmiş durumda.
İhracatçıların uzun süredir beklediği finansman maliyetini azaltacak önemli bir düzenleme yürürlüğe girdi. 5 Eylül 2026 tarihli Resmî Gazete’de yayımlanan Cumhurbaşkanı Kararı ile ticari bankalar tarafından kullandırılan TCMB kaynaklı reeskont kredilerinde uygulanan Banka ve Sigorta Muameleleri Vergisi (BSMV) istisnasının kapsamı genişletildi.
Düzenlemeyle daha önce kısa vadeli reeskont kredileri açısından uygulanan istisna, uzun vadeli reeskont kredilerini de kapsayacak şekilde genişletildi. Böylece TCMB kaynaklı reeskont kredilerinin tamamında ihracatçı açısından önemli bir maliyet kalemi ortadan kaldırılmış oldu.
Ticaret Bakanlığı da düzenlemenin amacını, ihracatçıların finansmana erişimini kolaylaştırmak ve finansman maliyetlerini düşürmek olarak açıkladı.
Reeskont kredisinde maliyet yüzde 23,95
Düzenlemenin önemini anlamak için reeskont kredilerindeki son değişikliklere bakmak gerekiyor.
TCMB ile Ticaret Bakanlığı’nın ihracat finansmanına yönelik çalışmaları kapsamında reeskont kredilerinde son dönemde önemli iyileştirmeler yapıldı. Reeskont kredilerinin finansman maliyeti yüzde 23,95’e indirildi.
Bunun yanında;
- Daha önce 300 milyon TL olan günlük reeskont kredi limiti 5 milyar TL’ye çıkarıldı.
- Firma başına günlük kredi limiti 45 milyon TL’den 60 milyon TL’ye yükseltildi.
- Yabancı para cinsi reeskont kredi limiti 5 milyon dolara çıkarıldı.
- Toplam reeskont kredi programı bütçesi 1 milyar dolar olarak oluşturuldu.
- Reeskont kredilerinde ilave döviz alma zorunluluğu kaldırıldı.
- Net ihracatçı uygulaması yerine “ihracatçı skoru” uygulamasına geçildi.
TCMB’nin önceki düzenlemeleri de reeskont kredilerinde firmaların finansmana erişimini kolaylaştırmaya yönelik olmuştu. Örneğin 2025 sonunda TL reeskont kredilerinin günlük limiti artırılmış, firma başına günlük limit 60 milyon TL’ye yükseltilmiş ve YP reeskont kredilerinde firma limiti 5 milyon dolara çıkarılmıştı.
Asıl kritik değişiklik: Uzun vadeli kredi de istisna kapsamında
Yeni düzenlemenin ihracatçı açısından en önemli tarafı ise vade ayrımının ortadan kaldırılması.
Ticari bankalar tarafından kullandırılan TCMB kaynaklı reeskont kredilerinde artık yalnızca kısa vadeli krediler değil, uzun vadeli reeskont kredileri de BSMV istisnasından yararlanabilecek.
Bu, özellikle işletme sermayesi ihtiyacı yüksek, üretim ve ihracat döngüsü uzun olan firmalar açısından önemli.
Çünkü ihracatçı açısından kredi faizinin yanında kredi üzerindeki vergi yükü de toplam finansman maliyetini artırıyor. BSMV’nin kaldırılmasıyla birlikte kredi maliyetinde doğrudan bir düşüş meydana geliyor.
Örneğin:
Finansman maliyetinin yüzde 23,95 olduğu varsayıldığında ve BSMV’nin yüzde 5 olduğu standart yapı dikkate alındığında, yalnızca faiz üzerinden oluşan BSMV yükü teorik olarak maliyeti yüzde 25,15 seviyesine taşıyabilecek bir etki yaratıyor.
Dolayısıyla istisna, özellikle yüksek tutarlı ve uzun vadeli kredilerde ihracatçı açısından milyonlarca liralık maliyet avantajına dönüşebilir.
Burada dikkat edilmesi gereken nokta ise BSMV’nin kaldırılmasının faiz oranını değiştirmediği, faiz üzerinden doğabilecek vergi yükünü ortadan kaldırdığıdır.
5 milyar TL günlük limit önemli
Düzenlemenin BSMV boyutu kadar önemli diğer tarafı ise reeskont kredi programının kapasitesinin ciddi şekilde artırılmış olması.
300 milyon TL’den 5 milyar TL’ye çıkarılan günlük limit, yaklaşık 16,7 katlık bir artış anlamına geliyor.
Bu durum reeskont kredisinin artık yalnızca sınırlı sayıdaki ihracatçı için kullanılan bir finansman aracı olmaktan çıkarılıp daha geniş bir ihracatçı kitlesine ulaştırılmasının hedeflendiğini gösteriyor.
TCMB’nin reeskont kredileri, vadeli ihracat ve döviz kazandırıcı hizmetlerden doğan alacakların bankalar aracılığıyla Merkez Bankası reeskontuna götürülmesi yoluyla ihracatçıya finansman sağlanmasına dayanıyor.
İhracatçı açısından ne değişiyor?
Yeni düzenlemeyi yalnızca “vergi istisnası” olarak görmek eksik olur.
Aslında üç ayrı kanal aynı anda çalışıyor:
1. Kredi maliyeti düşüyor.
BSMV istisnasının genişletilmesi özellikle uzun vadeli kredilerde finansman yükünü azaltıyor.
2. Krediye erişim kapasitesi artıyor.
Günlük limitin 5 milyar TL’ye çıkarılması, programın toplam kullandırım kapasitesini ciddi biçimde büyütüyor.
3. İhracatçının bilançosu rahatlıyor.
Finansman maliyetinin düşmesi, ihracatçı şirketlerin faiz giderlerini azaltarak faaliyet kârlılığı ve nakit akışı üzerinde olumlu etki yaratabilir.
Bu nedenle düzenleme sadece bankacılık sektörü açısından değil, sanayi şirketlerinin maliyet yapısı ve ihracat rekabetçiliği açısından da önemli.
“Ucuz kredi” tek başına yeterli mi?
Burada önemli bir ayrıntı bulunuyor.
Reeskont kredilerinin maliyetinin düşürülmesi ihracatçı için önemli bir avantaj olsa da, krediye erişimin fiilen ne kadar kolaylaşacağı bankaların tahsis politikalarına ve ihracatçıların kredi değerliliğine de bağlı.
Dolayısıyla 5 milyar TL’lik günlük limitin artırılması tek başına yeterli değil. Bu kaynağın özellikle finansmana erişimde zorlanan KOBİ’lere, emek yoğun sektörlere ve ihracat potansiyeli yüksek firmalara ne ölçüde ulaşacağı kritik olacak.
TCMB’nin reeskont uygulamalarında son dönemde KOBİ’lerin erişimini ve ihracat performansını dikkate alan mekanizmalar da öne çıkıyor.
Bankalar açısından da önemli
Düzenlemenin bir başka boyutu ticari bankalar.
Reeskont kredileri bankalar üzerinden kullandırıldığı için BSMV istisnasının kapsamının genişletilmesi, bankaların ihracatçı müşterilerine sunduğu reeskont finansmanının maliyet yapısını etkiliyor.
Bu nedenle yeni düzenleme “ihracatçıya vergi indirimi”nden ziyade, TCMB kaynaklı sübvansiyon niteliğindeki uygun maliyetli finansmanın vergi ayağının da güçlendirilmesi olarak okunabilir.
Ticaret Bakanlığı’nın açıklamasında da reeskont kredilerinin ihracat finansmanındaki temel politika araçlarından biri olduğu ve ihracatçıların finansmana erişiminin artırılmasının yatırım, üretim, istihdam ve ihracat hedefleri açısından önem taşıdığı vurgulanıyor.
Büyük resim: Türkiye ihracat finansmanını ucuzlatmaya çalışıyor
Son düzenlemeler birlikte değerlendirildiğinde Türkiye’nin ihracat finansmanı politikasında belirgin bir yön görülüyor:
Daha yüksek kredi limiti + daha düşük finansman maliyeti + daha az döviz kısıtı + vergi avantajı.
Bu politika özellikle küresel ticarette rekabetin arttığı bir dönemde ihracatçıların maliyet avantajını koruması açısından önem taşıyor.
Nitekim Ticaret Bakanlığı’nın son açıklamalarında yıllıklandırılmış mal ve hizmet ihracatının 405,3 milyar dolara yükseldiği belirtilirken, reeskont kredilerinde finansman koşullarının iyileştirilmesine yönelik çalışmaların sürdüğü ifade edildi.
Bankavitrini yorumu
Yeni BSMV istisnası tek başına büyük bir devrim değil; ancak son dönemde reeskont kredilerinde yapılan düzenlemelerle birlikte değerlendirildiğinde önemli bir finansman paketi ortaya çıkıyor.
Buradaki kritik soru artık “ihracatçıya ucuz kredi verilecek mi?” değil, “bu ucuz kaynağa hangi ihracatçı ne kadar ve ne hızla ulaşabilecek?”
Çünkü yüksek faiz ortamında yüzde 23,95 maliyetle sağlanan ve BSMV avantajı da bulunan reeskont finansmanı, piyasa koşullarına kıyasla oldukça önemli bir avantaj yaratıyor. Ancak avantajın ihracatçı şirketlerin gerçek finansman maliyetine yansıması için bankaların kredi tahsis süreçlerinin de bu mekanizmayla uyumlu çalışması gerekiyor.
Sonuç olarak 5 Eylül düzenlemesi, ihracatçıların finansman maliyetini aşağı çeken; özellikle uzun vadeli finansmanda etkisi daha fazla hissedilecek yeni bir destek mekanizması niteliğinde.
BANKA HABERLERİ
Kara paranın görünmez kalkanı: Nakit karşılıklı krediler
Bankaların yumuşak karnı: Nakit karşılıklı krediler gerçekten yeterince denetlendi mi? Para bankada, kredi yine bankadan… Peki paranın gerçek kaynağını kim araştırıyor?
Yayınlanma:
2 hafta önce|
30/08/2026Yazan:
Erol Taşdelen
25 yıl Bankacılık deneyimi, 7 yıllık Mahkemelere Bankacı Bilirkişisi olarak yüzlerce ağırlıklı Dolandırıcılık Raporları hazırlamış biri olarak Kara Para aklama yöntemlerinden biri olan Bankalardaki “Nakit Karşılıklı Kredileri” mercek altınması gerektiğini yıllardır yazdım. Bu konuyu biraz daha derinlemesine ele alalım:
Bankacılık sisteminde en risksiz kredilerden biri gibi görünen bir kredi türü vardır: nakit karşılıklı, mevduat rehni karşılığı veya nakit teminatlı krediler.
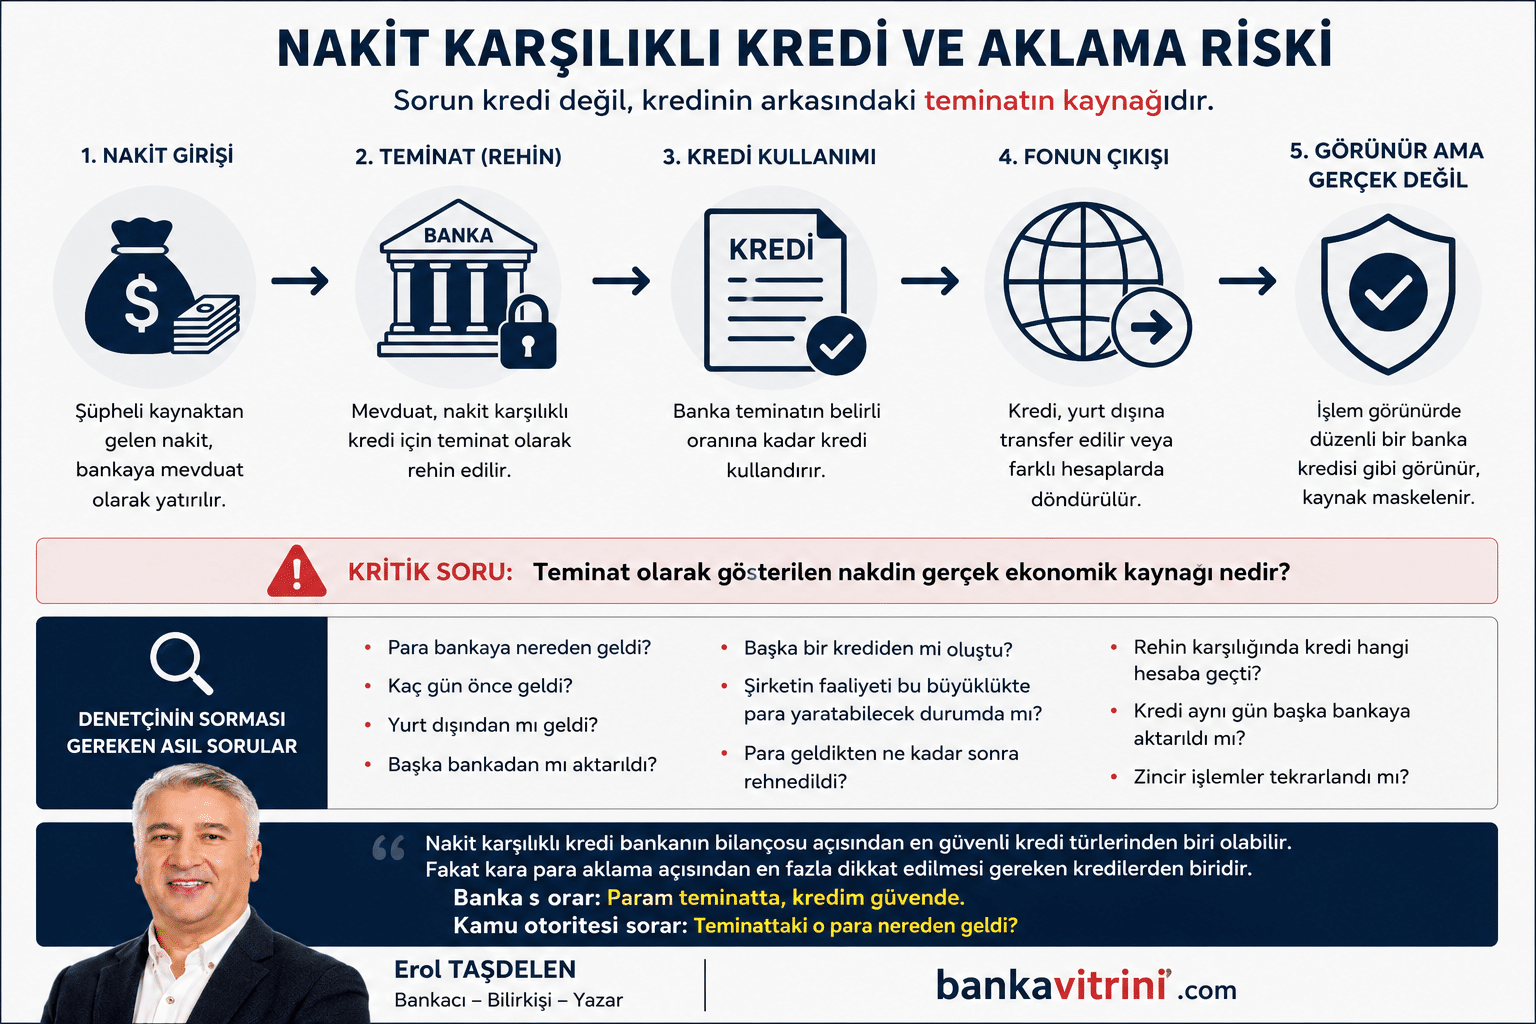
Müşterinin bankada parası vardır. Bu para mevduat, döviz hesabı, vadeli hesap veya başka bir likit finansal varlık olarak bankaya rehnedilir. Banka da bu varlığın belli bir oranına kadar müşteriye kredi açar. Klasik kredi riski açısından bakıldığında banka için son derece güvenli bir işlemdir.
Çünkü müşteri krediyi ödemezse banka elindeki nakit teminatı kullanabilir.
Tam da burada çok önemli bir soru ortaya çıkıyor: Banka kredi riskini çok iyi kontrol ederken, teminat olarak aldığı nakdin nereden geldiğini aynı derinlikte kontrol ediyor mu?
Daha önemlisi: BDDK denetimleri, banka teftiş kurulları, iç kontrol birimleri ve MASAK uyum mekanizmaları nakit karşılıklı kredileri yalnızca “kredi riski düşük işlemler” olarak mı görüyor, yoksa fonun gerçek kaynağına kadar gidiyor mu?
Çünkü uluslararası kara para aklama literatürü bize çok önemli bir şey söylüyor: Bir kredi gerçek bir banka tarafından kullandırılmış olabilir; ama kredinin arkasındaki teminatın kaynağı suç geliri ise kredi işlemi paranın geçmişini temizleyen bir perdeye dönüşebilir.
MASAK’ın kendi yayımladığı aklama yöntemleri arasında da “oto-finans borç yöntemi – loan-back” açık biçimde bulunuyor. MASAK, offshore yapılara taşınan suç gelirinin daha sonra kredi görüntüsü altında sahibine geri döndürülmesini bilinen aklama yöntemlerinden biri olarak tanımlıyor.
OECD ve FATF kaynaklarında bunun bir başka versiyonu “back-to-back loan”, yani karşılıklı/arka arkaya kredi yapıları olarak karşımıza çıkıyor. OECD’ye göre mevcut bir banka mevduatının veya başka bir nakit varlığın teminat gösterilmesiyle üçüncü taraf finans kuruluşundan alınan kredi, teminatın suç gelirinden oluşması halinde aklama mekanizmasının parçası haline gelebiliyor.
Dolayısıyla sorun kredi değil.
Sorun, krediye kaynak teşkil eden teminatın ekonomik kökenidir.
Nakit karşılıklı kredi nasıl bir “kaynak maskeleme aracına” dönüşebilir?
Basit bir örnek düşünelim:
Bir şirketin veya kişinin banka hesabında 10 milyon dolar bulunuyor. Paranın ekonomik kaynağı konusunda soru işaretleri olduğunu varsayalım. Bu kişi 10 milyon doları doğrudan başka bir ülkeye gönderdiğinde karşı taraftaki banka şu soruyu sorabilir:
“Bu 10 milyon dolar nereden geldi?”
Ticaret mi? Mal satışı mı? Şirket sermayesi mi? Gayrimenkul satışı mı? Temettü mü? Miras mı? Borç mu? Başka bir ekonomik faaliyet mi?
Ancak aynı para bir Türk bankasında teminat haline getirilip bunun karşılığında kredi kullandırıldığında müşterinin bilançosunda ve banka hareketlerinde yeni bir katman ortaya çıkar: BANKA KREDİSİ.
Yurt dışına giden fonun işlem açıklamasında veya şirket kayıtlarında artık “kredi” bulunabilir.
Karşı ülkedeki banka açısından bakıldığında da görünürde düzenli bir finansal kaynak vardır: Türkiye’de lisanslı bir banka tarafından kullandırılmış kredi.
Fakat kritik AML sorusu hâlâ cevaplanmamıştır: Kredinin kaynağı banka olabilir; peki bankanın krediyi verirken aldığı nakit teminatın kaynağı nedir? İşte finansal suçlarla mücadelede source of funds ile source of wealth ayrımı burada önem kazanıyor. Paranın son çıktığı hesap yalnızca ilk katmandır.
Gerçek bir AML incelemesi paranın ekonomik kökenine kadar gitmek zorundadır.
MASAK’ın şüpheli işlem göstergeleri aslında tehlikeyi yıllardır tarif ediyor
MASAK’ın yayımladığı şüpheli işlem göstergelerinde bu dosya açısından son derece dikkat çekici başlıklar bulunuyor.
Örneğin; yüksek meblağlı kredi veya borcun makul açıklama olmadan kısa sürede kapatılması, kredinin nerede kullanılacağı konusunda ikna edici bilgi sunulamaması, işletmenin faaliyetiyle orantısız hesap hareketleri, olağan dışı sınır ötesi para transferleri, birbirine yakın tutarlardaki paraların kısa aralıklarla ülkeye girip çıkması, yurt dışındaki hesapların kredi ilişkilerinde teminat olarak kullanılması şüpheli işlemler arasında sayılıyor.
Bu göstergeler yan yana konulduğunda aslında şu prensip ortaya çıkıyor: Bankanın “müşterim kredi kullandı” demesi AML incelemesini bitirmemeli; tam tersine bazı durumlarda incelemenin başlangıcı olmalıdır.
ABD bankacılık sisteminin AML denetim rehberlerinde de nakit teminatlı krediler özel risk göstergeleri arasında.
FFIEC rehberinde; üçüncü kişiye ait mevduatla teminatlandırılan krediler, kaynağı bilinmeyen fonla oluşturulan mevduata karşı kredi verilmesi, ekonomik amacı olmayan ve bankaya hemen hemen hiç kredi riski yaratmadan yüksek komisyon kazandıran krediler şüpheli işlem göstergeleri arasında sıralanıyor.
Asıl denetlenmesi gereken şey kredi dosyası değil, paranın yolculuğu
Klasik banka teftiş mantığında kredi dosyasına bakılır: Müşteri kim? Limit ne? Teminat yeterli mi? Rehin düzgün kurulmuş mu? Kredi sınıflandırması doğru mu? Karşılık ayrılması gerekiyor mu? Yetki limitlerine uyulmuş mu?
Bunlar elbette önemlidir.
Fakat nakit karşılıklı kredilerde denetimin bundan çok daha ileri gitmesi gerekir. Çünkü kredi riski neredeyse sıfırken AML riski yüksek olabilir.
Denetçinin sorması gereken asıl sorular şunlardır: Teminat olan para bankaya nereden geldi?
Kaç gün önce geldi? Yurt dışından mı geldi? Başka bankadan mı aktarıldı? Başka bir krediden mi oluştu? Şirketin ticari faaliyetleri bu büyüklükte para yaratabilecek durumda mı? Para geldikten ne kadar sonra rehnedildi? Rehin karşılığında kredi hangi hesaba geçti? Kredi aynı gün başka bankaya aktarıldı mı? Orada tekrar mevduat veya teminat oldu mu? Kredi başka bir finansal ürüne yatırıldı mı? Aynı nihai faydalanıcı farklı şirketlerle zinciri tekrarladı mı?
İşte gerçek denetim burada başlıyor.
Son söz
Nakit karşılıklı kredi bankanın bilançosu açısından belki de en güvenli kredi türlerinden biridir.
Fakat kara para aklama ve finansal kaldıraç açısından en fazla dikkat edilmesi gereken kredi türlerinden biri de olabilir.
Çünkü bankanın açısından güvenli olan şu formül: “Param teminatta, dolayısıyla kredim güvende” kamu otoritesi açısından yeterli değildir.
Kamu otoritesinin sorması gereken soru şudur: “Teminattaki o para nereden geldi?”
Erol TAŞDELEN – Ekonomist www.bankavitrini.com
BANKA HABERLERİ
DenizBank’tan karbon yoğun sektörlere dönüşüm finansmanı
DenizBank, sürdürülebilir finansman kapsamını genişletmek ve emisyon yoğun sektörlerin dönüşümünü desteklemek üzere, ana hissedarı Emirates NBD ile birlikte Geçiş Finansmanı Çerçevesi’ni yayımladı.
Yayınlanma:
4 hafta önce|
19/08/2026Yazan:
BankaVitriniTürkiye’de ilk kez ayrı bir kılavuz doküman olarak yayımlanan Geçiş Finansmanı Çerçevesi; yüksek emisyonlu sektörlerin karbonsuzlaşmasına katkı sağlayan faaliyetlerin belirlenmesi, değerlendirilmesi ve sınıflandırılması için sistematik bir metodoloji ortaya koyuyor.
DenizBank Genel Müdürü Recep Baştuğ, konuya ilişkin değerlendirmesinde şunları söyledi: “Düşük karbonlu ekonomiye geçiş, bugün yalnızca iklim hedefi değil; ülkelerin büyüme modelleri ve rekabet gücü üzerinde belirleyici bir unsur. Ülkemizde de özellikle AB Sınırda Karbon Düzenleme Mekanizması’nın mali yükümlülüklerinin başlamasıyla, ihracatçı sektörlerimiz açısından dönüşüm ihtiyacı daha kritik hale geldi. Bu noktadaki rolümüz ve amacımız, uzun soluklu bir finansman ortağı olarak dönüşüm sürecindeki şirketlerin yanında yer almak. Ana hissedarımız ile birlikte hayata geçirdiğimiz Geçiş Finansmanı Çerçevemizle, özellikle yeşil dönüşümü zor sektörlerdeki şirketlerin kendi somut dönüşüm hedeflerini finanse etmesine imkan tanıyan bir yaklaşım sunuyoruz. Önümüzdeki dönemde de düşük karbonlu ekonomiye adil ve kapsayıcı geçiş için reel sektörün uzun vadeli finansman ihtiyaçlarına çözüm üretmeyi sürdüreceğiz.”
Geçiş Finansmanı Çerçevesi Hakkında
Geçiş Finansmanı Çerçevesi, üretim, demir-çelik, çimento, madencilik, gayrimenkul, ulaştırma ve tarım başta olmak üzere karbon yoğun ve emisyon azaltımı zor sektörlerde faaliyet gösteren şirketlerin, Paris Anlaşması hedefleriyle uyumlu geçiş yolları doğrultusunda karbonsuzlaşmasını desteklemeyi amaçlıyor.
ICMA İklim Geçiş Finansmanı El Kitabı ve İklim Geçiş Tahvili Kılavuzu ile Kredi Piyasası Birliği (LMA), Asya Pasifik Kredi Piyasası Birliği (APLMA) ve Kredi Sendikasyonları ve Alım Satım Birliği (LSTA) tarafından yayımlanan uluslararası rehberler dikkate alınarak hazırlanan Çerçeve’nin uluslararası standartlarla uyumu, bağımsız dış değerlendirici DNV tarafından sağlanan İkinci Taraf Görüşü ile destekleniyor.
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.626)
- BASINDA BİZ (67)
- BORSA (597)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.984)
- GÜNCEL (4.591)
- GÜNDEM (3.569)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.740)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.491)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (834)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (119)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (19)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- OpenAI'da yaprak dökümü sürüyor: Bir yönetici daha ayrıldı 25/08/2026
- İran'dan kritik iki temas 25/08/2026
- Halkbank'a 1,1 milyar dolarlık ilave kaynak 25/08/2026
- IMF Başkanı Georgieva: Küresel ekonomi enerji şokuna direniyor 25/08/2026
- İran'dan ekonomik savaş çıkışı 25/08/2026
- SpaceX'te yeni üs yatırımı planı 25/08/2026
- Cumhurbaşkanı Erdoğan'dan kabine toplantısı sonrası açıklamalar 25/08/2026
- Anthropic'ten yatırımcılara devasa 'pazar' sunumu 25/08/2026
- "Hürmüz'deki mayınlar temizlendi" 25/08/2026
- Sektörel güven endeksleri geriledi 25/08/2026
SON YAZILAR
- OVP 2027-2029: Bankacılıkta Yeni Kredi Rejimi Başlıyor 14/09/2026
- Diplomasi ertelendi, petrol yeniden $108: Piyasalar Fed haftasına gergin başladı 14/09/2026
- Gerçekler ve “niyetler”: Yeni OVP ne anlatıyor? 08/09/2026
- Şirketiniz 25-16 ve 25-12 geriye düştüğünde ne yapıyor? 07/09/2026
- Konkordato alırım, bankalara faizi sildiririm diyenlere dikkat! 07/09/2026
- Filenin Sultanları Avrupa’nın zirvesinde: Türkiye üst üste ikinci kez şampiyon 06/09/2026
- TL Kredide %32,2 Kritik Eşik: 2027’de Dolar Kredisi Avantajlı mı? 06/09/2026
- Kontrolmatik’te ödeme krizi büyüyor 05/09/2026
- İhracatçıya ucuz kredi hamlesi: Reeskont kredilerde yeni dönem 05/09/2026
- Fonlarda vergi ayarı: Yüzde 10 stopaj resmen başladı 05/09/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
BANKA HABERLERİ5 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu