Connect with us

GÜNCEL

Türkiye neden Avustralya’ya 2-0 yenildi?

Yayınlanma:

|

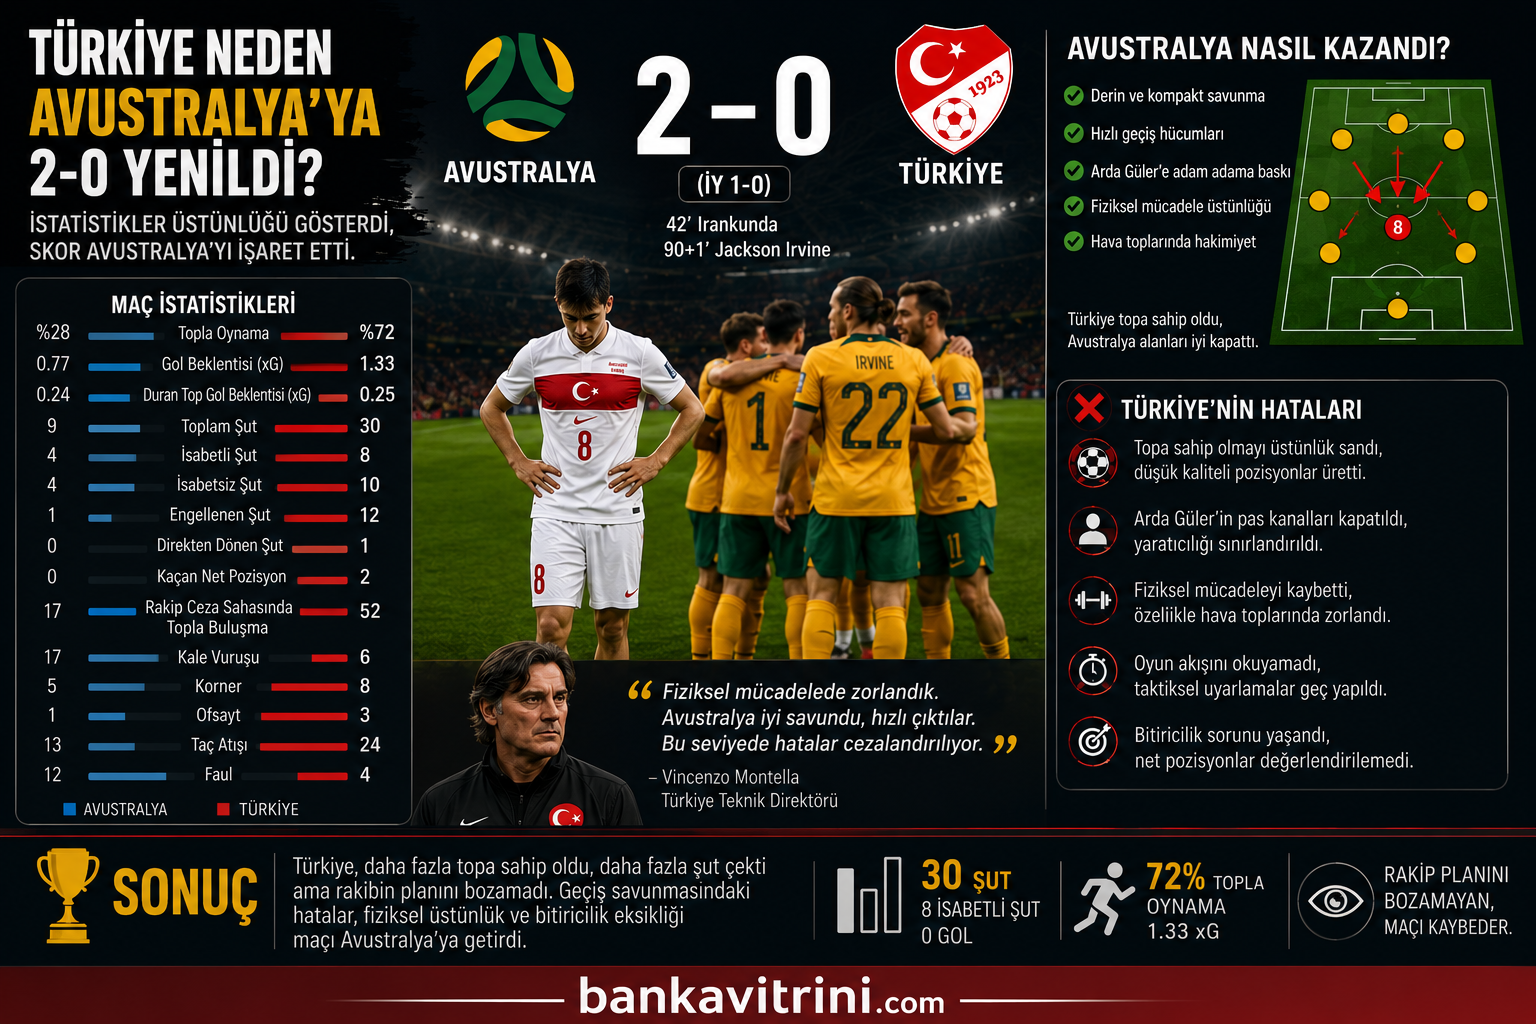
İlk bakışta skor şaşırtıcı görünüyor. Çünkü istatistikler Türkiye’nin oyunu domine ettiğini gösteriyor:

  • Topla oynama: %72 Türkiye – %28 Avustralya
  • Şut: 30 – 9
  • İsabetli şut: 8 – 4
  • xG (Gol Beklentisi): 1,33 – 0,77
  • Rakip ceza sahasında topla buluşma: 52 – 17

Ancak futbolun en acı gerçeği bir kez daha ortaya çıktı: Topa sahip olmak maçı kazanmak değildir. Pozisyonu gole çevirmek ve rakibin planını bozmak maçı kazandırır.

Maçın kırılma noktası: Montella’nın düştüğü taktik tuzak

Avustralya Teknik Direktörü Tony Popovic, Türkiye’nin güçlü yönlerini çok iyi analiz etmiş görünüyordu.

Türkiye’nin:

  • Topa sahip olacağını,
  • Oyunu Arda Güler üzerinden kuracağını,
  • Kanat organizasyonlarıyla ceza sahasına gireceğini biliyordu.

Bu nedenle Avustralya:

  • Derin savunma yaptı,
  • Savunma hattını kompakt tuttu,
  • Merkezde alan bırakmadı,
  • Topu kazandığında çok hızlı geçiş hücumlarına çıktı.

İlk gol tam da bu senaryodan geldi. Türkiye önde yakalandı, Avustralya hızlı geçişle Irankunda’yı kaçırdı ve skor 1-0 oldu.

Teknik hata 1: Topa sahip olmayı üstünlük sanmak

Türkiye maç boyunca topun sahibi oldu.

Fakat Avustralya’nın istediği de buydu.

Birçok takım topa sahip olup rakibi boğmaya çalışır.

Popovic ise tam tersini planladı: “Top sizde kalsın, alanlar bizde kalsın.”

Sonuç: Türkiye’nin 30 şutunun önemli bölümü düşük kaliteli pozisyonlardan geldi.

xG’nin yalnızca 1,33 olması bunun göstergesi. 30 şuta rağmen üretilen kaliteli fırsat sayısı beklendiği kadar yüksek değildi.

Teknik hata 2: Arda Güler’in etkisinin sınırlandırılması

Türkiye’nin yaratıcılık merkezi Arda Güler’di.

Avustralya ilk dakikalardan itibaren:

  • Arda’nın dönüş açılarını kapattı,
  • Pas kanallarını daralttı,
  • Topu aldığında ikinci savunmacıyı hemen gönderdi.

Reuters analizine göre Avustralya, Arda’yı ilk yarıda büyük ölçüde etkisiz hale getirmeyi başardı.

Bu nedenle Türkiye’nin hücumları sık sık:

  • Yan paslara,
  • Ortalara,
  • Uzaktan şutlara dönüştü.

Teknik hata 3: Fiziksel mücadeleyi kaybetmek

Montella maç sonrasında dikkat çekici bir itirafta bulundu.

Türkiye’nin fiziksel mücadelede zorlandığını ve Avustralya’nın özellikle hava toplarında üstünlük kurduğunu söyledi.

Avustralya’nın oyun kimliği zaten yıllardır:

  • Fiziksel güç,
  • Hızlı geçiş,
  • Hava hakimiyeti,
  • Disiplinli savunma

üzerine kurulu.

Türkiye teknik kalite açısından üstün görünse de fiziksel savaşta aynı üstünlüğü kuramadı.

Teknik hata 4: Oyun akışını okuyamamak

Maç ilerledikçe tablo değişmedi.

Türkiye:

  • Daha fazla topa sahip oldu,
  • Daha fazla şut çekti,
  • Daha fazla baskı kurdu.

Ancak aynı şeyi yapmaya devam etti.

Avustralya ise:

  • Savunmayı bozmadı,
  • Panik yapmadı,
  • Oyun planından çıkmadı.

Montella’nın en büyük eleştirileceği nokta burada.

Çünkü skor 1-0 iken rakibin planının çalıştığı çok net görülüyordu.

Buna rağmen Türkiye:

  • Merkez varyasyonlarını artıramadı,
  • Savunma arkasına yeterince koşu atamadı,
  • İkinci bölgede farklı çözümler üretemedi.

Sonuçta baskı arttı ama kalite artmadı.

Teknik hata 5: Bitiricilik problemi

İstatistiklerde görülen en önemli veri:

  • 30 şut
  • 8 isabetli şut
  • 0 gol

Avustralya kalecisi Patrick Beach kritik kurtarışlar yaptı. Ancak Türkiye’nin de net fırsatları değerlendiremediği görüldü.

Özellikle kaçan iki net pozisyon maçın kırılma anlarından biri oldu.

Rakip iyi analiz edildi mi?

Bu sorunun cevabı büyük ölçüde: Hayır.

Çünkü maç öncesi birçok analiz ve veri modeli Türkiye’yi favori gösteriyordu. Opta ve çeşitli tahmin modelleri Türkiye’nin kazanma ihtimalini %55 civarında hesaplıyordu.

Ancak görünen o ki:

  • Türkiye Avustralya’nın savunma disiplinini,
  • Geçiş hücumlarını,
  • Fiziksel direncini,
  • Irankunda’nın hızını

yeterince hesaba katmadı. Popovic ise Türkiye’nin tüm güçlü yönlerini çalışmıştı.

Sahada kazanan takım, daha yetenekli olan değil, rakibine daha doğru hazırlanan takım oldu.

Yenilginin özeti

Türkiye bu maçı:

❌ Daha az koştuğu için değil

❌ Daha az pozisyon bulduğu için değil

❌ Daha az topa sahip olduğu için değil

Kaybetti.

Türkiye bu maçı:

✅ Geçiş savunmasını yapamadığı,

✅ Rakibin planını bozamadığı,

✅ Fiziksel mücadelede zorlandığı,

✅ Ürettiği pozisyonları gole çeviremediği,

✅ Maç içinde taktiksel uyarlamaları geç yaptığı için kaybetti.
Okumaya devam et

BANKA HABERLERİ

Enpara Bank: 9 Aylık Net Kârı 6,3 Milyar TL

Yayınlanma:

|

Yazan:

Enpara Bank Genel Müdürü Cumhur Türkmen:”Müşteri odaklı ve verimli çalışma kültürümüz sektör ortalamasının oldukça üzerinde bir öz sermaye karlılık oranı elde etmemizi sağladı”

Enpara Bank, 2026’nın ilk yarısında 3,9 milyar lira net dönem karı elde etti.

2012’den bu yana masrafsız bankacılık hizmeti sunan Enpara Bank, 2026’nın ilk yarısına ilişkin solo finansal sonuçlarını açıkladı.

Buna göre, yılın ilk 6 ayında Bankanın toplam aktif büyüklüğü 2025 yılı sonuna göre yüzde 21 artarak 301,8 milyar liraya ulaştı.

Faaliyet brüt karı 16,2 milyar liraya, vergi öncesi karı ise 5,4 milyar liraya yükselen Banka, 10,8 milyar lira net faiz geliri elde etti.

Yılın ilk yarısında 3,9 milyar lira net dönem karı elde eden Bankanın öz sermaye karlılık oranı ise yüzde 37,7 olarak gerçekleşti.

Bankanın toplam müşteri sayısı artmaya devam etti. 2025 sonunda 8,6 milyon olan müşteri sayısı, 2026’nın ilk yarısında yüzde 6 artışla 9,2 milyona yükseldi.

Aynı dönemde müşteri mevduatları yüzde 13 artışla 231,9 milyar liraya, öz kaynaklar ise yüzde 20 artışla 22,6 milyar liraya çıktı.

Açıklamada değerlendirmesine yer verilen Enpara Bank Genel Müdürü Cumhur Türkmen, 2026’nın ilk yarısında güçlü bilanço yapılarını korurken aktif büyüklüklerini 300 milyar liranın üzerine taşıdıklarını belirtti.

Kredi hacmi, müşteri mevduatları ve öz kaynaklarda kaydettikleri büyümenin, müşteri güveninin yansıması olduğuna işaret eden Türkmen, “Müşteri odaklı ve verimli çalışma kültürümüz sektör ortalamasının oldukça üzerinde bir öz sermaye karlılık oranı elde etmemizi sağladı.” ifadesini kullandı.

Türkmen, söz konusu dönemde ürün ve hizmet yelpazelerini de genişlettiklerini belirterek şunları kaydetti:

“Bireysel müşterilerimize yeni yatırım ve sigorta ürünlerimizi, KOBİ müşterilerimize ise taksitli ticari kredi ürünümüzü sunmaya başladık. Önümüzdeki dönemde de müşteri odağımızdan taviz vermeden, müşterilerimize gerçek fayda sağlayacak olan yeni ürün ve hizmetlerimizle sürdürülebilir ve sağlıklı büyümemizi devam ettireceğiz. Enpara Bank’a güvenen tüm müşterilerimize teşekkür ediyoruz.”


Okumaya devam et

BANKA HABERLERİ

TASFİYE EDİLEN FONLARDA YATIRIMCI ALACAĞI NASIL HESAPLANACAK?

Yayınlanma:

|

Yazan:

YATIRIM FONLARININ TASFİYESİNDE YENİ DÖNEM: YATIRIMCININ ALACAĞI NASIL HESAPLANACAK?

Tasfiye edilen yatırım fonlarında yatırımcıların hakları, geri kazanım hesapları ve ödeme esasları kanunla düzenlendi

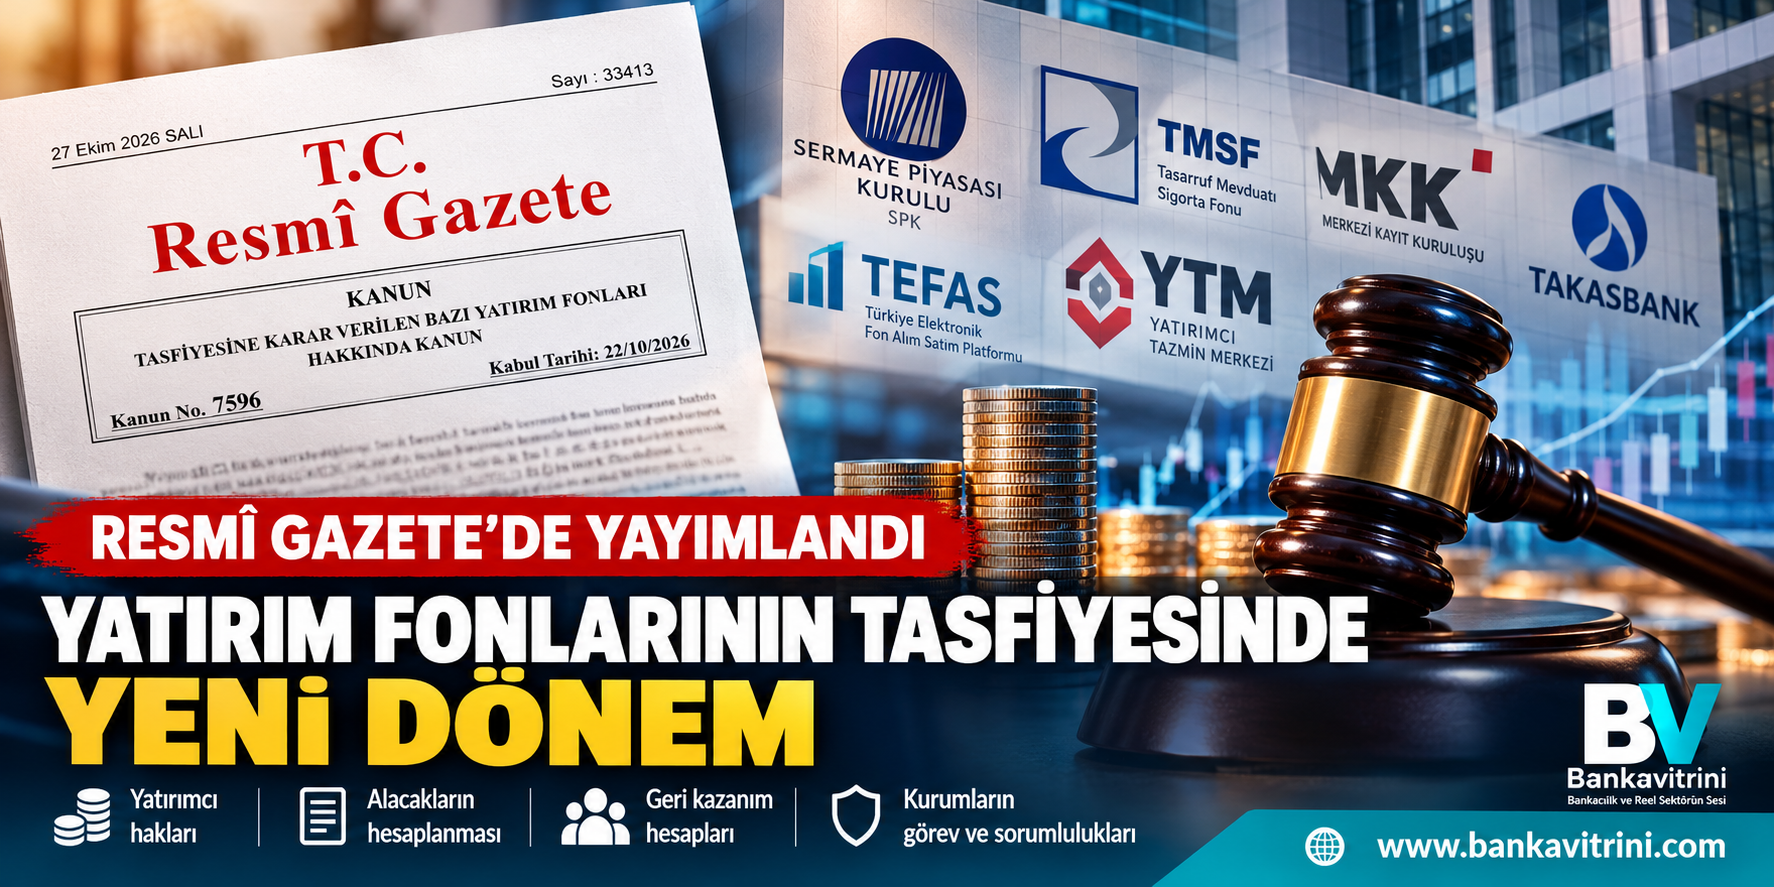
Bankavitrini.com – Tasfiyesine karar verilen bazı yatırım fonlarına ilişkin hukuki belirsizliklerin giderilmesi, fon malvarlığının korunması ve yatırımcıların alacaklarının belirlenmesi amacıyla hazırlanan 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun, Resmî Gazete’nin 27 Ekim 2026 tarihli sayısında yayımlandı.

Kanun, 17 Eylül 2026 tarihli Kurul kararlarıyla tasfiyesine karar verilen ve kanunun yayımlandığı tarihte tasfiyesi tamamlanmamış yatırım fonlarını kapsıyor. Düzenlemenin temel amacı, tasfiye sürecinde yatırımcıların haklarının belirlenmesi, fon varlıklarının hukuka aykırı işlemler nedeniyle kayba uğramasının önlenmesi ve tahsil edilen tutarların hak sahiplerine dağıtılmasına ilişkin esasların açıklığa kavuşturulması.

Fonların tasfiyesinde hangi kurumlar görev alacak?

Kanun kapsamında Sermaye Piyasası Kurulu (SPK), Merkezi Kayıt Kuruluşu (MKK), Takasbank, Türkiye Bankalar Birliği, Türkiye Elektronik Fon Alım Satım Platformu (TEFAS), Tasarruf Mevduatı Sigorta Fonu (TMSF) ve Yatırım Tazmin Merkezi (YTM) gibi kurumların görev ve sorumlulukları tanımlanıyor.

Tasfiye işlemlerini SPK tarafından ilgili fon için görevlendirilen kuruluş yürütecek. MKK kayıtları, fon pay sahipliğinin belirlenmesinde esas alınacak. Tasfiye sürecinde yatırımcıların haklarının tespit edilmesi ve dağıtım işlemlerinin yürütülmesi için ilgili kurumlar arasında koordinasyon sağlanacak.

Yatırımcıların alacağı nasıl hesaplanacak?

Kanunun en önemli başlıklarından biri, fon pay sahiplerine yapılacak ödemelerin hesaplanma yöntemi.

Düzenlemeye göre yatırımcıların net yatırım tutarları ve nihai ödemeleri belirlenirken fon malvarlığının durumu, tasfiye sürecinde elde edilen tahsilatlar ve ilgili tarihlerdeki tüketici fiyat endeksi değişimleri dikkate alınabilecek.

Fon pay sahiplerinin alacaklarının hesaplanmasında, 17 Eylül 2026 tarihli Kurul kararlarıyla tasfiyesine karar verilen fonlara ilişkin düzenlemeler esas alınacak. Kanun, belirli koşullarda yatırımcıların net yatırım tutarlarının enflasyon etkisi dikkate alınarak güncellenmesine ilişkin yöntemleri de düzenliyor.

Bununla birlikte, yatırımcıların her durumda yatırdıkları paranın tamamını veya enflasyon farkıyla birlikte belirli bir tutarı kesin olarak alacağı anlamına gelen genel bir garanti getirilmiyor. Ödeme tutarları, kanunda belirtilen hesaplama yöntemleri, tahsilatlar ve tasfiye sürecinin sonuçları çerçevesinde belirlenecek.

Geri kazanım hesabı oluşturulacak

Kanunla, fon malvarlığından tahsil edilen veya iade edilen tutarların izlenmesi amacıyla TMSF nezdinde geri kazanım hesapları oluşturulmasına ilişkin esaslar belirleniyor.

Bu hesaplarda biriken tutarlar, ilgili fonun tasfiye ve pay sahiplerine ödeme süreçleri için kullanılacak. Fon pay sahiplerine yapılacak ödemeler, tasfiye işlemlerinin tamamlanması ve ilgili hesaplamaların sonuçlandırılması çerçevesinde gerçekleştirilecek.

Geri kazanım hesaplarında biriken tutarların, zorunlu masraflar düşüldükten sonra ilgili kuruluşlar aracılığıyla YTM’ye aktarılması ve yatırımcılara dağıtılması öngörülüyor. Dağıtımda pay sahipliği oranı esas alınırken, kanunda belirtilen asgari ödeme tutarına ilişkin koşullar da dikkate alınacak.

Fon malvarlığını zarara uğratanlara sorumluluk

Düzenleme, fon malvarlığından mevzuata aykırı biçimde çıkarılan değerler ve şahsi sorumluluk konusunda da hükümler içeriyor.

Fon malvarlığının zarara uğratılmasında sorumluluğu bulunan fon kurucuları, yöneticileri ve ilgili portföy yönetim şirketleri bakımından sorumluluk hükümleri düzenleniyor. Zarara veya kayba neden olan işlemlerden sorumlu olduğu belirlenen kişiler hakkında ilgili mevzuat çerçevesinde hukuki ve cezai süreçler işletilebilecek.

Ayrıca, fon malvarlığından kaynaklanan ve suçla bağlantılı olabilecek değerlerin tespiti, müsadere kararları ve geri kazanım hesaplarına aktarılacak tutarlar konusunda da düzenlemelere yer veriliyor.

Kanun yürürlüğe girdi

7596 sayılı Kanun, 17 Eylül 2026 tarihinden geçerli olmak üzere 27 Ekim 2026 tarihinde yürürlüğe girdi. Kanunun uygulanmasında ortaya çıkabilecek usul ve esasların belirlenmesinde SPK’nın yetkileri düzenlenirken, TMSF’nin görev alanına giren konularda TMSF’nin görüşünün alınması öngörülüyor.

Yeni düzenleme, kapsamına giren yatırım fonlarının tasfiye işlemlerinde yatırımcı haklarının tespiti, alacakların hesaplanması ve tahsil edilen tutarların dağıtımı açısından hukuki çerçeveyi netleştirmeyi amaçlıyor.

Okumaya devam et

BANKA HABERLERİ

TEB 2026 Üçüncü Çeyrek Mali Verileri Açıklandı

Yayınlanma:

|

Yazan:

Türk Ekonomi Bankası (TEB) 2026 yılı üçüncü çeyrek finansal sonuçlarını açıkladı. 30 Eylül 2026 tarihi itibarıyla TEB’in aktif toplamı 884 milyar TL olurken, net kârı 13 milyar 920 milyon TL olarak gerçekleşti. TEB’in ekonomiye ve müşterilerine sağladığı desteğin en önemli göstergesi olan kredileri toplam aktiflerinin yüzde 62,59’unu oluşturdu. Her dönem olduğu gibi risk yönetimine ve aktif kalitesine öncelik veren TEB’in toplam kredileri yılın üçüncü çeyreğinde 553 milyar TL seviyesinde gerçekleşirken aynı dönemde toplam mevduatı ise 577 milyar TL oldu. 2026 yılında güçlü sermaye yapısıyla birlikte istikrarlı büyümeyi sağlayan ve kârlılığını sürdürülebilir bir şekilde devam ettiren TEB’in öz kaynakları 72,2 milyar TL olurken, sermaye yeterlilik rasyosu hedef rasyo olan yüzde 12’nin üstünde, yüzde 17,26 oranında gerçekleşti.

ChatGPT entegrasyonu hayata geçirildi

Banka, dijital dönüşüm yolculuğunda önemli bir adım atarak bankacılık ürün ve hizmetlerine herkesin tek bir kanaldan hızlı ve kolayca erişebilmesini sağlamak amacıyla ChatGPT entegrasyonunu hayata geçirdi. Yeni uygulama sayesinde tüm kullanıcılar TEB’in ürün ve hizmetlerine ilişkin merak ettikleri konulara ChatGPT üzerinden TEB eklentisini kullanarak ulaşabiliyor.

Kadın girişimcilere finansal destek sürüyor

Kadınların ekonomideki gücünü artırmayı hedefleyen TEB, EBRD (Avrupa İmar ve Kalkınma Bankası) ile %80 KGF teminatlı 50 milyon avroluk kredi anlaşması kapsamında ikinci 25 milyon avroluk dilimi kullandırmaya üçüncü çeyrek itibarıyla başladı. Bu çalışmaların sonucunda, TEB’in kadın işletme sahiplerine sağladığı krediler geçen yılın sonuna kıyasla %22 oranında artış gösterdi.

Dijital bankacılıkta kapsayıcı ve erişilebilir hizmet

Dijital bankacılık deneyiminde herkes için erişilebilirliği önceliklendiren TEB, uluslararası standartlara uygun geliştirmelerini sürdürüyor. Görme engelli veya az gören kullanıcıların CEPTETEB Mobil’i yardıma ihtiyaç duymadan rahatça kullanabilmesi için ekrandaki yazıları sese dönüştüren ekran okuyucu teknolojilerini hayata geçiren banka, tüm dijital kanallarında yürüttüğü bu çalışmalarla BlindLook değerlendirmelerinde ortalama 95 puan seviyesine ulaştı. TEB, dijital kanallarını BlindLook’un EyeBrand kriterleri doğrultusunda geliştirmeyi sürdürerek daha kapsayıcı dijital bankacılık deneyimi sunmayı hedefliyor.

Girişimcilik ekosisteminin gelişimine yönelik katkılar devam ediyor

“Danışman Banka” anlayışıyla KOBİ’lerin yeşil ve dijital dönüşümüne rehberlik eden TEB; yenilenebilir enerji, enerji verimliliği ve döngüsel ekonomi gibi birçok alanda sürdürülebilir finansman çözümleri sunuyor. BNP Paribas, IFC, EBRD ve KOSGEB iş birlikleriyle işletmelerin bu yatırımlara erişimini kolaylaştıran banka, girişimcilik ekosistemini de güçlü bir şekilde desteklemeyi sürdürüyor. Bu kapsamda, yenilikçi iş fikirlerini ekonomiye kazandırmak amacıyla TİM ile yürütülen Girişim Evi Start Up ve Level Up programlarına 7 ilde toplam 84 girişimci daha dahil edildi.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.