
GÜNDEM
Yeni Nesil Liderlik, Yeni Nesil Çalışma


Profesyonel hayatımda pek çok etkinliğe konuşmacı olarak katılıyorum. Bu etkinliklere hazırlanırken geçirdiğim süreyi, günlük hayatta yaptığımız pek çok işi derinlemesine ve yeniden değerlendirmek için bir fırsat olarak görüyorum. Bu düşünce pratiğini en son HBR Türkiye ve Yıldız Holding iş birliğinde gerçekleşen “Yeni Nesil Liderlik, Yeni Nesil Çalışma” webinarına hazırlanırken yaşadım. Bu vesileyle de uzun bir ara verdiğim LinkedIn yazılarıma devam etmek istedim.
Sevgili Serdar Turan’ın moderatörlüğünde, Yıldız Holding Yönetim Kurulu Başkan Yardımcısı ve CEO’su Mehmet Tütüncü’nün açış konuşmasını yaptığı, McKinsey & Company Ortağı Ezgi Demirdağ’ın konuk konuşmacı olarak yer aldığı, ING Türkiye CHRO’su Meltem Kalender ve Gitti Gidiyor Chief People and Culture Officer Murat Yüksel ile birlikte benim de panelist olarak yer aldığım verimli ve bir o kadar da keyifli bir sohbet oldu.
Bu keyifli sohbetten benim kendi heybeme attığım temel çıkarımlar şunlar oldu:
- İşe hangi açıdan bakarsanız bakın her şeyin ortasında amaç, o amacın merkezinde de insan var. İnsan odaklı olmayan, amacı olmayan yapıların beklenen değeri ortaya koyamayacağı genel kabul görüyor.
- Gelecek çok daha hızlı bir şekilde geliyor. Mevcut işlerimizin %26’sı 2030 yılından çok daha önce otomasyona uğrayacak.
- İşin geleceğine hazırlanmak için bütüncül bir dönüşümden geçmemiz gerekiyor.
- Liderlerden beklenti yüksek. Değer odaklı, dijital ve katılımcı liderlik anlayışı ile kalpleri ve beyinleri kazanmak gerekiyor.
Bu çıkarımlardan fazlasını merak edenler webinarın tekrarını buradan izleyebilirler. Yazının devamında ise, “İK Dönüşürken İK Liderlerinin Ajandası” başlığıyla gerçekleşen panelde Yıldız Holding’deki yaklaşımımız ve uygulamalarımıza ilişkin paylaştıklarım yer alıyor.
Geleceğe Dönüş: Yeni Çalışma Modellerinin Hayatımıza Girişi
Sanayi Devrimi ile insanların hayatında yaşanan değişimi düşünmek, bizim de 2020 yılının başında yaşadığımız tarihsel kırılımı anlamlandırmak için iyi bir araç. İngiltere’nin köylerinde yaşayan insanların Londra’ya göç etmesi, şehirleşmenin başlaması, “doğanın saatine” göre çalışırken “mesai saatine” göre çalışmaya başlamaları bugün çok basit gibi görünse de bireysel ve toplumsal olarak çok büyük etkilere sahip. Bugün yaşadığımız dönüşüm de koşullar farklı olsa da etkileri açısından benzerlikler taşıyor.
Dijital dönüşüm ve küresel salgın ile birlikte şirketler de büyük bir dönüşümü çok kısa bir zamanda gerçekleştirmek durumunda kaldı. Belki de onyıllara eşdeğer bir sıçrama yaşadık. Bu değişim doğrudan işe ve insana dokunduğu için de hepimiz için çok titizlikle ele alınması gereken bir dönem başladı.
Yıldız Holding’de biz de yeni çalışma modellerini küresel salgın ile birlikte gündemimize aldık ve projemize UYDU-Yeni Nesil Çalışma Modelleri ismini verdik. UYDU, o günden bu yana “işin geleceği” odağında yaptığımız çalışmaların merkezine yerleşti.
Projeyi hayata geçirirken ana hedefimiz, yeni çalışma modellerini kurumsal yapımıza en uygun şekilde, ihtiyaçlarımız ve hedeflerimiz doğrultusunda uygulayabilmekti. Farklı coğrafyalarda ve farklı sektörlerde faaliyet gösteren çok şirketli bir yapıya uygun bir model ortaya koymak için “terzi işi” bir yaklaşımla ilerledik.
Projenin ana hedefinin altında beş alt hedef belirledik:

Bu hedefler doğrultusunda projeyi yönetirken, yaklaşımımız yaşayan bir süreç kurgulamaktı. İhtiyacı anlayıp çözüm üretmeye, ölçümleme ile öğrendiklerimizi gözden geçirmeye ve böylece ürettiğimiz çözümü geliştirmeye odaklandık. Bu bakış açısıyla UYDU-Yeni Nesil Çalışma Modellerini kurgularken izlediğimiz yol haritası 7 aşamadan oluşuyordu.


Bu adımları takip ederek, Uzaktan, Hibrit, Ofisten, Satış & Saha olmak üzere dört farklı modeli çalışma arkadaşlarımız ile paylaştık.
Ardından da bir geri bildirim süreci başlatarak çalışma arkadaşlarımızın yorum ve önerilerini aldık. Gelen yorumları değerlendirip yeni modellerimize entegre edebileceğimiz çözümler geliştirdik.
Araba Hareket Ederken Tekerlekleri Değiştirmek Mümkün Mü?
Şu anda birkaç sayfa yazı ile ifade ettiğim bu süreç bizim için iki yıla yaklaşan bir yolculuk. Bu kadar kapsamlı bir dönüşümü gerekleştirmeye hazırlanırken bir yandan da hayat devam etti. Kurumsal olarak ihtiyaçlarımız, çalışma arkadaşlarımızın beklentileri ve bizim de yapmamız gerekenler değişti. Ben bunu, araba hareket ederken tekerleği değiştirmeye benzetiyorum. Durmak için vaktimiz yok, ilerlemeye devam ederken bunu yapmak zorundayız.
Yalnızca çalışma modellerimiz değil, insan kaynağımızın ihtiyaç duyduğu yetkinlikler, ofislerin tasarımı, iş birliği yaptığımız araçlar da değişiyor. Biz de bu bakış açısıyla bu sürece, sadece organizasyonu değil liderleri, insan kaynağımızı ve süreçlerimizi buna hazırlamak olarak yaklaşıyoruz.
Örneğin, geçtiğimiz ay Makers Türkiye iş birliğinde UYDU-Yeni Nesil Çalışma Modellerine Uyum Programını hayata geçirdik. Tüm çalışma arkadaşlarımız dört haftalık bir sürede Uzaktan Etkin Çalışma, Dijital Müşteri Deneyimi, Dijital Fasilitasyon ve Toplantı Yönetimi olmak üzere üç ana başlıkta eğitim aldı.
Yeni çalışma modellerinde kullandığımız dijital araçlar da değiştiği için Proje Yönetimi ve İş Takibi, İş Birliği ve Ortak Çalışma, Verimlilik ve Odaklanma alanlarında dijital platformların kullanımına ilişkin bilgi paylaştığımız atölye çalışmaları da gerçekleştirdik.
Bir yandan yeni çalışma modellerine uyumu artırırken, diğer yandan geleceğin yetkinliklerine de yatırım yapıyoruz. Webinarda McKinsey & Company Ortaklarından Ezgi Demirdağ, Türkiye’deki işlerin %50’sinin gelecekte otomasyona uğrama potansiyeli olduğunu, sadece önümüzdeki 5-6 yıl içinde mevcut işlerin %26’sının otomasyona uğrayacağı tahmin ettiklerini söyledi.
İnsan kaynağımızın bu dönüşüme hazır olması için geçtiğimiz yıl Analitik Akademi programını hayata geçirmiştik. “Evrensel okur yazarlık” olarak gördüğümüz bu alanda, tüm kademelerden çalışanlarımız kapsamlı bir eğitim alıyor. Bu programdan mezun olan arkadaşlarımızı “dijital dönüşüm elçisi” olarak görüyoruz. Aynı zamanda, öğrenme çevikliği ve aktif öğrenme yetkinliklerini desteklemek için çalışma arkadaşlarımıza online platformlar aracılığıyla sınırsız eğitim seçeneği sunuyoruz.
Ben her zaman bu adımların “kurumsal sosyal sorumluluk” olduğunu söyledim. Öte yandan, değişim rüzgarı o kadar hızlı esiyor ki, bu konu artık “kurumsal sorumluluk” değil “kurumsal zorunluluk” haline geldi.
Yeni çalışma modellerinde, yüksek performans kültürünü devam ettirmek de önceliklerimiz arasında. Bu nedenle yeni çalışma modelleri ile birlikte eş zamanlı olarak OKR dönüşümünü başlattık. Hedefler ve Anahtar Göstergeler (Objectives and Key Results) olarak adlandırılan metodoloji ile değişen koşullara daha hızlı uyum sağlamak mümkün hale geliyor. Aynı zamanda, farklı modellerde çalışan kişilerin hedef birliği doğrultusunda hareket etmesine, bireylerin şirketin hedeflerine sağladığı katkının daha görünür olmasına imkan veriyor.
Tüm bunların yanı sıra, genel merkezimizde ofislerimizin yeniden tasarımı üzerine çalışıyoruz. Ofis alanlarını yeni çalışma modellerinde ortak çalışmayı ve iş birliğini destekleyecek şekilde yeniden düzenliyoruz. Hibrit çalışmayı ile birlikte mevcut ofislerimizin kapasitesini artırarak verimlilik sağlamak da hedeflerimiz arasında.
Son olarak, yeni çalışma modellerinde çalışanların ihtiyaçları da değişiyor. Geçmişte İK’cıların gündemlerinde olan “iş-yaşam dengesi” artık yerini “iş-yaşam geçişkenliğine” bırakıyor. Böyle bir dönemde de çalışanların iyi olma halinin desteklenmesi gerekiyor. İş dışında paylaşım platformlarının artırılması, çalışanların görüşlerini doğrudan paylaşabileceği alanlar oluşturulması eskisinden daha önemli hale geldi. Yıldız Holding’de iç iletişim çalışmalarımız ve Global Yıldız Kupası, İç İletişim Elçileri gibi uygulamalarımız ile çalışma arkadaşlarımızın esenliğini desteklemeyi hedefliyoruz.
Tüm bu süreçleri kurgularken de çalışan deneyimini gözden geçiriyoruz çünkü çalışanların şirket ile kurduğu etkileşim alanları değişiyor. Bugün çalışan deneyim haritasının büyük bir kısmına dijital altyapılar eşlik ediyor. Bu sebeple de çalışanın bir süreci nasıl, ne hızda, ne kadar zor ya da kolay yürüttüğü, sürecin ne derecede etkin ve verimli olduğu kritik önem taşıyor.
Burada kısaca değinmeye çalıştığım konuların hepsi ayrı ayrı makalelere konu olacak başlıklar. Bizim için bir bütünün vazgeçilmez parçaları. Yıldız Holding Yönetim Kurulu Başkan Yardımcısı ve CEO’su Mehmet Tütüncü’nün webinarın açış konuşmasında belirttiği gibi, “işin geleceği” başlığı altında ele aldığımız bu dönüşüm sürecini bütünsel bir bakış açısıyla yönetiyoruz. İşin, iş gücünün, işi yaparken ihtiyaç duyduğumuz fiziksel ve teknolojik altyapının gerekliliklerine uygun çözümler üretmeye odaklanıyoruz.
Uyumdan Benimsemeye Geçiş: İK Liderlerinin Dönüşen Rolü
İnsanlık olarak sahip olduğumuz en önemli özelliklerinden birinin adaptasyon olduğunu düşünüyorum. Küresel salgın ile zorunlu geçiş yaptığımız yeni çalışma modellerine hızlı bir şekilde uyum sağladık. Öyle ki, Accenture’ın bir araştırması çalışanların yüzde 83’ünün yeni çalışma modellerini tercih ettiğini gösteriyor. McKinsey’in bir araştırması da çalışanların yüzde 30’unun küresel salgın sonrasında hibrit-uzaktan gibi esnek çalışma modellerinin olmaması durumunda iş değiştireceklerini belirtiyor.
Buraya kadar her şey çok güzel. Ama madalyonun bir de diğer yüzüne bakmak gerekiyor. Acar Baltaş’ın bu konuyu çok iyi özetlediğini düşündüğüm bir tespiti var: İnsan yeni koşullara çok hızlı uyum sağlar; ancak önemli olan uyum sağlamak değil ait olmaktır diyor [4].
Ben bu dönemi bir “çatışma çağı” olarak görüyorum. Yeni dönem pek çok değişikliği bir arada getiriyor, hepimiz bu değişimi yakalamaya çalışıyoruz. Hatta, pek çoğumuzda “acaba bir şeyleri kaçırıyor muyum?” sorusu oluşuyor. Bir nevi Fear of Missing Out (FOMO) yaşıyoruz. Dahası yeni döneme alışmaya çalışırken eski alışkanlıklarımızla da çatışıyoruz. Burada kritik olan, dengeyi yakalayarak iyi bir sentez ortaya çıkarmak. Bizlere düşen sorumluluk ise uyumdan benimsemeye geçişe liderlik etmek. Liderlerin büyük resmi görerek, olan biteni anlaması ve bunları pratikte bir çözüme dönüştürmesi şart. Kurumsal Akademilerle ilgili yazdığım yazıda, İnsan Kaynaklarının çalışanlara Şerpalık yapması gerektiğini paylaşmıştım. Tıpkı Everest Dağı’na tırmanan dağcılara yol gösteren, onlara rehberlik eden, yardımcı olan Şerpa halkı gibi, İK liderlerinin de bilinmezlerle dolu bu yola cesaretle çıkarak öncülük etmesi gerekiyor.
********
[1] Acar Baltaş’ın HR Dergi tarafından düzenlenen İşyerinde Kaygı Yönetimi Zirvesinde gerçekleştirdiği “Zor Zamanlarda Çalışmak ve Yönetmek” başlıklı sunumundan.
Bahattin AYDIN

SPK, son günlerde bazı fonlarda yaşanan ödeme ve nakit sıkışıklığının ardından oldukça kapsamlı bir adım attı. Tera, Pusula, Hedef, Atlas, A1, Pardus ve Bulls Portföy’e ait toplam 130 fon için tasfiye kararı aldı. Söz konusu fonların toplam büyüklüğü yaklaşık 826 milyar TL’ye (17 milyar dolar) ulaşırken yatırımcı sayısı ise 514 binin üzerinde yer alıyor. Bir başka bakış açısıyla, toplam yatırım fonları pazarının neredeyse %8’inden söz ediyoruz. En büyük pay ise 11 milyar doları aşan büyüklükle Tera Portföy’ün beş fonunda bulunuyor.
Tasfiye kararının fonlardaki varlıkların ortadan kalktığı anlamına gelmediğini peşinen belirtelim. Genel uygulamaya göre fonların varlıkları nakde çevrildikten sonra borç ve giderler ödenecek, geriye kalan tutar da yatırımcılara payları oranında dağıtılacaktır. Bu sürecin sonunda büyük bir bakiye kalmasını beklemiyoruz. Zira bazı fonların belirli hisse senetlerinde yoğunlaşmasının yarattığı yüksek değerlemelerin tasfiye sürecinde ne ölçüde korunabileceği önemli bir soru işareti olarak karşımızda duruyor. SPK, tasfiye sürecinin detayları ile ilgili açıklamada bulundu. Beklentilere paralel olarak fon varlıkları ivedilikle nakde çevrilecek, borçlar ve giderler düşülecek ve nihayetinde kalan miktar pay sahiplerine payları oranında dağıtılacak.
Kararın arka planında bazı fonlarda ödeme gecikmeleri, temerrüt bildirimleri ve buna bağlı olarak Borsa İstanbul’da yaşanan sert satışların bulunduğunu not edelim. Bir önceki gün devre kesicilerin çalıştığı, %5,5 düşen ana endeks ve %6,5 gerileyen bankacılık endeksinin ardından Finansal İstikrar Komitesi yaşananları sınırlı sayıdaki portföy yönetim şirketinin bazı fonlarındaki kredi ve likidite sorunlarıyla ilişkilendirirken, sorunun geçici ve yönetilebilir, piyasanın genelinde ise yapısal bir risk bulunmadığını açıkladı. TCMB bankacılık sistemine sağlanan likiditeyi artırırken, SPK da kredili işlemlerde özkaynak koruma oranını geçici olarak düşürdü.
Atılan adımların, kamunun devreye girmesi ve sorunlara âdeta neşter vurulmasının ardından BIST 30 endeksi günü %4,2 artışla tamamlarken, bankacılık hisseleri ise %9 yükselişle neredeyse tavan yaptı. USDTRY kuru kamunun kontrolünde kalırken, bu sabah hafta sonu fonlama etkisinin de yardımıyla 48,80 seviyesine dayandı. CDS risk primi 233 baz puan seviyesinde ve geçen haftalarda yataylaştığı 220 baz puandan uzaklaşırken, yurt dışı tahvil piyasalarında yaşanan türbülansa paralel 2 ve 10 yıl vadeli gösterge tahvillerin bileşik faizleri son bir haftada neredeyse 100 baz puan yükselişle %40,75 ve %35,30 seviyesine yükseldi.
Dün Türk mali piyasaları penceresinden bakılırsa tarihî bir günün geride kaldığını itiraf etmemiz gerekiyor. Bundan sonraki en önemli konu, benzer risklerin yeniden oluşmasını engelleyecek denetim ve düzenleme çerçevesinin güçlendirilmesi olduğunu düşünüyoruz. Kısa vadede fon piyasasında güvenin yeniden tesis edilmesinin zaman alabileceğini ve bu nedenle dalgalı seyrin bir süre daha devam edebileceğini göz ardı etmiyoruz. Buna karşılık, sürecin sonunda şeffaflığı yüksek, risk yönetimi güçlü ve yatırımcısıyla sağlıklı iletişim kuran kurumların daha fazla ön plana çıkacağına inanıyoruz. Yaşanan gelişmelerin küresel finansal literatüre girecek kadar ciddi bir boyutta olduğu görüşünden hareketle, son gelişmeler sektör açısından oldukça sancılı olsa da gerekli derslerin çıkarılması hâlinde daha sağlam ve sağlıklı bir yapının önünün açılabileceğine inanıyoruz.
Yurt dışına geçmeden önce, her hafta perşembe günü açıklanan TCMB’nin haftalık bültenine de bakmak isteriz. Son dönemlerde gerek yurt içi gerekse de yurt dışı kaynaklı türbülansla birlikte düşünüldüğünde, verinin 11 Eylül ile biten haftaya ait olması nedeniyle bayat olduğunu da not edelim. En güncel olan veriye göre, 16 Eylül valörlü işlemlerde TCMB’nin net yabancı para pozisyonu 46 milyar dolar düzeyinde olduğunu ve altın fiyatlarının yarattığı dalgalanma dışarıda bırakıldığında Eylül ayında net bir değişim olmadığını görüyoruz. Kuvvetle muhtemel, 17 Eylül valörlü işlemlerde TCMB net yabancı para pozisyonunda azalma olduğunu göreceğiz. 11 Eylül ile sona eren haftada parite etkisinden arındırılmış seriye göre yurtiçi yerleşiklerin döviz mevduatlarında (DTH) 1,8 milyar dolar artış görsek de, verinin bir hafta artış bir hafta azalış şeklinde olduğunu ve son bir aylık zaman diliminde anlamlı bir değişim yaşanmadığını not edelim. Yurt dışı yerleşik kişilerin portföyündeki hisse senetlerinde 0,3 milyar dolar azalma olurken, TCMB’nin normalleşme adımı atarak fonlamayı %40’tan %37 seviyesine çekmesine rağmen, mevduat tarafında düşüşün kredi faizlerine yansımadığını görüyoruz.
Fed’in politika faizini 25 baz puan artırması ardından piyasalarda dün itibariyle (beklenti gerçekleşti) havanın yeniden normalleşmeye başladığını görüyoruz. Hatırlarsanız, bültenimizde önce korku salınır daha sonra ise risk iştahı kendisini tekrar gösterir diyerek masanın altın kuralının pek de değişmesini beklemediğimizi paylaşmıştık. Bu minvalde, Fed’in yeniden faiz artırımına gitmesi kredibilite anlamında olumlu yorumlanırken, enflasyonla mücadele edileceği algısının da artmasına paralel küresel risk iştahı dün itibarıyla hızlı bir şekilde toparladı. ABD borsaları dün geceyi yükselişle tamamlarken, risk iştahı denince akla gelen Nasdaq endeksi %1,7, en büyük 500 şirketin işlem gördüğü S&P500 endeksi ise %1,1 yükseliş kaydetti. Dolar endeksinin soluğu 100 seviyesinde kesilmişe benzerken, EURUSD paritesinde de düşüş durmak suretiyle 1,15 seviyesine tekrar gelindi.
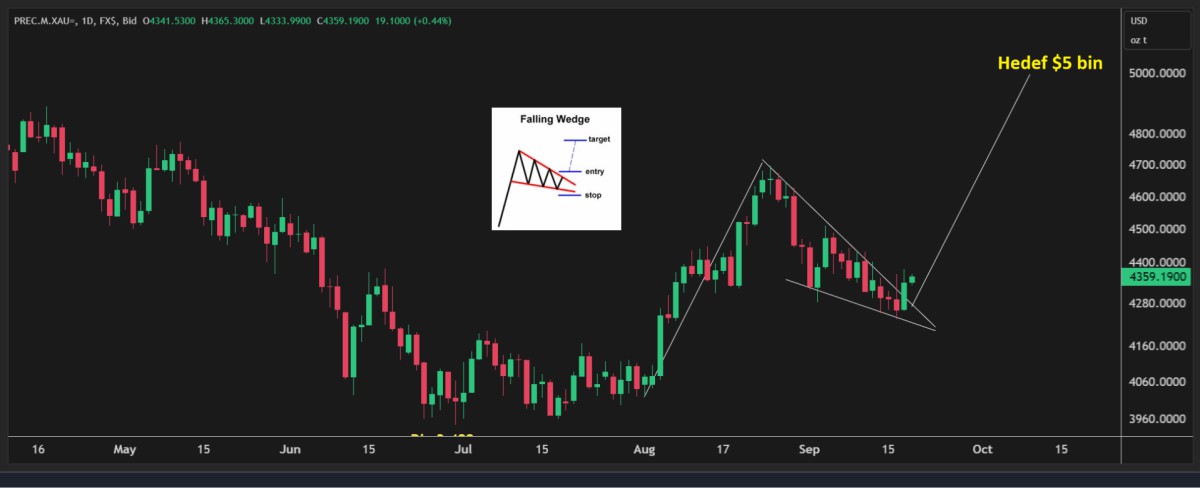
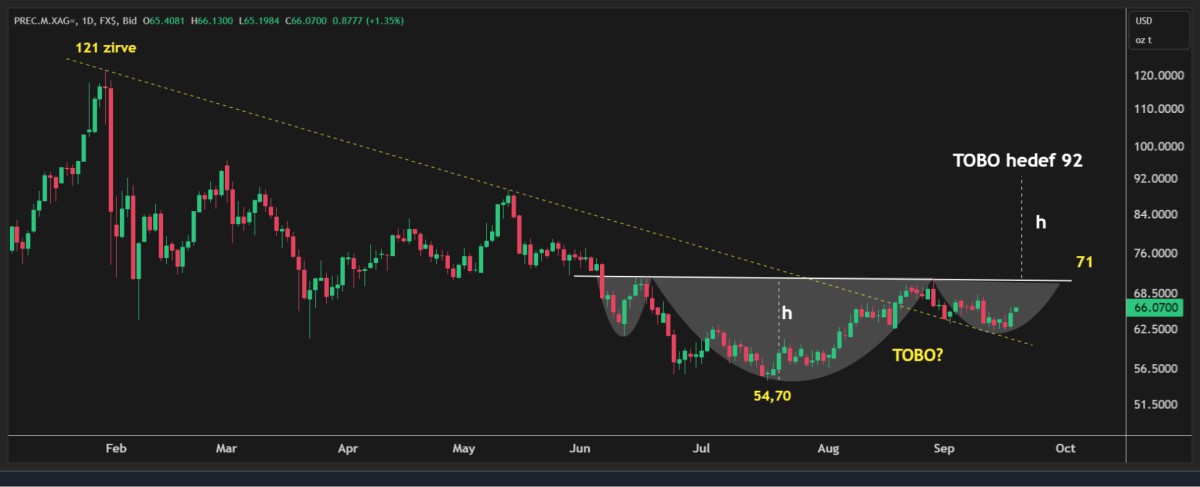
Kıymetli metallerin de süratle toparlanmaya başladığını görüyoruz. Gümüşün ons fiyatının Fed gecesi Başkan Powell’ın sevimsiz duruşuna ve açıklamalarına paralel 62 dolar seviyelerine kadar gerilemesinin ardından bu sabah 66 dolar seviyesinin üzerine yükseldi. Gümüşte en büyük mücadelenin 71 dolar seviyesinde verileceğini, devamında ise 92 dolar seviyesinin hedefleneceğini not edelim. Bizler de mevcut uzun pozisyonlarımızı 71 dolar seviyesinin üzerinde temiz bir gecelik kapanış ile güçlendireceğiz. Bu sabah 4,360 dolar seviyesine yükselen altının da yukarı yönlü isteğini artırdığını ve teknik mânâda önemli bir formasyonun başladığını düşünüyoruz. Kulağa biraz iddialı gelse de, teknik bir bakış açısıyla, 5 bin dolar hedefinin radar menzilinde görüldüğünü düşünüyoruz. Haftalık kapanışı da görerek altın uzun pozisyonlarımızı yeni haftada güçlendireceğiz (bakınız grafik).
Japonya Merkez Bankası (BoJ), beklentilere paralel politika faizini 25 baz puan artırarak %1,25 seviyesine yükseltmek suretiyle 31 yılın zirvesine taşıdı. Karar 7’ye karşı 2 oyla alınırken, iki üyenin faiz artışına karşı çıkması piyasada güvercin bir detay olarak öne çıktı. BoJ, yüksek enerji maliyetleri, ücret artışları ve şirketlerin maliyetleri fiyatlara yansıtmaya devam etmesi nedeniyle enflasyon baskısının genişlediğine dikkat çekerken, çekirdek enflasyonun %2 hedefine yaklaşmayı sürdürdüğünü belirtti. Böylece Japonya, uzun yıllar süren ultra gevşek para politikasından çıkış yolunda bir adım daha atmış oldu. Karar ardından Japon yeninin güçlenmek bir yana, değer kaybederek 157 seviyesine geldiğini görüyoruz. Daha birkaç gün önce 153 seviyesine kadar güçlenen yende yaşanan değer kaybını iki muhalif oya ve bundan sonraki adımlara ilişkin daha sert bir yönlendirme gelmemesine bağlıyoruz.
Yeni güne başlarken, BoJ kararını da sindiren Asya piyasalarında bu sabah koyu yeşil rengin hâkim olduğunu görüyoruz. Güney Kore endeksi KOSPI %2,5 yükselirken, Japonya’nın gösterge endeksi Nikkei %2 yükseliş kaydetti. Jeopolitik cephede ise gözlerin çevrili olduğu petrol fiyatları, Orta Doğu’daki çatışmalar devam etmesine rağmen Suudi Arabistan kaynaklı arz kesintisinin kalıcı olmayacağı beklentisiyle üçüncü günde de geriledi. Brent cinsi ham petrol yaklaşık %1 düşüşle 104 dolar seviyesine gerilerken, Suudi Arabistan ile Husiler arasında yeni saldırılar yaşansa da, Riyad’ın saldırıda zarar gören Doğu-Batı petrol boru hattının kapasitesinin yaklaşık yarısını birkaç gün içinde yeniden devreye alabileceği ve Asyalı rafinerilere Umman açıklarından ek sevkiyat sağlamaya başladığı haberleri arz endişesini bir miktar azalttı.
Mali piyasaların gündeminde bugün İngiltere’de perakende satışlar, ABD’de ise sanayi üretimi ve kapasite kullanımı takip edilebilir. Herkese güzel bir hafta sonu dileriz.
Altın
Gümüş
Emre Değirmencioğlu



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Almanya, Çin'e yönelik ekonomik önlem paketi hazırlığında 14/09/2026
- Kıymetli metallerde Fed faiz artırım baskısı 14/09/2026
- Çin'den ABD'li şirketlere yapay zeka tepkisi 14/09/2026
- Goldman Sachs: Türkiye’de finansal koşullar gevşiyor 14/09/2026
- “Altın kotasında dünya ile 11 bin dolara çıkan fiyat farkı kapandı” 14/09/2026
- Kuraklıktan etkilenen Fransız çiftçisine devlet yardımı 14/09/2026
- Suudi Veliaht Prens CENTCOM komutanı ile görüştü 14/09/2026
- AMB yetkilisi: Enerji fiyatı eğilimleri oldukça endişe verici 14/09/2026
- Trump'ın 5 bin dolar vaadine Kongre onay şartı 14/09/2026
- Kazimir: AMB faizleri daha da artırmaktan çekinmeyecek 14/09/2026
-

 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ5 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu