
BANKA HABERLERİ
Yeni makro önlemler piyasayı zorlar
Piyasalar, ekonomi yönetiminin Perşembe gecesi birbiri ardına açıkladığı tedbirlere odaklandı. Türk lirasının cazibesinin artırılmasını amaçlayan adımlar içinde en çok dikkat çeken Gelire Endeksli Senet (GES) oldu. Ardından BDDK, SPK ve MB önlemleri gelirken dolar 17, Euro 18 TL üzerinde tutundu, Türkiye’nin CDS’i 800’ü aştı.

Ekonomi yönetimi, kurda devam eden artış ve yüksek enflasyon ortamında ekonominin bir miktar soğutulmasına yönelik yeni makro ihtiyati önlemleri devreye aldı. Piyasalar bu kez gece yarısı ya da hafta sonu sürpriz düzenlemeye değil, ‘önden yüklemeli’ duyuruya tanık oldu. Hazine’nin ‘açıklamalar yolda’ startı ile başlayan akşam, gece yarısı Merkez’in paylaşımıyla son buldu. Hazine ve Maliye Bakanlığı, 9 Haziran akşamının hareketli geçeceğine dair fitili, piyasa kapanışı sonrası yaptığı açıklama ile ateşledi. Bakanlık, başta enflasyon ve döviz olmak üzere bazı ekonomi başlıklarında yürütülen Türkiye Ekonomi Modeli çerçevesindeki yeni adımlar silsilesinin geleceğini duyurdu. Ekonomiye dair merakla beklenen adımlar silsilesinin açılışını Gelire Endeksli Senet (GES) sürprizi ile kendi yaptı. Ardından BDDK ve SPK açıklamaları piyasalara yansırken, gecenin kapanışı ise Merkez Bankası’ndan geldi.
Politika faizini yükseltmeden Türk lirasının cazibesinin artırılmasını da amaçlayan adımlar içinde, GES yeni ürün olarak sunulurken, tüketici kredilerinde vade azaltımına gidildi. Selektif alanlar hariç kredilerde zorunlu karşılık oranı iki katına çıkarılırken, yabancı para mevduata zorunlu karşılığa ilave olarak TL tahvil tesisi zorunluluğu getirildi. Borsa İstanbul nezdinde Emtia Pazarı kurulduğu ve altın sertifikası ihracına ilişkin çalışmalara başlandığı duyuruldu. Halka arzda yabancı teşviki için tahsil edilen bazı ücretlerde de indirime gidilmesi bir diğer adım olarak açıklandı. Hazine, TCMB, BDDK ve SPK tarafından atılan bu koordineli adımlar, doğal olarak piyasayı da hareketlendirdi. Ancak yeni paket piyasayı tam olarak tatmin etmedi. Kurda aralık ayındaki KKM’ye benzer bir etki görülmedi. Enflasyon korumalı tahvil gelebileceği beklentileri kurda geri çekilmeyi ilk etapta sağlasa da, kararlar sonrasında başta kur olmak üzere fiyatların yeniden eski seviyelere geldiği gözlendi. Düşüşlerin sınırlı kaldığı dolar/TL’de 17 ısrarı devam ederken, Türkiye’nin CDS’i 800 baz puanı aştı. ‘Süper bono’ gelmemesi ise banka hisselerine yaradı. Döviz mevduatı için TL tahvil tutma zorunluluğu getirilmesi de gösterge tahvil getirilerini düşürdü.
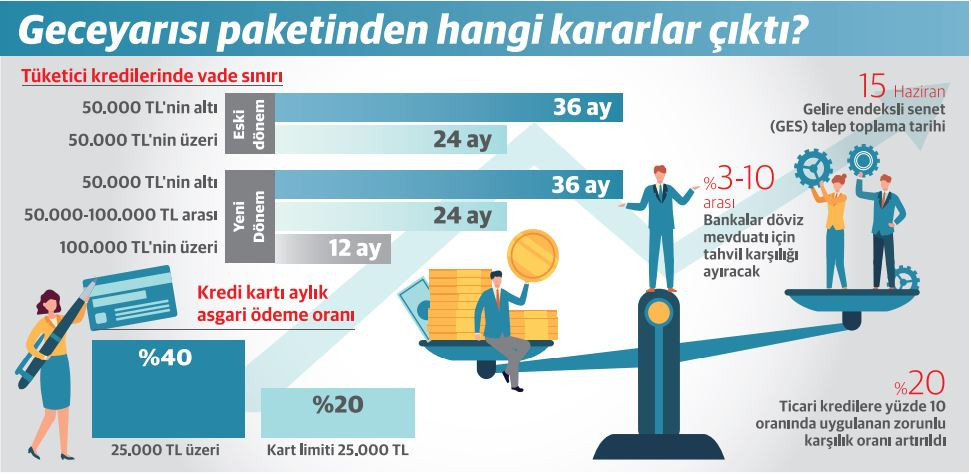
Hazine ve Maliye Bakanlığı, vatandaşın tasarruflarını Türk Lirası cinsi varlıklarda değerlendirmesi ve yatırımcı tabanının genişletilmesi için gelire endeksli senet (GES) ihraç edileceğini duyurdu. Talep toplama işlemlerinin 15 Haziran’dan itibaren gerçekleştirilmesi planlanırken, yeni ürün sadece gerçek kişilere sunulacak. GES’lerin getirileri, gelir performansı güçlü olan ve bütçeye hasılat aktarımı yapan KİT’lerin gelirlerine endeksli olacak. Yeni uygulamada, 3 ayda bir ödenecek kuponlar için uygulanacak asgari getiri garantisi sayesinde, vatandaşların gelir paylarındaki değişimlerden olumsuz etkilenmesi önlenecek. Bununla birlikte, GES’lere konu KİT’lerden bütçeye aktarılan hasılat performansı beklenenin üzerinde geldiğinde yatırımcılara ilave getiri sunulacak. Bankacılık kaynakları GES’leri 90’lardan ve 2000’lerin başından piyasanın bildiğini belirtirken yapı olarak bir kamu kuruluşunun gelirine endeksli bir senet olduğunu belirtti. Bu arada GES’te 50 ile 100 milyar TL arasında bir ihraç ve yüzde 25’in üzerinde, ancak 30’lara ulaşmayan bir getiri oluşacağı düşünülüyor.
Tüketici kredilerine fren
Hazine ve Maliye Bakanlığı’nın GES’i duyurmasının ardından ikinci hamle ise Bankacılık Düzenleme ve Denetleme Kurumu’ndan (BDDK) geldi. BDDK aldığı karar ile tüketici kredilerinde vadeleri kısaltırken kredi kartlarında ise asgari ödeme miktarını artırdı. BDDK bu hamleyle bireysel kredileri daraltmaya yönelik adım atarken daha önce de ticari kredileri zorunlu karşılık uygulaması getirerek yavaşlatmayı seçmişti. Bankacılık kaynakları bireysel kredi talebinin hem genel fiyat hadlerini yukarı çektiği ve dövize olan talebi tetiklediği varsayımına karşı bu önlemlerin alındığını belirterek tüketici krediler üzerinde etkili olmasını beklediklerini söyledi. BDDK’dan yapılan açıklamada tüketici kredilerine ilişkin genel vade sınırının, kredi tutarı 50 bin Türk Lirası’nın üzerinde 100 bin Türk Lirası’nın altında olan krediler için 24 ay, 100 bin Türk Lirasının üzerinde olan krediler için 12 ay olarak belirlenmesine karar verildi. Daha önce BDDK eylülde 50 bin TL üzeri tüketici kredilerinde vade sınırını 36 aydan 24 aya indirmişti. Şimdi ise 100 bin TL olarak yeni bir sınır tanımlandı ve vade 24 aydan 12 aya indirildi.
Yabancıya tahsisli swap geliyor
Öte yandan BDDK, yabancı fonlara tahsisli swap imkanı sunmak için çalışma yapıldığını da bildirdi. Daha önce yabancıların Türk Lirası’na erişimine getirilen sınırlama, belli kurallara bağlı olarak esnetilecek. BDDK devam etmekte olan diğer çalışmalar kapsamında ise konut kredilerinde kredi değer oranının tutar bazlı farklılaştırılması, ticari krediler başta olmak üzere selektif yaklaşımın iyileştirilmesi amacıyla kredilerin yatırım ve ihracat gibi üretken alanlara yönlendirilmesi, yurt dışı yerleşiklerle türev işlem gerçekleştiren tüzel kişilere kullandırılacak kredilerin risk ağırlığının artırılması için gerekli adımları ivedilikle atacağını duyurdu.
Ticari kredilerde zorunlu karşılık iki katına çıktı
Yeni paket kapsamında bir diğer adım ise Merkez Bankası’ndan geldi. Selektif alanlar hariç kredilerde zorunlu karşılık oranı iki katına çıkarıldı. Yabancı para mevduata zorunlu karşılığa ilave olarak TL tahvil tesisi zorunluluğu getirildi. Merkez Bankası finansal istikrarı desteklemek için daha önce belirlenen alanlar hariç TL cinsi ticari nakdi kredilere uygulanan zorunlu karşılık oranını yüzde 10’dan yüzde 20’ye çıkardı. TCMB kredilerine zorunlu karşılık uygulamaya nisan sonunda karar vermiş ve ilk oranı yüzde 10 olarak belirlemişti. İlk adımda istisna tutulan alanlar hariç ticari kredi faizlerinde artış yaşanmıştı.
Bankalardaki döviz mevduatı için tahvil zorunluluğu
Merkez Bankası öte yandan TL varlıkların kullanımını artırmak ve para politikasının etkinliğini artırmak için bankaların yabancı para mevduata karşılık olarak TL cinsi uzun vadeli sabit faizli menkul kıymet tutmalarına karar verdi. Menkul kıymet tesisine tabi yabancı para yükümlülükler arasında altın da yer aldı. Bankalar, yabancı para cinsinden mevduatlarına karşılık ilave olarak TL cinsinden uzun vadeli sabit faizli menkul kıymet tesis edecek. İlave menkul kıymet tesisi oranı yüzde 3 olarak belirlendi. 24 Haziran’da başlayacak uygulama öncesi TCMB’nin bankalara uygulama talimatı ile detayları da ayrıca iletmesi bekleniyor.
Halka arzlarda ücret indirimi
Sermaye Piyasası Kurulu (SPK), Borsa İstanbul nezdinde Emtia Pazarı’nın kurulduğunu ve altın sertifikası ihracına ilişkin çalışmalara başlandığını açıkladı. BIST bünyesinde kurulan Emtia Borsası ile emtia yatırımı yapmak için yurt dışına gitmek zorunda kalan yatırımcının, işlemlerini yurt içinde yapabilmesi sağlanmış olacak. Bu pazar sayesinde yurt içinde ihracı yapılmış altın sertifikaları alınabileceği gibi demir, çelik, gümüş, bakır gibi emtiaların ihracı halinde işlem görmesi için altyapı oluşturuldu.
SPK’nin aldığı diğer bir kararla, yurt içinde halka arz olacak şirketler, yabancı yatırımcıdan kaynak sağlarlarsa, sağladıkları kaynak büyüklüğüne göre SPK’ye ödeyecekleri kayıt ücretinde yüzde 90’a varan indirim sağlayacak. Sağlanan bu kaynakla şirketler yurt dışı roadshow ve benzeri tanıtım faaliyetlerini finanse edebilecek. Kararda yer alan başka bir unsurla da şirketlerin SPK hükümlerine göre, yurt dışından sağlayacakları kaynaklar için çıkarmış oldukları borçlanma senetleri ve benzer sermaye piyasası araçları için SPK’ye ödenen ücretlerinde yarı yarıya indirim sağlandı.

EKONOMİSTLER NASIL YORUMLADI?
Yeni ekonomi adımlarını yorumlayan ekonomistler, detayları bilmeden sağlıklı değerlendirme yapmanın zor olduğunu söyledi. İlk etapta piyasanın fi yatlandırma perspektifi ni oluştururken yeni fi nansal ürünün ayrıntılarını anlamak isteyeceğini kaydeden ekonomistler, aralık ayında olduğu gibi güçlü bir etki beklemiyor. GES’te vadenin ve gelirin belirlenmesine yönelik alt detaylar ortaya çıktıkça yansımaların görüleceği kaydediliyor. BDDK’nın tüketici kredilerinin vadelerini kısıtlaması ve kredi kartlarında minimum ödeme tutarlarını artırması, Merkez Bankası’nın Türk lirası kredilerde zorunlu karşılık oranını artırması faiz dışı daraltıcı para politikası adımları olarak görülüyor. Bu hamlelerin banka, konut, otomotiv gibi faize duyarlı sektörleri olumsuz etkileyebileceği düşünülüyor. Ancak enflasyon üzerinde önemli bir etki beklenmiyor. Yabancı para yükümlülükler için Türk lirası uzun vadeli menkul kıymet tesisi zorunluluğu getirilmesi de Hazine’nin borçlanmasını kolaylaştıracak ve verim eğrisinin orta-uzun vadeli kısmını etkileyecek bir adım olarak görülüyor. Bazı analistler, enflasyonun yükselmeye devam ettiği ve reel faizlerin ciddi negatif olduğu bir ortamda Türk lirası tahvilleri önermiyor.
Dolar dalgalandı, CDS 800’ü aştı
Yurt içi piyasa haftanın son işlem gününde ekonomiye ilişkin yeni adımların etkisiyle hareketli bir gün geçirdi. Dolar 17,2’nin üzerinde başladığı günde 16.85 seviyelerine kadar indi. Ancak kur aşağı yönlü hareketlerde zorlandı. Tera Yatırım Başekonomisti Enver Erkan, DÜNYA’ya yaptığı değerlendirmede, “Hazine’nin dün akşamki ilk açıklamalarının ardından enflasyon korumalı tahvil gelebileceği beklentileri kurda geri çekilmeyi ilk etapta sağlasa da kararlar sonrasında başta kur olmak üzere fi yatların yeniden eski seviyelere geldiği gözlendi. Piyasanın yeni fi nansal ürünün ayrıntılarını anlamak isteyeceğini düşünüyoruz” dedi.
CDS 800 baz puanı aştı
Türkiye’nin risk primi de yukarı yönlü hareketine devam etti. 5 yıllık risk primi (CDS) 800 baz puan seviyesini aşarak 2008 yılından bu yana kaydettiği zirve seviyeyi yeniledi. Ekim 2008’de gün içi işlemlerde Türkiye’nin risk primi 904 baz puanı görmüştü.
Tahvil getirileri düşüşte
Merkez Bankası’nın yabancı para mevduat için TL tahvil tutma zorunluluğu getireceğine dair açıklamasıyla, gösterge tahvil getirileri verim eğrisi genelinde üç puan civarında düşüşle güne başladı. Önceki gün son işlemde yüzde 25,72 seviyesinde olan 28 Nisan 2032 vadeli 10 yıllık sabit kuponlu tahvilin getirisi dün yüzde 22,57’ye kadar geriledi. Böylece 10 yıllık göstergede 315 baz puan düşüş yaşanmış oldu. Söz konusu tahvilde son işlem yüzde 22,57 bileşik seviyesinden gerçekleşti. Önceki gün son işlemde yüzde 27,86 seviyesinde olan 27 Nisan 2024 vadeli 2 yıllık sabit kuponlu tahvil getirisi ise yüzde 25,71’e kadar geriledi. 2 yıllık göstergede ise düşüş 215 baz puan oldu. Bu tahvilde TSİ 14:30’da son işlem yüzde 25,8 bileşik seviyesinden geçti.
Süper bono gelmedi, bankacılık hisseleri prim yaptı
Güne yükselişle başlayan borsa gün içinde yüzde 1’e yaklaşan değer kazancı ile 2597 puana kadar çıktı. Ancak ilerleyen saatlerde kâr satışları izlendi. Bankacılık endeksinde ise gün içerisinde yüzde 4 civarında prim yaşandı. Analistler, bankacılık sektöründe mevduatın yön değiştirmesi ve kredi mevduat makasının daralmasına neden olabilecek enflasyona endeksli veya süper bono ihracı yönünde bir açıklama gelmemesinin yanı sıra BDDK düzenlemelerinin etkilerinin nispeten sınırlı kalacağı algısının bankacılık hisselerindeki yükselişte etkili olduğunu söyledi. Enver Erkan, yabancılara yönelik tahsisli swap imkanına işaret ederek, “Swap serbestisi ile ilgili detaylar henüz belli değil. Bu yönde gelecek olumlu adımlar borsaya para girişi olarak yansıyabilir” dedi.
Hazine: TL cazibesini artıracak uygulamalar sürecek
Hazine ve Maliye Bakanlığı, hareketli geçen akşamın ardından dün sabah yaptığı paylaşımla 6 maddede enflasyonla kurumlar arası ortak mücadele vurgusu yaptı. Dünyayı etkisi alnı alan küresel enflasyonist süreçten Türkiye’nin de etkilendiği belirtilen açıklamada, bununla birlikte makroekonomi politikasına enflasyonla mücadelenin birinci önceliğini koruduğu belirtildi. Açıklamada bu mücadelede kurumlararası eşgüdümün öneminin açık olduğu kaydedilerek, tüm kurumların attığı adımlarda ortak mücadele anlayışıyla hareket ettiği bildirildi. Önümüzdeki dönemde ihtiyatlı maliye politikasına devam edileceği ve mali disiplinden taviz verilmeyeceği kaydedilerek, “Maliye politikasında program hedeflerinden sapmadan büyüme, istihdam ve özellikle gelir dağılımını önceleyen uygulamalar devam edecektir. Kamu harcamalarında etkinliği artırarak tasarruf sağlanacaktır” denildi. Zorunlu kamu giderleri dışındaki tüm alanlarda kontrol süreçlerinin etkinleştirileceğine vurgu yapılan açıklamada, “Böylece kamu harcamalarında etkinlik artırılarak tasarruf sağlanacaktır. Makro ihtiyati tedbirler güncel ekonomik koşullar gözetilerek etkin ve dinamik bir şekilde atılmaya devam edilecektir. Serbest piyasa kurallarından taviz verilmeden Türk Lirası kullanımını ve cazibesini artıracak uygulamalara devam edilecektir. Beklentilerin yönetimi kapsamında ekonomide atılan adımlar ekonominin tüm paydaşlarıyla şeff af ve eş zamanlı bir şekilde paylaşılacaktır” ifadeleri kullanıldı.
KKM’de başarısız bankalara ek yükümlülük
Dövizden kur korumalı mevduata geçen tasarruf sahiplerinin vade sonunda yeniden dövize dönüşlerinde yaşanan artış, Merkez Bankası’nı bu konuda yeni bir önlem almaya yöneltti. Merkez, kur korumalı mevduata dönüşte belirlenen hedefleri tutturamayan bankalara ‘karşılıklar’ aracılığıyla ek yükümlülük getirdi. Resmi Gazete’de yayımlanan bir tebliğ ile yabancı para yükümlülüklerine karşılık Merkez Bankası’nda umumi disponibilite kapsamında bulundurulacak TL cinsinden menkul kıymetlere ilişkin esaslar belirlendi. Menkul kıymete tabi yükümlülükler TL cinsinden hesaplanacak ve yükümlülükler için menkul kıymet tesis oranı yüzde 3 olacak. Menkul kıymet tesisine tabi yükümlülükler; döviz cinsinden mevduat/katılım fonu ve kıymetli maden depo hesaplarından oluşacak. Bankalar, kur korumalı mevduat sistemine dönüşüm oranına göre ilave menkul kıymet tesis edecekler. Bu kapsamda dönüşüm oranı yüzde 5’in altında olan bankalar 7 puan, yüzde 5-10 arasında olan bankalar ise 2 puan fazladan menkul kıymet tesis edecekler.
Yükümlülük tesis etmeyene ceza Menkul kıymetlerin süresinde tesis edilmemesi veya eksik tesis edilmesi halinde, eksik tesis edilen menkul kıymetlerin 3 katı tutarında dolar cinsinden mevduat faizsiz olarak tutulacak. Faizsiz mevduat tutulmaması halinde tesis süresi esas alınarak cezai faiz uygulanacak. Cezai faiz gecelik borç verme faizinin yüzde 50 fazlası tutarında olacak. Merkez Bankası, yükümlülükleri sürekli olarak yerine getirmeyen bankalar hakkında gerekli idari tedbirleri alabilecek. Bankacılık kaynakları, dövizden kur korumalı mevduata geçen tasarruf sahiplerinin, vade sonunda yeniden dövize dönüşlerinde artış yaşandığına dikkat çekiyorlar.
Perakende sektörü: Daha majör kararlara ihtiyaç var
Tüketici kredilerine yönelik karar perakende sektöründe olumsuz karşılandı. Yılın ikinci yarısında iç talepte zaten düşüş bekleyen sektör temsilcileri, söz konusu adımları minör adımlar olarak değerlendirerek daha kapsayıcı majör adımlar atılması gerektiğini dile getirdi. Zincir Mağazalar Derneği Başkanı Serhan Tınastepe, söz konusu adımlarla ilk yarıda KDV indirimi gibi iç tüketimi teşvik eden politikalardan parasal sıkılaştırma politikalarına geçiş yapıldığına dikkat çekti. Tınastepe, “Bizim de öngörümüz ikinci yarıda iç talebin daha sönük geçeceği yönündeydi. Parasal sıkılaştırma adımları olarak nitelendirdiğimiz bu adımın enflasyona etkisini gözlemlemek lazım. Uniq bir adım ama işlerimizi mutlaka etkileyecektir. Ama bizim genel işlerimizi etkileyecek konu daha genel makro ekonomik parametrelerdir. Bu adımlar daha minör etkiler yaratacaktır. Majör etkileri bir numarada enflasyon belirleyecek. Çok olumlu, olumsuz değerlendirmenin dışında daha majör adımlar bekliyoruz” değerlendirmesinde bulundu.
BMD: Umudumuz turiste kaldı
Birleşmiş Markalar Derneği Başkanı Sinan Öncel, enflasyona karşı sıkılaştırma adımlarının yüzbinlerce çalışanı ve binlerce satış noktası olan sektörü olumsuz etkileyeceğini dile getirerek, “Harcamalar kontrol altına tutulmak isteniyor. Düşük gelirliler için önlemler sabit bırakıldı. Tüketimi özellikle kredi kartı ile yapılan harcamaları frenlemeye doğru gidiliyor. Bu durum tabii ki tüketimi olumsuz etkileyecektir. Turizm harcamaları bizim odak noktamız, umudumuz turiste kaldı. Ama bu da bizi ne kadar koruyacak belirsiz. Şu an elimizdeki en önemli pozitif gelişme olarak bu kaldı. Belirli bir büyüklüğe ulaşmış ve bunu da devam ettirmek zorunda olan perakende noktalarının devam etmesi kolay değil. Belirli çalışan sayılarımız, dükkan kirası masraflarımız var. Zaten tüketim çok canlı değildi, şimdi cironun düşmesi önemli bir sıkışma yaratacak. İşletmelerin sermaye ihtiyacını da artıracaktır” diye konuştu.
Otomobil satışlarına etkisi sınırlı kalacak
Tüketici kredilerine yönelik vadenin sınırlandırılmasının, son dönemde taşıt kredilerindeki artış nedeniyle bireysel krediye yönelen tüketicinin finansmana erişimini kısıtlayacağı, bu durumun da satışlara olumsuz yansıyabileceği ifade ediliyor. Ancak, güçlü bir etki beklenmiyor. Öte yandan zorunlu karşılık düzenlemesinin de taşıt kredisi faiz oranlarının yükselişe geçmesine neden olacağı belirtiliyor. Ancak, çip krizi nedeniyle talep arzın çok gerisinde olduğu için bu gelişmelerin satışlara sınırlı etkisi olması bekleniyor.
DÜNYA’ya konuşan Otoshops Genel Müdürü Melih Mutlu, BDDK’nın tüketici kredilerine ilişkin sınırlama getirmesine yönelik, “Bu sınırlama ile yıl başından bu yana yüzde 36 ve sadece mayıs ayında yüzde 21 fiyat artışı yaşayan ikinci el sektöründe araca ulaşım için tüketicilerin kullandığı önemli bir finansmana ulaşımı kısıtlayacak” diye konuştu. Tüketici kredisi ile alımı tercih eden tüketicilerin kısmen bu ihtiyaçlarını araç kredisi ile ikame edeceklerini öngördüklerini söyleyen Melih Mutlu, “Öte yandan son 1 yıldır yüksek kredi oranları nedeni ile birçok tüketicinin de kredi ürünleri yerine nakit alıma yöneldiğini gözlemliyoruz. Dolaysıyla etkisinin yüksek olacağına dair bir beklentimiz bulunmuyor” açıklamasını yaptı.
Vavacars Perakende Grup Başkanı Serdıl Gözelekli ise “Kredili satışların payı geçmişe göre zaten düşüş göstermişti. Ek olarak talebin giderek arttığı bir sezondayız. Bu iki sebepten dolayı satışlara herhangi olumsuz bir etki öngörmüyoruz” dedi. Cardata Genel Müdürü Hüsamettin Yalçın da BDDK’nın yeni düzenlemesinin ikinci el araç alımında peşinatını destekle karşılayacak tüketiciyi zorlayacağını belirterek, ikinci el satışlarına olumsuz yansıyacağını dile getirdi.
Gülan Otomotiv Yönetim Kurulu Üyesi Alp Gülan ise “Ticari kredilere yönelik adım nedeniyle, maliyetler arttığı için ticari kredi faizleri de yükseldi. Taşıt kredi faiz oranları da bugün yükselişe geçti. Neredeyse yüzde 3’lere geldi. Bu durum hem sıfır hem de ikinci el araçlarda tüketicinin finansmana erişimini zorlaştıracak” dedi.
İŞ DÜNYASI ‘YENİ FIRSAT PENCERESİ’ OLARAK GÖRDÜ
İTO Başkanı Avdagiç: Finansal istikrara katkı verecek
İstanbul Ticaret Odası (İTO) Başkanı Şekib Avdagiç, ekonomi politikasına yönelik açıklanan tedbirlerin, enflasyonla mücadele ve finansal istikrarın güçlendirilmesine önemli katkı vereceğini belirterek, “Bu kararların yatırımda yeni fırsat pencereleri açacağına inanıyoruz” dedi. Avdagiç, eş güdüm halinde alınan bu kararların olumlu sonuçları olacağını öngördüklerini belirterek şu ifadelere yer verdi: Hazine ve Maliye Bakanlığı’nın 15 Haziran’da başlatacağını duyurduğu, gelire endeksli devlet iç borçlanma senedinin (GES), gittikçe daha da önemli olan TL tasarrufların iyi bir getiri ile teşvik edilmesine ve yatırıma, işe dönüşmesine katkı vereceği inancındayız. İTO kredilerin üretken alanlara yönlendirilmesinin daima savunucusu oldu. Bankacılık Düzenleme ve Denetleme Kurumu’nun (BDDK) selektif yaklaşımı, refahımız için çok önemli. Bu kararların yatırımda yeni fırsat pencereleri açacağına inanıyoruz. Alınan sıkılaşma tedbirleri de enflasyonun gerilemesi için gereklidir.
ASKON Başkanı Aydın: Ayağımızı yorganımıza göre uzatmalıyız
ASKON Genel Başkanı Orhan Aydın, “Kurumlar arası eş güdümle önceliği enflasyonu baskılamak üzere açıklanan kararlar, bundan sonrası için ayağımızı yorganımıza göre uzatmamızı, paramızın kıymetini bilmemizi ve harcamalarımızda ihtiyatı elden bırakmamızı söylüyor” dedi. Dünya genelinde özellikle temel emtia fiyatlarındaki artışların enflasyonla ciddi bir mücadele gerektirdiğini belirten Aydın, “Bu bağlamda atılan bu adımların yanı sıra enflasyonla mücadele noktasında özellikle dar gelirli kazancı olan kesime yönelik alım gücünü artıracak plan ve programların yapılması aşikardır. Dün olduğu gibi bugün de bu konuya ilişkin yakın bir zamanda gerekli adımların atılacağına inanıyor ve bu konuda atılacak adımları da her daim destekleyeceğimizi özellikle belirtmek istiyoruz” değerlendirmesini yaptı.
Dünya


BANKA HABERLERİ
AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZ ÇALIŞANI DEĞİL
FON SORUŞTURMASINDA AKBANK VE DENİZBANK’TAN AÇIKLAMA: “İSİMLER BANKALARIMIZIN ÇALIŞANI DEĞİL”





 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Meta'nın üçüncü çeyrek net kârı yıllık bazda yüzde 264 arttı 21/10/2026
- "İran'la savaşa girmek yaptığımız en iyi işlerden biri" 21/10/2026
- Tesla'nın üçüncü çeyrek net kârı yüzde 43 azaldı 21/10/2026
- Resmi Gazete'de bugün (22.10.2026) 21/10/2026
- Türkiye'de PHP güvenlik açığına karşı harekete geçildi 21/10/2026
- Trump: Rusya-Ukrayna savaşında çözüme hiç olmadığı kadar yakınız 21/10/2026
- Tasfiye edilecek fonlarda bekleyen talimatlara ilişkin önerge kabul edildi 21/10/2026
- Meta'ya kullanıcı gizliliği ihlali nedeniyle 25 milyar dolar ceza 21/10/2026
- JP Morgan: Aracı kurum lisans iptali Türkiye'den çekilme anlamına gelmiyor 21/10/2026
- ABD'den İran'ın gölge filosuna yönelik yeni yaptırımlar 21/10/2026
-

 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu