
BANKA ANALİZLERİ
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YKB 2024 PERFORMANSLARI

2024 YILINDA BANKACILIK SEKTÖRÜ NE YAPTI?
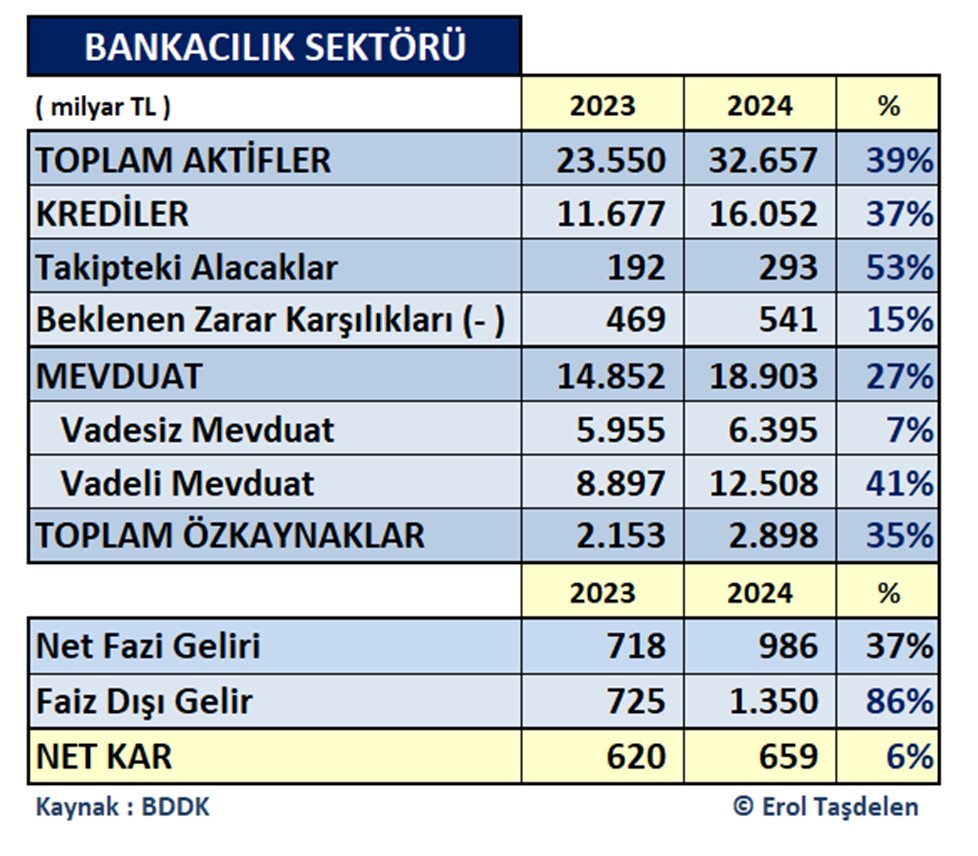
Bankacılık sektörü 2024 yıl sonu mali verileri incelendiğinde ilk dikkat çeken veri, Sektör 2023 yılına göre bilançoyu %39 büyütürken, Net Karlılık ortalamada sadece %6 büyütebildi. Yerli Özel Bankaların toplam karlılığı % 38 düşerken; Yabancı Bankalar %21, Kamu Bankaları %25 büyüttüğü görüldü. Buna rağmen Enflasyona göre realize edildiğinde gerçekte sektörün zarar ettiğini söylemek yanlış olmayacak.
SEKTÖRDE BİLANÇO BÜYÜMEYE DEVAM ETTİ
2023 sonunu 23,5 trilyon TL bilanço büyüklüğü ile kapatan Bankacılık Sektörü 2024 yılında %39 büyüme ile 32,6 trilyon TL hacme ulaştı. 2023 yılını 11,6 trilyon TL Kredi hacmi ise %37 büyüyerek 16 trilyon TL seviyesine ulaştı. Buna karşılık 192 milyar TL’lik Takipteki Alacaklar %53 büyüme ile 293 milyar TL hacmine ulaşmış durumda. Bu tutar içinde yıl içinde Varlık Yönetim Şirketlerine devir yapılan alacaklar düşünüldüğünde sektörün gerçek takip tutarı açıklananın üzerinde oldu. Sektör 2023 yılında Beklenen Zarar Karşılılarına 469 milyar TL ayırırken 2024 yılında %15 artışla 541 milyar TL hacmini aşmış durumda. Bankaların çoğu Ticari İşlemlerden Zarar ederken, özellikle Türev İşlemler buradaki zararı artırdı; bu alanda karlılığını artıran banka yok gibi…
2023 sonunu 14,8 milyar TL Mevduat hacmi ile kapatan sektör, 2024 yılında %27 büyüme ile 18,9 trilyon TL Mevduat hacmine ulaştı. Toplam Mevduatın %33,8’ine denk gelen 6,4 trilyon TL’lik kısmı ise vadesiz mevduattan oluştu. TL Mevduatın %16’sı vadesiz Mevduattan oluşurken Yabancı Mevduatta bu oran &60’ları geçmiş durumda. 2023 sonunda 2,1 trilyon TL olan Özkaynaklar da %35 artış ile 2,9 trilyon TL seviyesine yaklaşmış durumda.
DÖRT BÜYÜKLER NE YAPTI?
Kısa sektörel özetten sonra, değerlendirdiğimiz sektörün kamu bankaları dışında amiral gemileri konumdaki dört özel bankanın ( AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ ) 2024 yıl sonu açıkladıkları ve KAP’a bildikleri faaliyet raporları; mali veriler ve bilanço dipnotlarına göre karşılaştırmalı verilerine yakından bakalım. Dört büyük bankanın 10,8 trilyon TL bilanço büyüklüğü ile sektörün aynı zamanda üçte bir hacmine sahip olması ile sektöre yön verme kapasitesine sahip; önemleri de buradan geliyor.
Değerlendirmeye alınan dört büyük banka 10,8 trilyon TL Aktif Büyüklüğü ile sektörün %33’ünü; 5,7 trilyon TL nakdi kredi hacmi ve 6,8 trilyon TL’lik mevduat hacmi ile sektörün %36’lik kısmını oluştururken; 209 milyar TL’lik Net Kar ile de sektör Net Karlılığının %32’ünü oluşturuyor. Hadi ana kalemlerden yola çıkarak dört büyüklerin 2024 yılı fotoğrafını çekelim:
AKTİF Büyüklükte İŞBANK farkı açarak liderliğe devam etti
Aktif büyüklükte dört büyükler ortalama %37 büyürken AKBANK son çeyrekteki atağı ile Aktif büyüklünü en fazla artıran banka oldu. İŞBANK ve GARANTİ BBVA %35 büyüme ile ortalama büyümenin altında kaldı. Aktif büyüklüğünü en fazla artıran banka ise 870 milyar TL ile İŞBANK oldu.
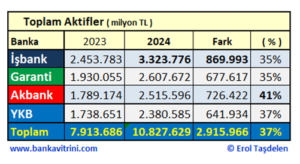
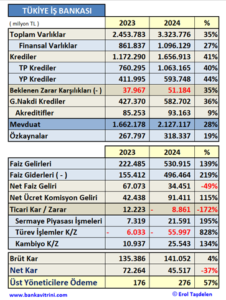
Dört büyükler arasında geçmiş yıllarda olduğu gibi İŞBANK Aktif Büyüklükte açık ara liderliği devam ediyor ve 3,3 trilyon TL büyüklüğü ulaşmış durumda. İŞBANK aynı zamanda dört büyüklerden 3 trilyon TL Aktif büyüklüğünü aşan ilk banka oldu. İŞBANK Aktif büyüklüğünü 870 milyar TL büyütürken en yakın rakibi olan Garanti BBBVA 2,6 trilyon TL Aktif Büyüklüğe sahip. AKBANK 2,5 trilyon TL Aktif büyüklüğe ulaştı. Dört büyükler arasında YAPI KREDİ 2,4 trilyon TL büyüklükte kaldı.
Toplam NAKDİ Kredilerde İŞBANK liderliğe devam etti
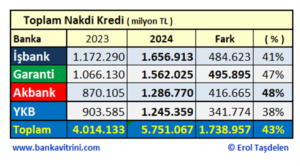
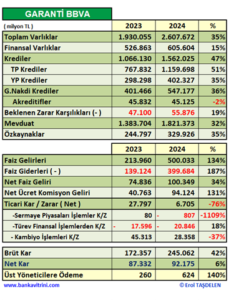
İŞBANK 1,6 trilyon TL’yi aşan brüt nakdi kredi hacmi ile ilk sıradaki yerini korudu. 2024 yıl sonunu GARANTİ BBVA 1,5 trilyon TL; YAPI KREDİ ve AKBANK 1,2 trilyon TL Kredi hacmini aşmış durumda. GARANTİ BBVA son çeyrek atağı ile 496 milyar TL kredi artışı ile kredi hacmini en fazla artıran banka oldu.
GAYRİ NAKDİ Kredilerde İŞBANK son çeyrekte liderliği kaptı
Gayri Nakdi Kredilerde dört büyükler ortalama %39 büyürken %48 büyüme ile AKBANK önde yer alırken; GARANTİ BBVA ve İŞBANK %36 artışa rağmen ortalama büyümenin altında yer alan bankalar oldu.
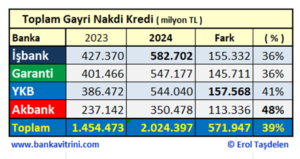
GAYRİ NAKDİ Kredilerde ilk üç sırada yer alan bankalar arasında fark hızla kapanırken AKBANK yüksek büyüme artışına rağmen Rekabetin oldukça gerisinde kalmış durumda. Son yıllarda sıralamayı lider olarak kapatan İŞBANK 582,7 milyar TL hacim ile 3. Çeyrekte kaptırdığı liderlik koltuğuna tekrar oturdu. GARANTİ BBVA 547,1 milyar TL; YAPI KREDİ 544 milyar TL hacme ulaşırken; AKBANK 350 milyar TL hacim ile dört büyükler arasında acık ara gerilere düşmüş durumda.
İŞBANK 2 trilyon lira mevduatı aşan ilk özel banka oldu
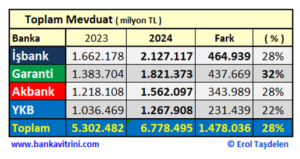
Mevduatta dört büyükler ortalama %28 büyürken %32 büyüme ile GARANTİ BBVA en fazla büyüme sağlayan banka oldu. İŞBANK 465 milyar TL büyüme hacmi ile en fazla mevduat artışı yapan banka oldu. YAPI KREDİ %22 ile ortalama büyümenin altında yer alan bankalar oldu.
Net Faiz Gelirinde GARANTİ BBVA yeni lider oldu
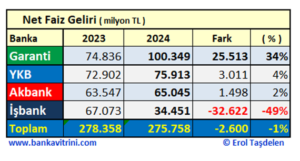
2024 yılında TCMB’nin gösterge faizine paralel bankaların kredi ve mevduat faizlerindeki sert yükselme bankalar arasında Net Faiz Gelirinde de farkların açılmasına neden oldu. GARANTİ BBVA 25,5 milyar ve %34 artış ile en fazla artış performansı sergilerken; İŞBANK Net Faiz Gelirini artıramayan tek banka oldu.
Net Ücret ve Komisyon Gelirlerinde GARANTİ BBVA liderliği aldı
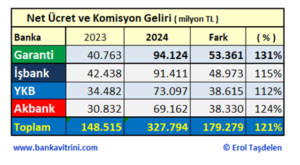
2024 yılında GARANTİ BBVA 94 milyar TL Net Ücret Komisyon Geliri sağladı. İŞBANK 91 milyar TL Net getiri elde ederken; YAPI KREDİ 73 milyar TL; AKBANK 69 milyar TL net getiri sağladı.
Net Karlılıkta da GARANTİ BBVA fark yarattı
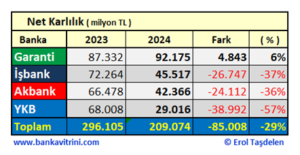
2024 yılında Net Karlılıkta Bankacılık sektörü %6 büyüdü. Buna karşılık dört büyüklerin ortalama karlılıkları 2023 yılına göre %29 düştü. Net Karlılığını 92,1 milyar TL’ye taşıyarak 2023’ün aynı dönemine göre artıran tek banka GARANTİ BBVA oldu. İŞBABK 45,5 milyar TL; AKBANK 42,3 milyar TL; YAPI KREDİ 29 milyar TL Net karlılıkta kaldı. Karlılıkta bankalar arası fark da ciddi şekilde ayrıştı.
Üst Yöneticilere Yapılan ödemeler
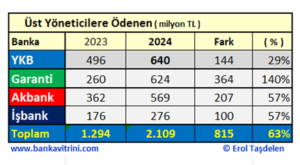
2024 yılında banka Üst Yöneticilere 640 milyon TL ödeme ile YAPI KREDİ en fazla ödeme yapan banka oldu. Garanti BBVA 624 milyon TL ile ikinci sırada yer alırken aynı zamanda üst yönetim ödemeleri %140 artış ile en fazla artış yapan banka oldu. AKBANK 569 milyon TL ödeme yaparken; İŞBANK 276 milyon TL ödeme ile yüksek performansına rağmen üst yönetime en az ödeme yapan banka oldu. Bankaların gelen performansları ile Üst Yönetim ödemelerinin orantılı olmadığı dikkat çekti.
Banka genel performansları
Liralaşma Stratejisi kapsamında, TCMB ve BDDK’ın eleştirilere neden olan sektörel düzenlemeler teker teker iptal edilip Rasyonel zemine oturtulmaya başlanırken, geçmiş dönemdeki düzenlemelerin olumsuz etkisi 2024 yılında sektörde kendini hissettiriyor. Dört büyük bankanın 2024 yılında hacimsel büyüklükleri, gelişme performansları, piyasaya verdikleri destek, profesyonel yönetim yapısı, personel memnuniyeti, müşteri hizmet kalitesi, Dijitalleşme, gelen şikayetlere çözüm odaklı hızlı geri dönüşleri dikkate alındığında dört banka arasında bir sıralama yapılır ise en başarılı Banka İŞBANK ve GARANTİ BBVA olarak kendini göstermekte.
Erol TAŞDELEN – Ekonomist www.bankavitrini.com
*******************
MERAKLISINA EKLER:
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YKB 2024 İLK ÇEYREK PERFORMANSLARI
AKBANK, GARANTİ BBVA, İŞBANK, YKB 2022 İLK ÇEYREK CEO PERFORMANSLARI


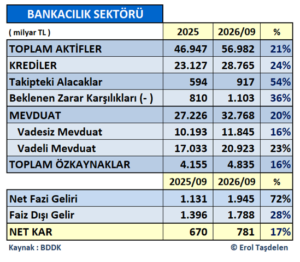
Bankacılık sektörü 2026 yıl üçüncü çeyrek mali verileri incelendiğinde yılı nasıl kapatacakları konusunda da ciddi verileri içeriyor.Üçüncü çeyrekte, Sektör 2025 yılı sonuna göre bilançoyu sadece %21 büyütürken; Kredileri %24; Takipteki alacakalr %54; Toplam Mevduatın %20 büyüdüğü görüldü. Buna karşılık bu büyümeyi karlılığa yansıtamadığı ve Net Karlılık ortalamada %17 büyüyebildiği görüldü.
SEKTÖRDE BİLANÇO BÜYÜMEYE GÖRE NET KARLILIK ENFLASYONUN ALTINDA KALDI
2025 sonunu 46,9 trilyon TL bilanço büyüklüğü ile kapatan Bankacılık Sektörü 2026 üçüncü çeyreğinde büyüme %21’de kalarak 56,9 trilyon TL hacme ulaştı. Banka Bilançolarındaki büyümenin sınırlı kalmasında, Makro İhtiyati Tedbirler stratejisi kapsamında TCMB’nin kredi büyümeye getirdiği sınırlama yaptırımının etkisi büyük oldu. Kredilerdeki büyüme %24’de kaldı; buna karşılık bankaların Takipteki Alacakları %54 büyüyerek 917 milyar TL’ye yükseldi. Beklenen Zarar Karşılıkları %36 büyüyerek 1 trilyon 103 milyar TL’ye ulaştı.
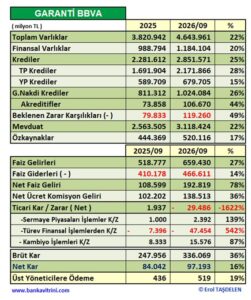
Takipteki Kredilerin içinde yıl içinde Takip Tahsilat ve Varlık Yönetim Şirketlerine devir yapılan dosya olmadığını hatırlatmak isterim. Bankaların çoğu Ticari İşlemlerden Zarar ederken, özellikle Türev ve Kambiyo İşlemler buradaki zararı artırdı; bu alanda dört büyüklerden karlılık yakalayan banka yok… Yılın ilk dokuz ayında; Ticari işlemlerden ( Sermaye Piaysaları İşlemleri; Türev Piyasa İşlemleri; Kambiyo İşlemleri) Garaanti BBVA 29,5 milyar TL; İş Bankası 34,3 milyar TL; AKBANK 38,5 milyar TL; Yapı Kredi 79,8 milyar TL zarar ettiği görüldü.
2025 sonunu 27,2 trilyon TL Mevduat hacmi ile kapatan sektör, 2026 üçüncü çeyreğinde %20 büyüme ile 32,8 trilyon TL Mevduat hacmine ulaştı. Toplam Mevduatın %36’sının Vadesiz Mevduat olduğu ise dikkat çekici.
DÖRT BÜYÜKLER NE YAPTI?
Kısa sektörel özetten sonra, değerlendirdiğimiz sektörün kamu bankaları dışında amiral gemileri konumdaki dört özel bankanın ( AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ ) 2026 yılı üçüncü çeyreğinde açıkladıkları ve KAP’a bildikleri faaliyet raporları; mali veriler ve bilanço dipnotlarına göre karşılaştırmalı verilerine yakından bakalım. Dört büyük bankanın 17,8 trilyon TL bilanço büyüklüğü ile sektörün aynı zamanda üçte bir hacmine sahip olması ile sektöre yön verme kapasitesine sahip; önemleri de buradan geliyor.
Dört büyük banka 10 trilyon TL nakdi kredi hacmi ile %35’lik ve 11,4 trilyon TL’lik mevduat hacmi ile sektörün %35’lik kısmını oluştururken; 225 milyar TL’lik Net Kar ile de sektör Net Karlılığının %29’unu oluşturuyor. Ana kalemlerden yola çıkarak özel dört büyüklerin 2026 yılı üçüncü çeyrek fotoğrafını çekip performansına daha yakından bakalım:
AKTİF Büyüklükte İŞBANK liderliğe devam edirken 5 trilyon TL’yi aşan ilk banka oldu
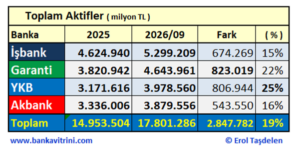
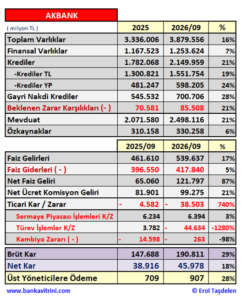
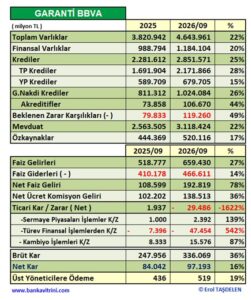
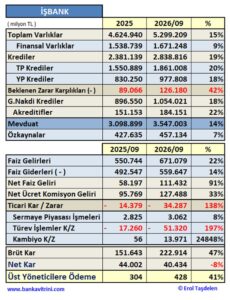
2026 yılı üçüncü çeyrek sektör ortalamada %21 büyüdü. Aktif büyüklükte dört büyükler de ortalama %19’da kaldı. İŞ BNAKASI 5,3 trilyon TL büyüklüğe ulaşarak grup içinde 5 trilyon TL sınırını aşan ilk banka oldu. GARANTİ BBVA 823 milyar TL ve %22 büyüme kaydederek 4,6 trilyon TL büyüklüğe ulaştı. YAPI ve KREDİ %25 ile sektör ve dört büyükler ortalamasının üzerinde büyürken 3,9 triyon TL hacme ulaştı. AKBANK %16 büyüme ile 3,8 trilyon TL büyüklükte kalırken; Aktif Büyüklükte dördüncü sıraya da düşmüş oldu.
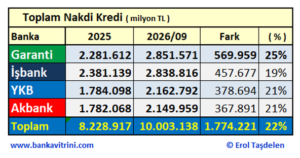
Toplam NAKDİ Kredilerde GARANTİ BBVA liderliğe yükseldi
GARANTİ BBVA yılın üçüncü çeyreğindeki atağı ile Toplam Kredi hacminde İŞBANK’ı geçerek liderliği ele aldı. GARANTİ BBVA 2026 yılında 570 milyar TL Kredi büyüme ve toplamda 2 trilyon 851 milyar TL Kredi hacmine ulaştı. İŞBANK 2 trilyon 839 milyon TL kredi hacmi ile ikinci sıraya gelireken; YAPI ve KREDİ BANKASI’da AKBANK’ı geçerek üçüncü sıraya yükseldi. AKBANK 2 trilyon 149 milyon TL kredi hacmi ile dördüncü sıraya gerilemiş durumda. Sektör kredilerde %24 büyürken dört büyük özel bankanın ortalama büyüme oranı %22 ile sektörün gerisinde kaldı. Sektör ve dört büyükler içinde ortalamanın üzerinde %25 büyüme kaydeden tek banka GARANTİ BBVA oldu.
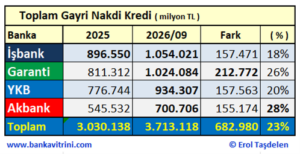
GAYRİ NAKDİ Kredilerde İŞBANK liderliği sürdürüyor, GARANTİ BBVA farkı kapatıyor
Gayri Nakdi Kredilerde dört büyükler ortalama %23 büyürken, %28 büyüme ile AKBANK en fazla büyüme kaydeden banka olmasına rağmen dördüncü sıradan kurtulamadı. İŞBANK 1 trilyon 54 milyar TL hacmi ile ilk sırasını korurken; GARANTİ BBVA %26 büyüme ile 1 trilyon 24 milyar TL hacme ulaşarak İŞBANK ile aradaki kapamış durumda. YAPI ve KREDİ %20 büyüme ile 934 milyar TL hacme ulaşırken AKBANK %28 büyümeye rağmen 700 milyar TL kredi hacmindee ulaşabildi.
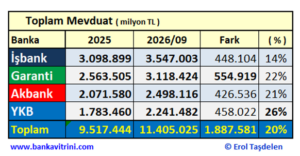
İŞBANK ve GARANTİ BBVA 3 trilyon lira mevduatı aştı
Mevduatta dört büyükler ortalama %20 büyüme oranı sektör ile paralel olurken; YAPI ve KREDİ BANKASI %26 büyüme ile en fazla büyüme kaydeden banka oldu. İŞBANK 448 milyar TL mevduat artışı ile toplamda 3 trilyon 3547milyar TL mevduat hacmine ulaştı. GARANTİ BBVA 3 trilyon 118 milyar TL hacme ulaşırken; AKBANK 2 trilyon 498 milyar TL; YAPI ve YAPI KREDİ 2 trilyon 241 milyar TL mevduat hacmine ulaştı.
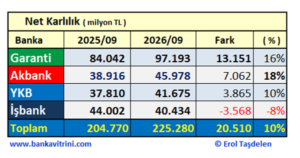
Net Karlılıkta da GARANTİ BBVA fark atarak açık ara önde; İŞBANK kar şoku
2026 üçüncü çeyreğinde Net Karlılıkta Bankacılık sektörü %17 büyüdü. Dört büyüklerin ortalaması da sektör ortalamasının altında %10’da kaldı. İŞBANK 2025 aynı döneme göre %8 düşerek karlılığını artıramayan tek banka oldu. Net Karlılığını 97,2 milyar TL’ye taşıyan GARANTİ BBVA dört büyükler arasında son yıllarda olduğu gibi açık ara önde yer aldı. AKBNAK 46 milyar TL Net Karlılık ise ikinci sıraya yükselirken; YAPI ve KREDİ 41,6 milyar TL karlılık yakaladı. İŞBANK 40,4 milyar TL net Karlılık hacmi ile dördüncü sıraya gerilemiş durumda. Değerlendirmeye alınan dört büyük banka da enflasyona göre karlılığı düşük kaldığı görüldü.
Üst Yöneticilere Yapılan ödemeler AKBANK farkı
2026 üçüncü çeyreğinde dört büyük banka Üst Yöneticilere 2 milyar 306 milyon TL ödeme yaparken 907 milyon TL ödeme ile AKBANK en fazla ödeme yapan banka oldu. Banka bu durumu “bizde brüt ödeme, diğer bankalarda Net Ödeme taporlama yapıyor o nedenle biz yüksek gözüküyor” şeklinde ikna edici olmayan şekilde açıklamaya çalışsa da banka Raporlarında böyle bir açıklaya yer almadığı için teyit edemedik. Bu nedenden dolayı rakiplere göre iki kattan fazla ödenmesi de zaten matematiksel bir açıklama olmamakta. Zira, BDDK Raporlama standartları net, bankaya göre farklılık göstermemekte! Bu konuda belirsizlik var ise BDDK’nın bu konuda sorgolama ve Rapor ve ödemelere standart getirmesi faydalı olacaktır.
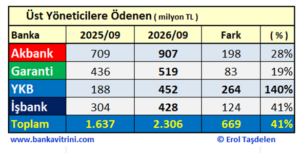
GARANTİ BBVA 519 milyon TL ile ikinci sırada yer alırken; YAPI ve KREDİ BANKASI 452 milyon TL ödeme yaptı. İŞBANK ise 428 milyon TL ödeme ile dört büyükler arasında Üst Yönetime en az bütçe ayıran banka oldu. Bankaların hacim ve gelişme performansları ile Üst Yönetim ödemelerinin orantılı olmadığı dikkat çekti.
Borsada işlem gören bankaların Üst Yönetici ödemelerini BDDK’nın daha yakından incelemesinde fayda var. Zira, dört büyükler dışındaki bankalarda da bu alanda ciddi sapmalar var.
Banka genel performansları
Türk bankacılık sektörü, 2026 yılının ilk dokuz ayında yüksek faiz ortamı, sıkı para politikası, artan kredi maliyetleri ve reel sektörde bozulan ödeme dengelerinin gölgesinde faaliyet gösterdi. Bankalar nominal kârlılıklarını korumaya çalışırken, kredi portföylerinin kalitesi, tahsilat performansı ve sorunlu alacakların yönetimi giderek daha fazla önem kazandı.
Bankalar faiz ve komisyon gelirlerini artırırken, sorunlu krediler için ayırmak zorunda kaldıkları karşılıklar da hızla büyüdü.
Bu dönemin temel sorusu şu: Bankacılık sektörü finansal açıdan güçlenirken, kredi kullanan işletmeler ve hanehalkı aynı ölçüde güçlenebildi mi?
Dolayısıyla 2026’nın ilk dokuz ayını bankacılık açısından yalnızca başarılı veya başarısız olarak nitelendirmek doğru olmaz.
Sektörün bilançosu nominal olarak büyüdü; ancak bu büyümenin kalitesi, kârlılığın reel değeri ve kredi risklerinin yönetimi daha önemli hale geldi. Bankalar son yılların en fazla Takipteki Alacaklarını Varlık Yönetim Şirketlerine satmaları da bu yıla damgasını vuruyor.
Son söz değerlendirmesi olarak şu tespiti yapmak mümkün:
Bankaların gerçek başarısı yalnızca açıkladıkları milyarlarca liralık kârla değil, finansman sağladıkları işletmelerin ayakta kalmasına, kredilerin sağlıklı biçimde geri dönmesine ve ekonomik üretimin sürdürülebilirliğine yaptıkları katkıyla ölçülmelidir.
2026’nın son çeyreğinde belirleyici gösterge, bankaların ne kadar kredi büyüttüğünden çok, kullandırdıkları kredilerin ne kadarını sağlıklı biçimde tahsil edebildikleri olacak.
Erol TAŞDELEN – Ekonomist www.bankavitrini.com
*******************
MERAKLISINA EKLER:
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ 2026 İLK YARI PERFORMANSLARI
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ 2025 PERFORMANSLARI
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YKB 2024 PERFORMANSLARI
BANKA ANALİZLERİ
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ 2026 İLK YARI PERFORMANSLARI
Bankacılık sektörü 2026 yıl ilk yarı mali verileri incelendiğinde ilk dikkat çeken veri, Sektör 2025 aynı dönemine göre bilançoyu sadece %12 büyütürken; Net Karlılık ortalamada %25 büyüdü.

SEKTÖRDE BİLANÇO BÜYÜMEYE GÖRE GELİR TABLOSU BAŞARILI
2025 sonunu 46,9 trilyon TL bilanço büyüklüğü ile kapatan Bankacılık Sektörü 2026 ilk yarısındaki büyüme %12’de kalarak 52,7 trilyon TL hacme ulaştı. Banka Bilançolarındaki büyümenin sınırlı kalmasında, Makro İhtiyati Tedbirler stratejisi kapsamında TCMB’nin kredi büyümeye getirdiği aylık sınırlama yaptırımının etkisi büyük oldu. Kredilerdeki büyüme %16’da kaldı; buna karşılık bankaların Takipteki Alacakları %30 büyüyerek 773 milyar TL’ye yükseldi; Beklenen Zarar Karşılıkları %23 büyüyerek 993 milyar TL’ye ulaştı.
Takipteki Kredilerin içinde yıl içinde Takip Tahsilat ve Varlık Yönetim Şirketlerine devir yapılan dosya olmadığını hatırlatmak isterim. Bankaların çoğu Ticari İşlemlerden Zarar ederken, özellikle Türev ve Kambiyo İşlemler buradaki zararı artırdı; bu alanda dört büyüklerden karlılık yakalayan banka yok…
2025 sonunu 27,2 trilyon TL Mevduat hacmi ile kapatan sektör, 2026 ilk yarısında %11 büyüme ile 30,1 trilyon TL Mevduat hacmine ulaştı. Toplam Mevduatın %36’sının Vadesiz Mevduat olduğu ise dikkat çekici.
DÖRT BÜYÜKLER NE YAPTI?
Kısa sektörel özetten sonra, değerlendirdiğimiz sektörün kamu bankaları dışında amiral gemileri konumdaki dört özel bankanın ( AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ ) 2026 yılı ilk çeyrek için açıkladıkları ve KAP’a bildikleri faaliyet raporları; mali veriler ve bilanço dipnotlarına göre karşılaştırmalı verilerine yakından bakalım. Dört büyük bankanın 16,8 trilyon TL bilanço büyüklüğü ile sektörün aynı zamanda üçte bir hacmine sahip olması ile sektöre yön verme kapasitesine sahip; önemleri de buradan geliyor.
Dört büyük banka 9,4 trilyon TL nakdi kredi hacmi ile %35’lik ve 10,8 trilyon TL’lik mevduat hacmi ile sektörün %35’lik kısmını oluştururken; 159,1 milyar TL’lik Net Kar ile de sektör Net Karlılığının %33’unu oluşturuyor. Ana kalemlerden yola çıkarak özel dört büyüklerin 2026 yılı ilk yarı fotoğrafını çekip performansına daha yakından bakalım:
AKTİF Büyüklükte İŞBANK büyüme hızı düşmesine rağmen açarak liderliğe devam ediyor
2026 ilk yarısında sektör ortalamada %12 büyüdü. Aktif büyüklükte dört büyükler de ortalama %12 büyürken; GARANTİ BBVA 591 milyar TL ve %15 büyüme kaydeden banka oldu. YAPI KREDİ %13 ile sektör ve dört büyükler ortalamasının üzerinde büyürken; AKBANK %12 büyüme ile ortalama büyümede kalırken; İŞBANK %10 büyüme ile ortalama Aktif büyümenin altında kalan tek banka oldu.
Dört büyükler arasında geçmiş yıllarda olduğu gibi İŞBANK Aktif Büyüklükte açık ara liderliği devam ediyor ve 5 trilyon TL büyüklüğü de aşan ilk banka oldu.

Toplam NAKDİ Kredilerde İŞBANK liderliğe devam etti, GARANTİ BBVA farkı kapatıyor
İŞBANK 2,7 trilyon TL’yi aşan brüt nakdi kredi hacmi ile ilk sıradaki yerini korudu. 2026 yarısında GARANTİ BBVA 2,6 trilyon TL; YAPI KREDİ ve AKBANK 2 trilyon TL Kredi hacmine ulaştı. GARANTİ BBVA son çeyrek atağı ile 343 milyar TL kredi artışı ile kredi hacmini en fazla artıran banka oldu. YAPI KREDİ Brüt Kredi hacminde dördüncü sıraya düşmüş durumda. Kredilerde Ortalamanın üzerinde artış yapan tek banka %16 ile AKBANK oldu. Diğer üç banka da sektör ortalaması olan %16 büyümenin altında kaldı.

GAYRİ NAKDİ Kredilerde İŞBANK liderliği sürdürüyor
Gayri Nakdi Kredilerde dört büyükler ortalama %16 büyürken, %24 büyüme ile AKBANK en fazla büyüme kaydeden banka oldu. YAPI KREDİ %16, İŞBANK %15, GARANTİ BBVA %12 artışa rağmen ortalama büyümenin altında yer alan bankalar oldu. İŞBANK 1 trilyon TL Gayri Nakdi kredi hacmi ile rekabetteki liderliğini sürdürüyor.

Gayri Nakdi Kredilerde ilk üç sırada yer alan bankalar arasında fark hızla kapanırken, AKBANK yüksek büyüme oranına rağmen Rekabetin oldukça gerisinde kalmış durumda.
İŞBANK ve GARANTİ BBVA 3 trilyon lira mevduatı aştı
Mevduatta dört büyükler ortalama %13 büyürken; 456 milyar TL ve %18 büyüme ile GARANTİ BBVA en fazla büyüme sağlayan banka oldu. İŞBANK 299 milyar TL mevduat artışı ile toplamda 3 trilyon 397 milyar TL mevduat hacmine ulaştı. YAPI KREDİ %11, İŞBANK %10 büyüme ile ortalamanın altında yer alan aldılar.

Net Faiz Gelirinde GARANTİ BBVA liderliğini korudu
Yılın ilk çeyreğinde %43-45’lere kadar düşen Ticari Kredi faiz oranları %50’leri tekrar aşmış durumda. Mevduat faizleri de paralelinde artması bankalara ek yük getirdi. Bu durum ister istemez bilanço hacimlerine göre Net Faiz Gelirlerinde bankalar arası fark oluşturmaya başladı. GARANTİ BBVA 55 milyar TL ile en fazla artış performansı sergilerken; AKBANK 2025 aynı dönemine göre %128 artış ile en fazla artışı gösteren banka oldu. İŞBANK ise Net Faiz Gelirinde dördüncü sıraya düşmüş durumda. Dört bankanın ortalama artışı %77 olurken İŞBANK %26 büyüme ile ortalamanın altında kalan tek banka oldu.

Net Ücret ve Komisyon Gelirlerinde GARANTİ BBVA liderliğini korudu
2026 ilk yarısında GARANTİ BBVA 88,3 milyar TL Net Ücret Komisyon Geliri sağladı. İŞBANK 83,3 milyar TL Net getiri elde ederken; AKBANK 64,4 milyar TL; YAPI KREDİ 61,5 milyar TL net getiri sağladı. YAPI KREDİ dördüncü sıraya düşerken; İŞBANK %39 artış ile gelirini en fazla artıran banka oldu.

Net Karlılıkta da GARANTİ BBVA fark atarak açık ara önde
2026 ilk yarısında Net Karlılıkta Bankacılık sektörü %25 büyüdü. Dört büyüklerin ortalaması da sektör ortalamasının altında %21’de kaldı. Net Karlılığını 363,7 milyar TL’ye taşıyan GARANTİ BBVA dört büyükler arasında son yıllarda olduğu gibi açık ara önde yer aldı. AKBNAK 34,3 milyar TL Net Karlılık ise ikinci sıraya yükselirken; YAPI KREDİ 31 milyar TL karlılık yakaladı. İŞBANK 30 milyar TL net Karlılık hacmi ile dördüncü sıraya gerilemiş durumda. İŞBANK’ın %1 karlılık artışı şaşkınlık yaratırken; ilk yarı bilanço döneminden sonra banka CEO’su Hakan ARAN’ın de görevden ayrıldığını not edelim.

Üst Yöneticilere Yapılan ödemeler
2026 ilk çeyreğinde banka Üst Yöneticilere 751 milyon TL ödeme ile AKBANK en fazla ödeme yapan banka oldu. Banka bu durumu “bizde brüt ödeme, diğer bankalarda Net Ödeme o nedenle biz yüksek gözüküyor” şeklinde ikna edici olmayan şekilde açıklamaya çalışsa da banka Raporlarında böyle bir açıklaya yer almadığı için teyit edemedik. Bu nedenden dolayı rakiplere göre iki kattan fazla ödenmesi de zaten matematiksel bir açıklama olmamakta. Zira, BDDK Raporlama standartları net, bankaya göre farklılık göstermemekte! Bu konuda belirsizlik var ise BDDK’nın bu konuda Raporlara standart getirmesi faydalı olacaktır.

İŞBANK 320 milyon TL ile ikinci sırada yer alırken; GARANTİ BBVA 329 milyon TL ödeme yaptı. YAPI KREDİ ise 233 milyon TL ile %85 artışa rağmen Üst Yönetime en az ödeme yapan banka oldu. Bankaların hacim ve gelişme performansları ile Üst Yönetim ödemelerinin orantılı olmadığı dikkat çekti.
Borsada işlem gören bankaların Üst Yönetici ödemelerini SPK ve BDDK’nın daha yakından incelemesinde fayda var. Zira, dört büyükler dışındaki bankalarda da bu alanda ciddi sapmalar var.
Banka genel performansları
2026 yılı Bankalar açısından önceden de deneyleyemedikleri Kriz Yönetimine dönüşmüş durumda. Yurt dışında ABD Kaynaklı Trump’un günlük haber akışı ile karışan piyasalar; İsrail ve ABD’nin İran saldırı ve İran’dan beklenmeye direnç ile savaşın uzaması beklentileri terse çevirdi. İç piyasadaki Siyası Krizler de üzerine eklenince uzayan kriz süreçleri sektörü kritik ve unutulmaz yıllardan biri haline getirdi.
Makro İhtiyati Tedbirlerin Hukuk başta olmak üzeri Mali Politikalar ile de desteklenmemesi programın etkisini azaltırken; TCMB ve Hazine ve Maliye Bakanlığı’nın aşırı müdahalesi bankaların hareket alanını da kısıtlamış durumda.
KKM Hesapların sonlandırılması; İç Piyasada Ticari Dövizli ödemelerin tekrar serbest bırakılması; İhracat Bedellerine Destek Kurunun %2’den %3’e çıkarılması; TCMB Reeskont Kredilerindeki “döviz almama yasağının” kalkması Reel Sektörü olumlu etkilerken; TCMB’nin TL ve Döviz Kredilerdeki kısıtlamanın devam ettirdiği gibi daha da kısılarak nerede ise durma noktasına getirmesi; Yüksek Kredi faiz oranının devam etmesi; Kredilerde takip hacimlerinin artması; Siyasi gerilim ortamının devam etmesi Bankacılık Sektörü ve Reel Piyasanın belirsiz ve öngörülemez 2026’yı kaygıların arttığı bir yıl olarak hatırlanmasına şimdiden aday oldu.
İlk çeyrek için yaptığımız yorum ilk yarı için de geçerlidir: Konkordato sayısının artması; Talebi Baskılama üzerine kurulan Enflasyonu Düşürme Stratejisi esnaf ve sanayici üzerinde baskıyı artırdı. Reel piyasadaki durgunluk, üzerine durma noktasına gelen Ticari Krediler, firmaların nakit akışının bozmuş durumda. Kredilerdeki NPL (Non-Performing Loans – Takipteki Krediler Oranı) rasyosundaki yükselme eğilimi bankaların stres katsayısını da artırırken geleceğe yönelik beklentileri de olumsuz etkilemekte. Bankaların Takipteki Alacaklarını Varlık Yönetim Şirketlerine devrederek sıcak para yaratma yoluna gittiği görüldü. Uygulanan Ekonomi Programın rasyonelliği ve geçen süreye rağmen etkilerin beklenen düzeyde olmaması da bankacılık sektörü üst yöneticiler tarafından eleştiri almaya başladı. İç Siyasetteki gerilim ve Körfezdeki belirsizlikler sektörü de olumsuz etkilemekte.
Dört büyük bankanın 2026 ilk yarı hacimsel büyüklükleri, gelişme performansları, piyasaya verdikleri destek, profesyonel yönetim yapısı, personel memnuniyeti, müşteri hizmet kalitesi, Dijitalleşme, gelen şikayetlere çözüm odaklı hızlı geri dönüşleri dikkate alındığında dört banka arasında bir sıralama yapılır ise en başarılı banka GARANTİ BBVA olarak kendini göstermekte; AKBANK ve YAPI KREDİ ciddi büyüme stratejisi ile atağa geçerken; özelikle İŞBANK‘ın büyük hacmine rağmen karlılık artışındaki %1 büyüme banka ve sektörde şaşkınlık yarattı. AKBANK Üst Yönetime en fazla ödeme yapan banka olarak dikkati çekerken rakiplere göre iki kat ödeme yapması bu ödemelerdeki kriterlerin net olmadığını da tartışılır hale getirdi.
Erol TAŞDELEN – Ekonomist www.bankavitrini.com
*******************
MERAKLISINA EKLER:


BANKA ANALİZLERİ
Enflasyon ile mücadelede yanlış teşhis, boşa tedavi
Enflasyon ile mücadelede Hatalar Zinciri neydi? Kur Korumalı Çözüm mü, Risk mi?. Talep Kısarak Ekonomi Durdurulur, Enflasyon Değil. Politika Faizi Düşerken Enflasyon Nasıl Yükseldi? Para Politikalarında niçin ısrar ediliyor? Faiz Enflasyonun Sebebi mi, Aracı mı?
Geçmişin hatalarıyla geleceği yönlendiremeyiz!
Çözüm: Enflasyonu Düşürmek için Üretmek Gerekir!



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- İtalya'dan hibrit tehditlere karşı 6 milyar euroluk yatırım planı 18/11/2026
- Anthropic'in halka arz fiyatı beklenti aralığını aştı 18/11/2026
- Resmi Gazete'de bugün (19.11.2026) 18/11/2026
- İran anlaşmazlığının Vance'in 2028 adaylığını gölgelediği iddia edildi 18/11/2026
- AB'den Ukrayna'ya 45 milyar euroluk yeni kredi önerisi 18/11/2026
- Fon soruşturmasında Emre Tezmen ve Taha Çakmak ek ifade verdi 18/11/2026
- Fed tutanakları: Neredeyse tüm yetkililer faiz artışından yana 18/11/2026
- AB'den Rusya'ya yeni yaptırım uyarısı 18/11/2026
- İngiliz savunma devi BAE Systems 1.070 çalışanını işten çıkarıyor 18/11/2026
- ABD istihbaratından art arda yaşanan kesintilere dair açıklama 18/11/2026
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu