
Connect with us

Gülbeyaz Gergün

MISIR : BİR ÜLKE NASIL BATIRILIR? HİKAYE HEP AYNI…

Mısır’da Firavunlara layık yeni bir gösterişli binalar yükseliyor, ama ne pahasına?
Başkan Abdel Fattah el-Sisi’nin öncülük ettiği bir dizi mega projenin en büyüğü. Ancak ülke korkunç bir ekonomik krizden geçerken, onun görkemli hayallerini karşılayıp karşılayamayacağı konusunda şüpheler var.

Yayınlanma:

|

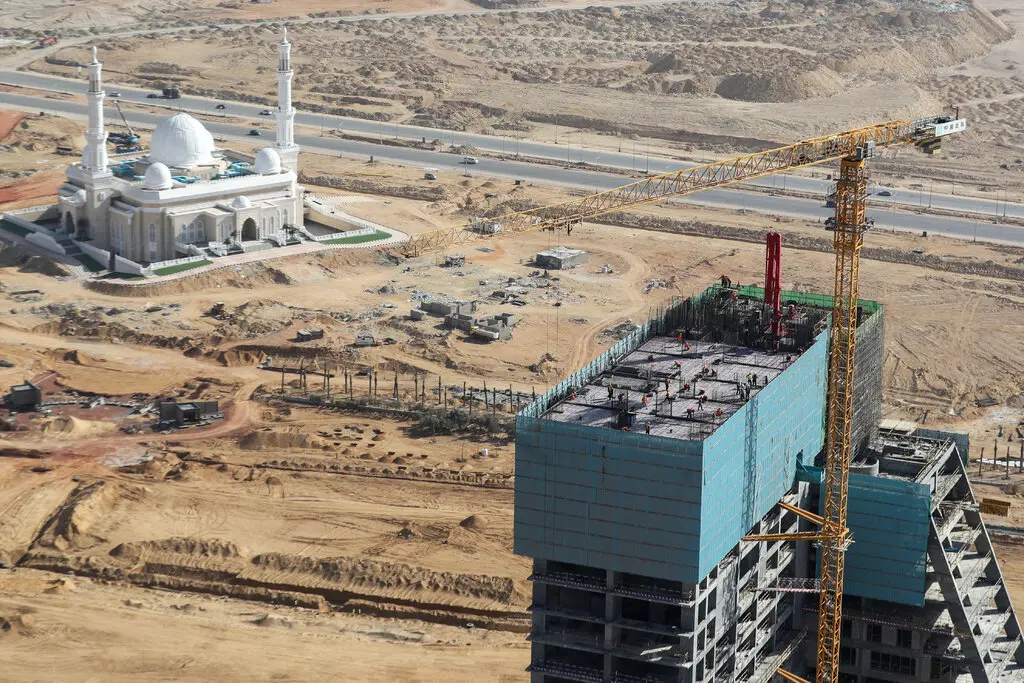
Washington DC’nin dört katı büyüklüğünde bir çöl yamacına yayılmış olan Mısır’da, ölçek ve tarz olarak emperyal, Başkan Abdel Fattah el-Sisi’nin görkemli hırslarını ve ülkenin rakipsiz olarak mantosunu somutlaştıran gösterişli yeni bir başkent yükseliyor.

Kahire’nin hemen dışındaki yeni idari başkent, Afrika’nın en yüksek binasını, kristal bir piramidi ve eski bir Mısır güneş tanrısının sembollerinden esinlenen Bay el-Sisi için disk şeklindeki geniş bir sarayı kapsıyor. Tahmini 59 milyar dolarlık maliyetiyle altı yıl içinde, Mısır’ı yeniden şekillendirmeye kararlı bir cumhurbaşkanı tarafından inşa edilen bir dizi mega projenin en büyüğü.

Sekiz şeritli otoyollar, Kahire’nin çökmekte olan sokaklarında, antik mezarların ve Giza piramitlerinin yanından geçiyor. Yeni inşa edilmiş dev köprüler Nil’i kaplıyor. İskenderiye şehrinin hemen dışında, Akdeniz kıyısında yeni bir yaz başkenti parıldıyor.

Çoğunlukla ülkenin güçlü ordusu tarafından inşa edilen projeler, El-Sisi’yi, çölden yükselen yapılarda otoritelerini yansıtmaya çalışan, yüzyıllar öncesine uzanan Mısırlı liderler arasında en sonuncusu yapıyor.

Ancak Mısır, korkunç bir ekonomik gerileme döneminde topallarken , mali durumu tehlikeli bir şekilde gerginken, ülkenin El-Sisi’nin görkemli hayallerini karşılayıp karşılayamayacağı konusunda giderek daha yüksek sesli şüpheler ortaya çıkıyor. ‌Yalnızca son altı yılda, Uluslararası Para Fonu, Amerikan yardımı akmaya devam ederken bile Mısır’a toplam 20 milyar dolar tutarında üç kredi verdi. Öyle olsa bile, ülkenin başı bir kez daha dertte.

Mısırlı bir siyasi analist olan Maged Mandour, cumhurbaşkanının “zenginler için devasa bir şehir inşa etmek için yurtdışından borç para aldığını” söyledi. Ancak yoksul ve orta sınıf Mısırlılar, mega projelerin bedelini vergiler, sosyal hizmetlere daha düşük yatırım ve sübvansiyon kesintileri yoluyla ödüyorlar, gelişmelerin ekonomik gerekçesi tartışmalı olsa bile.

2021'de Afrika'nın en büyüğü olan Iconic Tower gökdelenindeki işçiler.

Kredi… Khaled Desouki/Agence France-Presse — Getty Images
Yeni projelerin finansmanı belirsizliğini koruyor olsa da, kısmen Çin sermayesi ve Mısır’ın önümüzdeki yıllarda geri ödemesi maliyetli olacak yüksek faizli tahviller tarafından finanse ediliyor. Bazı Emirlik geliştiricileri de yeni başkentte çalışıyor.

Mısır’ın mali durumu, Rusya’nın Şubat ayında Ukrayna’yı işgal etmesinden önce bile kırılgandı . Bay El-Sisi, mega projeleri finanse etmek için ağır borç aldı ve uluslararası silah alımlarında milyarlarca dolar, on yılda ulusal borcun dört katına çıkmasına yardımcı oldu.

Mısır borçlarını kapatmak için çok az şey yapıyor.

Yabancı yatırımcılar, ordunun ekonomi üzerindeki sıkı denetiminden caydırılarak çoğunlukla Mısır’dan uzak durdular . Bu, yerli sanayilerin geliştirilmesine odaklanma eksikliği ile birleştiğinde, petrol ve gaz dışındaki özel sektörün yaklaşık iki yıl boyunca her ay daraldığı anlamına geliyor.

Yatırım bankası Goldman Sachs geçtiğimiz günlerde Mısır’ın alacaklılarını savuşturmak için Uluslararası Para Fonu’ndan 15 milyar dolarlık bir kurtarmaya ihtiyacı olduğunu tahmin etmişti. Ülkenin yeni bir IMF kredisi aradığını doğrulayan Mısır’ın maliye bakanı, alacağı gerçek miktarın çok daha küçük olduğunu ve diplomatların miktarı 3 milyar dolar olarak belirlediğini söyledi.

Rusya’nın Ukrayna’yı işgali, Mısır’ın kartlardan oluşan finans evinin sendelemesine neden oldu. Faiz oranları ve gıda fiyatları bu yaz yükselirken, kamu maliyesi o kadar gerginleşti ki, hükümet alışveriş merkezlerine, stadyumlara ve diğer kamu tesislerine klimalarını paylaştırmalarını ve yurt dışına daha fazla enerji satabilmeleri için ışıklarını kısmalarını emretti .

Şimdi, ekonomistler, Mısır’ın önemli bir borç temerrüdü riski taşıyan bir avuç ülkeden biri olduğu konusunda uyarıyor ve Bay El-Sisi’nin destekçileri bile önümüzdeki ekonomik acıdan endişe ediyor.

Popüler bir televizyon sunucusu ve uzun süredir cumhurbaşkanının destekçisi olan Amr Adeeb, geçtiğimiz günlerde “2023 karanlık ve korkunç olacak” dedi.

Daha önce olduğu gibi, Mısır müttefikleri tarafından felaketten kurtarılabilir. Suudi Arabistan, Birleşik Arap Emirlikleri ve Katar bu yıl ülkeye en az 22 milyar dolar yatırım yaptı. 2016 yılında bir IMF kurtarma paketini destekleyen ABD, istikrarlı bir askeri yardım akışı sağlıyor.

Bay el-Sisi, göz kamaştırıcı mega projeler nedeniyle bazı destekçilerinden nadiren eleştiri almış olsa da, devam etmelerinde ısrar etti.

Geçen ay Mısır'ın yeni başkenti bakanlıklar alanı.
Kredi…Shutterstock aracılığıyla Khaled Elfiqi/EPA
Hükümet, yeni şehirlerin milyonlarca iş ve acilen ihtiyaç duyulan konutları sağlayacağına söz verirken, ekonomistler şimdiye kadar yaratılan işlerin çoğunun düşük ücretli inşaat işleri olduğunu söylüyorlar.

Bay El-Sisi, ordunun ekonomik tutuşunu gevşetmek ve özel sektörü harekete geçirmek gibi daha büyük değişiklikler getirmedikçe, yeni projelerin faydalarının kısa ömürlü olacağını söylüyorlar.

Yükselen fiyatlar ve düşen yaşam standartları ile sıkışan sıradan Mısırlılar, Bay El-Sisi’nin iddialı projelerinin bedelini daha önce ödediler. 2015 yılında , “Mısır’ın yeniden doğuşu” olarak müjdelenen Süveyş Kanalı’na 8 milyar dolarlık yeni bir kanal açılıyor.

Süveyş Kanalı’ndan geçen yıl 6,3 milyar dolar gelir elde edildi , bu rakam 2023 yılına kadar hükümetin 13 milyar dolarlık orijinal tahminlerinin çok altında.

En son mega projelerle ilgili ilk hoşnutsuzluk gürlemeleri 2019’da, Kahire’deki nadir hükümet karşıtı protestolar sırasında göstericilerin Bay el-Sisi’nin karısıyla alay eden sloganlar atması ve onun bir başkanlık sarayını yenilemek için cömertçe harcadığı bazı önerilere gönderme yapmasıyla duyuldu.

“Peki ya saraylarım varsa?” Bay el-Sisi, protestolar nedeniyle binlerce kişinin hapse atılmasından haftalar sonra söyledi. “Onlar tüm Mısırlılar içindir.”

Ukrayna’daki savaşın etkileri bu yıl temel gıda fiyatlarını artırırken, Sisi karşıtı hashtag’ler sosyal medyada “açlık devrimi”, “bırak Sisi” ve “yoksulların öfkesi kaçınılmaz olarak geliyor” da dahil olmak üzere dolaştı. ”

Geçen ay Kahire'de bir meyve ve sebze pazarı. Sıradan Mısırlılar, artan fiyatlar ve düşen yaşam standartları tarafından sıkıştırıldı.
Kredi…Shutterstock aracılığıyla Khaled Elfiqi/EPA
Yeni bir Mısır başkentinin, nüfusunun 20 milyonu aştığı Kahire’nin dumanla boğuşan kaosundan kurtulması gerekiyordu.

Fikir ilk olarak 2011 Arap Baharı ayaklanmalarında devrilen otoriter lider Hüsnü Mübarek tarafından hayal edilmiş olsa da, Bay el-Sisi bunu yeni zirvelere taşıdı: Çin yapımı bir gökdelen olan İkonik Kule, 1.293 fit yüksekliğe çıkıyor. Afrika’nın en yüksek binası.

Çok azı döşenmiş veya boyanmış olsa da, yeni şehre geniş bir inşaat sahası görünümü veren on binlerce daire şimdiden inşa edildi.

Ancak bilgisayar görüntüleri yemyeşil bulvarları, uğuldayan tramvay hatlarını ve dijital teknolojinin yaygın kullanımını öngörüyor: Yaklaşık 6.000 kamera yeni şehrin sokaklarını izleyecek; yetkililer su kullanımını ve atık yönetimini optimize etmek için yapay zeka kullanacak; ve sakinler bir mobil uygulama kullanarak şikayetlerini iletecekler.

Bay el-Sisi başlangıçta yeni sermayenin yabancı ve yerel yatırımcılar tarafından finanse edileceğine ve Kahire’nin merkezindeki hükümet arazilerinin satışına söz verdi. Bazıları orduyla bağlantılı olan Mısırlı geliştiricilere, hükümet tarafından onu inşa etmeye yardım etmeleri için baskı yapıldı.

Ancak yatırımcıların ilgisinin azalmasıyla başkan, hükümetin yeni ofis bölgesindeki bakanlıkları ve diğer resmi binaları kiralamak için geliştiricilere yılda yaklaşık 203 milyon dolar ödeyeceğini ve vergi mükelleflerine doğrudan bir yük getireceğini duyurdu.

2020'de yeni başkentin şantiyelerinde vardiyalarını bırakan işçiler. Bir işçi, mermer cepheli binaları ve ardından Başkan Abdel Fattah el-Sisi'nin resminin bulunduğu bir reklam panosunu işaret ederek “Bunların hiçbiri bizim için değil” dedi: “Bu bizim için. o."
Kredi…New York Times için Heba Khamis
Bay el-Sisi, Mısırlıların bir gün kendisine teşekkür edeceği konusunda ısrar ediyor.

Şubat ayında, yoksul Kahire semtlerinin isimlerini savuşturarak projeleri savunarak, “Yeni şehirler inşa etmeye başladığımızda, sebepsiz yere çok para harcadığımız söylendi” dedi.

“Nasıl yaşıyorlar?” diye sordu.

Ancak yeni başkentte ne kadar sıradan Mısırlının kendini evinde hissedeceği tartışılır.

Bir öğleden sonra şehir inşa edilirken, 27 yaşındaki Muhammed Mahmood ve 28 yaşındaki Omar Shaikh, dar kot pantolonlu bir çift inşaat işçisi, vinçlerin ve tozun arasında Nil’in 350 mil aşağısındaki Sohag’a giden bir otobüsü bekliyorlardı. Eşyalarını bez çuvallara doldurduklarında, inşaat tamamlandıktan sonra en ucuz dairenin 80.000 dolara ulaştığı pırıl pırıl yeni şehre geri döneceklerinden şüphe duyduklarını söylediler.

“Bunların hiçbiri bizim için değil,” dedi Bay Mahmood, önce mermer cepheli binaları, sonra da Bay el-Sisi’nin resmini taşıyan bir reklam panosunu işaret ederek: “Bu onun için.”

Her yıl 1 milyondan fazla büyüyen 100 milyonu aşan nüfusuyla Mısır’ın acilen daha fazla konut ihtiyacı olduğu konusunda çok az kişi tartışıyor. Ancak şehir plancıları, Bay El-Sisi’nin yenilerini inşa etmektense, bozulan şehirlerini düzeltmenin daha iyi olacağını söylüyor.

Ve yeni sermayenin maliyeti finansmanın ötesine geçiyor.

Susamış yeni şehirler , ülkenin başlıca su kaynağı olan ve zaten tükenmiş olan Nil’den gelen değerli suyu emmekle tehdit ediyor . Kahire’den geçerek yeni şehre giden yeni otoyollara yol açmak için inşaatçılar , zarif eski Heliopolis semtinde geniş ağaç parçalarını yerle bir etti.

Mısır hükümeti, Kahire'nin merkezini yeni başkente bağlayacak bir üst köprünün yolunu açarak büyük bir mezarlığın geniş alanlarını yıkıyor.
Kredi…New York Times için Heba Khamis
Başka bir şey değilse bile, yeni şehrin Bay El-Sisi’nin giderek artan emperyalist yönetiminin bir sembolü olması muhtemeldir.

2019’da Meclis’ten geçirdiği anayasal görev süresi sınırlarındaki değişiklikler sayesinde , Sayın El-Sisi 2030’a kadar veya daha uzun bir süre iktidarda kalabilir.

Yeni şehrin, Octagon’un kenarında genişleyen bir askeri kompleks, Pentagon’dan yedi kat daha büyük – Kahire’nin merkezindeki Tahrir Meydanı’ndan kilometrelerce uzakta, devrimcilerin 2011’de Bay Mübarek’i devirmek için toplandığı yeni bir askeri güç çiti.

Çok az kişi, acımasız güvenlik servisleri herhangi bir muhalefeti acımasızca bastıran Bay el-Sisi’nin yakın zamanda benzer bir isyanla karşı karşıya kalacağını tahmin ediyor.

Ancak yeni sermayenin maliyeti, ayna cepheli binalarıyla birlikte arttıkça, Bay El-Sisi, kapsamlı vaatleri ile kendi hayatlarının cesur gerçekleri arasındaki boşluğa içerleyen Mısırlıların hoşnutsuzluğuyla yüzleşmek zorunda kalacak.

Declan Walsh – – The New York Times 

Okumaya devam et

Gülbeyaz Gergün

Vestel’de Borç Alarmı: Gözler Yatırımcıda

VESTEL’DEN EUROBOND YATIRIMCISINA İKİ SEÇENEK: YA YÜZDE 45 ANAPARA KESİNTİSİ YA 6 YIL VADE UZATIMI

Yayınlanma:

|

500 milyon dolarlık borç için yeniden yapılandırma süreci başladı. Vestel, anaparasını korumak isteyen yatırımcıya 2035 vadeli ve yüzde 4 faizli tahvil; anapara kesintisini kabul eden yatırımcıya ise 2032 vadeli ve yüzde 6 faizli yeni tahvil öneriyor. Bankalarla 2041 vadeli yeniden yapılandırma görüşmeleri de sürüyor.

Bankavitrini.com – Ekonomi Haberleri

Vestel Elektronik, bilançosunu sürdürülebilir hale getirmek amacıyla yurt dışı borçlarının yeniden yapılandırılması için önemli bir adım attı. Şirket, toplam nominal tutarı 500 milyon dolar olan, yıllık yüzde 9,75 faizli ve 2029 vadeli Eurobond’ları için tahvil sahiplerine iki alternatif içeren takas teklifi ve muvafakat talebi sürecini başlattı.

20 Ekim 2026 tarihinde kamuoyuna yansıyan açıklamaya göre yatırımcılar, mevcut anaparalarını koruyarak borcun vadesini uzatabilecek veya anaparanın yüzde 45’inden vazgeçerek daha erken vadeli yeni tahvillere geçebilecek.

Teklif, şirketin yalnızca tahvil borçlarını değil, bankalara olan finansal yükümlülüklerini de kapsayan daha geniş kapsamlı yeniden yapılandırma çalışmalarının bir parçası olarak öne çıkıyor. https://www.kap.org.tr/tr/Bildirim/1684657

İki seçenek yatırımcıya ne getiriyor?

Vestel’in teklifinde yatırımcıların önündeki iki alternatif, anapara kaybı ile vade ve faiz koşulları arasında bir tercih yapılmasını gerektiriyor.

1. seçenek: Anapara korunacak, vade 2035’e uzatılacak

İlk seçenekte mevcut Eurobond’ların 15 Mayıs 2029 olan vadesinin 15 Mayıs 2035’e uzatılması öngörülüyor.

Bu seçeneğin temel koşulları şöyle:

  • Anapara kesintisi: Yok.
  • Yeni yıllık faiz oranı: Yüzde 4.
  • Yeni vade: 15 Mayıs 2035.
  • Anapara geri ödemesi: Yıllık taksitler halinde.

Mevcut tahvilin yüzde 9,75 olan yıllık faiz oranı bu seçenekte yüzde 4’e düşüyor. Böylece yatırımcı anapara tutarını korurken faiz gelirinin önemli bir bölümünden vazgeçmiş oluyor.

Bu seçenek, tahvilin nominal değerini korumayı önceliklendiren ancak parasını daha uzun süre şirkette tutmayı kabul eden yatırımcılar açısından öne çıkıyor.

2. seçenek: Yüzde 45 anapara kesintisiyle 2032 vadeli yeni tahvil

İkinci seçenekte yatırımcılar, mevcut tahvillerinin nominal değerinin yüzde 55’i karşılığında yeni Eurobond alacak. Başka bir ifadeyle, anaparanın yüzde 45’i silinecek.

Bu seçeneğin koşulları ise şöyle:

  • Anapara kesintisi: Yüzde 45.
  • Yeni tahvilin nominal değeri: Mevcut anaparanın yüzde 55’i.
  • Yeni yıllık faiz oranı: Yüzde 6.
  • Yeni vade: 15 Mayıs 2032.
  • Anapara geri ödemesi: Yıllık taksitler halinde.

Bu seçenekte yatırımcı daha yüksek faiz oranı elde edebilecek ve borcun vadesi 2035 yerine 2032 olacak. Bunun karşılığında mevcut alacağının yüzde 45’ini kaybetmeyi kabul edecek.

İkinci seçenek kapsamında yeni Eurobond ihracı için Sermaye Piyasası Kurulu’na (SPK) başvuru yapılması öngörülüyor. https://www.bloomberght.com/vestel-den-eurobond-sahiplerine-iki-secenekli-yapilandirma-teklifi-3792011

100 bin dolarlık yatırımda tablo nasıl değişiyor?

Yatırımcıların karşı karşıya olduğu tercih, örnek bir 100 bin dolarlık nominal tahvil üzerinden daha net görülebiliyor.

Karşılaştırma 1. seçenek 2. seçenek
Mevcut nominal anapara 100.000 $ 100.000 $
Anapara kesintisi Yok 45.000 $
Yeni tahvil nominali 100.000 $ 55.000 $
Yıllık faiz oranı %4 %6
İlk yıl için basit nominal faiz hesabı 4.000 $ 3.300 $
Vade 2035 2032

Not: Faiz tutarları, ilgili yılın başındaki nominal anaparanın değişmediği varsayımıyla örnek olarak hesaplanmıştır. Anapara yıllık taksitlerle geri ödeneceğinden sonraki yılların faiz tutarları ödeme planına göre değişecektir. Bu tablo, tahvillerin piyasa değerini veya yatırımcının toplam getirisini göstermemektedir.

İlk seçenekte yatırımcı anaparasını nominal olarak korurken daha düşük faizle daha uzun süre bekleyecek. İkinci seçenekte ise yeni tahvilin faiz oranı daha yüksek olsa da faiz, kesinti sonrasında kalan anapara üzerinden hesaplanacak.

Dolayısıyla yüzde 6 faiz oranı tek başına ikinci seçeneği daha avantajlı hale getirmiyor. Yatırımcıların kararında tahvillerin geri ödeme takvimi, şirketin ödeme kapasitesi ve yeni tahvillerin piyasa değeri de belirleyici olacak.

Vestel neden borçlarını yeniden yapılandırmak istiyor?

Yeniden yapılandırma adımı, Vestel’in borç ödeme takvimini faaliyetlerinden yaratabileceği nakit akışıyla uyumlu hale getirme ve bilançosunu sürdürülebilir bir yapıya kavuşturma hedefiyle bağlantılı.

Mevcut Eurobond’ların yıllık yüzde 9,75 faiz taşıması, 500 milyon dolarlık nominal borç üzerinden ilk yıl için yaklaşık 48,75 milyon dolar faiz yüküne karşılık geliyor. Bu hesap, anaparanın yıl boyunca değişmediği varsayımına dayanıyor.

Yeni koşullarda faiz oranının yüzde 4’e düşmesi veya anaparanın yüzde 55’e indirilerek yüzde 6 faiz uygulanması, şirketin gelecekteki finansman yükünü azaltmayı amaçlıyor.

Bununla birlikte, yeniden yapılandırmanın şirketin faaliyet kârlılığına, nakit yaratma kapasitesine ve borç ödeme gücüne kalıcı katkı sağlayıp sağlamayacağı, yalnızca faiz oranlarına değil operasyonel performansa da bağlı olacak.

Bankalarla görüşmelerde hedef 2041 vadeli yapılandırma

Vestel’in yeniden yapılandırma çalışmaları Eurobond’larla sınırlı değil.

Şirketin 26 Haziran 2026 tarihli açıklaması kapsamında, 5411 sayılı Bankacılık Kanunu’nun geçici 32. maddesi ve ilgili mevzuat uyarınca finansal yeniden yapılandırma görüşmeleri yürütülüyor.

Bankalara sunulan teklifte mevcut borçların iki yıl anapara ve faiz ödemesiz olacak şekilde 2041 vadeli olarak yeniden yapılandırılması öngörülüyor. Şirketin açıklamasına göre bankalarla müzakereler devam ediyor.

Bu teklifin kabul edilmesi halinde borçların geri ödeme takvimi önemli ölçüde değişecek. Ancak bankalarla görüşmelerin henüz sonuçlanmamış olması nedeniyle teklifin kesinleşmiş bir anlaşma olarak değerlendirilmemesi gerekiyor. https://www.yenisafak.com/ekonomi/kap-haberleri/kap-vestel-elektronik-sanayi-ve-ticaret-as-vestl-ozel-durum-aciklamasi-genel-5139013

Kredi notundaki bozulma da yakından izleniyor

Vestel’in borçlarını yeniden yapılandırma girişimi, şirketin kredi riskinin arttığı bir dönemde gündeme geldi.

Vestel International’ın yatırımcı ilişkileri duyurularında yer alan bilgilere göre Fitch Ratings, 1 Temmuz 2026 tarihinde şirketin uzun vadeli yerel ve yabancı para cinsinden kredi notlarını CCC+ seviyesinden CCC- seviyesine indirmiş; 500 milyon dolarlık 2029 vadeli teminatsız tahvilin notunu da CC seviyesine çekmişti.

Bu notlar, şirketin finansal yükümlülüklerini yerine getirme kapasitesine ilişkin risklerin yüksek olduğuna işaret ediyor. Yeniden yapılandırma teklifinin yatırımcılar tarafından nasıl karşılanacağı, şirketin finansmana erişimi ve borç ödeme kapasitesi açısından önem taşıyor. https://vestelinternational.com/investor-relations/news/kap-notices?p=2

Sürecin tamamlanması için hangi koşullar gerekiyor?

Vestel’in teklifinin yürürlüğe girmesi otomatik değil. Sürecin tamamlanması için tahvil sahipleri toplantısında gerekli kararların alınması, işlem belgelerinde belirtilen diğer koşulların karşılanması ve ikinci seçenek kapsamında öngörülen yeni tahvil ihracı için SPK onayının sağlanması gerekiyor.

Bu nedenle açıklanan iki alternatif, tamamlanmış bir borç yapılandırmasından ziyade yatırımcıların onayına sunulan bir teklif olarak değerlendirilmeli.

Sonuç: Borç takviminin uzaması tek başına yeterli mi?

Vestel’in Eurobond hamlesi, şirketin finansman yükünü hafifletme ve borç ödeme takvimini yeniden düzenleme arayışının önemli bir göstergesi. Bir tarafta anaparayı koruyarak faiz gelirini azaltan ve vadeyi altı yıl uzatan seçenek, diğer tarafta anaparada yüzde 45 kesinti karşılığında daha yüksek faiz ve daha erken vade sunan seçenek bulunuyor.

Ancak yatırımcılar açısından asıl mesele, hangi seçeneğin nominal olarak daha cazip göründüğünden çok, şirketin yeni ödeme planını karşılayabilecek nakit akışını yaratıp yaratamayacağı.

Vestel açısından ise borçların yeniden yapılandırılması finansal baskıyı azaltabilir; kalıcı iyileşmenin sağlanması için faaliyetlerden elde edilen nakdin güçlenmesi, kârlılığın sürdürülebilir hale gelmesi ve finansman maliyetlerinin yönetilebilir düzeye inmesi gerekecek.

Bankavitrini.com değerlendirmesi: Eurobond sahiplerinin vereceği karar kadar, bankalarla yürütülen yeniden yapılandırma görüşmelerinin sonucu da Vestel’in finansal geleceği açısından belirleyici olacak.

Okumaya devam et

BORSA

Takas İstanbul risk yönetiminde kuralları değiştiriyor

Takas İstanbul risk yönetiminde kuralları değiştiriyor: MKT piyasalarında yeni dönem
Yayınlanma:

|

Takas İstanbul, 29 Ağustos 2026 tarihli ve 2167 sayılı Genel Mektup ile Merkezi Karşı Taraf (MKT) hizmeti verilen piyasalardaki prosedürlerde değişikliğe gitti. Aracı kurumlar ve bankaları doğrudan ilgilendiren düzenleme, sermaye piyasalarında teminat, risk yönetimi ve merkezi karşı taraf mekanizmasının daha sıkı hale geldiği yeni dönemin önemli bir parçası olarak değerlendiriliyor.

Takas İstanbul tarafından Merkezi Risk Yönetimi Ekibi imzasıyla aracı kurum ve bankalara gönderilen 2167 sayılı Genel Mektubun konusu, “MKT Hizmeti Verilen Piyasalardaki Prosedür Değişiklikleri” olarak açıklandı.

Düzenleme, Sermaye Piyasası Kurulu’nun 28 Ağustos 2026 tarihli 52/1589 sayılı kararıyla yatırım fonları ve özellikle serbest fonlar üzerinde getirdiği yeni risk sınırlamalarının hemen ardından geldi.

SPK, Yatırım Fonlarına İlişkin Rehber’in 12 ayrı maddesinde değişiklik yaparken dört yeni madde ekledi.

MKT neden önemli?

Merkezi Karşı Taraf sisteminde Takas İstanbul, gerçekleştirilen işlemlerde alıcıya karşı satıcı, satıcıya karşı ise alıcı konumuna geçiyor.

Başka bir ifadeyle bir aracı kurumun veya piyasa katılımcısının yükümlülüğünü yerine getirememesi durumunda sistemin diğer tarafının doğrudan karşı taraf riskine maruz kalmasının önüne geçilmeye çalışılıyor.

Türkiye’deki merkezi takas düzenlemelerine göre MKT hizmeti; işlem teminatları, garanti fonları, üye mali yeterliliğinin izlenmesi, stres testleri ve temerrüt yönetimi gibi çok katmanlı bir güvenlik sistemi üzerine kuruluyor.

Bu nedenle MKT prosedürlerinde yapılan değişiklikler teknik bir düzenleme gibi görünse de özellikle bankaların ve aracı kurumların sermaye kullanımı, teminat ihtiyacı ve pozisyon taşıma maliyetleri açısından önem taşıyor.

SPK’nın fon düzenlemesiyle aynı döneme denk gelmesi önemli

Takas İstanbul’un 2167 sayılı Genel Mektubu, SPK’nın fon piyasasında riskleri azaltmaya yönelik kapsamlı düzenlemesinin hemen arkasından geldi.

SPK’nın yeni düzenlemelerinde özellikle para piyasası işlemleri, kaldıraç, teminat yapısı ve karşı taraf riski öne çıkıyor.

Yeni çerçevede fonların taraf olduğu yurt içi organize para piyasası işlemlerinde güçlü bir teminat yapısı oluşturulması öngörülürken, serbest fonların Takasbank Para Piyasası işlemlerine ilişkin önemli sınırlamalar getirildi.

Yüzde 75 teminat şartı

Yeni fon düzenlemesine göre yurt içi organize para piyasası işlemlerinde işlem tutarına ilave alınacak teminatın toplam işlem büyüklüğünün yüzde 75’inden az olmaması öngörülüyor.

Teminatın kalitesine ilişkin de sınırlamalar getiriliyor. Teminatın en az yüzde 50’sinin belirlenen yüksek nitelikli varlıklardan, toplam teminatın en az yüzde 75’inin ise bu varlıklar ile BIST 30 Endeksi’ndeki paylardan oluşması gerekiyor.

Bu yaklaşımın temel amacı açık: Sadece teminat almak değil, gerektiğinde hızla nakde dönüştürülebilecek kaliteli teminat almak.

Serbest fonlara yüzde 20 sınırı

En önemli değişikliklerden biri ise serbest fonların Takasbank Para Piyasası’ndaki işlemlerine getirilen sınırlama.

Serbest fonların bu piyasadaki işlemleri fon portföy değerinin yüzde 20’si ile sınırlandırılıyor.

Üstelik borçlanma amacıyla gerçekleştirilen işlemler de hesaplamaya dahil ediliyor.

Örneğin; 1 milyar TL portföy büyüklüğüne sahip bir serbest fon açısından 200 milyon TL seviyesi kritik sınır haline geliyor.

Bu düzenleme özellikle para piyasasından yüksek tutarda borçlanarak portföy büyüklüğünün üzerinde pozisyon oluşturan fonların kaldıraç kapasitesini azaltacak.

Mevcut pozisyonlara ani tasfiye yok

Düzenleyici otorite mevcut büyük pozisyonların bir gecede kapatılmasının piyasada yaratabileceği dalgalanmayı da dikkate alıyor.

29 Ağustos 2026 itibarıyla yeni sınırların üzerinde bulunan pozisyonların artırılmaması ve belirlenen geçiş takviminde kademeli olarak azaltılması öngörülüyor. Benzer şekilde Takasbank’ın merkezi karşı taraf olmadığı bazı para piyasası işlemlerindeki mevcut açık pozisyonların da artırılmaması ve aşamalı biçimde azaltılması hedefleniyor.

Bu yaklaşım önemli.

Çünkü düzenleyici otorite bir taraftan sistemdeki kaldıraç ve karşı taraf riskini azaltırken diğer taraftan zorunlu ve ani pozisyon kapamalarının piyasa fiyatlarında yaratabileceği satış baskısını engellemeye çalışıyor.

Büyük resim: Sistem kaldıraçtan teminata dönüyor

SPK kararları ile Takas İstanbul’un MKT düzenlemelerini birlikte değerlendirdiğimizde sermaye piyasasında yeni bir risk yönetimi mimarisine doğru gidildiği görülüyor.

Yeni dönemin üç anahtar kelimesi öne çıkıyor: Teminat – likidite – merkezi karşı taraf.

Özellikle serbest fonların yüksek kaldıraç kullanarak oluşturduğu pozisyonlar, düşük likiditeli varlıkların teminat olarak kullanılması ve karşı taraf riskinin sistem içerisinde dağılması düzenleyici otoritelerin daha fazla dikkatini çekmeye başlamış durumda. Takas İstanbul’un MKT sistemi zaten üyelerin mali yeterliliğinin sürekli izlenmesini, işlem teminatlarının gün içi fiyat ve pozisyon hareketlerine göre takip edilmesini ve teminatlar ile garanti fonlarının stres testlerine tabi tutulmasını öngörüyor.

2167 sayılı Genel Mektup bu nedenle tek başına değerlendirilmemeli.

SPK’nın 28 Ağustos fon düzenlemesi ile Takas İstanbul’un 29 Ağustos MKT prosedür değişiklikleri, sermaye piyasalarında kaldıraç ve karşı taraf riskinin azaltılmasına yönelik aynı düzenleyici zincirin parçaları olarak okunabilir.

Bankalar ve aracı kurumlar nasıl etkilenebilir?

Yeni yapı özellikle yüksek işlem hacmine sahip piyasa katılımcıları açısından daha fazla teminat ihtiyacı yaratabilir. Teminat kalitesinin yükseltilmesi ise bankalar ve aracı kurumların teminat havuzlarını yeniden düzenlemelerine neden olabilir.

Bunun sonucunda;

  • yüksek kaliteli likit varlıklara olan talep artabilir,
  • teminat optimizasyonu daha önemli hale gelebilir,
  • kaldıraçlı pozisyonların taşıma maliyetleri yükselebilir,
  • düşük likiditeli payların teminat olarak kullanım alanı daralabilir,
  • üye bazında risk ve pozisyon yönetimi daha sıkı hale gelebilir,
  • fon–aracı kurum–banka arasındaki kısa vadeli finansman mekanizması değişebilir.

Borsa açısından asıl kritik nokta

Düzenlemenin Borsa İstanbul açısından takip edilmesi gereken tarafı ise fonların pozisyon küçültme davranışı olacak. Özellikle yüksek kaldıraç kullanan serbest fonların yeni limitlere uyum sağlamak için pozisyonlarını azaltmaları gerekirse, bazı varlıklarda geçici satış baskısı ortaya çıkabilir.

Buna karşılık düzenlemenin orta ve uzun vadeli amacı bunun tam tersidir: Bir kurum veya fonun aşırı kaldıraç kullanması nedeniyle ortaya çıkabilecek sorunun diğer piyasa katılımcılarına ve bütün finansal sisteme yayılmasını engellemek.

Dolayısıyla yeni düzenleme kısa vadede bazı piyasa oyuncularının hareket alanını daraltırken, uzun vadede sermaye piyasasının finansal dayanıklılığını artırmayı hedefliyor.

Bankavitrini.com değerlendirmesi

Türkiye sermaye piyasasında son dönemde fon büyüklüklerinin hızla artması, serbest fonların daha aktif hale gelmesi ve bazı fonların para piyasaları üzerinden yüksek kaldıraç kullanabilmesi risk yönetiminin önemini artırdı.

SPK’nın fon düzenlemesi ile Takas İstanbul’un MKT prosedürlerini aynı dönemde değiştirmesi tesadüf olarak görülmemeli.

Yeni dönemin temel mesajı oldukça açık: Fon büyüklüğünün çok üzerinde kaldıraç kullanılması zorlaşacak, alınan teminatın yalnızca miktarı değil kalitesi de önem kazanacak ve mümkün olan işlemlerde karşı taraf riski merkezi karşı taraf sisteminin içine çekilecek.

Bu da Türkiye sermaye piyasasında “daha fazla işlem” anlayışından “daha kontrollü ve teminatlı işlem” anlayışına doğru önemli bir geçiş anlamına geliyor.

bankavitrini.com

Okumaya devam et

BORSA

SPK fonlarda oyunun kurallarını değiştirdi

SPK fonlarda oyunun kurallarını değiştirdi: BIST 30 hisseleri neden avantajlı hale gelebilir?
Yayınlanma:

|

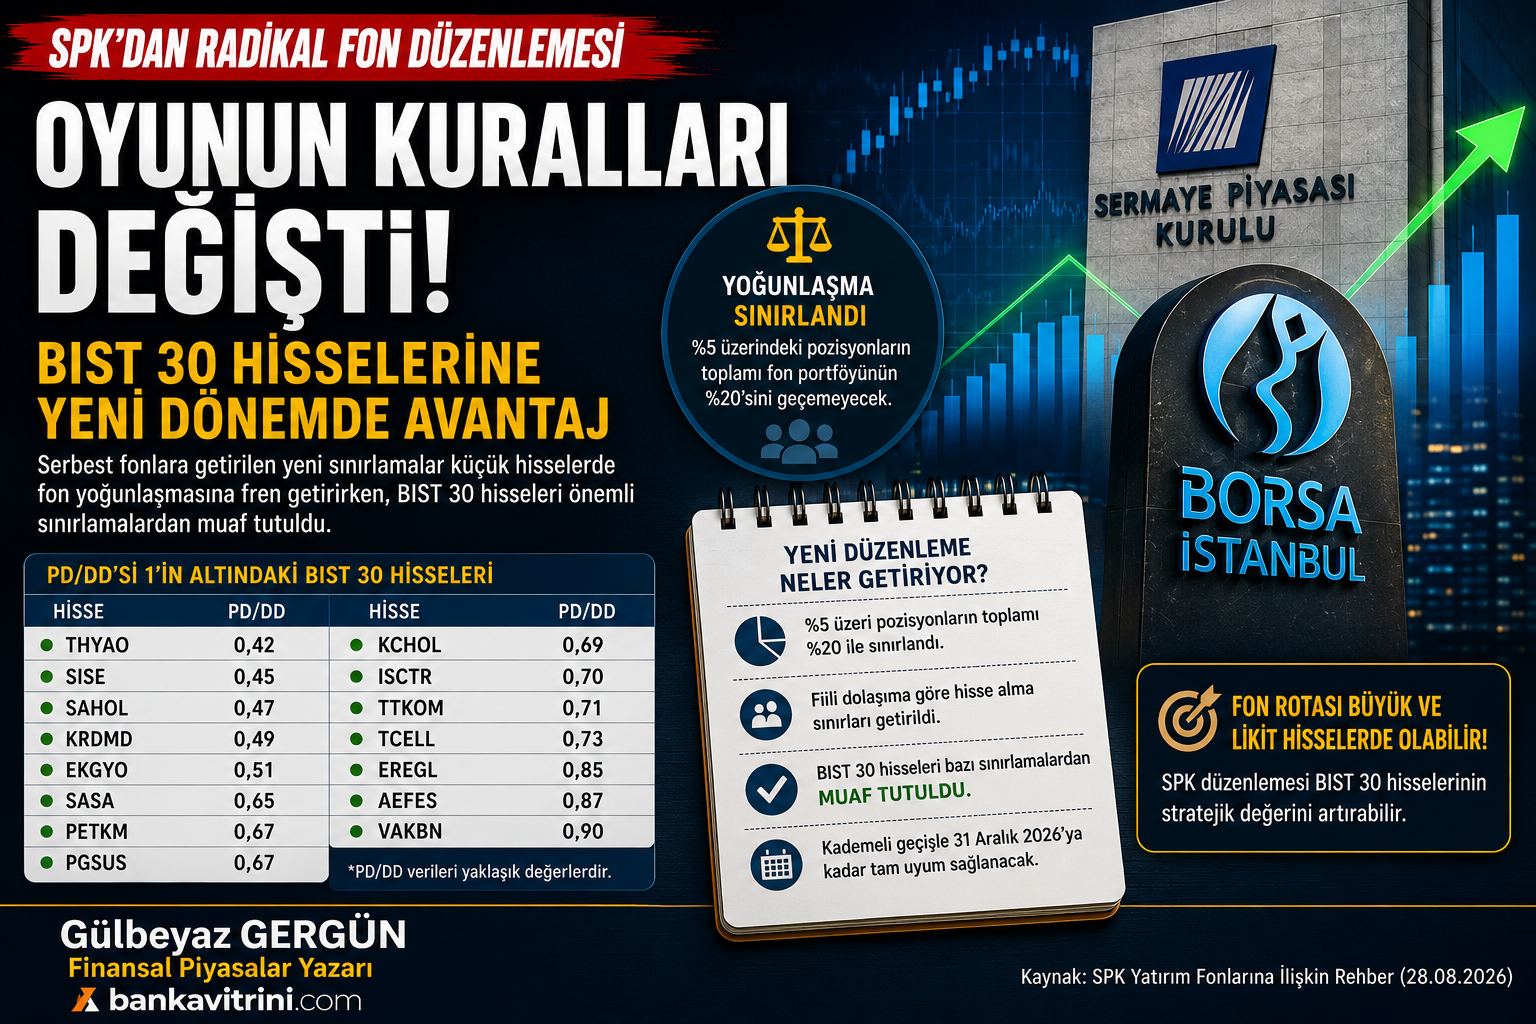
Sermaye Piyasası Kurulu’nun 28 Ağustos 2026 tarihli radikal fon düzenlemesi, yalnızca yatırım fonlarını değil Borsa İstanbul’daki hisse senetlerinin arz-talep dengesini de değiştirebilecek nitelikte. Özellikle serbest fonların küçük ve orta ölçekli hisselerde yoğunlaşmasına sınırlama getirilirken BIST 30 hisselerinin önemli sınırlamalardan muaf tutulması dikkat çekiyor. Bu durum, PD/DD oranı 1’in altında bulunan THYAO, SISE, SAHOL, KRDMD, EKGYO, SASA, PETKM, PGSUS, KCHOL, ISCTR, TTKOM, TCELL, EREGL, AEFES ve VAKBN gibi BIST 30 hisselerine fonlar açısından göreli avantaj sağlayabilir.

BANKAVİTRİNİ ÖZEL ANALİZ

Sermaye Piyasası Kurulu 28 Ağustos 2026 tarihli 52/1589 sayılı kararıyla Yatırım Fonlarına İlişkin Rehber’de son yılların en kapsamlı değişikliklerinden birini yaptı. Rehberde 12 bölüm değiştirilirken dört yeni bölüm eklendi. SPK’nın resmi duyurusuna göre düzenleme 29 Ağustos itibarıyla yürürlüğe girdi.

Düzenlemenin kalbinde ise serbest fonlar, fonların hisse yoğunlaşmaları, ilişkili taraf işlemleri, borsa dışı işlemler, repo piyasası ve portföy yönetim şirketlerinin sermaye ve insan kaynağı yapısı bulunuyor.

SPK Rehberi’nin içindekiler bölümünde bile 28 Ağustos 2026 tarihli değişikliğin serbest fonlardan repo işlemlerine, portföy yönetimine, TEFAS’a ve yatırım fonlarının ortaklık payı işlemlerine kadar çok geniş bir alana yayıldığı görülüyor.

Ancak Borsa İstanbul açısından asıl kritik madde başka: Serbest fonların artık herhangi bir hisse üzerinde eskisi kadar rahat yoğunlaşamayacak olması.

Ve daha da önemlisi: BIST 30 hisselerinin bu yeni yoğunlaşma sınırlamalarının dışında bırakılması.

İşte yeni düzenlemenin borsa açısından kırılma noktası burada.

SPK serbest fonlara hangi sınırları getirdi?

Yeni Rehber’e göre bir serbest fonun portföyündeki %5’ten büyük sermaye piyasası aracı pozisyonlarının toplamı fon portföy değerinin %20’sini geçemeyecek.

Örneğin bir fonun portföyünün;

  • %15’i A hissesi,
  • %12’si B hissesi,
  • %10’u C hissesi

şeklinde yoğunlaşması artık genel kural altında mümkün olmayacak.

Çünkü %5’i aşan yatırımların toplamı %20 ile sınırlandırılıyor.

Bu tek başına bile serbest fonların özellikle son yıllarda kullandıkları “birkaç hisseye çok büyük para yatırarak yüksek getiri yaratma” modelini önemli ölçüde değiştiriyor.

Daha önce serbest fonların en önemli özelliği, klasik yatırım fonlarına uygulanan birçok portföy sınırlamasından muaf olmalarıydı. Bu esneklik tamamen ortadan kaldırılmıyor; ancak SPK artık bu fonların belli şirketlerde aşırı yoğunlaşmasına izin vermiyor. Rehber bunu açık biçimde ortaya koyuyor.

Asıl bomba: Fiili dolaşıma göre hisse alma sınırı

Yeni düzenlemenin Borsa İstanbul’u en fazla ilgilendiren maddelerinden biri ise şirketlerin fiili dolaşımdaki pay miktarına bağlı fon sahipliği sınırları.

Bir serbest fon artık;

Şirketin fiili dolaşım oranı Tek serbest fonun alabileceği azami miktar
%25’in altında Fiili dolaşımın %8’i
%25 – %50 Fiili dolaşımın %6’sı
%50 – %75 Fiili dolaşımın %4’ü
%75’in üzerinde Fiili dolaşımın %2’si

seviyesini aşamayacak.

Aynı portföy yöneticisinin yönettiği fonların tamamı için ise sınırlar bunun yaklaşık iki katı olarak uygulanıyor: sırasıyla %16, %12, %8 ve %4.

Bu düzenleme özellikle dolaşımdaki hisse miktarı düşük ve fonların yoğun biçimde pozisyon aldığı küçük-orta ölçekli şirketleri doğrudan ilgilendiriyor.

Bir şirketin halka açıklık oranının düşük olması artık serbest fon açısından avantaj değil, ciddi bir pozisyon limiti anlamına geliyor.

BIST 30’a çok önemli istisna

Düzenlemenin borsa açısından en stratejik noktası burada ortaya çıkıyor.

SPK açık biçimde; BIST 30 Endeksi’ne dahil hisselerin serbest fonlar için getirilen söz konusu sınırlamalardan hariç tutulacağını belirtiyor. Bu son derece önemli.

Çünkü fon yöneticisinin önünde iki hisse olduğunu düşünelim.

Birinci hisse BIST 30 dışında.

İkinci hisse BIST 30 içinde.

İlk hissede; %5 üzeri yoğunlaşma sınırı, fiili dolaşım sınırı, grup yoğunlaşması, toplam fon sahipliği gibi kısıtlamalar devreye girebiliyor.

BIST 30 hissesinde ise yeni düzenlemenin söz konusu yoğunlaşma sınırlamaları uygulanmıyor. Dolayısıyla fon yöneticisinin büyük pozisyon oluşturmak istediğinde BIST 30 hisselerine yönelmesi daha kolay hale geliyor.

Bu elbette “fonlar mutlaka BIST 30 alacak” anlamına gelmez. Ancak düzenleme açık biçimde BIST 30 hisseleri lehine regülasyon kaynaklı bir göreli avantaj yaratıyor.

PD/DD 1’in altında olmak SPK kriteri değil

Burada önemli bir ayrımı yapmak gerekiyor.

SPK düzenlemesinde; PD/DD oranı, F/K oranı veya şirketin ucuz/pahalı olmasıyla ilgili herhangi bir kriter bulunmuyor.

Dolayısıyla bir şirketin PD/DD’sinin 0,40 veya 0,90 olması tek başına fonların bu hisseyi almasına yol açmayacak.

Fakat iki faktör bir araya geldiğinde tablo değişebilir: BIST 30 üyeliği + düşük değerleme.

Fon yöneticisinin yeni sınırlamalar nedeniyle portföyünü yeniden dağıtması gerektiğinde;

  • likiditesi yüksek,
  • büyük ölçekli,
  • BIST 30 içinde bulunan,
  • değerleme çarpanları görece düşük

şirketler doğal alternatifler haline gelebilir.

Bu nedenle kullanıcı tarafından verilen PD/DD listesi yeni SPK düzenlemesi açısından oldukça ilginç bir tablo ortaya çıkarıyor.

PD/DD’si 1’in altındaki hisseler SPK düzenlemesinden nasıl etkilenebilir?

Aşağıdaki PD/DD oranlarını kullanıcının paylaştığı güncel liste üzerinden değerlendiriyoruz. Oranların piyasa fiyatlarıyla değişebileceğini özellikle belirtelim.

Hisse PD/DD BIST 30 Düzenlemenin göreli etkisi
CANTE 0,38 Hayır Fon yoğunlaşması varsa riskli
THYAO 0,42 Evet Göreli pozitif
SISE 0,45 Evet Göreli pozitif
SAHOL 0,47 Evet Göreli pozitif
KRDMD 0,49 Evet Göreli pozitif
ALARK 0,50 Hayır Fon sahipliği kritik
EKGYO 0,51 Evet Göreli pozitif
SASA 0,65 Evet Göreli pozitif
PETKM 0,67 Evet Göreli pozitif
ULKER 0,67 Hayır BIST 30 dışı olduğu için sınırlamalar önemli
PGSUS 0,67 Evet Göreli pozitif
KCHOL 0,69 Evet Göreli pozitif
ISCTR 0,70 Evet Göreli pozitif
TTKOM 0,71 Evet Göreli pozitif
TCELL 0,73 Evet Göreli pozitif
ECILC 0,76 Hayır Fon pozisyonları izlenmeli
EREGL 0,85 Evet Göreli pozitif
AEFES 0,87 Evet Göreli pozitif
VAKBN 0,90 Evet Göreli pozitif

Borsa İstanbul’un 2026 üçüncü çeyrek dönemsel değerlendirmesinde BIST 30’da herhangi bir giriş-çıkış yapılmadı. Bir önceki dönemde VAKBN endekse alınmış, ULKER çıkarılmıştı. Dolayısıyla 29 Ağustos itibarıyla yukarıdaki sınıflandırmada VAKBN BIST 30 içinde, ULKER ise dışında bulunuyor.

En dikkat çekici hisselerden biri THYAO olabilir

Listede PD/DD açısından en ucuz büyük şirketlerden biri Türk Hava Yolları.

Verilen rakama göre PD/DD yalnızca 0,42.

THYAO aynı zamanda;

  • BIST 30 üyesi,
  • yüksek işlem hacmine sahip,
  • yüksek likiditeli,
  • çok büyük piyasa değerine sahip

bir şirket.

Yeni düzenleme serbest fonların küçük ve düşük dolaşımlı hisselerde büyük pozisyon taşımasını zorlaştırırken THYAO gibi hisselerde aynı sınırlamaların uygulanmaması, kurumsal yatırımcı açısından önemli bir fark yaratıyor.

Ancak bu düzenlemeden “THYAO kesin yükselir” sonucu çıkarılamaz.

Doğru ifade şudur: Yeni SPK rejimi THYAO gibi büyük ve likit BIST 30 hisselerinin portföy yönetimindeki göreli cazibesini artırabilir.

Şişecam ve Sabancı Holding’de benzer durum

SISE’nin 0,45, SAHOL’ün 0,47 civarındaki PD/DD oranları dikkat çekiyor.

Her iki şirket de büyük ölçekli ve BIST 30 kapsamında. Özellikle holdinglerde düşük PD/DD zaten uzun süredir “holding iskontosu” tartışmasının bir parçası. Yeni dönemde fonların küçük hisselerde büyük konsantrasyon kurmasının zorlaşması halinde;

SAHOL ve KCHOL gibi holding hisseleri kurumsal portföylerin yeniden dağılımından faydalanabilecek adaylar arasında değerlendirilebilir.

EKGYO neden ayrıca dikkat çekiyor?

EKGYO’daki 0,51 PD/DD seviyesi ile BIST 30 istisnasının bir araya gelmesi önemli.

Üstelik Rehber yalnızca BIST 30 paylarına değil, belirli kamu kuruluşları ve bunların yönetim kontrolündeki ortaklıkların sermaye piyasası araçlarına da bazı istisnalar tanıyor.

Bu nedenle kamuyla bağlantılı büyük şirketlerin fon portföylerindeki konumu yeni sistemde ayrıca izlenmeli.

SASA açısından düzenleme neden önemli?

SASA son yıllarda fonların ve bireysel yatırımcıların yakından izlediği hisselerden biri.

Yeni düzenlemenin genel mantığı küçük ve orta ölçekli hisselerde fon yoğunlaşmasını sınırlarken BIST 30 paylarını ana yoğunlaşma limitlerinin dışında bırakıyor.

SASA’nın BIST 30 üyeliği bu açıdan önemli bir avantaj.

PD/DD 0,65 düzeyinin de doğru kabul edilmesi halinde şirketin değerleme çarpanı geçmiş dönemlerine kıyasla ayrıca dikkat çekici hale geliyor.

Burada yine temel finansal risklerin—borçluluk, finansman giderleri, kapasite kullanımı ve yatırım dönüşleri—ayrı değerlendirilmesi gerekiyor.

SPK istisnası şirket risklerini ortadan kaldırmaz; yalnızca fonların pozisyon taşıma kapasitesini etkiler.

CANTE, ALARK, ULKER ve ECILC’de durum farklı

Listenin en kritik kısmı belki de BIST 30 dışında kalan dört hisse:

CANTE – PD/DD 0,38

Listenin en düşük PD/DD oranına sahip şirketi. Fakat BIST 30 dışında. Dolayısıyla yeni düzenleme açısından yapılması gereken ilk analiz şirketin ucuz olup olmadığı değil: Serbest fonlar CANTE’nin fiili dolaşımındaki hisselerin ne kadarını taşıyor?

Eğer belirli fonlarda yeni sınırların üzerinde yoğunlaşma varsa portföy ayarlaması gerekebilir. Bu durumda düşük PD/DD kısa vadede teknik satış baskısını tamamen engellemeyebilir.

ALARK – PD/DD 0,50

Alarko Holding de BIST 30 dışında olduğu için otomatik istisnadan yararlanmıyor.

Burada kritik değişken;

  • fiili dolaşım oranı,
  • serbest fon sahipliği,
  • fonların hisseyi portföylerinin yüzde kaçında taşıdığı

olacak.

Fonların pozisyonları sınırlıysa düzenlemenin doğrudan etkisi de sınırlı kalabilir.

ULKER – PD/DD 0,67

Ülker’in durumu özellikle ilginç. ULKER, 2026 ikinci çeyreğinde BIST 30’dan çıkarıldı ve yerine VAKBN alındı. 2026 üçüncü çeyreğinde ise BIST 30 için yedek paylar arasında bulunuyor.

Dolayısıyla ULKER’in yeniden BIST 30’a girip girmemesi artık yalnızca endeks fonları açısından değil, SPK’nın serbest fon konsantrasyon düzenlemesi açısından da daha önemli hale geldi.

Başka bir ifadeyle: BIST 30 üyeliğinin ekonomik değeri yükseldi.

ECILC – PD/DD 0,76

ECILC 2026 üçüncü çeyreğinde BIST 50’ye alındı ancak BIST 30 üyesi değil. Bu nedenle büyük ve likit olmasına rağmen BIST 30 istisnasından yararlanmıyor.

Fon yoğunluğu burada özellikle takip edilmeli.

Fonlardan zorunlu satış hemen mi gelecek?

Hayır.

SPK bu noktada piyasada sert ve ani satış oluşmasını önlemek için kademeli geçiş sistemi oluşturmuş. 29 Ağustos 2026 itibarıyla limiti aşan pozisyonlar üst limit kabul edilecek ve artırılamayacak.

Ardından aşan bölümün;

  • 31 Ekim’e kadar en az üçte biri,
  • 30 Kasım’a kadar en az üçte ikisi

azaltılacak.

31 Aralık 2026 itibarıyla tam uyum sağlanacak. Bu madde çok önemli.

Dolayısıyla Borsa İstanbul açısından potansiyel etkinin yalnızca 1-2 günlük değil, Eylül-Aralık 2026 dönemine yayılması beklenebilir.

Piyasada önümüzdeki aylarda şu hareket görülebilir: Yoğun fon sahipliği bulunan BIST 30 dışı hisselerden → büyük ve likit BIST 30 hisselerine portföy kayması.

Ancak bunun büyüklüğünü belirleyecek esas veri, fonların bugünkü gerçek hisse pozisyonlarıdır.

Küçük hisseler neden daha fazla etkilenebilir?

Yeni sistem bir bakıma likiditeyi ödüllendiriyor.

Çünkü düşük fiili dolaşıma sahip bir şirkette birkaç milyar liralık fon yatırımı bile dolaşımdaki hisselerin çok büyük bölümünü oluşturabilir. Büyük BIST 30 şirketlerinde ise aynı tutarın piyasa üzerindeki ağırlığı çok daha düşüktür.

SPK’nın mesajı aslında oldukça açık: Fon, bir şirketin fiili dolaşımını kontrol edecek büyüklüğe ulaşmamalı.

Bu yaklaşım aynı zamanda fon yöneticisinin fiyat oluşumu üzerindeki etkisini azaltmayı amaçlıyor.

Büyük ortakların fonlara blok hisse satışına da fren

SPK yalnızca fonların ne kadar hisse taşıyabileceğini sınırlamadı.

Fonlara yapılan özel emir ve Toptan Satışlar Pazarı işlemlerini de sıkılaştırdı. Özel fonlar, serbest fonlar, GYF’ler ve GSYF’ler özel emir veya Toptan Satışlar Pazarı yoluyla bazı ortaklık payı işlemlerinde alıcı olamayacak; serbest ve özel fonlar aynı yöntemlerle satıcı da olamayacak.

Diğer yatırım fonlarının özel emir/TSP yoluyla tek seferde yapabilecekleri işlemlere de şirket sermayesinin %1’i, 12 aylık toplam için %3 sınırı getiriliyor.

Bunun anlamı önemli: Büyük ortak → fon → borsa

şeklindeki bazı dolaylı hisse transfer mekanizmaları daha kontrollü hale getiriliyor.

Büyük ortakların borsa dışı satışına ayrı sınırlama

Pay Tebliği kapsamında şirket yönetiminde bulunan veya büyük ortak konumundaki kişilerin borsa dışındaki satışlarına da sınır getirildi.

12 aylık dönemde;

  • fiili dolaşımı %50’nin üzerinde olan şirketlerde sermayenin %2’sinden,
  • fiili dolaşımı %50 veya altında olanlarda %4’ünden

fazlası borsa dışında satılamayacak. Limit aşılacaksa SPK onaylı pay satış bilgi formu gerekiyor.

Bu düzenleme de özellikle küçük halka açıklığa sahip şirketlerde blok satışların fonlar üzerinden yapılmasını zorlaştırıyor.

Fon dünyasında başka ne değişiyor?

Düzenleme yalnızca hisse senetlerinden ibaret değil.

SPK ayrıca serbest fon sayısını şirketlerin istihdam ettiği portföy yöneticisi sayısıyla ilişkilendiriyor. Bir portföy yönetim şirketinin ihraç edeceği serbest fon sayısı, istihdam ettiği portföy yöneticisi sayısını aşamayacak. Mevcut şirketler için 30 Haziran 2029’a kadar uyum süresi bulunuyor.

Portföy yönetim şirketlerine yönelik sermaye çıtası da yükseltiliyor. 2027 yılı için;

Geniş yetkili PYŞ: 500 milyon TL

Faaliyetleri sınırlı PYŞ: 250 milyon TL

asgari sermaye seviyeleri belirlenmiş durumda. Serbest fonların büyüklüğü yönetilen kolektif portföylerin %50’sini aşan bazı PYŞ’lerde ise çıkarılmış sermayenin %10 oranında nakit artırılması zorunluluğu gündeme geliyor.

Para piyasası fonlarında da önemli değişiklik

Düzenlemeden para piyasası fonları da etkileniyor.

Katılım fonları hariç para piyasası fonlarının portföyünün en az %10’u DİBS ve/veya Hazine Varlık Kiralama tarafından ihraç edilen kira sertifikalarında tutulacak. Bu düzenlemenin devlet iç borçlanma senetlerine fon kaynaklı ilave talep yaratması beklenebilir.

Başka bir ifadeyle SPK değişikliği aynı anda; hisse piyasası + fon sektörü + repo piyasası + DİBS piyasası üzerinde sonuç üretebilecek.

SPK neden böyle bir düzenleme yaptı?

Son dönemde bazı serbest fonların;

  • birkaç hisse üzerinde olağanüstü yoğunlaşması,
  • düşük fiili dolaşımlı şirketlerde büyük pozisyonlar taşıması,
  • ilişkili taraflarla yüksek hacimli işlemler yapması,
  • fon performansının birkaç hisseye aşırı bağımlı hale gelmesi

piyasada uzun süredir tartışılıyordu.

Nitekim yeni düzenlemenin ardından yapılan analizlerde bazı büyük serbest fonların tek hissede son derece yüksek portföy yoğunlaşmalarına ulaştığı örnekler kamuoyuna yansıdı. Örneğin Tera Portföy Birinci Serbest Fon üzerinden yapılan incelemede hem yoğun hisse pozisyonları hem de grup içi repo işlemleri yeni kurallar açısından mercek altına alındı.

SPK’nın yeni düzenlemesini bu açıdan yalnızca teknik bir fon düzenlemesi olarak görmek eksik kalır.

Bu karar aynı zamanda; fonlar aracılığıyla Borsa İstanbul’daki fiyat oluşumunun daha sağlıklı hale getirilmesi girişimidir.

BIST 30 artık yalnızca prestij endeksi değil

Yeni düzenlemenin belki de en az konuşulan fakat en önemli sonucu bu olabilir.

Bir şirket açısından BIST 30 üyeliği eskiden;

  • endeks fonlarından para girişi,
  • yabancı yatırımcının radarına girme,
  • likidite,
  • prestij

açısından önemliydi.

Şimdi buna yeni bir avantaj daha eklendi: Serbest fonların yeni yoğunlaşma sınırlarından istisna. Dolayısıyla önümüzdeki dönemde BIST 30’a giriş-çıkış kararlarının piyasa etkisi eskisinden daha güçlü olabilir.

ULKER-VAKBN örneği bu açıdan yakından izlenmeli.

PD/DD’si düşük BIST 30 hisselerinde yeni hikâye oluşabilir mi?

SPK düzenlemesinin en ilginç tarafı burada ortaya çıkıyor.

Verilen listede 19 şirketin 15’i BIST 30 içerisinde.

Üstelik bunların arasında;

THYAO 0,42
SISE 0,45
SAHOL 0,47
KRDMD 0,49
EKGYO 0,51
SASA 0,65
PETKM 0,67
PGSUS 0,67
KCHOL 0,69
ISCTR 0,70
TTKOM 0,71
TCELL 0,73
EREGL 0,85
AEFES 0,87
VAKBN 0,90

gibi 1’in altında PD/DD ile işlem gören büyük şirketler bulunuyor.

Dolayısıyla piyasa önümüzdeki aylarda yalnızca; “Hangi hisse ucuz?” sorusunu sormayabilir.

Yeni soru şu olabilir: “Fonların yeni SPK limitleri altında en rahat büyük pozisyon taşıyabileceği ucuz hisseler hangileri?”

Bu sorunun cevabında BIST 30 şirketleri doğal olarak öne çıkıyor.

Bankavitrini değerlendirmesi: Fonlardan BIST 30’a doğru yeni bir rota oluşabilir

SPK’nın 28 Ağustos düzenlemesi ilk bakışta fon sektörünü düzenleyen teknik bir değişiklik gibi görünüyor.

Fakat ayrıntıya girildiğinde bunun Borsa İstanbul’daki para akışını değiştirebilecek bir regülasyon olduğu anlaşılıyor.

Düzenleme üç sonuç yaratabilir.

Birincisi, küçük ve düşük dolaşımlı şirketlerde bir veya birkaç fonun piyasa üzerinde hâkim hale gelmesinin önüne geçilecek.

İkincisi, bugün yeni limitlerin üzerinde pozisyon taşıyan serbest fonlar 31 Aralık’a kadar kademeli biçimde pozisyonlarını küçültmek zorunda kalabilecek.

Üçüncüsü ve belki de en önemlisi, BIST 30 paylarının temel yoğunlaşma sınırlamalarından istisna tutulması büyük, likit şirketleri fon yöneticileri açısından göreli olarak daha avantajlı hale getirecek.

Bu nedenle önümüzdeki dönemde sadece şirket bilançosuna bakmak yeterli olmayacak.

Yatırımcıların şu dört veriyi birlikte izlemesi gerekecek: PD/DD ve diğer değerleme çarpanları + BIST 30 üyeliği + fiili dolaşım oranı + serbest fon sahipliği.

Bu dört gösterge birlikte okunduğunda yeni SPK düzenlemesinin hangi hisselerde satış baskısı, hangi hisselerde ise potansiyel fon talebi yaratabileceği çok daha net görülebilecek.

En önemli sonuç ise şu: SPK küçük hisselerde fon yoğunlaşmasına fren yaptı; büyük ve likit BIST 30 hisselerinin fon portföylerindeki stratejik değeri ise artırdı.

Bu nedenle 0,42 PD/DD’li THYAO’dan 0,45’lik SISE’ye, 0,47’lik SAHOL’den 0,69’luk KCHOL’e kadar düşük değerlemeyle işlem gören BIST 30 şirketleri önümüzdeki aylarda “ucuzluk + likidite + regülasyon avantajı” üçgeninde yeniden fiyatlanabilecek hisseler arasında yakından izlenecek.

Ancak bunun otomatik bir yükseliş sinyali olmadığı; şirketlerin bilanço, borçluluk, kârlılık ve nakit akışı dinamiklerinin esas olmaya devam ettiği unutulmamalı.

Gülbeyaz GERGÜN – Ekonomist

bankavitrini.com | Özel Haber Analiz

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.








