BANKA HABERLERİ
2022 İktisat Nobeli: Bankalar ve patolojileri
Yayınlanma:
4 yıl önce|
Yazan:
BankaVitrini
2022 İktisat Nobel Ödülünü Ben Bernanke, Douglas Diamond ve Philip Dybvig kazandılar. Bu iktisatçıları birleştiren ortak konu mali aracılık, özellikle de bankacılık çalışıyor olmaları.
Banka diye bir kurum neden var? Neden köftecilik krizinden bahsetmiyoruz da bankacılık krizi herkesin aşina olduğu bir korku? Bankacılık krizi neden bankalardan başkalarını, sadece bankada mevduatı olanları değil bankadan borç alanları da ilgilendiriyor? Ödül, Bernanke, Diamond ve Dybvig’e bu sorulara verdikleri cevaplar için verildi.
Bankaların ekonomideki işlevini anlamak kolay değil
Mali aracılık, üzerine düşünmesi kolay bir konu değil. Genel olarak aracılık, bir kolaylaştırıcı olmaktan öte işlev taşıyor mu? Menajerler olmasa futbolcular ile kulüpler birbirlerini bulamayacaklar mı? Bankaların bundan öte bir işlevi var mı? Mali piyasalar ne işe yarıyor? Şirketlerin bankadan kredi almak, hisse senedi satmak, patronun cebinden finanse olmak gibi değişik finansman yöntemlerinden hangisini seçtikleri fark ediyor mu?
Bu son sorunun makroiktisat ve finans yazınının başına bela olmuş çok önemli bir cevabını Modigliani-Miller teoremi veriyor. 1950’lerde başladıkları bir seri makale ile Modigliani ve Miller standart bazı varsayımlar altında bir şirketin değerinin, şirketin nasıl finanse edildiğinden bağımsız olduğunu gösteriyorlar. Modigliani ve Miller’in daha sonra ayrı ayrı Nobel aldıkları[1] bu fikir finansman sorunu, bankacılık krizi gibi meselelerin standart modellerde sorun olarak görülemeyeceğini gösteriyor. Banka yoksa ve banka kredisi alınamıyorsa şirketler kendilerini hisse senedi satarak ya da tahvil ihraç ederek finanse edebilirler, şirket değeri ve dolayısıyla şirket davranışı için fark etmez. Şirket davranışı için fark etmiyorsa makroiktisadi sonuçları da olmaz. Dolayısıyla mali krizlerin reel ekonomiye, gelire, işsizliğe, enflasyona etkisi olmaması gerekir. (Bankalar eliyle yaratılan para arzı değişiklikleri ayrı bir kanal, burada bahsedilen finansman etkisi.)
Bir yandan iktisatçıların mutat olarak kullandıkları modellerin finans tezahürünü en temiz şekliyle ortaya koyarak bu konunun temelini oluşturduğu için çok önemli olan Modigliani-Miller teoremi (Bernanke’nin derste anlatışıyla, pastanın boyunun nasıl dilimlendiğinden bağımsız olması) diğer yandan gördüğümüz dünyayı anlamayı da çok zor hale getiriyor. Mali sektör krizlerinin reel sektörü etkilememesi mümkün olabilir mi? Böyle bir çerçeve ile Büyük Buhran’ı nasıl anlayabiliriz?
Modigliani ve Miller’ın çalışmalarından sonra uzun zaman şirket bilançolarının reel etkileri, mali sistemin sağlığının makroekonomik önemi gibi konular “…ama Modigliani-Miller…” duvarına çarptılar. Buradaki önemli sorulardan biri bankaların ne iş yaptıkları ve neden önemli olduklarıydı. Modigliani-Miller bankaların önemli olmadıklarını söylüyordu ama yaptıkları iş ne ki önemli olmadığını düşünelim, önemli değillerse de neden bankacılık krizleri tarih boyunca bu kadar yaygın gibi sorular cevapsızdı.
Kendisi de daha sonra Nobel almış olan Fama[2] önemli bir makalesinde bankalar ne iş yaparlar sorusuna, özetle, defter tutarak insanların hayatlarını kolaylaştırırlar ama çok da özel bir iş yapmazlar cevabını veriyor. Bu da bankaların neden krize bu kadar yatkın olduklarını ve bankacılık krizlerini neden dert ettiğimizi iyice anlaşılmaz hale getiren bir cevap.
Diamond ve Dybvig, bankaların önemli bir işlevini tanımlayıp krizler için önlem öneriyor
Diamond ve Dybvig’in kendilerine Nobel getiren ortak çalışmaları bankaların ne iş yaptıkları üzerine. (Burada banka dense de anlatılan mekanizma başka bazı mali aracılık türleri için de geçerli.) Makalelerinin[3] ana fikri insanların tasarruflarına ne zaman ihtiyaç duyacaklarını bilmedikleri için likit kalmak—kaynaklarını her an ulaşılabilir tutmak—istemeleri; ancak yatırımların tamamlanması vakit aldığı için yatırım yapacak müteşebbislerin uzun vadeli borç almak istemeleri uyumsuzluğunu bir aracının çözebilecek olması. Bu aracının avantajı kimin tasarrufuna ihtiyacı olacağını bilmese de herkesin birden ihtiyaç duymayacağını bilmesi ve buna göre bir miktar likit rezerv tutup toplam tasarrufun geri kalanını yatırıma yönlendirebilecek olması. Aracı, tasarruf sahiplerine ihtiyacınız olduğunda gelip bendeki varlığınızı alabilirsiniz deyip yatırımcılara uzun vadeli kredi veriyor. Bu aracı, banka.
Diamond ve Dybvig’e göre bankanın yaptığı temel işlerden biri bu vade dönüşümü, bankanın kısa vadeli yükümlülükler ile uzun vadeli varlıkları fonlaması. Aynı vade dönüşümü, bankanın kendisini likidite sorunu yaşar hale getiriyor. Diamond ve Dybvig bankaların olduğu bu ekonomide iki denge olduğunu gösteriyorlar. Biri, yatırım dönemi bitmeden sadece gerçekten likidite ihtiyacı olanların bankaya gidip mevduatlarını çektikleri iyi denge. Bu durumda herkes memnun, bankanın rezervleri erken gelenleri tatmin edecek düzeyde, bekleyenler de yatırımın getirisini paylaşıyorlar (faiz geliri elde ediyorlar).
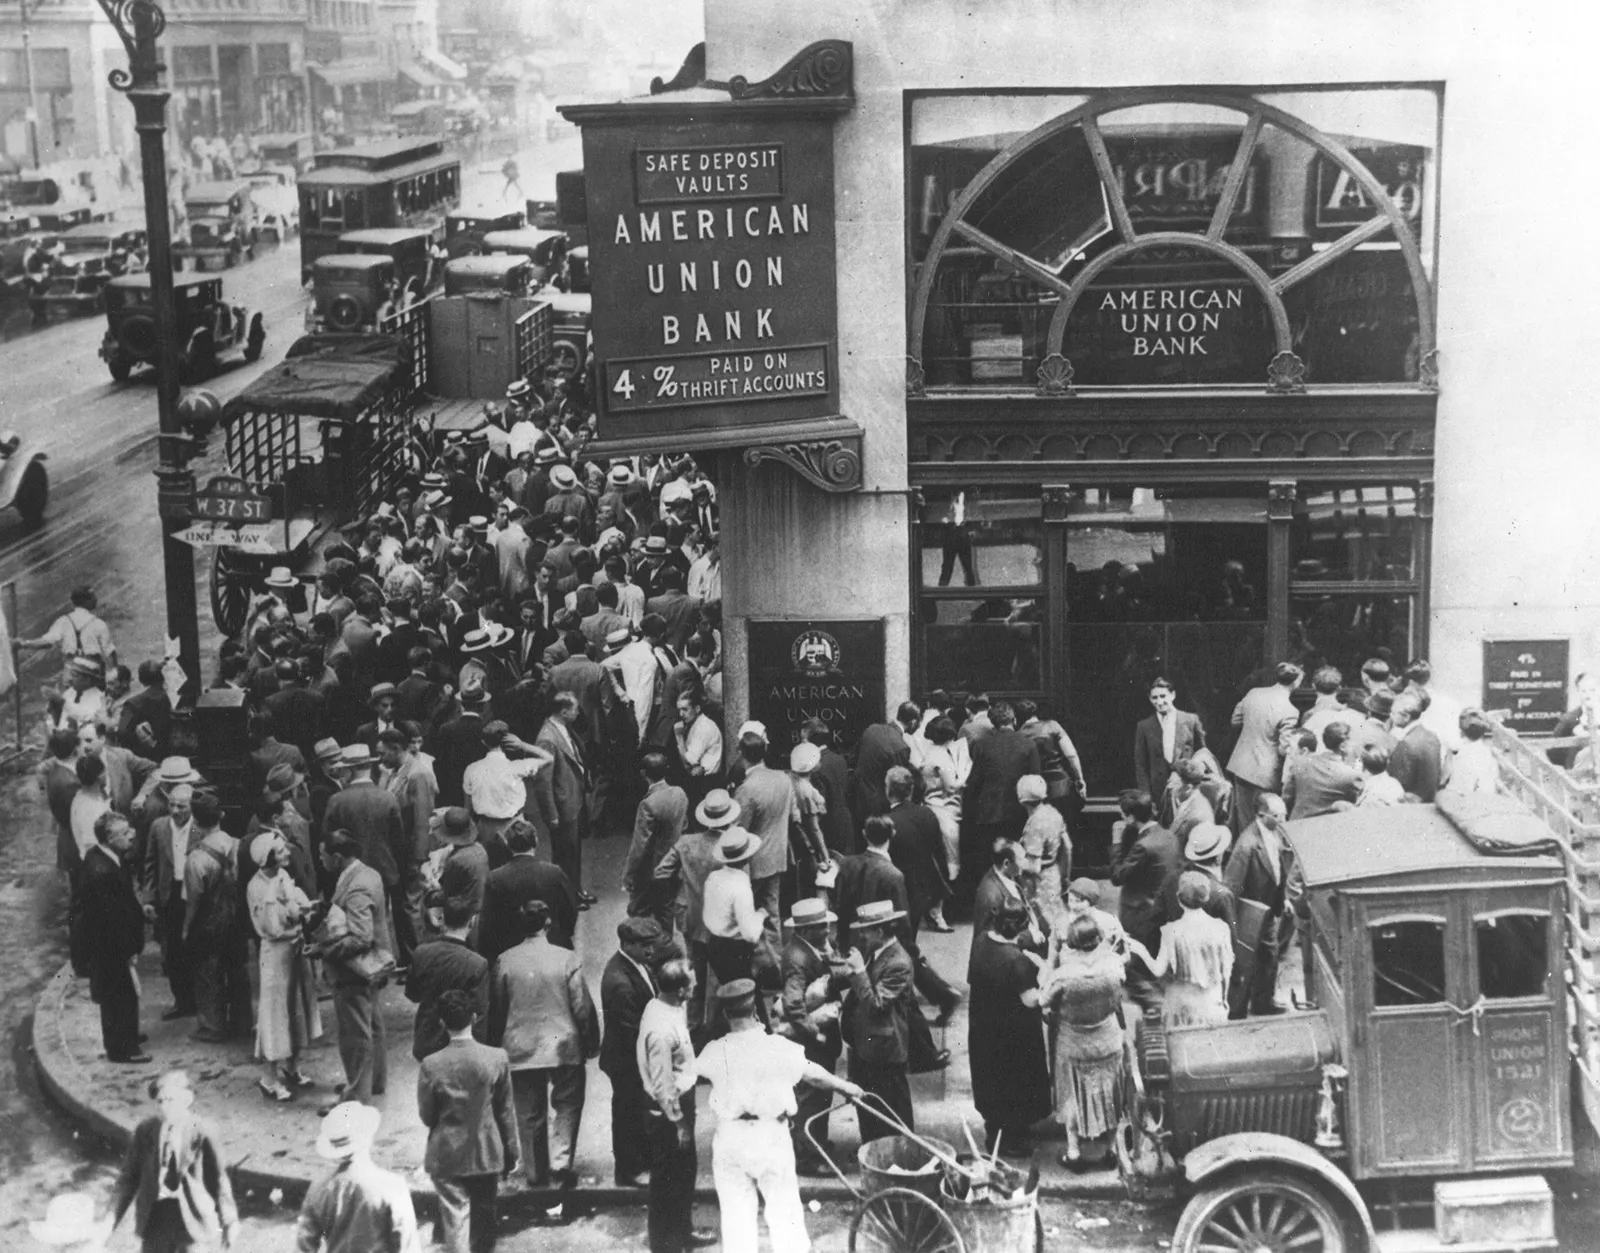
Ancak bir denge daha var. Eğer insanlar, başkalarının likidite ihtiyacı olsun olmasın, ne olur ne olmaz diyerek kendi mevduatlarını çekeceklerinden endişe ederlerse, bankanın rezervlerinin herkesin mevduatını erken çekmesine yetmeyeceğini bildikleri için, sırada önde olmak için bankaya koşarak gidecekler. Bu bankaya hücum edildiği, bankanın işini iyi yapmadığı için değil, yaptığı işin bir yan etkisi olarak battığı denge. Bu hücumun bir sonucu henüz bitmemiş olan yatırımın devam etmemesi, bankanın mümkün olduğunca fazla ödeme yapmak için müteşebbisleri yarı tamamlanmış yatırımları hızla satmaya zorlaması ve bunların tamamlandıklarında sahip olacakları değerlerden çok düşüğe satılmaları. Diamond ve Dybvig bu kötü dengenin engellenmesi için bankalara likidite desteği sağlanmasının (gerektiğinde sağlıklı bankalara rezerv sağlayacak olan bir merkez bankası olmasının) ve mevduat sigortasının önemine dikkat çekiyorlar.
Türkiye’de 2001 krizinin tetiklenmesini Diamond ve Dybvig’in kötü dengesine geçiş olarak görmek mümkün. Ecevit’in “devlet krizi” sözleri insanları zaten sağlıksız olduğunu bildikleri bankacılık sisteminden mevduatlarını çekmeye, bunu başkalarından önce yapmak için bankalara hücum etmeye yöneltti. Devlet krizinin bankacılık krizinden çok farklı bir şey olması burada önemli değil; insanların, başkalarının bu sözleri bankaya hücum için sinyal olarak düşüneceklerini düşünmeleri yeterli.
Bernanke ve Büyük Buhran’dan iktisat öğrenmek
Bernanke’nin katkısı ise Büyük Buhran’ı çalışarak, uygulamada banka krizlerinin reel etkileri olduğunu göstermiş olması. (Bernanke’nin, özellikle Mark Gertler ile birlikte, mali hızlandırıcı fikrini geliştirdiği çok önemli teorik katkıları da var ancak Nobel komitesi ödülü Büyük Buhran çalışması için verdiğini vurguladı.) Bu Modigliani-Miller teoreminin uygulamada geçerli olmadığını gösteriyor ve teoriye, anlayışa yol gösteren uygulamalı çalışma olarak çok önemli.[4]
Elbette baktığımızda banka kredilerinin azaldığı dönemlerde iktisadi faaliyetin de azaldığını görüyoruz. Ancak bu, nedensellik ile ilgili bir şey söylemiyor. Kötü zamanlarda iş yapmayan şirketler kredi aramadıkları için de kredi talebi azalıyor olabilir. Bernanke zarif bir gözlem ile, ABD’de Büyük Buhran sırasında bankaların batışlarıyla iktisadi küçülme arasında, ilk defa, kredi arzından kaynaklanan nedensel bir bağ buluyor. Dolayısıyla bankaların sadece para arzı üzerinden değil, kredi arzı üzerinden iktisadi faaliyeti etkilemiş olduğunu gösteriyor.
Makro-finans araştırmalarında çığır açan bu çalışma, finans tarafının makroekonomiye sadece tepki vermediğini, etki de ettiğini gösterip bunun neden böyle olduğunu anlamaya çalışan büyük bir akademik yazının önünü açıyor. Buradaki teorik işin epey bir kısmında da birlikte çalıştığı iktisatçılarla birlikte Bernanke’nin katkısı var.
2008-09 krizi sırasında bu uzmanlığa sahip Bernanke’nin ABD Merkez Bankası Fed’in başkanı olması para politikası tepkisini belirledi ve bu dönemdeki mali sektör desteği ve likidite sağlama mekanizmaları ikinci bir Büyük Buhran yaşanmasının önüne geçti. Öte yandan Bernanke’nin de dahil olduğu karar alıcıların önemli bir yatırım bankası olan Lehman Brothers’ın batmasını önlemeyerek krize davetiye çıkardıkları, miktarsal genişleme ile Fed bilançosunu fazla büyüttükleri eleştirileri de devam ediyor. Bunlar da, akademik yazın bir karara varırsa, bu yeni krizden çıkardığımız dersler olacak.
2022 İktisat Nobel ödüllerinin, ilk bakışta açık, özelliksiz gibi görünen bazı vakıanın neden aslında açık da özelliksiz de olmadığını gören, daha sonra bunlara zarif açıklamalar getiren iktisatçılara verildiğini ve ödül alan çalışmaların iktisat politikasına kuvvetle etki etmiş olduklarını görüyoruz. Türkiye de, maalesef, finans sektörünün bazen yeterince denetlenip düzenlenmemesi, bazen de fazla cendere altına alınması nedeniyle büyük makroekonomik sorunlar yaşamış ve yaşayan bir ülke. Dolayısıyla bu çalışmaların ülkemizde ve bizlerin hayatında da karşılıkları var. Kısmen böyle olduğu için de bu konularda yerli çalışmalar mevcut. Bilkent Üniversitesi’nde meslektaşlarım Hakan Kara, Burçin Kısacıkoğlu, Sang Seok Lee, Koç Üniversitesi’nde Kamil Yılmaz, Yale Üniversitesi’nde Türkiye üzerine de çalışan Alp Şimşek ve birçok başka kıymetli hocamız benzer konularda dünya çapında önemli çalışmalar yapmaya devam ediyorlar.
Refet Gürkaynak
Bilim Akademisi üyesi, Bilkent Üniversitesi İktisat Bölümü
Notlar/Kaynaklar
| ↑1 | Franco Modigliani 1985’te, Merton H. Miller ise 1990’da Nobel Ekonomi Ödülüne layık görüldü. |
|---|---|
| ↑2 | Eugene F. Fama, 2013 Nobel Ekonomi Ödülü, https://www.nobelprize.org/prizes/economic-sciences/2013/press-release/ |
| ↑3 | Diamond, D.W. ve Dybvig, P.H. (1983) Bank runs, deposit insurance, and liquidity, Journal of Political Economy 91, 401–419. |
| ↑4 | Bernanke, B.S. (1983) Nonmonetary effects of the financial crisis in the propagation of the Great Depression, American Economic Review 73, 257–276. |
İlginizi Çekebilir
BANKA HABERLERİ
Fitch’ten Türk bankalarına kârlılık uyarısı: Takipteki krediler artıyor
Yayınlanma:
8 saat önce|
21/10/2026Yazan:
BankaVitrini
Yüksek fonlama maliyetleri ve enflasyon bankaların kâr marjlarını daraltırken, takipteki kredi oranı 2026’nın ikinci çeyreğinde yüzde 3,5’e yükseldi. Fitch, kârlılık üzerindeki baskının yıl boyunca sürmesini bekliyor.
Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, üç aylık Türk Bankaları İzleme Raporu’nda, Türk bankacılık sektörünün 2026 yılının ikinci çeyreğinde kârlılık kaybı yaşadığını ve sorunlu kredilerdeki artışın sürdüğünü bildirdi. Bloomberg HT haberine göre, yüksek fonlama maliyetleri, artan swap giderleri ve enflasyon kaynaklı faaliyet giderleri, bankaların finansal performansını olumsuz etkiledi.
Faaliyet kârlılığında belirgin gerileme
Fitch’in izlediği bankalarda ortalama faaliyet kârının risk ağırlıklı varlıklara oranı, 2026’nın ilk çeyreğindeki yüzde 3,9 seviyesinden ikinci çeyrekte yüzde 2,6’ya geriledi. Sektör genelinde ise aynı oran yüzde 4,6’dan yüzde 3,3’e düştü.
Rapora göre, yüksek Türk lirası faizlerinin fonlama maliyetlerini artırması, net faiz marjlarını daraltan başlıca unsurlar arasında yer aldı. Swap maliyetlerindeki yükseliş ve enflasyonun faaliyet giderleri üzerindeki etkisi de kârlılığı baskıladı.
Takipteki krediler yüzde 3,5’e çıktı
Bankacılık sektöründe aktif kalitesine ilişkin göstergeler de olumsuz seyrini sürdürdü. Fitch’in izlediği bankaların ortalama takipteki kredi (NPL) oranı, ilk çeyrekteki yüzde 3,3 seviyesinden ikinci çeyrek sonunda yüzde 3,5’e yükseldi. Yeni takipteki kredi oluşum oranı da yüzde 2,1’den yüzde 2,2’ye çıktı.
Bankaların ortalama çekirdek sermaye yeterlilik oranı ise yüzde 11,5 seviyesinde kaldı. Bu görünüm, kredi riskleri ve kârlılık baskıları yakından izlenirken sermaye göstergesinin söz konusu dönemde yatay seyrettiğine işaret etti.
Bankacılık sektörünü ne bekliyor?
Fitch, yüksek TL faizleri ve enflasyonist baskıların bankaların kârlılığı üzerindeki etkisinin 2026 boyunca devam edebileceğini öngörüyor. Kuruluş, yılın sonlarına doğru faiz indirimlerinin yeniden başlaması durumunda bu baskının 2027’de hafifleyebileceğini değerlendiriyor.
Bankacılık sektörü açısından temel risk, fonlama maliyetleri yüksek seyrederken kredi geri ödemelerinde yaşanabilecek bozulmanın karşılık giderlerini artırması ve kâr marjlarını daha da daraltması. Bu süreç, bankaların kredi verme iştahı ve reel sektörün finansmana erişimi üzerinde de baskı oluşturabilir.
Kaynak: Fitch Ratings’in Türk Bankaları İzleme Raporu; 21 Ekim 2026 tarihli haberler.
BANKA HABERLERİ
AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZ ÇALIŞANI DEĞİL
FON SORUŞTURMASINDA AKBANK VE DENİZBANK’TAN AÇIKLAMA: “İSİMLER BANKALARIMIZIN ÇALIŞANI DEĞİL”
Yayınlanma:
8 saat önce|
21/10/2026Yazan:
BankaVitrini
Fon soruşturmasında gözaltı listesinde yer alan isimler üzerinden gündeme gelen Akbank ve DenizBank, haberlerdeki çalışma ilişkilerine ilişkin açıklama yaptı. Akbank, “adı geçen kişilerin uzun süre önce bankadan ayrıldığını” belirtirken DenizBank, “adı geçen Yasemin Y.’nin banka çalışanı olmadığını” bildirdi.
Bankavitrini.com | Gündem
Sermaye piyasalarındaki işlemlere yönelik yürütülen fon soruşturmasında gözaltı listesinde yer alan isimler ve bu kişilerin bankalarla bağlantıları gündeme geldi. Konuya ilişkin Akbank ve DenizBank’tan açıklamalar geldi. Her iki banka da haberlerde yer alan çalışma ilişkilerine yönelik düzeltme talebinde bulundu.
Akbank: İsimler uzun süre önce bankadan ayrıldı
Akbank, fon soruşturması kapsamında gözaltı kararı verilen kişilerle ilgili haberlerde banka adının kullanılmasına ilişkin açıklama yaptı.
Banka, haberlere konu olan kişilerin uzun süre önce Akbank’tan ayrıldığını ve başka kurumlarda çalıştıklarını belirtti. Açıklamada, bu kişilerin hâlen Akbank bünyesinde görev yapıyormuş gibi gösterilmesinin gerçeğe aykırı bir izlenim oluşturabileceğine dikkat çekildi.
Akbank, güncel çalışma ilişkilerinin doğru aktarılması gerektiğini vurgulayarak kamuoyunun doğru bilgilendirilmesini istedi.
DenizBank: Yasemin Yılmaz bankamızın çalışanı değil
DenizBank da fon soruşturması kapsamında gözaltına alınan isimlerin yer aldığı listeye ilişkin yayımlanan haberdeki bir bilgiyi düzeltti.
DenizBank A.Ş. tarafından yapılan açıklamada şu ifadelere yer verildi:
“Fon soruşturması kapsamında gözaltına alınan isim listesine ilişkin yayımladığınız haberde, Yasemin Y. isimli kişinin DenizBank Finans Yöneticisi olduğu yönünde hatalı bilgiye yer verilmiştir.
Haberde adı geçen Yasemin Y., Bankamız çalışanı değildir. Kamuoyunun doğru bilgilendirilmesi amacıyla söz konusu yanlış bilginin düzeltilmesini rica ederiz.”
DenizBank, açıklamasıyla Yasemin Y.’ın banka çalışanı olduğu yönündeki bilgiyi açıkça reddetti ve haberlerin düzeltilmesini talep etti.
Soruşturmada banka isimleri neden gündeme geldi?
Soruşturma kapsamında yayımlanan gözaltı listelerinde yer alan kişilerin mesleki unvanları ve çalıştıkları kurumlara ilişkin bilgiler, bankaların isimlerinin de haberlerde geçmesine neden oldu.
Ancak bir kişinin adının soruşturma kapsamında anılması, tek başına ilgili bankanın soruşturmanın şüphelisi olduğu veya kurumsal olarak herhangi bir suça iştirak ettiği anlamına gelmiyor. Aynı şekilde, bir kişinin geçmişte bir bankada çalışmış olması da güncel çalışma ilişkisini göstermiyor.
Akbank’ın geçmiş çalışma ilişkilerine yönelik açıklaması ile DenizBank’ın Yasemin Y. hakkında yaptığı düzeltme, haberlerde kişi ve kurum bağlantılarının güncel ve teyit edilmiş bilgiler üzerinden kurulmasının önemini ortaya koydu.
Bankacılık sektöründe doğru bilgi ve itibar vurgusu
Sermaye piyasalarına yönelik soruşturmalarda kişi isimleriyle birlikte kurum adlarının anılması, kamuoyunda ilgili bankalara yönelik algıyı etkileyebiliyor. Bu nedenle gözaltı listelerindeki bilgilerin, kişilerin güncel iş durumlarıyla karşılaştırılarak yayımlanması önem taşıyor.
Akbank ve DenizBank’ın açıklamaları, soruşturma haberlerinde yalnızca isimlerin değil, bu isimlerle bankalar arasında kurulan bağlantıların da titizlikle doğrulanması gerektiğini gösteriyor.
Bankavitrini.com olarak not: Bu haber, Akbank ve DenizBank’ın çalışma ilişkilerine yönelik açıklamalarını bir araya getirmektedir. Soruşturmada adı geçen kişiler hakkındaki iddialar ile bankaların kurumsal sorumluluğu birbirinden ayrı değerlendirilmelidir.
BANKA HABERLERİ
AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ?
Yayınlanma:
6 gün önce|
16/10/2026Yazan:
BankaVitrini
BANKALAR ÇALIŞANLARIN MAAŞ REKABETİNİ Mİ SINIRLADI?
Bankavitrini.com | Bankacılık ve Finans Analizi
Akbank, Rekabet Kurulu tarafından yürütülen iş gücü piyasasına yönelik soruşturmanın uzlaşmayla sonuçlandırılması kapsamında 1 milyar 713 milyon 897 bin 558 TL idari para cezası ödeyecek. Peki, Türkiye’nin önde gelen bankalarından biri neden bu kadar yüksek bir ceza ile karşı karşıya kaldı? Soruşturmanın arkasında hangi iddialar bulunuyor? Bu olay, bankacılık sektöründe çalışanların ücretlerini ve iş değiştirme özgürlüğünü nasıl etkileyebilir?
CEZA KREDİ VE MEVDUAT FAİZLERİYLE İLGİLİ DEĞİL
Akbank’a verilen cezanın konusu, bankanın müşterilerine uyguladığı kredi faizleri veya mevduat oranları değil. Rekabet Kurumu’nun 24 Şubat 2026 tarihinde duyurduğu soruşturma, bankacılık, sigortacılık ve bilişim teknolojileri sektörlerinde faaliyet gösteren şirketlerin iş gücü piyasasındaki rekabeti kısıtlayabilecek uygulamalarını inceliyor.
Rekabet Kurumu, aralarında Akbank’ın da bulunduğu 26 teşebbüs hakkında çalışan ayartmama anlaşmaları ve/veya iş gücü piyasasına yönelik rekabete hassas bilgi paylaşımı iddiaları kapsamında soruşturma başlatmıştı.
Akbank, 12 Ekim 2026 tarihli Kamuyu Aydınlatma Platformu (KAP) açıklamasında, Rekabet Kurulu’nun 26-30/899-383 sayılı kararı doğrultusunda soruşturmanın banka bakımından uzlaşmayla sonuçlandırıldığını bildirdi.
Açıklanan idari para cezası 1 milyar 713 milyon 897 bin 558 TL oldu.
ÇALIŞAN AYARTMAMA ANLAŞMASI NE DEMEK?
Soruşturmanın en dikkat çekici başlıklarından biri, şirketlerin birbirlerinin çalışanlarını işe almamak veya çalışan transferlerini kısıtlamak konusunda anlaşmış olabileceği iddiası.
Örneğin aynı sektörde faaliyet gösteren iki banka düşünelim. Bu bankaların birbirlerinin çalışanlarına iş teklifi yapmamak ya da çalışan transferlerini sınırlandırmak konusunda anlaşmaları, iş gücü piyasasındaki rekabeti bozabilecek uygulamalar arasında değerlendirilebilir.
Böyle bir durumda çalışan, yalnızca mevcut işvereninin ücret politikasıyla karşı karşıya kalmaz. Rakip bankaların daha yüksek ücret veya daha iyi çalışma koşulları sunmasıyla ortaya çıkabilecek alternatifler de daralabilir.
Oysa rekabetçi bir iş gücü piyasasında bankalar nitelikli çalışanları bünyelerine katabilmek için ücret, prim, yan haklar, kariyer olanakları ve çalışma koşulları üzerinden birbirleriyle yarışır.
Bu rekabetin kısıtlanması, çalışanların pazarlık gücünü zayıflatabilecek bir sonuç doğurabilir.
Ancak önemli bir ayrıntı var: Rekabet Kurumu’nun soruşturma duyurusu, bu tür uygulamalara ilişkin iddiaların araştırıldığını gösteriyor. Akbank’ın hangi somut davranışının cezaya esas alındığına ilişkin ayrıntılar, bankanın KAP açıklamasında yer almıyor.
MAAŞ BİLGİLERİNİN PAYLAŞILMASI NEDEN SORUN OLABİLİR?
Soruşturmanın ikinci önemli boyutu, iş gücü piyasasında rekabete hassas bilgilerin paylaşılması iddiası.
Çalışan ücretleri, maaş artışları, işe alım koşulları ve gelecekteki istihdam planları gibi bilgiler, şirketlerin birbirleriyle rekabet etme biçimini etkileyebilir.
Örneğin rakip işverenlerin gelecekteki ücret artışlarına ilişkin hassas bilgileri paylaşması, ücret politikalarının bağımsız biçimde belirlenmesini zayıflatabilir. İşverenler arasındaki rekabetin azalması da çalışanların daha iyi ücret ve çalışma koşulları elde etme olanaklarını olumsuz etkileyebilir.
Buradaki temel mesele, şirketlerin insan kaynakları alanında her türlü bilgi alışverişinin yasak olması değil. Rekabeti kısıtlayabilecek nitelikteki anlaşmalar ve bilgi paylaşımlarının, somut koşullar çerçevesinde rekabet hukuku bakımından değerlendirilmesidir.
AKBANK BUNU NEDEN YAPMIŞ OLABİLİR?
Bu sorunun kesin yanıtını verebilmek için Rekabet Kurulu’nun gerekçeli kararındaki somut tespitlerin görülmesi gerekir. Bankanın kamuya açık KAP açıklaması, cezanın arkasındaki yönetimsel motivasyonu veya belirli bir uygulamanın nedenini açıklamıyor.
Bununla birlikte, çalışan transferlerini sınırlandıran veya ücret rekabetini zayıflatan uygulamaların işverenler açısından olası ekonomik motivasyonları bulunuyor.
Birincisi, personel maliyetlerini kontrol altında tutmak. Bankacılık sektöründe deneyimli çalışanların ücretleri, primleri ve yan hakları önemli bir maliyet kalemi oluşturuyor. İşverenler arasındaki ücret rekabetinin zayıflaması, ücret artışı baskısını azaltabilecek bir sonuç doğurabilir.
İkincisi, nitelikli personeli elde tutmak. Deneyimli bankacılar, risk yönetimi uzmanları, yazılım çalışanları ve yöneticiler, rakip kuruluşlar açısından değerli insan kaynağıdır. Çalışan hareketlerini kısıtlayan anlaşmalar, işverenler açısından personel kaybını azaltıyor gibi görünse de rekabet hukuku bakımından ciddi sorunlar doğurabilir.
Üçüncüsü, insan kaynakları maliyetlerinde öngörülebilirlik sağlamak. Bankalar ücret artışlarını ve işe alım maliyetlerini yönetmek ister. Ancak bu amaç, rakiplerle rekabeti sınırlayıcı anlaşmalar yapılmasını hukuken meşru hâle getirmez.
Bunlar olası ekonomik açıklamalardır; Akbank’ın bu amaçlarla hareket ettiğinin kanıtlandığı anlamına gelmez.
BU BİR İŞ HUKUKU İHLALİ Mİ?
Burada iki ayrı hukuk alanını birbirinden ayırmak gerekiyor.
İş hukuku; işçinin ücreti, iş sözleşmesi, çalışma koşulları, kıdem ve ihbar tazminatı gibi konuları düzenler.
Rekabet hukuku ise şirketlerin piyasalarda rekabeti engelleyici, bozucu veya kısıtlayıcı anlaşmalarını ve davranışlarını denetler.
Akbank’a ilişkin soruşturmanın hukuki dayanağı, 4054 sayılı Rekabetin Korunması Hakkında Kanun’un 4. maddesi kapsamında iş gücü piyasasındaki rekabetin kısıtlanıp kısıtlanmadığının incelenmesidir.
Dolayısıyla bu olay, doğrudan işçilerin ücretlerinin ödenmemesi veya kıdem tazminatı haklarının ihlali nedeniyle verilen bir iş hukuku cezası değildir.
Bununla birlikte, işverenler arasındaki rekabeti kısıtlayabilecek uygulamalar çalışanların iş değiştirme ve ücret pazarlığı imkânlarını etkileyebildiğinden, konu çalışma hayatı açısından da önem taşıyor.
AKBANK NEDEN UZLAŞMAYI KABUL ETTİ?
Akbank’ın KAP açıklamasında, soruşturmanın Rekabet Kurulu kararı doğrultusunda uzlaşma usulüyle sonuçlandırıldığı bildirildi.
Rekabet hukukunda uzlaşma, soruşturmanın kanunda belirlenen koşullar çerçevesinde sonuçlandırılmasına imkân veren bir yöntemdir. Bu yol, sürecin daha kısa sürede tamamlanması ve hukuki belirsizliğin azaltılması gibi avantajlar sağlayabilir.
Ancak Akbank’ın uzlaşmayı hangi özel gerekçelerle tercih ettiğine ilişkin ayrıntılı bir açıklama bulunmuyor. Bu nedenle bankanın uzlaşma kararını hangi yönetimsel veya hukuki değerlendirmelerle aldığı konusunda kesin bir neden ileri sürmek doğru olmaz.
BANKACILIK SEKTÖRÜNDE NE DEĞİŞEBİLİR?
Bu soruşturmanın önemi yalnızca Akbank’ın ödeyeceği para cezasıyla sınırlı değil.
Bankalar ve diğer finans kuruluşları açısından insan kaynakları uygulamalarının da rekabet hukuku kapsamında değerlendirilmesi, sektörde yeni bir hassasiyet alanı oluşturuyor.
Özellikle şu konuların önem kazanması beklenebilir:
- Rakip kuruluşların çalışanlarını işe almama yönünde anlaşmalardan kaçınılması.
- Ücret politikaları ve gelecekteki maaş artışları gibi rekabete hassas bilgilerin paylaşımının dikkatle değerlendirilmesi.
- İnsan kaynakları toplantılarında ve sektör içi görüşmelerde rekabet hukuku kurallarına uyumun güçlendirilmesi.
- Çalışanların iş değiştirme ve daha iyi çalışma koşulları için pazarlık yapma imkânlarının korunması.
Bunun çalışanların ücretlerine doğrudan ne ölçüde yansıyacağı ise ayrıca değerlendirilmesi gereken bir konu.
SONUÇ: MESELE SADECE 1,7 MİLYAR TL DEĞİL
Akbank’a açıklanan 1 milyar 713 milyon 897 bin 558 TL’lik idari para cezası, iş gücü piyasasındaki rekabetin de bankacılık sektöründe ciddi bir denetim konusu olduğunu gösteriyor.
Çalışanların serbestçe iş değiştirebilmesi, işverenlerin nitelikli personel için rekabet etmesi ve ücretlerin bağımsız piyasa koşullarında belirlenmesi, rekabetçi bir iş gücü piyasasının temel unsurları arasında yer alıyor.
Burada asıl yanıtlanması gereken soru şu: Bankalar müşterilerine kredi ve mevduat ürünleri sunarken rekabet etmek zorundayken, çalışanları işe alma ve ücret belirleme konusunda da aynı rekabet anlayışıyla hareket ediyor mu?
Bu sorunun Akbank özelindeki somut yanıtı için Rekabet Kurulu’nun gerekçeli kararındaki tespitlerin incelenmesi gerekiyor. Ancak olayın kendisi, bankacılık sektöründe rekabet hukukunun yalnızca müşteri ve ürün piyasalarıyla sınırlı olmadığını, çalışma hayatına da uzandığını ortaya koyuyor.
Kaynaklar: Rekabet Kurumu’nun 24 Şubat 2026 tarihli soruşturma duyurusu; Akbank’ın 12 Ekim 2026 tarihli KAP açıklaması.

FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.644)
- BASINDA BİZ (67)
- BORSA (603)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.636)
- GÜNDEM (3.590)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.747)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.500)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (841)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (120)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (20)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Meta'nın üçüncü çeyrek net kârı yıllık bazda yüzde 264 arttı 21/10/2026
- "İran'la savaşa girmek yaptığımız en iyi işlerden biri" 21/10/2026
- Tesla'nın üçüncü çeyrek net kârı yüzde 43 azaldı 21/10/2026
- Resmi Gazete'de bugün (22.10.2026) 21/10/2026
- Türkiye'de PHP güvenlik açığına karşı harekete geçildi 21/10/2026
- Trump: Rusya-Ukrayna savaşında çözüme hiç olmadığı kadar yakınız 21/10/2026
- Tasfiye edilecek fonlarda bekleyen talimatlara ilişkin önerge kabul edildi 21/10/2026
- Meta'ya kullanıcı gizliliği ihlali nedeniyle 25 milyar dolar ceza 21/10/2026
- JP Morgan: Aracı kurum lisans iptali Türkiye'den çekilme anlamına gelmiyor 21/10/2026
- ABD'den İran'ın gölge filosuna yönelik yeni yaptırımlar 21/10/2026
SON YAZILAR
- Fitch’ten Türk bankalarına kârlılık uyarısı: Takipteki krediler artıyor 21/10/2026
- AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZ ÇALIŞANI DEĞİL 21/10/2026
- Vestel’de Borç Alarmı: Gözler Yatırımcıda 20/10/2026
- FİTCH’TEN TÜRKİYE’DE LEASİNG VE FAKTORİNG SEKTÖRÜNE ÇİFTE RİSK UYARISI 19/10/2026
- AVRUPA SOKAKLARINDA EKONOMİK İSYAN: BÜYÜME VAR, REFAH NEREDE? 19/10/2026
- Trump’ın Rusya açılımı dengeleri değiştirdi, risk iştahı toparlanıyor 19/10/2026
- AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ? 16/10/2026
- MSCI’DEN TÜRKİYE BORSASINA FREN! 16/10/2026
- KREDİ KARTINDA 12 AY SINIRI KALKTI MI? TAKSİTLİ ALIŞVERİŞTE YENİ DÖNEM! 16/10/2026
- VERGİLERİN HER 100 LİRASININ 21,6 LİRASI FAİZE GİDİYOR! 16/10/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu