Connect with us

GÜNCEL

“YA TARİH YAZACAĞIZ, YA TARİH OLACAĞIZ” DEMİŞTİ: TARİH OLDU!

Yayınlanma:

|

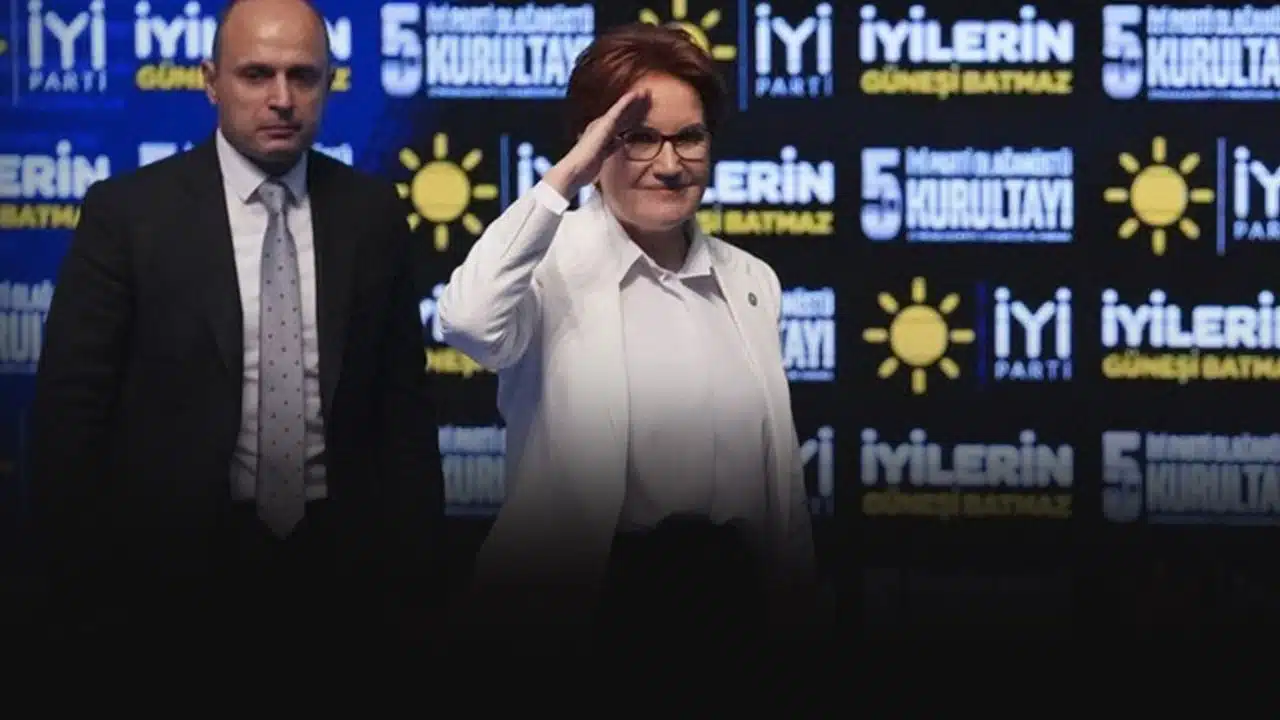
Ankara siyasetinde eş başkanlık sistemi dışında tek kadın lider konumundaki Meral Akşener, bugün İYİ Parti Genel Başkanlığı’na resmen veda etti.

İYİ Parti’nin kurucu lideri Meral Akşener, 31 Mart’ta yerel seçimleri başarısızlığı ardından siyasete veda etmesiyle ilgili “İftiralarla, çirkin oyunlarla üzerimize gelineceğinin farkındaydım. Ez cümle seçim sonuçları doğrultusunda aldığımız riskin farkındaydım. Bugün Türkiye’nin alıştırılmış normalleri dışında sadece söz söylemede değil bedel ödeme sırasında da en önde duruyorum” dedi.

İYİ Parti, Akşener’in liderliğinde “hür ve müstakil siyaset” iddiasıyla geçmişte Millet İttifakı ortağı CHP’yi de reddederek ittifaksız girdiği 31 Mart’taki yerel seçimlerinde başarı sağlanamaması üzerine bugün yenilenme arayışında. Bugün Ankara Ticaret Odası (ATO) Kongre Merkezi’ndeki İYİ Parti 5. Olağanüstü Kurultayı sonrasında yeni lider dönemi başlayacak. İYİ Parti Grup Başkanvekili Müsavat Dervişoğlu ile parti kuruluşunda teşkilatlanmayı sağlayan İYİ Parti Grup Başkanı Koray Aydın arasında çekişmeye sahne olan bugünkü liderlik yarışında yer alan isimler oldu. Bu isimler dışında, milletvekili olmayan isimler mevcut Başkanlık Divanı’nda Genel Başkan Yardımcısı görevindeki Avukat Mehmet Tolga Akalın ile parti kurucularından Avukat Günay Kodaz da yarışa katıldı.

İYİ Parti’nin Ekim 2017’den bugüne kurultay süreçlerinde tek aday olan Meral Akşener, yerel seçimler sonrasında 8 Nisan’da yaptığı yazılı açıklamasıyla bu sefer aday olmayacağını duyurmuştu. Hemen ardından Akşener’in desteğiyle Müsavat Dervişoğlu, beraberinde milletvekilleriyle kurultayda genel başkan adayı olacağını açıklamıştı.

Koray Aydın, yazılı açıklamasıyla adaylığını duyururken beraberinde milletvekilleriyle görüntü vermedi ancak bugün salondaki atmosferde de parti teşkilatı ve delegelerce ayakta alkışlanması ve yoğun ilgi görmesiyle öne çıktı.

Meral Akşener ise, 24 Haziran 2018’deki Genel Seçimler ve aday olduğu Cumhurbaşkanlığı Seçimi sonrasında partisi TBMM’ye girmesine rağmen kendisi milletvekili de olamadığı için İYİ Parti içinde tartışmalar yaşanması üzerine ilk kez siyaseti bırakma restini çekmişti.
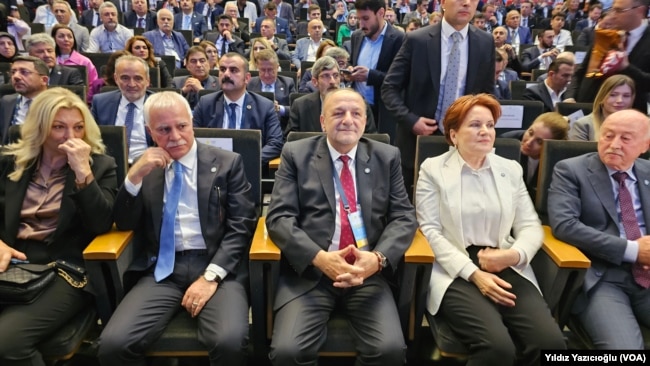
İYİ Parti Olağanüstü Kurultayı

Afyonkarahisar’daki parti içi değerlendirme toplantısında 2018 yazında İYİ Parti’den ayrılacağını söyleyen Akşener, sonrasında İstanbul – Beylerbeyi’ndeki evi önünde “Bizi bırakma” eylemleriyle birlikte partiyi götürdüğü 2. Olağanüstü Kurultay’da tek aday olarak yeniden genel başkan seçilmişti.

Bu sefer Akşener, seçim ertesinde 1 Nisan günü yeniden partisini olağanüstü kurultaya götürme kararı aldıktan sonra kurultay salonuna sadece veda etmek üzere geldi.

Yıllardır Akşener’in yakın çalışma arkadaşı olarak parti içerisinde “abi” olarak adlandırılan Cihan Paçacı, VOA Türkçe’ye yaptığı açıklamasında, bunun siyasete tümüyle veda olduğunu düşünmediğini ve Meral Akşener’in İYİ Parti’yle ilişkisini korumasını beklediğini söyledi.

İYİ Parti’de genel başkan kim olursa olsun artık partiyi bir bütün olarak tutmaya çalışacağını da kaydeden Paçacı’ya göre; üç aday bakımından da kurultay sonrasında milliyetçi kadrolarla birbirini dışlamadan İYİ Parti’nin gelecek genel seçimlere hazırlanmasını sağlamak mümkün.
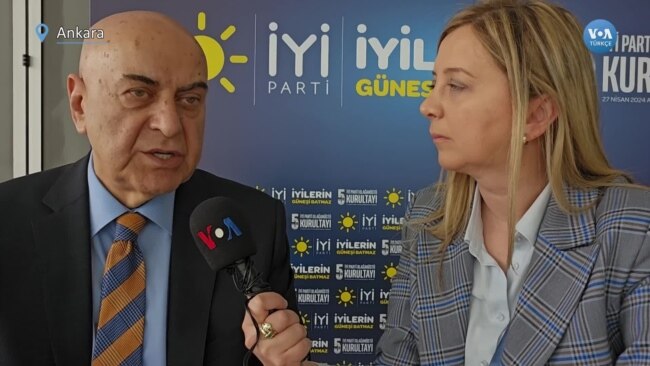
 

Meral Akşener Ankara siyasetine ve İYİ Parti’ye veda etti mi?
Meral Akşener: “Bedel ödeme sırasında da en önde duruyorum, pişman değilim”

Meral Akşener, 31 Mart’taki yerel seçimlere “hür ve müstakil” olarak katılma kararını savundu ve bu kararı aslında İYİ Parti’yi fabrika ayarlarına döndürmek, iki kutuplu hale gelmiş Türk siyasetine nefes aldırmak amacıyla aldığını anlattı.

Türkiye’de bugün alıştırılmış normaller dışında bir yaklaşım sergileyerek bedel ödeme sırasında en önde durduğunu söyleyen Akşener, ittifaksız şekilde 31 Mart’taki yerel seçimlere girilmesi kararı, İYİ Parti’de 14 Mayıs 2023’teki milletvekili aday listesi hazırlığıyla ilgili maddi çıkar sağlama ve parti içinde maddi yolsuzluklar olduğu iddiasına da üstü kapalı göndermede bulundu.

İftiralara ve hakaretlere maruz kaldığını anlatan Akşener, “Ne kadar zorlu bir yola çıktığımızın farkındaydım. İftiralarla, karalamalarla, çirkin oyunlarla üzerimize gelineceğinin farkındaydım. Satın alınmışlara karşı yürekten inanmışların mücadelesini yürüttüğümüzün farkındaydım. Taşın altına elini, gövdesini koyanların farkında olduğum gibi o taşın bizi ezmesi için çalışanların da, iştahla el ovuşturanların da farkındaydım. Ez cümle seçim sonuçları doğrultusunda aldığımız riskin elbette farkındaydım. Bugüne kadar olduğu gibi bugün de Türkiye’nin alıştırılmış normallerinin dışında, sadece söz söyleme sırasında değil bedel ödeme sırasında da en önde duruyorum. Bugüne kadar her daim, kimseden bir beklentim olmaksızın gerektiğinde bedel ödemeyi bildim. Bundan dolayı da asla pişman olmadım. Nitekim bugün de pişman değilim. Çünkü haklılığımızın elbet bir gün anlaşılacağını biliyorum. Ve bugün üzerime düşen her şeyi yapmış olmanın huzuruyla son kez karşınızdayım” ifadesini kullandı.

Yerel seçimler sonrasında “hür ve müstakil” kararında haksız olduğu için değil yetim, öksüz bırakmamak için mağlubiyet kararını üstlendiğini söyleyen Akşener, “Başarısızlığı ben aldım, artık başarıyı siz yakalayacaksınız! Bedeli ben ödedim, artık hesabı siz tutacaksınız! Kiminiz ‘abla’, kiminiz ‘kardeş’, kiminiz ‘anne’ diye geldiniz. Benden bir ev, bir yuva istediniz. Ben de İYİ Parti’yi sizlere bir ev, bir yuva yaptım. Ocağını tüttürdüm, içini ısıttım, sofrasını kurdum, bahçesini genişlettim. Yıkmak isteyenlere, dağıtmak isteyenlere, çökmek isteyenlere müsaade etmedim. Ama bugünden sonra artık bu evi siz koruyacaksınız! Şairin de dediği gibi; ‘Bizdik o hücumun bütün aşkıyla kanatlı, bizdik o sabah ilk atılan safta yüz atlı… Dünyâya vedâ ettik, atıldık dolu dizgin. En son koşumuzdur bu, asırlarca bilinsin!” sözleriyle veda konuşmasını sonlandırdı.

2023’teki ortak adaylık için “feragatte ve fedarlıkta bulundum” dedi

İYİ Parti’deki genel başkanlığına veda konuşmasında Ankara siyasetine ve muhalefet cephesine ilişkin mesajlar verdiği gözlemlenen Akşener, özellikle CHP’ye yönelik Cumhurbaşkanlığı adaylığıyla ilgili sitemini yeniden gündeme taşıdı.

Akşener, “Mesela 2017 yılında; devletimizin ‘kerim’ anlayışını ortadan kaldıran, milletimizi de ucube bir sisteme mahkûm eden Partili Cumhurbaşkanlığı Sistemi referandumuna ‘Hayır’ demek için il il gezdim. ‘Bu sistem Türkiye’yi uçuruma sürükler.’ dedim. Ve maalesef haklı çıktım. 2018’de, 2019’da, 2020’de ve en nihayetinde 2023 yılında da ‘milletle inatlaşılmaz’ diyerek hem iktidarı hem de ana muhalefeti defalarca uyardım. Cumhuriyetimizin 100’üncü yılında Türkiye’ye nefes aldırmak için yeri geldi feragatte, yeri geldi fedakarlıkta bulundum. Yeri geldi herkes sustuğunda bile milletin sesini haykıran oldum” dedi.

Bu noktada Akşener’in, 31 Mart’taki yerel seçimlerde ittifak kurmama kararı aldığı CHP’ye yönelik 14 Mayıs 2023’teki Cumhurbaşkanlığı Seçimi’nde kendi ifadesiyle “kazanacak aday” belirleme ve Kemal Kılıçdaroğlu’nun adaylığında ısrarcı tutuma karşı tepkisini koruduğu görüldü.

Sıkça “Haklı çıktım” ifadesiyle sitemde bulundu, vedasını tamamladı

Meral Akşener, konuşmasında Türkiye’deki yakın siyasi tarihe ilişkin sıklıkla “Haklı çıktım” ifadesini kullanarak, Cumhurbaşkanı ve AK Parti Genel Başkanı Recep Tayyip Erdoğan iktidarına yönelik 2010’daki anayasa değişikliği referandumu da dahil olmak üzere yanlışlıklara karşı çıktığını kaydetti. Akşener, “Zihnim de, vicdanım da hep çok rahat oldu. Çünkü hiçbir zaman peşinden koştuğum kişisel bir çıkarım olmadı. Çünkü hiçbir zaman utanacağım bir yaram olmadı. Çünkü hiçbir zaman vicdanımı susturabilecek bir güç olmadı. Tehdide, baskıya, zorbalığa hiç eyvallahım olmadı. Allah şahit; toz zerresi kadar korkum da olmadı” sözleriyle kendisini anlattı.
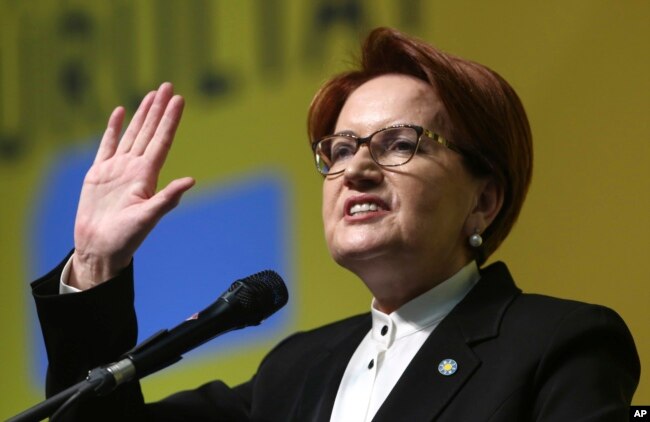
Meral Akşener
Meral Akşener

“Hayatımın her döneminde sahip olduğum ahlaki değerleri, Cumhuriyetimizin temel ilkelerini, Türkiye’nin ihtiyaçlarını gözeterek; sorumluluklar aldım, tutumlar sergiledim. Mesele millet, mesele memleket olduğunda inandığım yolda yürümekten hiçbir zaman çekinmedim. Milletin hakkı için, devletin itibarı için karşısında durduklarımın parmak sallayan elleri beni yıldıramadı. Hedef tahtasına koyan dilleri beni sindiremedi. Cazip teklifleri beni susturamadı. Makam vaatleri beni durduramadı. ‘Tutuklanacaksın’ tehditleri umurumda bile olmadı” diyen Akşener, 30 yıllık siyasi kariyerinde aldığı tüm kararların arkasında durmaya devam edeceğini söyledi.

Meral Akşener, kürsüde konuşmasını tamamladıktan hemen sonra salondan ayrıldı ancak birinci turda oy kullanmaya arada geri döndü. Hızlıca oyunu kullandıktan sonra yeniden ayrıldı.
İYİ Parti istifa rüzgarlarıyla nasıl dalgalandı, kim neden istifa etti?

İYİ Parti’de Meral Akşener’in liderliğinde ilk istifa rüzgarı aslında 24 Haziran 2018’deki genel seçimler süreciyle ortaya çıkmıştı.

MHP’den Devlet Bahçeli’ye karşı genel başkanlık değişimi tartışması yürüterek ayrılan ve İYİ Parti kuruluşunda görev alan milliyetçi çizgideki isimlerden ayrılanlar olmuştu. Yusuf Halaçoğlu gibi birkaç kurucu üye sonrasında, Ümit Özdağ gibi bazı isimlerse 31 Mart 2019’taki yerel seçimlerle birlikte CHP’yle ortaklaşma siyasetine karşı çıkmaya başlamıştı. Akşener’in yönetim tarzıyla da sıkıntı yaşadığını vurgulayan isimlerden Ümit Özdağ, 4 Mart 2021’de İYİ Parti’den istifa etmiş ve sonrasında Zafer Partisi’nin kurucu liderliğini üstlenmişti.

Kurucular ve partide milletvekilliği yapmış isimler arasındaki önemli bir ayrılık rüzgarı ise, Mayıs 2023’teki Millet İttifakı’yla ortak aday çıkarma sürecindeki sancılı günlerle birlikte yaşandı. Seçimler sona erdikten sonra İYİ Parti’nin, o dönemki CHP Genel Başkanı Kemal Kılıçdaroğlu’nun Cumhurbaşkanlığı Seçimi’ni kaybetmesindeki rolü tartışması ve CHP’ye karşı yürütülen sert siyaset anlayışındaki çatışmalar ardından eski vekiller Durmuş Yılmaz ve Bahadır Erdem ayrılmıştı.

14 Mayıs Genel Seçimlerin’deki milletvekili listesiyle tartışma yaşanırken İYİ Parti’nin kurucularından Ümit Dikbayır tarafından Akşener ailesine ve yakınlarına yönelik maddi çıkar sağlama iddiaları da gündeme taşındı. Bu tartışma gölgesinde Eskişehir Milletvekili Nebi Hatipoğlu’nun Kasım 2023’te AK Parti’ye geçmesi dikkat çekti.

Milletvekili listesiyle ilgili tartışmada adı geçenlerden Ankara Milletvekili Adnan Beker de 16 Kasım 2023’te İYİ Parti’den istifa etti ve bağımsız vekil durumunda.

İstanbul Milletvekili Sibel Ayşe Yanıkömeroğlu, 6 Aralık 2023’te yerel seçimlerde CHP’yle iş birliği yapılması gerektiği görüşüyle istifa etti. Bu hafta Yanıkömeroğlu, 24 Nisan’ta CHP’ye geçti ve Özgür Özel tarafından grup toplantısında CHP rozeti takıldı.

Ankara Milletvekili Yüksel Arslan, parti içi tartışmalar gerekçesiyle 21 Aralık 2023’te ise yerel seçimlerde CHP’li Mansur Yavaş’ı destekleyeceğini belirterek, istifa etti ve bağımsız vekil durumunda.

Son olarak 31 Mart 2019’taki yerel seçimler sonucunda ise Bilge Yılmaz ve Ümit Özaleli ise, İYİ Parti’den istifa etti.

Yeni başkan seçilen Dervişoğlu, seçilecek GİK üyeleri arasından Başkanlık Divanı’nı belirleyecek yani yakın çalışma ekibinde yer alacak genel başkan yardımcılarını seçecek.

VOA

Okumaya devam et

BANKA HABERLERİ

AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZIN ÇALIŞANI DEĞİL

FON SORUŞTURMASINDA AKBANK VE DENİZBANK’TAN AÇIKLAMA: “İSİMLER BANKALARIMIZIN ÇALIŞANI DEĞİL”

Yayınlanma:

|

Yazan:

Fon soruşturmasında gözaltı listesinde yer alan isimler üzerinden gündeme gelen Akbank ve DenizBank, haberlerdeki çalışma ilişkilerine ilişkin açıklama yaptı. Akbank, “adı geçen kişilerin uzun süre önce bankadan ayrıldığını” belirtirken DenizBank, “adı geçen Yasemin Y.’nin banka çalışanı olmadığını” bildirdi.

Bankavitrini.com | Gündem

Sermaye piyasalarındaki işlemlere yönelik yürütülen fon soruşturmasında gözaltı listesinde yer alan isimler ve bu kişilerin bankalarla bağlantıları gündeme geldi. Konuya ilişkin Akbank ve DenizBank’tan açıklamalar geldi. Her iki banka da haberlerde yer alan çalışma ilişkilerine yönelik düzeltme talebinde bulundu.

Akbank: İsimler uzun süre önce bankadan ayrıldı

Akbank, fon soruşturması kapsamında gözaltı kararı verilen kişilerle ilgili haberlerde banka adının kullanılmasına ilişkin açıklama yaptı.

Banka, haberlere konu olan kişilerin uzun süre önce Akbank’tan ayrıldığını ve başka kurumlarda çalıştıklarını belirtti. Açıklamada, bu kişilerin hâlen Akbank bünyesinde görev yapıyormuş gibi gösterilmesinin gerçeğe aykırı bir izlenim oluşturabileceğine dikkat çekildi.

Akbank, güncel çalışma ilişkilerinin doğru aktarılması gerektiğini vurgulayarak kamuoyunun doğru bilgilendirilmesini istedi.

DenizBank: Yasemin Yılmaz bankamızın çalışanı değil

DenizBank da fon soruşturması kapsamında gözaltına alınan isimlerin yer aldığı listeye ilişkin yayımlanan haberdeki bir bilgiyi düzeltti.

DenizBank A.Ş. tarafından yapılan açıklamada şu ifadelere yer verildi:

“Fon soruşturması kapsamında gözaltına alınan isim listesine ilişkin yayımladığınız haberde, Yasemin Y. isimli kişinin DenizBank Finans Yöneticisi olduğu yönünde hatalı bilgiye yer verilmiştir.

Haberde adı geçen Yasemin Y., Bankamız çalışanı değildir. Kamuoyunun doğru bilgilendirilmesi amacıyla söz konusu yanlış bilginin düzeltilmesini rica ederiz.”

DenizBank, açıklamasıyla Yasemin Y.’ın banka çalışanı olduğu yönündeki bilgiyi açıkça reddetti ve haberlerin düzeltilmesini talep etti.

Soruşturmada banka isimleri neden gündeme geldi?

Soruşturma kapsamında yayımlanan gözaltı listelerinde yer alan kişilerin mesleki unvanları ve çalıştıkları kurumlara ilişkin bilgiler, bankaların isimlerinin de haberlerde geçmesine neden oldu.

Ancak bir kişinin adının soruşturma kapsamında anılması, tek başına ilgili bankanın soruşturmanın şüphelisi olduğu veya kurumsal olarak herhangi bir suça iştirak ettiği anlamına gelmiyor. Aynı şekilde, bir kişinin geçmişte bir bankada çalışmış olması da güncel çalışma ilişkisini göstermiyor.

Akbank’ın geçmiş çalışma ilişkilerine yönelik açıklaması ile DenizBank’ın Yasemin Y. hakkında yaptığı düzeltme, haberlerde kişi ve kurum bağlantılarının güncel ve teyit edilmiş bilgiler üzerinden kurulmasının önemini ortaya koydu.

Bankacılık sektöründe doğru bilgi ve itibar vurgusu

Sermaye piyasalarına yönelik soruşturmalarda kişi isimleriyle birlikte kurum adlarının anılması, kamuoyunda ilgili bankalara yönelik algıyı etkileyebiliyor. Bu nedenle gözaltı listelerindeki bilgilerin, kişilerin güncel iş durumlarıyla karşılaştırılarak yayımlanması önem taşıyor.

Akbank ve DenizBank’ın açıklamaları, soruşturma haberlerinde yalnızca isimlerin değil, bu isimlerle bankalar arasında kurulan bağlantıların da titizlikle doğrulanması gerektiğini gösteriyor.

Bankavitrini.com olarak not: Bu haber, Akbank ve DenizBank’ın çalışma ilişkilerine yönelik açıklamalarını bir araya getirmektedir. Soruşturmada adı geçen kişiler hakkındaki iddialar ile bankaların kurumsal sorumluluğu birbirinden ayrı değerlendirilmelidir.

Okumaya devam et

Gülbeyaz Gergün

Vestel’de Borç Alarmı: Gözler Yatırımcıda

VESTEL’DEN EUROBOND YATIRIMCISINA İKİ SEÇENEK: YA YÜZDE 45 ANAPARA KESİNTİSİ YA 6 YIL VADE UZATIMI


Yayınlanma:

|

500 milyon dolarlık borç için yeniden yapılandırma süreci başladı. Vestel, anaparasını korumak isteyen yatırımcıya 2035 vadeli ve yüzde 4 faizli tahvil; anapara kesintisini kabul eden yatırımcıya ise 2032 vadeli ve yüzde 6 faizli yeni tahvil öneriyor. Bankalarla 2041 vadeli yeniden yapılandırma görüşmeleri de sürüyor.

Bankavitrini.com – Ekonomi Haberleri

Vestel Elektronik, bilançosunu sürdürülebilir hale getirmek amacıyla yurt dışı borçlarının yeniden yapılandırılması için önemli bir adım attı. Şirket, toplam nominal tutarı 500 milyon dolar olan, yıllık yüzde 9,75 faizli ve 2029 vadeli Eurobond’ları için tahvil sahiplerine iki alternatif içeren takas teklifi ve muvafakat talebi sürecini başlattı.

20 Ekim 2026 tarihinde kamuoyuna yansıyan açıklamaya göre yatırımcılar, mevcut anaparalarını koruyarak borcun vadesini uzatabilecek veya anaparanın yüzde 45’inden vazgeçerek daha erken vadeli yeni tahvillere geçebilecek.

Teklif, şirketin yalnızca tahvil borçlarını değil, bankalara olan finansal yükümlülüklerini de kapsayan daha geniş kapsamlı yeniden yapılandırma çalışmalarının bir parçası olarak öne çıkıyor. https://www.kap.org.tr/tr/Bildirim/1684657

İki seçenek yatırımcıya ne getiriyor?

Vestel’in teklifinde yatırımcıların önündeki iki alternatif, anapara kaybı ile vade ve faiz koşulları arasında bir tercih yapılmasını gerektiriyor.

1. seçenek: Anapara korunacak, vade 2035’e uzatılacak

İlk seçenekte mevcut Eurobond’ların 15 Mayıs 2029 olan vadesinin 15 Mayıs 2035’e uzatılması öngörülüyor.

Bu seçeneğin temel koşulları şöyle:

  • Anapara kesintisi: Yok.
  • Yeni yıllık faiz oranı: Yüzde 4.
  • Yeni vade: 15 Mayıs 2035.
  • Anapara geri ödemesi: Yıllık taksitler halinde.

Mevcut tahvilin yüzde 9,75 olan yıllık faiz oranı bu seçenekte yüzde 4’e düşüyor. Böylece yatırımcı anapara tutarını korurken faiz gelirinin önemli bir bölümünden vazgeçmiş oluyor.

Bu seçenek, tahvilin nominal değerini korumayı önceliklendiren ancak parasını daha uzun süre şirkette tutmayı kabul eden yatırımcılar açısından öne çıkıyor.

2. seçenek: Yüzde 45 anapara kesintisiyle 2032 vadeli yeni tahvil

İkinci seçenekte yatırımcılar, mevcut tahvillerinin nominal değerinin yüzde 55’i karşılığında yeni Eurobond alacak. Başka bir ifadeyle, anaparanın yüzde 45’i silinecek.

Bu seçeneğin koşulları ise şöyle:

  • Anapara kesintisi: Yüzde 45.
  • Yeni tahvilin nominal değeri: Mevcut anaparanın yüzde 55’i.
  • Yeni yıllık faiz oranı: Yüzde 6.
  • Yeni vade: 15 Mayıs 2032.
  • Anapara geri ödemesi: Yıllık taksitler halinde.

Bu seçenekte yatırımcı daha yüksek faiz oranı elde edebilecek ve borcun vadesi 2035 yerine 2032 olacak. Bunun karşılığında mevcut alacağının yüzde 45’ini kaybetmeyi kabul edecek.

İkinci seçenek kapsamında yeni Eurobond ihracı için Sermaye Piyasası Kurulu’na (SPK) başvuru yapılması öngörülüyor. https://www.bloomberght.com/vestel-den-eurobond-sahiplerine-iki-secenekli-yapilandirma-teklifi-3792011

100 bin dolarlık yatırımda tablo nasıl değişiyor?

Yatırımcıların karşı karşıya olduğu tercih, örnek bir 100 bin dolarlık nominal tahvil üzerinden daha net görülebiliyor.

Karşılaştırma 1. seçenek 2. seçenek
Mevcut nominal anapara 100.000 $ 100.000 $
Anapara kesintisi Yok 45.000 $
Yeni tahvil nominali 100.000 $ 55.000 $
Yıllık faiz oranı %4 %6
İlk yıl için basit nominal faiz hesabı 4.000 $ 3.300 $
Vade 2035 2032

Not: Faiz tutarları, ilgili yılın başındaki nominal anaparanın değişmediği varsayımıyla örnek olarak hesaplanmıştır. Anapara yıllık taksitlerle geri ödeneceğinden sonraki yılların faiz tutarları ödeme planına göre değişecektir. Bu tablo, tahvillerin piyasa değerini veya yatırımcının toplam getirisini göstermemektedir.

İlk seçenekte yatırımcı anaparasını nominal olarak korurken daha düşük faizle daha uzun süre bekleyecek. İkinci seçenekte ise yeni tahvilin faiz oranı daha yüksek olsa da faiz, kesinti sonrasında kalan anapara üzerinden hesaplanacak.

Dolayısıyla yüzde 6 faiz oranı tek başına ikinci seçeneği daha avantajlı hale getirmiyor. Yatırımcıların kararında tahvillerin geri ödeme takvimi, şirketin ödeme kapasitesi ve yeni tahvillerin piyasa değeri de belirleyici olacak.

Vestel neden borçlarını yeniden yapılandırmak istiyor?

Yeniden yapılandırma adımı, Vestel’in borç ödeme takvimini faaliyetlerinden yaratabileceği nakit akışıyla uyumlu hale getirme ve bilançosunu sürdürülebilir bir yapıya kavuşturma hedefiyle bağlantılı.

Mevcut Eurobond’ların yıllık yüzde 9,75 faiz taşıması, 500 milyon dolarlık nominal borç üzerinden ilk yıl için yaklaşık 48,75 milyon dolar faiz yüküne karşılık geliyor. Bu hesap, anaparanın yıl boyunca değişmediği varsayımına dayanıyor.

Yeni koşullarda faiz oranının yüzde 4’e düşmesi veya anaparanın yüzde 55’e indirilerek yüzde 6 faiz uygulanması, şirketin gelecekteki finansman yükünü azaltmayı amaçlıyor.

Bununla birlikte, yeniden yapılandırmanın şirketin faaliyet kârlılığına, nakit yaratma kapasitesine ve borç ödeme gücüne kalıcı katkı sağlayıp sağlamayacağı, yalnızca faiz oranlarına değil operasyonel performansa da bağlı olacak.

Bankalarla görüşmelerde hedef 2041 vadeli yapılandırma

Vestel’in yeniden yapılandırma çalışmaları Eurobond’larla sınırlı değil.

Şirketin 26 Haziran 2026 tarihli açıklaması kapsamında, 5411 sayılı Bankacılık Kanunu’nun geçici 32. maddesi ve ilgili mevzuat uyarınca finansal yeniden yapılandırma görüşmeleri yürütülüyor.

Bankalara sunulan teklifte mevcut borçların iki yıl anapara ve faiz ödemesiz olacak şekilde 2041 vadeli olarak yeniden yapılandırılması öngörülüyor. Şirketin açıklamasına göre bankalarla müzakereler devam ediyor.

Bu teklifin kabul edilmesi halinde borçların geri ödeme takvimi önemli ölçüde değişecek. Ancak bankalarla görüşmelerin henüz sonuçlanmamış olması nedeniyle teklifin kesinleşmiş bir anlaşma olarak değerlendirilmemesi gerekiyor. https://www.yenisafak.com/ekonomi/kap-haberleri/kap-vestel-elektronik-sanayi-ve-ticaret-as-vestl-ozel-durum-aciklamasi-genel-5139013

Kredi notundaki bozulma da yakından izleniyor

Vestel’in borçlarını yeniden yapılandırma girişimi, şirketin kredi riskinin arttığı bir dönemde gündeme geldi.

Vestel International’ın yatırımcı ilişkileri duyurularında yer alan bilgilere göre Fitch Ratings, 1 Temmuz 2026 tarihinde şirketin uzun vadeli yerel ve yabancı para cinsinden kredi notlarını CCC+ seviyesinden CCC- seviyesine indirmiş; 500 milyon dolarlık 2029 vadeli teminatsız tahvilin notunu da CC seviyesine çekmişti.

Bu notlar, şirketin finansal yükümlülüklerini yerine getirme kapasitesine ilişkin risklerin yüksek olduğuna işaret ediyor. Yeniden yapılandırma teklifinin yatırımcılar tarafından nasıl karşılanacağı, şirketin finansmana erişimi ve borç ödeme kapasitesi açısından önem taşıyor. https://vestelinternational.com/investor-relations/news/kap-notices?p=2

Sürecin tamamlanması için hangi koşullar gerekiyor?

Vestel’in teklifinin yürürlüğe girmesi otomatik değil. Sürecin tamamlanması için tahvil sahipleri toplantısında gerekli kararların alınması, işlem belgelerinde belirtilen diğer koşulların karşılanması ve ikinci seçenek kapsamında öngörülen yeni tahvil ihracı için SPK onayının sağlanması gerekiyor.

Bu nedenle açıklanan iki alternatif, tamamlanmış bir borç yapılandırmasından ziyade yatırımcıların onayına sunulan bir teklif olarak değerlendirilmeli.

Sonuç: Borç takviminin uzaması tek başına yeterli mi?

Vestel’in Eurobond hamlesi, şirketin finansman yükünü hafifletme ve borç ödeme takvimini yeniden düzenleme arayışının önemli bir göstergesi. Bir tarafta anaparayı koruyarak faiz gelirini azaltan ve vadeyi altı yıl uzatan seçenek, diğer tarafta anaparada yüzde 45 kesinti karşılığında daha yüksek faiz ve daha erken vade sunan seçenek bulunuyor.

Ancak yatırımcılar açısından asıl mesele, hangi seçeneğin nominal olarak daha cazip göründüğünden çok, şirketin yeni ödeme planını karşılayabilecek nakit akışını yaratıp yaratamayacağı.

Vestel açısından ise borçların yeniden yapılandırılması finansal baskıyı azaltabilir; kalıcı iyileşmenin sağlanması için faaliyetlerden elde edilen nakdin güçlenmesi, kârlılığın sürdürülebilir hale gelmesi ve finansman maliyetlerinin yönetilebilir düzeye inmesi gerekecek.

Bankavitrini.com değerlendirmesi: Eurobond sahiplerinin vereceği karar kadar, bankalarla yürütülen yeniden yapılandırma görüşmelerinin sonucu da Vestel’in finansal geleceği açısından belirleyici olacak.

Okumaya devam et

EKONOMİ

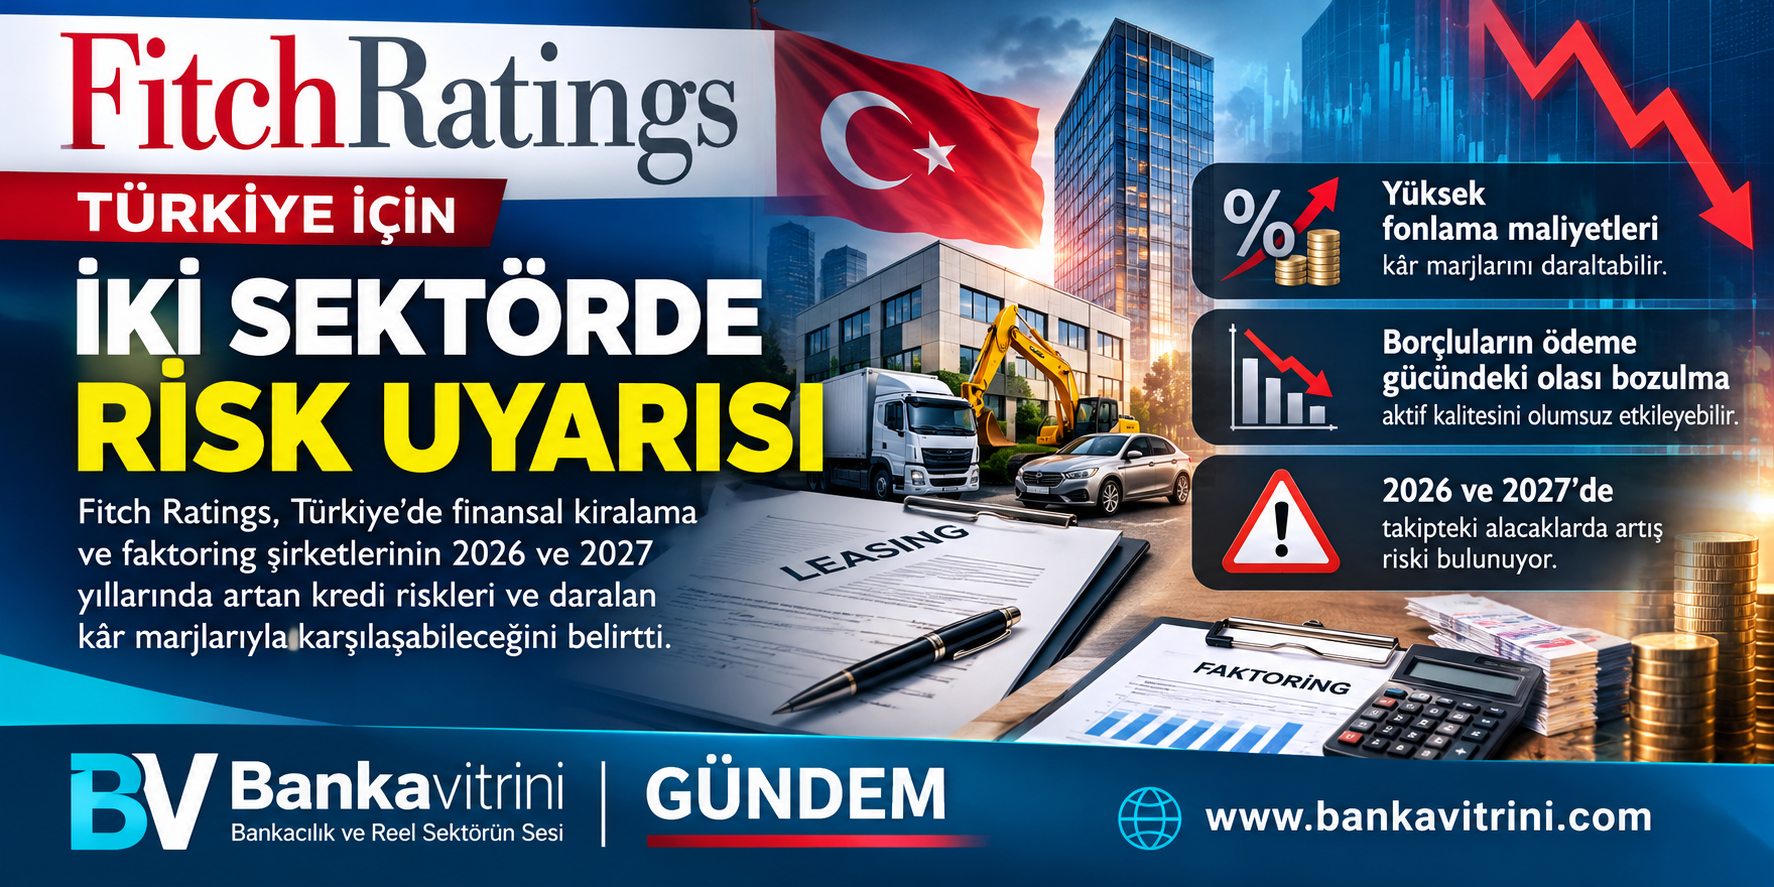
FİTCH’TEN TÜRKİYE’DE LEASİNG VE FAKTORİNG SEKTÖRÜNE ÇİFTE RİSK UYARISI

Yayınlanma:

|

Yazan:

2026 ve 2027’de takipteki alacaklar artabilir, kâr marjları daralabilir

Bankavitrini.com | Ekonomi Haber

Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, Türkiye’de finansal kiralama (leasing) ve faktoring sektörlerinin 2026 ve 2027 yıllarında artan aktif kalitesi riskleri ve daralan kârlılık marjlarıyla karşılaşabileceği uyarısında bulundu. Yüksek fonlama maliyetleri, KOBİ’lerin ödeme gücündeki olası bozulma ve artan sorunlu alacaklar, iki sektörün önümüzdeki dönemde yakından izlenmesi gereken başlıca riskleri arasında yer aldı.

Fitch’in 19 Ekim 2026 tarihli değerlendirmesine göre, Türkiye’nin de içinde bulunduğu gelişmekte olan Avrupa’daki finansman ve leasing şirketlerine yönelik sektör görünümü haziran ayında “kötüleşen” olarak revize edilmişti. Küresel ekonomik büyümedeki yavaşlama, yüksek enflasyon ve finansman maliyetleri bu değerlendirmede etkili oldu.

Finansal kiralamada hacim büyüyor, riskler de birikiyor

Fitch’in değerlendirmesinde öne çıkan veriler, finansal kiralama sektöründe iş hacmi artarken risklerin de göz ardı edilmemesi gerektiğini ortaya koyuyor.

Türkiye’de finansal kiralama sektörünün yeni iş hacmi, 2026’nın ilk yarısında geçen yılın aynı dönemine göre dolar bazında yüzde 48 arttı. Ancak bu büyümenin niteliği dikkat çekici bir ayrıntı taşıyor: Sat ve geri kirala işlemlerinin toplam yeni iş hacmindeki payı yüzde 38’e ulaştı.

Sat ve geri kirala işlemlerinde işletmeler, sahip oldukları bina, makine veya diğer varlıkları finansman kuruluşuna satarak nakit elde ediyor ve aynı varlıkları kiralamaya devam ediyor. Bu yöntem şirketlere kısa vadeli likidite sağlarken, yeni yatırım finansmanından çok mevcut nakit ihtiyacının karşılanmasına yönelik talebi de gösterebiliyor.

Fitch, bu işlemlerin ticari gayrimenkul değerlemeleri ve varlıkların gelecekteki değeri bakımından risk yaratabileceğine dikkat çekiyor. Varlıkların değer kaybetmesi, teminatın yeterliliğini ve finansman kuruluşlarının olası tahsilatlarını olumsuz etkileyebilir.

Sektörde takipteki alacak oranı yüzde 1,9 seviyesine gerilemiş olsa da Fitch, bu oranın 2026 sonu ve 2027 boyunca yükselmesini bekliyor. Finansal kiralama şirketlerinin ortalama özkaynak kârlılığı yüzde 30 olurken, kaldıraç oranının 2025 sonundaki 3,8 kat seviyesinden 4,9 kata yükselmesi de bilançoların izlenmesi gereken göstergeler arasında bulunuyor.

Faktoringde 1,1 trilyon TL’lik hacim: Reel büyüme sınırlı

Faktoring sektörü, işletmelerin vadeli satışlarından doğan alacaklarını devralarak nakit akışı sağlamalarında önemli bir finansman aracı olarak öne çıkıyor. Özellikle banka kredisine erişimde zorlanan işletmeler açısından faktoring, işletme sermayesi ihtiyacının karşılanmasında alternatif oluşturuyor.

Ancak yüksek finansman maliyetleri ve müşterilerin tahsilat sorunları, faktoring şirketlerinin de risklerini artırabiliyor.

Fitch’in değerlendirmesinde yer alan verilere göre, Türkiye’de faktoring işlem hacmi 2026’nın ilk yarısında yıllık yüzde 33 artarak 1,1 trilyon TL’ye ulaştı. Kuruluş, 2026 yılının tamamında yüzde 32 büyüme bekliyor. Bununla birlikte büyümenin genel olarak enflasyonla uyumlu kalacağı ve reel büyümenin yatay seyredeceği öngörülüyor.

Faktoring sektörünün takipteki alacak oranı yüzde 2,3 seviyesinde bulunuyor. Yeni sorunlu alacakların ve bunlara karşı ayrılan değer düşüklüğü giderlerinin yüksek seyretmesi ise kârlılık üzerindeki baskıyı artırıyor.

Sektörün ortalama aktif kârlılığının 2025’teki yüzde 8,1 seviyesinden yüzde 6,4’e gerilemesi, büyüyen işlem hacminin aynı ölçüde kârlılığa dönüşmediğini gösteren önemli bir veri. Kaldıraç oranı 4,1 kata yükselmiş olsa da Fitch bu seviyeyi hâlen ılımlı olarak değerlendiriyor.

Asıl risk: KOBİ’lerin ödeme gücündeki bozulma

Fitch’in uyarısının Türkiye açısından en önemli boyutu, finansman kuruluşlarının karşı karşıya olduğu risklerin yalnızca kendi bilançolarından kaynaklanmaması.

Yüksek faizler, işletmelerin finansman giderlerini artırırken tahsilat vadelerindeki uzama ve nakit akışındaki bozulma, borçların zamanında ödenmesini zorlaştırabiliyor. Özellikle küçük ve orta ölçekli işletmelerde yaşanabilecek ödeme güçlükleri, leasing ve faktoring şirketlerinin aktif kalitesine doğrudan yansıyabilir.

Türkiye’de son dönemde yaşanan piyasa dalgalanmalarının bu şirketler üzerindeki doğrudan etkisinin sınırlı kaldığı belirtiliyor. Finansal kiralama şirketlerinin sınırlı menkul kıymet portföyleri ve yerleşik fonlama kanalları, banka iştiraki olan faktoring şirketlerinin ise ana ortaklarından alabilecekleri destek, riskleri sınırlayan unsurlar arasında gösteriliyor.

Bununla birlikte Türk lirası faizlerindeki yükseliş ve Türkiye’nin kredi temerrüt takası (CDS) primlerindeki artış, fonlama maliyetlerini yukarı çekebilir. Bu durum, özellikle müşterilerine daha önce kullandırılmış finansmanın getirisi ile yeni fonlama maliyetleri arasındaki farkı daraltabilir.

Bankacılık dışı finansman sektörüne ne anlatıyor?

Fitch’in değerlendirmesi, finansal kiralama ve faktoring sektörlerinde büyüme oranlarının tek başına yeterli bir performans göstergesi olmadığını ortaya koyuyor. İşlem hacmi artarken tahsilat kalitesinin bozulması, karşılık giderlerinin yükselmesi ve fonlama maliyetlerinin gelirleri aşındırması, şirketlerin finansal dayanıklılığını zayıflatabilir.

Türkiye’de reel sektörün krediye erişim sorunu yaşadığı bir dönemde leasing ve faktoring şirketlerinin önemi artıyor. Ancak işletmelerin finansmana erişimini kolaylaştıran bu kanalların sürdürülebilirliği, müşterilerin geri ödeme kapasitesine ve finansman kuruluşlarının risk yönetimine bağlı.

Önümüzdeki dönemde takipteki alacak oranları, karşılık giderleri, özkaynak ve aktif kârlılığı ile kaldıraç oranlarının birlikte değerlendirilmesi gerekiyor. Özellikle büyümenin enflasyonun gerisinde kaldığı veya yüksek fonlama maliyetlerinin sürdüğü bir ortamda, hacim artışının finansal sağlıktaki iyileşmeyle karıştırılmaması önem taşıyor.

Sonuç olarak: Fitch’in uyarısı, Türkiye’de leasing ve faktoring sektörlerinin bugün itibarıyla bir kriz içinde olduğu anlamına gelmiyor. Ancak 2026 ve 2027 döneminde borçluların ödeme performansında yaşanabilecek bozulma ve yüksek finansman maliyetleri, iki sektörün aktif kalitesi ve kârlılığı üzerinde baskı oluşturabilir.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.