BORSA
SPK fonlarda oyunun kurallarını değiştirdi
SPK fonlarda oyunun kurallarını değiştirdi: BIST 30 hisseleri neden avantajlı hale gelebilir?

Yayınlanma:
2 ay önce|
Yazan:
Gülbeyaz Gergün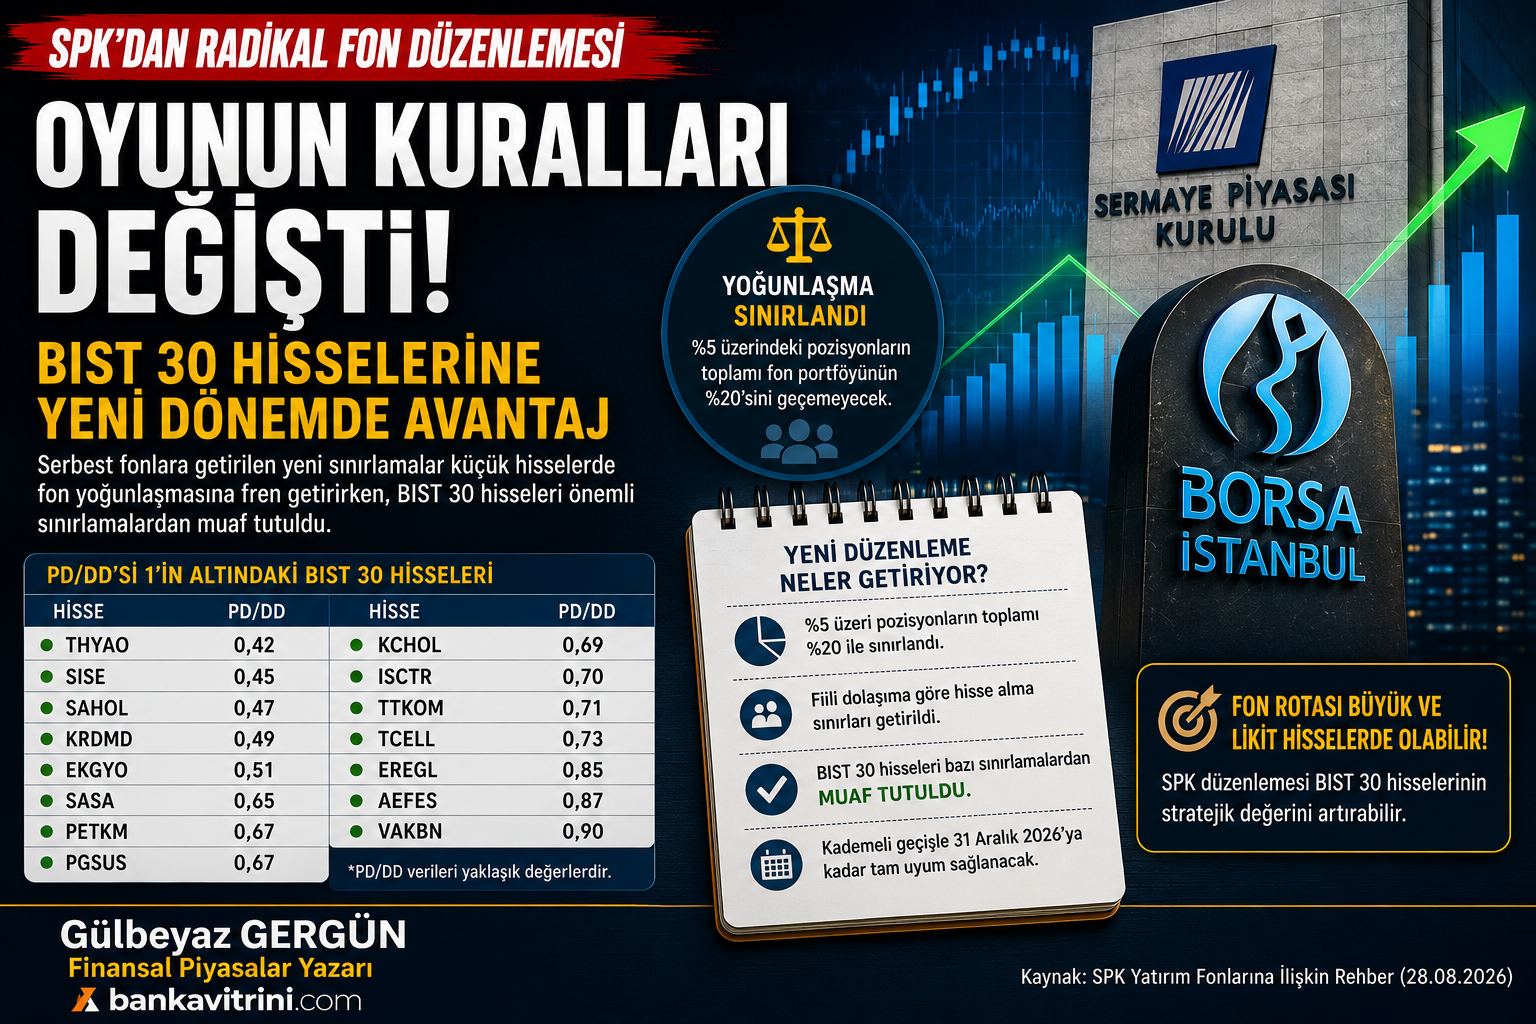
Sermaye Piyasası Kurulu’nun 28 Ağustos 2026 tarihli radikal fon düzenlemesi, yalnızca yatırım fonlarını değil Borsa İstanbul’daki hisse senetlerinin arz-talep dengesini de değiştirebilecek nitelikte. Özellikle serbest fonların küçük ve orta ölçekli hisselerde yoğunlaşmasına sınırlama getirilirken BIST 30 hisselerinin önemli sınırlamalardan muaf tutulması dikkat çekiyor. Bu durum, PD/DD oranı 1’in altında bulunan THYAO, SISE, SAHOL, KRDMD, EKGYO, SASA, PETKM, PGSUS, KCHOL, ISCTR, TTKOM, TCELL, EREGL, AEFES ve VAKBN gibi BIST 30 hisselerine fonlar açısından göreli avantaj sağlayabilir.
BANKAVİTRİNİ ÖZEL ANALİZ
Sermaye Piyasası Kurulu 28 Ağustos 2026 tarihli 52/1589 sayılı kararıyla Yatırım Fonlarına İlişkin Rehber’de son yılların en kapsamlı değişikliklerinden birini yaptı. Rehberde 12 bölüm değiştirilirken dört yeni bölüm eklendi. SPK’nın resmi duyurusuna göre düzenleme 29 Ağustos itibarıyla yürürlüğe girdi.
Düzenlemenin kalbinde ise serbest fonlar, fonların hisse yoğunlaşmaları, ilişkili taraf işlemleri, borsa dışı işlemler, repo piyasası ve portföy yönetim şirketlerinin sermaye ve insan kaynağı yapısı bulunuyor.
SPK Rehberi’nin içindekiler bölümünde bile 28 Ağustos 2026 tarihli değişikliğin serbest fonlardan repo işlemlerine, portföy yönetimine, TEFAS’a ve yatırım fonlarının ortaklık payı işlemlerine kadar çok geniş bir alana yayıldığı görülüyor.
Ancak Borsa İstanbul açısından asıl kritik madde başka: Serbest fonların artık herhangi bir hisse üzerinde eskisi kadar rahat yoğunlaşamayacak olması.
Ve daha da önemlisi: BIST 30 hisselerinin bu yeni yoğunlaşma sınırlamalarının dışında bırakılması.
İşte yeni düzenlemenin borsa açısından kırılma noktası burada.
SPK serbest fonlara hangi sınırları getirdi?
Yeni Rehber’e göre bir serbest fonun portföyündeki %5’ten büyük sermaye piyasası aracı pozisyonlarının toplamı fon portföy değerinin %20’sini geçemeyecek.
Örneğin bir fonun portföyünün;
- %15’i A hissesi,
- %12’si B hissesi,
- %10’u C hissesi
şeklinde yoğunlaşması artık genel kural altında mümkün olmayacak.
Çünkü %5’i aşan yatırımların toplamı %20 ile sınırlandırılıyor.
Bu tek başına bile serbest fonların özellikle son yıllarda kullandıkları “birkaç hisseye çok büyük para yatırarak yüksek getiri yaratma” modelini önemli ölçüde değiştiriyor.
Daha önce serbest fonların en önemli özelliği, klasik yatırım fonlarına uygulanan birçok portföy sınırlamasından muaf olmalarıydı. Bu esneklik tamamen ortadan kaldırılmıyor; ancak SPK artık bu fonların belli şirketlerde aşırı yoğunlaşmasına izin vermiyor. Rehber bunu açık biçimde ortaya koyuyor.
Asıl bomba: Fiili dolaşıma göre hisse alma sınırı
Yeni düzenlemenin Borsa İstanbul’u en fazla ilgilendiren maddelerinden biri ise şirketlerin fiili dolaşımdaki pay miktarına bağlı fon sahipliği sınırları.
Bir serbest fon artık;
| Şirketin fiili dolaşım oranı | Tek serbest fonun alabileceği azami miktar |
|---|---|
| %25’in altında | Fiili dolaşımın %8’i |
| %25 – %50 | Fiili dolaşımın %6’sı |
| %50 – %75 | Fiili dolaşımın %4’ü |
| %75’in üzerinde | Fiili dolaşımın %2’si |
seviyesini aşamayacak.
Aynı portföy yöneticisinin yönettiği fonların tamamı için ise sınırlar bunun yaklaşık iki katı olarak uygulanıyor: sırasıyla %16, %12, %8 ve %4.
Bu düzenleme özellikle dolaşımdaki hisse miktarı düşük ve fonların yoğun biçimde pozisyon aldığı küçük-orta ölçekli şirketleri doğrudan ilgilendiriyor.
Bir şirketin halka açıklık oranının düşük olması artık serbest fon açısından avantaj değil, ciddi bir pozisyon limiti anlamına geliyor.
BIST 30’a çok önemli istisna
Düzenlemenin borsa açısından en stratejik noktası burada ortaya çıkıyor.
SPK açık biçimde; BIST 30 Endeksi’ne dahil hisselerin serbest fonlar için getirilen söz konusu sınırlamalardan hariç tutulacağını belirtiyor. Bu son derece önemli.
Çünkü fon yöneticisinin önünde iki hisse olduğunu düşünelim.
Birinci hisse BIST 30 dışında.
İkinci hisse BIST 30 içinde.
İlk hissede; %5 üzeri yoğunlaşma sınırı, fiili dolaşım sınırı, grup yoğunlaşması, toplam fon sahipliği gibi kısıtlamalar devreye girebiliyor.
BIST 30 hissesinde ise yeni düzenlemenin söz konusu yoğunlaşma sınırlamaları uygulanmıyor. Dolayısıyla fon yöneticisinin büyük pozisyon oluşturmak istediğinde BIST 30 hisselerine yönelmesi daha kolay hale geliyor.
Bu elbette “fonlar mutlaka BIST 30 alacak” anlamına gelmez. Ancak düzenleme açık biçimde BIST 30 hisseleri lehine regülasyon kaynaklı bir göreli avantaj yaratıyor.
PD/DD 1’in altında olmak SPK kriteri değil
Burada önemli bir ayrımı yapmak gerekiyor.
SPK düzenlemesinde; PD/DD oranı, F/K oranı veya şirketin ucuz/pahalı olmasıyla ilgili herhangi bir kriter bulunmuyor.
Dolayısıyla bir şirketin PD/DD’sinin 0,40 veya 0,90 olması tek başına fonların bu hisseyi almasına yol açmayacak.
Fakat iki faktör bir araya geldiğinde tablo değişebilir: BIST 30 üyeliği + düşük değerleme.
Fon yöneticisinin yeni sınırlamalar nedeniyle portföyünü yeniden dağıtması gerektiğinde;
- likiditesi yüksek,
- büyük ölçekli,
- BIST 30 içinde bulunan,
- değerleme çarpanları görece düşük
şirketler doğal alternatifler haline gelebilir.
Bu nedenle kullanıcı tarafından verilen PD/DD listesi yeni SPK düzenlemesi açısından oldukça ilginç bir tablo ortaya çıkarıyor.
PD/DD’si 1’in altındaki hisseler SPK düzenlemesinden nasıl etkilenebilir?
Aşağıdaki PD/DD oranlarını kullanıcının paylaştığı güncel liste üzerinden değerlendiriyoruz. Oranların piyasa fiyatlarıyla değişebileceğini özellikle belirtelim.
| Hisse | PD/DD | BIST 30 | Düzenlemenin göreli etkisi |
|---|---|---|---|
| CANTE | 0,38 | Hayır | Fon yoğunlaşması varsa riskli |
| THYAO | 0,42 | Evet | Göreli pozitif |
| SISE | 0,45 | Evet | Göreli pozitif |
| SAHOL | 0,47 | Evet | Göreli pozitif |
| KRDMD | 0,49 | Evet | Göreli pozitif |
| ALARK | 0,50 | Hayır | Fon sahipliği kritik |
| EKGYO | 0,51 | Evet | Göreli pozitif |
| SASA | 0,65 | Evet | Göreli pozitif |
| PETKM | 0,67 | Evet | Göreli pozitif |
| ULKER | 0,67 | Hayır | BIST 30 dışı olduğu için sınırlamalar önemli |
| PGSUS | 0,67 | Evet | Göreli pozitif |
| KCHOL | 0,69 | Evet | Göreli pozitif |
| ISCTR | 0,70 | Evet | Göreli pozitif |
| TTKOM | 0,71 | Evet | Göreli pozitif |
| TCELL | 0,73 | Evet | Göreli pozitif |
| ECILC | 0,76 | Hayır | Fon pozisyonları izlenmeli |
| EREGL | 0,85 | Evet | Göreli pozitif |
| AEFES | 0,87 | Evet | Göreli pozitif |
| VAKBN | 0,90 | Evet | Göreli pozitif |
Borsa İstanbul’un 2026 üçüncü çeyrek dönemsel değerlendirmesinde BIST 30’da herhangi bir giriş-çıkış yapılmadı. Bir önceki dönemde VAKBN endekse alınmış, ULKER çıkarılmıştı. Dolayısıyla 29 Ağustos itibarıyla yukarıdaki sınıflandırmada VAKBN BIST 30 içinde, ULKER ise dışında bulunuyor.
En dikkat çekici hisselerden biri THYAO olabilir
Listede PD/DD açısından en ucuz büyük şirketlerden biri Türk Hava Yolları.
Verilen rakama göre PD/DD yalnızca 0,42.
THYAO aynı zamanda;
- BIST 30 üyesi,
- yüksek işlem hacmine sahip,
- yüksek likiditeli,
- çok büyük piyasa değerine sahip
bir şirket.
Yeni düzenleme serbest fonların küçük ve düşük dolaşımlı hisselerde büyük pozisyon taşımasını zorlaştırırken THYAO gibi hisselerde aynı sınırlamaların uygulanmaması, kurumsal yatırımcı açısından önemli bir fark yaratıyor.
Ancak bu düzenlemeden “THYAO kesin yükselir” sonucu çıkarılamaz.
Doğru ifade şudur: Yeni SPK rejimi THYAO gibi büyük ve likit BIST 30 hisselerinin portföy yönetimindeki göreli cazibesini artırabilir.
Şişecam ve Sabancı Holding’de benzer durum
SISE’nin 0,45, SAHOL’ün 0,47 civarındaki PD/DD oranları dikkat çekiyor.
Her iki şirket de büyük ölçekli ve BIST 30 kapsamında. Özellikle holdinglerde düşük PD/DD zaten uzun süredir “holding iskontosu” tartışmasının bir parçası. Yeni dönemde fonların küçük hisselerde büyük konsantrasyon kurmasının zorlaşması halinde;
SAHOL ve KCHOL gibi holding hisseleri kurumsal portföylerin yeniden dağılımından faydalanabilecek adaylar arasında değerlendirilebilir.
EKGYO neden ayrıca dikkat çekiyor?
EKGYO’daki 0,51 PD/DD seviyesi ile BIST 30 istisnasının bir araya gelmesi önemli.
Üstelik Rehber yalnızca BIST 30 paylarına değil, belirli kamu kuruluşları ve bunların yönetim kontrolündeki ortaklıkların sermaye piyasası araçlarına da bazı istisnalar tanıyor.
Bu nedenle kamuyla bağlantılı büyük şirketlerin fon portföylerindeki konumu yeni sistemde ayrıca izlenmeli.
SASA açısından düzenleme neden önemli?
SASA son yıllarda fonların ve bireysel yatırımcıların yakından izlediği hisselerden biri.
Yeni düzenlemenin genel mantığı küçük ve orta ölçekli hisselerde fon yoğunlaşmasını sınırlarken BIST 30 paylarını ana yoğunlaşma limitlerinin dışında bırakıyor.
SASA’nın BIST 30 üyeliği bu açıdan önemli bir avantaj.
PD/DD 0,65 düzeyinin de doğru kabul edilmesi halinde şirketin değerleme çarpanı geçmiş dönemlerine kıyasla ayrıca dikkat çekici hale geliyor.
Burada yine temel finansal risklerin—borçluluk, finansman giderleri, kapasite kullanımı ve yatırım dönüşleri—ayrı değerlendirilmesi gerekiyor.
SPK istisnası şirket risklerini ortadan kaldırmaz; yalnızca fonların pozisyon taşıma kapasitesini etkiler.
CANTE, ALARK, ULKER ve ECILC’de durum farklı
Listenin en kritik kısmı belki de BIST 30 dışında kalan dört hisse:
CANTE – PD/DD 0,38
Listenin en düşük PD/DD oranına sahip şirketi. Fakat BIST 30 dışında. Dolayısıyla yeni düzenleme açısından yapılması gereken ilk analiz şirketin ucuz olup olmadığı değil: Serbest fonlar CANTE’nin fiili dolaşımındaki hisselerin ne kadarını taşıyor?
Eğer belirli fonlarda yeni sınırların üzerinde yoğunlaşma varsa portföy ayarlaması gerekebilir. Bu durumda düşük PD/DD kısa vadede teknik satış baskısını tamamen engellemeyebilir.
ALARK – PD/DD 0,50
Alarko Holding de BIST 30 dışında olduğu için otomatik istisnadan yararlanmıyor.
Burada kritik değişken;
- fiili dolaşım oranı,
- serbest fon sahipliği,
- fonların hisseyi portföylerinin yüzde kaçında taşıdığı
olacak.
Fonların pozisyonları sınırlıysa düzenlemenin doğrudan etkisi de sınırlı kalabilir.
ULKER – PD/DD 0,67
Ülker’in durumu özellikle ilginç. ULKER, 2026 ikinci çeyreğinde BIST 30’dan çıkarıldı ve yerine VAKBN alındı. 2026 üçüncü çeyreğinde ise BIST 30 için yedek paylar arasında bulunuyor.
Dolayısıyla ULKER’in yeniden BIST 30’a girip girmemesi artık yalnızca endeks fonları açısından değil, SPK’nın serbest fon konsantrasyon düzenlemesi açısından da daha önemli hale geldi.
Başka bir ifadeyle: BIST 30 üyeliğinin ekonomik değeri yükseldi.
ECILC – PD/DD 0,76
ECILC 2026 üçüncü çeyreğinde BIST 50’ye alındı ancak BIST 30 üyesi değil. Bu nedenle büyük ve likit olmasına rağmen BIST 30 istisnasından yararlanmıyor.
Fon yoğunluğu burada özellikle takip edilmeli.
Fonlardan zorunlu satış hemen mi gelecek?
Hayır.
SPK bu noktada piyasada sert ve ani satış oluşmasını önlemek için kademeli geçiş sistemi oluşturmuş. 29 Ağustos 2026 itibarıyla limiti aşan pozisyonlar üst limit kabul edilecek ve artırılamayacak.
Ardından aşan bölümün;
- 31 Ekim’e kadar en az üçte biri,
- 30 Kasım’a kadar en az üçte ikisi
azaltılacak.
31 Aralık 2026 itibarıyla tam uyum sağlanacak. Bu madde çok önemli.
Dolayısıyla Borsa İstanbul açısından potansiyel etkinin yalnızca 1-2 günlük değil, Eylül-Aralık 2026 dönemine yayılması beklenebilir.
Piyasada önümüzdeki aylarda şu hareket görülebilir: Yoğun fon sahipliği bulunan BIST 30 dışı hisselerden → büyük ve likit BIST 30 hisselerine portföy kayması.
Ancak bunun büyüklüğünü belirleyecek esas veri, fonların bugünkü gerçek hisse pozisyonlarıdır.
Küçük hisseler neden daha fazla etkilenebilir?
Yeni sistem bir bakıma likiditeyi ödüllendiriyor.
Çünkü düşük fiili dolaşıma sahip bir şirkette birkaç milyar liralık fon yatırımı bile dolaşımdaki hisselerin çok büyük bölümünü oluşturabilir. Büyük BIST 30 şirketlerinde ise aynı tutarın piyasa üzerindeki ağırlığı çok daha düşüktür.
SPK’nın mesajı aslında oldukça açık: Fon, bir şirketin fiili dolaşımını kontrol edecek büyüklüğe ulaşmamalı.
Bu yaklaşım aynı zamanda fon yöneticisinin fiyat oluşumu üzerindeki etkisini azaltmayı amaçlıyor.
Büyük ortakların fonlara blok hisse satışına da fren
SPK yalnızca fonların ne kadar hisse taşıyabileceğini sınırlamadı.
Fonlara yapılan özel emir ve Toptan Satışlar Pazarı işlemlerini de sıkılaştırdı. Özel fonlar, serbest fonlar, GYF’ler ve GSYF’ler özel emir veya Toptan Satışlar Pazarı yoluyla bazı ortaklık payı işlemlerinde alıcı olamayacak; serbest ve özel fonlar aynı yöntemlerle satıcı da olamayacak.
Diğer yatırım fonlarının özel emir/TSP yoluyla tek seferde yapabilecekleri işlemlere de şirket sermayesinin %1’i, 12 aylık toplam için %3 sınırı getiriliyor.
Bunun anlamı önemli: Büyük ortak → fon → borsa
şeklindeki bazı dolaylı hisse transfer mekanizmaları daha kontrollü hale getiriliyor.
Büyük ortakların borsa dışı satışına ayrı sınırlama
Pay Tebliği kapsamında şirket yönetiminde bulunan veya büyük ortak konumundaki kişilerin borsa dışındaki satışlarına da sınır getirildi.
12 aylık dönemde;
- fiili dolaşımı %50’nin üzerinde olan şirketlerde sermayenin %2’sinden,
- fiili dolaşımı %50 veya altında olanlarda %4’ünden
fazlası borsa dışında satılamayacak. Limit aşılacaksa SPK onaylı pay satış bilgi formu gerekiyor.
Bu düzenleme de özellikle küçük halka açıklığa sahip şirketlerde blok satışların fonlar üzerinden yapılmasını zorlaştırıyor.
Fon dünyasında başka ne değişiyor?
Düzenleme yalnızca hisse senetlerinden ibaret değil.
SPK ayrıca serbest fon sayısını şirketlerin istihdam ettiği portföy yöneticisi sayısıyla ilişkilendiriyor. Bir portföy yönetim şirketinin ihraç edeceği serbest fon sayısı, istihdam ettiği portföy yöneticisi sayısını aşamayacak. Mevcut şirketler için 30 Haziran 2029’a kadar uyum süresi bulunuyor.
Portföy yönetim şirketlerine yönelik sermaye çıtası da yükseltiliyor. 2027 yılı için;
Geniş yetkili PYŞ: 500 milyon TL
Faaliyetleri sınırlı PYŞ: 250 milyon TL
asgari sermaye seviyeleri belirlenmiş durumda. Serbest fonların büyüklüğü yönetilen kolektif portföylerin %50’sini aşan bazı PYŞ’lerde ise çıkarılmış sermayenin %10 oranında nakit artırılması zorunluluğu gündeme geliyor.
Para piyasası fonlarında da önemli değişiklik
Düzenlemeden para piyasası fonları da etkileniyor.
Katılım fonları hariç para piyasası fonlarının portföyünün en az %10’u DİBS ve/veya Hazine Varlık Kiralama tarafından ihraç edilen kira sertifikalarında tutulacak. Bu düzenlemenin devlet iç borçlanma senetlerine fon kaynaklı ilave talep yaratması beklenebilir.
Başka bir ifadeyle SPK değişikliği aynı anda; hisse piyasası + fon sektörü + repo piyasası + DİBS piyasası üzerinde sonuç üretebilecek.
SPK neden böyle bir düzenleme yaptı?
Son dönemde bazı serbest fonların;
- birkaç hisse üzerinde olağanüstü yoğunlaşması,
- düşük fiili dolaşımlı şirketlerde büyük pozisyonlar taşıması,
- ilişkili taraflarla yüksek hacimli işlemler yapması,
- fon performansının birkaç hisseye aşırı bağımlı hale gelmesi
piyasada uzun süredir tartışılıyordu.
Nitekim yeni düzenlemenin ardından yapılan analizlerde bazı büyük serbest fonların tek hissede son derece yüksek portföy yoğunlaşmalarına ulaştığı örnekler kamuoyuna yansıdı. Örneğin Tera Portföy Birinci Serbest Fon üzerinden yapılan incelemede hem yoğun hisse pozisyonları hem de grup içi repo işlemleri yeni kurallar açısından mercek altına alındı.
SPK’nın yeni düzenlemesini bu açıdan yalnızca teknik bir fon düzenlemesi olarak görmek eksik kalır.
Bu karar aynı zamanda; fonlar aracılığıyla Borsa İstanbul’daki fiyat oluşumunun daha sağlıklı hale getirilmesi girişimidir.
BIST 30 artık yalnızca prestij endeksi değil
Yeni düzenlemenin belki de en az konuşulan fakat en önemli sonucu bu olabilir.
Bir şirket açısından BIST 30 üyeliği eskiden;
- endeks fonlarından para girişi,
- yabancı yatırımcının radarına girme,
- likidite,
- prestij
açısından önemliydi.
Şimdi buna yeni bir avantaj daha eklendi: Serbest fonların yeni yoğunlaşma sınırlarından istisna. Dolayısıyla önümüzdeki dönemde BIST 30’a giriş-çıkış kararlarının piyasa etkisi eskisinden daha güçlü olabilir.
ULKER-VAKBN örneği bu açıdan yakından izlenmeli.
PD/DD’si düşük BIST 30 hisselerinde yeni hikâye oluşabilir mi?
SPK düzenlemesinin en ilginç tarafı burada ortaya çıkıyor.
Verilen listede 19 şirketin 15’i BIST 30 içerisinde.
Üstelik bunların arasında;
THYAO 0,42
SISE 0,45
SAHOL 0,47
KRDMD 0,49
EKGYO 0,51
SASA 0,65
PETKM 0,67
PGSUS 0,67
KCHOL 0,69
ISCTR 0,70
TTKOM 0,71
TCELL 0,73
EREGL 0,85
AEFES 0,87
VAKBN 0,90
gibi 1’in altında PD/DD ile işlem gören büyük şirketler bulunuyor.
Dolayısıyla piyasa önümüzdeki aylarda yalnızca; “Hangi hisse ucuz?” sorusunu sormayabilir.
Yeni soru şu olabilir: “Fonların yeni SPK limitleri altında en rahat büyük pozisyon taşıyabileceği ucuz hisseler hangileri?”
Bu sorunun cevabında BIST 30 şirketleri doğal olarak öne çıkıyor.
Bankavitrini değerlendirmesi: Fonlardan BIST 30’a doğru yeni bir rota oluşabilir
SPK’nın 28 Ağustos düzenlemesi ilk bakışta fon sektörünü düzenleyen teknik bir değişiklik gibi görünüyor.
Fakat ayrıntıya girildiğinde bunun Borsa İstanbul’daki para akışını değiştirebilecek bir regülasyon olduğu anlaşılıyor.
Düzenleme üç sonuç yaratabilir.
Birincisi, küçük ve düşük dolaşımlı şirketlerde bir veya birkaç fonun piyasa üzerinde hâkim hale gelmesinin önüne geçilecek.
İkincisi, bugün yeni limitlerin üzerinde pozisyon taşıyan serbest fonlar 31 Aralık’a kadar kademeli biçimde pozisyonlarını küçültmek zorunda kalabilecek.
Üçüncüsü ve belki de en önemlisi, BIST 30 paylarının temel yoğunlaşma sınırlamalarından istisna tutulması büyük, likit şirketleri fon yöneticileri açısından göreli olarak daha avantajlı hale getirecek.
Bu nedenle önümüzdeki dönemde sadece şirket bilançosuna bakmak yeterli olmayacak.
Yatırımcıların şu dört veriyi birlikte izlemesi gerekecek: PD/DD ve diğer değerleme çarpanları + BIST 30 üyeliği + fiili dolaşım oranı + serbest fon sahipliği.
Bu dört gösterge birlikte okunduğunda yeni SPK düzenlemesinin hangi hisselerde satış baskısı, hangi hisselerde ise potansiyel fon talebi yaratabileceği çok daha net görülebilecek.
En önemli sonuç ise şu: SPK küçük hisselerde fon yoğunlaşmasına fren yaptı; büyük ve likit BIST 30 hisselerinin fon portföylerindeki stratejik değeri ise artırdı.
Bu nedenle 0,42 PD/DD’li THYAO’dan 0,45’lik SISE’ye, 0,47’lik SAHOL’den 0,69’luk KCHOL’e kadar düşük değerlemeyle işlem gören BIST 30 şirketleri önümüzdeki aylarda “ucuzluk + likidite + regülasyon avantajı” üçgeninde yeniden fiyatlanabilecek hisseler arasında yakından izlenecek.
Ancak bunun otomatik bir yükseliş sinyali olmadığı; şirketlerin bilanço, borçluluk, kârlılık ve nakit akışı dinamiklerinin esas olmaya devam ettiği unutulmamalı.
Gülbeyaz GERGÜN – Ekonomist
bankavitrini.com | Özel Haber Analiz
İlginizi Çekebilir
BORSA
FON SKANDALINDA ENKAZ TEMİZLİĞİ BAŞLADI
131 fon tasfiyede, 7 portföy yönetim şirketi mercek altında… Şimdi asıl soru: Yatırımcının parası ne kadar geri gelecek, zararı kim karşılayacak?

Yayınlanma:
3 hafta önce|
21/09/2026Yazan:
BankaVitrini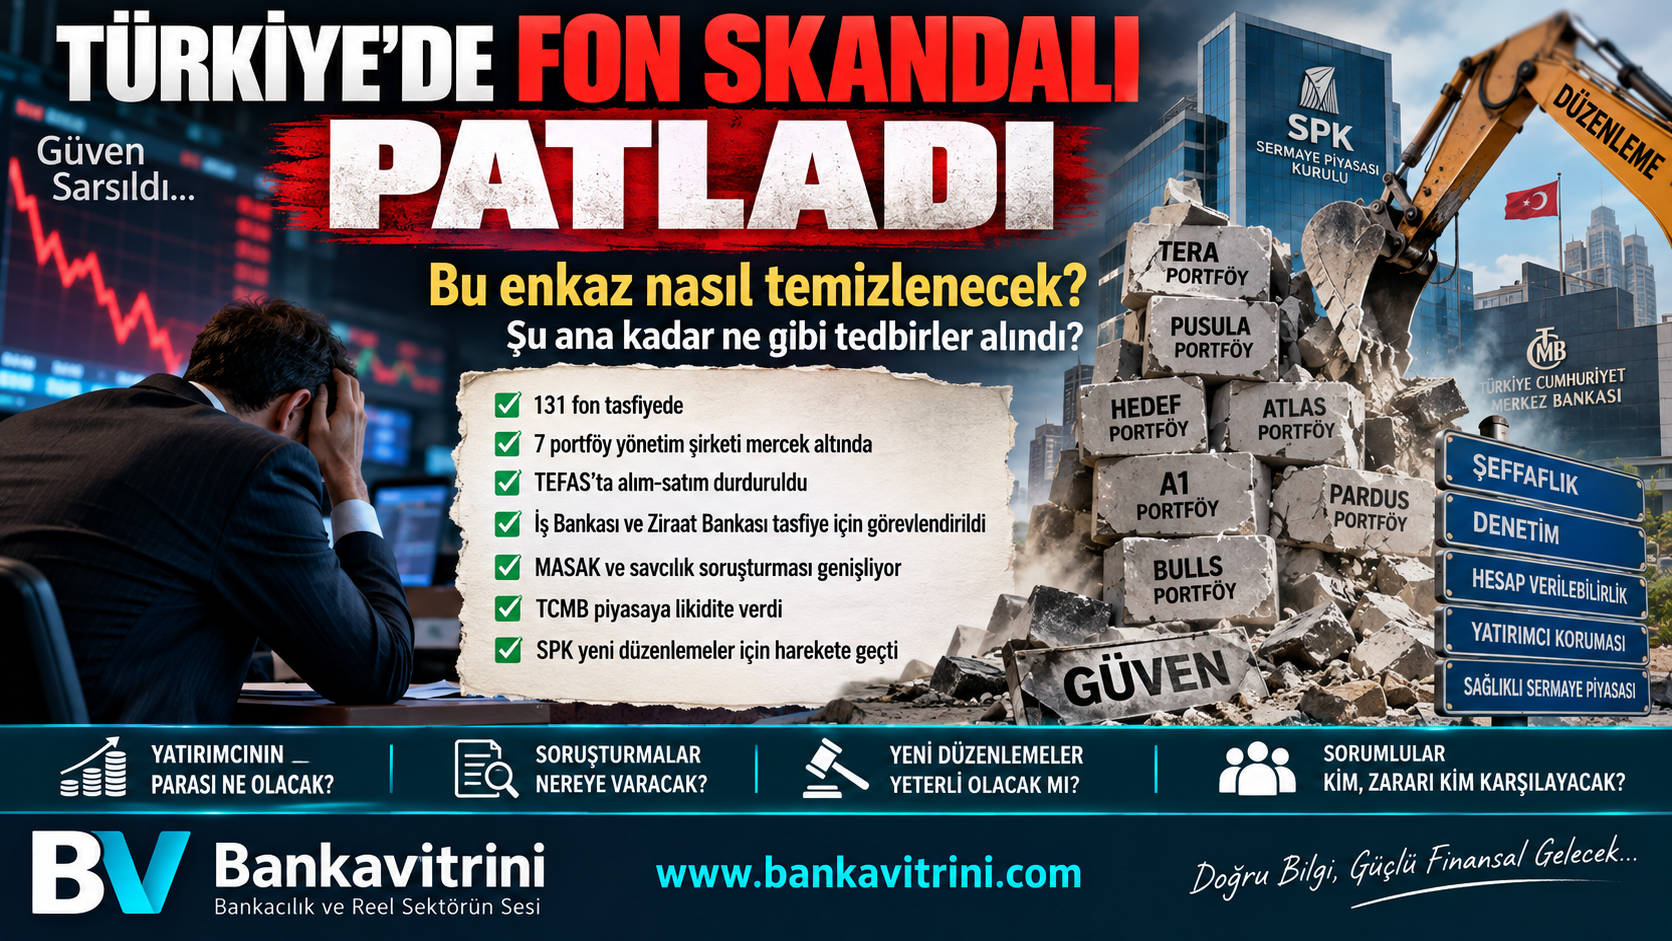
Türkiye sermaye piyasaları son yılların en ciddi fon krizlerinden biriyle karşı karşıya. Krizin merkezinde Tera Portföy, Pusula Portföy, Hedef Portföy, Atlas Portföy, A1 Portföy, Pardus Portföy ve Bulls Portföy bulunuyor.
SPK, 17 Eylül’de bu 7 portföy yönetim şirketinin TEFAS’ta işlem gören fonlarını işleme kapatırken, 131 yatırım fonunun tasfiye sürecini başlattı.
İlk açıklamalarda tasfiye için 3 aylık süre öngörülmüştü. Ancak SPK bugün, 21 Eylül 2026’da bu süreyi 6 aya çıkardı. SPK’nın gerekçesi, fon portföylerindeki varlıkların piyasa koşulları dikkate alınarak mümkün olduğunca uygun şartlarda satılabilmesini sağlamak. Bu, tasfiyenin mutlaka 6 ay süreceği anlamına da gelmiyor.
Asıl soru: Yatırımcının parası ne olacak?
Burada çok önemli bir ayrım yapmak gerekiyor: Fonun tasfiye edilmesi, yatırımcının parasının otomatik olarak tamamının ödeneceği anlamına gelmiyor.
Fonun elindeki hisse senetleri, para piyasası araçları ve diğer varlıklar nakde çevrilecek. Borçlar ve tasfiye kapsamında yapılması gereken giderler dikkate alındıktan sonra kalan tutar yatırımcıların fon payları oranında bireysel saklama hesaplarına aktarılacak. Dolayısıyla yatırımcının alacağı; Fonun kayıtlı değeri değil, tasfiye sonunda gerçekten elde edilebilecek nakit üzerinden şekillenecek.
Bu nedenle özellikle likiditesi düşük ve fiyatı tartışmalı hisseler taşıyan fonlarda “ekrandaki fon değeri” ile “tasfiye sırasında elde edilecek gerçek nakit” arasında fark oluşup oluşmayacağı, krizin en kritik sorularından biri.
Şimdiye kadar hangi tedbirler alındı?
1. SPK 7 portföy yönetim şirketine müdahale etti
Tera, Pusula, Hedef, Atlas, A1 Capital, Pardus ve Bulls Portföy’ün TEFAS’ta işlem gören fonları kapatıldı.
Bazı fonların doğrudan tasfiyesine karar verildi.
2. 131 fon tasfiye sürecine sokuldu
Tasfiye işlemleri için iki büyük banka görevlendirildi:
- Tera Portföy fonları → İş Bankası
- Diğer 6 portföy şirketinin fonları → Ziraat Bankası
Bankalar hem portföy saklama hem de tasfiye sürecinde yetkilendirildi.
Bu önemli; çünkü tasfiye sürecinin doğrudan krizin merkezindeki portföy şirketlerinin kontrolünde yürütülmesi yerine ayrı bir yapı üzerinden yürütülmesi amaçlanıyor.
3. TEFAS’ta alım-satım durduruldu
17 Eylül itibarıyla söz konusu fonlarda yeni alım-satım işlemleri kapatıldı.
Böylece panik satışlarının ve yeni yatırımcı girişlerinin krizi daha da büyütmesinin önüne geçilmesi amaçlandı.
4. MKK mutabakatı yapılacak
MKK ile bankalar arasında;
- yatırımcıların fon payları,
- toplam fon payları,
- rehinler,
- hacizler,
- tedbirler,
- gerçekleşmemiş emirler
üzerinden mutabakat yapılacak.
Bu, “kim ne kadar fon payına sahip?” sorusunun resmi olarak ortaya konulması açısından kritik.
5. TCMB piyasaya likidite verdi
Kriz yalnızca fonlarla sınırlı kalıp Borsa İstanbul’a yayılınca TCMB de devreye girdi.
Reuters’ın aktardığına göre TCMB repo fonlamasını 300 milyar TL’ye çıkardı ve bankaların gecelik piyasadan borçlanma limitlerini artırdı. Amaç, piyasadaki likidite sıkışıklığının zorunlu satışlara dönüşmesini engellemekti.
Bu çok önemli bir ayrım: TCMB’nin sağladığı likidite fon yatırımcısının zararını karşılamak için değil, finansal piyasalardaki likidite sıkışıklığını önlemek için kullanılıyor.
6. SPK’nın Ağustos düzenlemesi aslında krizin öncesinde gelmişti
Burada dikkat çekici nokta şu: SPK, krizin patlamasından önce de bazı riskleri görmüş.
SPK’nın 18 Eylül açıklamasına göre, 2025’in son çeyreğinden itibaren özellikle bazı serbest ve para piyasası fonlarında, fiili dolaşımı düşük hisselerde şirketlerin temel finansal büyüklükleriyle açıklanamayacak fiyat hareketleri tespit edilmişti. Bu konu 2 Aralık 2025’te Finansal İstikrar Komitesi’nin gündemine de taşınmıştı.
SPK ayrıca Temmuz 2026’da bazı varlıkların değerlemesine ilişkin değişiklik yaptı ve 28 Ağustos’ta Yatırım Fonlarına İlişkin Rehber’i güncelledi.
SPK, bu düzenlemelerin özellikle:
- ilişkili taraflar arasındaki teminatsız borçlanmayı,
- olağandışı fiyat hareketlerini,
- fonlar üzerinden manipülasyon ihtimalini,
- şeffaflık sorunlarını sınırlamayı hedeflediğini açıklıyor.
7. Savcılık ve MASAK soruşturması genişliyor
İş artık yalnızca SPK’nın idari tedbirleriyle sınırlı değil.
İstanbul Cumhuriyet Başsavcılığı soruşturmayı genişletirken Pusula Finans Holding, Tera Yatırım, Hedef Holding ve Bulls Yatırım ile bunların alt kuruluşlarının yöneticileri hakkında MASAK’tan mali inceleme talep etti. 21 Eylül itibarıyla soruşturmada yeni gözaltı kararları da geldi. DW’nin aktardığına göre 25 kişi hakkında daha gözaltı kararı verildi ve bunlardan 15’i gözaltına alındı. Daha önce dört kişi tutuklanmış, çok sayıda kişi hakkında da yurtdışına çıkış yasağı uygulanmıştı.
Dolayısıyla bundan sonraki aşamanın önemli başlıklarından biri: “Fonlarda oluşan değer kaybının arkasında piyasa riski mi, mevzuata aykırı işlem mi, manipülasyon mu, ilişkili taraf işlemleri mi var?” sorusunun hukuken ortaya konulması olacak.
En kritik konu: Yatırımcının zararı kimden tahsil edilecek?
Bence krizin en zor aşaması burası.
Çünkü üç farklı zarar kategorisini birbirinden ayırmak gerekiyor:
A) Normal piyasa zararı
Fonun elindeki hisse senedi gerçekten düşmüşse yatırımcı piyasa riskini taşır.
B) Likidite zararı
Fonun elindeki varlıkların teorik değeri yüksek görünürken piyasada yeterli alıcı bulunmuyorsa tasfiye sırasında daha düşük fiyattan satış gerekebilir.
C) Hukuka aykırı işlemden doğan zarar
Eğer soruşturma sonunda manipülasyon, yanıltıcı değerleme, ilişkili taraf işlemleri veya başka mevzuat ihlalleri nedeniyle yatırımcı zararının oluştuğu tespit edilirse, konu artık sıradan piyasa zararı olmaktan çıkar.
Üçüncü kategoride zararların sorumlularından tahsil edilmesi ve yatırımcının zararının giderilmesi için hukuki süreçler ayrıca gündeme gelebilir.
Fon malvarlığı açısından yatırımcı için önemli güvence
Yatırımcı açısından olumlu olan önemli bir hukuki mekanizma var.
Yatırım fonunun malvarlığı, fon kurucusunun ve portföy saklayıcısının malvarlığından ayrı tutuluyor. Fon varlıklarının portföy saklayıcısında saklanması gerekiyor. Fon malvarlığının kurucunun borçları nedeniyle normal şartlarda haczedilmesi veya iflas masasına dahil edilmesi de mevzuatla sınırlandırılmış durumda.
Bu nedenle: “Portföy yönetim şirketi batarsa fonun bütün varlığı da kaybolur” şeklinde bir değerlendirme doğru değil.
Ancak bu koruma, fonun içindeki varlıkların değer kaybetmesini de otomatik olarak telafi etmiyor.
YTM konusu da doğru anlaşılmalı
Burada da kamuoyunda ciddi bir kavram karmaşası oluşabilir.
Yatırımcı Tazmin Merkezi, yatırım kuruluşlarının sermaye piyasası faaliyetlerinden doğan nakit ödeme veya sermaye piyasası aracı teslim yükümlülüklerini yerine getirememesi durumunda, SPK’nın ilgili tazmin kararlarını yerine getirmek üzere kurulmuş kamu tüzel kişiliğine sahip bir kuruluş.
Dolayısıyla YTM’yi “fonun zararını devlet öder” şeklinde yorumlamak doğru olmaz.
Fonun piyasa değerinin düşmesiyle ortaya çıkan normal yatırım zararının otomatik olarak YTM tarafından karşılanacağı sonucu çıkarılamaz.
Peki bu enkaz nasıl temizlenecek?
Bence önümüzde 6 aşamalı bir süreç var:
1. Varlıkların gerçek fotoğrafı çıkarılacak.
MKK + bankalar + portföy saklama sistemi üzerinden fonların gerçek varlıkları belirlenecek.
2. Hisselerin gerçek likiditesi ortaya çıkacak.
Bilançoda görünen değer ile piyasada satılabilecek değer karşılaştırılacak.
3. Fonlar kontrollü biçimde tasfiye edilecek.
SPK’nın bugün yaptığı değişiklikle süre 6 aya çıkarıldı. Amaç panik satışını azaltmak.
4. Para yatırımcılara dağıtılacak.
Tasfiye edilen varlıklardan elde edilen net tutar yatırımcıların payları oranında hesaplarına aktarılacak.
5. Ceza ve tazminat ayağı ayrıştırılacak.
SPK, MASAK ve savcılık soruşturmasının sonucuna göre sorumluluklar belirlenecek.
6. Yeni düzenleme gelecek.
Asıl sınav burada. Aynı yapıların farklı fon isimleriyle yeniden kurulmasının önüne geçilmesi gerekiyor.
Bankavitrini açısından asıl sorulması gereken 10 soru
Bu krizin üzerine gidilecekse sadece “fonlar neden battı?” sorusu yeterli değil.
Şu soruların tamamının cevaplanması gerekiyor:
- Hangi fon hangi hissede ne kadar pozisyon taşıyordu?
- Bu hisselerin fiili dolaşım oranı neydi?
- Fonların ilişkili olduğu şirketlerle işlem yapıldı mı?
- Fonların değerlemeleri hangi fiyatlardan yapıldı?
- Aynı hisseleri taşıyan fonlar arasında çapraz işlem oldu mu?
- Fonlara para girişi hangi tarihlerde hızlandı?
- Fon yöneticileri ve yönetim kurulları bu riskleri ne zaman biliyordu?
- Portföy saklayıcıları ve bağımsız denetim mekanizması neyi kontrol etti?
- SPK’nın 2025 sonundan itibaren gördüğü olağandışı hareketler neden daha erken durdurulamadı?
- Yatırımcının gerçek zararı ne kadar ve bunun ne kadarı piyasa zararı, ne kadarı varsa hukuka aykırı işlemlerden kaynaklanıyor?
Ve belki de en önemli soru: “Fon yatırımcısı parasını ne zaman ve ne kadar geri alabilecek?”
Bu sorunun bugün için tek bir rakamla cevaplanması mümkün değil. Çünkü önce portföylerin gerçek piyasa değeri, satılabilirlik durumu, yükümlülükleri ve tasfiye sırasında oluşacak fiyatlar ortaya çıkacak.
Dolayısıyla 21 Eylül 2026 itibarıyla kriz yönetiminde önemli adımlar atılmış durumda; ancak yatırımcı zararının nihai boyutu henüz belli değil.
Özellikle SPK’nın tasfiye süresini 3 aydan 6 aya çıkarması, benim açımdan krizin “hemen satıp parayı dağıtma” yerine varlıkların daha kontrollü ve daha uygun koşullarda nakde çevrilmesi aşamasına geçtiğini gösteriyor.
BORSA
FONLAR NASIL BU HALE GELDİ?
830 milyar TL’lik fon dosyasında kimler ne kadar para yönetti? Hangi yönetim kurulları görevdeydi? “Prof. Dr.” unvanı yatırımcı güveninde nasıl rol oynadı?
Yayınlanma:
3 hafta önce|
20/09/2026Yazan:
BankaVitrini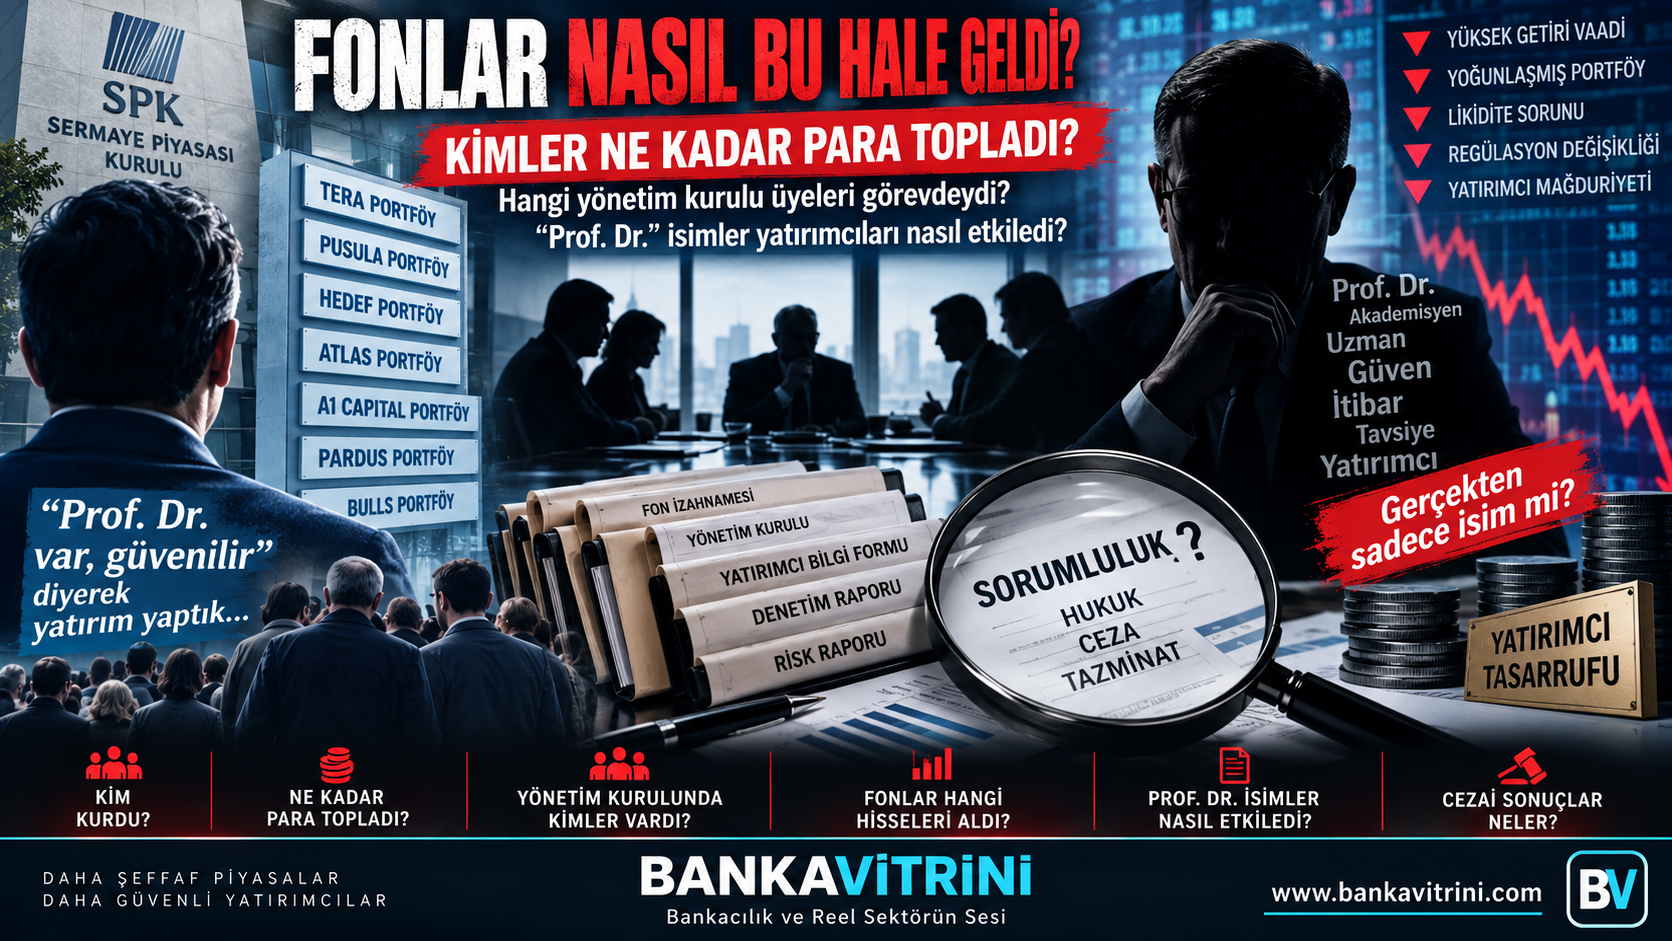
Türkiye sermaye piyasaları 17 Eylül 2026’da tarihi bir kırılma yaşadı.
Sermaye Piyasası Kurulu (SPK), Tera Portföy, Pusula Portföy, Hedef Portföy, Atlas Portföy, A1 Capital Portföy, Pardus Portföy ve Bulls Portföy tarafından kurulan TEFAS fonlarında alım-satım işlemlerini durdurdu ve belirlenen fonların tasfiye edilmesine karar verdi. Daha sonraki SPK düzenlemesiyle tasfiye kapsamındaki fon sayısı 131’e çıktı.
Piyasanın büyüklüğü tartışmanın neden bu kadar büyük olduğunu gösteriyor.
İlk açıklamalarda yaklaşık 830 milyar TL büyüklük ve yaklaşık 550 bin yatırımcı rakamı verilirken, Reuters’ın doğrudan bilgi sahibi bir kaynağa dayandırdığı hesaplamada tasfiye kapsamındaki fonların toplam portföy büyüklüğü 891 milyar TL ve yaklaşık 353 bin yatırımcı olarak verildi. Rakamlar arasındaki farkın tarih, fon kapsamı ve hesaplama yöntemi farklarından kaynaklanıp kaynaklanmadığının ayrıca açıklığa kavuşturulması gerekiyor.
Ancak asıl soru bundan sonra başlıyor:
Bu fonlar nasıl bu kadar büyüdü?
Kimler yönetti?
Yönetim kurullarında kimler vardı?
Yatırımcılar neden bu yapılara güvendi?
Ve ortaya çıkan zarar veya şüpheli işlemlerden kim, hangi ölçüde sorumlu olacak?
1. ÖNCE RAKAMLAR: PARA NASIL BÜYÜDÜ?
Burada çok önemli bir ayrım yapmak gerekiyor.
Bir portföy yönetim şirketinin “yönetilen portföy büyüklüğü”, yalnızca tasfiye edilen TEFAS fonlarının toplamı değildir. Bunun içerisinde bireysel portföyler, kurumsal portföyler, girişim sermayesi fonları, gayrimenkul fonları ve TEFAS dışındaki fonlar da bulunabilir.
Örneğin: TERA PORTFÖY
Tera’nın kendi açıklamasına göre şirketin yönetilen toplam fon büyüklüğü 2024 sonunda 3,6 milyar TL iken 2025 sonunda 130 milyar TL’ye yükseldi. Şirket 2025 yılında fon büyüklüğünün yaklaşık 35 kat arttığını açıkladı.
31 Ağustos 2026 itibarıyla Tera Portföy’ün toplam yönetilen portföy büyüklüğü ise yaklaşık 686,9 milyar TL olarak şirketin sürekli bilgilendirme formunda yer aldı.
Bu olağanüstü büyüme tek başına herhangi bir hukuka aykırılık kanıtı değildir.
Fakat gazetecilik açısından çok önemli bir soru ortaya çıkıyor:
3,6 milyar TL’den 130 milyar TL’ye, oradan 686 milyar TL’ye yaklaşan bir portföy büyüklüğünün arkasındaki para akışı nasıl gerçekleşti?
2. TERA’DA 272 MİLYAR TL’LİK TEK FON
Dosyanın ölçeğini anlamak için Tera Portföy Birinci Serbest Fon’a, yani TLY kodlu fona bakmak bile yeterli.
Ağustos 2026 sonunda TLY’nin büyüklüğü yaklaşık 272,1 milyar TL, yatırımcı sayısı ise 110.796 olarak raporlandı. Temmuz sonundaki fon büyüklüğü de 222,1 milyar TL seviyesindeydi.
Bu şu anlama geliyor: Tek bir fonun büyüklüğü yüz milyarlarca liraya ulaşmıştı.
Bu büyüklükte bir fonda;
- portföy yoğunlaşması,
- likidite,
- ilişkili taraf işlemleri,
- fonun elindeki hisselerin piyasadaki dolaşım oranı,
- yatırımcıların aynı anda çıkmak istemesi,
- fonun nakde dönüşme kapasitesi artık yalnızca portföy yöneticisinin değil, aynı zamanda risk yönetimi ve gözetim mekanizmalarının da kritik konusu haline geliyor.
3. PUSULA: 750 MİLYAR TL’YE YAKLAŞAN PORTFÖY
Pusula Portföy de kriz öncesinde olağanüstü büyüklüklere ulaşmıştı.
Şirketin 31 Ağustos 2026 tarihli sürekli bilgilendirme formunda yönetilen toplam portföy büyüklüğü 633,8 milyar TL olarak yer alıyor.
Bunun;
117,4 milyar TL’si bireysel,
102,8 milyar TL’si tüzel,
413,6 milyar TL’si kurumsal portföylerden oluşuyordu.
Ekonomim’in analizinde ise Pusula’nın bir dönem yaklaşık 750 milyar TL’ye yaklaşan portföy büyüklüğüne ulaştığı ve bazı fonların belirli hisselerde ciddi yoğunlaşmalar oluşturduğu aktarıldı.
Burada araştırılması gereken soru şudur: Bu büyümenin ne kadarı yeni yatırımcı girişi, ne kadarı fon getirisi, ne kadarı mevcut varlıkların değer artışıydı?
Çünkü “750 milyar TL para toplandı” demek ile “750 milyar TL yönetilen portföy büyüklüğüne ulaşıldı” demek aynı şey değildir.
4. HEDEF PORTFÖY: 162,8 MİLYAR TL
Hedef Portföy’ün kendi grup şirketi sayfasında verilen bilgiye göre şirketin yönetilen portföy büyüklüğü 162,8 milyar TL seviyesindeydi.
Şirket ayrıca;
78 menkul kıymet yatırım fonu,
25 girişim sermayesi yatırım fonu,
7 gayrimenkul yatırım fonu,
2.200 bireysel portföy yönetimi müşterisi ve yaklaşık 100 bin yatırımcı bilgisi veriyor.
Dolayısıyla burada da 162,8 milyar TL’nin tamamını “vatandaşlardan toplanan para” olarak nitelendirmek doğru olmaz.
Ancak rakam, şirketin ulaştığı finansal ölçeği göstermesi bakımından son derece önemli.
5. BULLS: 14,6 MİLYAR TL
Bulls Portföy ise 16 Eylül 2026 tarihli açıklamasında;
13 TEFAS fonunda toplam 4,8 milyar TL,
15 TEFAS dışı fonda toplam 9,8 milyar TL
olmak üzere toplam 14,6 milyar TL menkul kıymet yatırım fonu büyüklüğüne sahip olduğunu açıkladı.
Bulls ayrıca fonlarında likidite sorunu bulunmadığını ve riskli işlemlerin yapılmadığını savundu.
Bu açıklama özellikle önemli.
Çünkü SPK’nın bir fon grubunu tasfiye kapsamına alması ile o şirketin bütün fonlarının aynı şekilde problemli olduğu sonucu çıkarılamaz.
Nitekim soruşturmanın sonunda hangi fonun hangi nedenle tasfiye edildiği ve hangi yöneticinin hangi işlem nedeniyle sorumlu tutulduğu ayrıca ortaya konulmak zorunda.
6. ASIL KIRILMA: AĞUSTOS DÜZENLEMESİ
Kriz bir gecede ortaya çıkmadı.
SPK’nın 18 Eylül’de yayımladığı açıklamaya göre Kurul, 2025’in son çeyreğinde özellikle serbest yatırım fonları ve para piyasası fonları üzerinden bazı portföy yönetim şirketlerine ait fonların, fiili dolaşımı düşük hisselerde ekonomik gerçeklik ve şirketlerin temel finansal büyüklükleriyle açıklanamayacak fiyat hareketlerine yol açtığını gözlemledi.
Bu konu 2 Aralık 2025 tarihli Finansal İstikrar Komitesi toplantısında gündeme geldi.
SPK daha sonra çalışma grubu oluşturdu.
Yeni düzenlemelerin hazırlığı aylar sürdü.
Ve nihai Yatırım Fonlarına İlişkin Rehber 28 Ağustos 2026’da kamuoyuna duyuruldu.
SPK’nın kendi açıklamasındaki kritik ifade şu:
Amaç; fonlar üzerinden manipülasyon imkanının sınırlandırılması, şeffaflığın artırılması ve yatırımcı tasarrufunun korunmasıydı.
7. Peki neden sistem bir anda kilitlendi?
Reuters’ın aktardığı değerlendirmeye göre Ağustos ayında yapılan düzenlemeler sonrasında düşük likiditeli hisselerde yaşanan sert fiyat hareketleri, bu hisseleri taşıyan fonların nakit yaratmasını zorlaştırdı.
Fonlar yatırımcıların çıkış taleplerini karşılayabilmek için portföylerindeki varlıkları satmak zorunda kaldığında, özellikle likit olmayan hisselerde satış baskısı daha da büyüdü.
Bu da yeni bir kısır döngü oluşturdu: Yoğunlaşmış portföy → fiyat düşüşü → teminat/likidite baskısı → satış → daha fazla fiyat düşüşü → yatırımcı çıkışı → daha fazla satış ihtiyacı.
İşte 16-17 Eylül’deki kırılmanın arka planında bu mekanizma bulunuyor.
8. YÖNETİM KURULLARINDA KİMLER VARDI?
Burada dosyanın en kritik bölümüne geliyoruz.
TERA PORTFÖY
3 Temmuz 2026 tarihli KAP kaydında yönetim kurulu şöyleydi:
Erdin Özel – Başkan
Ethem Umut Beytorun – Başkan Vekili / icrada görevli
Prof. Dr. Emre Alkin – Yönetim Kurulu Üyesi / icrada görevli
Bülent Uygun – Yönetim Kurulu Üyesi
Haldün Saffet İnal – Yönetim Kurulu Üyesi
Ecem Tuğçe Akçay – Yönetim Kurulu Üyesi / iç kontrol sorumluluğu.
KAP’a göre Prof. Dr. Emre Alkin, Tera Portföy yönetim kuruluna 26 Haziran 2026’da seçilmişti.
Bu tarih özellikle dikkat çekiyor.
Çünkü 28 Ağustos’taki yeni fon düzenlemesinden yaklaşık iki ay önce yönetim kuruluna girmişti.
Bu durum tek başına herhangi bir kusur veya suç anlamına gelmez.
Ancak bir araştırma dosyasında şu soruların sorulmasını gerektirir:
Yeni yönetim kurulu üyesine hangi risk raporları sunuldu?
Fonlardaki yoğunlaşma konusunda hangi bilgiler paylaşıldı?
İç kontrol biriminin raporları yönetim kuruluna ulaştı mı?
Yeni SPK düzenlemesinin şirket üzerindeki etkisi yönetim kurulunda görüşüldü mü?
Bunlar belge üzerinden cevaplanması gereken sorulardır.
9. PUSULA’NIN YÖNETİMİ
Pusula Portföy’ün 10 Eylül 2026 tarihli sürekli bilgilendirme formunda yönetim kurulunda:
Muhammed Yarız – Yönetim Kurulu Başkanı
Halil İbrahim Ege – Başkan Vekili / iç kontrolden sorumlu yönetim kurulu üyesi
Ahmet Özcan – Yönetim Kurulu Üyesi görülüyor.
Adalet Bakanı Akın Gürlek’in 18 Eylül açıklamasına göre fon ve pay piyasasındaki manipülatif işlem iddialarına ilişkin soruşturmada, fon yönetim kurulu başkan ve üyelerinin de aralarında bulunduğu 4 şüpheli tutuklandı; 51 kişi hakkında yurt dışına çıkış yasağı ve malvarlığı tedbirleri uygulandı.
Burada yine önemli hukuk kuralı: Tutuklama veya gözaltı, suçun kesinleştiği anlamına gelmez.
Soruşturmanın sonucunda hangi kişinin hangi eylem nedeniyle sorumlu olduğu ortaya konulmalıdır.
10. “PROF. DR.” UNVANI YATIRIMCIYI ETKİLEDİ Mİ?
Dosyanın en hassas sorularından biri bu.
Kamuoyunda özellikle Prof. Dr. Emre Alkin ve Tera grubunun farklı şirketlerinde görev alan Prof. Dr. Kerem Alkin isimleri öne çıktı.
KAP kayıtlarında Emre Alkin’in Tera Portföy yönetim kurulu üyesi olduğu açıkça görülüyor. Kerem Alkin ise Tera Finansal Yatırımlar Holding’de bağımsız yönetim kurulu üyesi olarak atanmıştı. KAP bildiriminde atamanın 7 Mayıs 2026’da yapıldığı görülüyor.
Fakat burada gazetecilik açısından çok önemli bir çizgi var: “Prof. Dr. olduğu için vatandaşlar bu fonlara yatırım yaptı” sonucunu doğrudan kurmak için somut tanıtım ve yatırımcı iletişimi belgelerine ihtiyaç var.
Bunun araştırılması gerekiyor.
Örneğin;
- Fon tanıtım toplantıları,
- televizyon programları,
- sosyal medya paylaşımları,
- reklam filmleri,
- yatırımcı sunumları,
- şirket internet siteleri,
- konferanslar,
- fon tanıtım broşürleri,
- “uzmanlık” vurgusu yapılan açıklamalar
tek tek incelenmeli.
Eğer yatırımcıya: “Bu fonun arkasında Prof. Dr. X var” mesajı verilerek yatırım kararı oluşturulduysa, bunun hukuki değerlendirmesi başka bir boyuta geçer.
Ancak yalnızca bir kişinin yönetim kurulunda bulunması, yatırımcıları bizzat ikna ettiği anlamına gelmez.
11. “BEN FONU YÖNETMEDİM” SAVUNMASI
İşte soruşturmanın hukuk açısından en kritik noktası burası.
Bir yönetim kurulu üyesi: “Ben tek bir hisse alıp satmadım” diyebilir.
Bu savunma, kişinin hiçbir sorumluluğu olmadığı anlamına gelmez; fakat aynı zamanda yönetim kurulunda bulunmanın da otomatik suçluluk anlamına gelmediği unutulmamalıdır.
SPK düzenlemelerinde yönetim kurulu üyelerine portföy sınırlamaları ve kamuyu aydınlatma yükümlülükleri bakımından doğrudan sorumluluklar yüklenebiliyor ve dışarıdan hizmet alınması bu sorumluluğu ortadan kaldırmıyor.
Dolayısıyla mahkemenin bakacağı temel sorular şunlar olacaktır:
Hangi görev verilmişti?
Hangi yetki kullanılıyordu?
Hangi raporlar yönetim kuruluna sunulmuştu?
Riskler biliniyor muydu?
Yönetim kurulu uyarılmış mıydı?
Uyarı karşısında ne yapıldı?
İşlemlerin mevzuata aykırı olduğu biliniyor veya bilinmesi gerekiyor muydu?
Kişinin eylemi ile yatırımcı zararı arasında nedensellik var mıydı?
12. CEZA DOSYASI ŞİMDİ BAŞLIYOR
Adalet Bakanı’nın açıklamasına göre SPK, 6362 sayılı Sermaye Piyasası Kanunu’nun 107. maddesi kapsamında bazı fon ve pay piyasalarında manipülatif işlem yapıldığı iddialarıyla suç duyurusunda bulundu.
Bu kapsamda fon yönetim kurulu başkan ve üyelerinin de bulunduğu 4 şüpheli tutuklandı.
SPK’nın kendi açıklamasına göre Kurul denetimleri sonucunda; idari para cezası, adli para cezası, hapis cezası gibi yaptırımlar gündeme gelebiliyor ve suç şüphesi bulunan fiiller Cumhuriyet başsavcılıklarına bildiriliyor. Ayrıca sorumluluğu tespit edilen yönetim kurulu üyelerinin görevden alınması, lisanslarının iptali veya sermaye piyasası kurumlarının faaliyetlerinin sınırlandırılması gibi önleyici tedbirler de uygulanabiliyor.
13. EN ÇOK MERAK EDİLEN SORU: VATANDAŞ PARASINI ALABİLECEK Mİ?
SPK’nın 18 Eylül’de belirlediği tasfiye prosedüründe önemli bir güvence mekanizması bulunuyor.
Fon portföyündeki varlıklar; yatırımcı menfaati, piyasa derinliği ve likidite koşulları dikkate alınarak nakde çevrilecek.
Elde edilen nakit, fon yatırımcılarının bireysel saklama hesaplarına katılma payı sahipliği oranında aktarılacak. Tasfiye işlemlerinin kural olarak duyuru tarihinden itibaren en fazla üç ay içinde tamamlanması öngörülüyor; SPK uygun görürse süre uzatılabiliyor.
Dolayısıyla: “Fon kapatıldı, vatandaş parasını kaybetti” demek şu aşamada hukuken doğru değil.
Fakat: “Vatandaş parasının tamamını kesin olarak alacak” demek de doğru değil.
Çünkü portföydeki varlıkların hangi fiyatlardan ve hangi sürede nakde çevrileceği, piyasa koşullarına bağlı.
14. ASIL ARAŞTIRILMASI GEREKEN TABLO
Bu dosyada artık yalnızca şirketlerin yönetim kurullarını listelemek yeterli değil.
Her fon için şu tablo çıkarılmalı:
| Soru | Araştırılması gereken belge |
|---|---|
| Fon ne zaman kuruldu? | SPK/KAP |
| İlk büyüklüğü neydi? | KAP |
| Para ne zaman hızla arttı? | Fon pay adetleri |
| En fazla para hangi dönemde geldi? | MKK/KAP |
| En fazla hangi hisseler alındı? | Portföy raporları |
| Hisse yoğunlaşması ne kadardı? | Portföy dağılımı |
| İlişkili şirket hissesi var mıydı? | KAP |
| Fon yöneticisi kimdi? | KAP |
| Yönetim kurulu kimlerden oluşuyordu? | KAP |
| İç kontrol sorumlusu kimdi? | KAP |
| Risk raporları ne diyordu? | İç kontrol/risk raporları |
| Bağımsız denetçi ne söyledi? | Denetim raporu |
| Yatırımcıya ne anlatıldı? | Reklam/sunum/KAP |
| Yönetim kurulu hangi tarihlerde karar aldı? | Yönetim kurulu karar defteri |
| Para hangi tarihlerde çıktı? | MKK/fon nakit akışı |
Asıl gerçek bu belgeler karşılaştırıldığında ortaya çıkacak.
15. FON KRİZİ SADECE “FONLAR BATTI” DOSYASI DEĞİL
Bugünkü tabloya bakıldığında olayın üç ayrı katmanı var.
BİRİNCİ KATMAN: LİKİDİTE
Fonlar yatırımcıların çıkış taleplerini karşılayabilecek yeterli likit varlığa sahip miydi?
İKİNCİ KATMAN: YOĞUNLAŞMA
Fonların belirli hisselerde aşırı yoğunlaşması hangi noktaya kadar normal yatırım stratejisiydi?
ÜÇÜNCÜ KATMAN: YÖNETİM VE DENETİM
Yönetim kurulları bu riskleri biliyor muydu?
İşte üçüncü soru, önümüzdeki soruşturmanın en kritik alanı olacak.
BANKAVİTRİNİ ANALİZİ
“Parayı kim topladı?” değil, “Para nasıl büyüdü?” sorusunu sormalıyız
Türkiye’de yatırım fonu piyasası Temmuz 2026 itibarıyla 10,38 trilyon TL toplam portföy büyüklüğüne ulaşmıştı. Yatırımcı sayısı da yaklaşık 5,88 milyon seviyesindeydi.
Yani fon sektörü artık küçük bir yatırım aracı değil.
Milyonlarca vatandaşın tasarrufu bu sistemin içerisinde.
Bu nedenle 130/131 fonluk tasfiye kararı yalnızca birkaç portföy yönetim şirketinin problemi olarak görülmemeli.
Asıl mesele şu:
Bir fon yönetim şirketi yüz milyarlarca liralık büyüklüğe ulaşırken hangi kontrol mekanizmaları çalışıyordu?
SPK neyi ne zaman gördü?
Yönetim kurulları hangi raporları aldı?
İç kontrol birimleri ne raporladı?
Bağımsız denetçiler hangi riskleri gördü?
Fonlarda hangi hisseler ne kadar yoğunlaştı?
İlişkili taraf işlemleri var mıydı?
Yatırımcıya hangi riskler anlatıldı?
Ve belki de en önemli soru: Yatırımcıların güvenini kazanmak için kullanılan şirket markası, akademik unvanlar ve tanınmış isimler gerçekten yatırım kararında kullanıldı mı? Eğer kullanıldıysa bunun belgeleri ortaya konulmalı. Eğer kullanılmadıysa da kimse sırf bir yönetim kurulunda bulunduğu veya “Prof. Dr.” unvanı taşıdığı için otomatik olarak sorumlu ilan edilmemeli.
Çünkü hukukta ünvan değil, eylem; söylenti değil, belge; pozisyon değil, somut sorumluluk esastır.
Şimdi sıra fonların anatomisini çıkarmakta.
Kim kurdu?
Kim yönetti?
Kim para kazandı?
Kim ne kadar yönetim ücreti aldı?
Fon hangi hisseleri aldı?
Hangi tarihte aldı?
Hangi fiyatlardan aldı?
Fon büyüklüğü ne zaman patladı?
Kim ne zaman satış yaptı?
Yönetim kurulu ne zaman uyarıldı?
Ve yatırımcı neden çıkamadı?
Bankavitrini olarak dosyanın gerçek cevabının bu soruların belgelerinde olduğunu düşünüyoruz.
BORSA
Fonlarda Kara Çarşamba: 800 Milyar TL’lik Tasfiye, 500 Bin Yatırımcı Ne Yapacak?
Yayınlanma:
4 hafta önce|
18/09/2026Yazan:
BankaVitrini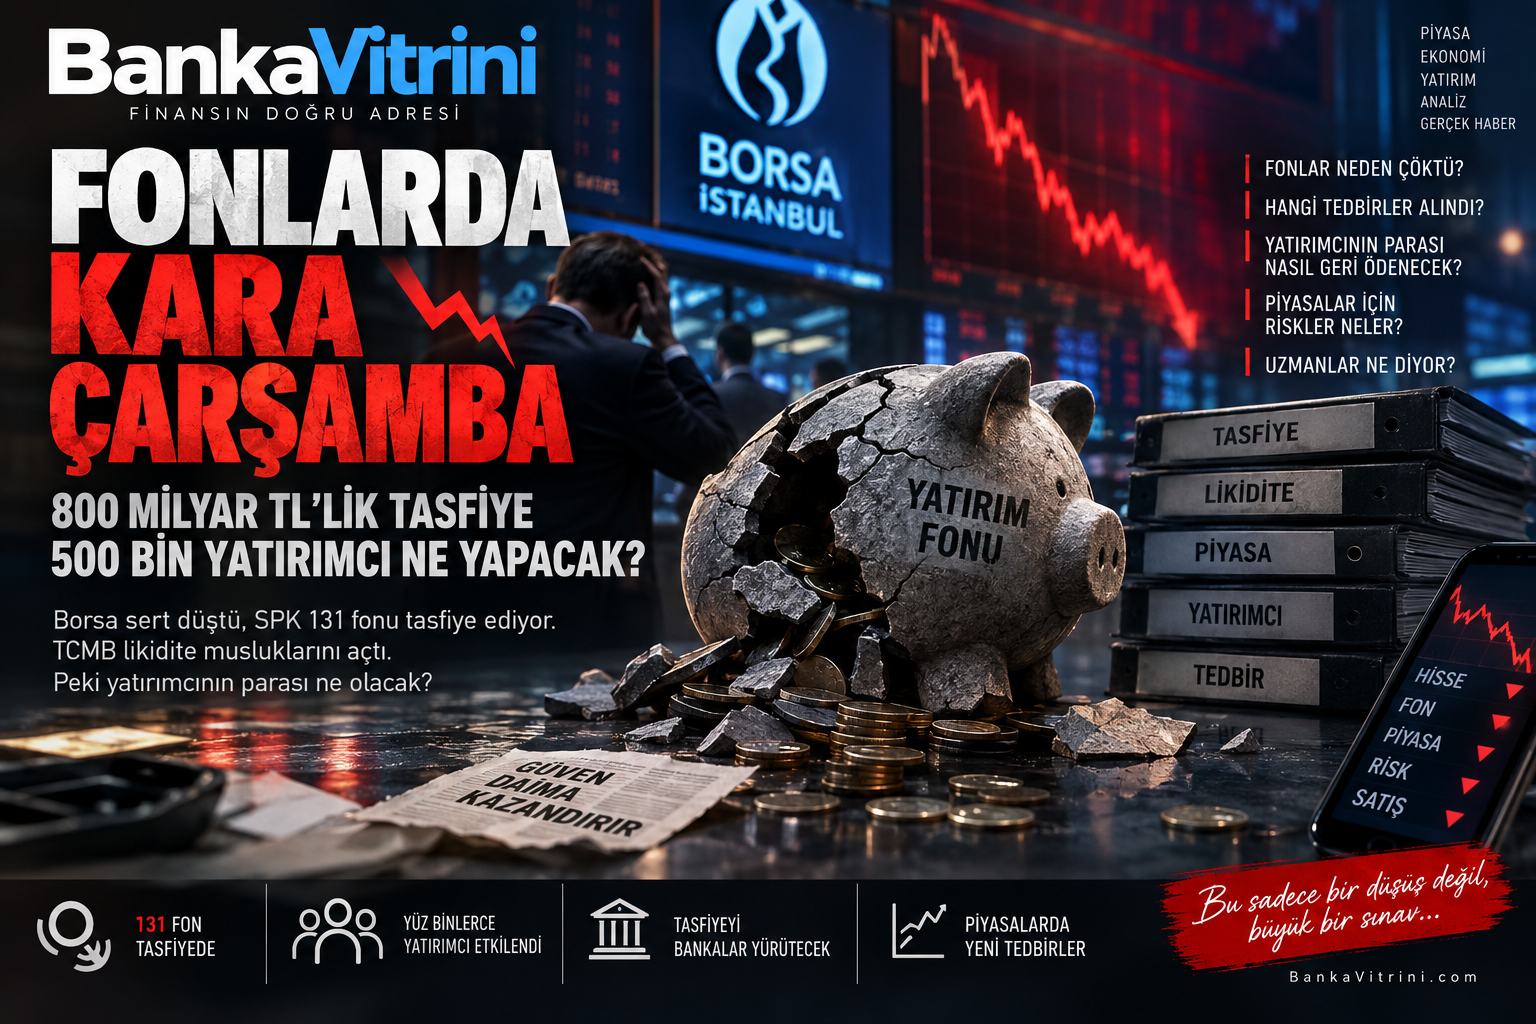
Borsa İstanbul’daki sert satışların arkasından fon krizi çıktı: SPK 7 portföy yönetim şirketinin fonlarını işleme kapattı, tasfiye sürecini başlattı. TCMB likidite musluklarını açtı. Peki yatırımcının parası ne olacak?
Borsa İstanbul’da 16 Eylül’de yaşanan sert satış dalgasının ardından ortaya çıkan tablo, sıradan bir borsa düşüşünden çok daha farklı bir noktaya taşındı.
Sorunun merkezinde bazı yatırım fonlarında yaşanan likidite sıkışıklığı, yatırımcıların fonlardan çıkış talepleri ve düşük işlem hacimli hisselerde yoğunlaşan pozisyonlar bulunuyor.
SPK’nın 17 Eylül’de aldığı kararlarla birlikte Tera Portföy, Pusula Portföy, Hedef Portföy, Atlas Portföy, A1 Portföy, Pardus Portföy ve Bulls Portföy tarafından kurulan TEFAS fonlarının işlemleri durduruldu. SPK aynı zamanda belirlenen fonların tasfiyesine karar verdi. İlk açıklamada sayı 130 fon olarak duyurulurken, tasfiye usul ve esaslarının açıklanmasıyla birlikte kapsamın 131 fona ulaştığı bildirildi.
Fonların toplam büyüklüğüne ilişkin kaynaklarda farklı rakamlar yer alıyor. CNBC-e yaklaşık 826 milyar TL ve 514 binin üzerinde yatırımcı rakamını verirken, Reuters kaynakları yaklaşık 891 milyar TL ve 353 bin yatırımcı bilgisi aktarıyor. Bu fark, fon kapsamının ve yatırımcı hesaplama yöntemlerinin farklı ele alınmasından kaynaklanıyor olabilir.
Ancak rakamların hangisi esas alınırsa alınsın ortada yüz milyarlarca liralık portföyü ve yüz binlerce yatırımcıyı ilgilendiren olağanüstü bir tasfiye süreci bulunuyor.
Kriz nasıl başladı?
Sorunun temelinde bazı fonların işlem hacmi ve fiili dolaşımı düşük hisselerde yüksek miktarda pozisyon taşıması olduğu yönünde değerlendirmeler bulunuyor.
İlk bakışta yüksek getirili bu hisseler fonların performansını artırdı. Ancak sistemin zayıf noktası yükselişte değil, çıkışta ortaya çıktı. Yatırımcı fon payını satmak istediğinde fonun yatırımcıya nakit ödeme yapması gerekiyor.
Fonun kasasında yeterli nakit yoksa portföyündeki varlıkları satması gerekiyor.
Fakat: Düşük likiditeli hisse + yüksek miktarda satış emri = fiyat üzerinde çok daha büyük baskı oluşturabiliyor.
Böylece tehlikeli bir zincir meydana geliyor:
Yatırımcı fondan çıkıyor
↓
Fon nakit yaratmak için hisse satıyor
↓
Hisse fiyatı düşüyor
↓
Fonun net varlık değeri geriliyor
↓
Diğer yatırımcılar da çıkmak istiyor
↓
Daha fazla hisse satılıyor
↓
Fiyatlar daha fazla düşüyor
↓
Likidite sarmalı oluşuyor.
Ekonomim’in aktardığı piyasa değerlendirmelerinde de düşük işlem hacimli hisselerdeki yüksek fon pozisyonlarının, yatırımcı çıkışlarıyla birlikte likidite sorununu büyüttüğü belirtiliyor.
16 Eylül’de Borsa İstanbul neden çöktü?
Bu zincir 16 Eylül’de Borsa İstanbul’a doğrudan yansıdı.
BIST 100 gün içerisinde yüzde 7,5’i aşan kayıplar yaşadı ve endekse bağlı devre kesici devreye girdi. Endeks günü yüzde 5,54 düşüşle 13.122,58 puandan tamamladı. 60’ın üzerinde hissede taban seviyeler görüldü. Bankacılık, sanayi ve diğer ana endekslerde de sert satışlar yaşandı.
Burada kritik nokta şu: Bu satışların tamamını klasik anlamda “şirketlerin temel değerleri bozuldu” şeklinde açıklamak mümkün değil. Önemli bölümünde nakit yaratma zorunluluğunun satışları tetiklediği bir likidite problemi söz konusu.
Pusula’dan Tera’ya: Alarm büyüdü
Krizin görünür hale gelmesinde fonların yatırımcı geri ödemelerinde yaşadığı sorunlar etkili oldu.
Pusula Portföy’den bazı fonlarında ödeme temerrüdü oluştuğuna ilişkin açıklama geldi. Ardından Tera Portföy’ün bazı fonlarında katılma payı iade ödemelerinde temerrüt oluştuğu bildirildi. Atlas Portföy tarafında da bazı fonlarda ödeme süreçlerine ilişkin gecikmeler gündeme geldi.
Bu gelişmeler yatırımcıların endişesini daha da artırdı. Piyasanın korktuğu şey aslında tek bir fonun problemi değildi.
Asıl korku: “Bu problem başka fonlara da bulaşır mı?” sorusuydu.
SPK’dan radikal karar
SPK 17 Eylül’de krizin yayılmasını önlemek amacıyla kapsamlı bir müdahale gerçekleştirdi.
Tera, Pusula, Hedef, Atlas, A1, Pardus ve Bulls Portföy’ün TEFAS’ta işlem gören fonlarının işlemleri kapatıldı. SPK ayrıca belirlenen fonların tasfiyesine karar verdi. Karar kapsamında serbest fonların yanı sıra para piyasası fonları da bulunuyor.
Buradaki amaç yatırımcıyı panik halinde fonlardan çıkarmaya devam ettirmek yerine varlıkları kontrollü şekilde tasfiye ederek hak sahiplerine dağıtmak.
Yatırımcının parası yanacak mı?
İşte yatırımcı açısından en önemli soru bu.
Tasfiye kararı “yatırımcının parası silindi” anlamına gelmiyor.
SPK’nın açıkladığı sisteme göre fon varlıkları tasfiye sürecinde nakde çevrilecek ve elde edilen tutarlar yatırımcıların fon payları oranında bireysel saklama hesaplarına aktarılacak.
Fakat burada çok önemli bir ayrıntı var: Yatırımcıya garanti edilen şey eski fon fiyatı değil, tasfiye sonucunda oluşacak değerdir.
Örneğin: Bir fonun portföyünde muhasebe değeriyle 10 milyar TL’lik hisse olduğunu düşünelim.
Ancak bu hisselerin piyasa derinliği düşükse ve kısa sürede satılması gerekiyorsa satış fiyatı 10 milyar TL olmayabilir.
Portföy: 10 milyar TL yerine 8 milyar TL veya piyasa koşullarına göre daha düşük bir tutara nakde dönüşebilir.
Dolayısıyla yatırımcı açısından asıl soru: “Paramı alabilecek miyim?” değil, “Fon varlıkları hangi fiyattan nakde çevrilecek?” sorusudur.
Tasfiyeyi kim yapacak?
SPK bu noktada sürecin portföy yönetim şirketlerinin kontrolünden çıkarılmasını ve bankalar üzerinden yürütülmesini öngördü.
Tera Portföy fonları: Türkiye İş Bankası
Diğer 6 portföy şirketinin fonları: Ziraat Bankası tarafından yürütülecek.
Fon portföylerindeki finansal varlıklar Takasbank’ta ilgili bankalar nezdindeki hesaplarda saklanacak.
Ayrıca MKK ile bankalar arasında yatırımcıların bireysel saklama hesaplarındaki fon payları mutabakatlaştırılacak. Rehin, haciz ve diğer takyidatlar da dikkate alınacak. Bu mekanizma yatırımcı açısından önemli bir güvence oluşturuyor.
Çünkü artık süreç: Portföy şirketi → yatırımcı ilişkisinden ziyade, SPK gözetimi → banka → Takasbank/MKK → yatırımcı çerçevesinde yürütülecek.
TCMB de devreye girdi
Sorun yalnızca fonların problemi olarak bırakılmadı.
TCMB 17 Eylül’de TL likidite yönetiminde yeni tedbirler açıkladı.
Buna göre:
- Haftalık repo ihaleleriyle sağlanacak fonlama artırılacak.
- Bankaların Bankalararası Para Piyasası’ndan borçlanma limitleri güncellenecek.
- TCMB piyasalarındaki teminat iskonto oranları gözden geçirilerek azaltılacak.
- Likidite koşulları yakından izlenecek ve gerekirse ek tedbir alınacak.
Reuters’a göre repo fonlamasının 300 milyar TL’ye çıkarılması ve bankaların gecelik piyasalardaki borçlanma imkanlarının genişletilmesi de piyasanın likidite sıkışıklığını rahatlatmak amacıyla devreye sokuldu.
SPK bir başka frene daha bastı
Kredili işlemlerde zorunlu özkaynak koruma oranının geçici olarak %35’ten %20’ye kadar indirilebilmesine imkan sağlandı.
Uygulama 2 Ekim seans sonuna kadar öngörüldü. Bunun temel amacı, piyasanın sert düştüğü ortamda aracı kurumların müşterilerinden doğan zorunlu teminat tamamlama ve pozisyon kapatma baskısını azaltmak.
Başka bir ifadeyle kamu otoriteleri aynı anda iki yangını söndürmeye çalışıyor:
1. Fonların likidite problemi
2. Borsadaki zorunlu satış problemi
Peki sonuç ne olur?
Burada üç farklı senaryo ortaya çıkıyor.
1. Kontrollü tasfiye senaryosu
Fonların varlıkları piyasa koşullarını fazla bozmadan satılabilir.
Bu durumda yatırımcıların önemli bölümü fon varlıklarının tasfiyesinden doğan nakdi alır.
Borsadaki satış baskısı da zaman içerisinde azalabilir.
2. Zararına satış senaryosu
Fonların elindeki düşük likit hisseler hızlı şekilde satılmak zorunda kalırsa fiyatlar daha da aşağı gelebilir.
Bu durumda:
Fon varlığı ↓
Net aktif değer ↓
Yatırımcıya dağıtılacak para ↓ olabilir.
3. Bulaşma senaryosu
En riskli konu budur.
Eğer sorun sadece tasfiyesi kararlaştırılan fonlarla sınırlı kalmaz ve başka fonlarda da yatırımcıların yoğun geri ödeme talepleri ortaya çıkarsa yeni satış baskıları oluşabilir.
Ancak Finansal İstikrar Komitesi’nin değerlendirmesinde sorunun fon piyasasının belirli bir bölümünde yoğunlaştığı ve geçici ve yönetilebilir nitelikte olduğu, sermaye piyasalarının işleyişinde temel veya yapısal risk görülmediği belirtildi.
Bu, resmi makamların mevcut tabloya ilişkin değerlendirmesidir; tasfiye tamamlanmadan nihai zararın ne olacağını söylemek mümkün değildir.
Asıl ders: Fonun büyüklüğü ile likiditesi aynı şey değil
Bu kriz Türkiye sermaye piyasaları açısından çok önemli bir soruyu gündeme getirdi:
“Bir fonun portföyü büyük olabilir; ama gerektiğinde bu portföy ne kadar hızlı nakde dönüşebilir?”
Örneğin 20 milyar TL büyüklüğündeki bir fonun:
- 5 milyar TL’si yüksek likit hisselerde,
- 5 milyar TL’si mevduat/repo benzeri araçlarda,
- 10 milyar TL’si düşük işlem hacimli hisselerde
ise fonun nominal büyüklüğü 20 milyar TL’dir.
Ama yatırımcıların aynı anda 10 milyar TL çıkış istemesi durumunda gerçek problem başlar.
Çünkü: NAV başka şeydir, likidite başka şeydir.
Fon krizinin en önemli finansal dersi de budur.
Bundan sonra ne değişebilir?
Bu olaydan sonra yatırım fonlarında şu konuların çok daha sıkı denetlenmesi beklenebilir:
• Fonların tek hisse ve şirketlerdeki yoğunlaşma oranları
• Düşük fiili dolaşıma sahip hisselerde fonların taşıdığı pozisyonlar
• Fonların günlük likidite testleri
• Stres testleri
• Aynı hissede birden fazla fonun toplam pozisyonu
• Yatırımcıların toplu çıkış yapması halinde fonun nakit yaratma kapasitesi
• Fon portföylerinin değerleme yöntemleri
• Portföy yönetim şirketleri ile ilişkili kişi ve şirket işlemleri
• Fonların teminat ve kaldıraç kullanımları gibi başlıklar daha fazla önem kazanacak.
BankaVitrini’nden yatırımcıya not
Yatırımcıların şu aşamada yapması gereken en önemli şey panik içinde başka fonlara veya hisselere geçmek değil, kendi fonunun tasfiye kapsamına girip girmediğini ve portföy yapısını kontrol etmek.
Tasfiye kapsamındaki fonlarda yatırımcıların payları kayıt altına alınacak; fon varlıklarının nakde çevrilmesinden elde edilen tutarlar pay oranlarına göre yatırımcıların mutabakatı yapılmış bireysel saklama hesaplarına aktarılacak.
Ancak yatırımcının anaparasının tamamının aynen korunacağı yönünde bir garanti bulunmuyor.
Çünkü yatırım fonu: “Banka mevduatı” değildir.
Fonun değeri, elindeki varlıkların gerçek piyasa değerine bağlıdır.
Bu nedenle önümüzdeki dönemin en kritik sorusu: “Fonlar tasfiye edildiğinde yatırımcıya kaç lira kalacak?” olacak.
Ve bu sorunun cevabını belirleyecek olan şey SPK’nın tasfiye kararı kadar, hatta ondan daha fazla, fon portföyündeki varlıkların hangi fiyatlardan nakde çevrilebileceği olacak.
Borsa düştü, ama asıl sınav şimdi başlıyor
16 Eylül’deki sert düşüş borsanın bir günkü performansından ibaret değil.
Türkiye sermaye piyasaları ilk kez bu ölçekte bir fon likidite sınavıyla karşı karşıya.
SPK’nın fonları kapatması, TCMB’nin likidite sağlaması, bankaların tasfiye sürecine dahil edilmesi ve kredili işlemlerde teminat koşullarının gevşetilmesi kısa vadede piyasadaki zorunlu satış baskısını azaltmaya yönelik önemli adımlar.
Ancak gerçek sınav: Fonların içindeki varlıkların gerçek değerinin ortaya çıkması ve yüz binlerce yatırımcının parasının ne kadarının, ne zaman geri ödeneceği aşamasında başlayacak.
Çünkü finans piyasalarında kriz çoğu zaman fiyatın düşmesiyle başlamaz.
Likiditenin bittiği anda başlar.
BankaVitrini.com
FARK YARATANLAR

FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.640)
- BASINDA BİZ (67)
- BORSA (601)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.985)
- GÜNCEL (4.623)
- GÜNDEM (3.584)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.745)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.496)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (839)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (119)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (19)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Resmi Gazete'de bugün (14.10.2026) 13/10/2026
- Nvidia, Avrupa'da 2 milyar dolarlık yeni yatırım planlıyor 13/10/2026
- ABD'li senatörler Trump'ı Rus dizeli anlaşmasından vazgeçmeye çağırıyor 13/10/2026
- Fed/Williams: 2027'de bir faiz artırımına gerek görmüyorum 13/10/2026
- Başsavcılıktan fon soruşturmasına ilişkin açıklama 13/10/2026
- Suudi Arabistan: Husiler saldırılarının sonuçlarıyla yüzleşecek 13/10/2026
- Bakan Bolat'tan AB'ye: Gümrük Birliği'ni dışlamayın 13/10/2026
- Trump'tan Husilere tepki: Seçimlerden sonra orada olacağım 13/10/2026
- Rekabetçi Sektörler Programı'ndan 43 projeye 260 milyon euroluk destek 13/10/2026
- ABD Hava Kuvvetleri, WindBorne Systems'in verilerini satın alacak 13/10/2026
SON YAZILAR
- Petrol yeniden 107 dolarda, piyasaların gözü ABD enflasyonunda 14/10/2026
- ENFLASYONLA MÜCADELE ÜFE’Yİ BESLİYOR OLABİLİR Mİ? 14/10/2026
- Orta Doğu’da savaş Riyad’a sıçradı. Trump’tan enerji ateşkesi hamlesi 12/10/2026
- Teknoloji devleri kâr rekorları kırarken, borç cephesinde alarm zilleri çalıyor 08/10/2026
- Fonlarda Kaybolan Para Reel Sektöre Aksaydı Türkiye’de Ne Değişirdi? 03/10/2026
- BDDK’dan kredi kartı ve telefon kredilerine yeni ayar! 03/10/2026
- İHRACATÇIYA YÜZDE 3 KUR DESTEĞİNDE KURALLAR DEĞİŞTİ 02/10/2026
- Faiz ateşi dünyayı sararken, gözler ABD istihdam raporuna çevrildi 02/10/2026
- TCMB’den KOBİ kredilerinde gevşeme: Sınır yüzde 5’e çıktı 02/10/2026
- SPK: FON KRİZİNDE “FAHİŞ KAZANÇ” İÇİN İADE HESAPLARI AÇILDI 01/10/2026
ARAMA
Popüler
-
 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu