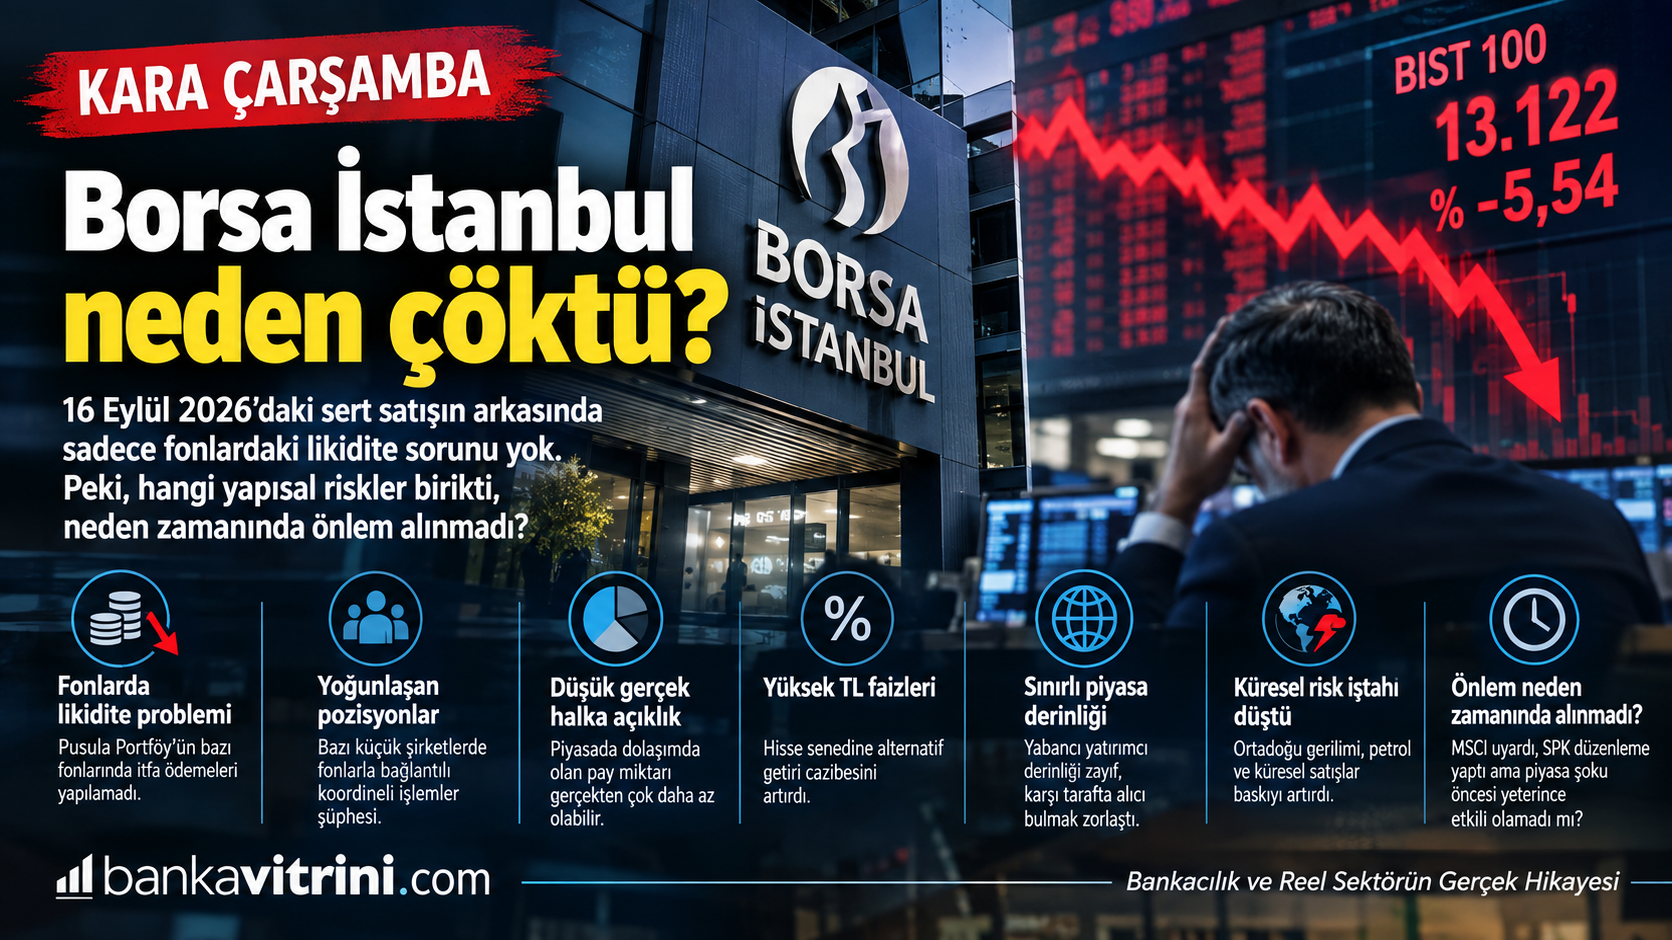
BIST 100 yüzde 5,54 düştü, 13.122 puana geriledi. Bankacılık yüzde 6,38, holding yüzde 6,48 kaybetti. Finansal kiralama-faktoring endeksi yüzde 9,74 geriledi. Gün içinde endekse bağlı devre kesici çalıştı. 60’ın üzerinde hisse taban seviyeyi gördü.
Borsa İstanbul 16 Eylül 2026 Çarşamba günü son yılların en sert seanslarından birini yaşadı. Ancak yaşananları yalnızca “Pusula Portföy’deki temerrüt”, “yatırımcı paniği” veya “küresel piyasalardaki satış” ile açıklamak, yaşananların esasını kaçırabilir.
Çünkü Kara Çarşamba’nın hikâyesi aslında 16 Eylül’de başlamadı.
Kıvılcım fonlardan geldi
15 Eylül’de Pusula Portföy, bazı yatırım fonlarında yatırımcıların katılma payı iade ödemelerinin zamanında gerçekleştirilemediğini ve temerrüt oluştuğunu KAP’a açıkladı.
Şirket, aracı kurumlarla mutabakat ve likidite yönetimi sürecinin devam ettiğini bildirdi.
Bu açıklama piyasada çok kritik bir soruyu gündeme getirdi: “Fon yatırımcısı parasını istediğinde fon bu parayı ne kadar hızlı nakde çevirebilir?”
İşte kırılma noktası burada ortaya çıktı. Fon yatırımcısı parasını çekmek ister. Fonun nakdi yeterli değilse portföyündeki varlıkları satar. Portföydeki hisseler likit değilse satış baskısı büyür. Satış fiyatları düşünce fonun portföy değeri düşer. Diğer yatırımcılar da paniğe kapılıp parasını çekmek ister.
Böylece: İtfa talebi → likidite ihtiyacı → hisse satışı → fiyat düşüşü → yeni itfa talebi → daha fazla satış şeklinde bir likidite sarmalı oluşabilir.
16 Eylül’de yaşananın önemli bölümü tam olarak bu mekanizmayla açıklanıyor. Piyasa kaynakları da fonlardan çıkan yatırımcıların likidite ihtiyacını karşılamak amacıyla başka hisselerde satışa yöneldiğini belirtiyor.
Asıl soru: Bu risk bir gecede mi ortaya çıktı?
Hayır.
İşin en önemli tarafı da burası.
MSCI, 23 Haziran 2026’da Türkiye piyasasıyla ilgili değerlendirmesinde, uluslararası yatırımcıların bazı küçük halka açık şirketlerde fonlarla bağlantılı olası koordineli işlemler, hissedarlık yapılarındaki şeffaflık ve gerçek halka açıklığın belirlenmesi konusunda kaygılar taşıdığını açıkladı.
MSCI’nın dikkat çektiği konu yalnızca hisse fiyatlarının yükselmesi değildi.
Sorun daha yapısaldı: Bir şirketin borsada görünen halka açıklık oranı ile piyasada gerçekten işlem gören serbest pay miktarı aynı şey olmayabilir. Eğer piyasada dolaşımdaki gerçek pay miktarı düşükse, görece küçük miktarlı alımlar bile fiyatı çok hızlı yukarı taşıyabilir.
Fiyat yükseldikçe:
Hisse fiyatı ↑ → Fon portföy değeri ↑ → Fon getirisi ↑ → Yatırımcı ilgisi ↑ → Yeni para girişi ↑ → Hisse talebi ↑
Ancak bunun tersi de aynı hızla çalışabilir.
Para çıkışı → satış → fiyat düşüşü → fon değerinin düşmesi → yeni çıkış → daha fazla satış.
Kara Çarşamba’da kırılan zincir budur.
MSCI’nin uyarısı neden önemli?
MSCI, Türkiye için Haziran ayında çok net bir uyarı yaptı.
Türkiye piyasasında bazı küçük şirketlerde fonların ilişkili olduğu yapılarla bağlantılı “possible coordinated trading behavior” endişelerinin bulunduğunu belirtti.
MSCI ayrıca SPK’nın fonların sahip olduğu bazı payların serbest dolaşımdan çıkarılmasına yönelik düzenlemesini de not etti; ancak uluslararası yatırımcıların uygulamadaki sonuçları görmek istediğini vurguladı. Daha da önemlisi MSCI, Kasım 2026 değerlendirmesi öncesinde yeterli ve güvenilir ilerleme görülmemesi halinde Türkiye piyasası için yeni bir değerlendirme süreci başlatabileceğini belirtti.
Temmuz ayında MSCI, Türkiye’deki menkul kıymetleri yatırım yapılabilirlik sorunları açısından tek tek değerlendirmeye devam edeceğini de açıkladı.
Dolayısıyla: Risk bilinmiyor değildi.
Peki SPK hiçbir şey yapmadı mı?
Burada adil olmak gerekiyor.
SPK’nın hiç önlem almadığını söylemek doğru olmaz. SPK 28 Ağustos 2026’da Yatırım Fonlarına İlişkin Rehber’i güncelledi. Ayrıca fonların likidite yapısı ve yatırımcıların iade taleplerinin portföy üzerindeki etkileri konusunda çeşitli fonlarda yeni uygulamalar devreye girdi.
Örneğin KAP’a yapılan bir açıklamada, fonun likidite riskini yönetebilmek amacıyla günlük değerleme ve T+3 ödeme yerine aylık değerleme ve değerleme tarihini takip eden 10. iş gününde ödeme modeline geçildiği bildirildi.
Ancak burada çok önemli bir piyasa problemi ortaya çıktı: Düzenleme riski azaltırken kısa vadede likiditeyi artırabilir.
Çünkü yeni kurallar bazı fonları mevcut pozisyonlarını değiştirmeye zorlayabilir.
Bu da: Regülasyon → portföy yeniden yapılandırması → hisse satışı → fiyat düşüşü zincirini oluşturabilir.
Ekonomim’in piyasa değerlendirmesinde de son dönemdeki düzenlemelerin bazı fonlardan sert çıkışları hızlandırdığı ve bunun likidite sıkışıklığına dönüştüğü aktarılıyor.
Dolayısıyla burada “önlem alınmadı” demekten ziyade şu soru daha doğru: Önlemler neden piyasa şoku yaratmadan önce devreye sokulamadı veya neden daha kademeli uygulanamadı?
Bu sorunun cevabı ise henüz bütün yönleriyle ortaya çıkmış değil.
Kara Çarşamba’nın 7 tetikleyicisi
1. Fonlarda likidite problemi
Pusula Portföy’ün bazı fonlarında itfa ödemelerinin zamanında yapılamaması piyasanın güvenini sarstı.
2. Fon yatırımcılarının aynı anda çıkışa yönelmesi
Bir fonun problemi diğer fonlara da güven sorunu üzerinden sıçrayabilir.
Bu durumda aslında sağlam olan fonlar bile yatırımcı çıkışlarını karşılamak için varlık satmak zorunda kalabilir.
3. Düşük likidite ve düşük gerçek halka açıklık
Bazı hisselerde piyasanın taşıyabileceğinden daha büyük pozisyonlar oluştuğunda çıkış kapısı giriş kapısından çok daha dar hale gelir.
4. Fonlarla şirketler arasındaki yoğunlaşmış ilişkiler
MSCI’nin Haziran raporunda özellikle bazı küçük halka açık şirketler ile fonların bağlantılı yapıları ve koordineli işlem şüpheleri konusunda uluslararası yatırımcıların endişeleri açıklandı.
5. Yüksek TL faizleri
Yüksek faiz ortamı hisse senedinin alternatif maliyetini yükseltiyor. Piyasa analistleri de yüksek TL faizlerinin Borsa’ya güçlü bir alternatif oluşturduğuna dikkat çekiyor.
6. Yabancı yatırımcı derinliğinin sınırlı olması
Satış geldiğinde karşı tarafta yeterli uzun vadeli alıcı bulunmazsa fiyat hareketi büyüyebiliyor. Bu da piyasanın derinlik problemini ortaya çıkarıyor.
7. Küresel risk iştahındaki bozulma
Ortadoğu gerilimi, petrol fiyatları ve küresel teknoloji hisselerindeki satışlar da Türkiye piyasasının üzerindeki baskıyı artırdı. Ancak mevcut veriler, Kara Çarşamba’nın yalnızca küresel satışlarla açıklanamayacağını gösteriyor.
En kritik soru: Neden zamanında önlem alınmadı?
Burada “kurumlar görevini yapmadı” şeklinde kesin bir hüküm vermek için mevcut veriler yeterli değil.
Ancak olayların kronolojisi önemli sorular ortaya çıkarıyor:
Haziran:
MSCI Türkiye’de şeffaflık, gerçek halka açıklık ve koordineli işlem endişelerini gündeme getirdi.
Temmuz:
MSCI, Türkiye hisselerini yatırım yapılabilirlik açısından tek tek değerlendirmeye devam edeceğini açıkladı.
28 Ağustos:
SPK yatırım fonları rehberinde değişiklik yaptı.
Eylül:
Fonlardan çıkış baskısı arttı.
15 Eylül:
Pusula Portföy bazı fonlarda iade ödemelerinde temerrüt oluştuğunu açıkladı.
16 Eylül:
Borsa İstanbul’da Kara Çarşamba yaşandı.
Bu kronoloji bize şunu söylüyor: Problem bir günlük problem değildir.
Asıl mesele, piyasadaki likidite ve yoğunlaşma riskinin yeterince erken tespit edilip edilmediği ve tespit edildiyse neden piyasa oyuncularının kontrollü biçimde pozisyon azaltmasına izin verecek kadar uzun bir geçiş süreci oluşturulmadığıdır.
Bu konuda önümüzdeki günlerde SPK, Borsa İstanbul, Takasbank, portföy şirketleri ve ilgili finansal kuruluşların açıklamaları kritik olacak.
Bir başka tehlike: Sorun borsadan para piyasasına sıçrarsa
Kara Çarşamba’nın en önemli riski aslında BIST 100’ün yüzde 5,54 düşmesi değildir.
Asıl risk: “Hisse fonu problemi → diğer yatırım fonları → para piyasası fonları → repo/tahvil piyasası → bankacılık sistemi” şeklinde bir bulaşma yaşanmasıdır.
Nitekim 16 Eylül’de başka fonlarda da itfa ve likidite koşullarına yönelik yeni düzenlemeler görülmesi, piyasanın bu kanalı yakından izlemesi gerektiğini gösteriyor. Ancak mevcut bilgilerle bunun bankacılık sistemine yayılan sistemik bir kriz olduğunu söylemek için erken.
Bu ayrım özellikle önemli.
BankaVitrini’nin “Kara Çarşamba” okuması
Borsadaki düşüşü yalnızca “yatırımcı paniği” olarak görmek kolay.
Fakat finansal krizlerin ortak özelliği şudur: Kriz genellikle son gün ortaya çıkmaz; son gün sadece görünür hale gelir.
16 Eylül’de görünen şey satış oldu.
Fakat satışın arkasında: likidite riski + yoğunlaşma + düşük gerçek halka açıklık + fon çıkışları + yüksek faiz + sınırlı piyasa derinliği + yatırımcı güveni bir araya geldi.
Bu nedenle Kara Çarşamba’yı sadece bir borsa düşüşü değil, Türkiye sermaye piyasasının likidite, şeffaflık ve risk yönetimi kapasitesinin stres testi olarak okumak gerekiyor.
Ve bundan sonra en önemli soru şu olacak: “Borsayı bugün nasıl toparlarız?” değil, “aynı mekanizma yarın tekrar çalışmasın diye hangi yapısal tedbirleri alacağız?” Çünkü devre kesici fiyatı durdurabilir.
Ama likidite sorununu çözmez. Regülasyon fiyat hareketini sınırlayabilir. Ama güveni tek başına geri getirmez.
Asıl çözüm; fonların gerçek likiditesinin, ilişkili taraflarının, yoğunlaşmış pozisyonlarının, gerçek halka açıklık oranlarının ve yatırımcıların aynı anda çıkış yapması halinde ortaya çıkacak stres senaryolarının önceden ölçülmesinden geçiyor.
Kara Çarşamba’nın asıl dersi de burada.
BankaVitrini
Bankacılık ve Reel Sektörün Gerçek Hikâyesi







 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34


 GÜNCEL3 yıl önce

 BANKA HABERLERİ3 yıl önce

 BANKA HABERLERİ5 yıl önce

 BANKA HABERLERİ5 yıl önce

 BANKA ANALİZLERİ4 yıl önce

 VİDEO Vitrini5 yıl önce