Connect with us

GÜNCEL

Küresel ticarette friendshoring akımı ve Trump tarifelerinden örnekler

Yayınlanma:

|

Küresel ticarette duymaya alışık olduğumuz onshoring, nearshoring gibi tanımlamalar var. Bir ülkenin mal üretim ve imalatını orijinal ülkesine geri döndürme süreci olan onshoring ve nearshoring ve malların üretim ve imalatının şirketin orijinal ülkesine geri çekilmesi anlamına gelir. Yerele geri dönmek için hükümetler şirketlere genelde önemli teşvikler sunarlar.

Şayet beklendiği gibi olursa imalat sektöründe istihdam yaratılması, işsizliğin azaltılması ve dış ticaret açıklarının dengelenmesi yoluyla ekonominin güçlenmesine yardımcı olabilir. Ama eğer maliyetler ve lojistik planlama doğru yönetilmezse geri dönüş her zaman olumlu sonuç doğurmaz.

Trump’ın küresel ticareti yeniden yapılandırmaya yönelik ve ısrarla devam ettirdiği tarifeleri göz önüne alındığında friendshoring tanımlaması öne çıkıyor. Bu tanımı daha sık duyacağımızı gösteren birçok örnek var. 

Küresel ticarette bir strateji değişikliğine vurgu yapan friendshoring, arkadaş, dost (ile) kaynak kullanımı olarak Türkçeleştirilebilir. Friendshoring, tedarik zinciri ağlarının siyasi ve ekonomik müttefik olarak görülen ülkelere odaklandığı ve ticaretin güvenli veya düşük riskli olarak algılanan ülkelere yönlendirilmesi stratejisidir.

Trump’ın ikinci başkanlığı başladığından bu yana, yakın tarihte benzeri görülmeyen bir küresel ticaret savaşı devam ediyor. ABD’yle ticaret yapan çoğu ülke aylardır yüksek gümrük vergileriyle cezalandırılma tehdidiyle karşı karşıya. Birçoğu da ABD ekonomisi için avantajlı tavizler sunarak vergi yükünü hafifletmeye bakıyor. Bu konu sadece ekonomik değil, ekonomi-politik ayrıca.

Trump, yeni vergilerin büyük kısmını 7 Ağustos’ta uygulamaya koydu ama o tarihe kadar da (Kurtuluş Gününden itibaren) aylarca pazarlıklar, ince ayarlar, yeniden belirlemeler, kararsızlıklar gölgesinde süreç devam etti.

Trump’ın tarife metodolojisi başlangıçta her ülkeyle olan ticaret açığının büyüklüğüyle orantılı olacak şekildeydi. Karşılıklı tarifeler buna göre olacaktı, ancak anlaşılan Trump farklı bir yaklaşımda karar kıldı.

Şimdi örneklere bakalım:

Brezilya’ya uygulanan gümrük vergisi en yükseklerden biri, yani yüzde 50. Bu yüksek oranın gerekçelerinden biri, Brezilya’nın ABD kökenli teknoloji firmalarına sansür uyguladığı iddiaları. Bir başka gerekçe de Brezilya eski başkanı Bolsonaro’nun darbe kışkırtıcılığı nedeniyle yargılanıyor olması. Trump bu konuda ülkenin liderlerini hedef alan sert bir mektup yazmıştı yaz döneminde.

Hindistan da Brezilya gibi yüzde 50 oranında gümrük vergisine tabi. Yeni tarifeler başlangıçta yüzde 25 olarak belirlenmişti. Ancak Trump, Hindistan’ın Rus petrolü satın alımından rahatsız ve bu gerekçeyle 27 Ağustos’ta bu vergiler yüzde 50’ye çıktı.

Trump tarifelerinin hedefindeki asıl ülke Çin’di. 1 Şubat’ta fentanil için yüzde 10’luk gümrük vergisi oranıyla başlayan restleşme sonrasında Mart ayında oran yüzde 20’ye yükseldi. Nisan ayı başında yüzde 54 olan karşılıklı tarifeler birkaç gün içinde Çin’in karşılık vermesiyle yüzde 104’e ve hemen ardından en yüksek seviye olan yüzde 145’e kadar çıktı. Trump sonunda bu oranı geri çeken bir anlaşma kapsamında Çin’den yapılan ithalata (şimdilik) yüzde 30’luk bir temel tarife koydu.

Güney Kore’ye ABD’nin uyguladığı gümrük vergisi ise sadece yüzde 15. Güney Kore’nin Trump’a verdiği bazı sözler var. Bunlar; Güney Kore pazarlarını Amerikan mallarına açma, ABD’ye yatırım yapma, ABD’den enerji satın alma sözleri.

Trump, AB ile otomobil ve ilaçlar da dahil olmak üzere birliğin çoğu ürününe yüzde 15 gümrük vergisi üzerinde anlaştı. AB yetkilileri Güney Kore ile benzer şekilde ABD’den enerji satın alma ve yeni yatırımlar yapma sözü verdi. Hatta AB liderleri, söz konusu mali taahhütlerin göründüğü kadar katı olmadığını öne sürdüler.

Bu arada Trump pek çok ülkeye spesifik yeni gümrük vergisi tehditleri yöneltmedi.

Ayrıca Trump, arkadaşlığı ön plana çıkarmak ve daha da güçlendirmek istiyor olmalı ki, arkadaş olmayanları ve kandıranları cezalandırmakta kararlı. Birkaç ayrıntıyı gözden kaçırmadan uyarıyor: Gümrük vergileri, Trump’ın tarife ile ilgili kararnamesini imzalamasından hemen önce gemilere yüklenen mallar için geçerli değil. Burada önemli olan Ekim ayı başına kadar malların ABD’ye girmiş olması.

Ancak Trump, yüksek gümrük vergileri uygulanan ülkelerden gelen malların daha düşük gümrük vergileri uygulayan ülkeler üzerinden sevk edildiği bir taktiğe karşı da cezayı unutmamış; ek yüzde 40 gümrük vergisi cezası var.

Trump tüm ülkelere tarifeler ile ilgili mektup yazıyor. Kim arkadaş, kim arkadaş değil bilelim diyor. Mektuplarında, ABD ürünlerine uygulanacak herhangi bir verginin, aynı oranda misilleme amaçlı ek vergi olarak karşılık bulacağını vurguluyor. Bununla birlikte, bu ülkelerin ABD pazarına erişimlerini korumaları için tek yolun ise ABD içinde üretim yapmak olduğunu belirtiyor.

Türkiye de friendshoring akımından hisse kapmış gibi :

22 Eylül tarihli RG’de yayımlanan 10435 sayılı CB kararına göre ABD’den ithal edilen alkollü içecekler, binek otomobil, yaprak tütün ve makyaj malzemelerinin de aralarında olduğu pek çok ABD menşeli mala 2018’den bu yana uygulanan yüzde 10 ve 70 aralığındaki vergilerde değişikliğe gidildi.

ABD’den ithal edilen otomobillerde 2018 yılından bu yana benzinli, dizel vb için yüzde 60, elektrikli otomobiller için yüzde 70 oranında ek mali yükümlülük söz konusuydu. Yerine yüzde 25 ve 30’luk vergi yükü geldi, önceki yüzde 10’luk oran ile yeni vergi oranları yüzde 35 ve 40 oldu. Dolayısıyla ABD’den ithal otomobillerde vergi yükü hafifledi.

Diğer yandan aynı günlü 10436 sayılı CB kararına göre de AB ve STA ülkeleri dışındaki ülkelerden yapılacak her tür otomobil ithalatına yüklü ek vergiler getirildi. Türkiye’nin otomobil ithal ettiği, hatta Türkiye’de otomotiv yatırımı da yaptığı ülke olan Çin, STA ülkeleri dışında. Çin’den otomobil ithalatında da ciddi ek mali yükümlülükler vardı ve oranlar hibrit araçlarda yüzde 50, elektrikli araçlarda yüzde 40’tı. Yeni düzenleme ile yüzde 25 ve 30’a indi, önceki yüzde 10’luk oran ile yeni vergi oranları yüzde 35 ve 40 oldu ve ABD ile eşitlendi.

Dolayısıyla ABD ve Çin’in ek vergileri düşerken, diğer ülkelerden ithal edilen (örneğin Japonya) otomobillerin vergi yükü artmış oldu.

BM Genel Kuruluna resmi ziyareti için ABD’ye yola çıkılırken hem ABD’den ithale vergi indirimi, hem de tarife savaşlarında ABD’nin hasmı olan Çin’e ithalatta vergi indirimi CB kararı ile sağlanmış oldu. Friendshoring açısından oldukça ilginç bir durum.

Friendshoring giderek yaygınlaşırsa, küreselleşen dünyanın jeopolitik olarak daha fazla parçalanmasına ve küreselleşmenin gerilemesine yol açar mı?

Böyle bir risk var, ama zaten küreselleşmenin ilerleyişi sürekli ve endişesiz olmadı. İkinci dünya savaşının ardından küreselleşme yarım asırdan fazla hızla ilerlese, hatta 1990’dan 2008’e kadar hiper-küreselleşme dönemi yaşansa da 2008 krizi önemli bir dönüm noktası oldu. O dönemde ticaret savaşları, tek ortaklı ticarete bağımlılık yaşandı ve küreselleşmede durgun ve “yavaş dengelenme” dönemine girildi.

Zaten pandemi başta olmak üzere üstüne bir de pandemiden çıkışta başlayan Rusya-Ukrayna savaşı, ekonomik krizlere ve küresel tedarik zincirlerinde kırılmalara yol açtı. Ortaya çıkan arz sokları, ardından merkez bankalarının gevşek para politikaları, bu politikalar sonucunda yükselen enflasyon ve enflasyonla mücadelenin yine ekonomik ve toplumsal etkileri devam ediyor.

Ancak böyle bir ortamda küresel ticarette friendshoring akımı, dünya ticaretinde korumacılık eğilimleri, yerli üretimin haksız rekabetten korunması, dış ticaret açığının azaltılması, vergi gelirlerinin artışı gibi gerekçelerle süslense de güçlünün güç gösterisinin ve zayıfın tavizlerinin ana sahnesi olacağa benziyor.

Okumaya devam et

GÜNCEL

Zorlu Enerji’de 60,5 Milyon Dolarlık Temerrüt Riski

ZORLU ENERJİ’DE 60,5 MİLYON DOLARLIK TAHVİL ÖDEMESİ KRİZİ: FAİZ ÖDEMESİ 6 AY ERTELENMEK İSTENİYOR…

Yayınlanma:

|

Yazan:

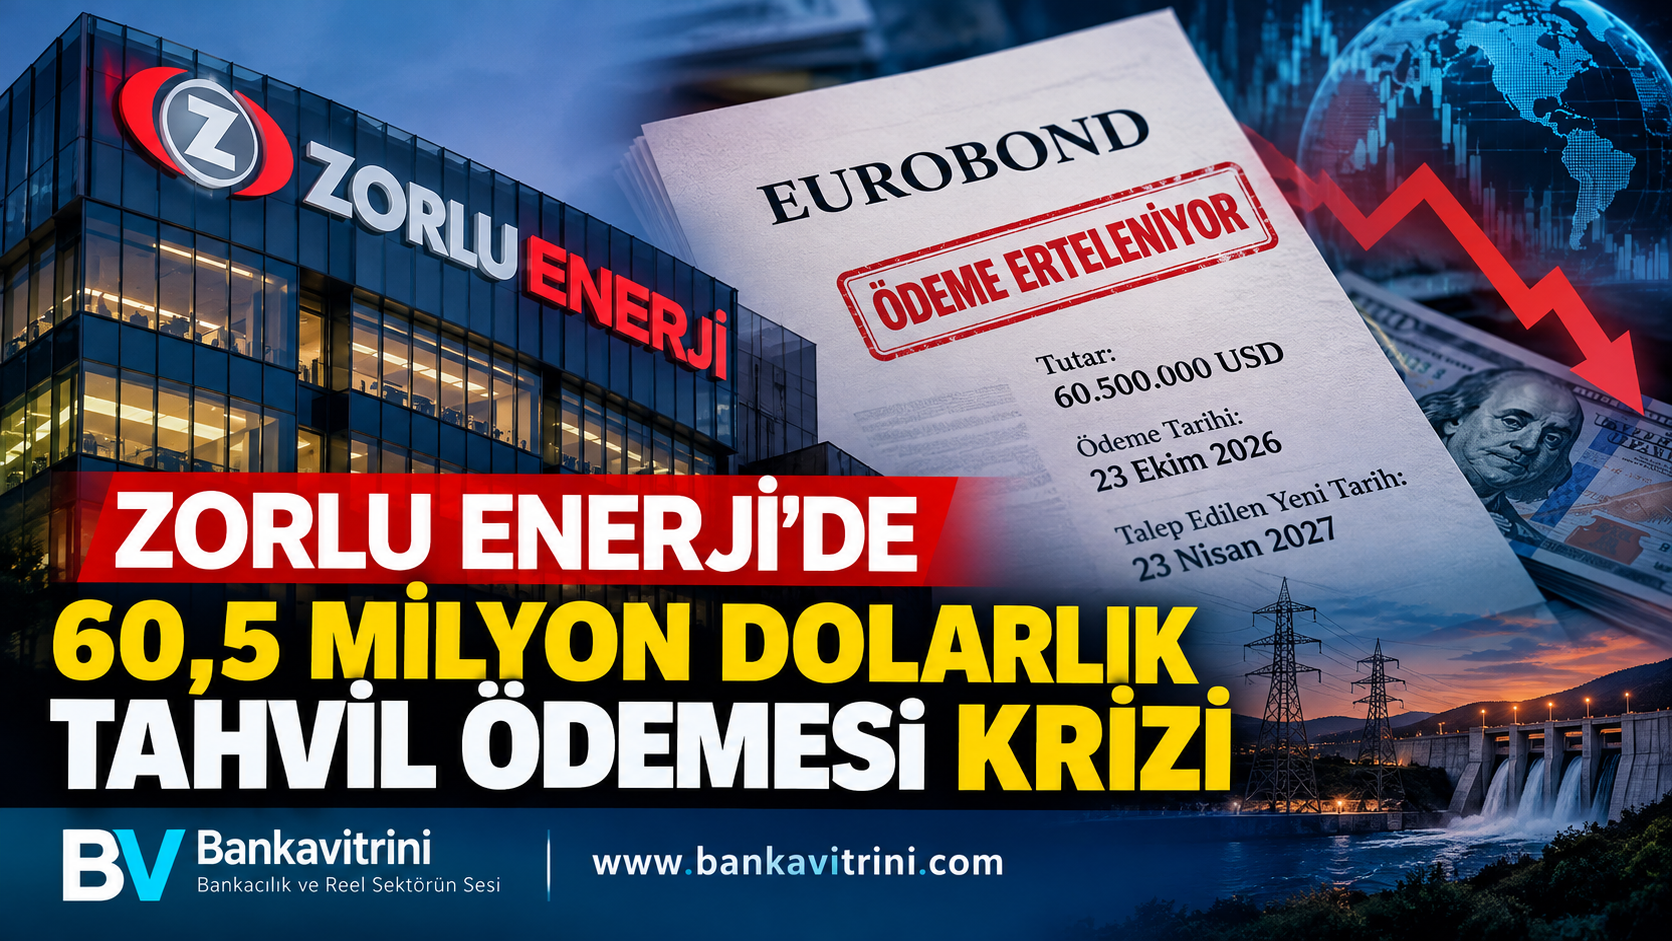
Zorlu Enerji, 23 Ekim 2026’da yapılması planlanan 60,5 milyon dolarlık Eurobond kupon ödemesinin 23 Nisan 2027’ye ertelenmesi için tahvil sahiplerinden onay istedi. Şirketin başlattığı süreç, borç ödeme takvimi ve likidite yönetimine ilişkin soru işaretlerini gündeme getirdi.

Zorlu Enerji, yurt dışında ihraç ettiği XS2926261426 ve US98977LAA44 ISIN kodlu tahvillerin faiz ödemesine ilişkin önemli bir karar sürecini başlattı. Şirket, 23 Ekim 2026 tarihinde yapılması öngörülen toplam 60 milyon 500 bin dolarlık kupon/faiz ödemesinin 6 ay ertelenerek 23 Nisan 2027 tarihinde gerçekleştirilmesi için tahvil sahiplerinin muvafakatini talep etti.

Şirketin açıklamasına göre teklif kapsamında tahvillerin hüküm ve koşullarına geçici ilave kısıtlamalar getirilmesi de öngörülüyor. Konuya ilişkin açıklama Euronext Dublin üzerinden yapılırken, teklif belgelerinin Zorlu Enerji’nin yatırımcı ilişkileri internet sitesinde yayımlanacağı bildirildi.

Tahvil sahiplerinin onayı belirleyici olacak

Zorlu Enerji’nin başlattığı süreçte kritik nokta, tahvil sahiplerinin erteleme teklifine vereceği yanıt olacak. Talebin kabul edilip edilmeyeceği ve teklifin hangi koşullarla sonuçlanacağı, şirketin önümüzdeki dönemdeki borç ödeme takvimi açısından önem taşıyor.

23 Ekim 2026 vadeli kupon ödemesinin ertelenmesi talebi, şirketin kısa vadeli nakit akışı ve dış finansman yükümlülüklerinin yönetimi bakımından yakından izlenecek. Bununla birlikte, yalnızca erteleme talebinden hareketle şirketin toplam borçluluğu veya ödeme gücü hakkında kesin bir sonuca ulaşmak mümkün değil.

Temerrüt riski ve yatırımcılar açısından kritik süreç

Ödeme vadesinde kupon tutarının ödenmemesi ve geçerli bir sözleşmesel ertelemenin yürürlüğe girmemesi halinde, ilgili tahvil sözleşmelerindeki hükümlere bağlı olarak temerrüt gündeme gelebilir. Tahvil sahiplerinin onay vermesi durumunda ise ödeme takvimi, kabul edilen değişikliklerin kapsamına göre şekillenecek.

Yurt dışı tahvil yatırımcıları açısından sürecin sonucu kadar, geçici kısıtlamaların içeriği ve şirketin sonraki ödeme yükümlülüklerini nasıl yerine getireceği de önem taşıyor.

Zorlu Enerji, konuya ilişkin gelişmelerin tam ve zamanında kamuya açıklanacağını bildirdi.

Kaynak: Zorlu Enerji yatırımcı ilişkileri açıklaması ve Euronext Dublin duyuru platformu.

Bankavitrini.com | Bankacılık ve Reel Sektörün Sesi

Okumaya devam et

BANKA HABERLERİ

Fitch’ten Türk bankalarına kârlılık uyarısı: Takipteki krediler artıyor

Yayınlanma:

|

Yazan:

Yüksek fonlama maliyetleri ve enflasyon bankaların kâr marjlarını daraltırken, takipteki kredi oranı 2026’nın ikinci çeyreğinde yüzde 3,5’e yükseldi. Fitch, kârlılık üzerindeki baskının yıl boyunca sürmesini bekliyor.

Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, üç aylık Türk Bankaları İzleme Raporu’nda, Türk bankacılık sektörünün 2026 yılının ikinci çeyreğinde kârlılık kaybı yaşadığını ve sorunlu kredilerdeki artışın sürdüğünü bildirdi. Bloomberg HT haberine göre, yüksek fonlama maliyetleri, artan swap giderleri ve enflasyon kaynaklı faaliyet giderleri, bankaların finansal performansını olumsuz etkiledi.

Faaliyet kârlılığında belirgin gerileme

Fitch’in izlediği bankalarda ortalama faaliyet kârının risk ağırlıklı varlıklara oranı, 2026’nın ilk çeyreğindeki yüzde 3,9 seviyesinden ikinci çeyrekte yüzde 2,6’ya geriledi. Sektör genelinde ise aynı oran yüzde 4,6’dan yüzde 3,3’e düştü.

Rapora göre, yüksek Türk lirası faizlerinin fonlama maliyetlerini artırması, net faiz marjlarını daraltan başlıca unsurlar arasında yer aldı. Swap maliyetlerindeki yükseliş ve enflasyonun faaliyet giderleri üzerindeki etkisi de kârlılığı baskıladı.

Takipteki krediler yüzde 3,5’e çıktı

Bankacılık sektöründe aktif kalitesine ilişkin göstergeler de olumsuz seyrini sürdürdü. Fitch’in izlediği bankaların ortalama takipteki kredi (NPL) oranı, ilk çeyrekteki yüzde 3,3 seviyesinden ikinci çeyrek sonunda yüzde 3,5’e yükseldi. Yeni takipteki kredi oluşum oranı da yüzde 2,1’den yüzde 2,2’ye çıktı.

Bankaların ortalama çekirdek sermaye yeterlilik oranı ise yüzde 11,5 seviyesinde kaldı. Bu görünüm, kredi riskleri ve kârlılık baskıları yakından izlenirken sermaye göstergesinin söz konusu dönemde yatay seyrettiğine işaret etti.

Bankacılık sektörünü ne bekliyor?

Fitch, yüksek TL faizleri ve enflasyonist baskıların bankaların kârlılığı üzerindeki etkisinin 2026 boyunca devam edebileceğini öngörüyor. Kuruluş, yılın sonlarına doğru faiz indirimlerinin yeniden başlaması durumunda bu baskının 2027’de hafifleyebileceğini değerlendiriyor.

Bankacılık sektörü açısından temel risk, fonlama maliyetleri yüksek seyrederken kredi geri ödemelerinde yaşanabilecek bozulmanın karşılık giderlerini artırması ve kâr marjlarını daha da daraltması. Bu süreç, bankaların kredi verme iştahı ve reel sektörün finansmana erişimi üzerinde de baskı oluşturabilir.

Kaynak: Fitch Ratings’in Türk Bankaları İzleme Raporu; 21 Ekim 2026 tarihli haberler.

Okumaya devam et

BANKA HABERLERİ

AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZ ÇALIŞANI DEĞİL

FON SORUŞTURMASINDA AKBANK VE DENİZBANK’TAN AÇIKLAMA: “İSİMLER BANKALARIMIZIN ÇALIŞANI DEĞİL”

Yayınlanma:

|

Yazan:

Fon soruşturmasında gözaltı listesinde yer alan isimler üzerinden gündeme gelen Akbank ve DenizBank, haberlerdeki çalışma ilişkilerine ilişkin açıklama yaptı. Akbank, “adı geçen kişilerin uzun süre önce bankadan ayrıldığını” belirtirken DenizBank, “adı geçen Yasemin Y.’nin banka çalışanı olmadığını” bildirdi.

Bankavitrini.com | Gündem

Sermaye piyasalarındaki işlemlere yönelik yürütülen fon soruşturmasında gözaltı listesinde yer alan isimler ve bu kişilerin bankalarla bağlantıları gündeme geldi. Konuya ilişkin Akbank ve DenizBank’tan açıklamalar geldi. Her iki banka da haberlerde yer alan çalışma ilişkilerine yönelik düzeltme talebinde bulundu.

Akbank: İsimler uzun süre önce bankadan ayrıldı

Akbank, fon soruşturması kapsamında gözaltı kararı verilen kişilerle ilgili haberlerde banka adının kullanılmasına ilişkin açıklama yaptı.

Banka, haberlere konu olan kişilerin uzun süre önce Akbank’tan ayrıldığını ve başka kurumlarda çalıştıklarını belirtti. Açıklamada, bu kişilerin hâlen Akbank bünyesinde görev yapıyormuş gibi gösterilmesinin gerçeğe aykırı bir izlenim oluşturabileceğine dikkat çekildi.

Akbank, güncel çalışma ilişkilerinin doğru aktarılması gerektiğini vurgulayarak kamuoyunun doğru bilgilendirilmesini istedi.

DenizBank: Yasemin Yılmaz bankamızın çalışanı değil

DenizBank da fon soruşturması kapsamında gözaltına alınan isimlerin yer aldığı listeye ilişkin yayımlanan haberdeki bir bilgiyi düzeltti.

DenizBank A.Ş. tarafından yapılan açıklamada şu ifadelere yer verildi:

“Fon soruşturması kapsamında gözaltına alınan isim listesine ilişkin yayımladığınız haberde, Yasemin Y. isimli kişinin DenizBank Finans Yöneticisi olduğu yönünde hatalı bilgiye yer verilmiştir.

Haberde adı geçen Yasemin Y., Bankamız çalışanı değildir. Kamuoyunun doğru bilgilendirilmesi amacıyla söz konusu yanlış bilginin düzeltilmesini rica ederiz.”

DenizBank, açıklamasıyla Yasemin Y.’ın banka çalışanı olduğu yönündeki bilgiyi açıkça reddetti ve haberlerin düzeltilmesini talep etti.

Soruşturmada banka isimleri neden gündeme geldi?

Soruşturma kapsamında yayımlanan gözaltı listelerinde yer alan kişilerin mesleki unvanları ve çalıştıkları kurumlara ilişkin bilgiler, bankaların isimlerinin de haberlerde geçmesine neden oldu.

Ancak bir kişinin adının soruşturma kapsamında anılması, tek başına ilgili bankanın soruşturmanın şüphelisi olduğu veya kurumsal olarak herhangi bir suça iştirak ettiği anlamına gelmiyor. Aynı şekilde, bir kişinin geçmişte bir bankada çalışmış olması da güncel çalışma ilişkisini göstermiyor.

Akbank’ın geçmiş çalışma ilişkilerine yönelik açıklaması ile DenizBank’ın Yasemin Y. hakkında yaptığı düzeltme, haberlerde kişi ve kurum bağlantılarının güncel ve teyit edilmiş bilgiler üzerinden kurulmasının önemini ortaya koydu.

Bankacılık sektöründe doğru bilgi ve itibar vurgusu

Sermaye piyasalarına yönelik soruşturmalarda kişi isimleriyle birlikte kurum adlarının anılması, kamuoyunda ilgili bankalara yönelik algıyı etkileyebiliyor. Bu nedenle gözaltı listelerindeki bilgilerin, kişilerin güncel iş durumlarıyla karşılaştırılarak yayımlanması önem taşıyor.

Akbank ve DenizBank’ın açıklamaları, soruşturma haberlerinde yalnızca isimlerin değil, bu isimlerle bankalar arasında kurulan bağlantıların da titizlikle doğrulanması gerektiğini gösteriyor.

Bankavitrini.com olarak not: Bu haber, Akbank ve DenizBank’ın çalışma ilişkilerine yönelik açıklamalarını bir araya getirmektedir. Soruşturmada adı geçen kişiler hakkındaki iddialar ile bankaların kurumsal sorumluluğu birbirinden ayrı değerlendirilmelidir.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.