GÜNCEL
Warsh dönemi başladı: Fed’de kurallar yeniden yazılıyor
Yayınlanma:
3 ay önce|
Yazan:
BankaVitrini
Dün akşam sonuçlanan Fed’in olağan Haziran ayı FOMC toplantısında, politika faizi beklentilere paralel tüm üyelerin ortak kararıyla %3,50-%3,75 aralığında sabit bırakıldı. Ancak güncellenen projeksiyonlar, Mart ayında ağırlık kazanan faiz indirimi beklentilerinin aksine, yıl sonuna kadar bir faiz artırımının yeniden masaya geldiğini gösterdi. Karar metninden gelecekteki faiz adımlarına ilişkin tüm yönlendirmelerin çıkarılması dikkat çekerken, önceki dönemlere kıyasla oldukça sade bir metinle karşılaştık. Enflasyon tahminleri yukarı yönlü revize edilirken, büyüme beklentilerinde ise sınırlı da olsa aşağı yönlü güncelleme yapıldı. Meşhur nokta grafikte (dot plot), 19 politika yapıcıdan yalnızca 18’i faiz projeksiyonu paylaşırken, eksik kalan tahminin yaklaşık üç hafta önce göreve başlayan ve uzun süredir dot plot uygulamasını eleştiren Warsh’a ait olduğunu da not edelim.
Bu nedenle gözler karar metninin ardından mikrofon karşısına geçen Warsh’a çevrildi. Faiz kararının sürpriz yaratmadığı toplantıda asıl dikkat çeken unsur, Fed’in iletişim stratejisinde başlayan değişim oldu. Piyasalara net bir yön vermekten kaçınan Warsh, bir sonraki adımın ne olacağına dair yönlendirme yapamayacağını söylerken, Fed’in karar alma süreçleri, veri kullanımı, bilanço yönetimi ve iletişim politikalarını kapsayan kapsamlı bir gözden geçirme süreci başlattığını açıkladı. Uzun süredir Fed’in aşırı yönlendirme yaptığı görüşünü savunan Warsh’ın bu yaklaşımını, piyasalara daha az sinyal veren ve Fed’in eski Başkanı Alan Greenspan dönemini hatırlatan bir merkez bankacılığı anlayışına dönüş olarak yorumladık.
Her ne kadar projeksiyonlar faiz artırım ihtimalinin güçlendiğine işaret etse de, Warsh kendi faiz beklentisini paylaşmaktan özellikle kaçındı. Bu nedenle piyasalarda oluşan ilk izlenim, yeni başkanın para politikasının yönünü değiştirmekten çok Fed’in çalışma biçimini değiştirmeye odaklandığı yönünde oldu. Sadece manşet enflasyona bakmanın hatalı olduğunu belirten Warsh, kredibilite konusunda siyasî baskılara boyun eğmeyeceklerini ve veriler nereye işaret ediyorsa oraya gideceklerini söyledi. Warsh, üyelerin projeksiyonlarına da temkinli yaklaşılması gerektiğini vurgulayarak, tüm tahminlerin “büyük silgili kurşun kalemlerle yazıldığını” ifade etti. Bu metaforu, Fed üyelerinin altı hafta sonra bambaşka bir ekonomik tablo ile karşılaşabilecekleri ve sıklıkla değişebileceği yönünde yorumladık.
Powell döneminde Fed piyasalara ne yapacağını anlatmaya çalışırken, Warsh’ın ilk mesajı Fed’in önce kendisini sorgulayacağı yönünde oldu. Bu kapsamda enflasyon hedeflemesi, iletişim politikası, kullanılan ekonomik veriler, verimlilik, istihdam dinamikleri ve bilanço yönetimini inceleyecek beş ayrı çalışma grubu kuruldu. Warsh, söz konusu çalışmaların yıl sonuna kadar tamamlanmasını beklediğini belirtirken, Fed’in önümüzdeki dönemde yalnızca para politikasını değil, karar alma süreçlerini de yeniden şekillendirebileceğinin sinyalini verdi.
Fed kararı öncesinde oldukça iyimser bir seyir izleyen küresel mali piyasalar, kararın ardından kazanımlarını koruyamadı. Avrupa ve Japonya Merkez Bankalarının faiz artırdığı bir ortamda Fed’in de tonunu bir miktar şahinleştirmesi ve dokuz politika yapıcının yıl sonu gelmeden 25 baz puanlık bir faiz artırımını öngörmesi, risk iştahını törpüledi. ABD borsaları dün geceyi %1’in üzerinde kayıpla tamamlarken, karar öncesinde yükseliş serisini beşinci güne taşımaya hazırlanan kıymetli metaller de yönünü aşağı çevirdi. ABD doları değer kazanırken, tahvil faizleri yükseldi.
Öte yandan bu sabah küresel mali piyasalarda dün akşam Fed toplantısı ardından egemen olan karamsar havanın dağıldığını görüyoruz. ABD ile İran arasında haftalardır beklenen geçici anlaşma iki ülke liderlerinin imzasıyla yürürlüğe girerken, piyasalarda risk iştahını destekleyen haber akışı güç kazandı. Anlaşma, Hürmüz Boğazı’nın yeniden açılmasını, İran’a yönelik bazı yaptırımların gevşetilmesini, dondurulmuş varlıklara erişimin kolaylaştırılmasını ve önümüzdeki 60 gün boyunca kalıcı bir anlaşma için müzakerelerin sürdürülmesini öngörüyor.
Bununla birlikte anlaşmanın nihai bir barış anlaşması olarak değerlendirilmesini erken olarak yorumluyoruz. Trump, İran’ın yükümlülüklerini yerine getirmemesi durumunda askerî operasyonların yeniden başlayabileceğini açık şekilde ifade ederken, İsrail’in Lübnan’da sürdürdüğü operasyonlar ve Hizbullah’ın saldırıları bölgesel tansiyonun tamamen düşmediğini gösteriyor. Üstelik İran’ın füze kapasitesi, uranyum stoklarının nihai akıbeti ve yaptırımların kaldırılma takvimi gibi en kritik başlıklar da önümüzdeki 60 günlük müzakere sürecine bırakılmış durumda.
Şubat ayında İran’ın füze sanayisini yerle bir edeceğiz diyen Trump’ın bugün başkalarında varsa onların da belli ölçüde sahip olması haksızlık sayılmaz çizgisine gelmesi oldukça önemli bir değişime işaret ediyor. Savaşın başında öne sürülen hedeflerin önemli bölümünün masada revize edildiğini anlıyoruz. İran yönetimi ve rejimi yerinde kalırken, balistik füze kapasitesi ve zenginleştirilmiş uranyum stoklarına ilişkin en zorlu başlıklar nihai müzakerelere bırakıldı. Bu durumu, anlaşmanın İran açısından beklenenden daha olumlu şartlar içerdiği şeklinde yorumluyoruz.
Brent petrolün varil fiyatı, savaş öncesinde yaklaşık 65 dolar seviyelerinde işlem görürken, arz endişeleriyle 126 dolara kadar yükselmişti. Ancak ABD ile İran arasında imzalanan geçici anlaşmanın ardından fiyatların, teknik açıdan kritik öneme sahip 200 günlük ortalamanın geçtiği 78 dolar seviyelerine kadar geri çekildiğini görüyoruz. Hürmüz Boğazı’nın yeniden açılacağı ve İran petrolünün kademeli olarak yeniden piyasaya döneceği beklentisi, savaş döneminde oluşan risk priminin önemli ölçüde geri verilmesini sağladı. Uluslararası Enerji Ajansı’nın (IEA) 2027 yılı için belirgin bir arz fazlası öngörmesi de petrol fiyatları üzerinde aşağı yönlü baskıyı artıran bir diğer unsur oldu.
Faiz getirisi olmayan kıymetli metallerde son günlerde hâkim olan iyimser hava, dün akşamki Fed toplantısının ardından yerini satış baskısına bıraktı. Toplantı öncesinde 4,380 dolar seviyesini test eden altının ons fiyatı, Warsh’ın basın toplantısıyla birlikte yaklaşık 160 dolar gerileyerek 4,220 dolar seviyesine kadar çekildi. Benzer şekilde gümüş de 71,50 dolar seviyelerine kadar yükselmesinin ardından 66,75 dolar seviyesine kadar geri çekildi. Bu sabah işlemlerinde gümüş yeniden 69 dolar seviyelerine toparlanırken, altın ise 4,315 dolar seviyesinde işlem görüyor. Teknik açıdan bakıldığında, gümüşte 200 günlük hareketli ortalama 69 dolar seviyesinden geçerken, altında aynı ortalamanın yaklaşık 4,460 dolar seviyesinde bulunduğunu not edelim.
Yeni güne başlangıcında küresel mali piyasalarda iki farklı hikâyenin aynı anda fiyatlandığını görüyoruz. Bir tarafta Fed’in yeni Başkanı Warsh’ın ilk toplantısında ortaya koyduğu görece şahin duruş ve yıl sonuna kadar faiz artırım ihtimalinin yeniden gündeme gelmesi yer alırken, diğer tarafta ABD ile İran arasında imzalanan geçici anlaşmanın yarattığı iyimserlik risk iştahını desteklemeye devam ediyor.
Asya piyasalarında bu sabah alıcılı bir seyir hâkim olurken, Japonya’nın Nikkei endeksi tarihinde ilk kez 71 bin puan seviyesinin üzerine yükseldi. Nikkei %1,6 artış kaydederken, son dönemlerin flaş ismi Güney Kore borsası %1,5 yükseldi. ABD borsalarının vadeli işlemlerinde %1 civarında yükseliş görüyoruz. Bununla birlikte piyasalardaki iyimserliğin temelinde kalıcı bir barış anlaşmasından ziyade, taraflara 60 günlük müzakere süresi tanıyan geçici bir uzlaşı bulunduğunu da gözden kaçırmamak gerekiyor. Trump’ın anlaşmayı imzalamasına rağmen yükümlülüklerin yerine getirilmemesi hâlinde askerî operasyonların yeniden başlayabileceğini söylemesi, jeopolitik risklerin tamamen ortadan kalkmadığını gösteriyor.
Avrupa ve Japonya Merkez Bankalarının 25 baz puan faiz artırımına gitmeleri ardından bugün gözler İngiltere Merkez Bankası’nın (BoE) faiz kararında olacaktır. Piyasalar politika faizinin %3,75 seviyesinde sabit bırakılmasını beklerken, karar metninin satır aralarını dikkatle okuyacağız. Özellikle ABD ile İran arasında imzalanan geçici anlaşmanın ardından petrol fiyatlarında yaşanan geri çekilme, son haftalarda enflasyon görünümünü bozan en önemli risklerden birinin şimdilik zayıflamasına olanak sağladı. Öte yandan, İngiltere’de dün açıklanan enflasyon verisinin Mayıs ayında %2,8 seviyesinde sabit kalması ve beklentilerden daha olumlu bir tablo ortaya koyması da Merkez Bankası’nın elini rahatlatmış görünüyor. Hatırlanacağı üzere piyasa savaş öncesinde yıl içinde iki faiz indirimi beklerken, çatışmaların başlamasıyla birlikte dört faiz artırımını fiyatlamaya başlamıştı. Gelinen noktada ise beklentiler yeniden tek bir faiz artırımına kadar gerilemiş durumda.
Fed kararı ardından GBPUSD paritesi 1,33 seviyelerinin altını test ederek son 10 haftanın en düşük seviyesine gerilerken, faiz artırım kararına rağmen Yen’in dolar karşısında Japon otoritelerinin kritik bir eşik olarak gördüğü 160 seviyesinin altına gerilemekte zorlandığını görüyoruz. G7 Zirvesinde Ukrayna’ya hava savunma ve uzun menzilli silah desteğinin artırılması kararı alınırken, Rusya’nın petrol gelirlerini hedef alan yeni yaptırımların da devreye sokulacağı açıklandı. Son dönemde sahada daha dirençli bir görüntü çizen Ukrayna’nın, olası müzakerelerde elini biraz daha güçlendirdiğini düşünüyoruz.
Türkiye cephesinde ise ABD piyasalarının yarın tatil nedeniyle kapalı olacak olmasının da etkisiyle, dört günlük fonlama maliyetini fiyatlayan USDTRY kuru pazartesi valörlü işlemlerde 46,45 seviyesine yükseldi. CDS risk primi 220 baz puan seviyesine gerileyerek savaş öncesi döneme dönerken, petrol fiyatlarında yaşanan geri çekilmenin Türkiye’nin cari açık ve enflasyonla mücadelesine destek sağlayacağı beklentisiyle iki yıl vadeli gösterge tahvilin bileşik faizi de %41,50 seviyesine kadar geriledi.
Hatırlanacağı üzere TCMB son Enflasyon Raporu’nda 2026 yılı için ortalama petrol fiyatını 89,4 dolar olarak varsaymıştı. Brent petrolün bu sabah 78 dolar seviyelerine kadar geri çekilmesi, mevcut tablonun korunması hâlinde enflasyon görünümüne yönelik riskleri azaltabileceğini düşünüyoruz. Bu nedenle, devam eden dezenflasyon sürecinin de desteğiyle, TCMB’nin faiz indirimlerine beklenenden daha erken başlayabileceği ihtimalini tamamen göz ardı etmemek gerektiğini düşünüyoruz.
Emre Değirmencioğlu
İlginizi Çekebilir
GÜNCEL
Kadınlar karar mekanizmalarında hâlâ eşit temsilden uzak
Yayınlanma:
5 saat önce|
18/09/2026Yazan:
BankaVitrini
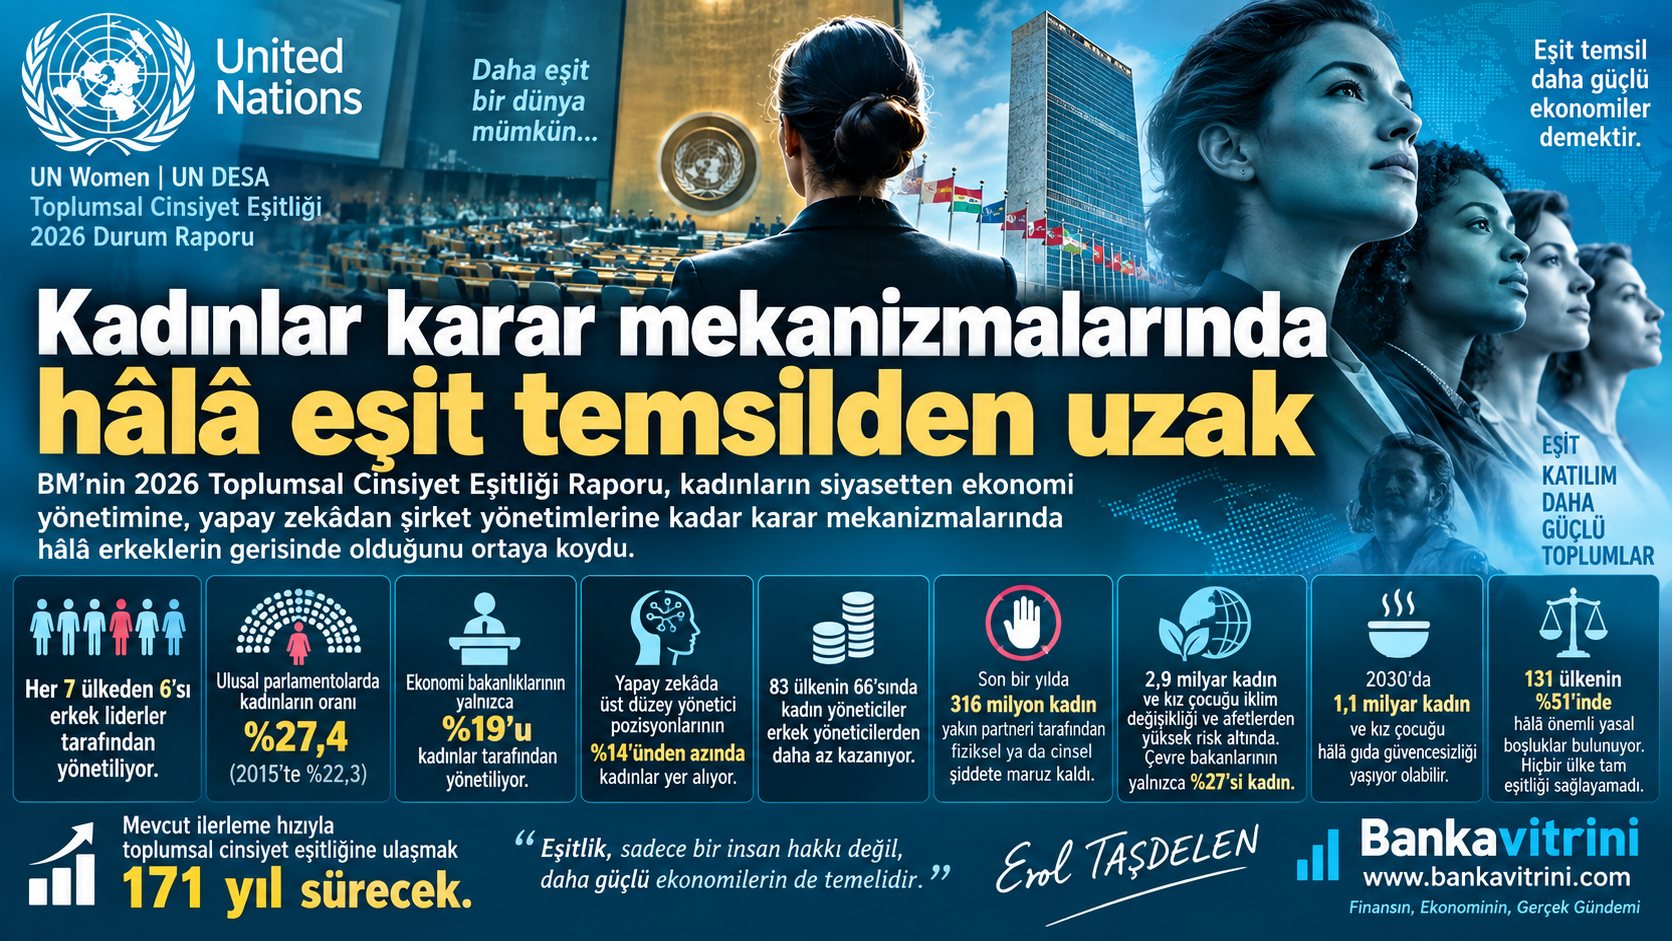
BM’nin 2026 Toplumsal Cinsiyet Eşitliği Raporu, kadınların siyasetten ekonomi yönetimine, yapay zekâdan şirket yönetimlerine kadar karar mekanizmalarında hâlâ erkeklerin gerisinde olduğunu ortaya koydu. Mevcut ilerleme hızının değişmemesi halinde toplumsal cinsiyet eşitliğine ulaşılması 171 yılı bulacak.
Birleşmiş Milletler Kadın Birimi (UN Women) ile BM Ekonomik ve Sosyal İşler Dairesi’nin (UN DESA) yayımladığı Toplumsal Cinsiyet Eşitliği 2026 Durum Raporu, dünyada kadınların karar alma mekanizmalarındaki temsilinin hâlâ sınırlı olduğunu ortaya koydu.
Rapordaki en dikkat çekici sonuçlardan biri, dünyada her yedi ülkeden altısının erkek liderler tarafından yönetiliyor olması. Kadınların parlamentolardaki temsili son yıllarda artsa da mevcut ilerleme, eşit temsil hedefine ulaşmak için yeterli görünmüyor.
Parlamentoda kadınların payı yüzde 27,4
2026 itibarıyla kadınlar dünya genelindeki ulusal parlamentolarda bulunan sandalyelerin yüzde 27,4’ünü elinde bulunduruyor. 2015 yılında bu oran yüzde 22,3 seviyesindeydi.
Yaklaşık 11 yılda 5,1 puanlık artış yaşanmasına rağmen kadınların parlamentolardaki temsili hâlâ üçte bir seviyesine ulaşmış değil.
BM raporu, mevcut ilerleme hızının korunması halinde toplumsal cinsiyet eşitliği hedefine ulaşmanın 171 yıl sürebileceğine dikkat çekiyor.
Ekonomi yönetiminde kadınların payı yalnızca yüzde 19
Kadınların karar mekanizmalarındaki temsil sorunu ekonomi yönetiminde de belirgin biçimde görülüyor.
Dünya genelinde ekonomiden sorumlu bakanlıkların yalnızca yüzde 19’u kadınlar tarafından yönetiliyor.
Bu tablo, kadınların siyasetteki temsilinin artmasının tek başına ekonomik karar alma mekanizmalarında eşit temsili sağlamadığını gösteriyor.
Finans, bütçe, ekonomi politikaları, yatırım ve kamu kaynaklarının yönetimi gibi alanlarda alınan kararlar doğrudan toplumun tamamını etkilerken, bu alanların yönetiminde kadınların temsilinin sınırlı kalması raporun öne çıkardığı yapısal sorunlardan biri.
Yapay zekâda kadın yöneticilerin oranı yüzde 14’ün altında
Kadınların temsilindeki sorun yalnızca geleneksel siyaset ve kamu yönetimiyle sınırlı değil.
Yapay zekâ sektöründeki üst düzey yönetici pozisyonlarının yüzde 14’ünden daha azında kadınlar bulunuyor.
Bu durum, ekonominin yeni büyüme alanlarında da karar mekanizmalarının ağırlıklı olarak erkekler tarafından şekillendirildiğine işaret ediyor.
Yapay zekâ ve dijitalleşmenin önümüzdeki dönemde bankacılık, finans, üretim ve hizmet sektörlerinde giderek daha fazla belirleyici olması nedeniyle yönetimdeki temsil konusu aynı zamanda ekonomik bir mesele haline geliyor.
Kadın yöneticiler daha düşük ücret alıyor
Rapordaki bir başka dikkat çekici veri ise yönetici ücretlerindeki fark.
Verisi bulunan 83 ülkenin 66’sında kadın yöneticiler erkek yöneticilerden daha az kazanıyor.
Dolayısıyla sorun yalnızca yönetim koltuklarına erişimle sınırlı değil. Kadınların yönetim kademelerine ulaştıktan sonra da ücret eşitsizliğiyle karşılaşabildiği görülüyor.
316 milyon kadın şiddete maruz kaldı
Rapora göre yalnızca son bir yılda 316 milyon kadın, yakın partneri tarafından fiziksel veya cinsel şiddete maruz kaldı.
Bu veri, kadınların ekonomik ve siyasi hayata katılımını değerlendirirken yalnızca temsil oranlarına bakmanın yeterli olmadığını ortaya koyuyor. Kadınların çalışma hayatına ve karar mekanizmalarına eşit biçimde katılabilmesi; güvenlik, ekonomik bağımsızlık ve hukuki koruma gibi unsurlarla birlikte ele alınıyor.
İklim krizinde de kadınlar yüksek risk altında
Dünya genelinde yaklaşık 2,9 milyar kadın ve kız çocuğu, iklim değişikliği ve jeofiziksel afetlere yüksek veya çok yüksek düzeyde maruz kalan ülkelerde yaşıyor.
Buna karşın çevreden sorumlu bakanların yalnızca yüzde 27’si kadın.
Bu tablo, iklim değişikliğinden etkilenen nüfus ile iklim politikalarının karar mekanizmalarındaki temsil arasında da dikkat çekici bir fark bulunduğunu gösteriyor.
2030’da 1,1 milyar kadın gıda güvencesizliği yaşayabilir
Mevcut eğilimlerin devam etmesi halinde 2030 yılında 1,1 milyar kadın ve kız çocuğunun gıda güvencesizliği yaşaması bekleniyor.
Bu nedenle toplumsal cinsiyet eşitliği yalnızca kadınların siyasi temsilinin artırılması meselesi değil; aynı zamanda yoksulluk, gıda güvenliği, iklim değişikliği, çalışma hayatı ve ekonomik kaynaklara erişimle bağlantılı geniş bir kalkınma başlığı olarak öne çıkıyor.
Hukuki alanda ilerleme var ancak boşluklar devam ediyor
2019-2024 döneminde gerçekleştirilen 99 yasal reform, ayrımcı yasaların kaldırılması ve toplumsal cinsiyet eşitliğini destekleyen hukuki çerçevelerin güçlendirilmesine katkı sağladı.
Ancak BM’ye göre 131 ülkenin yüzde 51’inde hâlâ önemli yasal boşluklar bulunuyor.
Daha dikkat çekici olan ise hiçbir ülkenin yasalarında kadınlar ve erkekler arasında tam eşitliği henüz sağlayamamış olması.
Asıl sorun: Temsil artıyor, eşitlik aynı hızda gelmiyor
BM’nin 2026 verileri birlikte değerlendirildiğinde ortaya çıkan tablo şu:
Kadınların parlamentolardaki temsilinde artış var. Hukuki reformlar gerçekleştiriliyor. Ancak ekonomi yönetimi, yapay zekâ, çevre politikaları ve yönetici ücretleri gibi alanlarda eşitlik hâlâ sağlanabilmiş değil.
Bu nedenle mesele yalnızca “kaç kadın yönetici var?” sorusundan ibaret değil.
Asıl soru, kadınların hangi karar mekanizmalarında bulunduğu, hangi yetkilere sahip olduğu, ne kadar ücret aldığı ve karar süreçlerini ne ölçüde etkileyebildiği.
BM’nin 171 yıllık süre hesabı da bu açıdan dikkat çekici. Rakam, mevcut değişim hızının yeterli olmadığını ve temsil oranlarındaki sınırlı iyileşmelerin gerçek anlamda eşitliğe dönüşmesinin çok uzun zaman alabileceğini gösteriyor.
Bankavitrini açısından bakıldığında ise özellikle ekonomi bakanlıklarında kadınların yalnızca yüzde 19 oranında temsil edilmesi ve yapay zekâdaki üst düzey kadın yönetici oranının yüzde 14’ün altında kalması, geleceğin ekonomi ve finans dünyasında kadınların karar mekanizmalarındaki konumunun ayrıca tartışılması gerektiğini ortaya koyuyor.
BORSA
Fonlarda Kara Çarşamba: 800 Milyar TL’lik Tasfiye, 500 Bin Yatırımcı Ne Yapacak?
Yayınlanma:
5 saat önce|
18/09/2026Yazan:
BankaVitrini
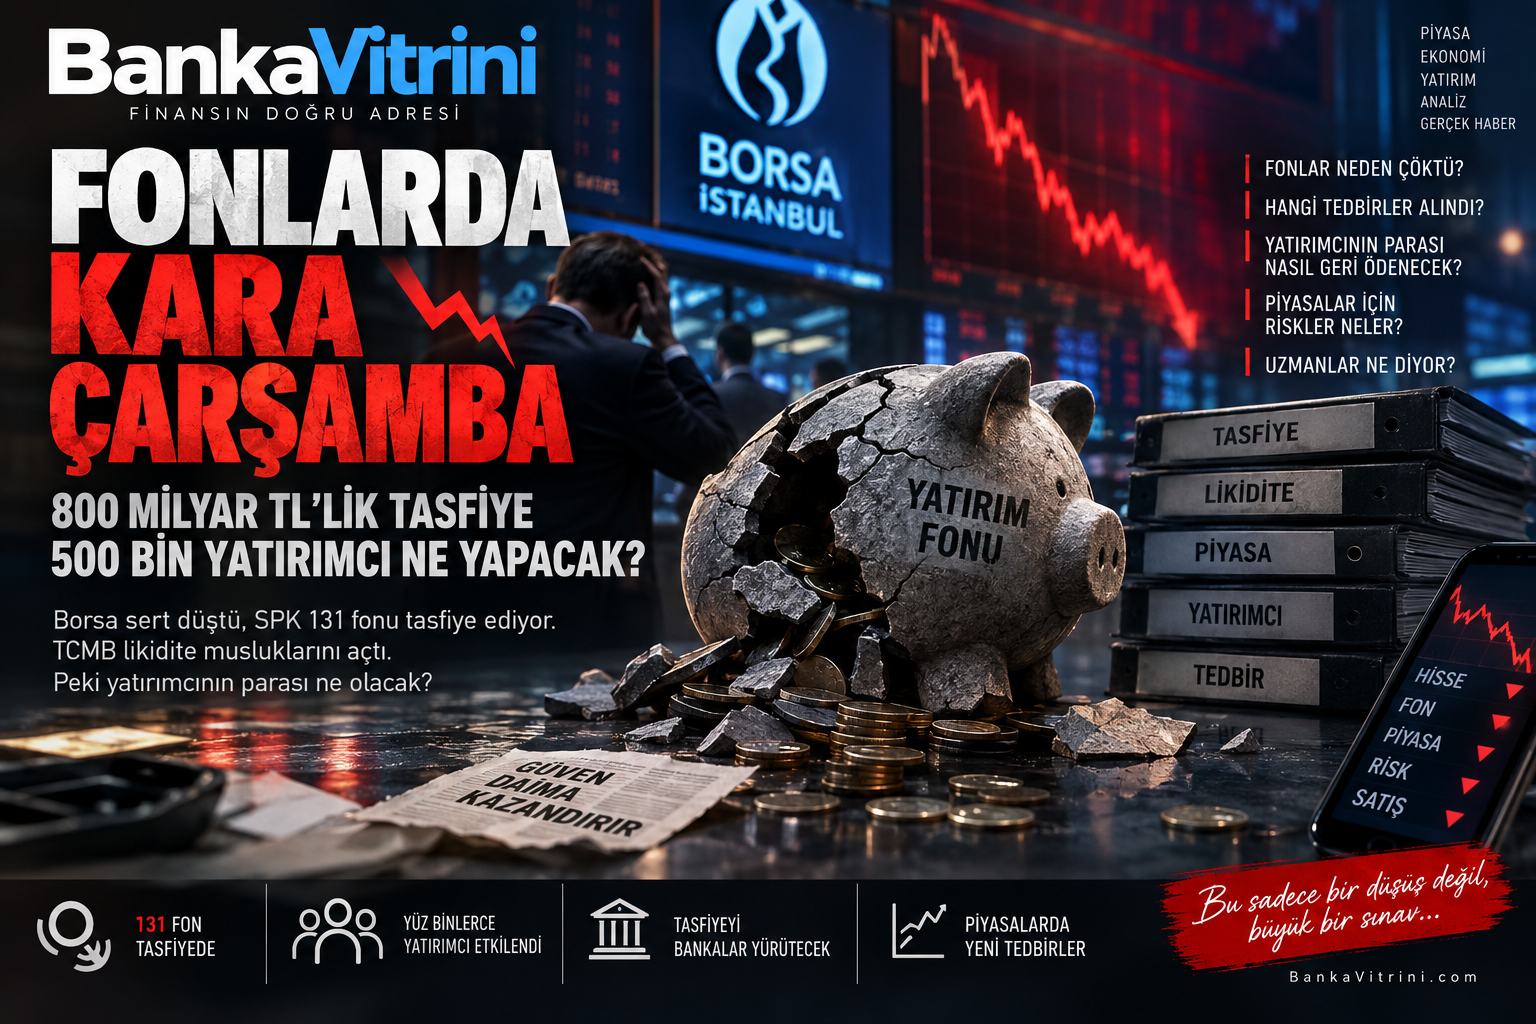
Borsa İstanbul’daki sert satışların arkasından fon krizi çıktı: SPK 7 portföy yönetim şirketinin fonlarını işleme kapattı, tasfiye sürecini başlattı. TCMB likidite musluklarını açtı. Peki yatırımcının parası ne olacak?
Borsa İstanbul’da 16 Eylül’de yaşanan sert satış dalgasının ardından ortaya çıkan tablo, sıradan bir borsa düşüşünden çok daha farklı bir noktaya taşındı.
Sorunun merkezinde bazı yatırım fonlarında yaşanan likidite sıkışıklığı, yatırımcıların fonlardan çıkış talepleri ve düşük işlem hacimli hisselerde yoğunlaşan pozisyonlar bulunuyor.
SPK’nın 17 Eylül’de aldığı kararlarla birlikte Tera Portföy, Pusula Portföy, Hedef Portföy, Atlas Portföy, A1 Portföy, Pardus Portföy ve Bulls Portföy tarafından kurulan TEFAS fonlarının işlemleri durduruldu. SPK aynı zamanda belirlenen fonların tasfiyesine karar verdi. İlk açıklamada sayı 130 fon olarak duyurulurken, tasfiye usul ve esaslarının açıklanmasıyla birlikte kapsamın 131 fona ulaştığı bildirildi.
Fonların toplam büyüklüğüne ilişkin kaynaklarda farklı rakamlar yer alıyor. CNBC-e yaklaşık 826 milyar TL ve 514 binin üzerinde yatırımcı rakamını verirken, Reuters kaynakları yaklaşık 891 milyar TL ve 353 bin yatırımcı bilgisi aktarıyor. Bu fark, fon kapsamının ve yatırımcı hesaplama yöntemlerinin farklı ele alınmasından kaynaklanıyor olabilir.
Ancak rakamların hangisi esas alınırsa alınsın ortada yüz milyarlarca liralık portföyü ve yüz binlerce yatırımcıyı ilgilendiren olağanüstü bir tasfiye süreci bulunuyor.
Kriz nasıl başladı?
Sorunun temelinde bazı fonların işlem hacmi ve fiili dolaşımı düşük hisselerde yüksek miktarda pozisyon taşıması olduğu yönünde değerlendirmeler bulunuyor.
İlk bakışta yüksek getirili bu hisseler fonların performansını artırdı. Ancak sistemin zayıf noktası yükselişte değil, çıkışta ortaya çıktı. Yatırımcı fon payını satmak istediğinde fonun yatırımcıya nakit ödeme yapması gerekiyor.
Fonun kasasında yeterli nakit yoksa portföyündeki varlıkları satması gerekiyor.
Fakat: Düşük likiditeli hisse + yüksek miktarda satış emri = fiyat üzerinde çok daha büyük baskı oluşturabiliyor.
Böylece tehlikeli bir zincir meydana geliyor:
Yatırımcı fondan çıkıyor
↓
Fon nakit yaratmak için hisse satıyor
↓
Hisse fiyatı düşüyor
↓
Fonun net varlık değeri geriliyor
↓
Diğer yatırımcılar da çıkmak istiyor
↓
Daha fazla hisse satılıyor
↓
Fiyatlar daha fazla düşüyor
↓
Likidite sarmalı oluşuyor.
Ekonomim’in aktardığı piyasa değerlendirmelerinde de düşük işlem hacimli hisselerdeki yüksek fon pozisyonlarının, yatırımcı çıkışlarıyla birlikte likidite sorununu büyüttüğü belirtiliyor.
16 Eylül’de Borsa İstanbul neden çöktü?
Bu zincir 16 Eylül’de Borsa İstanbul’a doğrudan yansıdı.
BIST 100 gün içerisinde yüzde 7,5’i aşan kayıplar yaşadı ve endekse bağlı devre kesici devreye girdi. Endeks günü yüzde 5,54 düşüşle 13.122,58 puandan tamamladı. 60’ın üzerinde hissede taban seviyeler görüldü. Bankacılık, sanayi ve diğer ana endekslerde de sert satışlar yaşandı.
Burada kritik nokta şu: Bu satışların tamamını klasik anlamda “şirketlerin temel değerleri bozuldu” şeklinde açıklamak mümkün değil. Önemli bölümünde nakit yaratma zorunluluğunun satışları tetiklediği bir likidite problemi söz konusu.
Pusula’dan Tera’ya: Alarm büyüdü
Krizin görünür hale gelmesinde fonların yatırımcı geri ödemelerinde yaşadığı sorunlar etkili oldu.
Pusula Portföy’den bazı fonlarında ödeme temerrüdü oluştuğuna ilişkin açıklama geldi. Ardından Tera Portföy’ün bazı fonlarında katılma payı iade ödemelerinde temerrüt oluştuğu bildirildi. Atlas Portföy tarafında da bazı fonlarda ödeme süreçlerine ilişkin gecikmeler gündeme geldi.
Bu gelişmeler yatırımcıların endişesini daha da artırdı. Piyasanın korktuğu şey aslında tek bir fonun problemi değildi.
Asıl korku: “Bu problem başka fonlara da bulaşır mı?” sorusuydu.
SPK’dan radikal karar
SPK 17 Eylül’de krizin yayılmasını önlemek amacıyla kapsamlı bir müdahale gerçekleştirdi.
Tera, Pusula, Hedef, Atlas, A1, Pardus ve Bulls Portföy’ün TEFAS’ta işlem gören fonlarının işlemleri kapatıldı. SPK ayrıca belirlenen fonların tasfiyesine karar verdi. Karar kapsamında serbest fonların yanı sıra para piyasası fonları da bulunuyor.
Buradaki amaç yatırımcıyı panik halinde fonlardan çıkarmaya devam ettirmek yerine varlıkları kontrollü şekilde tasfiye ederek hak sahiplerine dağıtmak.
Yatırımcının parası yanacak mı?
İşte yatırımcı açısından en önemli soru bu.
Tasfiye kararı “yatırımcının parası silindi” anlamına gelmiyor.
SPK’nın açıkladığı sisteme göre fon varlıkları tasfiye sürecinde nakde çevrilecek ve elde edilen tutarlar yatırımcıların fon payları oranında bireysel saklama hesaplarına aktarılacak.
Fakat burada çok önemli bir ayrıntı var: Yatırımcıya garanti edilen şey eski fon fiyatı değil, tasfiye sonucunda oluşacak değerdir.
Örneğin: Bir fonun portföyünde muhasebe değeriyle 10 milyar TL’lik hisse olduğunu düşünelim.
Ancak bu hisselerin piyasa derinliği düşükse ve kısa sürede satılması gerekiyorsa satış fiyatı 10 milyar TL olmayabilir.
Portföy: 10 milyar TL yerine 8 milyar TL veya piyasa koşullarına göre daha düşük bir tutara nakde dönüşebilir.
Dolayısıyla yatırımcı açısından asıl soru: “Paramı alabilecek miyim?” değil, “Fon varlıkları hangi fiyattan nakde çevrilecek?” sorusudur.
Tasfiyeyi kim yapacak?
SPK bu noktada sürecin portföy yönetim şirketlerinin kontrolünden çıkarılmasını ve bankalar üzerinden yürütülmesini öngördü.
Tera Portföy fonları: Türkiye İş Bankası
Diğer 6 portföy şirketinin fonları: Ziraat Bankası tarafından yürütülecek.
Fon portföylerindeki finansal varlıklar Takasbank’ta ilgili bankalar nezdindeki hesaplarda saklanacak.
Ayrıca MKK ile bankalar arasında yatırımcıların bireysel saklama hesaplarındaki fon payları mutabakatlaştırılacak. Rehin, haciz ve diğer takyidatlar da dikkate alınacak. Bu mekanizma yatırımcı açısından önemli bir güvence oluşturuyor.
Çünkü artık süreç: Portföy şirketi → yatırımcı ilişkisinden ziyade, SPK gözetimi → banka → Takasbank/MKK → yatırımcı çerçevesinde yürütülecek.
TCMB de devreye girdi
Sorun yalnızca fonların problemi olarak bırakılmadı.
TCMB 17 Eylül’de TL likidite yönetiminde yeni tedbirler açıkladı.
Buna göre:
- Haftalık repo ihaleleriyle sağlanacak fonlama artırılacak.
- Bankaların Bankalararası Para Piyasası’ndan borçlanma limitleri güncellenecek.
- TCMB piyasalarındaki teminat iskonto oranları gözden geçirilerek azaltılacak.
- Likidite koşulları yakından izlenecek ve gerekirse ek tedbir alınacak.
Reuters’a göre repo fonlamasının 300 milyar TL’ye çıkarılması ve bankaların gecelik piyasalardaki borçlanma imkanlarının genişletilmesi de piyasanın likidite sıkışıklığını rahatlatmak amacıyla devreye sokuldu.
SPK bir başka frene daha bastı
Kredili işlemlerde zorunlu özkaynak koruma oranının geçici olarak %35’ten %20’ye kadar indirilebilmesine imkan sağlandı.
Uygulama 2 Ekim seans sonuna kadar öngörüldü. Bunun temel amacı, piyasanın sert düştüğü ortamda aracı kurumların müşterilerinden doğan zorunlu teminat tamamlama ve pozisyon kapatma baskısını azaltmak.
Başka bir ifadeyle kamu otoriteleri aynı anda iki yangını söndürmeye çalışıyor:
1. Fonların likidite problemi
2. Borsadaki zorunlu satış problemi
Peki sonuç ne olur?
Burada üç farklı senaryo ortaya çıkıyor.
1. Kontrollü tasfiye senaryosu
Fonların varlıkları piyasa koşullarını fazla bozmadan satılabilir.
Bu durumda yatırımcıların önemli bölümü fon varlıklarının tasfiyesinden doğan nakdi alır.
Borsadaki satış baskısı da zaman içerisinde azalabilir.
2. Zararına satış senaryosu
Fonların elindeki düşük likit hisseler hızlı şekilde satılmak zorunda kalırsa fiyatlar daha da aşağı gelebilir.
Bu durumda:
Fon varlığı ↓
Net aktif değer ↓
Yatırımcıya dağıtılacak para ↓ olabilir.
3. Bulaşma senaryosu
En riskli konu budur.
Eğer sorun sadece tasfiyesi kararlaştırılan fonlarla sınırlı kalmaz ve başka fonlarda da yatırımcıların yoğun geri ödeme talepleri ortaya çıkarsa yeni satış baskıları oluşabilir.
Ancak Finansal İstikrar Komitesi’nin değerlendirmesinde sorunun fon piyasasının belirli bir bölümünde yoğunlaştığı ve geçici ve yönetilebilir nitelikte olduğu, sermaye piyasalarının işleyişinde temel veya yapısal risk görülmediği belirtildi.
Bu, resmi makamların mevcut tabloya ilişkin değerlendirmesidir; tasfiye tamamlanmadan nihai zararın ne olacağını söylemek mümkün değildir.
Asıl ders: Fonun büyüklüğü ile likiditesi aynı şey değil
Bu kriz Türkiye sermaye piyasaları açısından çok önemli bir soruyu gündeme getirdi:
“Bir fonun portföyü büyük olabilir; ama gerektiğinde bu portföy ne kadar hızlı nakde dönüşebilir?”
Örneğin 20 milyar TL büyüklüğündeki bir fonun:
- 5 milyar TL’si yüksek likit hisselerde,
- 5 milyar TL’si mevduat/repo benzeri araçlarda,
- 10 milyar TL’si düşük işlem hacimli hisselerde
ise fonun nominal büyüklüğü 20 milyar TL’dir.
Ama yatırımcıların aynı anda 10 milyar TL çıkış istemesi durumunda gerçek problem başlar.
Çünkü: NAV başka şeydir, likidite başka şeydir.
Fon krizinin en önemli finansal dersi de budur.
Bundan sonra ne değişebilir?
Bu olaydan sonra yatırım fonlarında şu konuların çok daha sıkı denetlenmesi beklenebilir:
• Fonların tek hisse ve şirketlerdeki yoğunlaşma oranları
• Düşük fiili dolaşıma sahip hisselerde fonların taşıdığı pozisyonlar
• Fonların günlük likidite testleri
• Stres testleri
• Aynı hissede birden fazla fonun toplam pozisyonu
• Yatırımcıların toplu çıkış yapması halinde fonun nakit yaratma kapasitesi
• Fon portföylerinin değerleme yöntemleri
• Portföy yönetim şirketleri ile ilişkili kişi ve şirket işlemleri
• Fonların teminat ve kaldıraç kullanımları gibi başlıklar daha fazla önem kazanacak.
BankaVitrini’nden yatırımcıya not
Yatırımcıların şu aşamada yapması gereken en önemli şey panik içinde başka fonlara veya hisselere geçmek değil, kendi fonunun tasfiye kapsamına girip girmediğini ve portföy yapısını kontrol etmek.
Tasfiye kapsamındaki fonlarda yatırımcıların payları kayıt altına alınacak; fon varlıklarının nakde çevrilmesinden elde edilen tutarlar pay oranlarına göre yatırımcıların mutabakatı yapılmış bireysel saklama hesaplarına aktarılacak.
Ancak yatırımcının anaparasının tamamının aynen korunacağı yönünde bir garanti bulunmuyor.
Çünkü yatırım fonu: “Banka mevduatı” değildir.
Fonun değeri, elindeki varlıkların gerçek piyasa değerine bağlıdır.
Bu nedenle önümüzdeki dönemin en kritik sorusu: “Fonlar tasfiye edildiğinde yatırımcıya kaç lira kalacak?” olacak.
Ve bu sorunun cevabını belirleyecek olan şey SPK’nın tasfiye kararı kadar, hatta ondan daha fazla, fon portföyündeki varlıkların hangi fiyatlardan nakde çevrilebileceği olacak.
Borsa düştü, ama asıl sınav şimdi başlıyor
16 Eylül’deki sert düşüş borsanın bir günkü performansından ibaret değil.
Türkiye sermaye piyasaları ilk kez bu ölçekte bir fon likidite sınavıyla karşı karşıya.
SPK’nın fonları kapatması, TCMB’nin likidite sağlaması, bankaların tasfiye sürecine dahil edilmesi ve kredili işlemlerde teminat koşullarının gevşetilmesi kısa vadede piyasadaki zorunlu satış baskısını azaltmaya yönelik önemli adımlar.
Ancak gerçek sınav: Fonların içindeki varlıkların gerçek değerinin ortaya çıkması ve yüz binlerce yatırımcının parasının ne kadarının, ne zaman geri ödeneceği aşamasında başlayacak.
Çünkü finans piyasalarında kriz çoğu zaman fiyatın düşmesiyle başlamaz.
Likiditenin bittiği anda başlar.
BankaVitrini.com
GÜNCEL
Fon krizine neşter, küresel piyasalarda Fed sonrası rahatlama
Yayınlanma:
6 saat önce|
18/09/2026Yazan:
BankaVitrini
SPK, son günlerde bazı fonlarda yaşanan ödeme ve nakit sıkışıklığının ardından oldukça kapsamlı bir adım attı. Tera, Pusula, Hedef, Atlas, A1, Pardus ve Bulls Portföy’e ait toplam 130 fon için tasfiye kararı aldı. Söz konusu fonların toplam büyüklüğü yaklaşık 826 milyar TL’ye (17 milyar dolar) ulaşırken yatırımcı sayısı ise 514 binin üzerinde yer alıyor. Bir başka bakış açısıyla, toplam yatırım fonları pazarının neredeyse %8’inden söz ediyoruz. En büyük pay ise 11 milyar doları aşan büyüklükle Tera Portföy’ün beş fonunda bulunuyor.
Tasfiye kararının fonlardaki varlıkların ortadan kalktığı anlamına gelmediğini peşinen belirtelim. Genel uygulamaya göre fonların varlıkları nakde çevrildikten sonra borç ve giderler ödenecek, geriye kalan tutar da yatırımcılara payları oranında dağıtılacaktır. Bu sürecin sonunda büyük bir bakiye kalmasını beklemiyoruz. Zira bazı fonların belirli hisse senetlerinde yoğunlaşmasının yarattığı yüksek değerlemelerin tasfiye sürecinde ne ölçüde korunabileceği önemli bir soru işareti olarak karşımızda duruyor. SPK, tasfiye sürecinin detayları ile ilgili açıklamada bulundu. Beklentilere paralel olarak fon varlıkları ivedilikle nakde çevrilecek, borçlar ve giderler düşülecek ve nihayetinde kalan miktar pay sahiplerine payları oranında dağıtılacak.
Kararın arka planında bazı fonlarda ödeme gecikmeleri, temerrüt bildirimleri ve buna bağlı olarak Borsa İstanbul’da yaşanan sert satışların bulunduğunu not edelim. Bir önceki gün devre kesicilerin çalıştığı, %5,5 düşen ana endeks ve %6,5 gerileyen bankacılık endeksinin ardından Finansal İstikrar Komitesi yaşananları sınırlı sayıdaki portföy yönetim şirketinin bazı fonlarındaki kredi ve likidite sorunlarıyla ilişkilendirirken, sorunun geçici ve yönetilebilir, piyasanın genelinde ise yapısal bir risk bulunmadığını açıkladı. TCMB bankacılık sistemine sağlanan likiditeyi artırırken, SPK da kredili işlemlerde özkaynak koruma oranını geçici olarak düşürdü.
Atılan adımların, kamunun devreye girmesi ve sorunlara âdeta neşter vurulmasının ardından BIST 30 endeksi günü %4,2 artışla tamamlarken, bankacılık hisseleri ise %9 yükselişle neredeyse tavan yaptı. USDTRY kuru kamunun kontrolünde kalırken, bu sabah hafta sonu fonlama etkisinin de yardımıyla 48,80 seviyesine dayandı. CDS risk primi 233 baz puan seviyesinde ve geçen haftalarda yataylaştığı 220 baz puandan uzaklaşırken, yurt dışı tahvil piyasalarında yaşanan türbülansa paralel 2 ve 10 yıl vadeli gösterge tahvillerin bileşik faizleri son bir haftada neredeyse 100 baz puan yükselişle %40,75 ve %35,30 seviyesine yükseldi.
Dün Türk mali piyasaları penceresinden bakılırsa tarihî bir günün geride kaldığını itiraf etmemiz gerekiyor. Bundan sonraki en önemli konu, benzer risklerin yeniden oluşmasını engelleyecek denetim ve düzenleme çerçevesinin güçlendirilmesi olduğunu düşünüyoruz. Kısa vadede fon piyasasında güvenin yeniden tesis edilmesinin zaman alabileceğini ve bu nedenle dalgalı seyrin bir süre daha devam edebileceğini göz ardı etmiyoruz. Buna karşılık, sürecin sonunda şeffaflığı yüksek, risk yönetimi güçlü ve yatırımcısıyla sağlıklı iletişim kuran kurumların daha fazla ön plana çıkacağına inanıyoruz. Yaşanan gelişmelerin küresel finansal literatüre girecek kadar ciddi bir boyutta olduğu görüşünden hareketle, son gelişmeler sektör açısından oldukça sancılı olsa da gerekli derslerin çıkarılması hâlinde daha sağlam ve sağlıklı bir yapının önünün açılabileceğine inanıyoruz.
Yurt dışına geçmeden önce, her hafta perşembe günü açıklanan TCMB’nin haftalık bültenine de bakmak isteriz. Son dönemlerde gerek yurt içi gerekse de yurt dışı kaynaklı türbülansla birlikte düşünüldüğünde, verinin 11 Eylül ile biten haftaya ait olması nedeniyle bayat olduğunu da not edelim. En güncel olan veriye göre, 16 Eylül valörlü işlemlerde TCMB’nin net yabancı para pozisyonu 46 milyar dolar düzeyinde olduğunu ve altın fiyatlarının yarattığı dalgalanma dışarıda bırakıldığında Eylül ayında net bir değişim olmadığını görüyoruz. Kuvvetle muhtemel, 17 Eylül valörlü işlemlerde TCMB net yabancı para pozisyonunda azalma olduğunu göreceğiz. 11 Eylül ile sona eren haftada parite etkisinden arındırılmış seriye göre yurtiçi yerleşiklerin döviz mevduatlarında (DTH) 1,8 milyar dolar artış görsek de, verinin bir hafta artış bir hafta azalış şeklinde olduğunu ve son bir aylık zaman diliminde anlamlı bir değişim yaşanmadığını not edelim. Yurt dışı yerleşik kişilerin portföyündeki hisse senetlerinde 0,3 milyar dolar azalma olurken, TCMB’nin normalleşme adımı atarak fonlamayı %40’tan %37 seviyesine çekmesine rağmen, mevduat tarafında düşüşün kredi faizlerine yansımadığını görüyoruz.
Fed’in politika faizini 25 baz puan artırması ardından piyasalarda dün itibariyle (beklenti gerçekleşti) havanın yeniden normalleşmeye başladığını görüyoruz. Hatırlarsanız, bültenimizde önce korku salınır daha sonra ise risk iştahı kendisini tekrar gösterir diyerek masanın altın kuralının pek de değişmesini beklemediğimizi paylaşmıştık. Bu minvalde, Fed’in yeniden faiz artırımına gitmesi kredibilite anlamında olumlu yorumlanırken, enflasyonla mücadele edileceği algısının da artmasına paralel küresel risk iştahı dün itibarıyla hızlı bir şekilde toparladı. ABD borsaları dün geceyi yükselişle tamamlarken, risk iştahı denince akla gelen Nasdaq endeksi %1,7, en büyük 500 şirketin işlem gördüğü S&P500 endeksi ise %1,1 yükseliş kaydetti. Dolar endeksinin soluğu 100 seviyesinde kesilmişe benzerken, EURUSD paritesinde de düşüş durmak suretiyle 1,15 seviyesine tekrar gelindi.
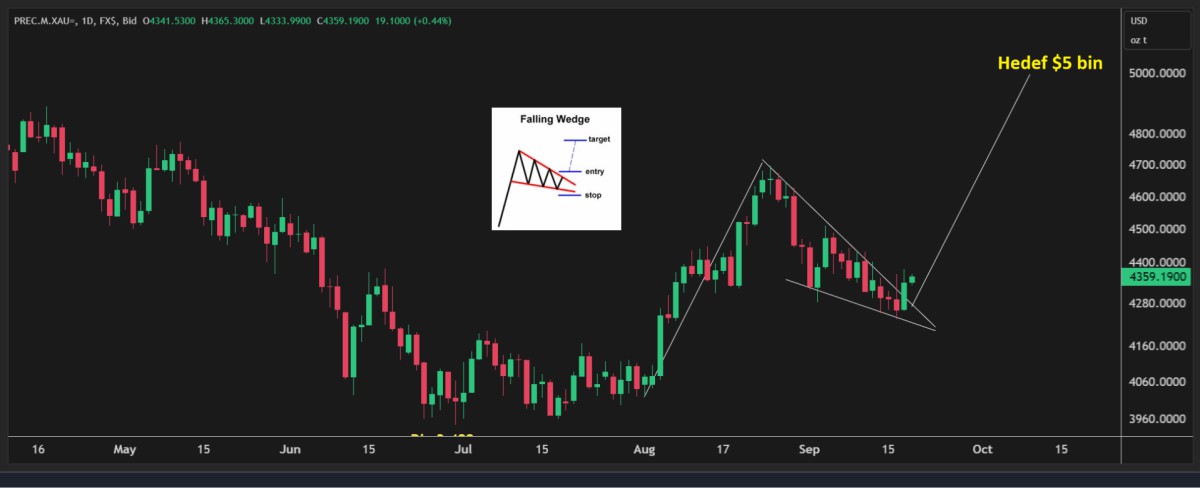
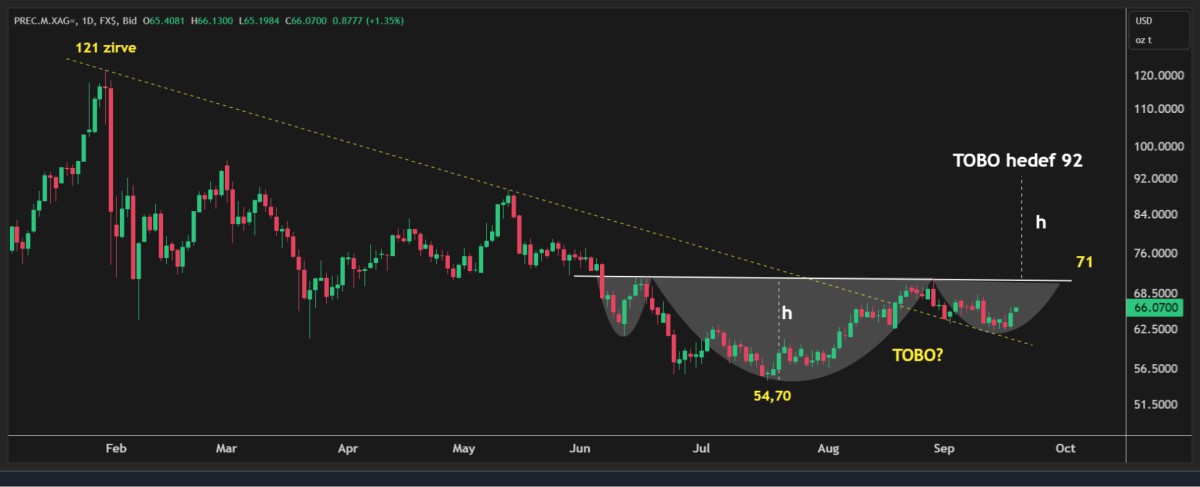
Kıymetli metallerin de süratle toparlanmaya başladığını görüyoruz. Gümüşün ons fiyatının Fed gecesi Başkan Powell’ın sevimsiz duruşuna ve açıklamalarına paralel 62 dolar seviyelerine kadar gerilemesinin ardından bu sabah 66 dolar seviyesinin üzerine yükseldi. Gümüşte en büyük mücadelenin 71 dolar seviyesinde verileceğini, devamında ise 92 dolar seviyesinin hedefleneceğini not edelim. Bizler de mevcut uzun pozisyonlarımızı 71 dolar seviyesinin üzerinde temiz bir gecelik kapanış ile güçlendireceğiz. Bu sabah 4,360 dolar seviyesine yükselen altının da yukarı yönlü isteğini artırdığını ve teknik mânâda önemli bir formasyonun başladığını düşünüyoruz. Kulağa biraz iddialı gelse de, teknik bir bakış açısıyla, 5 bin dolar hedefinin radar menzilinde görüldüğünü düşünüyoruz. Haftalık kapanışı da görerek altın uzun pozisyonlarımızı yeni haftada güçlendireceğiz (bakınız grafik).
Japonya Merkez Bankası (BoJ), beklentilere paralel politika faizini 25 baz puan artırarak %1,25 seviyesine yükseltmek suretiyle 31 yılın zirvesine taşıdı. Karar 7’ye karşı 2 oyla alınırken, iki üyenin faiz artışına karşı çıkması piyasada güvercin bir detay olarak öne çıktı. BoJ, yüksek enerji maliyetleri, ücret artışları ve şirketlerin maliyetleri fiyatlara yansıtmaya devam etmesi nedeniyle enflasyon baskısının genişlediğine dikkat çekerken, çekirdek enflasyonun %2 hedefine yaklaşmayı sürdürdüğünü belirtti. Böylece Japonya, uzun yıllar süren ultra gevşek para politikasından çıkış yolunda bir adım daha atmış oldu. Karar ardından Japon yeninin güçlenmek bir yana, değer kaybederek 157 seviyesine geldiğini görüyoruz. Daha birkaç gün önce 153 seviyesine kadar güçlenen yende yaşanan değer kaybını iki muhalif oya ve bundan sonraki adımlara ilişkin daha sert bir yönlendirme gelmemesine bağlıyoruz.
Yeni güne başlarken, BoJ kararını da sindiren Asya piyasalarında bu sabah koyu yeşil rengin hâkim olduğunu görüyoruz. Güney Kore endeksi KOSPI %2,5 yükselirken, Japonya’nın gösterge endeksi Nikkei %2 yükseliş kaydetti. Jeopolitik cephede ise gözlerin çevrili olduğu petrol fiyatları, Orta Doğu’daki çatışmalar devam etmesine rağmen Suudi Arabistan kaynaklı arz kesintisinin kalıcı olmayacağı beklentisiyle üçüncü günde de geriledi. Brent cinsi ham petrol yaklaşık %1 düşüşle 104 dolar seviyesine gerilerken, Suudi Arabistan ile Husiler arasında yeni saldırılar yaşansa da, Riyad’ın saldırıda zarar gören Doğu-Batı petrol boru hattının kapasitesinin yaklaşık yarısını birkaç gün içinde yeniden devreye alabileceği ve Asyalı rafinerilere Umman açıklarından ek sevkiyat sağlamaya başladığı haberleri arz endişesini bir miktar azalttı.
Mali piyasaların gündeminde bugün İngiltere’de perakende satışlar, ABD’de ise sanayi üretimi ve kapasite kullanımı takip edilebilir. Herkese güzel bir hafta sonu dileriz.
Altın
Gümüş
Emre Değirmencioğlu
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.629)
- BASINDA BİZ (67)
- BORSA (599)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.984)
- GÜNCEL (4.600)
- GÜNDEM (3.575)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.740)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.491)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (834)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (119)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (19)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Almanya, Çin'e yönelik ekonomik önlem paketi hazırlığında 14/09/2026
- Kıymetli metallerde Fed faiz artırım baskısı 14/09/2026
- Çin'den ABD'li şirketlere yapay zeka tepkisi 14/09/2026
- Goldman Sachs: Türkiye’de finansal koşullar gevşiyor 14/09/2026
- “Altın kotasında dünya ile 11 bin dolara çıkan fiyat farkı kapandı” 14/09/2026
- Kuraklıktan etkilenen Fransız çiftçisine devlet yardımı 14/09/2026
- Suudi Veliaht Prens CENTCOM komutanı ile görüştü 14/09/2026
- AMB yetkilisi: Enerji fiyatı eğilimleri oldukça endişe verici 14/09/2026
- Trump'ın 5 bin dolar vaadine Kongre onay şartı 14/09/2026
- Kazimir: AMB faizleri daha da artırmaktan çekinmeyecek 14/09/2026
SON YAZILAR
- Kadınlar karar mekanizmalarında hâlâ eşit temsilden uzak 18/09/2026
- Fonlarda Kara Çarşamba: 800 Milyar TL’lik Tasfiye, 500 Bin Yatırımcı Ne Yapacak? 18/09/2026
- Fon krizine neşter, küresel piyasalarda Fed sonrası rahatlama 18/09/2026
- ABD’nin yaptırım uyguladığı banka TMSF’ye geçti 17/09/2026
- Kara Çarşamba: Borsa İstanbul neden çöktü? 17/09/2026
- Fed yeniden şahinleşti, içeride yatırım fonları kaynaklı türbülans derinleşti 17/09/2026
- İş Bankası 3,8 milyar TL’lik takipteki alacağını 627,8 milyon TL’ye sattı 15/09/2026
- Fed iki ateş arasında: Artırsa ekonomi, artırmasa tahviller sarsılacak 15/09/2026
- Garanti Bankası 3,014 milyar TL’lik takipteki alacağını 449 milyon TL’ye sattı 14/09/2026
- OVP 2027-2029: Bankacılıkta Yeni Kredi Rejimi Başlıyor 14/09/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

BANKA HABERLERİ5 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu