
BORSA
Fonlarda Kara Çarşamba: 800 Milyar TL’lik Tasfiye, 500 Bin Yatırımcı Ne Yapacak?

Yayınlanma:
4 saat önce|
Yazan:
BankaVitrini
Borsa İstanbul’daki sert satışların arkasından fon krizi çıktı: SPK 7 portföy yönetim şirketinin fonlarını işleme kapattı, tasfiye sürecini başlattı. TCMB likidite musluklarını açtı. Peki yatırımcının parası ne olacak?
Borsa İstanbul’da 16 Eylül’de yaşanan sert satış dalgasının ardından ortaya çıkan tablo, sıradan bir borsa düşüşünden çok daha farklı bir noktaya taşındı.
Sorunun merkezinde bazı yatırım fonlarında yaşanan likidite sıkışıklığı, yatırımcıların fonlardan çıkış talepleri ve düşük işlem hacimli hisselerde yoğunlaşan pozisyonlar bulunuyor.
SPK’nın 17 Eylül’de aldığı kararlarla birlikte Tera Portföy, Pusula Portföy, Hedef Portföy, Atlas Portföy, A1 Portföy, Pardus Portföy ve Bulls Portföy tarafından kurulan TEFAS fonlarının işlemleri durduruldu. SPK aynı zamanda belirlenen fonların tasfiyesine karar verdi. İlk açıklamada sayı 130 fon olarak duyurulurken, tasfiye usul ve esaslarının açıklanmasıyla birlikte kapsamın 131 fona ulaştığı bildirildi.
Fonların toplam büyüklüğüne ilişkin kaynaklarda farklı rakamlar yer alıyor. CNBC-e yaklaşık 826 milyar TL ve 514 binin üzerinde yatırımcı rakamını verirken, Reuters kaynakları yaklaşık 891 milyar TL ve 353 bin yatırımcı bilgisi aktarıyor. Bu fark, fon kapsamının ve yatırımcı hesaplama yöntemlerinin farklı ele alınmasından kaynaklanıyor olabilir.
Ancak rakamların hangisi esas alınırsa alınsın ortada yüz milyarlarca liralık portföyü ve yüz binlerce yatırımcıyı ilgilendiren olağanüstü bir tasfiye süreci bulunuyor.
Kriz nasıl başladı?
Sorunun temelinde bazı fonların işlem hacmi ve fiili dolaşımı düşük hisselerde yüksek miktarda pozisyon taşıması olduğu yönünde değerlendirmeler bulunuyor.
İlk bakışta yüksek getirili bu hisseler fonların performansını artırdı. Ancak sistemin zayıf noktası yükselişte değil, çıkışta ortaya çıktı. Yatırımcı fon payını satmak istediğinde fonun yatırımcıya nakit ödeme yapması gerekiyor.
Fonun kasasında yeterli nakit yoksa portföyündeki varlıkları satması gerekiyor.
Fakat: Düşük likiditeli hisse + yüksek miktarda satış emri = fiyat üzerinde çok daha büyük baskı oluşturabiliyor.
Böylece tehlikeli bir zincir meydana geliyor:
Yatırımcı fondan çıkıyor
↓
Fon nakit yaratmak için hisse satıyor
↓
Hisse fiyatı düşüyor
↓
Fonun net varlık değeri geriliyor
↓
Diğer yatırımcılar da çıkmak istiyor
↓
Daha fazla hisse satılıyor
↓
Fiyatlar daha fazla düşüyor
↓
Likidite sarmalı oluşuyor.
Ekonomim’in aktardığı piyasa değerlendirmelerinde de düşük işlem hacimli hisselerdeki yüksek fon pozisyonlarının, yatırımcı çıkışlarıyla birlikte likidite sorununu büyüttüğü belirtiliyor.
16 Eylül’de Borsa İstanbul neden çöktü?
Bu zincir 16 Eylül’de Borsa İstanbul’a doğrudan yansıdı.
BIST 100 gün içerisinde yüzde 7,5’i aşan kayıplar yaşadı ve endekse bağlı devre kesici devreye girdi. Endeks günü yüzde 5,54 düşüşle 13.122,58 puandan tamamladı. 60’ın üzerinde hissede taban seviyeler görüldü. Bankacılık, sanayi ve diğer ana endekslerde de sert satışlar yaşandı.
Burada kritik nokta şu: Bu satışların tamamını klasik anlamda “şirketlerin temel değerleri bozuldu” şeklinde açıklamak mümkün değil. Önemli bölümünde nakit yaratma zorunluluğunun satışları tetiklediği bir likidite problemi söz konusu.
Pusula’dan Tera’ya: Alarm büyüdü
Krizin görünür hale gelmesinde fonların yatırımcı geri ödemelerinde yaşadığı sorunlar etkili oldu.
Pusula Portföy’den bazı fonlarında ödeme temerrüdü oluştuğuna ilişkin açıklama geldi. Ardından Tera Portföy’ün bazı fonlarında katılma payı iade ödemelerinde temerrüt oluştuğu bildirildi. Atlas Portföy tarafında da bazı fonlarda ödeme süreçlerine ilişkin gecikmeler gündeme geldi.
Bu gelişmeler yatırımcıların endişesini daha da artırdı. Piyasanın korktuğu şey aslında tek bir fonun problemi değildi.
Asıl korku: “Bu problem başka fonlara da bulaşır mı?” sorusuydu.
SPK’dan radikal karar
SPK 17 Eylül’de krizin yayılmasını önlemek amacıyla kapsamlı bir müdahale gerçekleştirdi.
Tera, Pusula, Hedef, Atlas, A1, Pardus ve Bulls Portföy’ün TEFAS’ta işlem gören fonlarının işlemleri kapatıldı. SPK ayrıca belirlenen fonların tasfiyesine karar verdi. Karar kapsamında serbest fonların yanı sıra para piyasası fonları da bulunuyor.
Buradaki amaç yatırımcıyı panik halinde fonlardan çıkarmaya devam ettirmek yerine varlıkları kontrollü şekilde tasfiye ederek hak sahiplerine dağıtmak.
Yatırımcının parası yanacak mı?
İşte yatırımcı açısından en önemli soru bu.
Tasfiye kararı “yatırımcının parası silindi” anlamına gelmiyor.
SPK’nın açıkladığı sisteme göre fon varlıkları tasfiye sürecinde nakde çevrilecek ve elde edilen tutarlar yatırımcıların fon payları oranında bireysel saklama hesaplarına aktarılacak.
Fakat burada çok önemli bir ayrıntı var: Yatırımcıya garanti edilen şey eski fon fiyatı değil, tasfiye sonucunda oluşacak değerdir.
Örneğin: Bir fonun portföyünde muhasebe değeriyle 10 milyar TL’lik hisse olduğunu düşünelim.
Ancak bu hisselerin piyasa derinliği düşükse ve kısa sürede satılması gerekiyorsa satış fiyatı 10 milyar TL olmayabilir.
Portföy: 10 milyar TL yerine 8 milyar TL veya piyasa koşullarına göre daha düşük bir tutara nakde dönüşebilir.
Dolayısıyla yatırımcı açısından asıl soru: “Paramı alabilecek miyim?” değil, “Fon varlıkları hangi fiyattan nakde çevrilecek?” sorusudur.
Tasfiyeyi kim yapacak?
SPK bu noktada sürecin portföy yönetim şirketlerinin kontrolünden çıkarılmasını ve bankalar üzerinden yürütülmesini öngördü.
Tera Portföy fonları: Türkiye İş Bankası
Diğer 6 portföy şirketinin fonları: Ziraat Bankası tarafından yürütülecek.
Fon portföylerindeki finansal varlıklar Takasbank’ta ilgili bankalar nezdindeki hesaplarda saklanacak.
Ayrıca MKK ile bankalar arasında yatırımcıların bireysel saklama hesaplarındaki fon payları mutabakatlaştırılacak. Rehin, haciz ve diğer takyidatlar da dikkate alınacak. Bu mekanizma yatırımcı açısından önemli bir güvence oluşturuyor.
Çünkü artık süreç: Portföy şirketi → yatırımcı ilişkisinden ziyade, SPK gözetimi → banka → Takasbank/MKK → yatırımcı çerçevesinde yürütülecek.
TCMB de devreye girdi
Sorun yalnızca fonların problemi olarak bırakılmadı.
TCMB 17 Eylül’de TL likidite yönetiminde yeni tedbirler açıkladı.
Buna göre:
- Haftalık repo ihaleleriyle sağlanacak fonlama artırılacak.
- Bankaların Bankalararası Para Piyasası’ndan borçlanma limitleri güncellenecek.
- TCMB piyasalarındaki teminat iskonto oranları gözden geçirilerek azaltılacak.
- Likidite koşulları yakından izlenecek ve gerekirse ek tedbir alınacak.
Reuters’a göre repo fonlamasının 300 milyar TL’ye çıkarılması ve bankaların gecelik piyasalardaki borçlanma imkanlarının genişletilmesi de piyasanın likidite sıkışıklığını rahatlatmak amacıyla devreye sokuldu.
SPK bir başka frene daha bastı
Kredili işlemlerde zorunlu özkaynak koruma oranının geçici olarak %35’ten %20’ye kadar indirilebilmesine imkan sağlandı.
Uygulama 2 Ekim seans sonuna kadar öngörüldü. Bunun temel amacı, piyasanın sert düştüğü ortamda aracı kurumların müşterilerinden doğan zorunlu teminat tamamlama ve pozisyon kapatma baskısını azaltmak.
Başka bir ifadeyle kamu otoriteleri aynı anda iki yangını söndürmeye çalışıyor:
1. Fonların likidite problemi
2. Borsadaki zorunlu satış problemi
Peki sonuç ne olur?
Burada üç farklı senaryo ortaya çıkıyor.
1. Kontrollü tasfiye senaryosu
Fonların varlıkları piyasa koşullarını fazla bozmadan satılabilir.
Bu durumda yatırımcıların önemli bölümü fon varlıklarının tasfiyesinden doğan nakdi alır.
Borsadaki satış baskısı da zaman içerisinde azalabilir.
2. Zararına satış senaryosu
Fonların elindeki düşük likit hisseler hızlı şekilde satılmak zorunda kalırsa fiyatlar daha da aşağı gelebilir.
Bu durumda:
Fon varlığı ↓
Net aktif değer ↓
Yatırımcıya dağıtılacak para ↓ olabilir.
3. Bulaşma senaryosu
En riskli konu budur.
Eğer sorun sadece tasfiyesi kararlaştırılan fonlarla sınırlı kalmaz ve başka fonlarda da yatırımcıların yoğun geri ödeme talepleri ortaya çıkarsa yeni satış baskıları oluşabilir.
Ancak Finansal İstikrar Komitesi’nin değerlendirmesinde sorunun fon piyasasının belirli bir bölümünde yoğunlaştığı ve geçici ve yönetilebilir nitelikte olduğu, sermaye piyasalarının işleyişinde temel veya yapısal risk görülmediği belirtildi.
Bu, resmi makamların mevcut tabloya ilişkin değerlendirmesidir; tasfiye tamamlanmadan nihai zararın ne olacağını söylemek mümkün değildir.
Asıl ders: Fonun büyüklüğü ile likiditesi aynı şey değil
Bu kriz Türkiye sermaye piyasaları açısından çok önemli bir soruyu gündeme getirdi:
“Bir fonun portföyü büyük olabilir; ama gerektiğinde bu portföy ne kadar hızlı nakde dönüşebilir?”
Örneğin 20 milyar TL büyüklüğündeki bir fonun:
- 5 milyar TL’si yüksek likit hisselerde,
- 5 milyar TL’si mevduat/repo benzeri araçlarda,
- 10 milyar TL’si düşük işlem hacimli hisselerde
ise fonun nominal büyüklüğü 20 milyar TL’dir.
Ama yatırımcıların aynı anda 10 milyar TL çıkış istemesi durumunda gerçek problem başlar.
Çünkü: NAV başka şeydir, likidite başka şeydir.
Fon krizinin en önemli finansal dersi de budur.
Bundan sonra ne değişebilir?
Bu olaydan sonra yatırım fonlarında şu konuların çok daha sıkı denetlenmesi beklenebilir:
• Fonların tek hisse ve şirketlerdeki yoğunlaşma oranları
• Düşük fiili dolaşıma sahip hisselerde fonların taşıdığı pozisyonlar
• Fonların günlük likidite testleri
• Stres testleri
• Aynı hissede birden fazla fonun toplam pozisyonu
• Yatırımcıların toplu çıkış yapması halinde fonun nakit yaratma kapasitesi
• Fon portföylerinin değerleme yöntemleri
• Portföy yönetim şirketleri ile ilişkili kişi ve şirket işlemleri
• Fonların teminat ve kaldıraç kullanımları gibi başlıklar daha fazla önem kazanacak.
BankaVitrini’nden yatırımcıya not
Yatırımcıların şu aşamada yapması gereken en önemli şey panik içinde başka fonlara veya hisselere geçmek değil, kendi fonunun tasfiye kapsamına girip girmediğini ve portföy yapısını kontrol etmek.
Tasfiye kapsamındaki fonlarda yatırımcıların payları kayıt altına alınacak; fon varlıklarının nakde çevrilmesinden elde edilen tutarlar pay oranlarına göre yatırımcıların mutabakatı yapılmış bireysel saklama hesaplarına aktarılacak.
Ancak yatırımcının anaparasının tamamının aynen korunacağı yönünde bir garanti bulunmuyor.
Çünkü yatırım fonu: “Banka mevduatı” değildir.
Fonun değeri, elindeki varlıkların gerçek piyasa değerine bağlıdır.
Bu nedenle önümüzdeki dönemin en kritik sorusu: “Fonlar tasfiye edildiğinde yatırımcıya kaç lira kalacak?” olacak.
Ve bu sorunun cevabını belirleyecek olan şey SPK’nın tasfiye kararı kadar, hatta ondan daha fazla, fon portföyündeki varlıkların hangi fiyatlardan nakde çevrilebileceği olacak.
Borsa düştü, ama asıl sınav şimdi başlıyor
16 Eylül’deki sert düşüş borsanın bir günkü performansından ibaret değil.
Türkiye sermaye piyasaları ilk kez bu ölçekte bir fon likidite sınavıyla karşı karşıya.
SPK’nın fonları kapatması, TCMB’nin likidite sağlaması, bankaların tasfiye sürecine dahil edilmesi ve kredili işlemlerde teminat koşullarının gevşetilmesi kısa vadede piyasadaki zorunlu satış baskısını azaltmaya yönelik önemli adımlar.
Ancak gerçek sınav: Fonların içindeki varlıkların gerçek değerinin ortaya çıkması ve yüz binlerce yatırımcının parasının ne kadarının, ne zaman geri ödeneceği aşamasında başlayacak.
Çünkü finans piyasalarında kriz çoğu zaman fiyatın düşmesiyle başlamaz.
Likiditenin bittiği anda başlar.
BankaVitrini.com

İlginizi Çekebilir
BORSA
Kara Çarşamba: Borsa İstanbul neden çöktü?
Borsa İstanbul neden çöktü? Krizin görünen nedeni fonlar, asıl nedeni ise biriken yapısal riskler mi?
Yayınlanma:
1 gün önce|
17/09/2026Yazan:
BankaVitrini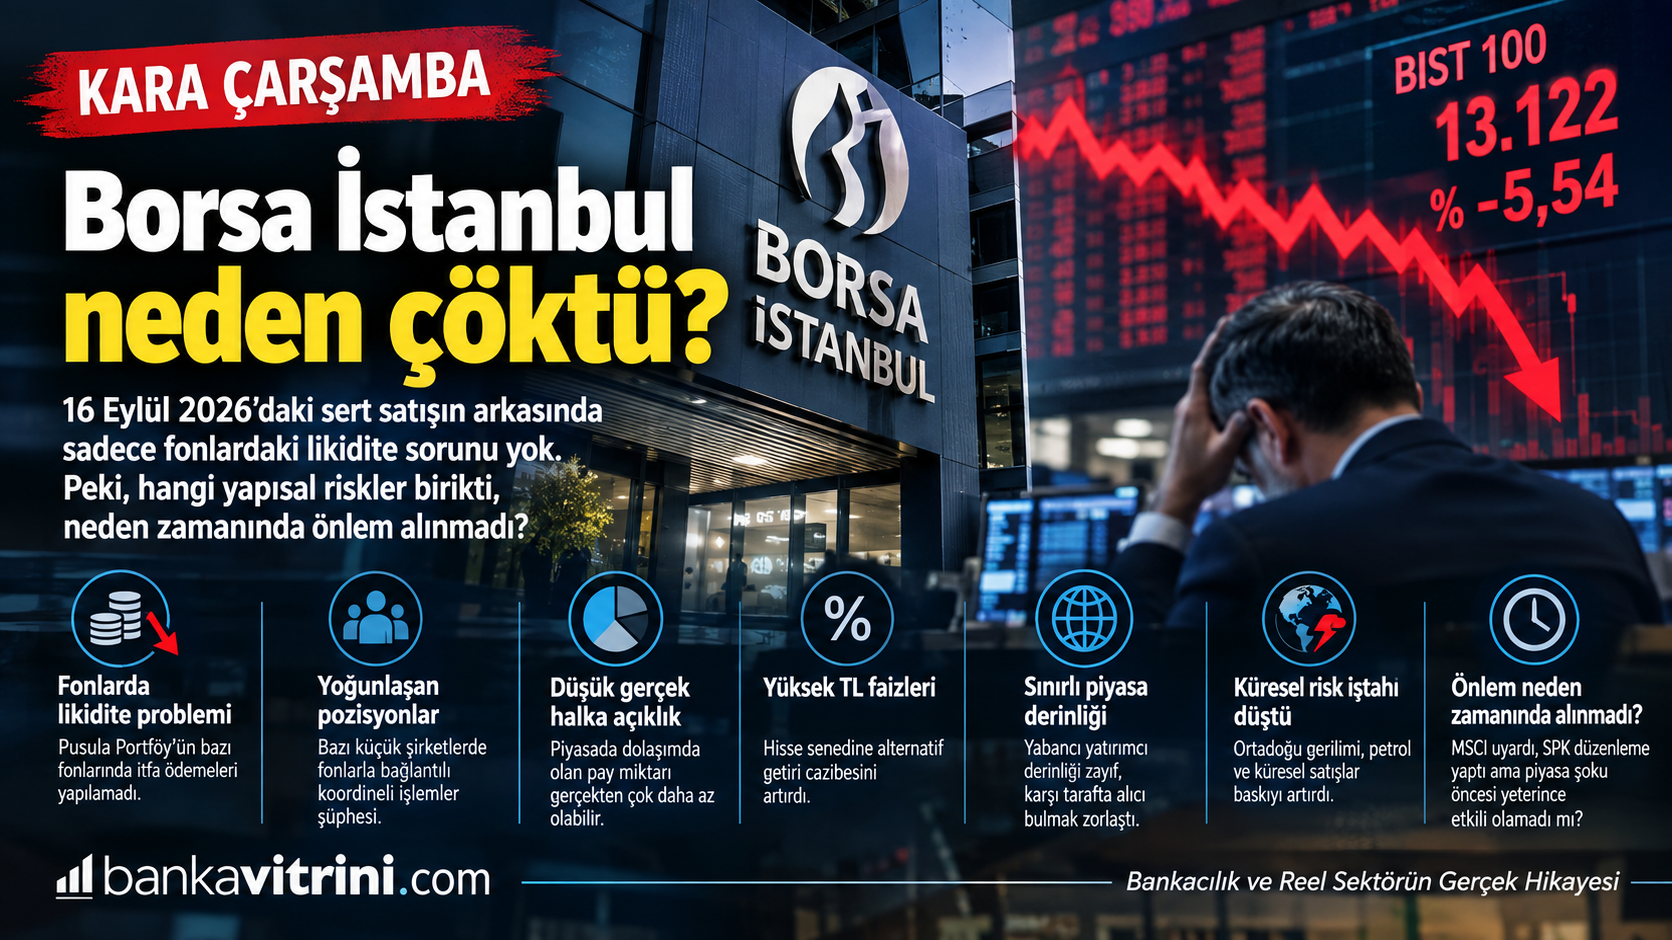
BIST 100 yüzde 5,54 düştü, 13.122 puana geriledi. Bankacılık yüzde 6,38, holding yüzde 6,48 kaybetti. Finansal kiralama-faktoring endeksi yüzde 9,74 geriledi. Gün içinde endekse bağlı devre kesici çalıştı. 60’ın üzerinde hisse taban seviyeyi gördü.
Borsa İstanbul 16 Eylül 2026 Çarşamba günü son yılların en sert seanslarından birini yaşadı. Ancak yaşananları yalnızca “Pusula Portföy’deki temerrüt”, “yatırımcı paniği” veya “küresel piyasalardaki satış” ile açıklamak, yaşananların esasını kaçırabilir.
Çünkü Kara Çarşamba’nın hikâyesi aslında 16 Eylül’de başlamadı.
Kıvılcım fonlardan geldi
15 Eylül’de Pusula Portföy, bazı yatırım fonlarında yatırımcıların katılma payı iade ödemelerinin zamanında gerçekleştirilemediğini ve temerrüt oluştuğunu KAP’a açıkladı.
Şirket, aracı kurumlarla mutabakat ve likidite yönetimi sürecinin devam ettiğini bildirdi.
Bu açıklama piyasada çok kritik bir soruyu gündeme getirdi: “Fon yatırımcısı parasını istediğinde fon bu parayı ne kadar hızlı nakde çevirebilir?”
İşte kırılma noktası burada ortaya çıktı. Fon yatırımcısı parasını çekmek ister. Fonun nakdi yeterli değilse portföyündeki varlıkları satar. Portföydeki hisseler likit değilse satış baskısı büyür. Satış fiyatları düşünce fonun portföy değeri düşer. Diğer yatırımcılar da paniğe kapılıp parasını çekmek ister.
Böylece: İtfa talebi → likidite ihtiyacı → hisse satışı → fiyat düşüşü → yeni itfa talebi → daha fazla satış şeklinde bir likidite sarmalı oluşabilir.
16 Eylül’de yaşananın önemli bölümü tam olarak bu mekanizmayla açıklanıyor. Piyasa kaynakları da fonlardan çıkan yatırımcıların likidite ihtiyacını karşılamak amacıyla başka hisselerde satışa yöneldiğini belirtiyor.
Asıl soru: Bu risk bir gecede mi ortaya çıktı?
Hayır.
İşin en önemli tarafı da burası.
MSCI, 23 Haziran 2026’da Türkiye piyasasıyla ilgili değerlendirmesinde, uluslararası yatırımcıların bazı küçük halka açık şirketlerde fonlarla bağlantılı olası koordineli işlemler, hissedarlık yapılarındaki şeffaflık ve gerçek halka açıklığın belirlenmesi konusunda kaygılar taşıdığını açıkladı.
MSCI’nın dikkat çektiği konu yalnızca hisse fiyatlarının yükselmesi değildi.
Sorun daha yapısaldı: Bir şirketin borsada görünen halka açıklık oranı ile piyasada gerçekten işlem gören serbest pay miktarı aynı şey olmayabilir. Eğer piyasada dolaşımdaki gerçek pay miktarı düşükse, görece küçük miktarlı alımlar bile fiyatı çok hızlı yukarı taşıyabilir.
Fiyat yükseldikçe:
Hisse fiyatı ↑ → Fon portföy değeri ↑ → Fon getirisi ↑ → Yatırımcı ilgisi ↑ → Yeni para girişi ↑ → Hisse talebi ↑
Ancak bunun tersi de aynı hızla çalışabilir.
Para çıkışı → satış → fiyat düşüşü → fon değerinin düşmesi → yeni çıkış → daha fazla satış.
Kara Çarşamba’da kırılan zincir budur.
MSCI’nin uyarısı neden önemli?
MSCI, Türkiye için Haziran ayında çok net bir uyarı yaptı.
Türkiye piyasasında bazı küçük şirketlerde fonların ilişkili olduğu yapılarla bağlantılı “possible coordinated trading behavior” endişelerinin bulunduğunu belirtti.
MSCI ayrıca SPK’nın fonların sahip olduğu bazı payların serbest dolaşımdan çıkarılmasına yönelik düzenlemesini de not etti; ancak uluslararası yatırımcıların uygulamadaki sonuçları görmek istediğini vurguladı. Daha da önemlisi MSCI, Kasım 2026 değerlendirmesi öncesinde yeterli ve güvenilir ilerleme görülmemesi halinde Türkiye piyasası için yeni bir değerlendirme süreci başlatabileceğini belirtti.
Temmuz ayında MSCI, Türkiye’deki menkul kıymetleri yatırım yapılabilirlik sorunları açısından tek tek değerlendirmeye devam edeceğini de açıkladı.
Dolayısıyla: Risk bilinmiyor değildi.
Peki SPK hiçbir şey yapmadı mı?
Burada adil olmak gerekiyor.
SPK’nın hiç önlem almadığını söylemek doğru olmaz. SPK 28 Ağustos 2026’da Yatırım Fonlarına İlişkin Rehber’i güncelledi. Ayrıca fonların likidite yapısı ve yatırımcıların iade taleplerinin portföy üzerindeki etkileri konusunda çeşitli fonlarda yeni uygulamalar devreye girdi.
Örneğin KAP’a yapılan bir açıklamada, fonun likidite riskini yönetebilmek amacıyla günlük değerleme ve T+3 ödeme yerine aylık değerleme ve değerleme tarihini takip eden 10. iş gününde ödeme modeline geçildiği bildirildi.
Ancak burada çok önemli bir piyasa problemi ortaya çıktı: Düzenleme riski azaltırken kısa vadede likiditeyi artırabilir.
Çünkü yeni kurallar bazı fonları mevcut pozisyonlarını değiştirmeye zorlayabilir.
Bu da: Regülasyon → portföy yeniden yapılandırması → hisse satışı → fiyat düşüşü zincirini oluşturabilir.
Ekonomim’in piyasa değerlendirmesinde de son dönemdeki düzenlemelerin bazı fonlardan sert çıkışları hızlandırdığı ve bunun likidite sıkışıklığına dönüştüğü aktarılıyor.
Dolayısıyla burada “önlem alınmadı” demekten ziyade şu soru daha doğru: Önlemler neden piyasa şoku yaratmadan önce devreye sokulamadı veya neden daha kademeli uygulanamadı?
Bu sorunun cevabı ise henüz bütün yönleriyle ortaya çıkmış değil.
Kara Çarşamba’nın 7 tetikleyicisi
1. Fonlarda likidite problemi
Pusula Portföy’ün bazı fonlarında itfa ödemelerinin zamanında yapılamaması piyasanın güvenini sarstı.
2. Fon yatırımcılarının aynı anda çıkışa yönelmesi
Bir fonun problemi diğer fonlara da güven sorunu üzerinden sıçrayabilir.
Bu durumda aslında sağlam olan fonlar bile yatırımcı çıkışlarını karşılamak için varlık satmak zorunda kalabilir.
3. Düşük likidite ve düşük gerçek halka açıklık
Bazı hisselerde piyasanın taşıyabileceğinden daha büyük pozisyonlar oluştuğunda çıkış kapısı giriş kapısından çok daha dar hale gelir.
4. Fonlarla şirketler arasındaki yoğunlaşmış ilişkiler
MSCI’nin Haziran raporunda özellikle bazı küçük halka açık şirketler ile fonların bağlantılı yapıları ve koordineli işlem şüpheleri konusunda uluslararası yatırımcıların endişeleri açıklandı.
5. Yüksek TL faizleri
Yüksek faiz ortamı hisse senedinin alternatif maliyetini yükseltiyor. Piyasa analistleri de yüksek TL faizlerinin Borsa’ya güçlü bir alternatif oluşturduğuna dikkat çekiyor.
6. Yabancı yatırımcı derinliğinin sınırlı olması
Satış geldiğinde karşı tarafta yeterli uzun vadeli alıcı bulunmazsa fiyat hareketi büyüyebiliyor. Bu da piyasanın derinlik problemini ortaya çıkarıyor.
7. Küresel risk iştahındaki bozulma
Ortadoğu gerilimi, petrol fiyatları ve küresel teknoloji hisselerindeki satışlar da Türkiye piyasasının üzerindeki baskıyı artırdı. Ancak mevcut veriler, Kara Çarşamba’nın yalnızca küresel satışlarla açıklanamayacağını gösteriyor.
En kritik soru: Neden zamanında önlem alınmadı?
Burada “kurumlar görevini yapmadı” şeklinde kesin bir hüküm vermek için mevcut veriler yeterli değil.
Ancak olayların kronolojisi önemli sorular ortaya çıkarıyor:
Haziran:
MSCI Türkiye’de şeffaflık, gerçek halka açıklık ve koordineli işlem endişelerini gündeme getirdi.
Temmuz:
MSCI, Türkiye hisselerini yatırım yapılabilirlik açısından tek tek değerlendirmeye devam edeceğini açıkladı.
28 Ağustos:
SPK yatırım fonları rehberinde değişiklik yaptı.
Eylül:
Fonlardan çıkış baskısı arttı.
15 Eylül:
Pusula Portföy bazı fonlarda iade ödemelerinde temerrüt oluştuğunu açıkladı.
16 Eylül:
Borsa İstanbul’da Kara Çarşamba yaşandı.
Bu kronoloji bize şunu söylüyor: Problem bir günlük problem değildir.
Asıl mesele, piyasadaki likidite ve yoğunlaşma riskinin yeterince erken tespit edilip edilmediği ve tespit edildiyse neden piyasa oyuncularının kontrollü biçimde pozisyon azaltmasına izin verecek kadar uzun bir geçiş süreci oluşturulmadığıdır.
Bu konuda önümüzdeki günlerde SPK, Borsa İstanbul, Takasbank, portföy şirketleri ve ilgili finansal kuruluşların açıklamaları kritik olacak.
Bir başka tehlike: Sorun borsadan para piyasasına sıçrarsa
Kara Çarşamba’nın en önemli riski aslında BIST 100’ün yüzde 5,54 düşmesi değildir.
Asıl risk: “Hisse fonu problemi → diğer yatırım fonları → para piyasası fonları → repo/tahvil piyasası → bankacılık sistemi” şeklinde bir bulaşma yaşanmasıdır.
Nitekim 16 Eylül’de başka fonlarda da itfa ve likidite koşullarına yönelik yeni düzenlemeler görülmesi, piyasanın bu kanalı yakından izlemesi gerektiğini gösteriyor. Ancak mevcut bilgilerle bunun bankacılık sistemine yayılan sistemik bir kriz olduğunu söylemek için erken.
Bu ayrım özellikle önemli.
BankaVitrini’nin “Kara Çarşamba” okuması
Borsadaki düşüşü yalnızca “yatırımcı paniği” olarak görmek kolay.
Fakat finansal krizlerin ortak özelliği şudur: Kriz genellikle son gün ortaya çıkmaz; son gün sadece görünür hale gelir.
16 Eylül’de görünen şey satış oldu.
Fakat satışın arkasında: likidite riski + yoğunlaşma + düşük gerçek halka açıklık + fon çıkışları + yüksek faiz + sınırlı piyasa derinliği + yatırımcı güveni bir araya geldi.
Bu nedenle Kara Çarşamba’yı sadece bir borsa düşüşü değil, Türkiye sermaye piyasasının likidite, şeffaflık ve risk yönetimi kapasitesinin stres testi olarak okumak gerekiyor.
Ve bundan sonra en önemli soru şu olacak: “Borsayı bugün nasıl toparlarız?” değil, “aynı mekanizma yarın tekrar çalışmasın diye hangi yapısal tedbirleri alacağız?” Çünkü devre kesici fiyatı durdurabilir.
Ama likidite sorununu çözmez. Regülasyon fiyat hareketini sınırlayabilir. Ama güveni tek başına geri getirmez.
Asıl çözüm; fonların gerçek likiditesinin, ilişkili taraflarının, yoğunlaşmış pozisyonlarının, gerçek halka açıklık oranlarının ve yatırımcıların aynı anda çıkış yapması halinde ortaya çıkacak stres senaryolarının önceden ölçülmesinden geçiyor.
Kara Çarşamba’nın asıl dersi de burada.
BankaVitrini
Bankacılık ve Reel Sektörün Gerçek Hikâyesi
Kontrolmatik’te ödeme krizi büyüyor: Borçlanma araçlarında ikinci dalga
Kontrolmatik’te Mayıs ayında başlayan borç ödeme sorunu Eylül ayında yeni bir halkaya dönüştü. Şirketin 100 milyon TL nominal değerli finansman bonosunun anapara ve kupon ödemesi yapılamazken, aynı gün bir başka tahvilin kupon ödemesi de gerçekleştirilemedi. Böylece şirketin vadesinde yerine getiremediği borçlanma aracı yükümlülükleri 1 milyar TL’yi aştı. Asıl dikkat çekici tablo ise şirket bilançosundaki yüksek finansal borç, düşük nakit ve kısa vadeli yükümlülük baskısı.
Kontrolmatik Teknoloji Enerji ve Mühendislik A.Ş.’de borç ödeme krizi yeniden gündemde.
Merkezi Kayıt Kuruluşu’nun (MKK) 4 Eylül 2026 tarihli bildirimine göre şirket tarafından ihraç edilen TRFKNTR92611 ISIN kodlu 100 milyon TL nominal değerli finansman bonosunun itfa ve kupon ödemesi vadesinde gerçekleştirilemedi.
Aynı gün TRSKNTR32719 ISIN kodlu tahvilin kupon ödemesi de şirketin gerekli tutarı MKK sistemine aktarmaması nedeniyle yatırımcılara ödenemedi.
Bu gelişme tek başına değerlendirildiğinde bir tahvil ödeme problemi gibi görünebilir. Ancak Kontrolmatik’in son dört aylık ödeme takvimine bakıldığında çok daha önemli bir tablo ortaya çıkıyor.
Mayıs’ta başlayan süreç Eylül’de devam ediyor
Kontrolmatik’in borçlanma araçlarında ilk büyük ödeme sorunu 15 Mayıs 2026’da yaşandı.
Şirketin;
- TRSKNTR52618 kodlu tahvilinin 250 milyon TL anaparası,
- TRFKNTR52615 kodlu finansman bonosunun 200 milyon TL anaparası
ile bunlara ilişkin son kupon ödemeleri gerçekleştirilemedi.
İki aracın toplam anaparası 450 milyon TL, kuponlarla birlikte vadesinde yapılamayan ödeme ise yaklaşık 502,2 milyon TL oldu.
Daha önemlisi, şirket aynı gün banka kredilerinin yeniden yapılandırılması için Halkbank ve VakıfBank’a başvurduğunu KAP’a açıkladı.
Şirket, 5411 sayılı Bankacılık Kanunu’nun Geçici 32. maddesi kapsamındaki Finansal Yeniden Yapılandırma Çerçeve Anlaşması çerçevesinde mevcut banka kredilerinin yeniden yapılandırılmasını istedi. Amaç; borçları yeni bir ödeme takvimine bağlamak, operasyonların devamlılığını sağlamak ve özellikle varlık satışları yoluyla mali yapıyı güçlendirmek olarak açıklandı.
Haziran: İki kupon daha ödenemedi
Sorun Mayıs ayıyla bitmedi.
5 Haziran 2026’da TRFKNTR92611 ve TRSKNTR32719 kodlu iki borçlanma aracının kupon ödemeleri de gerçekleştirilemedi. Her iki aracın nominal değeri 100’er milyon TL ve dönemsel kupon oranı yüzde 11,59 seviyesindeydi. İki kuponun toplam tutarı yaklaşık 23,18 milyon TL oldu.
Bu gelişmenin ardından söz konusu borçlanma araçları Borsa İstanbul Borçlanma Araçları Piyasası’nda Gözaltı Pazarı’na alındı.
Temmuz: 400 milyon TL’lik bono da ödenemedi
Bu kez 3 Temmuz 2026’da 400 milyon TL nominal değerli TRFKNTR72613 kodlu finansman bonosunun itfa ve kupon ödemeleri gerçekleştirilemedi.
Bononun dönemsel kupon oranı yüzde 15,32 idi. Yaklaşık 61,28 milyon TL kupon ile 400 milyon TL anapara dikkate alındığında vadesinde yapılamayan toplam ödeme yaklaşık 461,28 milyon TL seviyesine ulaştı.
Ve şimdi Eylül…
4 Eylül’de yeni 100 milyon TL’lik halka
4 Eylül’de vadesi gelen 100 milyon TL nominal değerli TRFKNTR92611 finansman bonosunun hem anaparası hem de kuponu ödenemedi.
Aynı gün TRSKNTR32719’un kuponu da ödenemedi.
Böylece Kontrolmatik’te: 15 Mayıs → 5 Haziran → 3 Temmuz → 4 Eylül olmak üzere dört ayrı kritik ödeme tarihinde aksama yaşandı.
Bugünkü iki kuponun tutarı ayrıca hesaplanmadan dahi, bu tarihlerde vadesinde gerçekleştirilemeyen anapara ve kupon ödemeleri 1,08 milyar TL’yi aşmış durumda.
Buradaki kritik nokta şu: Artık mesele tek bir tahvilin ödenememesi değil; şirketin borç servis kapasitesinin süreklilik gösteren biçimde zorlanmasıdır.
Borsa İstanbul neden Yakın İzleme Pazarı’na aldı?
Kontrolmatik açısından bir başka önemli gelişme de 18 Haziran 2026’da yaşandı. Borsa İstanbul, KONTR paylarını Yıldız Pazar’dan çıkararak Yakın İzleme Pazarı’na aldı.
Kararın dayanağı Kotasyon Yönergesi’nin 35/1-d maddesi oldu. Bu düzenleme, finansman sıkıntısını gösteren derecede vadesi geçmiş finansal, ticari, kamu veya personel borçlarının bulunması gibi durumlarda şirket paylarının Yakın İzleme Pazarı’na alınabilmesine imkân tanıyor.
Bu karar, piyasaya verilen önemli bir mesajdı: Kontrolmatik’teki ödeme problemi artık yalnızca şirket ile alacaklıları arasındaki özel bir finansman meselesi olarak görülmüyor; yatırımcıların korunmasını gerektirecek ölçüde piyasa düzenlemesi konusu haline gelmiş durumda.
Kredi notu da alarm veriyor
Mayıs ayındaki ödeme aksaklığının ardından Kontrolmatik’in uzun vadeli ulusal kurum kredi notu B- (tr)/Negatif’ten prD (tr)/Negatif’e indirildi. “prD” seviyesine geçiş, şirketin finansal yükümlülüklerini yerine getirme konusunda temerrüt/ödeme problemi yaşadığını gösteren çok daha ağır bir kredi risk sinyali.
Bu nedenle Eylül ayında yaşanan yeni ödeme aksaklığı, yatırımcı açısından Mayıs’taki gelişmeden bağımsız değerlendirilemez.
Kaynaklar: KAP, MKK, Borsa İstanbul ve Kontrolmatik finansal raporları ile güncel piyasa haberleri taranarak hazırlanmıştır
BORSA
Fonlarda vergi ayarı: Yüzde 10 stopaj resmen başladı
Yayınlanma:
2 hafta önce|
05/09/2026Yazan:
BankaVitrini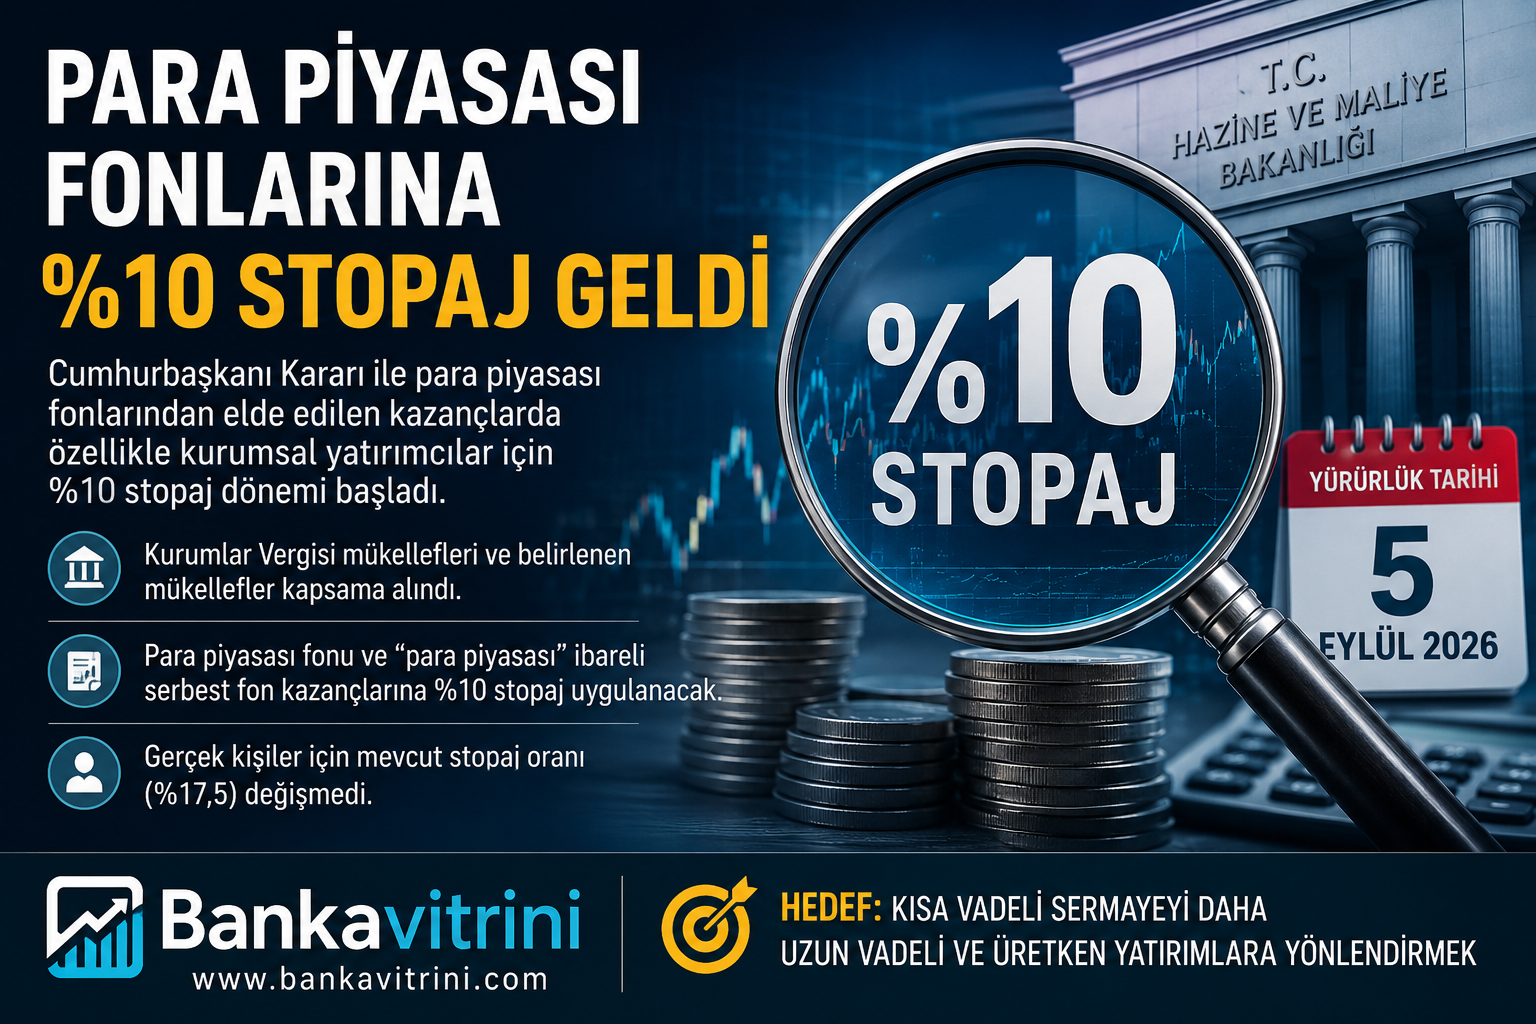
Maliye’nin geçtiğimiz haftalarda gündeme gelen “sıcak para” düzenlemesi Resmî Gazete’de yayımlandı. Cumhurbaşkanı Kararı ile para piyasası fonlarından elde edilen kazançlarda, özellikle kurumsal yatırımcılar açısından yüzde 10 stopaj dönemi başladı. Ancak düzenleme bireysel yatırımcıları kapsamıyor.
Cumhurbaşkanı’nın 4 Eylül 2026 tarihli ve 11734 sayılı Kararı, 5 Eylül 2026 tarihli Resmî Gazete’de yayımlandı. Kararla, Gelir Vergisi Kanunu’nun geçici 67’nci maddesi kapsamında uygulanan tevkifat oranlarında değişikliğe gidildi.
Kritik değişiklik: Para piyasası fonlarında yüzde 10 stopaj
Yeni düzenlemeyle;
- Kurumlar Vergisi mükelleflerinin
- Sermaye piyasası mevzuatına göre kurulmuş yatırım fonları ve yatırım ortaklıklarıyla benzer nitelikte olduğu Hazine ve Maliye Bakanlığı tarafından belirlenen mükelleflerin,
- Para piyasası fonu katılma paylarından
- Ve unvanında “para piyasası” ibaresi bulunan serbest fonlardan
elde ettikleri kazançlara yüzde 10 stopaj uygulanacak.
Buna karşılık aynı kapsamdaki mükelleflerin, bu düzenleme kapsamındaki para piyasası fonları dışındaki söz konusu kazançlarında yüzde 0 stopaj uygulaması korunuyor.
Asıl hedef kurumsal ve yabancı sermaye
Düzenlemenin en dikkat çekici tarafı, bireysel yatırımcı ile kurumsal yatırımcı arasında ayrım yapılması.
Gerçek kişilerin para piyasası fonlarından elde ettiği kazançlara ilişkin mevcut stopaj uygulaması bu kararla değiştirilmiyor. Para piyasası fonlarında gerçek kişiler için halihazırda uygulanan oran yüzde 17,5 seviyesinde bulunuyor. Yeni yüzde 10’luk düzenleme ise ağırlıklı olarak kurumsal yatırımcıların para piyasası fonlarındaki getirilerini hedefliyor.
Bu yönüyle karar, “vatandaşın fon kazancına yeni vergi geldi” şeklinde okunmamalı.
Yerli şirket için vergi yükünden çok zamanlama değişiyor
Düzenlemenin yerli kurumlar açısından önemli bir teknik ayrıntısı bulunuyor.
Daha önce para piyasası fonu kazançlarında stopaj yapılmaması, bu kazançların vergiden tamamen istisna olduğu anlamına gelmiyordu. Kurumların elde ettiği kazanç kurum kazancına dahil ediliyor ve geçici vergi ile kurumlar vergisi hesabında dikkate alınıyordu.
Yeni yüzde 10’luk stopajın ise yerli kurumlar açısından geçici vergi ve nihai kurumlar vergisinden mahsup edilebilmesi, düzenlemenin etkisini daha çok verginin ödenme zamanlaması ve nakit akışı açısından önemli hale getiriyor. Bu ayrım daha önce kamuoyuna yansıyan düzenleme çalışmalarında da özellikle vurgulanmıştı.
Yabancı yatırımcı açısından daha kritik
Düzenlemenin finansal piyasalar açısından asıl önemli tarafı ise yabancı kurumsal yatırımcılar.
Yerli kurum açısından yüzde 10’luk kesinti mahsup mekanizması nedeniyle esas etki nakit akışı ve verginin zamanlaması üzerinde olurken, yabancı yatırımcı açısından yüzde 10 stopajın nihai vergileme niteliği taşıması söz konusu.
Bu nedenle kararın, Türkiye’ye kısa vadeli sermaye girişlerinde kullanılan para piyasası fonlarının cazibesini bir miktar azaltması beklenebilir.
Nitekim düzenleme hazırlıkları kamuoyuna ilk yansıdığında Maliye’nin hedefinin, para piyasası fonlarında yoğunlaşan kısa vadeli sermayeyi daha uzun vadeli ve üretken yatırımlara yönlendirmek olduğu aktarılmıştı.
Eski fonlar da tamamen kapsam dışında değil
Kararın en önemli ayrıntılarından biri de geçiş hükmü.
Düzenleme yalnızca karar tarihinden sonra alınacak fonları ilgilendirmiyor. Kararda, kararın yayımlandığı tarihten önce iktisap edilmiş para piyasası fonu katılma paylarının elden çıkarılması halinde, kararın yayımından elden çıkarma tarihine kadar geçen döneme isabet eden kazanç kısmına da yüzde 10 stopaj uygulanacağı açıkça belirtiliyor.
Yani sistem kabaca şöyle çalışacak: Fon daha önce alındı → eski döneme ait kazanç korunuyor → 5 Eylül 2026 sonrası döneme denk gelen kazanç → yüzde 10 stopaj kapsamına giriyor.
Bu ayrıntı özellikle yüksek tutarlı kurumsal fon portföyleri açısından önemli.
Maliye neden para piyasası fonlarına yöneldi?
Burada düzenlemenin yalnızca “vergi toplama” amacıyla açıklanması eksik kalır. Para piyasası fonları, yüksek faiz ortamında şirketler ve büyük yatırımcılar açısından likit, günlük nakde dönüşebilen ve görece düşük riskli bir park alanı haline geldi.
Dolayısıyla kısa vadeli sermaye; mevduat → para piyasası fonu → repo / DİBS / kısa vadeli sermaye piyasası araçları gibi kanallarda hareket edebiliyor.
Maliye’nin burada yaptığı hamle, kısa vadeli sermayenin vergi maliyetini artırarak yatırımcı davranışını değiştirmeyi hedefliyor.
Özellikle yabancı yatırımcı açısından artık hesap şu olacak: Fon getirisi – yüzde 10 stopaj = net getiri
Bu hesap, Türkiye’ye kısa vadeli giren yabancı sermayenin alternatif yatırım araçlarını yeniden değerlendirmesine neden olabilir.
Bankalar ve portföy yönetim şirketleri açısından ne anlama geliyor?
Düzenlemenin bir başka etkisi de fon tercihlerinde değişim yaratabilir.
Kurumsal yatırımcı açısından para piyasası fonlarının net getirisi düşerken, vergisel açıdan daha avantajlı olan diğer sermaye piyasası araçlarının göreceli cazibesi artabilir.
Bu nedenle önümüzdeki dönemde; Para piyasası fonları → tahvil/bono → hisse senedi → daha uzun vadeli yatırım araçları arasında portföy kaymaları görülebilir.
Ancak bunun boyutunu belirleyecek temel faktör sadece vergi olmayacak. Faiz seviyesi, TL’nin seyri, enflasyon beklentileri ve yabancı yatırımcının kur beklentisi de belirleyici olacak.
Bankavitrini.com analizi: “Sıcak paraya ince ayar”
Bu kararın bence en önemli mesajı yüzde 10’luk oran değil, sermayenin vadesine ilişkin verilen mesajdır.
Maliye, para piyasası fonlarında bekleyen kısa vadeli kurumsal sermayeye şunu söylüyor: “Türkiye’de kısa vadeli ve yüksek likiditeli yatırım yapabilirsin ancak bunun vergisel maliyeti artık sıfır değil” özellikle yabancı yatırımcı açısından bu oldukça önemli.
Çünkü yabancı sermayenin Türkiye’ye gelmesi kadar hangi vadede geldiği de ekonomi yönetimi açısından kritik.
Kısa vadeli sermaye;
- Merkez Bankası likiditesini rahatlatabilir,
- TL varlıklara talep yaratabilir,
- rezerv dinamiklerine katkı sağlayabilir.
Ancak aynı sermaye hızlı biçimde çıkışa da dönebilir.
Dolayısıyla düzenleme, “sermayeyi kovmak” değil, sermayenin vadesini ve kullanım alanını değiştirmek amacı taşıyan bir vergi ayarı olarak okunabilir.
Fakat bir risk de var
Vergi maliyetinin artırılması kısa vadeli sermayeyi otomatik olarak uzun vadeli yatırımlara dönüştürmez.
Eğer yatırımcı açısından tahvil, hisse senedi veya doğrudan yatırımın risk-getiri dengesi yeterince cazip değilse, yatırımcı sadece başka bir ürüne geçmek yerine Türkiye’den çıkmayı da tercih edebilir. Bu nedenle düzenlemenin başarısı, yalnızca toplanacak vergiyle değil; “Para piyasası fonundan çıkan paranın nereye gittiğiyle” ölçülecek.
Eğer para piyasası fonlarından çıkan kurumsal sermaye Borsa İstanbul’a, uzun vadeli tahvillere, şirket finansmanına ve doğrudan yatırımlara yönelirse düzenlemenin ekonomi politikası açısından hedefi gerçekleşmiş olacak.
Ancak para Türkiye dışına çıkarsa, düzenleme kısa vadeli sermayenin vadesini uzatmak yerine sermaye çıkışını hızlandırma riski taşıyabilir.
Dolayısıyla yüzde 10’luk stopaj, basit bir vergi değişikliği değil; Türkiye’nin kısa vadeli sermaye politikasında önemli bir yön değişikliğinin işareti.
11734 sayılı Cumhurbaşkanı Kararı hakkında yayımlanan mevzuat metni
FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.629)
- BASINDA BİZ (67)
- BORSA (599)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.984)
- GÜNCEL (4.600)
- GÜNDEM (3.575)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.740)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.491)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (834)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (119)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (19)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Almanya, Çin'e yönelik ekonomik önlem paketi hazırlığında 14/09/2026
- Kıymetli metallerde Fed faiz artırım baskısı 14/09/2026
- Çin'den ABD'li şirketlere yapay zeka tepkisi 14/09/2026
- Goldman Sachs: Türkiye’de finansal koşullar gevşiyor 14/09/2026
- “Altın kotasında dünya ile 11 bin dolara çıkan fiyat farkı kapandı” 14/09/2026
- Kuraklıktan etkilenen Fransız çiftçisine devlet yardımı 14/09/2026
- Suudi Veliaht Prens CENTCOM komutanı ile görüştü 14/09/2026
- AMB yetkilisi: Enerji fiyatı eğilimleri oldukça endişe verici 14/09/2026
- Trump'ın 5 bin dolar vaadine Kongre onay şartı 14/09/2026
- Kazimir: AMB faizleri daha da artırmaktan çekinmeyecek 14/09/2026
SON YAZILAR
- Kadınlar karar mekanizmalarında hâlâ eşit temsilden uzak 18/09/2026
- Fonlarda Kara Çarşamba: 800 Milyar TL’lik Tasfiye, 500 Bin Yatırımcı Ne Yapacak? 18/09/2026
- Fon krizine neşter, küresel piyasalarda Fed sonrası rahatlama 18/09/2026
- ABD’nin yaptırım uyguladığı banka TMSF’ye geçti 17/09/2026
- Kara Çarşamba: Borsa İstanbul neden çöktü? 17/09/2026
- Fed yeniden şahinleşti, içeride yatırım fonları kaynaklı türbülans derinleşti 17/09/2026
- İş Bankası 3,8 milyar TL’lik takipteki alacağını 627,8 milyon TL’ye sattı 15/09/2026
- Fed iki ateş arasında: Artırsa ekonomi, artırmasa tahviller sarsılacak 15/09/2026
- Garanti Bankası 3,014 milyar TL’lik takipteki alacağını 449 milyon TL’ye sattı 14/09/2026
- OVP 2027-2029: Bankacılıkta Yeni Kredi Rejimi Başlıyor 14/09/2026
ARAMA
Popüler
-

 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ5 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu