EKONOMİ
Faiz, enflasyon ve ithalat düşmedi… “Yeni ekonomik model” çabuk çöktü
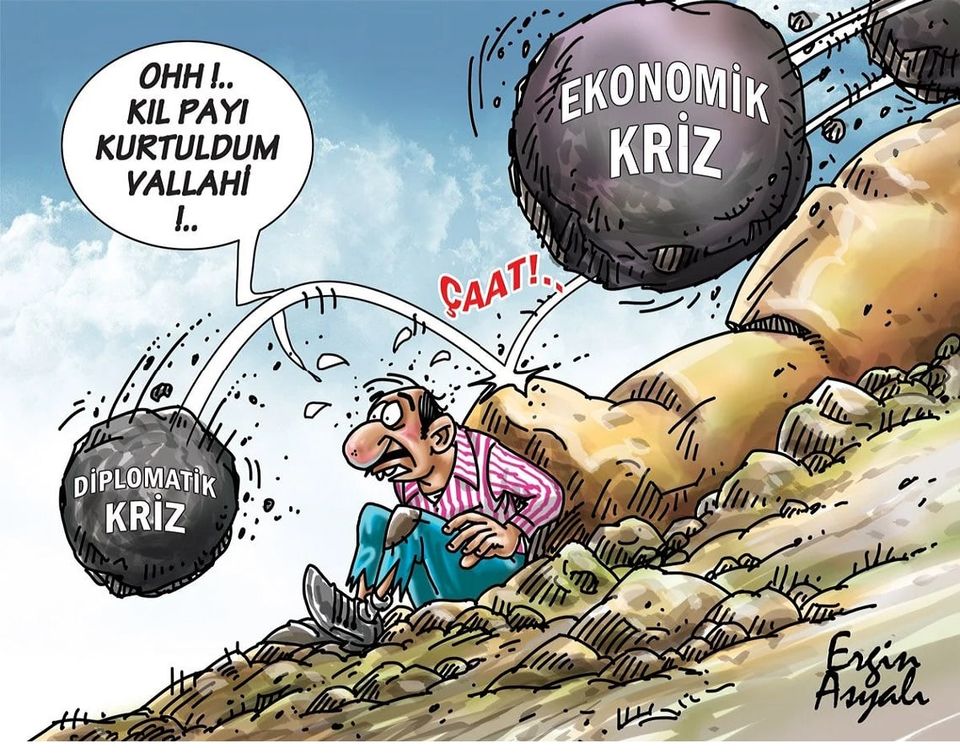
Türkiye’de bir dönem “canavar” olarak nitelendirilen enflasyon patladı. Düşecek denilen faiz, enflasyon ve ithalat da düşme yaşanmadı. Artacak denilen alanlarda yükselişin yaşanması yeni ekonomik modelin çöküşü olarak değerlendiriliyor
Yayınlanma:
5 yıl önce|
Yazan:
BankaVitrini
Önce “nas” vurgusu yapılarak politika faizi düşürüldü. Ardından rekor üstüne rekor kıran döviz kuru, getirilen bir yöntemle aşağı çekildi.
“Kur korumalı TL vadeli mevduatla” örtülü bir faiz artırımı yapıldı. Eleştiriler yükselince de yeni bir ekonomik modelin hayata geçirildiği ifade edildi.
Önce yeni atanan Hazine ve Maliye Bakanı Nureddin Nebati, uygulanan modelin ne olduğunu anlatmaya çalıştı.
Günler sonra “yeni ekonomik model”in detayları ortaya çıktı. Cumhurbaşkanı Recep Tayyip Erdoğan başta olmak üzere iktidar yetkilileri “yeni ekonomik modeli” anlatmaya başladı.
Yeni ekonomik modelde düşük faiz ortamı ile yatırımların desteklenmesi, büyümenin ve istihdamın sürdürülebilir hale getirilmesi, rekabetçi kur avantajı ve yatırımların artmasıyla ihracatın artırılması ithalatın düşürülmesi ve nihayetinde cari açığın cari fazlaya evrilerek dış borca bağımlılığın ortadan kaldırılmasının amaçlandığı belirtildi.
Erdoğan ise yaptığı konuşmada “Açıkladığımız tedbir paketiyle döviz kuru üzerindeki köpüğü almıştık.
Enflasyon üzerindeki köpüğü de alarak ülkemizi hak etmediği görüntüden kurtaracağız” ifadelerini kullandı.
Politika faizi düşürüldü, reel faiz rekor kırdı
Peki, gelinen nokta umulan oldu mu? Yani faiz, enflasyon ve ithalat düştü mü?
Mevut ekonomik modelde beklenilenin gerçekleşmediğini rakamlar net bir şekilde ortaya koyuyor.

Merkez Bankası’nın belirlediği politika faizi yüzde 19’da 14’e düştü. Ancak reel faiz düşmek bir yana çok yükseldi.
Ekonomistlerin verdiği bilgilere göre bankalar, Merkez Bankası’ndan yüzde 14 ile faiz alıyor.
Aynı bankalar, Hazine ve Maliye Bakanlığı’na yüzde 24 faizle para veriyor. Vatandaşa verilen kredilerin yıllık faiz oranı ise yüzde 30’ü geçmiş durumda.
3 kuruma göre de enflasyon arttı
Cumhurbaşkanı Erdoğan, birçok defa “Dövizdeki köpüğü attığımız gibi yüksek enflasyondaki müsilajı da temizleyeceğiz” dedi.
Fakat enflasyon düşmediği gibi rekor üstüne rekor kırdı. Aralık ayındaki enflasyon oranı yıllık bazda yüzde 36,08 olurken ocak ayında yüzde 50’ye yaklaştı.
Bu konuda üç kurumun verileri tabloyu net bir şekilde ortaya koyuyor.
Türkiye İstatistik Kurumu’nun (TÜİK) verilerine göre enflasyon oranı ocak ayında tüketici fiyat endeksi (TÜFE) yüzde 11,10 artarak yıllık bazda yüzde 48,69 oldu.

İstanbul Ticaret Odası’na göre yüzde 13,78 olurken yıllık bazda ise enflasyon 50,91’i buldu.
En çarpıcı rakamlar ise ENAGrup’tan geldi. Bazı ekonomistlerin oluşturduğu ENAGrup’un açıkladığı rakamlara göre ise Tüketici Fiyat Fiyat Endeksi (E-TÜFE) ocakta yüzde 15,52 arttı. E-TÜFE’nin son 12 aylık artışı ise yüzde 114,87 olarak gerçekleşti.
Hatta TÜİK’in bazı ürünleri enflasyon sepetinden çıkardığının ortaya çıkması üzerine ENAGrup daha önce açıkladığı verilerini güncelledi.
TÜİK’in yeni sepetine göre hesaplama yapan ENAGrup, şu açıklamayı paylaştı:
“Türkiye İstatistik Kurumu’nun belirlediği yeni enflasyon sepeti ve ağırlıklarına göre: Ocak ayı enflasyon oranı yüzde 15,79, son 12 ayın enflasyon oranı ise yüzde 115,17 olmuştur. Enflasyon sepetindeki fiyatı ölçülen madde sayısı geçen yıla göre azaltılmıştır”
“Düşecek” denilen ithalat arttı
Politika faizindeki indirime göre bireysel ve tüketici kredilerindeki faiz oranı düşmediği gibi artan ihracata karşılık ithalatın azalacağı beklentisi de gerçekleşmedi.
TÜİK’e göre aralık ayında ihracat yüzde 24,9, ithalat ise yüzde 29,9 arttı. Yani ithalat 5 puan artarak ihracatı geride bırakmış durumda.
Türkiye İstatistik Kurumu ile Ticaret Bakanlığı iş birliğiyle oluşturulan genel ticaret sistemi kapsamında üretilen geçici dış ticaret verilerine göre; ihracat 2021 yılı aralık ayında, bir önceki yılın aynı ayına göre yüzde 24,9 artarak 22 milyar 278 milyon dolar olurken, ithalat ise yüzde 29,9 artarak 29 milyar 70 milyon dolar olarak gerçekleşti.

Ocak-aralık döneminde ise bir önceki yılın aynı dönemine göre ihracat yüzde 32,8 artarak 225 milyar 291 milyon doları bulurken, ithalat yüzde 23,6 artışla 271 milyar 424 milyon dolara ulaştı.
Yani ‘faizler düşecek’ söylemleri havada kaldı, enflasyon patladı, dış ticaret açığı da artarak devam ediyor.
Independent Türkçe’ye değerlendirmede bulunan ekonomistlere göre ekonomide bir toparlama beklemek biraz saflık olur.
“Dövizdeki ‘köpük’ atıldı, enflasyondaki ‘müsilaj’ temizlenecek denildi”
Türkiye özellikle 2016’ya kadar uygulanan programın yüksek faiz, düşük kur politikası olduğun hatırlatan ekonomist Prof. Dr. Sadi Uzunoğlu, 2021 Eylül ayına kadar sürekli yukarı yönlü giden dalgalanan bir kur görüldüğünü söyledi.
Bu dönemde Merkez Bankası tarafından kamu bankaları aracılığıyla dolaylı olarak sürekli döviz satışları gerçekleştiğini ifade eden Uzunoğlu, “Burada faizlerle oynama çok fazla bir şey ifade etmedi. Kur artmaya devam etti. Dolayısıyla uluslararası rezervlerde ciddi bir erime oldu” dedi.

Eylül 2021’den itibaren de “Rekabetçi kur politikasını uygulayacağız” denildiğini anımsatan Uzunoğlu, “Bu program yaklaşık 3-4 ay sürdü. Tabii kur aldı başını gitti. Madem ki rekabetçi kur, kur yükselecek denildi. İşte o dönem dövizin üzerindeki köpük gibi enflasyondaki müsilajı temizleyeceğiz denildi” diye konuştu.
“Durum iç açıcı değil, emtia fiyatları yükseliyor”
Enflasyonun bir tarafa bırakılarak ‘kur artsın, kur artarsa cari açık kapanır, bununla ihracatçı desteklenmiş olur’ anlayışı ile hareket edildiğini ancak beklenilen sonucun elde edilmediğini dile getiren Uzunoğlu, “Tabii bu kur artışının da enflasyon üzerinde çok ciddi bir baskı yaratması kaçınılmazdı. Bununla beraber faiz oranlarını yükseltilmesi gerekiyordu ama faizleri yükseltmediler. Kur çok hızlı arttı ve bu artış bize bugün 45-50 seviyelerinde maliyet enflasyonu olarak da baktığımızda yüzde 90 seviyelerinde bir enflasyon olarak yansıdı” değerlendirmesinde bulundu.
“Kur durdu diye tek başına enflasyon düşmez” diyen Prof. Dr. Sadi Uzunoğlu, şunları kaydetti:
“Türkiye’de fiyat davranışlarının değişmesi lazım. Yurtdışında durum iç açıcı değil ve emtia fiyatları yükselmeye devam ediyor. Biz ithalata bağımlı bir üretim yapısına sahibiz. Dolayısıyla bir kere Türkiye’nin yeni bir makro ekonomik politika çerçevesi çizmesi lazım.”
“Uygulanan modelin çare olmayacağını düşünüyorum”
İktisatçı Dr. Cüneyt Akman ise iktidarın insanları hep ‘İyi bir modelimiz var, bunu planladık ve korkmayın’ dediğini ancak yıkıştığını böyle bir iyi modelin olmadığının görüldüğünü anlattı.

Cüneyt Akman / Fotoğraf: Independetnt Türkçe
Akman şunları dile getirdi:
“Bütün bu hikaye nasıl başlamıştı? Hatırlayalım; Sayın Erdoğan ‘enflasyonu bir kenara koyduk’ demişti. Onu dedikten sonra enflasyon neredeyse 3 misli arttı. Yani ne yapmak istediklerini bu anlamıyla biliyorlar ama onların sonuçlarını kestiremiyorlar. ‘Durumu nereye kadar idare edebiliriz’ diye çareler üretmekle meşguller. Bununla dövizin değerleneceğini ve enflasyonu şiddetleneceğini biliyorlardı. Çünkü iktisat birinci sınıf okumuş biri bile bunu biliyor. Dolayısıyla uyguladıkları modelin çare olacağını düşünmüyorum.”
“Bir toparlama beklemek biraz saflık olur”
Ekonomist Dr. Sabri Öncü’ye göre de ekonomi yönetimindekileri ne yaparlarsa yapsınlar uygulanmakta ısrar edilen modelden bir düzelme çıkmasının imkanı yok.
Öncü, bunun içinde ekonomideki yapısal sorunlara dikkati çekiyor. Hazine ve Maliye Bakanı Nebati başta olmak üzere Merkez Bankası Başkanı Şahap Kavcıoğlu dahil diğer ekonomi yöneticilerinin girişimleriyle düzenleme beklemek hayal olur.

Sabri Öncü / Fotoğraf: Twitter
“Hesapta faiz kaynaklı üretim maliyeti düşürülerek fiyatları ucuzlatacaklardı” diyen Öncü, sözlerini şöyle tamamladı:
“Böylelikle rekabetçi bir kur olacak, kur ile ihracatımız artacak, cari açığımız kapanacak ve ekonomimiz büyüyecekti ama bunun tersi oldu. Tümüyle serbestlik nedeniyle Türk Lirası’nda büyük bir değer kaybına neden oldu. Öte yandan üretim maliyetleri de üretim ara mal ve enerjiye dayalın olduğundan hem yıl içerisindeki fiyatların yükselmesinde hem de enerji fiyatlarının dünya genelinde yükselmesinden dolayı arttı. Bizim mallarımız ihracat piyasasında da rekabetçi bir hale gelmedi ve beklenen olmadı. Bundan sonra Hazine ve Maliye Bakanlığı ile Türkiye Cumhuriyet Merkez Bankası ne yaparsa yapsın bu şekilde olacak. Bir toparlama beklemek biraz saflık olur.”
The Independentturkish

İlginizi Çekebilir
BANKA HABERLERİ
OVP 2027-2029: Bankacılıkta Yeni Kredi Rejimi Başlıyor
Kredi musluğu açılmayacak, nitelikli, katme değeri yüksek kredi müşterisi seçilecek!
Yayınlanma:
3 hafta önce|
14/09/2026Yazan:
Erol Taşdelen
6 Eylül 2026’da açıklanan 2027-2029 Orta Vadeli Programı, Türkiye ekonomisi açısından yalnızca yeni enflasyon ve büyüme hedeflerini ortaya koymuyor. Program, aynı zamanda bankacılık sisteminin önümüzdeki üç yılda hangi alanlara kredi vereceğinin ve hangi alanlarda daha seçici davranacağının da çerçevesini çiziyor.
Yeni dönemin anahtar kelimesi artık “daha fazla kredi” değil, “daha doğru kredi” olacak.
KOBİ, ihracat, yatırım, üretim ve yüksek katma değerli sanayi finansmanı öne çıkarken; genel amaçlı kredi, yüksek borçluluk ve zayıf nakit akışına dayalı şirket finansmanı daha zor hale gelebilir.
OVP’nin bankacılık açısından asıl mesajı ne?
OVP’nin bankacılık açısından en önemli tarafı, kredi sisteminin nicelikten niteliğe doğru yönlendirilmesidir.
Ekonomi yönetimi bir yandan enflasyonu 2027’de yüzde 21, 2028’de yüzde 13,5 ve 2029’da yüzde 9 seviyesine indirmeyi hedeflerken, diğer taraftan büyümenin 2027’de yüzde 4,2’ye, sonraki yıllarda yüzde 5 seviyesine doğru yükselmesini öngörüyor. 2026 büyüme tahmini ise yüzde 3,3’e çekildi.
Buradaki temel soru şudur: Enflasyon düşürülürken üretim nasıl finanse edilecek?
İşte bankacılık stratejisinin değiştiği nokta tam olarak burası. Ekonomi yönetimi, bütün kredileri aynı şekilde büyütmek yerine üretim, yatırım, ihracat ve KOBİ kredilerini öne çıkaran seçici kredi politikasını sürdürüyor.
Hazine ve Maliye Bakanı Mehmet Şimşek’in açıklamasına göre KOBİ kredilerinin toplam krediler içindeki payı uzun dönem ortalamasındaki yüzde 24,6-25 seviyesinden yaklaşık yüzde 27’ye çıkmış durumda. İhracat kredilerinin payı ise yüzde 6,3’lük uzun dönem ortalamasından yaklaşık yüzde 12’ye yükselmiş bulunuyor.
Bu rakamlar tesadüf değil.
Bankacılık sisteminin kredi kompozisyonu değiştiriliyor.
1. Kredi musluğu tamamen açılmayacak
Bence OVP’nin bankacılık açısından en yanlış okunabilecek tarafı burası. “Enflasyon düşüyor, büyüme hedefi yükseliyor, o halde bankalar daha fazla kredi verecek” şeklinde bir sonuç çıkarmak doğru değil.
Tam tersine; Kredi büyümesi enflasyonla uyumlu tutulurken, kredinin yönü değiştirilecek.
Bu şu anlama geliyor: Kredi miktarı kontrollü, kredi tahsisi seçici olacak.
Dolayısıyla 2027’de bankacılık sektöründe temel rekabet yalnızca “kaç milyar TL kredi kullandırdın?” üzerinden değil; “Hangi müşteriye, hangi sektöre ve hangi risk profiline kredi verdin?” üzerinden şekillenecek.
2. Banka kredi komitelerinde “nakit akışı” daha önemli hale gelecek
Türkiye’de uzun yıllar kredi değerlendirmesinde teminat önemli bir unsur oldu. Gayrimenkul, fabrika, arsa, kefalet ve diğer teminatlar kredi kararında güçlü rol oynadı.
Ancak yüksek faiz ve uzun nakit dönüş süreleri şirket bilançolarını zorladıkça yeni dönemin kritik sorusu şu olacak: “Şirket borcunu hangi nakit akışıyla ödeyecek?”
Bu nedenle 2027-2029 döneminde bankaların kredi analizinde:
- EBITDA,
- faaliyet nakit akışı,
- borç servis kapasitesi,
- işletme sermayesi ihtiyacı,
- stok devir hızı,
- alacak tahsil süresi,
- borç/vade uyumu,
- ihracat geliri,
- döviz pozisyonu,
- faiz karşılama oranı çok daha fazla önem kazanacak.
Başka bir ifadeyle: Teminat + bilanço modelinden, Nakit akışı + sektör + risk + teminat modeline geçiş hızlanacak.
3. KOBİ kredileri neden kritik?
OVP’nin önemli mesajlarından biri KOBİ finansmanının desteklenmesi.
Şimşek’in verdiği rakama göre KOBİ kredilerinin toplam krediler içindeki payı yaklaşık yüzde 27’ye yükselmiş durumda. Ancak burada önemli bir ayrım var: KOBİ’ye kredi vermek ile KOBİ’nin finansman sorununu çözmek aynı şey değildir.
KOBİ yüzde 50 civarında maliyetle kredi kullanıyorsa, kredi miktarını artırmak tek başına çözüm olmayabilir.
Çünkü şirketin:
- brüt kâr marjı,
- faaliyet kârı,
- stok finansmanı,
- tahsilat süresi
kredi maliyetinden düşük kalıyorsa, daha fazla kredi şirketi kurtarmak yerine daha fazla borçlandırabilir.
Bu nedenle OVP’nin gerçek başarısı: KOBİ’lere ne kadar kredi verildiğiyle değil, verilen kredinin kaçının üretim kapasitesine dönüştüğüyle ölçülmeli.
4. İhracat kredileri artık bankacılığın stratejik alanı
Burada ciddi bir dönüşüm yaşanıyor. İhracat kredilerinin toplam krediler içindeki payının yaklaşık yüzde 12’ye yükselmesi, uzun dönem ortalamasının neredeyse iki katına çıkması dikkat çekici. Reeskont kredilerinin günlük limitinin de 17 kat artırıldığı açıklandı.
Bu bize şunu söylüyor: Bankacılık sisteminden beklenen yalnızca kredi vermek değil, döviz kazandırıcı faaliyeti finanse etmek.
Bu nedenle ihracatçı şirketler: kur riski + faiz maliyeti + ihracat geliri + tahsilat riski birlikte değerlendirilerek daha avantajlı finansmana ulaşabilecek. Reeskont kredilerinde açıklanan yüzde 23,9 faiz oranı ve bankacılık maliyetleri eklendiğinde yaklaşık yüzde 25-26 seviyesine çıkan maliyet, mevcut enflasyonun altında bir finansman kanalı oluşturuyor. Bu durum ticari bankalar açısından da önemli.
Çünkü klasik ticari kredi ile hedefli/reeskont finansmanı arasında ciddi maliyet farkı oluştuğunda şirketlerin finansman tercihi değişiyor.
5. Sanayi finansmanında yeni dönem
OVP’nin önemli başlıklarından biri imalat sanayiinin güçlendirilmesi.
Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, İmalat Sanayii Finansman Desteği Programı kapsamında 250 milyar TL ilave kredi desteği sağlandığını; orta-yüksek ve yüksek teknoloji ağırlıklı sanayi yatırımlarına yönelik üç yıl için 750 milyar TL YTAK kredilerinin kullandırılmaya devam edeceğini açıkladı.
Bu, bankacılık açısından çok önemli bir sinyal.
Çünkü Türkiye’nin kredi sistemi giderek: tüketim → üretim ve genel ticari kredi → hedefli yatırım kredisi eksenine çekilmeye çalışılıyor.
6. Bankaların kârlılığı açısından OVP ne söylüyor?
Burada bankalar açısından daha karmaşık bir tablo var.
Bir tarafta:
- faizlerin zaman içinde düşmesi,
- enflasyonun gerilemesi,
- kredi talebinin yeniden canlanması bankalar açısından olumlu.
Diğer tarafta:
- seçici kredi,
- kredi büyüme sınırları,
- makroihtiyati düzenlemeler,
- düşük maliyetli hedefli kredi programları bankaların serbest fiyatlama alanını sınırlayabilir.
Dolayısıyla bankaların önümüzdeki dönemde kârlılığı sadece faiz marjı üzerinden değil; komisyon gelirleri + ödeme sistemleri + yatırım bankacılığı + sermaye piyasaları + sigorta + dijital bankacılık üzerinden çeşitlendirmesi gerekecek.
7. Mevduatta da yeni dönem
OVP’nin finansal istikrar ayağında TL tasarrufların artırılması ve finansal kaynakların daha etkin alanlara yönlendirilmesi öne çıkıyor.
Bu nedenle bankalar açısından sadece kredi tarafı değil, pasif yönetimi de kritik. Bankaların önündeki temel sorun: Uzun vadeli kredi vermek için uzun vadeli ve uygun maliyetli kaynak bulmak. Türkiye’de mevduatın önemli bölümünün kısa vadeli olması, uzun vadeli yatırım finansmanının önündeki yapısal problemlerden biri.
Dolayısıyla önümüzdeki dönemde: uzun vadeli TL mevduat + emeklilik fonları + yatırım fonları + tahvil piyasası + sermaye piyasaları daha önemli hale gelecek.
8. Bankacılık sisteminin en büyük riski: sorunlu kredi
Burada OVP’nin hedefleri ile reel sektörün mevcut durumu arasında dikkat edilmesi gereken bir alan var.
Kredi maliyetlerinin uzun süre yüksek kalması: yüksek faiz → düşük faaliyet kârı → nakit açığı → yeniden borçlanma → yapılandırma → sorunlu kredi zinciri yaratabilir.
Bu nedenle 2027-2029 döneminde bankaların en önemli gündemlerinden biri yalnızca yeni kredi vermek değil, mevcut kredi portföyünün kalitesini korumak olacak.
Özellikle:
- tekstil,
- inşaat,
- gayrimenkul,
- perakende,
- enerji,
- KOBİ ağırlıklı sektörler yakından izlenmeye devam edebilir.
9. “Kredi vermek” ile “şirketi yaşatmak” arasındaki fark
Bence OVP’nin bankacılık tarafındaki en önemli sınavı burada. Bir şirkete 100 milyon TL kredi vermek kolaydır.
Asıl mesele: Bu 100 milyon TL şirketin üretim kapasitesini mi artıracak? yoksa Önceki kredinin faizini ve vadesi gelen borcunu mu kapatacak?
Eğer ikinci durum gerçekleşiyorsa, bankacılık sistemi ekonomik büyümeyi finanse etmiyor; borç stokunu çeviriyor. Bu nedenle 2027-2029 döneminde bankaların kredi komitelerinde “nakit karşılıklı kredi” anlayışının güçlendirilmesi gerekiyor.
10. Bankacılıkta yeni denklem
Önümüzdeki dönemin kredi denklemini şöyle özetlemek mümkün:
Eski model: Teminat → Kredi → Bilanço büyümesi
Yeni model: Üretim → Nakit akışı → İhracat → Verimlilik → Borç servis kapasitesi → Kredi
Bunun anlamı çok açık: Sadece malı olan değil, para üretebilen şirket kredi açısından daha değerli hale gelecek.
Reel sektör açısından OVP’nin kritik açmazı
Ancak burada ekonomi yönetiminin çözmesi gereken önemli bir çelişki var.
Bir tarafta: Enflasyon düşürülecek.
Diğer tarafta: Üretim ve yatırım artırılacak.
Üçüncü tarafta: Kredi büyümesi kontrol altında tutulacak.
Dördüncü tarafta: Şirketlerin finansman maliyetleri yüksek.
Bu dört hedef aynı anda yönetilmek zorunda.
Eğer finansman maliyeti yeterince hızlı düşmezse, üretici şirket yatırım yapamayabilir.
Eğer kredi çok hızlı gevşerse, bu kez: kredi → talep → döviz → fiyatlar → enflasyon kanalı yeniden çalışabilir.
Dolayısıyla ekonomi yönetiminin önündeki asıl mesele: “Kredi musluğunu açmak veya kapatmak değil, doğru basınçta tutmak.”
Bankalar 2027’de ne yapmalı?
Bence bankaların önümüzdeki dönemde beş stratejik alanı öne çıkarması gerekiyor:
1. Nakit akışı bazlı kredi
Şirketin gerçek ödeme gücü analiz edilmeli.
2. Sektör bazlı kredi politikası
Her sektöre aynı kredi limiti uygulanmamalı.
3. İhracat ve döviz kazandırıcı faaliyet finansmanı
Döviz geliri yaratan şirketlere daha uygun yapılandırılmış finansman sağlanmalı.
4. Yatırım finansmanı
Makine, teknoloji, enerji verimliliği ve kapasite artışı gibi yatırımlar ayrı değerlendirilmelidir.
5. Erken uyarı sistemi
Sorunlu hale gelen krediyi beklemek yerine: “Batıyok” oluşmadan önce müdahale edilmelidir.
Bankacılık açısından 10 önemli stratejik değişiklik
| Alan | OVP’nin mesajı | Bankacılık açısından anlamı |
|---|---|---|
| 1. Kredi büyümesi | Enflasyonla uyumlu kredi büyümesi | Bankalar kredi musluklarını serbest bırakmayacak; seçici kredi devam edecek |
| 2. Reel sektör finansmanı | Üretim, yatırım ve ihracata yönlendirme | Genel kredi yerine hedefli/sektörel kredi önem kazanacak |
| 3. İmalat sanayii | İmalat ve yüksek katma değerli yatırımlara finansman | Bankalar için sanayi kredileri yeniden stratejik ürün haline gelebilir |
| 4. İhracat | İhracat kapasitesinin artırılması | Reeskont, Eximbank ve döviz kazandırıcı faaliyet finansmanı önemini koruyacak |
| 5. KOBİ | Finansmana erişimin güçlendirilmesi | KOBİ kredilerinde teminat + nakit akışı + sektör riski daha fazla dikkate alınacak |
| 6. Kredi tahsisi | Kaynakların verimli alanlara yönlendirilmesi | “Kredi isteyen herkese kredi” modelinden risk bazlı kredi tahsisine geçiş |
| 7. Sermaye piyasaları | Banka dışı finansmanın geliştirilmesi | Faktoring, leasing, tahvil, fonlar, GYO/Girişim sermayesi gibi alternatifler büyüyecek |
| 8. Finansal teknoloji | Dijitalleşme ve finansal altyapı | Bankaların veri, yapay zekâ ve dijital kredi modellerine yatırımı artacak |
| 9. Finansal istikrar | TL’ye güven ve makro finansal istikrar | Bankaların bilanço, likidite ve döviz pozisyonu daha yakından yönetilecek |
| 10. Finansal okuryazarlık | Finansal eğitim artırılacak | Tüketici ve yatırımcı davranışlarının daha kontrollü hale getirilmesi hedefleniyor |
Kutu Bilgi | OVP’de bankacılık için öne çıkan rakamlar
| Gösterge | OVP/2026 açıklamaları |
|---|---|
| 2026 büyüme tahmini | %3,3 |
| 2027 büyüme hedefi | %4,2 |
| 2026 yıl sonu enflasyon tahmini | %28,4 |
| 2027 enflasyon hedefi | %21 |
| 2028 enflasyon hedefi | %13,5 |
| 2029 enflasyon hedefi | %9 |
| KOBİ kredilerinin toplam kredilerdeki payı | ~%27 |
| İhracat kredilerinin toplam kredilerdeki payı | ~%12 |
| İhracat kredilerinde uzun dönem ortalama | %6,3 |
| İmalat Sanayii Finansman Desteği | 250 milyar TL |
| YTAK kredi büyüklüğü | 750 milyar TL / 3 yıl |
| Reeskont kredi günlük limit artışı | 17 kat |
Rakamların ilgili bölümü ekonomi yönetiminin OVP sunumu ve program sonrası açıklamalarından derlenmiştir.
Bankacılıkta “kredi büyümesi” değil “kredi kalitesi” dönemi
2027-2029 OVP’nin bankacılık açısından bana göre en önemli mesajı şudur: Türkiye artık sadece daha fazla krediye değil, daha verimli krediye ihtiyaç duyuyor.
Bunun gerçekleşmesi halinde bankacılık sistemi ekonominin üretim kapasitesini artıran bir mekanizmaya dönüşebilir.
Ancak bunun için kredi tahsisinde yalnızca teminatın değil, nakit akışının ve üretim kapasitesinin merkeze alınması gerekiyor.
Çünkü Türkiye’nin asıl problemi artık sadece: “Şirket kredi bulabiliyor mu?” değil.
Daha önemli soru: “Şirket aldığı krediyi üretime dönüştürüp borcunu geri ödeyebiliyor mu?”
BankaVitrini olarak uzun süredir vurguladığımız “nakit kraldır” yaklaşımının önemi burada ortaya çıkıyor.
2027-2029 döneminde bankacılık sisteminin başarısını kredi hacmi değil; üretime dönüşen kredi + zamanında geri ödenen kredi + düşük sorunlu kredi + artan ihracat belirleyecek.
Kısacası: OVP bankalara “daha çok kredi verin” demiyor. “Krediyi doğru şirkete, doğru sektöre ve doğru amaçla verin” diyor.
Ve önümüzdeki dönemde bankacılığın en kritik rekabet alanı da tam olarak burası olacak.
Erol TAŞDELEN – Ekonomist | BankaVitrini.com
ALTIN - DÖVİZ - KRIPTO PARA
Diplomasi ertelendi, petrol yeniden $108: Piyasalar Fed haftasına gergin başladı
Yayınlanma:
3 hafta önce|
14/09/2026Yazan:
BankaVitrini
Orta Doğu’da gözler bugün Umman’da yapılması planlanan kritik diplomasi toplantısına çevrilmişti. Umman’ın arabuluculuğunda İran ile Körfez’deki Arap ülkelerini bir araya getirmesi beklenen toplantıda, başta Hürmüz Boğazı olmak üzere bölgedeki deniz taşımacılığının nasıl güvence altına alınabileceği ele alınacaktı. İran’ın da, Hürmüz Boğazı’ndan gemi geçişlerini düzenlemek üzere Umman ile üzerinde çalıştığı bir öneriyi toplantıda Körfez ülkelerine sunması bekleniyordu. Ancak Umman Dışişleri Bakanı, taraflar arasında yeterli uzlaşı oluşmadığı gerekçesiyle toplantının ertelendiğini açıkladı.
Piyasa tarafında bunun ilk yansıması petrol fiyatlarında görüldü. Diplomatik çözüm umutlarının zayıflamasına, Suudi Arabistan’ın Hürmüz Boğazı’nı bypass eden doğu-batı petrol boru hattının cuma günkü drone saldırısının ardından hâlâ kapalı olması da eklenince, arz endişeleri yeniden güç kazandı. Bir başka deyişle, Hürmüz Boğazı’ndaki kesintiler nedeniyle son altı aydır petrol ihracatının önemli bölümünü Kızıldeniz’deki Yanbu Limanı’na yönlendiren Riyad, drone saldırılarının ardından boru hattını devre dışına aldıklarını açıklarken, küresel petrol arzının yaklaşık %4’ünün daha risk altına girdiğini görüyoruz.
Brent cinsi ham petrolün varil fiyatı, haftayı 104,60 dolar seviyesinden kapatmasının ardından haber akışının da etkisiyle yeniden 108 dolara yükselirken, ABD’de dizel fiyatının galon başına 6,20 dolar ile yeni rekor kırması enerji şokunun enflasyon üzerindeki baskısını artırmaya başladı. Riyad’ın Kızıldeniz’e açılan boru hattındaki tamirat çalışmalarının 5-6 hafta sürebileceğini okurken, Husilerin Bab el-Mendeb Boğazı’ndaki stratejik Perim Adası’na ulaşması da arz güvenliği endişelerini büyütüyor. Modern tarihin en ciddi enerji arzı krizlerinden biri ile karşı karşıya olduğumuzu itiraf etmemiz gerekiyor.
Cuma günü ABD’de açıklanan enflasyon verisi sonrası piyasalar Fed’in çarşamba günü 25 baz puan faiz artırmasına %86 ihtimal verirken, sene sonuna kadar ise beklenti 50 baz puana yükseldi. Çarşamba gününe yönelik piyasa beklentisi %86 seviyesine kadar çıkmışken, Fed’den 2023 ortasından bu yana ilk kez faiz artışına soyunabileceği beklentisiyle 10 yıllık gösterge ABD tahvil faizi %5 sınırına dayanırken, bu sabah hisse senetlerinden kıymetli metallere kadar pek çok enstrümanın baskı altında kaldığını görüyoruz.
Petrol ve faiz endişelerine bu sabah yapay zekâ hisselerindeki sert satışların da eklenmesiyle, küresel risk iştahı haftaya oldukça zayıf başladı. OpenAI ve Anthropic yöneticilerinin, yapay zekânın oluşturabileceği riskleri sınırlamak amacıyla teknolojinin geliştirilme hızının yavaşlatılması çağrısında bulunması AI bağlantılı hisseleri baskı altına aldı. Asya cephesinde gösterge endeks Nikkei %1 gerilerken, Güney Kore’de KOSPI %2,6 düştü. ABD borsalarının vadeli işlemlerinde teknoloji hisselerinin ağırlıklı olduğu Nasdaq %1,3, S&P 500 ise %0,5 ekside işlem görürken, Avrupa vadeli endeksleri de güne düşüşle başlanacağına işaret ediyor. Yüksek tahvil faizlerinin baskısıyla altının ons fiyatı bu sabah 4,340 dolar seviyesine gerilerken, gümüşün ons fiyatı da 64 dolar civarında salınıyor. Kripto cenahında ise amiral gemisi Bitcoin önemli bir değişim göstermeden 77,500 dolar seviyelerinde işlem görüyor.
Cuma günü açıklanan ABD TÜFE verisinde enerji ve gıda kalemlerini dışarıda bırakan çekirdek TÜFE artışı, yıllık bazda 2021’den bu yana en düşük seviyeye indi! Piyasanın faiz artırımına %86 ihtimal verdiği bir ortamda, bizler Fed’in çarşamba günü faiz artırmayacağını düşünüyoruz. Toplantıya şerh düşecek üye sayısını göz ardı etmesek de, Trump faktörünü de göz önüne alarak (faiz indirim talepleri), Fed’in faizi sabit bırakacağını düşünüyoruz. Talepten ziyade maliyet kaynaklı enflasyon artışı karşısında Fed’in faiz artırımına soyunması ne Hürmüz Boğazı’nı ne de Bab el-Mendeb Boğazı’nı açacaktır. Merkez bankaları enerji maliyetlerinde artışının ikincil etkilerini veya beklentilerdeki bozulmayı faiz artırarak dizginlemeye çalışabilir lâkin ABD’nin devasa borcu ve tahvil piyasalarının pek çok gelişmiş ülkede uzun yılların zirvesine ulaştığı bir ortamda, faiz artışının ne kadar faydalı olacağını da tam olarak kestiremiyoruz.
Elbette, vadeli faiz kontratlarının faiz artırım ihtimaline neredeyse %90 şans tanıdığı bir ortamda Fed’in eylül toplantısını pas geçmesi, piyasalardaki sisli havayı bir nebze olsun dağıtarak risk iştahının yeniden iyileşmesine yardımcı olabilir. Ancak diğer taraftan, Fed’in faiz artıramaması tahvil piyasasında kontrolü elden kaçırmaya başladığı yönündeki inancı daha da güçlendirebilir! Böyle bir senaryonun ise kıymetli metaller açısından oldukça pozitif sonuçlar doğurabileceğini düşünüyoruz.
Türkiye cephesinde ise TCMB’nin politika faizini %37 seviyesinde sabit tutmasının ardından gözler olası bir faiz indirimi için ekim toplantısına çevrilirken, SPK düzenlemelerinin yansımaları ise hisse senedi piyasalarında yakından takip edildi. BIST100 ana endeksi haftayı %3,25 yükselişle tamamladı. Bu sabah Reuters haberlerinde, Pusula Finans Holding’in Tera şirketler grubuna devri için düzenleyici kurumların onayı beklenirken, Tera Holding Yönetim Kurulu Başkanı Emre Tezmen’in Pusula Finans Holding’in yönetim kurulu başkanlığına getirildi belirtildi.
Dolar (DXY) küresel arenada haftaya yükselişle başlarken, para birimleri liginde ise EUR ve GBP’nin sırasıyla 1,1560 ve 1,35 seviyelerine geri çekildiğini görüyoruz. USDTRY kuru ise 48,62 seviyesine bebek adımlarıyla yükselirken, CDS risk primi 5 baz puan kadar artışla 225 baz puan seviyesine geldi. İki yıl vadeli gösterge tahvilin bileşik faizi hafif bir yükselişle %39,76 seviyesinden haftayı kapatırken, gözler bu hafta Fed toplantısının yanı sıra Japon Merkez Bankası’nın (BoJ) faiz kararını da yakından takip edecektir. BoJ’un 25 baz puan faiz artırımına gideceğine kesin gözüyle bakılırken, Japon Yeni son haftalarda değer kazanarak 154 seviyelerine kadar toparladı. Mali piyasaların gündeminde bugün önemli bir veri görünmüyor.
Emre Değirmencioğlu
EKONOMİ
Gerçekler ve “niyetler”: Yeni OVP ne anlatıyor?
Revize edilen her rakam, uzatılan her hedef yılıyla yeni OVP de öncekiler gibi vaatleri bir kez daha öteliyor. Ertelenen tek haneli enflasyon hedefleri, yüksek faiz-düşük büyüme kıskacına sıkışan reel sektör ve vergilerle borç faizini ödeyen kamu maliyesi gösteriyor ki, ekonomi yönetiminin “niyeti” ile hayatın gerçekleri arasındaki makas giderek açılıyor
Yayınlanma:
4 hafta önce|
08/09/2026Yazan:
Prof. Dr. Binhan Elif Yılmaz
Makroekonomik hedef ve politikaların üç yıllık bir periyot için belirlendiği Orta Vadeli Program (2027-2029) bugün 6 Eylül 2026 tarihli mük. Resmi Gazete’de yayımlanan 11752 sayılı Cumhurbaşkanı Kararı ile yürürlüğe girdi.
Öngörülebilirliğin kritik rol oynadığı OVP’de üç yıllık tahminlerin tutarlı olmasının temel gerekçeleri; başta özel sektör olmak üzere kamu yönetimi ve yabancı yatırımcıların geleceğe dönük kararlarına yön verecek olması ve ekonomiye/ekonomi yönetimine güven duyulmasını sağlaması.
O nedenle hedeflenen rakamların isabet derecesi, yaşanan sapmalar ve yapılan revizyonların boyutu beklentileri ve ekonominin gidişatını etkilerken, politika setinin başarısı ya da başarısızlığını da belirliyor.
Enflasyon Patikası: 2026 yıl sonu enflasyon oranı gerçekleşme tahmini, bir önceki OVP’de yüzde 16 seviyesindeyken, yeni yayımlanan OVP’de ciddi bir sıçramayla yüzde 28,4’e yükseltildi. 2027 yılı enflasyon beklentisi ise önceki dönem programlanan tek haneli/düşük seviyelerden yüzde 21’e yukarı yönlü revize edildi.
Tek haneli enflasyon hedefi (yüzde 9) ise ancak dönemin son yılı olan 2029’a ertelenmiş durumda. Oysa ekonomi yönetimi 2023 ortasında enflasyonla mücadeleye başladığında 2 yıl içinde tek haneli enflasyona ulaşılacağını ifade ediyordu. O dönem, başta dar ve sabit gelirliler olmak üzere herkes dişini sıkacaktı. Oysa 2026 biterken bile tek haneli enflasyon için 3 yıl sonrasına gün veriliyor. 2 yıl, 9 yıla çıkmış oluyor (o da 2029 tahmini tutarsa), sonuçta istikrarlı bir ekonomi beklerken ömür bitiyor.
Büyüme Beklentileri: 2026 yılı büyüme tahmini önceki programdaki yüzde 3,8 seviyesinden yüzde 3,3’e düşürüldü. Türkiye ekonomisi 2026 ilk iki çeyrekte sırasıyla yüzde 2,5 ve yüzde 2,3 büyümüştü. Bu veriler ışığında 2026 için büyüme oranının yüzde 3,3 olması için önümüzdeki iki çeyrekte yüzde 4’ün üzerinde büyümesi gerekiyor. Sanayi büyümesindeki yavaşlama (yüzde 2,3 tahmini) ve iç talepteki sıkılaşma göz önüne alındığında 2026 büyüme tahminine ancak son çeyrekte faiz indirimi ve kredi genişlemesiyle ulaşılabilir.
Programın devamında büyümenin 2027’de yüzde 4,2’ye, 2028’de yüzde 4,6’ya ve 2029’da yüzde 5’e ulaşması öngörülüyor. Şayet 2029’a kadar enflasyonla mücadele biterse bu büyüme oranlarına ulaşılabilir.
Büyüme düşerken ve dezenflasyon süreci önümüzdeki yıllara yayılırken, tüm bunların bedeli ve ortaya çıkan yük daha belirgin bir şekilde ortaya çıkıyor. Yüksek faiz ve baskılanan talep ortamının etkisi artan işsizlik riski ve geniş kesimlerdeki refah kaybı ile hissedilmeye devam ediyor. Özellikle manşet işsizlik oranındaki düşüş trendine rağmen istihdam oranının yavaş artışı ve atıl iş gücü oranının durdurulamayan yükselişi dikkatle izlenmeli.
Öte yandan büyüme tahminleri aşağı yönlü revize edilmesine rağmen, kişi başı milli gelir tahmininde iyimserlik sürüyor. Baskılanan kur ve nüfus projeksiyonlarıyla korunan iyimserlikle kişi başı milli gelirin 2026’daki 20.523 dolar seviyesinden 2029 yılında 24.842 dolara kadar yükselmesi hedefleniyor.
Baskılanan kur demişken, önümüzdeki üç yılın Dolar/TL kuru için OVP’de bir bilgi var mı bakalım. OVP böyle bir veri sunmuyor ancak TL ve Dolar cinsinden GSYH ve nüfus tahminlerine bakınca programın ima ettiği yıllık ortalama Dolar/TL patikası hesaplanabiliyor, şöyle: 2027 yılı ortalama yaklaşık 56, 2028 için 63,7, 2029 için 68,9 TL ima ediliyor.
OVP’ye göre önümüzdeki üç yılda toplam yurt içi tasarrufların milli gelire oranında yataya yakın seyir bekleniyor. Yüksek enflasyonist süreç ve maliyet baskıları nedeniyle özel sektör tasarruf/GSYH yüksek değil ancak milli gelir içindeki payında izleyen yıllarda hafif bir artış bekleniyor. Kamu tasarruflarının milli gelir içindeki payının da 2028’e kadar yüzde 0,5 seviyesine gerilemesi öngörülüyor.
Diğer yandan kamu yatırımlarının milli gelire oranı yüzde 2-2,5 bandında seyrederek düşük seviyelerini koruyor. Kamunun hem tüketimi hem de doğrudan fiziki yatırımları sınırlanacaksa köprü, tünel ya da havalimanlarını kim yapıyor olabilir sizce?
Enflasyonla ve enflasyonla mücadeleyle baskılanan toplam nihai yurt içi talebin 2025’teki yüzde 4,5 seviyesinden 2026’da yüzde 3,4’e kadar sert düşeceği tahmin edilirken, 2027’de kısmen genişlemeci politikaların etkisiyle olsa gerek yüzde 4’e ve 2028’de yüzde 4,3’e kadar yükseleceği öngörülüyor.
Maliye politikasında vergi yükü ve borç faiz giderlerinde artış ön planda. Vergi gelirlerinin milli gelire oranının 2026’daki yüzde 17,1’lik seviyesinden 2027’de yüzde 17,9’a, 2028’de yüzde 18’e ve 2029’da yüzde 18,1’e kadar yükselmesi öngörülüyor. Vergide adalet beklerken vergi yükünde artış ile karşı karşıya kalınacak.
Faiz giderleri/GSYH’nin 2026’da zaten yüksek olan yüzde 3,3’lük düzeyden izleyen yıllarda yüzde 3,6 ve yüzde 3,5’e yükseleceği öngörülüyor. Faiz giderlerinin milli gelire oranının yüksek oranlara çıkması sebebiyle faiz dışı dengede artıya geçme hedefi zaman alıyor.
2027 yılında faiz ödemesi 4 trilyon TL’ye ulaşacak ve faiz giderlerinin bütçe harcamaları içindeki payı yüzde 15’e yaklaşırken vergi gelirlerine oranı ise yüzde 20’ye ulaşacak. Bir başka deyişle her beş liralık verginin bir lirası borç faizlerine gidecek.
Aynı zamanda sadece faiz giderlerindeki bu artış, kamu harcamaları/GSYH’yi, bir başka söylemle “devletin ekonomideki payı”nı artırıyor. 2026’da kamu harcamaları/GSYH’nin yüzde 23’lük seviyesinden 2027’de yüzde 24,5 ve 2028’de de yüzde 24,1’e kadar ulaşması öngörülüyor.
Sonuç olarak, revize edilen her rakam, uzatılan her hedef yılıyla yeni OVP de öncekiler gibi vaatleri bir kez daha öteliyor. Ertelenen tek haneli enflasyon hedefleri, yüksek faiz-düşük büyüme kıskacına sıkışan reel sektör ve vergilerle borç faizini ödeyen kamu maliyesi gösteriyor ki, ekonomi yönetiminin “niyeti” ile hayatın gerçekleri arasındaki makas giderek açılıyor.
Prof. Dr. Binhan Elif YILMAZ – T24
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.640)
- BASINDA BİZ (67)
- BORSA (601)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.984)
- GÜNCEL (4.619)
- GÜNDEM (3.582)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.744)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.495)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (838)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (119)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (19)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- İran: ABD'nin teklifine ilişkin ek hususlar karşı tarafa iletilecek 04/10/2026
- "İran'ın sunduğu 7 şart uygulanmadıkça Hürmüz Boğazı açılmayacak" 04/10/2026
- Trump, İran'la ilgili "karar aşamasında" olduğunu belirtti 04/10/2026
- Ekonomi ve siyaset gündemi- 4 Ekim 2026 04/10/2026
- Erdoğan: Türkiye ekonomisi bu sorunun üstesinden gelecek kapasitededir 03/10/2026
- Hangi yatırım aracı ne kazandırdı? 03/10/2026
- Gazprom Başkanı Miller: Avrupa'da doğalgaz stokları tarihi düşük seviyelerde 03/10/2026
- SPK, kredili işlemlerde özkaynak oranı uygulamasını uzattı 03/10/2026
- TİM/Gültepe: Var olan desteğin geri çekilmesi doğru bir hamle olmadı 03/10/2026
- Bakan Bolat: Yıl sonu ihracat hedefimizi 3 ay öncesinden aştık 03/10/2026
SON YAZILAR
- Fonlarda Kaybolan Para Reel Sektöre Aksaydı Türkiye’de Ne Değişirdi? 03/10/2026
- BDDK’dan kredi kartı ve telefon kredilerine yeni ayar! 03/10/2026
- İHRACATÇIYA YÜZDE 3 KUR DESTEĞİNDE KURALLAR DEĞİŞTİ 02/10/2026
- Faiz ateşi dünyayı sararken, gözler ABD istihdam raporuna çevrildi 02/10/2026
- TCMB’den KOBİ kredilerinde gevşeme: Sınır yüzde 5’e çıktı 02/10/2026
- SPK: FON KRİZİNDE “FAHİŞ KAZANÇ” İÇİN İADE HESAPLARI AÇILDI 01/10/2026
- TERA, DESTEK VE HEDEF’TE TMSF DÖNEMİ! 01/10/2026
- Fon krizinde çözüm uzadıkça piyasalarda tansiyon artıyor 01/10/2026
- Akbank “Şehrin İyi Hali” projesinin 12. dönem başvurularını başlattı 24/09/2026
- Elektronik Parada Yaprak Dökümü 24/09/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu