ŞİRKETLER
Kötü Bir İşi Bırakmak Neden Zor?
Yayınlanma:
3 yıl önce|
Yazan:
BankaVitrini
Hiç kötü bir iş ortamında bulunduğunuz ama ayrılmaya cesaret edemediğiniz oldu mu? Neredeyse her danışanım bana iş yerinde yaşadığı bir travmadan bahsediyor. Bu travmaların nedeni destek olmayan yöneticiler veya kasıtlı olarak acımasız davranan patronlar olabiliyor. Bazen çalışanlara zarar veren veya kendilerini değersiz hissetmelerine neden olan şirket politikaları, bazense stres ve endişe yaratan sürekli işten çıkarmalar olumsuz iş ortamlarına neden oluyor.
Yine de, çalışma ortamlarının sağlıklı olmadığını bilmelerine rağmen, bazı çalışanlar yıllarca aynı iş ortamında kalırlar. İşte kötü bir işten ayrılmanın zor olmasının beş nedeni ve bu konuda yapılması gerekenler.
“İş ailenize” bağlılığınız
Bir şirkette uzun süre çalışmak, kuruma ve ekip üyelerine karşı bir sadakat duygusu yaratabilir. Danışanlarımdan Beatrice (gerçek adı değil) 15 yıldan uzun bir süredir bir hukuk firmasında çalışıyordu ve hissedar olmayı bekliyordu. Ama sonradan ortaklıktan reddedildiğini öğrendi. Beatrice olanları şöyle anlatmıştı: “Birdenbire bunun asla benim şirketim olmayacağını anladım. Bu insanlara hayatımı verdim ve onlar bana değer vermediler. Karar vermem gerekiyordu. Yeniden başlayıp başka bir yerde hissedar olmayı denemek istiyor muydum?” Bu onun için bir kırılma noktasıydı, ancak hissedarı olacağı başka bir şirketten teklif almasına rağmen ayrılmakta hâlâ zorlanıyordu. “Eski şirketimden ayrılırken büyük bir suçluluk hissettim. Her büyük bayramı onlarla birlikte kutladım. İki ortak, çocuklarımın vaftiz babasıydı. Ailem gibiydiler.” Sonunda Beatrice, firmaya duyduğu sadakat ile firmanın kendisine duyduğu sadakati tarttı ve bu da başka bir firmanın teklifini kabul etmesine yardımcı oldu.
Bu konuda ne yapılmalı?
Şirketlerin becerilerinizi ve yeteneklerinizi kullanarak bir hizmet sunmanız için sizi işe aldıklarını kabul edin. Şirketin beklentilerini artık karşılamıyorsanız veya şirket hedeflerini değiştiriyor ve becerilerinize artık ihtiyaç duymuyorsa işten çıkartılabilirsiniz.
Şimdi bu mantığı tersine çevirin. İşinizde kendinizi tatmin olmuş ve değerli hissetmek için neye ihtiyaç duyduğunuza bakın. Şirketin hayatınıza hâlâ ihtiyaç duyduğunuz ve hak ettiğiniz değeri sağlayıp sağlamadığını belirleyin.
Kendinize şu gibi sorular sorabilirsiniz:
- Şirket bana kariyerimi ve hayatımı geliştirecek yan haklar ve gelişim fırsatları sağlıyor mu?
- Şirketin politikaları bana özgü ihtiyaçları karşılıyor mu?
- Şirket kattığım değeri daha fazla para, terfi, ortaklık ya da benim için önemli olan başka bir takdirle ödüllendiriyor mu?
Şirket ve çalışan ilişkisi, sadece hedeflere ulaşmak ve maaş almakla değil, her iki tarafın da sadakati ve kararlılığıyla ilgilidir.
Kült benzeri bir atmosfer
Bir şirkete girdiğinizde, herkes ortak bir misyon veya hedef doğrultusunda çalışıyor olabilir. Şirketin insanların sağlıklı, başarılı, mutlu olmalarına yardımcı olmak veya dünyanın sürdürülebilirliğine yardımcı olmak gibi ulvi bir misyonu varsa, çalışanlar insanlığın veya dünyanın daha iyi olmasına katkıda bulunduklarını hissederler. Şirketten ayrılmaya karar vermek, kolektif bir misyondan vazgeçmek gibi hissettirerek bencilce ve hatta haince gelebilir.
Şirket insanlar veya dünya üzerinde büyük etkiler yaratmıyor olsa bile, içerideki atmosfer bir hedefe birlikte ulaşmak için işbirliği yapmayı içerir. Bir ekibin kritik bir parçası olmak veya hedeflere ulaşmak için her türlü acıya dayanabileceğiniz için güçlü hissetmek bağımlılık yapar ve işin zarar verici yönlerini azaltır.
Televizyonda haber muhabiri olarak çalıştığım dönemde, bir çalışan halkla ilişkiler ya da başka bir alana geçmek için işi bıraktığında, herkes onun pes ettiğinden ya da işi beceremediğinden bahsederdi. Ancak ayrılan kişi uzun çalışma saatlerinden, hafta sonları ve tatillerde çalışmaktan, olağanüstü çabaya karşılık verilen düşük ücretten ve stresli günlük teslim tarihlerinden kaçtığını biliyordu. Ayrılan kişiler değerleriyle uyumlu bir yaşam için daha fazlasını arıyorlardı.
Bu konuda ne yapılmalı?
İş arkadaşlarınıza duyduğunuz güçlü yoldaşlık duygusu sağlıksız olduğunu bildiğiniz bir iş ortamından ayrılmanızı engelliyorsa, sizin için neyin önemli olduğunu tanımlamak için biraz zaman ayırın ve bu değerlerin işinizde şirketin ihtiyaçlarından bağımsız olarak yerine getirilip getirilmediğini belirleyin.
İşte bu tespiti yapmak için kendinize sormanız gereken bazı sorular:
- İş yerinde benim için önemli olan nedir ve bunun ne anlama geldiğini nasıl tanımlarım?
- Hangi değerler tutarlı bir şekilde hayata geçiriliyor ya da ihlal ediliyor?
- Değerlerime saygı gösterilmesini sağlamak için yapabileceğim bir şey var mı?
Örneğin, saygı görmek bir değerse, siz bunu fikirlerinizin duyulması ve dikkate alınması olarak tanımlıyor olabilirsiniz. Öte yandan yöneticiniz sürekli olarak fikirlerinizi görmezden geliyorsa değeriniz ihlal ediliyor demektir. Yöneticinizle bu değerin sizin için neden bu kadar önemli olduğunu konuşup buna saygı göstermesini sağlayabilir misiniz? Bunu yapamıyorsanız, şirket misyonunun sizin değerlerinizden daha önemli olup olmadığına karar vermeniz gerekiyor.
Şirketin eski günlerine duyulan özlem
Bir şirkete girip aylar ve hatta yıllar boyunca iyi bir deneyimle çalıştığınızda, işinize tamamen bağlanırsınız. Daha sonra ister yeni bir lider, ister yeni bir yapı ya da strateji olsun, bazı şeyler değişebilir ve bununla başa çıkmakta zorlanabilirsiniz.
Bu tür kurumsal değişiklikler şok, inkâr, hayal kırıklığı ve depresyon gibi tepkilere yol açabilir. Kendinizi zaman içinde değişiklikleri kabullenmekte ve uyum sağlamakta zorlanırken bulursanız ve “İşimi sevdiğim için ayrılmak istemiyorum” yerine “Şirketi gerçekten sevdiğim için ayrılmak istemiyorum” diyorsanız, şirketin eski hâline döneceğini umarak geçmişe takılıp kalmış olabilirsiniz.
Bu konuda ne yapılmalı?
Değişim zordur, bu nedenle değişimin işiniz için ne anlama geldiğini fark etmek için kendinize zaman tanıyın. Değişikliği kabul ettikten sonra, objektif bir şekilde mevcut durumun hâlâ değerlerinizi ve kariyer hedeflerinizi karşılayıp karşılamadığına bakın.
Değişim sonrası işinizde hâlâ zorlanıyorsanız, aşağıdaki soruları göz önünde bulundurun:
- Ben işe başladığımda şirket nasıldı ve bugün nasıl bir gerçekliğe sahip?
- İş ortamını benim için ne daha iyi hâle getirebilir?
- Artık yerine getirilmeyen değerlere saygı duyulması için herhangi bir ek değişiklik veya talepte bulunabilir miyim?
Ekipler, liderler ve özellikle de şirketler büyüdükçe sık sık değişirler. Mevcut gerçeklikte mi yoksa artık var olmayan bir geçmişte mi yaşamak istediğinize karar vermek size kalmış.
Hisse tutsaklığı
Bazı çalışanlar bir şirkette kısıtlanmış stok birimleri veya hisse senedi opsiyonları gibi hibeler alır. Hisse senedi hibeleri belirli bir süre sonra, genellikle de yıllar sonra verilir. Bu nedenle, iş ortamında verdiğiniz emekler ve yaşadığınız sıkıntılardan dolayı hak ettiğinizi düşündüğünüz hibeyi beklemek isteyebilirsiniz. Ama ne kadar travmaya katlanmaya hazırsınız? Beklemek sağlığınız için zararlı olabilir, bu nedenle buna değip değmeyeceğini anlamak çok önemlidir.
Bu konuda ne yapılmalı?
Mevcut hisse senedi fiyatlarıyla her bir hisseden tam olarak ne zaman ve ne kadar alacağınızı belirleyin. Bunu yapamıyorsanız broker’ınıza veya muhasebecinize danışın:
- Vergiler ve opsiyon kullanım fiyatı ödemelerinden sonra ne kadar alacağım?
- Bu paradan vazgeçersem ya da hisse senedimin vadesi dolana kadar beklersem, bu emekliliğimi etkiler mi?
- Hak edilmemiş hisse senedi değerini telafi etmek için başka bir şirkette ne kadar net tutar kazanmam gerekir?
Hisse teşvikleri sizi işte tutmak için verilir ve birçok şirket tazminat programları aracılığıyla görev süreniz boyunca ek hibeler sunar. Bu nedenle, hiçbir zaman nihai bir hak ediş tarihi yoktur. Ancak, ayrılmadan önce ne kadar hak kazanmak istediğinize ve ne kadarından vazgeçmek istediğinize bağlı olarak aklınızda bir çıkış tarihi varsa, hiç bitmeyen hak ediş döngüsünü kırabilirsiniz.
Korku
İş değişikliği söz konusu olduğunda korkulacak pek çok şey vardır. Başka bir zor duruma düşeceğinizden, kendinizi yeniden kanıtlamak zorunda kalacağınızdan, eskisi kadar para kazanamayacağınızdan korkarsınız. Nasıl iş arayacağınızı dahi bilememekten korkarsınız. Kötü iş koşullarından dolayı kendinizi yenilmiş hissediyorsanız, korku, bir değişiklik yapmanın daha iyi bir iş ortamı sağlayacağına güvenememenize neden olabilir.
Bu konuda ne yapılmalı?
Korkularınızı aşmanıza yardımcı olmak için, olumlu bir iş ortamında hayatınızın nasıl olabileceğini hayal edin ve bunu bilinçli olarak kafanızda canlandırın. Olumsuz düşünceler ve korkularla mücadele etmeye çalışırken gözlerinizi kapatın ve şunları düşünün:
- Gitmekten korkmasaydım, neler mümkün olurdu?
- Yeni çalışma ortamım nasıl görünüyor, nasıl kokuyor, nasıl hissettiriyor?
- Değişiklik yapma konusunda kendime daha fazla güvenmek için ne tür bir desteğe ihtiyacım var?
Son olarak, sizle aynı durumda olan yakın bir arkadaşınıza ne tavsiye vereceğinizi düşünün.
. . .
Kötü bir işten ayrılmak asla kolay değildir ve her insanın kırılma noktası farklıdır, bu nedenle travmatik bir durumda neden bu kadar uzun süre kaldığınız konusunda kendinizi hırpalamanız yardımcı olmayacaktır. Ancak her deneyimden ders çıkarmak, kariyer seçimlerinize sahip çıkmanızı ve kendinizi tekrar benzer bir durumda bulursanız daha erken bir zamanda işten ayrılmanızı sağlayacaktır.
HBR – Marlo Lyons
İlginizi Çekebilir
Erol Taşdelen
150 Milyon TL Kredi Hayali Kurmayın! KOSGEB’de Limit Böyle Eriyor
KOSGEB’in 150 Milyon TL’lik Kredi Desteğinde Kritik Detay: Reklamdaki Rakamı Tam Kullanamayabilirsiniz!
Yayınlanma:
1 hafta önce|
24/09/2026Yazan:
Erol Taşdelen
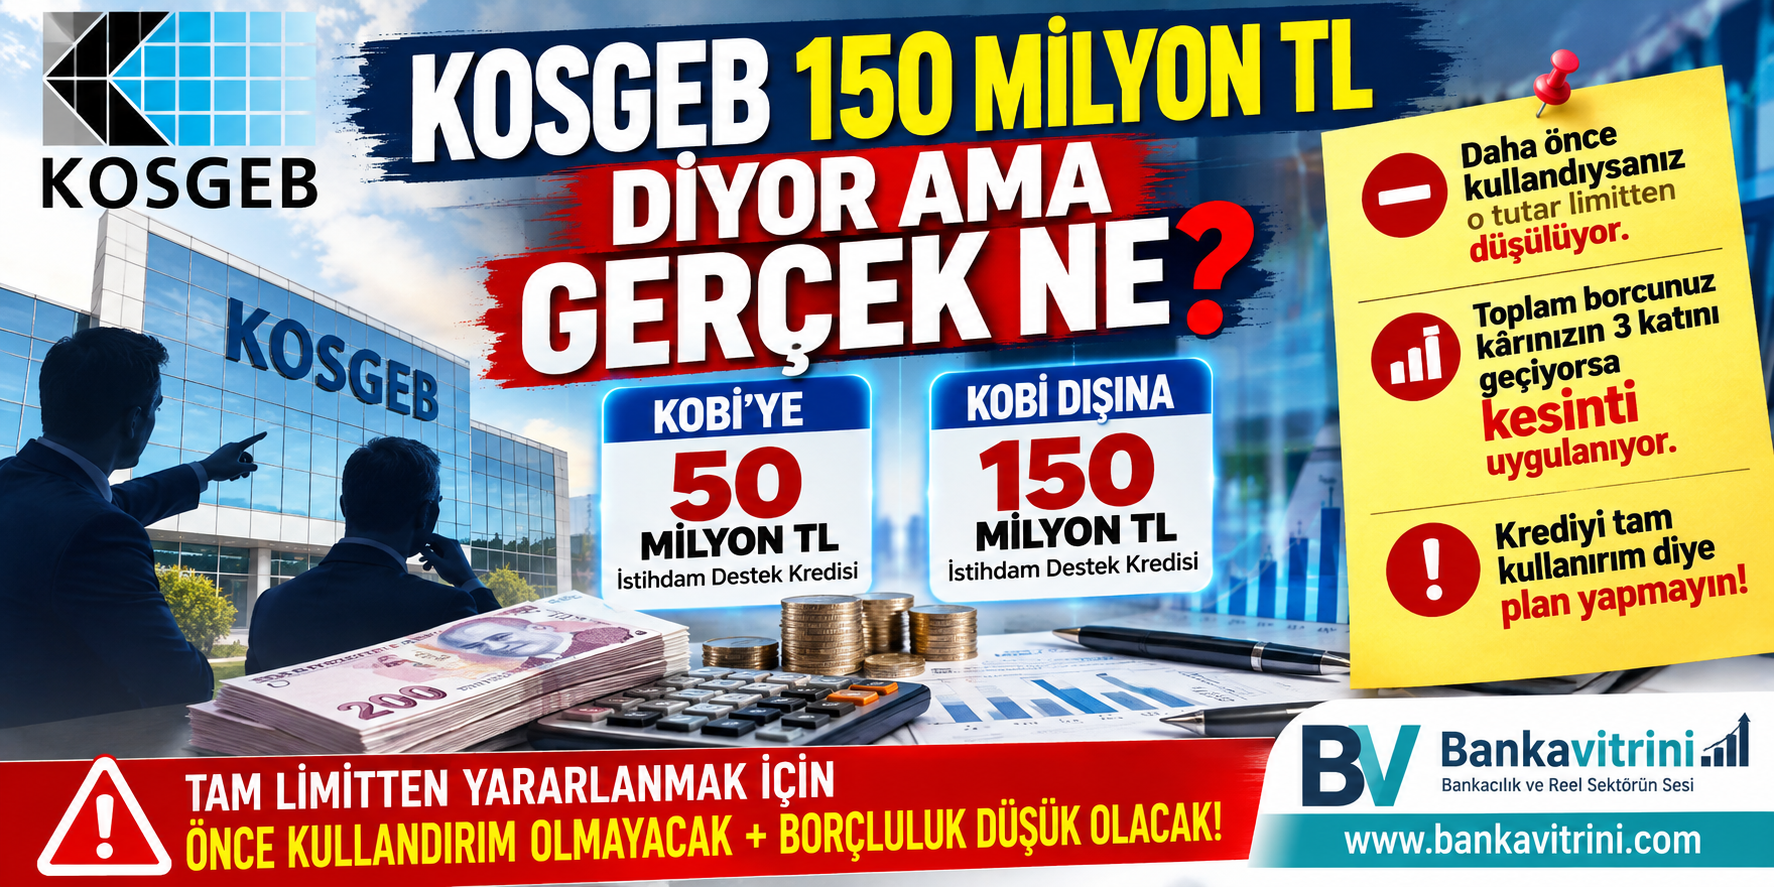
KOSGEB’in istihdam odaklı destek programında açıklanan KOBİ firmaları için 50 milyon TL ve KOBİ Dışı Ticari Firmalar için 150 milyon TL’lik kredi limitleri, işletmeler tarafından “kullanılabilecek kesin kredi tutarı” olarak algılanmamalı.
Çünkü açıklanan üst limitler, bazı işletmeler için çeşitli kriterler nedeniyle aşağı çekilebiliyor.
Daha önce aynı kapsamda kredi kullanıldıysa, kullanılan tutar yeni limitten düşülüyor. Bunun yanında işletmenin toplam borçluluğu da kredi tutarını etkileyebiliyor. Toplam borcun işletme kârının 3 katını aşması halinde ayrıca kesinti uygulanıyor.
“150 milyon TL kredi alırım” diye plan yapmayın!
Bu nedenle işletmelerin finansal planlamasını yalnızca KOSGEB’in açıkladığı üst limit üzerinden yapmaması gerekiyor.
Kredinin üst limitinden tam yararlanabilmek için;
- Daha önce bu kapsamda kullandırım yapılmamış olması,
- İşletmenin borçluluk seviyesinin düşük olması,
- KOSGEB’in diğer başvuru ve uygunluk kriterlerinin sağlanması önem taşıyor.
Özetle; “KOSGEB 150 milyon TL kredi veriyor” demek, her işletmenin hesabına 150 milyon TL aktarılacağı anlamına gelmiyor.
Krediyi tam kullanırım diye plan yapmayın; önce işletmenizin geçmiş kullandırımını ve borçluluk oranını kontrol edin.
Erol TAŞDELEN – Ekonomist
GÜNCEL
Otomotiv yan sanayinde 37 şirket ve 2 kuruluşa soruşturma
Yayınlanma:
1 hafta önce|
21/09/2026Yazan:
BankaVitrini
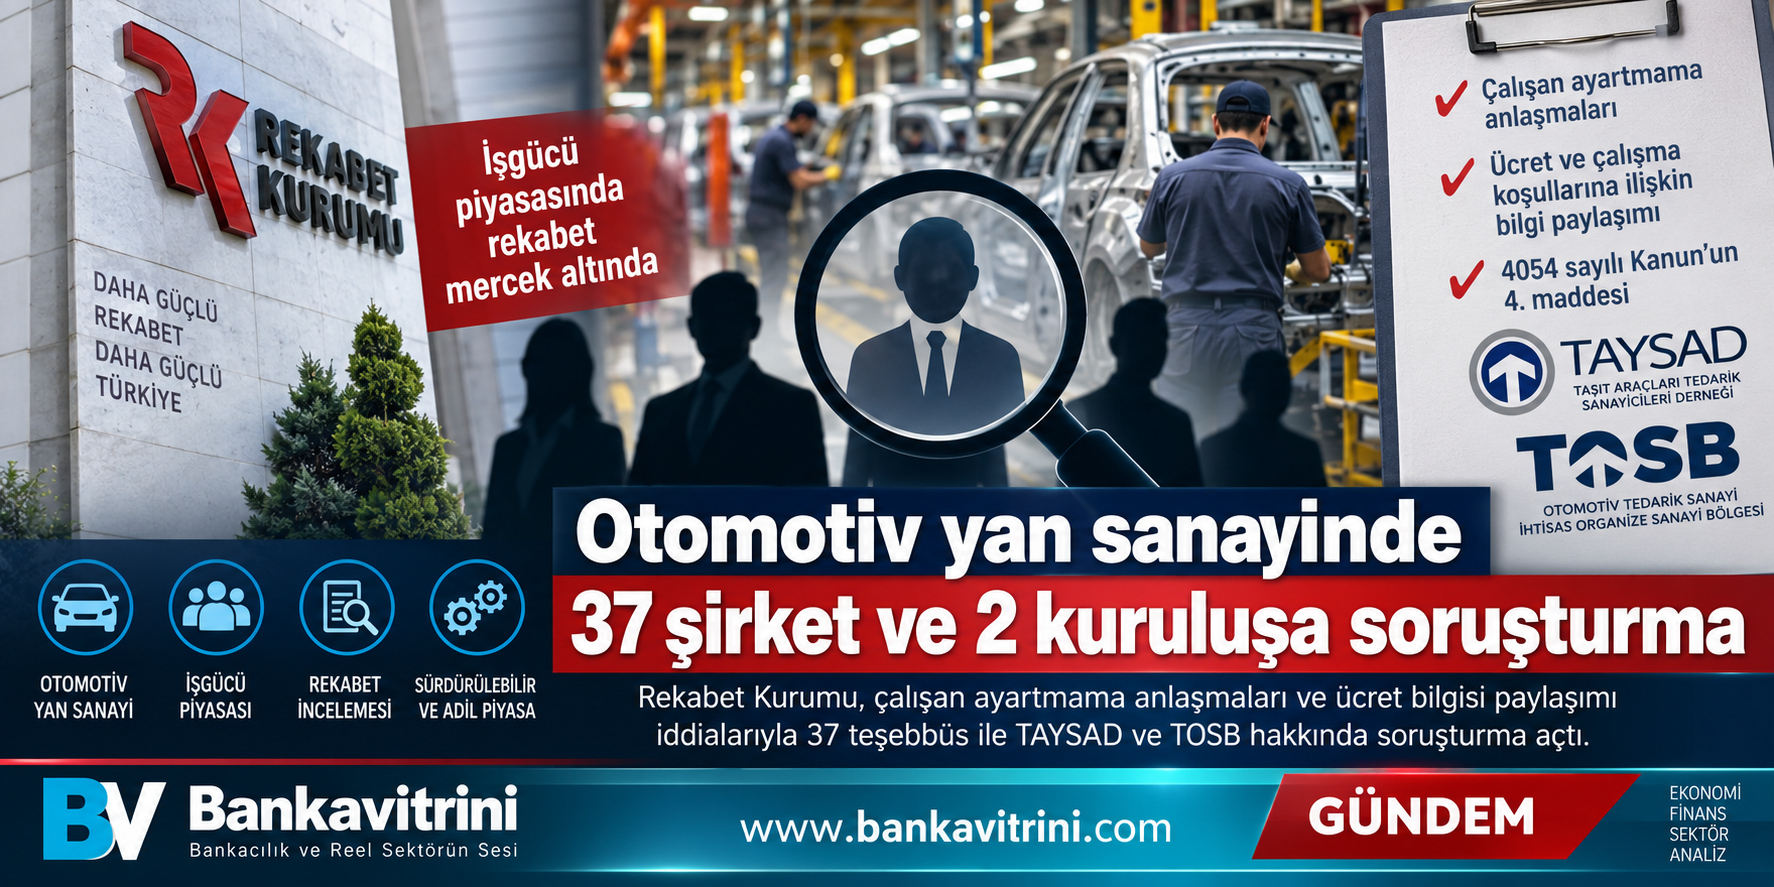
Rekabet Kurumu, otomotiv yan sanayinde faaliyet gösteren 37 şirket ile TAYSAD ve TOSB hakkında soruşturma açtı.
Rekabet Kurumu, otomotiv yan sanayi sektöründe faaliyet gösteren bazı şirketlerin çalışan ayartmama anlaşmaları yaptığı ve ücretler ile çalışma koşullarına ilişkin rekabete hassas bilgileri paylaştığı iddiaları üzerine soruşturma başlattı.
Kurulun 13 Ağustos 2026 tarihli kararı doğrultusunda yürütülen soruşturma kapsamında Aisin, Assan Hanil, Autoliv Cankor, Beyçelik Gestamp, Denso, Farplas, Fark Holding, Tırsan, Toyota Boshoku Türkiye, Toyotetsu ve ZF Sachs dahil 37 teşebbüs ile TAYSAD ve TOSB yer alıyor.
Rekabet Kurumu, önaraştırmada elde edilen bilgi ve belgelerin, 4054 sayılı Kanun’un 4. maddesinin ihlal edilmiş olabileceğine ilişkin ciddi ve yeterli şüphe oluşturduğunu bildirdi.
Soruşturma açılması, şirketlerin kesin olarak ihlal yaptığı anlamına gelmiyor. Nihai karar soruşturma sonucunda verilecek.
Kurumdan yapılan açıklamada; otomotiv yan sanayi alanında faaliyet gösteren;
- A Raymond Bağlantı Elemanları Sanayi ve Ticaret Limited Şirketi,
- Aisin Otomotiv Parçaları Sanayi ve Ticaret Anonim Şirketi,
- Alba Kalıp ve Otomasyon Makinaları İmalatı Sanayi ve Ticaret Limited Şirketi,
- Assan Hanil Otomotiv Sanayi ve Ticaret Anonim Şirketi,
- Autoliv Cankor Otomotiv Emniyet Sistemleri Sanayi ve Ticaret Anonim Şirketi,
- Benteler Gebze Taşıt Sanayi ve Ticaret Limited Şirketi,
- Beyçelik Gestamp Otomotiv Sanayi Anonim Şirketi,
- Birinci Otomotiv Sanayi ve Ticaret Anonim Şirketi,
- Cavo Otomotiv Ticaret ve Sanayi Anonim Şirketi,
- Cengiz Makina Sanayi ve Ticaret Anonim Şirketi,
- Coşkunöz Metal Form Makina Endüstri ve Ticaret Anonim Şirketi,
- Denso Otomotiv Parçaları Sanayi Anonim Şirketi,
- Diniz Adient Oto Donanım Sanayi ve Ticaret Anonim Şirketi,
- Ecoplas Otomotiv Sanayi ve Ticaret Anonim Şirketi,
- Egebant Zımpara ve Polisaj Malzemeleri Sanayi ve Ticaret Anonim Şirketi,
- Eku Fren ve Döküm Sanayi Anonim Şirketi,
- Farba Otomotiv Anonim Şirketi,
- Fark Holding Anonim Şirketi,
- Farplas Otomotiv Anonim Şirketi,
- Ferro Döküm Sanayi ve Dış Ticaret Anonim Şirketi,
- Galsan Plastik ve Kalıp Sanayi Anonim Şirketi,
- İleri Mekanik Makina Kalıp İmalat Sanayi ve Ticaret Anonim Şirketi,
- Kanca El Aletleri Dövme Çelik ve Makina Sanayii Anonim Şirketi,
- Kaynak Tekniği Sanayii ve Ticaret Anonim Şirketi,
- Küçükoğlu Holding Anonim Şirketi,
- Mata Ahşap ve Otomotiv Sanayi Ticaret Anonim Şirketi,
- Parsan Makina Parçaları Sanayii Anonim Şirketi,
- Pimsa Otomotiv Anonim Şirketi,
- Tekno Kauçuk Sanayii Anonim Şirketi,
- Tırsan Treyler Sanayi ve Ticaret Anonim Şirketi,
- T.K.G. Otomotiv Sanayi ve Ticaret Anonim Şirketi,
- Tm Pressform Savunma Teknolojileri Sanayi ve Ticaret Anonim Şirketi,
- Toksan Yedek Parça İmalat Ticaret ve Sanayi Anonim Şirketi,
- Toyota Boshoku Türkiye Otomotiv Sanayi ve Ticaret Anonim Şirketi,
- Toyotetsu Otomotiv Parçaları Sanayi ve Ticaret Anonim Şirketi,
- Van Leeuwen Distribution Boru Sanayi ve Ticaret Limited Şirketi,
- Zf Sachs Süspansiyon Sistemleri Sanayi ve Ticaret Anonim Şirketi
ünvanlı teşebbüsler ile sektörel teşebbüs birliği niteliğindeki
- TAYSAD Taşıt Araçları Tedarik Sanayicileri Derneği ve
- TOSB Otomotiv Tedarik Sanayi İhtisas Organize Sanayi Bölgesi
hakkında Kurulun 13.08.2026 tarihli ve 26-29/831-M sayılı kararı ile 4054 sayılı Kanun’un 4. maddesinin ihlal edilip edilmediğinin tespiti amacıyla aynı Kanun’un 41. maddesinin birinci fıkrası uyarınca soruşturma açılmasına karar verilmiştir ifadeleri kullanıldı.
BANKA HABERLERİ
OVP 2027-2029: Bankacılıkta Yeni Kredi Rejimi Başlıyor
Kredi musluğu açılmayacak, nitelikli, katme değeri yüksek kredi müşterisi seçilecek!
Yayınlanma:
3 hafta önce|
14/09/2026Yazan:
Erol Taşdelen
6 Eylül 2026’da açıklanan 2027-2029 Orta Vadeli Programı, Türkiye ekonomisi açısından yalnızca yeni enflasyon ve büyüme hedeflerini ortaya koymuyor. Program, aynı zamanda bankacılık sisteminin önümüzdeki üç yılda hangi alanlara kredi vereceğinin ve hangi alanlarda daha seçici davranacağının da çerçevesini çiziyor.
Yeni dönemin anahtar kelimesi artık “daha fazla kredi” değil, “daha doğru kredi” olacak.
KOBİ, ihracat, yatırım, üretim ve yüksek katma değerli sanayi finansmanı öne çıkarken; genel amaçlı kredi, yüksek borçluluk ve zayıf nakit akışına dayalı şirket finansmanı daha zor hale gelebilir.
OVP’nin bankacılık açısından asıl mesajı ne?
OVP’nin bankacılık açısından en önemli tarafı, kredi sisteminin nicelikten niteliğe doğru yönlendirilmesidir.
Ekonomi yönetimi bir yandan enflasyonu 2027’de yüzde 21, 2028’de yüzde 13,5 ve 2029’da yüzde 9 seviyesine indirmeyi hedeflerken, diğer taraftan büyümenin 2027’de yüzde 4,2’ye, sonraki yıllarda yüzde 5 seviyesine doğru yükselmesini öngörüyor. 2026 büyüme tahmini ise yüzde 3,3’e çekildi.
Buradaki temel soru şudur: Enflasyon düşürülürken üretim nasıl finanse edilecek?
İşte bankacılık stratejisinin değiştiği nokta tam olarak burası. Ekonomi yönetimi, bütün kredileri aynı şekilde büyütmek yerine üretim, yatırım, ihracat ve KOBİ kredilerini öne çıkaran seçici kredi politikasını sürdürüyor.
Hazine ve Maliye Bakanı Mehmet Şimşek’in açıklamasına göre KOBİ kredilerinin toplam krediler içindeki payı uzun dönem ortalamasındaki yüzde 24,6-25 seviyesinden yaklaşık yüzde 27’ye çıkmış durumda. İhracat kredilerinin payı ise yüzde 6,3’lük uzun dönem ortalamasından yaklaşık yüzde 12’ye yükselmiş bulunuyor.
Bu rakamlar tesadüf değil.
Bankacılık sisteminin kredi kompozisyonu değiştiriliyor.
1. Kredi musluğu tamamen açılmayacak
Bence OVP’nin bankacılık açısından en yanlış okunabilecek tarafı burası. “Enflasyon düşüyor, büyüme hedefi yükseliyor, o halde bankalar daha fazla kredi verecek” şeklinde bir sonuç çıkarmak doğru değil.
Tam tersine; Kredi büyümesi enflasyonla uyumlu tutulurken, kredinin yönü değiştirilecek.
Bu şu anlama geliyor: Kredi miktarı kontrollü, kredi tahsisi seçici olacak.
Dolayısıyla 2027’de bankacılık sektöründe temel rekabet yalnızca “kaç milyar TL kredi kullandırdın?” üzerinden değil; “Hangi müşteriye, hangi sektöre ve hangi risk profiline kredi verdin?” üzerinden şekillenecek.
2. Banka kredi komitelerinde “nakit akışı” daha önemli hale gelecek
Türkiye’de uzun yıllar kredi değerlendirmesinde teminat önemli bir unsur oldu. Gayrimenkul, fabrika, arsa, kefalet ve diğer teminatlar kredi kararında güçlü rol oynadı.
Ancak yüksek faiz ve uzun nakit dönüş süreleri şirket bilançolarını zorladıkça yeni dönemin kritik sorusu şu olacak: “Şirket borcunu hangi nakit akışıyla ödeyecek?”
Bu nedenle 2027-2029 döneminde bankaların kredi analizinde:
- EBITDA,
- faaliyet nakit akışı,
- borç servis kapasitesi,
- işletme sermayesi ihtiyacı,
- stok devir hızı,
- alacak tahsil süresi,
- borç/vade uyumu,
- ihracat geliri,
- döviz pozisyonu,
- faiz karşılama oranı çok daha fazla önem kazanacak.
Başka bir ifadeyle: Teminat + bilanço modelinden, Nakit akışı + sektör + risk + teminat modeline geçiş hızlanacak.
3. KOBİ kredileri neden kritik?
OVP’nin önemli mesajlarından biri KOBİ finansmanının desteklenmesi.
Şimşek’in verdiği rakama göre KOBİ kredilerinin toplam krediler içindeki payı yaklaşık yüzde 27’ye yükselmiş durumda. Ancak burada önemli bir ayrım var: KOBİ’ye kredi vermek ile KOBİ’nin finansman sorununu çözmek aynı şey değildir.
KOBİ yüzde 50 civarında maliyetle kredi kullanıyorsa, kredi miktarını artırmak tek başına çözüm olmayabilir.
Çünkü şirketin:
- brüt kâr marjı,
- faaliyet kârı,
- stok finansmanı,
- tahsilat süresi
kredi maliyetinden düşük kalıyorsa, daha fazla kredi şirketi kurtarmak yerine daha fazla borçlandırabilir.
Bu nedenle OVP’nin gerçek başarısı: KOBİ’lere ne kadar kredi verildiğiyle değil, verilen kredinin kaçının üretim kapasitesine dönüştüğüyle ölçülmeli.
4. İhracat kredileri artık bankacılığın stratejik alanı
Burada ciddi bir dönüşüm yaşanıyor. İhracat kredilerinin toplam krediler içindeki payının yaklaşık yüzde 12’ye yükselmesi, uzun dönem ortalamasının neredeyse iki katına çıkması dikkat çekici. Reeskont kredilerinin günlük limitinin de 17 kat artırıldığı açıklandı.
Bu bize şunu söylüyor: Bankacılık sisteminden beklenen yalnızca kredi vermek değil, döviz kazandırıcı faaliyeti finanse etmek.
Bu nedenle ihracatçı şirketler: kur riski + faiz maliyeti + ihracat geliri + tahsilat riski birlikte değerlendirilerek daha avantajlı finansmana ulaşabilecek. Reeskont kredilerinde açıklanan yüzde 23,9 faiz oranı ve bankacılık maliyetleri eklendiğinde yaklaşık yüzde 25-26 seviyesine çıkan maliyet, mevcut enflasyonun altında bir finansman kanalı oluşturuyor. Bu durum ticari bankalar açısından da önemli.
Çünkü klasik ticari kredi ile hedefli/reeskont finansmanı arasında ciddi maliyet farkı oluştuğunda şirketlerin finansman tercihi değişiyor.
5. Sanayi finansmanında yeni dönem
OVP’nin önemli başlıklarından biri imalat sanayiinin güçlendirilmesi.
Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, İmalat Sanayii Finansman Desteği Programı kapsamında 250 milyar TL ilave kredi desteği sağlandığını; orta-yüksek ve yüksek teknoloji ağırlıklı sanayi yatırımlarına yönelik üç yıl için 750 milyar TL YTAK kredilerinin kullandırılmaya devam edeceğini açıkladı.
Bu, bankacılık açısından çok önemli bir sinyal.
Çünkü Türkiye’nin kredi sistemi giderek: tüketim → üretim ve genel ticari kredi → hedefli yatırım kredisi eksenine çekilmeye çalışılıyor.
6. Bankaların kârlılığı açısından OVP ne söylüyor?
Burada bankalar açısından daha karmaşık bir tablo var.
Bir tarafta:
- faizlerin zaman içinde düşmesi,
- enflasyonun gerilemesi,
- kredi talebinin yeniden canlanması bankalar açısından olumlu.
Diğer tarafta:
- seçici kredi,
- kredi büyüme sınırları,
- makroihtiyati düzenlemeler,
- düşük maliyetli hedefli kredi programları bankaların serbest fiyatlama alanını sınırlayabilir.
Dolayısıyla bankaların önümüzdeki dönemde kârlılığı sadece faiz marjı üzerinden değil; komisyon gelirleri + ödeme sistemleri + yatırım bankacılığı + sermaye piyasaları + sigorta + dijital bankacılık üzerinden çeşitlendirmesi gerekecek.
7. Mevduatta da yeni dönem
OVP’nin finansal istikrar ayağında TL tasarrufların artırılması ve finansal kaynakların daha etkin alanlara yönlendirilmesi öne çıkıyor.
Bu nedenle bankalar açısından sadece kredi tarafı değil, pasif yönetimi de kritik. Bankaların önündeki temel sorun: Uzun vadeli kredi vermek için uzun vadeli ve uygun maliyetli kaynak bulmak. Türkiye’de mevduatın önemli bölümünün kısa vadeli olması, uzun vadeli yatırım finansmanının önündeki yapısal problemlerden biri.
Dolayısıyla önümüzdeki dönemde: uzun vadeli TL mevduat + emeklilik fonları + yatırım fonları + tahvil piyasası + sermaye piyasaları daha önemli hale gelecek.
8. Bankacılık sisteminin en büyük riski: sorunlu kredi
Burada OVP’nin hedefleri ile reel sektörün mevcut durumu arasında dikkat edilmesi gereken bir alan var.
Kredi maliyetlerinin uzun süre yüksek kalması: yüksek faiz → düşük faaliyet kârı → nakit açığı → yeniden borçlanma → yapılandırma → sorunlu kredi zinciri yaratabilir.
Bu nedenle 2027-2029 döneminde bankaların en önemli gündemlerinden biri yalnızca yeni kredi vermek değil, mevcut kredi portföyünün kalitesini korumak olacak.
Özellikle:
- tekstil,
- inşaat,
- gayrimenkul,
- perakende,
- enerji,
- KOBİ ağırlıklı sektörler yakından izlenmeye devam edebilir.
9. “Kredi vermek” ile “şirketi yaşatmak” arasındaki fark
Bence OVP’nin bankacılık tarafındaki en önemli sınavı burada. Bir şirkete 100 milyon TL kredi vermek kolaydır.
Asıl mesele: Bu 100 milyon TL şirketin üretim kapasitesini mi artıracak? yoksa Önceki kredinin faizini ve vadesi gelen borcunu mu kapatacak?
Eğer ikinci durum gerçekleşiyorsa, bankacılık sistemi ekonomik büyümeyi finanse etmiyor; borç stokunu çeviriyor. Bu nedenle 2027-2029 döneminde bankaların kredi komitelerinde “nakit karşılıklı kredi” anlayışının güçlendirilmesi gerekiyor.
10. Bankacılıkta yeni denklem
Önümüzdeki dönemin kredi denklemini şöyle özetlemek mümkün:
Eski model: Teminat → Kredi → Bilanço büyümesi
Yeni model: Üretim → Nakit akışı → İhracat → Verimlilik → Borç servis kapasitesi → Kredi
Bunun anlamı çok açık: Sadece malı olan değil, para üretebilen şirket kredi açısından daha değerli hale gelecek.
Reel sektör açısından OVP’nin kritik açmazı
Ancak burada ekonomi yönetiminin çözmesi gereken önemli bir çelişki var.
Bir tarafta: Enflasyon düşürülecek.
Diğer tarafta: Üretim ve yatırım artırılacak.
Üçüncü tarafta: Kredi büyümesi kontrol altında tutulacak.
Dördüncü tarafta: Şirketlerin finansman maliyetleri yüksek.
Bu dört hedef aynı anda yönetilmek zorunda.
Eğer finansman maliyeti yeterince hızlı düşmezse, üretici şirket yatırım yapamayabilir.
Eğer kredi çok hızlı gevşerse, bu kez: kredi → talep → döviz → fiyatlar → enflasyon kanalı yeniden çalışabilir.
Dolayısıyla ekonomi yönetiminin önündeki asıl mesele: “Kredi musluğunu açmak veya kapatmak değil, doğru basınçta tutmak.”
Bankalar 2027’de ne yapmalı?
Bence bankaların önümüzdeki dönemde beş stratejik alanı öne çıkarması gerekiyor:
1. Nakit akışı bazlı kredi
Şirketin gerçek ödeme gücü analiz edilmeli.
2. Sektör bazlı kredi politikası
Her sektöre aynı kredi limiti uygulanmamalı.
3. İhracat ve döviz kazandırıcı faaliyet finansmanı
Döviz geliri yaratan şirketlere daha uygun yapılandırılmış finansman sağlanmalı.
4. Yatırım finansmanı
Makine, teknoloji, enerji verimliliği ve kapasite artışı gibi yatırımlar ayrı değerlendirilmelidir.
5. Erken uyarı sistemi
Sorunlu hale gelen krediyi beklemek yerine: “Batıyok” oluşmadan önce müdahale edilmelidir.
Bankacılık açısından 10 önemli stratejik değişiklik
| Alan | OVP’nin mesajı | Bankacılık açısından anlamı |
|---|---|---|
| 1. Kredi büyümesi | Enflasyonla uyumlu kredi büyümesi | Bankalar kredi musluklarını serbest bırakmayacak; seçici kredi devam edecek |
| 2. Reel sektör finansmanı | Üretim, yatırım ve ihracata yönlendirme | Genel kredi yerine hedefli/sektörel kredi önem kazanacak |
| 3. İmalat sanayii | İmalat ve yüksek katma değerli yatırımlara finansman | Bankalar için sanayi kredileri yeniden stratejik ürün haline gelebilir |
| 4. İhracat | İhracat kapasitesinin artırılması | Reeskont, Eximbank ve döviz kazandırıcı faaliyet finansmanı önemini koruyacak |
| 5. KOBİ | Finansmana erişimin güçlendirilmesi | KOBİ kredilerinde teminat + nakit akışı + sektör riski daha fazla dikkate alınacak |
| 6. Kredi tahsisi | Kaynakların verimli alanlara yönlendirilmesi | “Kredi isteyen herkese kredi” modelinden risk bazlı kredi tahsisine geçiş |
| 7. Sermaye piyasaları | Banka dışı finansmanın geliştirilmesi | Faktoring, leasing, tahvil, fonlar, GYO/Girişim sermayesi gibi alternatifler büyüyecek |
| 8. Finansal teknoloji | Dijitalleşme ve finansal altyapı | Bankaların veri, yapay zekâ ve dijital kredi modellerine yatırımı artacak |
| 9. Finansal istikrar | TL’ye güven ve makro finansal istikrar | Bankaların bilanço, likidite ve döviz pozisyonu daha yakından yönetilecek |
| 10. Finansal okuryazarlık | Finansal eğitim artırılacak | Tüketici ve yatırımcı davranışlarının daha kontrollü hale getirilmesi hedefleniyor |
Kutu Bilgi | OVP’de bankacılık için öne çıkan rakamlar
| Gösterge | OVP/2026 açıklamaları |
|---|---|
| 2026 büyüme tahmini | %3,3 |
| 2027 büyüme hedefi | %4,2 |
| 2026 yıl sonu enflasyon tahmini | %28,4 |
| 2027 enflasyon hedefi | %21 |
| 2028 enflasyon hedefi | %13,5 |
| 2029 enflasyon hedefi | %9 |
| KOBİ kredilerinin toplam kredilerdeki payı | ~%27 |
| İhracat kredilerinin toplam kredilerdeki payı | ~%12 |
| İhracat kredilerinde uzun dönem ortalama | %6,3 |
| İmalat Sanayii Finansman Desteği | 250 milyar TL |
| YTAK kredi büyüklüğü | 750 milyar TL / 3 yıl |
| Reeskont kredi günlük limit artışı | 17 kat |
Rakamların ilgili bölümü ekonomi yönetiminin OVP sunumu ve program sonrası açıklamalarından derlenmiştir.
Bankacılıkta “kredi büyümesi” değil “kredi kalitesi” dönemi
2027-2029 OVP’nin bankacılık açısından bana göre en önemli mesajı şudur: Türkiye artık sadece daha fazla krediye değil, daha verimli krediye ihtiyaç duyuyor.
Bunun gerçekleşmesi halinde bankacılık sistemi ekonominin üretim kapasitesini artıran bir mekanizmaya dönüşebilir.
Ancak bunun için kredi tahsisinde yalnızca teminatın değil, nakit akışının ve üretim kapasitesinin merkeze alınması gerekiyor.
Çünkü Türkiye’nin asıl problemi artık sadece: “Şirket kredi bulabiliyor mu?” değil.
Daha önemli soru: “Şirket aldığı krediyi üretime dönüştürüp borcunu geri ödeyebiliyor mu?”
BankaVitrini olarak uzun süredir vurguladığımız “nakit kraldır” yaklaşımının önemi burada ortaya çıkıyor.
2027-2029 döneminde bankacılık sisteminin başarısını kredi hacmi değil; üretime dönüşen kredi + zamanında geri ödenen kredi + düşük sorunlu kredi + artan ihracat belirleyecek.
Kısacası: OVP bankalara “daha çok kredi verin” demiyor. “Krediyi doğru şirkete, doğru sektöre ve doğru amaçla verin” diyor.
Ve önümüzdeki dönemde bankacılığın en kritik rekabet alanı da tam olarak burası olacak.
Erol TAŞDELEN – Ekonomist | BankaVitrini.com

FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.637)
- BASINDA BİZ (67)
- BORSA (601)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.984)
- GÜNCEL (4.614)
- GÜNDEM (3.580)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.742)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.494)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (837)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (119)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (19)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Resmi Gazete'de bugün (02.10.2026) 01/10/2026
- Von der Leyen: AB, yeni üyeleri karşılamaya hazır olmalı 01/10/2026
- İran: Hürmüz'de hedef alınan 3 tanker BAE bağlantılı 01/10/2026
- ABD'den İran'ın gölge bankacılık ağına yaptırım 01/10/2026
- Anthropic, halka arz için Kasım ortasını hedefliyor 01/10/2026
- TCMB, KOBİ kredilerinde büyüme sınırını yüzde 5'e çıkardı 01/10/2026
- Trump'tan Irak'a güvence, İran'a tehdit 01/10/2026
- TMSF, Destek Yatırım Bankası yönetimini değiştirdi 01/10/2026
- Fon soruşturmasında 8 şüpheliye tutuklama talebi 01/10/2026
- ABD Orta Doğu'ya üçüncü uçak gemisini gönderiyor 01/10/2026
SON YAZILAR
- SPK: FON KRİZİNDE “FAHİŞ KAZANÇ” İÇİN İADE HESAPLARI AÇILDI 01/10/2026
- TERA, DESTEK VE HEDEF’TE TMSF DÖNEMİ! 01/10/2026
- Fon krizinde çözüm uzadıkça piyasalarda tansiyon artıyor 01/10/2026
- Akbank “Şehrin İyi Hali” projesinin 12. dönem başvurularını başlattı 24/09/2026
- Elektronik Parada Yaprak Dökümü 24/09/2026
- 150 Milyon TL Kredi Hayali Kurmayın! KOSGEB’de Limit Böyle Eriyor 24/09/2026
- ENGELLİLERİN ÖNÜNE YENİ ENGELLER Mİ KONULUYOR? 24/09/2026
- AKBANK’ta ŞOK KARAR: Üst Mahkeme de Dolandırılan müşteriyi haklı buldu! 23/09/2026
- Anadolubank’tan Esnaf ve Şahıs Şirketleri’ne Dijital Kredi Paketi 22/09/2026
- Otomotiv yan sanayinde 37 şirket ve 2 kuruluşa soruşturma 21/09/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu