
BANKA HABERLERİ
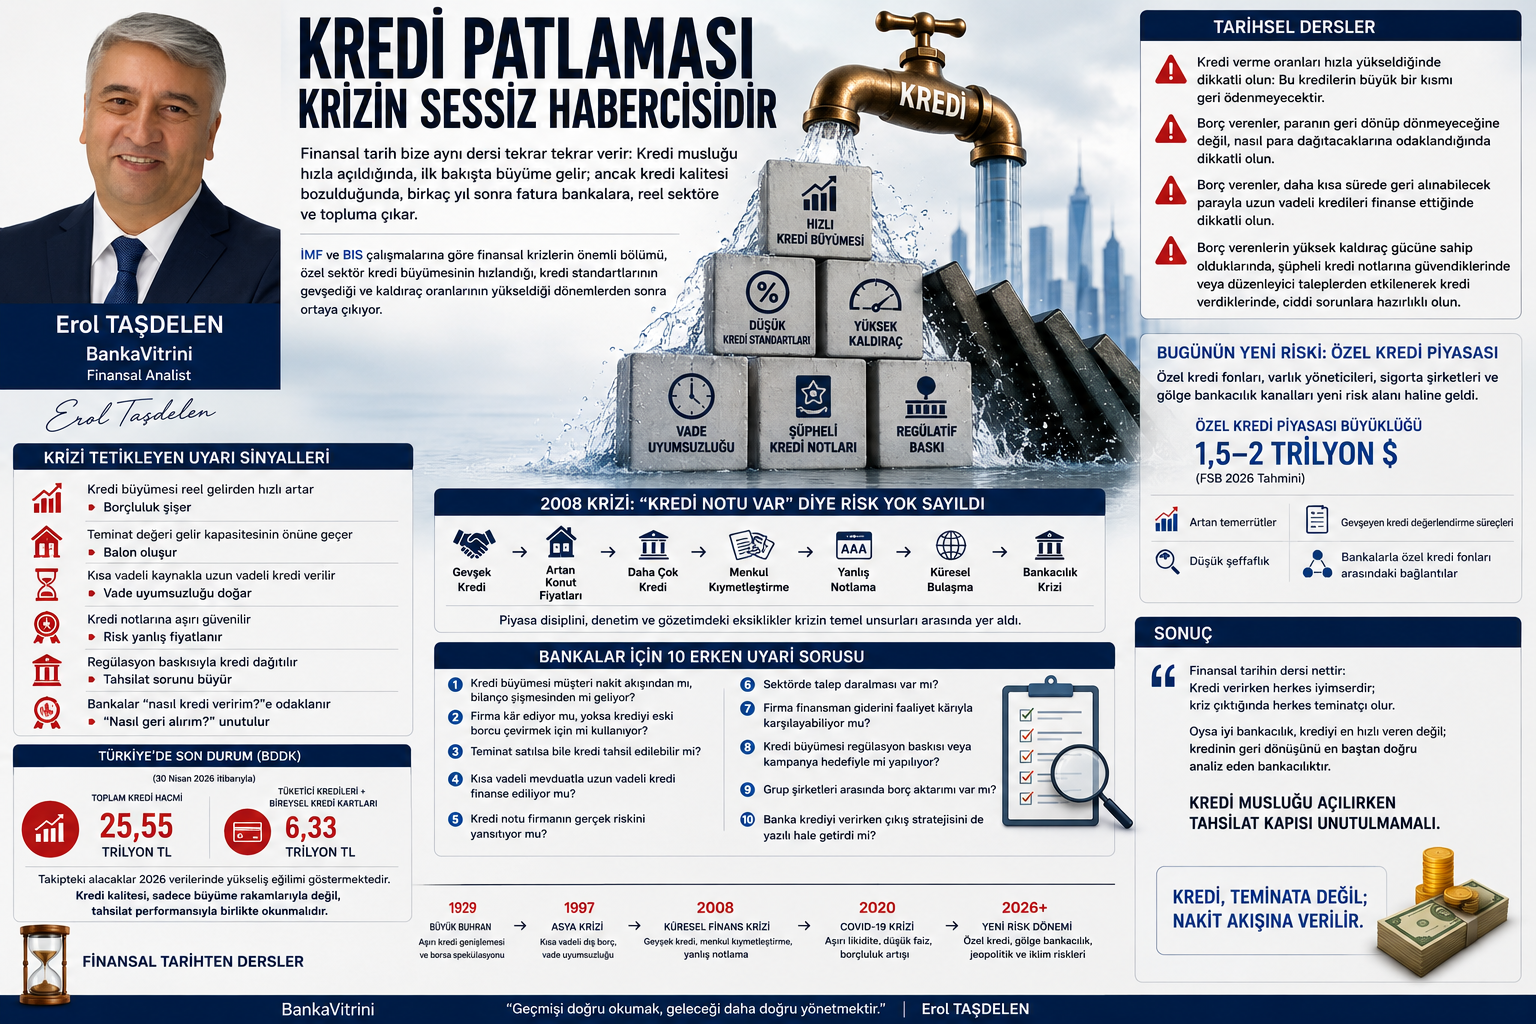
Kredi Patlaması Krizin Sessiz Habercisidir


BANKA HABERLERİ
Enpara Bank’tan KOBİ’lerin büyüme yolculuğuna destek
Enpara Bank Genel Müdürü Cumhur Türkmen, “KOBİ’lerin finansal dayanıklılığını güçlendiren ve ekonomik hayata katılımlarını destekleyen çözümler sunmaya devam ediyoruz” dedi.

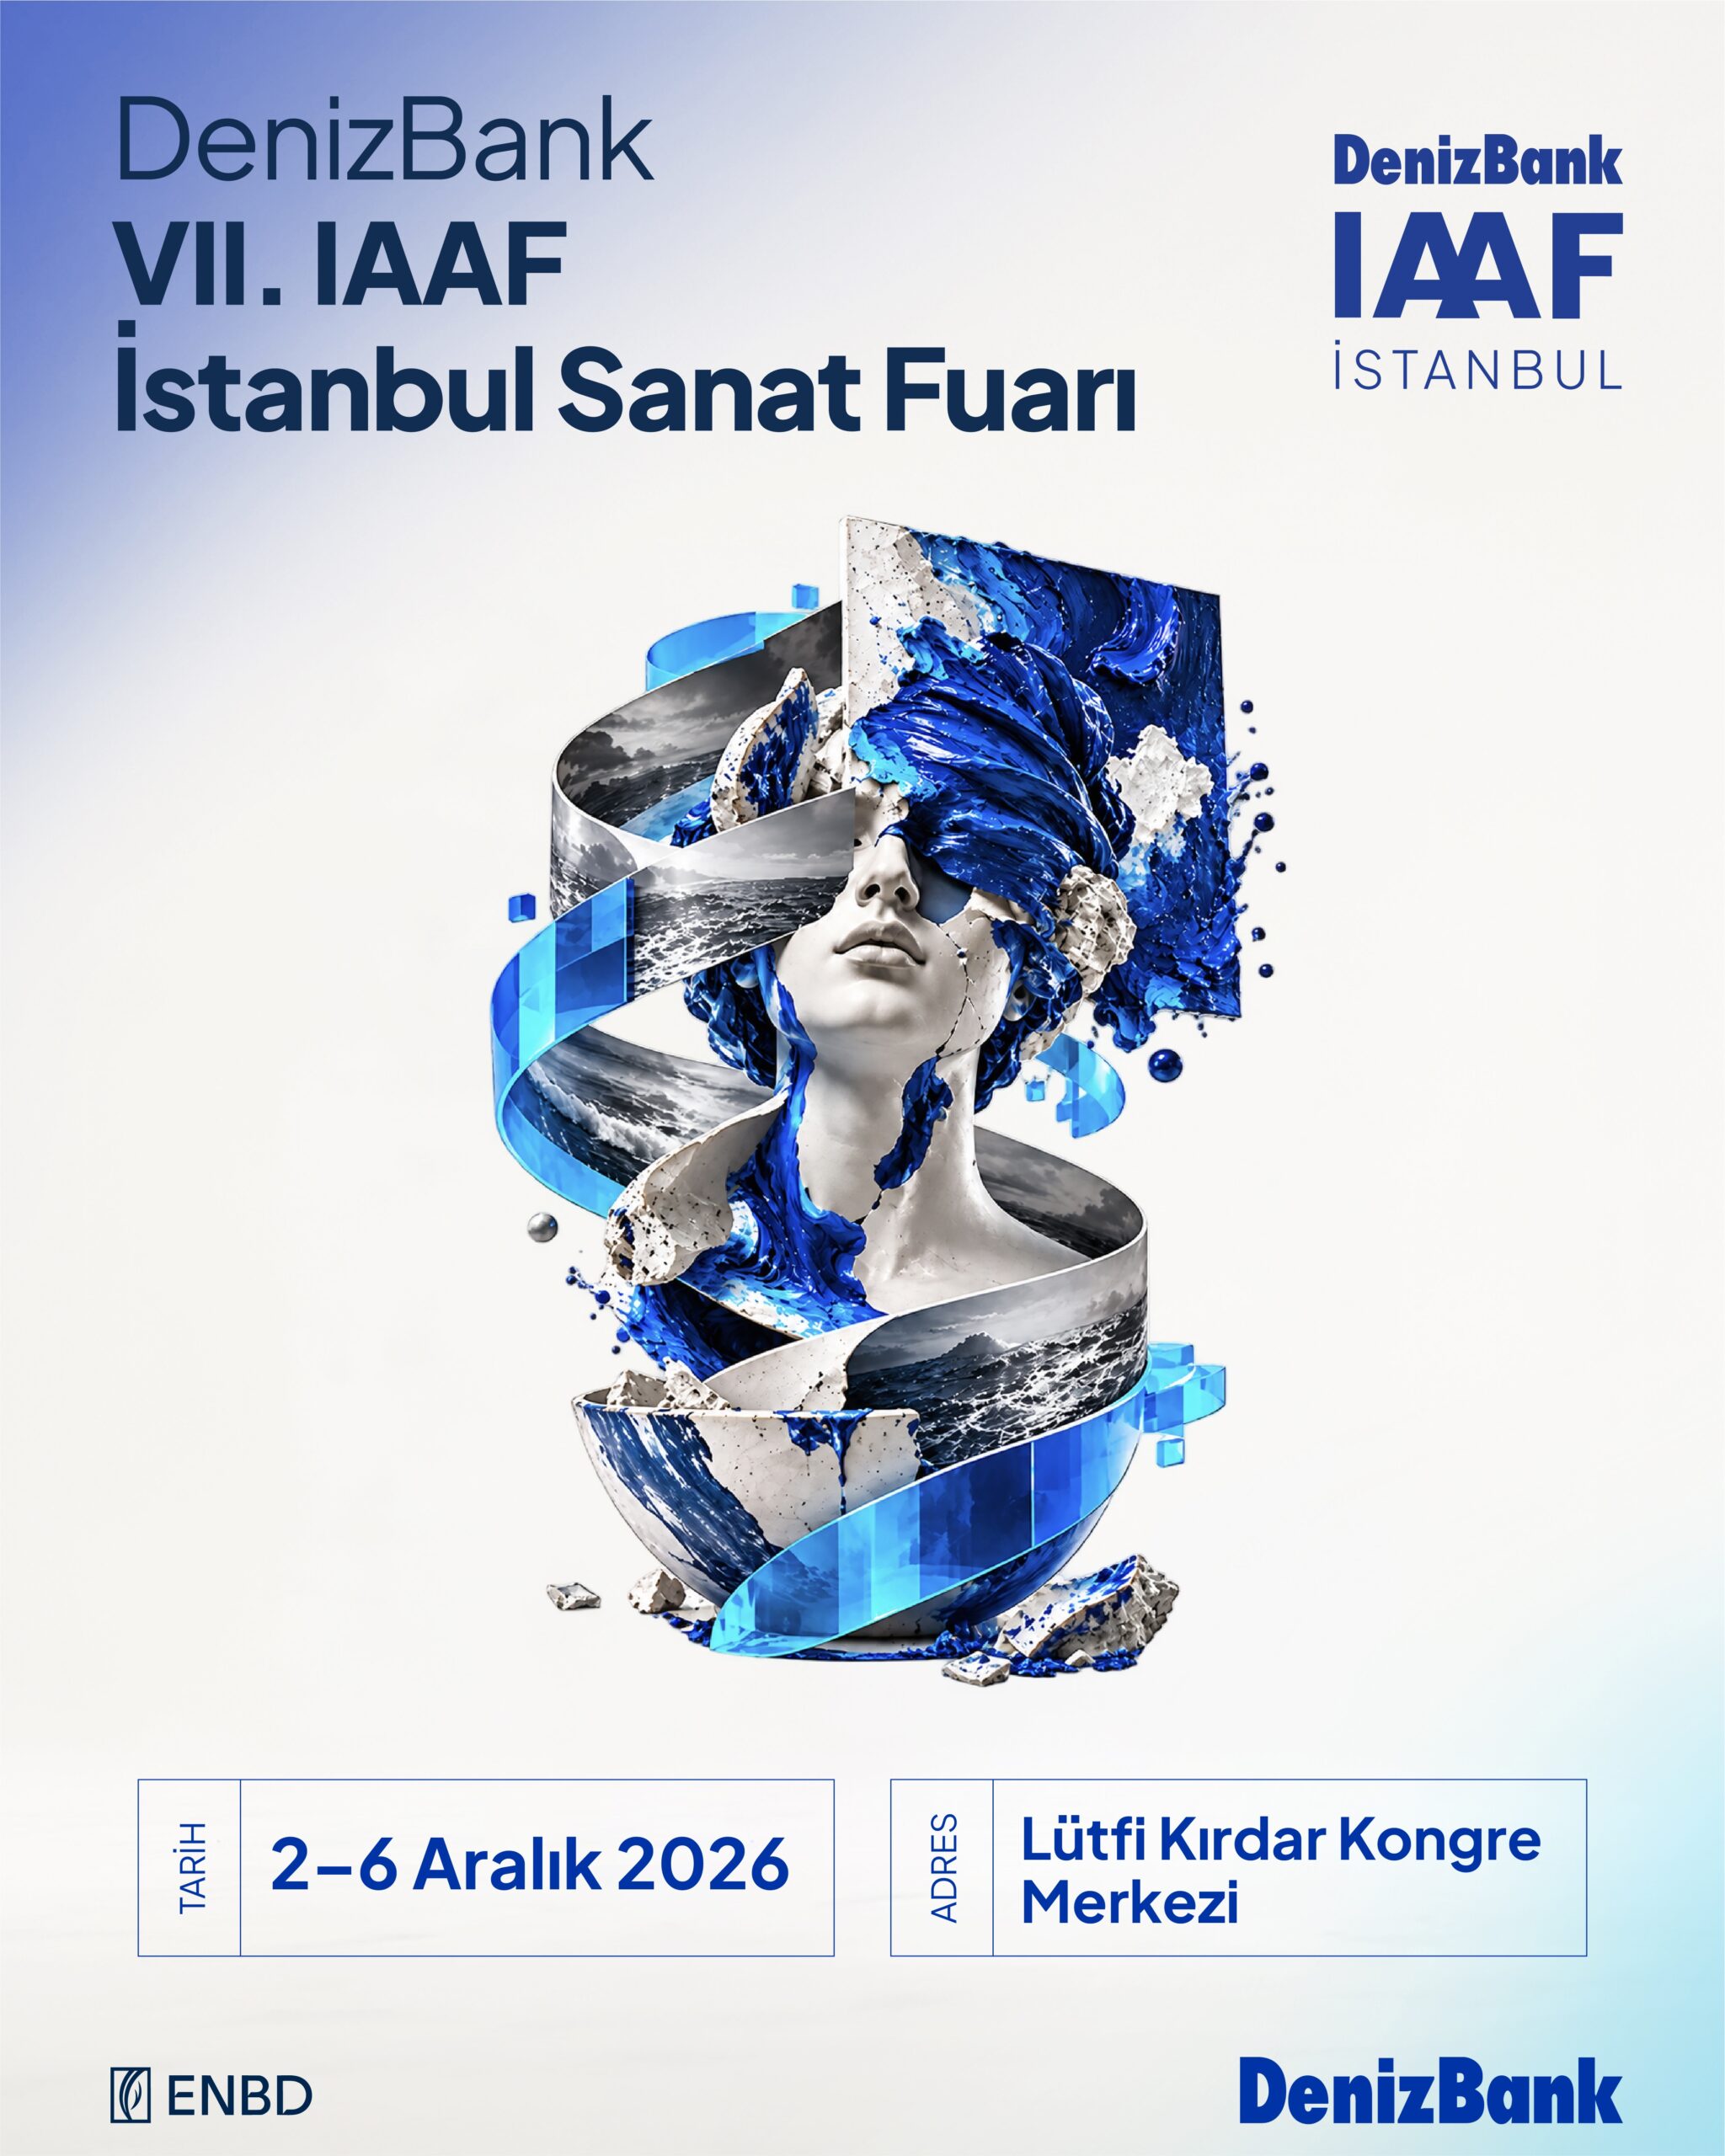
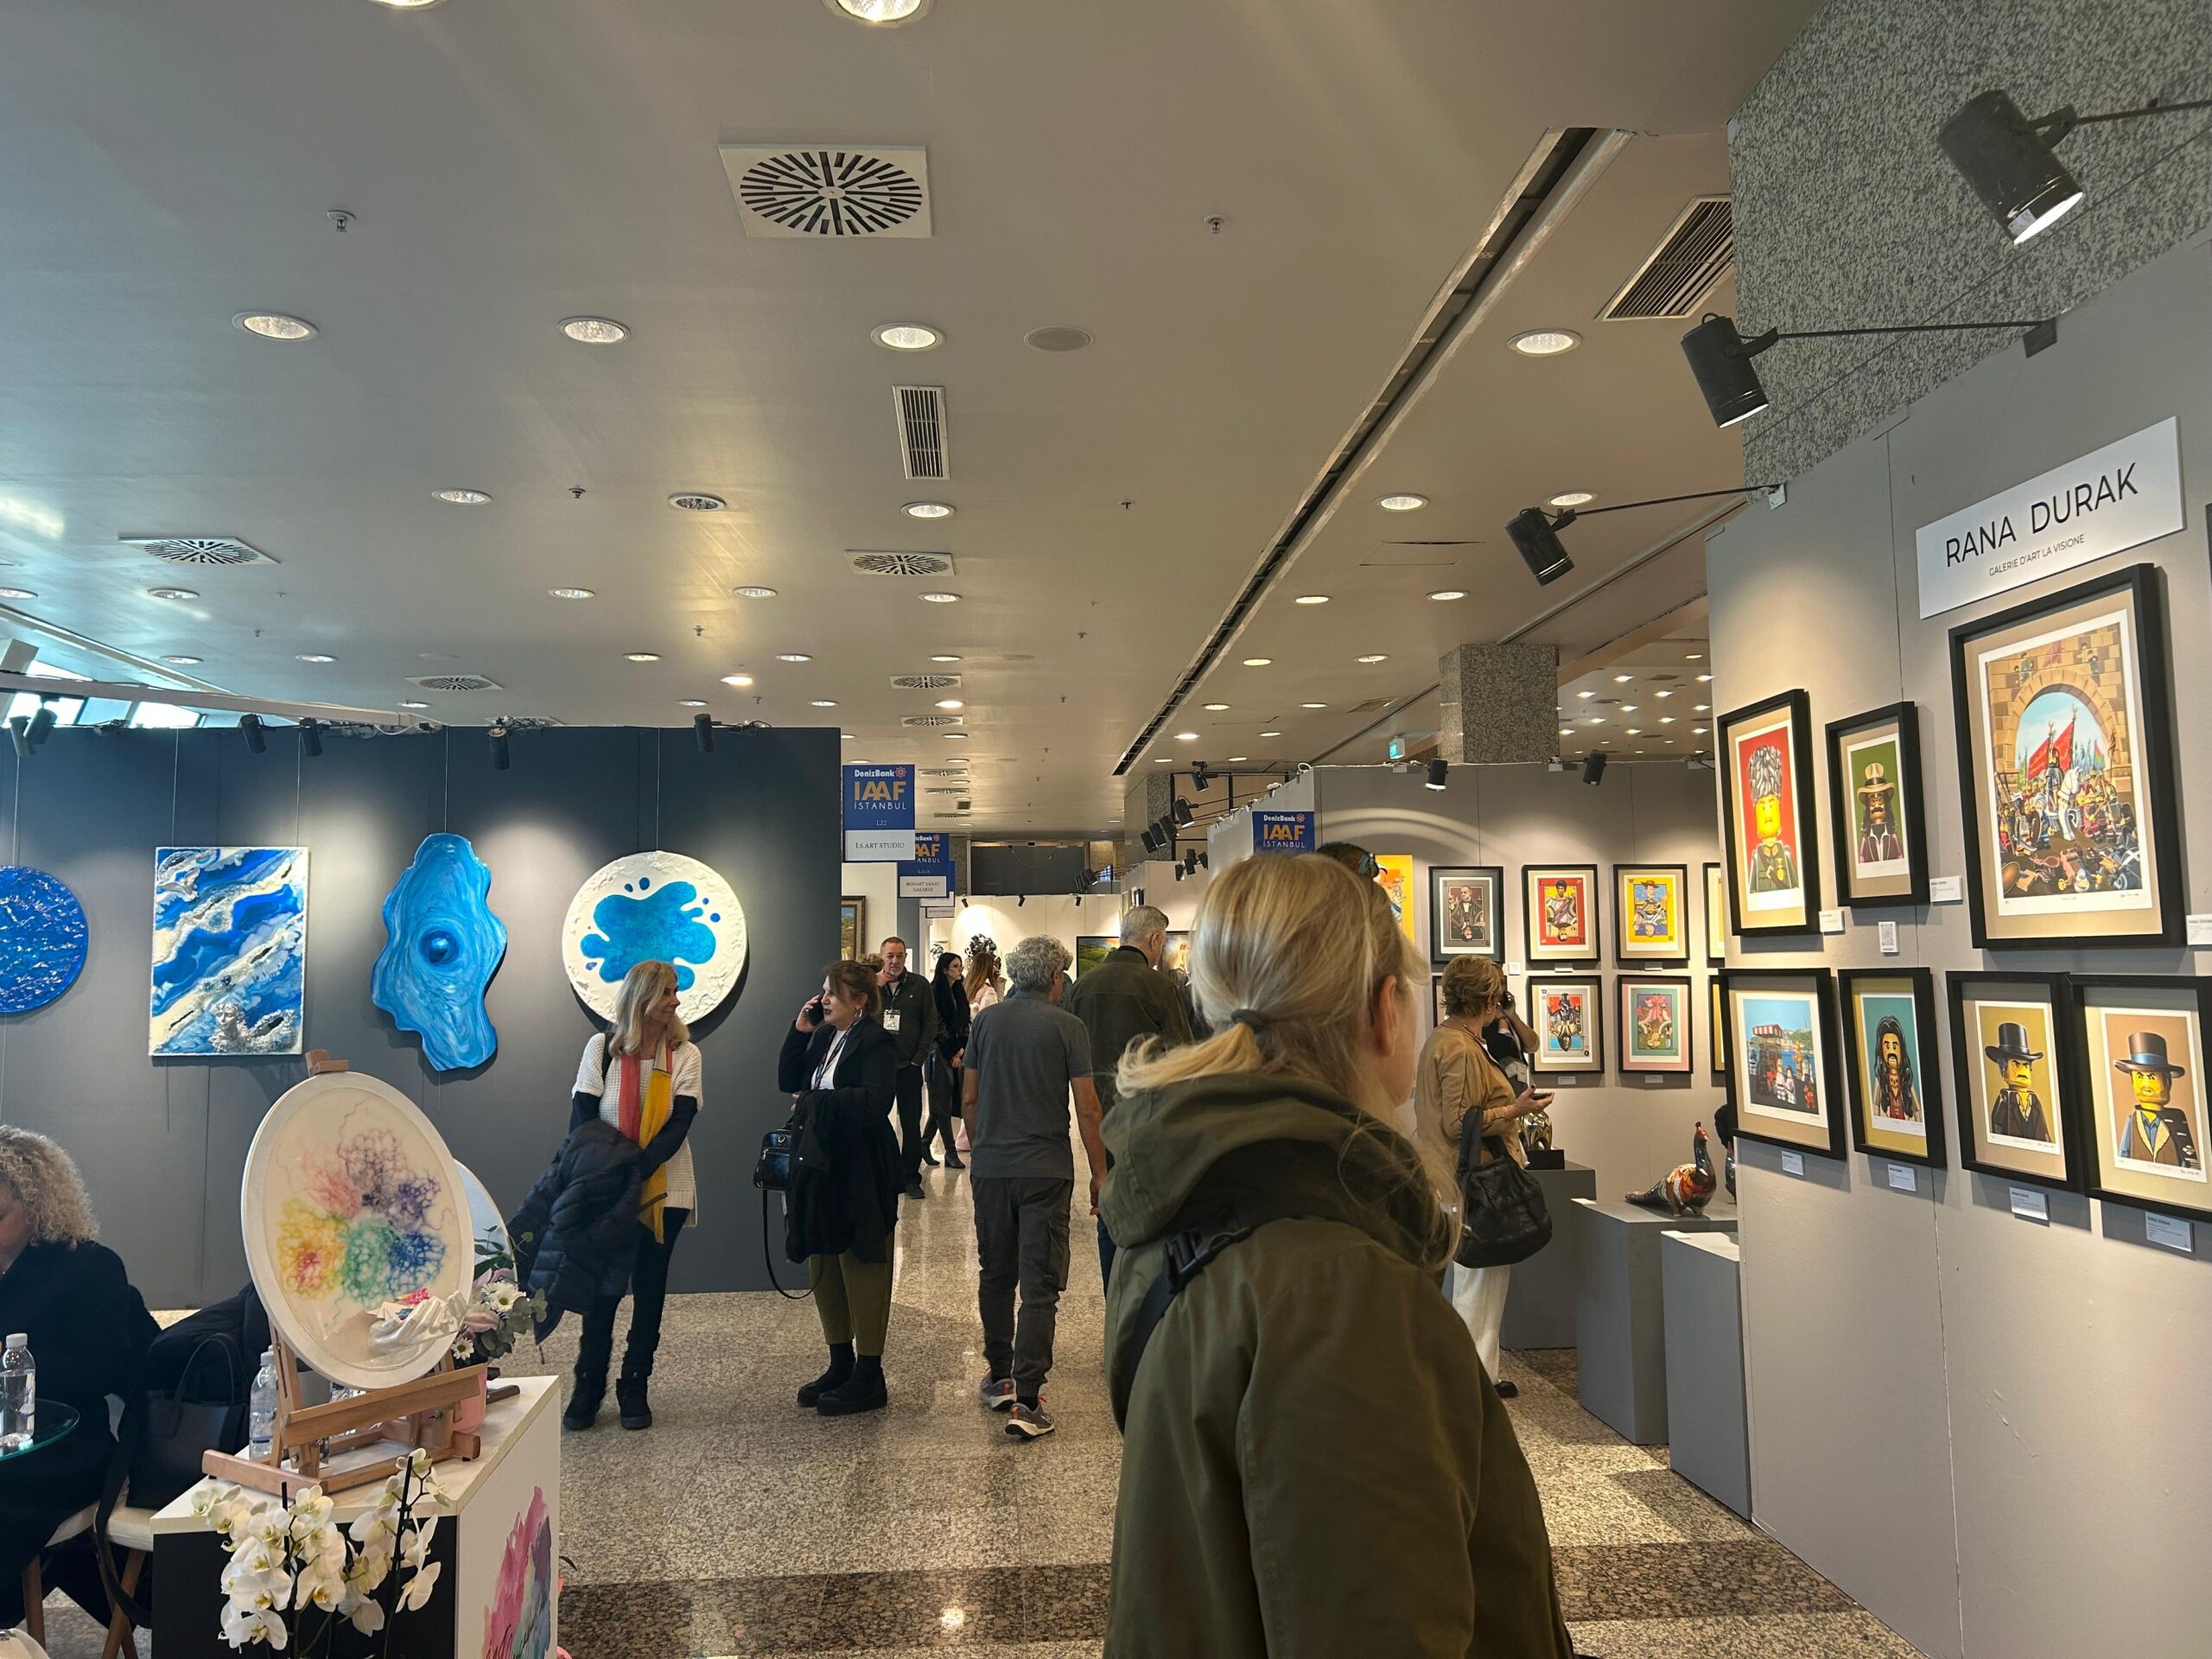
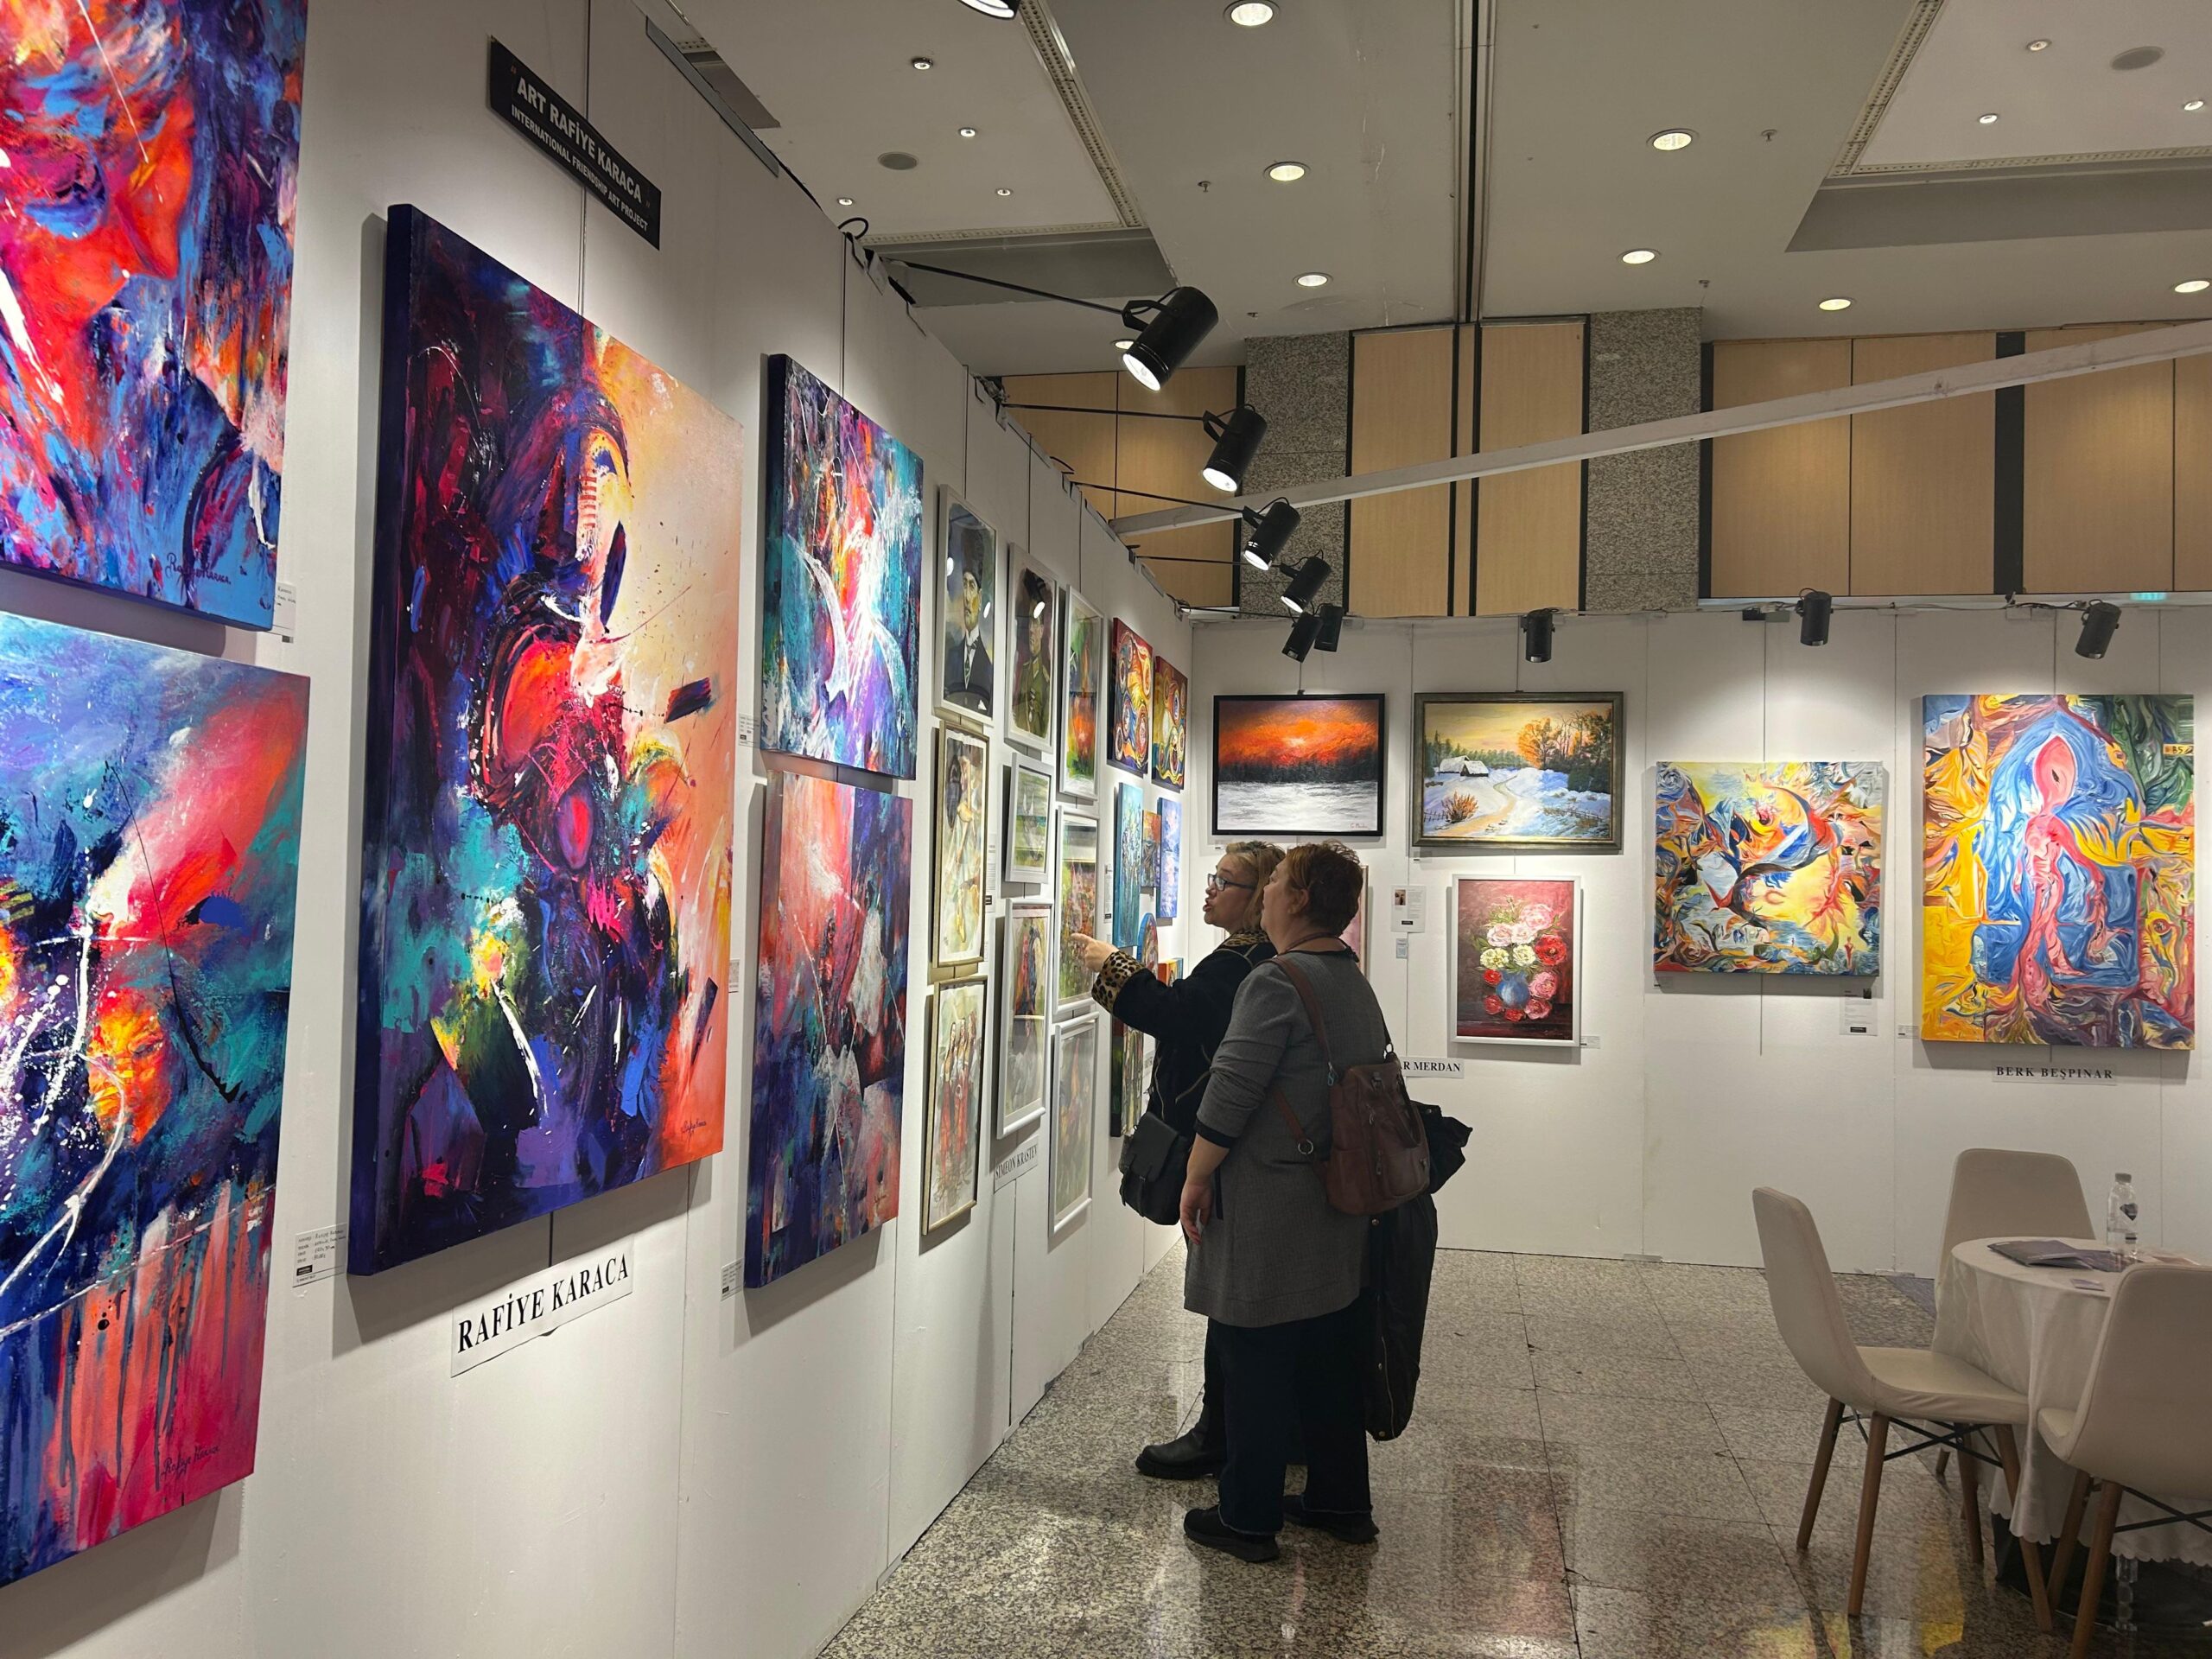
DenizBank VII. İAAF İstanbul Sanat Fuarı, 2-6 Aralık 2026 tarihleri arasında 55 galeri, 1.200 sanatçı ve 4 bin 350 eseri Lütfi Kırdar Kongre Merkezi’nde buluşturuyor. Fuar, farklı disiplinlerden eserlerin yanı sıra genç sanatçılara sunduğu fırsatlar, atölye çalışmaları ve uygulamalı etkinliklerle ziyaretçilere çok yönlü bir sanat deneyimi sunacak.
DenizBank VII. İAAF İstanbul Sanat Fuarı, Türkiye’nin yanı sıra Orta Doğu, Avrupa ve Rusya’dan sanatçı, galeri ve koleksiyonerleri bir araya getirecek. Resim ve heykel başta olmak üzere farklı disiplinlerden güncel sanat üretimleri ile usta sanatçıların eserlerinin yer alacağı ve bu yıl 40 bin ziyaretçi ağırlaması beklenen organizasyonda, sergilerin yanı sıra sanat malzemelerinin tanıtıldığı stantlar, atölye çalışmaları ve uygulamalı etkinlikler de yer alacak.
100 genç sanatçıya ücretsiz sergileme imkanı
Fuar kapsamında, genç yeteneklerin sanat dünyasında kendilerine yer edinmelerini desteklemek amacıyla “Geleceğin Sanatçıları” projesi bu yıl ikinci kez hayata geçirilecek. Jüri tarafından seçilen 100 genç sanatçı, eserlerini ücretsiz sergileme; galeri, koleksiyoner ve sanatseverlerle buluşturma fırsatı yakalayacak.
“Sanatın herkes için erişilebilir olmasını önemsiyoruz”
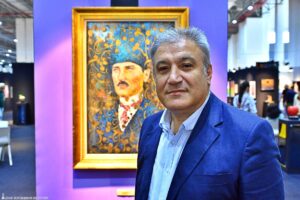
DenizBank Hukuk Grubu Genel Müdür Yardımcısı ve Ressam Akın Ekici, konuyla ilgili değerlendirmesinde şöyle dedi: “DenizBank olarak sanatın toplumun her kesimi için erişilebilir olmasına büyük önem veriyoruz. Bu alanda üretimlerin ve sanatsal etkileşimlerin yalnızca belirli çevrelerle sınırlı kalmaması ve daha geniş kitlelere ulaşmasının, toplumun kültürel birikimini zenginleştirdiğine inanıyoruz. VII. İAAF İstanbul Sanat Fuarı da farklı kuşaklardan sanatçı ve sanatseverleri bir araya getiren yapısıyla bu yaklaşımımızla örtüşüyor. Özellikle Geleceğin Sanatçıları projesi kapsamında 100 genç yeteneğe eserlerini sergileme fırsatı sunulmasını, ülkemizin geleceğine değerli bir yatırım olarak görüyoruz. DenizBank olarak sanata erişimi yaygınlaştıran, kültürel yaşama katılımı güçlendiren ve sanatın geleceğine katkı sağlayan çalışmaların yanında olmaya devam edeceğiz.
“Sanatın daha fazla insanın hayatında yer bulmasını istiyoruz”
Demos Fuarcılık Yönetim Kurulu Başkanı Sebahattin Aslan, sanat organizasyonlarının sürekliliğinde sanatçıların, galerilerin ve kültür-sanatın gelişimine duyulan bağlılığın önemine dikkat çekti. Aslan, sanat organizasyonlarına yaklaşımlarını ve genç sanatçılara yönelik çalışmalarını şöyle anlattı:
“Sanat etkinliklerini yıllar boyunca sürdürmek; sanatçılara, galerilere ve kültür-sanatın gelişimine duyulan bağlılıkla mümkün. Bizim için her organizasyon, sanatçıların eserlerini daha geniş kitlelerle buluşturabilecekleri, yeni üretimlerin tanınacağı ve farklı kuşakların bir araya geleceği bir ortam oluşturmak anlamına geliyor. Geleceğin Sanatçıları projesiyle 100 genç sanatçının eserlerini ücretsiz sergileme imkânı sunmamız da bu yaklaşımın bir parçası. Sanatın ve sanatçının yanında olmayı uzun soluklu bir sorumluluk olarak görüyoruz. Geçtiğimiz yıldan bu yana ana sponsorumuz olarak yanımızda olan DenizBank’ın kültür ve sanata verdiği değer ve fuarımıza katkısı bizim için çok kıymetli. Sanatın daha geniş kitlelere ulaşmasına yönelik bu desteğin devam etmesinden memnuniyet duyuyoruz. DenizBank’a, sanatçılarımıza, galerilerimize ve emeği geçen herkese teşekkür ediyorum. İstanbul ve İzmir’in yanı sıra Bodrum’da da gerçekleştirdiğimiz etkinliklerle sanatın farklı şehirlerde daha fazla insanla buluşması için çalışmayı sürdüreceğiz. 2027 yılında ise uluslararası sanat yolculuğumuzda önemli bir adım atarak, 1–4 Nisan tarihleri arasında Abu Dabi’de düzenlenecek IAAF Abu Dhabi 2027 ile uluslararası sanat dünyasıyla buluşacağız. Bu organizasyonun, Türk sanatının ve sanatçılarının uluslararası alanda daha geniş kitlelere ulaşmasına katkı sağlayacağına inanıyoruz.”
DenizBank VII. İAAF İstanbul Sanat Fuarı, 2 Aralık’ta düzenlenecek VIP ön izleme organizasyonunun, ardından 3-6 Aralık 2026 tarihleri arasında genel ziyaretçilere açık olacak. Sanatseverler, fuar biletlerini DenizBank kredi kartlarıyla yüzde 50 indirimli satın alabilecek.
BANKA HABERLERİ
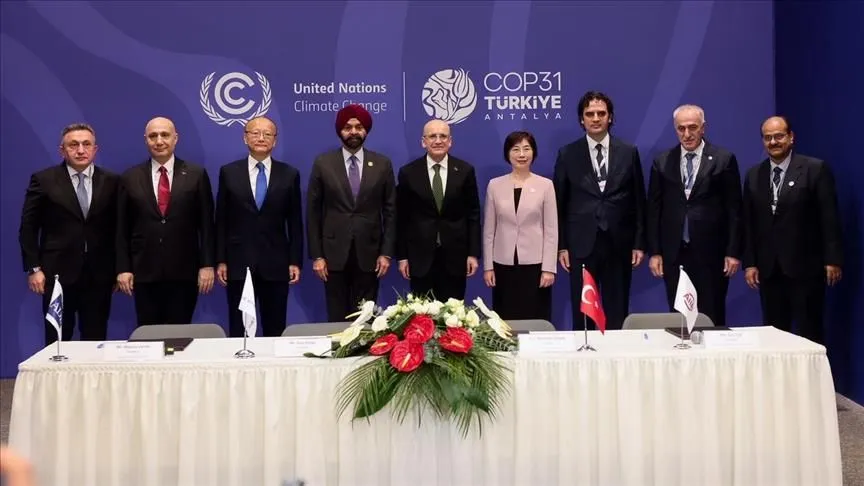
VakıfBank, Dünya Bankası’ndan 250 milyon dolarlık dönüşüm finansmanı sağladı
VakıfBank Genel Müdürü Osman Arslan, “Uluslararası piyasalardan temin ettiğimiz kaynakları ülkemizin üretim gücünü, teknolojik yetkinliğini ve sürdürülebilir büyümesini desteklemek için kullanıyoruz.” dedi.



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- İtalya'dan hibrit tehditlere karşı 6 milyar euroluk yatırım planı 18/11/2026
- Anthropic'in halka arz fiyatı beklenti aralığını aştı 18/11/2026
- Resmi Gazete'de bugün (19.11.2026) 18/11/2026
- İran anlaşmazlığının Vance'in 2028 adaylığını gölgelediği iddia edildi 18/11/2026
- AB'den Ukrayna'ya 45 milyar euroluk yeni kredi önerisi 18/11/2026
- Fon soruşturmasında Emre Tezmen ve Taha Çakmak ek ifade verdi 18/11/2026
- Fed tutanakları: Neredeyse tüm yetkililer faiz artışından yana 18/11/2026
- AB'den Rusya'ya yeni yaptırım uyarısı 18/11/2026
- İngiliz savunma devi BAE Systems 1.070 çalışanını işten çıkarıyor 18/11/2026
- ABD istihbaratından art arda yaşanan kesintilere dair açıklama 18/11/2026
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu