Connect with us

GÜNDEM

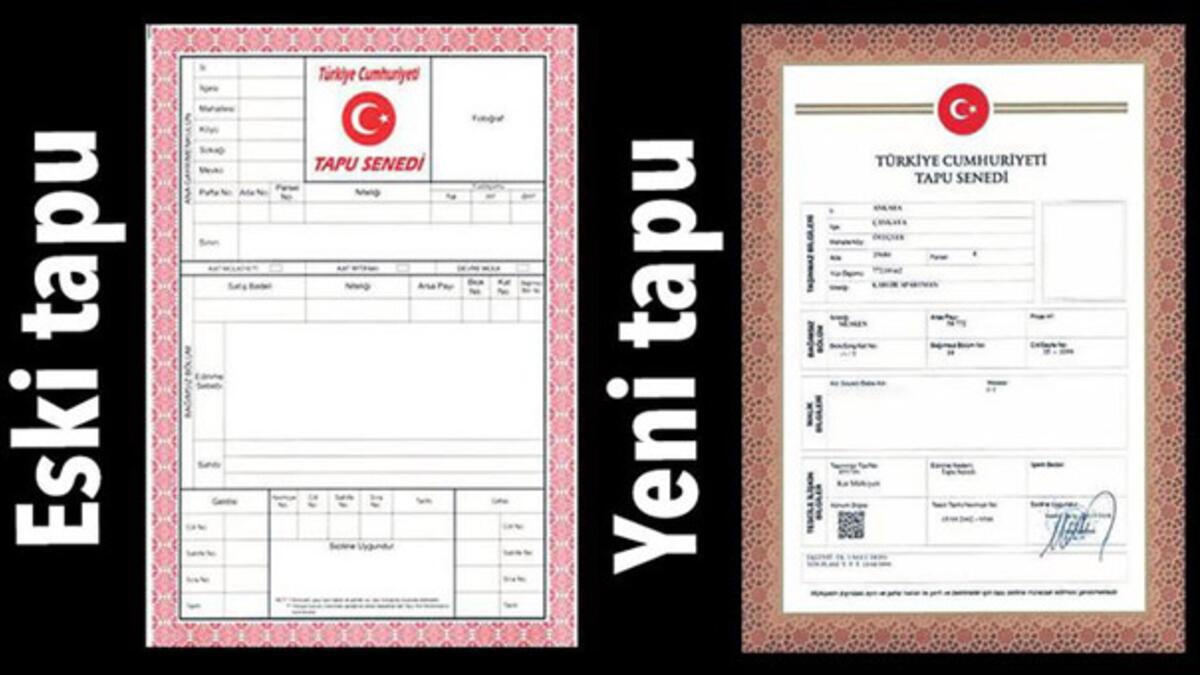
SAHTE VEKÂLETNAME İLE GAYRİNEMKUL BAŞKASINA SATILIRSA NE OLUR?

Sahte vekâletname ile bir kişiye ait taşınmazın tapu üzerinden bir başkasına satılması ve bu kişi adına tescil edilmesi olayları ile zaman zaman karşılaşılmaktadır.

Yayınlanma:

|

Burada sahte vekâletname ile tapuda yapılan satış işleminin hükmen iptal edilmesi üzerine ilgili kişiler, davalılardan uğradığı maddi ve manevi zararların parasal tutarını talep edebilmektedirler.

Sahte vekâletname kullanılarak taşınmazın satılması halinde, alan kişi tapuya güvenerek taşınmazı satın almaktadır. Daha sonra satış işleminde kullanılan vekâletnamenin sahte olduğu gerekçesiyle satış işlemi hükmen iptal edilebilmektedir.

Bu durumda zarar gören kişilerin, ödemiş olduğu satış bedeli, tapu harcı ile manevi tazminat bedelinden oluşan parasal tutarı, davalı Devlet Hazinesi ve davalı noterden yasal faiziyle alınarak kendisine verilmesini talep ettikleri görülmektedir. Başka bir söylemle bu konuda zarar gören kişiler, uğramış olduğu zararın parasal tutarının davalılardan alınarak kendisine verilmesini talep etmektedir.

Bu gibi hallerde Hazine ve noter aleyhine açılan dava türüne rastlanmaktadır. Bu tür davalarda davalı tarafta ise genelde iki kişi bulunmaktadır. İlk olarak davalı tarafta ‘Devlet’ (Hazine) yer almaktadır.  Davalı tarafta bulunan ikinci kişi ise, sahte vekâletnamenin sahte belgeler kullanılarak düzenlendiği noterdir.

Aradan zaman geçmesi halinde genelliklesomut olayda zamanaşımı süresinin geçtiği ile ilgili iddiaların ileri sürüldüğü görülmektedir. Yani davalı burada zamanaşımı süresinin geçmesi nedeniyle davalının böyle bir talepte bulunamayacağını iddia etmektedir.

Bu tür davalarda davalı noter ise, sahte vekâletnamenin düzenlenmesi sırasında kullanılan sahte belgelerle vekâletnamenin sahte olarak oluşturulması nedeniyle zararın ortaya çıkmasında üçüncü kişinin ağır kusurunun bulunduğunu ve illiyet bağının kesildiğini ileri sürerek davanın reddini talep etmektedirler.

Sahte vekâletname kullanılarak taşınmazın satılması halinde, taraflar arasında ortaya çıkan uyuşmazlığın kaynağı aslında bir suça dayanmaktadır.[1]

Genellikle bu gibi durumlarda Ceza Mahkemesinde yapılan yargılama sonucunda, somut olaylardaki satış işleminde kullanılan vekâletnamelerdeki imzaların sahte olduğu tespit edilmektedir. Yani imzaların tapu maliklerine ait olmadığı hükmen belirlenmektedir.

Hatta bazı olaylarda; ceza yargılaması sonucunda vekâletnamedeki fotoğrafların tapu maliklerine ait olduğu,  yardımcı bilgisayar programları kullanılmak suretiyle fotoğrafların başka belgelerden temin edildiği tespit edilebilmektedir.

Tapudaki satış işleminde kullanılan vekâletnamenin sahte olduğunun ceza yargılaması sonucunda belirlenmesi üzerine satış işlemi hükmen iptal edilebilmekte ve davacı da işlenen bu suç nedeniyle tapudaki satış işleminin iptal edilmesi üzerine uğradığı maddi ve manevi zararların davalılar tarafından giderilmesini talep edebilmektedirler.

Bu tür davalarda karşımıza çıkan hukuki kavramlar ve sorunlar şunlardır:

Birincisi; 4721 sayılı Türk Medeni Kanunu’nun[2] 1007. Maddesinde hüküm altına alınan, Devletin tapu sicilinin tutulmasından doğan bütün zararlardan sorumlu olması ilkesidir.

Burada Devletin sorumluluğunun hukuki niteliği ve kapsamı üzerinde durulmalı ve bu kavram çerçevesinde değerlendirme yapılmalıdır.

İkincisi ise;  1512 sayılı Noterlik Kanunu’nun[3] 162. maddesinde hüküm altına alınan noterin hukuki sorumluluğu ile ilgilidir. 

Bu nedenle davalı noter ile ilgili sahte vekâletname ile yapılan işlemlerden dolayı noterin hukuki sorumluluğunun hukuki niteliği ve kapsamı üzerinde durulmalıdır.

Devletin tapu sicilinin tutulmasından doğan bütün zararlardan sorumlu olması ilkesi

Burada 4721 sayılı Türk Medeni Kanunu’nun 38 ve 1007 maddelerinde tanımlanan Devletin tapu sicilinin tutulmasından doğan bütün zararlardan sorumlu olması ilkesinin hukuki niteliği ve sorumluluğunun kapsamı üzerinde durulmalıdır.

Bu sorumluluğun kusura dayanmayan (objektif) bir sorumluluk olduğunu vurgulamak gerekir.

Bu tür davalarda; muhtar, nüfus veya tapu müdürü veya memurunun kusurunun bulunup bulunmadığına bakılmaksızın sicilin tutulmasından sorumlu olduğu hususu dikkate alınmalıdır. Burada şahısların malvarlığı ile ilgili yararlarını koruyan yasal düzenlemelere aykırı davranışların ortaya çıkması yeterli olacaktır. 

Bu tür olaylar nedeniyle ortaya çıkan zarar ile ilgili olarak memura karşı dava açılamayacaktır. Burada Devlete karşı dava açılabilecektir. Şayet memurun kusurunun varlığı söz konusu ise Devlet,  memuruna rücû edecektir.

Sahte vekâletname kullanılarak taşınmazın satılması halinde, noter açısından Noterlerin hukukî sorumluluğu ile ilgili 1512 sayılı Noterlik Kanununun 162. maddesini dikkate almak gerekir. Burada noterin sorumluluğunun kusursuz sorumluluk olduğuna işaret etmek gerekir. Bununla birlikte; noterin sorumluluğunun zarar ile illiyet bağının kesildiğinin kanıtlanması halinde söz konusu olamayacağını ayrıca vurgulamalıyız.

Bu tür davalarda davacının zararı, sahte vekâletname ile tapu dairesinde yapılan işlemden dolayı ortaya çıkmaktadır. Bu nedenle hem devlet hem de noter açısından illiyet bağının bulunduğu söylenebilir. Burada kusursuz sorumluluk ilkelerine göre zararın giderilmesine dair şartların oluştuğunu ifade edilebilir.

Bu tür davalarda yerel mahkemece usule uygun tespit edilen tazminat miktarının doğru bir şekilde tespit edilmesi önemlidir.  Sahte vekâletname kullanılarak taşınmazın satılması halinde Hazine ile Noter aleyhine dava açılabilmesi mümkündür.

ÖĞRETİ GÖRÜŞLERİ

Sahte vekâletname kullanılarak taşınmazın satılması halinde zarar gören kişiler, davalı Devlet Hazinesi ve notere yönelik olarak sahte vekâletname ile taşınmazın tapuda satılması eylemi nedeniyle yolsuz tescil olarak değerlendirilen işleme bağlı olarak taşınmaz satışının hükmen iptal edilmesi üzerine tazminat davası açabilmektedirler.

Bu tür davalarda devletin tapu sicilinin tutulmasından doğan sorumluluğu ile noterin hukuki sorumluluğu kavramları ortaya çıkmaktadır.  Bu konular üzerinde durulması gerekmektedir.

Devletin Tapu Sicilinin Tutulmasından Doğan Sorumluluğu Açısından

Devletin tapu sicilinin tutulmasından doğan sorumluluğu açısından 4721 sayılı Türk Medeni Kanunu’nun 38 ve 1007 maddeleri dikkate alınmalıdır. Burada devletin sorumluluğu, tapu siciline duyulan güvenin sürekliliğini temin etmek amacıyla getirilmiştir.

Öğretideki egemen görüşe göre, tapu sicilinin tutulması nedeniyle devletin sorumluluğu asli ve kusursuz sorumluluk kapsamında değerlendirilmelidir.[4]

Bu konuda öğretide ve uygulamada herhangi bir tartışma bulunmamaktadır. Öğretide bu sorumluluğun dayandığı esaslar yönünden tartışma bulunmaktadır. Bu konuda başlıca iki görüş ileri sürülmüştür.

Bir görüşe göre, devletin tapu sicilini tutulmasından doğan sorumluluğu tehlike esasına dayanmaktadır.[5]

Diğer görüşe göre ise, devletin tapu sicilinin tutulmasından doğan sorumluluğu, sebep sorumluluğuna dayanmaktadır.[6]

Devletin sorumluluğu açısından, kişilerin malvarlığına yönelik menfaatlerini koruma altına alan hukuk kurallarına aykırı eylemlerin gerçekleştirilmesi yeterli görülmektedir. Ayrıca sicilin tutulmasında görevli kişilerin kusurlu davranışlarının olup olmamasının bir önemi bulunmamaktadır.

Öğretide, sahte vekâletname ile tapu sicilinde işlem yapılması halinde devletin sorumlu tutulup tutulmayacağı konusunda farklı görüşler bulunmaktadır.[7] 

Öğretide yer alan bir görüşe göre, sahte vekâletnamenin tüm incelemelere ve özene rağmen sahte olduğunun belirlenememesi durumunda, devletin tapu sicilinde gerçekleşen işlem nedeniyle ortaya çıkan zarardan sorumlu tutulması söz konusu edilemez.[8]  

Öğretide yer alan diğer görüş ise, sahte vekâletname ile tapu sicilinde işlem yapılmadan önce gerekli incelemenin yapılması ve gereken özenin gösterilmesine rağmen belgenin sahteliğinin belirlenememesi halinde dahi devletin kusursuz sorumluluğu bulunduğunu ileri sürmektedir.[9]

Noterin Hukuki Sorumluluğu Açısından

Noterlerin hukukî sorumluluğu açısından 1512 sayılı Noterlik Kanunu’nun 162. maddesi değerlendirmeye alınmalıdır.  Bu yasal düzenlemede, noterlerin hukukî sorumluluğu açısından “kusur” kavramına yer verilmemiştir. Bu nedenle noterlerin bu göreve ilişkin kişisel sorumluluklarının kusursuz sorumluluk esasına dayandığı söylenebilir.[10] Noterlerin sorumluluğu için şu şartların varlığı gerekmektedir:[11]

1) Noterin veya eylemlerinden sorumlu olduğu kişilerin görevleriyle ilgili eylemi olmalıdır.

2) Ortaya çıkan bir zarar bulunmalıdır.

3) Zararı doğuran davranış hukuka aykırı olmalıdır.

4) Zararla hukuka aykırı davranış arasında nedensellik bağı olmalıdır.

Zararın doğması halinde nedensellik bağının varlığından bahsedilecektir. Noterin sorumluluğu kusursuz sorumluluk esasına dayandığından, sorumluluğun ortadan kalkması için zarar ile uygun nedensellik bağının kesildiğinin ispatlanması gerekir.  

Başka bir söylemle, zarar görenin veya üçüncü kişinin ağır kusurunun veya mücbir sebep halleri gibi nedensellik bağını ortadan kaldıran durumların bulunması ve bu hususun da ispatlanması halinde sorumluluk söz konusu olmayacaktır.[12]

Öğretideki egemen görüşe göre, noterin hukuki sorumluluğu haksız fiil hükümlerine dayanmaktadır.[13] Yargıtay’ın da aynı yönde kararlarına rastlamak mümkündür.[14]

DEĞERLENDİRME

Sahte vekâletname ile bir kişiye ait taşınmazın tapu üzerinden bir başkasına satılması ve bu kişi adına tescil edilmesinden sonra, sahte vekâletname ile tapuda yapılan satış işleminin hükmen iptal edilmesi üzerine davacı, uğradığı zararlar nedeniyle hem Devlet Hazinesine hem de notere yönelik uğradığı zararların giderilmesi yönünde dava açabilmektedir.

Öncelikle burada hem devletin hem de noterin sorumluluğunun kusursuz sorumluluk olduğunu ifade etmeliyiz.

Gerek öğretideki egemen görüş gerekse uygulamada bu sorumluluğun kusursuz sorumluluk olduğu hususu tartışmasız bir şekilde kabul edilmektedir.

Devletin tapu sicilinin tutulmasından doğan sorumluluğu açısından 4721 sayılı Türk Medeni Kanunu’nun 38 ve 1007 maddeleri dikkate alındığında Devletin kusursuz sorumluluğuna gidilebilecektir.[15]

Burada devlet görevlilerinin kusurlu eylemlerinin bulunup bulunmaması önemli değildir.

Bu tür olaylarda bazen zamanaşımı süresinin geçtiği ileri sürülmektedir. Bu husus  mahkeme tarafından değerlendirmeye alınmalıdır.[16]

Ayrıca 1512 sayılı Noterlik Kanunu’nun 162. maddesi dikkate alındığında, noterin kusursuz sorumluluğu söz konusudur. Nitekim noterler açısından benzer olaylarda Yargıtay, noterin sorumluluğunun kusursuz sorumluluk olduğunu ifade etmektedir.[17]

Sahte vekâletname kullanılarak taşınmazın satılması halinde, zararın varlığı noterin eylemi ile ortaya çıkan sonuç arasında nedensellik bağının bulunup bulunmadığı önemlidir.

Davalı noter, zararın ortaya çıkmasında üçüncü kişinin ağır kusurunun bulunduğunu ve illiyet bağının kesildiğini ileri sürmesi halinde bu hususu ispatlamalıdır. Bu durumu kanıtlayamaz ise zarardan sorumlu tutulması gerekir.

SONUÇ

Sahte vekâletname kullanılarak taşınmazın satılması halinde ortaya çıkan uyuşmazlığın temelinde resmi belgede sahtecilik suçu bulunmaktadır.

Davacının tapu siciline güvenerek satın almış olduğu taşınmaz ile ilgili işlemler vekâletnamenin sahte olması nedeniyle geçersiz sayılmakta ve iptal edilmektedir.

Bu şekilde zarara uğrayan davacı, hem devlet hazinesine hem de ilgili notere karşı zararının giderilmesi amacıyla dava açabilmektedir.

Davacının zararı, sahte vekâletname ve tapu dairesinde yapılan işlemden doğduğu için kusursuz sorumluluk ilkeleri geçerli olacaktır.

Bu tür davalarda zararın giderilmesine dair şartların oluşup oluşmadığına bakılmalıdır.  Sahte vekâletname kullanılarak taşınmazın satılması halinde, belirlenen tazminat miktarı ile Hazine ve Noter aleyhine açılan davanın kabulüne karar verilmesi mümkündür.  Kanaatimizce, burada gerek Devletin gerekse Noterin kusursuz sorumluluğuna gidilmesi hukuka ve öğretideki görüşlerle uyumlu bir uygulama olacaktır.

Emre Cem ÇALIŞKAN– Hukuk Fakültesi Öğrencisi

KAYNAKÇA

Başak Görgeç, “Devletin Tapu Sicilinin Tutulmasından Doğan Sorumluluğu, Rücu Hakkı Ve Tabi Olduğu Zamanaşımı”, Marmara Üniversitesi Hukuk Fakültesi Hukuk Araştırmaları Dergisi, 22 (2016 ): 1185-1220; s. 1186; https://dergipark.org.tr/tr/pub/maruhad/issue/36500/334218; E.T. 06.12.2020.

Leyla Müjde Kurt,  “Noterlerin Hukuki Sorumluluğu”, Gazi Üniversitesi Hukuk Fakültesi Dergisi C.XVIII, Yıl 2014, Sayı: 2, Sayfa:85-118, webftp.gazi.edu.tr/hukuk/dergi/18_2_3.pdf, E.T.06.12.2020, s.91.

Noterlik Kanunu, Kanun Numarası: 1512, Kabul Tarihi: 18.1.1972; RG: T. 5.2.1972, S. 14090; Yayımlandığı Düstur: Tertip: 5,  Cilt: 11,  Sayfa: 408.

Türk Medeni Kanunu, Kanun Numarası: 4721, Kabul Tarihi: 22.11.2001, RG: T. 8.12.2001,  S. 24607 Yayımlandığı Düstur: Tertip: 5, Cilt: 41. 

Y.15.CD, E: 2014/24305, K: 2017/10861, T: 15.05.2017 (www.corpus.com.tr)

Y.20.HD, E: 2017/384, K: 2017/2513, T: 28.03.2017. (www.corpus.com.tr)

Y.3.HD, E: 2019/5494, K: 2020/656, T: 03.02.2020. (www.corpus.com.tr)

YHGK, E: 2017/1518, K: 2020/139, T: 13.02.2020.  (www.corpus.com.tr)

————–

[1] Sahte noter vekâletnamesi, resmi belgede sahtecilik suçuna konu olmaktadır. Emsal karar için bkz.; Y.15.CD, E: 2014/24305, K: 2017/10861, T: 15.05.2017: “…Suça konu sahte noter vekaletnamesinin kanun hükmü gereği sahteliği sabit oluncaya kadar geçerli belgelerden olduğu ve resmi belgede sahtecilik suçundan verilen cezanın TCK’nın 204/3. maddesi uyarınca artırılması gerektiği gözetilmeden yazılı şekilde uygulama yapılarak eksik ceza tayini aleyhe temyiz olmadığından bozma nedeni sayılmamıştır…” Karar için bkz.:” (www.corpus.com.tr)

[2] Türk Medeni Kanunu, Kanun Numarası: 4721, Kabul Tarihi: 22.11.2001, RG: T. 8.12.2001,  S. 24607 Yayımlandığı Düstur: Tertip: 5, Cilt: 41.

[3] Noterlik Kanunu, Kanun Numarası: 1512, Kabul Tarihi: 18.1.1972; RG: T. 5.2.1972, S. 14090; Yayımlandığı Düstur: Tertip: 5,  Cilt: 11,  Sayfa: 408.

[4] Başak Görgeç, “Devletin Tapu Sicilinin Tutulmasından Doğan Sorumluluğu, Rücu Hakkı Ve Tabi Olduğu Zamanaşımı”, Marmara Üniversitesi Hukuk Fakültesi Hukuk Araştırmaları Dergisi, 22 (2016 ): 1185-1220; s. 1186; https://dergipark.org.tr/tr/pub/maruhad/issue/36500/334218; ET: 06.12.2020.

[5] Bu görüş,  tapu sicilinin tutulmasının tehlikeli bir eylem olmadığı gerekçesiyle eleştirilmektedir. Bkz. Görgeç, a.g.m., s. 1188.

[6] Görgeç, a.g.m., s. 1188.

[7]    Görgeç, a.g.m., s. 1200.

[8]     Bu görüş, tapu sicilinin tutulmasından doğan zararlarda devletin kusursuz sorumluluğu bulunduğu gerekçesiyle eleştirilmiştir. Bkz.; Görgeç, a.g.m., s. 1200.

[9]    Görgeç, a.g.m., s. 1200.

[10]  Öğretideki egemen görüş bu yöndedir. Bkz.; Leyla Müjde Kurt,  “Noterlerin Hukuki Sorumluluğu”, Gazi Üniversitesi Hukuk Fakültesi Dergisi C.XVIII, Yıl 2014, Sayı: 2, Sayfa:85-118, webftp.gazi.edu.tr/hukuk/dergi/18_2_3.pdf, E.T.06.12.2020, s.91.

[11]  Kurt,  a.g.m., s. 97-105.

[12]  Kurt,  a.g.m., s. 101.

[13]  Öğretide yer alan bir başka görüş ise, noterin hukuki sorumluluğunun uyuşmazlığın resmi senede dayandığı hallerde haksız fiil hükümlerine, bunun dışında vekâlet sözleşmesi esasına dayandığını ileri sürmektedir. Görüşler için bkz.; Kurt,  a.g.m., s. 89.

[14] YHGK, E: 2017/1518, K: 2020/139, T: 13.02.2020: “….Yasanın, zamanaşımı süresinin başlaması için alacaklının belli olguları öğrenmiş olması koşulunu aradığı hâllerden biri, haksız fiilden kaynaklanan tazminat borcudur. Buna ilişkin bir ve on yıllık zamanaşımı sürelerini öngören BK’nin 60. maddesinde, bir yıllık zamanaşımı süresinin, zarar görenin, zararın varlığını ve zarar vereni öğrendiği tarihten itibaren başlayacağı açıkça belirtilmiştir. Dolayısıyla, haksız fiilden kaynaklanan tazminat davalarında, alacaklı zararın varlığını ve zarar vereni bilmediği sürece, zamanaşımı süresi başlamayacaktır… somut olay değerlendirildiğinde, davalı noter hakkında da Kanunun 60/2. madde ve fıkrasındaki ceza zamanaşımı süresinin uygulanması gerekeceği açıkça anlaşılmaktadır…”(www.corpus.com.tr)

[15]   Y.20.HD, E: 2017/384, K: 2017/2513, T: 28.03.2017. (www.corpus.com.tr)

[16]  TMK’nin 1007. maddesinde zamanaşımı ile ilgili bir düzenleme yoktur. Bu nedenle genel hükümlerin geçerli olduğu söylenebilir. “TBK m. 72 uyarınca tazminat istemi, zarar görenin zararı ve tazminat yükümlüsünü öğrendiği tarihten başlayarak iki yılın ve her halde fiilin işlendiği tarihten başlayarak on yılın geçmesiyle zamanaşımına uğrar.” Bkz.; Görgeç, a.g.m., s. 1209.

[17]    Y.3.HD, E: 2019/5494, K: 2020/656, T: 03.02.2020. (www.corpus.com.tr)

Okumaya devam et

Erol Taşdelen

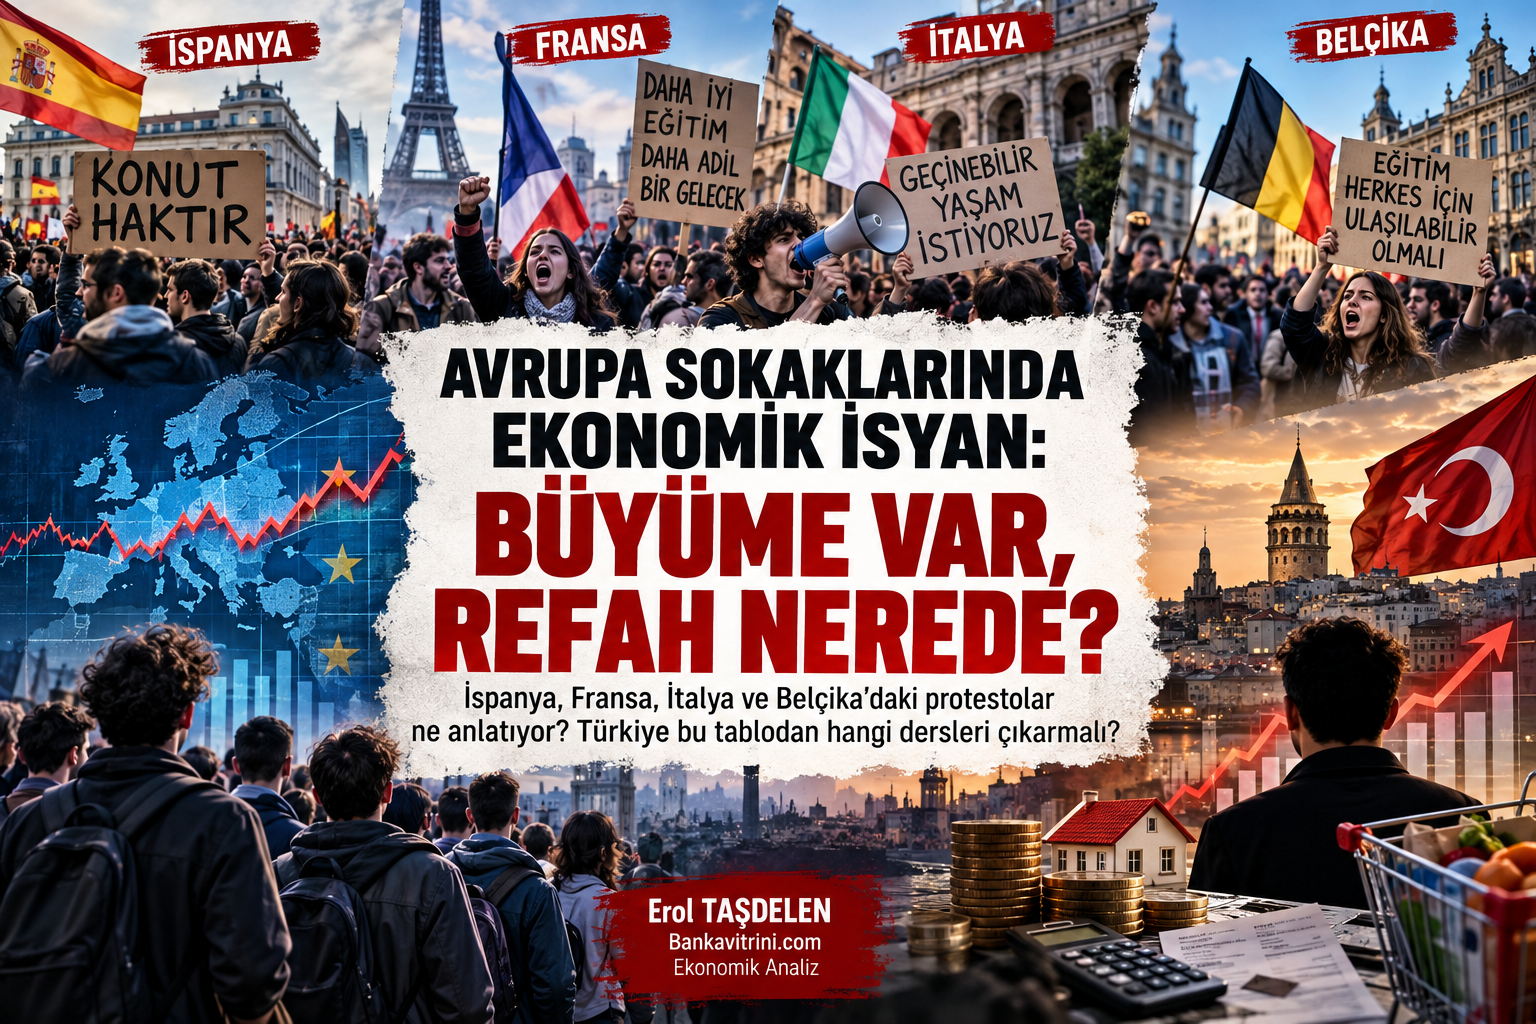
AVRUPA SOKAKLARINDA EKONOMİK İSYAN: BÜYÜME VAR, REFAH NEREDE?

Yayınlanma:

|

İspanya, Fransa, İtalya ve Belçika’daki protestolar ne anlatıyor? Türkiye bu tablodan hangi dersleri çıkarmalı?

Erol TAŞDELEN | Bankavitrini.com Ekonomik Analiz

Avrupa sokaklarında yükselen protestolar, yalnızca öğrencilerin eğitim koşullarına, kiracıların konut sorununa ya da çalışanların ücret taleplerine indirgenemez. İspanya’dan Fransa’ya, İtalya’dan Belçika’ya uzanan eylemlerin ortak noktasında daha temel bir soru bulunuyor: Ekonomik büyüme, vatandaşın yaşam standardına ne ölçüde yansıyor?

17 Ekim 2026’da Avrupa’nın farklı ülkelerinde yoğunlaşan gösteriler, hayat pahalılığı, eğitim giderleri, barınma sorunu ve kamu hizmetlerinin niteliği etrafında şekillendi. Ancak bu gösteriler, tek merkezden yönetilen ortak bir Avrupa hareketi değil. Her ülkenin kendi ekonomik ve siyasi dinamikleri var. Ortaklaşan nokta ise özellikle gençlerin geleceğe ilişkin beklentilerinin zayıflaması.

Al Jazeera’nın 17 Ekim tarihli haberinde, farklı ülkelerde yüz binlerce kişinin hayat pahalılığına karşı gösterilere katıldığı bildirildi. Fransa’daki eylemler kitlesel boyutlara ulaşırken Belçika’da eğitim reformları, İtalya’da geçim sıkıntısı ve savaş karşıtı talepler, İspanya’da ise konut krizi öne çıktı.

Bu tablonun ekonomi yönetimleri açısından önemli bir mesajı var: Makroekonomik göstergelerdeki iyileşme, toplumun bütün kesimleri tarafından aynı biçimde hissedilmeyebilir.

İSPANYA: MAAŞ VAR, EV YOK!

İspanya’daki protestoların merkezinde konut krizi bulunuyor. Özellikle büyük şehirlerde yükselen kiralar, genç çalışanların kendi başlarına ev tutmasını giderek zorlaştırıyor.

Madrid’de 87 yaşındaki Maricarmen Abascal’ın evinden çıkarılması ve sonrasında hayatını kaybetmesi, konut hakkı tartışmalarını yeniden alevlendiren olaylardan biri oldu. Hükümetin kiracıları korumaya yönelik düzenleme girişiminin parlamentoda reddedilmesi de tepkileri artırdı.

Reuters’ın 2 Ekim 2026 tarihli haberine göre, protestocular kira artışlarının sınırlandırılmasını, evden çıkarmalara karşı koruma sağlanmasını ve kısa süreli kiralamaların düzenlenmesini talep ediyor. Tartışmanın diğer tarafında ise düzenlemelerin konut arzını azaltabileceğini savunan kesimler bulunuyor.

İspanya örneği, ekonomik açıdan önemli bir çelişkiyi ortaya koyuyor. Bir ülkede istihdamın ve ekonomik faaliyetin artması, konut maliyetleri gelirlerden daha hızlı yükseliyorsa, gençlerin bağımsız yaşam kurmasını kolaylaştırmayabilir.

Çalışan bir gencin maaşının büyük bölümünü kiraya ayırması; tasarruf yapmasını, ev sahibi olmasını, tüketim harcamalarını artırmasını ve ekonomik geleceğini planlamasını güçleştiriyor.

Burada mesele yalnızca emlak piyasası değil. Konut maliyetleri, iş gücü hareketliliğini, aile kurma kararlarını, tüketimi ve uzun vadeli tasarrufları da etkiliyor.

İspanya’nın verdiği mesaj açık: Barınma maliyeti, ücret artışlarını geride bırakıyorsa ekonomik büyüme toplumsal refaha dönüşmekte zorlanıyor.

FRANSA: EĞİTİMDEKİ SORUNLAR NASIL TOPLUMSAL TEPKİYE DÖNÜŞTÜ?

Fransa’da gösteriler, okullardaki personel yetersizliği, eğitim koşulları ve kamu hizmetleri konusundaki şikâyetlerle görünür hale geldi. Öğrencilerin başlattığı eylemlere zamanla farklı toplumsal kesimlerden destek geldi.

17 Ekim’deki gösterilerde hayat pahalılığı, yakıt maliyetleri ve ücret talepleri de gündemin parçası oldu. Böylece başlangıçta eğitim odaklı olan tepki, daha geniş bir ekonomik ve toplumsal hoşnutsuzluk alanına yayıldı.

Fransa’daki gösteriler sırasında yağma, kundaklama ve polisle çatışmalar da yaşandı. Barışçıl protesto hakkı ile şiddet eylemleri birbirinden ayrılmalı. Kamu düzenine zarar veren eylemler, gösterilere katılan bütün vatandaşların tutumu olarak değerlendirilemez.

Ekonomik açıdan Fransa örneği, kamu harcamaları tartışmasını öne çıkarıyor.

Devlet bütçe disiplinini sağlamak, borçlanmayı kontrol etmek ve mali dengeleri korumak isteyebilir. Ancak tasarruf politikalarının eğitim, sağlık ve diğer kamu hizmetlerine etkisi, vatandaşların günlük yaşamında hissediliyorsa ekonomik tartışma siyasi ve toplumsal bir soruna dönüşebiliyor.

Burada önemli soru, devletin harcamalarını azaltıp azaltmaması değil; hangi harcamaların, kimleri etkileyerek ve hangi sonuçları doğurarak azaltıldığıdır.

BELÇİKA: BÜTÇE KISITLAMALARI VE EĞİTİME ERİŞİM

Belçika’da gençlerin ve öğrencilerin katıldığı gösterilerde eğitim maliyetleri, yükseköğretime erişim ve eğitim reformları öne çıktı.

Reuters’ın 17 Ekim tarihli haberine göre Brüksel’de yüzlerce genç gösteri yaptı. Eylemler sırasında polisle göstericiler arasında çatışmalar yaşandı. Göstericiler, eğitim maliyetlerinin artması ve bazı reformların üniversiteye erişimi zorlaştırabileceği yönündeki kaygılarını dile getirdi.

Belçika örneği, eğitim harcamalarının yalnızca bugünün bütçe kalemi olmadığını gösteriyor. Eğitim, bir ülkenin gelecekteki üretkenliğini, iş gücü niteliğini ve rekabet gücünü belirleyen temel yatırımlardan biridir.

Eğitimde fırsat eşitliğinin zayıflaması, düşük gelirli ailelerin çocukları açısından daha ağır sonuçlar doğurabilir. Bu nedenle bütçe kesintilerinin kısa vadeli mali etkileri ile uzun vadeli ekonomik sonuçlarını birlikte değerlendirmek gerekir.

İTALYA: GEÇİM SIKINTISI VE SOSYAL HİZMETLER

İtalya’daki gösterilerde hayat pahalılığı, ücretler, kamu hizmetleri ve savaş karşıtı talepler öne çıktı. Milano ve Bologna gibi kentlerde bazı eylemler polisle çatışmalara dönüştü.

17 Ekim’deki gösterilerin ekonomik arka planında, hanelerin artan fiyatlar karşısında bütçelerini dengeleme güçlüğü bulunuyor. Enflasyonun yavaşlaması ile fiyatların düşmesi aynı şey değil. Fiyat artış hızı gerilese bile daha önce yükselen fiyatlar yüksek seviyelerde kalabiliyor.

Ücret artışları bu birikimli fiyat artışını karşılayamıyorsa, çalışanların satın alma gücü üzerindeki baskı devam ediyor.

Bu noktada yalnızca ortalama ücret artışına bakmak yeterli değil. Ücretlerin kira, enerji, gıda, ulaşım ve sağlık harcamaları karşısındaki durumu da değerlendirilmek zorunda.

İtalya’daki protestoların gösterdiği sorunlardan biri de bu: Vatandaş, ekonomik büyüme rakamlarından önce ay sonunda elinde ne kaldığına bakıyor.

AVRUPA’NIN ORTAK SORUNU: EKONOMİK BÜYÜME İLE HİSSEDİLEN REFAH ARASINDAKİ MAKAS

Dört ülkenin sorunları aynı değil. İspanya’da konut, Fransa’da eğitim ve kamu hizmetleri, Belçika’da eğitim reformları ve bütçe tartışmaları, İtalya’da ise geçim sıkıntısı daha belirgin.

Buna rağmen üç ortak başlık öne çıkıyor:

1. Gelir ile zorunlu harcamalar arasındaki denge bozuluyor.

Ücretler nominal olarak artabilir. Ancak kira, gıda, enerji ve ulaşım harcamaları daha hızlı yükseliyorsa hanelerin satın alma gücü gerileyebilir.

2. Gençlerin geleceğe ilişkin beklentileri zayıflıyor.

Eğitim almanın, iş bulmanın ve düzenli gelir elde etmenin bağımsız bir yaşam kurmaya yetmediği düşüncesi yaygınlaşıyorsa ekonomik sorun, aynı zamanda toplumsal güven sorunu haline geliyor.

3. Kamu bütçesi ile sosyal beklentiler karşı karşıya geliyor.

Hükümetler mali disiplin, borç yönetimi ve bütçe açıklarının kontrolü üzerinde dururken vatandaşlar eğitim, sağlık, konut ve sosyal destek hizmetlerinin korunmasını istiyor.

Eurostat’ın 2025 verilerine göre Avrupa Birliği nüfusunun yüzde 7,7’si, harcanabilir hane gelirinin en az yüzde 40’ını konut giderlerine ayıran hanelerde yaşıyor. Bu oran, Avrupa’da bile konut maliyetlerinin bazı haneler için ne kadar ağır bir yük oluşturduğunu gösteriyor.            (Kaynak: Eurostat – Avrupa’da yaşam koşulları, 2026 verileri. )

SONUÇ: VATANDAŞIN HİSSETMEDİĞİ REFAH, SİYASİ BASKIYA DÖNÜŞEBİLİR

Avrupa’daki gösteriler, ekonomik politikaların toplumsal sonuçlarını yeniden tartışmaya açtı.

Bir ülkede büyüme yaşanabilir, şirketlerin ciroları artabilir, kamu gelirleri yükselebilir ve finansal göstergeler iyileşebilir. Ancak gençler ev bulamıyor, çalışanlar temel ihtiyaçlarını karşılamakta zorlanıyor ve eğitim fırsatlarına erişim giderek pahalılaşıyorsa bu göstergeler toplumsal refahın tamamını anlatmaz.

Bu, ekonomi politikalarının yalnızca kısa vadeli sonuçlarıyla değil, gelir dağılımı, üretim kapasitesi, sosyal hareketlilik ve yaşam maliyetleri üzerindeki etkileriyle de değerlendirilmesi gerektiğini ortaya koyuyor.

Türkiye açısından çıkarılacak ders, Avrupa’daki protestoların aynısının yaşanacağını varsaymak değil; ekonomik programların toplumsal etkilerini zamanında izlemek ve sorunları büyümeden çözmeye çalışmaktır.

Çünkü ekonomik istikrar, yalnızca fiyatların kontrol altına alınmasıyla değil; vatandaşın gelirine güvenmesi, işletmelerin üretimini sürdürebilmesi ve gençlerin geleceğe ilişkin makul beklentiler taşımasıyla da güçlenir.

Ekonominin nihai sınavı, tabloların ne kadar iyi göründüğü değil, vatandaşın hayatında neyin değiştiğidir.

Erol TAŞDELEN – Ekonomist 
Bankavitrini.com – Ekonomik Analiz

Okumaya devam et

GÜNCEL

Trump’ın Rusya açılımı dengeleri değiştirdi, risk iştahı toparlanıyor

Yayınlanma:

|

Yazan:

Bir süredir mütemadiyen aynı konuların etrafında dolaştığımız ve kendi kendimizi tekrar ettiğimizin pekâlâ farkındayız. Jeopolitik riskler tüm ağırlığıyla masa üzerinde durmaya devam ederken, emtia fiyatlarının yüksek seyri enflasyonist baskıları artırmaya devam ediyor. Brent cinsi ham petrolün varil fiyatı haftanın son iş gününü 110 dolar seviyesini test ederek tamamladı. Bir başka bakış açısıyla, Brent petrol sene başına göre %81 yükselirken, gümüş ise getiri liginin dibinde yer alarak %20 düştü. Yapay zekâ ve çip sektöründe ise soru işaretleri zihinleri meşgul etmeye devam ediyor. Goldman Sachs’ın hesaplamalarına göre, beş büyük yapay zekâ şirketinin gelecek yıl toplam yatırım harcamalarının 1,2 trilyon dolara ulaşması bekleniyor. Rakamın büyüklüğü bir yana, bu yatırımların ne kadar sürede kendini amorti edeceği sorusu giderek daha fazla önem kazanıyor. Teknoloji hisseleri denince akla gelen Nasdaq endeksi haftanın son iş gününü %2’nin üzerinde düşüşle tamamlarken, son 10 günlük performansı da %6 düşüş yönünde oldu.

Türkiye’de Fon Krizi’nin etkileri sürerken, cuma günü bültenimizde de dile getirdiğimiz MSCI uyarısı hisse senetleri üzerindeki baskıyı artırdı. MSCI, yaz başında yaptığı uyarının dozunu bir kademe daha yükselterek, piyasa şeffaflığı ve sağlıklı işleyiş konusunda atılan adımların yeterli olmadığını ortaya koydu. Türkiye’nin gelişmekte olan ülke statüsünü koruması açısından Haziran 2027 kritik bir tarih olarak karşımıza çıkıyor. Endonezya’da yaşananları da birlikte düşündüğümüzde, piyasaların bu uyarıyı pek hoş karşılamadığını görüyoruz. BIST100 ve BIST30 endeksleri cuma gününü %3 kayıpla tamamlarken, bankacılık endeksi %2 geriledi. CDS risk primi 250 baz puanda yatay seyrederken, iki yıllık gösterge tahvilin bileşik faizi, faiz indirimi beklentilerinin desteğiyle son iki haftada 100 baz puan düşerek %39,40 seviyesine indi. USDTRY kuru ise yeni haftaya 49,54 seviyesinden başlıyor.

MSCI’nın Endonezya’yı gelişmekte olan ülkeler kategorisinden çıkararak doğrudan bağımsız piyasa statüsüne düşürebileceği uyarısının yankıları ise dinmiyor. Cuma günü %12’ye yakın gerileyen Jakarta borsası, bu sabah da %5’in üzerinde düşerek son altı yılın en düşük seviyesine indi. Yılbaşından bu yana kayıplar %43’ü aşarken, yabancı yatırımcıların net satışları 5 milyar dolara yaklaştı. Endonezya’nın MSCI endekslerinden tamamen çıkarılması hâlinde, yalnızca endeksleri takip eden fonlardan 5,6 milyar dolarlık zorunlu satış gelebileceği hesaplanıyor. Ülke para birimi rupiah da tarihî dip seviyelerine yaklaşırken, satış baskısının borsayla sınırlı kalmayıp döviz ve tahvil piyasalarına yayılmasından endişe ediliyor. Türkiye’nin de benzer gerekçelerle MSCI’nın radarında olması, Endonezya’daki gelişmeleri bizim açımızdan daha da önemli kılıyor.

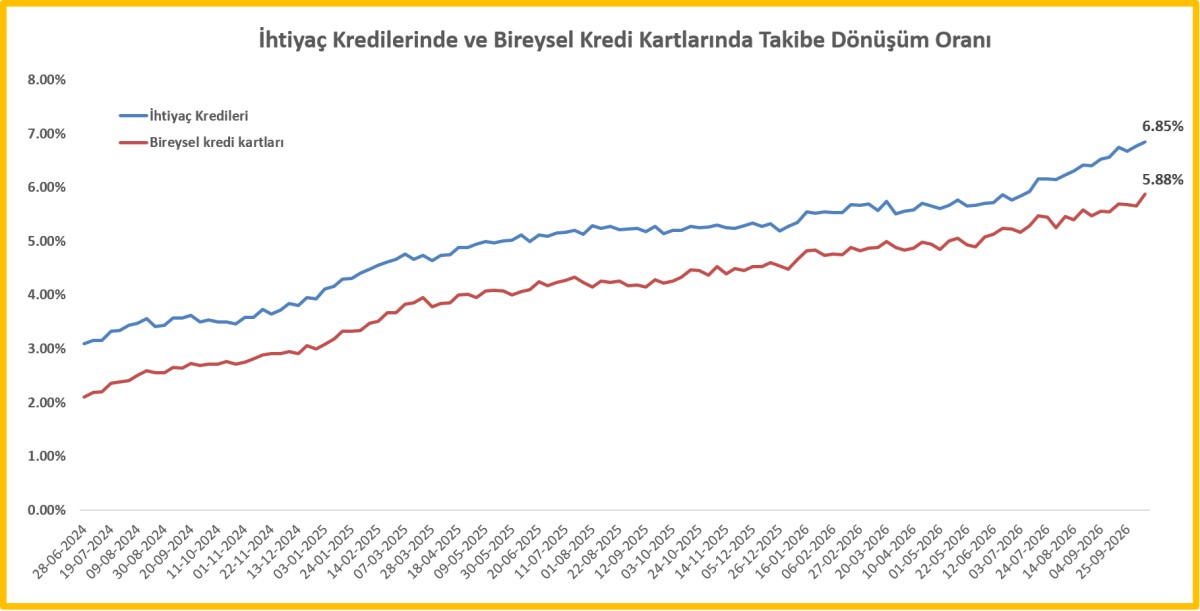
Türkiye cephesinde ise gözler perşembe günü sonuçlanacak TCMB’nin olağan Ekim ayı PPK toplantısına çevrildi. Bir süredir gündemden düşmeyen fon krizinin de etkisiyle ekonomik aktivitedeki yavaşlamanın giderek belirginleştiğini görüyoruz. Otomobil satışlarından kredi kartı harcamalarına kadar pek çok gösterge bu tabloyu desteklerken, hanehalkının borç ödeme kapasitesindeki bozulma da dikkat çekiyor. Aşağıdaki grafikten görüleceği üzere, ihtiyaç kredilerinde takibe dönüşüm oranı %7’ye yaklaşarak rekor kırarken, bireysel kredi kartlarında da bu oran %6 seviyesine yaklaşarak tarihî zirvesine yükseldi. Bir başka deyişle, ihtiyaç kredilerinde mevcut her 100 TL’lik bakiyenin yaklaşık 7 TL’si takipte bulunuyor. Ekonomik aktivitedeki sert yavaşlama ve hanehalkının artan ödeme güçlükleri karşısında TCMB’nin, enerji fiyatlarındaki keskin yükselişe rağmen, politika faizini en az 100 baz puan indirerek %37’den %36’ya çekmesine kesin gözüyle bakıyoruz. Böylece TCMB’nin Aralık 2025’ten bu yana ara verdiği faiz indirimlerine bebek adımlarıyla yeniden başlamasını bekliyoruz.

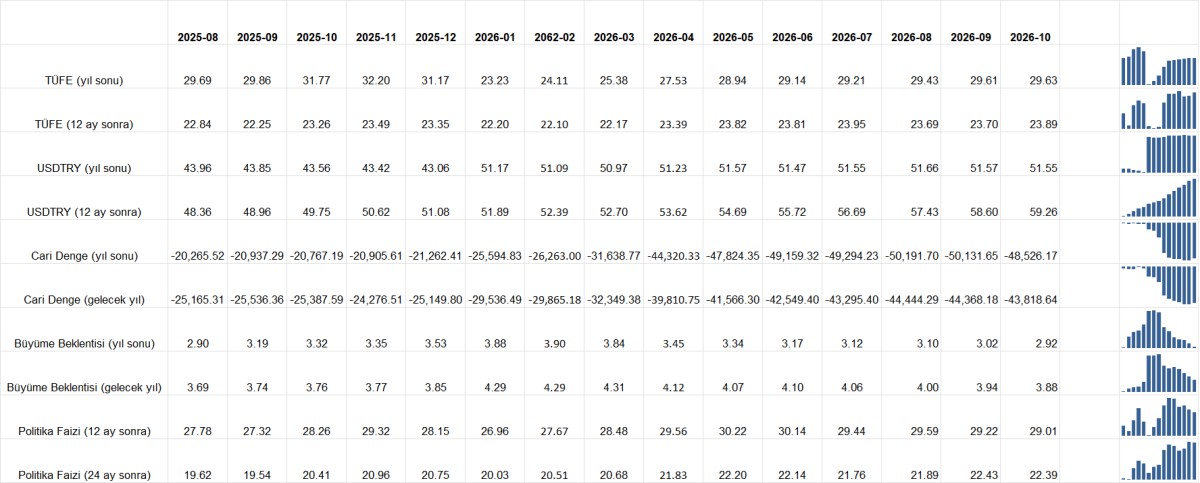
Cuma günü TCMB’nin açıkladığı iki önemli veri de dikkatimizden kaçmadı. Eylül ayı konut fiyat endeksine göre, konut fiyatları yıllık bazda nominal olarak %22,3 artarken, enflasyondan arındırıldığında reel olarak %5,7 geriledi. Bir başka deyişle, konut fiyatlarındaki artış enflasyonun gerisinde kalmaya devam ederken, bu durum konutun değer artışı açısından yatırım cazibesini sınırlıyor. TCMB’nin yayımladığı Ekim ayı Piyasa Katılımcıları Anketi’nin sonuçlarını ise aşağıdaki grafikten takip edebilirsiniz. Biz özellikle enflasyon beklentilerine odaklandık. Yıl sonu TÜFE beklentisi hemen hemen değişmezken, 12 ay sonrasına ilişkin beklentinin 0,19 puan artışla %23,89’a yükselmesi, orta vadeli enflasyon görünümünde sınırlı da olsa bir bozulmaya işaret ediyor. Buna karşılık, 24 ay sonrasına ilişkin beklentinin 0,38 puan gerilemesini daha uzun vadeli görünüm açısından olumlu okuyoruz. TCMB’nin kurun artış hızında yaptığı ince ayara rağmen, yıl sonu USDTRY beklentisi hafif gerileyerek 51,55 seviyesine inerken, 12 ay sonrasına ilişkin beklenti ise 59,26 seviyesine yükseldi.

Avrupa’da hayat pahalılığı, eğitim maliyetleri ve hükûmetlerin ekonomi politikalarına yönelik tepkiler giderek büyüyor. Fransa’da öğrencilerin başlattığı protestolar, sendikaların ve farklı toplumsal kesimlerin katılımıyla hafta sonu ülke çapında kitlesel gösterilere dönüşürken, Paris başta olmak üzere birçok kentte şiddet olayları yaşandı. Yüz binlerce kişinin sokaklara döküldüğü gösterilerde 1,200 kişi gözaltına alınırken, Cumhurbaşkanı Macron yaşanan şiddet olaylarını sert bir dille kınadı. Protestolar Fransa ile sınırlı kalmazken, Belçika ve İtalya’da eğitim ve yaşam maliyetleri, Portekiz’de ise düşük ücretler ve konut krizi nedeniyle halk sokaklara döküldü. Fransa’da zaten kırılgan olan siyasi ve mali dengelere toplumsal huzursuzluğun da eklenmesi, ortak para birimi üzerinde baskı kurarken, EURUSD paritesi 1,1230 seviyesinde işlem görüyor.

Öte yandan, Orta Doğu’da artan gerilimle cuma günü 110 dolar seviyesini test eden Brent petrol, yeni haftaya düşüşle başladı. Trump’ın Rusya’ya yönelik bazı yaptırımları gevşetebileceği beklentisi, piyasaya daha fazla Rus petrol ürünü sunulabileceği düşüncesini güçlendirirken, Brent petrol %1,8 gerileyerek 108 dolar seviyesine indi. Ancak Orta Doğu’da arz güvenliğine ilişkin endişeler dinmiş değil. Ticari gemilere yönelik saldırılar nedeniyle Körfez’den günlük petrol sevkiyatı 20 milyon varilin üzerinden 8,5 milyon varile kadar gerilerken, Mısır’ın Husilere karşı Suudi Arabistan’a destek vermeye hazır olduğunu açıklaması gerilimin daha da yayılabileceğine işaret ediyor.

Küresel piyasalarda yapay zekâ yatırımlarının finansmanına ilişkin endişeler gündemdeki yerini korurken, yeni gün ve hafta başlangıcında Asya borsalarında karmaşık bir seyrin hâkim olduğunu görüyoruz. Geçen haftayı %5,4 kayıpla tamamlayan Japonya’da Nikkei endeksi bu sabah %1 civarında gerilerken, geçen hafta %14’ten fazla düşen Güney Kore borsası KOSPI ise yaralarını sarmaya çalışarak %0,7 yükseliş kaydetti. Çin’de üçüncü çeyrek büyümesinin beklentileri hafif aşarak %4,5’e ulaşması ve perakende satışların tahminlerden iyi gelmesi satış baskısını sınırladı. ABD’de yarı iletken hisselerinin işlem gördüğü Philadelphia Semiconductor endeksinin son 10 günde %16’dan fazla gerilemesi, teknoloji sektöründeki satışların boyutunu gösteriyor. Yatırımcılar, yapay zekâya yapılan devasa yatırımların ne zaman kâra dönüşeceğini sorgularken, bu hafta açıklanacak Meta, Tesla ve önde gelen çip üreticilerinin bilançoları merakla takip edilecek. Elon Musk’ın uçan araba tanıtımıyla ilk etapta yükselişe geçen Tesla hisseleri, kazanımlarını koruyamayarak gün içi zirvesinden %6 geriledi.

Trump’ın Rusya’ya yönelik bazı yaptırımları gevşetebileceği beklentisi petrol fiyatları üzerinde aşağı yönlü baskı yaratırken, ABD ile Ukrayna arasındaki ilişkiler de limonileştiğini görüyoruz. Cuma gecesini sert satışlarla tamamlayan Nasdaq endeksi, bu sabah vadeli işlemlerde %1,3 yükselirken, ABD’nin 10 yıllık gösterge tahvil faizi yeniden %5,05 seviyesine geriledi. Kıymetli metaller de yeni haftaya alıcılı başlarken, ons altın 4,180 dolar, gümüş ise 57,75 dolar seviyesinde işlem görüyor. Petrol fiyatlarındaki gerilemenin enflasyon endişelerini bir miktar hafifletmesi, faiz getirisi olmayan kıymetli metallere destek verdiğinin altını çizmek isteriz. Teknik bir bakış açısıyla önem arz eden 55 dolar seviyesinden uzaklaşan gümüşü biraz daha takip etmek istiyoruz. Yukarıda da değindiğimiz üzere, petrol fiyatlarında kalıcı bir geri çekilme olmadan kıymetli metallerin kalıcı bir yükselişe geçmesi zor görünüyor.

Trump’ın Rusya’ya yönelik bazı yaptırımları gevşetebileceği beklentisi Fed’in faiz politikasına ilişkin beklentilerde de dikkat çekici bir değişime neden oldu. Geçen hafta %50’ye kadar yükselen ekim ayında faiz artırımı ihtimali %16’ya kadar gerilerken, aralık ayında faiz artırımı ihtimali ise hâlen %92 seviyesinde bulunuyor. Gözler 28 Ekim tarihinde sonuçlanacak Fed toplantısına ve ertesi gün açıklanacak Fed’in favori enflasyon göstergesi olarak yakından takip ettiği PCE verisine çevrilmiş durumda. Siyasi cephede ise Brezilya ve İsrail seçimlerine geri sayım devam ederken, ABD’de 3 Kasım’da düzenlenecek ara seçimlerde Cumhuriyetçilerin iki kanadı birden kaybetme riskinin oldukça arttığını söylememiz gerekiyor.

TCMB Piyasa Katılımcıları Anketi
17923851289ea310271c16b1d4d2891df98b8491dd_1_1200.jpg
 
İhtiyaç Kredilerinde ve Kredi Kartlarında Takibe Dönüşüm Oranı
17923851297c4c3356427a1eaef2d11a6e750e9cf4_2_1200.jpg

Emre Değirmencioğlu

Okumaya devam et

BORSA

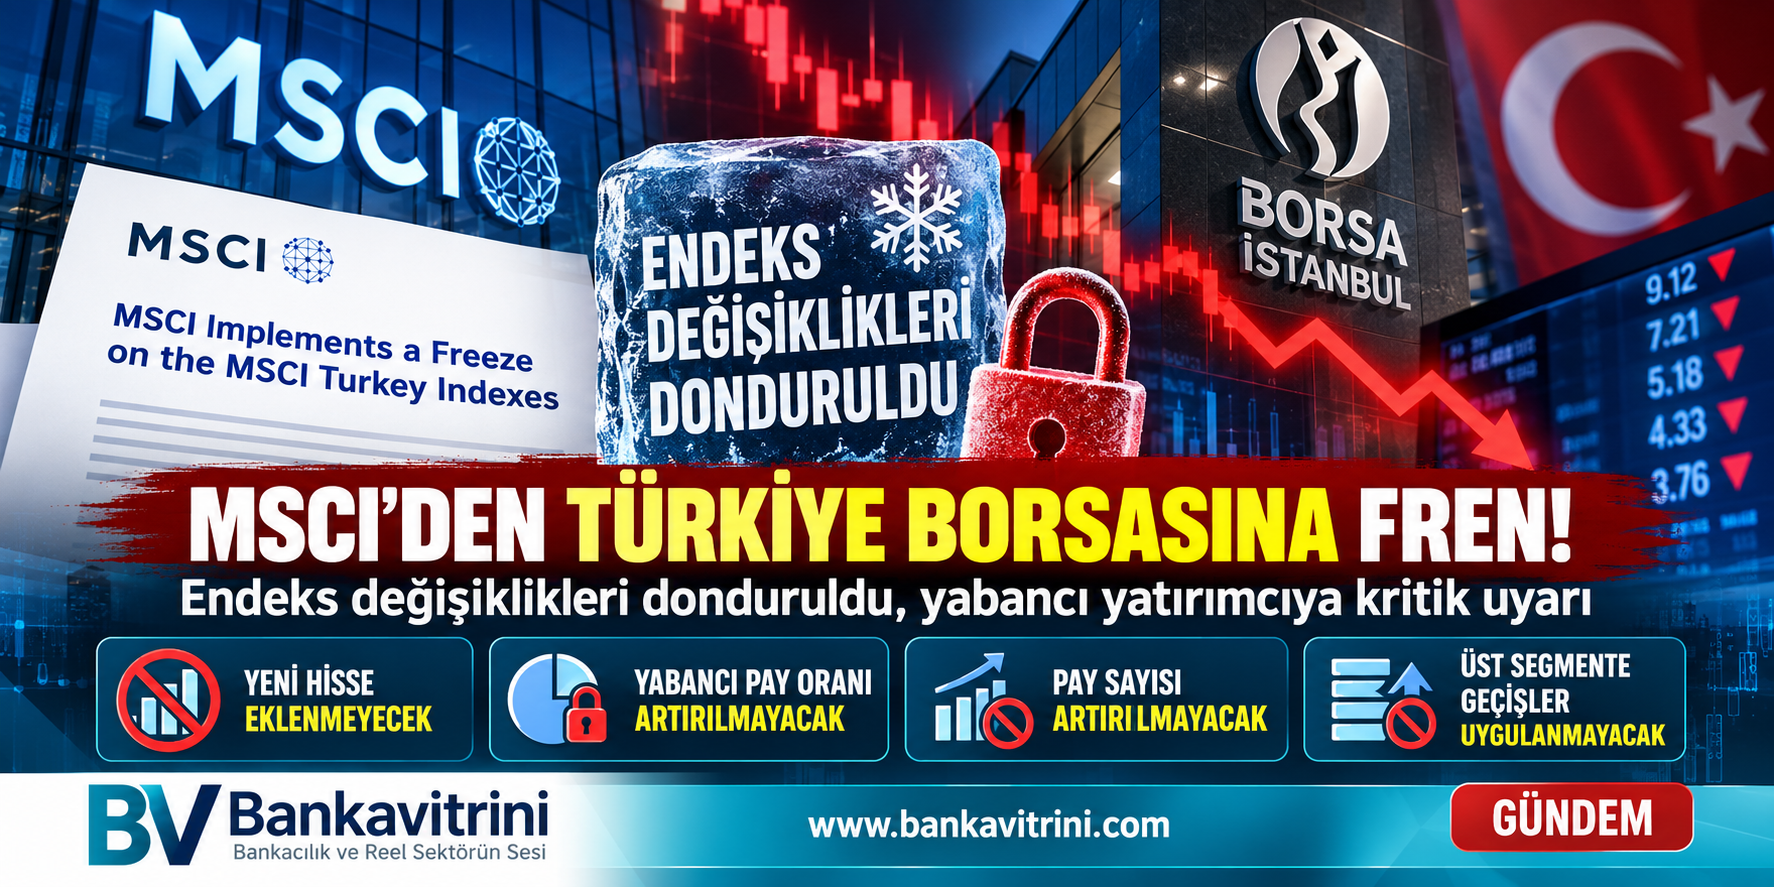
MSCI’DEN TÜRKİYE BORSASINA FREN!

Yayınlanma:

|

 YABANCI YATIRIMCI İÇİN KRİTİK UYARI

MSCI, Türk hisselerinde endeks değişikliklerini dondurdu. Fiilî dolaşım oranları ve koordineli işlemlere ilişkin endişeler giderilemezse Türkiye’nin gelişmekte olan piyasalar statüsü Haziran 2027’de yeniden tartışmaya açılabilir. Olası statü değişikliği, yabancı fonların Türkiye pozisyonlarını yeniden değerlendirmesine yol açabilir.

Erol TAŞDELEN | Bankavitrini.com

Uluslararası endeks sağlayıcısı MSCI, 15 Ekim 2026 tarihli açıklamasıyla Türkiye hisse senedi piyasasına yönelik önemli bir karar aldı. Kurum, Türk hisseleri için endeks incelemeleri ve şirket kaynaklı gelişmeler sonucunda yapılabilecek belirli endeks değişikliklerini ikinci bir duyuruya kadar dondurdu.

Kararın arkasında, özellikle küçük ölçekli halka açık şirketlerde fiilî dolaşım oranlarının güvenilirliği, bazı fonların şirketlerle yakın ilişkileri üzerinden gerçekleştirilebileceği değerlendirilen koordineli işlemler ve piyasa bütünlüğüne ilişkin kurumsal yatırımcı endişeleri bulunuyor.

MSCI, Türkiye’de bazı düzenleyici adımlar atıldığını kabul etmekle birlikte bunların kalıcı ve doğrulanabilir sonuçlar üretip üretmediğini değerlendirmek için daha fazla zamana ihtiyaç duyduğunu bildirdi.

Karar, Borsa İstanbul’da işlemlerin durdurulması anlamına gelmiyor. Ancak Türkiye piyasasının uluslararası yatırımcılar nezdindeki güvenilirliği açısından önemli bir uyarı niteliği taşıyor.

MSCI hangi değişiklikleri dondurdu?

MSCI’nin kararı dört temel başlıkta toplanıyor:

1. Yabancı yatırımcıya açık pay oranları artırılmayacak

MSCI, Foreign Inclusion Factor (FIF) olarak adlandırılan ve şirketlerin endeks hesaplamalarında yabancı yatırımcılara açık kabul edilen pay oranını yansıtan faktörde artış yapmayacak.

Bu karar, söz konusu güncelleme üzerinden endeks ağırlığı artabilecek şirketler için yeni bir kısıtlama anlamına geliyor.

2. Endeks hesaplamasına esas pay sayıları artırılmayacak

Number of Shares (NOS) kapsamında, endeks hesaplamasında kullanılan pay sayılarında artış yapılmayacak. Böylece şirketlerin bu kanaldan endeks ağırlığını artırabilecek değişiklikleri uygulanmayacak.

3. MSCI Türkiye Yatırım Yapılabilir Piyasa Endeksi’ne yeni hisse eklenmeyecek

MSCI Turkey Investable Market Index (IMI) kapsamına yeni menkul kıymet eklenmesi durdurulacak. Bu durum, endekse girmeyi bekleyen şirketlerin MSCI kaynaklı ilave yatırım talebi beklentisini sınırlayabilir.

4. Şirketler üst büyüklük segmentlerine taşınmayacak

Endeks büyüklük sınıfları arasında yukarı yönlü geçişler uygulanmayacak. Dolayısıyla ilgili kriterleri karşılayan bazı şirketlerin daha üst bir endeks segmentine geçişi de bu süreçte gerçekleşmeyecek.

Dondurma, bütün Türk hisselerinin endekslerden çıkarıldığı veya bütün yabancı fonların hisselerini satmak zorunda olduğu anlamına gelmiyor. Karar, belirli endeks değişikliklerini kapsıyor.

Asıl sorun: Borsada gerçek fiilî dolaşım ne kadar?

MSCI’nin açıklamasındaki en önemli konu, şirketlerin borsada işlem gören paylarının ne kadarının gerçekten bağımsız yatırımcıların alım satımına açık olduğunun güvenilir biçimde belirlenebilmesi.

Fiilî dolaşım oranı, bir şirketin halka açık görünen paylarının ne kadarının piyasada işlem görebilecek durumda olduğunu ifade ediyor. Ancak payların mülkiyet yapısı, fonlarla şirketler arasındaki ilişkiler ve fiilî kontrol durumu bu hesabın güvenilirliği açısından önem taşıyor.

MSCI, bazı küçük ölçekli şirketlerle yakından ilişkili fonların portföylerindeki paylar üzerinden koordineli işlem yapılabileceğine ilişkin kurumsal yatırımcı endişelerine dikkat çekiyor.

Bu kaygılar, şirketlerin paylarının ne kadarının gerçekten bağımsız yatırımcıların elinde olduğu konusunda soru işaretleri doğuruyor. Fiilî dolaşım verilerinin güvenilirliğine ilişkin belirsizlik ise endeks ağırlıklarının ve piyasa fiyatlarının sağlıklı biçimde değerlendirilmesini zorlaştırabiliyor.

MSCI bu nedenle yalnızca yeni düzenlemeler yapılmasını yeterli görmüyor. Düzenlemelerin tutarlı biçimde uygulanmasını, nihai faydalanıcı bilgilerinin zamanında açıklanmasını ve koordineli işlemlere karşı kalıcı gözetim ve yaptırım mekanizmalarının işletilmesini istiyor.

Yabancı yatırımcı Türkiye’ye mesafe mi koyacak?

MSCI endekslerini izleyen uluslararası fonlar, yatırımlarını belirli endekslerin kapsamına ve ağırlıklarına göre şekillendirebiliyor. Bu nedenle endekslerdeki değişiklikler, şirketlere yönelik yatırım talebini etkileyebiliyor.

Dondurma kararı, Türkiye piyasasında yeni hisselerin endekslere eklenmesi veya bazı şirketlerin endeks ağırlıklarının artırılması yoluyla oluşabilecek ilave talebi sınırlayabilir.

Daha önemli risk ise Türkiye’nin piyasa sınıflandırmasının ileride değiştirilmesi ihtimali.

MSCI, Haziran 2027’ye kadar yeterli ilerleme görülmemesi durumunda Türkiye’nin gelişmekte olan piyasalar statüsünden sınır piyasa veya bağımsız piyasa statüsüne geçirilmesine ilişkin bir danışma sürecini değerlendirebileceğini açıkladı.

Böyle bir süreç sonunda sınıflandırmanın değiştirilmesi hâlinde, MSCI gelişmekte olan piyasalar endeksini izleyen fonların Türkiye’deki pozisyonlarını azaltması gündeme gelebilir. Buna karşılık sınır piyasaları izleyen fonlardan yeni talep oluşması da mümkün olabilir. Ancak iki grubun yatırım büyüklükleri ve portföy kuralları aynı olmadığından net sermaye etkisi bugünden kesin olarak hesaplanamaz.

Altını çizmek gerekiyor: Türkiye’nin statüsü şu anda değiştirilmiş değil. MSCI’nin açıklaması, ilerleme sağlanamaması durumunda değerlendirilebilecek olası bir sonraki adıma ilişkin uyarı içeriyor.

Borsa İstanbul’da hangi şirketler etkilenebilir?

Kararın şirketler üzerindeki etkisi aynı olmayacak. Etkiyi belirleyecek başlıca unsurlar, şirketin mevcut MSCI endekslerindeki ağırlığı, fiilî dolaşım oranı, likiditesi ve dondurulan değişikliklerden yararlanma ihtimali olacak.

  • MSCI endekslerinde ağırlığı yüksek şirketler: Türkiye’nin piyasa sınıflandırmasının ileride değişmesi durumunda fonların portföy ayarlamalarından etkilenebilir.
  • Endekse girmeyi bekleyen şirketler: Yeni eklemelerin dondurulması nedeniyle MSCI kaynaklı ilave talep fırsatını kaybedebilir veya ertelemek zorunda kalabilir.
  • Üst büyüklük segmentine geçiş bekleyen şirketler: Endeks kaynaklı talep artışından bekledikleri ölçüde yararlanamayabilir.
  • Fiilî dolaşım oranı tartışmalı küçük şirketler: Ortaklık yapısı, fon ilişkileri ve işlem davranışları açısından daha yakından incelemeye tabi olabilir.

Bununla birlikte MSCI’nin açıklaması, belirli şirketlerin kesin olarak değer kaybedeceği veya bütün yabancı yatırımcıların satış yapacağı şeklinde yorumlanmamalı. Şirket bazında değerlendirme için endeks ağırlıkları, sahiplik yapıları ve sonraki MSCI duyurularının birlikte incelenmesi gerekiyor.

Haziran 2027 kritik eşik olabilir

Önümüzdeki dönemde Türkiye’nin MSCI nezdindeki konumunu belirleyecek üç konu öne çıkıyor.

İlk olarak, şirketlerin ve fonların nihai faydalanıcılarının daha şeffaf biçimde açıklanması gerekiyor. İkinci olarak, koordineli işlem şüphelerine karşı denetim ve yaptırımların etkili ve sürdürülebilir olması bekleniyor. Üçüncü olarak ise fiilî dolaşım oranlarının bağımsız biçimde doğrulanabilmesini sağlayacak kuralların piyasada tutarlı biçimde uygulanması önem taşıyor.

MSCI, Haziran 2027’ye kadar yeterli ilerleme görülmemesi hâlinde ek adımları değerlendireceğini belirtiyor. Türkiye’nin piyasa statüsüne ilişkin olası değişiklik de MSCI’nin 2027 yıllık piyasa sınıflandırması incelemesi kapsamında yeniden ele alınabilecek.

Bu nedenle Haziran 2027, yalnızca takvimdeki bir tarih değil; Türkiye’nin uluslararası yatırımcıların güvenini güçlendirmek için attığı adımların sonuçlarının değerlendirileceği önemli bir eşik olacak.

Sonuç: Sorun yalnızca borsaya para girmesi değil, piyasanın güvenilirliği

Türkiye açısından MSCI’nin kararı, yabancı yatırımcı çekmenin yalnızca makroekonomik göstergeler, faiz politikası veya şirket kârlılıkları üzerinden değerlendirilemeyeceğini bir kez daha ortaya koyuyor.

Uluslararası yatırımcı, yatırım yaptığı şirketin gerçek ortaklık yapısını, bağımsız yatırımcıya açık pay miktarını ve fiyat oluşumunun güvenilirliğini de görmek istiyor.

Bu alanlarda kalıcı iyileşme sağlanamaması, Türkiye hisselerinin uluslararası fonlar açısından değerlendirilmesini zorlaştırabilir. Olası bir piyasa sınıflandırması değişikliği ise endeksleri takip eden fonların portföy kararları üzerinden ilave risk yaratabilir.

Buna karşılık şeffaflık, etkin denetim ve güvenilir fiilî dolaşım verileri konusunda somut ilerleme sağlanması, Türkiye’nin uluslararası yatırımcı nezdindeki konumunu güçlendirebilir.

Borsa İstanbul’un ihtiyacı yalnızca yabancı sermaye girişi değil; yabancı yatırımcının da yerli yatırımcının da güven duyduğu, kuralları öngörülebilir ve fiyat oluşumu sağlıklı bir sermaye piyasasıdır. MSCI’nin verdiği mesajın özü de budur.

Kaynak: MSCI’nin 15 Ekim 2026 tarihli resmî açıklaması; Reuters’ın 15-16 Ekim 2026 tarihli haberleri.

Erol TAŞDELEN
Bankacılık ve finans yazarı
Bankavitrini.com
Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.