EKONOMİ
Eleştirilerin hedefi olan 5 Müteahhit neler yaptı
Yayınlanma:
6 yıl önce|
Yazan:
BankaVitrini
CHP Genel Sekreteri Selin Sayek Böke, 10 Eylül’de Halk TV’de Fatih Ertürk ile Günün Raporu programına konuk olmuş ve kamulaştırma tartışması başlattı. CHP lideri Kemal Kılıçdaroğlu’nun bütçe görüşmelerinin başladığı 7 Aralık’ta yaptığı açıklamalar da sosyal medyada geniş yankı buldu. Kılıçdaroğlu bütçe görüşmelerindeki konuşmasında Cengiz Holding, Limak Holding, Kalyon Holding, Kolin Holding ve Makyol Holding için “Beşli çete” dedi.
Medyascope.tv’de Gülçin KARABAĞ, en çok ihale alan ve son günlerde çok dillendirilen 5 Müteahhit ile ilgili yazılanların derlediği bir makale yayınladı. İşte o makaleden bazı bölümler;
CHP Mersin Milletvekili Ali Mahir Başarır’ın 1 Ekim 2020 tarihinde açıkladığı “Devletten En Çok İhale Alan Firmalar ve Usulsüzlükler” başlıklı rapora göre, 2013’ten 2019 yılına kadar Kamu İhale Kanunu (2003 yılında yürürlüğe giren 4734 sayılı Kamu İhale Kanunu bugüne kadar 191 kez değiştirildi) madde 21/b (pazarlık usulü ile verilen ihaleler) uyarınca bu beş şirketin aldığı kamu ihaleleri şöyle:
- Kolin Holding yedi kamu ihalesi aldı. İhale bedelleri toplamı 10 milyar 264 milyon Türk Lirası.
- Cengiz Holding 12 kamu ihalesi aldı. İhale bedelleri toplamı 7 milyar 98 milyon Türk Lirası.
- Kalyon Holding sekiz kamu ihalesi aldı. İhale bedelleri toplamı 4 milyar 448 milyon 292 bin Türk Lirası.
- Makyol Holding 11 kamu ihalesi aldı. İhale bedelleri toplamı 3 milyar 877 milyon 846 bin Türk Lirası.
- Limak Holding üç kamu ihalesi aldı. İhale bedelleri toplamı 2 milyar 108 milyon 356 bin Türk Lirası.
Sözkonusu ihaleler içinde köprüler, otoyollar, havalimanı, tünel ve şehir hastaneleri ihaleleri bulunuyor. Osmangazi Köprüsü, Üçüncü Havalimanı, Avrasya Tüneli ve Üçüncü Köprü, en çok dikkat çeken projeler arasında.

Dünyada altyapı yatırımlarında en fazla ihale alan 10 şirket.

Gazeteci Bahadır Özgür, Gazete Duvar’da yayımlanan “İnşaat-siyaset kompleksi: Kim, kimi besliyor?” başlıklı yazısında, farklı kurumların açtığı 100 milyon lira ve üzeri ihalelerden en fazla pay alan 10 şirkete değinerek, kamusal kaynakların belirli şirketlere aktarılması sürecini sayılarla gözler önüne serdi:


Bazı kurumların beş yıl içinde verdiği ihalelerin toplam tutarı ve ilk 10 şirketin aldığı miktar ve paylar.
Kamu-Özel İşbirliği (KÖİ) projeleri üzerine çalışan ve TBMM Plan ve Bütçe Komisyonu’ndaki bütçe görüşmelerini takip eden gazeteci Çiğdem Toker de Sözcü‘deçıkan “2021 bütçesinde garanti tutarları” başlıklı yazısında, KÖİ projelerine dair ulaştığı garanti bedellerine yer verdi. Buna göre,
- Sağlık Bakanlığı’nın 2021 yılı bütçesinde şehir hastanelerine 16 milyar 392 milyon TL garanti bedeli ayrıldı.
- Ulaştırma Bakanlığı, 2021 bütçesinde trafik garantileri ve katkı ödemeleri için 540 milyon TL ayırdı.
- Karayolları Genel Müdürlüğü’nün 2021 yılı bütçe teklifinde yap-işlet-devret modeliyle yaptırılan ulaştırma projelerine ilişkin trafik garantileri ve katkı ödemeleri için 14 milyar 49 milyon TL ödenek ayrıldı.
Toker yazısında, koronavirüs salgını günlerindeki gelir kayıpları ve vatandaşların ihtiyaçlarına vurgu yaparak 2021 bütçesinden KÖİ projeleri için 31 milyar Türk Lirası ayrıldığını belirtti.
Cengiz Holding
“Cengiz İnşaat” olarak 1980’li yıllarda altyapı işleriyle faaliyete başlayan Cengiz Şirketler Grubu, şu anda inşaatın yanı sıra madencilik, enerji, turizm, makine, havacılık ve sigorta sektörlerinde çalışıyor.
Cengiz Holding’in aldığı kamu ihaleleri arasında 2004 yılında ETİ Bakır A.Ş., 2005’te ETİ Alüminyum ve sonrasında Boğaziçi Elektrik, Akdeniz Elektrik, Uludağ Elektrik ve Çamlıbel Elektrik dağıtım ortaklıkları bulunuyor.
İstanbul’un üçüncü havalimanı olan İstanbul Havalimanı, Cengiz Holding, Kalyon Holding, Kolin Holding ve Limak Holding ortaklığında yapıldı.
Cengiz Holding’e bağlı ETİ Bakır A.Ş.’nin, Artvin Cerattepe’deki madencilik faaliyetlerini, yerel halk ve ekolojist aktivistler doğa katliamına yol açtığı gerekçesiyle yargıy taşıdı.
2010-2017 yılları arasında 26 kamu ihalesi alan Cengiz Holding’in aldığı bu ihalelerin toplam bedeli 12 milyar 597 bin TL. Cengiz Holding 2014-2020 Eylül tarihleri arasında ise toplam 22 milyar 138 milyon TL’lik kamu ihalesi aldı. Bu süre içerisinde kamudan aldıkları 18 ihalenin 12’sini 21/b pazarlık usulü ile alan Cengiz Holding’in sadece 21/b usulü ile son iki yılda aldığı dört ihalenin toplam sözleşme bedeli 3 milyar 552 milyon TL.
Cengiz Holding’in aldığı kamu ihaleleri arasında havalimanları, elektrik dağıtım, metro, hızlı tren, baraj, otoyol yapımları, demiryolu hattı, hidroelektrik santral (HES), tünel, liman yapımı bulunuyor. Öne çıkan projeler ve toplam ihale bedelleri şu şekilde:
- İstanbul Havalimanı: 58 milyar 890 milyon TL
- İstanbul Avrupa Yakası Boğaziçi Elektrik Dağıtım: 3 milyar 626 milyon TL
- İstanbul Taksim – 4. Levent metrosu: 2 milyar TL
- Ankara – İstanbul Hızlı Tren 2. Etap: 1 milyar TL
- Kuzey Marmara Otoyolu: 13 milyar 600 milyon TL
- Ankara – İstanbul hızlı tren t26 tüneli: 456 milyon 506 bin TL
- Gayrettepe – İstanbul metrosu: 4 milyar 845 milyon TL
- Gebze – Halkalı banliyo hattı: 8,3 milyon TL
Limak Holding
Türkiye Futbol Federasyonu (TFF) Başkanı Nihat Özdemir‘in sahibi olduğu Limak Holding, büyük oranda altyapı inşaatları alanında faaliyet gösteriyor. Şirket, Adalet ve Kalkınma Partisi iktidarında yapılan özelleştirmelerden büyük gelir elde etti.
Limak Holding, Tasarruf Mevduatı Sigorta Fonu (TMSF) bünyesindeki çimento fabrikaları, enerji üretim santralleri, elektrik dağıtım bölgeleri projelerinde yer aldı. Holding ayrıca Sabiha Gökçen Havalimanı’nın işletim hakkına da sahip. Limak Holding, Tekel’in özelleştirilmesi sürecinde, Tekel alkollü içkiler bölümünü satın alan Mey İçki‘nin de ortakları arasında.
Limak Holding’in Kamu İhale Kanunu madde 21/b (pazarlık usulü ihale yöntemi) ile aldığı son üç kamu ihalesinin toplam bedeli 2 milyar 108 milyon 356 bin TL.
Holdingin aldığı ihaleler arasında köprü-otoyol, baraj-HES, havalimanı yapımı ve işletme hakkı, yüksek hızlı tren, çimento fabrikası, stadyum, metro bağlantısı yapımı, çeşitli altyapı inşaatları, otoyol boru hattı ve teknopark inşaatı bulunuyor.
Limak’ın öne çıkan projeleri ve toplam ihale bedelleri şöyle:
- Çanakkale Köprüsü ve Çanakkale otoyolu: 10 milyar 354 milyon 576 bin 202 TL
- İstanbul Havalimanı: 58 milyar 890 milyon TL
- Çetin Barajı ve Hidroelektrik Santrali: 2 milyar 100 milyon TL
- Sabiha Gökçen Havalimanı: 2 milyar 962 milyon TL
- Ankara Yüksek Hızlı Tren Garı : 37.5 milyon dolar
Limak Holding’in baraj ve barajlar üzerine kurduğu HES’ler, doğa tahribatına, tarihi dokunun zedelenmesine ve yok olmasına sebep olmuş, bu durum medyaya da yansımıştı. Holdingin özellikle baraj ve HES projelerini yerel halk zaman zaman protesto etmiş ve bu protestolara kolluk kuvvetleri müdahale etmişti.
Kalyon Holding
Gaziantep merkezli Kalyon Holding, Taksim Meydanı’nın düzenlenmesi, Marmaray, İstanbul Uluslararası Finans Merkezi gibi projelerle tanınıyor. Kalyon İnşaat’ın toplu konut, yol, köprü, altyapı, kamu binaları, arıtma tesisleri, alışveriş merkezleri ve ticaret merkezi alanlarında yatırımları bulunuyor. Bunun yanı sıra holding, elektrik üretimi, elektrik ve doğalgaz dağıtımı alanlarında da çeşitli ortaklıklarla faaliyet yürütüyor. Kalyon Holding, Devlet Su İşleri (DSİ), İstanbul Su ve Kanalizasyon İdaresi (İSKİ) ve belediyelerden de çeşitli altyapı projeleri aldı.
Kalyon Holding’in 2015-2020 yılları arasında aldığı kamu ihalelerinin toplam bedeli 23 milyar 509 milyon TL. Kalyon Holding 2013-2020 döneminde Kamu İhale Kanunu 21/b kapsamında toplam bedeli 448 milyon 292 bin TL karşılığında olan sekiz kamu ihalesi aldı.
Kalyon Holding’in aldığı ihaleler arasında havalimanı yapımı, yüksek standartlı demiryolu inşaatı, deniz geçişi isale hattı, otoyollar, doğalgaz depolama projesi, tünel, içme suyu isale, metro hattı, raylı sistem, hastane, stadyum, HES projeleri bulunuyor.
Kalyon Holding’in aldığı belli başlı ihaleler ve toplam ihale bedelleri şu şekilde:
- İstanbul Havalimanı: 58 milyar 890 milyon TL
- KKTC Deniz Geçişi İsale Hattı: 483 milyon TL
- Kuzey Marmara Otoyolu: 13 milyar 600 milyon TL
- Dudullu-Bostancı metrosu: 1 milyar 687 bin TL
- Mecidiyeköy-Mahmutbey metro hattı: 849 milyon 440 bin TL
- Gayrettepe 3. Havalimanı metro: 4 milyar 845 milyon TL
- Kirazlı-Halkalı metrosu: 2 milyar 414 milyon TL
- Başakşehir Stadyumu: 134 milyon 949 bin TL
- Taksim Meydanı düzenleme inşaatı: 51 milyon 555 bin TL
Kolin Holding
Koloğlu kardeşlerin sahip olduğu Kolin Holding’in, Limak Holding ve Cengiz Holding ile ortaklığı bulunuyor. Kolin Holding de altyapı inşaatları, elektrik santralleri, elektrik dağıtımı alanlarında faaliyet gösteriyor. Kolin Holding’in son beş yılda aldığı kamu ihale bedellerinin toplamı 20 milyar 632 milyon TL.
Kolin Holding’in aldığı kamu ihaleleri arasında baraj yapımı, metro, otoyol, termik santral, yat limanı, demiryolu, tren garı, HES ve liman inşaatları bulunuyor.
Kolin Holding’in aldığı ve öne çıkan kamu ihaleleri ile toplam ihale bedelleri şu şekilde:
- Yeni Havalimanı – Halkalı metro hattı: 4.3 milyar TL
- Soma Kolin Termik Santrali: 1 milyar 780 milyon TL
- Kuzey Marmara Otoyolu: 13 milyar 600 milyon TL (konsorsiyum)
- Ankara Hızlı Tren Garı: 280 milyon 875 bin TL
Makyol Holding
Adnan Çebi’nin yönetim kurulu başkanı olduğu Makyol Holding’in yalnızca 2017 yılında 10 milyar 665 milyon TL değerinde kamu ihalesi aldığı iddia ediliyor. Bunların içinde Kara Yolları Genel Müdürlüğü’nden alınan ihaleler ve Sabiha Gökçen Havalimanı Gelişim Projesi ihalesi bulunuyor.
Makyol Holding’in yürüttüğü bazı projeler ve ihale bedelleri şöyle:
- Sabiha Gökçen Havaalanı İkinci Pist: 1 milyar 397 milyon TL
- Osmangazi Köprüsü: 1,2 milyar dolar (Nurol, Özaltın, Makyol, Astaldi, Yüksel ve Göçay konsorsiyumu)
- Gebze – Orhangazi – İzmir Otoyolu: 10 milyar 51 milyon TL
- Boğaziçi ve Fatih Sultan Mehmet köprülerinin büyük onarımı ve yapısal takviyesi yapım işi: 246 milyon 520 bin TL
- Ovit Tüneli: 1,5 milyar TL
- Çorlu – (Kınalı – Tekirdağ) Ayr. Yolu: 9 milyar 843 milyon TL
İhalelerle ilgili eleştiriler
Kamu-özel ortaklığıyla yapılan bu projelerde, kamu ihalelerinin belirli holdinglere Kamu İhale Kanunu’nun 21/b maddesi uyarınca verilmesinin yanı sıra, projelerin yapım maliyetlerinin yüksekliği, projelere dolar üzerinden verilen garantiler, projelerin gerekliliği ve verimliliği, projelere verilen yolcu, hasta, geçiş ücreti garantileri de tartışılıyor. Dünya Bankası’ndan devlet garantisiyle alınan kredilerle yapılan bu projelerin borç yükünün yalnızca bugünü değil gelecek nesilleri de etkileyecek olması eleştiriliyor.
Bunun yanı sıra, bu projelerin bir kısmının yapım süreçlerinde maliyeti düşürmek amacıyla işçi sağlığı ve iş güvenliğine gerekli önemin verilmemesi de sebep olduğu iş kazaları ve iş cinayetleriyle dikkatleri çekiyor. Özellikle baraj ve hidroelekrik santrallerin yapılması sürecinde çevrenin tahribatı da projelerin eleştirilmesine neden oldu. Kamu ihalelerinin yüksek fiyatlarla belirli şirketlere verilmesinin yarattığı haksız rekabetin serbest piyasada yarattığı tekelleşme ile bu rekabetle baş edemeyen firmaların batması da projelere yönelik eleştiriler arasında yer alıyor.
KÖİ kapsamındaki projelerde belli gruplara yapılan kaynak aktarımlarının, kamunun yararına kullanıp kullanılmadığı da önemli bir tartışma konusu. Bu projeleri yürütenlerin kamu yararını gözetip gözetmedikleri noktasında şeffaf ve bağımsız bir biçimde denetlenip denetlenmedikleri de eleştiriliyor.
Özellikle ulaştırma projelerinde sabit trafik ve fiyat üzerinden gelir garantilerinin verilmesi de yarattığı kamu zararı açısından tartışılıyor ve Osmangazi Köprüsü de bu duruma örnek gösteriliyor. Başkent Üniversitesi İktisat Bölümü Başkanı Prof. Dr. Uğur Emek, “Mega projelerde önden yüklemeli gelir garantisi: Osmangazi Köprüsü” başlıklı yazısında, verilen gelir garantisini ve bunun vergi mükellefleri olarak vatandaşlara yükünü şöyle tarif ediyor: “Osmangazi köprüsünün 1. sınıf araçlar için 2020 yılı tek yönlü güncellenmiş resmi ücreti KDV dahil 117,90, hariç ise 109,17 TL’dir. Sözleşmeye göre 2020 yılında olması gereken ücret ise 247,80 TL’dir. Bu durumda katkı payı 138,64 TL’dir. Garanti edilen 40.000 araç için her halükarda 138 TL tutarındaki katkı payı milli bütçeden işletmeciye ödenmektedir. Ayrıca, geçmeyen her araç için de sözleşmeye göre güncellenen araç başı toplam ücret de (247,80 TL) işletmeciye ödenmektedir.”
Özetle, bu şirketlerin kamu-özel işbirliği ile yapılan projeler için aldıkları kredilere Hazine’nin kefil olması, kamu bankalarının şirketler adına borçlanması ve şirketlere dolar ve euro üzerinden gelir garantileri verilmesi eleştiriliyor.
Hazine ve Maliye Bakanı Lütfi Elvan, bakanlığın 2021 yılı bütçe yasa teklifi üzerindeki görüşmeler sırasında muhalefet partilerinden milletvekillerinin KÖİ projelerine ilişkin itirazlarını dinledi ve bu projelerin “akılcı bir yöntemle” inceleneceğini söyledi.

İlginizi Çekebilir
EKONOMİ
FİTCH’TEN TÜRKİYE’DE LEASİNG VE FAKTORİNG SEKTÖRÜNE ÇİFTE RİSK UYARISI
Yayınlanma:
2 gün önce|
19/10/2026Yazan:
BankaVitrini
2026 ve 2027’de takipteki alacaklar artabilir, kâr marjları daralabilir
Bankavitrini.com | Ekonomi Haber
Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, Türkiye’de finansal kiralama (leasing) ve faktoring sektörlerinin 2026 ve 2027 yıllarında artan aktif kalitesi riskleri ve daralan kârlılık marjlarıyla karşılaşabileceği uyarısında bulundu. Yüksek fonlama maliyetleri, KOBİ’lerin ödeme gücündeki olası bozulma ve artan sorunlu alacaklar, iki sektörün önümüzdeki dönemde yakından izlenmesi gereken başlıca riskleri arasında yer aldı.
Fitch’in 19 Ekim 2026 tarihli değerlendirmesine göre, Türkiye’nin de içinde bulunduğu gelişmekte olan Avrupa’daki finansman ve leasing şirketlerine yönelik sektör görünümü haziran ayında “kötüleşen” olarak revize edilmişti. Küresel ekonomik büyümedeki yavaşlama, yüksek enflasyon ve finansman maliyetleri bu değerlendirmede etkili oldu.
Finansal kiralamada hacim büyüyor, riskler de birikiyor
Fitch’in değerlendirmesinde öne çıkan veriler, finansal kiralama sektöründe iş hacmi artarken risklerin de göz ardı edilmemesi gerektiğini ortaya koyuyor.
Türkiye’de finansal kiralama sektörünün yeni iş hacmi, 2026’nın ilk yarısında geçen yılın aynı dönemine göre dolar bazında yüzde 48 arttı. Ancak bu büyümenin niteliği dikkat çekici bir ayrıntı taşıyor: Sat ve geri kirala işlemlerinin toplam yeni iş hacmindeki payı yüzde 38’e ulaştı.
Sat ve geri kirala işlemlerinde işletmeler, sahip oldukları bina, makine veya diğer varlıkları finansman kuruluşuna satarak nakit elde ediyor ve aynı varlıkları kiralamaya devam ediyor. Bu yöntem şirketlere kısa vadeli likidite sağlarken, yeni yatırım finansmanından çok mevcut nakit ihtiyacının karşılanmasına yönelik talebi de gösterebiliyor.
Fitch, bu işlemlerin ticari gayrimenkul değerlemeleri ve varlıkların gelecekteki değeri bakımından risk yaratabileceğine dikkat çekiyor. Varlıkların değer kaybetmesi, teminatın yeterliliğini ve finansman kuruluşlarının olası tahsilatlarını olumsuz etkileyebilir.
Sektörde takipteki alacak oranı yüzde 1,9 seviyesine gerilemiş olsa da Fitch, bu oranın 2026 sonu ve 2027 boyunca yükselmesini bekliyor. Finansal kiralama şirketlerinin ortalama özkaynak kârlılığı yüzde 30 olurken, kaldıraç oranının 2025 sonundaki 3,8 kat seviyesinden 4,9 kata yükselmesi de bilançoların izlenmesi gereken göstergeler arasında bulunuyor.
Faktoringde 1,1 trilyon TL’lik hacim: Reel büyüme sınırlı
Faktoring sektörü, işletmelerin vadeli satışlarından doğan alacaklarını devralarak nakit akışı sağlamalarında önemli bir finansman aracı olarak öne çıkıyor. Özellikle banka kredisine erişimde zorlanan işletmeler açısından faktoring, işletme sermayesi ihtiyacının karşılanmasında alternatif oluşturuyor.
Ancak yüksek finansman maliyetleri ve müşterilerin tahsilat sorunları, faktoring şirketlerinin de risklerini artırabiliyor.
Fitch’in değerlendirmesinde yer alan verilere göre, Türkiye’de faktoring işlem hacmi 2026’nın ilk yarısında yıllık yüzde 33 artarak 1,1 trilyon TL’ye ulaştı. Kuruluş, 2026 yılının tamamında yüzde 32 büyüme bekliyor. Bununla birlikte büyümenin genel olarak enflasyonla uyumlu kalacağı ve reel büyümenin yatay seyredeceği öngörülüyor.
Faktoring sektörünün takipteki alacak oranı yüzde 2,3 seviyesinde bulunuyor. Yeni sorunlu alacakların ve bunlara karşı ayrılan değer düşüklüğü giderlerinin yüksek seyretmesi ise kârlılık üzerindeki baskıyı artırıyor.
Sektörün ortalama aktif kârlılığının 2025’teki yüzde 8,1 seviyesinden yüzde 6,4’e gerilemesi, büyüyen işlem hacminin aynı ölçüde kârlılığa dönüşmediğini gösteren önemli bir veri. Kaldıraç oranı 4,1 kata yükselmiş olsa da Fitch bu seviyeyi hâlen ılımlı olarak değerlendiriyor.
Asıl risk: KOBİ’lerin ödeme gücündeki bozulma
Fitch’in uyarısının Türkiye açısından en önemli boyutu, finansman kuruluşlarının karşı karşıya olduğu risklerin yalnızca kendi bilançolarından kaynaklanmaması.
Yüksek faizler, işletmelerin finansman giderlerini artırırken tahsilat vadelerindeki uzama ve nakit akışındaki bozulma, borçların zamanında ödenmesini zorlaştırabiliyor. Özellikle küçük ve orta ölçekli işletmelerde yaşanabilecek ödeme güçlükleri, leasing ve faktoring şirketlerinin aktif kalitesine doğrudan yansıyabilir.
Türkiye’de son dönemde yaşanan piyasa dalgalanmalarının bu şirketler üzerindeki doğrudan etkisinin sınırlı kaldığı belirtiliyor. Finansal kiralama şirketlerinin sınırlı menkul kıymet portföyleri ve yerleşik fonlama kanalları, banka iştiraki olan faktoring şirketlerinin ise ana ortaklarından alabilecekleri destek, riskleri sınırlayan unsurlar arasında gösteriliyor.
Bununla birlikte Türk lirası faizlerindeki yükseliş ve Türkiye’nin kredi temerrüt takası (CDS) primlerindeki artış, fonlama maliyetlerini yukarı çekebilir. Bu durum, özellikle müşterilerine daha önce kullandırılmış finansmanın getirisi ile yeni fonlama maliyetleri arasındaki farkı daraltabilir.
Bankacılık dışı finansman sektörüne ne anlatıyor?
Fitch’in değerlendirmesi, finansal kiralama ve faktoring sektörlerinde büyüme oranlarının tek başına yeterli bir performans göstergesi olmadığını ortaya koyuyor. İşlem hacmi artarken tahsilat kalitesinin bozulması, karşılık giderlerinin yükselmesi ve fonlama maliyetlerinin gelirleri aşındırması, şirketlerin finansal dayanıklılığını zayıflatabilir.
Türkiye’de reel sektörün krediye erişim sorunu yaşadığı bir dönemde leasing ve faktoring şirketlerinin önemi artıyor. Ancak işletmelerin finansmana erişimini kolaylaştıran bu kanalların sürdürülebilirliği, müşterilerin geri ödeme kapasitesine ve finansman kuruluşlarının risk yönetimine bağlı.
Önümüzdeki dönemde takipteki alacak oranları, karşılık giderleri, özkaynak ve aktif kârlılığı ile kaldıraç oranlarının birlikte değerlendirilmesi gerekiyor. Özellikle büyümenin enflasyonun gerisinde kaldığı veya yüksek fonlama maliyetlerinin sürdüğü bir ortamda, hacim artışının finansal sağlıktaki iyileşmeyle karıştırılmaması önem taşıyor.
Sonuç olarak: Fitch’in uyarısı, Türkiye’de leasing ve faktoring sektörlerinin bugün itibarıyla bir kriz içinde olduğu anlamına gelmiyor. Ancak 2026 ve 2027 döneminde borçluların ödeme performansında yaşanabilecek bozulma ve yüksek finansman maliyetleri, iki sektörün aktif kalitesi ve kârlılığı üzerinde baskı oluşturabilir.
EKONOMİ
VERGİLERİN HER 100 LİRASININ 21,6 LİRASI FAİZE GİDİYOR!
Yayınlanma:
6 gün önce|
16/10/2026Yazan:
Süleyman Çembertaş
Merkezi yönetim bütçesinde 1,84 trilyon TL açık: Harcamalar gelirlerden hızlı artıyor
T.C. Hazine ve Maliye Bakanlığı tarafından 15 Ekim 2026 tarihinde açıklanan merkezi yönetim bütçesinin 2026 yılı Ocak-Eylül dönemi gerçekleşmeleri, kamu maliyesindeki temel sorunlardan birini yeniden gündeme taşıdı: Vergi gelirleri artıyor ancak bu artışın önemli bir bölümü faiz ödemelerine giderken bütçe açığı da büyümeye devam ediyor.
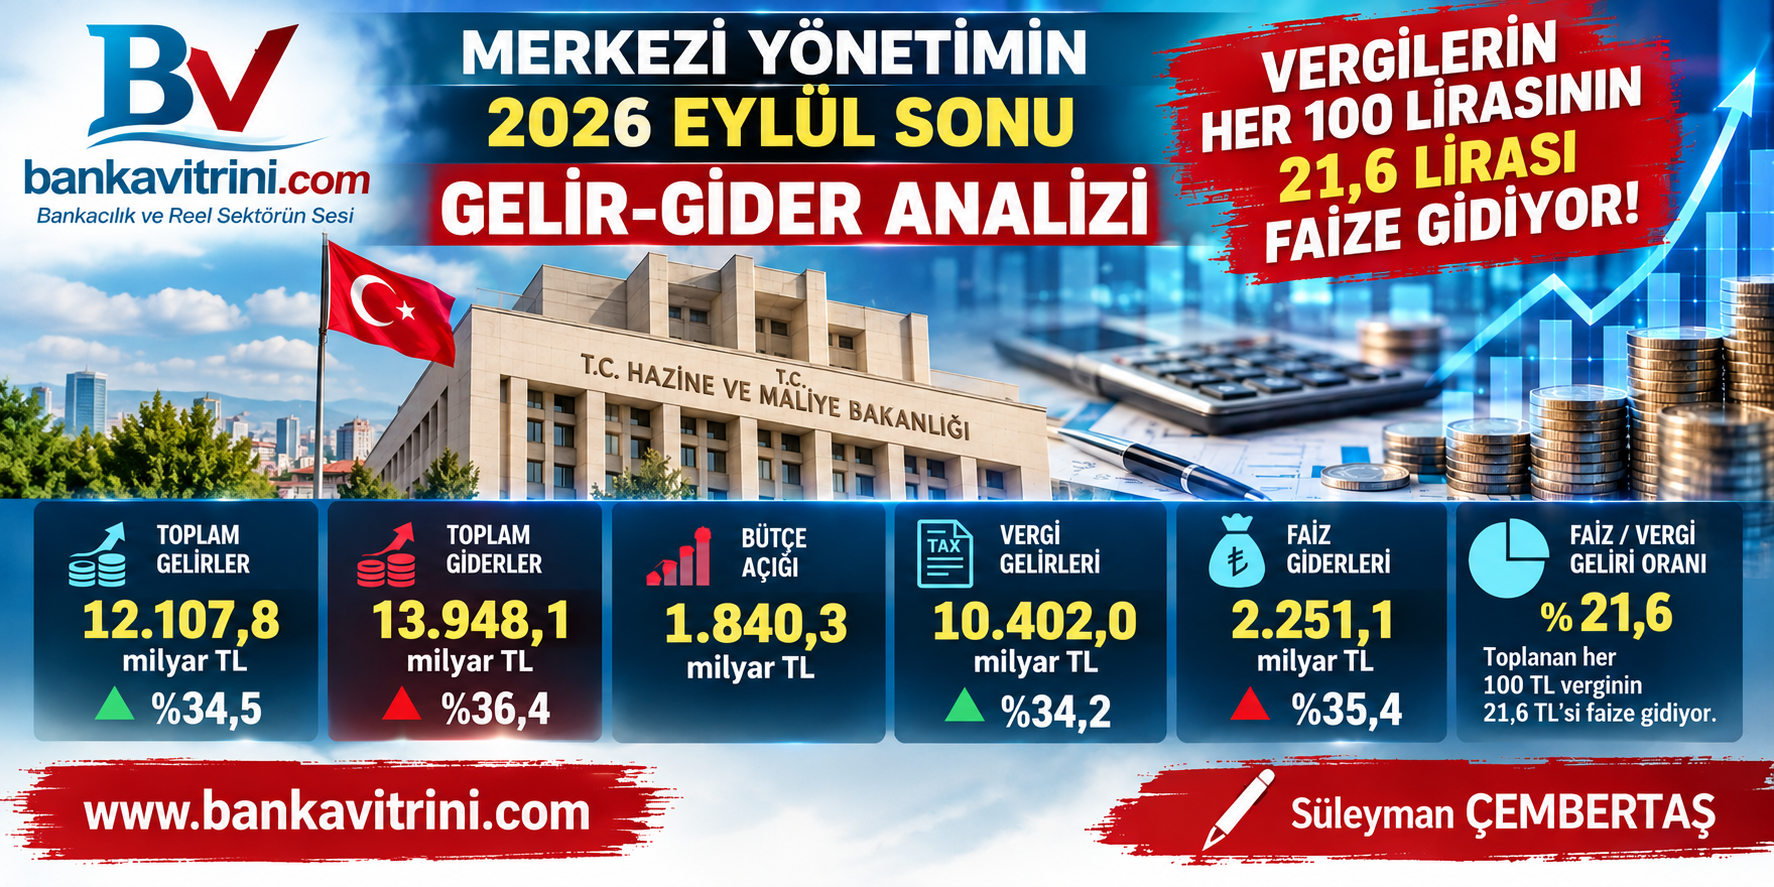
İlk dokuz aylık dönemde merkezi yönetim bütçe gelirleri 12 trilyon 107,8 milyar TL’ye, giderleri ise 13 trilyon 948,1 milyar TL’ye ulaştı. Böylece bütçe açığı 1 trilyon 840,3 milyar TL olarak gerçekleşti.
Geçen yılın aynı dönemine göre gelirlerde yüzde 34,5, giderlerde ise yüzde 36,4 artış yaşandı. Başka bir ifadeyle kamu harcamaları, gelirlerden 1,9 puan daha hızlı arttı. Bu fark, bütçe dengesi üzerindeki baskının devam ettiğini gösteriyor. 【turn814255search0】
1. Bütçenin en dikkat çekici göstergesi: Faiz yükü
2026 yılının ilk dokuz ayında toplam faiz giderleri 2 trilyon 251,1 milyar TL’ye yükseldi. Aynı dönemde vergi gelirleri 10 trilyon 402 milyar TL olarak gerçekleşti.
Bu iki rakam birlikte değerlendirildiğinde, toplanan her 100 TL verginin yaklaşık 21,64 TL’sinin faiz ödemelerine karşılık geldiği görülüyor.
| Gösterge | Ocak-Eylül 2025 | Ocak-Eylül 2026 |
|---|---|---|
| Vergi gelirleri | 7.753,5 milyar TL | 10.402,0 milyar TL |
| Faiz giderleri | 1.662,4 milyar TL | 2.251,1 milyar TL |
| Faiz/vergi geliri oranı | %21,44 | %21,64 |
| Faiz giderlerinin artışı | — | %35,4 |
Kaynak: Paylaşılan merkezi yönetim bütçe tablosu. Tutarlar milyar TL’dir.
Faiz giderlerinin vergi gelirlerine oranı bir yılda yaklaşık 0,2 puan yükseldi. Tek başına bu değişim çok büyük görünmeyebilir. Ancak oran, önceki yıllarla birlikte incelendiğinde daha anlamlı bir tablo ortaya çıkıyor.
Paylaşılan karşılaştırmaya göre faiz giderlerinin vergi gelirlerine oranı 2023’te yüzde 15, 2024’te yüzde 17,4, 2025’te yüzde 18,6 düzeyindeydi. 2026’nın ilk dokuz ayında ise yüzde 21,6 seviyesine ulaştı.
Burada dikkat edilmesi gereken nokta, yalnızca faiz giderlerinin artması değil, vergi gelirlerinin ne kadarının üretim, eğitim, sağlık, altyapı ve diğer kamu hizmetlerinin finansmanına kalabildiğidir.
Faiz ödemeleri kamu bütçesinin kaçınılmaz yükümlülüklerinden biridir. Ancak bu yükün büyümesi, yeni kamu hizmetleri ve yatırımlar için kullanılabilecek mali alanı daraltabilir.
2. Vergi gelirleri artıyor ama bütçe açığı kapanmıyor
İlk dokuz ayda vergi gelirleri yüzde 34,2 artarak 10 trilyon 402 milyar TL’ye ulaştı. Buna karşın toplam giderler yüzde 36,4 arttı ve bütçe açığı 1 trilyon 840,3 milyar TL’ye çıktı.
Bu tablo, bütçe gelirlerini artırmanın tek başına yeterli olmadığını gösteriyor. Harcamaların bileşimi, faiz maliyeti, kamu transferleri ve bütçe kaynaklarının kullanım biçimi de en az gelir artışı kadar önemli.
2026 bütçesinde toplam gelir hedefi 16 trilyon 266,1 milyar TL olarak belirlenmişti. İlk dokuz ayda bu hedefin yaklaşık yüzde 74,4’ü tahsil edildi. Toplam gider bütçesindeki gerçekleşme oranı ise yüzde 73,5 oldu.
Yılın son üç ayında gelir ve giderlerin hangi hızda gerçekleşeceği, bütçe açığının yıl sonundaki düzeyini belirleyecek.
Burada temel soru şu: Vergi tahsilatındaki artış, ekonominin üretim kapasitesindeki ve reel gelirlerdeki iyileşmeden mi kaynaklanıyor, yoksa fiyat artışları ve mevcut vergi yapısının etkisiyle mi gerçekleşiyor?
Bu sorunun yanıtı, bütçe performansının gerçek niteliğini anlamak açısından önem taşıyor. Nominal vergi gelirlerinin yükselmesi, tek başına vergi yükünün adil dağıldığını veya ekonomik refahın arttığını göstermez.
3. Vergi yükünün dağılımı da sorgulanmalı
Vergi gelirleri içinde en yüksek tutar 2 trilyon 893 milyar TL ile gelir vergisinde gerçekleşti. Kurumlar vergisi tahsilatı 1 trilyon 249,4 milyar TL oldu.
Dahilde alınan KDV 1 trilyon 516,5 milyar TL, ithalde alınan KDV ise 1 trilyon 594,2 milyar TL düzeyine ulaştı. Özel tüketim vergisi tahsilatı da 1 trilyon 436,9 milyar TL oldu.
Bu üç kalemin toplamı 4 trilyon 547,6 milyar TL’ye ulaşıyor.
KDV ve ÖTV gibi tüketim üzerinden alınan vergiler, tüketim harcamalarıyla bağlantılı oldukları için geniş kesimleri ilgilendiriyor. Ancak bu rakamlardan hareketle toplam vergi yükünün ne kadarının düşük gelirli kesimlere düştüğünü kesin olarak hesaplamak mümkün değil. Bunun için gelir gruplarına göre vergi yükünü ve vergi türlerinin dağılımını gösteren ilave verilere ihtiyaç var.
Yine de mevcut tablo önemli bir politika sorusunu gündeme getiriyor: Kamu gelirleri artırılırken vergi yükünün ücretliler, tüketiciler, şirketler ve farklı gelir grupları arasındaki dağılımı ne ölçüde gözetiliyor?
Vergi politikasının yalnızca tahsilatı artırmaya değil, adil bir dağılım sağlamaya da odaklanması gerekiyor.
4. Harcamalarda ilk sırada cari transferler, ikinci sırada personel
2026’nın ilk dokuz ayında faiz hariç harcamalar 11 trilyon 697 milyar TL oldu. Harcamaların önemli bölümünü cari transferler ve personel giderleri oluşturdu.
- Cari transferler: 5 trilyon 30,8 milyar TL
- Personel giderleri: 3 trilyon 841 milyar TL
- Faiz giderleri: 2 trilyon 251,1 milyar TL
- Mal ve hizmet alımları: 958,1 milyar TL
- Sermaye giderleri: 883 milyar TL
Cari transferler toplam giderler içinde en büyük kalem olurken, personel giderleri ikinci sırada yer aldı. Personel giderlerindeki yıllık artış yüzde 40,2, cari transferlerdeki artış ise yüzde 32,1 olarak gerçekleşti.
Bu kalemlerin tamamı aynı nitelikte harcamalar değildir. Personel ödemeleri kamu hizmetlerinin yürütülmesiyle, cari transferler ise sosyal güvenlik, kamu kurumlarına aktarımlar ve çeşitli destek mekanizmalarıyla ilişkilidir. Bu nedenle yalnızca artış oranlarına bakarak harcamaların gereksiz olduğu sonucuna varılamaz.
Ancak kamu harcamalarının etkinliği, verimliliği ve hedeflenen sonuçları üretip üretmediği düzenli biçimde sorgulanmalıdır.
Özellikle ekonomik kaynakların kıtlaştığı, işletmelerin finansmana erişimde zorlandığı bir dönemde bütçe harcamalarının üretken yatırımlara, verimlilik artışına ve sürdürülebilir büyümeye ne ölçüde katkı sağladığı daha fazla önem kazanıyor.
5. Faiz giderleri, maliye politikasının hareket alanını daraltıyor
Faiz giderlerinin artması, bütçede yalnızca muhasebesel bir büyüklük değildir. Borçlanma maliyetleri yükseldiğinde kamu maliyesinin gelecekteki yükümlülükleri de ağırlaşabilir.
Faiz ödemeleri için daha fazla kaynak ayrılması, diğer harcamaların finansmanı açısından tercih ve öncelik sorununu beraberinde getirir. Bu durum özellikle yatırım, sosyal destek ve ekonomik kalkınma harcamalarının planlanmasında dikkatle izlenmelidir.
Öte yandan bütçe açığı ile faiz giderlerini birbirine karıştırmamak gerekir. İlk dokuz ayda 2 trilyon 251,1 milyar TL faiz gideri oluşurken toplam bütçe açığı 1 trilyon 840,3 milyar TL’dir. Aradaki farkın nedeni, faiz dışı bütçe dengesinin fazla vermesidir.
Nitekim faiz hariç bütçe giderleri 11 trilyon 697 milyar TL, toplam gelirler ise 12 trilyon 107,8 milyar TL olduğundan yaklaşık 410,8 milyar TL faiz dışı fazla ortaya çıkmaktadır. Faiz giderleri bu fazlayı aştığı için toplam bütçe açığı oluşmaktadır. 【turn814255search4】
Bu ayrım önemlidir: Kamu gelirleri, faiz hariç giderleri karşılamaya yetmektedir; ancak faiz yükü eklendiğinde bütçe açık vermektedir.
Dolayısıyla faiz maliyetini düşürmeye yönelik kalıcı bir iyileşme, bütçe dengesinin sürdürülebilirliği bakımından kritik önemdedir. Bununla birlikte faiz oranlarının hangi hızda gerileyebileceği; enflasyon, risk primi, borçlanma ihtiyacı ve para politikası gibi unsurlara bağlıdır.
6. Bütçe açığı hedefinin üçte ikisi dokuz ayda gerçekleşti
2026 yılı bütçesinde öngörülen bütçe açığı 2 trilyon 712,7 milyar TL düzeyindedir. İlk dokuz ayda gerçekleşen 1 trilyon 840,3 milyar TL’lik açık, yıllık hedefin yaklaşık yüzde 67,8’ine karşılık geliyor.
Bu oran, kalan üç aylık dönemde bütçe gerçekleşmelerinin yakından izlenmesini gerektiriyor. Ancak yıllık hedefin aşılacağını kesin biçimde söylemek için henüz yeterli veri yok. Son çeyrekte vergi tahsilatlarının, faiz ödemelerinin ve diğer harcamaların seyri belirleyici olacaktır.
Bütçe yönetiminde asıl başarı, yalnızca yıl sonu açığını hedeflenen seviyede tutmak değildir. Bu sonuca hangi gelir politikalarıyla ve hangi harcama öncelikleriyle ulaşıldığı da önemlidir.
Vergi gelirlerini artırırken ekonomik faaliyeti zayıflatmamak, kamu harcamalarını denetlerken temel hizmetlerin kalitesini korumak ve faiz yükünü azaltırken mali güvenilirliği sürdürmek birlikte ele alınması gereken hedeflerdir.
SONUÇ: Vergi tahsilatından önce bütçenin niteliği tartışılmalı
2026’nın ilk dokuz aylık bütçe gerçekleşmeleri, üç temel noktaya işaret ediyor:
Birincisi, gelirler artmasına rağmen giderler daha hızlı yükseliyor ve bütçe açığı 1,84 trilyon TL’ye ulaşıyor.
İkincisi, faiz giderleri 2,25 trilyon TL’yi aşmış durumda. Toplam vergi gelirlerinin yaklaşık yüzde 21,6’sına karşılık gelen bu yük, bütçenin en önemli maliyet unsurlarından biri olmayı sürdürüyor.
Üçüncüsü, vergi gelirlerinin artışını değerlendirirken yalnızca nominal tutarlara değil; vergi yükünün dağılımına, ekonomik faaliyetin gücüne ve kamu harcamalarının verimliliğine de bakmak gerekiyor.
Kamu maliyesinde kalıcı başarı, yalnızca daha fazla vergi toplamakla değil; toplanan vergiyi daha verimli kullanmak, borçlanma ve faiz maliyetini yönetmek ve bütçe yükünü toplum kesimleri arasında adil dağıtmakla mümkündür.
Vergi veren vatandaşın ve üretim yapan işletmenin sorması gereken soru da budur: Ödenen vergiler ne kadar etkin kullanılıyor ve kamu bütçesinin ne kadarı gelecekte ekonomik kapasiteyi güçlendirecek yatırımlara dönüşüyor?
Süleyman ÇEMBERTAŞ Bankavitrini.com – Bankacılık ve Reel Sektörün Sesi
EKONOMİ
ENFLASYONLA MÜCADELE ÜFE’Yİ BESLİYOR OLABİLİR Mİ?
Kredi Yok, Vade Farkı Var: Reel Sektörün Finansman Çıkmazı… Enflasyonu Düşürürken Üreticinin Maliyetini mi Artırıyoruz?
Yayınlanma:
1 hafta önce|
14/10/2026Yazan:
Erol Taşdelen
Ticari krediye erişemeyen reel sektör, pahalı finansman kıskacında!
Merkez Bankası’nın enflasyonla mücadele kapsamında uyguladığı sıkı para politikasının temel hedefi, kredi genişlemesini ve talebi kontrol altına alarak fiyat artışlarını yavaşlatmak. Ancak ekonominin diğer tarafında farklı bir tablo yaşanıyor: Bankalardan yeterli ve uygun maliyetli ticari kredi kullanamayan reel sektör firmaları, üretimlerini sürdürebilmek için daha pahalı finansman yöntemlerine yöneliyor.
Tedarikçisinden mal alabilmek için aylık yüzde 4-5 vade farkı ödemek zorunda kalan bir işletmenin maliyetleri düşürülebilir mi? Banka kredisine erişimi zorlaştırarak enflasyonu kontrol etmeye çalışırken üreticinin finansman maliyetini yükseltmek, üretici fiyatları üzerinde yeni bir baskı yaratmıyor mu?
Bana göre bugün ekonomi politikalarının tartışılması gereken önemli başlıklarından biri tam da bu çelişki!
Enflasyonu düşürmek için uygulanan politikalar, reel sektörün finansman maliyetleri üzerinden üretici fiyatlarını besleyen bir mekanizmaya dönüşebilir. Bu durum, enflasyonla mücadelenin yalnızca talep tarafından değil, üretim ve finansman maliyetleri açısından da değerlendirilmesini zorunlu kılıyor.
Ticari kredi kısıtlaması üretici fiyatlarını düşürmeye yeter mi?
Enflasyonla mücadelede yüksek faiz ve kredi büyümesine getirilen sınırlamalar, tüketimi ve toplam talebi yavaşlatabilir. Talebin gerilemesi, firmaların fiyat artırma imkânlarını da daraltabilir. Bu mekanizma, para politikasının enflasyonla mücadeledeki temel işleyişlerinden biridir.
Ancak üretim yapan firmaların da hammaddeye, ara mala, enerjiye, iş gücüne ve işletme sermayesine ihtiyacı var. Üretim döngüsünü sürdürebilmek için finansmana erişim, işletmeler açısından bir tercih değil, çoğu zaman zorunluluk.
Bankalardan yeterli kredi kullanamayan bir firma, üretimini durdurmak yerine tedarikçisinden vadeli mal almak zorunda kalabilir. Ne var ki bu kez bankanın uyguladığı faizden farklı bir finansman maliyetiyle karşılaşır.
Özellikle aylık yüzde 4-5 vade farkıyla yapılan alımlar, işletmelerin maliyet hesabını ciddi biçimde değiştirebilir. Dolayısıyla kredi kısıtlamalarının talebi daraltıcı etkisinin yanında, firmaları daha pahalı finansmana yönlendiren maliyet artırıcı etkisi de hesaba katılmalıdır.
Aylık yüzde 4-5 vade farkı, yıllık yüzde 48-60 basit maliyet demek!
Rakamlarla konuşalım.
Tedarikçisinden vadeli mal alan bir firma, aylık yüzde 4 vade farkıyla karşılaşıyorsa bunun 12 aylık basit toplamı yüzde 48’e ulaşır. Aylık yüzde 5 vade farkında ise basit yıllık karşılık yüzde 60’tır.
Vade farkının her ay bileşik olarak uygulanması durumunda yıllık efektif oranlar sırasıyla yaklaşık yüzde 60,1 ve yüzde 79,6’ya çıkar. Elbette gerçek maliyet; ödeme planına, vade süresine, fiyatın peşin veya vadeli belirlenmesine ve diğer ticari koşullara göre değişir.
Burada dikkat çekmek istediğim nokta şu: Bankadan uygun koşullarda işletme kredisi kullanamayan bir firma, tedarik zincirinde çok yüksek bir finansman yüküyle karşılaşabiliyor.
Üstelik bu yük yalnızca bir firmada kalmıyor. Hammadde tedarikçisinden üreticiye, üreticiden toptancıya, toptancıdan perakendeciye uzanan zincirin farklı halkalarında maliyet baskısı yaratabiliyor.
Bu maliyetin tamamı otomatik olarak satış fiyatlarına yansıtılmayabilir. Talep zayıfsa firma fiyat artırmak yerine kârından vazgeçebilir. Ancak kâr marjının daraldığı, nakit akışının bozulduğu ve işletme sermayesinin eridiği bir ortamda finansman maliyetinin fiyatlar üzerindeki baskısı göz ardı edilemez.
TCMB verileri ne söylüyor?
Türkiye Cumhuriyet Merkez Bankası’nın 2026 yılı eylül başındaki verilerinde, 4 Eylül haftası itibarıyla TL ticari kredi faiz oranı yüzde 49,3 düzeyinde gerçekleşti. Aynı dönemde TL mevduat faizi yüzde 44,4 seviyesindeydi. Bu oranlar, ticari krediye erişimin firmalar açısından neden önemli bir maliyet unsuru olduğunu gösteriyor.
Diğer taraftan TÜİK’in 5 Ekim 2026’da açıkladığı eylül ayı Yurt İçi Üretici Fiyat Endeksi verileri de üretim maliyetleri ve fiyatlama davranışları açısından dikkat çekici.
Yİ-ÜFE Eylül ayında aylık yüzde 2,07, yıllık yüzde 27,38 arttı. İmalat sanayisindeki yıllık artış yüzde 29,09’a ulaştı. Ara malı fiyatlarında yıllık artış yüzde 28,11, enerji fiyatlarında ise yüzde 30,82 olarak gerçekleşti.
Bu veriler, üretici fiyatlarındaki baskının sürdüğünü ortaya koyuyor. Ancak söz konusu rakamlar, finansman maliyetlerinin bu artışların ne kadarını oluşturduğunu tek başına göstermiyor. Bunun için firmaların faiz giderleri, tedarikçi vade farkları ve üretim maliyetleri arasındaki ilişkinin ayrıca incelenmesi gerekiyor.
Asıl soru da burada başlıyor: Üretici fiyatlarını düşürmeye çalışırken firmaların finansman yükünü artırıyorsak uygulanan politikanın maliyet tarafındaki etkisini yeterince ölçüyor muyuz?
Firmaların finansman giderleri hiç bu kadar ağırlaşmış mıydı?
Reel sektör açısından sorunun bir diğer boyutu da yüksek faiz ile kredi vadelerinin belirli dönemlerde yoğunlaşmasının aynı anda yaşanması.
Bir firma yalnızca yüksek faiz ödemiyor. Aynı zamanda kullandığı kredinin anapara geri ödemesini, maaşlarını, vergilerini, tedarikçi borçlarını ve diğer işletme giderlerini de karşılamak zorunda.
Satışlarını vadeli yapan, müşterilerinden tahsilatını zamanında alamayan ve stok finansmanına ihtiyaç duyan işletmeler için bu tablo daha da ağırlaşıyor.
Kâğıt üzerinde kârlı görünen bir şirket, nakit akışını yönetemediği için ödeme güçlüğüne düşebilir. Finansman giderleri faaliyet kârını aşındırdığında, firmanın üretime devam edebilmesi için yeni kredi kullanması gerekir. Fakat krediye erişim kısıtlıysa işletme bu kez tedarikçi borçlarını ertelemeye, çeklerini ötelemeye veya varlıklarını elden çıkarmaya yönelebilir.
Böyle bir süreçte yüksek faiz yalnızca finansman gideri olmaktan çıkar; üretim kapasitesini, yatırım kararlarını ve istihdamı etkileyen bir unsura dönüşür.
Konkordato, çek ve icra verileri alarm olarak okunmalı
Reel sektörün finansal sağlığını değerlendirirken konkordato süreçleri, karşılıksız çekler ve icra dosyalarındaki gelişmeler yakından izlenmeli.
2026’nın ilk dokuz ayına ilişkin Konkordato Takip değerlendirmesinde, aylık ortalama geçici mühlet kararlarının 2025 ortalamasının altında kaldığı; buna karşılık red ve iflas kararlarının yükseldiği belirtiliyor. Bu tablo, yalnızca yeni başvurulara değil, sürece giren şirketlerin nasıl sonuçlandığına da bakılması gerektiğini gösteriyor.
Elbette konkordato veya karşılıksız çeklerdeki her artışı doğrudan yüksek faize bağlamak doğru olmaz. Zayıf talep, döviz kuru hareketleri, tahsilat sorunları, yönetim hataları ve sektörlere özgü gelişmeler de şirketlerin ödeme gücünü etkileyebilir.
Bununla birlikte bu göstergeler, finansman maliyetleri ve krediye erişim verileriyle birlikte değerlendirildiğinde reel sektörün dayanıklılığı hakkında önemli sinyaller verebilir.
Özellikle üretim yapan, istihdam sağlayan ve siparişlerini sürdürebilmek için işletme sermayesine ihtiyaç duyan firmaların finansal sıkışıklığı, yalnızca şirket ortaklarının sorunu olarak görülmemeli. Tedarik zincirinde yaşanacak bir kopuş, o firmaya mal satan veya ondan alacak tahsil etmeyi bekleyen diğer işletmeleri de etkileyebilir.
Krediye erişemeyen firma üretimini nasıl sürdürecek?
Burada para politikasının hedefini tartışmaktan çok, uygulamanın reel sektör üzerindeki yan etkilerini sorgulamak gerekiyor.
Enflasyonla mücadele elbette zorunlu. Ancak üretim yapan firmaların işletme sermayesine erişimini zorlaştırırken, bu firmaların daha pahalı alternatif finansmana yönelmesi ihtimalini de dikkate almak gerekiyor.
Kredi hacmini sınırlamak tek başına yeterli bir politika ölçütü olamaz. Bugün İhracatçı bir firma EXİMBANK’a kredi için başvurusu bile aylarca sonra sonuçlananacağı söyleniyorr! Kredinin hangi sektöre, hangi amaçla, hangi maliyetle ve hangi vadeyle kullandırıldığı da önem taşıyor.
Üretim kapasitesini korumak için kullanılan işletme sermayesi kredisi ile spekülatif amaçlı finansmanın aynı şekilde değerlendirilmesi, reel ekonominin ihtiyaçlarını gözden kaçırabilir. Bu nedenle verimlilik, istihdam, ihracat kapasitesi ve nakit akışı gibi ölçütleri dikkate alan seçici ve şeffaf kredi mekanizmaları üzerinde durulmalı.
Amaç, her firmaya sınırsız kredi verilmesi değil; finansman kaynaklarının üretimi sürdüren, katma değer oluşturan ve ödeme kapasitesi bulunan işletmelere makul koşullarla ulaşabilmesi olmalı.
Enflasyonla mücadelede maliyet kanalı ihmal edilmemeli
Para politikasının talep üzerindeki etkisi ile finansman maliyetleri üzerinden üretici fiyatlarına yansıyan etkisi birbirinden farklıdır. Birincisi fiyat artışlarını yavaşlatabilirken ikincisi bazı firmalarda maliyet baskısını artırabilir.
Üretici fiyatlarının seyri yalnızca faiz politikasıyla açıklanamaz. Döviz kuru, enerji, ithal girdiler, ücretler, verimlilik ve iç talep gibi çok sayıda değişken birlikte değerlendirilmelidir. Ancak bu durum, finansman maliyetlerinin enflasyon üzerindeki etkisini önemsiz hale getirmez.
Ticari krediye erişimin zorlaşması, firmaları aylık yüzde 4-5 vade farkıyla mal almaya itiyorsa bu mekanizmanın üretici fiyatları üzerindeki etkisi ölçülmelidir. Banka kredisiyle finanse edilemeyen üretimin tedarikçi kredisiyle sürdürülmesi, finansman ihtiyacını ortadan kaldırmaz; yalnızca finansmanın kaynağını ve maliyetini değiştirir.
Üstelik finansman maliyetleri nedeniyle yatırımlar ertelenir, üretim kapasitesi daralır ve rekabet gücü zayıflarsa orta vadede arz tarafında da sorunlar ortaya çıkabilir. Böyle bir durumda talep baskısı azalsa bile maliyetler ve arz kısıtları fiyatların düşmesini zorlaştırabilir.
SON SÖZ: Enflasyon düşerken üretim de ayakta kalmalı!
Bugün yanıt aramamız gereken soru yalnızca enflasyonun ne zaman düşeceği değil; bu mücadele sürerken reel sektörün ne kadar finansman yükü taşıdığıdır.
Firmaların finansman giderleri yükselirken, kredi vadeleri nakit akışını zorlayacak biçimde yoğunlaşırken ve işletmeler tedarikçilerinden daha pahalı koşullarla mal almak zorunda kalırken, enflasyonla mücadelenin üretim maliyetleri üzerindeki etkisini görmezden gelemeyiz.
Enflasyonu düşürmek için krediyi kısmak başka, üretimin finansmanını sürdürülemez hale getirmek başkadır.
TCMB’nin politikaları talep enflasyonunu sınırlamayı hedeflerken, krediye erişim koşullarının reel sektör üzerindeki etkisi de dikkatle izlenmeli. Üretici fiyatlarının hangi bölümünün hammadde, enerji, kur ve ücretlerden; hangi bölümünün finansman giderlerinden kaynaklandığı daha net ortaya konulmalı.
Aksi halde enflasyonla mücadelede bir taraftan talep daralırken diğer taraftan üreticinin maliyet baskısı devam edebilir. Üstelik finansman sorunu derinleştiğinde yalnızca fiyatlar değil, üretim, istihdam ve şirketlerin ödeme kapasitesi de zarar görebilir.
Enflasyonla mücadele, üretimi finanse edemeyen bir reel sektör pahasına yürütülmemeli. Çünkü üretim maliyetlerini yükselten finansman sorunu çözülmeden, fiyat istikrarını kalıcı hale getirmek de zorlaşabilir.
Erol TAŞDELEN – Ekonomist, Bankacılık ve Finans Analisti
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.644)
- BASINDA BİZ (67)
- BORSA (603)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.636)
- GÜNDEM (3.590)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.747)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.500)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (841)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (120)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (20)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Meta'nın üçüncü çeyrek net kârı yıllık bazda yüzde 264 arttı 21/10/2026
- "İran'la savaşa girmek yaptığımız en iyi işlerden biri" 21/10/2026
- Tesla'nın üçüncü çeyrek net kârı yüzde 43 azaldı 21/10/2026
- Resmi Gazete'de bugün (22.10.2026) 21/10/2026
- Türkiye'de PHP güvenlik açığına karşı harekete geçildi 21/10/2026
- Trump: Rusya-Ukrayna savaşında çözüme hiç olmadığı kadar yakınız 21/10/2026
- Tasfiye edilecek fonlarda bekleyen talimatlara ilişkin önerge kabul edildi 21/10/2026
- Meta'ya kullanıcı gizliliği ihlali nedeniyle 25 milyar dolar ceza 21/10/2026
- JP Morgan: Aracı kurum lisans iptali Türkiye'den çekilme anlamına gelmiyor 21/10/2026
- ABD'den İran'ın gölge filosuna yönelik yeni yaptırımlar 21/10/2026
SON YAZILAR
- Fitch’ten Türk bankalarına kârlılık uyarısı: Takipteki krediler artıyor 21/10/2026
- AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZ ÇALIŞANI DEĞİL 21/10/2026
- Vestel’de Borç Alarmı: Gözler Yatırımcıda 20/10/2026
- FİTCH’TEN TÜRKİYE’DE LEASİNG VE FAKTORİNG SEKTÖRÜNE ÇİFTE RİSK UYARISI 19/10/2026
- AVRUPA SOKAKLARINDA EKONOMİK İSYAN: BÜYÜME VAR, REFAH NEREDE? 19/10/2026
- Trump’ın Rusya açılımı dengeleri değiştirdi, risk iştahı toparlanıyor 19/10/2026
- AKBANK 1,7 MİLYAR TL CEZAYI NİÇİN YEDİ? 16/10/2026
- MSCI’DEN TÜRKİYE BORSASINA FREN! 16/10/2026
- KREDİ KARTINDA 12 AY SINIRI KALKTI MI? TAKSİTLİ ALIŞVERİŞTE YENİ DÖNEM! 16/10/2026
- VERGİLERİN HER 100 LİRASININ 21,6 LİRASI FAİZE GİDİYOR! 16/10/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu