BANKA HABERLERİ
Fon soruşturmasına bankalar da dahil edilmeli!
Fon soruşturmasına bankalar da dahil edilmeli! Yatırımcı zararlarının sorumlusu kim?
Yayınlanma:
4 saat önce|
Yazan:
Erol Taşdelen
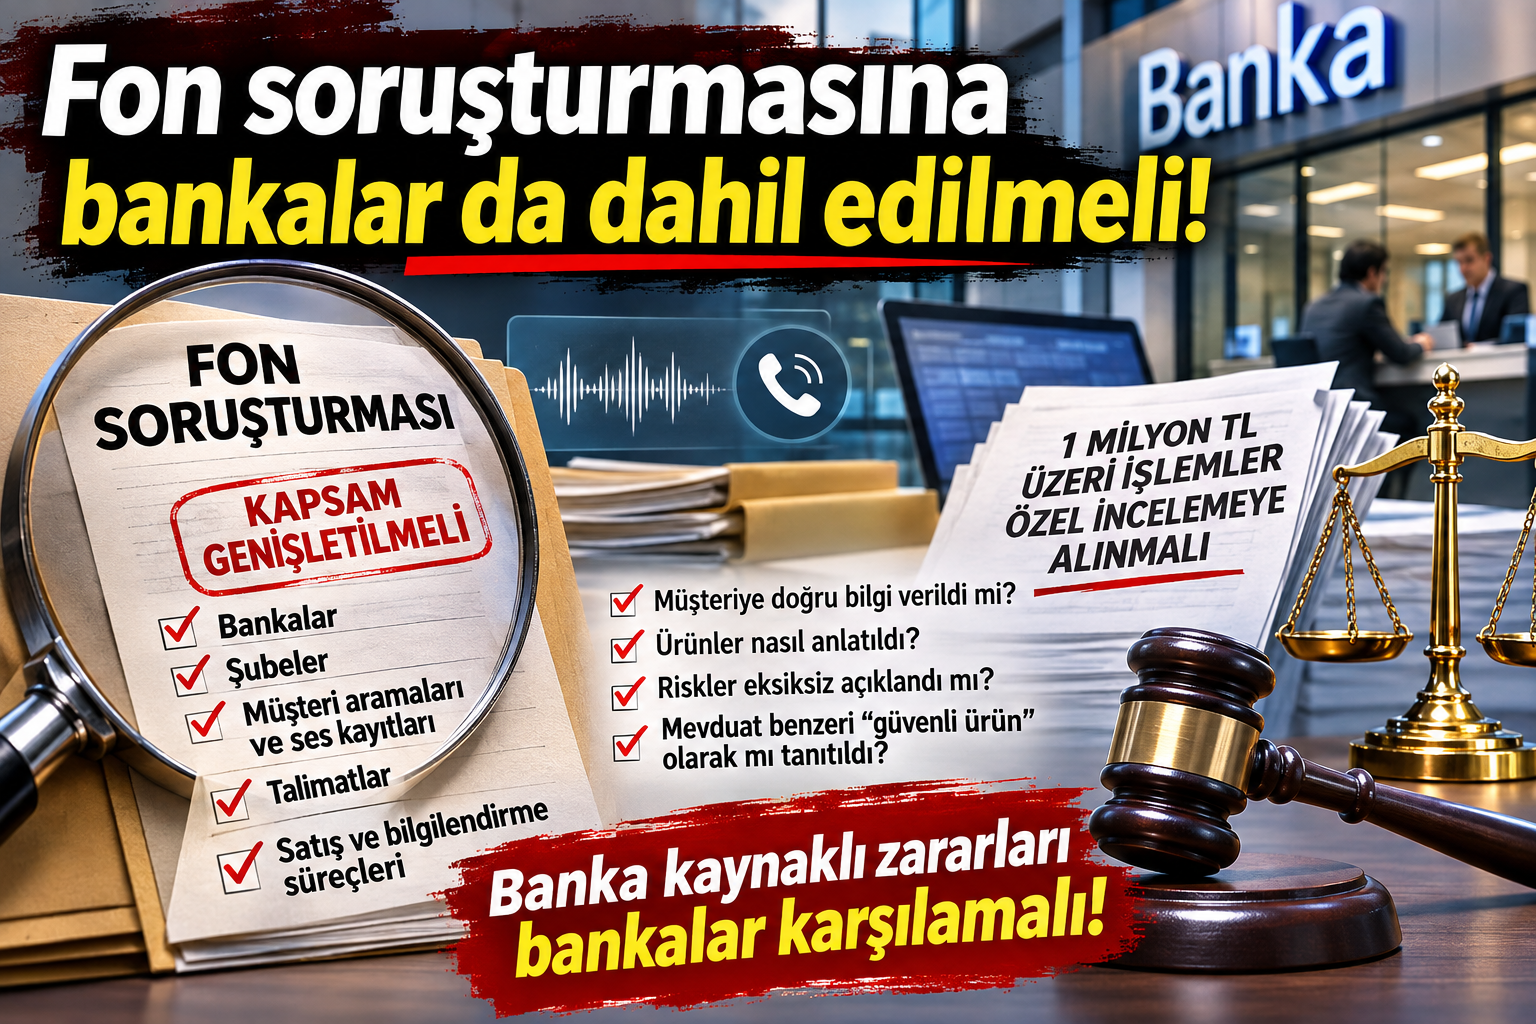
Türkiye’de yatırım fonlarına yönelik yürütülen soruşturmalar yalnızca fon yöneticileri, portföy şirketleri ve işlem yapan kişilerle sınırlı kalmamalı. Fonların yatırımcılara satışında aracılık eden bankaların sorumlulukları da mercek altına alınmalı. Özellikle 1 milyon TL ve üzerindeki fon alımlarında müşteri talimatları, telefon görüşmeleri, ses kayıtları ve yatırımcıya yapılan bilgilendirmeler ayrıntılı biçimde incelenmeli.
Bankalar fonları müşterilerine nasıl pazarladı?
Yatırım fonlarına ilişkin soruşturmalarda en önemli konulardan biri, yatırımcıların bu ürünlere hangi bilgilerle yönlendirildiğidir.
Bankaların şube personeli, yatırım danışmanları, portföy yöneticileri ve özel bankacılık birimleri tarafından müşterilere sunulan fonların riskleri yeterince anlatıldı mı?
Fonların geçmiş getirileri ön plana çıkarılırken olası zararları, likidite riskleri ve portföy yoğunlaşmaları konusunda müşteriler uyarıldı mı?
Daha da önemlisi, bazı fonlar müşterilere mevduat benzeri güvenli yatırım araçları olarak mı tanıtıldı?
Bu soruların cevapları ortaya çıkarılmadan yürütülecek bir soruşturmanın eksik kalacağı açıktır.
1 milyon TL üzerindeki işlemler özel incelemeye alınmalı
Özellikle yüksek tutarlı fon alımlarında bankaların satış ve bilgilendirme süreçleri geriye dönük incelenmelidir.
- Müşterilerin fon alım talimatları ve işlem zamanları kontrol edilmeli.
- Mevcut telefon görüşmeleri ve ses kayıtları incelenmeli.
- Müşterilere verilen yazılı ve sözlü yatırım tavsiyeleri araştırılmalı.
- Fonların risk seviyelerinin doğru anlatılıp anlatılmadığı belirlenmeli.
- Müşterilerin risk profilleri ile satın aldıkları fonların uyumu denetlenmeli.
- Fon satışlarından bankaların ve çalışanların elde ettiği komisyonlar ile satış teşvikleri araştırılmalı.
- Müşterilerin bilgisi veya geçerli talimatı dışında işlem yapılıp yapılmadığı tespit edilmeli.
1 milyon TL eşiği, yasal bir zorunluluk olarak değil, soruşturmalarda öncelikli inceleme kriteri olarak değerlendirilmelidir. Daha düşük tutarlı işlemlerde de ihlal şüphesi varsa inceleme yapılmalıdır.
Bankalar sadece aracı olduklarını söyleyerek sorumluluktan kaçamaz
Bir bankanın fon satışına aracılık etmesi, fonun piyasa performansından otomatik olarak sorumlu olduğu anlamına gelmez.
Ancak müşterinin yanlış bilgilendirilmesi, risklerin gizlenmesi, yetkisiz işlem yapılması veya yatırım hizmetlerine ilişkin yükümlülüklerin ihlal edilmesi halinde bankanın hukuki sorumluluğu gündeme gelebilir.
Burada kritik ayrım şudur:
Piyasa koşullarından kaynaklanan yatırım zararı ile bankanın kusurlu davranışından kaynaklanan müşteri zararı aynı şey değildir.
Bankanın kusuru, zarar ve aralarındaki nedensellik bağı tespit edildiğinde, yatırımcının zararının banka tarafından karşılanması gündeme gelmelidir.
SPK ve BDDK koordineli inceleme başlatmalı
Sermaye Piyasası Kurulu, fonların yönetimi ve yatırım hizmetlerine ilişkin düzenlemeler kapsamında inceleme yürütürken; Bankacılık Düzenleme ve Denetleme Kurumu da bankaların ilgili faaliyetlerini kendi yetki alanı çerçevesinde değerlendirmelidir.
Gerekli durumlarda banka iç denetim raporları, müşteri şikâyetleri, satış performans hedefleri, işlem kayıtları ve hukuka uygun şekilde saklanan görüşme kayıtları karşılaştırılmalıdır.
Özellikle fonların yoğun biçimde pazarlandığı dönemlerde belirli şubelerin veya portföy yöneticilerinin olağan dışı satış performansı gösterip göstermediği araştırılmalıdır.
Son söz: Soruşturma fonun satıldığı banka şubesine kadar uzanmalı!
Yatırımcıların korunması yalnızca fon yöneticilerinin denetlenmesiyle sağlanamaz.
Fonun oluşturulmasından yatırımcıya ulaştırılmasına kadar uzanan bütün satış ve dağıtım zinciri incelenmelidir.
Bankalar, müşterilerine ne sattıklarını, nasıl sattıklarını ve hangi riskleri anlattıklarını açıklayabilmelidir.
Eğer yatırımcılar yanlış yönlendirilmişse, riskler gizlenmişse veya usulsüz işlemler nedeniyle zarara uğramışsa, sorumlular yalnızca fon yönetiminde aranmamalıdır.
Banka kaynaklı ve hukuken kanıtlanmış zararların bedelini yatırımcı değil, sorumlu banka ödemelidir.
Bankavitrini.com | Özel Haber – Analiz
İlginizi Çekebilir
BANKA HABERLERİ
DÜNYA FİNANS SİSTEMİNDE ALARM ZİLLERİ
Yayınlanma:
3 gün önce|
07/11/2026Yazan:
Erol Taşdelen
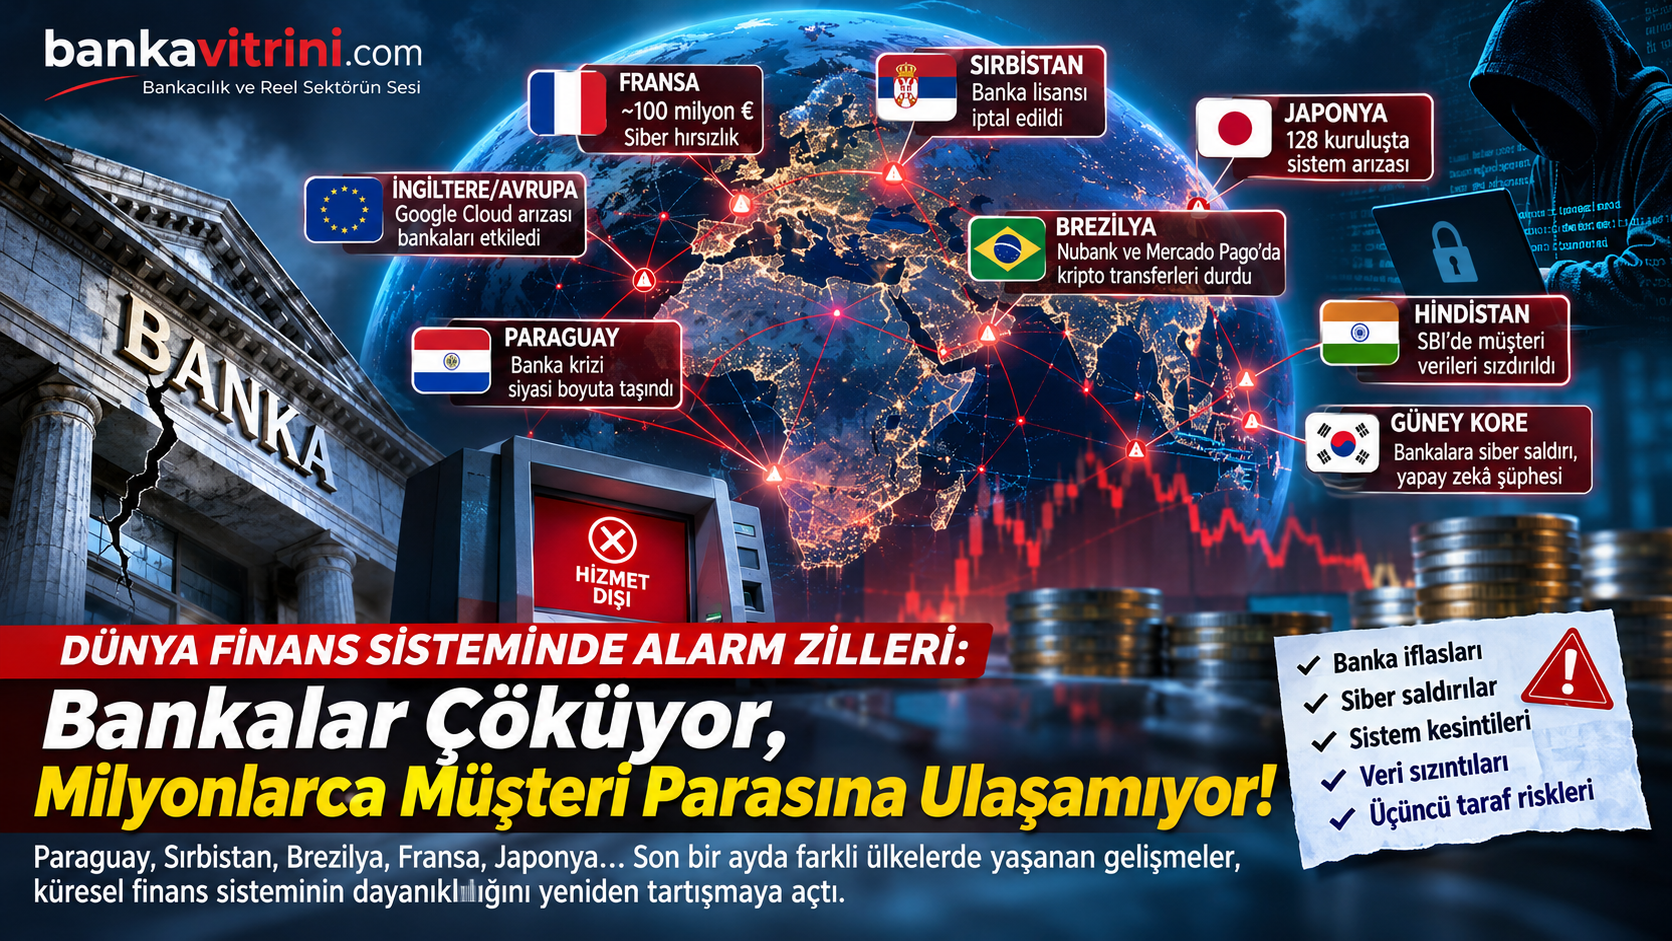
Paraguay, Sırbistan, Brezilya, Fransa ve Japonya… Son haftalarda dünyanın farklı bölgelerinden gelen banka iflasları, siber saldırılar, dijital ödeme kesintileri ve mevduata erişim sorunları, küresel finans sisteminin dayanıklılığını yeniden tartışmaya açtı. Avrupa’da ise büyük bankaları etkileyen bulut altyapısı arızası, tehlikenin yalnızca siber saldırılardan kaynaklanmadığını gösterdi.
Dünya finans sisteminde Ekim ayının ikinci yarısından itibaren dikkat çekici gelişmeler yaşanıyor. Bir ülkede banka tasfiye sürecine girerken başka bir ülkede milyonlarca müşteri hesaplarına erişemiyor. Avrupa’da bir bankadan yaklaşık 100 milyon avro çalınırken Japonya’da 128 finans kuruluşunun ATM ve ödeme sistemleri aynı anda devre dışı kalabiliyor.
Bu olayların tamamının aynı nedenden kaynaklandığına veya koordineli bir saldırının parçası olduğuna ilişkin doğrulanmış kanıt bulunmuyor. Ancak birbirinden farklı olaylar, modern bankacılık sisteminin üç temel kırılganlığını ortaya koyuyor: finansal denetim eksiklikleri, üçüncü taraf teknoloji altyapılarına bağımlılık ve siber güvenlik riskleri.
1. PARAGUAY: Üç milyon müşterili banka krizi siyasi depreme dönüştü
Paraguay’ın hızla büyüyen dijital bankalarından ueno Bank’ın krizi, finans sektörünün sınırlarını aşarak ülkenin siyasi gündemini sarstı.
Kasım ayının ilk günlerinde bankanın dijital hizmetleri durdu. Yaklaşık üç milyon müşterisi bulunan bankanın hesaplarına erişim sorunları yaşanırken düzenleyici kurum çözümleme sürecini başlattı.
Reuters’ın aktardığı bilgilere göre bankanın yaklaşık 850 milyon dolarlık kamu kaynağını yönetmiş olması, krizin boyutunu büyüttü. Bankanın yönetimi ve denetimine ilişkin soruşturmalar başlatıldı. Siyasi bağlantılar, içeriden kullandırılan krediler ve kamu kaynaklarının korunması tartışmaların merkezine yerleşti.
Bankavitrini değerlendirmesi: Dijital bankacılıkta hızlı müşteri kazanımı, tek başına sağlıklı büyümenin göstergesi değildir. Sermaye yeterliliği, likidite, ilişkili taraf kredileri ve bağımsız denetim mekanizmaları aynı hızda güçlenmiyorsa büyüme ciddi bir kırılganlığa dönüşebilir.
2. SIRBİSTAN: ALTA Banka’nın faaliyet izni iptal edildi
31 Ekim 2026 tarihinde Sırbistan Merkez Bankası, ALTA banka a.d. Beograd’ın faaliyet iznini iptal etti.
Merkez Bankası’nın resmî açıklamasında bankanın finansal durumunun ciddi şekilde bozulduğu, likidite sorunlarının ağırlaştığı ve mevduat sahiplerinin menfaatlerinin tehdit altına girdiği belirtildi.
Üstelik 2 Kasım’da aynı grupla bağlantılı ALTA GROUP elektronik para kuruluşunun lisansı da iptal edildi. Yetkililer, sigorta kapsamındaki mevduatların ödenmesi için gerekli sürecin işletileceğini açıkladı.
Bankavitrini değerlendirmesi: Bankacılıkta bir kuruluşun likidite ve sermaye sorunları, bağlantılı ödeme kuruluşlarını da etkileyebiliyor. Bu durum finansal grupların bütüncül denetlenmesinin önemini artırıyor.
3. FRANSA: Crédit Mutuel Arkéa’dan yaklaşık 100 milyon avro çalındı
Avrupa bankacılığını sarsan en önemli gelişmelerden biri Fransa’da yaşandı.
Crédit Mutuel Arkéa, siber saldırganların bankaya ait bir hesap üzerinden gerçekleştirdiği sahte işlemlerle yaklaşık 100 milyon avroyu ele geçirdiğini bildirdi.
Saldırıda üçüncü taraf hizmet sağlayıcısının altyapısının kullanıldığı, çalınan paranın bir bölümünün daha sonra kripto varlıklara dönüştürüldüğü bildirildi.
Banka, müşteri varlıklarının etkilenmediğini açıklarken bazı transfer işlemlerinde gecikmeler yaşandı. Fransız makamları soruşturma başlattı.
Bankavitrini değerlendirmesi: Geleneksel bankacılıkta güvenlik artık yalnızca bankanın kendi bilgi işlem sistemleriyle sınırlı değil. Bankaya erişim yetkisi bulunan dış hizmet sağlayıcılar da kritik risk alanına dönüşmüş durumda.
4. BREZİLYA: Nubank ve Mercado Pago’da kripto transferleri durduruldu
6 Kasım 2026’da Brezilya’nın önde gelen finansal teknoloji platformlarından Nubank ve Mercado Pago, bazı kripto varlık transferlerini geçici olarak durdurdu.
Reuters’a göre kesintinin nedeni, her iki kuruluşun hizmet aldığı harici teknoloji sağlayıcısında yaşanan aksaklıktı.
Olayın doğrudan bir siber saldırıdan kaynaklandığı doğrulanmadı. Ancak iki büyük platformun aynı dönemde dış hizmet sağlayıcısı kaynaklı sorunlarla karşılaşması, finansal teknoloji sektöründeki ortak altyapı bağımlılığını yeniden gündeme taşıdı.
Bankavitrini değerlendirmesi: Bankalar ve finansal teknoloji şirketleri farklı markalarla faaliyet gösterseler bile aynı teknik altyapı sağlayıcılarına bağımlı olabiliyor. Bu da tek bir noktadaki arızanın geniş müşteri kitlelerine yayılmasına neden olabiliyor.
5. JAPONYA: 128 finans kuruluşunda eş zamanlı sistem arızası
6 Kasım’da Japonya’nın özellikle batı bölgelerinde faaliyet gösteren 128 shinkin kredi kuruluşunda ATM ve bankacılık hizmetleri aksadı.
Müşteriler belirli bir süre para çekme, yatırma ve şube işlemlerini gerçekleştiremedi. Ortak bankacılık sisteminde meydana gelen arızanın ardından hizmetler yaklaşık altı saat içinde yeniden sağlandı.
Yetkililer olayın bir siber saldırı değil, teknik ekipman arızası olduğunu açıkladı.
Bankavitrini değerlendirmesi: Japonya örneği, bankacılıkta merkezi teknoloji altyapılarının önemini gösteriyor. Tek bir ortak sistemde yaşanan arıza, birbirinden bağımsız çok sayıda finans kuruluşunun faaliyetini eş zamanlı durdurabiliyor.
6. İNGİLTERE VE AVRUPA: Google Cloud arızası büyük bankaları etkiledi
20 Ekim’de Google Cloud’un Londra merkezli altyapısında yaşanan arıza, Avrupa bankacılığında geniş çaplı hizmet kesintilerine neden oldu.
Revolut, Lloyds, Halifax ve HSBC gibi büyük finans kuruluşlarının müşterileri dijital bankacılık hizmetlerinde sorunlarla karşılaştı. Bazı müşteriler hesaplarına giriş yapamadı, kart ödemeleri ve nakit çekme işlemleri aksadı.
Google, kesintiyi üçüncü taraf tesiste yaşanan elektrik kaynaklı bir sorunla ilişkilendirdi. Avrupa Bankacılık Otoritesi (EBA), olayın ardından Google’dan bilgi talep etti.
Bankavitrini değerlendirmesi: Bu olay finansal sistem açısından kritik bir soruyu gündeme getiriyor: Bankalar kendi sistemleri sağlam olsa bile dışarıdan hizmet aldıkları teknoloji şirketleri durduğunda bankacılık faaliyetlerini sürdürebilecek mi?
7. HİNDİSTAN: State Bank of India’da müşteri verileri sızdırıldı
21 Ekim’de Hindistan’ın en büyük bankalarından State Bank of India (SBI), 3.897 müşteriye ait kişisel bilgilerin siber saldırı sonucunda sızdırıldığını açıkladı.
Sızdırılan bilgiler arasında müşteri isimleri, telefon numaraları, doğum tarihleri, adresler ve kredi kayıtları bulunuyordu.
Banka, müşteri bakiyelerinin güvende olduğunu ve olayın temel bankacılık faaliyetleri üzerinde önemli bir etki yaratmasının beklenmediğini duyurdu.
Bankavitrini değerlendirmesi: Siber saldırıların tek hedefi para çalmak değil. Müşteri verileri de dolandırıcılık, kimlik hırsızlığı ve gelecekte gerçekleştirilebilecek finansal saldırılar açısından önemli bir risk oluşturuyor.
8. GÜNEY KORE: Bankalara yönelik saldırılarda yapay zekâ şüphesi
6 Ekim’de Güney Kore Cumhurbaşkanı Lee Jae Myung, bazı banka saldırılarında yapay zekâ kullanıldığına ilişkin işaretler bulunduğunu açıkladı.
Shinhan Bank ve KB Kookmin Bank’ın da aralarında bulunduğu finans kuruluşları siber saldırı bildiriminde bulunurken Güney Koreli yetkililer soruşturma başlattı.
Saldırılarda kullanılan yapay zekâ araçlarının türü ve olayların kapsamı henüz kesinleştirilmedi.
Bu gelişme, yapay zekâ teknolojilerinin finansal güvenlik üzerindeki etkisini farklı bir boyuta taşıyor.
9. JAPONYA: Hükümetten 10 milyar yenlik siber güvenlik hamlesi
Japonya hükümeti, şirketleri ve kamu kurumlarını hedef alan siber saldırıların ardından 10 milyar yenlik acil siber güvenlik paketi açıkladı.
Paket kapsamında yapay zekâ destekli savunma sistemleri, kamu-özel sektör iş birliği ve saldırıya uğrayan kurumlara hızlı müdahale kapasitesinin geliştirilmesi hedefleniyor.
Bu gelişme, Japonya’daki 128 finans kuruluşunu etkileyen teknik arızadan ayrı bir güvenlik politikası adımı olarak değerlendirilmeli.
Son bir ayın finansal risk tablosu
|
Ülke / Bölge |
Gelişme |
Risk türü |
|---|---|---|
| Paraguay | ueno Bank krizi, hesaplara erişim sorunu | Banka iflası ve denetim |
| Sırbistan | ALTA Banka’nın lisansının iptali | Likidite ve mali yapı |
| Fransa | Yaklaşık 100 milyon avroluk siber hırsızlık | Siber güvenlik |
| Brezilya | Nubank ve Mercado Pago kripto transfer kesintisi | Üçüncü taraf bağımlılığı |
| Japonya | 128 finans kuruluşunda sistem arızası | Operasyonel süreklilik |
| İngiltere / Avrupa | Google Cloud kaynaklı banka kesintileri | Ortak altyapı riski |
| Hindistan | SBI müşteri verilerinin sızdırılması | Veri güvenliği |
| Güney Kore | Bankalara siber saldırılar, yapay zekâ şüphesi | Siber güvenlik |
Bankavitrini Analiz: Finansal sistemin en zayıf halkası değişiyor mu?
Bankacılık krizleri geçmişte çoğunlukla kredi zararları, likidite yetersizliği, faiz ve kur şokları üzerinden değerlendiriliyordu.
Bugün ise finansal istikrarın yeni bir boyutu bulunuyor: Operasyonel süreklilik.
Bir bankanın sermaye yeterlilik oranının yüksek olması, müşterilerin her koşulda hesaplarına erişebileceği anlamına gelmiyor. Benzer şekilde, güçlü likidite pozisyonu da siber saldırılara karşı mutlak koruma sağlamıyor.
Son haftalardaki gelişmeler üç önemli sorunu öne çıkarıyor.
Birincisi, finansal denetimin etkinliği. Paraguay ve Sırbistan örnekleri, banka yönetimi, ilişkili taraf işlemleri, likidite ve sermaye yapısının yakından izlenmesi gerektiğini gösteriyor.
İkincisi, teknoloji bağımlılığının yoğunlaşması. Bankalar maliyet avantajı sağlamak için ortak bulut, ödeme ve veri altyapılarını kullanıyor. Ancak bu sistemlerin tek noktadan devre dışı kalması, çok sayıda bankanın aynı anda etkilenmesine yol açabiliyor.
Üçüncüsü, siber saldırıların niteliğinin değişmesi. Saldırganlar yalnızca bankaların ana sistemlerini değil, bankalarla bağlantılı hizmet sağlayıcıları, ödeme kanallarını ve müşteri verilerini de hedef alıyor.
Türkiye açısından ne anlama geliyor?
Türkiye’de bankacılık sektörü BDDK, TCMB ve ilgili diğer kurumların denetimi altında faaliyet gösteriyor. Bununla birlikte dijitalleşmenin hızlanması, operasyonel risk yönetiminin önemini artırıyor.
Türk bankacılık sisteminde özellikle ortak ödeme altyapılarının dayanıklılığı, dış hizmet sağlayıcılarının denetimi, olağanüstü durum planları ve bankalar arası bulaşma riskleri yakından izlenmeli.
Bankaların stres testlerinde yalnızca sermaye ve likidite şoklarının değil, uzun süreli dijital hizmet kesintilerinin de değerlendirilmesi gerekiyor.
Bir başka kritik konu ise müşterilerin bankadaki parasına fiilen erişebilmesi. Finansal sistemde güven, yalnızca mevduatın hukuken korunmasıyla değil, gerektiğinde kullanılabilmesiyle de doğrudan bağlantılı.
SONUÇ: Küresel bankacılık krizi mi, yeni nesil finansal kırılganlık mı?
Son bir ayda farklı ülkelerde yaşanan olayları tek bir küresel bankacılık krizinin kanıtı olarak değerlendirmek için yeterli veri bulunmuyor.
Ancak yaşanan gelişmelerin ortak mesajı açık: Bankacılık sisteminin güvenliği artık yalnızca bankaların bilançolarına bağlı değil. Finansal sistem, onu ayakta tutan dijital altyapıların güvenliği ve sürekliliği kadar güçlü.
Bugün bir ülkede banka faaliyet izni kaybediyor, diğerinde siber saldırganlar milyonlarca avroyu ele geçiriyor, başka bir ülkede ise basit bir ekipman arızası yüzlerce bankacılık hizmet noktasını etkileyebiliyor.
Bu nedenle önümüzdeki dönemin en önemli finansal istikrar tartışmalarından biri, bankaların ne kadar kârlı olduklarından ziyade, olağanüstü koşullarda faaliyetlerini ne kadar sürdürebildikleri olabilir.
Haber Analiz: Erol TAŞDELEN – Bankavitrini
www.bankavitrini.com – Bankacılık ve Reel Sektörün Sesi
BANKA HABERLERİ
BANKACILIKTA SİYASİ BAĞLANTI ALARMI: Paraguay’dan Sırbistan’a iki büyük kriz
BANKACILIKTA SİYASİ BAĞLANTI DEPREMİ: İKİ ÜLKEDE BANKALAR KAPANDI, CUMHURBAŞKANI İSTİFA ETTİ!
Yayınlanma:
3 gün önce|
07/11/2026Yazan:
BankaVitrini
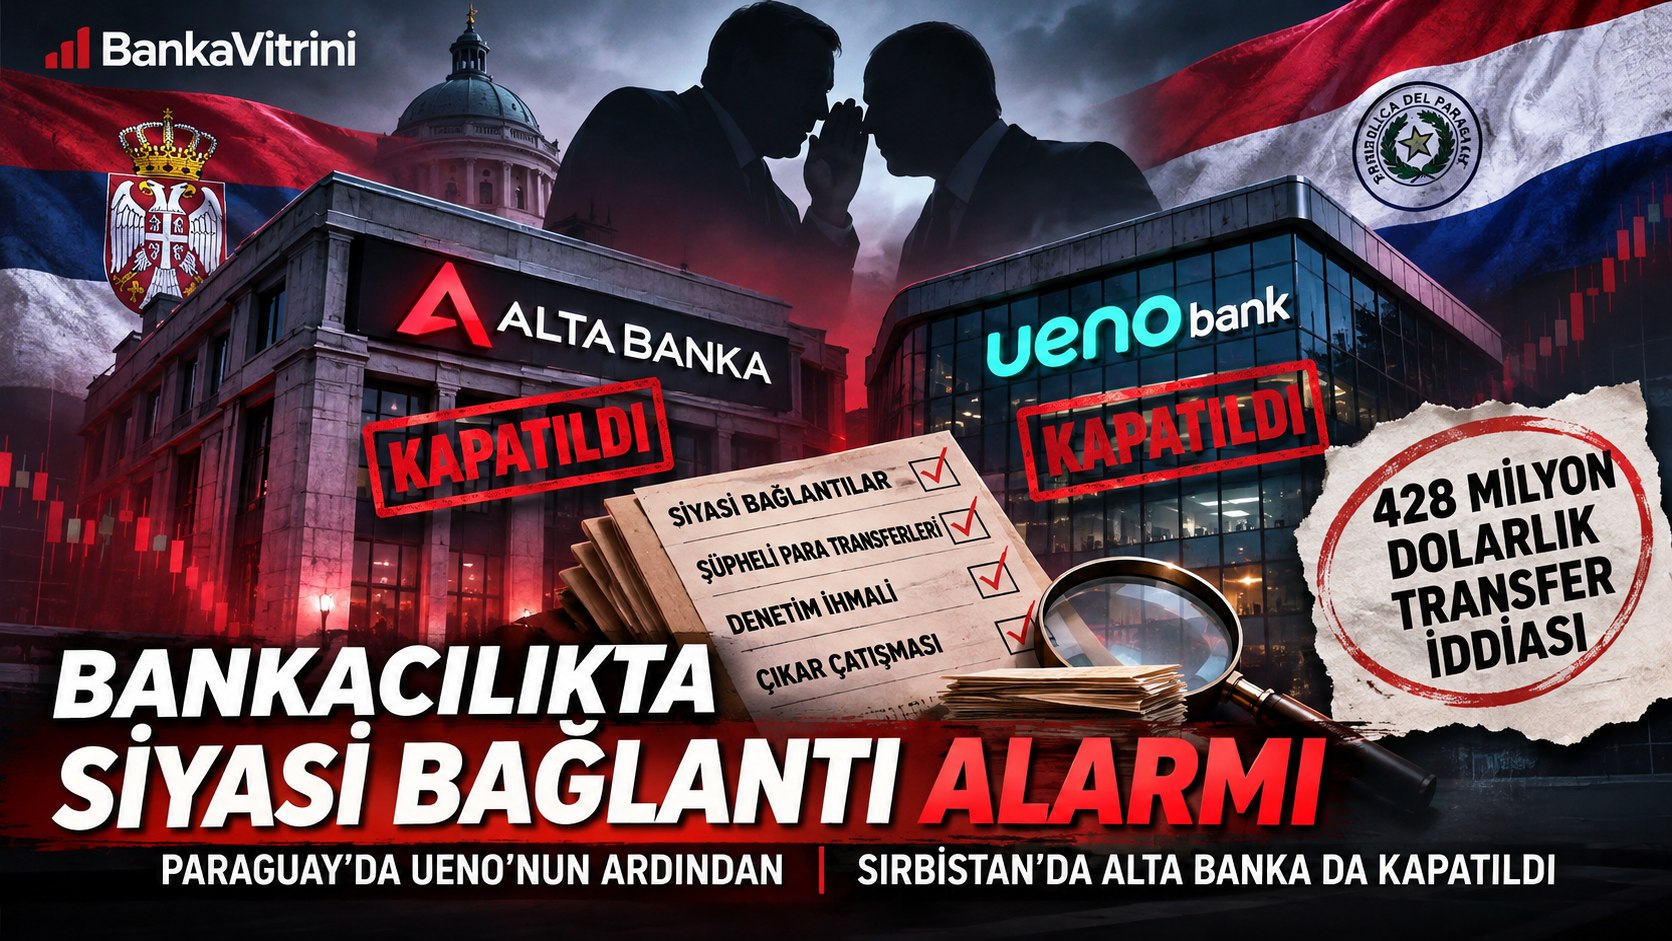
Paraguay’da yaklaşık 3 milyon müşterisi bulunan Ueno Bank’ın çöküşü siyasi krize dönüşürken, Cumhurbaşkanı Santiago Peña istifasını sundu. Sırbistan’da ise Alta Banka’nın faaliyet izni iptal edildi, banka sahibi 428 milyon dolarlık usulsüz para transferi şüphesiyle gözaltına alındı. Her iki olayda da siyasi iktidar ile finans kuruluşları arasındaki ilişkiler, bankacılık denetiminin bağımsızlığını yeniden tartışmaya açtı.
BANKAVİTRİNİ | ÖZEL HABER – 7 Kasım 2026
Dünya bankacılık sektöründe son günlerde yaşanan gelişmeler, finansal krizlerin yalnızca likidite yetersizliği, sermaye kaybı veya kötü kredi yönetiminden kaynaklanmadığını; siyasi bağlantılar, çıkar çatışmaları ve denetim mekanizmalarının etkinliğiyle de yakından ilişkili olabileceğini gösteriyor.
Güney Amerika’da Paraguay, Avrupa’da ise Sırbistan, birkaç gün arayla yaşanan iki büyük banka kriziyle uluslararası finans gündeminin merkezine yerleşti.
Paraguay’da Ueno Bank’ın çözümleme sürecine alınması milyonlarca müşteriyi etkilerken, ülkenin Cumhurbaşkanı’nın istifasına kadar uzanan siyasi gelişmeleri tetikledi.
Sırbistan’da ise Alta Banka’nın faaliyet izni iptal edilerek iflas süreci başlatıldı. Bankanın sahibi hakkında yüz milyonlarca dolarlık para hareketlerine ilişkin adli soruşturma yürütülüyor.
SIRBİSTAN’DA ALTA BANKA KAPATILDI: 428 MİLYON DOLARLIK SORUŞTURMA
Sırbistan Merkez Bankası (NBS), 30 Ekim 2026 tarihinde Alta Banka’nın faaliyet iznini iptal ettiğini duyurdu. Karar 31 Ekim’de kamuoyuna açıklandı.
Merkez Bankası, kararın gerekçesi olarak bankanın finansal durumundaki ciddi bozulmayı, likidite risklerini ve mevduat sahiplerinin çıkarlarının tehlikeye girmesini gösterdi.
Kararın ardından banka iflas sürecine alınırken, yönetimi Sırbistan Mevduat Sigorta Kurumu’na devredildi.
Ancak olayın en çarpıcı boyutu, bankanın sahibi Davor Macura hakkında başlatılan adli soruşturma oldu.
Sırp makamları, yaklaşık 45 milyar dinarın, güncel karşılığıyla yaklaşık 428 milyon doların, banka kaynaklarından hukuka aykırı biçimde çıkarıldığı şüphesi üzerinde duruyor.
Macura ve olayla bağlantılı olduğu değerlendirilen iki kişi gözaltına alındı.
Soruşturma kapsamında banka kasasındaki para hareketleri, bağlantılı şirketler ve yurt dışına yapılan transferler inceleniyor.
Önemli ayrıntı: 428 milyon dolarlık tutar, soruşturma kapsamında ileri sürülen şüpheli işlem miktarıdır. Kesinleşmiş bir mahkeme kararıyla belirlenmiş zarar veya suç tutarı değildir.
İKİ GÜNDE 140 MİLYON EUROLUK MEVDUAT ÇIKIŞI
Alta Banka krizinde dikkat çeken bir diğer gelişme, bankanın kapanmasından hemen önce yaşanan mevduat hareketleri oldu.
Sırp araştırmacı gazetecilik kuruluşu BIRN’in ulaştığı merkez bankası kararına ilişkin haberlere göre, 28-29 Ekim 2026 tarihlerinde bankadan yaklaşık 140 milyon euro tutarında mevduat çekildi.
Bu gelişme, bankanın likidite pozisyonundaki bozulmanın ne kadar hızlı ilerlediğini gösteriyor.
Ayrıca bankanın 30 Eylül 2026 tarihli bildiriminde kasasında yaklaşık 60 milyar dinar nakit bulunduğu yönündeki bilgiler de inceleme konusu oldu.
Söz konusu nakdin gerçekten mevcut olup olmadığı, kayıtlardaki tutarlarla fiili varlıkların ne ölçüde örtüştüğü ve para hareketlerinin niteliği, soruşturmanın açıklığa kavuşturması gereken başlıklar arasında bulunuyor.
SİYASİ İKTİDARLA BAĞLANTILAR MERCEK ALTINDA
Alta Banka’nın sahibi Davor Macura’nın, Sırbistan’da uzun yıllar iktidarda bulunan Sırp İlerleme Partisi (SNS) çevreleriyle yakın ilişkileri olduğu yönündeki haberler yeniden gündeme geldi.
Uluslararası haber kaynaklarına göre Alta Banka, önceki yönetim döneminde kamu kurumları ve kamu şirketleriyle önemli ticari ilişkiler geliştirdi.
Banka, milyonlarca kişinin elektrik faturalarının tahsilatında ve çeşitli kamu hizmetlerinin ödeme işlemlerinde rol oynadı.
Bu ilişkilerin nasıl kurulduğu, kamu sözleşmelerinin hangi koşullarda verildiği ve banka yönetiminin siyasi çevrelerle ilişkilerinin denetim süreçlerini etkileyip etkilemediği tartışılıyor.
Ancak siyasi bağlantı iddiaları tek başına yolsuzluğun kanıtı olarak değerlendirilemez. Bu bağlantıların hukuka aykırı işlemlere yol açıp açmadığının adli incelemelerle belirlenmesi gerekiyor.
ALTA GROUP’UN ELEKTRONİK PARA LİSANSI DA İPTAL EDİLDİ
Alta Banka’nın kapanmasının ardından, aynı iş grubuyla bağlantılı finansal faaliyetlere yönelik düzenleyici işlemler de genişledi.
Sırbistan Merkez Bankası, 2 Kasım 2026 tarihinde Alta Group DOO Beograd’ın elektronik para ihracı ve ödeme hizmetleri lisansını iptal etti.
Merkez Bankası, bu kararın banka lisansının iptal edilmesinin ardından ilgili mevzuat kapsamında yapılan değerlendirmeye dayandığını açıkladı.
Düzenleyici kurum ayrıca elektronik para kuruluşunun banka olmadığını, mevduat toplamadığını ve kararın ülkenin genel finansal istikrarını tehdit etmediğini belirtti.
Bu gelişme, bankacılık krizlerinin ödeme sistemleri ve banka dışı finansal kuruluşlar üzerindeki etkisini de gündeme taşıdı.
PARAGUAY’DE UENO BANK KRİZİ: 3 MİLYON MÜŞTERİ ETKİLENDİ
Sırbistan’daki gelişmelerin hemen öncesinde Paraguay’da da büyük bir bankacılık krizi yaşandı.
Paraguay Merkez Bankası (BCP), 2 Kasım’da aldığı ve 3 Kasım’da duyurduğu kararla Ueno Bank hakkında çözümleme sürecini başlattı.
Resmî açıklamaya göre bankanın ödeme gücü göstergesi, yasal asgari seviyenin yüzde 50’sinin altına düşmüştü.
Ueno Bank, yaklaşık 3 milyon müşterisiyle Paraguay’ın en önemli dijital bankacılık kuruluşlarından biri haline gelmişti.
Bankanın işlemlerine müdahale edilmesi, çok sayıda müşterinin hesaplarına erişimini ve günlük ödeme işlemlerini etkiledi.
Bankanın hızlı büyümesi, ilişkili şirketlere kullandırıldığı iddia edilen krediler ve kamu kaynaklarıyla bağlantıları ise soruşturmanın önemli başlıkları arasında bulunuyor.
CUMHURBAŞKANI İSTİFA ETTİ, MERKEZ BANKASI YÖNETİMİ DEĞİŞTİ
Paraguay’daki banka krizi kısa sürede siyasi krize dönüştü.
Cumhurbaşkanı Santiago Peña’nın, Ueno Bank’ın sahibi Grupo Vázquez ile Mart 2025’e kadar iş ortaklığı ilişkisinin bulunması kamuoyunda ciddi tartışmalara neden oldu.
Paraguay Merkez Bankası Başkanı Carlos Carvallo’nun da Ağustos 2023’e kadar Ueno’nun yönetiminde görev yapmış olması, düzenleyici kurumun bağımsızlığı konusunda eleştirileri artırdı.
3 Kasım’da Carvallo, Cumhurbaşkanı’nın talebi üzerine istifasını sundu.
5 Kasım’da ise Cumhurbaşkanı Santiago Peña istifasını açıkladı.
Bu gelişme, bankacılık krizinin yalnızca mevduat sahiplerini ve finans piyasalarını değil, ülkenin siyasi yönetimini de doğrudan etkileyen bir boyuta ulaştığını gösterdi.
Peña, hakkındaki suçlamaları reddederken, yetkililer bankacılık krizine ilişkin sorumlulukların yargı sürecinde araştırılacağını belirtti.
UENO BANK’TA MEVDUAT ÖDEMELERİ BAŞLADI
6 Kasım itibarıyla Paraguay Merkez Bankası, Ueno Bank müşterilerine yönelik mevduat güvencesi ödemelerini başlattı.
İlk aşamada, belirlenen koşulları sağlayan ve toplam mevduatı 10 milyon Paraguay guaranisini aşmayan müşterilere ödeme yapılması kararlaştırıldı.
Paraguay’da genel mevduat sigortası üst limiti ise mevduat sahibi başına 228,3 milyon guarani olarak açıklandı.
İlk ödeme programındaki 10 milyon guaranilik eşik, genel mevduat sigortası üst sınırıyla karıştırılmamalı.
Yetkililer, bankanın varlıklarının incelenmesi ve diğer mevduat sahiplerinin alacaklarının karşılanmasına ilişkin çalışmaların sürdüğünü bildirdi.
İKİ BANKA KRİZİNİN ORTAK NOKTASI: SİYASİ NÜFUZ VE DENETİM
Paraguay ve Sırbistan’daki olaylar, farklı hukuki süreçler içermekle birlikte bankacılık sektöründe benzer yapısal sorunları tartışmaya açıyor.
Birincisi, siyasi bağlantılar. Her iki bankanın sahiplik ve yönetim çevrelerinin siyasi iktidarla ilişkileri kamuoyunun gündemine geldi.
İkincisi, denetim mekanizmaları. Bankaların mali yapılarındaki bozulmanın ne zaman başladığı ve düzenleyici kurumların hangi aşamada müdahale ettiği sorgulanıyor.
Üçüncüsü, kamu kaynakları. Kamu kurumlarının bankalarla kurduğu finansal ilişkiler, kamu mevduatlarının yönetimi ve hizmet sözleşmeleri önem kazanıyor.
Dördüncüsü, mevduat sahiplerinin korunması. Her iki ülkede de bankaların mali sorunlarının faturasıyla ilk karşılaşan kesim, hesaplarındaki paralara erişmek isteyen müşteriler oldu.
Beşincisi, kurumsal yönetim. Banka sahiplerinin karar alma süreçleri, bağlantılı taraf işlemleri ve risk yönetimindeki sorumluluklar yeniden tartışılıyor.
BANKAVİTRİNİ ANALİZİ: BANKACILIKTA ASIL RİSK DENETİMİN BAĞIMSIZLIĞINI KAYBETMESİ
Bankacılık sektöründe sermaye yeterliliği, likidite oranları ve kredi kalitesi finansal sağlığın temel göstergeleridir.
Ancak güçlü bir bilanço görüntüsü, tek başına güvenilir bankacılık anlamına gelmez.
Banka ortaklarının siyasi çevrelerle ilişkileri, kamu kurumlarıyla yoğun ticari faaliyetleri ve ilişkili şirketlere kullandırılan krediler yeterince şeffaf değilse, finansal risklerin zamanında tespit edilmesi güçleşebilir.
Bu nedenle Paraguay ve Sırbistan’da yaşanan krizlerden çıkarılması gereken en önemli ders, denetim kurumlarının siyasi ve ticari etkilerden bağımsız çalışmasının gerekliliğidir.
Bir bankanın siyasi bağlantıları bulunması tek başına hukuka aykırılık oluşturmaz. Ancak bu bağlantıların denetim kararlarını etkileyip etkilemediği, kamu kaynaklarının kullanımında ayrıcalık yaratıp yaratmadığı ve mevduat sahiplerinin haklarını tehlikeye atıp atmadığı mutlaka araştırılmalıdır.
Sonuç olarak iki ülkedeki gelişmeler, bankacılıkta güvenin yalnızca banka yönetimlerine değil, onları denetlemekle görevli kurumların bağımsızlığına da bağlı olduğunu yeniden hatırlattı.
Finansal sistemde güven kaybının maliyetini yalnızca banka hissedarları değil, mevduat sahipleri, işletmeler ve ülke ekonomisi de taşıyabilir.
Asıl soru şu: Bankaların finansal riskleri zamanında tespit edilemedi mi, yoksa denetim mekanizmalarının etkin çalışmasını engelleyen başka ilişkiler mi vardı?
Bu sorunun yanıtını, devam eden adli soruşturmalar ve kamuoyuna açıklanacak denetim bulguları ortaya koyacak.

BANKA HABERLERİ
Brezilya’nın ikinci büyük finans kuruluşu Nubank kripto para çekimlerini durdurdu
Yayınlanma:
4 gün önce|
07/11/2026Yazan:
BankaVitrini
BANKAVİTRİNİ.COM | FİNANS VE BANKACILIK | 7 KASIM 2026
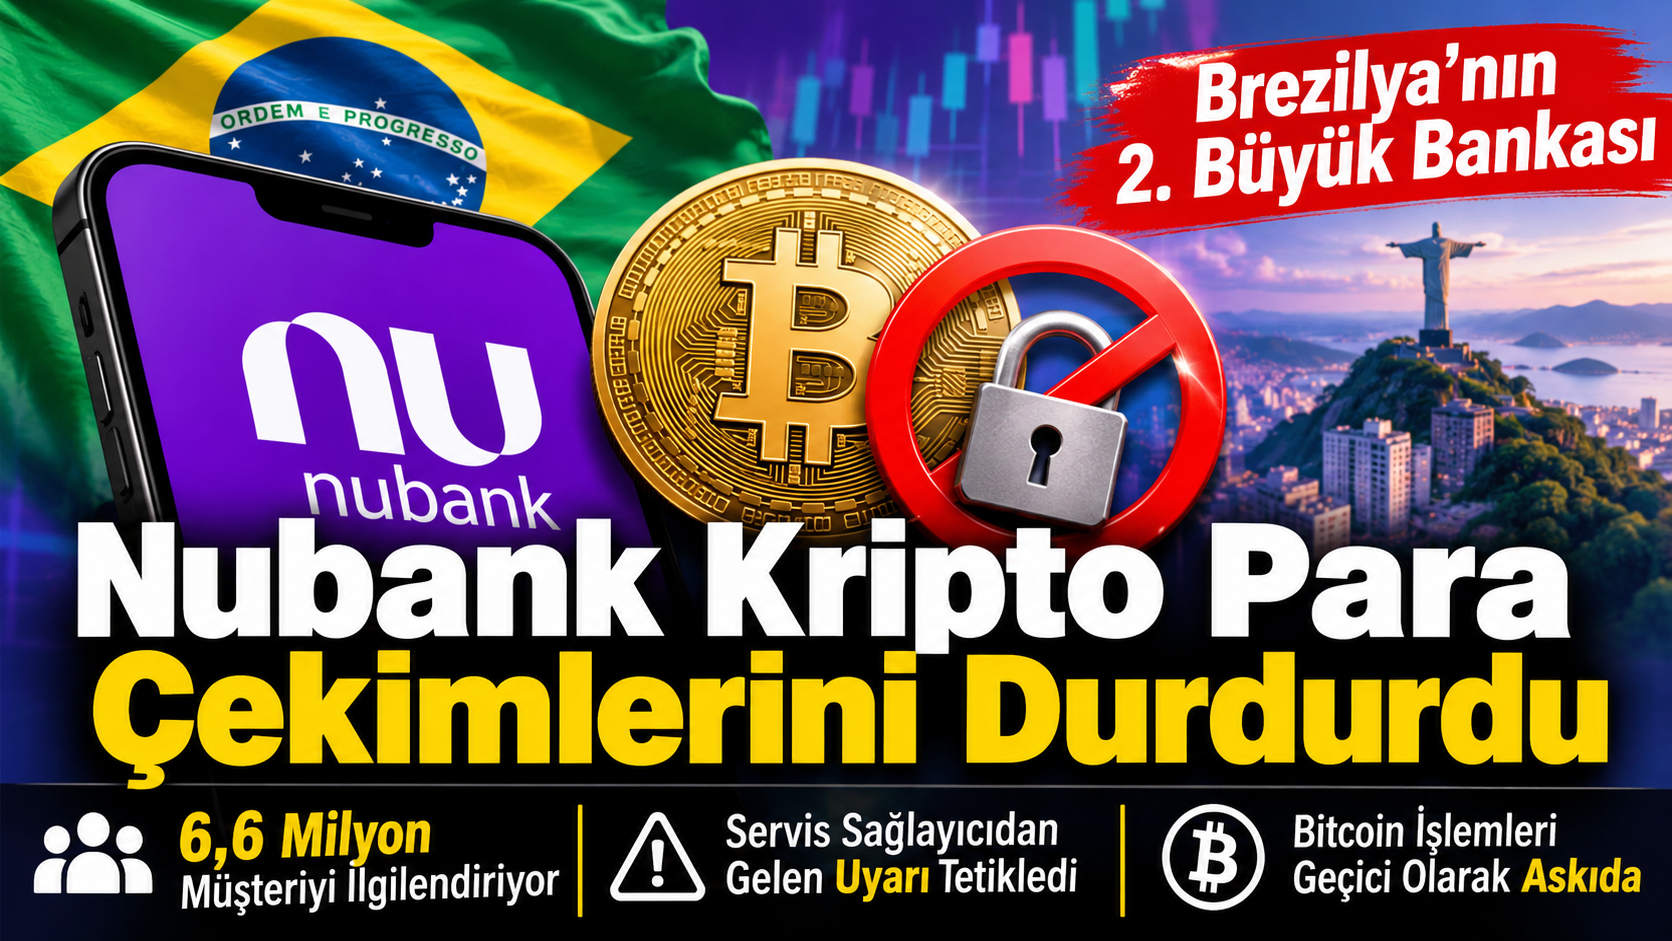
Brezilya’nın en büyük dijital bankacılık kuruluşlarından Nubank, kripto para yatırma ve çekme işlemlerini geçici olarak durdurdu. Bitcoin başta olmak üzere kripto varlıkların dış cüzdanlara aktarılması ve dış cüzdanlardan platforma gönderilmesi işlemleri kesintiye uğradı.
6 Kasım 2026’da duyurulan kararın gerekçesi, Nubank’ın kendi sistemlerinde yaşanan bir siber saldırı değil, dış hizmet sağlayıcısında meydana gelen teknik aksaklık olarak açıklandı.
Reuters’ın haberine göre Nubank’ın yanı sıra Mercado Pago da aynı gün bazı kripto para transferlerini durdurdu. Böylece Brezilya’nın iki önemli dijital finans platformunda kripto para hareketliliği geçici olarak kısıtlanmış oldu.
6,6 milyon kripto kullanıcısı bulunan platformda işlemler durdu
Nubank’ın 27 Ağustos 2025 tarihli kendi açıklamasına göre NuCripto platformunun kullanıcı sayısı 6,6 milyona ulaşmıştı. Bu nedenle kesinti, yalnızca sınırlı sayıda yatırımcıyı değil, milyonlarca kullanıcının işlem yapmasını sağlayan önemli bir dijital finans kanalını ilgilendiriyor. Ancak 6,6 milyon kullanıcının tamamının kesintiden fiilen etkilendiği veya aktif olduğu yönünde güncel bir açıklama bulunmuyor.
Nubank, Ocak 2026’da açıklanan Brezilya Merkez Bankası verilerine göre müşteri sayısı bakımından ülkenin ikinci büyük finans kuruluşu konumuna yükselmişti. Kurumun müşteri sayısı 112 milyonu aşmıştı.
Hangi işlemler durduruldu?
Nubank’ın NuCripto platformunda yaşanan kesinti kapsamında:
-
Bitcoin ve diğer kripto varlıkların dış cüzdanlara çekilmesi durduruldu.
-
Harici cüzdanlardan Nubank hesaplarına kripto yatırılması geçici olarak engellendi.
-
Kripto para alım ve satım işlemlerinin ise çalışmaya devam ettiği bildirildi.
-
Müşteri varlıkları ve hesap bilgilerinin korunduğu açıklandı.
Dolayısıyla burada söz konusu olan, Nubank’ın kripto para hizmetlerini tamamen kapatması değil, kripto varlıkların platformlar arasında transfer edilmesini sağlayan işlemlerin askıya alınması.
Banka ne açıklama yaptı?
Nubank, kesintinin kendi teknolojik altyapısından kaynaklanmadığını, dışarıdan hizmet aldığı bir veri sağlayıcısındaki istikrarsızlığın işlemleri etkilediğini duyurdu.
Bankanın açıklamasında müşteri varlıklarının ve bilgilerinin güvende olduğu vurgulandı. Hizmet sağlayıcıyla temas halinde olunduğu ve işlemlerin ilgili hizmet yeniden çalışmaya başladığında açılacağı belirtildi.
Ancak Nubank, sorun yaşanan dış hizmet sağlayıcısının adını ve işlemlerin ne zaman normale döneceğini açıklamadı.
Mercado Pago da kripto transferlerini durdurdu
Olayın dikkat çeken diğer boyutu ise aynı gün Mercado Pago’nun da bazı kripto para transferlerini kısıtlaması oldu.
Mercado Pago, özellikle dış cüzdanlara yapılan transferlerde önleyici kısıtlamaya gitti. Ayrıca platforma gönderilen kripto varlıkların hesaplara yansımasında gecikmeler yaşanabileceğini bildirdi.
İki kurumun açıklamaları arasında önemli bir fark bulunuyor:
-
Nubank: Dış veri sağlayıcısındaki teknik istikrarsızlığı gerekçe gösterdi.
-
Mercado Pago: Risk izleme ve kara para aklamayı önleme hizmeti sağlayıcısında yaşanan bir olaya işaret etti.
İki kuruluşun aynı hizmet sağlayıcısından etkilendiği ise doğrulanmış değil.
ankacılık sektörü için uyarı
Nubank ve Mercado Pago’da yaşanan gelişmeler, dijital finans sektöründe önemli bir soruyu yeniden gündeme taşıyor: Bankaların kendi sistemleri güvenli olsa bile hizmet aldıkları teknoloji şirketlerinin altyapısı yeterince güvenli mi?
Geleneksel bankacılıkta şube, ATM ve ödeme sistemleri üzerinden yürütülen operasyonel risk yönetimi, dijital finans döneminde çok daha geniş bir teknoloji zincirini kapsamak zorunda.
Özellikle kripto para transferlerinde işlem doğrulama ve risk izleme altyapısının tek bir dış sağlayıcıya bağımlı olması, finansal kuruluşlar açısından yeni bir kırılganlık alanı oluşturuyor.
Sonuç olarak: Nubank’ın kripto para çekme ve yatırma işlemlerini durdurması şu aşamada bir iflas, likidite krizi veya müşteri varlıklarının kaybolduğu anlamına gelmiyor. Ancak milyonlarca kullanıcısı bulunan bir platformda dış hizmet sağlayıcısındaki teknik sorunun bu ölçekte hizmet kesintisine yol açması, dijital bankacılığın operasyonel dayanıklılığı konusunda önemli bir uyarı niteliği taşıyor.
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.055)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.667)
- BASINDA BİZ (67)
- BORSA (604)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.669)
- GÜNDEM (3.600)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.752)
- SÜRDÜRÜLEBİLİRLİK (584)
- VİDEO Vitrini (19)
- YAZARLAR (1.506)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (845)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (121)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (21)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Şimşek: Üretimdeki görünümün güçlenmesini bekliyoruz 10/11/2026
- UEA Başkanı Birol: Türkiye'nin elektrifikasyon hedefi memnuniyet verici 10/11/2026
- Bakan Yumaklı: Tarımsal girdiler anlamında eksiğimiz olmadı, olmayacak 10/11/2026
- Emlak Katılım'dan Katılımevim, Birevim ve İktisat Katılım ile ilgili devir açıklaması 10/11/2026
- İzmir'deki HABAŞ faciasında can kaybı 17'ye çıktı 10/11/2026
- Waller'den Aralık'ta faiz artışına destek 10/11/2026
- Arçelik CEO'su Dinçer: 2027'de sürdürülebilirlik üzerine farklı ürünlerimiz olacak 10/11/2026
- BofA: Fon krizinin Türkiye'de güven üzerindeki etkisi sürüyor 10/11/2026
- Yeşil Mutabakat Eylem Planı güncellendi 10/11/2026
- Besler'in konsolide cirosu 2026'nın ilk 9 ayında 31 milyar TL'yi aştı 10/11/2026
SON YAZILAR
- Fon soruşturmasına bankalar da dahil edilmeli! 10/11/2026
- Saatler 09.05’te durdu, açtığı yol hiç bitmedi… 10/11/2026
- Gümüş: What is love? Baby don’t hurt me… No more! 09/11/2026
- DÜNYA FİNANS SİSTEMİNDE ALARM ZİLLERİ 07/11/2026
- BANKACILIKTA SİYASİ BAĞLANTI ALARMI: Paraguay’dan Sırbistan’a iki büyük kriz 07/11/2026
- Brezilya’nın ikinci büyük finans kuruluşu Nubank kripto para çekimlerini durdurdu 07/11/2026
- Fransız Bankası Crédit Mutuel Arkéa’ya Siber Darbe: 100 Milyon Euro Buharlaştı! 06/11/2026
- Japonya’da bankacılık alarmı: 128 finans kuruluşunda sistem çöktü! 06/11/2026
- SASA’da üretim arttı, borçlar azaldı: Finansal toparlanma hızlanıyor 06/11/2026
- Yapay zekâ hisselerinde kara gün, küresel borsalarda satış dalgası 06/11/2026
ARAMA
Popüler
-
GÜNCEL4 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu