EKONOMİ
VERGİLERİN HER 100 LİRASININ 21,6 LİRASI FAİZE GİDİYOR!

Yayınlanma:
43 dakika önce|
Yazan:
Süleyman Çembertaş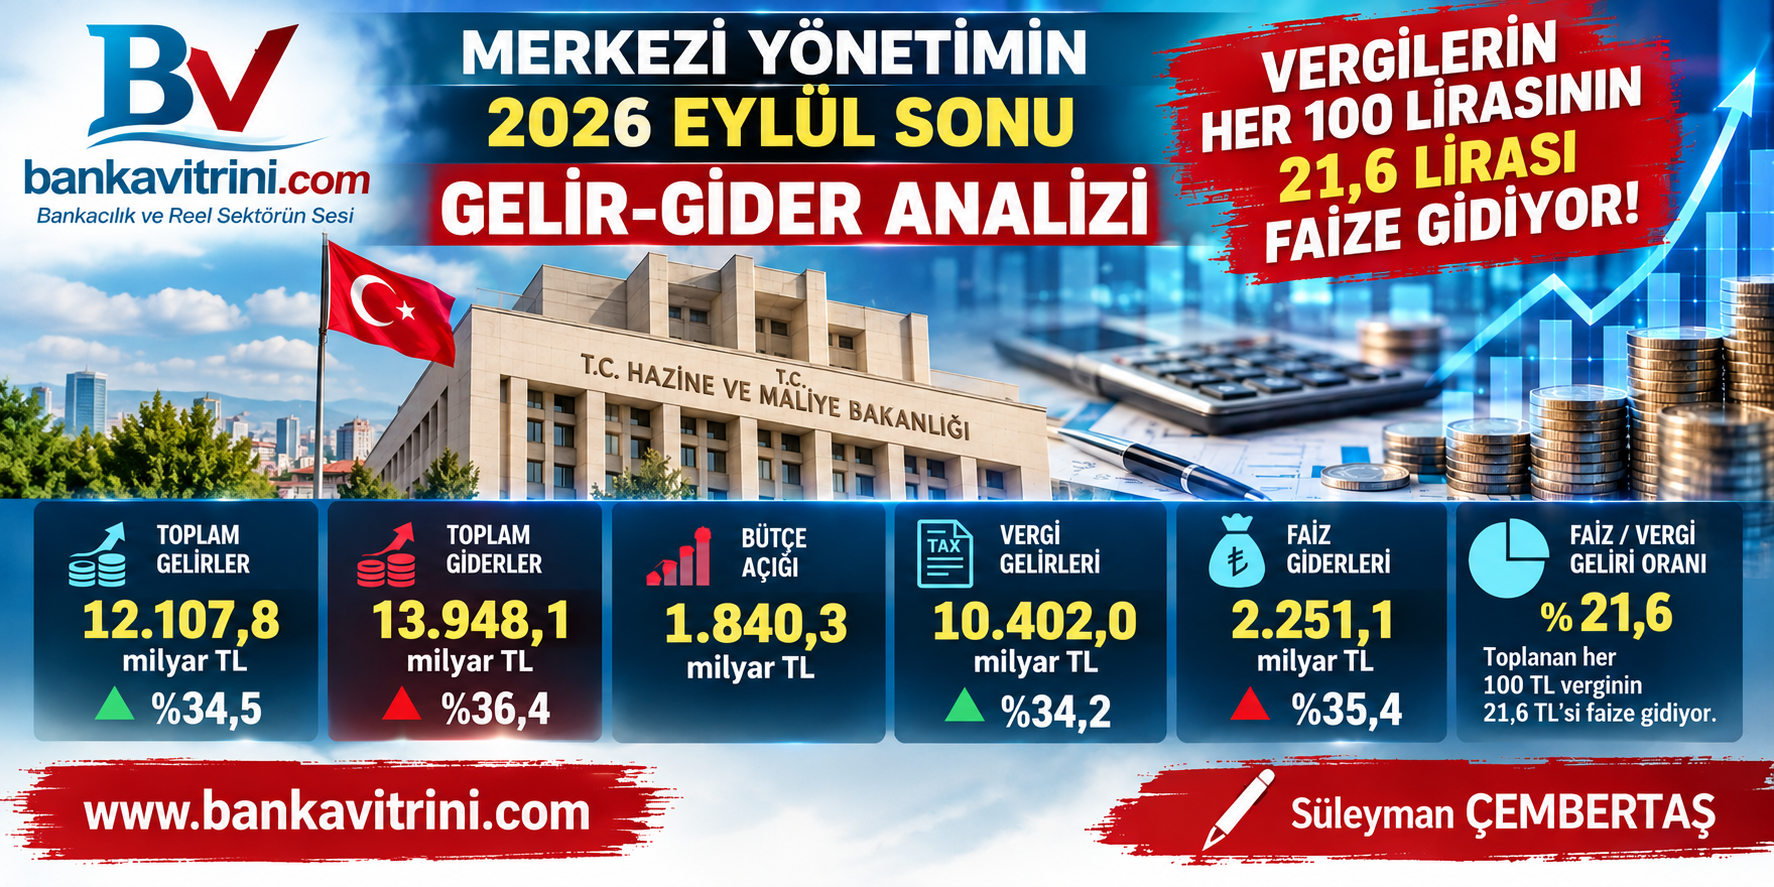
Merkezi yönetim bütçesinde 1,84 trilyon TL açık: Harcamalar gelirlerden hızlı artıyor
T.C. Hazine ve Maliye Bakanlığı tarafından 15 Ekim 2026 tarihinde açıklanan merkezi yönetim bütçesinin 2026 yılı Ocak-Eylül dönemi gerçekleşmeleri, kamu maliyesindeki temel sorunlardan birini yeniden gündeme taşıdı: Vergi gelirleri artıyor ancak bu artışın önemli bir bölümü faiz ödemelerine giderken bütçe açığı da büyümeye devam ediyor.
İlk dokuz aylık dönemde merkezi yönetim bütçe gelirleri 12 trilyon 107,8 milyar TL’ye, giderleri ise 13 trilyon 948,1 milyar TL’ye ulaştı. Böylece bütçe açığı 1 trilyon 840,3 milyar TL olarak gerçekleşti.
Geçen yılın aynı dönemine göre gelirlerde yüzde 34,5, giderlerde ise yüzde 36,4 artış yaşandı. Başka bir ifadeyle kamu harcamaları, gelirlerden 1,9 puan daha hızlı arttı. Bu fark, bütçe dengesi üzerindeki baskının devam ettiğini gösteriyor. 【turn814255search0】
1. Bütçenin en dikkat çekici göstergesi: Faiz yükü
2026 yılının ilk dokuz ayında toplam faiz giderleri 2 trilyon 251,1 milyar TL’ye yükseldi. Aynı dönemde vergi gelirleri 10 trilyon 402 milyar TL olarak gerçekleşti.
Bu iki rakam birlikte değerlendirildiğinde, toplanan her 100 TL verginin yaklaşık 21,64 TL’sinin faiz ödemelerine karşılık geldiği görülüyor.
| Gösterge | Ocak-Eylül 2025 | Ocak-Eylül 2026 |
|---|---|---|
| Vergi gelirleri | 7.753,5 milyar TL | 10.402,0 milyar TL |
| Faiz giderleri | 1.662,4 milyar TL | 2.251,1 milyar TL |
| Faiz/vergi geliri oranı | %21,44 | %21,64 |
| Faiz giderlerinin artışı | — | %35,4 |
Kaynak: Paylaşılan merkezi yönetim bütçe tablosu. Tutarlar milyar TL’dir.
Faiz giderlerinin vergi gelirlerine oranı bir yılda yaklaşık 0,2 puan yükseldi. Tek başına bu değişim çok büyük görünmeyebilir. Ancak oran, önceki yıllarla birlikte incelendiğinde daha anlamlı bir tablo ortaya çıkıyor.
Paylaşılan karşılaştırmaya göre faiz giderlerinin vergi gelirlerine oranı 2023’te yüzde 15, 2024’te yüzde 17,4, 2025’te yüzde 18,6 düzeyindeydi. 2026’nın ilk dokuz ayında ise yüzde 21,6 seviyesine ulaştı.
Burada dikkat edilmesi gereken nokta, yalnızca faiz giderlerinin artması değil, vergi gelirlerinin ne kadarının üretim, eğitim, sağlık, altyapı ve diğer kamu hizmetlerinin finansmanına kalabildiğidir.
Faiz ödemeleri kamu bütçesinin kaçınılmaz yükümlülüklerinden biridir. Ancak bu yükün büyümesi, yeni kamu hizmetleri ve yatırımlar için kullanılabilecek mali alanı daraltabilir.
2. Vergi gelirleri artıyor ama bütçe açığı kapanmıyor
İlk dokuz ayda vergi gelirleri yüzde 34,2 artarak 10 trilyon 402 milyar TL’ye ulaştı. Buna karşın toplam giderler yüzde 36,4 arttı ve bütçe açığı 1 trilyon 840,3 milyar TL’ye çıktı.
Bu tablo, bütçe gelirlerini artırmanın tek başına yeterli olmadığını gösteriyor. Harcamaların bileşimi, faiz maliyeti, kamu transferleri ve bütçe kaynaklarının kullanım biçimi de en az gelir artışı kadar önemli.
2026 bütçesinde toplam gelir hedefi 16 trilyon 266,1 milyar TL olarak belirlenmişti. İlk dokuz ayda bu hedefin yaklaşık yüzde 74,4’ü tahsil edildi. Toplam gider bütçesindeki gerçekleşme oranı ise yüzde 73,5 oldu.
Yılın son üç ayında gelir ve giderlerin hangi hızda gerçekleşeceği, bütçe açığının yıl sonundaki düzeyini belirleyecek.
Burada temel soru şu: Vergi tahsilatındaki artış, ekonominin üretim kapasitesindeki ve reel gelirlerdeki iyileşmeden mi kaynaklanıyor, yoksa fiyat artışları ve mevcut vergi yapısının etkisiyle mi gerçekleşiyor?
Bu sorunun yanıtı, bütçe performansının gerçek niteliğini anlamak açısından önem taşıyor. Nominal vergi gelirlerinin yükselmesi, tek başına vergi yükünün adil dağıldığını veya ekonomik refahın arttığını göstermez.
3. Vergi yükünün dağılımı da sorgulanmalı
Vergi gelirleri içinde en yüksek tutar 2 trilyon 893 milyar TL ile gelir vergisinde gerçekleşti. Kurumlar vergisi tahsilatı 1 trilyon 249,4 milyar TL oldu.
Dahilde alınan KDV 1 trilyon 516,5 milyar TL, ithalde alınan KDV ise 1 trilyon 594,2 milyar TL düzeyine ulaştı. Özel tüketim vergisi tahsilatı da 1 trilyon 436,9 milyar TL oldu.
Bu üç kalemin toplamı 4 trilyon 547,6 milyar TL’ye ulaşıyor.
KDV ve ÖTV gibi tüketim üzerinden alınan vergiler, tüketim harcamalarıyla bağlantılı oldukları için geniş kesimleri ilgilendiriyor. Ancak bu rakamlardan hareketle toplam vergi yükünün ne kadarının düşük gelirli kesimlere düştüğünü kesin olarak hesaplamak mümkün değil. Bunun için gelir gruplarına göre vergi yükünü ve vergi türlerinin dağılımını gösteren ilave verilere ihtiyaç var.
Yine de mevcut tablo önemli bir politika sorusunu gündeme getiriyor: Kamu gelirleri artırılırken vergi yükünün ücretliler, tüketiciler, şirketler ve farklı gelir grupları arasındaki dağılımı ne ölçüde gözetiliyor?
Vergi politikasının yalnızca tahsilatı artırmaya değil, adil bir dağılım sağlamaya da odaklanması gerekiyor.
4. Harcamalarda ilk sırada cari transferler, ikinci sırada personel
2026’nın ilk dokuz ayında faiz hariç harcamalar 11 trilyon 697 milyar TL oldu. Harcamaların önemli bölümünü cari transferler ve personel giderleri oluşturdu.
- Cari transferler: 5 trilyon 30,8 milyar TL
- Personel giderleri: 3 trilyon 841 milyar TL
- Faiz giderleri: 2 trilyon 251,1 milyar TL
- Mal ve hizmet alımları: 958,1 milyar TL
- Sermaye giderleri: 883 milyar TL
Cari transferler toplam giderler içinde en büyük kalem olurken, personel giderleri ikinci sırada yer aldı. Personel giderlerindeki yıllık artış yüzde 40,2, cari transferlerdeki artış ise yüzde 32,1 olarak gerçekleşti.
Bu kalemlerin tamamı aynı nitelikte harcamalar değildir. Personel ödemeleri kamu hizmetlerinin yürütülmesiyle, cari transferler ise sosyal güvenlik, kamu kurumlarına aktarımlar ve çeşitli destek mekanizmalarıyla ilişkilidir. Bu nedenle yalnızca artış oranlarına bakarak harcamaların gereksiz olduğu sonucuna varılamaz.
Ancak kamu harcamalarının etkinliği, verimliliği ve hedeflenen sonuçları üretip üretmediği düzenli biçimde sorgulanmalıdır.
Özellikle ekonomik kaynakların kıtlaştığı, işletmelerin finansmana erişimde zorlandığı bir dönemde bütçe harcamalarının üretken yatırımlara, verimlilik artışına ve sürdürülebilir büyümeye ne ölçüde katkı sağladığı daha fazla önem kazanıyor.
5. Faiz giderleri, maliye politikasının hareket alanını daraltıyor
Faiz giderlerinin artması, bütçede yalnızca muhasebesel bir büyüklük değildir. Borçlanma maliyetleri yükseldiğinde kamu maliyesinin gelecekteki yükümlülükleri de ağırlaşabilir.
Faiz ödemeleri için daha fazla kaynak ayrılması, diğer harcamaların finansmanı açısından tercih ve öncelik sorununu beraberinde getirir. Bu durum özellikle yatırım, sosyal destek ve ekonomik kalkınma harcamalarının planlanmasında dikkatle izlenmelidir.
Öte yandan bütçe açığı ile faiz giderlerini birbirine karıştırmamak gerekir. İlk dokuz ayda 2 trilyon 251,1 milyar TL faiz gideri oluşurken toplam bütçe açığı 1 trilyon 840,3 milyar TL’dir. Aradaki farkın nedeni, faiz dışı bütçe dengesinin fazla vermesidir.
Nitekim faiz hariç bütçe giderleri 11 trilyon 697 milyar TL, toplam gelirler ise 12 trilyon 107,8 milyar TL olduğundan yaklaşık 410,8 milyar TL faiz dışı fazla ortaya çıkmaktadır. Faiz giderleri bu fazlayı aştığı için toplam bütçe açığı oluşmaktadır. 【turn814255search4】
Bu ayrım önemlidir: Kamu gelirleri, faiz hariç giderleri karşılamaya yetmektedir; ancak faiz yükü eklendiğinde bütçe açık vermektedir.
Dolayısıyla faiz maliyetini düşürmeye yönelik kalıcı bir iyileşme, bütçe dengesinin sürdürülebilirliği bakımından kritik önemdedir. Bununla birlikte faiz oranlarının hangi hızda gerileyebileceği; enflasyon, risk primi, borçlanma ihtiyacı ve para politikası gibi unsurlara bağlıdır.
6. Bütçe açığı hedefinin üçte ikisi dokuz ayda gerçekleşti
2026 yılı bütçesinde öngörülen bütçe açığı 2 trilyon 712,7 milyar TL düzeyindedir. İlk dokuz ayda gerçekleşen 1 trilyon 840,3 milyar TL’lik açık, yıllık hedefin yaklaşık yüzde 67,8’ine karşılık geliyor.
Bu oran, kalan üç aylık dönemde bütçe gerçekleşmelerinin yakından izlenmesini gerektiriyor. Ancak yıllık hedefin aşılacağını kesin biçimde söylemek için henüz yeterli veri yok. Son çeyrekte vergi tahsilatlarının, faiz ödemelerinin ve diğer harcamaların seyri belirleyici olacaktır.
Bütçe yönetiminde asıl başarı, yalnızca yıl sonu açığını hedeflenen seviyede tutmak değildir. Bu sonuca hangi gelir politikalarıyla ve hangi harcama öncelikleriyle ulaşıldığı da önemlidir.
Vergi gelirlerini artırırken ekonomik faaliyeti zayıflatmamak, kamu harcamalarını denetlerken temel hizmetlerin kalitesini korumak ve faiz yükünü azaltırken mali güvenilirliği sürdürmek birlikte ele alınması gereken hedeflerdir.
SONUÇ: Vergi tahsilatından önce bütçenin niteliği tartışılmalı
2026’nın ilk dokuz aylık bütçe gerçekleşmeleri, üç temel noktaya işaret ediyor:
Birincisi, gelirler artmasına rağmen giderler daha hızlı yükseliyor ve bütçe açığı 1,84 trilyon TL’ye ulaşıyor.
İkincisi, faiz giderleri 2,25 trilyon TL’yi aşmış durumda. Toplam vergi gelirlerinin yaklaşık yüzde 21,6’sına karşılık gelen bu yük, bütçenin en önemli maliyet unsurlarından biri olmayı sürdürüyor.
Üçüncüsü, vergi gelirlerinin artışını değerlendirirken yalnızca nominal tutarlara değil; vergi yükünün dağılımına, ekonomik faaliyetin gücüne ve kamu harcamalarının verimliliğine de bakmak gerekiyor.
Kamu maliyesinde kalıcı başarı, yalnızca daha fazla vergi toplamakla değil; toplanan vergiyi daha verimli kullanmak, borçlanma ve faiz maliyetini yönetmek ve bütçe yükünü toplum kesimleri arasında adil dağıtmakla mümkündür.
Vergi veren vatandaşın ve üretim yapan işletmenin sorması gereken soru da budur: Ödenen vergiler ne kadar etkin kullanılıyor ve kamu bütçesinin ne kadarı gelecekte ekonomik kapasiteyi güçlendirecek yatırımlara dönüşüyor?
Süleyman ÇEMBERTAŞ Bankavitrini.com – Bankacılık ve Reel Sektörün Sesi
İlginizi Çekebilir
EKONOMİ
ENFLASYONLA MÜCADELE ÜFE’Yİ BESLİYOR OLABİLİR Mİ?
Kredi Yok, Vade Farkı Var: Reel Sektörün Finansman Çıkmazı… Enflasyonu Düşürürken Üreticinin Maliyetini mi Artırıyoruz?

Yayınlanma:
2 gün önce|
14/10/2026Yazan:
Erol Taşdelen
Ticari krediye erişemeyen reel sektör, pahalı finansman kıskacında!
Merkez Bankası’nın enflasyonla mücadele kapsamında uyguladığı sıkı para politikasının temel hedefi, kredi genişlemesini ve talebi kontrol altına alarak fiyat artışlarını yavaşlatmak. Ancak ekonominin diğer tarafında farklı bir tablo yaşanıyor: Bankalardan yeterli ve uygun maliyetli ticari kredi kullanamayan reel sektör firmaları, üretimlerini sürdürebilmek için daha pahalı finansman yöntemlerine yöneliyor.
Tedarikçisinden mal alabilmek için aylık yüzde 4-5 vade farkı ödemek zorunda kalan bir işletmenin maliyetleri düşürülebilir mi? Banka kredisine erişimi zorlaştırarak enflasyonu kontrol etmeye çalışırken üreticinin finansman maliyetini yükseltmek, üretici fiyatları üzerinde yeni bir baskı yaratmıyor mu?
Bana göre bugün ekonomi politikalarının tartışılması gereken önemli başlıklarından biri tam da bu çelişki!
Enflasyonu düşürmek için uygulanan politikalar, reel sektörün finansman maliyetleri üzerinden üretici fiyatlarını besleyen bir mekanizmaya dönüşebilir. Bu durum, enflasyonla mücadelenin yalnızca talep tarafından değil, üretim ve finansman maliyetleri açısından da değerlendirilmesini zorunlu kılıyor.
Ticari kredi kısıtlaması üretici fiyatlarını düşürmeye yeter mi?
Enflasyonla mücadelede yüksek faiz ve kredi büyümesine getirilen sınırlamalar, tüketimi ve toplam talebi yavaşlatabilir. Talebin gerilemesi, firmaların fiyat artırma imkânlarını da daraltabilir. Bu mekanizma, para politikasının enflasyonla mücadeledeki temel işleyişlerinden biridir.
Ancak üretim yapan firmaların da hammaddeye, ara mala, enerjiye, iş gücüne ve işletme sermayesine ihtiyacı var. Üretim döngüsünü sürdürebilmek için finansmana erişim, işletmeler açısından bir tercih değil, çoğu zaman zorunluluk.
Bankalardan yeterli kredi kullanamayan bir firma, üretimini durdurmak yerine tedarikçisinden vadeli mal almak zorunda kalabilir. Ne var ki bu kez bankanın uyguladığı faizden farklı bir finansman maliyetiyle karşılaşır.
Özellikle aylık yüzde 4-5 vade farkıyla yapılan alımlar, işletmelerin maliyet hesabını ciddi biçimde değiştirebilir. Dolayısıyla kredi kısıtlamalarının talebi daraltıcı etkisinin yanında, firmaları daha pahalı finansmana yönlendiren maliyet artırıcı etkisi de hesaba katılmalıdır.
Aylık yüzde 4-5 vade farkı, yıllık yüzde 48-60 basit maliyet demek!
Rakamlarla konuşalım.
Tedarikçisinden vadeli mal alan bir firma, aylık yüzde 4 vade farkıyla karşılaşıyorsa bunun 12 aylık basit toplamı yüzde 48’e ulaşır. Aylık yüzde 5 vade farkında ise basit yıllık karşılık yüzde 60’tır.
Vade farkının her ay bileşik olarak uygulanması durumunda yıllık efektif oranlar sırasıyla yaklaşık yüzde 60,1 ve yüzde 79,6’ya çıkar. Elbette gerçek maliyet; ödeme planına, vade süresine, fiyatın peşin veya vadeli belirlenmesine ve diğer ticari koşullara göre değişir.
Burada dikkat çekmek istediğim nokta şu: Bankadan uygun koşullarda işletme kredisi kullanamayan bir firma, tedarik zincirinde çok yüksek bir finansman yüküyle karşılaşabiliyor.
Üstelik bu yük yalnızca bir firmada kalmıyor. Hammadde tedarikçisinden üreticiye, üreticiden toptancıya, toptancıdan perakendeciye uzanan zincirin farklı halkalarında maliyet baskısı yaratabiliyor.
Bu maliyetin tamamı otomatik olarak satış fiyatlarına yansıtılmayabilir. Talep zayıfsa firma fiyat artırmak yerine kârından vazgeçebilir. Ancak kâr marjının daraldığı, nakit akışının bozulduğu ve işletme sermayesinin eridiği bir ortamda finansman maliyetinin fiyatlar üzerindeki baskısı göz ardı edilemez.
TCMB verileri ne söylüyor?
Türkiye Cumhuriyet Merkez Bankası’nın 2026 yılı eylül başındaki verilerinde, 4 Eylül haftası itibarıyla TL ticari kredi faiz oranı yüzde 49,3 düzeyinde gerçekleşti. Aynı dönemde TL mevduat faizi yüzde 44,4 seviyesindeydi. Bu oranlar, ticari krediye erişimin firmalar açısından neden önemli bir maliyet unsuru olduğunu gösteriyor.
Diğer taraftan TÜİK’in 5 Ekim 2026’da açıkladığı eylül ayı Yurt İçi Üretici Fiyat Endeksi verileri de üretim maliyetleri ve fiyatlama davranışları açısından dikkat çekici.
Yİ-ÜFE Eylül ayında aylık yüzde 2,07, yıllık yüzde 27,38 arttı. İmalat sanayisindeki yıllık artış yüzde 29,09’a ulaştı. Ara malı fiyatlarında yıllık artış yüzde 28,11, enerji fiyatlarında ise yüzde 30,82 olarak gerçekleşti.
Bu veriler, üretici fiyatlarındaki baskının sürdüğünü ortaya koyuyor. Ancak söz konusu rakamlar, finansman maliyetlerinin bu artışların ne kadarını oluşturduğunu tek başına göstermiyor. Bunun için firmaların faiz giderleri, tedarikçi vade farkları ve üretim maliyetleri arasındaki ilişkinin ayrıca incelenmesi gerekiyor.
Asıl soru da burada başlıyor: Üretici fiyatlarını düşürmeye çalışırken firmaların finansman yükünü artırıyorsak uygulanan politikanın maliyet tarafındaki etkisini yeterince ölçüyor muyuz?
Firmaların finansman giderleri hiç bu kadar ağırlaşmış mıydı?
Reel sektör açısından sorunun bir diğer boyutu da yüksek faiz ile kredi vadelerinin belirli dönemlerde yoğunlaşmasının aynı anda yaşanması.
Bir firma yalnızca yüksek faiz ödemiyor. Aynı zamanda kullandığı kredinin anapara geri ödemesini, maaşlarını, vergilerini, tedarikçi borçlarını ve diğer işletme giderlerini de karşılamak zorunda.
Satışlarını vadeli yapan, müşterilerinden tahsilatını zamanında alamayan ve stok finansmanına ihtiyaç duyan işletmeler için bu tablo daha da ağırlaşıyor.
Kâğıt üzerinde kârlı görünen bir şirket, nakit akışını yönetemediği için ödeme güçlüğüne düşebilir. Finansman giderleri faaliyet kârını aşındırdığında, firmanın üretime devam edebilmesi için yeni kredi kullanması gerekir. Fakat krediye erişim kısıtlıysa işletme bu kez tedarikçi borçlarını ertelemeye, çeklerini ötelemeye veya varlıklarını elden çıkarmaya yönelebilir.
Böyle bir süreçte yüksek faiz yalnızca finansman gideri olmaktan çıkar; üretim kapasitesini, yatırım kararlarını ve istihdamı etkileyen bir unsura dönüşür.
Konkordato, çek ve icra verileri alarm olarak okunmalı
Reel sektörün finansal sağlığını değerlendirirken konkordato süreçleri, karşılıksız çekler ve icra dosyalarındaki gelişmeler yakından izlenmeli.
2026’nın ilk dokuz ayına ilişkin Konkordato Takip değerlendirmesinde, aylık ortalama geçici mühlet kararlarının 2025 ortalamasının altında kaldığı; buna karşılık red ve iflas kararlarının yükseldiği belirtiliyor. Bu tablo, yalnızca yeni başvurulara değil, sürece giren şirketlerin nasıl sonuçlandığına da bakılması gerektiğini gösteriyor.
Elbette konkordato veya karşılıksız çeklerdeki her artışı doğrudan yüksek faize bağlamak doğru olmaz. Zayıf talep, döviz kuru hareketleri, tahsilat sorunları, yönetim hataları ve sektörlere özgü gelişmeler de şirketlerin ödeme gücünü etkileyebilir.
Bununla birlikte bu göstergeler, finansman maliyetleri ve krediye erişim verileriyle birlikte değerlendirildiğinde reel sektörün dayanıklılığı hakkında önemli sinyaller verebilir.
Özellikle üretim yapan, istihdam sağlayan ve siparişlerini sürdürebilmek için işletme sermayesine ihtiyaç duyan firmaların finansal sıkışıklığı, yalnızca şirket ortaklarının sorunu olarak görülmemeli. Tedarik zincirinde yaşanacak bir kopuş, o firmaya mal satan veya ondan alacak tahsil etmeyi bekleyen diğer işletmeleri de etkileyebilir.
Krediye erişemeyen firma üretimini nasıl sürdürecek?
Burada para politikasının hedefini tartışmaktan çok, uygulamanın reel sektör üzerindeki yan etkilerini sorgulamak gerekiyor.
Enflasyonla mücadele elbette zorunlu. Ancak üretim yapan firmaların işletme sermayesine erişimini zorlaştırırken, bu firmaların daha pahalı alternatif finansmana yönelmesi ihtimalini de dikkate almak gerekiyor.
Kredi hacmini sınırlamak tek başına yeterli bir politika ölçütü olamaz. Bugün İhracatçı bir firma EXİMBANK’a kredi için başvurusu bile aylarca sonra sonuçlananacağı söyleniyorr! Kredinin hangi sektöre, hangi amaçla, hangi maliyetle ve hangi vadeyle kullandırıldığı da önem taşıyor.
Üretim kapasitesini korumak için kullanılan işletme sermayesi kredisi ile spekülatif amaçlı finansmanın aynı şekilde değerlendirilmesi, reel ekonominin ihtiyaçlarını gözden kaçırabilir. Bu nedenle verimlilik, istihdam, ihracat kapasitesi ve nakit akışı gibi ölçütleri dikkate alan seçici ve şeffaf kredi mekanizmaları üzerinde durulmalı.
Amaç, her firmaya sınırsız kredi verilmesi değil; finansman kaynaklarının üretimi sürdüren, katma değer oluşturan ve ödeme kapasitesi bulunan işletmelere makul koşullarla ulaşabilmesi olmalı.
Enflasyonla mücadelede maliyet kanalı ihmal edilmemeli
Para politikasının talep üzerindeki etkisi ile finansman maliyetleri üzerinden üretici fiyatlarına yansıyan etkisi birbirinden farklıdır. Birincisi fiyat artışlarını yavaşlatabilirken ikincisi bazı firmalarda maliyet baskısını artırabilir.
Üretici fiyatlarının seyri yalnızca faiz politikasıyla açıklanamaz. Döviz kuru, enerji, ithal girdiler, ücretler, verimlilik ve iç talep gibi çok sayıda değişken birlikte değerlendirilmelidir. Ancak bu durum, finansman maliyetlerinin enflasyon üzerindeki etkisini önemsiz hale getirmez.
Ticari krediye erişimin zorlaşması, firmaları aylık yüzde 4-5 vade farkıyla mal almaya itiyorsa bu mekanizmanın üretici fiyatları üzerindeki etkisi ölçülmelidir. Banka kredisiyle finanse edilemeyen üretimin tedarikçi kredisiyle sürdürülmesi, finansman ihtiyacını ortadan kaldırmaz; yalnızca finansmanın kaynağını ve maliyetini değiştirir.
Üstelik finansman maliyetleri nedeniyle yatırımlar ertelenir, üretim kapasitesi daralır ve rekabet gücü zayıflarsa orta vadede arz tarafında da sorunlar ortaya çıkabilir. Böyle bir durumda talep baskısı azalsa bile maliyetler ve arz kısıtları fiyatların düşmesini zorlaştırabilir.
SON SÖZ: Enflasyon düşerken üretim de ayakta kalmalı!
Bugün yanıt aramamız gereken soru yalnızca enflasyonun ne zaman düşeceği değil; bu mücadele sürerken reel sektörün ne kadar finansman yükü taşıdığıdır.
Firmaların finansman giderleri yükselirken, kredi vadeleri nakit akışını zorlayacak biçimde yoğunlaşırken ve işletmeler tedarikçilerinden daha pahalı koşullarla mal almak zorunda kalırken, enflasyonla mücadelenin üretim maliyetleri üzerindeki etkisini görmezden gelemeyiz.
Enflasyonu düşürmek için krediyi kısmak başka, üretimin finansmanını sürdürülemez hale getirmek başkadır.
TCMB’nin politikaları talep enflasyonunu sınırlamayı hedeflerken, krediye erişim koşullarının reel sektör üzerindeki etkisi de dikkatle izlenmeli. Üretici fiyatlarının hangi bölümünün hammadde, enerji, kur ve ücretlerden; hangi bölümünün finansman giderlerinden kaynaklandığı daha net ortaya konulmalı.
Aksi halde enflasyonla mücadelede bir taraftan talep daralırken diğer taraftan üreticinin maliyet baskısı devam edebilir. Üstelik finansman sorunu derinleştiğinde yalnızca fiyatlar değil, üretim, istihdam ve şirketlerin ödeme kapasitesi de zarar görebilir.
Enflasyonla mücadele, üretimi finanse edemeyen bir reel sektör pahasına yürütülmemeli. Çünkü üretim maliyetlerini yükselten finansman sorunu çözülmeden, fiyat istikrarını kalıcı hale getirmek de zorlaşabilir.
Erol TAŞDELEN – Ekonomist, Bankacılık ve Finans Analisti
BANKA HABERLERİ
OVP 2027-2029: Bankacılıkta Yeni Kredi Rejimi Başlıyor
Kredi musluğu açılmayacak, nitelikli, katme değeri yüksek kredi müşterisi seçilecek!
Yayınlanma:
1 ay önce|
14/09/2026Yazan:
Erol Taşdelen
6 Eylül 2026’da açıklanan 2027-2029 Orta Vadeli Programı, Türkiye ekonomisi açısından yalnızca yeni enflasyon ve büyüme hedeflerini ortaya koymuyor. Program, aynı zamanda bankacılık sisteminin önümüzdeki üç yılda hangi alanlara kredi vereceğinin ve hangi alanlarda daha seçici davranacağının da çerçevesini çiziyor.
Yeni dönemin anahtar kelimesi artık “daha fazla kredi” değil, “daha doğru kredi” olacak.
KOBİ, ihracat, yatırım, üretim ve yüksek katma değerli sanayi finansmanı öne çıkarken; genel amaçlı kredi, yüksek borçluluk ve zayıf nakit akışına dayalı şirket finansmanı daha zor hale gelebilir.
OVP’nin bankacılık açısından asıl mesajı ne?
OVP’nin bankacılık açısından en önemli tarafı, kredi sisteminin nicelikten niteliğe doğru yönlendirilmesidir.
Ekonomi yönetimi bir yandan enflasyonu 2027’de yüzde 21, 2028’de yüzde 13,5 ve 2029’da yüzde 9 seviyesine indirmeyi hedeflerken, diğer taraftan büyümenin 2027’de yüzde 4,2’ye, sonraki yıllarda yüzde 5 seviyesine doğru yükselmesini öngörüyor. 2026 büyüme tahmini ise yüzde 3,3’e çekildi.
Buradaki temel soru şudur: Enflasyon düşürülürken üretim nasıl finanse edilecek?
İşte bankacılık stratejisinin değiştiği nokta tam olarak burası. Ekonomi yönetimi, bütün kredileri aynı şekilde büyütmek yerine üretim, yatırım, ihracat ve KOBİ kredilerini öne çıkaran seçici kredi politikasını sürdürüyor.
Hazine ve Maliye Bakanı Mehmet Şimşek’in açıklamasına göre KOBİ kredilerinin toplam krediler içindeki payı uzun dönem ortalamasındaki yüzde 24,6-25 seviyesinden yaklaşık yüzde 27’ye çıkmış durumda. İhracat kredilerinin payı ise yüzde 6,3’lük uzun dönem ortalamasından yaklaşık yüzde 12’ye yükselmiş bulunuyor.
Bu rakamlar tesadüf değil.
Bankacılık sisteminin kredi kompozisyonu değiştiriliyor.
1. Kredi musluğu tamamen açılmayacak
Bence OVP’nin bankacılık açısından en yanlış okunabilecek tarafı burası. “Enflasyon düşüyor, büyüme hedefi yükseliyor, o halde bankalar daha fazla kredi verecek” şeklinde bir sonuç çıkarmak doğru değil.
Tam tersine; Kredi büyümesi enflasyonla uyumlu tutulurken, kredinin yönü değiştirilecek.
Bu şu anlama geliyor: Kredi miktarı kontrollü, kredi tahsisi seçici olacak.
Dolayısıyla 2027’de bankacılık sektöründe temel rekabet yalnızca “kaç milyar TL kredi kullandırdın?” üzerinden değil; “Hangi müşteriye, hangi sektöre ve hangi risk profiline kredi verdin?” üzerinden şekillenecek.
2. Banka kredi komitelerinde “nakit akışı” daha önemli hale gelecek
Türkiye’de uzun yıllar kredi değerlendirmesinde teminat önemli bir unsur oldu. Gayrimenkul, fabrika, arsa, kefalet ve diğer teminatlar kredi kararında güçlü rol oynadı.
Ancak yüksek faiz ve uzun nakit dönüş süreleri şirket bilançolarını zorladıkça yeni dönemin kritik sorusu şu olacak: “Şirket borcunu hangi nakit akışıyla ödeyecek?”
Bu nedenle 2027-2029 döneminde bankaların kredi analizinde:
- EBITDA,
- faaliyet nakit akışı,
- borç servis kapasitesi,
- işletme sermayesi ihtiyacı,
- stok devir hızı,
- alacak tahsil süresi,
- borç/vade uyumu,
- ihracat geliri,
- döviz pozisyonu,
- faiz karşılama oranı çok daha fazla önem kazanacak.
Başka bir ifadeyle: Teminat + bilanço modelinden, Nakit akışı + sektör + risk + teminat modeline geçiş hızlanacak.
3. KOBİ kredileri neden kritik?
OVP’nin önemli mesajlarından biri KOBİ finansmanının desteklenmesi.
Şimşek’in verdiği rakama göre KOBİ kredilerinin toplam krediler içindeki payı yaklaşık yüzde 27’ye yükselmiş durumda. Ancak burada önemli bir ayrım var: KOBİ’ye kredi vermek ile KOBİ’nin finansman sorununu çözmek aynı şey değildir.
KOBİ yüzde 50 civarında maliyetle kredi kullanıyorsa, kredi miktarını artırmak tek başına çözüm olmayabilir.
Çünkü şirketin:
- brüt kâr marjı,
- faaliyet kârı,
- stok finansmanı,
- tahsilat süresi
kredi maliyetinden düşük kalıyorsa, daha fazla kredi şirketi kurtarmak yerine daha fazla borçlandırabilir.
Bu nedenle OVP’nin gerçek başarısı: KOBİ’lere ne kadar kredi verildiğiyle değil, verilen kredinin kaçının üretim kapasitesine dönüştüğüyle ölçülmeli.
4. İhracat kredileri artık bankacılığın stratejik alanı
Burada ciddi bir dönüşüm yaşanıyor. İhracat kredilerinin toplam krediler içindeki payının yaklaşık yüzde 12’ye yükselmesi, uzun dönem ortalamasının neredeyse iki katına çıkması dikkat çekici. Reeskont kredilerinin günlük limitinin de 17 kat artırıldığı açıklandı.
Bu bize şunu söylüyor: Bankacılık sisteminden beklenen yalnızca kredi vermek değil, döviz kazandırıcı faaliyeti finanse etmek.
Bu nedenle ihracatçı şirketler: kur riski + faiz maliyeti + ihracat geliri + tahsilat riski birlikte değerlendirilerek daha avantajlı finansmana ulaşabilecek. Reeskont kredilerinde açıklanan yüzde 23,9 faiz oranı ve bankacılık maliyetleri eklendiğinde yaklaşık yüzde 25-26 seviyesine çıkan maliyet, mevcut enflasyonun altında bir finansman kanalı oluşturuyor. Bu durum ticari bankalar açısından da önemli.
Çünkü klasik ticari kredi ile hedefli/reeskont finansmanı arasında ciddi maliyet farkı oluştuğunda şirketlerin finansman tercihi değişiyor.
5. Sanayi finansmanında yeni dönem
OVP’nin önemli başlıklarından biri imalat sanayiinin güçlendirilmesi.
Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, İmalat Sanayii Finansman Desteği Programı kapsamında 250 milyar TL ilave kredi desteği sağlandığını; orta-yüksek ve yüksek teknoloji ağırlıklı sanayi yatırımlarına yönelik üç yıl için 750 milyar TL YTAK kredilerinin kullandırılmaya devam edeceğini açıkladı.
Bu, bankacılık açısından çok önemli bir sinyal.
Çünkü Türkiye’nin kredi sistemi giderek: tüketim → üretim ve genel ticari kredi → hedefli yatırım kredisi eksenine çekilmeye çalışılıyor.
6. Bankaların kârlılığı açısından OVP ne söylüyor?
Burada bankalar açısından daha karmaşık bir tablo var.
Bir tarafta:
- faizlerin zaman içinde düşmesi,
- enflasyonun gerilemesi,
- kredi talebinin yeniden canlanması bankalar açısından olumlu.
Diğer tarafta:
- seçici kredi,
- kredi büyüme sınırları,
- makroihtiyati düzenlemeler,
- düşük maliyetli hedefli kredi programları bankaların serbest fiyatlama alanını sınırlayabilir.
Dolayısıyla bankaların önümüzdeki dönemde kârlılığı sadece faiz marjı üzerinden değil; komisyon gelirleri + ödeme sistemleri + yatırım bankacılığı + sermaye piyasaları + sigorta + dijital bankacılık üzerinden çeşitlendirmesi gerekecek.
7. Mevduatta da yeni dönem
OVP’nin finansal istikrar ayağında TL tasarrufların artırılması ve finansal kaynakların daha etkin alanlara yönlendirilmesi öne çıkıyor.
Bu nedenle bankalar açısından sadece kredi tarafı değil, pasif yönetimi de kritik. Bankaların önündeki temel sorun: Uzun vadeli kredi vermek için uzun vadeli ve uygun maliyetli kaynak bulmak. Türkiye’de mevduatın önemli bölümünün kısa vadeli olması, uzun vadeli yatırım finansmanının önündeki yapısal problemlerden biri.
Dolayısıyla önümüzdeki dönemde: uzun vadeli TL mevduat + emeklilik fonları + yatırım fonları + tahvil piyasası + sermaye piyasaları daha önemli hale gelecek.
8. Bankacılık sisteminin en büyük riski: sorunlu kredi
Burada OVP’nin hedefleri ile reel sektörün mevcut durumu arasında dikkat edilmesi gereken bir alan var.
Kredi maliyetlerinin uzun süre yüksek kalması: yüksek faiz → düşük faaliyet kârı → nakit açığı → yeniden borçlanma → yapılandırma → sorunlu kredi zinciri yaratabilir.
Bu nedenle 2027-2029 döneminde bankaların en önemli gündemlerinden biri yalnızca yeni kredi vermek değil, mevcut kredi portföyünün kalitesini korumak olacak.
Özellikle:
- tekstil,
- inşaat,
- gayrimenkul,
- perakende,
- enerji,
- KOBİ ağırlıklı sektörler yakından izlenmeye devam edebilir.
9. “Kredi vermek” ile “şirketi yaşatmak” arasındaki fark
Bence OVP’nin bankacılık tarafındaki en önemli sınavı burada. Bir şirkete 100 milyon TL kredi vermek kolaydır.
Asıl mesele: Bu 100 milyon TL şirketin üretim kapasitesini mi artıracak? yoksa Önceki kredinin faizini ve vadesi gelen borcunu mu kapatacak?
Eğer ikinci durum gerçekleşiyorsa, bankacılık sistemi ekonomik büyümeyi finanse etmiyor; borç stokunu çeviriyor. Bu nedenle 2027-2029 döneminde bankaların kredi komitelerinde “nakit karşılıklı kredi” anlayışının güçlendirilmesi gerekiyor.
10. Bankacılıkta yeni denklem
Önümüzdeki dönemin kredi denklemini şöyle özetlemek mümkün:
Eski model: Teminat → Kredi → Bilanço büyümesi
Yeni model: Üretim → Nakit akışı → İhracat → Verimlilik → Borç servis kapasitesi → Kredi
Bunun anlamı çok açık: Sadece malı olan değil, para üretebilen şirket kredi açısından daha değerli hale gelecek.
Reel sektör açısından OVP’nin kritik açmazı
Ancak burada ekonomi yönetiminin çözmesi gereken önemli bir çelişki var.
Bir tarafta: Enflasyon düşürülecek.
Diğer tarafta: Üretim ve yatırım artırılacak.
Üçüncü tarafta: Kredi büyümesi kontrol altında tutulacak.
Dördüncü tarafta: Şirketlerin finansman maliyetleri yüksek.
Bu dört hedef aynı anda yönetilmek zorunda.
Eğer finansman maliyeti yeterince hızlı düşmezse, üretici şirket yatırım yapamayabilir.
Eğer kredi çok hızlı gevşerse, bu kez: kredi → talep → döviz → fiyatlar → enflasyon kanalı yeniden çalışabilir.
Dolayısıyla ekonomi yönetiminin önündeki asıl mesele: “Kredi musluğunu açmak veya kapatmak değil, doğru basınçta tutmak.”
Bankalar 2027’de ne yapmalı?
Bence bankaların önümüzdeki dönemde beş stratejik alanı öne çıkarması gerekiyor:
1. Nakit akışı bazlı kredi
Şirketin gerçek ödeme gücü analiz edilmeli.
2. Sektör bazlı kredi politikası
Her sektöre aynı kredi limiti uygulanmamalı.
3. İhracat ve döviz kazandırıcı faaliyet finansmanı
Döviz geliri yaratan şirketlere daha uygun yapılandırılmış finansman sağlanmalı.
4. Yatırım finansmanı
Makine, teknoloji, enerji verimliliği ve kapasite artışı gibi yatırımlar ayrı değerlendirilmelidir.
5. Erken uyarı sistemi
Sorunlu hale gelen krediyi beklemek yerine: “Batıyok” oluşmadan önce müdahale edilmelidir.
Bankacılık açısından 10 önemli stratejik değişiklik
| Alan | OVP’nin mesajı | Bankacılık açısından anlamı |
|---|---|---|
| 1. Kredi büyümesi | Enflasyonla uyumlu kredi büyümesi | Bankalar kredi musluklarını serbest bırakmayacak; seçici kredi devam edecek |
| 2. Reel sektör finansmanı | Üretim, yatırım ve ihracata yönlendirme | Genel kredi yerine hedefli/sektörel kredi önem kazanacak |
| 3. İmalat sanayii | İmalat ve yüksek katma değerli yatırımlara finansman | Bankalar için sanayi kredileri yeniden stratejik ürün haline gelebilir |
| 4. İhracat | İhracat kapasitesinin artırılması | Reeskont, Eximbank ve döviz kazandırıcı faaliyet finansmanı önemini koruyacak |
| 5. KOBİ | Finansmana erişimin güçlendirilmesi | KOBİ kredilerinde teminat + nakit akışı + sektör riski daha fazla dikkate alınacak |
| 6. Kredi tahsisi | Kaynakların verimli alanlara yönlendirilmesi | “Kredi isteyen herkese kredi” modelinden risk bazlı kredi tahsisine geçiş |
| 7. Sermaye piyasaları | Banka dışı finansmanın geliştirilmesi | Faktoring, leasing, tahvil, fonlar, GYO/Girişim sermayesi gibi alternatifler büyüyecek |
| 8. Finansal teknoloji | Dijitalleşme ve finansal altyapı | Bankaların veri, yapay zekâ ve dijital kredi modellerine yatırımı artacak |
| 9. Finansal istikrar | TL’ye güven ve makro finansal istikrar | Bankaların bilanço, likidite ve döviz pozisyonu daha yakından yönetilecek |
| 10. Finansal okuryazarlık | Finansal eğitim artırılacak | Tüketici ve yatırımcı davranışlarının daha kontrollü hale getirilmesi hedefleniyor |
Kutu Bilgi | OVP’de bankacılık için öne çıkan rakamlar
| Gösterge | OVP/2026 açıklamaları |
|---|---|
| 2026 büyüme tahmini | %3,3 |
| 2027 büyüme hedefi | %4,2 |
| 2026 yıl sonu enflasyon tahmini | %28,4 |
| 2027 enflasyon hedefi | %21 |
| 2028 enflasyon hedefi | %13,5 |
| 2029 enflasyon hedefi | %9 |
| KOBİ kredilerinin toplam kredilerdeki payı | ~%27 |
| İhracat kredilerinin toplam kredilerdeki payı | ~%12 |
| İhracat kredilerinde uzun dönem ortalama | %6,3 |
| İmalat Sanayii Finansman Desteği | 250 milyar TL |
| YTAK kredi büyüklüğü | 750 milyar TL / 3 yıl |
| Reeskont kredi günlük limit artışı | 17 kat |
Rakamların ilgili bölümü ekonomi yönetiminin OVP sunumu ve program sonrası açıklamalarından derlenmiştir.
Bankacılıkta “kredi büyümesi” değil “kredi kalitesi” dönemi
2027-2029 OVP’nin bankacılık açısından bana göre en önemli mesajı şudur: Türkiye artık sadece daha fazla krediye değil, daha verimli krediye ihtiyaç duyuyor.
Bunun gerçekleşmesi halinde bankacılık sistemi ekonominin üretim kapasitesini artıran bir mekanizmaya dönüşebilir.
Ancak bunun için kredi tahsisinde yalnızca teminatın değil, nakit akışının ve üretim kapasitesinin merkeze alınması gerekiyor.
Çünkü Türkiye’nin asıl problemi artık sadece: “Şirket kredi bulabiliyor mu?” değil.
Daha önemli soru: “Şirket aldığı krediyi üretime dönüştürüp borcunu geri ödeyebiliyor mu?”
BankaVitrini olarak uzun süredir vurguladığımız “nakit kraldır” yaklaşımının önemi burada ortaya çıkıyor.
2027-2029 döneminde bankacılık sisteminin başarısını kredi hacmi değil; üretime dönüşen kredi + zamanında geri ödenen kredi + düşük sorunlu kredi + artan ihracat belirleyecek.
Kısacası: OVP bankalara “daha çok kredi verin” demiyor. “Krediyi doğru şirkete, doğru sektöre ve doğru amaçla verin” diyor.
Ve önümüzdeki dönemde bankacılığın en kritik rekabet alanı da tam olarak burası olacak.
Erol TAŞDELEN – Ekonomist | BankaVitrini.com
ALTIN - DÖVİZ - KRIPTO PARA
Diplomasi ertelendi, petrol yeniden $108: Piyasalar Fed haftasına gergin başladı

Yayınlanma:
1 ay önce|
14/09/2026Yazan:
BankaVitrini
Orta Doğu’da gözler bugün Umman’da yapılması planlanan kritik diplomasi toplantısına çevrilmişti. Umman’ın arabuluculuğunda İran ile Körfez’deki Arap ülkelerini bir araya getirmesi beklenen toplantıda, başta Hürmüz Boğazı olmak üzere bölgedeki deniz taşımacılığının nasıl güvence altına alınabileceği ele alınacaktı. İran’ın da, Hürmüz Boğazı’ndan gemi geçişlerini düzenlemek üzere Umman ile üzerinde çalıştığı bir öneriyi toplantıda Körfez ülkelerine sunması bekleniyordu. Ancak Umman Dışişleri Bakanı, taraflar arasında yeterli uzlaşı oluşmadığı gerekçesiyle toplantının ertelendiğini açıkladı.
Piyasa tarafında bunun ilk yansıması petrol fiyatlarında görüldü. Diplomatik çözüm umutlarının zayıflamasına, Suudi Arabistan’ın Hürmüz Boğazı’nı bypass eden doğu-batı petrol boru hattının cuma günkü drone saldırısının ardından hâlâ kapalı olması da eklenince, arz endişeleri yeniden güç kazandı. Bir başka deyişle, Hürmüz Boğazı’ndaki kesintiler nedeniyle son altı aydır petrol ihracatının önemli bölümünü Kızıldeniz’deki Yanbu Limanı’na yönlendiren Riyad, drone saldırılarının ardından boru hattını devre dışına aldıklarını açıklarken, küresel petrol arzının yaklaşık %4’ünün daha risk altına girdiğini görüyoruz.
Brent cinsi ham petrolün varil fiyatı, haftayı 104,60 dolar seviyesinden kapatmasının ardından haber akışının da etkisiyle yeniden 108 dolara yükselirken, ABD’de dizel fiyatının galon başına 6,20 dolar ile yeni rekor kırması enerji şokunun enflasyon üzerindeki baskısını artırmaya başladı. Riyad’ın Kızıldeniz’e açılan boru hattındaki tamirat çalışmalarının 5-6 hafta sürebileceğini okurken, Husilerin Bab el-Mendeb Boğazı’ndaki stratejik Perim Adası’na ulaşması da arz güvenliği endişelerini büyütüyor. Modern tarihin en ciddi enerji arzı krizlerinden biri ile karşı karşıya olduğumuzu itiraf etmemiz gerekiyor.
Cuma günü ABD’de açıklanan enflasyon verisi sonrası piyasalar Fed’in çarşamba günü 25 baz puan faiz artırmasına %86 ihtimal verirken, sene sonuna kadar ise beklenti 50 baz puana yükseldi. Çarşamba gününe yönelik piyasa beklentisi %86 seviyesine kadar çıkmışken, Fed’den 2023 ortasından bu yana ilk kez faiz artışına soyunabileceği beklentisiyle 10 yıllık gösterge ABD tahvil faizi %5 sınırına dayanırken, bu sabah hisse senetlerinden kıymetli metallere kadar pek çok enstrümanın baskı altında kaldığını görüyoruz.
Petrol ve faiz endişelerine bu sabah yapay zekâ hisselerindeki sert satışların da eklenmesiyle, küresel risk iştahı haftaya oldukça zayıf başladı. OpenAI ve Anthropic yöneticilerinin, yapay zekânın oluşturabileceği riskleri sınırlamak amacıyla teknolojinin geliştirilme hızının yavaşlatılması çağrısında bulunması AI bağlantılı hisseleri baskı altına aldı. Asya cephesinde gösterge endeks Nikkei %1 gerilerken, Güney Kore’de KOSPI %2,6 düştü. ABD borsalarının vadeli işlemlerinde teknoloji hisselerinin ağırlıklı olduğu Nasdaq %1,3, S&P 500 ise %0,5 ekside işlem görürken, Avrupa vadeli endeksleri de güne düşüşle başlanacağına işaret ediyor. Yüksek tahvil faizlerinin baskısıyla altının ons fiyatı bu sabah 4,340 dolar seviyesine gerilerken, gümüşün ons fiyatı da 64 dolar civarında salınıyor. Kripto cenahında ise amiral gemisi Bitcoin önemli bir değişim göstermeden 77,500 dolar seviyelerinde işlem görüyor.
Cuma günü açıklanan ABD TÜFE verisinde enerji ve gıda kalemlerini dışarıda bırakan çekirdek TÜFE artışı, yıllık bazda 2021’den bu yana en düşük seviyeye indi! Piyasanın faiz artırımına %86 ihtimal verdiği bir ortamda, bizler Fed’in çarşamba günü faiz artırmayacağını düşünüyoruz. Toplantıya şerh düşecek üye sayısını göz ardı etmesek de, Trump faktörünü de göz önüne alarak (faiz indirim talepleri), Fed’in faizi sabit bırakacağını düşünüyoruz. Talepten ziyade maliyet kaynaklı enflasyon artışı karşısında Fed’in faiz artırımına soyunması ne Hürmüz Boğazı’nı ne de Bab el-Mendeb Boğazı’nı açacaktır. Merkez bankaları enerji maliyetlerinde artışının ikincil etkilerini veya beklentilerdeki bozulmayı faiz artırarak dizginlemeye çalışabilir lâkin ABD’nin devasa borcu ve tahvil piyasalarının pek çok gelişmiş ülkede uzun yılların zirvesine ulaştığı bir ortamda, faiz artışının ne kadar faydalı olacağını da tam olarak kestiremiyoruz.
Elbette, vadeli faiz kontratlarının faiz artırım ihtimaline neredeyse %90 şans tanıdığı bir ortamda Fed’in eylül toplantısını pas geçmesi, piyasalardaki sisli havayı bir nebze olsun dağıtarak risk iştahının yeniden iyileşmesine yardımcı olabilir. Ancak diğer taraftan, Fed’in faiz artıramaması tahvil piyasasında kontrolü elden kaçırmaya başladığı yönündeki inancı daha da güçlendirebilir! Böyle bir senaryonun ise kıymetli metaller açısından oldukça pozitif sonuçlar doğurabileceğini düşünüyoruz.
Türkiye cephesinde ise TCMB’nin politika faizini %37 seviyesinde sabit tutmasının ardından gözler olası bir faiz indirimi için ekim toplantısına çevrilirken, SPK düzenlemelerinin yansımaları ise hisse senedi piyasalarında yakından takip edildi. BIST100 ana endeksi haftayı %3,25 yükselişle tamamladı. Bu sabah Reuters haberlerinde, Pusula Finans Holding’in Tera şirketler grubuna devri için düzenleyici kurumların onayı beklenirken, Tera Holding Yönetim Kurulu Başkanı Emre Tezmen’in Pusula Finans Holding’in yönetim kurulu başkanlığına getirildi belirtildi.
Dolar (DXY) küresel arenada haftaya yükselişle başlarken, para birimleri liginde ise EUR ve GBP’nin sırasıyla 1,1560 ve 1,35 seviyelerine geri çekildiğini görüyoruz. USDTRY kuru ise 48,62 seviyesine bebek adımlarıyla yükselirken, CDS risk primi 5 baz puan kadar artışla 225 baz puan seviyesine geldi. İki yıl vadeli gösterge tahvilin bileşik faizi hafif bir yükselişle %39,76 seviyesinden haftayı kapatırken, gözler bu hafta Fed toplantısının yanı sıra Japon Merkez Bankası’nın (BoJ) faiz kararını da yakından takip edecektir. BoJ’un 25 baz puan faiz artırımına gideceğine kesin gözüyle bakılırken, Japon Yeni son haftalarda değer kazanarak 154 seviyelerine kadar toparladı. Mali piyasaların gündeminde bugün önemli bir veri görünmüyor.
Emre Değirmencioğlu
FARK YARATANLAR

FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.640)
- BASINDA BİZ (67)
- BORSA (602)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.986)
- GÜNCEL (4.627)
- GÜNDEM (3.586)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.746)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.497)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (839)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (119)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (20)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Resmi Gazete'de bugün (16.10.2026) 15/10/2026
- Kamu ihalelerinde SGK ve vergi borcu sınırı yükseltildi 15/10/2026
- Hazine ve Maliye Bakan Yardımcılığına Bekir Bayrakdar atandı 15/10/2026
- ABD'den İran'a yönelik yeni yaptırımlar 15/10/2026
- ABD, Lukoil'e yönelik yaptırım muafiyetini uzattı 15/10/2026
- FIFA Başkanı Infantino, Dünya Kupası'nı yatırımcılara açma önerisi için özür diledi 15/10/2026
- ABD'de seçim öncesi "şüpheli mektup" alarmı 15/10/2026
- İspanya Başbakanı Sanchez hakkında seçim soruşturması 15/10/2026
- Türkiye Sigorta Genel Müdürü Taha Çakmak görevinden istifa etti 15/10/2026
- Almanya ve Fransa, AB'nin 2035 motor yasağını esnetmek için anlaştı 15/10/2026
SON YAZILAR
- KREDİ KARTINDA 12 AY SINIRI KALKTI MI? TAKSİTLİ ALIŞVERİŞTE YENİ DÖNEM! 16/10/2026
- VERGİLERİN HER 100 LİRASININ 21,6 LİRASI FAİZE GİDİYOR! 16/10/2026
- MSCI’den Endonezya’ya sert uyarı, Türkiye de mercek altında 16/10/2026
- ABD’de enflasyon ateşi yeniden yükseldi, küresel piyasalarda satışlar sertleşti 15/10/2026
- Petrol yeniden 107 dolarda, piyasaların gözü ABD enflasyonunda 14/10/2026
- ENFLASYONLA MÜCADELE ÜFE’Yİ BESLİYOR OLABİLİR Mİ? 14/10/2026
- Orta Doğu’da savaş Riyad’a sıçradı. Trump’tan enerji ateşkesi hamlesi 12/10/2026
- Teknoloji devleri kâr rekorları kırarken, borç cephesinde alarm zilleri çalıyor 08/10/2026
- Fonlarda Kaybolan Para Reel Sektöre Aksaydı Türkiye’de Ne Değişirdi? 03/10/2026
- BDDK’dan kredi kartı ve telefon kredilerine yeni ayar! 03/10/2026
ARAMA
Popüler
-
 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu