Connect with us

BANKA HABERLERİ

KKM’den çıkan para nereye gider?

Yayınlanma:

|

✔ Dolar iki aydır 10 kuruş bandında oynuyor, faiz yüzde 12’ye indirildi. KKM’de başlayan çözülmenin hızlanması kaçınılmaz. KKM’den çıkacak para nereye gider?

✔ Faiz getirisi için DTH olarak belki yine bankaya ya da cüzdana konmak üzere nakit dövize…

✔ KKM faizinin yaklaşık bir kat üstünde olan faizle mevduata…

✔ İktidarın en çok istediği alan olan borsaya…

✔ Altın ya da gayrimenkule…

Kur korumalı mevduat hesabındaki tutar, uygulamanın başladığı geçen yılın aralık ayının son haftasından bu yana ilk kez 11-18 Kasım haftasında 9.5 milyar lira geriledi. KKM’de zaten bir süredir yavaşlama gözleniyordu; 4-11 Kasım haftasındaki artış 1 milyar lirayı bile bulmamıştı ve nihayet 11-18 Kasım haftasında bu düşüş yaşandı.

KKM’deki gerilemenin çok da şaşılacak bir yönü yok.

Tasarruf sahibi bu enstrümanı niye tercih etmişse, o tercihi sağlayan etkenler ortadan kalkınca bu sefer de KKM’yi bırakmaya başladı.

KKM’nin tercih edilmesindeki en büyük etken tabii ki TL tasarruf edenlere kur artışı kadar getiri sağlanmasıydı. Hele hele TL tasarruflara enflasyonun çok altında faiz verilirken görünürde TL’de durup dövizdeki artış kadar kazanç elde etmeyi kim istemezdi ki…

Ama son dönemde KKM yatırımcısı açısından “tatsız” gelişmeler olmaya başladı.

Bir kere KKM’ye girmenin ve bu hesapta durmanın temel motive kaynağı olan kur artışı sona erdi. Ağustos ayının son haftasında 18 liranın üstüne çıkan dolar kuru üç aydır neredeyse sabit sayılır. Dolar kuru hele hele son iki aydır 18.50-18.60 arasına sıkışmış gibi.

Kur artmayınca geriye getiri olarak faiz kalıyor. Ağustosun son haftasında Merkez Bankası politika faizi artık yüzde 13’tü ve buna göre KKM’de tavan faiz yüzde 16 olarak uygulanıyordu. Tavan faiz, politika faizine bağlı olarak geçen hafta daha da düştü ve yüzde 12’ye indi.

Döviz getirisi yok, faiz getirisi en fazla yüzde 12; tasarruf sahibi de “Ben gidiyorum” demeye başladı. Üstelik tasarruf sahibinin KKM hesabını kapatmaya başladığı 11-18 Kasım haftasında faiz hala yüzde 13.5’ti ama 12’ye inileceği biliniyordu.

Peki nereye?

KKM’deki artış durdu ve gerileme başladı. Önceki hafta yaşanan gerilemenin geçici olacağını kimse beklemiyor, bu devam edecek.

Artık merak edilen şu:

“KKM’ye gitmeyecek ve daha da önemlisi buradan çıkacak para nereye yönelecek?”

Seçeneklere bakalım…

KKM’DEN ÇIKIP DÖVİZ ALINIR MI?

Herhalde hiç kimse bankada döviz artışına endeksli olarak KKM’de duran parasını “Döviz artmıyor” diye çekip bu parayla döviz almaz. Bu yapılırsa da iki nedenle yapılır:

■ KKM’de vade en kısa üç ay. Oysa parasını üç aylığına bağlamaktan vazgeçenler KKM’den çıkıp doğrudan döviz alabilir.

■ KKM’de dövizin herhangi bir faiz getirisi yok, yalnızca kur artışının kazancı söz konusu. Oysa şimdi bankalar döviz hesaplarına geçmişe göre yüksek sayılabilecek oranda faiz veriyor. İşte bu yüzden alacağı döviz DTH olarak bankada tutmak isteyenler tabii ki KKM’den çıkabilir. Bir dönem bankalar DTH için neredeyse hiç faiz vermiyordu. Oysa şimdi Merkez Bankası verilerine göre, tüm bankalar ortalamasında altı aya kadar vadeli dolar cinsi hesaplara yüzde 5.63 faiz uygulanıyor. Euroda ise altı aya kadar vadeli hesapların faizi yüzde 2.40 düzeyinde. Ancak bu faizi tüm bankaların vermediğini, ayrıca faiz oranının sık sık değiştiğini dikkate almak gerek. Ama sonuçta döviz mevduatına iyi kötü bir faiz var. KKM’de ise dövize faiz yok.

MEVDUAT FAİZİ KKM FAİZİNİN ÇOK ÜSTÜNDE

KKM’de şu an ya kur artışı kadar getiri olanağı var ya da yıllık en fazla yüzde 12 faiz getirisi… KKM’yi tercih edenler için faiz baştan beri zaten ikinci plandaydı da, şimdi “Kur artışı yoksa faizi var” denilecek durum da ortadan kalktı.

KKM’de duran bir tasarruf sahibi en fazla yüzde 12 faiz alabilecek. Oysa bankalarda mevduat faizi ortalama yüzde 20-21 dolayında. TL mevduata çok daha yüksek faiz veren bankalar da var.

Hele hele toplam mevduatında döviz cinsi olanların payı yüzde 50’yi aşan bankalara zorunlu olarak düşük faizli kamu kağıdı alma zorunluluğu getirilmesi bankaları TL mevduat toplamak için faizi daha da artırmaya yöneltebilir.

Dolayısıyla KKM’den çıkacak tasarruf sahibi için artık mevduat da bu enflasyona göre kötünün iyisi bir seçenek olarak görünmektedir.

BORSADA KAZANÇ DA BÜYÜK, RİSK DE…

İktidar döviz kurunu ne pahasına olursa olsun baskılayıp bu düzeyde tutmak isteyecek. Bu durum ne kadar uzun soluklu olursa, o kadar olmasına çalışılacak.

Peki KKM’den çözülme olmasın diye kur biraz gevşetilir mi? Pek sanmıyorum. Böyle bir durumda enflasyonla ilgili tüm hesaplar şaşar.

KKM’den çıkan paranın dövize gitmesini önleyebilmek adına cazip alanlar yaratılmaya uğraşılacak ve vatandaş yavaş yavaş bu alana yönlendirilecek. Yani borsaya… Hem bu uzunca bir süredir yapılıyor zaten…

Kaldı ki herhangi bir yönlendirme olmasa bile borsayı tercih eden tasarruf sahipleri de çıkacak.

Borsada çok büyük kazanç olanakları bulunduğu tartışılmaz. Ancak aynı şekilde borsada büyük zarar riski olduğu da tartışılmaz. Yanlış bir tercih, yanlış şirket seçimi, küçük bir gerilemede panik halde zararına satış… Küçük yatırımcı bu tür hatalara çok sık düşer.

Dolayısıyla borsada yatırım için çok ince eleyip sık dokumak gerekir. Ama şu da bir gerçek, borsayla ilk kez tanışacak küçük yatırımcı istediği kadar detaylı inceleme yapsın, doğruyu bulamayabilir.

İşte bu durumlar için başvurulacak adres yatırım fonlarıdır. İlla hisse senedi mi almak istiyorsunuz, portföyü hisse senedinden oluşan onlarca fon var. Belki bir tek hisse senedinden elde edilen ölçüde getiri sağlanamaz; ama o bir tek hisse senedinin duruma göre anaparanızı önemli ölçüde eksiltmesi riskiyle de karşı karşıya kalmazsınız.

ALTIN DA BİR SEÇENEK

Türk halkının geleneksel tasarruf araçlarından olan altın da tabi ki şu dönemde yoğun ilgi görebilir. Hem takı, hem tasarruf aracı…

Zaten altın alanlar da öyle kısa dönemde al-sat yapma eğiliminde değildir. Altın uzun vadede hep kazandıran bir tasarruf aracı olarak görülmüş ve böyle düşünen vatandaş da pek haksız çıkmamıştır.

GAYRİMENKULE YÖNELME PEK OLMAZ

Bir adres de kuşkusuz gayrimenkul.

Ama gayrimenkulde hareket alanının çok daha sınırlı olduğunu kabul etmek gerekir. Gayrimenkulde finansal araçlar gibi bir hareket kolaylığı yok.

Üstelik fiyatların çok yüksek seyrediyor olmasından dolayı bu alana yönelmek hiç de kolay değil.

KKM’deki yatırımcı profilini bilmiyoruz ama zaten küçük tutarlı birikimlerle hesap açtırmış olanların sistemden çıksalar bile bir gayrimenkule güçlerinin yetmeyeceği de çok açık.

Dolayısıyla KKM’den en düşük payı gayrimenkul piyasasının alacağını söylemek yanlış olmaz.

Alaattin AKTAŞ– ekonomim

Okumaya devam et

BANKA HABERLERİ

BDDK’dan Bank Mellat için faaliyet izni kaldırıldı

Yayınlanma:

|

Yazan:

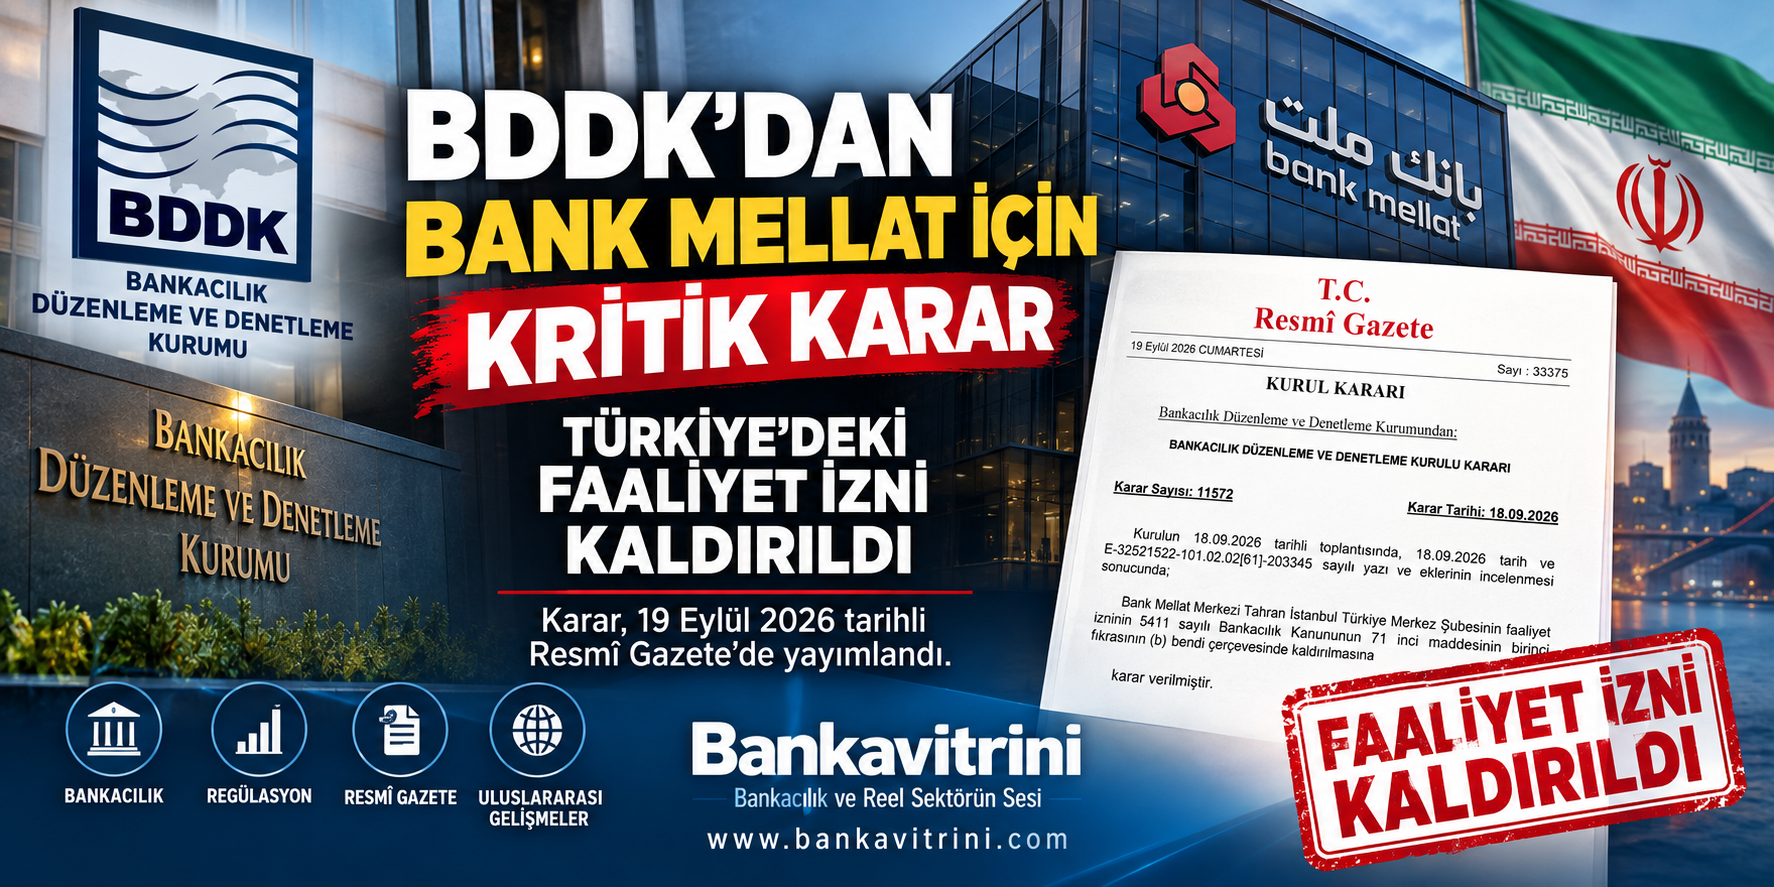
İran merkezli Bank Mellat’ın İstanbul Türkiye Merkez Şubesi’nin faaliyet izni, BDDK kararıyla kaldırıldı. Karar, 19 Eylül 2026 tarihli Resmî Gazete’de yayımlandı.

Bankacılık Düzenleme ve Denetleme Kurulu (BDDK), İran merkezli Bank Mellat Merkezi Tahran İstanbul Türkiye Merkez Şubesi hakkında önemli bir karar aldı. BDDK’nın 18 Eylül 2026 tarihli ve 11572 sayılı Kurul Kararı ile bankanın Türkiye’deki faaliyet izni kaldırıldı.

Karar, 19 Eylül 2026 tarihli ve 33375 sayılı Resmî Gazete’de yayımlanarak kamuoyuna duyuruldu.

Dayanak: 5411 sayılı Bankacılık Kanunu’nun 71/b maddesi

Resmî Gazete’deki kararda, faaliyet izninin kaldırılmasının 5411 sayılı Bankacılık Kanunu’nun 71. maddesinin birinci fıkrasının (b) bendi kapsamında gerçekleştirildiği belirtildi.

Söz konusu hüküm, bir bankanın faaliyetine devam etmesinin mevduat ve katılım fonu sahiplerinin hakları ile mali sistemin güven ve istikrarı açısından tehlike oluşturduğunun ortaya çıkması halinde BDDK’ya faaliyet iznini kaldırma yetkisi veriyor.

Ancak burada önemli bir ayrıntı var:

BDDK’nın yayımladığı Bank Mellat kararında, faaliyet izninin kaldırılmasına yol açan somut tespitler ayrıca açıklanmadı. Kararda yalnızca 18 Eylül tarihli yazı ve eklerinin incelenmesi sonucunda faaliyet izninin kaldırılmasına karar verildiği belirtiliyor.

Bank Mellat Türkiye’de uzun süredir faaliyet gösteriyordu

Bank Mellat’ın Türkiye yapılanması, BDDK’nın banka kuruluşları listesinde “Bank Mellat Merkezi Tahran İstanbul Türkiye Merkez Şubesi” olarak yer alıyordu. Bankanın İstanbul merkezinin yanı sıra Ankara ve İzmir şubeleri de bulunuyordu.

Okumaya devam et

BANKA HABERLERİ

ABD’nin yaptırım uyguladığı banka TMSF’ye geçti

Golden Global Yatırım Bankası’nda TMSF dönemi: Yüzde 99,98’lik ortaklık hakkı Fon’a geçti

Yayınlanma:

|

Yazan:

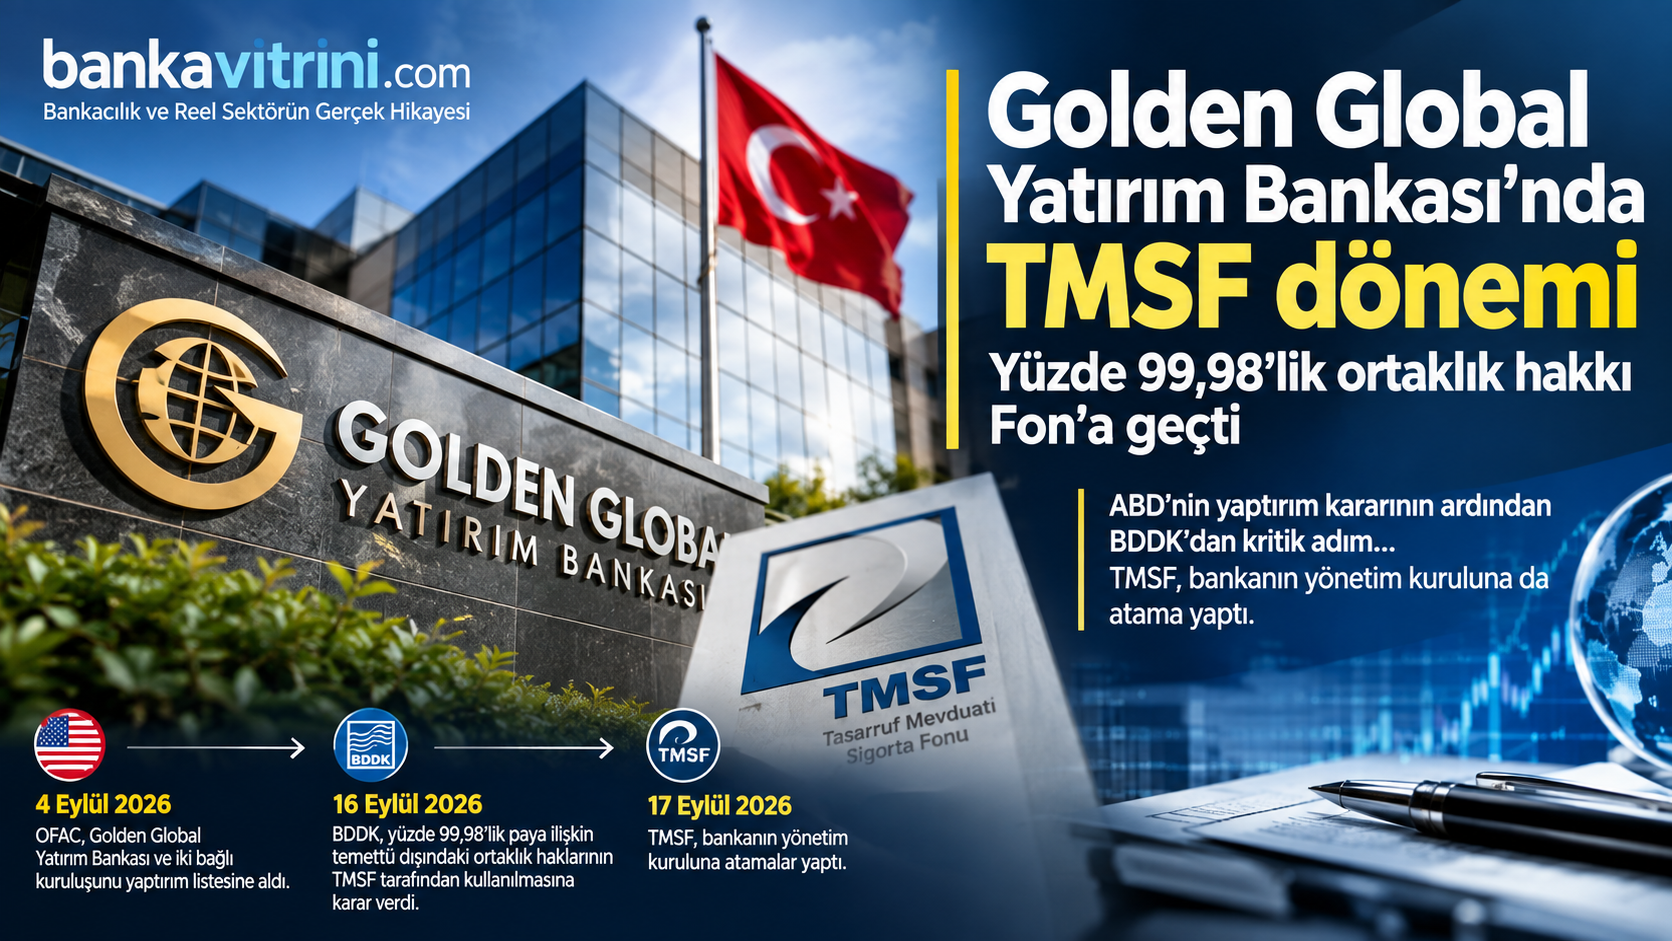
ABD’nin yaptırım kararının ardından BDDK’dan kritik adım… Golden Global Yatırım Bankası’nın yüzde 99,98’lik payına ilişkin temettü dışındaki ortaklık hakları TMSF tarafından kullanılacak. TMSF, bankanın yönetim kuruluna da atama yaptı.

Türkiye bankacılık sektöründe dikkat çeken bir gelişme yaşandı. Golden Global Yatırım Bankası A.Ş.’nin yüzde 99,98 oranındaki payına ilişkin temettü dışındaki ortaklık haklarının Tasarruf Mevduatı Sigorta Fonu (TMSF) tarafından kullanılmasına karar verildi.

Karar, Bankacılık Düzenleme ve Denetleme Kurulu’nun (BDDK) 16 Eylül 2026 tarihli ve 11569 sayılı kararıyla alındı. BDDK, işlemin 5411 sayılı Bankacılık Kanunu’nun 18. maddesinin 5. fıkrası kapsamında gerçekleştirildiğini açıkladı.

Üç ortağın yüzde 99,98’lik payı TMSF kontrolünde

BDDK kararında TMSF tarafından kullanılacak ortaklık hakları üç ana hissedarı kapsıyor.

Ortak Pay
Emir Kaya %53,98
Salih Berberoğlu %32,00
Recep Kaba %14,00
Toplam %99,98

Dolayısıyla karar, bankanın neredeyse tamamını temsil eden ortaklık paylarının temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasını öngörüyor.

Burada hukuki açıdan önemli bir ayrıntı bulunuyor: Kamuoyunda “TMSF bankaya el koydu” şeklinde ifade edilse de BDDK’nın resmi kararındaki teknik ifade, hisselerin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasına karar verilmesi şeklinde.

TMSF yönetim kuruluna da atama yaptı

BDDK kararının ardından süreç bir adım daha ilerledi. TMSF, 17 Eylül 2026 tarihli Fon Kurulu kararıyla Golden Global Yatırım Bankası’nın yönetim kuruluna atamalar gerçekleştirdi. Böylece TMSF’nin sadece ortaklık haklarını kullanması değil, bu hakların kullanılması doğrultusunda bankanın yönetim yapısında da fiili bir değişiklik yapılmış oldu.

Bu gelişme, Golden Global açısından yönetim ve ortaklık yapısında önemli bir dönüm noktası niteliğinde.

Sürecin arkasında ABD yaptırımı var

Golden Global’deki gelişmenin hemen öncesinde ABD Hazine Bakanlığı’na bağlı OFAC, 4 Eylül 2026 tarihinde Golden Global Yatırım Bankası ile iki bağlı kuruluşunu yaptırım listesine almıştı.

Yaptırım kapsamına;

  • Golden Global Yatırım Bankası,
  • Golden Global Portföy Yönetimi,
  • Golden Global Varlık Kiralama alındı.

ABD makamları, kuruluşların İran bağlantılı finansal işlemleri kolaylaştırdığını ve Çin-İran arasındaki bazı finansal akışlarda rol oynadığını ileri sürdü.

Reuters’ın aktardığına göre ABD Hazine Bakanlığı, bankanın İran Devrim Muhafızları Kudüs Gücü ile bağlantılı finansal işlemlerin kolaylaştırılmasında rol oynadığını iddia etti. Golden Global ise suçlamaları reddederek yaptırım kararına konu edilen kişi ve kuruluşların müşterileri olmadığını ve söz konusu taraflarla doğrudan veya dolaylı işlem ilişkisi bulunmadığını açıkladı.

Golden Global ne demişti?

Banka, 4 Eylül’deki gelişmenin ardından kamuoyuna yaptığı açıklamada OFAC’ın iddialarını kabul etmediğini belirtti. Banka ayrıca yaptırım kararında adı geçen kişi ve kuruluşlarla müşteri ilişkisi bulunmadığını ve bu taraflarla herhangi bir işlem gerçekleştirmediğini açıkladı.

Dolayısıyla ABD’nin iddiaları ile bankanın savunması birbirinden ayrı değerlendirilmesi gereken hususlar olarak ortaya çıkıyor.

Neden önemli?

Golden Global dosyasını önemli hale getiren temel unsur, ABD’nin finansal yaptırımı ile Türkiye’deki bankacılık otoritesinin aldığı kararın kısa bir zaman aralığında gerçekleşmesi.

Ortaya çıkan kronoloji şöyle:

4 Eylül 2026
ABD Hazine Bakanlığı/OFAC, Golden Global ve iki bağlı kuruluşunu yaptırım listesine aldı.

16 Eylül 2026
BDDK, bankanın üç büyük ortağına ait toplam %99,98 oranındaki paylara ilişkin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasına karar verdi.

17 Eylül 2026
TMSF, bankanın yönetim kuruluna atamalar yaptı.

Bu nedenle Golden Global dosyası yalnızca bir banka ortaklık değişikliği olarak değil, uluslararası yaptırım riski ile ulusal bankacılık denetiminin kesiştiği bir vaka olarak da dikkat çekiyor.

Okumaya devam et

BANKA HABERLERİ

İş Bankası 3,8 milyar TL’lik takipteki alacağını 627,8 milyon TL’ye sattı

Yayınlanma:

|

Yazan:

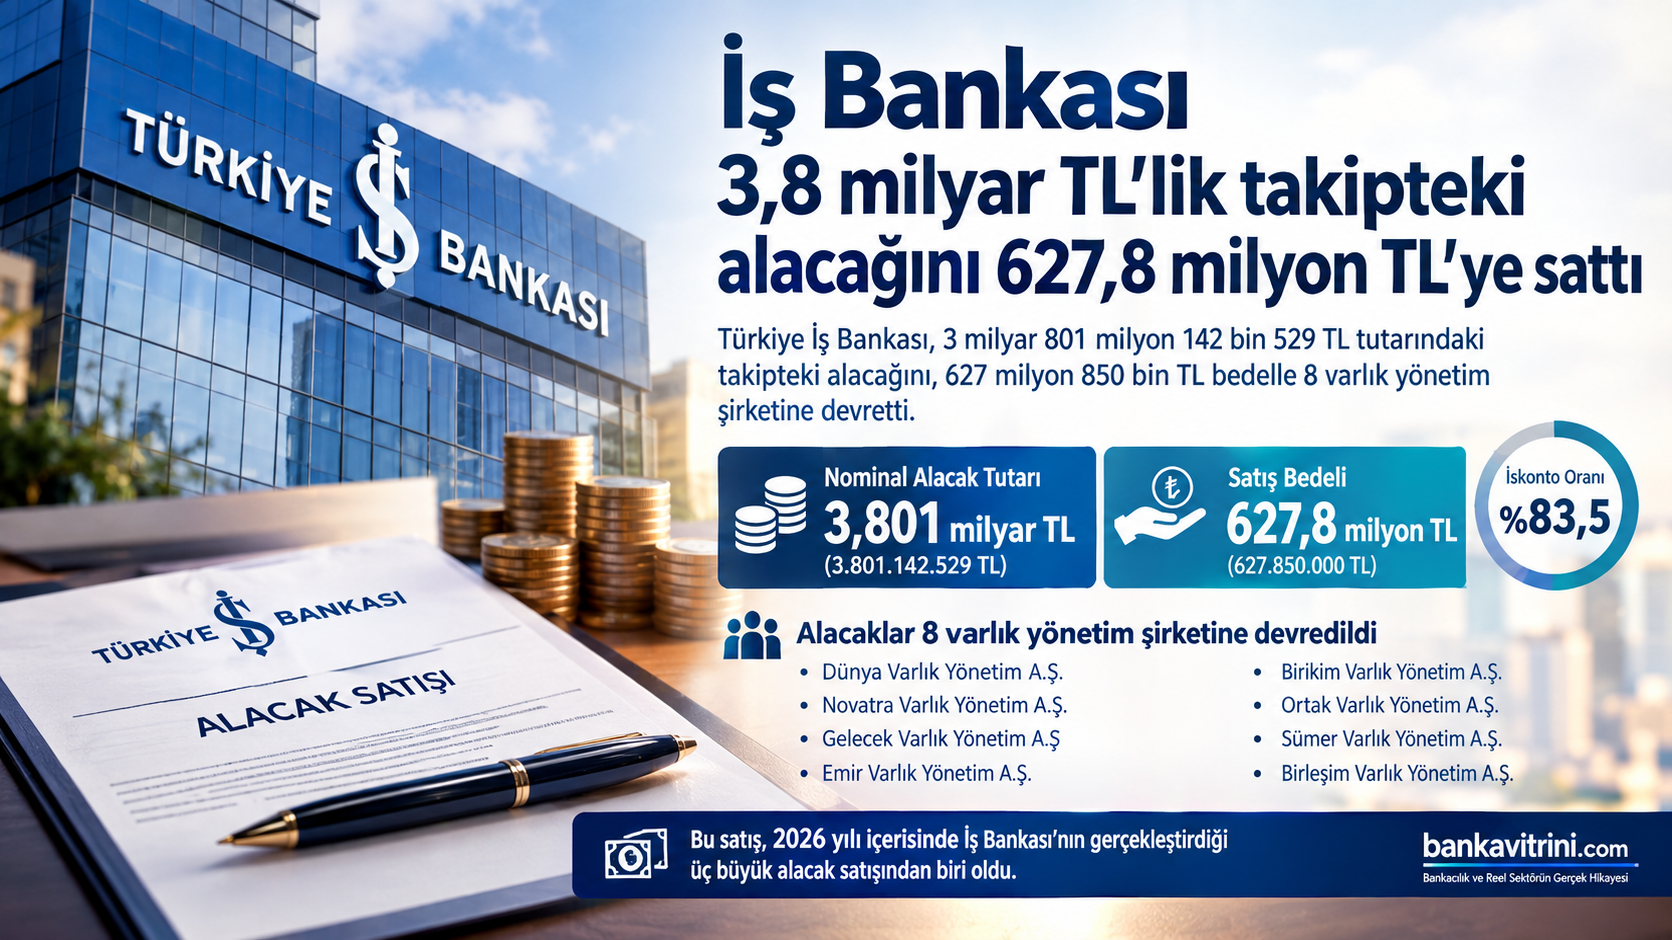
Türkiye İş Bankası, takipteki krediler portföyünde yer alan 3 milyar 801 milyon 142 bin 529 TL tutarındaki alacağını, 627 milyon 850 bin TL bedelle 8 varlık yönetim şirketine devretti. Satışta bankanın tahsilat beklentisi ile alacağın nominal değeri arasındaki fark dikkat çekti.

Türkiye İş Bankası, tahsili gecikmiş alacak portföyündeki bir başka büyük satışı daha gerçekleştirdi. Bankanın Kamuyu Aydınlatma Platformu’na (KAP) yaptığı açıklamaya göre, yapılan ihaleler sonucunda 3 milyar 801 milyon 142 bin 529 TL tutarındaki takipteki alacak portföyü, 627 milyon 850 bin TL satış bedeli karşılığında varlık yönetim şirketlerine devredildi. Satış bedelinin nakden tahsil edildiği bildirildi.

8 varlık yönetim şirketi aldı

Satış kapsamında söz konusu alacaklar;

  • Dünya Varlık Yönetim A.Ş.
  • Novatra Varlık Yönetim A.Ş.
  • Gelecek Varlık Yönetim A.Ş.
  • Emir Varlık Yönetim A.Ş.
  • Birikim Varlık Yönetim A.Ş.
  • Ortak Varlık Yönetim A.Ş.
  • Sümer Varlık Yönetim A.Ş.
  • Birleşim Varlık Yönetim A.Ş.

olmak üzere toplam 8 varlık yönetim şirketine devredildi.

3,8 milyar TL’lik alacak 627,8 milyon TL’ye satıldı

Satışın en dikkat çekici tarafı, alacağın nominal tutarı ile satış bedeli arasındaki yüksek fark oldu.

3,801 milyar TL nominal alacak → 627,85 milyon TL satış bedeli

Buna göre varlık yönetim şirketlerinin ödediği bedel, nominal alacağın yaklaşık %16,5’i seviyesinde bulunuyor. Başka bir ifadeyle portföy, nominal değer üzerinden yaklaşık %83,5 iskonto ile devredilmiş oldu.

Ancak burada önemli bir ayrıntı bulunuyor: Bu oran, bankanın alacağı için daha önce bilançoda ayırdığı karşılıklar ve söz konusu portföyün gerçek tahsilat potansiyeli dikkate alınmadan doğrudan “bankanın zararı” şeklinde yorumlanmamalı.

Çünkü takipteki alacak satışlarında nominal alacak tutarı ile bankanın bilançosundaki net taşıma değeri aynı şey değildir.

İş Bankası 2026’da takipteki alacak satışlarını artırıyor

Bu satış, İş Bankası’nın 2026 yılı içerisindeki tahsili gecikmiş alacak satışları açısından da dikkat çekici.

Banka mart ayında 3 milyar 776,2 milyon TL tutarındaki takipteki alacağını 671 milyon TL bedelle beş varlık yönetim şirketine devretmişti.

Haziran ayında ise 3 milyar 936 milyon TL tutarındaki başka bir portföy 727,1 milyon TL bedelle dokuz varlık yönetim şirketine satılmıştı.

Eylül ayındaki son satış da eklendiğinde, yalnızca bu üç işlemde İş Bankası’nın satışa konu ettiği takipteki alacakların nominal büyüklüğü yaklaşık 11,51 milyar TL, toplam satış bedeli ise yaklaşık 2,03 milyar TL seviyesine ulaşıyor.

Bu üç işlemin ortalama satış oranı yaklaşık %17,6 seviyesinde bulunuyor.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.