BORSA
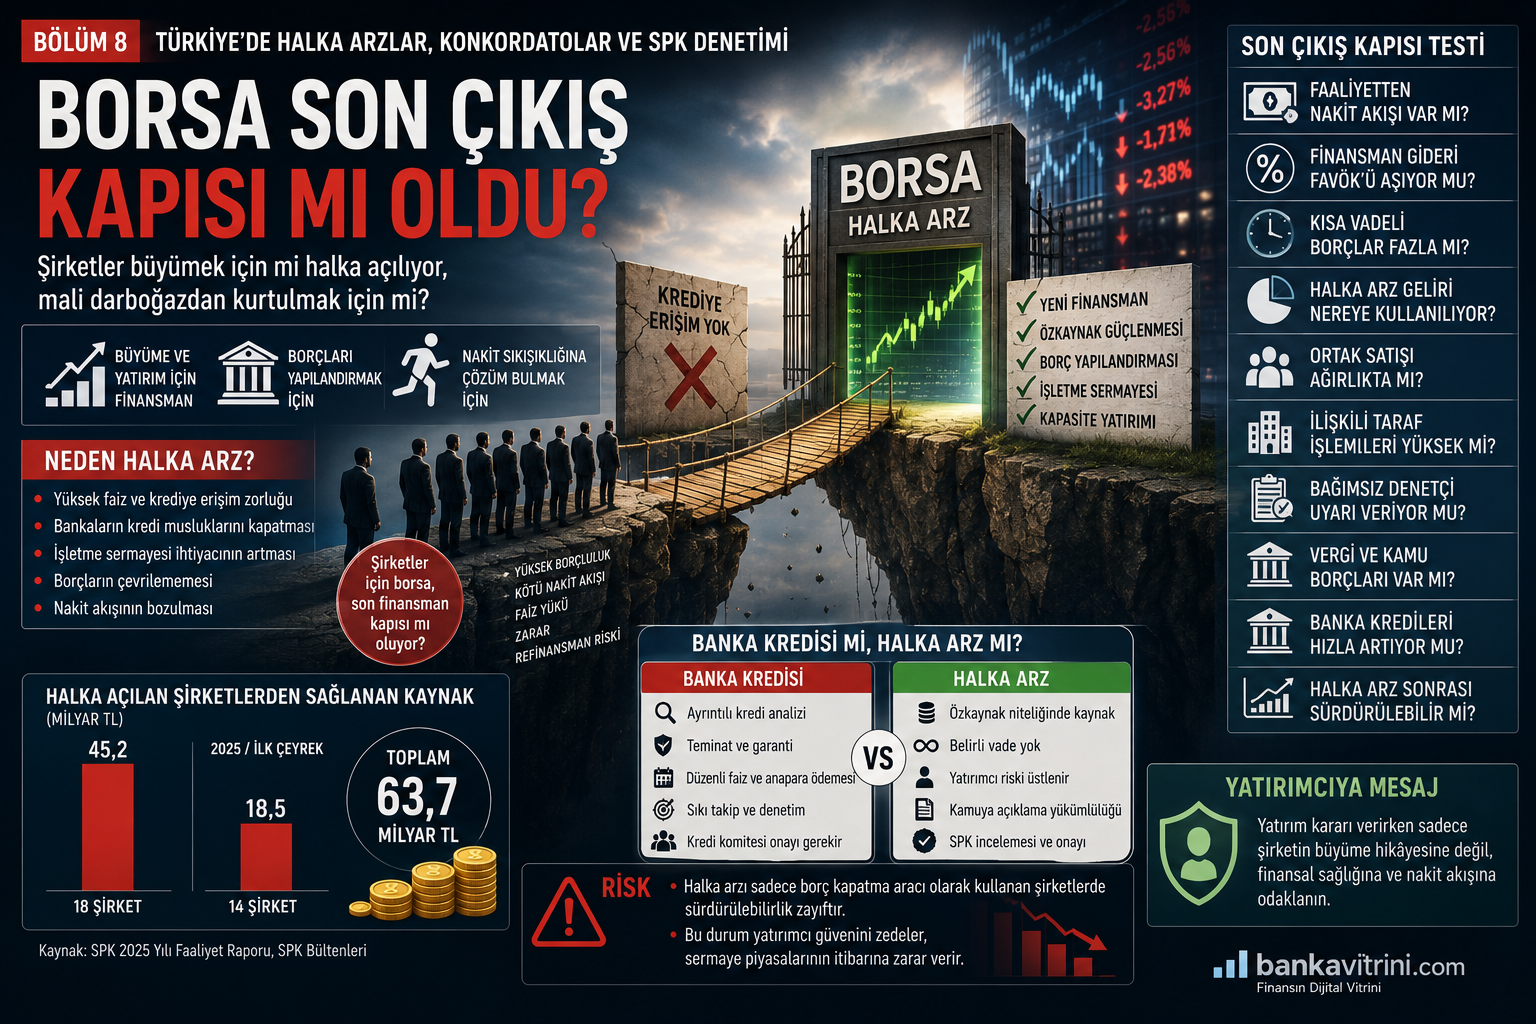
Borsa son çıkış kapısı mı oldu?


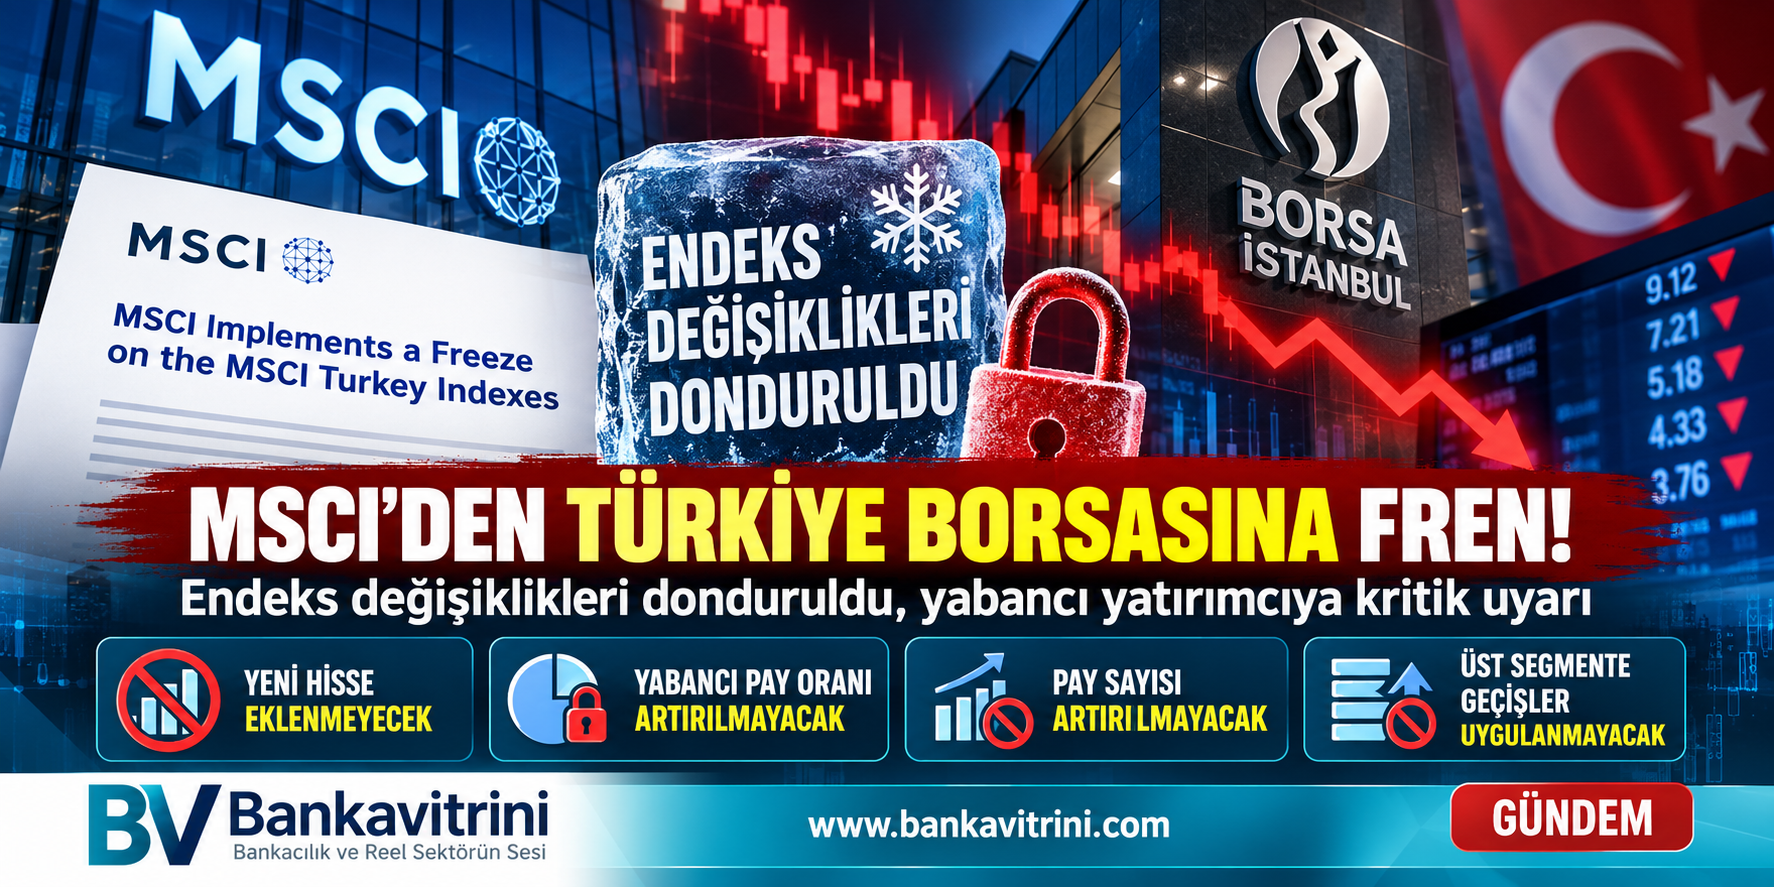
YABANCI YATIRIMCI İÇİN KRİTİK UYARI
MSCI, Türk hisselerinde endeks değişikliklerini dondurdu. Fiilî dolaşım oranları ve koordineli işlemlere ilişkin endişeler giderilemezse Türkiye’nin gelişmekte olan piyasalar statüsü Haziran 2027’de yeniden tartışmaya açılabilir. Olası statü değişikliği, yabancı fonların Türkiye pozisyonlarını yeniden değerlendirmesine yol açabilir.
Erol TAŞDELEN | Bankavitrini.com
Uluslararası endeks sağlayıcısı MSCI, 15 Ekim 2026 tarihli açıklamasıyla Türkiye hisse senedi piyasasına yönelik önemli bir karar aldı. Kurum, Türk hisseleri için endeks incelemeleri ve şirket kaynaklı gelişmeler sonucunda yapılabilecek belirli endeks değişikliklerini ikinci bir duyuruya kadar dondurdu.
Kararın arkasında, özellikle küçük ölçekli halka açık şirketlerde fiilî dolaşım oranlarının güvenilirliği, bazı fonların şirketlerle yakın ilişkileri üzerinden gerçekleştirilebileceği değerlendirilen koordineli işlemler ve piyasa bütünlüğüne ilişkin kurumsal yatırımcı endişeleri bulunuyor.
MSCI, Türkiye’de bazı düzenleyici adımlar atıldığını kabul etmekle birlikte bunların kalıcı ve doğrulanabilir sonuçlar üretip üretmediğini değerlendirmek için daha fazla zamana ihtiyaç duyduğunu bildirdi.
Karar, Borsa İstanbul’da işlemlerin durdurulması anlamına gelmiyor. Ancak Türkiye piyasasının uluslararası yatırımcılar nezdindeki güvenilirliği açısından önemli bir uyarı niteliği taşıyor.
MSCI hangi değişiklikleri dondurdu?
MSCI’nin kararı dört temel başlıkta toplanıyor:
1. Yabancı yatırımcıya açık pay oranları artırılmayacak
MSCI, Foreign Inclusion Factor (FIF) olarak adlandırılan ve şirketlerin endeks hesaplamalarında yabancı yatırımcılara açık kabul edilen pay oranını yansıtan faktörde artış yapmayacak.
Bu karar, söz konusu güncelleme üzerinden endeks ağırlığı artabilecek şirketler için yeni bir kısıtlama anlamına geliyor.
2. Endeks hesaplamasına esas pay sayıları artırılmayacak
Number of Shares (NOS) kapsamında, endeks hesaplamasında kullanılan pay sayılarında artış yapılmayacak. Böylece şirketlerin bu kanaldan endeks ağırlığını artırabilecek değişiklikleri uygulanmayacak.
3. MSCI Türkiye Yatırım Yapılabilir Piyasa Endeksi’ne yeni hisse eklenmeyecek
MSCI Turkey Investable Market Index (IMI) kapsamına yeni menkul kıymet eklenmesi durdurulacak. Bu durum, endekse girmeyi bekleyen şirketlerin MSCI kaynaklı ilave yatırım talebi beklentisini sınırlayabilir.
4. Şirketler üst büyüklük segmentlerine taşınmayacak
Endeks büyüklük sınıfları arasında yukarı yönlü geçişler uygulanmayacak. Dolayısıyla ilgili kriterleri karşılayan bazı şirketlerin daha üst bir endeks segmentine geçişi de bu süreçte gerçekleşmeyecek.
Dondurma, bütün Türk hisselerinin endekslerden çıkarıldığı veya bütün yabancı fonların hisselerini satmak zorunda olduğu anlamına gelmiyor. Karar, belirli endeks değişikliklerini kapsıyor.
Asıl sorun: Borsada gerçek fiilî dolaşım ne kadar?
MSCI’nin açıklamasındaki en önemli konu, şirketlerin borsada işlem gören paylarının ne kadarının gerçekten bağımsız yatırımcıların alım satımına açık olduğunun güvenilir biçimde belirlenebilmesi.
Fiilî dolaşım oranı, bir şirketin halka açık görünen paylarının ne kadarının piyasada işlem görebilecek durumda olduğunu ifade ediyor. Ancak payların mülkiyet yapısı, fonlarla şirketler arasındaki ilişkiler ve fiilî kontrol durumu bu hesabın güvenilirliği açısından önem taşıyor.
MSCI, bazı küçük ölçekli şirketlerle yakından ilişkili fonların portföylerindeki paylar üzerinden koordineli işlem yapılabileceğine ilişkin kurumsal yatırımcı endişelerine dikkat çekiyor.
Bu kaygılar, şirketlerin paylarının ne kadarının gerçekten bağımsız yatırımcıların elinde olduğu konusunda soru işaretleri doğuruyor. Fiilî dolaşım verilerinin güvenilirliğine ilişkin belirsizlik ise endeks ağırlıklarının ve piyasa fiyatlarının sağlıklı biçimde değerlendirilmesini zorlaştırabiliyor.
MSCI bu nedenle yalnızca yeni düzenlemeler yapılmasını yeterli görmüyor. Düzenlemelerin tutarlı biçimde uygulanmasını, nihai faydalanıcı bilgilerinin zamanında açıklanmasını ve koordineli işlemlere karşı kalıcı gözetim ve yaptırım mekanizmalarının işletilmesini istiyor.
Yabancı yatırımcı Türkiye’ye mesafe mi koyacak?
MSCI endekslerini izleyen uluslararası fonlar, yatırımlarını belirli endekslerin kapsamına ve ağırlıklarına göre şekillendirebiliyor. Bu nedenle endekslerdeki değişiklikler, şirketlere yönelik yatırım talebini etkileyebiliyor.
Dondurma kararı, Türkiye piyasasında yeni hisselerin endekslere eklenmesi veya bazı şirketlerin endeks ağırlıklarının artırılması yoluyla oluşabilecek ilave talebi sınırlayabilir.
Daha önemli risk ise Türkiye’nin piyasa sınıflandırmasının ileride değiştirilmesi ihtimali.
MSCI, Haziran 2027’ye kadar yeterli ilerleme görülmemesi durumunda Türkiye’nin gelişmekte olan piyasalar statüsünden sınır piyasa veya bağımsız piyasa statüsüne geçirilmesine ilişkin bir danışma sürecini değerlendirebileceğini açıkladı.
Böyle bir süreç sonunda sınıflandırmanın değiştirilmesi hâlinde, MSCI gelişmekte olan piyasalar endeksini izleyen fonların Türkiye’deki pozisyonlarını azaltması gündeme gelebilir. Buna karşılık sınır piyasaları izleyen fonlardan yeni talep oluşması da mümkün olabilir. Ancak iki grubun yatırım büyüklükleri ve portföy kuralları aynı olmadığından net sermaye etkisi bugünden kesin olarak hesaplanamaz.
Altını çizmek gerekiyor: Türkiye’nin statüsü şu anda değiştirilmiş değil. MSCI’nin açıklaması, ilerleme sağlanamaması durumunda değerlendirilebilecek olası bir sonraki adıma ilişkin uyarı içeriyor.
Borsa İstanbul’da hangi şirketler etkilenebilir?
Kararın şirketler üzerindeki etkisi aynı olmayacak. Etkiyi belirleyecek başlıca unsurlar, şirketin mevcut MSCI endekslerindeki ağırlığı, fiilî dolaşım oranı, likiditesi ve dondurulan değişikliklerden yararlanma ihtimali olacak.
- MSCI endekslerinde ağırlığı yüksek şirketler: Türkiye’nin piyasa sınıflandırmasının ileride değişmesi durumunda fonların portföy ayarlamalarından etkilenebilir.
- Endekse girmeyi bekleyen şirketler: Yeni eklemelerin dondurulması nedeniyle MSCI kaynaklı ilave talep fırsatını kaybedebilir veya ertelemek zorunda kalabilir.
- Üst büyüklük segmentine geçiş bekleyen şirketler: Endeks kaynaklı talep artışından bekledikleri ölçüde yararlanamayabilir.
- Fiilî dolaşım oranı tartışmalı küçük şirketler: Ortaklık yapısı, fon ilişkileri ve işlem davranışları açısından daha yakından incelemeye tabi olabilir.
Bununla birlikte MSCI’nin açıklaması, belirli şirketlerin kesin olarak değer kaybedeceği veya bütün yabancı yatırımcıların satış yapacağı şeklinde yorumlanmamalı. Şirket bazında değerlendirme için endeks ağırlıkları, sahiplik yapıları ve sonraki MSCI duyurularının birlikte incelenmesi gerekiyor.
Haziran 2027 kritik eşik olabilir
Önümüzdeki dönemde Türkiye’nin MSCI nezdindeki konumunu belirleyecek üç konu öne çıkıyor.
İlk olarak, şirketlerin ve fonların nihai faydalanıcılarının daha şeffaf biçimde açıklanması gerekiyor. İkinci olarak, koordineli işlem şüphelerine karşı denetim ve yaptırımların etkili ve sürdürülebilir olması bekleniyor. Üçüncü olarak ise fiilî dolaşım oranlarının bağımsız biçimde doğrulanabilmesini sağlayacak kuralların piyasada tutarlı biçimde uygulanması önem taşıyor.
MSCI, Haziran 2027’ye kadar yeterli ilerleme görülmemesi hâlinde ek adımları değerlendireceğini belirtiyor. Türkiye’nin piyasa statüsüne ilişkin olası değişiklik de MSCI’nin 2027 yıllık piyasa sınıflandırması incelemesi kapsamında yeniden ele alınabilecek.
Bu nedenle Haziran 2027, yalnızca takvimdeki bir tarih değil; Türkiye’nin uluslararası yatırımcıların güvenini güçlendirmek için attığı adımların sonuçlarının değerlendirileceği önemli bir eşik olacak.
Sonuç: Sorun yalnızca borsaya para girmesi değil, piyasanın güvenilirliği
Türkiye açısından MSCI’nin kararı, yabancı yatırımcı çekmenin yalnızca makroekonomik göstergeler, faiz politikası veya şirket kârlılıkları üzerinden değerlendirilemeyeceğini bir kez daha ortaya koyuyor.
Uluslararası yatırımcı, yatırım yaptığı şirketin gerçek ortaklık yapısını, bağımsız yatırımcıya açık pay miktarını ve fiyat oluşumunun güvenilirliğini de görmek istiyor.
Bu alanlarda kalıcı iyileşme sağlanamaması, Türkiye hisselerinin uluslararası fonlar açısından değerlendirilmesini zorlaştırabilir. Olası bir piyasa sınıflandırması değişikliği ise endeksleri takip eden fonların portföy kararları üzerinden ilave risk yaratabilir.
Buna karşılık şeffaflık, etkin denetim ve güvenilir fiilî dolaşım verileri konusunda somut ilerleme sağlanması, Türkiye’nin uluslararası yatırımcı nezdindeki konumunu güçlendirebilir.
Borsa İstanbul’un ihtiyacı yalnızca yabancı sermaye girişi değil; yabancı yatırımcının da yerli yatırımcının da güven duyduğu, kuralları öngörülebilir ve fiyat oluşumu sağlıklı bir sermaye piyasasıdır. MSCI’nin verdiği mesajın özü de budur.
Kaynak: MSCI’nin 15 Ekim 2026 tarihli resmî açıklaması; Reuters’ın 15-16 Ekim 2026 tarihli haberleri.
Erol TAŞDELEN
Bankacılık ve finans yazarı
Bankavitrini.com
Asya borsalarında dün teknoloji hisseleri öncülüğünde yaşanan sert satışların ardından bu sabah toparlanma çabası görüyoruz. ABD’li bulut bilişim şirketi CoreWeave’in borçlarına ilişkin endişelerin yapay zekâ yatırımlarının finansmanını yeniden sorgulatmasıyla dün yaklaşık %5 gerileyen Japonya’da Nikkei endeksi, altı günlük düşüş serisinin ardından bu sabah %2’ye yakın yükseldi. Ancak tepki alımlarına rağmen endeksin haftalık kaybı hâlen %5 seviyesinde bulunuyor. Dün %8’e yakın değer kaybeden Güney Kore borsası KOSPI bu sabah %4’e yakın yükselse de haftalık bazda %13’ün üzerinde kayıpla 2008 küresel finans krizinden bu yana en kötü haftasını geçirmeye hazırlanıyor.
Öte yandan Endonezya piyasalarının olumsuz ayrıştığını not etmemiz gerekiyor. Küresel endeks sağlayıcısı MSCI, hisse sahipliği ve piyasa işlemlerindeki şeffaflık sorunlarının giderilemediğini belirterek Endonezya’yı gelişmekte olan ülkeler kategorisinden çıkarıp doğrudan bağımsız piyasa statüsüne düşürmeye hazırlandığını açıkladı. Kararın ardından Jakarta borsası %10’u aşan kayıpla son altı yılın en düşük seviyesine gerilerken, ülke para birimi rupiah da dolar karşısında değer kaybetti.
Yılbaşından bu yana %30’dan fazla düşen ve yabancı yatırımcıların 4,7 milyar dolarlık satış yaptığı Endonezya borsası için MSCI’nın Haziran 2027’ye kadar tanıdığı süre kritik önem taşıyor. Zira bağımsız piyasa statüsüne geçilmesi, Endonezya hisselerinin küresel endekslerden çıkarılması ve bu endeksleri takip eden fonların satış yapmak zorunda kalması anlamına geliyor. Böyle bir gelişme, yabancı sermaye çıkışlarını hızlandırarak hem borsa hem de ülke para birimi üzerindeki baskıyı artırabileceği göz ardı edilmemelidir. Piyasada alıcıların azalmasıyla hisse fiyatlarının daha da gerilemesi ve şirketlerin sermayeye erişiminin zorlaşması da olası sonuçlar arasında yer alıyor.
Endonezya’daki gelişmenin Türkiye açısından da dikkatle izlenmesi gereken bir uyarı niteliğinde olduğunu düşünüyoruz. MSCI, Türk hisse senetlerinde fiili dolaşım oranlarının güvenilirliği ve bazı fonlar üzerinden koordineli işlemler yapıldığına ilişkin endişeler nedeniyle, Türkiye endekslerinde belirli değişiklikleri ikinci bir duyuruya kadar geçici olarak dondurduğunu açıkladı. MSCI, Haziran 2027’ye kadar piyasa şeffaflığı ve denetim konusunda yeterli ilerleme sağlanmaması hâlinde Türkiye’nin daha alt bir piyasa kategorisine düşürülebileceği uyarısında da bulundu. Böyle bir karar, gelişmekte olan ülke endekslerini takip eden yabancı fonların Türk hisselerinden çıkışını beraberinde getirebilir. BIST100 endeksinin mayıs ayındaki zirvesinden bu yana %20’den fazla gerilediği bir dönemde gelen bu uyarının uluslararası yatırımcı güveni açısından önemli olduğunu düşünüyoruz. Ancak alınan önlemlerin ardından Türkiye’nin herhangi bir müeyyide ile karşı karşıya kalmasını beklemiyoruz.
ABD’de tüketici enflasyonunun ardından dün açıklanan üretici fiyatlarının da son dört buçuk yılın en hızlı artışını kaydetmesi fiyat baskılarının enerji dışındaki sektörlere de yayıldığını gösterdi. Öte yandan, ekonomik aktiviteye ışık tutan perakende satışlar verisinin de beklentiyi aşması, olağan aralık ayı FOMC toplantısında 25 baz puan artırım ihtimalini %93 seviyesine taşıdı. Fed yetkililerinden gelen açıklamalar da enflasyon endişelerinin sürdüğüne işaret ediyor. Hem üretici hem de tüketici enflasyonunun yüksek sonuçlanması ardından ABD 10 yıllık gösterge tahvil faizi son üç günde 30 baz puan gerileyerek %5,05 seviyesini test etti.
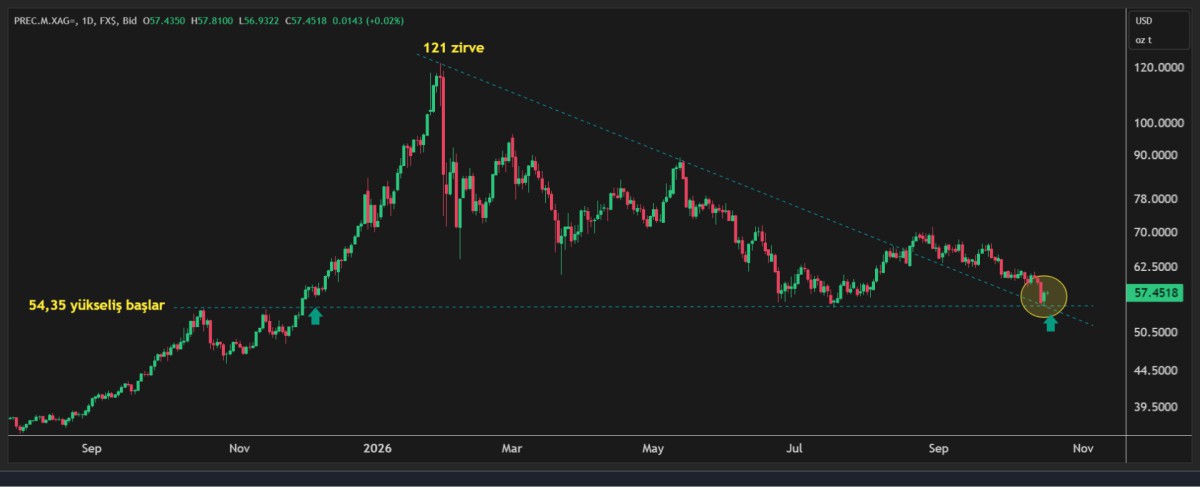
Faiz getirisi olmayan kıymetli metallerin dün doların değer kaybetmesi ve ABD tahvil faizlerinin gerilemesinden destek bularak toparlanmaya çalıştığını gördük. Altının ons fiyatı yaklaşık 100 dolar yükselerek 4,180 dolar seviyesine gelirken, 55 dolara kadar gerileyerek önemli destek seviyelerini test eden gümüş ise 58 dolar seviyesine toparlandı. Her ne kadar iki kıymetli metal de haftayı kayıpla tamamlamaya hazırlansa ve uzun süredir yatırımcılarını paranın zaman değeri ve alternatif getiri fırsatları açısından yıpratsa da, gümüşün tepki verdiği seviyenin bizleri heyecanlandırdığını itiraf etmem gerekiyor (bakınız grafik).
Peki, ABD’de enflasyon beklentileri aşarken ve daha hafta başında saygın ekonomi dergileri tahvil krizini tartışırken, 10 yıllık ABD tahvil faizi neden %5,05 seviyesine kadar geriledi? Enflasyon yüksek seyretmesine rağmen tahvil faizlerinin gerilemesi, yatırımcıların ekonomik büyümedeki yavaşlama riskini de giderek daha fazla dikkate aldığını gösteriyor. Kanaatimce piyasa, enflasyon endişelerinin yanı sıra ekonomik büyümedeki yavaşlama ve hatta resesyon riskini de fiyatlamaya başladı. Eğer enflasyon beklentileri yüksek kalırken tahvil faizleri gerilemeye devam ederse, reel faizlerde yaşanacak düşüşün kıymetli metaller açısından olumlu bir gelişme olacağını düşünüyoruz. Özellikle altın için bu senaryonun öneminin altını çizmek gerekiyor. Ancak sanayide yoğun kullanılan gümüş, olası bir resesyonda zayıflayan sanayi talebi nedeniyle baskı altında kalabilir. Belki de altın gümüş rasyosunun bu hafta altın lehine sert şekilde yükselmesinin ardında yatan nedenlerden biri de budur.
Jeopolitik tarafta ise riskler aynı yerde durmaya devam ediyor. Petrol fiyatları, Orta Doğu’da devam eden çatışmalara rağmen bu sabah hafif gerilerken, Brent petrolün varil fiyatı 105,5 dolar seviyesinde işlem görüyor. Trump yönetiminin Rusya, İran ve Venezuela petrolünü taşıyan ve yaptırımlardan kaçınmak için kullanılan gölge filo tankerlerine yönelik bazı yaptırımları kaldırmayı değerlendirmesi, taşımacılık maliyetlerinin düşebileceği beklentisiyle fiyatları baskılıyor. Uluslararası Enerji Ajansı’nın piyasaya 20 milyon varilden fazla motorin sürme kararı da arzı desteklemeyi amaçlıyor. Ancak Suudi Arabistan ile Husiler arasındaki çatışmaların şiddetlenmesi ve bölgedeki gemilere yönelik saldırıların artması, petrol fiyatlarının gerilemesini sınırlıyor.
Yapay zekâ yatırımlarının sürdürülebilirliğine ilişkin endişeler, veri merkezi şirketlerinin artan borçlarını geri ödeyip ödeyemeyeceğine yönelik kaygılar, teknoloji hisselerinde satışlara neden olurken, dolar endeksi 102 seviyesinin altına gerileyerek beş haftanın ilk haftalık kaybına hazırlanıyor. Son beş haftada Fransa’nın borç sorunları ve enerji krizi endişeleriyle %3’ten fazla değer kaybeden EURUSD paritesi bu sabah 1,1250 seviyesine yaklaşırken, kraliyet aslanı sterlin de bu sabah 1,33 seviyesine yükselerek bir süredir takip ettiğimiz 1,3270 seviyesini geride bırakmaya hazırlanıyor. Haftalık kapanışı da takip ederek, hem GBP hem de gümüş cephesinde uzun pozisyon için hamle yapmaya çalışacağız. Altın cephesinde var olan uzun pozisyonlarımızı güçlendirmek adına 4,225 dolar seviyesini üzerinde kapanış (teyit) bekleyeceğiz.
Türkiye cephesinde ise TCMB’nin son günlerde USDTRY kurunun dizginlerini bir miktar gevşettiği yönündeki haber akışının ardından dün açıklanan haftalık verileri takip ettik. Analitik bilançodan derlediğimiz en güncel verilere göre, 14 Ekim valörlü işlemlerde TCMB’nin net yabancı para pozisyonu 4,2 milyar dolar azalarak 34 milyar dolar seviyesine geriledi. Bir başka deyişle, bebek adımlarıyla ilerleyen, âdeta cetvelle çizilmiş kur stratejisinde ince bir ayara gittiği düşünülen TCMB’nin aynı dönemde anlamlı bir rezerv kaybı yaşadığını görüyoruz. Açıkçası, faiz indirimlerinin yeniden gündeme geldiği bir dönemde bu adımın zamanlaması bizim için biraz şaşırtıcı oldu. Öte yandan, mevcut döviz kuru stratejisinden nasıl çıkılacağına ilişkin soru işaretlerinin de zihnimizde giderek daha yüksek sesle dolaşmaya başladığını itiraf etmemiz gerekiyor.
Pazartesi valörlü işlemlerde USDTRY kuru 49,52 seviyesinden eşleşirken, CDS risk primi hafif yükselişle 251 baz puana geldi. İki yıllık tahvilin bileşik faizi %39,51 seviyesinde önemli bir değişim kaydetmezken, dün BIST100 endeksi satıcılı, bankacılık hisseleri ise alıcılı bir gün geçirdi. Mali piyasaların gündeminde bugün TCMB Piyasa Katılımcılar Anketi, konut satışları bulunurken, yurt dışında ise Euro Bölgesi’nde TÜFE, ABD’de ise sanayi üretimi takip edilebilir. Gözler ayrıca Fed Başkanı Warsh’ın bültenimizi yazdığımız sabah erken saatlerde IMF-Dünya Bankası Yıllık Toplantıları kapsamında IMF Başkanı Georgieva ile katılacağı söyleşiyi de yakından takip edecektir. Herkese güzel bir hafta sonu dileriz.
XAGUSD
Emre Değirmencioğlu
 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- İstanbul'da aylık enflasyon Ekim'de hızlandı 01/11/2026
- TOBB Nefes Kredisi'nde yeni dilim başvuruları 3 Kasım'da başlayacak 01/11/2026
- Küresel piyasaların radarında ABD'deki ara seçimler var 01/11/2026
- FBI, kripto hırsızlığından Kuzey Kore'yi sorumlu tuttu 01/11/2026
- Bir maaş kiraya, bir maaş hayata 01/11/2026
- Resmi Gazete'de bugün (01.11.2026) 31/10/2026
- SPK Başkanlığına Muhsin Atcı atandı 31/10/2026
- Borsa İstanbul Genel Müdürü Korkmaz Enes Ergun gözaltına alındı 31/10/2026
- Binance, siber saldırıda çalınan varlıkların yüzde 90'ını karşıladı 31/10/2026
- Erdoğan İstanbul'da Zelenskiy ile görüştü 31/10/2026
-
 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu