Connect with us

GÜNCEL

Millet İttifakının Ekonomi Kurmayları İstanbul’da Buluştu

Yayınlanma:

|

MİLLET iTTİFAKI’nın ekonomi kurmayları bugün saat 11:00’de İstanbul’da bir araya geldi. Toplantıda Millet İttifakını oluşturan altı partinin on iki ekonomi kurmayı yer aldı.

Toplantıya Cumhuriyet Halk Partisi’nden Sayın Selin Sayek Böke ve Sayın Faik Öztrak; DEVA Partisi’nden Sayın İbrahim Çanakcı ve Sayın Burak Dalgın; Demokrat Parti’den Sayın Bülent Şahinalp ve Sayın Ali Arif Aktürk; Gelecek Partisi’nden Sayın Kerim Rota ve Sayın Serkan Özcan; İYİ Parti’den Sayın Bilge Yılmaz ve Sayın Birol Aydemir ve Saadet Partisi’nden Sayın Sabri Tekir ve Sayın Musa Öztürk katıldı.

Ekonomi kurmaylarının ortak açıklaması:

“Toplantımızda, 30 Ocak’ta açıklanan Ortak Politikalar Mutabakat Metninde yer alan ekonomik adımların seçim sonrası zaman kaybetmeden hayata geçirilebilmesi için öncelik sıralaması yaptık ve uygulama takvimini belirledik.

Millet İttifakı olarak devralacağımız tablonun farkındayız. Ancak, ülkemizin nitelikli kalkınma perspektifinin, güçlü büyüme potansiyelinin, yenilikçi ve dinamik girişimcilik ruhunun bilincindeyiz.

Ekonomik ve finansal politikaların uygulanmasında güçlü ve etkili koordinasyonla, tam bir takım ruhu içerisinde çalışmalarımızı sürdürüyoruz.

Öncelikle, ülkemizin muazzam potansiyelini harekete geçirmek üzere sorunları ve çözümleri şeffaf ve gerçekçi bir biçimde ortaya koyacağız.

Hukukun üstünlüğü, hukuk güvenliği, yargının tarafsızlığı ve bağımsızlığı, temel özgürlüklerin güvence altına alınması ve şeffaf, hesap verebilir, yolsuzluklardan arınmış kamu yönetimi alanlarında atacağımız adımlarla Türkiye’yi güven duyulan, öngörülebilir bir iş ve yatırım ortamına kavuşturacağız.

Atayacağımız ehliyetli, liyakatli, dürüst ve deneyimli kadrolarla kurumlarımızı güçlü ve saygın hale getirerek iç ve dış piyasalarda güveni tekrar sağlayacağız.

2024-2028 dönemini kapsayacak 12. Kalkınma Planı ile 2024-2026 dönemini kapsayacak Orta Vadeli Programı, Ortak Politikalar Mutabakat Metnimizdeki hedef ve politikalarımız ile tutarlı bir şekilde hazırlayacağız.

İktidara gelir gelmez çalışacak olan Durum ve Hasar Tespit Komitesi’ne dair hazırlıklarımızı tamamladık. Bu suretle; bütçede, Türkiye Varlık Fonu’nda, KİT’lerde, Kamu Özel İşbirliği (KÖİ) projelerinde ve kamu bankalarında ötelenen ve gizlenen açıkları ortaya çıkaracağız. Merkez Bankası rezervlerinin şeffaf olmayan bir biçimde satışına ilişkin işlemleri kapsamlı bir şekilde inceleme ve denetime tabi tutacağız. TÜİK’in, başta enflasyon olmak üzere yayınladığı verilerdeki gizleme ve çarpıtmaları hızla belirleyeceğiz. Tüm kurumlarda oluşan kamu zararlarının ve yolsuzlukların sonuna kadar takipçisi olacağız.

Güçlü, sürdürülebilir ve kapsayıcı büyümenin ön koşulu fiyat istikrarıdır. Bu çerçevede, enflasyonu tek haneye düşürecek, vatandaşlarımızı hayat pahalılığı altında ezilmekten kurtaracağız.

Merkez Bankasını siyasi müdahalelerden arındıracak, itibarlı hale getireceğiz. Böylece, Merkez Bankasının elindeki araçları hiçbir baskı altında kalmadan enflasyonu düşürmek için kullanmasının önünü açacağız.

Finans, maliye, tarım, enerji, sanayi, ticaret ve diğer sektörel politikalarımızla enflasyonla mücadeleyi ve finansal istikrarı destekleyeceğiz.

Enflasyonla mücadelenin toplumsal maliyetini en aza indireceğiz. Sosyal politikaları ve programları enflasyonla mücadelede en kırılgan kesimleri korumak amacıyla etkili biçimde kullanacağız.

Kamuda israfa son verecek kapsamlı bir programı süratle uygulamaya geçireceğiz.

Uygulayacağımız ekonomi ve maliye politikaları ile çalışanlar üzerindeki vergi yükünü indirecek, vergi adaletini sağlayacak, gelir dağılımını düzeltecek ve orta sınıfı güçlendireceğiz.

Sosyal adaleti, yeşil devrimi, dijital dönüşümü merkezine alan yeni nesil bir kalkınma hamlesi ile ülkemizi üretken, uluslararası rekabet gücüne sahip, hiç kimseyi geride bırakmayan, dayanıklı, istikrarlı ve kapsayıcı bir ekonomiye kavuşturacağız.

Biz hazırız, Haydi Türkiye!”

Okumaya devam et

Erol Taşdelen

Fonlarda Kaybolan Para Reel Sektöre Aksaydı Türkiye’de Ne Değişirdi?

Yayınlanma:

|

Türkiye son günlerde yalnızca bir fon tasfiyesi tartışmıyor. Aslında çok daha büyük bir ekonomik soruyla karşı karşıya: Tasarrufların ne kadarı üretime, yatırıma ve istihdama yöneliyor; ne kadarı finansal getiri arayışı içinde sistemin kendi içinde dolaşıyor?

17 Eylül 2026’da alınan kararlarla 7 portföy yönetim şirketinin TEFAS’ta işlem gören fonları kapatıldı ve çok sayıda fon tasfiye sürecine girdi. SPK’nın açıklamasına göre tasfiye kapsamındaki fonlarda yatırımcılara ara ödeme yapılması kararlaştırıldı; ödeme, yatırımcının nihai hak edişinden mahsup edilmek üzere ve fon başına 1 milyon TL ile sınırlı tutuldu.

Ortaya çıkan büyüklük ise dikkat çekici.

Tasfiye sürecinin 455 bin 758 yatırımcıyı ve yaklaşık 891 milyar TL’lik fon büyüklüğünü ilgilendirdiği bildiriliyor.

Burada çok önemli bir ayrım yapmak gerekiyor: 891 milyar TL’nin tamamı “kaybolmuş para” değildir.

Bu rakam fonların toplam büyüklüğünü ifade ediyor. Dolayısıyla tamamının ekonomide yok olduğu veya yatırımcıların tamamının bu parayı kaybettiği sonucunu çıkarmak doğru olmaz. Ancak bu büyüklük bize, Türkiye’de tasarrufların ulaştığı finansal ölçeği gösteriyor.

Asıl soru da burada başlıyor: Bu paranın önemli bir bölümü son bir yılda reel sektörün üretim, yatırım ve işletme sermayesi ihtiyacına yönlendirilebilseydi Türkiye ekonomisinin fotoğrafı bugün nasıl olurdu?

“Para yok” değil, paranın yönü tartışılmalı

Türkiye’de şirketlerin en büyük sorunlarından biri uzun süredir finansmana erişim.

TCMB’nin Finansal İstikrar Raporu da sıkı finansal koşulların etkisiyle reel sektörün borçluluğunun tarihsel ortalamanın altında kaldığını, buna karşın KOBİ kredilerinde takipteki alacak oranlarının yükselme eğilimini koruduğunu belirtiyor.

Üstelik kredi ucuz değil.

TCMB’nin Eylül 2026 verilerinde TL ticari kredi faizleri yüzde 49,3 seviyesinde bulunuyordu. Aynı dönemde TL mevduat faizi yüzde 44,4 düzeyindeydi.

Şimdi bir tarafta yüz milyarlarca liralık finansal varlık birikimi, diğer tarafta finansmana erişmekte zorlanan işletmeler var.

İşte ekonomik paradoks tam burada ortaya çıkıyor.

O para fabrikaya gitseydi…

Elbette “891 milyar TL’nin tamamı fabrikalara aktarılsaydı” gibi mekanik bir hesap yapmak doğru olmaz.

Çünkü fon yatırımcısının parasının tamamı krediye dönüştürülemez. Ayrıca fonların önemli bir bölümü zaten çeşitli finansal araçlara yatırım yaparak ekonominin finansmanına dolaylı katkı sağlıyor.

Ama düşünce deneyini biraz genişletelim:

Diyelim ki yüz milyarlarca liralık tasarrufun önemli bir bölümü;

  • makine ve teçhizat yatırımlarına,
  • işletme sermayesine,
  • ihracat finansmanına,
  • KOBİ yatırımlarına,
  • enerji yatırımlarına,
  • teknoloji ve Ar-Ge’ye,
  • istihdam yaratacak yeni kapasite yatırımlarına yönlendirilebilseydi…

Bugün yalnızca “para nerede?” sorusunu değil, “para neden üretimde değil?” sorusunu konuşuyor olurduk.

Nitekim kamu da reel sektörün finansmana erişim sorununu azaltmak için farklı programlar uyguluyor. 2026’da imalat sanayisine yönelik program kapsamında 100 milyar TL’lik finansmana erişim imkânı açıklanırken, KOBİ’lere yönelik başka bir programda 37,5 milyar TL kredi erişimi hedeflendi.

Bu rakamların yanında yüz milyarlarca liralık tasarruf havuzunun büyüklüğü daha da anlamlı hale geliyor.

Sorun sadece fonlarda değil

Burada tartışılması gereken daha geniş bir ekonomik model var.

Türkiye’de yüksek enflasyon dönemlerinde vatandaşın tasarrufunu koruma refleksi anlaşılabilir. Yatırımcı daha yüksek getiri arıyor. Fonlar da bu ihtiyaca cevap veriyor.

Fakat ekonomi açısından kritik olan şu:

Tasarruf → finansal getiri → tüketim
ile
Tasarruf → yatırım → üretim → istihdam → ihracat → gelir

aynı ekonomik sonuçları doğurmuyor.

Birincisi servetin finansal sistem içerisinde yeniden dağılımını sağlayabilir.

İkincisi ise ekonominin üretim kapasitesini büyütür.

Türkiye’nin asıl ihtiyacı ise yalnızca daha fazla para değil; tasarrufları üretken yatırımlara yönlendirebilen bir finansman mimarisi.

“Fon mağduru” tartışması bize başka bir şey daha gösterdi

SPK, yeni rehber düzenleme sürecinde özellikle para piyasası fonları ve hisse senedi serbest fonlarında ilişkili taraflar arasındaki teminatsız borçlanma ve borsadaki olağandışı fiyat hareketleri üzerinden oluşabilecek sistemik risklere dikkat çekti. Düzenlemenin amaçları arasında yatırımcı tasarruflarının korunması, şeffaflığın artırılması ve manipülasyon imkânlarının sınırlandırılması bulunuyor.

Dolayısıyla mesele yalnızca: “Vatandaşın parası ne olacak?” sorusundan ibaret değil.

Bunun yanında: “Tasarruf sahibinin parasını hangi mekanizma üretime taşıyor?” sorusunu da sormamız gerekiyor.

Son söz

Türkiye’nin sermayesi var.

Türkiye’nin tasarruf sahibi de var.

Türkiye’nin girişimcisi, sanayicisi ve yatırım yapmak isteyen şirketleri de var.

Ancak bu üç unsurun aynı anda buluşmasını sağlayacak güvenli, şeffaf, erişilebilir ve üretim odaklı finansman kanallarına ihtiyaç var.

Belki de bugün fon krizinden çıkarılacak en önemli ders şu: Ekonomide mesele yalnızca ne kadar para olduğu değildir. Asıl mesele, paranın nereye aktığıdır.

Ve insan ister istemez şu soruyu soruyor: Fonlarda dolaşan yüz milyarlarca liranın önemli bir bölümü son bir yılda reel sektörün damarlarına, fabrikalara, makinelere, ihracata ve istihdama aksaydı; bugün Türkiye ekonomisi nasıl bir yerde olurdu?

Bu sorunun cevabı yalnızca fon yatırımcılarını değil, sanayiciyi, KOBİ’yi, çalışanı, bankayı ve bütün ekonomiyi ilgilendiriyor.

Erol TAŞDELEN – Ekonomist

Okumaya devam et

BANKA HABERLERİ

BDDK’dan kredi kartı ve telefon kredilerine yeni ayar!

Yayınlanma:

|

Yazan:

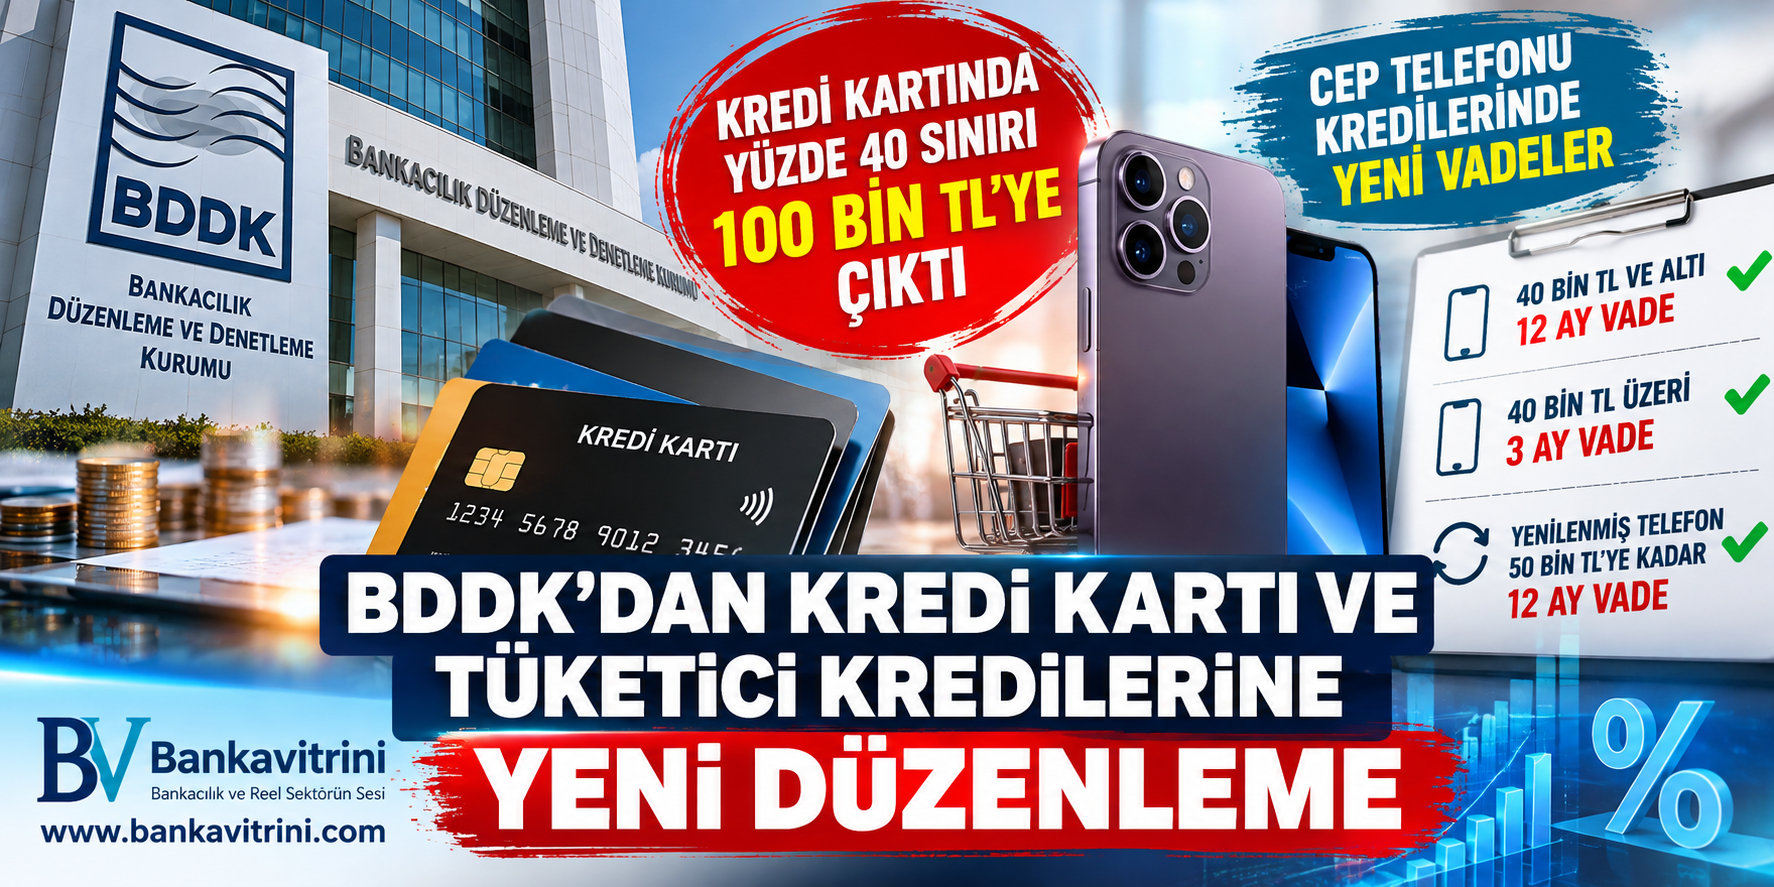
Kredi kartlarında yüzde 40 asgari ödeme için limit sınırı 50 bin TL’den 100 bin TL’ye çıkarıldı. Cep telefonu kredilerinde ise 40 bin TL ve altındaki cihazlarda 12 ay, üzerindeki cihazlarda 3 ay vade uygulanacak. Yenilenmiş telefonlarda eşik 50 bin TL olacak.

Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), bireysel bankacılık müşterilerini yakından ilgilendiren iki yeni düzenlemeyi devreye aldı.

BDDK’nın 1 Ekim 2026 tarihli ve 11581 sayılı Kurul Kararı ile kredi kartlarında asgari ödeme tutarının belirlenmesinde esas alınan limit sınırı değiştirilirken, 11582 sayılı karar ile cep telefonu alımlarında kullanılan tüketici kredilerinin vade sınırları yeniden belirlendi.

KREDİ KARTINDA YÜZDE 40 SINIRI 100 BİN TL’YE ÇIKTI

Yeni düzenlemenin kredi kartı tarafındaki en dikkat çekici değişikliği, asgari ödeme oranında kullanılan limit eşiğinde yapıldı.

Daha önce 50 bin TL olan eşik 100 bin TL’ye yükseltildi.

Buna göre;

  • Kredi kartı limiti 100 bin TL ve altında olanlar: Dönem borcunun yüzde 20’sini asgari ödeme olarak yapacak.
  • Kredi kartı limiti 100 bin TL’nin üzerinde olanlar: Dönem borcunun yüzde 40’ını asgari ödeme olarak yapacak.

BDDK böylece yüzde 40 asgari ödeme oranına tabi olan kartların kapsamını limit açısından daraltmış oldu. Düzenlemenin temel parametresi kartın kullanılan tutarı değil, toplam kredi kartı limiti olacak.

ÖRNEKLE ANLATALIM

Örneğin dönem borcu 50 bin TL olan bir tüketicinin kredi kartı limiti 80 bin TL ise asgari ödeme tutarı 10 bin TL olacak.

Kart limiti 150 bin TL ise aynı 50 bin TL’lik dönem borcunda asgari ödeme 20 bin TL olacak.

Dolayısıyla yeni düzenleme özellikle yüksek limitli kredi kartı kullanıcılarının aylık asgari ödeme yükünü doğrudan değiştirmiyor; 100 bin TL sınırı üzerindeki kartlarda yüzde 40 uygulaması devam ediyor.

CEP TELEFONU KREDİLERİNDE VİDE SINIRI DEĞİŞTİ

BDDK’nın ikinci kararı ise cep telefonu alımlarında kullanılan tüketici kredilerine ilişkin.

Yeni uygulamaya göre sıfır cep telefonlarında:

40 bin TL ve altında:
12 aya kadar tüketici kredisi

40 bin TL üzerinde:
En fazla 3 ay tüketici kredisi kullanılabilecek.

YENİLENMİŞ TELEFONDA EŞİK 50 BİN TL

Yenilenmiş ürün niteliğindeki cep telefonlarında ise farklı bir eşik getirildi.

Telefonun işyerinin “yenileme merkezi” veya “yetkili satıcı” niteliğinde olması şartıyla;

50 bin TL ve altında: 12 ay

50 bin TL üzerinde: 3 ay vade uygulanacak.

KREDİ KARTIYLA TELEFON ALIMINDA TAKSİT YASAĞI DEVAM

Düzenlemenin dikkat çeken bir başka noktası ise kredi kartıyla cep telefonu alımında mevcut uygulamanın korunması.

Yenilenmiş ürün niteliğinde olmayan cep telefonlarının kredi kartıyla alımında taksitlendirme yasağı devam edecek.

Buna karşılık yenilenmiş cep telefonlarında kredi kartıyla yapılan alımlarda, herhangi bir fiyat sınırı olmaksızın 12 aya kadar taksit uygulanabilecek.

BDDK’NIN KREDİ POLİTİKASINDA DİKKAT ÇEKEN AYRINTI

Son düzenlemeyi yalnızca “cep telefonu kredisi değişti” şeklinde okumamak gerekiyor.

BDDK son dönemde bireysel kredi kartları ve ihtiyaç kredileri üzerinde bir dizi makro ihtiyati düzenleme yapıyor. Kurumun 2026 mevzuat listesinde kredi kartı limitleri ile kredi kartı ve ihtiyaç kredilerinin yeniden yapılandırılmasına ilişkin daha önce alınmış kararlar da bulunuyor.

Ocak 2026’daki düzenlemelerde de kredi kartı limitlerinin gelirle ilişkilendirilmesi ve limitlerin yeniden belirlenmesine yönelik önemli adımlar atılmıştı. BDDK’nın ilgili düzenlemesinde, kart limitlerinin belirlenmesinde gelir bilgilerinin Risk Merkezi’ne raporlanmasına yönelik hükümler de yer alıyor.

Dolayısıyla 1 Ekim tarihli son karar, bireysel kredilerde kontrollü bir çerçevenin devam ettiğini, ancak bazı alanlarda tüketici üzerindeki aylık ödeme baskısını değiştirecek teknik ayarlamalar yapıldığını gösteriyor.

TÜKETİCİ İÇİN NE DEĞİŞTİ?

Yeni düzenlemeyle üç temel sonuç ortaya çıkıyor:

1- 100 bin TL ve altındaki kredi kartlarında asgari ödeme oranı yüzde 20 olacak.

2- 40 bin TL ve altındaki sıfır cep telefonlarında tüketici kredisi vadesi 12 aya kadar çıkabilecek.

3- Yenilenmiş telefonlarda 50 bin TL’ye kadar olan cihazlarda 12 ay kredi ve fiyat sınırı olmaksızın 12 ay kredi kartı taksiti uygulanabilecek.

Buna karşılık 40 bin TL üzerindeki sıfır telefonlarda ve 50 bin TL üzerindeki yenilenmiş telefonlarda tüketici kredisi vadesi 3 ayla sınırlandırılıyor.

Özetle BDDK, kredi kartlarında asgari ödeme açısından 100 bin TL eşiğini getirirken, cep telefonu finansmanında fiyat yükseldikçe daha kısa kredi vadesi uygulanmasını sürdürüyor.

Okumaya devam et

BANKA HABERLERİ

İHRACATÇIYA YÜZDE 3 KUR DESTEĞİNDE KURALLAR DEĞİŞTİ

Yayınlanma:

|

Yazan:

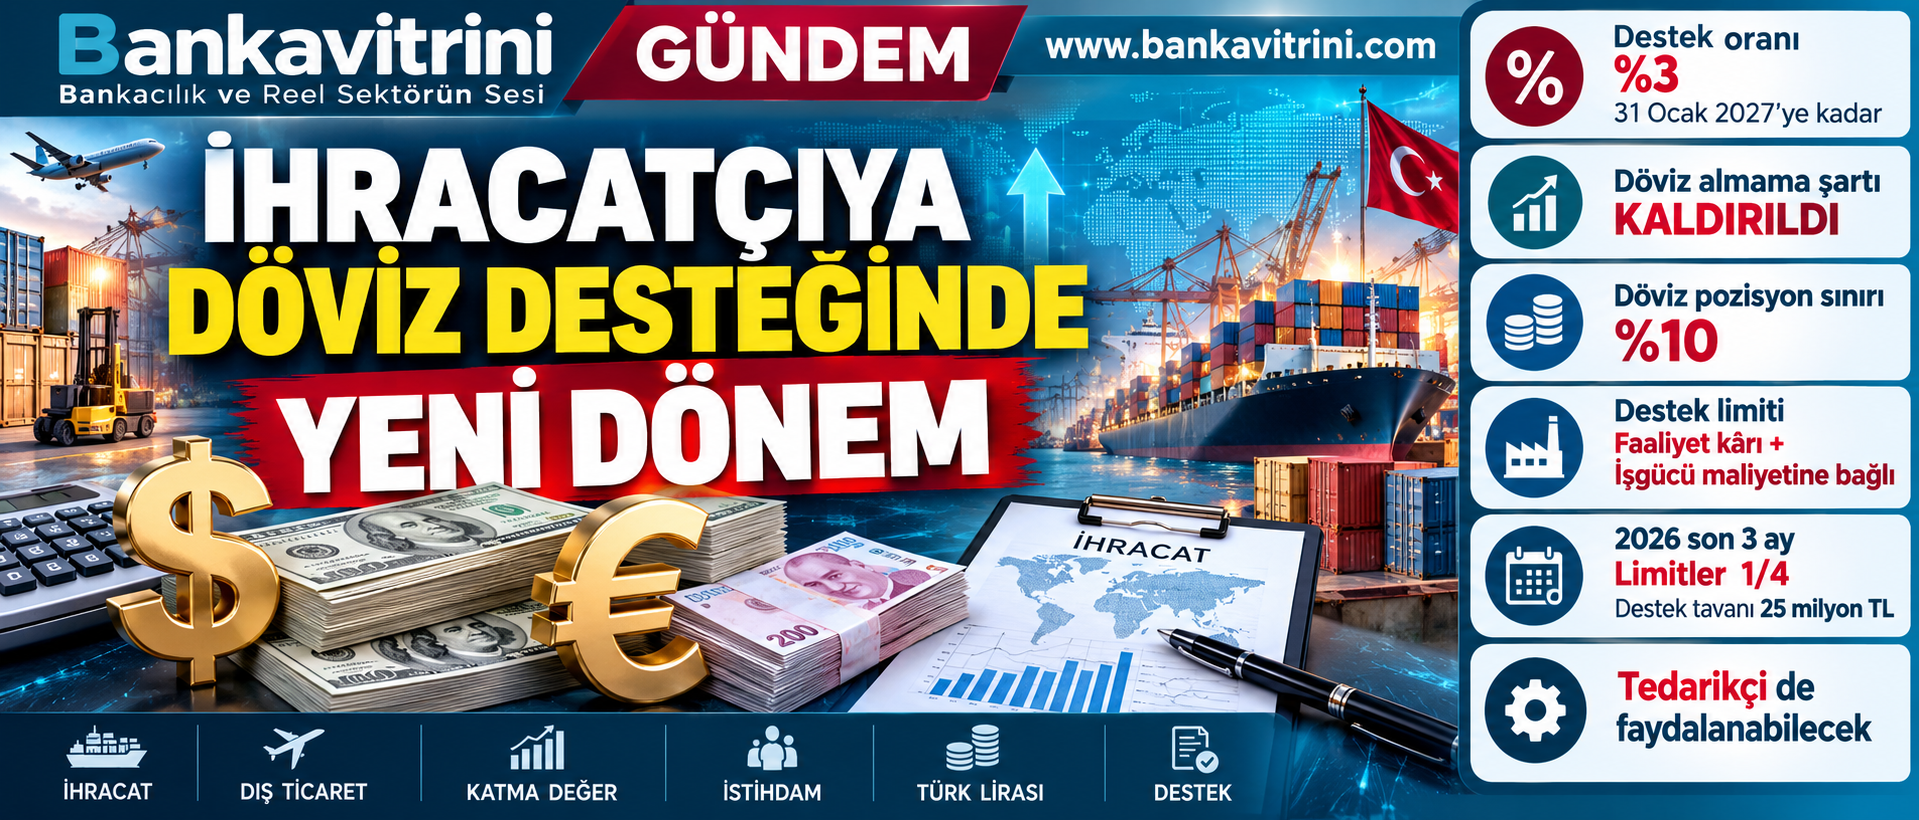
TCMB’nin yeni uygulaması 1 Ekim itibarıyla başladı. Döviz almama taahhüdü kaldırılırken yerine %10’luk döviz pozisyon sınırı getirildi. Destek artık firmanın yarattığı katma değerle sınırlandırılacak. 2026’nın son üç ayında yıllık limitlerin yalnızca dörtte biri kullanılabilecek.

Bankavitrini – Özel Haber

Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) ihracatçı ve döviz kazandırıcı hizmet sunan firmalara yönelik Döviz Dönüşüm Desteği uygulamasında 1 Ekim 2026 itibarıyla yeni dönem başladı.

Ağustos ayında yapılan düzenlemenin ayrıntıları netleşirken, yeni sistemde yalnızca dövizini Türk lirasına çeviren firmaya destek verilmesi anlayışından, üretim, istihdam ve katma değer yaratma kapasitesini de dikkate alan bir modele geçildi.

TCMB de 28 Eylül’de yayımladığı analizinde yeni uygulamanın daha kapsayıcı ve katma değeri esas alan bir yapıya kavuştuğunu açıkladı.

%3’lük destek devam ediyor

Döviz dönüşüm desteğinin temel oranı %2 olarak korunurken, geçici olarak uygulanan %3’lük destek oranı 31 Ocak 2027’ye kadar devam edecek.

Başka bir ifadeyle, uygun koşulları sağlayan firma TCMB’ye sattığı destek kapsamındaki dövizin TL karşılığı üzerinden bu dönemde %3 oranında destek alabilecek. Ancak yeni sistemde kritik nokta, firmanın istediği miktarda dövizi destek kapsamında satamayacak olması.

Çünkü artık destek tutarı ve döviz satış limiti firmanın yarattığı katma değerle ilişkilendiriliyor.

“Döviz alma” şartı kalktı, yerine %10 sınırı geldi

Yeni düzenlemenin firmalar açısından en önemli değişikliklerinden biri, daha önce uygulanan “dönüşüm sonrasında 1 ay döviz/altın almama” şartının kaldırılması.

Bunun yerine firmalara döviz pozisyon oranı sınırı getirildi. Yeni uygulamada firmanın likit döviz varlıklarının, net satış hasılatı ile toplam aktiflerinden yüksek olanına oranının %10’u aşmaması gerekiyor.Bu değişiklik özellikle bilançosunda yüksek miktarda likit döviz bulunduran şirketler açısından önemli.

Artık banka açısından sadece: “Firma döviz aldı mı?” sorusu değil, “Firmanın bilançosundaki likit döviz pozisyonu ne kadar?” sorusu da önem kazanacak.

Desteğin miktarı artık firmanın “katma değerine” bağlı

Yeni sistemin en dikkat çekici tarafı ise destek kapsamında satılabilecek döviz miktarının firmanın yarattığı katma değerle sınırlandırılması.

TCMB’nin hesabında iki temel unsur dikkate alınıyor: Faaliyet kârı + işgücü maliyeti

Faaliyet kârı, firmanın Gelir İdaresi Başkanlığı’na bildirdiği yıllık gelir tablosundan alınırken, işgücü maliyeti SGK kayıtlarındaki çalışanlar için ödenen maaş/ücret ve primlerin 12 aylık toplamından oluşuyor. Faaliyet kârı negatif olan firmalarda ise kâr tutarı sıfır kabul ediliyor.

Dolayısıyla zarar eden ancak yüksek istihdam maliyeti bulunan bir şirket de tamamen sistemin dışında kalmıyor.

Örnek: 100 milyon TL katma değer yaratan firma

Bir şirketin;

  • Faaliyet kârı: 40 milyon TL
  • 12 aylık işgücü maliyeti: 60 milyon TL olsun.

Firmanın dikkate alınan katma değeri:

40 + 60 = 100 milyon TL olacak.

Bu rakam, firmanın destek kapsamında satabileceği döviz tutarının belirlenmesinde esas alınacak.

Burada önemli bir ayrım var: 100 milyon TL katma değer, 100 milyon TL destek anlamına gelmiyor.

%3’lük destek oranında 100 milyon TL’lik dönüşümün destek karşılığı: 3 milyon TL oluyor.

Ayrıca yıllık toplam destek tutarı 100 milyon TL ile sınırlandırılmış durumda.

2026’nın son üç ayında limit dörtte bire düşüyor

Yeni sistemin ilk uygulama dönemi açısından dikkat edilmesi gereken en önemli ayrıntılardan biri de 2026 yılına ilişkin geçiş hükmü.

1 Ekim-31 Aralık 2026 döneminde yıllık olarak hesaplanan katma değer tutarının ve yıllık destek üst sınırının yalnızca dörtte biri dikkate alınacak.

Bu nedenle yıllık destek üst sınırı olan 100 milyon TL, 2026’nın son üç ayında: 25 milyon TL olarak uygulanacak.

Aynı şekilde firmanın yıllık katma değerine göre hesaplanan limit de 2026 son çeyreğinde dörtte bir oranında dikkate alınacak.

Yeni sistem doğrudan ihracatçı olmayan üreticiyi de kapsıyor

Düzenlemenin reel sektör açısından bir başka önemli boyutu ise tedarikçi firmalar.

Bir şirket ihracatı doğrudan kendisi gerçekleştirmiyor, ürünlerini aracı ihracatçı üzerinden ihraç ediyorsa, belirli koşulların sağlanması halinde döviz dönüşüm desteğinin tedarikçi firmaya doğrudan ödenebilmesinin önü açıldı.

TCMB, bu düzenlemeyle doğrudan ihracatçı olmayan daha fazla tedarikçi firmanın destekten yararlanmasının amaçlandığını belirtiyor.

Bu değişiklik özellikle ihracatını dış ticaret şirketleri veya aracı ihracatçılar üzerinden yapan üreticiler açısından önem taşıyor.

44 bin firma destekten yararlandı

TCMB’nin verilerine göre uygulamanın başladığı 2023 yılından bugüne yaklaşık 44 bin firmaya döviz dönüşüm desteği sağlandı.

Destekten yararlanan firmaların toplam ihracatçı firmalar içindeki payı da 2026 yılında %34’e ulaştı.

TCMB, yeni düzenlemeyle bu oranın daha da artmasını bekliyor.

Merkez Bankası’nın analizine göre yeni sistem özellikle daha önce döviz almama taahhüdü nedeniyle destekten yararlanamayan, ancak yüksek katma değer üreten firmaların da sisteme dahil olabilmesini amaçlıyor.

TCMB’nin yeni modelindeki temel değişiklikler

Konu 1 Ekim 2026 sonrası
Destek oranı %3 – 31 Ocak 2027’ye kadar
Temel destek oranı %2
Döviz almama taahhüdü Kaldırıldı
Döviz pozisyon sınırı %10
Firma satış limiti Katma değerle ilişkilendirildi
Katma değer hesabı Faaliyet kârı + işgücü maliyeti
Yıllık destek tavanı 100 milyon TL
2026 son çeyrek destek tavanı 25 milyon TL
Tedarikçi firma Belirli şartlarla doğrudan destek alabilecek

Bankacılık açısından yeni dönem: Kontrol yükü artıyor

Yeni düzenleme yalnızca ihracatçı firmaların hesaplama yöntemini değiştirmiyor.

Bankaların kontrol fonksiyonu da önem kazanıyor.

Çünkü artık firmanın;

  • döviz pozisyonu,
  • ihracat bedelinin kaynağı,
  • destek kapsamında satılabilecek döviz miktarı,
  • katma değer hesabı,
  • gerekli mali belgeleri birlikte değerlendirilecek.

Bu da döviz dönüşüm desteğini bankalar açısından basit bir döviz alış-satış işleminden çıkararak firma ve bilanço bazlı bir kontrol mekanizmasına dönüştürüyor.

Asıl değişiklik: “Dövizini getirene” değil, “katma değer yaratana” daha fazla alan

Yeni sistemin arkasındaki temel yaklaşım TCMB’nin kendi açıklamasında açık biçimde ortaya konuluyor.

Merkez Bankası, yeni uygulamayla desteği “yurt içinde üretim ve istihdam yoluyla daha fazla katma değer oluşturan ve net döviz satım eğilimi yüksek firmalara” yönlendirmeyi hedeflediğini belirtiyor.

Bu açıdan bakıldığında yeni modelde üç kriter öne çıkıyor:

1. Döviz pozisyonu

Firma bilançosunda ne kadar likit döviz taşıyor?

2. Katma değer

Firma ne kadar faaliyet kârı ve istihdam yaratıyor?

3. Döviz dönüşümü

Firma elde ettiği yurt dışı kaynaklı dövizin ne kadarını TL’ye çeviriyor?

Dolayısıyla sistem, klasik anlamdaki “dövizini bozdur, %3 primi al” mekanizmasından daha farklı bir yapıya dönüşüyor.

İhracatçı yeni dönemde nelere dikkat etmeli?

1 Ekim itibarıyla destekten yararlanmak isteyen firmaların özellikle şu dört başlığı kontrol etmesi gerekiyor:

• Döviz pozisyon oranı %10’un üzerinde mi?

• Faaliyet kârı ve işgücü maliyeti ne kadar?

• Bu rakamlara göre destek kapsamında satılabilecek döviz limiti ne?

• 2026 son çeyreğinde bu limitin yalnızca dörtte biri kullanılabilecek mi?

Bunlara ek olarak, aracı ihracatçı üzerinden çalışan üreticilerin de tedarikçi olarak doğrudan destek alma koşullarını ayrıca değerlendirmesi gerekiyor.

Bankavitrini’nin notu

Yeni düzenleme, döviz dönüşüm desteğinde önemli bir paradigma değişikliğine işaret ediyor.

Eski sistemin odağında “döviz alma” davranışı varken, yeni sistemin odağı “döviz pozisyonu + katma değer + istihdam” üçlüsüne kayıyor.

Bu nedenle özellikle yüksek ihracat yapan şirketlerin yalnızca ihracat rakamlarına değil, bilanço yapısına, faaliyet kârlılığına ve işgücü maliyetine de bakarak destek kapasitesini hesaplaması gerekiyor.

TCMB açısından ise hedef, desteğin rezervlere yaptığı katkının daha kalıcı hale gelmesi ve desteğin yüksek katma değer yaratan firmalara daha fazla ulaşması.

Kaynak: TCMB – Döviz Dönüşüm Desteğinde Yeni Dönem

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.