Connect with us

BANKA HABERLERİ

Alacak Takas Sistemi (Credit Clearance System)

Yayınlanma:

|

Alacak Takas Sistemi (ATS), Takasbank’ın yaptığı gibi birçok taraflı bir mahsuplaşma sistemidir. Para politikasının etkinliğini artırır. Paranın verimli kullanımını sağlar ve ilave 50 milyar dolarlık kaynak oluşturur. İdeal olarak TCMB, EFT sistemi gibi ATS olarak kurmalıdır. Borsada günlük 50 milyar TL işlem gerçekleşir ve Takasbank’ta bunun için 2 milyar TL para transferi yapılır. Böylece Borsadaki işlemler için Takasbank para talebini azaltır. Türkiye’de günlük 400 milyar TL tutarında “TL olarak” para transferi (EFT ve havale) yapıldığını, bunun %85’inin döviz, borsa ve faizde spekülatif işlemler için kullanıldığını, TCMB’nin piyasaya swap ve repo yoluyla verdiği 1 trilyon tutarındaki fonlamanın sadece %15’inin taraflar (firmalar, kamu ve bireyler) arasındaki reel işlemler için kullanıldığını ve piyasada bu tarafların birbirine olan stok borç tutarının 3 trilyon TL olduğunu ve bunların 500 milyar TL’sinin vadesinin geçtiğini tahmin ediyoruz. 2021 yılı için oluşturduğumuz tahmini 80 trilyon para trafiğine FİG-1’de yer verilmiştir.

Türkiye’deki TL cinsinden tahmini EFT/havale trafiği (Trilyon TL)

ATS’nin çok taraflı mahsup işlemi şu şekilde çalışır. Bir kişinin borcu karşı tarafın alacağıdır. A’nın B’ye 100 TL borcu ve B’nin A’ya 120 TL borcu varsa, pratik olarak taraflar cari hesap mahsuplaşması yaparak sadece 20 TL ödemek suretiyle borçlarını kapatırlar. Bu ilişkiye C’nin dahil olması halinde sonucun pek değişmemesi gerekir. A’nın B’ye 100 TL, B’nin C’ye 120 TL ve C’nin A’ya 130 TL borcu olması halinde, bütün taraflar borcunu ödemek için bankadan kredi veya işletme sermayesi kullanmak zorunda kalır. Diğer bir ifadeyle, 350 TL’lik kredi talebi oluşur ve ekonomideki kredi faizleri yükselir. ATS bu borçları kayıt altına alınmasını ve zincirdeki bütün taraflardan 100 TL’yi temizleme sürecini patent altına almıştır. ATS, A’nın B’ye olan borcu sıfır, B’nin C’ye olan borcu 20 TL ve C’nin A’ya olan borcunun 30 TL olmasını sağlamaktadır. Piyasada taraflar (firmalar, kamu ve bireyler) arasındaki 3 trilyon TL tutarındaki borçların 500 milyar TL’nin vadesinin geçtiğini tahmin ediyoruz. Yani bütün taraflar bu borcu ödemek için döviz bozmak, kendi nakitleri kullanmak veya kredi çekmek suretiyle doğrudan veya dolaylı %30 düzeyinde bir faiz maliyetine katlanması gerekir. Ancak taraflar bunu yapmak yerine mümkün olduğunca ödemeyi geciktirmektedir. Borç stokundaki ağ ekonomide “credit crunch”a neden olmaktadır. Yani bütün tarafların domino etkisiyle temerrüde düşmesine neden olmaktadır. TBB verilerine göre Eylül 2021 itibariyle bankalardaki 1 sınıf haricindeki kredilerin tutarı 550 milyar TL civarındadır. İcra Dairelerindeki icra ve iflas dosyalarının sayısı artış trendini sürdürmektedir ve 24 milyona yaklaşmıştır.

Borç stokunun ağı

Piyasada vadesi gelen 500 milyar TL tutarındaki reel işlemlerin 300 milyar TL’si için bankalardan kredi talebi oluştuğunu varsayalım. Bunun için bankaların sunduğu kredi miktarı yaklaşık 25 milyar TL’dir. Şöyle ki, bankaların 1.5 trilyon TL tutarındaki kısa vadeli kredilerinin ortalama vadesinin 90 gün olduğu ve sisteme yeni bir para girişi olmadığı varsayımı ile kredi arzı yaklaşık 25 milyar TL eder. 300 milyar TL kredi talebi karşısında arz edilen kredi tutarı 25 milyar TL olmaktadır. Stiglitz bunu “credit rationing” olarak tanımlar. Bu durum piyasa faizlerinin yükselmesindeki temel nedendir. 500 milyar TL tutarındaki borç stokuna günlük 40 milyar TL eklendiğini tahmin ediyoruz. TCMB para politikası, piyasada vadesi gelen 500 milyar TL tutarındaki reel işlemlerin zamanında ödenmesine ve 3 trilyon TL tutarındaki stok borcun temizlenmesine odaklanmalıdır. Bu borçların ödenmesi için 150 milyar TL Reeskont Kredisi yoluyla ATS’yi kullanarak sıfır faizli “Ticaret Teşvik Kredisi” vermesi sorunu önemli ölçüde çözecektir. ATS ile 3 trilyon TL borç stokunun 750 milyar TL’sinin mahsuplaştırılabileceğini tahmin ediyoruz. Böylece hükümetin istediği yaklaşık 50 milyar dolar tutarındaki kaynak sıfır faizli olarak oluşturulacaktır. Bu kredi politik olarak faiz düşürme çabasına destek verilmiş olacaktır. Böylece 1.5 trilyon TL tutarındaki kısa vadeli banka kredilerinin, uzun vadeli krediye dönüşmesi mümkün olacaktır. TCMB’nin repo ve swap yoluyla verdiği 1 trilyon TL’yi azaltması yoluyla TL’nin spekülatif işlemlerde kullanılmasını sınırlandırılacaktır. Ekonomik büyümenin sürdürülmesi için piyasaya düşük faizden bol likidite verilmesi döviz ve faiz spekülasyonunu artırmakta, döviz kurunun ve enflasyonun yükselmesine neden olmakta ve Kur Korumalı Mevduatın (KKM) kamuya maliyetini artmaktadır. Kredi talebinin düşmesi bankaların karlılığını azaltır mı sorusu akla gelir. Hayır, azaltmaz. Bütün işletmeler gibi bankalar da özkaynak karlılığına (ROE) odaklanır. Geçen 10 yılda ROE enflasyonun altında kalmıştır ve bankalar kar dağıtımı yapamamaktadır. Özellikle yabancı bankalar bu süreçte çok zarar etmiştir. ATS ile halen 550 milyar TL tutarındaki 2. sınıf ve üzeri kredinin tutarı azalış trendine girecektir. ATS’nin amacı vadesi gelen borcun zamanında ödenmesini teşvik etmektir. Böylece bankaların karşılık maliyetleri azalacaktır. Bankaların sermayelerinin güçlenmesi, Basel kuralları gereği daha az sermaye bulundurması ve sermaye karlılığının artması mümkün olacaktır. Daha da ötesi bankaların İçsel Derecelendirme (IRB) ve Riske Maruz Değer (RMD) yöntemlerini kullanmaları mümkün olacaktır. Bu da bankaların sermaye yükümlülüğünü daha da düşürecektir. ATS ile yılda 5 trilyon TL tutarında bir çözümleme yapılması öngörülmektedir. Bu tutar üzerinden aracı kurumların yaptığı gibi firmalardan binde 5 (yüzde 0.5) komisyon ücreti alınabilir. Bu da yaklaşık 25 milyar TL komisyon geliri eder. Bunun bankalar arasında paylaştırılması halinde bankaların kredi ve likidite riski almadan ve bu işlemler için sermaye bulundurmadan komisyon geliri elde etmesi sağlanır. Bu da bankaların karlılığını artırır. 2021 yılında halka açık aracı kurumların özkaynak karlılığına baktığımızda %40’ın üzerindedir. Bankaların ise %15’tir. F/K oranları aracı kurumların 7 civarındaki iken bankaların 3’tür. ATS kısa vadeli krediler açısından bankaları aracı kurumlar gibi işlem yapmasına imkan vermektedir. Yani bir “broker” gibi risk almadan işlemlere aracılık etmesini ve “market maker” gibi TCMB’den temin ettiği sıfır faizli fon ile piyasaya likidite sağlamasını mümkün kılmaktadır. Aracı kurumlar hissenin alınması veya satılması için müşterilerden talimat almaktadırlar. Benzer şekilde, bankalar da ATS’nin ihtiyaç duyduğu tarafların ödemek istedikleri borçlara ilişkin talimatları alacaklardır. TCMB 150 milyar TL’yi reeskont kredisi yoluylda doğrudan 3 trilyon TL tutarındaki borcu ödenmesine yardımcı olmak suretiyle reel ekonomiyi desteklemek için kullanabilir. Bu borçların ödeme talimatlarını bankalar firmalardan alırlar ve ihracat kredisinde olduğu gibi TCMB kaynaklarının kullandırımını sağlarlar. Böylece, ekonomiye sıfır faizli “Ticaret Teşvik Kredisi” yoluyla 50 milyar dolar tutarında kaynak girişi sağlanacaktır. Faizler üzerindeki baskı azalacak ve piyasa faizleri normal seviyeye inecektir. Halen düşük olan politika faizinin yükseltilmesine gerek kalmayacaktır. TCMB’nin piyasaya verdiği 1 milyar TL tutarındaki likiditenin azaltılması halinde dövize olan talep ve enflasyon üzerindeki baskı azalacaktır. Piyasaya verilen TL azaldığı ve arzın kalacağına ilişkin beklenti oluştuğu için dolar ve Euro talebi azalacaktır. TCMB’nin bünyesinde EFT sistemine benzer şekilde ATS’nin kurulur. Firmaların ödemek istedikleri borçlarına ilişkin ödeme talimatlarını bankaları aracılığıyla ATS’ye girilmesi, TCMB tarafından “Reeskont Kredisi” yoluyla firmaların borçlarının ödenmesi için “Faizsiz Ticaret Teşvik Kredisi” verilmesi ve ATS algoritmalarını kullanarak borçların temizlenmesi gerekir. TCMB merkezli sıfır toplamlı zincirler yoluyla para anında Merkez Bankasına döner. (Ek-3) Banka1 “prime müşteriye” (A) kredi verir ve sorunlu müşterilerden (C) tahsilat yapar. Diğer müşteriler (B1, B2, B3…) de alacaklarını tahsil eder ve borcunu öder.

TCMB merkezli sıfır toplamlı zincir

İskonto zincirinde ise, banka “prime müşteriye” (L) kredi verir ve maliyetin önemli kısmına nakit talep eden (O) katlanır. (Ek-4) Diğer müşteriler ise (M ve N) alacaklarını tahsil eder ve borcunu öder. Böylece TCMB piyasanın ihtiyaç duyduğu kadar likiditeyi karşılar ve spekülasyon yapılmasına mahal vermez. Patent içinde tanımlanmış çeşitlendirme zinciri ve kamu zinciri ile bu yapı daha da güçlendirilebilir.

TCMB merkezli iskonto zinciri

Sonuç, olarak ATS’yi COVID Aşısı ve Google Map gibi sistemik bir sorunu çözen bir yöntem olarak görmek gerekir. TCMB’nin bu yöntemi kullanması reel ekonomiyi desteklemek için sıfır faizli kredi vermesini, 50 milyar dolar tutarında kaynak oluşturmasını, para talebini azalarak faizler üzerinde baskının azalmasını ve para politikasında esnekliğe sahip olmasını mümkün kılacaktır.

Rıdvan Çabukel – Ekonomim

Okumaya devam et

BANKA HABERLERİ

BDDK’dan Bank Mellat için faaliyet izni kaldırıldı

Yayınlanma:

|

Yazan:

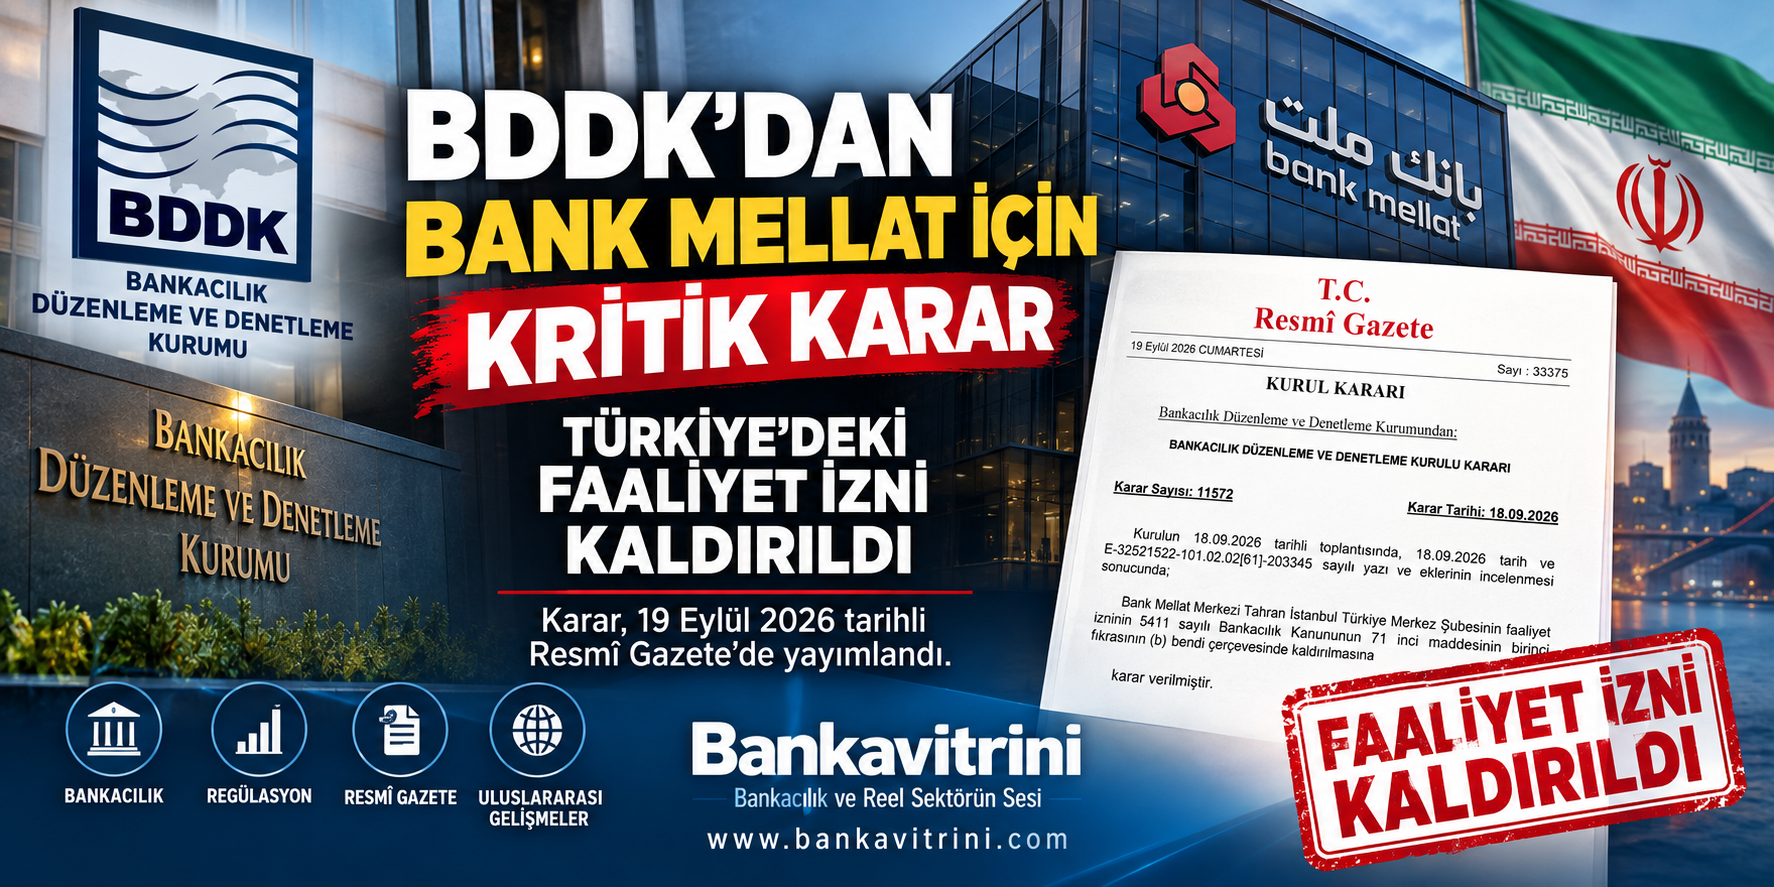
İran merkezli Bank Mellat’ın İstanbul Türkiye Merkez Şubesi’nin faaliyet izni, BDDK kararıyla kaldırıldı. Karar, 19 Eylül 2026 tarihli Resmî Gazete’de yayımlandı.

Bankacılık Düzenleme ve Denetleme Kurulu (BDDK), İran merkezli Bank Mellat Merkezi Tahran İstanbul Türkiye Merkez Şubesi hakkında önemli bir karar aldı. BDDK’nın 18 Eylül 2026 tarihli ve 11572 sayılı Kurul Kararı ile bankanın Türkiye’deki faaliyet izni kaldırıldı.

Karar, 19 Eylül 2026 tarihli ve 33375 sayılı Resmî Gazete’de yayımlanarak kamuoyuna duyuruldu.

Dayanak: 5411 sayılı Bankacılık Kanunu’nun 71/b maddesi

Resmî Gazete’deki kararda, faaliyet izninin kaldırılmasının 5411 sayılı Bankacılık Kanunu’nun 71. maddesinin birinci fıkrasının (b) bendi kapsamında gerçekleştirildiği belirtildi.

Söz konusu hüküm, bir bankanın faaliyetine devam etmesinin mevduat ve katılım fonu sahiplerinin hakları ile mali sistemin güven ve istikrarı açısından tehlike oluşturduğunun ortaya çıkması halinde BDDK’ya faaliyet iznini kaldırma yetkisi veriyor.

Ancak burada önemli bir ayrıntı var:

BDDK’nın yayımladığı Bank Mellat kararında, faaliyet izninin kaldırılmasına yol açan somut tespitler ayrıca açıklanmadı. Kararda yalnızca 18 Eylül tarihli yazı ve eklerinin incelenmesi sonucunda faaliyet izninin kaldırılmasına karar verildiği belirtiliyor.

Bank Mellat Türkiye’de uzun süredir faaliyet gösteriyordu

Bank Mellat’ın Türkiye yapılanması, BDDK’nın banka kuruluşları listesinde “Bank Mellat Merkezi Tahran İstanbul Türkiye Merkez Şubesi” olarak yer alıyordu. Bankanın İstanbul merkezinin yanı sıra Ankara ve İzmir şubeleri de bulunuyordu.

Okumaya devam et

BANKA HABERLERİ

ABD’nin yaptırım uyguladığı banka TMSF’ye geçti

Golden Global Yatırım Bankası’nda TMSF dönemi: Yüzde 99,98’lik ortaklık hakkı Fon’a geçti

Yayınlanma:

|

Yazan:

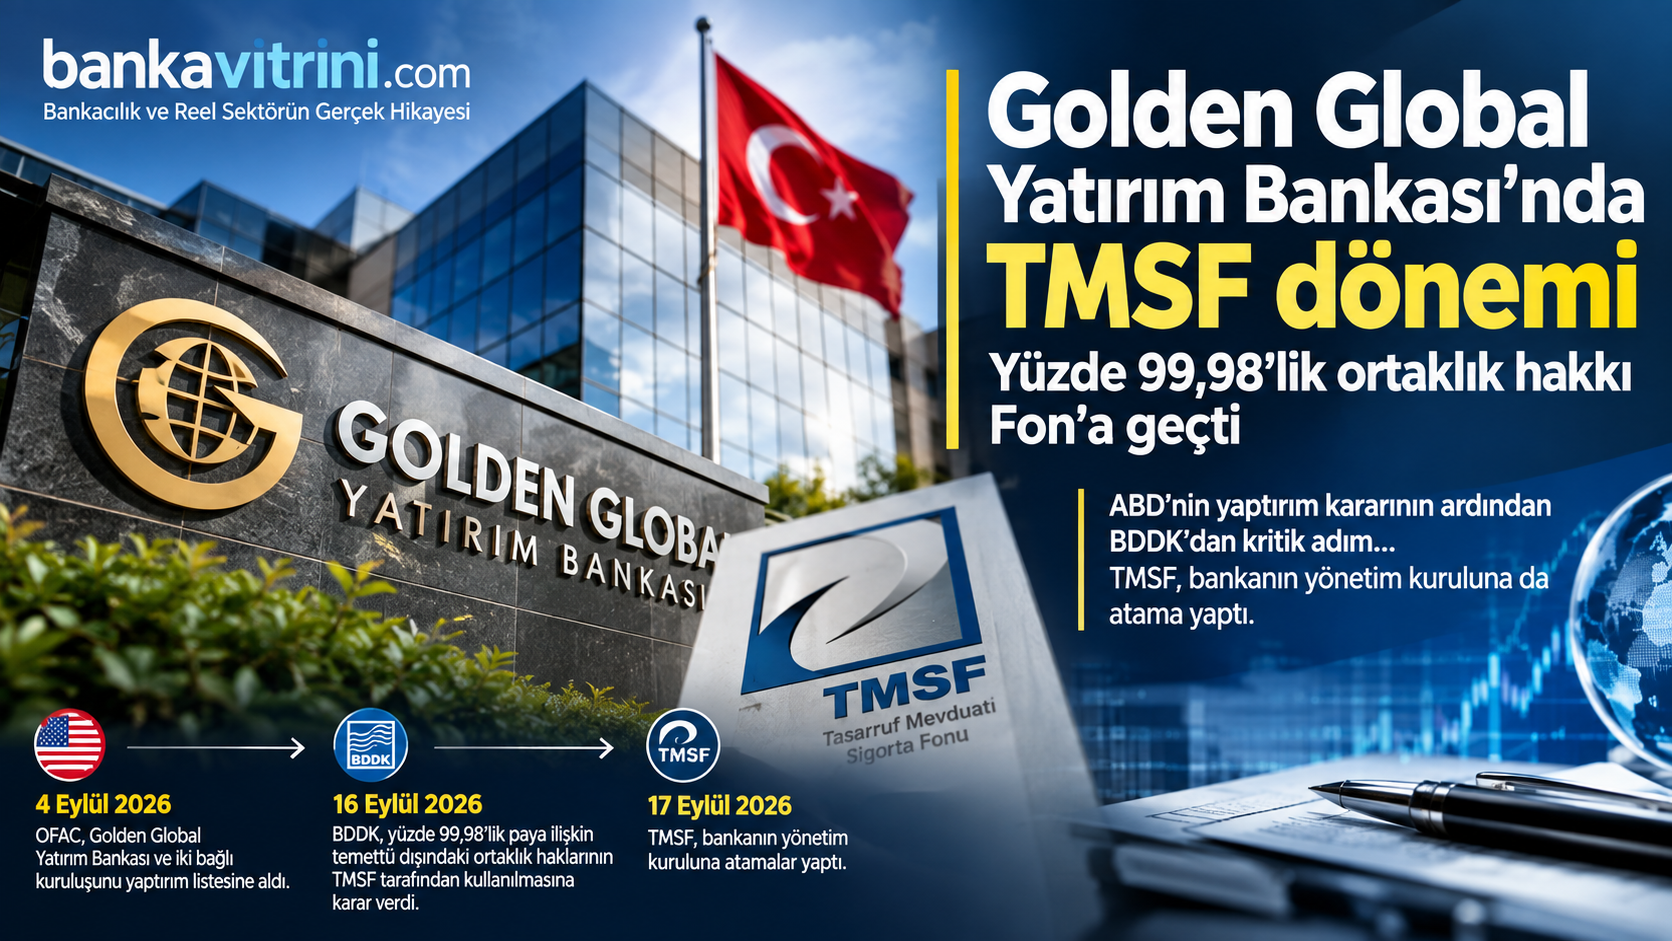
ABD’nin yaptırım kararının ardından BDDK’dan kritik adım… Golden Global Yatırım Bankası’nın yüzde 99,98’lik payına ilişkin temettü dışındaki ortaklık hakları TMSF tarafından kullanılacak. TMSF, bankanın yönetim kuruluna da atama yaptı.

Türkiye bankacılık sektöründe dikkat çeken bir gelişme yaşandı. Golden Global Yatırım Bankası A.Ş.’nin yüzde 99,98 oranındaki payına ilişkin temettü dışındaki ortaklık haklarının Tasarruf Mevduatı Sigorta Fonu (TMSF) tarafından kullanılmasına karar verildi.

Karar, Bankacılık Düzenleme ve Denetleme Kurulu’nun (BDDK) 16 Eylül 2026 tarihli ve 11569 sayılı kararıyla alındı. BDDK, işlemin 5411 sayılı Bankacılık Kanunu’nun 18. maddesinin 5. fıkrası kapsamında gerçekleştirildiğini açıkladı.

Üç ortağın yüzde 99,98’lik payı TMSF kontrolünde

BDDK kararında TMSF tarafından kullanılacak ortaklık hakları üç ana hissedarı kapsıyor.

Ortak Pay
Emir Kaya %53,98
Salih Berberoğlu %32,00
Recep Kaba %14,00
Toplam %99,98

Dolayısıyla karar, bankanın neredeyse tamamını temsil eden ortaklık paylarının temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasını öngörüyor.

Burada hukuki açıdan önemli bir ayrıntı bulunuyor: Kamuoyunda “TMSF bankaya el koydu” şeklinde ifade edilse de BDDK’nın resmi kararındaki teknik ifade, hisselerin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasına karar verilmesi şeklinde.

TMSF yönetim kuruluna da atama yaptı

BDDK kararının ardından süreç bir adım daha ilerledi. TMSF, 17 Eylül 2026 tarihli Fon Kurulu kararıyla Golden Global Yatırım Bankası’nın yönetim kuruluna atamalar gerçekleştirdi. Böylece TMSF’nin sadece ortaklık haklarını kullanması değil, bu hakların kullanılması doğrultusunda bankanın yönetim yapısında da fiili bir değişiklik yapılmış oldu.

Bu gelişme, Golden Global açısından yönetim ve ortaklık yapısında önemli bir dönüm noktası niteliğinde.

Sürecin arkasında ABD yaptırımı var

Golden Global’deki gelişmenin hemen öncesinde ABD Hazine Bakanlığı’na bağlı OFAC, 4 Eylül 2026 tarihinde Golden Global Yatırım Bankası ile iki bağlı kuruluşunu yaptırım listesine almıştı.

Yaptırım kapsamına;

  • Golden Global Yatırım Bankası,
  • Golden Global Portföy Yönetimi,
  • Golden Global Varlık Kiralama alındı.

ABD makamları, kuruluşların İran bağlantılı finansal işlemleri kolaylaştırdığını ve Çin-İran arasındaki bazı finansal akışlarda rol oynadığını ileri sürdü.

Reuters’ın aktardığına göre ABD Hazine Bakanlığı, bankanın İran Devrim Muhafızları Kudüs Gücü ile bağlantılı finansal işlemlerin kolaylaştırılmasında rol oynadığını iddia etti. Golden Global ise suçlamaları reddederek yaptırım kararına konu edilen kişi ve kuruluşların müşterileri olmadığını ve söz konusu taraflarla doğrudan veya dolaylı işlem ilişkisi bulunmadığını açıkladı.

Golden Global ne demişti?

Banka, 4 Eylül’deki gelişmenin ardından kamuoyuna yaptığı açıklamada OFAC’ın iddialarını kabul etmediğini belirtti. Banka ayrıca yaptırım kararında adı geçen kişi ve kuruluşlarla müşteri ilişkisi bulunmadığını ve bu taraflarla herhangi bir işlem gerçekleştirmediğini açıkladı.

Dolayısıyla ABD’nin iddiaları ile bankanın savunması birbirinden ayrı değerlendirilmesi gereken hususlar olarak ortaya çıkıyor.

Neden önemli?

Golden Global dosyasını önemli hale getiren temel unsur, ABD’nin finansal yaptırımı ile Türkiye’deki bankacılık otoritesinin aldığı kararın kısa bir zaman aralığında gerçekleşmesi.

Ortaya çıkan kronoloji şöyle:

4 Eylül 2026
ABD Hazine Bakanlığı/OFAC, Golden Global ve iki bağlı kuruluşunu yaptırım listesine aldı.

16 Eylül 2026
BDDK, bankanın üç büyük ortağına ait toplam %99,98 oranındaki paylara ilişkin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasına karar verdi.

17 Eylül 2026
TMSF, bankanın yönetim kuruluna atamalar yaptı.

Bu nedenle Golden Global dosyası yalnızca bir banka ortaklık değişikliği olarak değil, uluslararası yaptırım riski ile ulusal bankacılık denetiminin kesiştiği bir vaka olarak da dikkat çekiyor.

Okumaya devam et

BANKA HABERLERİ

İş Bankası 3,8 milyar TL’lik takipteki alacağını 627,8 milyon TL’ye sattı

Yayınlanma:

|

Yazan:

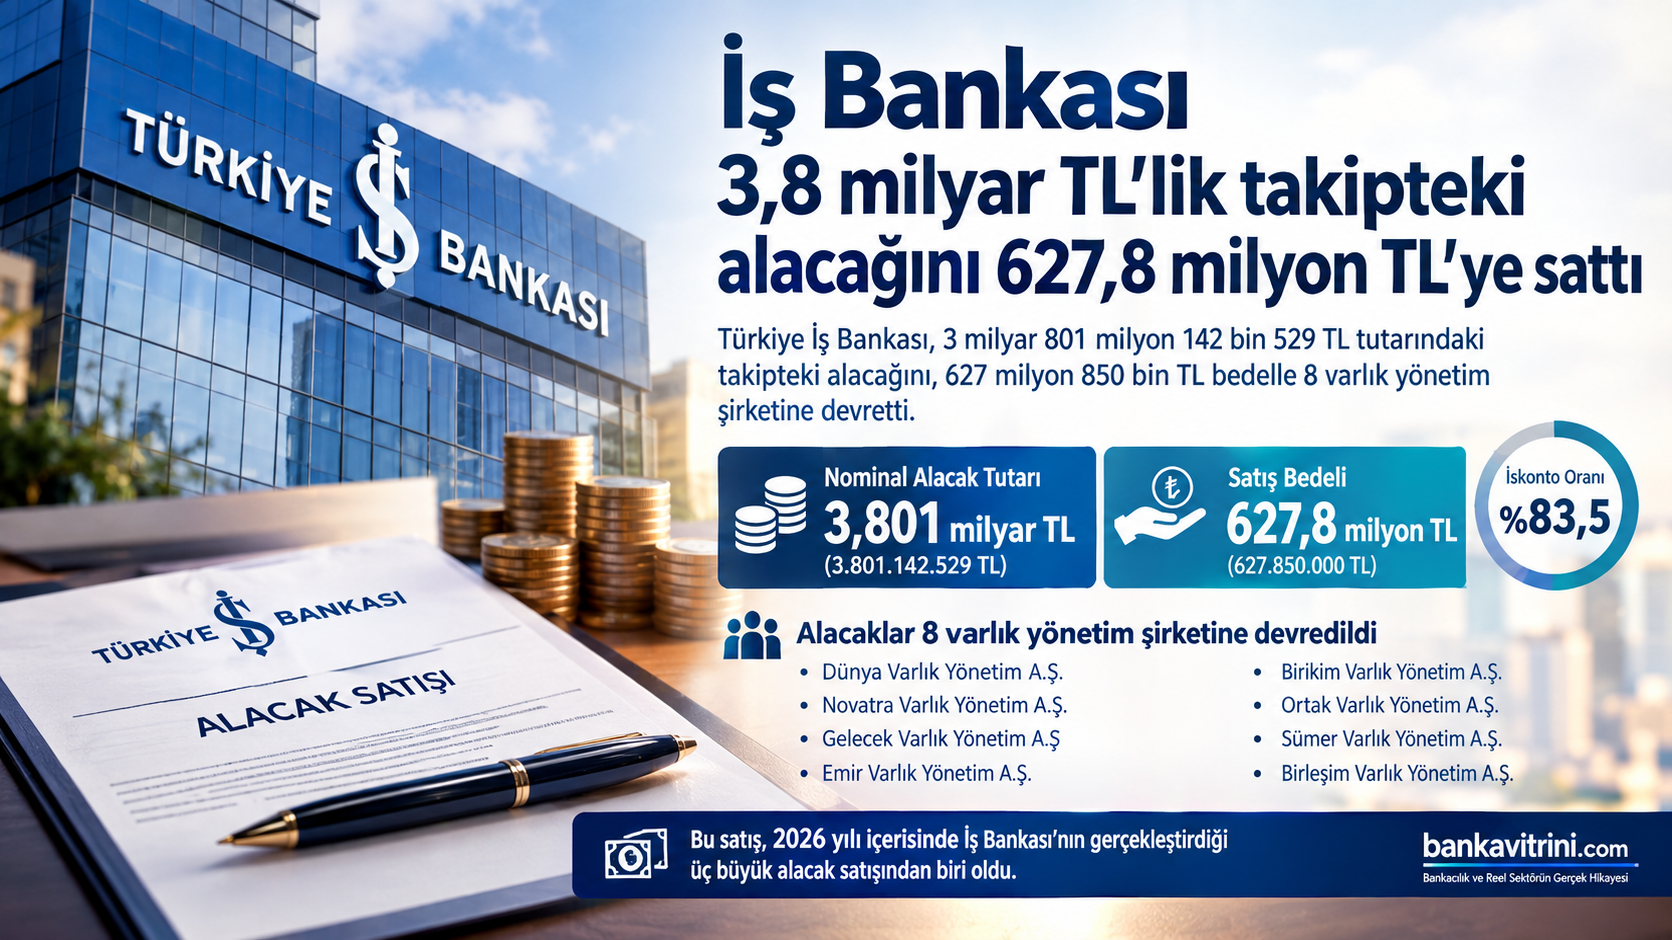
Türkiye İş Bankası, takipteki krediler portföyünde yer alan 3 milyar 801 milyon 142 bin 529 TL tutarındaki alacağını, 627 milyon 850 bin TL bedelle 8 varlık yönetim şirketine devretti. Satışta bankanın tahsilat beklentisi ile alacağın nominal değeri arasındaki fark dikkat çekti.

Türkiye İş Bankası, tahsili gecikmiş alacak portföyündeki bir başka büyük satışı daha gerçekleştirdi. Bankanın Kamuyu Aydınlatma Platformu’na (KAP) yaptığı açıklamaya göre, yapılan ihaleler sonucunda 3 milyar 801 milyon 142 bin 529 TL tutarındaki takipteki alacak portföyü, 627 milyon 850 bin TL satış bedeli karşılığında varlık yönetim şirketlerine devredildi. Satış bedelinin nakden tahsil edildiği bildirildi.

8 varlık yönetim şirketi aldı

Satış kapsamında söz konusu alacaklar;

  • Dünya Varlık Yönetim A.Ş.
  • Novatra Varlık Yönetim A.Ş.
  • Gelecek Varlık Yönetim A.Ş.
  • Emir Varlık Yönetim A.Ş.
  • Birikim Varlık Yönetim A.Ş.
  • Ortak Varlık Yönetim A.Ş.
  • Sümer Varlık Yönetim A.Ş.
  • Birleşim Varlık Yönetim A.Ş.

olmak üzere toplam 8 varlık yönetim şirketine devredildi.

3,8 milyar TL’lik alacak 627,8 milyon TL’ye satıldı

Satışın en dikkat çekici tarafı, alacağın nominal tutarı ile satış bedeli arasındaki yüksek fark oldu.

3,801 milyar TL nominal alacak → 627,85 milyon TL satış bedeli

Buna göre varlık yönetim şirketlerinin ödediği bedel, nominal alacağın yaklaşık %16,5’i seviyesinde bulunuyor. Başka bir ifadeyle portföy, nominal değer üzerinden yaklaşık %83,5 iskonto ile devredilmiş oldu.

Ancak burada önemli bir ayrıntı bulunuyor: Bu oran, bankanın alacağı için daha önce bilançoda ayırdığı karşılıklar ve söz konusu portföyün gerçek tahsilat potansiyeli dikkate alınmadan doğrudan “bankanın zararı” şeklinde yorumlanmamalı.

Çünkü takipteki alacak satışlarında nominal alacak tutarı ile bankanın bilançosundaki net taşıma değeri aynı şey değildir.

İş Bankası 2026’da takipteki alacak satışlarını artırıyor

Bu satış, İş Bankası’nın 2026 yılı içerisindeki tahsili gecikmiş alacak satışları açısından da dikkat çekici.

Banka mart ayında 3 milyar 776,2 milyon TL tutarındaki takipteki alacağını 671 milyon TL bedelle beş varlık yönetim şirketine devretmişti.

Haziran ayında ise 3 milyar 936 milyon TL tutarındaki başka bir portföy 727,1 milyon TL bedelle dokuz varlık yönetim şirketine satılmıştı.

Eylül ayındaki son satış da eklendiğinde, yalnızca bu üç işlemde İş Bankası’nın satışa konu ettiği takipteki alacakların nominal büyüklüğü yaklaşık 11,51 milyar TL, toplam satış bedeli ise yaklaşık 2,03 milyar TL seviyesine ulaşıyor.

Bu üç işlemin ortalama satış oranı yaklaşık %17,6 seviyesinde bulunuyor.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.