Connect with us

ŞİRKETLER

Her Şeyde En İyi Olmak Zorunda Değilsiniz

Yayınlanma:

|

Birkaç yıl önce bir terapi seansındayken, iş yerinde önemli bir sunumu yaparken başarısız olacağımdan ne kadar endişe duyduğumdan bahsediyordum. Terapistim bana döndü ve “Her şeyde bu kadar özel olmak zorunda olduğunu sana kim söyledi?” dedi. Ona baktım ve “Ben üç yaşımdan beri hep özeldim” dedim. Buna karşılık terapistim “İyi de bunu kim söylüyor?” diye sordu.

Bu o zamandan beri birçok kez üzerinde düşündüğüm ve iç eleştirmenim kontrolü ele aldığında kendime sorduğum bir soru. Ben kaygılı, başarılı, hırslı ve kariyer odaklı biriyim. Kaygım beni gereğinden fazlasını yapmaya itiyor. Bir sonraki hedefe ulaşmadan ve onu mükemmel bir şekilde yapmadan asla rahat edemem. Başarısızlık düşüncesi beni bir çok şeyi başarmaya itiyor. Ancak, bu korkuların yol açtığı kaygı ruh sağlığıma, ilişkilerime ve hayattan zevk alma kabiliyetime zarar veriyor.

Bu kadar özel veya her zaman harika olmam gerektiğini kim söyledi? Eğer siz de kaygıdan kaynaklanan mükemmeliyetçilikle mücadele ediyorsanız, bu soruyu sormak sizin için de oldukça önem taşıyor.

Kaygılı ve başarılı insanların çoğuimkânsız standartlara ulaşmak için kendilerini aşırı çalışma noktasına kadar zorlar. Genellikle alışkanlıklarımızdan dolayı böyle davranırız. Gelişim yolculuğumuz boyunca bir yerlerde (çocukluğumuzda, ergenliğimizde ve hatta eğitim hayatımızda ve kariyerimizin erken dönemlerinde) hata yaparsak değerli olmadığımız mesajını içselleştirdik. Şimdiyse iç seslerimiz bizi yaşamda ve işte tehdit ediyor, utandırıyor ve acımasızca eleştiriyor. Kaygı, kendimizi zorlamamızı sağlayan bir itici güç haline geldi.

Sorun şu ki, kaygı sürdürülebilir bir motivasyon kaynağı değildir ve mükemmeliyetçilik genellikle ertelemeye neden olur. Başarısızlık riski çok yüksek olduğunda, yapmak yerine kaçınmaya daha yatkın oluruz. Bir görev tamamlandığında, geriye dönüp baktığımızda performansımızda olumlu bir şey bulamayabiliriz. Kendimize verdiğimiz değeri kendi koyduğumuz standartlarla ölçüyoruz ve döngü böyle devam ediyor.

Kaçınılmaz olarak, tükenmişlik noktasına geliyoruz.

Peki, bunun üstesinden nasıl gelebiliriz?

İçinizdeki Eleştirmeni Anlamak

Kısa süre önce podcast’im için Google’dan Newton Cheng ile bir röportaj yaptım. Konuşmamız ikimize de kaygılı ve başarılı kişilere özgü eğilimlerimiz hakkında daha fazla fikir verdi. Bazılarımız gibi Newton da kaygıyla başa çıkmanın bir yolu olarak kendini harika şeyler yapmaya zorluyor. Newton da çoğumuz gibi içsel bir eleştirmenle uğraşıyor. Ben buna “ses” diyorum.

Mükemmeliyetçiliğe giden yolculuklarımızda, “ses” genellikle her zaman en iyisi olmayı bekleyen parçamızı hedef alır ve sorar: “Mükemmelden daha azına nasıl cüret edersin?” Newton’ın sesiyse ona “Tembelsin…Tembelsin…Tembelsin” diyor. Oysa Newton, dünyanın en beğenilen şirketlerinden birinde yönetici olarak çalışan başarılı bir profesyonel. Aynı zamanda, powerlifting adlı güç sporunda kendi yaşı ve ağırlık sınıfı içinde küresel, ulusal ve eyalet düzeyinde rekorları olan bir dünya şampiyonudur.

Birçok içsel çalışma ve terapiden sonra Newton düşünce kalıplarına dikkat etmeye başlar. Kafasının içindeki sesin, elinden gelenin en iyisini ortaya koyma çabasıyla hareket eden bir şampiyon mu yoksa kaygıyla hareket eden bir sabotajcı mı olduğunu anlamaya çalışır. Bu, eleştirel sesi kısmak için ilk adımdır.

Kafanızdaki sabotajcı kulağa nasıl geliyor? Belki şöyle diyordur: “Yeterince çok çalışırsan başarısız olamazsın. O yüzden daha çok çalış.” Belki de Newton’un sesi gibi şöyle diyordur: “Tembelsin. Daha iyisini yap. İnsanlar sana güveniyor.” Ya da belki size elinizden gelenin asla yeterince iyi olmadığını söylüyor.

Sesin gönderdiği mesaj ne olursa olsun, ona kulak verin. Cesaretinizi kıran şeyin kendi düşünceleriniz olduğunu hissettiğinizde, yavaşlamanız ve “sesin” sizin sesiniz olmadığını kabul etmeniz önemlidir. Çünkü bu ses sizin kaygınız ve size gerçeği söylemiyor. Elbette bunu yapmak kolay değildir. Çoğumuz kaygılı ve başarılı kişiler olarak içimizdeki eleştirmeni dinlemeye o kadar alıştık ki bunu artık farkında olmadan yapıyor ve başka türlü nasıl hareket edeceğimizi bilmiyoruz. Ancak pratik ve öz farkındalıkla bunu nasıl yöneteceğimizi öğrenebiliriz.

İşte “sesi” susturmak için atabileceğiniz üç adım:

1) Eleştirel sesin ne zaman ortaya çıktığına dikkat edin.

Bir dahaki sefere kafanızın içinde bir eleştiri duyduğunuzda, aşağıdakileri göz önünde bulundurun:

  • Konuşanın kim olduğuna dikkat edin. Ses size mi benziyor yoksa geçmişinizden birine mi benziyor? Bazen içsel eleştirilerimiz bize şekil veren deneyimlerimiz veya yıllar önce karşılaştığımız insanlar tarafından yönlendirilir.
  • Ses hangi ifadeleri kullanıyor? İçinizdeki eleştirmenin tekrar tekrar söyleme eğiliminde olduğu sözcüklere dikkat edin. Bu ses, bir hata yaptığınızda ortaya çıkan sert bir yönetici mi? Yoksa kulağınızda sürekli vızıldayan, dırdırcı küçük bir böcek mi? Bu ipuçlarına dikkat etmek, ne zaman konuştuğunu belirlemenize yardımcı olacaktır.
  • Ses kontrolü ele almadan hemen önce nasıl hissediyorsunuz? Hangi duygular ondan önce gelme eğiliminde oluyor? Örneğin, iç eleştirmeniniz size bir sunum için tüm gece çalışmanızı söylemeden hemen önce endişeli hissettiğinizi fark etmeniz olasıdır. Sizi endişelendiren nedir? O anda endişenizi yatıştırmaya ne yardımcı olabilir?
  • Sesi dinlemenin size faydası var mı? Örneğin, eleştirel iç sesiniz sizi insanları daima memnun etmeye mi yönlendiriyor? Gerçekten yardıma ihtiyacı olmayan birine yardım etmek için kendinizi eğilip bükülürken yakaladınız mı? Belki de içinizdeki eleştirmen, kendi mutluluğunuz pahasına herkesi mutlu etmenizi talep ediyordur. Bir dahaki sefere bir ses size öğle yemeği toplantısından sonra konferans masasını temizlemenizi söylediğinde, bunu anımsayın ve ardından ona sessiz olmasını söyleyin.

2) Eleştirel sese şefkatle hitap edin.

Ancak en sık karşılaştığınız özeleştirilerinizdeki temaları ve ortak noktaları fark ettikten sonra, bunları doğrudan ele almaya çalışabilirsiniz. Başlamak için kolay bir yol, sese üçüncü şahıs olarak, yüksek sesle hitap etmektir. Öz şefkat pratiği tam da burada devreye girer ve bu öğrenilmesi gereken harika bir beceridir.

Öz şefkat, kaygınızla savaşmak veya motive olmak için özeleştiriye güvenmek yerine kendinize karşı kasıtlı olarak nazik olmak anlamına gelir. Pratikte bu, sese anlayış ve cömertlikle hitap etmek gibi görünür. Bazen bu yaklaşımı “tatlım yöntemi” olarak adlandırıyorum. (Terapistim sese hitap ederken kendime “tatlım” dememin yardımcı olacağını söylemişti.) Şimdi, kaygımın beni mükemmeliyetçilikle korkutmaya çalıştığını fark ettiğimde, kendime yüksek sesle şöyle diyorum: “Tatlım, o blog yazısını yazmamaya karar verdiğin için tembel değilsin. Stratejik davranıyorsun. Zamanın değerli ve başka işler için para almakla meşgulken bedavaya çalışmana gerek yok.”

Açıkçası, bu yardımcı oluyor. Kendinize tatlım demek zorunda değilsiniz. Sizin için doğru olan herhangi bir kelimeyi seçmeniz yeterli!

3) Kasıtlı nezaketi çağırmak için bir egzersiz yapın.

İşte, öz şefkat alanında uzman Kristin Neff’ten uyarladığım bir egzersiz. Neff şunu öneriyor: “Kendini yargılamak yerine, kendine şefkat göster.” Şimdi bunun nasıl olabileceğine bakalım.

  • Sadece oturun ve ellerinizi göğsünüzün üzerine koyun. Nefesinizi hissedin, alın ve verin.
  • Ellerinizin göğüs kafesinizin üzerindeki hissiyle bağlantı kurun. Bir süre hareketsiz kalın.
  • Son zamanlarda iyi yaptığınız bir şeyi düşünün. Bu, işyerinde yaptığınız bir şey ya da yoğun bir güne bir egzersiz sığdırmış olmanız, bir arkadaşınıza gönderdiğiniz nazik bir kısa mesaj veya kendinizi iyi hissetmenizi sağlayan herhangi bir şey olabilir.
  • Göğsünüzü tutun, o anı düşünün ve kendinize “İyi bir iş çıkardım” deyin. Bunu gerçekten hissetmeye çalışın.
  • Bunu yaptıktan sonra, olumsuz bir özeleştiriye veya yapılacaklar listenizdeki bir sonraki maddeye hemen geri dönmeyin. Sadece bir süreliğine öz şefkat duygusuyla kalın.

Küçük şeyler için kendimizi ödüllendirmek üzere zaman ayırdığımızda, kendimize karşı daha nazik olmayı öğrenir, içimizdeki eleştirmenleri susturur ve kendi kendimizi sabote eden alışkanlıklarımızı sekteye uğratırız.

……

Psikolog David Burns, her zaman özel olmaktan vazgeçmenin, nihayetinde sadece insan olduğumuz anlamına geldiğini söylüyor. Kaygılı ve başarılı olan kişilerin, belki de çoğu insandan daha fazla, egolarıyla yüzleşmeleri ve şunun farkına varmaları gerekir: Mükemmel olmak zorunda değiliz ve diğerlerinden daha iyi olmak zorunda da değiliz. Başarısız olmaya ve yine de devam etmeye hakkımız var. Arada sırada kötü bir gün geçirmeye ya da teslim tarihini kaçırmaya hakkımız var.

Psikolog ve Burns’ün meslektaşı Taylor Chesney bir keresinde, “Artık özel olmaya ihtiyaç duymadığınızda, hayatınız özel hale gelir” demişti.

Eleştirel sesi dinlemekten kaynaklanan tüm kaygı, stres ve korku olmadan, aynı seviyede başarılı olduğunuz bir yaşam hayal edebiliyor musunuz? Kaygınızın sizi kontrol etmek yerine sizin onu yönettiğiniz bir dünya hayal edebiliyor musunuz? Belki de kaygınızı kullanarak getirebileceği motivasyonu yönlendirebilirsiniz. Kaygılı ve başarılı kimliğinizden vazgeçmek zorunda değilsiniz. Ancak duygularınız ve onlara nasıl tepki vereceğiniz üzerinde daha fazla güce sahip olabilirsiniz.

Kendinizi ulaşılması tam anlamıyla imkansız bir standarda bağlı tutmanın getirdiği tüm olumsuz sonuçlar olmadan, yaratıcılığınızı artırabilir ve motivasyonunuzu (neşenizi de) tamamen farklı bir yolla yükseltebilirsiniz. Bir dahaki sefere eleştirel “sesi” duyduğunuzda, gelecekte onu dağıtmanıza yardımcı olacak ipuçlarına kulak verin. Kendinize karşı nazik olmanın bir yolunu bulun ve kendinize şu soruyu sorun: Neden bu kadar özel olmak zorundayım?

Morra Aarons-Mele -HBR

Okumaya devam et

BANKA HABERLERİ

OVP 2027-2029: Bankacılıkta Yeni Kredi Rejimi Başlıyor

Kredi musluğu açılmayacak, nitelikli, katme değeri yüksek kredi müşterisi seçilecek!

Yayınlanma:

|

6 Eylül 2026’da açıklanan 2027-2029 Orta Vadeli Programı, Türkiye ekonomisi açısından yalnızca yeni enflasyon ve büyüme hedeflerini ortaya koymuyor. Program, aynı zamanda bankacılık sisteminin önümüzdeki üç yılda hangi alanlara kredi vereceğinin ve hangi alanlarda daha seçici davranacağının da çerçevesini çiziyor.

Yeni dönemin anahtar kelimesi artık “daha fazla kredi” değil, “daha doğru kredi” olacak.

KOBİ, ihracat, yatırım, üretim ve yüksek katma değerli sanayi finansmanı öne çıkarken; genel amaçlı kredi, yüksek borçluluk ve zayıf nakit akışına dayalı şirket finansmanı daha zor hale gelebilir.

OVP’nin bankacılık açısından asıl mesajı ne?

OVP’nin bankacılık açısından en önemli tarafı, kredi sisteminin nicelikten niteliğe doğru yönlendirilmesidir.

Ekonomi yönetimi bir yandan enflasyonu 2027’de yüzde 21, 2028’de yüzde 13,5 ve 2029’da yüzde 9 seviyesine indirmeyi hedeflerken, diğer taraftan büyümenin 2027’de yüzde 4,2’ye, sonraki yıllarda yüzde 5 seviyesine doğru yükselmesini öngörüyor. 2026 büyüme tahmini ise yüzde 3,3’e çekildi.

Buradaki temel soru şudur: Enflasyon düşürülürken üretim nasıl finanse edilecek?

İşte bankacılık stratejisinin değiştiği nokta tam olarak burası. Ekonomi yönetimi, bütün kredileri aynı şekilde büyütmek yerine üretim, yatırım, ihracat ve KOBİ kredilerini öne çıkaran seçici kredi politikasını sürdürüyor.

Hazine ve Maliye Bakanı Mehmet Şimşek’in açıklamasına göre KOBİ kredilerinin toplam krediler içindeki payı uzun dönem ortalamasındaki yüzde 24,6-25 seviyesinden yaklaşık yüzde 27’ye çıkmış durumda. İhracat kredilerinin payı ise yüzde 6,3’lük uzun dönem ortalamasından yaklaşık yüzde 12’ye yükselmiş bulunuyor.

Bu rakamlar tesadüf değil.

Bankacılık sisteminin kredi kompozisyonu değiştiriliyor.

1. Kredi musluğu tamamen açılmayacak

Bence OVP’nin bankacılık açısından en yanlış okunabilecek tarafı burası. “Enflasyon düşüyor, büyüme hedefi yükseliyor, o halde bankalar daha fazla kredi verecek” şeklinde bir sonuç çıkarmak doğru değil.

Tam tersine; Kredi büyümesi enflasyonla uyumlu tutulurken, kredinin yönü değiştirilecek.

Bu şu anlama geliyor: Kredi miktarı kontrollü, kredi tahsisi seçici olacak.

Dolayısıyla 2027’de bankacılık sektöründe temel rekabet yalnızca “kaç milyar TL kredi kullandırdın?” üzerinden değil; “Hangi müşteriye, hangi sektöre ve hangi risk profiline kredi verdin?” üzerinden şekillenecek.

2. Banka kredi komitelerinde “nakit akışı” daha önemli hale gelecek

Türkiye’de uzun yıllar kredi değerlendirmesinde teminat önemli bir unsur oldu. Gayrimenkul, fabrika, arsa, kefalet ve diğer teminatlar kredi kararında güçlü rol oynadı.

Ancak yüksek faiz ve uzun nakit dönüş süreleri şirket bilançolarını zorladıkça yeni dönemin kritik sorusu şu olacak: “Şirket borcunu hangi nakit akışıyla ödeyecek?”

Bu nedenle 2027-2029 döneminde bankaların kredi analizinde:

  • EBITDA,
  • faaliyet nakit akışı,
  • borç servis kapasitesi,
  • işletme sermayesi ihtiyacı,
  • stok devir hızı,
  • alacak tahsil süresi,
  • borç/vade uyumu,
  • ihracat geliri,
  • döviz pozisyonu,
  • faiz karşılama oranı çok daha fazla önem kazanacak.

Başka bir ifadeyle: Teminat + bilanço modelinden, Nakit akışı + sektör + risk + teminat modeline geçiş hızlanacak.

3. KOBİ kredileri neden kritik?

OVP’nin önemli mesajlarından biri KOBİ finansmanının desteklenmesi.

Şimşek’in verdiği rakama göre KOBİ kredilerinin toplam krediler içindeki payı yaklaşık yüzde 27’ye yükselmiş durumda. Ancak burada önemli bir ayrım var: KOBİ’ye kredi vermek ile KOBİ’nin finansman sorununu çözmek aynı şey değildir.

KOBİ yüzde 50 civarında maliyetle kredi kullanıyorsa, kredi miktarını artırmak tek başına çözüm olmayabilir.

Çünkü şirketin:

  • brüt kâr marjı,
  • faaliyet kârı,
  • stok finansmanı,
  • tahsilat süresi

kredi maliyetinden düşük kalıyorsa, daha fazla kredi şirketi kurtarmak yerine daha fazla borçlandırabilir.

Bu nedenle OVP’nin gerçek başarısı: KOBİ’lere ne kadar kredi verildiğiyle değil, verilen kredinin kaçının üretim kapasitesine dönüştüğüyle ölçülmeli.

4. İhracat kredileri artık bankacılığın stratejik alanı

Burada ciddi bir dönüşüm yaşanıyor. İhracat kredilerinin toplam krediler içindeki payının yaklaşık yüzde 12’ye yükselmesi, uzun dönem ortalamasının neredeyse iki katına çıkması dikkat çekici. Reeskont kredilerinin günlük limitinin de 17 kat artırıldığı açıklandı.

Bu bize şunu söylüyor: Bankacılık sisteminden beklenen yalnızca kredi vermek değil, döviz kazandırıcı faaliyeti finanse etmek.

Bu nedenle ihracatçı şirketler: kur riski + faiz maliyeti + ihracat geliri + tahsilat riski birlikte değerlendirilerek daha avantajlı finansmana ulaşabilecek. Reeskont kredilerinde açıklanan yüzde 23,9 faiz oranı ve bankacılık maliyetleri eklendiğinde yaklaşık yüzde 25-26 seviyesine çıkan maliyet, mevcut enflasyonun altında bir finansman kanalı oluşturuyor. Bu durum ticari bankalar açısından da önemli.

Çünkü klasik ticari kredi ile hedefli/reeskont finansmanı arasında ciddi maliyet farkı oluştuğunda şirketlerin finansman tercihi değişiyor.

5. Sanayi finansmanında yeni dönem

OVP’nin önemli başlıklarından biri imalat sanayiinin güçlendirilmesi.

Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, İmalat Sanayii Finansman Desteği Programı kapsamında 250 milyar TL ilave kredi desteği sağlandığını; orta-yüksek ve yüksek teknoloji ağırlıklı sanayi yatırımlarına yönelik üç yıl için 750 milyar TL YTAK kredilerinin kullandırılmaya devam edeceğini açıkladı.

Bu, bankacılık açısından çok önemli bir sinyal.

Çünkü Türkiye’nin kredi sistemi giderek: tüketim → üretim ve genel ticari kredi → hedefli yatırım kredisi eksenine çekilmeye çalışılıyor.

6. Bankaların kârlılığı açısından OVP ne söylüyor?

Burada bankalar açısından daha karmaşık bir tablo var.

Bir tarafta:

  • faizlerin zaman içinde düşmesi,
  • enflasyonun gerilemesi,
  • kredi talebinin yeniden canlanması bankalar açısından olumlu.

Diğer tarafta:

  • seçici kredi,
  • kredi büyüme sınırları,
  • makroihtiyati düzenlemeler,
  • düşük maliyetli hedefli kredi programları bankaların serbest fiyatlama alanını sınırlayabilir.

Dolayısıyla bankaların önümüzdeki dönemde kârlılığı sadece faiz marjı üzerinden değil; komisyon gelirleri + ödeme sistemleri + yatırım bankacılığı + sermaye piyasaları + sigorta + dijital bankacılık üzerinden çeşitlendirmesi gerekecek.

7. Mevduatta da yeni dönem

OVP’nin finansal istikrar ayağında TL tasarrufların artırılması ve finansal kaynakların daha etkin alanlara yönlendirilmesi öne çıkıyor.

Bu nedenle bankalar açısından sadece kredi tarafı değil, pasif yönetimi de kritik. Bankaların önündeki temel sorun: Uzun vadeli kredi vermek için uzun vadeli ve uygun maliyetli kaynak bulmak. Türkiye’de mevduatın önemli bölümünün kısa vadeli olması, uzun vadeli yatırım finansmanının önündeki yapısal problemlerden biri.

Dolayısıyla önümüzdeki dönemde: uzun vadeli TL mevduat + emeklilik fonları + yatırım fonları + tahvil piyasası + sermaye piyasaları daha önemli hale gelecek.

8. Bankacılık sisteminin en büyük riski: sorunlu kredi

Burada OVP’nin hedefleri ile reel sektörün mevcut durumu arasında dikkat edilmesi gereken bir alan var.

Kredi maliyetlerinin uzun süre yüksek kalması: yüksek faiz → düşük faaliyet kârı → nakit açığı → yeniden borçlanma → yapılandırma → sorunlu kredi zinciri yaratabilir.

Bu nedenle 2027-2029 döneminde bankaların en önemli gündemlerinden biri yalnızca yeni kredi vermek değil, mevcut kredi portföyünün kalitesini korumak olacak.

Özellikle:

  • tekstil,
  • inşaat,
  • gayrimenkul,
  • perakende,
  • enerji,
  • KOBİ ağırlıklı sektörler yakından izlenmeye devam edebilir.

9. “Kredi vermek” ile “şirketi yaşatmak” arasındaki fark

Bence OVP’nin bankacılık tarafındaki en önemli sınavı burada. Bir şirkete 100 milyon TL kredi vermek kolaydır.

Asıl mesele: Bu 100 milyon TL şirketin üretim kapasitesini mi artıracak? yoksa Önceki kredinin faizini ve vadesi gelen borcunu mu kapatacak?

Eğer ikinci durum gerçekleşiyorsa, bankacılık sistemi ekonomik büyümeyi finanse etmiyor; borç stokunu çeviriyor. Bu nedenle 2027-2029 döneminde bankaların kredi komitelerinde “nakit karşılıklı kredi” anlayışının güçlendirilmesi gerekiyor.

10. Bankacılıkta yeni denklem

Önümüzdeki dönemin kredi denklemini şöyle özetlemek mümkün:

Eski model: Teminat → Kredi → Bilanço büyümesi

Yeni model: Üretim → Nakit akışı → İhracat → Verimlilik → Borç servis kapasitesi → Kredi

Bunun anlamı çok açık: Sadece malı olan değil, para üretebilen şirket kredi açısından daha değerli hale gelecek.

Reel sektör açısından OVP’nin kritik açmazı

Ancak burada ekonomi yönetiminin çözmesi gereken önemli bir çelişki var.

Bir tarafta: Enflasyon düşürülecek.

Diğer tarafta: Üretim ve yatırım artırılacak.

Üçüncü tarafta: Kredi büyümesi kontrol altında tutulacak.

Dördüncü tarafta: Şirketlerin finansman maliyetleri yüksek.

Bu dört hedef aynı anda yönetilmek zorunda.

Eğer finansman maliyeti yeterince hızlı düşmezse, üretici şirket yatırım yapamayabilir.

Eğer kredi çok hızlı gevşerse, bu kez: kredi → talep → döviz → fiyatlar → enflasyon kanalı yeniden çalışabilir.

Dolayısıyla ekonomi yönetiminin önündeki asıl mesele: “Kredi musluğunu açmak veya kapatmak değil, doğru basınçta tutmak.”

Bankalar 2027’de ne yapmalı?

Bence bankaların önümüzdeki dönemde beş stratejik alanı öne çıkarması gerekiyor:

1. Nakit akışı bazlı kredi

Şirketin gerçek ödeme gücü analiz edilmeli.

2. Sektör bazlı kredi politikası

Her sektöre aynı kredi limiti uygulanmamalı.

3. İhracat ve döviz kazandırıcı faaliyet finansmanı

Döviz geliri yaratan şirketlere daha uygun yapılandırılmış finansman sağlanmalı.

4. Yatırım finansmanı

Makine, teknoloji, enerji verimliliği ve kapasite artışı gibi yatırımlar ayrı değerlendirilmelidir.

5. Erken uyarı sistemi

Sorunlu hale gelen krediyi beklemek yerine: “Batıyok” oluşmadan önce müdahale edilmelidir.

Bankacılık açısından 10 önemli stratejik değişiklik

Alan OVP’nin mesajı Bankacılık açısından anlamı
1. Kredi büyümesi Enflasyonla uyumlu kredi büyümesi Bankalar kredi musluklarını serbest bırakmayacak; seçici kredi devam edecek
2. Reel sektör finansmanı Üretim, yatırım ve ihracata yönlendirme Genel kredi yerine hedefli/sektörel kredi önem kazanacak
3. İmalat sanayii İmalat ve yüksek katma değerli yatırımlara finansman Bankalar için sanayi kredileri yeniden stratejik ürün haline gelebilir
4. İhracat İhracat kapasitesinin artırılması Reeskont, Eximbank ve döviz kazandırıcı faaliyet finansmanı önemini koruyacak
5. KOBİ Finansmana erişimin güçlendirilmesi KOBİ kredilerinde teminat + nakit akışı + sektör riski daha fazla dikkate alınacak
6. Kredi tahsisi Kaynakların verimli alanlara yönlendirilmesi “Kredi isteyen herkese kredi” modelinden risk bazlı kredi tahsisine geçiş
7. Sermaye piyasaları Banka dışı finansmanın geliştirilmesi Faktoring, leasing, tahvil, fonlar, GYO/Girişim sermayesi gibi alternatifler büyüyecek
8. Finansal teknoloji Dijitalleşme ve finansal altyapı Bankaların veri, yapay zekâ ve dijital kredi modellerine yatırımı artacak
9. Finansal istikrar TL’ye güven ve makro finansal istikrar Bankaların bilanço, likidite ve döviz pozisyonu daha yakından yönetilecek
10. Finansal okuryazarlık Finansal eğitim artırılacak Tüketici ve yatırımcı davranışlarının daha kontrollü hale getirilmesi hedefleniyor

Kutu Bilgi | OVP’de bankacılık için öne çıkan rakamlar

Gösterge OVP/2026 açıklamaları
2026 büyüme tahmini %3,3
2027 büyüme hedefi %4,2
2026 yıl sonu enflasyon tahmini %28,4
2027 enflasyon hedefi %21
2028 enflasyon hedefi %13,5
2029 enflasyon hedefi %9
KOBİ kredilerinin toplam kredilerdeki payı ~%27
İhracat kredilerinin toplam kredilerdeki payı ~%12
İhracat kredilerinde uzun dönem ortalama %6,3
İmalat Sanayii Finansman Desteği 250 milyar TL
YTAK kredi büyüklüğü 750 milyar TL / 3 yıl
Reeskont kredi günlük limit artışı 17 kat

Rakamların ilgili bölümü ekonomi yönetiminin OVP sunumu ve program sonrası açıklamalarından derlenmiştir.

Bankacılıkta “kredi büyümesi” değil “kredi kalitesi” dönemi

2027-2029 OVP’nin bankacılık açısından bana göre en önemli mesajı şudur: Türkiye artık sadece daha fazla krediye değil, daha verimli krediye ihtiyaç duyuyor.

Bunun gerçekleşmesi halinde bankacılık sistemi ekonominin üretim kapasitesini artıran bir mekanizmaya dönüşebilir.

Ancak bunun için kredi tahsisinde yalnızca teminatın değil, nakit akışının ve üretim kapasitesinin merkeze alınması gerekiyor.

Çünkü Türkiye’nin asıl problemi artık sadece: “Şirket kredi bulabiliyor mu?” değil.

Daha önemli soru: “Şirket aldığı krediyi üretime dönüştürüp borcunu geri ödeyebiliyor mu?”

BankaVitrini olarak uzun süredir vurguladığımız “nakit kraldır” yaklaşımının önemi burada ortaya çıkıyor.

2027-2029 döneminde bankacılık sisteminin başarısını kredi hacmi değil; üretime dönüşen kredi + zamanında geri ödenen kredi + düşük sorunlu kredi + artan ihracat belirleyecek.

Kısacası: OVP bankalara “daha çok kredi verin” demiyor. “Krediyi doğru şirkete, doğru sektöre ve doğru amaçla verin” diyor.

Ve önümüzdeki dönemde bankacılığın en kritik rekabet alanı da tam olarak burası olacak.

Erol TAŞDELEN – Ekonomist | BankaVitrini.com

Okumaya devam et

Erol Taşdelen

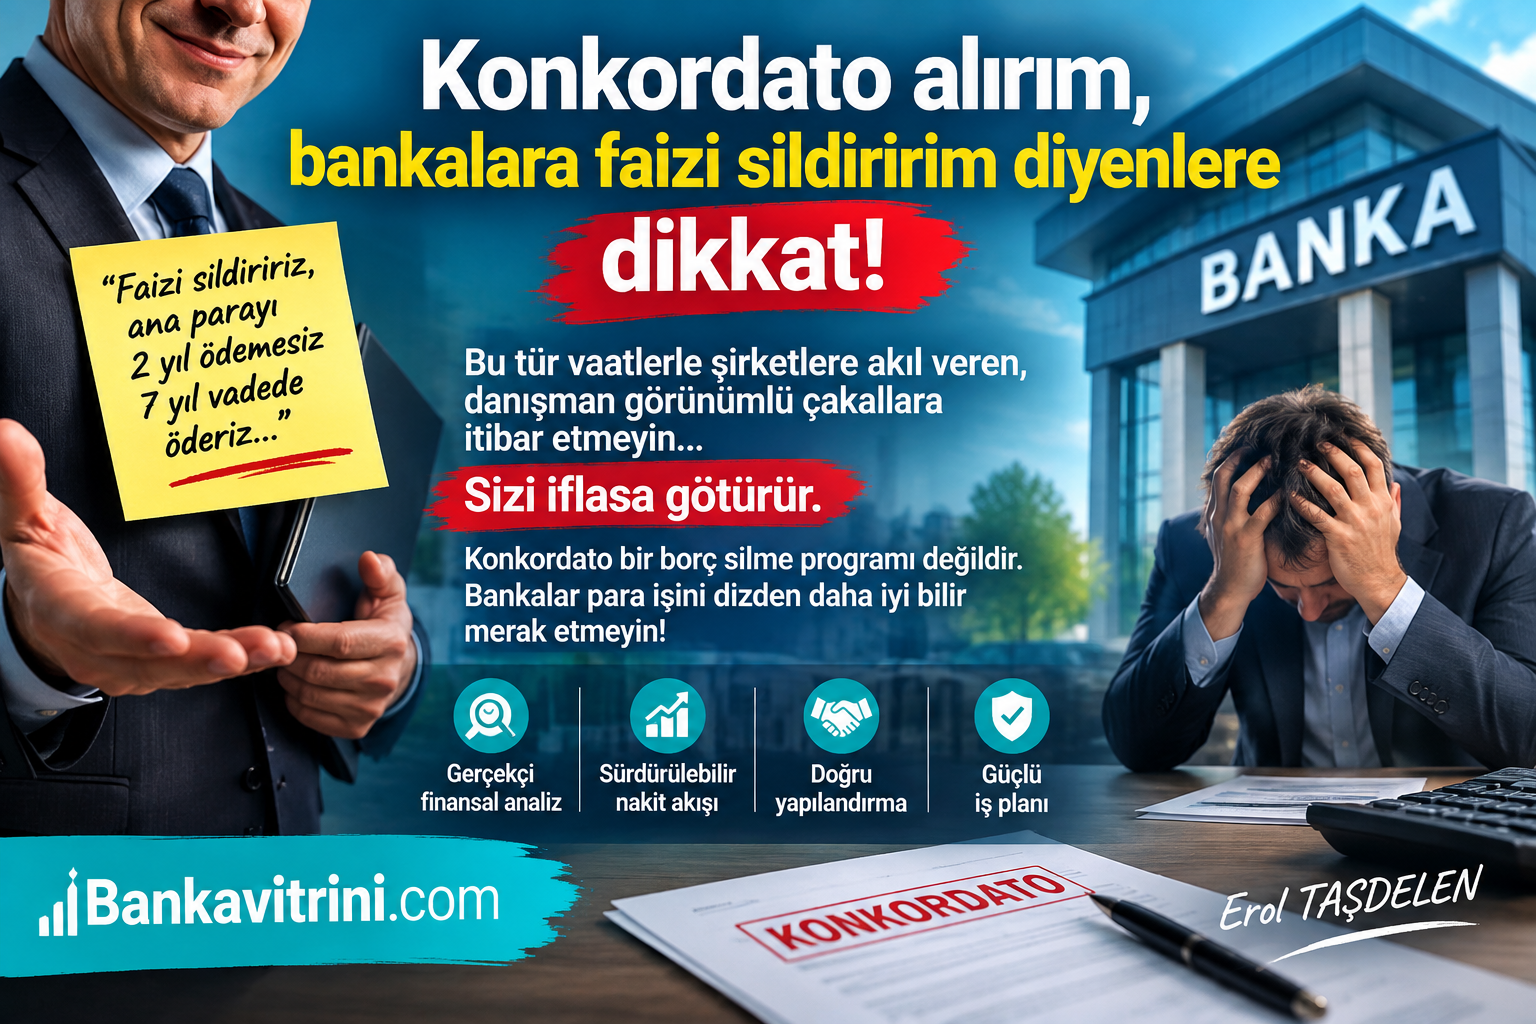
Konkordato alırım, bankalara faizi sildiririm diyenlere dikkat!

Yayınlanma:

|

“Konkordato ilan ederiz, bankalara faizi sildiririz. Ana parayı da 2 yıl ödemesiz, 7 yıl vadede öderiz…”

Son dönemde finansal sıkıntıya giren bazı şirket sahiplerine bu tür “formüller” pazarlayan, danışman görüntüsündeki kişilere dikkat etmek gerekiyor.

Çünkü bu söylem kulağa kolay bir kurtuluş reçetesi gibi gelse de, yanlış yönlendirme şirketi kurtarmak yerine iflasa sürükleyebilir.

Konkordato, bankalara karşı pazarlık masasına oturup “faizi silelim, ana parayı uzun vadeye yayalım” denilecek basit bir mekanizma değildir.

Banka neden faizi silsin?

Öncelikle şu gerçekle yüzleşmek gerekiyor: Banka para işini bilir.

Bir şirketin borcunun ne kadarının gerçekten sürdürülebilir olduğunu, nakit akışının ne söylediğini, teminatların değerini, şirketin faaliyet kârlılığını ve borç ödeme kapasitesini profesyonel ekipleriyle analiz eder.

Dolayısıyla bir danışmanın; “Konkordato al, bankalar faizi zaten siler” şeklindeki yaklaşımı son derece tehlikelidir.

Banka açısından konu yalnızca “faiz” değildir.

Bankanın karşısında; anapara riski, tahsilat süresi, teminat kalitesi, şirketin faaliyetlerinin devam edip edemeyeceği, ortakların şirkete koyacağı kaynak, nakit akışı, diğer alacaklıların durumu, şirketin gerçek borç ödeme kapasitesi gibi çok sayıda değişken vardır.

“2 yıl ödemesiz, 7 yıl vade” her şirket için kurtuluş değildir

Bir başka tehlikeli söylem ise şu: “2 yıl hiç ödeme yapma, sonra 7 yılda ödersin”.

Peki şirket iki yıl sonra gerçekten ödeme yapabilecek mi?

Bugün para kazanamayan, faaliyetlerinden yeterli nakit üretemeyen bir şirketin borcunu yalnızca ileri bir tarihe taşımak, problemi çözmez.

Sadece problemin tarihini erteler. Hatta borç yeniden yapılandırılırken faiz, masraf, komisyon, teminat ve diğer maliyetler dikkate alındığında şirketin toplam yükü daha da farklı bir noktaya gelebilir.

Bu nedenle asıl soru: “Borcu kaç yıl vadeye yayarım?” değil, “Bu şirket hangi nakit akışıyla bu borcu gerçekten ödeyebilir?” olmalıdır.

Konkordato şirketi otomatik olarak kurtarmaz

Konkordato bir “borç silme programı” değildir.

Amaç, şartları oluştuğunda borçlunun mali durumunun düzeltilmesine ve alacaklıların da mümkün olduğunca tatmin edilmesine imkân sağlayan hukuki bir süreçtir. Burada şirketin gerçek faaliyet gücü kritik önemdedir. Şirket; “Konkordato ilan ederim, bankalar bekler” mantığıyla hareket ederse ciddi bir yanılgıya düşebilir. Çünkü konkordato sürecine girmekle şirketin ekonomik gerçekleri ortadan kalkmaz.

Satış yoksa satış yaratmak, kârlılık yoksa kârlılık yaratmak, yüksek maliyet varsa maliyeti düşürmek, yanlış yatırımlar varsa bunları düzeltmek gerekir.

En büyük hata: Bankayı düşman görmek

Finansal sıkıntıya giren bazı şirketlerde en büyük hatalardan biri bankayı “karşı taraf” olarak görmektir. Oysa banka açısından da en iyi senaryo, kredinin tahsil edilmesidir.

Şirket gerçekten yaşayabilecek durumdaysa banka ile masaya oturup gerçekçi bir yeniden yapılandırma yapılması çoğu zaman daha sağlıklı olabilir. Ancak bunun için şirketin masaya; gerçek bilanço, gerçek nakit akışı, gerçek borç tablosu, gerçek teminat yapısı, gerçek faaliyet kârlılığı, uygulanabilir iş planı ile gelmesi gerekir.

Sadece “Konkordato ilan ederiz” demek plan değildir.

Danışman seçerken çok dikkat!

Şirket sahipleri özellikle bu dönemde “borcunuzu sildiririz”, “bankaları masaya oturturuz”, “faizi tamamen sildiririz”, “7-8 yıl vade alırız” gibi kesin vaatlerde bulunan kişilere karşı dikkatli olmalı. Çünkü şirketin kaderini, sosyal medyada anlatılan birkaç başarı hikâyesine göre belirlemek son derece risklidir.

Konkordato kararı bir sloganla değil, finansal analizle verilmelidir.

Şirketin önce şu soruya cevap vermesi gerekir: “Konkordato sonrası bu şirket gerçekten yaşayabilecek mi?”

Cevap hayırsa, konkordato yalnızca iflası geciktirebilir. Cevap evetse, o zaman hukuki süreç, finansal yeniden yapılandırma ve bankalarla müzakere birlikte değerlendirilmelidir.

Sonuç olarak: Konkordato bir “borçtan kurtulma kampanyası” değildir. Bankaya; “Faizi sil, 2 yıl bekle, sonra 7 yılda ana parayı ödeyeyim” demek de tek başına finansal çözüm değildir.

Şirket sahipleri, kendilerine kolay ve kesin sonuçlar vaat eden “danışman görünümlü çakallara” değil, şirketin gerçek finansal durumunu ortaya koyabilecek yetkin finans, hukuk ve yeniden yapılandırma uzmanlarına güvenmeli.

Çünkü bankalar para işini gerçekten bilir.

Asıl mesele bankayı kandırmak değil, şirketi yeniden para kazanabilir hale getirmektir.

Erol TAŞDELEN – Ekonomist www.bankavitrini.com

Okumaya devam et

GÜNCEL

TL Kredide %32,2 Kritik Eşik: 2027’de Dolar Kredisi Avantajlı mı?

Yayınlanma:

|

Yazan:

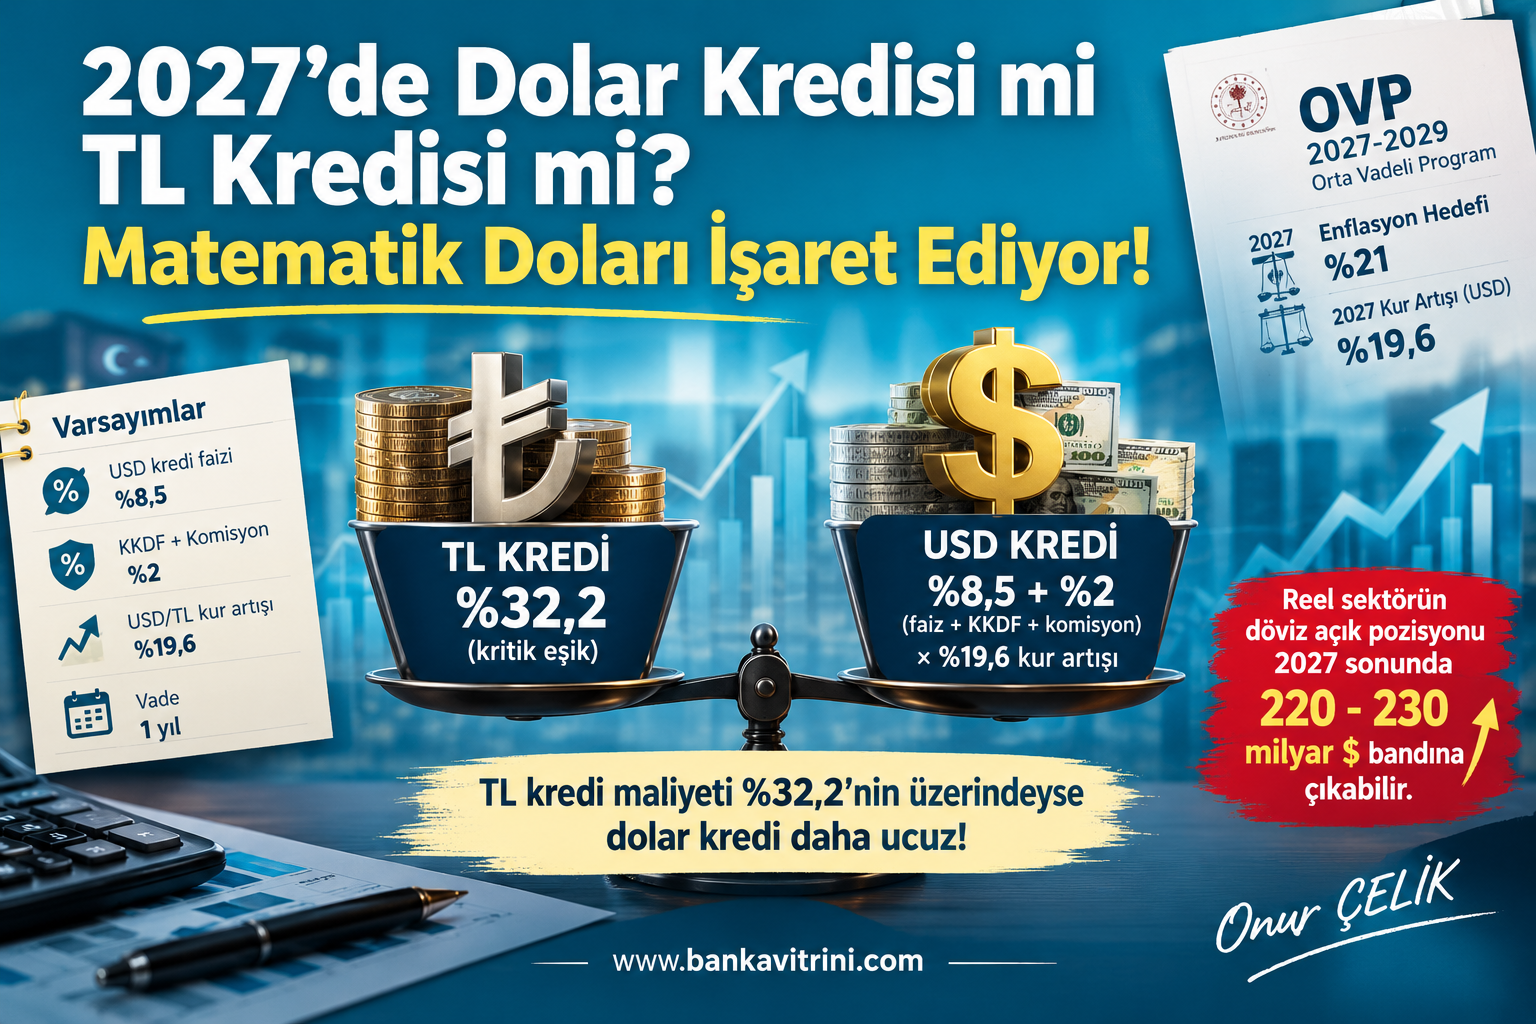
Yeni açıklanan OVP’ ye göre dolar (USD) kur artışı 2027 yılında % 19,60 olacak!

Yani mevcut varsayımlara göre;

* TL’nin USD karşısında yıllık değer kaybı: % 19,60
* USD kredi faiz maliyeti: %8,5
* Vade: 1 yıl
* Ek olarak % 1 KKDF ve% 1 komisyon maliyeti ekleyelim USD krediye.

Sonuç olarak;

Kur gerçekten %19,6 artacaksa, USD kredinin %8,5 faizi + KKDF ve Komisyon maliyetleriyle TL kredi karşısındaki başa baş noktası yaklaşık %32,2. Yani finansman maliyeti açısından TL kredi maliyeti % 32,2’ nin üzerindeyse dolar kredi daha ucuzdur, aksi takdirde TL kredi ucuzdur.

TL kredi faizinin % 32 olabilmesi için ise politika faizinin % 28, enflasyonunda % 23 civarı olması lazım ki, bu en iyi ihtimal 2027 yıl sonunda olur.

Ez cümle, matematik 2027 yılı için yine DOLAR KREDİ daha RASYONEL diyor.

Sonuç oldukça çarpıcı

Bu varsayımlar altında:

TL kredi maliyeti Daha rasyonel seçenek
%25 🟢 TL
%27 🟢 TL
%29 🟢 TL
%30 🟢 TL
%31 🟢 TL
%32,2 ⚖️ Başa baş
%33 🔵 USD
%35 🔵 USD
%38 🔵 USD
%40 🔵 USD
%45 🔵 USD
%50 🔵 USD

Dolayısıyla %32,2 kritik eşik.

TL ticari kredi maliyeti bunun altında kaldığı sürece TL kredi avantajlı; %32,2’nin üzerine çıktığında ise verilen varsayımlar altında USD kredi avantajlı hale geliyor.

Fakat burada önemli bir teknik ayrıntı var

2025’te yapılan düzenlemeyle bankalar ve finansman şirketlerinin kullandırdığı döviz ve altın kredilerinde %1 KKDF uygulanmaya başladı. İhracat finansmanı gibi bazı kredilerde ise istisna bulunuyor.

Dolayısıyla sizin %32,2 hesabımız, %1 KKDF ve %1 komisyonun kredi anaparası üzerinden maliyete eklendiği varsayımına dayanıyor. Kredi sözleşmesindeki ücret ve komisyon hesaplanma biçimine göre gerçek efektif maliyet birkaç puan/ondalık farklılaşabilir.

Reel sektör açısından daha büyük problem

TCMB verilerine göre finansal kesim dışındaki firmaların net döviz pozisyonu açığı Haziran 2026’da 205,76 milyar dolara yükseldi. Aylık artış yaklaşık 2,34 milyar dolar oldu.

Üstelik kısa vadede şirketlerin 6,59 milyar dolarlık net döviz pozisyon fazlası bulunuyor. Dolayısıyla toplam açık büyük olsa da vade yapısı da ayrıca incelenmeli.

Yeni makroihtiyati tedbirlerle döviz kredi talebi sınırlandırılmaz ve TL kredi maliyeti yüksek kalmaya devam ederse, reel sektörün döviz borçlanma iştahının artması sürpriz olmayacaktır. Bu durumda 205,8 milyar dolarlık mevcut net döviz açık pozisyonunun 2027 sonunda 220-230 milyar dolar bandına doğru genişlemesi ciddi bir risk olarak karşımıza çıkabilir.

Onur ÇELİK – CFO

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.