Connect with us

BANKA HABERLERİ

Bali: Müşteriye eskiden “kral” diyorduk, şimdi çok daha fazlası

İş Bankası YKB ve CEO Council Başkanı Adnan Bali, Fast Summit’23 buluşmasında, teknolojiler, yetenek yönetimi ve yeni nesil liderlik konusunda sorularımızı yanıtladı. Gerçek liderlik için farklı bir tanım yaparken, “Sizin hakiki bir CEO ya da yönetim kurulu başkanı olmanız için kabul görmeniz lazım” değerlendirmesini yaptı.
Bali: Müşteriye eskiden “kral” diyorduk, bana göre şimdi kraldan çok daha fazlası… Kendi doğrusunu sonuna kadar dayatıyor, sizin kârlılığınız, iş yapma biçiminiz, maliyetleriniz müşteriyi ilgilendirmiyor.

Yayınlanma:

|

İş Bankası Yönetim Kurulu Başkanı Adnan Bali, iş dünyasında 35 yılı aşkın deneyime sahip… Kariyeri boyunca yeteneğe bakışın, kabiliyetin tanımının değiştiğine tanıklık ettiğini söylüyor. “Bu süreçte bir tarafta dünyada yaşananların ve global dinamiklerin Türkiye’ye yansıması, diğer tarafta burada hızla değişen tabloyu gözlemledim, tecrübe ettim” sözleriyle, değişimi anlatıyor.

Bankacılığa başladığı dönemle karşılaştırdığında, bugünün profilleri ve yetenek arayışı arasında farklılıklar olduğuna dikkat çekiyor. Ona göre bunun ardında ise iş yapış biçimlerimizdeki dönüşüm ve teknolojinin hayatımıza girmesi yatıyor. Bali, bu büyük değişimi, yeni nesil yetenekleri, yarının liderini ve bu alanda teknolojiyle gerçekleşen dönüşümü şöyle paylaşıyor:

BAŞARI MUTFAKTAN GEÇİYOR

Bankacılığa başladığım dönemde işleyişe manuel süreçler hakimdi. ODTÜ’yü bitirdikten sonra meslek hayatıma başladığımda ilk görevim “esham ve tahvilat” servisinde gelir ortaklığı senetleri saymaktı. Günlerce kağıt saymakla meşgul olduğum bu görev, bende bir hayal kırıklığı yaratmıştı. Kendime, “Sonunda ulaşacağım nokta bu muydu?” diye soruyordum. Sonra ‘küçük – büyük ayırt etmeden her işin bir yapanı’ olacağını öğrendim.

Şayet ilerlemek istiyorsanız, işin mutfağına girmek zorundasınız. Zira, temelini öğrenmeden görev reddederek, “ben yüksek donanım sahibiyim, sadece bazı işleri yapmalıyım” düşüncesiyle ilerleyemezsiniz. Reddettiğiniz, hoşnut olmadığınız vakit faydasını göremeyebilirsiniz, ancak edindiğiniz her bir tecrübenin size neler kattığını çok sonra öğreneceksiniz.

BÜYÜK YETENEK DÖNÜŞÜMÜ

Bugün, manuel süreçlerin ortadan kalktığını görüyoruz. Blockchain’den yapay zekaya çeşitli teknolojilerle hem ergonomik kolaylık sağlayan hem güvenlik sistemlerinin insan değil, teknolojiler tarafından idare edildiği bambaşka bir ortam var. Bu ekosistem içerisinde çok farklı iş modelleri ve tablolar öne çıkıyor. Dolayısıyla, çalışanların profilleri de evriliyor. Veri mühendisleri, istatistikçiler ve matematikçilerin çok önemli olduğu bir noktaya geliyoruz.

Bununla birlikte, işleri tamamen yapay zekaya devrediyor ve insan gücünü kaybediyor değiliz. Teknolojiye devrettiğimiz işler sayesinde, sadece insanın yapabileceği işlere daha fazla zaman ayırabiliyoruz. Artık insan daha kaliteli, yetkinliklerini daha da geliştirdiği bir noktaya doğru evriliyor. Bunu somut olarak gördüğümüz bir alan da müşteri şikayetleri… Müşteri şikâyetlerinden bahsettiğimiz ve bunun yönetimiyle uğraştığımız dönemler geride kaldı. Bugünlerde karşımızda bir robot bizi dinliyor ve işlemlerimizi yapıyor.

Otomatize edilebilecek işlere ayırdığımız vakit sebebiyle insan beyninin muhteşem farkını yeteri kadar kullanacağımız alanlara konsantre olamıyorduk. Bence bu, yeteneklerin değişimindeki en önemli unsur. Teknolojiyi ne kadar etkin kullanırsak, insana özgü katkıları da o kadar fazla görebiliriz. Dolayısıyla teknolojinin insanın rolünü azalttığına yönelik bakış açısını doğru bulmuyorum. Aksine, insan yaratıcılığını, yeteneğini ortaya koyma noktasında daha önemli bir rol üstlenmeye başladı.

BOLLUK ÇAĞINA DOĞRU

Şu andaki dijitalleşme hızı, ileri teknolojilerle donatılmış bir geleceğe dair muazzam bir tablo ortaya koyuyor. ChatGPT, 5G gibi yeni teknolojiler var. Hem iş yapış hem yaşayış biçimlerimiz bakımından geleceğin bugünden farklı olması bekleniyor.

Bugüne dek bilimsel düşüncenin ve onun ardındaki felsefenin evrimine baktığımızda, teknolojiden bu denli beslenmediğimiz dönemlerde insanların hep kısmi, göreceli doğrular aradığını görüyoruz. Teknolojinin gelişimiyle beraber büyük veriyi doğru okudukça, yorumladıkça daha pratik, daha kısa ve daha doğru çözümler bulabilme yetimiz gelişti. Bu nedenle ben teknolojideki ilerlemeleri çok olumlu buluyorum, hiç endişe etmiyorum.

Yapay zeka ve uzantısı olan yeni teknolojiler sayesinde örneğin kaynak israfı azalıyor, teknolojinin imkanlarıyla gerçekleştirdiğimiz bilimsel araştırmalar ışığında gezegenimizdeki sürdürülebilirliği bozan unsurların önüne geçilebiliyor, problemler için çözümler üretilebiliyor. Dolayısıyla hem bugün yaptığımız hataları tekrarlamama hem de sorunların giderilmesinde doğru çözüm ortaya koyma açısından bir “bolluk” çağının geldiğinden bahsedebiliriz. Bir gün geriye dönüp bakıldığında bu kadar büyük israfları, bu kadar kısmi doğrularla yönetme yanlışlarımız anılacak, belki de çok ilkel olduğumuz düşünülecek.

İYİ BİR LİDER OLMAK

İyi bir lider olmak için ilk koşulun, ehliyet ve liyakat esaslı kabul görmek olduğunu düşünüyorum. “Kabul görmek”, kolay bir iş değildir. Bizler bu görevlere geldiğimizde bir prosedürel meşruiyetimiz vardı, usuller belirliydi. Örneğin, nasıl yönetim kurulu başkanı olursunuz? Genel kurula gidiyorsunuz, genel kurula önergeler sunuluyor, hissedarlar tarafından el kaldırılıyor, oylanıyor. Ya da genel müdür olacağınız zaman, yönetim kurulu adaylar arasından en uygun gördüğünü seçiyor. Buraya kadar olan süreç prosedüreldir.

Sizin hakiki bir CEO ya da yönetim kurulu başkanı, üst düzey yönetici olmanız ise prosedürel meşruiyete bağlı değil. Kabul görmeniz lazım. Beraber çalıştığınız insanların size o konumu yakıştırması, sizinle çalışmaktan memnun olması gerekiyor.

Siz, bir lider olarak etrafınızdakilerde “gönüllü çalışma arzusu” yaratmalısınız. Çalışma arkadaşlarınızın baskıyla, ücretle, özlük haklarıyla değil, gönüllü çalışma arzusuyla devam etmeleri lazım. Bunun bir formülü yok. Siz bunu sadece kendi kişiliğinizle yapabilirsiniz.

YENİ NESİL BAŞARI KRİTERLERİ

İş Bankası YKB Adnan Bali, içinde bulunduğumuz dönemde başarı için, deneyimlerinden yola çıkarak önerilerde bulunuyor.

  • LİYAKAT
    Ehliyet, liyakat ve teknik bilgi çok önemli. Bütün meslek hayatımda sahada öğrendiklerimi başka yerde öğrenemedim.
  • İŞİN MUTFAĞI
    İşin mutfağına da hakim olmak gerekiyor. Sadece ofiste oturup, Excel tablo ve yapay zekayla başarı sağlanamaz.
  • KAZANMAK
    İş hayatında, işbirlikleri açısından bakıldığında birinci felsefe şudur: Oyunu sıfır toplamlı kabul etmeyeceksiniz. Birinin kazanması için birinin kaybetmesi gerekmiyor.
  • ENERJİ
    Harmoni bozulduğu andan itibaren negatif enerji, çalışanları aşağı çeker ve sonuçları bozar.
  • İŞ BİTMEZ
    Pastayı, tabanı genişletmek, büyütmek önemlidir. Kim erişebilirse o yapsın. Siz yeter ki onunla entegre olun. Kimsenin benim işimi almasına gerek yok. İş bitmez zaten. İş ancak sizin bakışınız kısır olursa biter.
  • DOKUNMA
    İnsana dokunmadan olmaz. İnsana dokunmayan rakamlara dokunamaz.
  • HARMONİ
    Kâr, sonuca etki eden insanlar arasındaki harmoninin finansal karşılığıdır. Harmoni, ne kadar yüksekse kârınız o kadar yüksek olur.

“MÜŞTERİ ARTIK KRALDAN DAHA FAZLASI”

  1. Şaşırtılma beklentisi
    Müşteri artık her gün, her an yeniden olumlu yönde “şaşırtılmak” istiyor. Karşı karşıya olduğumuz bu müşteri biçimini, ancak teknoloji ve çok özel yeteneklerin fark ortaya koyabileceği metotlarla yönetebiliriz.
  2. Fark yaratacak yetenek
    Bu alanın içine giren herkese müşteriyi iyi anlamanın da ötesinde müşteriyle aynı sürecin, akışın içerisinde olabilmeyi sağlayacak, onu daima olumlu yönde şaşırtıp “normal düzeyde iyi”nin üzerine çıkartacak, “fark yaratacak” yetenekler gerekli. Yeni yeteneklerin en önemli çıktısının, müşteri ihtiyaçlarını ve taleplerini öngörmesi değil, müşteriyle beraber süreci bizzat yaşayarak çözüm üretmesi olduğunu düşünüyorum.
  3. Müşteri evriliyor
    Müşteriye eskiden “kral” diyorduk, bana göre şimdi kraldan çok daha fazlası… Kendi doğrusunu sonuna kadar dayatıyor, sizin kârlılığınız, iş yapma biçiminiz, maliyetleriniz müşteriyi ilgilendirmiyor.

“ARACISIZ BİR ÇAĞDAYIZ”

Teknolojideki gelişmeleri, gidişatı, insanın rolünü kendi yetilerine uygun tarzda gerçekleştirebileceği, daha doğru yerlere daha çabuk ulaşabileceği şeklinde yorumluyorum. Dijitalleşme de bu değil midir zaten? Dijitalleşme, aracısızlaşmadır. Eskiden aracı olma fonksiyonu olduğu düşünülen bir kısım halkaların dijitalleşme sayesinde artık işlevsiz olduğunun ortaya çıkması ya da işlevlerinin bir evrime, bir dönüşüme tabi olması işidir. Dolayısıyla nihai kullanıcıyla o ürün ya da hizmeti sunan arasındaki mesafeyi kısaltıyor, sadeleştiriyor, etkinleştiriyor. Bunun neticesinde geriye insanın asıl yapabilecekleri için çok daha geniş zamanlar, çok daha yaratıcı bir iklim kalıyor.

“NORMAL İYİ OLMAYIN”

FARKINIZ NE?
Genç yeteneklere önerim, şayet hayatta bir fark talebiniz varsa sizin de bir farkınız olmalı, ortaya bir fark koymalısınız. Sizin farkınız yoksa fark talebiniz olamaz.

NORMAL OLMAYIN
“Normal iyi”, artık kimse için yeterli değil. Çünkü, görevini yapmış olma halini tanımlıyor. Hiç kimse bunun için takdir görmüyor. Artık gereken, normalin üstünde fark yaratan kişi olmak.

Mehtap DEMİR- fastcompany

Okumaya devam et

BANKA HABERLERİ

BDDK’dan Bank Mellat için faaliyet izni kaldırıldı

Yayınlanma:

|

Yazan:

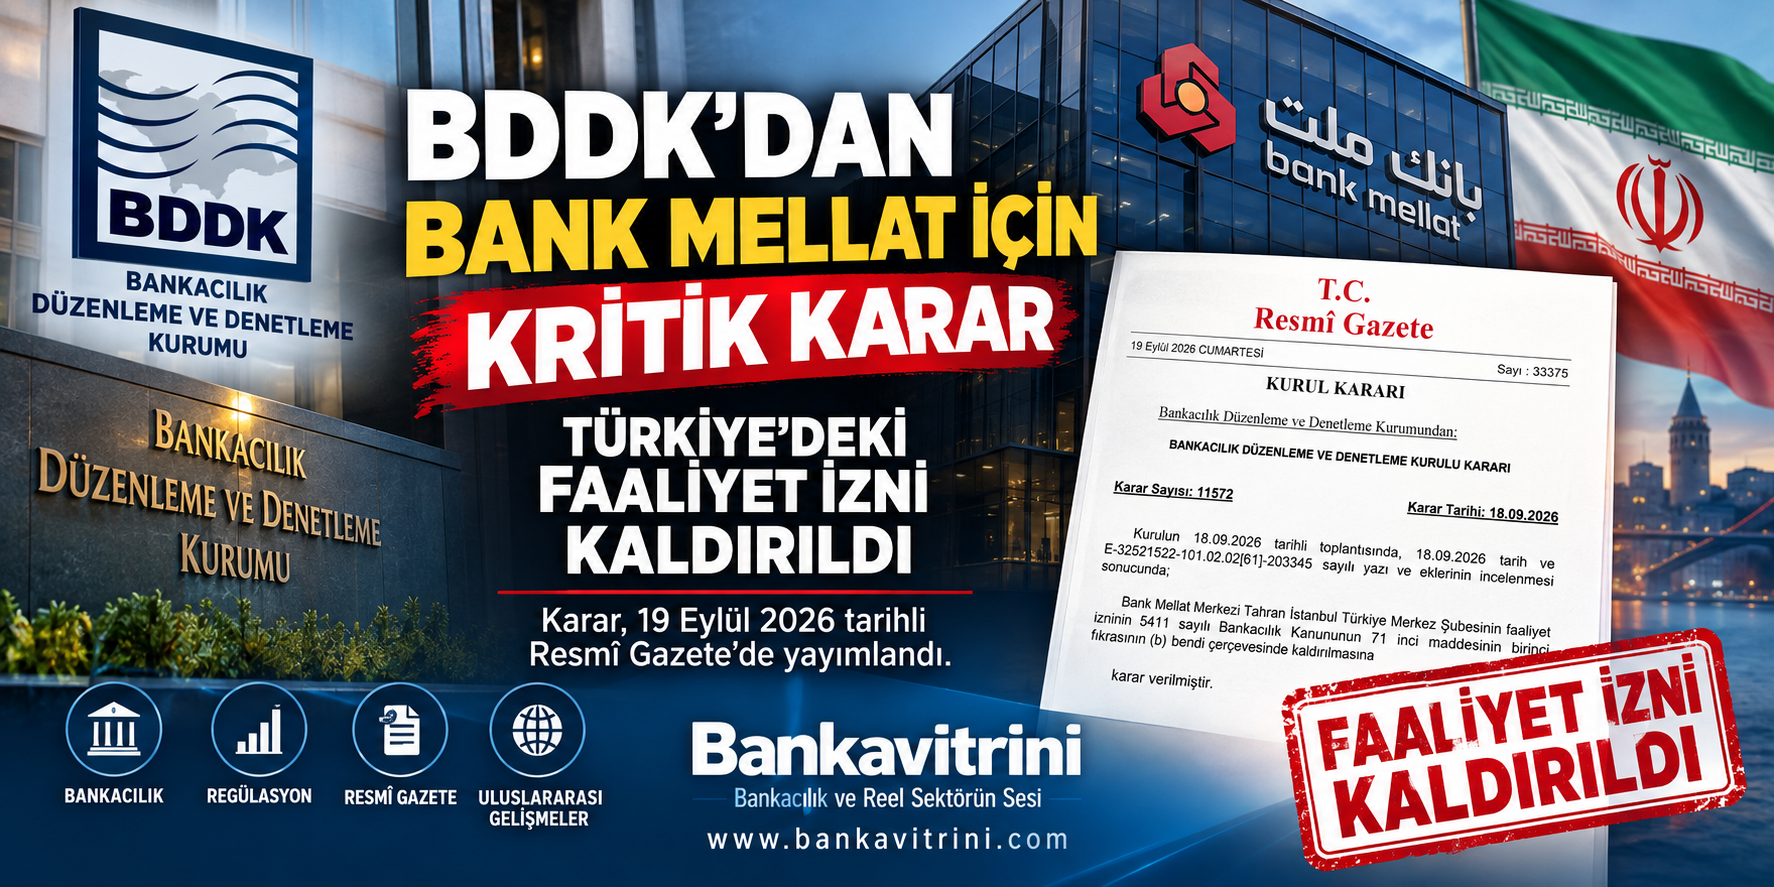
İran merkezli Bank Mellat’ın İstanbul Türkiye Merkez Şubesi’nin faaliyet izni, BDDK kararıyla kaldırıldı. Karar, 19 Eylül 2026 tarihli Resmî Gazete’de yayımlandı.

Bankacılık Düzenleme ve Denetleme Kurulu (BDDK), İran merkezli Bank Mellat Merkezi Tahran İstanbul Türkiye Merkez Şubesi hakkında önemli bir karar aldı. BDDK’nın 18 Eylül 2026 tarihli ve 11572 sayılı Kurul Kararı ile bankanın Türkiye’deki faaliyet izni kaldırıldı.

Karar, 19 Eylül 2026 tarihli ve 33375 sayılı Resmî Gazete’de yayımlanarak kamuoyuna duyuruldu.

Dayanak: 5411 sayılı Bankacılık Kanunu’nun 71/b maddesi

Resmî Gazete’deki kararda, faaliyet izninin kaldırılmasının 5411 sayılı Bankacılık Kanunu’nun 71. maddesinin birinci fıkrasının (b) bendi kapsamında gerçekleştirildiği belirtildi.

Söz konusu hüküm, bir bankanın faaliyetine devam etmesinin mevduat ve katılım fonu sahiplerinin hakları ile mali sistemin güven ve istikrarı açısından tehlike oluşturduğunun ortaya çıkması halinde BDDK’ya faaliyet iznini kaldırma yetkisi veriyor.

Ancak burada önemli bir ayrıntı var:

BDDK’nın yayımladığı Bank Mellat kararında, faaliyet izninin kaldırılmasına yol açan somut tespitler ayrıca açıklanmadı. Kararda yalnızca 18 Eylül tarihli yazı ve eklerinin incelenmesi sonucunda faaliyet izninin kaldırılmasına karar verildiği belirtiliyor.

Bank Mellat Türkiye’de uzun süredir faaliyet gösteriyordu

Bank Mellat’ın Türkiye yapılanması, BDDK’nın banka kuruluşları listesinde “Bank Mellat Merkezi Tahran İstanbul Türkiye Merkez Şubesi” olarak yer alıyordu. Bankanın İstanbul merkezinin yanı sıra Ankara ve İzmir şubeleri de bulunuyordu.

Okumaya devam et

BANKA HABERLERİ

ABD’nin yaptırım uyguladığı banka TMSF’ye geçti

Golden Global Yatırım Bankası’nda TMSF dönemi: Yüzde 99,98’lik ortaklık hakkı Fon’a geçti

Yayınlanma:

|

Yazan:

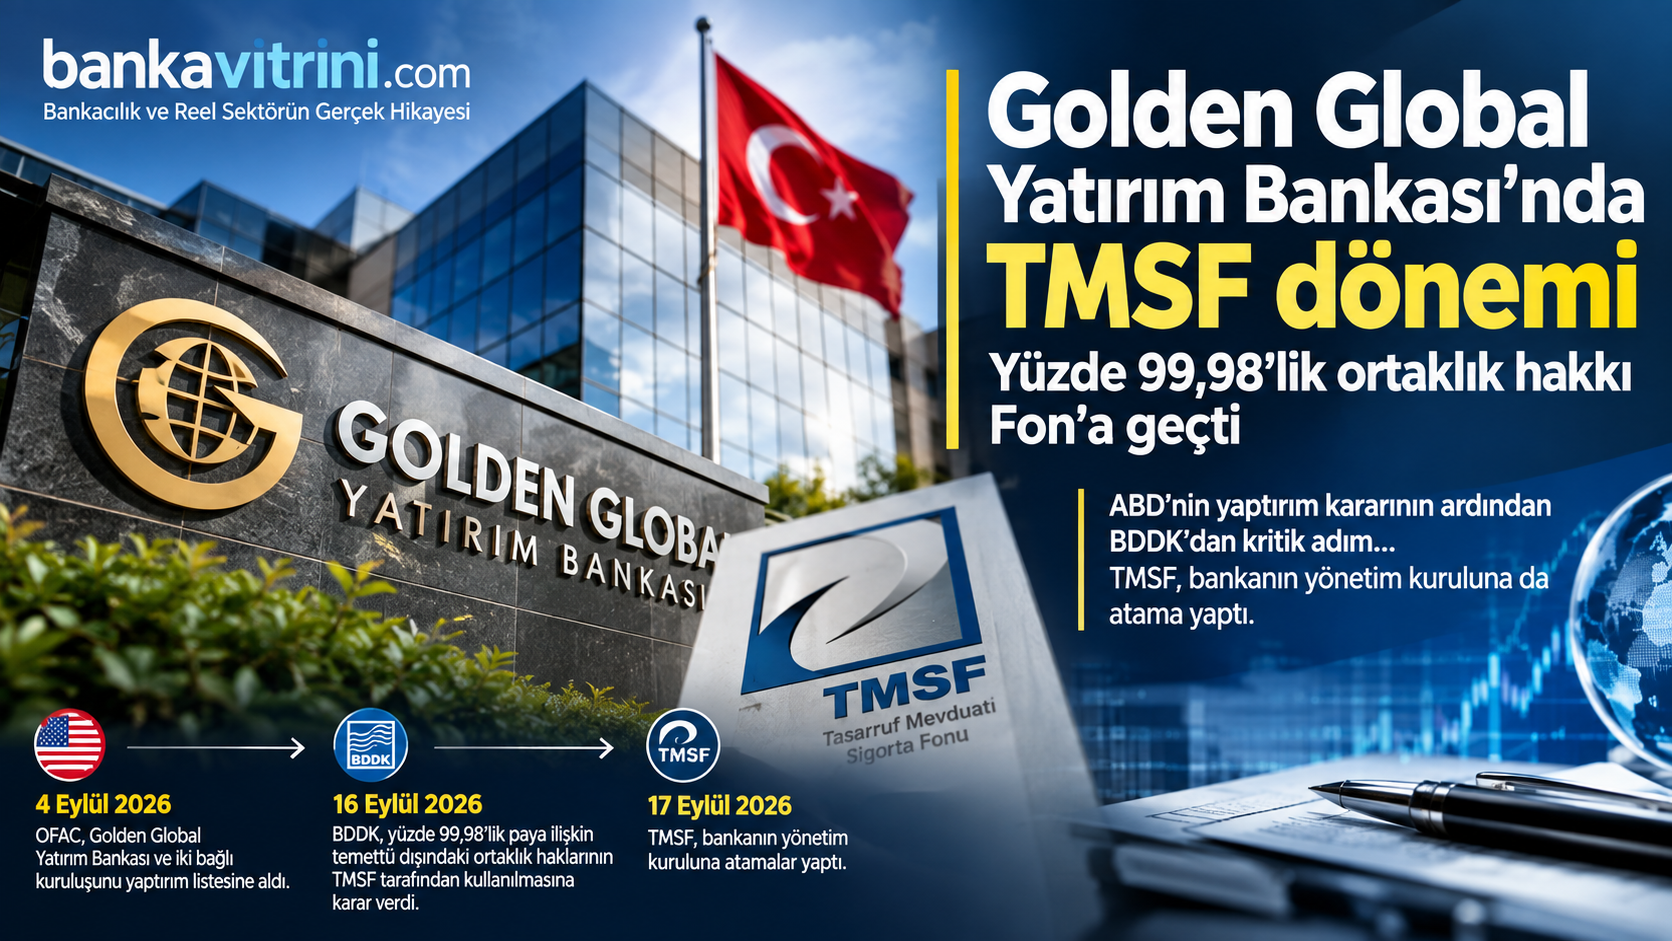
ABD’nin yaptırım kararının ardından BDDK’dan kritik adım… Golden Global Yatırım Bankası’nın yüzde 99,98’lik payına ilişkin temettü dışındaki ortaklık hakları TMSF tarafından kullanılacak. TMSF, bankanın yönetim kuruluna da atama yaptı.

Türkiye bankacılık sektöründe dikkat çeken bir gelişme yaşandı. Golden Global Yatırım Bankası A.Ş.’nin yüzde 99,98 oranındaki payına ilişkin temettü dışındaki ortaklık haklarının Tasarruf Mevduatı Sigorta Fonu (TMSF) tarafından kullanılmasına karar verildi.

Karar, Bankacılık Düzenleme ve Denetleme Kurulu’nun (BDDK) 16 Eylül 2026 tarihli ve 11569 sayılı kararıyla alındı. BDDK, işlemin 5411 sayılı Bankacılık Kanunu’nun 18. maddesinin 5. fıkrası kapsamında gerçekleştirildiğini açıkladı.

Üç ortağın yüzde 99,98’lik payı TMSF kontrolünde

BDDK kararında TMSF tarafından kullanılacak ortaklık hakları üç ana hissedarı kapsıyor.

Ortak Pay
Emir Kaya %53,98
Salih Berberoğlu %32,00
Recep Kaba %14,00
Toplam %99,98

Dolayısıyla karar, bankanın neredeyse tamamını temsil eden ortaklık paylarının temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasını öngörüyor.

Burada hukuki açıdan önemli bir ayrıntı bulunuyor: Kamuoyunda “TMSF bankaya el koydu” şeklinde ifade edilse de BDDK’nın resmi kararındaki teknik ifade, hisselerin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasına karar verilmesi şeklinde.

TMSF yönetim kuruluna da atama yaptı

BDDK kararının ardından süreç bir adım daha ilerledi. TMSF, 17 Eylül 2026 tarihli Fon Kurulu kararıyla Golden Global Yatırım Bankası’nın yönetim kuruluna atamalar gerçekleştirdi. Böylece TMSF’nin sadece ortaklık haklarını kullanması değil, bu hakların kullanılması doğrultusunda bankanın yönetim yapısında da fiili bir değişiklik yapılmış oldu.

Bu gelişme, Golden Global açısından yönetim ve ortaklık yapısında önemli bir dönüm noktası niteliğinde.

Sürecin arkasında ABD yaptırımı var

Golden Global’deki gelişmenin hemen öncesinde ABD Hazine Bakanlığı’na bağlı OFAC, 4 Eylül 2026 tarihinde Golden Global Yatırım Bankası ile iki bağlı kuruluşunu yaptırım listesine almıştı.

Yaptırım kapsamına;

  • Golden Global Yatırım Bankası,
  • Golden Global Portföy Yönetimi,
  • Golden Global Varlık Kiralama alındı.

ABD makamları, kuruluşların İran bağlantılı finansal işlemleri kolaylaştırdığını ve Çin-İran arasındaki bazı finansal akışlarda rol oynadığını ileri sürdü.

Reuters’ın aktardığına göre ABD Hazine Bakanlığı, bankanın İran Devrim Muhafızları Kudüs Gücü ile bağlantılı finansal işlemlerin kolaylaştırılmasında rol oynadığını iddia etti. Golden Global ise suçlamaları reddederek yaptırım kararına konu edilen kişi ve kuruluşların müşterileri olmadığını ve söz konusu taraflarla doğrudan veya dolaylı işlem ilişkisi bulunmadığını açıkladı.

Golden Global ne demişti?

Banka, 4 Eylül’deki gelişmenin ardından kamuoyuna yaptığı açıklamada OFAC’ın iddialarını kabul etmediğini belirtti. Banka ayrıca yaptırım kararında adı geçen kişi ve kuruluşlarla müşteri ilişkisi bulunmadığını ve bu taraflarla herhangi bir işlem gerçekleştirmediğini açıkladı.

Dolayısıyla ABD’nin iddiaları ile bankanın savunması birbirinden ayrı değerlendirilmesi gereken hususlar olarak ortaya çıkıyor.

Neden önemli?

Golden Global dosyasını önemli hale getiren temel unsur, ABD’nin finansal yaptırımı ile Türkiye’deki bankacılık otoritesinin aldığı kararın kısa bir zaman aralığında gerçekleşmesi.

Ortaya çıkan kronoloji şöyle:

4 Eylül 2026
ABD Hazine Bakanlığı/OFAC, Golden Global ve iki bağlı kuruluşunu yaptırım listesine aldı.

16 Eylül 2026
BDDK, bankanın üç büyük ortağına ait toplam %99,98 oranındaki paylara ilişkin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasına karar verdi.

17 Eylül 2026
TMSF, bankanın yönetim kuruluna atamalar yaptı.

Bu nedenle Golden Global dosyası yalnızca bir banka ortaklık değişikliği olarak değil, uluslararası yaptırım riski ile ulusal bankacılık denetiminin kesiştiği bir vaka olarak da dikkat çekiyor.

Okumaya devam et

BANKA HABERLERİ

İş Bankası 3,8 milyar TL’lik takipteki alacağını 627,8 milyon TL’ye sattı

Yayınlanma:

|

Yazan:

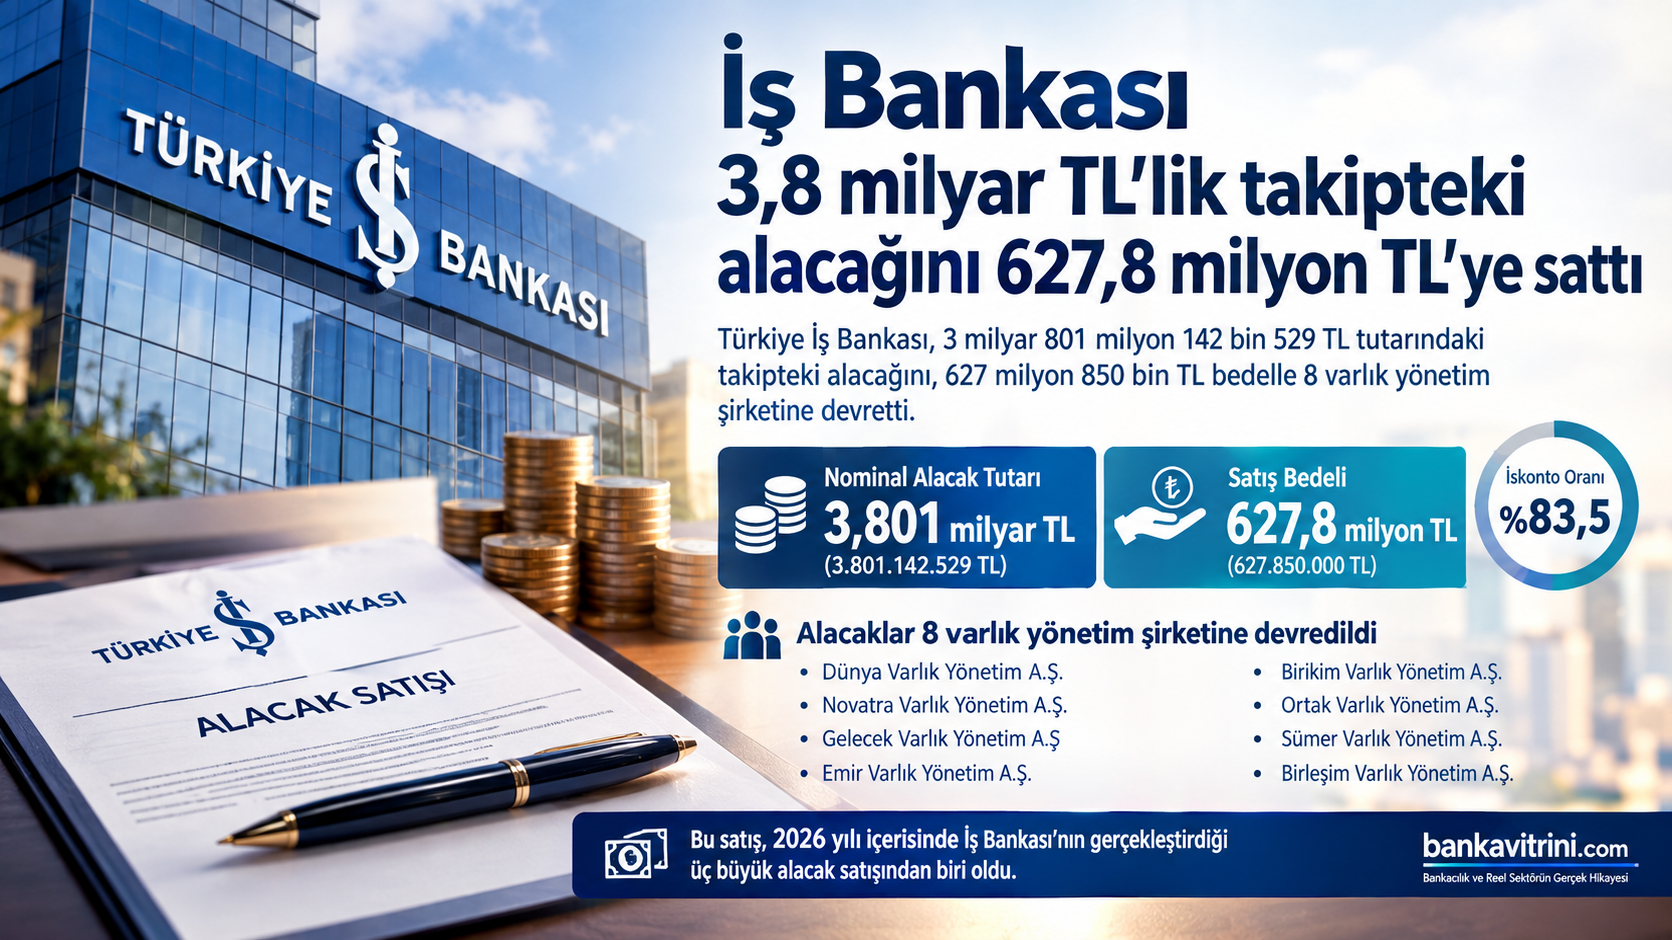
Türkiye İş Bankası, takipteki krediler portföyünde yer alan 3 milyar 801 milyon 142 bin 529 TL tutarındaki alacağını, 627 milyon 850 bin TL bedelle 8 varlık yönetim şirketine devretti. Satışta bankanın tahsilat beklentisi ile alacağın nominal değeri arasındaki fark dikkat çekti.

Türkiye İş Bankası, tahsili gecikmiş alacak portföyündeki bir başka büyük satışı daha gerçekleştirdi. Bankanın Kamuyu Aydınlatma Platformu’na (KAP) yaptığı açıklamaya göre, yapılan ihaleler sonucunda 3 milyar 801 milyon 142 bin 529 TL tutarındaki takipteki alacak portföyü, 627 milyon 850 bin TL satış bedeli karşılığında varlık yönetim şirketlerine devredildi. Satış bedelinin nakden tahsil edildiği bildirildi.

8 varlık yönetim şirketi aldı

Satış kapsamında söz konusu alacaklar;

  • Dünya Varlık Yönetim A.Ş.
  • Novatra Varlık Yönetim A.Ş.
  • Gelecek Varlık Yönetim A.Ş.
  • Emir Varlık Yönetim A.Ş.
  • Birikim Varlık Yönetim A.Ş.
  • Ortak Varlık Yönetim A.Ş.
  • Sümer Varlık Yönetim A.Ş.
  • Birleşim Varlık Yönetim A.Ş.

olmak üzere toplam 8 varlık yönetim şirketine devredildi.

3,8 milyar TL’lik alacak 627,8 milyon TL’ye satıldı

Satışın en dikkat çekici tarafı, alacağın nominal tutarı ile satış bedeli arasındaki yüksek fark oldu.

3,801 milyar TL nominal alacak → 627,85 milyon TL satış bedeli

Buna göre varlık yönetim şirketlerinin ödediği bedel, nominal alacağın yaklaşık %16,5’i seviyesinde bulunuyor. Başka bir ifadeyle portföy, nominal değer üzerinden yaklaşık %83,5 iskonto ile devredilmiş oldu.

Ancak burada önemli bir ayrıntı bulunuyor: Bu oran, bankanın alacağı için daha önce bilançoda ayırdığı karşılıklar ve söz konusu portföyün gerçek tahsilat potansiyeli dikkate alınmadan doğrudan “bankanın zararı” şeklinde yorumlanmamalı.

Çünkü takipteki alacak satışlarında nominal alacak tutarı ile bankanın bilançosundaki net taşıma değeri aynı şey değildir.

İş Bankası 2026’da takipteki alacak satışlarını artırıyor

Bu satış, İş Bankası’nın 2026 yılı içerisindeki tahsili gecikmiş alacak satışları açısından da dikkat çekici.

Banka mart ayında 3 milyar 776,2 milyon TL tutarındaki takipteki alacağını 671 milyon TL bedelle beş varlık yönetim şirketine devretmişti.

Haziran ayında ise 3 milyar 936 milyon TL tutarındaki başka bir portföy 727,1 milyon TL bedelle dokuz varlık yönetim şirketine satılmıştı.

Eylül ayındaki son satış da eklendiğinde, yalnızca bu üç işlemde İş Bankası’nın satışa konu ettiği takipteki alacakların nominal büyüklüğü yaklaşık 11,51 milyar TL, toplam satış bedeli ise yaklaşık 2,03 milyar TL seviyesine ulaşıyor.

Bu üç işlemin ortalama satış oranı yaklaşık %17,6 seviyesinde bulunuyor.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.