
BANKA HABERLERİ
İSVİÇRE’DE DOLANDIRICILAR BANKA HESABINIZI BOŞALTIR İSE NE OLUR?

Yayınlanma:
2 yıl önce|
Yazan:
Erol Taşdelen
İsviçre’de bir banka hesabınızın dolandırıcılık sonucu boşaltılması durumunda, bankalar ve İsviçre hukuk sistemi dolandırıcılık mağdurlarını korumaya yönelik bir dizi prosedür ve güvenlik önlemi sunar. Bu tür bir durumla karşılaşmanız halinde aşağıdaki adımları izleyebilirsiniz:
- Banka ile İletişim: Hesabınızın dolandırıcılık nedeniyle boşaltıldığını fark ettiğiniz anda bankanızla hemen iletişime geçmelisiniz. Bankalar bu tür olaylar için özel dolandırıcılık birimlerine sahiptir ve hesabınızı hemen dondurabilirler.
- Dolandırıcılık Raporu: Bankanızla iletişime geçtiğinizde, sizden bir dolandırıcılık raporu doldurmanız istenebilir. Bu raporda dolandırıcılığın nasıl gerçekleştiği, ne zaman fark ettiğiniz gibi ayrıntılar yer alır.
- Polis Bildirimi: İsviçre’deki bankalar, genellikle dolandırıcılık olaylarını polise bildirmek zorundadır. Siz de ayrıca bir polis raporu hazırlatabilir ve dolandırıcılık olayını resmi olarak ihbar edebilirsiniz.
- Soruşturma ve Geri Ödeme: Bankalar, dolandırıcılık vakalarında genellikle kapsamlı bir iç soruşturma başlatır. Eğer dolandırıcılığın sizin kusurunuzdan kaynaklanmadığı ve güvenlik ihlali olduğu belirlenirse, genellikle kaybettiğiniz para size geri ödenir. Ancak bankalar, dolandırıcılığın sizin ihmallerinizden (örneğin, kişisel bilgilerinizi paylaşmanız gibi) kaynaklandığını tespit ederse, geri ödeme süreci daha karmaşık hale gelebilir.
- Sigorta Kapsamı: Bazı İsviçre bankaları, dolandırıcılık mağdurlarını koruyan sigorta poliçelerine sahiptir. Bu durumda dolandırıcılık sonucu kaybedilen tutar sigorta kapsamında geri alınabilir.
- Güvenlik Önlemleri: Dolandırıcılık olayından sonra bankanız, hesabınız için ek güvenlik önlemleri alabilir. Örneğin, çift faktörlü kimlik doğrulama (2FA) veya daha karmaşık şifre politikaları gibi güvenlik tedbirleri uygulamaya koyabilir.
İsviçre bankacılık sistemi, müşterilerin finansal güvenliğini sağlama konusunda oldukça ileri düzeydedir, ancak sizin de hesabınızı korumak için gerekli adımları atmanız önemlidir.
DOLANDIRICILIK OLAYLARINDA BANKALARIN SORUMLULUĞU NEDİR?
İsviçre’de bir bankanın dolandırıcılık ve hesap güvenliği konularında müşterilerine karşı sorumlulukları oldukça ciddidir. İsviçre bankacılık sektörü, müşterilerin finansal varlıklarını koruma konusunda katı düzenlemelere tabi tutulur ve dolandırıcılık durumlarında müşteriyi mağdur etmemek için bir dizi güvenlik önlemi almak zorundadır. Aşağıda, İsviçre’deki bankaların müşterilerine karşı başlıca sorumlulukları özetlenmiştir:
1. Hesap Güvenliğini Sağlama
- Teknolojik Güvenlik Önlemleri: Bankalar, müşterilerin hesaplarının güvenliğini sağlamak için güncel güvenlik teknolojilerini kullanmak zorundadır. Bu, şifreleme, güvenlik duvarları, çift faktörlü kimlik doğrulama (2FA) ve biyometrik kimlik doğrulama gibi önlemleri içerebilir.
- Güvenlik Sistemlerinin Güncellenmesi: Bankalar, sürekli değişen tehditlere karşı güvenlik sistemlerini düzenli olarak güncellemeli ve olası güvenlik açıklarını gidermelidir. Müşteri hesaplarına yönelik herhangi bir tehdit, banka tarafından en kısa sürede tespit edilip önlenmelidir.
2. Müşteri Bilgilerinin Gizliliğini Koruma
- İsviçre bankaları, müşteri bilgilerinin gizliliğini ve güvenliğini korumakla yükümlüdür. Bankacılık sırrı yasaları gereği, müşteri bilgileri sadece yetkili kişilerle paylaşılır ve dolandırıcılık girişimlerine karşı korunur.
- Veri Koruma Kanunları (GDPR uyumlu): İsviçre bankaları, müşterilerinin kişisel verilerinin korunmasına ilişkin kanunlara da uymak zorundadır. Herhangi bir veri ihlali durumunda, banka müşteriyi zamanında bilgilendirmek ve bu durumu düzeltmekle yükümlüdür.
3. Dolandırıcılık Durumunda Hızlı Müdahale
- Erken Uyarı Sistemleri: İsviçre bankaları, şüpheli işlemleri tespit edebilmek için gelişmiş dolandırıcılık izleme sistemleri kurmakla yükümlüdür. Örneğin, beklenmedik veya olağandışı işlemler fark edildiğinde, banka müşteriye uyarı gönderir ve işlemi onaylatmaya çalışır.
- Acil Müdahale ve Hesap Dondurma: Bir dolandırıcılık tespit edildiğinde, banka hemen harekete geçmeli, müşterinin hesabını dondurarak daha fazla zarar görmesini engellemelidir. Hesap dondurulurken, müşteriyle hızla iletişim kurulmalı ve olası yanlış işlemler engellenmelidir.
4. Müşteriye Eğitim ve Bilgilendirme
- Dolandırıcılık Uyarıları: Bankalar, müşterilerini düzenli olarak internet dolandırıcılığı, kimlik hırsızlığı ve phishing (oltalama) gibi tehditler hakkında bilgilendirmek zorundadır. Müşterilere güvenlik önlemleri ve nasıl korunacakları konusunda eğitimler verilmelidir.
- Düzenli Güvenlik İletişimi: Bankalar, güvenlik ihlalleri veya yeni güvenlik tehditleri konusunda müşterilerini bilgilendirmek ve bu tehditlere karşı müşteriyi nasıl koruyacaklarıyla ilgili öneriler sunmakla yükümlüdürler.
5. Dolandırıcılık Mağdurlarına Geri Ödeme
- Eğer bir müşteri dolandırıcılık kurbanı olursa ve bu dolandırıcılık, müşterinin ihmalinden kaynaklanmıyorsa, bankalar genellikle kaybedilen tutarı müşteriye geri ödemekle yükümlüdür. Ancak bu süreç, dolandırıcılığın niteliğine ve müşterinin sorumluluklarını yerine getirip getirmediğine bağlı olarak değişiklik gösterebilir.
- Soruşturma Süreci: Dolandırıcılık vakalarında banka, iç soruşturma başlatarak olayın nasıl gerçekleştiğini ve müşterinin ihmali olup olmadığını belirler. Eğer müşteri ihmal göstermemişse, banka mağduriyetin giderilmesi için gerekli tazminatı öder.
6. Riskli İşlemlerde Ön Onay Alma
- Bankalar, yüksek miktarlı veya olağandışı işlemler tespit ettiklerinde müşteriden onay almak zorundadır. Özellikle yurtdışı transferler ya da alışılmadık saatlerde yapılan işlemler gibi şüpheli durumlarda müşteriye uyarılar gönderilmelidir.
- İşlem Limiti Ayarları: Müşteriler, bankaya belirli işlem limitleri koymaları için talepte bulunabilir. Banka, bu limitler doğrultusunda işlemleri izlemek ve müşteri dışındaki kişiler tarafından yapılan yetkisiz işlemleri engellemekle yükümlüdür.
7. Sigorta ve Tazminat Politikaları
- Birçok İsviçre bankası, müşterilerini dolandırıcılığa karşı sigortalayarak olası zararları karşılamayı taahhüt eder. Bu tür sigorta politikaları, müşterinin kaybettiği tutarın belirli bir kısmını veya tamamını geri almasını sağlayabilir. Bankalar, bu konuda müşterilerini bilgilendirmek ve ilgili sigorta politikalarını uygulamakla sorumludur.
8. İhmal veya Güvenlik İhlali Durumunda Yasal Sorumluluk
- Eğer bir banka, müşteri hesaplarının güvenliğini sağlamada ihmalkar davranırsa veya dolandırıcılık önleme prosedürlerine uymadan hareket ederse, yasal olarak sorumlu tutulabilir. İsviçre yasaları, müşterilerin banka ihmali nedeniyle yaşadığı zararların tazmin edilmesini zorunlu kılar.
- Bankacılık Denetim ve Yasal Yükümlülükler: İsviçre bankaları, ülkenin finansal denetim otoriteleri tarafından denetlenir. Bankaların dolandırıcılığa karşı önlemler almada yetersiz kalmaları durumunda, ağır para cezaları ve diğer yasal yaptırımlarla karşı karşıya kalabilirler.
9. Sözleşme Şartlarına Uyum
- Bankalar, müşterileriyle yaptıkları sözleşmelerde belirtilen tüm güvenlik ve hizmet şartlarına uymak zorundadır. Müşterilerin bankayla olan ilişkileri, yazılı sözleşmelere ve İsviçre bankacılık düzenlemelerine dayanır. Bu nedenle, banka tüm işlemlerini ve güvenlik önlemlerini bu sözleşme şartlarına uygun şekilde yürütmek zorundadır.
Sonuç Olarak:
İsviçre’deki bankalar, müşterilerin hesaplarını güvence altına almak ve dolandırıcılık durumlarında müşteriyi korumak için geniş kapsamlı sorumluluklar taşır. Güvenlik sistemlerini sürekli güncellemek, dolandırıcılıkları tespit etmek, müşteriyi bilgilendirmek ve kayıpların tazminini sağlamak bankaların temel sorumlulukları arasındadır. Ancak, bankaların bu sorumluluklarını yerine getirmesi, müşterilerin de hesaplarını ve kişisel bilgilerini koruma yükümlülüklerini yerine getirmesiyle birlikte işlemektedir.
DOLANDIRICILIK OLAYLARINDA BANKA ÖDEME YAPAR MI?
İsviçre’deki bankalar, dolandırıcılık sonucu kaybedilen paraları belirli koşullar altında müşterilere geri öderler. Ancak, bu ödeme süreci çeşitli faktörlere bağlıdır. Bankaların dolandırıcılık olaylarında ödeme yapmaları için bazı temel koşullar ve kriterler mevcuttur. İşte bankaların dolandırıcılık durumlarında ödeme yapma koşulları:
1. Müşterinin İhmali Olmaması
- Bankalar genellikle dolandırıcılık mağduriyeti yaşayan müşterilere ödeme yapar, ancak bu durumda müşterinin herhangi bir ihmal göstermemesi çok önemlidir. Eğer müşteri, kişisel bilgilerini (şifreler, PIN kodları, hesap bilgileri) başkalarıyla paylaşmışsa veya dolandırıcılığa karşı yeterince dikkatli davranmamışsa, banka geri ödeme yapmama hakkına sahiptir.
- Örnek İhmaller:
- Şifreyi güvensiz ortamlarda paylaşmak.
- Dolandırıcılık uyarılarına rağmen şüpheli bağlantılara tıklamak.
- Bankanın güvenlik önerilerine uymamak (çift faktörlü kimlik doğrulamayı kullanmamak gibi).
2. Dolandırıcılığın Bankanın Güvenlik Açığından Kaynaklanması
- Eğer dolandırıcılık bankanın kendi sistemindeki bir güvenlik açığından veya ihmalinden kaynaklanıyorsa, banka müşterinin kaybını tazmin etmek zorundadır. Bankalar, teknolojik güvenlik tedbirlerini sürekli olarak güncel tutmak zorundadır ve güvenlik açıkları nedeniyle müşteri kaybına yol açan durumlarda, müşteriye geri ödeme yapmak zorundadırlar.
3. Müşterinin Hızlı Bir Şekilde Bankaya Bildirim Yapması
- Dolandırıcılık olayında müşterinin hızlı davranarak bankaya durumu bildirmesi önemlidir. Bankalar, şüpheli işlemleri fark eder etmez müşteriyi uyarmakla yükümlü olsalar da, müşteri de şüpheli bir işlem gördüğünde hemen bankayla iletişime geçmelidir. Gecikmiş bildirimler, bankanın geri ödeme yapmamasına yol açabilir.
- Hızlı bildirim, dolandırıcılık durumunda müşterinin mağduriyetini hafifletebilir ve bankanın güvenlik önlemlerini devreye sokmasını sağlar.
4. Yasal Sorumluluk ve Bankacılık Sözleşmeleri
- İsviçre bankaları, müşterilerle yaptıkları sözleşmelerde genellikle dolandırıcılık durumunda ödeme yapmayı kabul ederler. Bu tür sözleşmelerde, müşterinin dolandırıcılık mağduru olması halinde nasıl bir süreç izleneceği ve bankanın sorumlulukları açıkça belirtilir.
- Sigorta Politikaları: Bazı bankalar, dolandırıcılığa karşı müşterilerine sigorta sağlar. Bu durumda, müşterinin kayıpları sigorta kapsamında karşılanabilir.
5. Dolandırıcılık Tespit Sürecinin Sonuçları
- Bankalar, dolandırıcılık vakalarında kapsamlı bir inceleme başlatır ve olayın nasıl gerçekleştiğini araştırır. Eğer dolandırıcılığın müşteriden kaynaklanan bir hata sonucu değil, dolandırıcının tamamen yasa dışı yollarla gerçekleştirdiği bir eylem sonucu olduğu tespit edilirse, banka genellikle ödeme yapar.
- İnceleme Süreci: Banka, dolandırıcılık vakalarını araştırarak paranın izini sürebilir ve dolandırıcının kim olduğunu ortaya çıkarmaya çalışabilir. Bu süreç, geri ödemenin yapılıp yapılmayacağını belirleyen kritik bir aşamadır.
6. Yetkisiz İşlem Tespiti
- Eğer banka, müşteri adına yapılan bir işlemin yetkisiz olduğunu tespit ederse ve müşteri bu işlemi onaylamadığını belirtiyorsa, banka bu tür işlemlerden kaynaklanan kayıpları karşılamak zorundadır. Ancak, bu tür yetkisiz işlemlerin müşteri tarafından fark edilip hızlı bir şekilde bankaya bildirilmesi gerekmektedir.
7. Dolandırıcılık Türüne Bağlı Durumlar
- Kart Dolandırıcılığı: Kredi veya banka kartıyla yapılan yetkisiz işlemler genellikle bankalar tarafından tazmin edilir, ancak bu durumda müşterinin kart bilgilerini güvende tutmuş olması ve kartını kaybettiği anda derhal bankaya bildirmiş olması gerekmektedir.
- Phishing (Oltalama) Dolandırıcılığı: Eğer müşteri farkında olmadan dolandırıcıların gönderdiği sahte bir bağlantıya tıkladıysa ve banka, müşterinin bu duruma karşı korunma sorumluluğunu yerine getirmediğini düşünüyorsa, geri ödeme yapılabilir. Ancak, müşteri kendi ihmali sonucu bilgilerini dolandırıcılara kaptırmışsa, bankanın ödeme yapmama hakkı doğar.
8. Müşteri İle İletişimdeki Gecikmelerin Bankadan Kaynaklanması
- Eğer banka, şüpheli bir işlem tespit ettiğinde müşteriyle hızlı bir şekilde iletişime geçmeyi başaramazsa ve bu gecikme nedeniyle müşteri kayba uğrarsa, banka tazminat ödemek zorunda kalabilir. Bankaların, şüpheli işlemleri derhal müşteriye bildirmesi ve işlemi doğrulatması gerekir.
9. İsviçre Yasal Düzenlemeleri
- İsviçre’de finansal düzenlemeler ve yasalar, dolandırıcılıktan mağdur olan müşterilere yönelik koruyucu hükümler içerir. İsviçre bankacılık sistemi, dolandırıcılık mağdurlarını korumak için çeşitli yasal mekanizmalar sunar. Bankalar, dolandırıcılık vakalarını hızlıca çözmek ve müşterinin zararını tazmin etmek zorundadır. Eğer banka müşteriyi dolandırıcılıktan koruma sorumluluğunu yerine getirmezse, yasal olarak müşteriye ödeme yapması gerekebilir.
Sonuç Olarak:
Bir İsviçre bankası, dolandırıcılık sonucu kaybedilen paraları müşteriye ödemek için belirli koşulların sağlanmasını talep eder. Müşterinin ihmalkar olmaması, durumu zamanında bildirmesi, bankanın güvenlik açıklarının olmaması ve dolandırıcılığın kanıtlanması durumlarında banka genellikle geri ödeme yapar. Ancak, dolandırıcılığın müşteri hatası veya ihmali sonucu gerçekleştiği tespit edilirse, banka tazminat ödeme sorumluluğundan kaçınabilir. Banka ile yapılan sözleşme şartları ve bankanın uyguladığı güvenlik politikaları da ödeme sürecinde önemli rol oynar.
İSVİÇRE’DE BANKANIN SUNDUĞU HAZIR KREDİLER DOLANDIRILIR İSE NE OLUR?
İsviçre’de veya başka bir ülkede, hazır kredi ya da başka kredi türlerinin dolandırıcılık amacıyla kötüye kullanılması durumunda, bu olaylar ciddi bir şekilde ele alınır ve bir dizi yasal ve bankacılık prosedürü devreye girer. Eğer bir dolandırıcı, müşterinin kredi limitine yetkisiz erişim sağlayarak bu krediyi kullanırsa, bankalar ve yetkili makamlar olaya müdahale eder. Aşağıda, böyle bir durumda ne olacağı ve müşteri, banka ve yasal sistemin nasıl devreye gireceği detaylandırılmıştır:
1. Dolandırıcılık Olayının Fark Edilmesi ve Bankaya Bildirilmesi
- Müşterinin Bilgilendirmesi: Eğer bir müşteri, hesabındaki hazır kredi limitinin dolandırıcılar tarafından kullanıldığını fark ederse, ilk yapması gereken şey durumu hemen bankaya bildirmektir. Bankalar, dolandırıcılık durumlarında hızlı müdahale edebilmek için genellikle 7/24 açık dolandırıcılık ihbar hatları sunar.
- Banka İhbarı: Banka, müşteri tarafından bilgilendirildikten sonra hızlı bir şekilde harekete geçer. Dolandırıcılık şüphesi olan hesaplar genellikle dondurulur ve daha fazla yetkisiz işlem yapılması engellenir.
2. Dolandırıcılık Soruşturması
- İç Soruşturma: Banka, müşteri şikayetini aldıktan sonra bir iç soruşturma başlatır. Bu soruşturmada kredi kullanımına dair tüm kayıtlar incelenir. İşlem geçmişi, IP adresleri, işlem zamanları ve kullanılan cihazlar gibi detaylar analiz edilir.
- Dolandırıcılık Tespiti: Eğer dolandırıcılık olayı banka tarafından doğrulanırsa, bankanın güvenlik zafiyetine mi yoksa müşterinin ihmaline mi bağlı olduğuna dair bir inceleme yapılır. Bu incelemenin sonucunda dolandırıcılığın kaynağı tespit edilir.
- Yetkili Makamlarla İşbirliği: Bankalar, dolandırıcılık olaylarında yerel yetkililerle işbirliği yapar. İsviçre’de, Finansal Piyasalar Denetleme Otoritesi (FINMA) ve diğer yetkili organlar, büyük çaplı dolandırıcılık vakalarını araştırabilir. Ayrıca polis ve yasal makamlar da devreye girer.
3. Müşterinin Sorumluluğu
- Müşteri İhmali Olup Olmadığı: Banka, dolandırıcılığın müşterinin ihmali sonucu gerçekleşip gerçekleşmediğini değerlendirir. Eğer müşteri, şifrelerini güvende tutmamışsa, phishing (oltalama) gibi dolandırıcılık girişimlerine karşı yeterince dikkatli davranmamışsa veya bankanın güvenlik tavsiyelerine uymamışsa, banka müşteriyi sorumlu tutabilir ve kredi borcunu geri ödeme yükümlülüğü müşteride kalabilir.
- Müşterinin Sorumluluğu Yoksa: Eğer dolandırıcılık, müşterinin kontrolü dışında gerçekleşmişse (örneğin, banka sisteminde bir güvenlik açığı, kredi kartının kopyalanması gibi), genellikle müşteri bu dolandırıcılık olayından sorumlu tutulmaz ve bankanın durumu düzeltmesi gerekir.
4. Banka Tarafından Geri Ödeme ve Tazminat
- Bankanın Sorumluluğu: Dolandırıcılık banka sistemindeki bir güvenlik zafiyetinden kaynaklanmışsa veya dolandırıcılık olayında müşteri ihmali yoksa, banka müşterinin zararını karşılamakla yükümlüdür. Bu durumda, dolandırıcıların kullandığı kredi miktarı iptal edilebilir veya müşteri hesabına geri ödenebilir.
- Sigorta Kapsamı: İsviçre’deki birçok banka, dolandırıcılık vakalarında müşteriyi koruyan sigorta poliçelerine sahiptir. Bu durumda, dolandırıcılığın yol açtığı zarar sigorta kapsamına girer ve sigorta şirketi tarafından karşılanabilir.
5. Yetkisiz Kredinin İptali
- Eğer dolandırıcılık sonucunda yetkisiz bir kredi kullanımı gerçekleştiyse, banka bu krediyi iptal edebilir. Müşteri, dolandırıcılık sonucunda ortaya çıkan borçlardan sorumlu tutulmaz. Ancak bu süreç, dolandırıcılığın tam olarak tespit edilmesi ve soruşturmanın sonuçlanmasına bağlıdır.
6. Dolandırıcının Yakalanması ve Yasal Süreç
- Polis Soruşturması: Dolandırıcılık olayı, İsviçre’deki yetkili makamlar tarafından soruşturulmaya devam eder. Eğer dolandırıcının kimliği tespit edilebilirse, bu kişi hakkında yasal işlem başlatılır. İsviçre’de dolandırıcılık suçları ciddi cezalarla karşı karşıya kalabilir ve dolandırıcıların cezalandırılması amaçlanır.
- Adli Süreç: Dolandırıcılığa karışan kişilere karşı açılan davalar, İsviçre mahkemelerinde görülür ve suçlular yasal olarak cezalandırılır. Müşteri, banka ve sigorta şirketi de bu süreçte dolandırıcının suçlarının karşılanması için işbirliği yapabilir.
7. Müşteriye Sunulan Ek Güvenlik Önlemleri
- Güvenlik Protokollerinin Güncellenmesi: Dolandırıcılık olayından sonra, banka müşteriye ek güvenlik önlemleri sunabilir. Örneğin, şifre yenileme, çift faktörlü kimlik doğrulama (2FA) ve dijital güvenlik uyarıları gibi uygulamalar devreye sokulabilir.
- Yeni Hesap Açma: Dolandırıcılık mağduru olan müşterilere, güvenliği sağlamak için yeni bir banka hesabı açılması teklif edilebilir ve eski hesap kapatılabilir.
8. Müşterinin Kredi Notuna Etkisi
- Eğer dolandırıcılık sonucunda müşteri kredi borcuyla karşı karşıya kalırsa, bu durumun müşterinin kredi notuna etkisi olabilir. Ancak, dolandırıcılık tespit edilip müşteri sorumlu bulunmadığında, bu tür borçlar genellikle kredi raporlarına yansıtılmaz. Bankalar, dolandırıcılık mağdurlarının kredi notunun zarar görmemesi için önlemler alır.
9. Yasal Yükümlülükler ve Yargı Kararları
- İsviçre yasalarına göre, bankaların müşterilerini dolandırıcılık vakalarına karşı koruma yükümlülüğü vardır. Bankalar, müşterilerinin kayıplarını karşılamak zorundadır, ancak bu durum, müşterinin de kendi güvenlik sorumluluklarını yerine getirip getirmediği ile doğrudan bağlantılıdır.
- Eğer dolandırıcılık vakası mahkemeye taşınırsa, yargı sürecinde bankanın sorumlulukları, müşterinin davranışları ve deliller ışığında karar verilir. Mahkemeler, genellikle müşteriyi mağdur etmeyen, adil bir karar almaya çalışır.
Sonuç Olarak:
İsviçre’de hazır kredi limitlerinin dolandırıcılık amacıyla kullanılması durumunda, banka hızlı bir şekilde müdahale eder ve durumu araştırır. Eğer dolandırıcılık müşterinin ihmali dışında gerçekleştiyse, genellikle banka müşterinin zararını karşılar. Ancak müşteri ihmali söz konusuysa, müşteri borçtan sorumlu tutulabilir. Bankalar, bu tür dolandırıcılık olaylarını önlemek için güçlü güvenlik önlemleri uygular ve sigorta gibi ek koruma yöntemleri sunabilir.

İlginizi Çekebilir
BANKA HABERLERİ
TCMB kredi frenini gevşetti
TCMB kredi frenini gevşetti: Piyasayı daraltan kredi kısıtlamalarında geri adım!

Yayınlanma:
4 gün önce|
11/11/2026Yazan:
BankaVitrini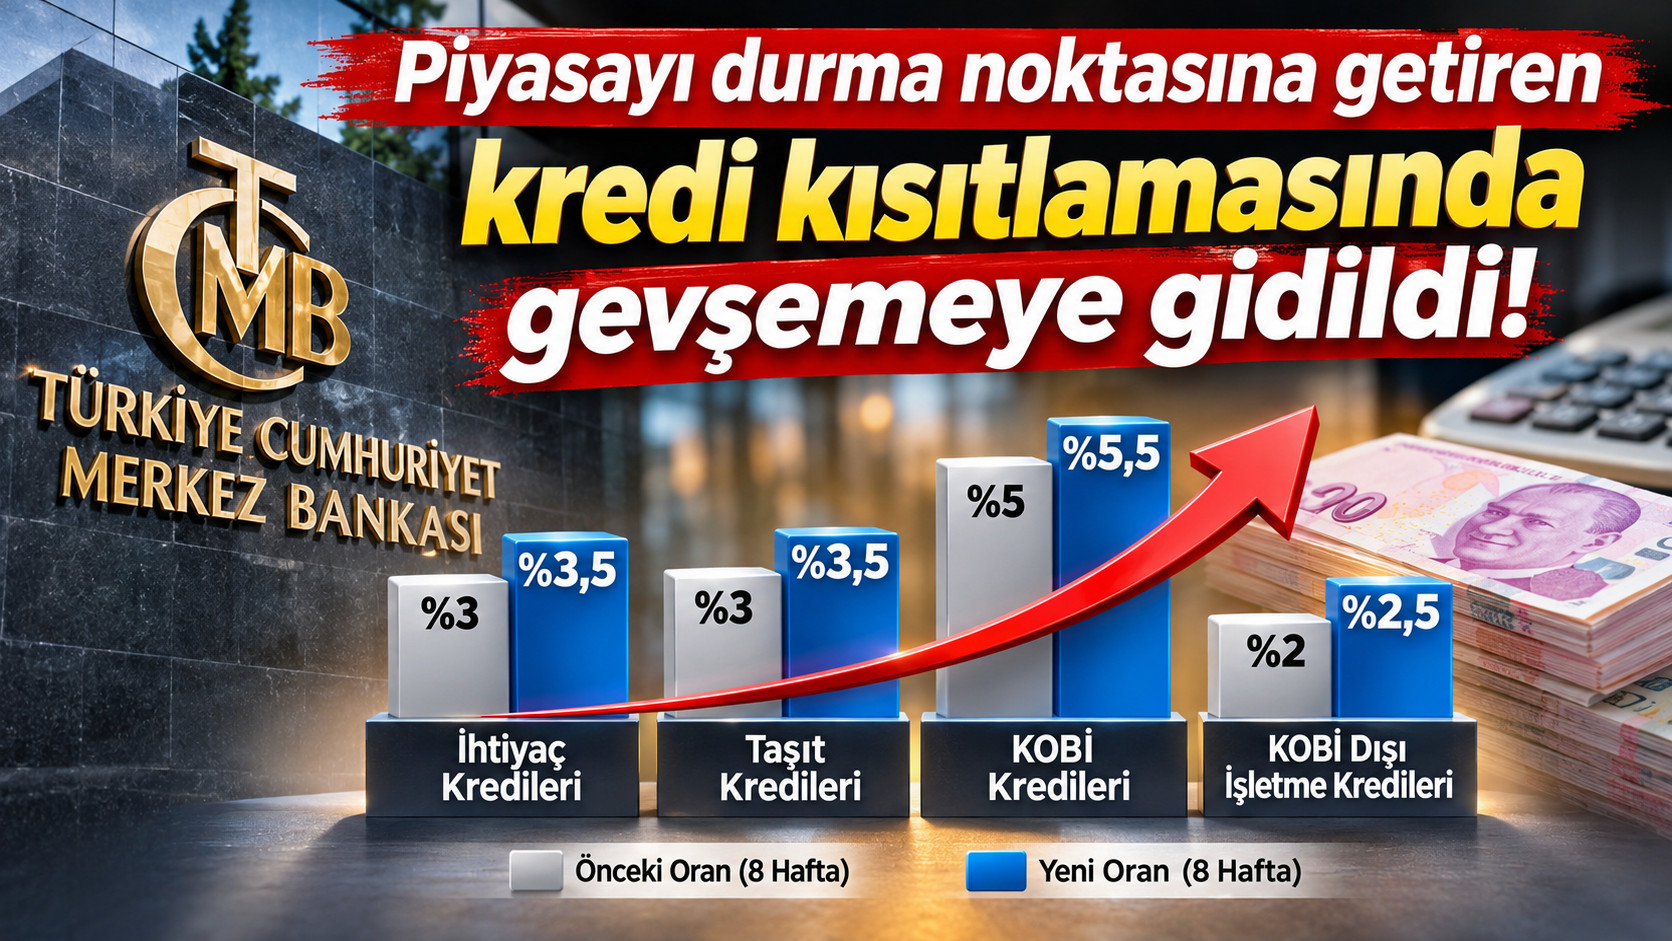
BANKAVİTRİNİ ÖZEL HABER – ANALİZ | 11 Kasım 2026
Türkiye Cumhuriyet Merkez Bankası (TCMB), uzun süredir reel sektörün finansmana erişimini zorlaştıran kredi büyüme sınırlamalarında gevşemeye gitti. 11 Kasım 2026 tarihli makroihtiyati tedbirler duyurusuyla ihtiyaç kredileri, taşıt kredileri, KOBİ kredileri ve KOBİ dışındaki işletmelere kullandırılan Türk lirası kredilerinin sekiz haftalık büyüme sınırları 0,5 puan artırıldı.
Bu karar, yüksek faiz ve sıkı kredi koşulları altında faaliyetlerini sürdürmeye çalışan işletmeler açısından önemli bir politika değişikliğine işaret ediyor. Ancak kredi musluklarının tamamen açıldığını söylemek için henüz erken.
Kredi büyüme sınırları yeniden belirlendi
TCMB’nin 2026-49 sayılı basın duyurusuna göre bankaların sekiz haftalık dönemlerde uygulamak zorunda olduğu kredi büyüme sınırları şu şekilde değiştirildi:
|
Kredi türü |
Eski sınır |
Yeni sınır |
|---|---|---|
| İhtiyaç kredileri | %3 | %3,5 |
| Taşıt kredileri | %3 | %3,5 |
| KOBİ TL kredileri | %5 | %5,5 |
| KOBİ dışı işletme TL kredileri | %2 | %2,5 |
Düzenleme bütün kategorilerde 0,5 puanlık artış öngörüyor. Ancak oransal etkiler farklılaşıyor.
Özellikle KOBİ dışındaki işletmelerin kredi büyüme sınırının %2’den %2,5’e yükseltilmesi, mevcut sınıra göre %25’lik bir genişleme alanı anlamına geliyor. Bu, dört kredi kategorisi arasında oransal olarak en yüksek artış.
Bununla birlikte, söz konusu oranların kredi faizlerini değil, bankaların belirli dönemlerdeki kredi portföyü büyümesini sınırladığını vurgulamak gerekiyor.
Reel sektörün kredi sıkışıklığı artık göz ardı edilemiyor
Türkiye ekonomisinde son dönemde uygulanan sıkı para politikası, yalnızca kredi maliyetlerini yükseltmekle kalmadı; bankaların kredi kullandırma kapasitesini de sınırladı.
Özellikle işletmeler açısından üç temel sorun öne çıktı:
-
Yüksek faiz oranları nedeniyle işletme sermayesi finansmanının pahalılaşması.
-
Kredi büyüme sınırları nedeniyle bankaların kredi taleplerini karşılamada seçici davranması.
-
Finansmana erişimde yaşanan güçlüklerin üretim, stok yönetimi, yatırım ve ticari ödeme süreçleri üzerinde baskı oluşturması.
Finansmana erişim sorunu yaşayan işletmeler açısından kredi faizinin yüksek olması kadar, ihtiyaç duyulan kredinin zamanında kullanılamaması da kritik bir risk oluşturuyor.
İşletmelerin nakit akışı bozulduğunda bunun etkileri yalnızca kredi kullanan şirketlerle sınırlı kalmıyor. Tedarikçiler, çalışanlar, müşteriler ve bankalar da bu süreçten etkilenebiliyor.
TCMB’nin son kararı, bu finansman baskısını azaltmaya yönelik sınırlı fakat önemli bir adım olarak değerlendirilebilir.
Ancak duyuruda kararın gerekçesi makrofinansal istikrarın ve parasal aktarım mekanizmasının desteklenmesi olarak açıklandı. Dolayısıyla düzenlemeyi doğrudan ekonomik durgunluğun resmen kabulü şeklinde yorumlamak doğru olmayacaktır.
KOBİ’lere kredi alanı genişliyor: Yeterli olacak mı?
Düzenlemenin en önemli başlıklarından biri KOBİ kredileri.
KOBİ’lere kullandırılan Türk lirası kredilerinin sekiz haftalık büyüme sınırı %5’ten %5,5’e çıkarıldı.
Bu artış mevcut sınıra göre %10 oranında ilave büyüme imkânı sağlıyor.
Örneğin ilgili düzenleme kapsamındaki KOBİ kredi bakiyesi 100 milyar TL olan bir banka için, diğer koşullar sabitken, sekiz haftalık dönemde izin verilen büyüme tutarı 5 milyar TL’den 5,5 milyar TL’ye çıkabilecek.
Ancak burada önemli bir ayrıntı bulunuyor.
Bankaların kredi verme kararları yalnızca TCMB’nin büyüme sınırlarına bağlı değil. Kredi faizleri, müşterilerin mali yapısı, teminat koşulları, bankaların sermaye yeterliliği ve risk iştahı da kredi hacmini belirliyor.
Bu nedenle kredi büyüme sınırının artırılması, bütün KOBİ’lerin daha kolay veya daha düşük faizle kredi kullanabileceği anlamına gelmiyor.
Büyük işletmelere verilen kredi alanında dikkat çekici artış
KOBİ dışındaki işletmelere kullandırılan Türk lirası kredilerinde büyüme sınırının %2’den %2,5’e çıkarılması ayrıca dikkat çekiyor.
Bu kategorideki 0,5 puanlık artış, önceki sınıra göre %25’lik bir genişleme anlamına geliyor.
Sanayi kuruluşları, büyük ölçekli üreticiler ve ticari işletmeler açısından bu değişiklik yeni kredi kullandırım kapasitesi yaratabilir.
Özellikle yüksek işletme sermayesi ihtiyacı bulunan şirketler için finansmana erişim imkânlarının genişlemesi önem taşıyor.
Ancak kredi büyüme sınırının hâlâ %2,5 düzeyinde tutulması, TCMB’nin kontrollü kredi genişlemesi yaklaşımını sürdürdüğünü gösteriyor.
Zorunlu karşılıklara faiz kararı: Bankaların fonlama yapısına destek
TCMB’nin duyurusunda kredi büyüme sınırlarının dışında ikinci önemli bir düzenleme daha bulunuyor.
Buna göre bankaların ve finansman şirketlerinin bir yıldan uzun vadeli Türk lirası ve yabancı para cinsinden mevduat dışı yükümlülükleri için tesis edilen zorunlu karşılıklara Türk lirası cinsinden faiz veya telafi ödemesi yapılmasına karar verildi.
Bu uygulama, bankaların uzun vadeli mevduat dışı fonlama kaynaklarını daha cazip hâle getirebilir.
Zorunlu karşılıklara ödeme yapılması, ilgili yükümlülüklerin bankalara getirdiği maliyetin bir bölümünü azaltma potansiyeli taşıyor.
Böylece bankaların daha uzun vadeli kaynak kullanmasının teşvik edilmesi ve fonlama yapılarının desteklenmesi amaçlanıyor.
Ancak uygulamanın bankaların kârlılığına ve kredi fiyatlamasına net etkisini hesaplayabilmek için ödeme oranları, hesaplama esasları ve ilgili bankaların yükümlülük kompozisyonunun bilinmesi gerekiyor.
Bankacılık sektörü açısından karar ne anlama geliyor?
Yeni düzenleme bankalar açısından üç önemli sonuç doğurabilir.
Birincisi, kredi kullandırım alanı genişliyor. Büyüme sınırlarına yaklaşan bankalar için ilave kredi kullandırma imkânı oluşabilecek.
İkincisi, faiz gelirleri açısından yeni bir hacim fırsatı ortaya çıkıyor. Kredi portföyünü büyütebilen bankalar faiz getirisi elde edebilecek. Bununla birlikte yüksek fonlama maliyetleri ve kredi riski, net kârlılık üzerindeki belirleyici unsurlar olmaya devam edecek.
Üçüncüsü, aktif kalitesi daha fazla önem kazanıyor. Finansal sıkıntı yaşayan işletmelere yeni kredi kullandırılması, tek başına bu işletmelerin ödeme kapasitesini iyileştirmiyor. Bu nedenle bankaların kredi tahsis süreçlerinde nakit akışı ve geri ödeme kapasitesine odaklanması gerekiyor.
Kredi hacminin genişlemesi olumlu bir gelişme olabilir; ancak sağlıklı kredi büyümesi ile sorunlu kredilerin ertelenmesi birbirinden ayrılmalı.
Tüketici kredilerinde gevşeme iç talebi canlandırır mı?
TCMB’nin ihtiyaç ve taşıt kredilerinin büyüme sınırlarını %3’ten %3,5’e yükseltmesi, bireysel kredi piyasası açısından da önemli.
Bankalar açısından tüketici kredisi kullandırma kapasitesinin genişlemesi, özellikle kredi talebinin güçlü olduğu dönemlerde kredi hacmini destekleyebilir.
Ancak bu gelişmenin iç talep üzerindeki etkisi kredi faizlerine, hanehalkının gelir durumuna ve bankaların kredi değerlendirme politikalarına bağlı olacak.
Diğer taraftan tüketici kredilerindeki büyümenin hızlanması, enflasyonla mücadele açısından yakından izlenmesi gereken bir gelişme.
TCMB’nin bu nedenle kredi sınırlamalarını tamamen kaldırmak yerine sınırlı oranlarda gevşetmeyi tercih ettiği görülüyor.
Asıl sorun yalnızca kredi miktarı değil, kredi maliyeti
Reel sektör açısından tartışılması gereken en önemli konulardan biri de bu.
Kredi büyüme sınırlarının artırılması bankaların daha fazla kredi kullandırmasına imkân sağlayabilir. Ancak yüksek kredi faizleri devam ettiği sürece işletmelerin finansman yükü ağır kalacaktır.
Özellikle kısa vadeli işletme sermayesi kredilerine bağımlı şirketlerde yüksek faiz giderleri kârlılığı ve nakit akışını olumsuz etkileyebiliyor.
Bu nedenle finansmana erişim sorununun çözümünde yalnızca kredi büyüme sınırlarının artırılması yeterli değil.
Kredi maliyetleri, vade yapısı, teminat koşulları ve şirketlerin ödeme kapasitesi birlikte değerlendirilmek zorunda.
Bankavitrini analizi: Kredi freni gevşedi ama tamamen bırakılmadı
11 Kasım 2026 tarihli TCMB kararı, kredi piyasasında kontrollü bir gevşeme döneminin işareti olarak okunabilir.
Özellikle KOBİ ve ticari kredilerde büyüme sınırlarının yükseltilmesi, finansman ihtiyacı yüksek işletmeler açısından olumlu bir gelişme.
Ancak kararın piyasadaki etkisini değerlendirirken üç önemli ayrım yapılmalı.
Birincisi, kredi büyüme sınırının yükseltilmesi doğrudan kredi faizlerinin düşürülmesi anlamına gelmiyor.
İkincisi, bankaların daha fazla kredi verebilmesi, bütün işletmelerin krediye ulaşabileceği anlamına gelmiyor.
Üçüncüsü, kredi hacmindeki olası artışın üretime, yatırıma ve istihdama ne ölçüde yansıyacağı henüz bilinmiyor.
Dolayısıyla TCMB’nin attığı adım, kredi piyasasında yaşanan sıkışıklığın hafifletilmesine katkı sağlayabilir; fakat reel sektörün finansman sorunlarını tek başına çözmesi beklenmemeli.
Sonuç olarak, Merkez Bankası kredi büyüme sınırlarında frene uyguladığı baskıyı azalttı. Ancak ekonominin yeniden güçlü bir kredi genişlemesine geçtiğini söylemek için henüz erken.
Önümüzdeki dönemde bankaların fiilî kredi kullandırımları, ticari kredi faizleri, kredi talebi ve takipteki alacakların seyri, bu kararın gerçek etkisini gösterecek.
Kaynak: Türkiye Cumhuriyet Merkez Bankası, 11 Kasım 2026 tarihli ve 2026-49 sayılı “Makroihtiyati Çerçeveye İlişkin Basın Duyurusu”. Analiz, paylaşılan resmî duyuru esas alınarak hazırlanmıştır.
BANKA HABERLERİ
Yapı Kredi’den 933 milyon dolarlık sendikasyon kredisi
Yapı Kredi, 18 ülkeden 40 finansal kuruluşun katılımıyla, 367 ve 734 gün vadeli dört ayrı dilimden oluşan yaklaşık 933 milyon dolarlık sendikasyon kredisi anlaşması imzaladı.
Yayınlanma:
4 gün önce|
11/11/2026Yazan:
BankaVitrini
Yapı Kredi, yılın ikinci yarısında uluslararası piyasalardan yaklaşık 933 milyon dolar tutarında sendikasyon kredisi anlaşması imzaladı.
Bankadan yapılan açıklamaya göre, 18 ülkeden 40 finansal kuruluşun katılımıyla gerçekleştirilen sendikasyon kredisi işlemi, 367 ve 734 gün vadeli dört ayrı dilimden oluştu.
İşlemin ortak koordinatörlüğünü Abu Dhabi Commercial Bank, Bank of America, Emirates NBD ve Standard Chartered üstlenirken, Emirates NBD aynı zamanda aracılık görevini yürüttü.
Yaklaşık 933 milyon dolar tutarındaki sendikasyon kredisi, 367 gün vadeli 349 milyon dolar ve 356,5 milyon euro ile 734 gün vadeli 97 milyon dolar ve 77 milyon euro olmak üzere dört dilim halinde sağlandı.
Kredinin maliyeti, 367 gün vadeli dolar dilimi için “SOFR+yüzde 1,25”, euro dilimi için “Euribor+yüzde 1,00” olarak belirlendi.
734 gün vadeli dilimlerde ise maliyet, dolar cinsinden “SOFR+yüzde 1,75”, euro cinsinden “Euribor+yüzde 1,45” oldu.
“Türkiye ekonomisine duyulan güvenin göstergesi”
Açıklamada değerlendirmelerine yer verilen Yapı Kredi Üst Yöneticisi (CEO) Gökhan Erün, uluslararası piyasalardan sağlanan finansmanın hem bankanın mali yapısına hem de Türkiye ekonomisine duyulan güveni ortaya koyduğunu belirtti.
Türkiye’nin ekonomik kalkınmasına katkıda bulunma hedefi doğrultusunda uluslararası piyasalardan kaynak sağlamayı sürdürdüklerini ifade eden Erün, müşterilerinin finansman ihtiyaçlarını karşılamaya yönelik çalışmalarına kararlılıkla devam ettiklerini vurguladı.
BANKA HABERLERİ
Fon soruşturmasına bankalar da dahil edilmeli!
Fon soruşturmasına bankalar da dahil edilmeli! Yatırımcı zararlarının sorumlusu kim?
Yayınlanma:
5 gün önce|
10/11/2026Yazan:
Erol Taşdelen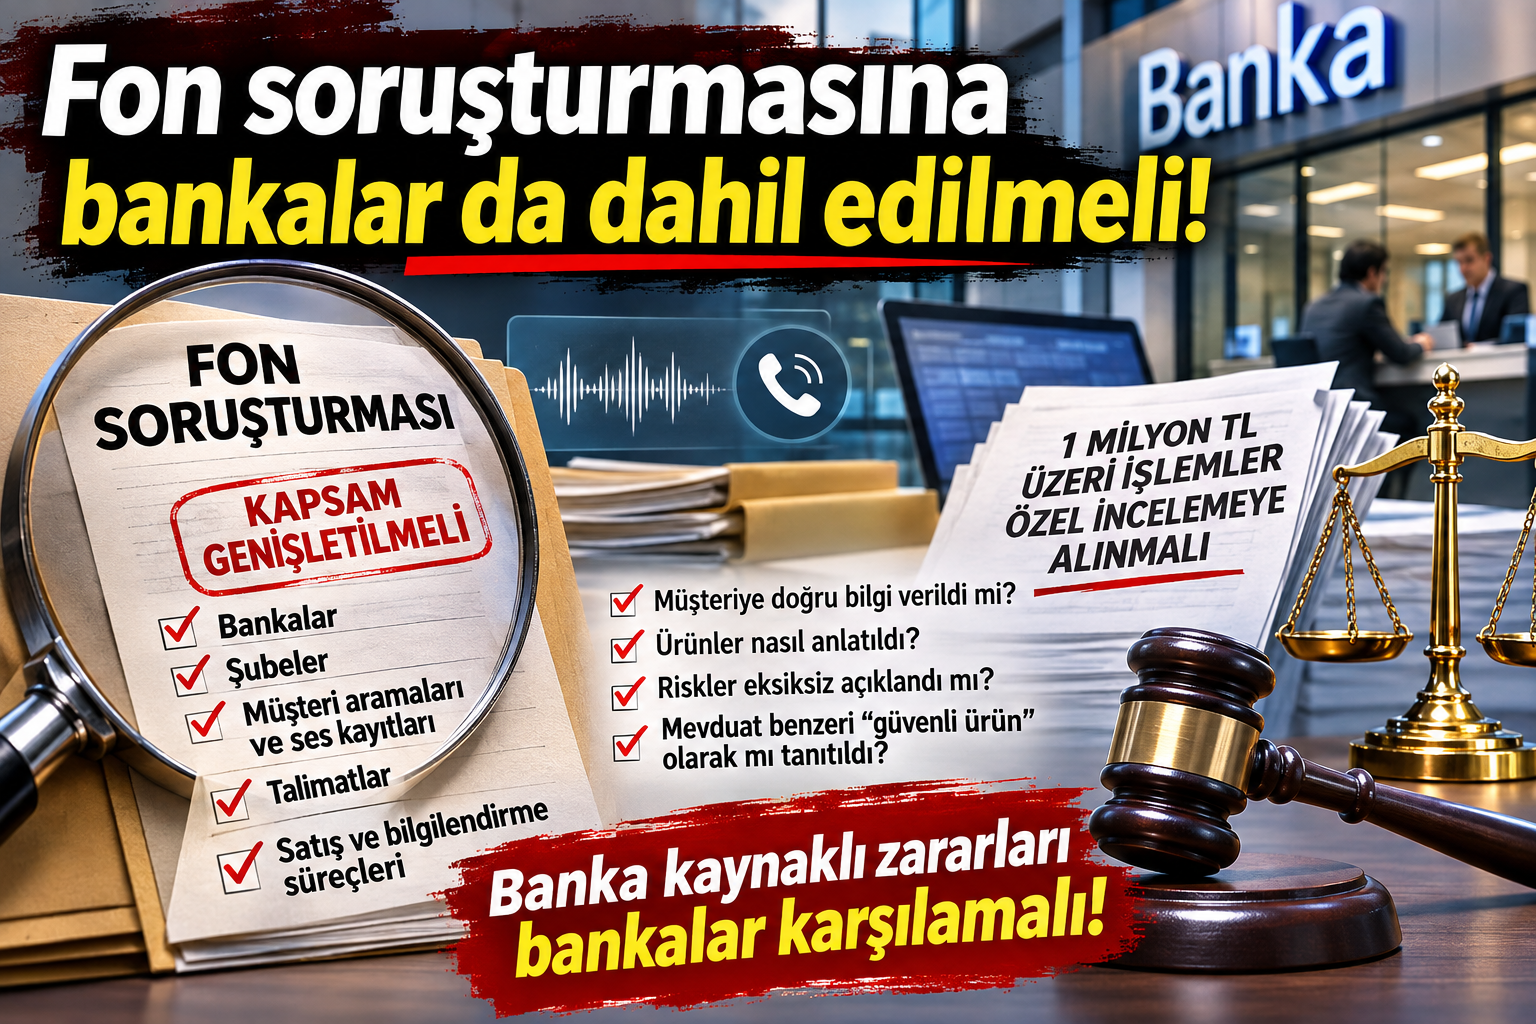
Türkiye’de yatırım fonlarına yönelik yürütülen soruşturmalar yalnızca fon yöneticileri, portföy şirketleri ve işlem yapan kişilerle sınırlı kalmamalı. Fonların yatırımcılara satışında aracılık eden bankaların sorumlulukları da mercek altına alınmalı. Özellikle 1 milyon TL ve üzerindeki fon alımlarında müşteri talimatları, telefon görüşmeleri, ses kayıtları ve yatırımcıya yapılan bilgilendirmeler ayrıntılı biçimde incelenmeli.
Bankalar fonları müşterilerine nasıl pazarladı?
Yatırım fonlarına ilişkin soruşturmalarda en önemli konulardan biri, yatırımcıların bu ürünlere hangi bilgilerle yönlendirildiğidir.
Bankaların şube personeli, yatırım danışmanları, portföy yöneticileri ve özel bankacılık birimleri tarafından müşterilere sunulan fonların riskleri yeterince anlatıldı mı?
Fonların geçmiş getirileri ön plana çıkarılırken olası zararları, likidite riskleri ve portföy yoğunlaşmaları konusunda müşteriler uyarıldı mı?
Daha da önemlisi, bazı fonlar müşterilere mevduat benzeri güvenli yatırım araçları olarak mı tanıtıldı?
Bu soruların cevapları ortaya çıkarılmadan yürütülecek bir soruşturmanın eksik kalacağı açıktır.
1 milyon TL üzerindeki işlemler özel incelemeye alınmalı
Özellikle yüksek tutarlı fon alımlarında bankaların satış ve bilgilendirme süreçleri geriye dönük incelenmelidir.
- Müşterilerin fon alım talimatları ve işlem zamanları kontrol edilmeli.
- Mevcut telefon görüşmeleri ve ses kayıtları incelenmeli.
- Müşterilere verilen yazılı ve sözlü yatırım tavsiyeleri araştırılmalı.
- Fonların risk seviyelerinin doğru anlatılıp anlatılmadığı belirlenmeli.
- Müşterilerin risk profilleri ile satın aldıkları fonların uyumu denetlenmeli.
- Fon satışlarından bankaların ve çalışanların elde ettiği komisyonlar ile satış teşvikleri araştırılmalı.
- Müşterilerin bilgisi veya geçerli talimatı dışında işlem yapılıp yapılmadığı tespit edilmeli.
1 milyon TL eşiği, yasal bir zorunluluk olarak değil, soruşturmalarda öncelikli inceleme kriteri olarak değerlendirilmelidir. Daha düşük tutarlı işlemlerde de ihlal şüphesi varsa inceleme yapılmalıdır.
Bankalar sadece aracı olduklarını söyleyerek sorumluluktan kaçamaz
Bir bankanın fon satışına aracılık etmesi, fonun piyasa performansından otomatik olarak sorumlu olduğu anlamına gelmez.
Ancak müşterinin yanlış bilgilendirilmesi, risklerin gizlenmesi, yetkisiz işlem yapılması veya yatırım hizmetlerine ilişkin yükümlülüklerin ihlal edilmesi halinde bankanın hukuki sorumluluğu gündeme gelebilir.
Burada kritik ayrım şudur:
Piyasa koşullarından kaynaklanan yatırım zararı ile bankanın kusurlu davranışından kaynaklanan müşteri zararı aynı şey değildir.
Bankanın kusuru, zarar ve aralarındaki nedensellik bağı tespit edildiğinde, yatırımcının zararının banka tarafından karşılanması gündeme gelmelidir.
SPK ve BDDK koordineli inceleme başlatmalı
Sermaye Piyasası Kurulu, fonların yönetimi ve yatırım hizmetlerine ilişkin düzenlemeler kapsamında inceleme yürütürken; Bankacılık Düzenleme ve Denetleme Kurumu da bankaların ilgili faaliyetlerini kendi yetki alanı çerçevesinde değerlendirmelidir.
Gerekli durumlarda banka iç denetim raporları, müşteri şikâyetleri, satış performans hedefleri, işlem kayıtları ve hukuka uygun şekilde saklanan görüşme kayıtları karşılaştırılmalıdır.
Özellikle fonların yoğun biçimde pazarlandığı dönemlerde belirli şubelerin veya portföy yöneticilerinin olağan dışı satış performansı gösterip göstermediği araştırılmalıdır.
Son söz: Soruşturma fonun satıldığı banka şubesine kadar uzanmalı!
Yatırımcıların korunması yalnızca fon yöneticilerinin denetlenmesiyle sağlanamaz.
Fonun oluşturulmasından yatırımcıya ulaştırılmasına kadar uzanan bütün satış ve dağıtım zinciri incelenmelidir.
Bankalar, müşterilerine ne sattıklarını, nasıl sattıklarını ve hangi riskleri anlattıklarını açıklayabilmelidir.
Eğer yatırımcılar yanlış yönlendirilmişse, riskler gizlenmişse veya usulsüz işlemler nedeniyle zarara uğramışsa, sorumlular yalnızca fon yönetiminde aranmamalıdır.
Banka kaynaklı ve hukuken kanıtlanmış zararların bedelini yatırımcı değil, sorumlu banka ödemelidir.
Bankavitrini.com | Özel Haber – Analiz
FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.055)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.669)
- BASINDA BİZ (67)
- BORSA (606)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.673)
- GÜNDEM (3.601)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.753)
- SÜRDÜRÜLEBİLİRLİK (584)
- VİDEO Vitrini (19)
- YAZARLAR (1.506)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (845)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (121)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (21)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Yılmaz: Ara ödemeleri bir ila iki hafta içinde tamamlamayı planlıyoruz 14/11/2026
- Resmi Gazete'de bugün (15.11.2026) 14/11/2026
- İran: ABD halkımızı aç bırakmakla tehdit ediyor 14/11/2026
- Türkiye'nin en büyük kuantum bilgisayarı TÜBİTAK bünyesinde kuruluyor 14/11/2026
- Putin, Trump ve Şi 19 Kasım'da bir araya gelecek 14/11/2026
- COP31'de ikinci hafta görüşmelerine temel oluşturabilecek taslak metin hazırlanıyor 14/11/2026
- Spot piyasada elektrik ve doğalgaz fiyatları 14/11/2026
- Çin'de yuan cinsinden kredi hacmi yüzde 4,7 arttı 14/11/2026
- Sözleşmeli personel çalıştırma esasları yeniden düzenlendi 14/11/2026
- BM/Simon Stiell: COP31 müzakerelerinde ilerleme var, taktiksel gecikmelerden kaçınılmalı 14/11/2026
SON YAZILAR
- Faiz beklentileri sertleşti, Nvidia’da 30 yıllık dönem kapandı! 13/11/2026
- TCMB kredi frenini gevşetti 11/11/2026
- Yapı Kredi’den 933 milyon dolarlık sendikasyon kredisi 11/11/2026
- Enflasyon Fed’i sıkıştırıyor, güçlü ekonomi borsaları ayakta tutuyor 11/11/2026
- Fon soruşturmasına bankalar da dahil edilmeli! 10/11/2026
- Saatler 09.05’te durdu, açtığı yol hiç bitmedi… 10/11/2026
- Gümüş: What is love? Baby don’t hurt me… No more! 09/11/2026
- DÜNYA FİNANS SİSTEMİNDE ALARM ZİLLERİ 07/11/2026
- BANKACILIKTA SİYASİ BAĞLANTI ALARMI: Paraguay’dan Sırbistan’a iki büyük kriz 07/11/2026
- Brezilya’nın ikinci büyük finans kuruluşu Nubank kripto para çekimlerini durdurdu 07/11/2026
ARAMA
Popüler
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu