
GÜNCEL
Monoton hayatların yorgun kahramanları: Beyaz yakalılar
Rutin, monoton ve sıkıcı” olarak tanımladıkları günlük yaşamlarında beyaz yakalılar, finansal özgürlük ve iş-yaşam dengesi düşlüyor. Ancak ekonomik belirsizlikler ve yetersiz motivasyon, bu hayallere ulaşmalarının önündeki en büyük engeller. Peki, beyaz yakalıların hayalindeki yaşam nasıl şekilleniyor? Yanıtlar, Marketing Türkiye adına YouGov’un gerçekleştirdiği “Beyaz Yakalıların Hayalindeki Yaşam” araştırmasından geliyor…


Türkiye’de beyaz yakalı çalışanların yaşam tarzı ve iş motivasyonları, giderek artan ekonomik belirsizlikler ve iş-yaşam dengesizliği nedeniyle derin bir dönüşüm geçiriyor. Marketing Türkiye adına YouGov’un gerçekleştirdiği “Beyaz Yakaların Hayalindeki Yaşam” araştırması, yedi yıl önce gerçekleştirilen aynı çalışmayla karşılaştırmalı olarak beyaz yakalı çalışanların günlük yaşamlarını ve hayallerini mercek altına alıyor. İş-özel yaşam dengesi hakkında ne düşünüyorlar? Temel motivasyon kaynakları neler? Hayalleri ve bu hayallere kavuşmalarının önündeki en büyük engeller neler? Gelin yanıtlara hep birlikte bakalım…
İşe git, eve gel, evden çık, işe git…

Bir beyaz yakalı çalışanın “Günlük yaşantınızı nasıl tasvir edersiniz?” sorusuna verdiği yanıtlar, adeta onların hayatlarının bir özeti… Beyaz yaka çalışanların günlük yaşantılarını tasvir etmek için en yüksek oranda kullandıkları sıfatlar sırasıyla “rutin” (yüzde 11), “monoton” (yüzde 10) ve “sıkıcı” (yüzde 7). Yedi yıl önce yine YouGov’un (o zamanki adıyla Wizsight) Marketing Türkiye için gerçekleştirdiği “Beyaz Yakalıların Büyük Çaresizliği: Sıkışmışlık” araştırmasında ilk üç sırada yer alan “mutluluk” duygusu artık listede kendine yer bulamıyor.
Mesai saati dışında da çalışıyorlar

Yüzde 90’ı tam zamanlı bir işte çalışan beyaz yakalar, ortalama olarak haftada 40 saat mesai yaparlarken her 10 beyaz yakalıdan 4’ü (yüzde 39) mesai saatleri dışında da çalıştığını belirtiyor. Bu kapsamda beyaz yaka çalışanlar haftada ortalama 41 saat civarı çalışıyorlar ve bu ortalama pandemi öncesinde yapılan araştırmada çıkan ortalama 46 saate göre düşüş göstermiş durumda. Bu çalışma koşulları içerisinde işinden memnun olduğunu belirten beyaz yakaların oranı yüzde 47 olurken yüzde 32’lik bir kesim “ne memnunum ne değil” diyor, yüzde 21’lik bir kesim ise işinden memnun değil.
İşten kalan zaman TV başında geçiyor
Zamanlarının büyük kısmını çalışarak geçiren beyaz yakaların son üç ay içerisinde işten arta kalan zamanlarını ise genel olarak televizyon izleyerek (yüzde 64) ve alışveriş yaparak (yüzde 42) geçirdikleri görülüyor. Arkadaşlarla zaman geçirmek ise yüzde 40 ile üçüncü en yaygın aktivite.
Beyaz yaka olmayanlar daha sakin

Beyaz yaka mesleklerde çalışmayanların değerlendirmeleri incelendiğinde beyaz yakalı çalışanlara kıyasla daha olumlu bir tablo çıkıyor ortaya. Beyaz yakalı olmayan çalışanlar da hayatlarını monoton (yüzde 10), rutin (yüzde 7) ve sıkıcı (yüzde 5) olarak nitelendiriyor fakat beyaz yakalılara kıyasla daha düşük oranlarda. Yüzde 5’lik bir kısmı ise hayatını “sakin” olarak değerlendiriyor. Bu oran beyaz yakalı çalışanlarda sadece yüzde 1. Beyaz yakalı çalışanların yüzde 68’i gelecekte kendi işini kurmak istiyor. Yedi yıl önce gerçekleştirilen araştırmaya göre bu oran tam altı kat artmış görünüyor.
Bütçe yurt dışına yetmiyor!
Büyük çoğunluk (yüzde 74) imkanı olsaydı yurt dışında yaşayacağını belirtiyor. Beyaz yakalı olmayan çalışanların Türkiye’de yaşamaktan daha yüksek oranda memnun olduğu ve yurt dışında yaşamaya niyet etme oranlarının da daha düşük olduğu (yüzde 69) araştırmaya yansıyor. Öte yandan beyaz yakalı çalışanların yüzde 42’si ise yurt dışına taşınmalarının mümkün olmadığı görüşünde; en büyük engel ise finansal kaynaklarının yeterli olmaması (yüzde 50) ve ailelerini bırakamayacak olmaları (yüzde 47).
Denize yakın, sağlıklı, huzurlu bir hayat en büyük düş

Finansal zorluklar beyaz yakalıların gündemlerini şekillendirdiği kadar hayallerini de şekillendiriyor. Beyaz yakalı çalışanlara “en büyük hayalleri” sorulduğunda yüzde 43 ile finansal özgürlüğe sahip olmak başı çekiyor. Onu yüzde 39 ile ailelerine ve çocuklarına daha iyi bir yaşam standardı sunmak takip ediyor. Yüzde 30’luk bir kesim emekliliğinde rahat yaşamayı isterken yüzde 25’lik bir kesim de hayalindeki evi almak istiyor. Fakat finansal yetersizlik (yüzde 61) ve ekonomik belirsizlikler (yüzde 49) hayallerine ulaşmalarında engel teşkil ediyor.
“Nerede yaşamak isterdiniz?” sorusu yöneltilen beyaz yakaların düşlerini, denize yakın bölgeler yüzde 49 ile domine ediyor. İdeallerinde yaşamak istedikleri hayatı en iyi anlatacak üç kelime ise: Sağlık (yüzde 55), huzur (yüzde 51) ve mutluluk (yüzde 37)…
Türkiye’de yaşamaktan memnun değiller!

Her iki beyaz yakalı çalışandan biri, yani yüzde 49’u, finansal açıdan kendini güvende hissetmiyor ve Türkiye’de yaşamaktan memnun değil. Beyaz yakalı çalışanların yüzde 49’u kendini ekonomik açıdan güvende hissetmediğini belirtirken benzer oranda katılımcı da (yüzde 45) geçtiğimiz seneye kıyasla ekonomik durumunun kötüye gittiğini belirtiyor. Beyaz yakalı olmayanların geçtiğimiz seneye kıyasla ekonomik durumlarını daha kötü olarak değerlendirme oranlarının anlamlı olarak daha düşük (yüzde 33) olması ise dikkat çekiyor. Hal böyle olunca beyaz yakalıların neredeyse yarısı (yüzde 46) Türkiye’de yaşamaktan memnun değil ve bu yedi sene öncesiyle hemen hemen aynı.

Maaş ve yan haklar motive ediyor

Peki, beyaz yakalıları işlerine dair motive eden unsurlar ve bu kapsamda hayalleri neler? Şaşırtıcı olmayan bir şekilde en büyük motivasyon maaş ve yan haklar (yüzde 52) olarak öne çıkarken onu takiben çalışma ortamı ve iş arkadaşları (yüzde 35) geliyor; öte yandan bu iki motivasyon arasında yaklaşık 20 puanlık bir fark olduğuna dikkat çekmekte fayda var. İş-özel yaşam dengesini kurabilmek (yüzde 27), yeni bilgiler öğrenmek (yüzde 26) ve kendini geliştirmek ise (yüzde 25) diğer öne çıkan motivasyonlar. Yöneticilerden gelen takdir ve destek sadece yüzde 14’lük bir kesimi motive ediyor. Bir diğer öne çıkan bulgu ise uzaktan çalışma fırsatlarının beyaz yakalıların işiyle ilgili en düşük motivasyonu sağlayan konu olması. Şu an beyaz yakaların büyük çoğunluğu her gün ofise gidiyor (yüzde 73) ve onlara kalsa ya bazı günler (yüzde 37) ya da tamamen (yüzde 36) uzaktan çalışmak istiyorlar. Fakat beyaz yakaların sadece yüzde 12’si uzaktan çalışmaktan motive olduğunu belirtiyor.
Yüksek maaş ve adil ücret bekleniyor

Beyaz yakalılara hayallerindeki çalışma koşullarını sorulduğunda yüksek maaş (yüzde 66) ilk sırada geliyor. Bunu, adil yönetim (yüzde 34), esnek çalışma saatleri (yüzde 27), pozitif iş ortamı (yüzde 26) takip ediyor. Sadece yüzde 27’lik bir kesim fiziksel sağlığını iyi olarak değerlendirirken ruh sağlığını iyi olarak değerlendirenlerin oranının yüzde 23’te kalıyor. Çalışanların fiziksel açıdan kendilerini iyi hissetmek istediklerinde önceliklendirdikleri şeyler sağlıklı beslenmek (yüzde 64), stres faktörlerini azaltmak (yüzde 47) ve düzenli spor yapmak (yüzde 34) olurken ruh sağlığı açısından önceliklendirilenler sevdikleriyle zaman geçirmek (yüzde 61), doğada vakit geçirmek (yüzde 49) oluyor.
Peki ya “beyaz yaka” ‘item’ları?”

“Beyaz yaka item’ları olarak sosyal medyada çokça konuşulan airfryer, Stanley termos, Dyson süpürge gibi ürünlere sahip olma oranları da araştırmada mercek altına alındı. Buna göre otomatik kahve makinesi (yüzde 45) ve airfryer (yüzde 42) gibi mutfak aletleri, beyaz yakalıların evlerinde sıklıkla bulunan ürünler arasında yer alıyor. Bu durum, pratik ve hızlı yaşam tarzının mutfak alışkanlıklarına da yansıdığını gösteriyor. Robot süpürge (yüzde 31) ve Dyson süpürge (yüzde 26) gibi temizlik teknolojileri de katılımcılar arasında oldukça popüler. Öte yandan PlayStation, Apple Watch, Stanley termos gibi ürünler de beyaz yaka çalışanların yaşamında önemli yer edinen ürünlerden…
Çalışan değil insan olarak görün

YouGov Genel Müdürü
✓ İşverenlerin aslında yapabileceği en önemli şeylerden biri çalışanları insan olarak görebilmek ve onların fiziksel ve ruhsal sağlığına önem vermek. Çalışanların yarısının finansal olarak güvende hissetmediği yerde, en önemli konulardan birisi enflasyon endeksli ücret politikaları ve yan haklar olacaktır.
✓ Öte yandan beyaz yakalılar, imkanları olsa düzenli spor yapacağını (yüzde 58), dengeli ve sağlıklı beslenmeye özen göstereceğini (yüzde 38) ve gün içerisinde daha çok hareket edeceğini belirtiyor (yüzde 36). Bu bağlamda spor salonu üyeliği düşünülebilir.
✓ İş yaşam dengesini belirli bir seviyede tutmak hayli önemli. Her ne kadar pandemiden sonra çalışma saatleri düşmüş olarak gözükse de stressiz yaşamın önemi arttı. Bu bağlamda çalışanlarının streslerini azaltmak üzere sunabileceği izin günleri çalışanları sakinleştirebilir. Ebeveyn olan çalışanların annelik/babalıklarını da daha rahat yapabileceği ortamlar yaratılabilir.
✓ “Eleman” yeteneklerine değil çalışan insanların kişiliklerine ve gelişimine katkıda bulunmak iyi bir KPI olabilir. Şirket içi müzik grupları, yelken takımları veya bireysel hobilere indirim olanağı sağlanabilir.
Araştırmanın metodolojisi:
Marketing Türkiye adına YouGov Araştırma’nın gerçekleştirdiği “Beyaz Yakalının Hayalindeki Hayat” araştırması, Türkiye temsili 6 ilde gerçekleştirildi. Araştırma kapsamında 18-55 yaşları arasında toplam 802 kadın ve erkekle görüşüldü.

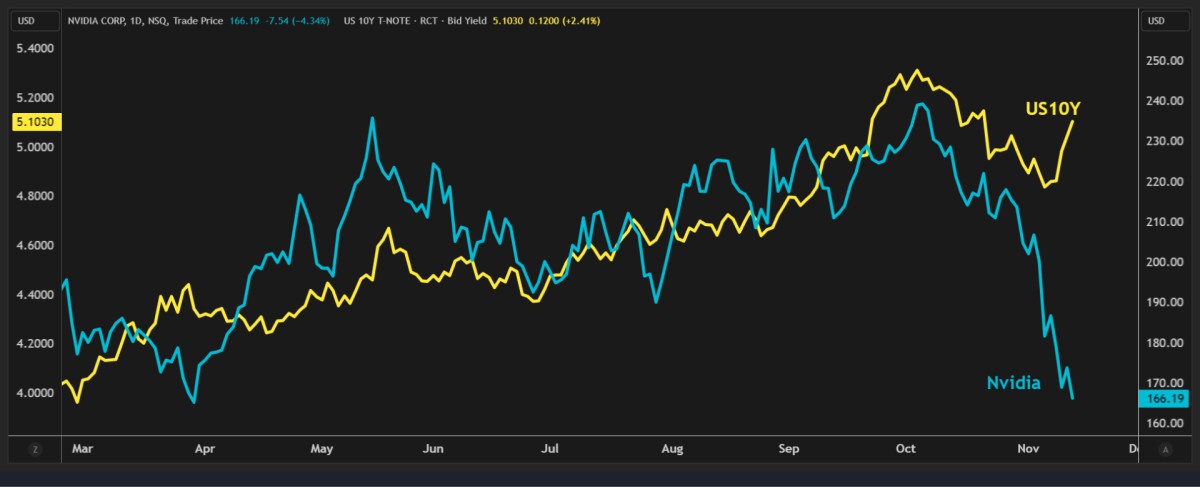
Yapay zekâ sektörünün lokomotifi Nvidia’da, şirketin kurucularından ve 30 yılı aşkın süredir CEO’luk görevini yürüten Jensen Huang, Çin adına casusluk yaptığından şüphelenilen bir kadınla ilişki yaşadığı ve şirket bünyesindeki başka bir kadın yöneticiyle de ilişkisinin bulunduğu yönündeki haberlerin ardından görevinden istifa etti. Nvidia hisseleri dün istifa haberinin ardından %4,3 gerilerken, son bir ayda neredeyse %40’a yakın düştü. 2026 yılında performansın ise %11 düşüş yönünde olduğunu not edelim.
Nvidia’nın yönetim krizinin yapay zekâ sektörünün geneline yayılıp yayılmayacağıise belirsizliğini koruyor. Endişe edilenin aksine Huang’ın ayrılması sektör genelinde şimdilik bir satış dalgasına dönüşmedi. Nvidia’nın rakibi AMD ve Broadcom’un bu süreçten fayda sağlayabileceği beklentisi ile hisseleri dün geceyi yaklaşık %6 yükselişle tamamladı. Ekim ayı başında piyasa değeri 6 trilyon dolara yaklaşan Nvidia’nın yaşadığı yönetim krizinin ardından 17 Kasım’da açıklanacak kritik bilanço merakla takip edilirken, yapay zekânın ağır sıkleti konumunda olan şirketin başına kimin geçeceği de merak ediliyor.
Nvidia haberleri ile son günlerde satıcılı bir seyir izleyen küresel hisse senedi piyasalarında bu sabah toparlanma çabası dikkat çekiyor. ABD borsalarının dün geceyi %0,3 oranında düşüşle tamamlamasının ardından bu sabah vadeli işlemlerde yatay bir başlangıç görürken, Pasifik’in diğer ucunda ise hafif de olsa iyimser bir havanın hâkim olduğunu görüyoruz. Japonya’nın Nikkei endeksi %0,8 yükselirken, açılışta %2’den fazla prim yapan Güney Kore borsası KOSPI kazanımlarını koruyamayarak %1 geriledi. Teknoloji hisselerinin ağırlıklı olarak işlem gördüğü Tayvan borsası ise %1,5 yükselişle olumlu yönde ayrıştı.
Her ne kadar gözler Nvidia cephesinde yaşanan gelişmeleri takip etse de, piyasaların diğer önemli gündem maddesi ise Fed’in faiz politikası olmaya devam ediyor. Beklentileri aşan enflasyon ve istihdam verileri ardından 9 Aralık tarihinde düzenlenecek olağan FOMC toplantısında Fed’in 50 baz puanlık faiz artırımına gidebileceği tartışılırken, vadeli piyasaların fiyatlaması da faizlerde yükselişin devam edeceğine işaret ediyor. Mevcut %3,75-4,00 faiz aralığından hareketle, 9 Aralık toplantısında 25 baz puanlık artırıma yaklaşık %89, 50 baz puanlık artırıma ise %11 ihtimal veriliyor. Piyasalar, aralık ayındaki artırımın ardından 2027 yılı içerisinde yaklaşık 75 baz puanlık ilave sıkılaşma beklerken, politika faizinin yıl ortasında %4,70, yıl sonunda ise %4,75 civarına ulaşacağını fiyatlıyor. Fed’in faiz artırımlarına gelecek yıl da devam edeceği beklentisi, doların ve ABD tahvil faizlerinin yükselişini destekliyor.
Fed’in faiz politikasına daha hassas olan iki yıllık vadeli ABD tahvil faizi %4,89 ile son bir ayın, on yıllık tahvil faizi ise %5,14 ile son üç haftanın zirvesini test etti. Artan faiz beklentilerinden destek bulan dolar (DXY), haftalık bazda yaklaşık %1 değer kazanmaya hazırlanırken, Japon yeni dolar karşısında 160 seviyesine yaklaşarak yeniden müdahale endişelerini gündeme taşıdı. EUR güçlü dolar karşısında yönünü aşağıya çevirerek 1,10 seviyelerinin diplerine yaklaşırken, dün de bültenimizde belirttiğimiz üzere 1,0880 seviyesinin radar menziline gireceğini düşünüyoruz. Kraliyet aslanı sterlin de benzer bir şekilde 1,32 seviyesine yönelirken, daha da aşağıda 1,3135 seviyesini takip edeceğiz.
Petrol cephesinde ise Suudi Arabistan’ın enerji altyapısına yönelik saldırılar ve Hürmüz Boğazı’ndaki sevkiyat sorunlarıyla dün %3’ün üzerinde yükselen ve vadeli kontratlarda 96 dolar seviyesini test eden Brent cinsi ham petrolün varil fiyatı, bu sabah 95,50 dolar seviyelerine hafif de olsa geriledi. Seçim sonrasında savaşın bitme ihtimali ön plana çıkmışken dün “İran ile anlaşmaya gerek yok” diyen Trump’ın çıkışı da kafaları karıştırdı. Petrol açısından 120 doların üzerinde olası bir gecelik kapanış durumunda yükseliş isteğinin patlayıcı bir şekilde devam edeceğinden endişe ediyoruz. Bu senaryonun dışında petrol ile ilgili mehter takımı tarzında hareketlerin dışında bir beklentimiz bulunmuyor.
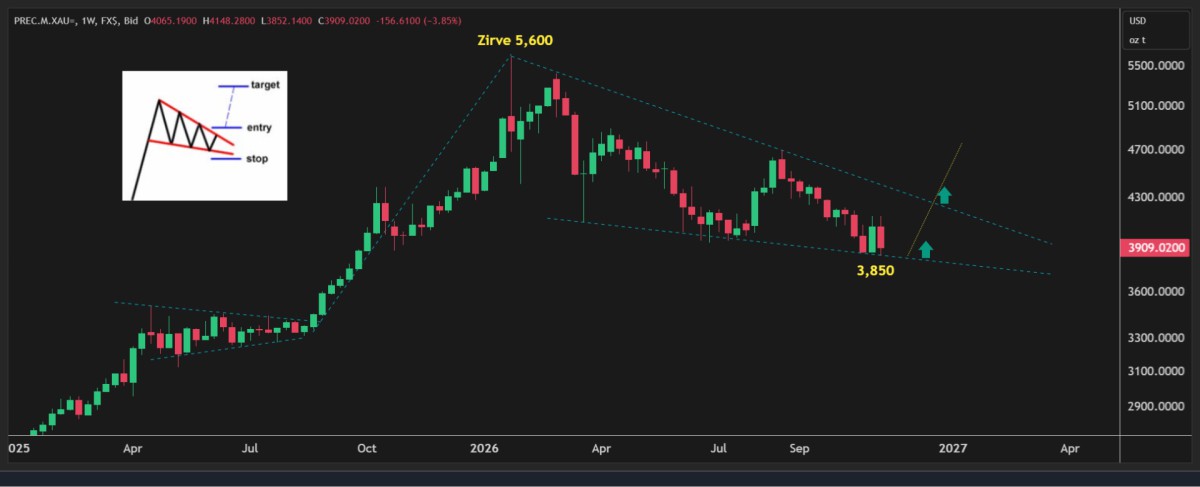
Yapay zekâ yatırımlarının geleceğine ilişkin endişeler bakır fiyatlarına da yansırken, Londra’da bakır son dört ayın en düşük seviyesine geriledi. Güçlü dolar ve faiz artırım tamtamlarının yüksek sesle çaldığı bir ekosistemde kıymetli metallerin de satış baskısına yine boyun eğdiğini görüyoruz. Enflasyon verisi öncesinde hafta içi 4,150 dolar seviyesine kadar yükselen altının ons fiyatı dün 3,850 dolar seviyesine kadar gerileyerek 72 saatte 300 dolar değer kaybetti! Dün bültenimizde teknik mânâda 3,850 dolar seviyesinin önemine işaret etmiştik. Bu sabah altının hafif de olsa toparlanarak 3,920 dolar seviyesine yükseldiğini görüyoruz. Bugün haftalık kapanışı da görerek daha sağlıklı bir yorum yapmaya çalışacağız. Takip ettiğimiz ve yükselişe işaret eden düşen kama formasyonun çalışması için haftalık kapanışın 3,850 dolar seviyesinin üzerinde olması gerekiyor.
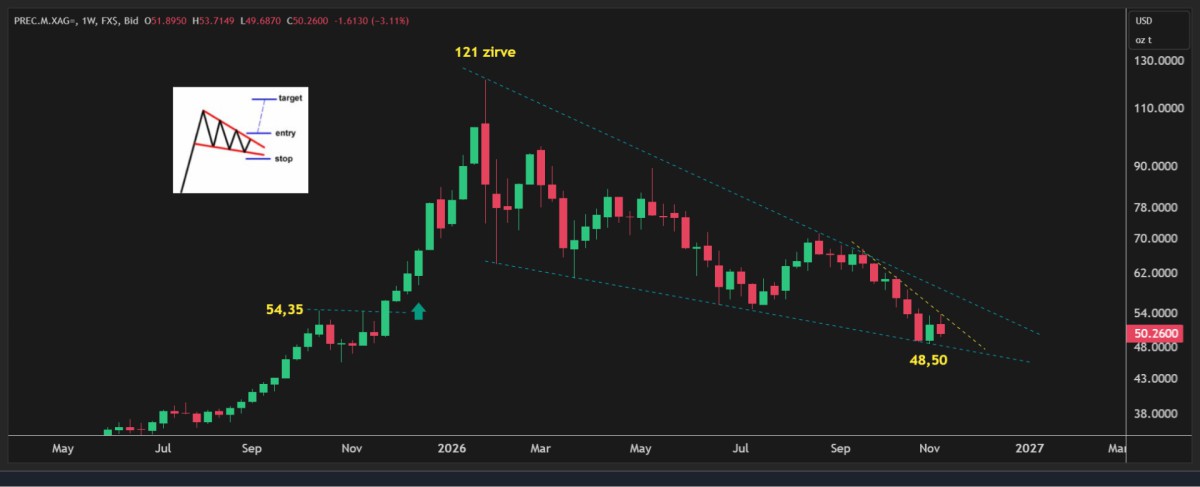
Öte yandan hafta içerisinde 53,70 dolar seviyesine kadar yükselen gümüşün ons fiyatı dün 49,70 seviyesine kadar gerileyerek 4 dolar birden düştü. Bu sabah 50 doların üzerinde hafif de olsa yükselen gümüşte teknik bir bakış açısıyla haftalık kapanış seviyesini takip edeceğiz. Yükseliş beklediğimiz formasyonun çalışması için haftalık kapanışın 48 dolar üzerinde olması gerekiyor (bakınız grafikler). Kripto aleminde amiral gemisi Bitcoin teknoloji tarafında yaşanan gelişmelerden zemin kaybederek bu sabah 68 bin dolar seviyelerine kadar geriledi. Teknik bir bakış açısıyla daha da aşağıda 57 bin dolar seviyeleri takip edilebilir.
Türkiye cephesinde ise dün TCMB yılın son Enflasyon Raporu’nu yayımladı. 2026 sonu ara hedefi %24’te sabit tutulurken enflasyon tahmini %28’den %29,5’e yükseltildi. 2027 ve 2028 tahminleri ise OVP ile uyumlu bir şekilde %21 ve %13,5’e yükseltildi. Açıklanan makro ekonomik verilerin işaret ettiğinin yanı sıra, Fon Krizi’nin de etkileriyle Türkiye ekonomisinde zayıflık devam ederken, jeopolitik cephede gidişatın daha da bozulmaması kaydıyla TCMB’nin faiz indirimlerine bebek adımlarıyla da olsa devam edeceğini düşünüyoruz. Dün zayıf iç talebe atıfta bulunan Başkan Karahan ardından bu görüşümüzün daha da güçlendiğinin altını çizelim. Enflasyon Raporu’nun anlamlı bir piyasa yansıması olmazken, USDTRY kuru kamunun kontrolünde hafta sonu etkisiyle 50,36 seviyesine yükseldi. CDS risk primi 235 baz puanla son iki ayın en düşük seviyesine gerilerken, 10 yıllık gösterge tahvilin bileşik faizi %36 seviyesinin üzerine gelerek son 6 ayın zirvesini test etti. Hisse senetleri cephesinde yükseliş isteği ivme kaybederken, BIST100 ana endeksi son üç günde hafif de olsa geriledi.
Her hafta perşembe günü açıklanan TCMB ve BDDK’nın haftalık verilerini yine enine boyuna irdeledik. Bu bağlamda en güncel veri ile başlamak gerekirse, TCMB’nin net yabancı para pozisyonu 11 Kasım valörlü işlemlerde 30 milyar dolar seviyesine yükseldi. Eylül ve Ekim aylarında Fon Krizi ve altın fiyatlarında yaşanan gerilemenin de etkisiyle net yabancı para pozisyonunda 32 milyar dolarlık düşüş yaşayan TCMB, Kasım ayının ilk sekiz gününde yaklaşık 11 milyar dolar rezerv biriktirdiğini görüyoruz. 6 Kasım ile biten haftada, yurt içi yerleşiklerin parite etkisinden arındırılmış seriye göre DTH hacminde 1,5 milyar dolar artış yaşandığına dikkat çekmek isteriz. Son üç haftada devamlılık arz eden bu durumu portföy tercihlerinde değişiklik oluyor şeklinde yorumlamak istemesek de bu artışı yakından takip edeceğiz. Daha geniş bir açıdan bakmak gerekirse, 23 Ekim haftasında Türk Lirası’nın toplam mevduat havuzu içindeki payı %62 seviyesinden %61 seviyesine geriledi. Ya da tersten okursak, dolarizasyon oranı %38’den %39’a yükseldi. Mali piyasaların gündeminde bugün Türkiye’de cari denge ve Piyasa Katılımcılar Anketi, yurt dışında ise ABD’de ÜFE enflasyon verisi ön plana çıkıyor. Herkese güzel bir hafta sonu dileriz.
Altın
Gümüş
Nvidia ve US10Y
Emre Değirmencioğlu
BANKA HABERLERİ
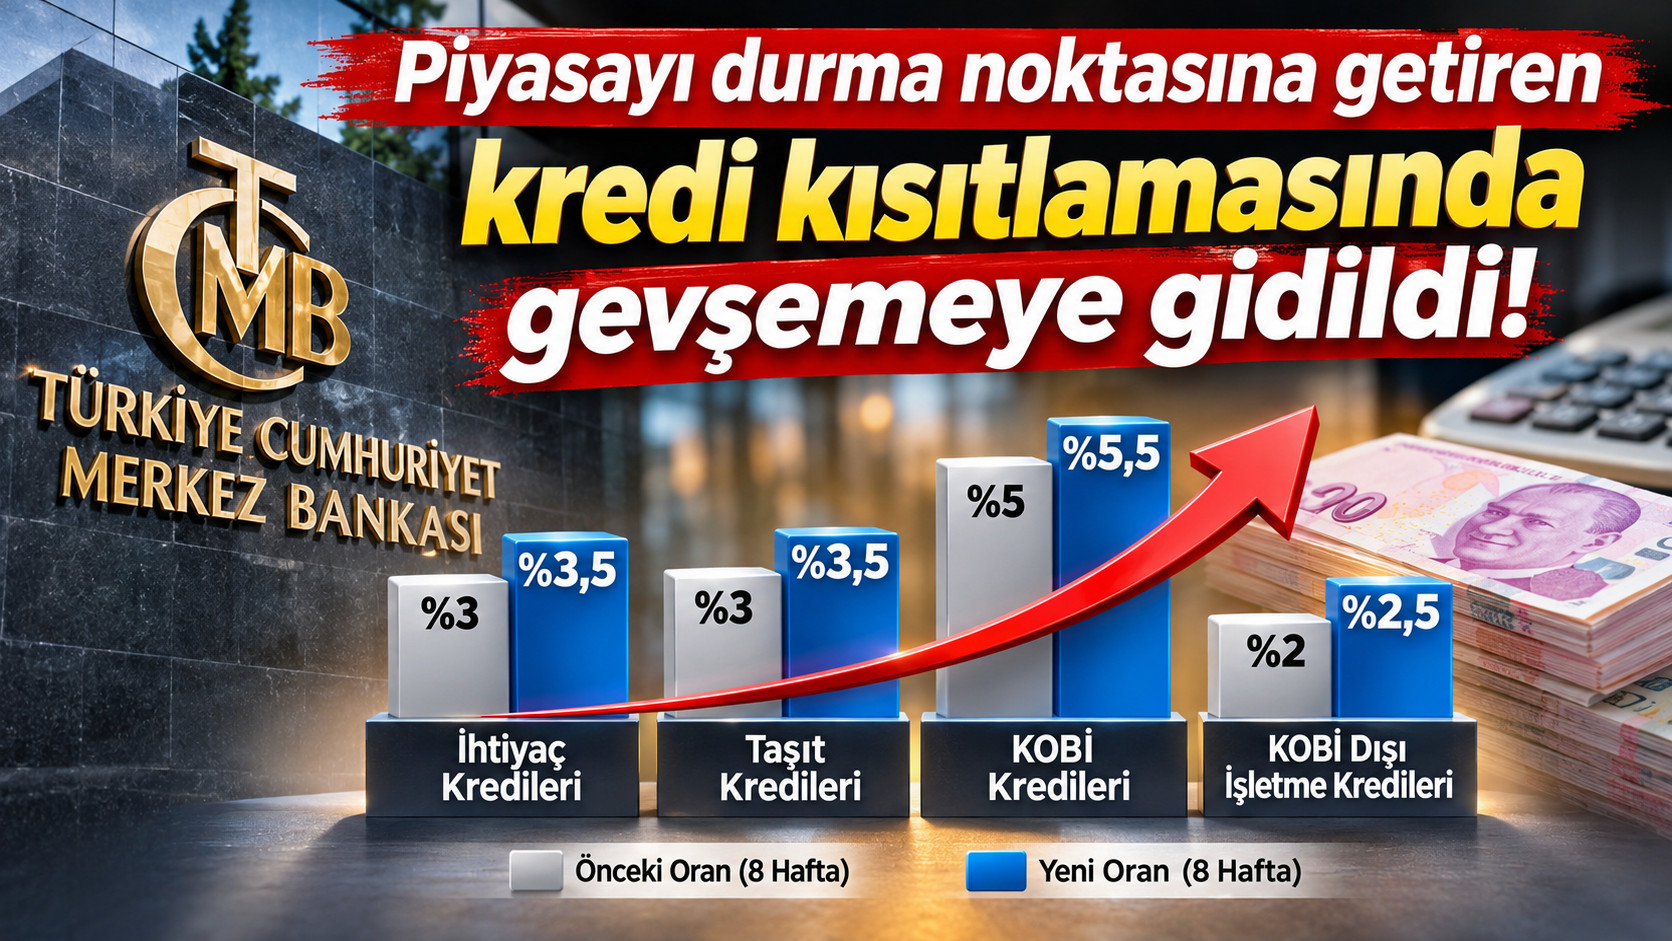
TCMB kredi frenini gevşetti
TCMB kredi frenini gevşetti: Piyasayı daraltan kredi kısıtlamalarında geri adım!
BANKA HABERLERİ
Yapı Kredi’den 933 milyon dolarlık sendikasyon kredisi
Yapı Kredi, 18 ülkeden 40 finansal kuruluşun katılımıyla, 367 ve 734 gün vadeli dört ayrı dilimden oluşan yaklaşık 933 milyon dolarlık sendikasyon kredisi anlaşması imzaladı.



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Yılmaz: Ara ödemeleri bir ila iki hafta içinde tamamlamayı planlıyoruz 14/11/2026
- Resmi Gazete'de bugün (15.11.2026) 14/11/2026
- İran: ABD halkımızı aç bırakmakla tehdit ediyor 14/11/2026
- Türkiye'nin en büyük kuantum bilgisayarı TÜBİTAK bünyesinde kuruluyor 14/11/2026
- Putin, Trump ve Şi 19 Kasım'da bir araya gelecek 14/11/2026
- COP31'de ikinci hafta görüşmelerine temel oluşturabilecek taslak metin hazırlanıyor 14/11/2026
- Spot piyasada elektrik ve doğalgaz fiyatları 14/11/2026
- Çin'de yuan cinsinden kredi hacmi yüzde 4,7 arttı 14/11/2026
- Sözleşmeli personel çalıştırma esasları yeniden düzenlendi 14/11/2026
- BM/Simon Stiell: COP31 müzakerelerinde ilerleme var, taktiksel gecikmelerden kaçınılmalı 14/11/2026
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu