
ALTIN - DÖVİZ - KRIPTO PARA
Fabrikasını Kapatan Bankaya Yatırdı, TCMB kredileri kıstı: Reel Sektör açmazda

Türkiye ekonomisinde son dönemin en çok tartışılan konularından biri, TCMB’nin kredi politikaları ve bankalardaki ticari mevduatların niteliği oldu. Görünürde oransal rakamlar değişmese de işin perde arkasında sanayiyi durduran ve finansal sistemi sıkıştıran bir tablo ortaya çıkıyor. Çözüm olarak sunulan, “kredileri kısalım, firmaların piyasaya olan talebi daraltıp enflasyonu düşürelim; patronlar bankalardaki paralarını kullansın, mülklerini satsın” söylemi ise tam gerçekler ile örtüşmüyor, bu bakış açısı reel sektörün sorunlarını kartopu gibi büyütür hale getirdi!
Ticari Mevduatlarda Görünür İstikrar, Gizli Gerileme
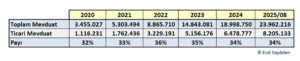
Bankalardaki ticari mevduat oranı 2020 yılında %32 iken, 2022’de %36’ya çıktı. Sonraki yıllarda ise kademeli olarak gerileyerek 2023’te %35, 2024’te %34 oldu ve 2025’te de aynı seviyede kaldı. Oran aynı görünse de hacimsel artış söz konusu. Ancak bu artış, aktif üretim yapan firmalardan değil, faaliyetlerini azaltan veya tamamen durduran şirketlerden kaynaklanıyor.
Uşak’ta iplik sektörü, Bursa’da otomotiv yan sanayi ve mobilyacılar, Afyon’da mermerciler, Gaziantep’te halıcılar… Pek çok firma üretimi düşürüp stokları eritip ellerindeki parayı bankaya yatırdı. Çünkü üretimdeki kâr, %50’lere dayanan mevduat faizleriyle kıyaslanamayacak kadar düşük kaldı. Oransal olarak baktığımzıda da Toplam mevduat içinde Ticari Mevduatın oranı ortalama %34’lerde kaldı. Hal böyle iken “firma ve ortakları bankalardaki mevduatlarını kullansın, mülklerini satsın” demek büyük haksızlık ve gerçekçi değil. Böyle olanlar illa ki vardır ama hiçbir patron 30-40 yılda biriktirdiği varlığını firmasını kurtarmak için satmaz; kapatır firmayı çekilir kenara. Konkordatolardaki patlama niye yaşanıyor sanıyorsunuz!
OSB Şubelerindeki mevduat kimin?
Bunu tabi ki BDDK, TCMB’nin veya TBB’nin somut verilerine göre iddia etmiyorum, böyle bir raporlamaları da yok ama sahada gördüğüm bu tespiti doğruluyor. Bunu tespit etmek de zor değil; OSB’lerde şubesi bulunan bankaların bu şubelerindeki mevduat gelişimine bakmak bunun en önemli delili… Gaziantep, Afyon, Uşak, Denizli, Eskişehir, Kayseri, Bursa gibi sanayinin yoğun olduğu illerinde bulunan bankaların OSB Şubeleri ile sık sık görüşüyorum. Bu şubelerdeki mevduat gelişimi ve kaynağı çok önemli. OSB’lerdeki şubeler tarihinde hiç görmediği mevduatı son iki yılda gördü. Bu şubelerdeki mevduatın ana kaynağı firma ve firma ortakları. Zira bu şubelerin kapı müşterisi, klasik tasarruf mevduat değildir. Örneğin gurbetçi mevduatı pek yoktur bu şubelerde. Peki bu şubelerdeki mevduat kaynağı nedir o zaman? Tam da iddia ettiğim gibi faaliyetini azaltan, stoklarını tüketen, faaliyetini durduran, batan firma ve ortaklarının mevduatıdır. Aksini iddia eden sahada araştırabilir. En iyisi BDDK’nın TCMB’nin veya TBB’nin bu yönde bir raporlama yapıp dataları yayınlaması. Kredilerde sert frene basan TCMB’nin bu yönde bir araştırma yapmadığına eminim. Bu tespiti yapsa zaten kredilerde bu kadar sert frenin reel sektördeki tahribatını da bilir geri adım atardı. Bu tespiti yaptığında da iş işten geçmiş olur; raporlar reel sektörde tahribat raporuna dönüşür kendiliğinden!
TCMB’nin Politika Tercihi: Kredilere Fren
Merkez Bankası, enflasyonun temel nedenini “artan talep” olarak görüp çözümü de talebi baskılamak olarak belirledi. Bu doğrultuda 2025’te bankalara kredi büyümesinde sert kısıtlamalar getirdi:
- KOBİ segment kredilerinde aylık büyüme sınırı %2
- Ticari segmentte %1,5 büyüme sınır
- Döviz Kredilerde %0,50 büyüme sınırı (%2’den başlayım bu orana kadar indi)
- Yetmedi döviz kredilerine ana para üzerinden %1 KKDF geldi
Bu sınırlama, firmaların krediye erişimini zorlaştırırken; bankaların da rekabet baskısı hissetmemesine yol açtı. Böylece, kredi faizlerinde indirim yapma ihtiyacı kalmadı. Bankalar niye kredi fazi indirsinler ki, zaten her durumda bu kadarcık büyümeyi sağlarlar. Sonuç olarak, reel sektörün ek finans maliyeti yüklendi ve TCMB’nin kendi enflasyonla mücadele politikasına da ters düşen bir durum ortaya çıktı. Al sana ÜFE Enflasyon etkisi yapan bir politika!
Bankalardaki Para Kimlerin?
Sorunun kilit noktası şu: Bankalardaki Ticari Mevduatın büyük bölümü aktif üretim yapan firmalara değil ya üretimini durdurmuş ya da kapasite kullanımını ciddi biçimde azaltmış şirketlere ait.
Yani “firma ve ortakların bankadaki parasını kullansınlar” söylemi, reel sektörün gerçeğiyle örtüşmüyor. Çünkü işletmesini kapatıp parasını bankaya yatıranların fonları, bugün krediye en çok ihtiyacı olan aktif firmalara fayda sağlamıyor.
Kredilerin Kısılmasının Bedeli
Siyasi gelirimle birlikte %45’lere kadar düşen Ticari Kredi faizlerinin %50-60 bandına sıkıştığı bir ortamda, üstüne bir de erişim kısıtlanınca konkordato dalgası kaçınılmaz hale geldi. Bugün konkordato başvurusu yapan firmaların büyük çoğunluğu:
- İç piyasaya çalışan,
- Yüksek TL faizli kredilerle boğuşan,
- Kredi kanalları kapanmış şirketlerden oluşuyor.
Bu tablo bir tesadüf değil. Kredileri kısmak; çalışan çarkları da durma noktasına getiriyor.
Bankaların Tavrı: Faiz + Komisyon Yükü
Kredi büyüme sınırlarının getirdiği bir başka sonuç da bankaların fiyatlamadaki rahatlığı oldu. “Nasıl olsa TL kredilerde %2, YP kredilerde %0,5 büyürüm” yaklaşımıyla faizlerde indirim yapılmadı, üstüne yüksek komisyon ve yan ürün dayatmalarıyla maliyetler geldi.
Öyle ki banka bilançolarına bakıyoruz; bazı bankaların net ücret ve komisyon gelirleri, net faiz gelirlerini geçti. Bu durum, reel sektöre yüklenen ek maliyetin göstergesi.
Çelişkili Bir Politika
TCMB’nin kredilere fren politikası, kağıt üzerinde enflasyonu düşürmeye yönelik gibi görünse de, pratikte reel sektörü darboğaza sokan ve üretimi baltalayan, işletmelerin finans maliyetini artıran sonuçlar doğuruyor.
- Üreten firmalar krediye ulaşamıyor.
- Faaliyetini durduranların parası bankada birikiyor.
- Bankalar ise yüksek faiz + komisyon gelirleriyle kazançlı çıkıyor.
Bu tablo, ekonomide “işleyeni cezalandıran, kapatanı ödüllendiren” bir düzen yaratmış durumda biline.
Erol TAŞDELEN – Ekonomist www.bankavitrini.com

ALTIN - DÖVİZ - KRIPTO PARA
Diplomasi ertelendi, petrol yeniden $108: Piyasalar Fed haftasına gergin başladı

ALTIN - DÖVİZ - KRIPTO PARA
Bessent’in faiz hamlesi: DXY geriliyor, kıymetli metaller, Bitcoin yükseliyor
ABD Hazine Bakanı Bessent, uzun vadeli tahvillerde gelecek çeyrekte işlem başına 2 milyar dolardan en az 4 milyar dolara çıkarılan geri alımların daha da büyütülebileceğini söyledi. Bessent, 20 yılın zirvesine çıkan uzun vadeli faizlerin ABD ekonomisinin temel görünümünü tam olarak yansıtmadığını savunurken; Ortadoğu’da devam eden savaş, yaz ayları nedeniyle azalan işlem hacmi ve belki de en önemlisi yapay zekâ yatırımları için hızlanan şirket tahvil ihraçlarının piyasadaki likidite havuzunu iyice kuruttuğuna dikkat çekti. ABD Hazinesi’nin hamlesi ardından ilk etapta %5,34 seviyesinden %5,18’e kadar gerileyen uzun vadeli tahvil faizleri, bu sabah yeniden %5,25 seviyesine toparlanırken, düşüş de beklentimize paralel kalıcı olmadı.
ABD Hazinesi’nin piyasalara vermiş olduğu mesajı iyi anlamak gerekiyor. Hazine tahvil piyasasındaki likiditeyi desteklemek ve faizlerin daha fazla yükselmesini engellemek için daha aktif bir rol üstlenmeye hazır oldu yönünde güçlü bir duruş sergilerken, bu hamle kamu borcunun 40 trilyon doları aştığı ve yıllık faiz giderlerinin ise şimdiden yaklaşık 1,2 trilyon dolara ulaştığı bir dönemde geldi! Yani konuyu sadece likidite kuruması olarak düşünmemek gerekiyor. Bessent her ne kadar bütçe harcamalarında yeni tasarruf adımları geleceğini söylese de, uzun vadeli faizlerin kalıcı biçimde gerilemesi için piyasanın ABD’nin borç ve bütçe görünümünde daha somut bir iyileşme görmesi gerekecek.
Bu noktada sıklıkla hatırlattığımız büyük resmi gözden kaçırmamak gerekiyor. ABD, Çin ile küresel liderlik için ciddi bir mücadeleye girişirken, Başkan Trump da bir iş insanı refleksiyle düşük kredi faizleri istiyor, fabrika çarklarının dönmesini, üretimin yeniden ABD’ye gelmesini ve istihdamın artmasını hedefliyor. Bu doğrultuda bir taraftan tarifeleri artırırken, diğer taraftan ekonomi yönetimi üzerinden daha zayıf bir dolar ile rekabet avantajı elde etmeye çalışıyor. Ancak gelinen noktada son altı aydır dolar değer kazanırken, piyasa faizleri de yukarıda gördüğümüz üzere yaklaşık 20 yılın zirvesine yükselmiş durumda.
Tam da bu nedenle, tecrübeli ve saygın bir hazineci olan Bessent’i hafife almamak gerektiğini düşünüyoruz. Scott Bessent’in 1992 yılında George Soros’un fonunda çalışırken İngiliz sterlinine karşı yapılan büyük bahiste önemli rol oynayan ve İngiltere Merkez Bankası’nı “Kara Çarşamba”ya götüren yatırımcılardan biri olduğunu yeri gelmişken bir kez daha hatırlatayım. Bu açıdan Amerikan Hazinesi’nin tahvil geri alım miktarını artırma kararını, nicelik olarak çok büyük olmasa da verdiği mesaj bakımından önemli buluyoruz.
ABD Hazinesi’nin adımı sonrasında dolarda başlayan değer kaybının devam edebileceğini düşünüyoruz. Savaş döneminde artan dolar likiditesi talebiyle son bir yılın zirvesine çıkan DXY endeksinin artık kademeli bir geri çekilme sürecine girebileceği kanaatindeyiz. Teknik anlamda uzun süredir önem verdiğimiz 100,50 seviyesini aşarak bizi huzursuz eden DXY, bu sabah 98,7 seviyesine kadar gerileyerek son üç ayın en düşük seviyesini gördü.
Kâğıt ve mürekkep sistemine baş kaldıran ve ocak ayı sonunda 5.600 dolar seviyesine kadar soluksuz yükselen altının ons fiyatı ise savaş döneminde artan likidite ihtiyacı, Warsh’un bilanço daraltması ve faiz artırımı yönündeki şahin açıklamalarıyla sert bir düzeltme sürecine girmiş, yapay zekâ şirketlerinin artan nakit ihtiyacı da satış baskısını artırmıştı. Gelinen noktada Fed’in faiz artırmasının zorlaştığı, uzun vadeli faizlerde ise kontrolün giderek zorlaştığı bir ortamda, altın gibi bu tür dönemleri fiyatlayan bir numaralı korunma aracının piyasalar tarafından yeniden hatırlandığını düşünüyoruz.
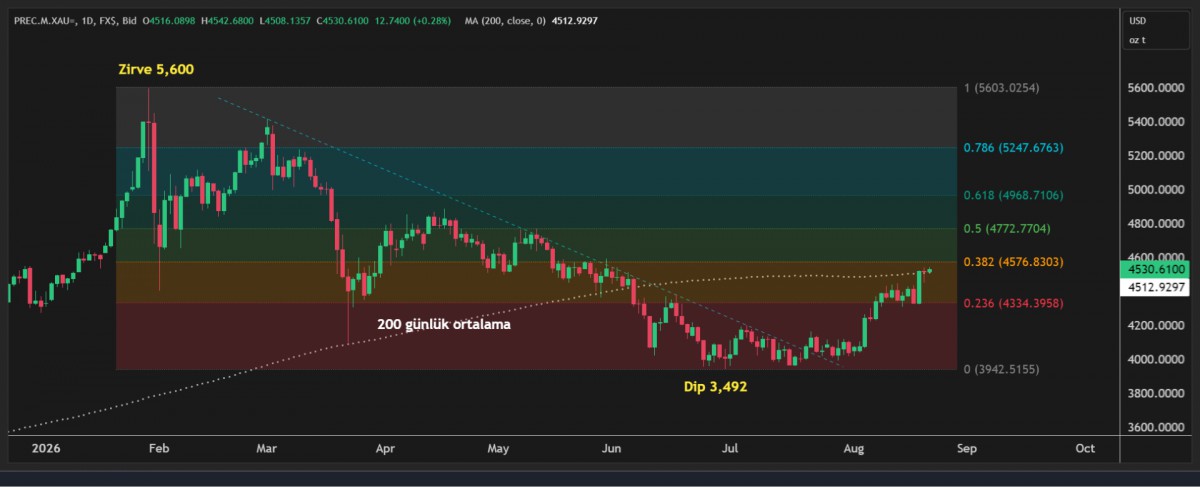
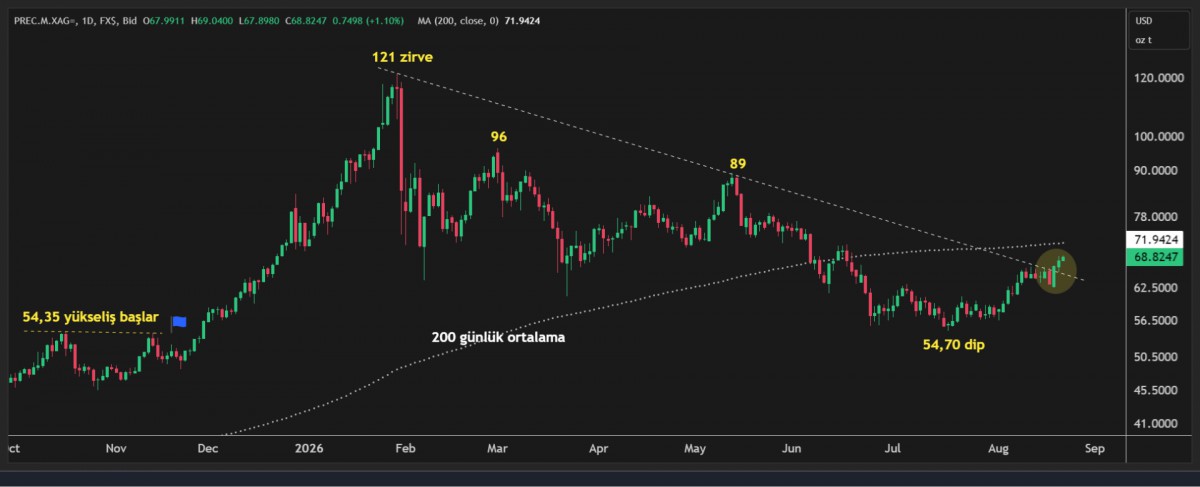
Bu minvalde, altının ons fiyatı piyasaların yakından takip ettiği 200 günlük hareketli ortalama olan 4,510 dolar seviyesinin üzerine yükselirken, gecelik kapanışın da bu teknik seviyenin üzerinde gerçekleşmesi hareketi teyit etti. Altın 4,540 dolar seviyesine kadar yükselirken, 5,600 dolar zirvesi ile 3,492 dolar dibini baz alan Fibonacci düzeltme seviyelerine göre yukarıda ilk önemli direnci 4,576 dolar seviyesinde görüyoruz. Her ne kadar orta vadeli hedeflerimiz çok daha yukarıda olsa da, son günlerde de vurguladığımız üzere V tipi, soluksuz bir yükseliş beklemiyoruz. Bu çerçevede, gelecek hafta düzenlenecek merkez bankalarının zirvesi niteliğindeki Jackson Hole toplantılarının da fiyatlamalar açısından önemli olacağını not etmek isteriz. Göz bebeğimiz gümüş ise 200 günlük hareketli ortalamanın geçtiği 71,95 dolar seviyesine henüz ulaşamasa da, bu sabah 69 dolar seviyesini test ederek son iki ayın zirvesine yükseldi. Kıymetli metallerde yükseliş isteğinin devam edeceğini düşünürken (bakınız grafik), uzun pozisyonlarımızı da korumaya devam ediyoruz.
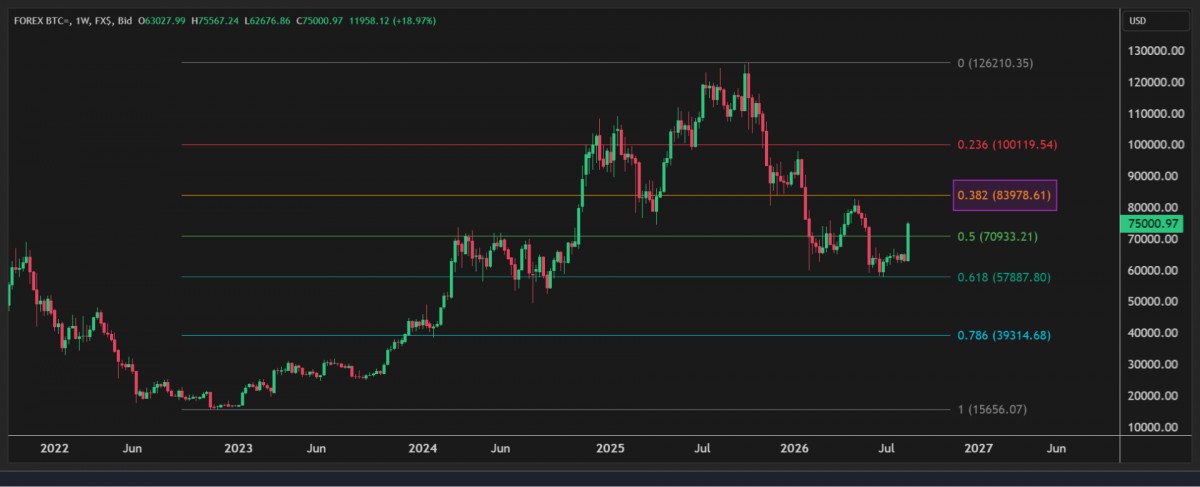
Kripto cephesinde ise amiral gemisi Bitcoin, bu hafta şimdilik %20’ye yakın yükseliş kaydederek 75 bin dolar seviyesine kadar çıkarken, bir süredir 71 bin dolar olarak işaret ettiğimiz hedef seviyesini de süratle geride bıraktı. Teknik açıdan, 15,600 dolar seviyesinden başlayan ve 126 bin dolara kadar uzanan rallinin %50 Fibonacci düzeltme seviyesi olan 71 bin doların aşılması sonrasında bir sonraki önemli hedefin 84 bin dolar olduğunu düşünüyoruz (bakınız grafik).
Para birimleri liginde ise DXY cephesindeki geri çekilmeye paralel EURUSD paritesi 1,17 seviyesine yükselerek son üç ayın zirvesini test ederken, kraliyet aslanı sterlin de 1,3660 seviyesine ulaşarak son altı ayın en yüksek seviyesini gördü. Dolar zayıflığı devam ettiği müddetçe her iki paritede de yükseliş eğiliminin korunmasını bekliyoruz. GBP cephesinde haftalık kapanışın 1,3700 seviyesinin üzerinde gerçekleşmesi hâlinde, 1,40’lı seviyelerin yeniden gündeme gelebileceğini düşünüyoruz.
EUR ve GBP paritelerinde yaşanan sert yükselişe hafta sonu fonlama etkisinin de eklenmesiyle EURTRY kuru 56,30, GBPTRY kuru ise 65,50 seviyesine kadar yükseldi. Türk insanının bir numaralı yatırım araçlarından biri olan gram altın da 7 bin TL seviyesini test ederek yatırımcısının yüzünü güldürdü. Altın fiyatlarındaki yükselişin Türkiye ekonomisini pek çok kanaldan etkilediğinin altını kalınca çizmek gerekiyor. Artan servet etkisi, otomobilden beyaz eşyaya, konuttan diğer dayanıklı tüketim kalemlerine kadar iç talebi destekleyen bir unsur hâline geliyor. Bu nedenle ekonomik aktiviteyi, daha doğrusu iç talebi soğutmaya çalışan TCMB açısından kıymetli metal fiyatlarındaki yükseliş çok da iyi bir haber değil. Nitekim her perşembe olduğu üzere dün TCMB tarafından açıklanan haftalık verilerde de altının ayak izlerini net bir şekilde gördük.
Şöyle ki rezervlerin büyük bir kısmının altın olduğu düşünülürse, altın fiyatlarında yaşanan yukarı yönlü hareket TCMB’nin döviz alımları ile birleşince, TCMB’nin net yabancı para pozisyonu 19 Ağustos valörlü işlemlerde 51,2 milyar dolar seviyesine kadar yükselerek savaşın başladığı günlerdeki seviyesine kadar yükseldi. Haftalık verilere göre Liralaşma stratejisi devam ederken, TL mevduatın toplam mevduat içinde payı %62 seviyesine kadar yükseldi. Yabancının hisse senedi alımı ivme kazanırken, BIST100 ana endeksi ayın ilk üç haftasında %7 değer kazandı. USDTRY kuru bebek adımlarıyla 48,00 seviyesine gelirken, iki yıl vadeli gösterge tahvilin bileşik faizi %40,87 seviyesinde kalarak önemli bir değişim göstermedi. Piyasalar TCMB’den normalleşme kapsamında Ağırlıklı Ortalama Fonlama Maliyetini (AOFM) %40’dan %37’ye getirmesini beklerken, dün dört ay sonra ilk kez açtığı tahvil alımı ile piyasa faizini aşağıya çekti. CDS risk primi 223 baz puanla önemli bir değişim göstermedi.
Yeni güne başlarken, Bessent’in uzun vadeli tahvil faizleriyle giriştiği mücadele kendi içinde daha genişlemeci bir politika zeminine dönüşürken, kıymetli metallerden kripto varlıklara kadar uzanan sert değer kazanım eğilimi de korunuyor. Jeopolitik risklerde anlamlı bir değişim yaşanmamasına paralel Brent petrolün varil fiyatı 94 dolar seviyesine yükseldi. ABD Hazine Bakanı Bessent, İran’a yönelik “tarihin en ağır yaptırımlarının” devreye alınacağını ve paketin detaylarının pazartesi günü açıklanacağını söyledi. Washington, ekonomik baskıyı en üst seviyeye çıkararak İran’ı müzakere masasına zorlamayı ve yeni büyük çaplı askerî operasyonlara ihtiyaç bırakmamayı hedefliyor. Ancak burada önemli bir noktayı da unutmamak gerekiyor: İran, on yıllardır ağır yaptırımlar altında yaşamaya alışmış bir ekonomi.
ABD borsaları dün geceyi %1 civarında düşüşle tamamlarken, bu sabah Pasifik’in diğer yakasında havanın nispeten daha ılımlı olduğunu görüyoruz. Gösterge endeks Nikkei, Orta Doğu’da devam eden belirsizlik, yükselen petrol fiyatları ve yeniden güçlenen enflasyon endişeleriyle %0,3 gerilerken, haftalık kaybı %4’e yaklaşarak son bir ayın en kötü performansına yöneldi. Bölgenin diğer borsalarında ise %0,5 civarında yükselişler izlenirken, ABD vadeli endekslerinde de hafif alıcılı bir seyir dikkat çekiyor. Mali piyasaların gündeminde bugün içeride kapasite kullanım oranı, reel kesim güven endeksi ve tüketici güven endeksi; dışarıda ise İngiltere perakende satışlar ile Almanya, Euro Bölgesi ve ABD imalat PMI verileri takip edilecek.
Altın
Gümüş
Bitcoin
Emre Değirmencioğlu
ALTIN - DÖVİZ - KRIPTO PARA
ABD Hazinesi’nden piyasalara ‘morfin’, kıymetli metaller yeniden sahnede
ABD tahvil piyasasında son haftalarda artan satış baskısının ardından dün Hazine Bakanlığı devreye girmek zorunda kaldı. Otuz yıllık gösterge ABD tahvil faizinin hafta başında %5,34 ile neredeyse son 20 yılın zirvesine çıkmasının ardından Hazine, 10-30 yıl vadeli tahvillerde yaptığı geri alımların büyüklüğünü işlem başına 2 milyar dolardan en az 4 milyar dolara çıkaracağını açıkladı. Haberle birlikte 30 yıllık faiz %5,20 civarına, 10 yıllık faiz ise %4,65 seviyesine geriledi.
Hükûmetler artık finansman bulmak için, yapay zekâ yatırımlarını finanse etmek amacıyla büyük miktarda borçlanan teknoloji şirketleriyle de aynı havuzdan para çekiyor. Likidite daralınca yatırımcıların ilk yaptığı şey ise en kolay nakde çevirebildikleri varlıkları satmak oldu. Altın, gümüş ve Bitcoin bu nedenle geçtiğimiz 4-5 ay boyunca satış baskısına maruz kaldı. Hatırlayacağınız üzere, ocak sonunda 5,600 dolar seviyesine kadar soluksuz yükselen altın, artan bütçe açıkları ve kamu borçlarına karşı zayıf dolar temasını fiyatlıyordu. Ardından Fed başkanlığı için Kevin Warsh isminin öne çıkması ve Warsh’un bilanço küçültme ile %2 enflasyon hedefini güçlü biçimde vurgulaması bu hikâyeyi bozdu. Şubat sonunda savaşın başlaması, enerji fiyatlarının yükselmesi ve dolar likiditesine olan ihtiyacın artması da tabloyu ağırlaştırdı.
Sonuçta altın yaklaşık beş ayda zirvesinden %30 gerileyerek 3,942 dolara, gümüş ise zirvesinden %50’den fazla düşerek 54 dolar seviyesine kadar geldi. Son bir ayda Fed’in faiz artırmakta zorlanacağının ve Warsh’un aslında şahin görünümlü bir güvercin olduğunun iyice anlaşılmasıyla faiz artırım beklentileri de yumuşadı. Beklentileri karşılamayan enflasyon ve istihdam verileri faiz artışı ihtimalini iyice zayıflatınca altın yeniden 4,500 dolar, gümüş ise 67 dolar seviyesine dayandı. Dün ABD Hazinesi’nin tahvil geri alımlarını artırması da miktar olarak büyük olmasa bile piyasalara önemli bir mesaj verdi!
ABD ekonomi yönetimi, uzun vadeli faizlerin %5,34 ile neredeyse son 20 yılın zirvesine çıkmasıyla artık ağrı eşiğine daha fazla dayanamadı. Kasım ayında yapılacak ara seçimler yaklaşırken, Trump’ın onay oranının da başkanlığının en düşük seviyesi olan %33’e gerilemesi, ekonomi yönetimi üzerindeki baskıyı daha da artırdı. Zayıf dolar, düşük faiz ve ucuz petrol isteyen Trump’ın neredeyse tüm isteklerinin tersine döndüğü bir dönemde, hisse senedi piyasalarında ilave bir bozulmanın önüne geçmek adına Hazine de elindeki araçları kullanmaya başladı. Daha önce de altını çizdiğimiz üzere, ABD hanehalkının servetinin büyük bir bölümünün hisse senetlerinde olduğu bir ortamda, piyasalarda sert ve kalıcı bir bozulmaya kolay kolay izin verilmesini beklemiyoruz. Hazine’nin uzun vadeli tahvil geri alımlarını iki katına çıkarmasını da biraz bu gözle okumak gerekiyor. Sorunu kökünden çözmese de, en azından şimdilik ağrıları dindirecek morfinin de verilmiş olduğunu not etmek isteriz.
Teknik bir bakış açısıyla, altın için 4,510 dolar civarındaki 200 günlük ortalamaların önem arz edeceğini düşünüyoruz. Tam iki buçuk aydır 200 günlük ortalamaların altında olan altının ilk nazarda bu seviyeyi geçeceğini devamında ise kademeli bir şekilde yeniden 5,000 dolar seviyesini hedefleyeceğini düşünüyoruz. Gümüşte ise kısa vadede 71 dolar, devamında 80 dolar seviyesini takip edeceğiz. Kıymetli metallerdeki mevcut uzun pozisyonlarımızı sırasıyla 4,510 ve 71 doların üzerinde bir kapanışla daha da kuvvetlendireceğiz. Savaşla birlikte doların kazandığı güvenli liman kimliğinin, devamında enflasyon endişeleri ve şahin görünümlü Warsh nedeniyle unuttuğumuz USD debasement, yani doların satın alma gücünün zaman içinde aşınması temasına yeniden yerini bırakacağını düşünüyoruz. Mademki her şeyin fiyatı dolarla ölçülüyor, terazinin bir kefesi değer kaybetmeye mahkûmsa, diğer kefede hikâyesi olan her şeyin değer kazanmasını bekliyoruz. Ancak yüksek kamu borcu, bütçe açıkları ve savaşın enerji fiyatları üzerinden yarattığı enflasyon baskısı ortadan topyekûn kalkmış değil. Her ne kadar Hazine piyasayı rahatlatmak adına morfin verse de, sorunlar hâlâ masa üzerinde durmaya devam ediyor. Bu nedenle V tipi bir yükseliş de beklenmemelidir.
ABD’nin kamu borcu ilk kez 40 trilyon dolar sınırını aşarken, artışın hızı da artık dikkat çekmeye başladı. Borcun daha beş ay önce 39 trilyon dolar seviyesinde olduğunu hatırlatalım. Pandemi harcamaları, vergi indirimleri ve giderek büyüyen sosyal güvenlik ve sağlık giderleri bütçe açığını kalıcı hâle getirdi. ABD yılda yaklaşık 1,1 trilyon dolar faiz öderken, faiz giderleri de bütçenin en büyük kalemlerinden biri hâline geldi. Borç büyüdükçe yatırımcılar bu borcu taşımak için daha yüksek faiz talep ediyor. Dün Hazine’nin uzun vadeli tahvil geri alımlarını neden iki katına çıkardığını da böylece daha iyi anlayabiliyoruz. Faizlerin yüksek kalması bir yandan borcu çevirmenin maliyetini artırırken, diğer yandan yatırımların önündeki en büyük engellerden biri olarak duruyor. Neden kıymetli metallerin ateşli bir savunucusu olduğumuzun cevabı da aslında bu paragrafta yatıyor. Kâğıt ve mürekkep sistemine başkaldırı!
ABD Hazinesi piyasaların moralini düzeltirken, Moderna tarafından ise günün diğer önemli haberi geldi. Moderna ve Merck’in birlikte geliştirdiği kişiye özel mRNA kanser aşısı ileri aşama klinik çalışmada başarılı sonuç verirken, Moderna hisseleri dün gün içinde %175’e kadar yükseldi. Bu sonuç yalnızca şirket açısından değil, mRNA teknolojisinin kanser tedavisinde kullanılabileceğini göstermesi açısından da önem arz ediyor. Bir tarafta risk iştahı denince akla gelen teknoloji hisselerine gelen alımlar, diğer tarafta ise Moderna’nın başarısının akciğer, meme ve pankreas kanseri gibi diğer tümörlerde yürütülen mRNA çalışmalarına yönelik beklentileri artırmasıyla Nasdaq Biyoteknoloji Endeksi dün geceyi rekor seviyelerde tamamladı.
ABD Hazinesi’nin uzun vadeli tahvillerde geri alım miktarını iki katına çıkarması küresel piyasalarda kısa sürede rahatlama yarattı. ABD’deki uzun vadeli tahvil faizlerindeki düşüşe Avrupa ve Japonya tahvil faizleri de eşlik etti. Dolar endeksi %1’e yakın gerileme kaydederek 99 seviyesinin altına gerilerken, ABD borsaları da faizlerdeki gerilemeden destek bularak geceyi sınırlı da olsa yükselişle tamamladı. Jeopolitik risklerde herhangi bir değişiklik olmamasına paralel petrolün varil fiyatı 92 dolar seviyelerinde bekle-gör stratejisine geçerken, kripto aleminde ise amiral gemisi Bitcoin olumlu havaya paralel 64 bin dolar seviyelerinde var olan prangalarından kurtularak 70 bin dolar seviyesine dayandı. Teknik mânâda bir süredir 71 bin dolar seviyesini hedefliyoruz (bakınız grafik).
Dün akşam geç saatlerde açıklanan Fed’in temmuz toplantısının tutanakları, enflasyon konusunda endişelerin belirgin şekilde arttığını gösterdi. Fed faizi %3,50-%3,75 aralığında sabit tutarken, üç üye 25 baz puanlık faiz artışı istedi. Tutanaklara göre birçok üye, enflasyon %2 hedefine doğru gerilemezse faiz artırmanın gerekli olacağını düşündüklerini okuduk. Üstelik toplantıda faiz indirimi yönünde destekten hiç söz edilmemesi, Fed içindeki tartışmanın son bir yılda ne kadar değiştiğini gösterdi. Buna karşılık yukarıda da değindiğim üzere son dönemde açıklanan veriler enflasyonda bir miktar yavaşlamaya işaret ederken, temmuz ayında şirketlerin beklenmedik şekilde istihdam azaltması işgücü piyasasına ilişkin endişeleri de artırdı. Bu beklentiler ışığında, Fed’in eylül toplantısında faizi sabit tutacağına yönelik beklentiler artarken, sene sonuna yönelik faiz artırım fiyatlaması ise bu sabah 22 baz puan ile güncelliğini koruyor.
Yeni güne başlarken, ABD Hazinesi’nin uzun vadeli tahvil geri alımlarını artırmasıyla faizlerde yaşanan düşüş, Asya piyasalarına da rahatlama getirdi. Güney Kore borsası KOSPI dün %6’ya yakın gerilemesinin ardından bu sabah %6’nın üzerinde yükselişle kayıplarını telafi ederken, Japonya’da Nikkei endeksi %1’den fazla değer kazandı. EURUSD paritesi 1,17 seviyesine dayanarak neredeyse son üç ayın zirvesine gelirken, hafta sonu fonlama etkisiyle EURTRY kuru 56,00, GBPTRY kuru ise 65,25 seviyesini test etti. Yurdum insanının bir numaralı yatırım aracı olan gram altının 7 bin TL seviyesine dayanarak yatırımcısının yüzünü güldürdü. Altın fiyatları Türkiye’yi pek çok yönden etkiliyor. Her perşembe olduğu üzere bugün TCMB’nin haftalık raporunda rezervlerin altın etkisiyle nasıl olumlu mânâda yükseldiğini göreceğiz.
Türkiye cephesinde USDTRY kuru bebek adımlarıyla 48,00 seviyesinin kıyısına kadar gerilerken, iki yıl vadeli gösterge tahvilin bileşik faizi %41 seviyesinin altına geriledi. CDS risk primi ise 223 baz puanla önemli bir değişim göstermezken, hisse senetleri tarafında dün yükseliş isteğinin egemen olduğunu gördük. Borsa İstanbul ana endeksi dün günü şaşırtıcı bir şekilde %2,4 yükselişle tamamlarken, bankacılık hisseleri de benzer oranlarda yükseliş kaydetti. ABD tahvil piyasasındaki rahatlamanın küresel risk iştahına nefes aldırmasıyla bugün TL ve TL cinsi varlıkların da talep görmesini bekliyoruz.
BloombergHT’nin haberine göre Maliye Bakanlığı, yabancı ve kurumsal yatırımcıların özellikle para piyasası fonlarında yoğunlaşan işlemlerini mercek altına alıp bazı önlemler geliştirmeyi planlıyor. Öte yandan, İsrail’in Suriye’nin kuzeyine yönelik hava saldırıları ve Türkiye’ye yönelik açıklamalarının yarattığı rahatsızlık haber akışında devam ediyor. Mali piyasaların gündeminde bugün veri akışı zayıf görünüyor. Türkiye’de merkezi yönetim borç stoku takip edilebilir.
ABD 30 Yıllık Faiz vs Gümüş

Gümüş

Altın

Bitcoin

Emre Değirmencioğlu



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Almanya, Çin'e yönelik ekonomik önlem paketi hazırlığında 14/09/2026
- Kıymetli metallerde Fed faiz artırım baskısı 14/09/2026
- Çin'den ABD'li şirketlere yapay zeka tepkisi 14/09/2026
- Goldman Sachs: Türkiye’de finansal koşullar gevşiyor 14/09/2026
- “Altın kotasında dünya ile 11 bin dolara çıkan fiyat farkı kapandı” 14/09/2026
- Kuraklıktan etkilenen Fransız çiftçisine devlet yardımı 14/09/2026
- Suudi Veliaht Prens CENTCOM komutanı ile görüştü 14/09/2026
- AMB yetkilisi: Enerji fiyatı eğilimleri oldukça endişe verici 14/09/2026
- Trump'ın 5 bin dolar vaadine Kongre onay şartı 14/09/2026
- Kazimir: AMB faizleri daha da artırmaktan çekinmeyecek 14/09/2026
-

 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ5 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu