BORSA
MSCI’DEN TÜRKİYE BORSASINA FREN!
Yayınlanma:
1 saat önce|
Yazan:
Erol Taşdelen
YABANCI YATIRIMCI İÇİN KRİTİK UYARI
MSCI, Türk hisselerinde endeks değişikliklerini dondurdu. Fiilî dolaşım oranları ve koordineli işlemlere ilişkin endişeler giderilemezse Türkiye’nin gelişmekte olan piyasalar statüsü Haziran 2027’de yeniden tartışmaya açılabilir. Olası statü değişikliği, yabancı fonların Türkiye pozisyonlarını yeniden değerlendirmesine yol açabilir.
Erol TAŞDELEN | Bankavitrini.com
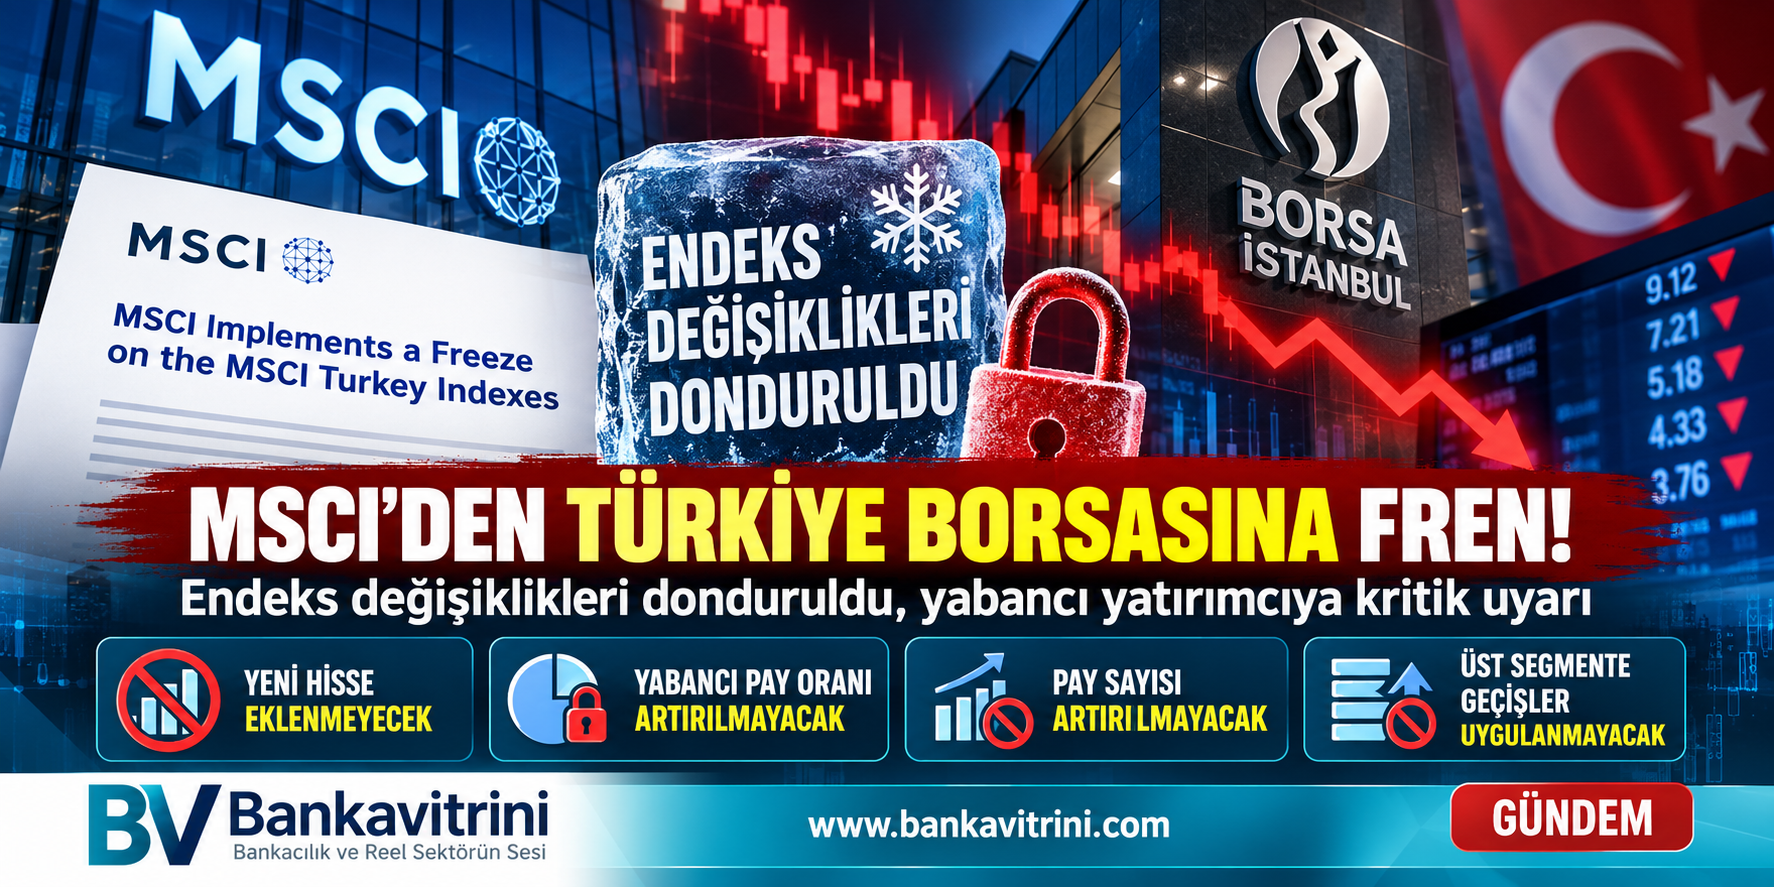
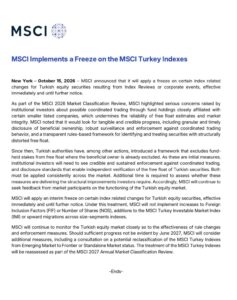
Uluslararası endeks sağlayıcısı MSCI, 15 Ekim 2026 tarihli açıklamasıyla Türkiye hisse senedi piyasasına yönelik önemli bir karar aldı. Kurum, Türk hisseleri için endeks incelemeleri ve şirket kaynaklı gelişmeler sonucunda yapılabilecek belirli endeks değişikliklerini ikinci bir duyuruya kadar dondurdu.
Kararın arkasında, özellikle küçük ölçekli halka açık şirketlerde fiilî dolaşım oranlarının güvenilirliği, bazı fonların şirketlerle yakın ilişkileri üzerinden gerçekleştirilebileceği değerlendirilen koordineli işlemler ve piyasa bütünlüğüne ilişkin kurumsal yatırımcı endişeleri bulunuyor.
MSCI, Türkiye’de bazı düzenleyici adımlar atıldığını kabul etmekle birlikte bunların kalıcı ve doğrulanabilir sonuçlar üretip üretmediğini değerlendirmek için daha fazla zamana ihtiyaç duyduğunu bildirdi.
Karar, Borsa İstanbul’da işlemlerin durdurulması anlamına gelmiyor. Ancak Türkiye piyasasının uluslararası yatırımcılar nezdindeki güvenilirliği açısından önemli bir uyarı niteliği taşıyor.
MSCI hangi değişiklikleri dondurdu?
MSCI’nin kararı dört temel başlıkta toplanıyor:
1. Yabancı yatırımcıya açık pay oranları artırılmayacak
MSCI, Foreign Inclusion Factor (FIF) olarak adlandırılan ve şirketlerin endeks hesaplamalarında yabancı yatırımcılara açık kabul edilen pay oranını yansıtan faktörde artış yapmayacak.
Bu karar, söz konusu güncelleme üzerinden endeks ağırlığı artabilecek şirketler için yeni bir kısıtlama anlamına geliyor.
2. Endeks hesaplamasına esas pay sayıları artırılmayacak
Number of Shares (NOS) kapsamında, endeks hesaplamasında kullanılan pay sayılarında artış yapılmayacak. Böylece şirketlerin bu kanaldan endeks ağırlığını artırabilecek değişiklikleri uygulanmayacak.
3. MSCI Türkiye Yatırım Yapılabilir Piyasa Endeksi’ne yeni hisse eklenmeyecek
MSCI Turkey Investable Market Index (IMI) kapsamına yeni menkul kıymet eklenmesi durdurulacak. Bu durum, endekse girmeyi bekleyen şirketlerin MSCI kaynaklı ilave yatırım talebi beklentisini sınırlayabilir.
4. Şirketler üst büyüklük segmentlerine taşınmayacak
Endeks büyüklük sınıfları arasında yukarı yönlü geçişler uygulanmayacak. Dolayısıyla ilgili kriterleri karşılayan bazı şirketlerin daha üst bir endeks segmentine geçişi de bu süreçte gerçekleşmeyecek.
Dondurma, bütün Türk hisselerinin endekslerden çıkarıldığı veya bütün yabancı fonların hisselerini satmak zorunda olduğu anlamına gelmiyor. Karar, belirli endeks değişikliklerini kapsıyor.
Asıl sorun: Borsada gerçek fiilî dolaşım ne kadar?
MSCI’nin açıklamasındaki en önemli konu, şirketlerin borsada işlem gören paylarının ne kadarının gerçekten bağımsız yatırımcıların alım satımına açık olduğunun güvenilir biçimde belirlenebilmesi.
Fiilî dolaşım oranı, bir şirketin halka açık görünen paylarının ne kadarının piyasada işlem görebilecek durumda olduğunu ifade ediyor. Ancak payların mülkiyet yapısı, fonlarla şirketler arasındaki ilişkiler ve fiilî kontrol durumu bu hesabın güvenilirliği açısından önem taşıyor.
MSCI, bazı küçük ölçekli şirketlerle yakından ilişkili fonların portföylerindeki paylar üzerinden koordineli işlem yapılabileceğine ilişkin kurumsal yatırımcı endişelerine dikkat çekiyor.
Bu kaygılar, şirketlerin paylarının ne kadarının gerçekten bağımsız yatırımcıların elinde olduğu konusunda soru işaretleri doğuruyor. Fiilî dolaşım verilerinin güvenilirliğine ilişkin belirsizlik ise endeks ağırlıklarının ve piyasa fiyatlarının sağlıklı biçimde değerlendirilmesini zorlaştırabiliyor.
MSCI bu nedenle yalnızca yeni düzenlemeler yapılmasını yeterli görmüyor. Düzenlemelerin tutarlı biçimde uygulanmasını, nihai faydalanıcı bilgilerinin zamanında açıklanmasını ve koordineli işlemlere karşı kalıcı gözetim ve yaptırım mekanizmalarının işletilmesini istiyor.
Yabancı yatırımcı Türkiye’ye mesafe mi koyacak?
MSCI endekslerini izleyen uluslararası fonlar, yatırımlarını belirli endekslerin kapsamına ve ağırlıklarına göre şekillendirebiliyor. Bu nedenle endekslerdeki değişiklikler, şirketlere yönelik yatırım talebini etkileyebiliyor.
Dondurma kararı, Türkiye piyasasında yeni hisselerin endekslere eklenmesi veya bazı şirketlerin endeks ağırlıklarının artırılması yoluyla oluşabilecek ilave talebi sınırlayabilir.
Daha önemli risk ise Türkiye’nin piyasa sınıflandırmasının ileride değiştirilmesi ihtimali.
MSCI, Haziran 2027’ye kadar yeterli ilerleme görülmemesi durumunda Türkiye’nin gelişmekte olan piyasalar statüsünden sınır piyasa veya bağımsız piyasa statüsüne geçirilmesine ilişkin bir danışma sürecini değerlendirebileceğini açıkladı.
Böyle bir süreç sonunda sınıflandırmanın değiştirilmesi hâlinde, MSCI gelişmekte olan piyasalar endeksini izleyen fonların Türkiye’deki pozisyonlarını azaltması gündeme gelebilir. Buna karşılık sınır piyasaları izleyen fonlardan yeni talep oluşması da mümkün olabilir. Ancak iki grubun yatırım büyüklükleri ve portföy kuralları aynı olmadığından net sermaye etkisi bugünden kesin olarak hesaplanamaz.
Altını çizmek gerekiyor: Türkiye’nin statüsü şu anda değiştirilmiş değil. MSCI’nin açıklaması, ilerleme sağlanamaması durumunda değerlendirilebilecek olası bir sonraki adıma ilişkin uyarı içeriyor.
Borsa İstanbul’da hangi şirketler etkilenebilir?
Kararın şirketler üzerindeki etkisi aynı olmayacak. Etkiyi belirleyecek başlıca unsurlar, şirketin mevcut MSCI endekslerindeki ağırlığı, fiilî dolaşım oranı, likiditesi ve dondurulan değişikliklerden yararlanma ihtimali olacak.
- MSCI endekslerinde ağırlığı yüksek şirketler: Türkiye’nin piyasa sınıflandırmasının ileride değişmesi durumunda fonların portföy ayarlamalarından etkilenebilir.
- Endekse girmeyi bekleyen şirketler: Yeni eklemelerin dondurulması nedeniyle MSCI kaynaklı ilave talep fırsatını kaybedebilir veya ertelemek zorunda kalabilir.
- Üst büyüklük segmentine geçiş bekleyen şirketler: Endeks kaynaklı talep artışından bekledikleri ölçüde yararlanamayabilir.
- Fiilî dolaşım oranı tartışmalı küçük şirketler: Ortaklık yapısı, fon ilişkileri ve işlem davranışları açısından daha yakından incelemeye tabi olabilir.
Bununla birlikte MSCI’nin açıklaması, belirli şirketlerin kesin olarak değer kaybedeceği veya bütün yabancı yatırımcıların satış yapacağı şeklinde yorumlanmamalı. Şirket bazında değerlendirme için endeks ağırlıkları, sahiplik yapıları ve sonraki MSCI duyurularının birlikte incelenmesi gerekiyor.
Haziran 2027 kritik eşik olabilir
Önümüzdeki dönemde Türkiye’nin MSCI nezdindeki konumunu belirleyecek üç konu öne çıkıyor.
İlk olarak, şirketlerin ve fonların nihai faydalanıcılarının daha şeffaf biçimde açıklanması gerekiyor. İkinci olarak, koordineli işlem şüphelerine karşı denetim ve yaptırımların etkili ve sürdürülebilir olması bekleniyor. Üçüncü olarak ise fiilî dolaşım oranlarının bağımsız biçimde doğrulanabilmesini sağlayacak kuralların piyasada tutarlı biçimde uygulanması önem taşıyor.
MSCI, Haziran 2027’ye kadar yeterli ilerleme görülmemesi hâlinde ek adımları değerlendireceğini belirtiyor. Türkiye’nin piyasa statüsüne ilişkin olası değişiklik de MSCI’nin 2027 yıllık piyasa sınıflandırması incelemesi kapsamında yeniden ele alınabilecek.
Bu nedenle Haziran 2027, yalnızca takvimdeki bir tarih değil; Türkiye’nin uluslararası yatırımcıların güvenini güçlendirmek için attığı adımların sonuçlarının değerlendirileceği önemli bir eşik olacak.
Sonuç: Sorun yalnızca borsaya para girmesi değil, piyasanın güvenilirliği
Türkiye açısından MSCI’nin kararı, yabancı yatırımcı çekmenin yalnızca makroekonomik göstergeler, faiz politikası veya şirket kârlılıkları üzerinden değerlendirilemeyeceğini bir kez daha ortaya koyuyor.
Uluslararası yatırımcı, yatırım yaptığı şirketin gerçek ortaklık yapısını, bağımsız yatırımcıya açık pay miktarını ve fiyat oluşumunun güvenilirliğini de görmek istiyor.
Bu alanlarda kalıcı iyileşme sağlanamaması, Türkiye hisselerinin uluslararası fonlar açısından değerlendirilmesini zorlaştırabilir. Olası bir piyasa sınıflandırması değişikliği ise endeksleri takip eden fonların portföy kararları üzerinden ilave risk yaratabilir.
Buna karşılık şeffaflık, etkin denetim ve güvenilir fiilî dolaşım verileri konusunda somut ilerleme sağlanması, Türkiye’nin uluslararası yatırımcı nezdindeki konumunu güçlendirebilir.
Borsa İstanbul’un ihtiyacı yalnızca yabancı sermaye girişi değil; yabancı yatırımcının da yerli yatırımcının da güven duyduğu, kuralları öngörülebilir ve fiyat oluşumu sağlıklı bir sermaye piyasasıdır. MSCI’nin verdiği mesajın özü de budur.
Kaynak: MSCI’nin 15 Ekim 2026 tarihli resmî açıklaması; Reuters’ın 15-16 Ekim 2026 tarihli haberleri.
Erol TAŞDELEN
Bankacılık ve finans yazarı
Bankavitrini.com
İlginizi Çekebilir
BORSA
MSCI’den Endonezya’ya sert uyarı, Türkiye de mercek altında
Yayınlanma:
3 saat önce|
16/10/2026Yazan:
BankaVitrini
Asya borsalarında dün teknoloji hisseleri öncülüğünde yaşanan sert satışların ardından bu sabah toparlanma çabası görüyoruz. ABD’li bulut bilişim şirketi CoreWeave’in borçlarına ilişkin endişelerin yapay zekâ yatırımlarının finansmanını yeniden sorgulatmasıyla dün yaklaşık %5 gerileyen Japonya’da Nikkei endeksi, altı günlük düşüş serisinin ardından bu sabah %2’ye yakın yükseldi. Ancak tepki alımlarına rağmen endeksin haftalık kaybı hâlen %5 seviyesinde bulunuyor. Dün %8’e yakın değer kaybeden Güney Kore borsası KOSPI bu sabah %4’e yakın yükselse de haftalık bazda %13’ün üzerinde kayıpla 2008 küresel finans krizinden bu yana en kötü haftasını geçirmeye hazırlanıyor.
Öte yandan Endonezya piyasalarının olumsuz ayrıştığını not etmemiz gerekiyor. Küresel endeks sağlayıcısı MSCI, hisse sahipliği ve piyasa işlemlerindeki şeffaflık sorunlarının giderilemediğini belirterek Endonezya’yı gelişmekte olan ülkeler kategorisinden çıkarıp doğrudan bağımsız piyasa statüsüne düşürmeye hazırlandığını açıkladı. Kararın ardından Jakarta borsası %10’u aşan kayıpla son altı yılın en düşük seviyesine gerilerken, ülke para birimi rupiah da dolar karşısında değer kaybetti.
Yılbaşından bu yana %30’dan fazla düşen ve yabancı yatırımcıların 4,7 milyar dolarlık satış yaptığı Endonezya borsası için MSCI’nın Haziran 2027’ye kadar tanıdığı süre kritik önem taşıyor. Zira bağımsız piyasa statüsüne geçilmesi, Endonezya hisselerinin küresel endekslerden çıkarılması ve bu endeksleri takip eden fonların satış yapmak zorunda kalması anlamına geliyor. Böyle bir gelişme, yabancı sermaye çıkışlarını hızlandırarak hem borsa hem de ülke para birimi üzerindeki baskıyı artırabileceği göz ardı edilmemelidir. Piyasada alıcıların azalmasıyla hisse fiyatlarının daha da gerilemesi ve şirketlerin sermayeye erişiminin zorlaşması da olası sonuçlar arasında yer alıyor.
Endonezya’daki gelişmenin Türkiye açısından da dikkatle izlenmesi gereken bir uyarı niteliğinde olduğunu düşünüyoruz. MSCI, Türk hisse senetlerinde fiili dolaşım oranlarının güvenilirliği ve bazı fonlar üzerinden koordineli işlemler yapıldığına ilişkin endişeler nedeniyle, Türkiye endekslerinde belirli değişiklikleri ikinci bir duyuruya kadar geçici olarak dondurduğunu açıkladı. MSCI, Haziran 2027’ye kadar piyasa şeffaflığı ve denetim konusunda yeterli ilerleme sağlanmaması hâlinde Türkiye’nin daha alt bir piyasa kategorisine düşürülebileceği uyarısında da bulundu. Böyle bir karar, gelişmekte olan ülke endekslerini takip eden yabancı fonların Türk hisselerinden çıkışını beraberinde getirebilir. BIST100 endeksinin mayıs ayındaki zirvesinden bu yana %20’den fazla gerilediği bir dönemde gelen bu uyarının uluslararası yatırımcı güveni açısından önemli olduğunu düşünüyoruz. Ancak alınan önlemlerin ardından Türkiye’nin herhangi bir müeyyide ile karşı karşıya kalmasını beklemiyoruz.
ABD’de tüketici enflasyonunun ardından dün açıklanan üretici fiyatlarının da son dört buçuk yılın en hızlı artışını kaydetmesi fiyat baskılarının enerji dışındaki sektörlere de yayıldığını gösterdi. Öte yandan, ekonomik aktiviteye ışık tutan perakende satışlar verisinin de beklentiyi aşması, olağan aralık ayı FOMC toplantısında 25 baz puan artırım ihtimalini %93 seviyesine taşıdı. Fed yetkililerinden gelen açıklamalar da enflasyon endişelerinin sürdüğüne işaret ediyor. Hem üretici hem de tüketici enflasyonunun yüksek sonuçlanması ardından ABD 10 yıllık gösterge tahvil faizi son üç günde 30 baz puan gerileyerek %5,05 seviyesini test etti.
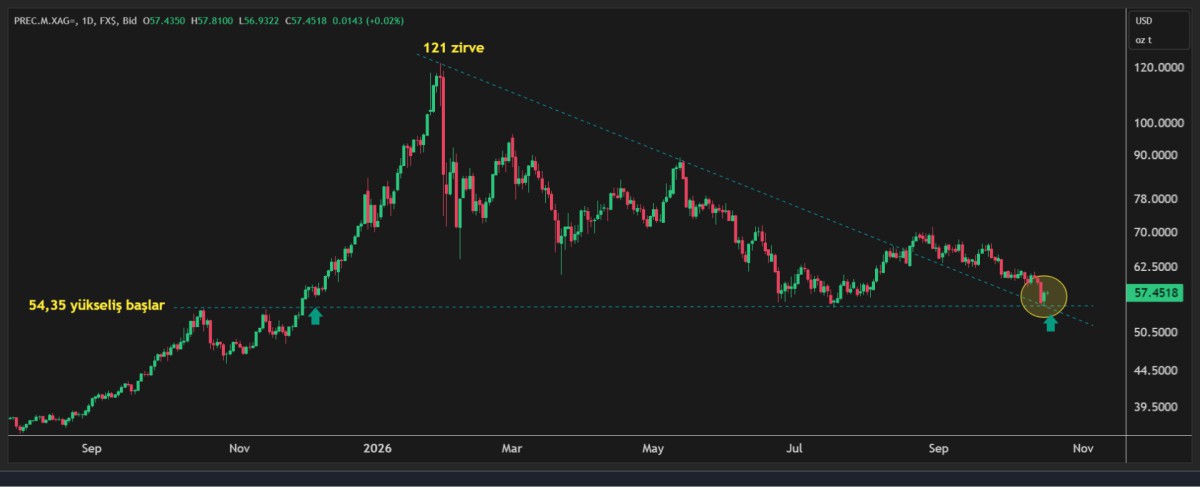
Faiz getirisi olmayan kıymetli metallerin dün doların değer kaybetmesi ve ABD tahvil faizlerinin gerilemesinden destek bularak toparlanmaya çalıştığını gördük. Altının ons fiyatı yaklaşık 100 dolar yükselerek 4,180 dolar seviyesine gelirken, 55 dolara kadar gerileyerek önemli destek seviyelerini test eden gümüş ise 58 dolar seviyesine toparlandı. Her ne kadar iki kıymetli metal de haftayı kayıpla tamamlamaya hazırlansa ve uzun süredir yatırımcılarını paranın zaman değeri ve alternatif getiri fırsatları açısından yıpratsa da, gümüşün tepki verdiği seviyenin bizleri heyecanlandırdığını itiraf etmem gerekiyor (bakınız grafik).
Peki, ABD’de enflasyon beklentileri aşarken ve daha hafta başında saygın ekonomi dergileri tahvil krizini tartışırken, 10 yıllık ABD tahvil faizi neden %5,05 seviyesine kadar geriledi? Enflasyon yüksek seyretmesine rağmen tahvil faizlerinin gerilemesi, yatırımcıların ekonomik büyümedeki yavaşlama riskini de giderek daha fazla dikkate aldığını gösteriyor. Kanaatimce piyasa, enflasyon endişelerinin yanı sıra ekonomik büyümedeki yavaşlama ve hatta resesyon riskini de fiyatlamaya başladı. Eğer enflasyon beklentileri yüksek kalırken tahvil faizleri gerilemeye devam ederse, reel faizlerde yaşanacak düşüşün kıymetli metaller açısından olumlu bir gelişme olacağını düşünüyoruz. Özellikle altın için bu senaryonun öneminin altını çizmek gerekiyor. Ancak sanayide yoğun kullanılan gümüş, olası bir resesyonda zayıflayan sanayi talebi nedeniyle baskı altında kalabilir. Belki de altın gümüş rasyosunun bu hafta altın lehine sert şekilde yükselmesinin ardında yatan nedenlerden biri de budur.
Jeopolitik tarafta ise riskler aynı yerde durmaya devam ediyor. Petrol fiyatları, Orta Doğu’da devam eden çatışmalara rağmen bu sabah hafif gerilerken, Brent petrolün varil fiyatı 105,5 dolar seviyesinde işlem görüyor. Trump yönetiminin Rusya, İran ve Venezuela petrolünü taşıyan ve yaptırımlardan kaçınmak için kullanılan gölge filo tankerlerine yönelik bazı yaptırımları kaldırmayı değerlendirmesi, taşımacılık maliyetlerinin düşebileceği beklentisiyle fiyatları baskılıyor. Uluslararası Enerji Ajansı’nın piyasaya 20 milyon varilden fazla motorin sürme kararı da arzı desteklemeyi amaçlıyor. Ancak Suudi Arabistan ile Husiler arasındaki çatışmaların şiddetlenmesi ve bölgedeki gemilere yönelik saldırıların artması, petrol fiyatlarının gerilemesini sınırlıyor.
Yapay zekâ yatırımlarının sürdürülebilirliğine ilişkin endişeler, veri merkezi şirketlerinin artan borçlarını geri ödeyip ödeyemeyeceğine yönelik kaygılar, teknoloji hisselerinde satışlara neden olurken, dolar endeksi 102 seviyesinin altına gerileyerek beş haftanın ilk haftalık kaybına hazırlanıyor. Son beş haftada Fransa’nın borç sorunları ve enerji krizi endişeleriyle %3’ten fazla değer kaybeden EURUSD paritesi bu sabah 1,1250 seviyesine yaklaşırken, kraliyet aslanı sterlin de bu sabah 1,33 seviyesine yükselerek bir süredir takip ettiğimiz 1,3270 seviyesini geride bırakmaya hazırlanıyor. Haftalık kapanışı da takip ederek, hem GBP hem de gümüş cephesinde uzun pozisyon için hamle yapmaya çalışacağız. Altın cephesinde var olan uzun pozisyonlarımızı güçlendirmek adına 4,225 dolar seviyesini üzerinde kapanış (teyit) bekleyeceğiz.
Türkiye cephesinde ise TCMB’nin son günlerde USDTRY kurunun dizginlerini bir miktar gevşettiği yönündeki haber akışının ardından dün açıklanan haftalık verileri takip ettik. Analitik bilançodan derlediğimiz en güncel verilere göre, 14 Ekim valörlü işlemlerde TCMB’nin net yabancı para pozisyonu 4,2 milyar dolar azalarak 34 milyar dolar seviyesine geriledi. Bir başka deyişle, bebek adımlarıyla ilerleyen, âdeta cetvelle çizilmiş kur stratejisinde ince bir ayara gittiği düşünülen TCMB’nin aynı dönemde anlamlı bir rezerv kaybı yaşadığını görüyoruz. Açıkçası, faiz indirimlerinin yeniden gündeme geldiği bir dönemde bu adımın zamanlaması bizim için biraz şaşırtıcı oldu. Öte yandan, mevcut döviz kuru stratejisinden nasıl çıkılacağına ilişkin soru işaretlerinin de zihnimizde giderek daha yüksek sesle dolaşmaya başladığını itiraf etmemiz gerekiyor.
Pazartesi valörlü işlemlerde USDTRY kuru 49,52 seviyesinden eşleşirken, CDS risk primi hafif yükselişle 251 baz puana geldi. İki yıllık tahvilin bileşik faizi %39,51 seviyesinde önemli bir değişim kaydetmezken, dün BIST100 endeksi satıcılı, bankacılık hisseleri ise alıcılı bir gün geçirdi. Mali piyasaların gündeminde bugün TCMB Piyasa Katılımcılar Anketi, konut satışları bulunurken, yurt dışında ise Euro Bölgesi’nde TÜFE, ABD’de ise sanayi üretimi takip edilebilir. Gözler ayrıca Fed Başkanı Warsh’ın bültenimizi yazdığımız sabah erken saatlerde IMF-Dünya Bankası Yıllık Toplantıları kapsamında IMF Başkanı Georgieva ile katılacağı söyleşiyi de yakından takip edecektir. Herkese güzel bir hafta sonu dileriz.
XAGUSD
Emre Değirmencioğlu
BORSA
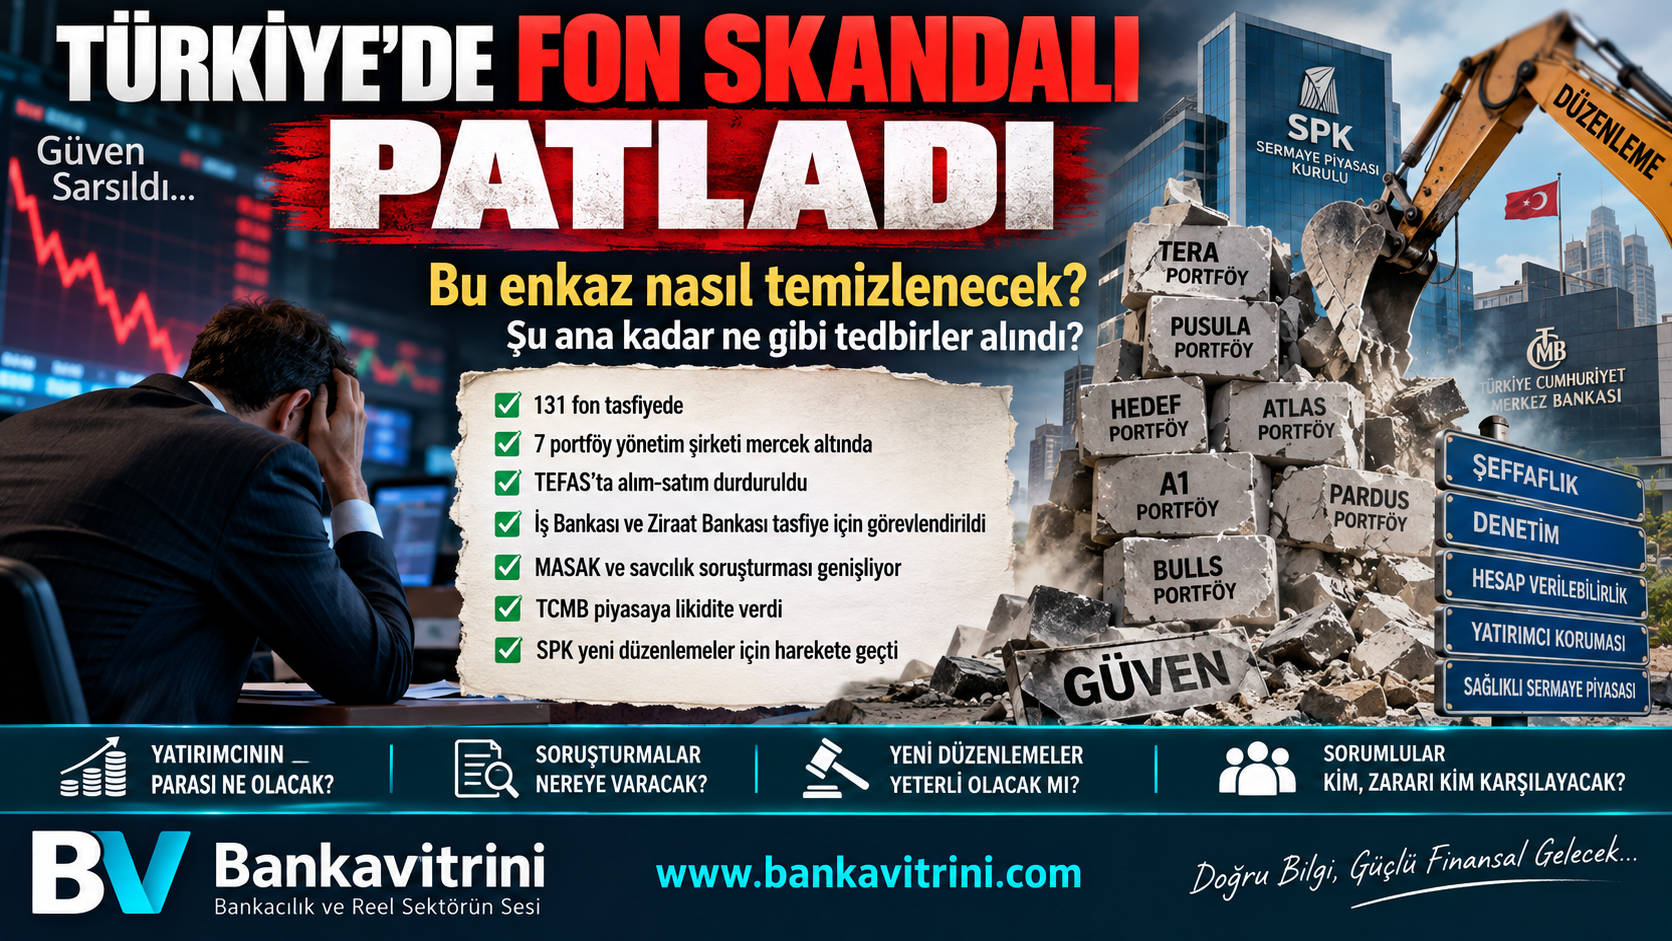
FON SKANDALINDA ENKAZ TEMİZLİĞİ BAŞLADI
131 fon tasfiyede, 7 portföy yönetim şirketi mercek altında… Şimdi asıl soru: Yatırımcının parası ne kadar geri gelecek, zararı kim karşılayacak?
Yayınlanma:
4 hafta önce|
21/09/2026Yazan:
BankaVitrini
Türkiye sermaye piyasaları son yılların en ciddi fon krizlerinden biriyle karşı karşıya. Krizin merkezinde Tera Portföy, Pusula Portföy, Hedef Portföy, Atlas Portföy, A1 Portföy, Pardus Portföy ve Bulls Portföy bulunuyor.
SPK, 17 Eylül’de bu 7 portföy yönetim şirketinin TEFAS’ta işlem gören fonlarını işleme kapatırken, 131 yatırım fonunun tasfiye sürecini başlattı.
İlk açıklamalarda tasfiye için 3 aylık süre öngörülmüştü. Ancak SPK bugün, 21 Eylül 2026’da bu süreyi 6 aya çıkardı. SPK’nın gerekçesi, fon portföylerindeki varlıkların piyasa koşulları dikkate alınarak mümkün olduğunca uygun şartlarda satılabilmesini sağlamak. Bu, tasfiyenin mutlaka 6 ay süreceği anlamına da gelmiyor.
Asıl soru: Yatırımcının parası ne olacak?
Burada çok önemli bir ayrım yapmak gerekiyor: Fonun tasfiye edilmesi, yatırımcının parasının otomatik olarak tamamının ödeneceği anlamına gelmiyor.
Fonun elindeki hisse senetleri, para piyasası araçları ve diğer varlıklar nakde çevrilecek. Borçlar ve tasfiye kapsamında yapılması gereken giderler dikkate alındıktan sonra kalan tutar yatırımcıların fon payları oranında bireysel saklama hesaplarına aktarılacak. Dolayısıyla yatırımcının alacağı; Fonun kayıtlı değeri değil, tasfiye sonunda gerçekten elde edilebilecek nakit üzerinden şekillenecek.
Bu nedenle özellikle likiditesi düşük ve fiyatı tartışmalı hisseler taşıyan fonlarda “ekrandaki fon değeri” ile “tasfiye sırasında elde edilecek gerçek nakit” arasında fark oluşup oluşmayacağı, krizin en kritik sorularından biri.
Şimdiye kadar hangi tedbirler alındı?
1. SPK 7 portföy yönetim şirketine müdahale etti
Tera, Pusula, Hedef, Atlas, A1 Capital, Pardus ve Bulls Portföy’ün TEFAS’ta işlem gören fonları kapatıldı.
Bazı fonların doğrudan tasfiyesine karar verildi.
2. 131 fon tasfiye sürecine sokuldu
Tasfiye işlemleri için iki büyük banka görevlendirildi:
- Tera Portföy fonları → İş Bankası
- Diğer 6 portföy şirketinin fonları → Ziraat Bankası
Bankalar hem portföy saklama hem de tasfiye sürecinde yetkilendirildi.
Bu önemli; çünkü tasfiye sürecinin doğrudan krizin merkezindeki portföy şirketlerinin kontrolünde yürütülmesi yerine ayrı bir yapı üzerinden yürütülmesi amaçlanıyor.
3. TEFAS’ta alım-satım durduruldu
17 Eylül itibarıyla söz konusu fonlarda yeni alım-satım işlemleri kapatıldı.
Böylece panik satışlarının ve yeni yatırımcı girişlerinin krizi daha da büyütmesinin önüne geçilmesi amaçlandı.
4. MKK mutabakatı yapılacak
MKK ile bankalar arasında;
- yatırımcıların fon payları,
- toplam fon payları,
- rehinler,
- hacizler,
- tedbirler,
- gerçekleşmemiş emirler
üzerinden mutabakat yapılacak.
Bu, “kim ne kadar fon payına sahip?” sorusunun resmi olarak ortaya konulması açısından kritik.
5. TCMB piyasaya likidite verdi
Kriz yalnızca fonlarla sınırlı kalıp Borsa İstanbul’a yayılınca TCMB de devreye girdi.
Reuters’ın aktardığına göre TCMB repo fonlamasını 300 milyar TL’ye çıkardı ve bankaların gecelik piyasadan borçlanma limitlerini artırdı. Amaç, piyasadaki likidite sıkışıklığının zorunlu satışlara dönüşmesini engellemekti.
Bu çok önemli bir ayrım: TCMB’nin sağladığı likidite fon yatırımcısının zararını karşılamak için değil, finansal piyasalardaki likidite sıkışıklığını önlemek için kullanılıyor.
6. SPK’nın Ağustos düzenlemesi aslında krizin öncesinde gelmişti
Burada dikkat çekici nokta şu: SPK, krizin patlamasından önce de bazı riskleri görmüş.
SPK’nın 18 Eylül açıklamasına göre, 2025’in son çeyreğinden itibaren özellikle bazı serbest ve para piyasası fonlarında, fiili dolaşımı düşük hisselerde şirketlerin temel finansal büyüklükleriyle açıklanamayacak fiyat hareketleri tespit edilmişti. Bu konu 2 Aralık 2025’te Finansal İstikrar Komitesi’nin gündemine de taşınmıştı.
SPK ayrıca Temmuz 2026’da bazı varlıkların değerlemesine ilişkin değişiklik yaptı ve 28 Ağustos’ta Yatırım Fonlarına İlişkin Rehber’i güncelledi.
SPK, bu düzenlemelerin özellikle:
- ilişkili taraflar arasındaki teminatsız borçlanmayı,
- olağandışı fiyat hareketlerini,
- fonlar üzerinden manipülasyon ihtimalini,
- şeffaflık sorunlarını sınırlamayı hedeflediğini açıklıyor.
7. Savcılık ve MASAK soruşturması genişliyor
İş artık yalnızca SPK’nın idari tedbirleriyle sınırlı değil.
İstanbul Cumhuriyet Başsavcılığı soruşturmayı genişletirken Pusula Finans Holding, Tera Yatırım, Hedef Holding ve Bulls Yatırım ile bunların alt kuruluşlarının yöneticileri hakkında MASAK’tan mali inceleme talep etti. 21 Eylül itibarıyla soruşturmada yeni gözaltı kararları da geldi. DW’nin aktardığına göre 25 kişi hakkında daha gözaltı kararı verildi ve bunlardan 15’i gözaltına alındı. Daha önce dört kişi tutuklanmış, çok sayıda kişi hakkında da yurtdışına çıkış yasağı uygulanmıştı.
Dolayısıyla bundan sonraki aşamanın önemli başlıklarından biri: “Fonlarda oluşan değer kaybının arkasında piyasa riski mi, mevzuata aykırı işlem mi, manipülasyon mu, ilişkili taraf işlemleri mi var?” sorusunun hukuken ortaya konulması olacak.
En kritik konu: Yatırımcının zararı kimden tahsil edilecek?
Bence krizin en zor aşaması burası.
Çünkü üç farklı zarar kategorisini birbirinden ayırmak gerekiyor:
A) Normal piyasa zararı
Fonun elindeki hisse senedi gerçekten düşmüşse yatırımcı piyasa riskini taşır.
B) Likidite zararı
Fonun elindeki varlıkların teorik değeri yüksek görünürken piyasada yeterli alıcı bulunmuyorsa tasfiye sırasında daha düşük fiyattan satış gerekebilir.
C) Hukuka aykırı işlemden doğan zarar
Eğer soruşturma sonunda manipülasyon, yanıltıcı değerleme, ilişkili taraf işlemleri veya başka mevzuat ihlalleri nedeniyle yatırımcı zararının oluştuğu tespit edilirse, konu artık sıradan piyasa zararı olmaktan çıkar.
Üçüncü kategoride zararların sorumlularından tahsil edilmesi ve yatırımcının zararının giderilmesi için hukuki süreçler ayrıca gündeme gelebilir.
Fon malvarlığı açısından yatırımcı için önemli güvence
Yatırımcı açısından olumlu olan önemli bir hukuki mekanizma var.
Yatırım fonunun malvarlığı, fon kurucusunun ve portföy saklayıcısının malvarlığından ayrı tutuluyor. Fon varlıklarının portföy saklayıcısında saklanması gerekiyor. Fon malvarlığının kurucunun borçları nedeniyle normal şartlarda haczedilmesi veya iflas masasına dahil edilmesi de mevzuatla sınırlandırılmış durumda.
Bu nedenle: “Portföy yönetim şirketi batarsa fonun bütün varlığı da kaybolur” şeklinde bir değerlendirme doğru değil.
Ancak bu koruma, fonun içindeki varlıkların değer kaybetmesini de otomatik olarak telafi etmiyor.
YTM konusu da doğru anlaşılmalı
Burada da kamuoyunda ciddi bir kavram karmaşası oluşabilir.
Yatırımcı Tazmin Merkezi, yatırım kuruluşlarının sermaye piyasası faaliyetlerinden doğan nakit ödeme veya sermaye piyasası aracı teslim yükümlülüklerini yerine getirememesi durumunda, SPK’nın ilgili tazmin kararlarını yerine getirmek üzere kurulmuş kamu tüzel kişiliğine sahip bir kuruluş.
Dolayısıyla YTM’yi “fonun zararını devlet öder” şeklinde yorumlamak doğru olmaz.
Fonun piyasa değerinin düşmesiyle ortaya çıkan normal yatırım zararının otomatik olarak YTM tarafından karşılanacağı sonucu çıkarılamaz.
Peki bu enkaz nasıl temizlenecek?
Bence önümüzde 6 aşamalı bir süreç var:
1. Varlıkların gerçek fotoğrafı çıkarılacak.
MKK + bankalar + portföy saklama sistemi üzerinden fonların gerçek varlıkları belirlenecek.
2. Hisselerin gerçek likiditesi ortaya çıkacak.
Bilançoda görünen değer ile piyasada satılabilecek değer karşılaştırılacak.
3. Fonlar kontrollü biçimde tasfiye edilecek.
SPK’nın bugün yaptığı değişiklikle süre 6 aya çıkarıldı. Amaç panik satışını azaltmak.
4. Para yatırımcılara dağıtılacak.
Tasfiye edilen varlıklardan elde edilen net tutar yatırımcıların payları oranında hesaplarına aktarılacak.
5. Ceza ve tazminat ayağı ayrıştırılacak.
SPK, MASAK ve savcılık soruşturmasının sonucuna göre sorumluluklar belirlenecek.
6. Yeni düzenleme gelecek.
Asıl sınav burada. Aynı yapıların farklı fon isimleriyle yeniden kurulmasının önüne geçilmesi gerekiyor.
Bankavitrini açısından asıl sorulması gereken 10 soru
Bu krizin üzerine gidilecekse sadece “fonlar neden battı?” sorusu yeterli değil.
Şu soruların tamamının cevaplanması gerekiyor:
- Hangi fon hangi hissede ne kadar pozisyon taşıyordu?
- Bu hisselerin fiili dolaşım oranı neydi?
- Fonların ilişkili olduğu şirketlerle işlem yapıldı mı?
- Fonların değerlemeleri hangi fiyatlardan yapıldı?
- Aynı hisseleri taşıyan fonlar arasında çapraz işlem oldu mu?
- Fonlara para girişi hangi tarihlerde hızlandı?
- Fon yöneticileri ve yönetim kurulları bu riskleri ne zaman biliyordu?
- Portföy saklayıcıları ve bağımsız denetim mekanizması neyi kontrol etti?
- SPK’nın 2025 sonundan itibaren gördüğü olağandışı hareketler neden daha erken durdurulamadı?
- Yatırımcının gerçek zararı ne kadar ve bunun ne kadarı piyasa zararı, ne kadarı varsa hukuka aykırı işlemlerden kaynaklanıyor?
Ve belki de en önemli soru: “Fon yatırımcısı parasını ne zaman ve ne kadar geri alabilecek?”
Bu sorunun bugün için tek bir rakamla cevaplanması mümkün değil. Çünkü önce portföylerin gerçek piyasa değeri, satılabilirlik durumu, yükümlülükleri ve tasfiye sırasında oluşacak fiyatlar ortaya çıkacak.
Dolayısıyla 21 Eylül 2026 itibarıyla kriz yönetiminde önemli adımlar atılmış durumda; ancak yatırımcı zararının nihai boyutu henüz belli değil.
Özellikle SPK’nın tasfiye süresini 3 aydan 6 aya çıkarması, benim açımdan krizin “hemen satıp parayı dağıtma” yerine varlıkların daha kontrollü ve daha uygun koşullarda nakde çevrilmesi aşamasına geçtiğini gösteriyor.
BORSA
FONLAR NASIL BU HALE GELDİ?
830 milyar TL’lik fon dosyasında kimler ne kadar para yönetti? Hangi yönetim kurulları görevdeydi? “Prof. Dr.” unvanı yatırımcı güveninde nasıl rol oynadı?
Yayınlanma:
4 hafta önce|
20/09/2026Yazan:
BankaVitrini
Türkiye sermaye piyasaları 17 Eylül 2026’da tarihi bir kırılma yaşadı.
Sermaye Piyasası Kurulu (SPK), Tera Portföy, Pusula Portföy, Hedef Portföy, Atlas Portföy, A1 Capital Portföy, Pardus Portföy ve Bulls Portföy tarafından kurulan TEFAS fonlarında alım-satım işlemlerini durdurdu ve belirlenen fonların tasfiye edilmesine karar verdi. Daha sonraki SPK düzenlemesiyle tasfiye kapsamındaki fon sayısı 131’e çıktı.
Piyasanın büyüklüğü tartışmanın neden bu kadar büyük olduğunu gösteriyor.
İlk açıklamalarda yaklaşık 830 milyar TL büyüklük ve yaklaşık 550 bin yatırımcı rakamı verilirken, Reuters’ın doğrudan bilgi sahibi bir kaynağa dayandırdığı hesaplamada tasfiye kapsamındaki fonların toplam portföy büyüklüğü 891 milyar TL ve yaklaşık 353 bin yatırımcı olarak verildi. Rakamlar arasındaki farkın tarih, fon kapsamı ve hesaplama yöntemi farklarından kaynaklanıp kaynaklanmadığının ayrıca açıklığa kavuşturulması gerekiyor.
Ancak asıl soru bundan sonra başlıyor:
Bu fonlar nasıl bu kadar büyüdü?
Kimler yönetti?
Yönetim kurullarında kimler vardı?
Yatırımcılar neden bu yapılara güvendi?
Ve ortaya çıkan zarar veya şüpheli işlemlerden kim, hangi ölçüde sorumlu olacak?
1. ÖNCE RAKAMLAR: PARA NASIL BÜYÜDÜ?
Burada çok önemli bir ayrım yapmak gerekiyor.
Bir portföy yönetim şirketinin “yönetilen portföy büyüklüğü”, yalnızca tasfiye edilen TEFAS fonlarının toplamı değildir. Bunun içerisinde bireysel portföyler, kurumsal portföyler, girişim sermayesi fonları, gayrimenkul fonları ve TEFAS dışındaki fonlar da bulunabilir.
Örneğin: TERA PORTFÖY
Tera’nın kendi açıklamasına göre şirketin yönetilen toplam fon büyüklüğü 2024 sonunda 3,6 milyar TL iken 2025 sonunda 130 milyar TL’ye yükseldi. Şirket 2025 yılında fon büyüklüğünün yaklaşık 35 kat arttığını açıkladı.
31 Ağustos 2026 itibarıyla Tera Portföy’ün toplam yönetilen portföy büyüklüğü ise yaklaşık 686,9 milyar TL olarak şirketin sürekli bilgilendirme formunda yer aldı.
Bu olağanüstü büyüme tek başına herhangi bir hukuka aykırılık kanıtı değildir.
Fakat gazetecilik açısından çok önemli bir soru ortaya çıkıyor:
3,6 milyar TL’den 130 milyar TL’ye, oradan 686 milyar TL’ye yaklaşan bir portföy büyüklüğünün arkasındaki para akışı nasıl gerçekleşti?
2. TERA’DA 272 MİLYAR TL’LİK TEK FON
Dosyanın ölçeğini anlamak için Tera Portföy Birinci Serbest Fon’a, yani TLY kodlu fona bakmak bile yeterli.
Ağustos 2026 sonunda TLY’nin büyüklüğü yaklaşık 272,1 milyar TL, yatırımcı sayısı ise 110.796 olarak raporlandı. Temmuz sonundaki fon büyüklüğü de 222,1 milyar TL seviyesindeydi.
Bu şu anlama geliyor: Tek bir fonun büyüklüğü yüz milyarlarca liraya ulaşmıştı.
Bu büyüklükte bir fonda;
- portföy yoğunlaşması,
- likidite,
- ilişkili taraf işlemleri,
- fonun elindeki hisselerin piyasadaki dolaşım oranı,
- yatırımcıların aynı anda çıkmak istemesi,
- fonun nakde dönüşme kapasitesi artık yalnızca portföy yöneticisinin değil, aynı zamanda risk yönetimi ve gözetim mekanizmalarının da kritik konusu haline geliyor.
3. PUSULA: 750 MİLYAR TL’YE YAKLAŞAN PORTFÖY
Pusula Portföy de kriz öncesinde olağanüstü büyüklüklere ulaşmıştı.
Şirketin 31 Ağustos 2026 tarihli sürekli bilgilendirme formunda yönetilen toplam portföy büyüklüğü 633,8 milyar TL olarak yer alıyor.
Bunun;
117,4 milyar TL’si bireysel,
102,8 milyar TL’si tüzel,
413,6 milyar TL’si kurumsal portföylerden oluşuyordu.
Ekonomim’in analizinde ise Pusula’nın bir dönem yaklaşık 750 milyar TL’ye yaklaşan portföy büyüklüğüne ulaştığı ve bazı fonların belirli hisselerde ciddi yoğunlaşmalar oluşturduğu aktarıldı.
Burada araştırılması gereken soru şudur: Bu büyümenin ne kadarı yeni yatırımcı girişi, ne kadarı fon getirisi, ne kadarı mevcut varlıkların değer artışıydı?
Çünkü “750 milyar TL para toplandı” demek ile “750 milyar TL yönetilen portföy büyüklüğüne ulaşıldı” demek aynı şey değildir.
4. HEDEF PORTFÖY: 162,8 MİLYAR TL
Hedef Portföy’ün kendi grup şirketi sayfasında verilen bilgiye göre şirketin yönetilen portföy büyüklüğü 162,8 milyar TL seviyesindeydi.
Şirket ayrıca;
78 menkul kıymet yatırım fonu,
25 girişim sermayesi yatırım fonu,
7 gayrimenkul yatırım fonu,
2.200 bireysel portföy yönetimi müşterisi ve yaklaşık 100 bin yatırımcı bilgisi veriyor.
Dolayısıyla burada da 162,8 milyar TL’nin tamamını “vatandaşlardan toplanan para” olarak nitelendirmek doğru olmaz.
Ancak rakam, şirketin ulaştığı finansal ölçeği göstermesi bakımından son derece önemli.
5. BULLS: 14,6 MİLYAR TL
Bulls Portföy ise 16 Eylül 2026 tarihli açıklamasında;
13 TEFAS fonunda toplam 4,8 milyar TL,
15 TEFAS dışı fonda toplam 9,8 milyar TL
olmak üzere toplam 14,6 milyar TL menkul kıymet yatırım fonu büyüklüğüne sahip olduğunu açıkladı.
Bulls ayrıca fonlarında likidite sorunu bulunmadığını ve riskli işlemlerin yapılmadığını savundu.
Bu açıklama özellikle önemli.
Çünkü SPK’nın bir fon grubunu tasfiye kapsamına alması ile o şirketin bütün fonlarının aynı şekilde problemli olduğu sonucu çıkarılamaz.
Nitekim soruşturmanın sonunda hangi fonun hangi nedenle tasfiye edildiği ve hangi yöneticinin hangi işlem nedeniyle sorumlu tutulduğu ayrıca ortaya konulmak zorunda.
6. ASIL KIRILMA: AĞUSTOS DÜZENLEMESİ
Kriz bir gecede ortaya çıkmadı.
SPK’nın 18 Eylül’de yayımladığı açıklamaya göre Kurul, 2025’in son çeyreğinde özellikle serbest yatırım fonları ve para piyasası fonları üzerinden bazı portföy yönetim şirketlerine ait fonların, fiili dolaşımı düşük hisselerde ekonomik gerçeklik ve şirketlerin temel finansal büyüklükleriyle açıklanamayacak fiyat hareketlerine yol açtığını gözlemledi.
Bu konu 2 Aralık 2025 tarihli Finansal İstikrar Komitesi toplantısında gündeme geldi.
SPK daha sonra çalışma grubu oluşturdu.
Yeni düzenlemelerin hazırlığı aylar sürdü.
Ve nihai Yatırım Fonlarına İlişkin Rehber 28 Ağustos 2026’da kamuoyuna duyuruldu.
SPK’nın kendi açıklamasındaki kritik ifade şu:
Amaç; fonlar üzerinden manipülasyon imkanının sınırlandırılması, şeffaflığın artırılması ve yatırımcı tasarrufunun korunmasıydı.
7. Peki neden sistem bir anda kilitlendi?
Reuters’ın aktardığı değerlendirmeye göre Ağustos ayında yapılan düzenlemeler sonrasında düşük likiditeli hisselerde yaşanan sert fiyat hareketleri, bu hisseleri taşıyan fonların nakit yaratmasını zorlaştırdı.
Fonlar yatırımcıların çıkış taleplerini karşılayabilmek için portföylerindeki varlıkları satmak zorunda kaldığında, özellikle likit olmayan hisselerde satış baskısı daha da büyüdü.
Bu da yeni bir kısır döngü oluşturdu: Yoğunlaşmış portföy → fiyat düşüşü → teminat/likidite baskısı → satış → daha fazla fiyat düşüşü → yatırımcı çıkışı → daha fazla satış ihtiyacı.
İşte 16-17 Eylül’deki kırılmanın arka planında bu mekanizma bulunuyor.
8. YÖNETİM KURULLARINDA KİMLER VARDI?
Burada dosyanın en kritik bölümüne geliyoruz.
TERA PORTFÖY
3 Temmuz 2026 tarihli KAP kaydında yönetim kurulu şöyleydi:
Erdin Özel – Başkan
Ethem Umut Beytorun – Başkan Vekili / icrada görevli
Prof. Dr. Emre Alkin – Yönetim Kurulu Üyesi / icrada görevli
Bülent Uygun – Yönetim Kurulu Üyesi
Haldün Saffet İnal – Yönetim Kurulu Üyesi
Ecem Tuğçe Akçay – Yönetim Kurulu Üyesi / iç kontrol sorumluluğu.
KAP’a göre Prof. Dr. Emre Alkin, Tera Portföy yönetim kuruluna 26 Haziran 2026’da seçilmişti.
Bu tarih özellikle dikkat çekiyor.
Çünkü 28 Ağustos’taki yeni fon düzenlemesinden yaklaşık iki ay önce yönetim kuruluna girmişti.
Bu durum tek başına herhangi bir kusur veya suç anlamına gelmez.
Ancak bir araştırma dosyasında şu soruların sorulmasını gerektirir:
Yeni yönetim kurulu üyesine hangi risk raporları sunuldu?
Fonlardaki yoğunlaşma konusunda hangi bilgiler paylaşıldı?
İç kontrol biriminin raporları yönetim kuruluna ulaştı mı?
Yeni SPK düzenlemesinin şirket üzerindeki etkisi yönetim kurulunda görüşüldü mü?
Bunlar belge üzerinden cevaplanması gereken sorulardır.
9. PUSULA’NIN YÖNETİMİ
Pusula Portföy’ün 10 Eylül 2026 tarihli sürekli bilgilendirme formunda yönetim kurulunda:
Muhammed Yarız – Yönetim Kurulu Başkanı
Halil İbrahim Ege – Başkan Vekili / iç kontrolden sorumlu yönetim kurulu üyesi
Ahmet Özcan – Yönetim Kurulu Üyesi görülüyor.
Adalet Bakanı Akın Gürlek’in 18 Eylül açıklamasına göre fon ve pay piyasasındaki manipülatif işlem iddialarına ilişkin soruşturmada, fon yönetim kurulu başkan ve üyelerinin de aralarında bulunduğu 4 şüpheli tutuklandı; 51 kişi hakkında yurt dışına çıkış yasağı ve malvarlığı tedbirleri uygulandı.
Burada yine önemli hukuk kuralı: Tutuklama veya gözaltı, suçun kesinleştiği anlamına gelmez.
Soruşturmanın sonucunda hangi kişinin hangi eylem nedeniyle sorumlu olduğu ortaya konulmalıdır.
10. “PROF. DR.” UNVANI YATIRIMCIYI ETKİLEDİ Mİ?
Dosyanın en hassas sorularından biri bu.
Kamuoyunda özellikle Prof. Dr. Emre Alkin ve Tera grubunun farklı şirketlerinde görev alan Prof. Dr. Kerem Alkin isimleri öne çıktı.
KAP kayıtlarında Emre Alkin’in Tera Portföy yönetim kurulu üyesi olduğu açıkça görülüyor. Kerem Alkin ise Tera Finansal Yatırımlar Holding’de bağımsız yönetim kurulu üyesi olarak atanmıştı. KAP bildiriminde atamanın 7 Mayıs 2026’da yapıldığı görülüyor.
Fakat burada gazetecilik açısından çok önemli bir çizgi var: “Prof. Dr. olduğu için vatandaşlar bu fonlara yatırım yaptı” sonucunu doğrudan kurmak için somut tanıtım ve yatırımcı iletişimi belgelerine ihtiyaç var.
Bunun araştırılması gerekiyor.
Örneğin;
- Fon tanıtım toplantıları,
- televizyon programları,
- sosyal medya paylaşımları,
- reklam filmleri,
- yatırımcı sunumları,
- şirket internet siteleri,
- konferanslar,
- fon tanıtım broşürleri,
- “uzmanlık” vurgusu yapılan açıklamalar
tek tek incelenmeli.
Eğer yatırımcıya: “Bu fonun arkasında Prof. Dr. X var” mesajı verilerek yatırım kararı oluşturulduysa, bunun hukuki değerlendirmesi başka bir boyuta geçer.
Ancak yalnızca bir kişinin yönetim kurulunda bulunması, yatırımcıları bizzat ikna ettiği anlamına gelmez.
11. “BEN FONU YÖNETMEDİM” SAVUNMASI
İşte soruşturmanın hukuk açısından en kritik noktası burası.
Bir yönetim kurulu üyesi: “Ben tek bir hisse alıp satmadım” diyebilir.
Bu savunma, kişinin hiçbir sorumluluğu olmadığı anlamına gelmez; fakat aynı zamanda yönetim kurulunda bulunmanın da otomatik suçluluk anlamına gelmediği unutulmamalıdır.
SPK düzenlemelerinde yönetim kurulu üyelerine portföy sınırlamaları ve kamuyu aydınlatma yükümlülükleri bakımından doğrudan sorumluluklar yüklenebiliyor ve dışarıdan hizmet alınması bu sorumluluğu ortadan kaldırmıyor.
Dolayısıyla mahkemenin bakacağı temel sorular şunlar olacaktır:
Hangi görev verilmişti?
Hangi yetki kullanılıyordu?
Hangi raporlar yönetim kuruluna sunulmuştu?
Riskler biliniyor muydu?
Yönetim kurulu uyarılmış mıydı?
Uyarı karşısında ne yapıldı?
İşlemlerin mevzuata aykırı olduğu biliniyor veya bilinmesi gerekiyor muydu?
Kişinin eylemi ile yatırımcı zararı arasında nedensellik var mıydı?
12. CEZA DOSYASI ŞİMDİ BAŞLIYOR
Adalet Bakanı’nın açıklamasına göre SPK, 6362 sayılı Sermaye Piyasası Kanunu’nun 107. maddesi kapsamında bazı fon ve pay piyasalarında manipülatif işlem yapıldığı iddialarıyla suç duyurusunda bulundu.
Bu kapsamda fon yönetim kurulu başkan ve üyelerinin de bulunduğu 4 şüpheli tutuklandı.
SPK’nın kendi açıklamasına göre Kurul denetimleri sonucunda; idari para cezası, adli para cezası, hapis cezası gibi yaptırımlar gündeme gelebiliyor ve suç şüphesi bulunan fiiller Cumhuriyet başsavcılıklarına bildiriliyor. Ayrıca sorumluluğu tespit edilen yönetim kurulu üyelerinin görevden alınması, lisanslarının iptali veya sermaye piyasası kurumlarının faaliyetlerinin sınırlandırılması gibi önleyici tedbirler de uygulanabiliyor.
13. EN ÇOK MERAK EDİLEN SORU: VATANDAŞ PARASINI ALABİLECEK Mİ?
SPK’nın 18 Eylül’de belirlediği tasfiye prosedüründe önemli bir güvence mekanizması bulunuyor.
Fon portföyündeki varlıklar; yatırımcı menfaati, piyasa derinliği ve likidite koşulları dikkate alınarak nakde çevrilecek.
Elde edilen nakit, fon yatırımcılarının bireysel saklama hesaplarına katılma payı sahipliği oranında aktarılacak. Tasfiye işlemlerinin kural olarak duyuru tarihinden itibaren en fazla üç ay içinde tamamlanması öngörülüyor; SPK uygun görürse süre uzatılabiliyor.
Dolayısıyla: “Fon kapatıldı, vatandaş parasını kaybetti” demek şu aşamada hukuken doğru değil.
Fakat: “Vatandaş parasının tamamını kesin olarak alacak” demek de doğru değil.
Çünkü portföydeki varlıkların hangi fiyatlardan ve hangi sürede nakde çevrileceği, piyasa koşullarına bağlı.
14. ASIL ARAŞTIRILMASI GEREKEN TABLO
Bu dosyada artık yalnızca şirketlerin yönetim kurullarını listelemek yeterli değil.
Her fon için şu tablo çıkarılmalı:
| Soru | Araştırılması gereken belge |
|---|---|
| Fon ne zaman kuruldu? | SPK/KAP |
| İlk büyüklüğü neydi? | KAP |
| Para ne zaman hızla arttı? | Fon pay adetleri |
| En fazla para hangi dönemde geldi? | MKK/KAP |
| En fazla hangi hisseler alındı? | Portföy raporları |
| Hisse yoğunlaşması ne kadardı? | Portföy dağılımı |
| İlişkili şirket hissesi var mıydı? | KAP |
| Fon yöneticisi kimdi? | KAP |
| Yönetim kurulu kimlerden oluşuyordu? | KAP |
| İç kontrol sorumlusu kimdi? | KAP |
| Risk raporları ne diyordu? | İç kontrol/risk raporları |
| Bağımsız denetçi ne söyledi? | Denetim raporu |
| Yatırımcıya ne anlatıldı? | Reklam/sunum/KAP |
| Yönetim kurulu hangi tarihlerde karar aldı? | Yönetim kurulu karar defteri |
| Para hangi tarihlerde çıktı? | MKK/fon nakit akışı |
Asıl gerçek bu belgeler karşılaştırıldığında ortaya çıkacak.
15. FON KRİZİ SADECE “FONLAR BATTI” DOSYASI DEĞİL
Bugünkü tabloya bakıldığında olayın üç ayrı katmanı var.
BİRİNCİ KATMAN: LİKİDİTE
Fonlar yatırımcıların çıkış taleplerini karşılayabilecek yeterli likit varlığa sahip miydi?
İKİNCİ KATMAN: YOĞUNLAŞMA
Fonların belirli hisselerde aşırı yoğunlaşması hangi noktaya kadar normal yatırım stratejisiydi?
ÜÇÜNCÜ KATMAN: YÖNETİM VE DENETİM
Yönetim kurulları bu riskleri biliyor muydu?
İşte üçüncü soru, önümüzdeki soruşturmanın en kritik alanı olacak.
BANKAVİTRİNİ ANALİZİ
“Parayı kim topladı?” değil, “Para nasıl büyüdü?” sorusunu sormalıyız
Türkiye’de yatırım fonu piyasası Temmuz 2026 itibarıyla 10,38 trilyon TL toplam portföy büyüklüğüne ulaşmıştı. Yatırımcı sayısı da yaklaşık 5,88 milyon seviyesindeydi.
Yani fon sektörü artık küçük bir yatırım aracı değil.
Milyonlarca vatandaşın tasarrufu bu sistemin içerisinde.
Bu nedenle 130/131 fonluk tasfiye kararı yalnızca birkaç portföy yönetim şirketinin problemi olarak görülmemeli.
Asıl mesele şu:
Bir fon yönetim şirketi yüz milyarlarca liralık büyüklüğe ulaşırken hangi kontrol mekanizmaları çalışıyordu?
SPK neyi ne zaman gördü?
Yönetim kurulları hangi raporları aldı?
İç kontrol birimleri ne raporladı?
Bağımsız denetçiler hangi riskleri gördü?
Fonlarda hangi hisseler ne kadar yoğunlaştı?
İlişkili taraf işlemleri var mıydı?
Yatırımcıya hangi riskler anlatıldı?
Ve belki de en önemli soru: Yatırımcıların güvenini kazanmak için kullanılan şirket markası, akademik unvanlar ve tanınmış isimler gerçekten yatırım kararında kullanıldı mı? Eğer kullanıldıysa bunun belgeleri ortaya konulmalı. Eğer kullanılmadıysa da kimse sırf bir yönetim kurulunda bulunduğu veya “Prof. Dr.” unvanı taşıdığı için otomatik olarak sorumlu ilan edilmemeli.
Çünkü hukukta ünvan değil, eylem; söylenti değil, belge; pozisyon değil, somut sorumluluk esastır.
Şimdi sıra fonların anatomisini çıkarmakta.
Kim kurdu?
Kim yönetti?
Kim para kazandı?
Kim ne kadar yönetim ücreti aldı?
Fon hangi hisseleri aldı?
Hangi tarihte aldı?
Hangi fiyatlardan aldı?
Fon büyüklüğü ne zaman patladı?
Kim ne zaman satış yaptı?
Yönetim kurulu ne zaman uyarıldı?
Ve yatırımcı neden çıkamadı?
Bankavitrini olarak dosyanın gerçek cevabının bu soruların belgelerinde olduğunu düşünüyoruz.
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.640)
- BASINDA BİZ (67)
- BORSA (603)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.986)
- GÜNCEL (4.628)
- GÜNDEM (3.587)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.746)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.498)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (840)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (119)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (20)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Resmi Gazete'de bugün (16.10.2026) 15/10/2026
- Kamu ihalelerinde SGK ve vergi borcu sınırı yükseltildi 15/10/2026
- Hazine ve Maliye Bakan Yardımcılığına Bekir Bayrakdar atandı 15/10/2026
- ABD'den İran'a yönelik yeni yaptırımlar 15/10/2026
- ABD, Lukoil'e yönelik yaptırım muafiyetini uzattı 15/10/2026
- FIFA Başkanı Infantino, Dünya Kupası'nı yatırımcılara açma önerisi için özür diledi 15/10/2026
- ABD'de seçim öncesi "şüpheli mektup" alarmı 15/10/2026
- İspanya Başbakanı Sanchez hakkında seçim soruşturması 15/10/2026
- Türkiye Sigorta Genel Müdürü Taha Çakmak görevinden istifa etti 15/10/2026
- Almanya ve Fransa, AB'nin 2035 motor yasağını esnetmek için anlaştı 15/10/2026
SON YAZILAR
- MSCI’DEN TÜRKİYE BORSASINA FREN! 16/10/2026
- KREDİ KARTINDA 12 AY SINIRI KALKTI MI? TAKSİTLİ ALIŞVERİŞTE YENİ DÖNEM! 16/10/2026
- VERGİLERİN HER 100 LİRASININ 21,6 LİRASI FAİZE GİDİYOR! 16/10/2026
- MSCI’den Endonezya’ya sert uyarı, Türkiye de mercek altında 16/10/2026
- ABD’de enflasyon ateşi yeniden yükseldi, küresel piyasalarda satışlar sertleşti 15/10/2026
- Petrol yeniden 107 dolarda, piyasaların gözü ABD enflasyonunda 14/10/2026
- ENFLASYONLA MÜCADELE ÜFE’Yİ BESLİYOR OLABİLİR Mİ? 14/10/2026
- Orta Doğu’da savaş Riyad’a sıçradı. Trump’tan enerji ateşkesi hamlesi 12/10/2026
- Teknoloji devleri kâr rekorları kırarken, borç cephesinde alarm zilleri çalıyor 08/10/2026
- Fonlarda Kaybolan Para Reel Sektöre Aksaydı Türkiye’de Ne Değişirdi? 03/10/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu