BANKA HABERLERİ
TASFİYE FONLARI: Suçtan elde edilen malvarlığı değerleri yatırımcılara dönebilecek

BANKA HABERLERİ
Garanti BBVA’nın 9 aylık net kârı 97,2 milyar liraya ulaştı
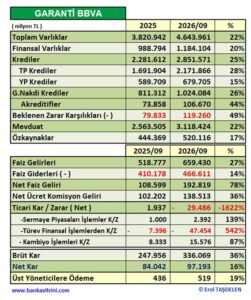
Garanti BBVA, 2026’nın ilk 9 ayında 97,2 milyar lira net kâr açıkladı. Bankanın aktif büyüklüğü 5,6 trilyon liraya yükselirken müşteri mevduatları 3,6 trilyon liraya ulaştı.
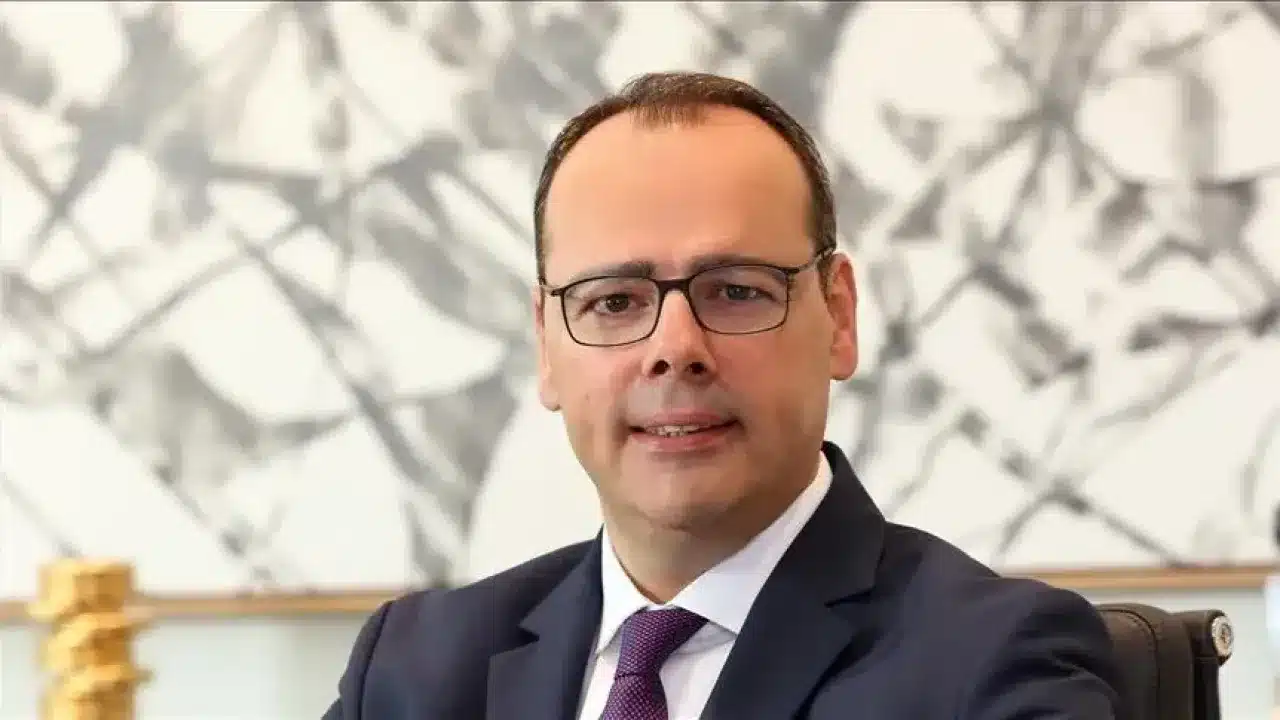
Türkiye Garanti Bankası AŞ, 30 Eylül 2026 itibarıyla hazırlanan konsolide finansal sonuçlarını duyurdu. Bankanın kredi hacmi, mevduat yapısı ve sermaye göstergeleri yılın üçüncü çeyreğinde öne çıktı. Garanti BBVA Genel Müdürü Mahmut Akten, fonlama maliyetlerindeki gerilemenin ve bilanço yönetiminin kârlılığa katkı sağladığını belirtti.
Garanti BBVA’nın aktif büyüklüğü 5,6 trilyon liraya çıktı
Garanti BBVA, yılın ocak-eylül döneminde ekonomiye nakdi ve gayrinakdi krediler yoluyla toplam 4,2 trilyon lira finansman desteği sağladı.
Bankanın toplam canlı kredilerdeki pazar payı yüzde 11,3 olarak gerçekleşti. Türk lirası kredilerde yüzde 12,9, yabancı para kredilerde ise yüzde 8,2 pazar payına ulaşıldı.
Garanti BBVA’nın 2026’nın ilk 9 ayındaki net kârı 98,2 milyar lira, aktif büyüklüğü ise 5,6 trilyon lira oldu.
Garanti BBVA’nın müşteri mevduatları yüzde 15,5 büyüdü
Bankanın fonlama kaynakları arasında en büyük payı müşteri mevduatları oluşturdu.
İlk 9 ayda yüzde 15,5 büyüyen müşteri mevduatları 3,6 trilyon liraya ulaştı. Mevduatların toplam fonlama kaynakları içindeki ağırlığı yüzde 65,1 olarak gerçekleşti.
Garanti BBVA’nın müşteri mevduatlarındaki pazar payı yüzde 10,6 olurken vadesiz mevduatların toplam müşteri mevduatlarına oranı yüzde 39 seviyesinde kaydedildi.
Garanti BBVA’nın sermaye yeterlilik oranı yüzde 16,1 oldu
Bankanın sermaye yeterlilik oranı, yüzde 12,16 olarak belirtilen yasal sınırın üzerinde gerçekleşti.
Garanti BBVA’nın ortalama öz kaynak kârlılığı yüzde 27,5, ortalama aktif kârlılığı ise yüzde 2,6 seviyesinde ölçüldü.
Donuk alacakların toplam kredilere oranı yüzde 3,9 olarak açıklandı.
Bu göstergeler, bankanın 2026’nın üçüncü çeyreği sonundaki finansal durumunu ortaya koydu.
Mahmut Akten: Net faiz marjında belirgin iyileşme sağladık
Garanti BBVA Genel Müdürü Mahmut Akten, bankacılık sektöründe para politikası ve makroihtiyati düzenlemelerin etkilerinin sürdüğünü belirtti.
Yılın üçüncü çeyreğinin ikinci yarısında fonlama maliyetlerinin düşmeye başladığını ifade eden Akten, bu gelişmenin sektörün kârlılık görünümüne olumlu yansıdığını söyledi.
Akten, fonlama giderlerindeki azalma ve etkin bilanço yönetimi sayesinde net faiz marjında önemli bir iyileşme sağladıklarını, kârlılığı artırmayı sürdürdüklerini açıkladı.
Türk lirası kredilerde farklı müşteri gruplarında elde edilen pazar payı kazanımlarıyla konumlarını güçlendirdiklerini belirten Akten, yaygın mevduat tabanını korurken finansman kaynaklarını çeşitlendirdiklerini ifade etti.
Garanti BBVA’dan 125 milyon dolarlık tahvil ihracı
Banka, finansman kaynaklarını genişletmek amacıyla 125 milyon dolar tutarında sürdürülebilir sermaye benzeri tahvil ihracı gerçekleştirdi.
Akten, bu işlemden sağlanan kaynağın mikro işletmelerin ve küçük ve orta büyüklükteki işletmelerin (KOBİ) çevre dostu yatırımlarında kullanılacağını bildirdi.
Finansmanın ayrıca kadın girişimcilerin krediye erişimini desteklemek amacıyla değerlendirileceğini belirtti.
Sürdürülebilir finansman 1,9 trilyon liraya ulaştı
Garanti BBVA, 2018-2029 dönemi için belirlediği 3,5 trilyon liralık sürdürülebilir finansman hedefi doğrultusunda çalışmalarını sürdürüyor.
Akten, 2026’nın ilk 9 ayında bu kapsamda 1,9 trilyon lira finansman sağladıklarını açıkladı.
Enerji, sanayi ve kaynak verimliliği alanlarında gerçekleştirilen dönüşüm yatırımlarının desteklendiğini belirten Akten, sürdürülebilir finansmanın Türkiye ekonomisinin uluslararası rekabet gücüne katkı sağlamasını hedeflediklerini ifade etti.
Garanti BBVA’dan COP31 ve yeşil dönüşüm mesajı
Mahmut Akten, Türkiye’nin ev sahipliğinde Antalya’da düzenlenecek COP31 iklim zirvesinin sürdürülebilir dönüşüm açısından önemli olduğunu söyledi.
BBVA ile üstlendikleri Küresel Bankacılık Partnerliği kapsamında Türkiye’nin yeşil dönüşüm yatırımlarını uluslararası sermaye ve yeni finansman olanaklarıyla buluşturmayı amaçladıklarını belirtti.
Akten, bankanın finansal gücünü teknolojik altyapısı ve müşteri odaklı faaliyetleriyle destekleyerek sürdürülebilir büyüme stratejisine devam edeceğini kaydetti.
 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Lagarde AMB Başkanlığı görevinden Şubat'ta ayrılacak 29/10/2026
- Shell'in üçüncü çeyrek net kârı ikiye katlandı 29/10/2026
- Lloyds'tan yüzde 100'lük kâr artışı 29/10/2026
- AB'yi yüksek enerji fiyatları nedeniyle zorlu bir kış bekliyor 29/10/2026
- Altın Fed kararının ardından yön değiştirdi 29/10/2026
- Cumhurbaşkanı Erdoğan'dan Cumhuriyet Bayramı mesajı 29/10/2026
- ABD'nin ticari ham petrol stokları geriledi 29/10/2026
- Asya borsaları karışık seyrediyor 29/10/2026
- İspanya'daki tren kazasında can kaybı arttı 29/10/2026
- Petrolde müzakere etkisi 29/10/2026
-
 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu