Connect with us

GÜNCEL

Avrupa’da “SIMCARTEL” çiftliği çökertildi: 40.000 aktif SIM, 49 milyon sahte hesap

Yayınlanma:

|

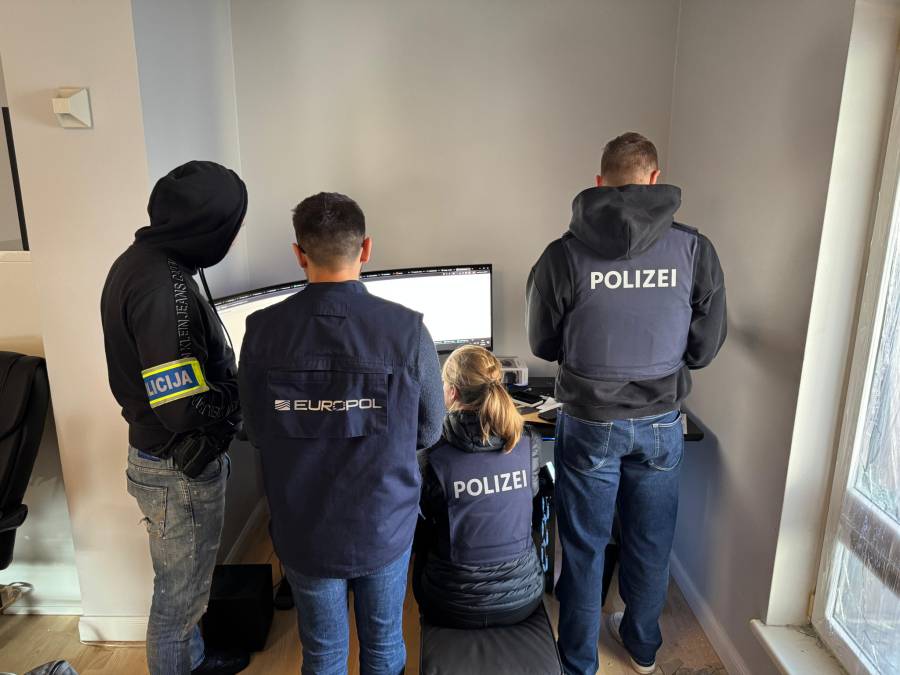
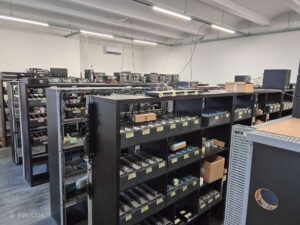
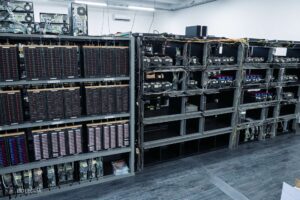
INTERPOL koordinasyonunda yürütülen “SIMCARTEL” operasyonu, siber suçlulara altyapı sağlayan profesyonel bir SIM kart çiftliğini çökertti. Letonya merkezli yürütülen baskınlarda 1.200 adet SIM-box (SIM-kutusu), 40.000 aktif SIM kart, 5 sunucu ve örgüte ait iki web sitesi (geçici numara hizmeti veren gogetsms.com ve apisim.com olduğu bildirilen siteler) ele geçirildi. Operasyonda gözaltına alınan şüphelilerden, nakit, kripto varlıklar ve lüks araçlar gibi değerli eşyalar da alındı.

Bu operasyon, sadece bir binada yapılan baskın değil; küresel ölçekte birçok dolandırıcılık faaliyetini besleyen bir altyapının çökertilmesi anlamına geliyor. Yetkililerin ilk tespitlerine göre bu altyapı üzerinden 80’den fazla ülkeye kayıtlı numaralar sağlanmış, 160’tan fazla çevrimiçi hizmete anonim kayıt imkânı verilmiş ve on milyonlarca çevrimiçi hesabın (verilen tahminlere göre yaklaşık 50 milyon) oluşturulmasına aracılık edilmiş olabileceği ifade ediliyor. Bu altyapının kullanımı nedeniyle mağdur olanların kaybının “milyonlarca dolar” seviyesinde olduğu ilk bulgular arasında yer alıyor.

Operasyonun özü: “SIM çiftliği” ne yapıyordu?

SIM-kutuları veya SIM-box cihazları, çok sayıda fiziksel SIM kartı aynı anda barındırabilen ve gelen/giden çağrı ile SMS trafiğini yönlendirebilen özel donanımlar. Suç örgütleri bu SIM kartları farklı ülkelerden temin ederek, kiralama servisi gibi çalıştırdıkları websiteleri üzerinden suçlulara “geçici”, “doğrulanmış gibi görünen” numaralar sunuyor. Bu numaralar:

  • Çevrimiçi platformlara sahte veya anonim hesap açmak için kimlik doğrulama amaçlı kullanılıyor,

  • SMS ile gelen doğrulama kodlarını almak için kiralanıyor,

  • SMS/arama tabanlı güvenlik kontrollerini aşmak ya da aldatıcı iletişim kurmak amacıyla kullanılıyor (icra, kargo, HGS vb. sahte bildirimler).

Bu model sayesinde altyapıyı yönetenler ile fiili suçu işleyenler arasındaki bağlantı zayıflıyor; suç izinin takibi zorlaşıyor ve dolandırıcılık “hizmet olarak” (CaaS — Crime as a Service) sunulabiliyor.

How a SIM farm like the one found near the UN threatens telecom ...

Hangi tür suçlarda kullanıldı?

Yetkililer ve soruşturmanın ilk bulguları şunları işaret ediyor:

  • Sahte sosyal medya ve ikinci el satış hesapları açılarak kullanıcıların dolandırılması,

  • Yatırım dolandırıcılığı ve sahte yatırım platformlarına yönlendirme,

  • Banka hesapları ve kart kopyalama amacıyla sahte kimliklerle hesap açma,

  • SMS yoluyla kimlik avı (phishing) ve sahte bildirimler ile kullanıcıların kişisel verilerini / ödeme bilgilerini ele geçirme.

Kısacası, telefon numarasının “gerçek” görünümünden yararlanılarak finansal ve kimlik temelli dolandırıcılıklar kolaylaştırılmış.
Maddi etki — hangi boyutta zararlar tespit edildi?

Soruşturmanın ilk safhasında ulusal birimlerin tespit ettiği vakalar ve hesaplanan zararlar, bu tür altyapıların yalnızca küçük ölçekli değil, yüzlerce vakayı ve milyonlarca Euro’yu etkileyebileceğini gösteriyor. Operasyonda ele geçirilen dijital kayıtlar ve kiralanan numaralar aracılığıyla yüzbinlerce sahte hesap açıldığı, bazı ülkelerde doğrudan bağlantılı yüzlerce ile binlerce dolandırıcılık vakasının kayda geçtiği belirtiliyor.

Bu tür altyapının uluslararası yaygınlığı, tek bir baskının çok sayıda ülke ve platform üzerindeki zararı azaltmakta yetersiz kalabileceğini ortaya koyuyor — koordine, sürekli takip ve uluslararası bilgi paylaşımı gerekiyor.

Türkiye bakımından neden önemli?

Türkiye son yıllarda sahte baz istasyonları, toplu SIM kullanımı ve SMS tabanlı dolandırıcılıkla ilgili çok sayıda vaka gördü. Bankacılık ve ödeme sistemleri açısından bu operasyonun anlamı şöyle özetlenebilir:

  1. SMS-temelli 2FA riskleri: SMS ile gönderilen doğrulama kodları kiralanmış veya anonim numaralarla yönlendirilebiliyor; bu da SMS-tabanlı güvenliği zayıflatıyor.

  2. Yeni hesap açılışları: Telefon numarası “aktif ve güvenilir” görüldüğünde, bazı sistemler ekstra doğrulama istemeyebiliyor — bu açık suistimal edilebiliyor.

  3. Operatör-bankacılık iş birliği ihtiyacı: Şüpheli toplu SIM aktivasyonu ve numara kiralama tespitinde operatörlerle anlık bilgi paylaşımı ve otomatik uyarılar gerekli.

  4. Kamu-özel sektör koordinasyonu: BTK, bankalar, BDDK ve ilgili diğer kurumlar arasındaki koordinasyon, hem teknik tespit hem hukuki süreçler açısından hayati.

Türkiye’de sahte MMS/baz istasyonu kaynaklı olaylar ve benzeri vakalar geçmişte görülmüş olması, bankalar ve ödeme kuruluşları için bu tehdidin yerel bir gerçek olduğunu doğruluyor.

“SIM Çiftlikleri” bankacılık ve ödemeler ekosistemine nasıl tehdit oluşturuyor?

1. Ne oluyor?
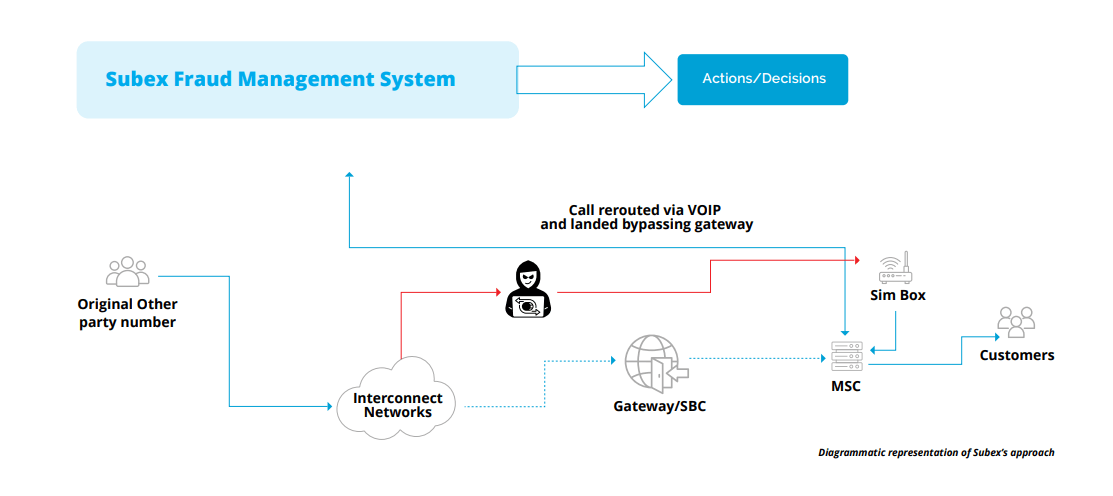
https://www.subex.com/wp-content/uploads/2012/04/Infographic2.jpg
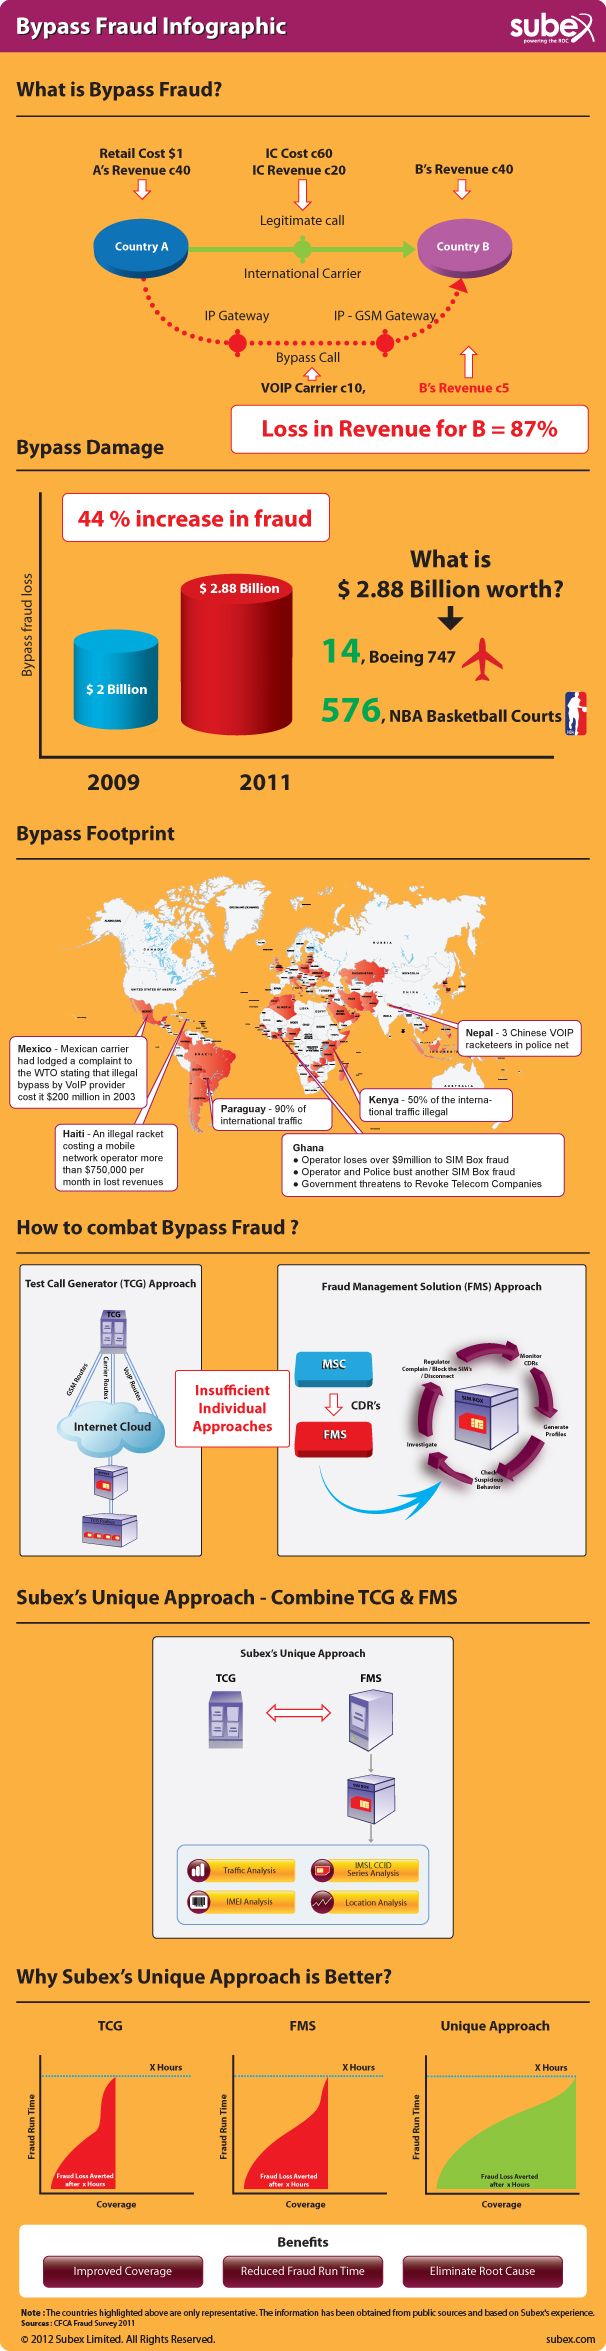
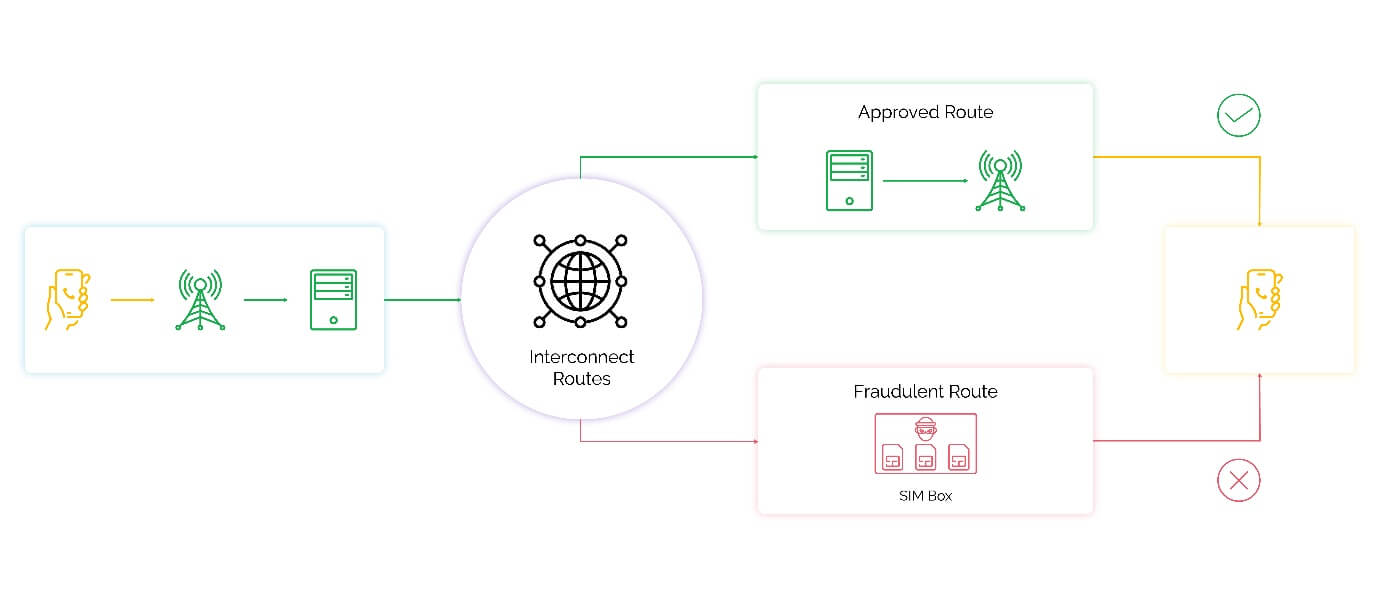
  • Bir “SIM­kutusu” (SIM box) ya da “SIM çiftliği” terimi; çok sayıda ön ödemeli SIM kartın tek bir cihaz veya altyapı içinde kullanılarak, uluslararası ya da anonim servislerden gelen doğrulama kodlarının, SMS/arama trafiğinin veya sahte kimliklerle açılan hesapların yönlendirildiği bir sistem anlamına gelir.

  • Bu sistemler, ulusal ya da uluslararası geçerli telekom altyapı ücretlerini atlayarak (“interconnect bypass”) aramaları daha düşük maliyetle yerel ağlara aktarabilir — bu da operatörler ve dolaylı olarak bankacılık/ödeme sistemleri için risk yaratır.

  • Ayrıca, SMS doğrulama kodları gibi birincil güvenlik katmanlarını kötüye kullanarak sahte hesap açma, kimlik taklidi, dolandırıcılık gibi olaylara zemin hazırlıyor.

2. Kurumlar için neden kritik?

  • Bankalar, fintech’ler ve ödeme sistemleri işletmecileri açısından; müşterilerin telefon numaraları üzerinden yapılan doğrulama işlemleri, SMS kodları, ikili doğrulama (2FA) mekanizmaları temel güven unsuru. Bu numaraların “kiralanabilir”, ya da sahte altyapılar tarafından sağlanabilir olması güven mekanizmasını zayıflatıyor.

  • Sahte numara ya da kiralık numara kullanımı: özellikle yeni hesap açılışlarında, kredi kartı başvurularında, kimlik doğrulamada, reklam ve ilan platformlarında artan risk demek.

  • Operatör düzeyinde: Bu tür faaliyetler operatörlere doğrudan gelir kaybı, servis kalitesinde bozulma, marka itibar kaybı yaratabiliyor. Bu da dolaylı olarak ödeme ekosistemini etkiliyor.

  • Ayrıca bankacılık/ödeme sistemlerinde sahte hesap, sahte tanımlama ile açılan işlemler nedeniyle dolandırıcılık vakaları artabiliyor — bu tür altyapılar bu tür dolandırıcılıkların en başında altyapı sağlayıcı olarak devreye giriyor.

3. Bankacılık-FinTech açısından risk senaryoları

Senaryo Açıklama
Sahte kullanıcı hesabı açılması Kiralık veya anonim numara ile banka/fintech sisteminde hesap açılıyor, sonra dolandırıcılık, sahte işlem, para çekme gibi faaliyetler gerçekleştiriliyor.
SMS/OTP doğrulama bypass SMS “icra takibi”, “kargo bildirimi” gibi sahte bildirimlerle kullanıcı yönlendirilip link tıklamaya veya kimlik girilir hale geliyor. Bu yönlendirmeler bu altyapı üzerinden numara sağlanarak daha inandırıcı hale geliyor.
Kart/kredi başvurusunda sahte kimlik Telefon numarası inandırıcı olduğunda (ülke kodu, aktif görünüm vs) sahte kimlikle kart/kredi onayı daha kolay alınabiliyor.
Operatör iş birliği ve sipariş altyapısı Bankalar, operatör ve regülatörlerle oturum açma, numara kullanım yoğunluğu, şüpheli aktivite gibi sinyalleri paylaşmadığında risk artıyor.

4. Teknolojik tespit ve önleme adımları
https://www.subex.com/wp-content/uploads/2024/10/SIM-Box-Fraud-Challenges-and-AI-Powered-Solutions-for-Telecom-Operators-1.jpg
https://www.subex.com/wp-content/uploads/2024/10/SIM-Box-Fraud-Challenges-and-AI-Powered-Solutions-for-Telecom-Operators-2.png
https://www.researchgate.net/publication/311628734/figure/fig2/AS%3A451425927995394%401484639736260/SIM-box-fraud-scenario.png

Bankacılık ve telekom sektörlerinin birlikte uygulayabileceği bazı önlemler:

  • Numara kullanım yoğunluğu analizi: Aynı numaraların çok kısa sürede farklı IP’lerden/ülkelerden yönlendirilmesi gibi anomaliler izlenmeli.

  • SMS/OTP trafiği analizi: Gelen SMS’lerin tipik kullanıcı davranışlarının dışında yönlendirme, yüksek hacim, bölge dışı kullanım gibi işaretler taşıması durumunda şüphe götürmeli.

  • Operatör-fintech iş birliği: Operatörlerden şüpheli SIM çiftliği/numara kiralama faaliyetleriyle ilgili sinyal alınmalı; yeni SIM aktivasyonlarında kimlik doğrulama/aktivite kontrol süreçleri sıkılaştırılmalı.

  • İkili doğrulamada çeşitlendirme: SMS bazlı kod gönderimi tek başına yeterli değil; uygulama tabanlı token, biyometrik doğrulama, donanım tabanlı güvenlik alternatifleri değerlendirilmelidir.

  • Saldırı sonrası reaksiyon: Şüpheli numara veya cihaz tespit edildiğinde hızlı bloklama, kullanıcı bilgilendirme, inceleme önlemleri devreye girmeli.

5. BankaVitrini okuyucularına kısa checklist

  • Gelen SMS doğrulama kodları: tanımadığınız numaralardan geliyorsa dikkat edin.

  • Telefon numaranızla açılan hesap bildirimleri: siz açmadıysanız bankanızla iletişime geçin.

  • Yeni hesap açılması veya kredi kartı başvurusu: sadece SMS doğrulaması yerine mutlaka ekstra güvenlik adımı isteyin.

  • Kurumsal: Yeni müşterilerde telefon numarası doğrulama sürecine “kiralık numara” riski dahil edilerek analiz yapılmalı.

  • Operatör ya da fintech olarak: Şüpheli numara kullanım yoğunluğu, çok kısa sürede çok sayıda kimlik doğrulama isteği gibi sinyalleri izleyin.

“SIMCARTEL” baskını, siber suç ekosisteminin artık altyapı düzeyinde profesyonelleştiğini gösteriyor. SIM-çiftlikleri yalnızca iletişim sağlayan cihazlar değil; modern dolandırıcılık modellerinin temel taşı haline gelmiş durumda. Bu yüzden bankacılık, telekom ve düzenleyici kurumların teknik, süreçsel ve hukuki önlemleri birlikte devreye alması; ayrıca kamuoyu farkındalığıyla bireysel savunmanın da güçlendirilmesi gerekiyor.

BankaVitrini olarak, bu konudaki gelişmeleri takip etmeye ve bankacılık-fintech ekosistemine yönelik uygulamalı rehberler, kontrol listeleri ve teknik öneriler yayımlamaya devam edeceğiz. İlerleyen günlerde operasyona ilişkin soruşturma raporları ve ele geçirilen veri analizleri yayımlandıkça, bankalar ve ödeme sağlayıcıları için daha ayrıntılı aksiyon planları hazırlayacağız.
Okumaya devam et

BANKA HABERLERİ

SPK’dan 2 yıl işlem yasağı alan Tayfun Bayazıt, Sabancı Holding’den istifa etti

Yayınlanma:

|

Yazan:

Fon soruşturması ve Manas Enerji hisselerinde gerçekleştirilen işlemler nedeniyle gündeme gelen deneyimli bankacı Tayfun Bayazıt, Hacı Ömer Sabancı Holding Bağımsız Yönetim Kurulu Üyeliği görevinden ayrıldı. Bayazıt’ın istifasının ardından boşalan Denetim Komitesi üyeliğine ve Riskin Erken Saptanması Komitesi başkanlığına Mehmet Kahya atandı.

Hacı Ömer Sabancı Holding, Kamuyu Aydınlatma Platformu’na (KAP) yaptığı açıklamada, Bağımsız Yönetim Kurulu Üyesi Tayfun Bayazıt’ın kendi isteğiyle görevinden ayrıldığını duyurdu.

Şirket açıklamasında, boşalan bağımsız yönetim kurulu üyeliğine ilişkin sürecin Sermaye Piyasası Kurulu’nun (SPK) Kurumsal Yönetim Tebliği hükümleri doğrultusunda yürütüleceği belirtildi.

İstifayla birlikte Sabancı Holding bünyesindeki iki önemli komitede de görev değişikliği gerçekleşti. 30 Ekim 2026 tarihi itibarıyla Mehmet Kahya, Bayazıt’ın boşalttığı Denetim Komitesi üyeliğine ve Riskin Erken Saptanması Komitesi başkanlığına atandı.

SPK’nın iki yıllık işlem yasağı kararı istifaların öncesinde geldi

Tayfun Bayazıt’ın istifası, SPK’nın 27 Ekim 2026 tarihli 2026/77 sayılı bülteninde yer alan yaptırım kararının ardından geldi.

SPK, Manas Enerji Yönetimi Sanayi ve Ticaret AŞ (MANAS) pay piyasasında gerçekleştirilen işlemlere ilişkin inceleme sonucunda, aralarında Tayfun Bayazıt’ın da bulunduğu kişi ve kuruluşlara Borsa İstanbul ve teşkilatlanmış diğer piyasalarda iki yıl süreyle işlem yapma yasağı uygulanmasına karar verdi.

Karar, Sermaye Piyasası Kanunu’nun 101’inci maddesi ile Bilgi Suistimali ve Piyasa Dolandırıcılığı İncelemelerinde Uygulanacak Tedbirler Tebliği kapsamında alındı.

SPK bülteninde ayrıca MANAS pay piyasasındaki işlemler nedeniyle bazı kişiler hakkında suç duyurusunda bulunulmasına karar verildiği açıklandı. Ancak Tayfun Bayazıt’ın isminin işlem yasağı listesinde yer alması, tek başına hakkında kesinleşmiş bir suç veya mahkûmiyet kararı bulunduğu anlamına gelmiyor.

Adel Kalemcilik’ten de ayrıldı

Bayazıt’ın görevden ayrıldığı şirket yalnızca Sabancı Holding olmadı. 30 Ekim 2026 tarihinde Adel Kalemcilik de KAP’a yaptığı açıklamada Bayazıt’ın bağımsız yönetim kurulu üyeliğinden istifa ettiğini duyurdu.

Adel Kalemcilik, boşalan üyelik için SPK’nın Kurumsal Yönetim Tebliği kapsamında yeni bağımsız yönetim kurulu adayı belirleme çalışmalarının başlatıldığını bildirdi.

Bankacılık sektörünün tanınmış isimlerinden biriydi

Tayfun Bayazıt, Türkiye bankacılık sektöründe uzun yıllar üst düzey yöneticilik yapmış isimler arasında yer alıyor. Citibank ile başlayan kariyerinde İnterbank, Dışbank, Fortis Türkiye ve Yapı Kredi gibi kurumlarda önemli görevler üstlendi. Yapı Kredi’de genel müdürlük ve yönetim kurulu başkanlığı da yaptı.

Önemli ayrıntı: Sabancı Holding’in KAP açıklamasında Bayazıt’ın istifa gerekçesi olarak yalnızca kendi isteğiyle görevinden ayrıldığı belirtiliyor. İstifanın SPK’nın işlem yasağı kararıyla bağlantılı olduğuna ilişkin şirket tarafından yapılmış bir açıklama bulunmuyor.

Okumaya devam et

BANKA HABERLERİ

Vakıf Faktoring A.Ş.’den İstikrarlı Büyüme

Aktif Büyüklüğü %78 Artışla 53,6 Milyar TL’ye Ulaştı

Yayınlanma:

|

Yazan:

Türkiye’de ticari hayatın köklü finansal paydaşlarından Vakıf Faktoring, 2026 yılının ilk 9 ayında aktif büyüklüğünü geçen yılın aynı dönemine göre %78 artırarak 53,6 milyar TL’ye, net kârını ise %25 artışla 1,76 milyar TL seviyesine yükseltti.

VakıfBank’ın köklü kurumsal çatısı altında 1998 yılından bu yana faaliyet gösteren ve çeyrek asrı aşan tecrübesiyle her ölçekten işletmenin çözüm ortağı olan Vakıf Faktoring; yenilikçi hizmet anlayışı ve yaygın erişim ağıyla ticaretin sürdürülebilirliğine güç katmaya devam ediyor.

Reel sektörün finansmana erişiminde kritik bir rol üstlenen Vakıf Faktoring, 2026 yılının üçüncü çeyreğine ilişkin finansal sonuçlarını kamuoyuyla paylaştı. Yılın ilk 9 ayında dengeli ve sürdürülebilir büyüme grafiğini koruyan şirket, sağlam bilanço yapısıyla piyasaya kesintisiz nakit akışı sunmayı sürdürdü. Eylül sonu itibarıyla aktif büyüklüğünü geçen yılın aynı dönemine kıyasla %78 oranında artıran VakıfFaktoring, toplam aktiflerini 53,6 milyar TL seviyesine taşıdı. Operasyonel performansını finansal göstergelerine de yansıtan şirket, net dönem kârını ise yıllık bazda %25 artışla 1,76 milyar TL’ye ulaştırdı.

Üretimin, ihracatın ve istihdamın devamlılığına katkı sağlıyoruz
2026’nın ilk 9 aylık finansal sonuçlarını değerlendiren Vakıf Faktoring Genel Müdürü Akgün KOÇ, piyasa dinamiklerine doğru zamanda, doğru çözümlerle yanıt verdiklerini belirterek şunları söyledi:

“53,6 milyar TL’lik aktif büyüklüğümüz, reel sektörün ihtiyaçlarına dinamik bir şekilde cevap verme kararlılığımızın en somut göstergesidir. Özellikle bankacılık sektöründe kredi koşullarının sıkılaşması ve ticari kredi büyümesine yönelik sınırlamaların öne çıktığı dönemlerde, işletmelerimiz için finansmana hızlı ve güvenli erişim hayati bir önem taşıyor. Biz de Vakıf Faktoring olarak, tüm ticari paydaşlarımızın yanında yer alıyor; sağladığımız likiditeyle üretimin, ihracatın ve istihdam zincirinin aksamadan devam etmesine katkı sunuyoruz.”

Okumaya devam et

BANKA HABERLERİ

TASFİYE FONLARI: Suçtan elde edilen malvarlığı değerleri yatırımcılara dönebilecek

Yayınlanma:

|

Yazan:

SPK’nın tasfiye kararı verdiği bazı yatırım fonlarının zararlarının geri alınması ve yatırımcılara ödeme yapılması için özel kanun çıkarıldı. 7596 sayılı Kanun ile fon malvarlığından hukuka aykırı çıkarılan değerlerin izlenmesi, sorumluların şahsi malvarlıklarından tahsilat yapılması ve yatırımcılara ara ödeme imkânı getirilmesi düzenlendi. Ara ödemelerde yatırımcı başına 1 milyon TL üst sınırı öngörülürken, ödemeler fonların mevcut kaynakları ve kanunda belirtilen şartlarla sınırlandırıldı.

Sermaye piyasalarında yatırımcıların korunması ve tasfiyesine karar verilen bazı yatırım fonlarındaki kayıpların geri kazanılması amacıyla hazırlanan 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun, 27 Ekim 2026 tarihli Resmî Gazete’de yayımlandı.

22 Ekim 2026 tarihinde kabul edilen Kanun, Sermaye Piyasası Kurulu’nun (SPK) 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen ve Kanun’un yayımlandığı tarihte tasfiyesi tamamlanmamış yatırım fonlarını kapsıyor.

Düzenleme; fon varlıklarının korunması, hukuka aykırı işlemlerle fon dışına çıkarılan değerlerin geri kazanılması, zarardan sorumlu kişi ve kuruluşlardan tahsilat yapılması ve elde edilen kaynakların yatırımcılara dağıtılması için özel bir hukuki çerçeve oluşturuyor.

Kanun, diğer yatırım fonları için genel ve sürekli bir tasfiye rejimi getirmiyor.

Fon zararlarından kim sorumlu olacak?

Kanunun en dikkat çekici hükümlerinden biri, fon malvarlığından hukuka aykırı biçimde çıkarılan değerler nedeniyle doğan zararların kimlerden tahsil edileceğini açıkça düzenlemesi.

Karşılıksız veya muvazaalı işlemlerle fon kaynaklarının ilişkili taraflara, hâkim ortaklara, yöneticilere ya da bunların kontrolündeki kişi ve kuruluşlara aktarılması; gerçek bir ekonomik amacı bulunmayan kredi, borç, avans, teminat, devir, alım-satım, repo ve benzeri işlemler kapsamında değerlendirilebilecek.

Bu işlemlerle fonun zarara uğratıldığının belirlenmesi hâlinde, öncelikle fonun kurucusu veya yöneticisi olan portföy yönetim şirketi sorumlu tutulacak.

Zararın portföy yönetim şirketinden tamamen veya kısmen tahsil edilememesi ya da tahsil edilemeyeceğinin açıkça anlaşılması durumunda ise SPK tarafından sorumluluğu belirlenen gerçek ve tüzel kişilerin şahsi sorumluluğuna gidilebilecek.

Yöneticilerin veya diğer sorumlu kişilerin görevlerinden ayrılmış olması da görev yaptıkları dönemde gerçekleştirdikleri işlem ve kararlardan doğan sorumluluklarını ortadan kaldırmayacak.

TMSF tahsilat ve takip işlemlerini yürütecek

Kanun kapsamında SPK, tasfiye işlemleri ile denetim ve inceleme sonuçlarını dikkate alarak her bir fon bakımından zarar tutarını, sorumlu kişileri ve sorumluluk miktarlarını belirleyerek Tasarruf Mevduatı Sigorta Fonuna (TMSF) bildirecek.

TMSF, bildirimin ardından 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun kapsamında tahsilat ve takip işlemlerini başlatabilecek.

Bu çerçevede, fon zararlarının sorumluların malvarlıklarından geri kazanılması için özel tahsilat mekanizması oluşturuluyor. Kanun kapsamında açılacak davalarda İstanbul idare mahkemeleri yetkili olacak.

Yatırımcılara 1 milyon TL’ye kadar ara ödeme yapılabilecek

Düzenlemenin yatırımcılar açısından en önemli başlıklarından biri de ara ödeme mekanizması.

Fon varlıklarının nakde çevrilmesi sonucunda elde edilen dağıtılabilir tutarın, yatırımcıların ilgili hesaplamaya göre hak kazandıkları toplam tutarı karşılamaya yetmemesi durumunda, SPK’nın belirleyeceği fonlarda ara ödeme yapılabilecek.

Kanuna göre:

  • Net yatırım tutarı 1 milyon TL’nin altında olan yatırımcılara, hesaplanan net yatırım tutarını aşmamak kaydıyla ara ödeme yapılabilecek.
  • Net yatırım tutarı 1 milyon TL ve üzerinde olan yatırımcılar için ara ödeme üst sınırı 1 milyon TL olacak.
  • Para piyasası niteliğindeki fonlar hariç olmak üzere, ara ödeme tutarı yatırımcının hesabındaki katılma paylarının önceki gün sonu değerini aşamayacak.
  • Dağıtılabilir kaynakların yetersiz olması hâlinde SPK, ödeme sıralamasını ve asgari ara ödeme tutarını belirleyebilecek.

Ara ödeme sırasında yatırımcının katılma payları iade edilmiş sayılmayacak. Katılma payları, nihai tasfiye ödemeleri sırasında iade edilecek.

Önemli ayrıntı: Kanunda belirtilen 1 milyon TL, her yatırımcıya koşulsuz ve kesin olarak ödenecek bir tutar değil, ara ödeme için öngörülen üst sınırdır. Gerçek ödeme; fonun kaynaklarına, yatırımcının hesaplanan hak sahipliğine ve SPK’nın belirleyeceği uygulama esaslarına bağlı olacak.

Yatırımcıların net yatırım tutarı nasıl hesaplanacak?

Kanun, fon malvarlığının yatırımcıların hesaplanan haklarını karşılamaya yetmemesi hâlinde kullanılacak net yatırım tutarı hesaplamasını da düzenliyor.

Bu hesaplamada yatırımcının fona fiilen yaptığı nakit girişleri ve fondan aldığı nakit çıkışları esas alınacak. Giriş ve çıkış tutarlarına, tasfiye tarihine kadar açıklanan tüketici fiyat endeksi (TÜFE) ile yurt içi üretici fiyat endeksindeki (Yİ-ÜFE) değişim oranlarının aritmetik ortalaması üzerinden, kıstelyevm yöntemiyle endeksleme uygulanacak.

Nakit çıkışları ise ilk giren ilk çıkar (FIFO) esasına göre dikkate alınacak.

Hesaplama, Merkezi Kayıt Kuruluşu (MKK) tarafından gerçekleştirilecek.

Bu yöntem, yatırımcının fonla gerçekleştirdiği nakit hareketlerinin ortak bir hesaplama çerçevesinde değerlendirilmesini amaçlıyor. Ancak endekslemeye dayalı hesaplama, yatırımcının bütün parasını mutlaka geri alacağı anlamına gelmiyor; ödeme, mevcut dağıtılabilir kaynaklar ve kanundaki sınırlamalar çerçevesinde yapılacak.

Fonlardan kazanç sağlayanlara gönüllü iade çağrısı

Kanun, tasfiye tarihine kadar katılma paylarını fona iade ederek ödeme almış kişilerin elde ettikleri kazançlar için de bir düzenleme içeriyor.

Yatırımcının elde ettiği getirinin, ilgili dönemde TÜFE ve Yİ-ÜFE değişim oranlarının aritmetik ortalamasıyla hesaplanacak tutarı aşan kısmı, SPK tarafından ilan edilen hesaplara isteğe bağlı olarak iade edilebilecek.

Benzer şekilde, SPK tarafından 6362 sayılı Sermaye Piyasası Kanunu’nun 104, 106 ve 107’nci maddeleri kapsamında değerlendirilen işlemlere konu paylardan kazanç elde eden kişiler de kanunda belirtilen koşullarla, enflasyon endekslemesi sonrasında kalan getiri kısmını genel hisse iade hesabına gönüllü olarak aktarabilecek.

Bu hükümlerin uygulanmasına ilişkin hesaplama yöntemleri ve diğer usuller SPK tarafından belirlenecek.

Suçtan elde edilen malvarlığı değerleri yatırımcılara dönebilecek

Kanun, fonlarla bağlantılı fiiller nedeniyle yürütülen soruşturmalarda el konulan malvarlığı değerlerinin geri kazanılması için de özel hükümler getiriyor.

Ceza Muhakemesi Kanunu kapsamında el konulan ve hukuken doğrudan ilgili fona iadesi mümkün olan para ve sermaye piyasası araçları, gerekli kararlar doğrultusunda fona veya geri kazanım hesabına aktarılabilecek.

Doğrudan fona devredilemeyen malvarlıkları bakımından ise TMSF kayyım olarak atanabilecek. Bu durumda TMSF, ilgili malvarlıklarını dava sonucunu beklemeden satabilecek veya tasfiye edebilecek. Elde edilen tutarlar her fon için ayrı ayrı izlenecek.

Yargılama sonunda müsaderesine karar verilen ve suçtan zarar gören fonun malvarlığından çıktığı ya da fon zararının karşılığı olduğu mahkemece belirlenen değerlerin Hazineye gelir kaydedilmeden ilgili fona aktarılması öngörülüyor. Fon tasfiyesi tamamlanmışsa tutarlar geri kazanım hesabına aktarılacak.

Geri kazanım hesapları TMSF bünyesinde tutulacak

Kanunla oluşturulan geri kazanım hesapları, TMSF’nin kendi malvarlığından ayrı tutulacak ve her fon için ayrı alt hesaplarda izlenecek.

Bu hesaplarda biriken kaynaklar yalnızca ilgili fonun tasfiyesi ve fon pay sahiplerine yapılacak ödemeler için kullanılabilecek. Başka amaçlarla kullanılamayacak, teminat gösterilemeyecek ve kamu alacakları için dahi haczedilemeyecek.

Zorunlu giderler düşüldükten sonra kalan tutarlar, tasfiye devam ediyorsa tasfiye ile görevli kuruluşa, tasfiye tamamlanmışsa SPK tarafından bildirilen fon pay sahiplerine ödenmek üzere Yatırımcı Tazmin Merkezine (YTM) aktarılacak.

Yatırımcılara yapılacak dağıtımda katılma payı sahipliği oranı esas alınacak. İşlem ve aktarım maliyetleri dikkate alınarak belirlenen asgari ödeme tutarının altında kalan ödemeler ise yatırımcı adına izlenecek ve sonraki dağıtımlarda hak kazanılan tutarlara eklenecek.

Bazı kişi ve kurumlara ödeme yapılmayacak

Kanun, yatırımcıların korunmasının yanında belirli fiillerle bağlantılı kişi ve kurumların tasfiye gelirlerinden yararlanmasını da engelliyor.

SPK tarafından 6362 sayılı Kanun’un 104, 106 veya 107’nci maddelerinde düzenlenen fiilleri ilgili fonlarla birlikte işlediği ya da bu fiilleri işleyenlerle birlikte hareket ettiği tespit edilen kişi ve kurumlara, ilgili fonların tasfiye ve geri kazanım hesaplarından ödeme yapılmayacak.

Bu hüküm, tasfiye gelirlerinin dağıtımında sorumluluk ve hukuka uygunluk ölçütlerinin dikkate alınmasını amaçlıyor.

Gözler SPK’nın uygulama esaslarında

7596 sayılı Kanun, 17 Eylül 2026 tarihinden geçerli olmak üzere yayımlandığı tarihte yürürlüğe girdi.

Düzenlemenin uygulamada nasıl sonuç vereceği; SPK’nın fon bazında yapacağı belirlemelere, MKK kayıtlarının mutabakatına, tasfiye edilecek varlıkların değerine, sorumluların malvarlıklarından tahsil edilebilecek tutarlara ve geri kazanım hesaplarında birikecek kaynaklara bağlı olacak.

Özellikle ara ödeme yapılacak fonların belirlenmesi, yatırımcıların hak sahipliğinin tespiti, net yatırım tutarlarının hesaplanması ve sorumlulardan tahsilat süreçleri önem taşıyor.

Kanun, yatırımcıların kayıplarının geri kazanılması için yeni bir hukuki mekanizma oluşturuyor. Ancak yatırımcıların ne kadar ödeme alabileceği, ara ödemelerin ne zaman yapılacağı ve toplam zararın ne ölçüde karşılanabileceği, uygulama kararları ve fiilen geri kazanılabilecek kaynaklar netleştikçe ortaya çıkacak.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.