
ALTIN - DÖVİZ - KRIPTO PARA
Trump’ın tarife hamlesi risk iştahını bozdu, güvenli limanlar ‘ışıldıyor’

ABD Başkanı Trump, Grönland’ın ABD’ye satılmasına izin verilene kadar Danimarka başta olmak üzere sekiz Avrupa ülkesine yönelik gümrük tarifelerini kademeli olarak artırma tehdidinde bulundu. Trump, 1 Şubat’ta ek %10 vergiyle başlayıp Haziran’da %25’e çıkacak tarifeleri bir baskı aracı olarak kullanırken, Avrupa ülkeleri Danimarka’ya tam destek vererek adanın satılık olmadığını yineledi. Avrupa Birliği, Trump’ın Grönland üzerinden Avrupa’ya yönelik tarife tehdidini durdurmak için diplomasi trafiğini hızlandırırken, olası bir adım karşısında misilleme hazırlıklarını da devreye aldığını görüyoruz. Brüksel’de yapılacak acil zirvede, askıya alınmış 93 milyar euroluk ABD ürünlerine yönelik tarife paketinin yeniden yürürlüğe sokulması ve gerekirse bugüne kadar hiç kullanılmamış ‘önleyici’ adımların masaya gelmesi bekleniyor. AB cephesi diyaloğu önceleyen bir duruş sergilese de, tarifelerin hayata geçmesi hâlinde transatlantik ticaret ilişkilerinde sert bir kırılma ve piyasalarda yeni bir oynaklık dalgası riski öne çıkıyor.
Bugün ABD piyasaları Martin Luther King Jr.’ın anılması nedeniyle (ABD’de ırk ayrımcılığına karşı barışçıl mücadelenin, eşitlik ve sivil haklar hareketinin simgesi) kapalı konumda olacaktır. ABD borsalarının vadeli işlemlerinde bu sabah %1 civarında düşüş görüyoruz. Pasifik’in diğer ucunda ise daha karmaşık bir tablonun hâkim olduğunu görüyoruz. Gösterge endeks Tokyo borsası, Grönland kaynaklı jeopolitik gerilimin güvenli liman talebini artırarak YEN’i güçlendirmesi, ve zayıf gelen makine siparişleri verisiyle birlikte üçüncü günde de satış baskısı altında kaldı. Nikkei %1 gerilerken, Güney Kore borsası Kospi ise benzer oranda artış göstererek rekor serisini bir adım daha yukarıya taşıdı. Çin ekonomisi 2025’in son çeyreğinde yıllık %4,5 ile son üç yılın en düşük büyüme hızına indiğini not edelim.
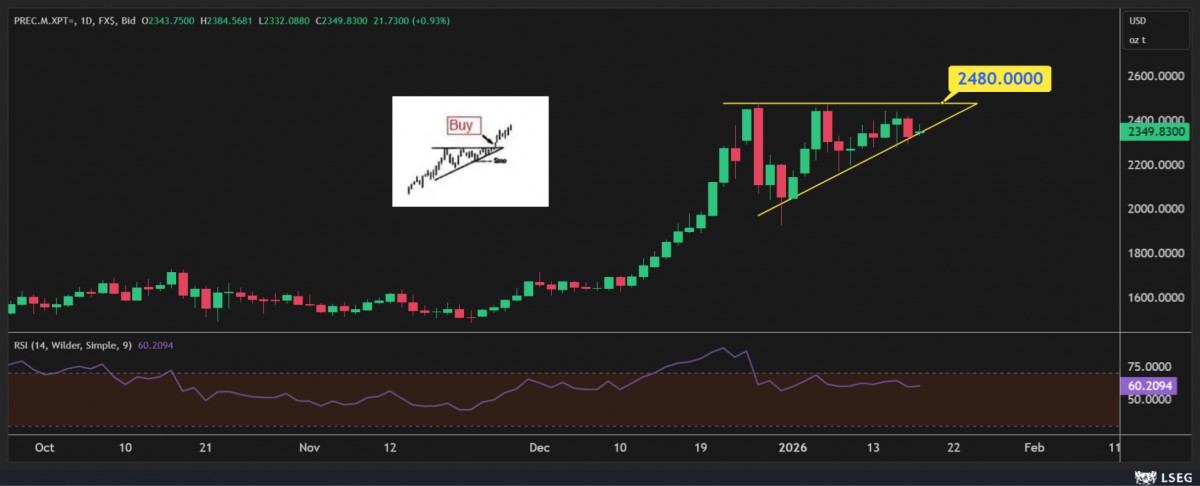
Trump’ın Avrupa’ya yönelik tarife tehdidi küresel risk iştahını sınırlarken, küresel piyasalar haftaya hâliyle ‘sevimsiz’ başladı. Riskten kaçınma isteğine paralel bitcoin 92bin dolar seviyelerine kadar gerilerken, doların baskı altında kaldığını, güvenli liman kapsamına giren Euro, Yen ve İsviçre Frangının ise güçlendiğini görüyoruz. Jeopolitik tansiyonun yükselmesiyle güvenli liman talebi artarken, artık ‘para’ gibi davranan altın ve gümüşün ons fiyatı bu sabah yeni rekorlar kırdı: gümüş 94, altın ise 4,690 dolar seviyesinin üzerine yükseldi. Platin ise bu sabah daha sakin bir seyir izleyerek 2,347 dolar seviyesinde işlem gördüğünü not edelim. Altın ve gümüş uzun pozisyonlarımızı korumaya devam ederken, platin cephesinde 2,480 dolar üzerinde gecelik kapanış durumunda uzun pozisyon kovalayacağız (bakınız grafik). Trump’ın ticaret hamlelerini İran ve Fed bağımsızlığına ilişkin endişelerle birlikte, küresel görünüm açısından yeni bir stres başlığının ön plana çıktığını not etmemiz gerekiyor.
Trump’ın genellikle tarzına alışık olduğumuz için ya da tam saha pres yapma gayreti ile başlayıp devamında her daim geri adım attığı için, etkisinin açıkça çok da uzun boylu olmayacağını düşünüyoruz. Ya da biz de aynı hataya düşerek Trump’ı hafife alıyoruz. Hisse senetleri cephesinde muhteşem yedili üzerinde ya da teknoloji özelinde devasa şirketlere bakmak yerine, KOBİ’leri şemsiyesi altına alan Russell 2000’i beğenmeye devam ediyoruz. Hisse senetleri özelinde yaşanan rotasyon nedeniyle, Russell 2000 ETF’i (IWM) yakından takip etmeye başladık. Sene başına göre getirisi %8 olduğunu (2025 ise %19) not edelim. Hisse bazlı olarak ise çip sektöründe öne çıkan Intel hissesinin de yakından takip ediyoruz.
Kıymetli metallerin ateşli bir savunucusu özelinde ise gümüşü çok beğenirken, 35 doların geçilmesi ile mütemadiyen uzun pozisyon taşımamız ardından fiyatın geldiği seviyeler nedeniyle bakıra da alıcı bir gözle bakmaya başladık. Yapay zekâ ve enerji dönüşümünün talebi kalıcı biçimde yukarı taşıması nedeniyle, bakıra olan ilginin her geçen gün arttığını not etmemiz gerekiyor. Veri merkezleri, yapay zekâ altyapısı ve artan elektrik ihtiyacı, şebeke yatırımları, soğutma sistemleri ve iletim hatları derken, bakır hemen hemen her platformda sıklıkla konuşulmaya başlandı. Elektrikli araçlar, rüzgâr ve güneş santrallerinin de tabloyu daha da ileri bir noktaya taşıdığını söylememiz gerekiyor.
Yaptığımız hafta sonu okumalarında, önde gelen ülkelerin enerji altyapısını baştan inşa etmeye çalışırken, bu dönüşümün ortak paydasında da bakırın yattığını görüyoruz. İşin bu kısmı kulağa hoş gelse de, talebin karşısında ise yeteri kadar arzın olmadığını görüyoruz. Terazinin dengesiz olması, orta-uzun vadede ciddi bir arz açığı riskini beraberinde getirerek tıpkı gümüşte olduğu üzere bakırın da fiyatını ciddi mânâda yukarıya taşıyabileceğini düşünüyoruz. Daha basit bir yaklaşımla, bakır, endüstriyel bir maden olmanın ötesine geçerek, stratejik bir varlık olma yolunda emin adımlarla ilerlediğini düşünüyoruz.
Trump’ın Grönland talebi, Venezuela’nın doğal kaynaklarına göz dikmesi, Rusya’nın Ukrayna ısrarının arkasında da kıymetli metaller, endüstriyel madenler hatta kritik toprak elementleri olduğunu unutmamak gerekiyor. Ne gariptir ki, bültenimizin de tonu hatta dokusu dünyada yaşanan yeni gelişmelere paralel ciddi bir bir değişim gösteriyor. Altın, gümüş, platin veya paladyumu bankadan para birimi misali alabilirken, nükleer reaktörler için uranyumu, yapay zekâ ve enerji dönüşümü için bakırı takip etmeye başladık. Uranyum tarafında Enerji Fuels ETF UUUU, bakır tarafında ise, bakır madencilerinin sepeti olan COPX ETF’ni yakından takip ediyoruz. Kripto tarafında ise amiral gemi Bitcoin’i beğenmeye devam ederken, Nasdaq’ta işlem gören IBIT kodlu ETF için de alım fırsatı bekliyoruz. Enerji tarafında ise XLE kodlu ETF için 50 dolar seviyesinin geçilmesi bekliyoruz.
Türk mali piyasalarının ise yılın ikinci haftasını da olumlu bir seyirle tamamladığını not etmemiz gerekiyor. İran riskinin gündemdeki önem sırasını bir nebze de olsun kaybetmesiyle Borsa İstanbul yıla %12,50 getiri ile başlarken, dolar bazında da %11,50 getiri ile klasmanda ilk sıralarda yer aldığının altını çizelim. Tahvil faizleri haftanın son iki iş gününde hatırı sayılır oranda gerilerken, yabancı indinde Türkiye’nin risklerini yansıtan CDS risk primi 218 baz puana hafifçe de olsa geriledi. TCMB’nin perşembe günü sonuçlanacak olağan PPK toplantısında politika faizini 150 baz puan düşürerek %36,50 seviyesine getirmesini bekliyoruz. Her ne kadar ocak ve şubat enflasyonunun biraz yüksek gelmesi beklense de, dezenflasyon sürecinin yolunda gittiğine dair inanışlar ve ABD-Türkiye ilişkilerinde esen ılık rüzgârlar tabloyu desteklemeye devam edeceğini düşünüyoruz. USDTRY kuru kamunun kontrolünde 43,28 seviyesine gelirken, portföylerde en az %50 oranında TL bulundurulması gerektiği yönünde görüşümüzü, bankacılık hisselerine yönelik olumlu beklentimiz ile birlikte korumaya devam ediyoruz.
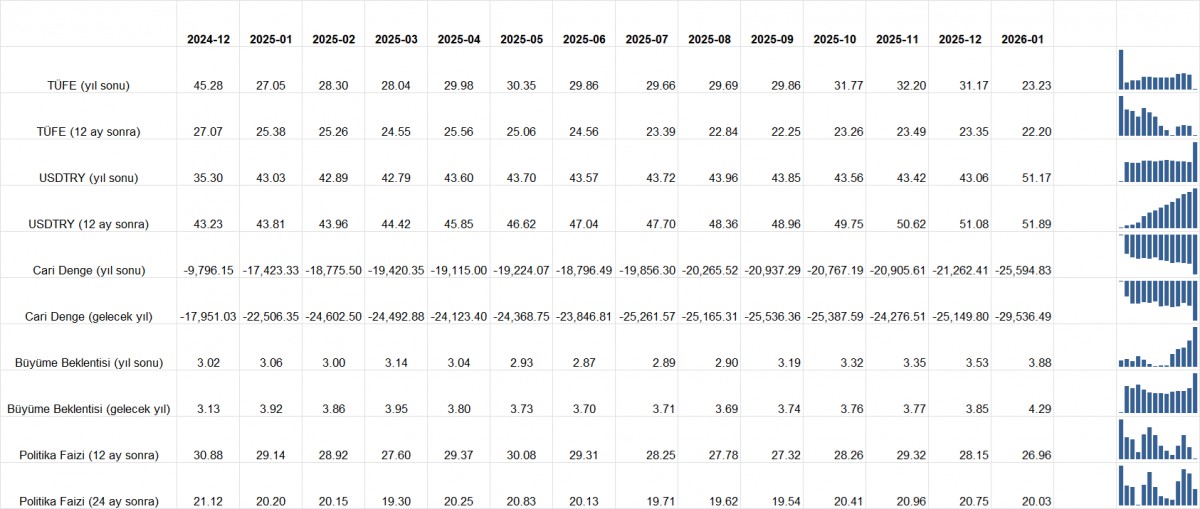
Hazır Türkiye’den söz etmişken, TCMB, Piyasa Katılımcıları Anketinin Ocak ayı sonuçlarını açıkladı. Yılın ilk anketi ya da okuması olduğu için sonuçları önemsiyoruz. Buna göre 72 kişinin katıldığı ankette, yıl sonu TÜFE enflasyon beklentisi %23,23 olmuş. Ekonomi yönetiminin beklentisinin %19 olduğunu bunun da piyasa beklentisinin biraz uzağında yer aldığını not edelim. On iki ay sonrasına ilişkin beklenti %23,35’ten %22,20’ye; 24 ay sonrasına ilişkin enflasyon beklentisi ise %17,45’ten %16,94’e geriledi. USDTRY kuru için sene sonu beklentisi 51,17 olmuş. Anketin kur beklentisinin bizim tahminimize yakın olduğunu not edelim. On iki ay sonrasına ilişkin beklenti ise 51,08’den 51,89’a yükselmiş. Tahminciler, TCMB’nin politika faizini sene sonu %28 seviyesine indireceğini ön görmüşler.
Haftanın son iş günü, ABD Başkanı Trump, ekonomik danışmanı Kevin Hassett için övgü dolu sözler kullanarak, onu mevcut görevinde tutmak isteyebileceğini ve kaybetmek istemediğini vurguladı. Fed Başkanı Powell hakkında -tarihî Fed binalarının renovasyonu noktasında maliyetlerin ciddi şekilde aşılması- yürütülen soruşturmaya da değinen Trump, Powell’ı görevden alma planı olmadığını belirtti. Trump’ın Hassett’i yanında tutma isteğine paralel Fed başkanlığı için Fed’in eski yöneticisi Kevin Warsh ismi iyice ön plana çıkarken, Trump kararını önümüzdeki haftalarda açıklanacağını söyledi. Warsh isminin Hassett’e göre daha şahin bir isim olduğunu not edelim. Polymarket’a göre Warsh %55 olasılıkla ilk sırada yer alıyor.
Küçük resme odaklanınca, bazen detaylarda boğulup büyük resmi kaçırabiliyoruz. ABD’nin borcunun yaklaşık dörtte birini bu yıl çevirmek zorunda olduğunu unutmamak gerekiyor! Önceki benzer dönemlerin aksine, faiz hadleri bugün oldukça yüksek (%3,75) seviyede olduğunu; hükûmetin de borcu mümkün olan en düşük seviyede çevirmek istediğini düşünüyoruz. Unutmayalım ki, faiz ortamı elverişli veya düşükse, borç pek de göze batmıyor! Fed’in başına atanacak kişiden bağımsız, piyasalar yıl sonuna kadar sınırlı faiz indirimi beklerken, Fed’e başkanlık yapacak kişi ile karar vericiler (yönetim kurulu) arasında yaşanacak görüş ayrılıklarının bu yılın ana gündem maddelerinden birine hâline dönüşme ihtimalini küçümsemiyoruz. Bu tablonun da, Trump’ın beklentileri ile pek de uyuşmadığının pekâlâ farkındayız!
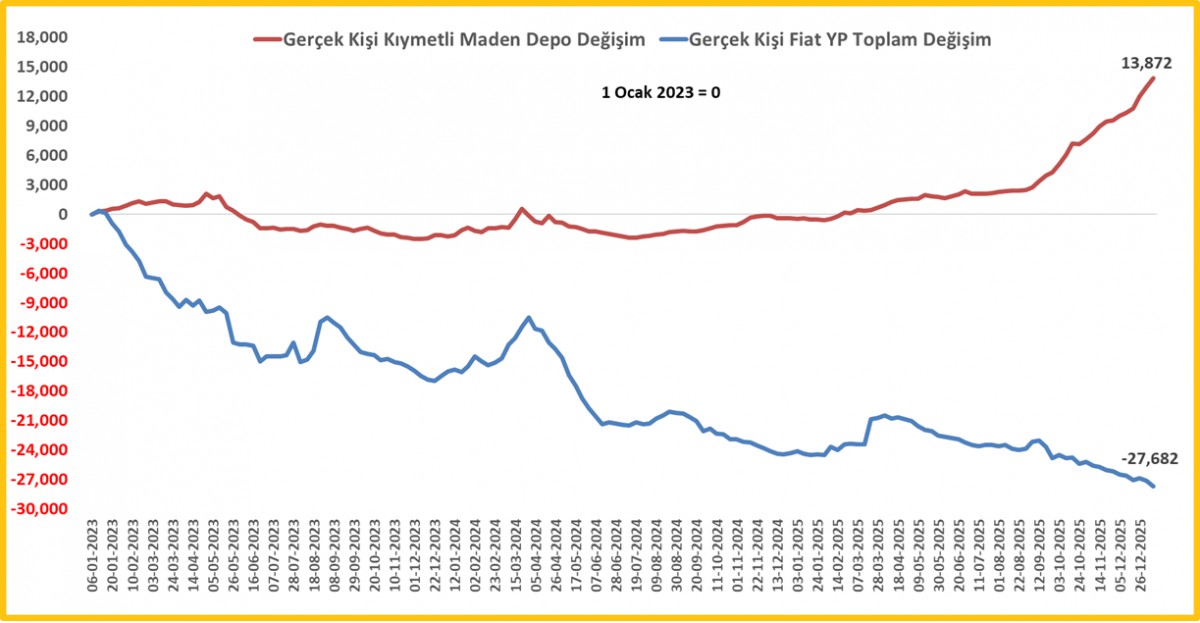
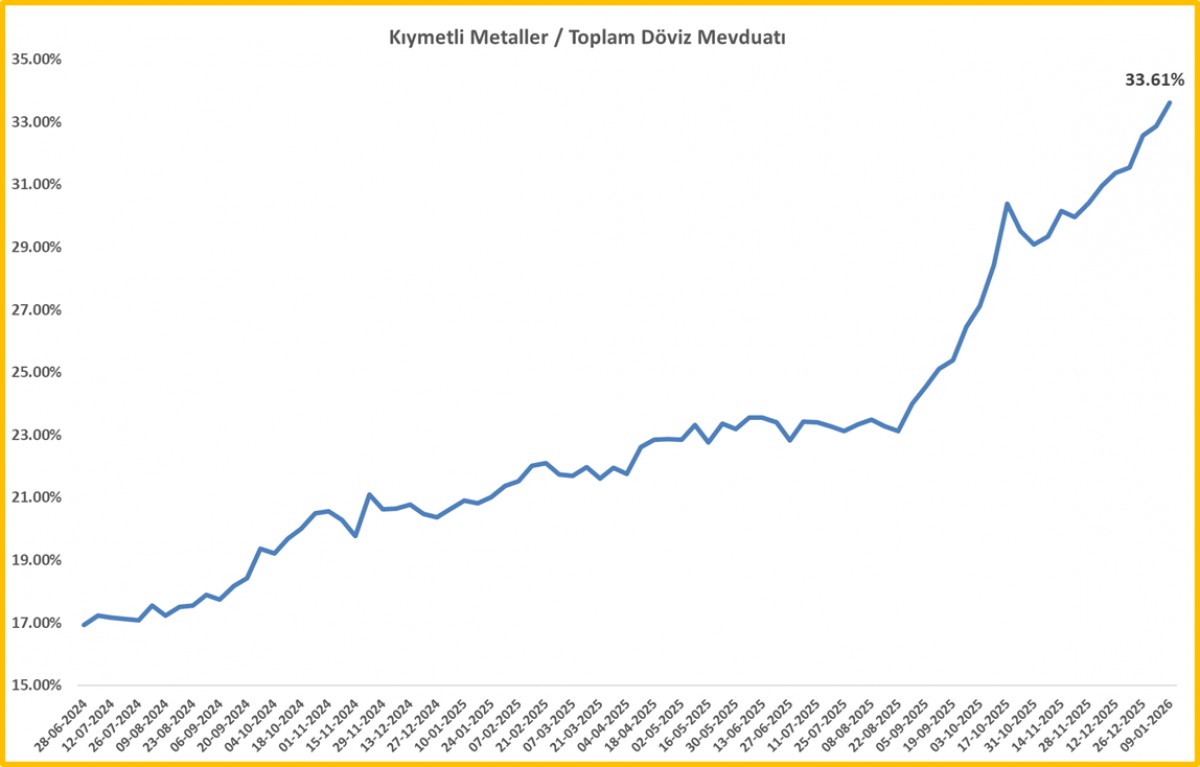
Bu kafa karışıklığında, yaşanacak olası türbülansa karşı yeteri kadar güvenli liman enstrümanlarına sahip olup olmadığımız konusunda tereddütlerimin olduğunun altını kalınca çizmem gerekiyor. Gelinen noktada, doların hükümranlığının sorgulandığı bir ekosistemde, ‘terazi’ görevi üstlenecek başka bir ‘babayiğitin’ olmaması, piyasaların kıymetli metalleri gelecek olan fırtınaya karşı adeta bir para birimi gibi görmeye başladıklarını söylemem gerekiyor. Haftanın son iş günü kaleme aldığımız ama grafiksel çalışmasını yetiştiremediğimiz analizimi bir kez daha gündeme taşımak istiyorum. TCMB verilerine göre, 9 Ocak ile biten haftada yurtiçi yerleşiklerin kıymetli metal âşkının her geçen hafta büyümeye devam ettiğini özellikle de son beş haftada 4,5 milyar dolar arttığını not etmiştik. Yurtiçi yerleşiklerin kıymetli metal pozisyonu, toplam yabancı para mevduatın %33,6’sına tekabûl ediyor. Daha basit anlatımla, bankalarda bulunan yabancı paranın üçte bir kıymetli metaller! Aşağıdaki grafiklerden görüleceği üzere, yurtiçi yerleşiklerin fiat paralardan (dolar, euro, diğer) süratla çıkıp nasıl kıymetli metallere sığınmaya başladığını rahatlıkla görebilirsiniz.
Bloomberg’in altın, gümüş, platin ve paladyum sepetinden oluşan, değerli metaller endeksinin sene başına göre %11,3 değer kazandığını görürken, son bir yılda ise yükelişin %85 olduğunun altını çizelim. Özellikle altın ve gümüş artık ‘para’ gibi davranmaya başlarken, fiyat seviyelerinde ara ara sert düzeltmelerin sağlıklı olduğunu ve alım için bekleyen yatırımcıların ‘trene’ binmesi için fırsat doğurduğunu söylememiz gerekiyor. Her ne kadar mevcut seviyeleri yeni alın için riskli olarak görsek de, Trump politikaları nedeniyle fiyatların gerilemekte zorlanacağını da düşünüyoruz. Hatırlanacağı üzere, sık sık kural bazlı nizam (rule based order) yerine güçlünün zayıfı ezdiği yeni dünya düzeninin fitilini ateşleyen Trump’ın, süreci daha da ileriye taşıyacağına neredeyse kesin gözüyle bakıyoruz. Bu minvalde altında yavaşta olsa yükselişin devam edeceğini, gümüşte ise teknik mânâda 95-96 dolar sonrasında neler olabileceğini biz de kestiremiyoruz. Bitcoin’e yönelik heyecanımız devam ederken, gelişmeleri seyretmek üzere tıpkı bir nişancı gibi pusuda bekliyoruz.
Gözler bir taraftan da Davos Zirvesi’ne çevrildi. Bu yıl Davos’un ana teması “Diyalog Ruhu” olsa da, zirvenin havası daha çok Trump’ın sert ticaret dili ve jeopolitik hamleleriyle şekilleniyor. İklim değişikliği gibi uzun vadeli konular geri planda kalırken, liderler ve iş dünyası temsilcileri küresel ticaret, güç dengeleri ve artan belirsizlikler üzerine yoğunlaşması bekleniyor. İroni bir şekilde katılımcılar, diyalogdan ziyade Washington’dan gelen mesajları nasıl yöneteceklerini ve bu yeni dönemde nasıl pozisyon alacaklarını konuşacaklarını düşünüyoruz.
Gerçek kişilerin kıymetli metal âşkı (01/01/2023 = 0)
Gerçek kişiler fiat yani itibarlı yabancı paralardan çıkarak kıymetli madenlere sığındıklarını görüyoruz.
Toplam yabancı para mevduatın üçte biri kıymetli metaller!
Platin (XPTUSD)
TCMB Piyasa Katılımcıları Anketi
Emre Değirmencioğlu

ALTIN - DÖVİZ - KRIPTO PARA
Diplomasi ertelendi, petrol yeniden $108: Piyasalar Fed haftasına gergin başladı
ALTIN - DÖVİZ - KRIPTO PARA
Bessent’in faiz hamlesi: DXY geriliyor, kıymetli metaller, Bitcoin yükseliyor
ABD Hazine Bakanı Bessent, uzun vadeli tahvillerde gelecek çeyrekte işlem başına 2 milyar dolardan en az 4 milyar dolara çıkarılan geri alımların daha da büyütülebileceğini söyledi. Bessent, 20 yılın zirvesine çıkan uzun vadeli faizlerin ABD ekonomisinin temel görünümünü tam olarak yansıtmadığını savunurken; Ortadoğu’da devam eden savaş, yaz ayları nedeniyle azalan işlem hacmi ve belki de en önemlisi yapay zekâ yatırımları için hızlanan şirket tahvil ihraçlarının piyasadaki likidite havuzunu iyice kuruttuğuna dikkat çekti. ABD Hazinesi’nin hamlesi ardından ilk etapta %5,34 seviyesinden %5,18’e kadar gerileyen uzun vadeli tahvil faizleri, bu sabah yeniden %5,25 seviyesine toparlanırken, düşüş de beklentimize paralel kalıcı olmadı.
ABD Hazinesi’nin piyasalara vermiş olduğu mesajı iyi anlamak gerekiyor. Hazine tahvil piyasasındaki likiditeyi desteklemek ve faizlerin daha fazla yükselmesini engellemek için daha aktif bir rol üstlenmeye hazır oldu yönünde güçlü bir duruş sergilerken, bu hamle kamu borcunun 40 trilyon doları aştığı ve yıllık faiz giderlerinin ise şimdiden yaklaşık 1,2 trilyon dolara ulaştığı bir dönemde geldi! Yani konuyu sadece likidite kuruması olarak düşünmemek gerekiyor. Bessent her ne kadar bütçe harcamalarında yeni tasarruf adımları geleceğini söylese de, uzun vadeli faizlerin kalıcı biçimde gerilemesi için piyasanın ABD’nin borç ve bütçe görünümünde daha somut bir iyileşme görmesi gerekecek.
Bu noktada sıklıkla hatırlattığımız büyük resmi gözden kaçırmamak gerekiyor. ABD, Çin ile küresel liderlik için ciddi bir mücadeleye girişirken, Başkan Trump da bir iş insanı refleksiyle düşük kredi faizleri istiyor, fabrika çarklarının dönmesini, üretimin yeniden ABD’ye gelmesini ve istihdamın artmasını hedefliyor. Bu doğrultuda bir taraftan tarifeleri artırırken, diğer taraftan ekonomi yönetimi üzerinden daha zayıf bir dolar ile rekabet avantajı elde etmeye çalışıyor. Ancak gelinen noktada son altı aydır dolar değer kazanırken, piyasa faizleri de yukarıda gördüğümüz üzere yaklaşık 20 yılın zirvesine yükselmiş durumda.
Tam da bu nedenle, tecrübeli ve saygın bir hazineci olan Bessent’i hafife almamak gerektiğini düşünüyoruz. Scott Bessent’in 1992 yılında George Soros’un fonunda çalışırken İngiliz sterlinine karşı yapılan büyük bahiste önemli rol oynayan ve İngiltere Merkez Bankası’nı “Kara Çarşamba”ya götüren yatırımcılardan biri olduğunu yeri gelmişken bir kez daha hatırlatayım. Bu açıdan Amerikan Hazinesi’nin tahvil geri alım miktarını artırma kararını, nicelik olarak çok büyük olmasa da verdiği mesaj bakımından önemli buluyoruz.
ABD Hazinesi’nin adımı sonrasında dolarda başlayan değer kaybının devam edebileceğini düşünüyoruz. Savaş döneminde artan dolar likiditesi talebiyle son bir yılın zirvesine çıkan DXY endeksinin artık kademeli bir geri çekilme sürecine girebileceği kanaatindeyiz. Teknik anlamda uzun süredir önem verdiğimiz 100,50 seviyesini aşarak bizi huzursuz eden DXY, bu sabah 98,7 seviyesine kadar gerileyerek son üç ayın en düşük seviyesini gördü.
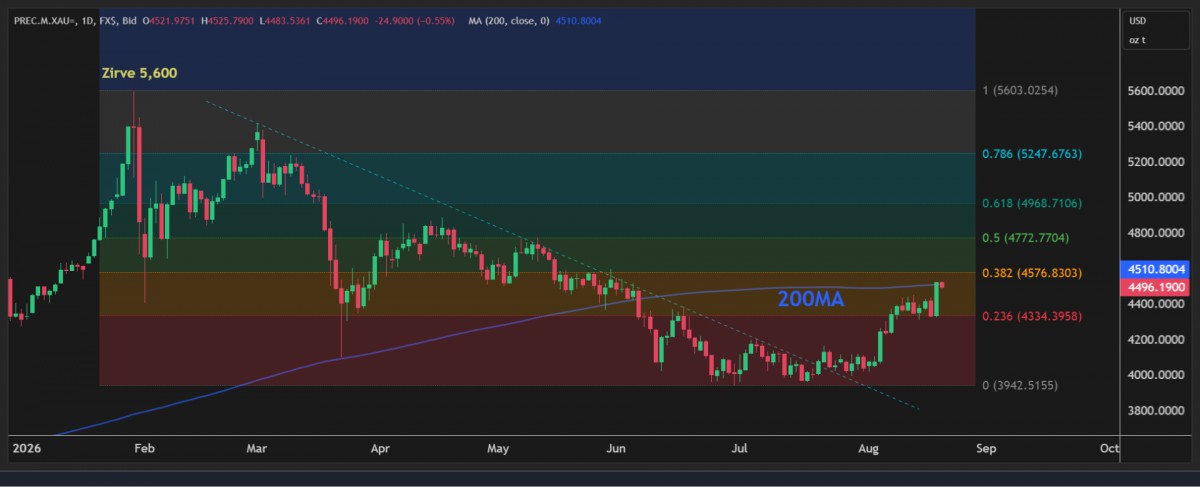
Kâğıt ve mürekkep sistemine baş kaldıran ve ocak ayı sonunda 5.600 dolar seviyesine kadar soluksuz yükselen altının ons fiyatı ise savaş döneminde artan likidite ihtiyacı, Warsh’un bilanço daraltması ve faiz artırımı yönündeki şahin açıklamalarıyla sert bir düzeltme sürecine girmiş, yapay zekâ şirketlerinin artan nakit ihtiyacı da satış baskısını artırmıştı. Gelinen noktada Fed’in faiz artırmasının zorlaştığı, uzun vadeli faizlerde ise kontrolün giderek zorlaştığı bir ortamda, altın gibi bu tür dönemleri fiyatlayan bir numaralı korunma aracının piyasalar tarafından yeniden hatırlandığını düşünüyoruz.
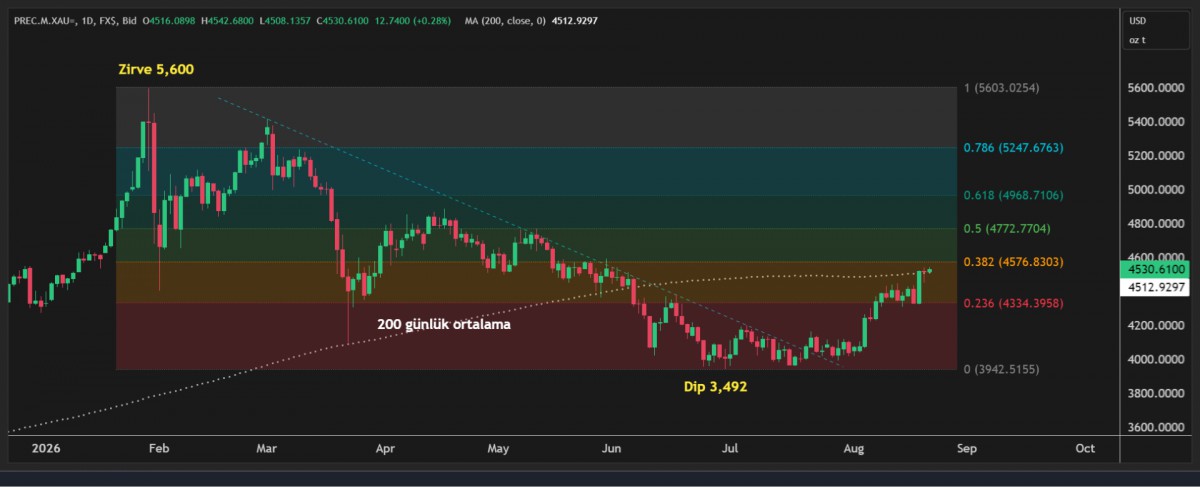
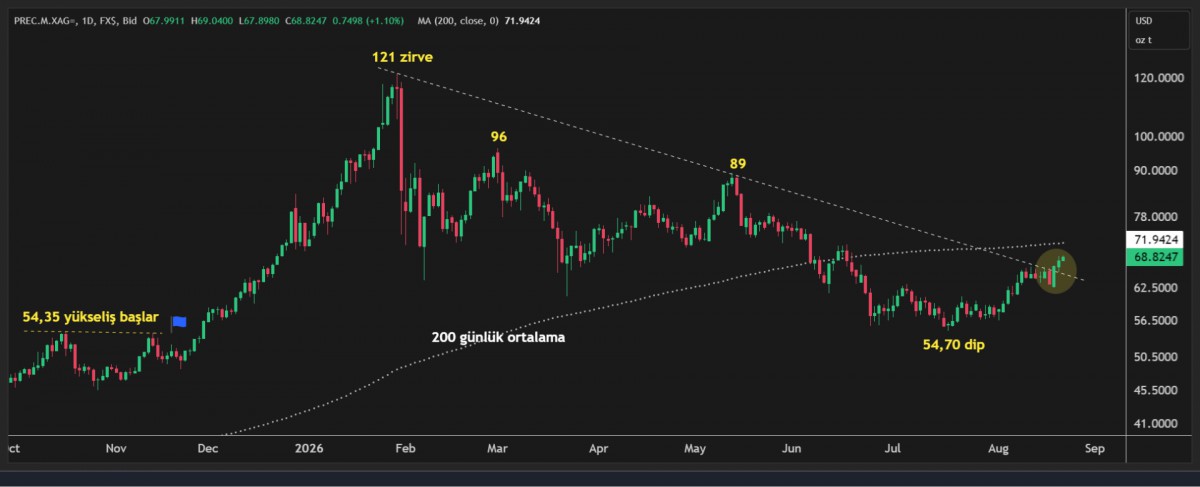
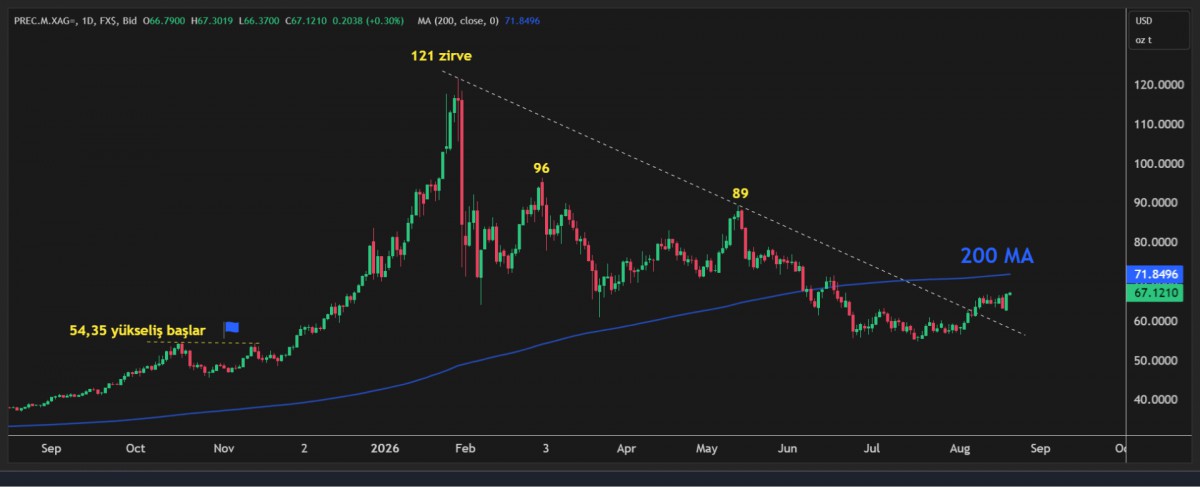
Bu minvalde, altının ons fiyatı piyasaların yakından takip ettiği 200 günlük hareketli ortalama olan 4,510 dolar seviyesinin üzerine yükselirken, gecelik kapanışın da bu teknik seviyenin üzerinde gerçekleşmesi hareketi teyit etti. Altın 4,540 dolar seviyesine kadar yükselirken, 5,600 dolar zirvesi ile 3,492 dolar dibini baz alan Fibonacci düzeltme seviyelerine göre yukarıda ilk önemli direnci 4,576 dolar seviyesinde görüyoruz. Her ne kadar orta vadeli hedeflerimiz çok daha yukarıda olsa da, son günlerde de vurguladığımız üzere V tipi, soluksuz bir yükseliş beklemiyoruz. Bu çerçevede, gelecek hafta düzenlenecek merkez bankalarının zirvesi niteliğindeki Jackson Hole toplantılarının da fiyatlamalar açısından önemli olacağını not etmek isteriz. Göz bebeğimiz gümüş ise 200 günlük hareketli ortalamanın geçtiği 71,95 dolar seviyesine henüz ulaşamasa da, bu sabah 69 dolar seviyesini test ederek son iki ayın zirvesine yükseldi. Kıymetli metallerde yükseliş isteğinin devam edeceğini düşünürken (bakınız grafik), uzun pozisyonlarımızı da korumaya devam ediyoruz.
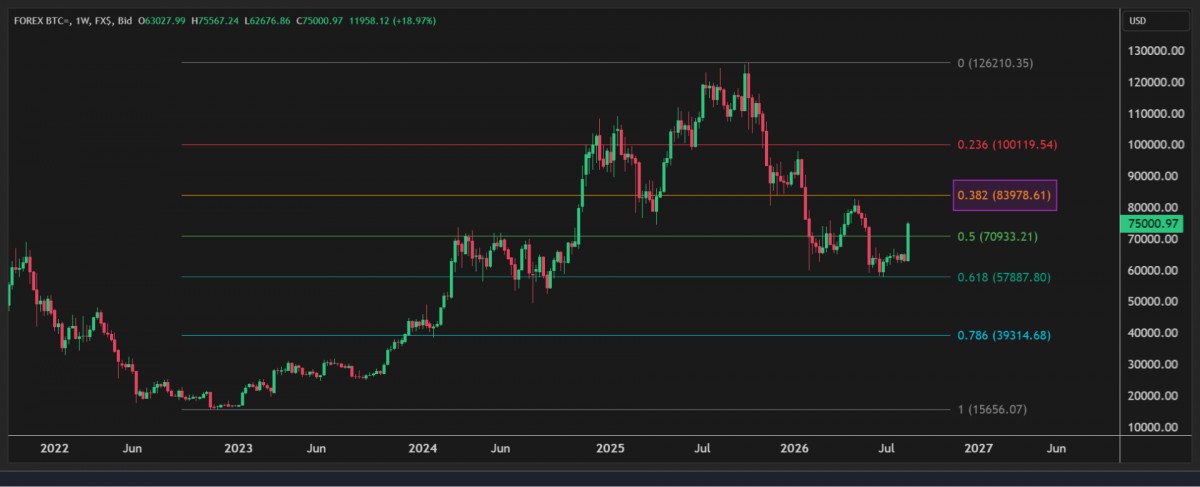
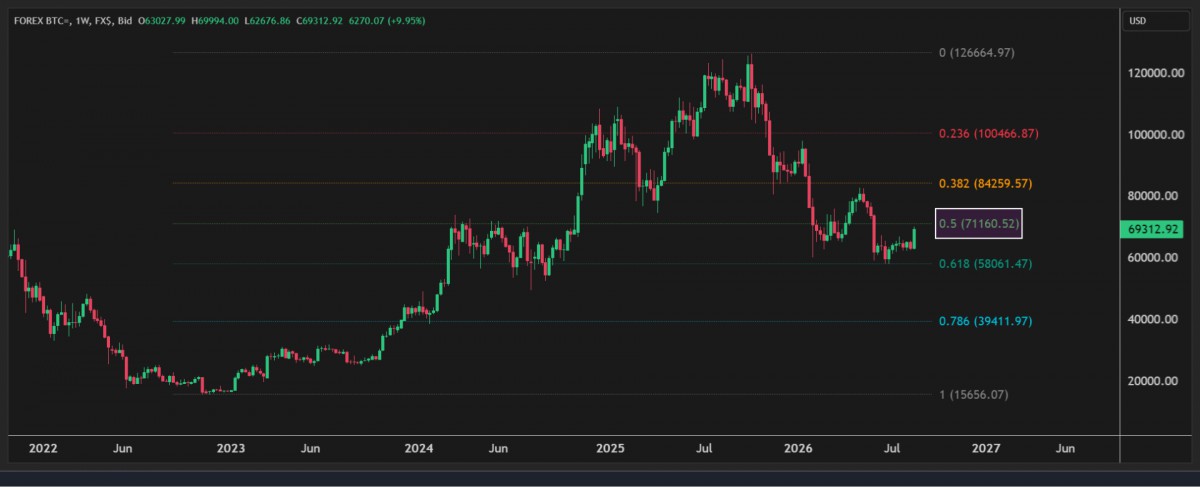
Kripto cephesinde ise amiral gemisi Bitcoin, bu hafta şimdilik %20’ye yakın yükseliş kaydederek 75 bin dolar seviyesine kadar çıkarken, bir süredir 71 bin dolar olarak işaret ettiğimiz hedef seviyesini de süratle geride bıraktı. Teknik açıdan, 15,600 dolar seviyesinden başlayan ve 126 bin dolara kadar uzanan rallinin %50 Fibonacci düzeltme seviyesi olan 71 bin doların aşılması sonrasında bir sonraki önemli hedefin 84 bin dolar olduğunu düşünüyoruz (bakınız grafik).
Para birimleri liginde ise DXY cephesindeki geri çekilmeye paralel EURUSD paritesi 1,17 seviyesine yükselerek son üç ayın zirvesini test ederken, kraliyet aslanı sterlin de 1,3660 seviyesine ulaşarak son altı ayın en yüksek seviyesini gördü. Dolar zayıflığı devam ettiği müddetçe her iki paritede de yükseliş eğiliminin korunmasını bekliyoruz. GBP cephesinde haftalık kapanışın 1,3700 seviyesinin üzerinde gerçekleşmesi hâlinde, 1,40’lı seviyelerin yeniden gündeme gelebileceğini düşünüyoruz.
EUR ve GBP paritelerinde yaşanan sert yükselişe hafta sonu fonlama etkisinin de eklenmesiyle EURTRY kuru 56,30, GBPTRY kuru ise 65,50 seviyesine kadar yükseldi. Türk insanının bir numaralı yatırım araçlarından biri olan gram altın da 7 bin TL seviyesini test ederek yatırımcısının yüzünü güldürdü. Altın fiyatlarındaki yükselişin Türkiye ekonomisini pek çok kanaldan etkilediğinin altını kalınca çizmek gerekiyor. Artan servet etkisi, otomobilden beyaz eşyaya, konuttan diğer dayanıklı tüketim kalemlerine kadar iç talebi destekleyen bir unsur hâline geliyor. Bu nedenle ekonomik aktiviteyi, daha doğrusu iç talebi soğutmaya çalışan TCMB açısından kıymetli metal fiyatlarındaki yükseliş çok da iyi bir haber değil. Nitekim her perşembe olduğu üzere dün TCMB tarafından açıklanan haftalık verilerde de altının ayak izlerini net bir şekilde gördük.
Şöyle ki rezervlerin büyük bir kısmının altın olduğu düşünülürse, altın fiyatlarında yaşanan yukarı yönlü hareket TCMB’nin döviz alımları ile birleşince, TCMB’nin net yabancı para pozisyonu 19 Ağustos valörlü işlemlerde 51,2 milyar dolar seviyesine kadar yükselerek savaşın başladığı günlerdeki seviyesine kadar yükseldi. Haftalık verilere göre Liralaşma stratejisi devam ederken, TL mevduatın toplam mevduat içinde payı %62 seviyesine kadar yükseldi. Yabancının hisse senedi alımı ivme kazanırken, BIST100 ana endeksi ayın ilk üç haftasında %7 değer kazandı. USDTRY kuru bebek adımlarıyla 48,00 seviyesine gelirken, iki yıl vadeli gösterge tahvilin bileşik faizi %40,87 seviyesinde kalarak önemli bir değişim göstermedi. Piyasalar TCMB’den normalleşme kapsamında Ağırlıklı Ortalama Fonlama Maliyetini (AOFM) %40’dan %37’ye getirmesini beklerken, dün dört ay sonra ilk kez açtığı tahvil alımı ile piyasa faizini aşağıya çekti. CDS risk primi 223 baz puanla önemli bir değişim göstermedi.
Yeni güne başlarken, Bessent’in uzun vadeli tahvil faizleriyle giriştiği mücadele kendi içinde daha genişlemeci bir politika zeminine dönüşürken, kıymetli metallerden kripto varlıklara kadar uzanan sert değer kazanım eğilimi de korunuyor. Jeopolitik risklerde anlamlı bir değişim yaşanmamasına paralel Brent petrolün varil fiyatı 94 dolar seviyesine yükseldi. ABD Hazine Bakanı Bessent, İran’a yönelik “tarihin en ağır yaptırımlarının” devreye alınacağını ve paketin detaylarının pazartesi günü açıklanacağını söyledi. Washington, ekonomik baskıyı en üst seviyeye çıkararak İran’ı müzakere masasına zorlamayı ve yeni büyük çaplı askerî operasyonlara ihtiyaç bırakmamayı hedefliyor. Ancak burada önemli bir noktayı da unutmamak gerekiyor: İran, on yıllardır ağır yaptırımlar altında yaşamaya alışmış bir ekonomi.
ABD borsaları dün geceyi %1 civarında düşüşle tamamlarken, bu sabah Pasifik’in diğer yakasında havanın nispeten daha ılımlı olduğunu görüyoruz. Gösterge endeks Nikkei, Orta Doğu’da devam eden belirsizlik, yükselen petrol fiyatları ve yeniden güçlenen enflasyon endişeleriyle %0,3 gerilerken, haftalık kaybı %4’e yaklaşarak son bir ayın en kötü performansına yöneldi. Bölgenin diğer borsalarında ise %0,5 civarında yükselişler izlenirken, ABD vadeli endekslerinde de hafif alıcılı bir seyir dikkat çekiyor. Mali piyasaların gündeminde bugün içeride kapasite kullanım oranı, reel kesim güven endeksi ve tüketici güven endeksi; dışarıda ise İngiltere perakende satışlar ile Almanya, Euro Bölgesi ve ABD imalat PMI verileri takip edilecek.
Altın
Gümüş
Bitcoin
Emre Değirmencioğlu
ALTIN - DÖVİZ - KRIPTO PARA
ABD Hazinesi’nden piyasalara ‘morfin’, kıymetli metaller yeniden sahnede
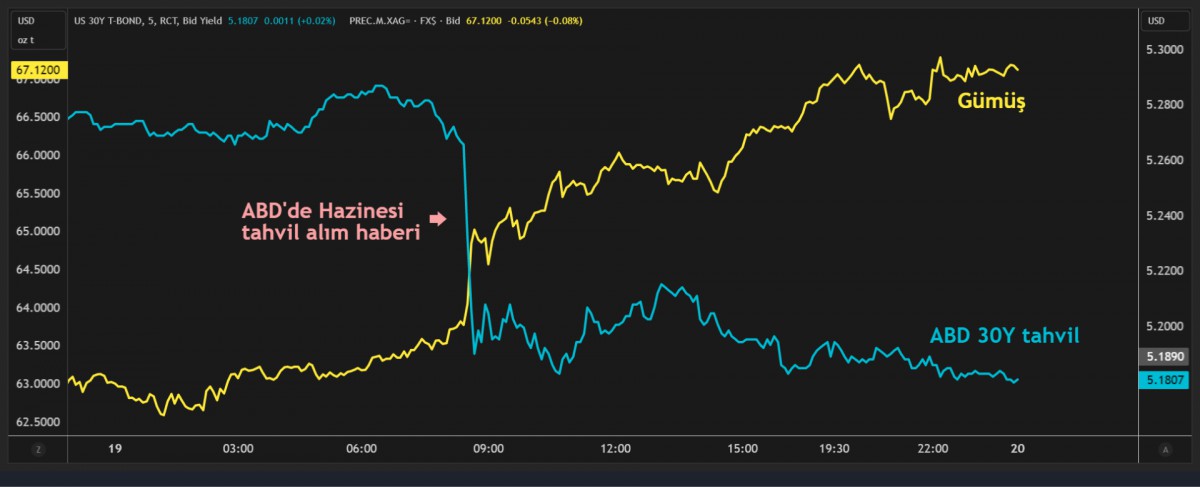
ABD tahvil piyasasında son haftalarda artan satış baskısının ardından dün Hazine Bakanlığı devreye girmek zorunda kaldı. Otuz yıllık gösterge ABD tahvil faizinin hafta başında %5,34 ile neredeyse son 20 yılın zirvesine çıkmasının ardından Hazine, 10-30 yıl vadeli tahvillerde yaptığı geri alımların büyüklüğünü işlem başına 2 milyar dolardan en az 4 milyar dolara çıkaracağını açıkladı. Haberle birlikte 30 yıllık faiz %5,20 civarına, 10 yıllık faiz ise %4,65 seviyesine geriledi.
Hükûmetler artık finansman bulmak için, yapay zekâ yatırımlarını finanse etmek amacıyla büyük miktarda borçlanan teknoloji şirketleriyle de aynı havuzdan para çekiyor. Likidite daralınca yatırımcıların ilk yaptığı şey ise en kolay nakde çevirebildikleri varlıkları satmak oldu. Altın, gümüş ve Bitcoin bu nedenle geçtiğimiz 4-5 ay boyunca satış baskısına maruz kaldı. Hatırlayacağınız üzere, ocak sonunda 5,600 dolar seviyesine kadar soluksuz yükselen altın, artan bütçe açıkları ve kamu borçlarına karşı zayıf dolar temasını fiyatlıyordu. Ardından Fed başkanlığı için Kevin Warsh isminin öne çıkması ve Warsh’un bilanço küçültme ile %2 enflasyon hedefini güçlü biçimde vurgulaması bu hikâyeyi bozdu. Şubat sonunda savaşın başlaması, enerji fiyatlarının yükselmesi ve dolar likiditesine olan ihtiyacın artması da tabloyu ağırlaştırdı.
Sonuçta altın yaklaşık beş ayda zirvesinden %30 gerileyerek 3,942 dolara, gümüş ise zirvesinden %50’den fazla düşerek 54 dolar seviyesine kadar geldi. Son bir ayda Fed’in faiz artırmakta zorlanacağının ve Warsh’un aslında şahin görünümlü bir güvercin olduğunun iyice anlaşılmasıyla faiz artırım beklentileri de yumuşadı. Beklentileri karşılamayan enflasyon ve istihdam verileri faiz artışı ihtimalini iyice zayıflatınca altın yeniden 4,500 dolar, gümüş ise 67 dolar seviyesine dayandı. Dün ABD Hazinesi’nin tahvil geri alımlarını artırması da miktar olarak büyük olmasa bile piyasalara önemli bir mesaj verdi!
ABD ekonomi yönetimi, uzun vadeli faizlerin %5,34 ile neredeyse son 20 yılın zirvesine çıkmasıyla artık ağrı eşiğine daha fazla dayanamadı. Kasım ayında yapılacak ara seçimler yaklaşırken, Trump’ın onay oranının da başkanlığının en düşük seviyesi olan %33’e gerilemesi, ekonomi yönetimi üzerindeki baskıyı daha da artırdı. Zayıf dolar, düşük faiz ve ucuz petrol isteyen Trump’ın neredeyse tüm isteklerinin tersine döndüğü bir dönemde, hisse senedi piyasalarında ilave bir bozulmanın önüne geçmek adına Hazine de elindeki araçları kullanmaya başladı. Daha önce de altını çizdiğimiz üzere, ABD hanehalkının servetinin büyük bir bölümünün hisse senetlerinde olduğu bir ortamda, piyasalarda sert ve kalıcı bir bozulmaya kolay kolay izin verilmesini beklemiyoruz. Hazine’nin uzun vadeli tahvil geri alımlarını iki katına çıkarmasını da biraz bu gözle okumak gerekiyor. Sorunu kökünden çözmese de, en azından şimdilik ağrıları dindirecek morfinin de verilmiş olduğunu not etmek isteriz.
Teknik bir bakış açısıyla, altın için 4,510 dolar civarındaki 200 günlük ortalamaların önem arz edeceğini düşünüyoruz. Tam iki buçuk aydır 200 günlük ortalamaların altında olan altının ilk nazarda bu seviyeyi geçeceğini devamında ise kademeli bir şekilde yeniden 5,000 dolar seviyesini hedefleyeceğini düşünüyoruz. Gümüşte ise kısa vadede 71 dolar, devamında 80 dolar seviyesini takip edeceğiz. Kıymetli metallerdeki mevcut uzun pozisyonlarımızı sırasıyla 4,510 ve 71 doların üzerinde bir kapanışla daha da kuvvetlendireceğiz. Savaşla birlikte doların kazandığı güvenli liman kimliğinin, devamında enflasyon endişeleri ve şahin görünümlü Warsh nedeniyle unuttuğumuz USD debasement, yani doların satın alma gücünün zaman içinde aşınması temasına yeniden yerini bırakacağını düşünüyoruz. Mademki her şeyin fiyatı dolarla ölçülüyor, terazinin bir kefesi değer kaybetmeye mahkûmsa, diğer kefede hikâyesi olan her şeyin değer kazanmasını bekliyoruz. Ancak yüksek kamu borcu, bütçe açıkları ve savaşın enerji fiyatları üzerinden yarattığı enflasyon baskısı ortadan topyekûn kalkmış değil. Her ne kadar Hazine piyasayı rahatlatmak adına morfin verse de, sorunlar hâlâ masa üzerinde durmaya devam ediyor. Bu nedenle V tipi bir yükseliş de beklenmemelidir.
ABD’nin kamu borcu ilk kez 40 trilyon dolar sınırını aşarken, artışın hızı da artık dikkat çekmeye başladı. Borcun daha beş ay önce 39 trilyon dolar seviyesinde olduğunu hatırlatalım. Pandemi harcamaları, vergi indirimleri ve giderek büyüyen sosyal güvenlik ve sağlık giderleri bütçe açığını kalıcı hâle getirdi. ABD yılda yaklaşık 1,1 trilyon dolar faiz öderken, faiz giderleri de bütçenin en büyük kalemlerinden biri hâline geldi. Borç büyüdükçe yatırımcılar bu borcu taşımak için daha yüksek faiz talep ediyor. Dün Hazine’nin uzun vadeli tahvil geri alımlarını neden iki katına çıkardığını da böylece daha iyi anlayabiliyoruz. Faizlerin yüksek kalması bir yandan borcu çevirmenin maliyetini artırırken, diğer yandan yatırımların önündeki en büyük engellerden biri olarak duruyor. Neden kıymetli metallerin ateşli bir savunucusu olduğumuzun cevabı da aslında bu paragrafta yatıyor. Kâğıt ve mürekkep sistemine başkaldırı!
ABD Hazinesi piyasaların moralini düzeltirken, Moderna tarafından ise günün diğer önemli haberi geldi. Moderna ve Merck’in birlikte geliştirdiği kişiye özel mRNA kanser aşısı ileri aşama klinik çalışmada başarılı sonuç verirken, Moderna hisseleri dün gün içinde %175’e kadar yükseldi. Bu sonuç yalnızca şirket açısından değil, mRNA teknolojisinin kanser tedavisinde kullanılabileceğini göstermesi açısından da önem arz ediyor. Bir tarafta risk iştahı denince akla gelen teknoloji hisselerine gelen alımlar, diğer tarafta ise Moderna’nın başarısının akciğer, meme ve pankreas kanseri gibi diğer tümörlerde yürütülen mRNA çalışmalarına yönelik beklentileri artırmasıyla Nasdaq Biyoteknoloji Endeksi dün geceyi rekor seviyelerde tamamladı.
ABD Hazinesi’nin uzun vadeli tahvillerde geri alım miktarını iki katına çıkarması küresel piyasalarda kısa sürede rahatlama yarattı. ABD’deki uzun vadeli tahvil faizlerindeki düşüşe Avrupa ve Japonya tahvil faizleri de eşlik etti. Dolar endeksi %1’e yakın gerileme kaydederek 99 seviyesinin altına gerilerken, ABD borsaları da faizlerdeki gerilemeden destek bularak geceyi sınırlı da olsa yükselişle tamamladı. Jeopolitik risklerde herhangi bir değişiklik olmamasına paralel petrolün varil fiyatı 92 dolar seviyelerinde bekle-gör stratejisine geçerken, kripto aleminde ise amiral gemisi Bitcoin olumlu havaya paralel 64 bin dolar seviyelerinde var olan prangalarından kurtularak 70 bin dolar seviyesine dayandı. Teknik mânâda bir süredir 71 bin dolar seviyesini hedefliyoruz (bakınız grafik).
Dün akşam geç saatlerde açıklanan Fed’in temmuz toplantısının tutanakları, enflasyon konusunda endişelerin belirgin şekilde arttığını gösterdi. Fed faizi %3,50-%3,75 aralığında sabit tutarken, üç üye 25 baz puanlık faiz artışı istedi. Tutanaklara göre birçok üye, enflasyon %2 hedefine doğru gerilemezse faiz artırmanın gerekli olacağını düşündüklerini okuduk. Üstelik toplantıda faiz indirimi yönünde destekten hiç söz edilmemesi, Fed içindeki tartışmanın son bir yılda ne kadar değiştiğini gösterdi. Buna karşılık yukarıda da değindiğim üzere son dönemde açıklanan veriler enflasyonda bir miktar yavaşlamaya işaret ederken, temmuz ayında şirketlerin beklenmedik şekilde istihdam azaltması işgücü piyasasına ilişkin endişeleri de artırdı. Bu beklentiler ışığında, Fed’in eylül toplantısında faizi sabit tutacağına yönelik beklentiler artarken, sene sonuna yönelik faiz artırım fiyatlaması ise bu sabah 22 baz puan ile güncelliğini koruyor.
Yeni güne başlarken, ABD Hazinesi’nin uzun vadeli tahvil geri alımlarını artırmasıyla faizlerde yaşanan düşüş, Asya piyasalarına da rahatlama getirdi. Güney Kore borsası KOSPI dün %6’ya yakın gerilemesinin ardından bu sabah %6’nın üzerinde yükselişle kayıplarını telafi ederken, Japonya’da Nikkei endeksi %1’den fazla değer kazandı. EURUSD paritesi 1,17 seviyesine dayanarak neredeyse son üç ayın zirvesine gelirken, hafta sonu fonlama etkisiyle EURTRY kuru 56,00, GBPTRY kuru ise 65,25 seviyesini test etti. Yurdum insanının bir numaralı yatırım aracı olan gram altının 7 bin TL seviyesine dayanarak yatırımcısının yüzünü güldürdü. Altın fiyatları Türkiye’yi pek çok yönden etkiliyor. Her perşembe olduğu üzere bugün TCMB’nin haftalık raporunda rezervlerin altın etkisiyle nasıl olumlu mânâda yükseldiğini göreceğiz.
Türkiye cephesinde USDTRY kuru bebek adımlarıyla 48,00 seviyesinin kıyısına kadar gerilerken, iki yıl vadeli gösterge tahvilin bileşik faizi %41 seviyesinin altına geriledi. CDS risk primi ise 223 baz puanla önemli bir değişim göstermezken, hisse senetleri tarafında dün yükseliş isteğinin egemen olduğunu gördük. Borsa İstanbul ana endeksi dün günü şaşırtıcı bir şekilde %2,4 yükselişle tamamlarken, bankacılık hisseleri de benzer oranlarda yükseliş kaydetti. ABD tahvil piyasasındaki rahatlamanın küresel risk iştahına nefes aldırmasıyla bugün TL ve TL cinsi varlıkların da talep görmesini bekliyoruz.
BloombergHT’nin haberine göre Maliye Bakanlığı, yabancı ve kurumsal yatırımcıların özellikle para piyasası fonlarında yoğunlaşan işlemlerini mercek altına alıp bazı önlemler geliştirmeyi planlıyor. Öte yandan, İsrail’in Suriye’nin kuzeyine yönelik hava saldırıları ve Türkiye’ye yönelik açıklamalarının yarattığı rahatsızlık haber akışında devam ediyor. Mali piyasaların gündeminde bugün veri akışı zayıf görünüyor. Türkiye’de merkezi yönetim borç stoku takip edilebilir.
ABD 30 Yıllık Faiz vs Gümüş
Gümüş
Altın
Bitcoin
Emre Değirmencioğlu



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Erdoğan'dan fon açıklaması: Ödeme işlemleri biraz daha hızlanacak 21/10/2026
- Rusya'dan ABD'ye dizel taşıyan ilk tanker yola çıkıyor 21/10/2026
- Mercedes CEO'sundan 'Made in Europe' uyarısı 21/10/2026
- Elektrik piyasasında yeni teminat kuralları getirildi 21/10/2026
- Sigorta sektörünün prim üretimi 9 ayda 1 trilyon lirayı aştı 21/10/2026
- Türkiye'nin en güvenilir markaları Global Marketing Summit'te açıklandı 21/10/2026
- Brezilya'nın kanatlı ihracatında virüs engeli 21/10/2026
- Çin Merkez Bankası'ndan sessiz faiz adımı 21/10/2026
- Deutsche Bank CEO'su Sewing: Yapay zekada balon görmüyorum 21/10/2026
- Eski Macaristan Merkez Bankası Başkanı gözaltına alındı 21/10/2026
-

 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu