Erol Taşdelen
Hürmüz’den Hengli’ye: ABD, Çin’in Ucuz İran Petrolü Zincirini Vurdu
Yayınlanma:
6 ay önce|
Yazan:
Erol Taşdelen
Erol TAŞDELEN/ Özel Analiz Dosyası
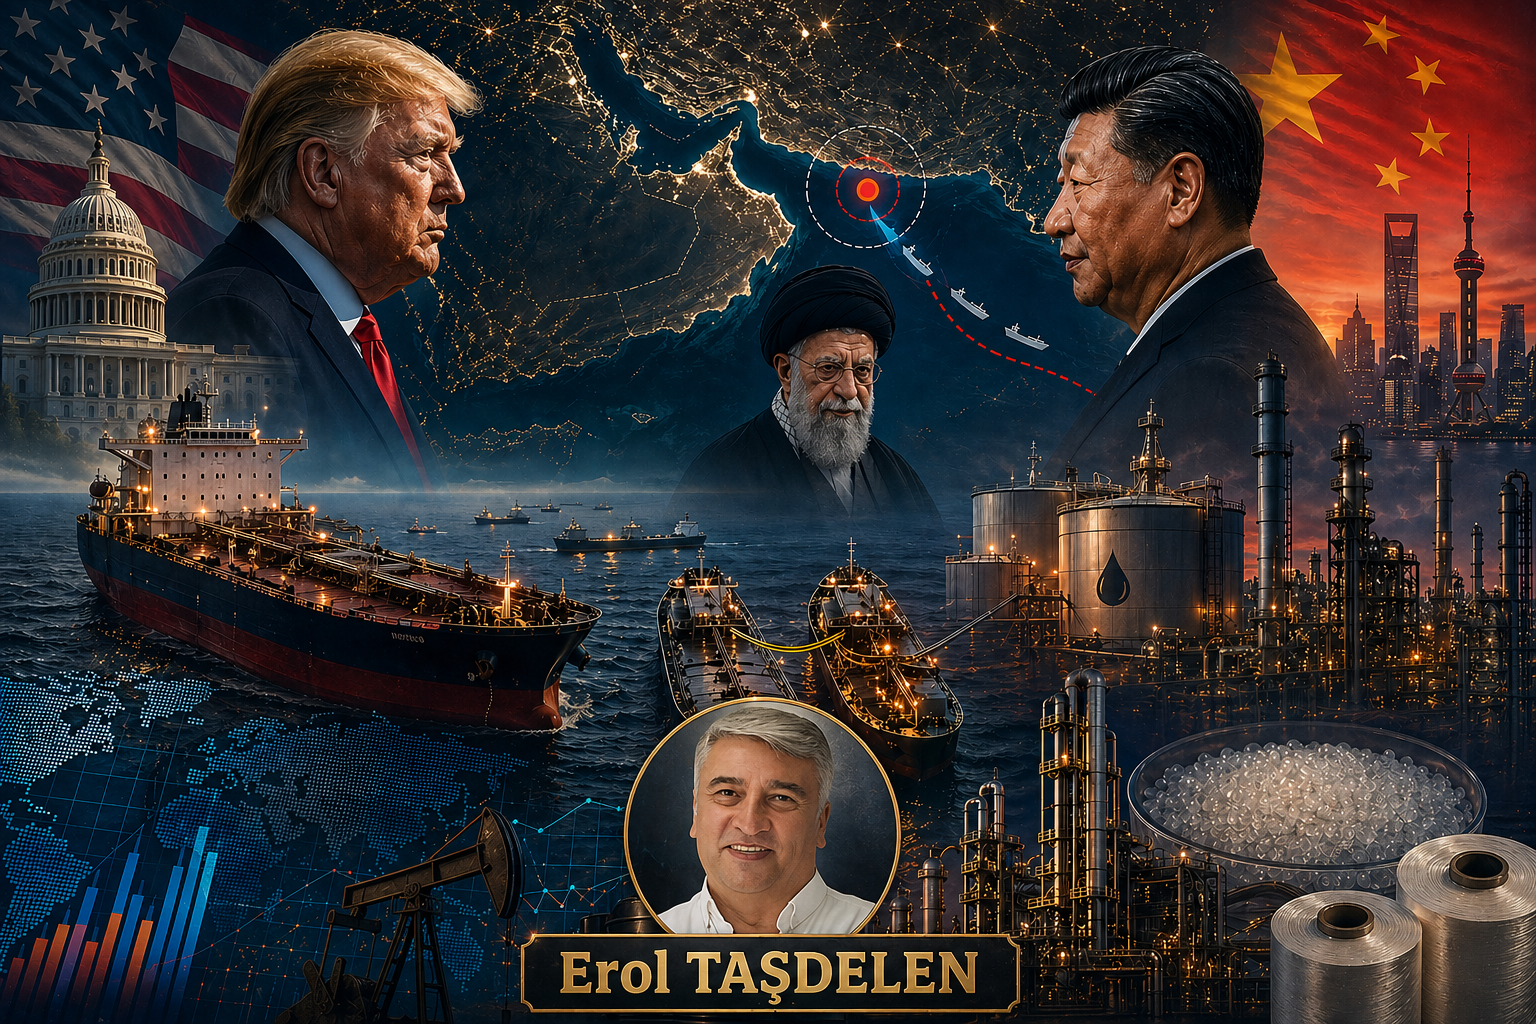
ABD’nin Çinli Hengli Petrochemical rafinerisini ve yaklaşık 40 tanker/şirketi hedef alan yaptırım paketi, yalnızca İran petrolüne değil; Çin’in ucuz enerji modeline ve küresel petrokimya dengelerine yönelik çok katmanlı bir müdahaledir. Bu hamle, Türkiye’de Tüpraş, Petkim ve SASA Polyester gibi üreticiler için hem risk hem fırsat barındırıyor.
1. Olayın özü: Hedef İran gibi görünse de mesaj Çin’e
ABD Hazine Bakanlığı, 24 Nisan 2026’da Hengli Petrochemical Dalian Refinery’i ve İran petrolünün taşınmasında rol aldığı belirtilen yaklaşık 40 gemi/şirketi yaptırım listesine aldı. ABD’ye göre Hengli, 2023’ten bu yana İran petrolü işleyerek İran ordusuna yüz milyonlarca dolar gelir sağladı.
Reuters ve AP’ye göre paket, İran petrol ticaretinin “gölge filo” ayağını ve Çin’deki bağımsız rafineri ağını hedefliyor. Çin ise bu yaptırımları “yasadışı tek taraflı yaptırım” olarak nitelendirerek karşı çıktı.
2. Hürmüz ablukası Çin’e ne zarar verdi?
Hürmüz Boğazı krizi Çin’i üç kanaldan vuruyor:
Birincisi enerji arzı: Çin, İran ve Körfez petrolüne yüksek bağımlılığı nedeniyle Hürmüz kaynaklı kesintilerden en fazla etkilenen Asya ülkelerinden biri. Reuters, Asya rafinerilerinin Nisan-Mayıs döneminde işlem hacmini düşürdüğünü; Asya ham petrol ithalatının yıllık bazda yüzde 22 gerileyerek 20,4 milyon varil/güne indiğini aktardı.
İkincisi rafineri verimliliği: Çin ve diğer Asya rafinerileri, Orta Doğu’nun orta-ağır ham petrolü yerine ABD WTI ve Batı Afrika gibi daha hafif petrollere yönelmek zorunda kaldı. Bu değişim dizel ve jet yakıtı üretimini zayıflatırken nafta ve benzin verimini artırıyor; yani ürün dengesi bozuluyor.
Üçüncüsü petrokimya zinciri: Rafineri kesintisi; nafta, PX, PTA, polyester, plastik hammadde ve tekstil zincirine maliyet baskısı olarak yansıyor. Çin’de PTA kapasitesinde Nisan 2026’da 22 milyon ton/yılın üzerinde bakım veya duruş olduğu, sektör çalışma oranının yüzde 68–70 bandına indiği bildirildi. Bu duruşların önemli bölümü “rutin bakım” olarak açıklansa da, zamanlama enerji ve hammadde stresinin ortasına denk geldi.
3. Çin petrol kaybını telafi edebildi mi?
Kısmen evet, tamamen hayır.
Çin; Rusya, Batı Afrika, ABD ve alternatif ağır/tatlı ham petrol kaynaklarına yöneldi. Ancak Hürmüz’den gelen orta-ağır ham petrolün rafineri verimi kolay ikame edilemiyor. Reuters, Asya’da rafineri üretim kesintilerinin derinleştiğini ve dizel/jet yakıtı arzında sıkışma oluştuğunu yazdı.
Ayrıca ABD yaptırımları yalnızca petrol akışını değil, finansman, sigorta, navlun ve ödeme kanallarını da hedeflediği için Çin’in telafi maliyeti artıyor. Hengli gibi büyük bağımsız rafineriler ABD finans sisteminden kopma riskiyle karşı karşıya kalınca, Çinli bankalar ve ticaret aracılarının daha temkinli davranması beklenir.
4. Hangi rafineriler ve PTA tesisleri etkilendi?
Doğrudan yaptırım hedefi Hengli Petrochemical Dalian Refinery oldu. ABD Hazine Bakanlığı Hengli’yi Çin’in ikinci büyük bağımsız rafinerilerinden biri olarak tanımlıyor.
PTA tarafında ise Hengli’nin Dalian’daki PTA hatları dahil olmak üzere birçok büyük üreticide bakım/duruş var. ChemNet verilerine göre:
- Hengli Petrochemical: Dalian’da iki büyük PTA hattı bakımda.
- Xinfengming: Tongxiang PTA ünitesi bakımda.
- Rongsheng/Zhejiang Petrochemical: PTA ünitesinde bakım var.
- Çin genelinde duruş veya kısıntıya giren PTA kapasitesi 22 milyon ton/yılın üzerine çıktı.
Burada kritik not: Bu duruşların tamamını “ABD yaptırımı nedeniyle kapandı” diye yazmak doğru olmaz. Resmî açıklamalarda önemli bölümü bakım olarak geçiyor. Ancak Hürmüz krizi, ham petrol maliyeti, navlun, sigorta ve yaptırım riski bu bakım kararlarının ekonomik etkisini büyütüyor.
5. Hangi sektörler olumsuz etkilenir?
En fazla etkilenecek sektörler:
Petrol rafineri ve akaryakıt: Dizel, jet yakıtı, fuel oil ve denizcilik yakıtlarında arz sıkışması oluşabilir.
Petrokimya: Nafta, PX, PTA, MEG, polyester, polimer ve plastik hammaddelerinde maliyet dalgalanması artar.
Tekstil ve hazır giyim: PTA ve polyester zincirindeki maliyet artışı iplik, elyaf, kumaş ve hazır giyim fiyatlarına yansır.
Ambalaj ve PET şişe: PET resin maliyetleri artarsa gıda, içecek ve ambalaj sanayii etkilenir.
Lojistik ve deniz taşımacılığı: Hürmüz riski sigorta primlerini ve navlunu yükseltir.
Havacılık: Jet yakıtı fiyatları maliyetleri artırır.
6. Türkiye’ye etkisi: Risk mi fırsat mı?
Türkiye açısından tablo çift yönlü.
Tüpraş için
Tüpraş açısından en büyük risk ham petrol tedarik maliyeti ve navlun/sigorta maliyetidir. Ancak Asya rafinerilerinin üretim kesmesi, Akdeniz ve Avrupa ürün marjlarını destekleyebilir. Tüpraş’ın 2026 yatırımcı sunumunda küresel rafineri kapasite artışının sınırlı kalacağı, 2026’da net kapasite eklemesinin yaklaşık 0,2 milyon varil/gün seviyesinde beklendiği görülüyor. Bu, arz sıkışması dönemlerinde rafineri marjları için destekleyici olabilir.
Tüpraş için sonuç: Ham petrol pahalanırsa stok ve işletme sermayesi baskısı artar; fakat ürün marjları yükselirse kârlılık korunabilir. En kritik değişken Brent fiyatı değil, rafineri marjıdır.
Petkim için
Petkim nafta ve petrokimya spreadlerine duyarlı. 2025 sonuçlarında etilen-nafta spreadinin zayıfladığı, stok zararlarının oluştuğu ve küresel petrokimya çevriminde baskı bulunduğu görülüyor.
Hürmüz krizi nafta maliyetini artırırsa Petkim için negatif olur. Ancak Çin’de üretim kesintileri ve ihracat baskısının azalması, ürün fiyatlarını desteklerse kısmi pozitif etki yaratabilir.
Petkim için sonuç: İlk etki maliyet baskısıdır; ikinci etki Çin rekabetinin azalması halinde marj desteğidir.
SASA için
SASA’nın stratejik farkı, PTA yatırımını devreye alarak polyester zincirinde dikey entegrasyon kazanmasıdır. SASA’nın PTA tesisinin 1,75 milyon ton/yıl kapasiteyle tamamlandığı ve şirketin bu yatırımı stratejik avantaj olarak gördüğü açıklanmıştı.
Çin’de PTA üretim kısıntısı, Türkiye’de yerli PTA üreticisi olan SASA için olumlu fiyatlama alanı yaratabilir. Ayrıca Türkiye’de PTA ithalatına karşı koruma soruşturmasının başlatılmış olması, SASA’nın iç pazardaki stratejik önemini artırıyor.
SASA için sonuç: Çin PTA arzı zayıflarsa SASA için pozitif; fakat ham petrol ve PX maliyetleri aşırı yükselirse maliyet baskısı oluşur. Net etki, PTA satış fiyatı ile PX/enerji maliyeti arasındaki makasa bağlıdır.
7. Avrupa ve Rusya boyutu
Avrupa açısından Hürmüz krizi yalnızca petrol değil LNG riski de taşır. Reuters, alternatif hatların sınırlı olduğunu; Suudi Arabistan East-West Pipeline, BAE Habshan-Fujairah hattı ve Irak-Türkiye hattının kısmi rahatlama sağlayabileceğini ancak Hürmüz’ün yerini tam dolduramayacağını aktardı.
Rusya ise bu tabloda Çin ve Hindistan’a alternatif petrol sağlayıcısı olarak güç kazanabilir. Ancak ABD’nin Rus petrolüne ilişkin muafiyetleri yenilememe eğilimi, Rusya’nın da bu fırsatı sınırsız kullanmasını zorlaştırabilir.
8. Hedef direkt ÇİN
ABD’nin Hengli yaptırımı bir rafineriye kesilmiş ceza değil; Çin’e verilen jeoekonomik bir uyarıdır.
Washington şunu söylüyor: “İran petrolünü alan, taşıyan, sigortalayan, rafine eden ve finanse eden herkes yaptırım riskinin içindedir.”
Bu mesajın üç sonucu olabilir:
- Çinli küçük rafineriler İran petrolünde daha temkinli davranır.
- İran’ın petrol gelirleri azalır.
- Küresel petrokimya zincirinde Çin kaynaklı arz baskısı zayıflar.
Türkiye açısından bu tablo, doğru yönetilirse SASA, Petkim ve Tüpraş için fırsat da yaratabilir. Ancak bu fırsatın kalıcı kazanca dönüşmesi için enerji maliyeti, kur, finansman ve hammadde tedariki birlikte yönetilmelidir.
Son cümle
Hengli yaptırımı, Çin’in ucuz İran petrolü modeline atılmış ilk büyük taşlardan biri. Bu taşın dalgası yalnız Pekin’e değil; Adana’daki PTA tesisinden İzmit rafinerisine, Aliağa petrokimya zincirinden Avrupa enerji piyasasına kadar uzanacak.
Okura Stratejik Uyarı
Önümüzdeki 2–3 ay kritik:
- Çin misilleme yapacak mı?
- İran petrol akışı ne kadar düşecek?
- Brent 100$ üzerine çıkar mı?
Bu üç sorunun cevabı, Türkiye’de:
- Enflasyonu
- Sanayi üretimini
- Şirket bilançolarını
doğrudan belirleyecek.
Türkiye açısından ise kritik soru şu: “Bu kırılma fırsata mı çevrilecek, yoksa maliyet şoku mu olacak?”
Erol TAŞDELEN – Ekonomist www.bankavitrini.com
İlginizi Çekebilir
Erol Taşdelen
AVRUPA SOKAKLARINDA EKONOMİK İSYAN: BÜYÜME VAR, REFAH NEREDE?
Yayınlanma:
2 hafta önce|
19/10/2026Yazan:
Erol Taşdelen
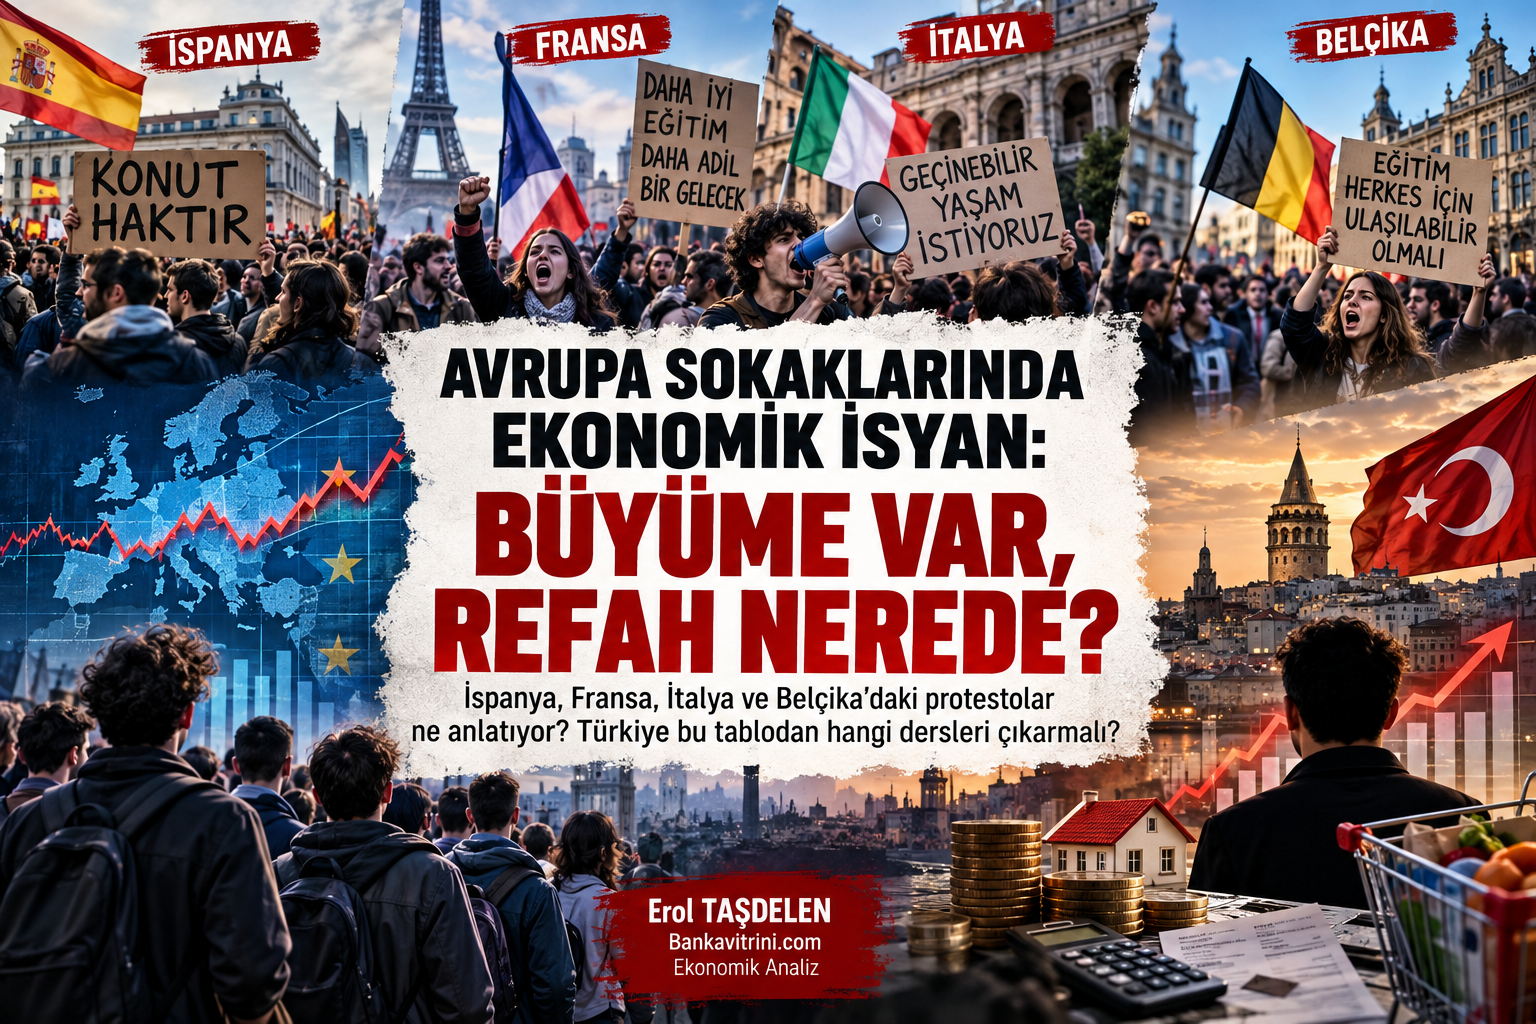
İspanya, Fransa, İtalya ve Belçika’daki protestolar ne anlatıyor? Türkiye bu tablodan hangi dersleri çıkarmalı?
Erol TAŞDELEN | Bankavitrini.com Ekonomik Analiz
Avrupa sokaklarında yükselen protestolar, yalnızca öğrencilerin eğitim koşullarına, kiracıların konut sorununa ya da çalışanların ücret taleplerine indirgenemez. İspanya’dan Fransa’ya, İtalya’dan Belçika’ya uzanan eylemlerin ortak noktasında daha temel bir soru bulunuyor: Ekonomik büyüme, vatandaşın yaşam standardına ne ölçüde yansıyor?
17 Ekim 2026’da Avrupa’nın farklı ülkelerinde yoğunlaşan gösteriler, hayat pahalılığı, eğitim giderleri, barınma sorunu ve kamu hizmetlerinin niteliği etrafında şekillendi. Ancak bu gösteriler, tek merkezden yönetilen ortak bir Avrupa hareketi değil. Her ülkenin kendi ekonomik ve siyasi dinamikleri var. Ortaklaşan nokta ise özellikle gençlerin geleceğe ilişkin beklentilerinin zayıflaması.
Al Jazeera’nın 17 Ekim tarihli haberinde, farklı ülkelerde yüz binlerce kişinin hayat pahalılığına karşı gösterilere katıldığı bildirildi. Fransa’daki eylemler kitlesel boyutlara ulaşırken Belçika’da eğitim reformları, İtalya’da geçim sıkıntısı ve savaş karşıtı talepler, İspanya’da ise konut krizi öne çıktı.
Bu tablonun ekonomi yönetimleri açısından önemli bir mesajı var: Makroekonomik göstergelerdeki iyileşme, toplumun bütün kesimleri tarafından aynı biçimde hissedilmeyebilir.
İSPANYA: MAAŞ VAR, EV YOK!
İspanya’daki protestoların merkezinde konut krizi bulunuyor. Özellikle büyük şehirlerde yükselen kiralar, genç çalışanların kendi başlarına ev tutmasını giderek zorlaştırıyor.
Madrid’de 87 yaşındaki Maricarmen Abascal’ın evinden çıkarılması ve sonrasında hayatını kaybetmesi, konut hakkı tartışmalarını yeniden alevlendiren olaylardan biri oldu. Hükümetin kiracıları korumaya yönelik düzenleme girişiminin parlamentoda reddedilmesi de tepkileri artırdı.
Reuters’ın 2 Ekim 2026 tarihli haberine göre, protestocular kira artışlarının sınırlandırılmasını, evden çıkarmalara karşı koruma sağlanmasını ve kısa süreli kiralamaların düzenlenmesini talep ediyor. Tartışmanın diğer tarafında ise düzenlemelerin konut arzını azaltabileceğini savunan kesimler bulunuyor.
İspanya örneği, ekonomik açıdan önemli bir çelişkiyi ortaya koyuyor. Bir ülkede istihdamın ve ekonomik faaliyetin artması, konut maliyetleri gelirlerden daha hızlı yükseliyorsa, gençlerin bağımsız yaşam kurmasını kolaylaştırmayabilir.
Çalışan bir gencin maaşının büyük bölümünü kiraya ayırması; tasarruf yapmasını, ev sahibi olmasını, tüketim harcamalarını artırmasını ve ekonomik geleceğini planlamasını güçleştiriyor.
Burada mesele yalnızca emlak piyasası değil. Konut maliyetleri, iş gücü hareketliliğini, aile kurma kararlarını, tüketimi ve uzun vadeli tasarrufları da etkiliyor.
İspanya’nın verdiği mesaj açık: Barınma maliyeti, ücret artışlarını geride bırakıyorsa ekonomik büyüme toplumsal refaha dönüşmekte zorlanıyor.
FRANSA: EĞİTİMDEKİ SORUNLAR NASIL TOPLUMSAL TEPKİYE DÖNÜŞTÜ?
Fransa’da gösteriler, okullardaki personel yetersizliği, eğitim koşulları ve kamu hizmetleri konusundaki şikâyetlerle görünür hale geldi. Öğrencilerin başlattığı eylemlere zamanla farklı toplumsal kesimlerden destek geldi.
17 Ekim’deki gösterilerde hayat pahalılığı, yakıt maliyetleri ve ücret talepleri de gündemin parçası oldu. Böylece başlangıçta eğitim odaklı olan tepki, daha geniş bir ekonomik ve toplumsal hoşnutsuzluk alanına yayıldı.
Fransa’daki gösteriler sırasında yağma, kundaklama ve polisle çatışmalar da yaşandı. Barışçıl protesto hakkı ile şiddet eylemleri birbirinden ayrılmalı. Kamu düzenine zarar veren eylemler, gösterilere katılan bütün vatandaşların tutumu olarak değerlendirilemez.
Ekonomik açıdan Fransa örneği, kamu harcamaları tartışmasını öne çıkarıyor.
Devlet bütçe disiplinini sağlamak, borçlanmayı kontrol etmek ve mali dengeleri korumak isteyebilir. Ancak tasarruf politikalarının eğitim, sağlık ve diğer kamu hizmetlerine etkisi, vatandaşların günlük yaşamında hissediliyorsa ekonomik tartışma siyasi ve toplumsal bir soruna dönüşebiliyor.
Burada önemli soru, devletin harcamalarını azaltıp azaltmaması değil; hangi harcamaların, kimleri etkileyerek ve hangi sonuçları doğurarak azaltıldığıdır.
BELÇİKA: BÜTÇE KISITLAMALARI VE EĞİTİME ERİŞİM
Belçika’da gençlerin ve öğrencilerin katıldığı gösterilerde eğitim maliyetleri, yükseköğretime erişim ve eğitim reformları öne çıktı.
Reuters’ın 17 Ekim tarihli haberine göre Brüksel’de yüzlerce genç gösteri yaptı. Eylemler sırasında polisle göstericiler arasında çatışmalar yaşandı. Göstericiler, eğitim maliyetlerinin artması ve bazı reformların üniversiteye erişimi zorlaştırabileceği yönündeki kaygılarını dile getirdi.
Belçika örneği, eğitim harcamalarının yalnızca bugünün bütçe kalemi olmadığını gösteriyor. Eğitim, bir ülkenin gelecekteki üretkenliğini, iş gücü niteliğini ve rekabet gücünü belirleyen temel yatırımlardan biridir.
Eğitimde fırsat eşitliğinin zayıflaması, düşük gelirli ailelerin çocukları açısından daha ağır sonuçlar doğurabilir. Bu nedenle bütçe kesintilerinin kısa vadeli mali etkileri ile uzun vadeli ekonomik sonuçlarını birlikte değerlendirmek gerekir.
İTALYA: GEÇİM SIKINTISI VE SOSYAL HİZMETLER
İtalya’daki gösterilerde hayat pahalılığı, ücretler, kamu hizmetleri ve savaş karşıtı talepler öne çıktı. Milano ve Bologna gibi kentlerde bazı eylemler polisle çatışmalara dönüştü.
17 Ekim’deki gösterilerin ekonomik arka planında, hanelerin artan fiyatlar karşısında bütçelerini dengeleme güçlüğü bulunuyor. Enflasyonun yavaşlaması ile fiyatların düşmesi aynı şey değil. Fiyat artış hızı gerilese bile daha önce yükselen fiyatlar yüksek seviyelerde kalabiliyor.
Ücret artışları bu birikimli fiyat artışını karşılayamıyorsa, çalışanların satın alma gücü üzerindeki baskı devam ediyor.
Bu noktada yalnızca ortalama ücret artışına bakmak yeterli değil. Ücretlerin kira, enerji, gıda, ulaşım ve sağlık harcamaları karşısındaki durumu da değerlendirilmek zorunda.
İtalya’daki protestoların gösterdiği sorunlardan biri de bu: Vatandaş, ekonomik büyüme rakamlarından önce ay sonunda elinde ne kaldığına bakıyor.
AVRUPA’NIN ORTAK SORUNU: EKONOMİK BÜYÜME İLE HİSSEDİLEN REFAH ARASINDAKİ MAKAS
Dört ülkenin sorunları aynı değil. İspanya’da konut, Fransa’da eğitim ve kamu hizmetleri, Belçika’da eğitim reformları ve bütçe tartışmaları, İtalya’da ise geçim sıkıntısı daha belirgin.
Buna rağmen üç ortak başlık öne çıkıyor:
1. Gelir ile zorunlu harcamalar arasındaki denge bozuluyor.
Ücretler nominal olarak artabilir. Ancak kira, gıda, enerji ve ulaşım harcamaları daha hızlı yükseliyorsa hanelerin satın alma gücü gerileyebilir.
2. Gençlerin geleceğe ilişkin beklentileri zayıflıyor.
Eğitim almanın, iş bulmanın ve düzenli gelir elde etmenin bağımsız bir yaşam kurmaya yetmediği düşüncesi yaygınlaşıyorsa ekonomik sorun, aynı zamanda toplumsal güven sorunu haline geliyor.
3. Kamu bütçesi ile sosyal beklentiler karşı karşıya geliyor.
Hükümetler mali disiplin, borç yönetimi ve bütçe açıklarının kontrolü üzerinde dururken vatandaşlar eğitim, sağlık, konut ve sosyal destek hizmetlerinin korunmasını istiyor.
Eurostat’ın 2025 verilerine göre Avrupa Birliği nüfusunun yüzde 7,7’si, harcanabilir hane gelirinin en az yüzde 40’ını konut giderlerine ayıran hanelerde yaşıyor. Bu oran, Avrupa’da bile konut maliyetlerinin bazı haneler için ne kadar ağır bir yük oluşturduğunu gösteriyor. (Kaynak: Eurostat – Avrupa’da yaşam koşulları, 2026 verileri. )
SONUÇ: VATANDAŞIN HİSSETMEDİĞİ REFAH, SİYASİ BASKIYA DÖNÜŞEBİLİR
Avrupa’daki gösteriler, ekonomik politikaların toplumsal sonuçlarını yeniden tartışmaya açtı.
Bir ülkede büyüme yaşanabilir, şirketlerin ciroları artabilir, kamu gelirleri yükselebilir ve finansal göstergeler iyileşebilir. Ancak gençler ev bulamıyor, çalışanlar temel ihtiyaçlarını karşılamakta zorlanıyor ve eğitim fırsatlarına erişim giderek pahalılaşıyorsa bu göstergeler toplumsal refahın tamamını anlatmaz.
Bu, ekonomi politikalarının yalnızca kısa vadeli sonuçlarıyla değil, gelir dağılımı, üretim kapasitesi, sosyal hareketlilik ve yaşam maliyetleri üzerindeki etkileriyle de değerlendirilmesi gerektiğini ortaya koyuyor.
Türkiye açısından çıkarılacak ders, Avrupa’daki protestoların aynısının yaşanacağını varsaymak değil; ekonomik programların toplumsal etkilerini zamanında izlemek ve sorunları büyümeden çözmeye çalışmaktır.
Çünkü ekonomik istikrar, yalnızca fiyatların kontrol altına alınmasıyla değil; vatandaşın gelirine güvenmesi, işletmelerin üretimini sürdürebilmesi ve gençlerin geleceğe ilişkin makul beklentiler taşımasıyla da güçlenir.
Ekonominin nihai sınavı, tabloların ne kadar iyi göründüğü değil, vatandaşın hayatında neyin değiştiğidir.
Erol TAŞDELEN – Ekonomist
Bankavitrini.com – Ekonomik Analiz
YABANCI YATIRIMCI İÇİN KRİTİK UYARI
MSCI, Türk hisselerinde endeks değişikliklerini dondurdu. Fiilî dolaşım oranları ve koordineli işlemlere ilişkin endişeler giderilemezse Türkiye’nin gelişmekte olan piyasalar statüsü Haziran 2027’de yeniden tartışmaya açılabilir. Olası statü değişikliği, yabancı fonların Türkiye pozisyonlarını yeniden değerlendirmesine yol açabilir.
Erol TAŞDELEN | Bankavitrini.com
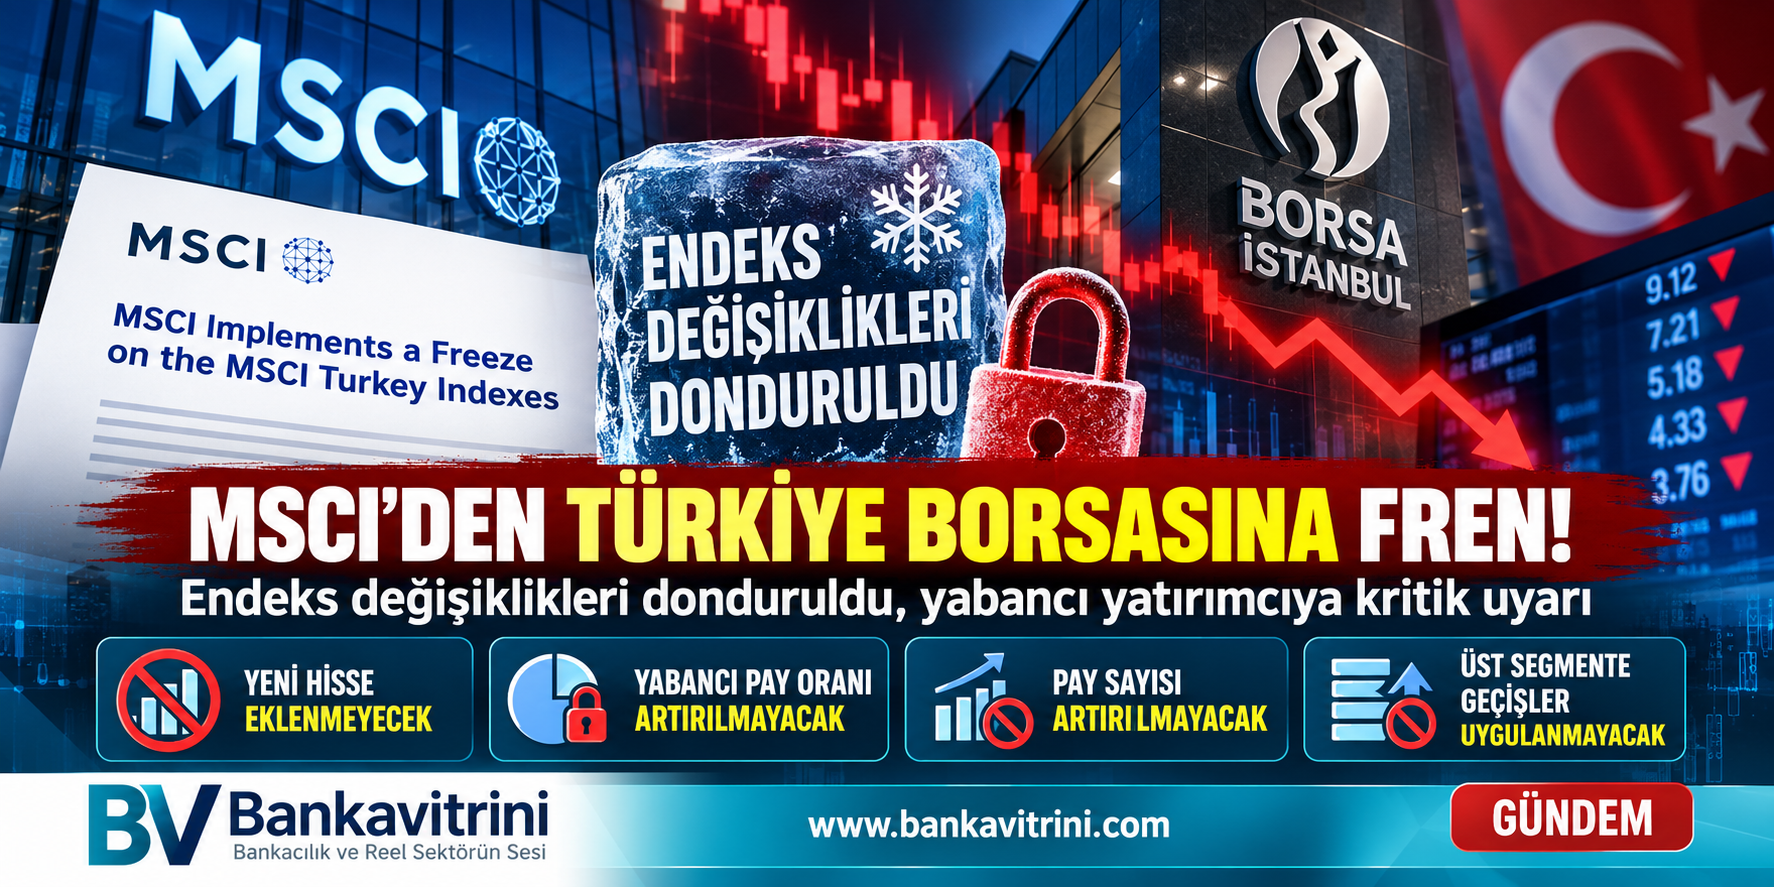
Uluslararası endeks sağlayıcısı MSCI, 15 Ekim 2026 tarihli açıklamasıyla Türkiye hisse senedi piyasasına yönelik önemli bir karar aldı. Kurum, Türk hisseleri için endeks incelemeleri ve şirket kaynaklı gelişmeler sonucunda yapılabilecek belirli endeks değişikliklerini ikinci bir duyuruya kadar dondurdu.
Kararın arkasında, özellikle küçük ölçekli halka açık şirketlerde fiilî dolaşım oranlarının güvenilirliği, bazı fonların şirketlerle yakın ilişkileri üzerinden gerçekleştirilebileceği değerlendirilen koordineli işlemler ve piyasa bütünlüğüne ilişkin kurumsal yatırımcı endişeleri bulunuyor.
MSCI, Türkiye’de bazı düzenleyici adımlar atıldığını kabul etmekle birlikte bunların kalıcı ve doğrulanabilir sonuçlar üretip üretmediğini değerlendirmek için daha fazla zamana ihtiyaç duyduğunu bildirdi.
Karar, Borsa İstanbul’da işlemlerin durdurulması anlamına gelmiyor. Ancak Türkiye piyasasının uluslararası yatırımcılar nezdindeki güvenilirliği açısından önemli bir uyarı niteliği taşıyor.
MSCI hangi değişiklikleri dondurdu?
MSCI’nin kararı dört temel başlıkta toplanıyor:
1. Yabancı yatırımcıya açık pay oranları artırılmayacak
MSCI, Foreign Inclusion Factor (FIF) olarak adlandırılan ve şirketlerin endeks hesaplamalarında yabancı yatırımcılara açık kabul edilen pay oranını yansıtan faktörde artış yapmayacak.
Bu karar, söz konusu güncelleme üzerinden endeks ağırlığı artabilecek şirketler için yeni bir kısıtlama anlamına geliyor.
2. Endeks hesaplamasına esas pay sayıları artırılmayacak
Number of Shares (NOS) kapsamında, endeks hesaplamasında kullanılan pay sayılarında artış yapılmayacak. Böylece şirketlerin bu kanaldan endeks ağırlığını artırabilecek değişiklikleri uygulanmayacak.
3. MSCI Türkiye Yatırım Yapılabilir Piyasa Endeksi’ne yeni hisse eklenmeyecek
MSCI Turkey Investable Market Index (IMI) kapsamına yeni menkul kıymet eklenmesi durdurulacak. Bu durum, endekse girmeyi bekleyen şirketlerin MSCI kaynaklı ilave yatırım talebi beklentisini sınırlayabilir.
4. Şirketler üst büyüklük segmentlerine taşınmayacak
Endeks büyüklük sınıfları arasında yukarı yönlü geçişler uygulanmayacak. Dolayısıyla ilgili kriterleri karşılayan bazı şirketlerin daha üst bir endeks segmentine geçişi de bu süreçte gerçekleşmeyecek.
Dondurma, bütün Türk hisselerinin endekslerden çıkarıldığı veya bütün yabancı fonların hisselerini satmak zorunda olduğu anlamına gelmiyor. Karar, belirli endeks değişikliklerini kapsıyor.
Asıl sorun: Borsada gerçek fiilî dolaşım ne kadar?
MSCI’nin açıklamasındaki en önemli konu, şirketlerin borsada işlem gören paylarının ne kadarının gerçekten bağımsız yatırımcıların alım satımına açık olduğunun güvenilir biçimde belirlenebilmesi.
Fiilî dolaşım oranı, bir şirketin halka açık görünen paylarının ne kadarının piyasada işlem görebilecek durumda olduğunu ifade ediyor. Ancak payların mülkiyet yapısı, fonlarla şirketler arasındaki ilişkiler ve fiilî kontrol durumu bu hesabın güvenilirliği açısından önem taşıyor.
MSCI, bazı küçük ölçekli şirketlerle yakından ilişkili fonların portföylerindeki paylar üzerinden koordineli işlem yapılabileceğine ilişkin kurumsal yatırımcı endişelerine dikkat çekiyor.
Bu kaygılar, şirketlerin paylarının ne kadarının gerçekten bağımsız yatırımcıların elinde olduğu konusunda soru işaretleri doğuruyor. Fiilî dolaşım verilerinin güvenilirliğine ilişkin belirsizlik ise endeks ağırlıklarının ve piyasa fiyatlarının sağlıklı biçimde değerlendirilmesini zorlaştırabiliyor.
MSCI bu nedenle yalnızca yeni düzenlemeler yapılmasını yeterli görmüyor. Düzenlemelerin tutarlı biçimde uygulanmasını, nihai faydalanıcı bilgilerinin zamanında açıklanmasını ve koordineli işlemlere karşı kalıcı gözetim ve yaptırım mekanizmalarının işletilmesini istiyor.
Yabancı yatırımcı Türkiye’ye mesafe mi koyacak?
MSCI endekslerini izleyen uluslararası fonlar, yatırımlarını belirli endekslerin kapsamına ve ağırlıklarına göre şekillendirebiliyor. Bu nedenle endekslerdeki değişiklikler, şirketlere yönelik yatırım talebini etkileyebiliyor.
Dondurma kararı, Türkiye piyasasında yeni hisselerin endekslere eklenmesi veya bazı şirketlerin endeks ağırlıklarının artırılması yoluyla oluşabilecek ilave talebi sınırlayabilir.
Daha önemli risk ise Türkiye’nin piyasa sınıflandırmasının ileride değiştirilmesi ihtimali.
MSCI, Haziran 2027’ye kadar yeterli ilerleme görülmemesi durumunda Türkiye’nin gelişmekte olan piyasalar statüsünden sınır piyasa veya bağımsız piyasa statüsüne geçirilmesine ilişkin bir danışma sürecini değerlendirebileceğini açıkladı.
Böyle bir süreç sonunda sınıflandırmanın değiştirilmesi hâlinde, MSCI gelişmekte olan piyasalar endeksini izleyen fonların Türkiye’deki pozisyonlarını azaltması gündeme gelebilir. Buna karşılık sınır piyasaları izleyen fonlardan yeni talep oluşması da mümkün olabilir. Ancak iki grubun yatırım büyüklükleri ve portföy kuralları aynı olmadığından net sermaye etkisi bugünden kesin olarak hesaplanamaz.
Altını çizmek gerekiyor: Türkiye’nin statüsü şu anda değiştirilmiş değil. MSCI’nin açıklaması, ilerleme sağlanamaması durumunda değerlendirilebilecek olası bir sonraki adıma ilişkin uyarı içeriyor.
Borsa İstanbul’da hangi şirketler etkilenebilir?
Kararın şirketler üzerindeki etkisi aynı olmayacak. Etkiyi belirleyecek başlıca unsurlar, şirketin mevcut MSCI endekslerindeki ağırlığı, fiilî dolaşım oranı, likiditesi ve dondurulan değişikliklerden yararlanma ihtimali olacak.
- MSCI endekslerinde ağırlığı yüksek şirketler: Türkiye’nin piyasa sınıflandırmasının ileride değişmesi durumunda fonların portföy ayarlamalarından etkilenebilir.
- Endekse girmeyi bekleyen şirketler: Yeni eklemelerin dondurulması nedeniyle MSCI kaynaklı ilave talep fırsatını kaybedebilir veya ertelemek zorunda kalabilir.
- Üst büyüklük segmentine geçiş bekleyen şirketler: Endeks kaynaklı talep artışından bekledikleri ölçüde yararlanamayabilir.
- Fiilî dolaşım oranı tartışmalı küçük şirketler: Ortaklık yapısı, fon ilişkileri ve işlem davranışları açısından daha yakından incelemeye tabi olabilir.
Bununla birlikte MSCI’nin açıklaması, belirli şirketlerin kesin olarak değer kaybedeceği veya bütün yabancı yatırımcıların satış yapacağı şeklinde yorumlanmamalı. Şirket bazında değerlendirme için endeks ağırlıkları, sahiplik yapıları ve sonraki MSCI duyurularının birlikte incelenmesi gerekiyor.
Haziran 2027 kritik eşik olabilir
Önümüzdeki dönemde Türkiye’nin MSCI nezdindeki konumunu belirleyecek üç konu öne çıkıyor.
İlk olarak, şirketlerin ve fonların nihai faydalanıcılarının daha şeffaf biçimde açıklanması gerekiyor. İkinci olarak, koordineli işlem şüphelerine karşı denetim ve yaptırımların etkili ve sürdürülebilir olması bekleniyor. Üçüncü olarak ise fiilî dolaşım oranlarının bağımsız biçimde doğrulanabilmesini sağlayacak kuralların piyasada tutarlı biçimde uygulanması önem taşıyor.
MSCI, Haziran 2027’ye kadar yeterli ilerleme görülmemesi hâlinde ek adımları değerlendireceğini belirtiyor. Türkiye’nin piyasa statüsüne ilişkin olası değişiklik de MSCI’nin 2027 yıllık piyasa sınıflandırması incelemesi kapsamında yeniden ele alınabilecek.
Bu nedenle Haziran 2027, yalnızca takvimdeki bir tarih değil; Türkiye’nin uluslararası yatırımcıların güvenini güçlendirmek için attığı adımların sonuçlarının değerlendirileceği önemli bir eşik olacak.
Sonuç: Sorun yalnızca borsaya para girmesi değil, piyasanın güvenilirliği
Türkiye açısından MSCI’nin kararı, yabancı yatırımcı çekmenin yalnızca makroekonomik göstergeler, faiz politikası veya şirket kârlılıkları üzerinden değerlendirilemeyeceğini bir kez daha ortaya koyuyor.
Uluslararası yatırımcı, yatırım yaptığı şirketin gerçek ortaklık yapısını, bağımsız yatırımcıya açık pay miktarını ve fiyat oluşumunun güvenilirliğini de görmek istiyor.
Bu alanlarda kalıcı iyileşme sağlanamaması, Türkiye hisselerinin uluslararası fonlar açısından değerlendirilmesini zorlaştırabilir. Olası bir piyasa sınıflandırması değişikliği ise endeksleri takip eden fonların portföy kararları üzerinden ilave risk yaratabilir.
Buna karşılık şeffaflık, etkin denetim ve güvenilir fiilî dolaşım verileri konusunda somut ilerleme sağlanması, Türkiye’nin uluslararası yatırımcı nezdindeki konumunu güçlendirebilir.
Borsa İstanbul’un ihtiyacı yalnızca yabancı sermaye girişi değil; yabancı yatırımcının da yerli yatırımcının da güven duyduğu, kuralları öngörülebilir ve fiyat oluşumu sağlıklı bir sermaye piyasasıdır. MSCI’nin verdiği mesajın özü de budur.
Kaynak: MSCI’nin 15 Ekim 2026 tarihli resmî açıklaması; Reuters’ın 15-16 Ekim 2026 tarihli haberleri.
Erol TAŞDELEN
Bankacılık ve finans yazarı
Bankavitrini.com
EKONOMİ
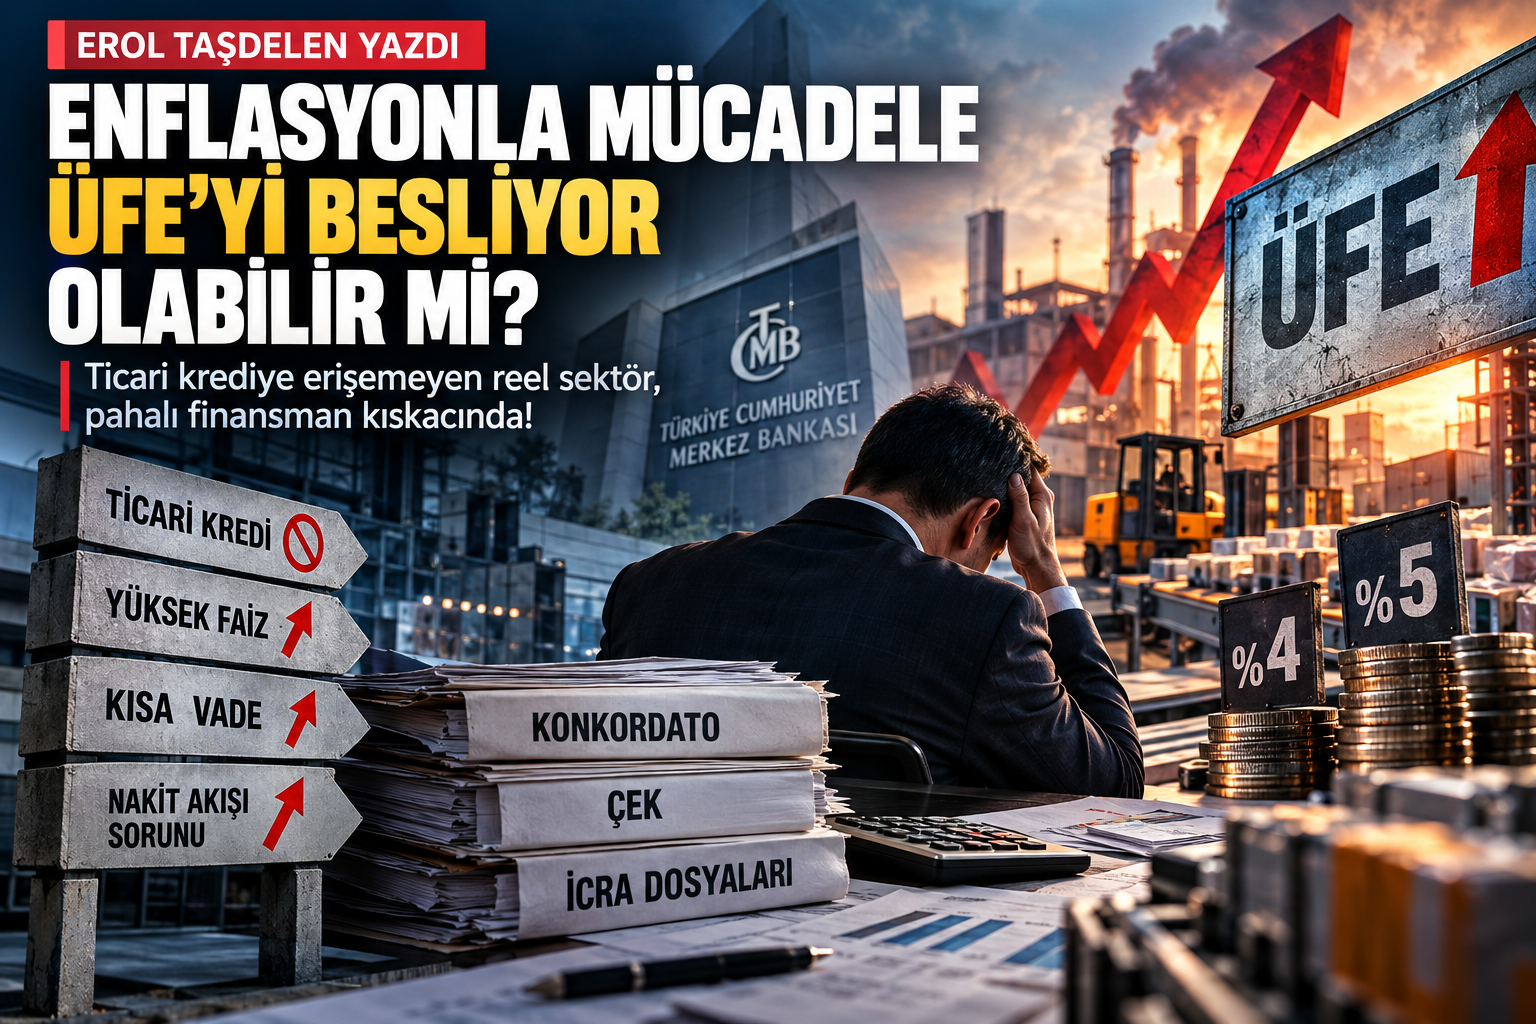
ENFLASYONLA MÜCADELE ÜFE’Yİ BESLİYOR OLABİLİR Mİ?
Kredi Yok, Vade Farkı Var: Reel Sektörün Finansman Çıkmazı… Enflasyonu Düşürürken Üreticinin Maliyetini mi Artırıyoruz?
Yayınlanma:
3 hafta önce|
14/10/2026Yazan:
Erol Taşdelen
Ticari krediye erişemeyen reel sektör, pahalı finansman kıskacında!
Merkez Bankası’nın enflasyonla mücadele kapsamında uyguladığı sıkı para politikasının temel hedefi, kredi genişlemesini ve talebi kontrol altına alarak fiyat artışlarını yavaşlatmak. Ancak ekonominin diğer tarafında farklı bir tablo yaşanıyor: Bankalardan yeterli ve uygun maliyetli ticari kredi kullanamayan reel sektör firmaları, üretimlerini sürdürebilmek için daha pahalı finansman yöntemlerine yöneliyor.
Tedarikçisinden mal alabilmek için aylık yüzde 4-5 vade farkı ödemek zorunda kalan bir işletmenin maliyetleri düşürülebilir mi? Banka kredisine erişimi zorlaştırarak enflasyonu kontrol etmeye çalışırken üreticinin finansman maliyetini yükseltmek, üretici fiyatları üzerinde yeni bir baskı yaratmıyor mu?
Bana göre bugün ekonomi politikalarının tartışılması gereken önemli başlıklarından biri tam da bu çelişki!
Enflasyonu düşürmek için uygulanan politikalar, reel sektörün finansman maliyetleri üzerinden üretici fiyatlarını besleyen bir mekanizmaya dönüşebilir. Bu durum, enflasyonla mücadelenin yalnızca talep tarafından değil, üretim ve finansman maliyetleri açısından da değerlendirilmesini zorunlu kılıyor.
Ticari kredi kısıtlaması üretici fiyatlarını düşürmeye yeter mi?
Enflasyonla mücadelede yüksek faiz ve kredi büyümesine getirilen sınırlamalar, tüketimi ve toplam talebi yavaşlatabilir. Talebin gerilemesi, firmaların fiyat artırma imkânlarını da daraltabilir. Bu mekanizma, para politikasının enflasyonla mücadeledeki temel işleyişlerinden biridir.
Ancak üretim yapan firmaların da hammaddeye, ara mala, enerjiye, iş gücüne ve işletme sermayesine ihtiyacı var. Üretim döngüsünü sürdürebilmek için finansmana erişim, işletmeler açısından bir tercih değil, çoğu zaman zorunluluk.
Bankalardan yeterli kredi kullanamayan bir firma, üretimini durdurmak yerine tedarikçisinden vadeli mal almak zorunda kalabilir. Ne var ki bu kez bankanın uyguladığı faizden farklı bir finansman maliyetiyle karşılaşır.
Özellikle aylık yüzde 4-5 vade farkıyla yapılan alımlar, işletmelerin maliyet hesabını ciddi biçimde değiştirebilir. Dolayısıyla kredi kısıtlamalarının talebi daraltıcı etkisinin yanında, firmaları daha pahalı finansmana yönlendiren maliyet artırıcı etkisi de hesaba katılmalıdır.
Aylık yüzde 4-5 vade farkı, yıllık yüzde 48-60 basit maliyet demek!
Rakamlarla konuşalım.
Tedarikçisinden vadeli mal alan bir firma, aylık yüzde 4 vade farkıyla karşılaşıyorsa bunun 12 aylık basit toplamı yüzde 48’e ulaşır. Aylık yüzde 5 vade farkında ise basit yıllık karşılık yüzde 60’tır.
Vade farkının her ay bileşik olarak uygulanması durumunda yıllık efektif oranlar sırasıyla yaklaşık yüzde 60,1 ve yüzde 79,6’ya çıkar. Elbette gerçek maliyet; ödeme planına, vade süresine, fiyatın peşin veya vadeli belirlenmesine ve diğer ticari koşullara göre değişir.
Burada dikkat çekmek istediğim nokta şu: Bankadan uygun koşullarda işletme kredisi kullanamayan bir firma, tedarik zincirinde çok yüksek bir finansman yüküyle karşılaşabiliyor.
Üstelik bu yük yalnızca bir firmada kalmıyor. Hammadde tedarikçisinden üreticiye, üreticiden toptancıya, toptancıdan perakendeciye uzanan zincirin farklı halkalarında maliyet baskısı yaratabiliyor.
Bu maliyetin tamamı otomatik olarak satış fiyatlarına yansıtılmayabilir. Talep zayıfsa firma fiyat artırmak yerine kârından vazgeçebilir. Ancak kâr marjının daraldığı, nakit akışının bozulduğu ve işletme sermayesinin eridiği bir ortamda finansman maliyetinin fiyatlar üzerindeki baskısı göz ardı edilemez.
TCMB verileri ne söylüyor?
Türkiye Cumhuriyet Merkez Bankası’nın 2026 yılı eylül başındaki verilerinde, 4 Eylül haftası itibarıyla TL ticari kredi faiz oranı yüzde 49,3 düzeyinde gerçekleşti. Aynı dönemde TL mevduat faizi yüzde 44,4 seviyesindeydi. Bu oranlar, ticari krediye erişimin firmalar açısından neden önemli bir maliyet unsuru olduğunu gösteriyor.
Diğer taraftan TÜİK’in 5 Ekim 2026’da açıkladığı eylül ayı Yurt İçi Üretici Fiyat Endeksi verileri de üretim maliyetleri ve fiyatlama davranışları açısından dikkat çekici.
Yİ-ÜFE Eylül ayında aylık yüzde 2,07, yıllık yüzde 27,38 arttı. İmalat sanayisindeki yıllık artış yüzde 29,09’a ulaştı. Ara malı fiyatlarında yıllık artış yüzde 28,11, enerji fiyatlarında ise yüzde 30,82 olarak gerçekleşti.
Bu veriler, üretici fiyatlarındaki baskının sürdüğünü ortaya koyuyor. Ancak söz konusu rakamlar, finansman maliyetlerinin bu artışların ne kadarını oluşturduğunu tek başına göstermiyor. Bunun için firmaların faiz giderleri, tedarikçi vade farkları ve üretim maliyetleri arasındaki ilişkinin ayrıca incelenmesi gerekiyor.
Asıl soru da burada başlıyor: Üretici fiyatlarını düşürmeye çalışırken firmaların finansman yükünü artırıyorsak uygulanan politikanın maliyet tarafındaki etkisini yeterince ölçüyor muyuz?
Firmaların finansman giderleri hiç bu kadar ağırlaşmış mıydı?
Reel sektör açısından sorunun bir diğer boyutu da yüksek faiz ile kredi vadelerinin belirli dönemlerde yoğunlaşmasının aynı anda yaşanması.
Bir firma yalnızca yüksek faiz ödemiyor. Aynı zamanda kullandığı kredinin anapara geri ödemesini, maaşlarını, vergilerini, tedarikçi borçlarını ve diğer işletme giderlerini de karşılamak zorunda.
Satışlarını vadeli yapan, müşterilerinden tahsilatını zamanında alamayan ve stok finansmanına ihtiyaç duyan işletmeler için bu tablo daha da ağırlaşıyor.
Kâğıt üzerinde kârlı görünen bir şirket, nakit akışını yönetemediği için ödeme güçlüğüne düşebilir. Finansman giderleri faaliyet kârını aşındırdığında, firmanın üretime devam edebilmesi için yeni kredi kullanması gerekir. Fakat krediye erişim kısıtlıysa işletme bu kez tedarikçi borçlarını ertelemeye, çeklerini ötelemeye veya varlıklarını elden çıkarmaya yönelebilir.
Böyle bir süreçte yüksek faiz yalnızca finansman gideri olmaktan çıkar; üretim kapasitesini, yatırım kararlarını ve istihdamı etkileyen bir unsura dönüşür.
Konkordato, çek ve icra verileri alarm olarak okunmalı
Reel sektörün finansal sağlığını değerlendirirken konkordato süreçleri, karşılıksız çekler ve icra dosyalarındaki gelişmeler yakından izlenmeli.
2026’nın ilk dokuz ayına ilişkin Konkordato Takip değerlendirmesinde, aylık ortalama geçici mühlet kararlarının 2025 ortalamasının altında kaldığı; buna karşılık red ve iflas kararlarının yükseldiği belirtiliyor. Bu tablo, yalnızca yeni başvurulara değil, sürece giren şirketlerin nasıl sonuçlandığına da bakılması gerektiğini gösteriyor.
Elbette konkordato veya karşılıksız çeklerdeki her artışı doğrudan yüksek faize bağlamak doğru olmaz. Zayıf talep, döviz kuru hareketleri, tahsilat sorunları, yönetim hataları ve sektörlere özgü gelişmeler de şirketlerin ödeme gücünü etkileyebilir.
Bununla birlikte bu göstergeler, finansman maliyetleri ve krediye erişim verileriyle birlikte değerlendirildiğinde reel sektörün dayanıklılığı hakkında önemli sinyaller verebilir.
Özellikle üretim yapan, istihdam sağlayan ve siparişlerini sürdürebilmek için işletme sermayesine ihtiyaç duyan firmaların finansal sıkışıklığı, yalnızca şirket ortaklarının sorunu olarak görülmemeli. Tedarik zincirinde yaşanacak bir kopuş, o firmaya mal satan veya ondan alacak tahsil etmeyi bekleyen diğer işletmeleri de etkileyebilir.
Krediye erişemeyen firma üretimini nasıl sürdürecek?
Burada para politikasının hedefini tartışmaktan çok, uygulamanın reel sektör üzerindeki yan etkilerini sorgulamak gerekiyor.
Enflasyonla mücadele elbette zorunlu. Ancak üretim yapan firmaların işletme sermayesine erişimini zorlaştırırken, bu firmaların daha pahalı alternatif finansmana yönelmesi ihtimalini de dikkate almak gerekiyor.
Kredi hacmini sınırlamak tek başına yeterli bir politika ölçütü olamaz. Bugün İhracatçı bir firma EXİMBANK’a kredi için başvurusu bile aylarca sonra sonuçlananacağı söyleniyorr! Kredinin hangi sektöre, hangi amaçla, hangi maliyetle ve hangi vadeyle kullandırıldığı da önem taşıyor.
Üretim kapasitesini korumak için kullanılan işletme sermayesi kredisi ile spekülatif amaçlı finansmanın aynı şekilde değerlendirilmesi, reel ekonominin ihtiyaçlarını gözden kaçırabilir. Bu nedenle verimlilik, istihdam, ihracat kapasitesi ve nakit akışı gibi ölçütleri dikkate alan seçici ve şeffaf kredi mekanizmaları üzerinde durulmalı.
Amaç, her firmaya sınırsız kredi verilmesi değil; finansman kaynaklarının üretimi sürdüren, katma değer oluşturan ve ödeme kapasitesi bulunan işletmelere makul koşullarla ulaşabilmesi olmalı.
Enflasyonla mücadelede maliyet kanalı ihmal edilmemeli
Para politikasının talep üzerindeki etkisi ile finansman maliyetleri üzerinden üretici fiyatlarına yansıyan etkisi birbirinden farklıdır. Birincisi fiyat artışlarını yavaşlatabilirken ikincisi bazı firmalarda maliyet baskısını artırabilir.
Üretici fiyatlarının seyri yalnızca faiz politikasıyla açıklanamaz. Döviz kuru, enerji, ithal girdiler, ücretler, verimlilik ve iç talep gibi çok sayıda değişken birlikte değerlendirilmelidir. Ancak bu durum, finansman maliyetlerinin enflasyon üzerindeki etkisini önemsiz hale getirmez.
Ticari krediye erişimin zorlaşması, firmaları aylık yüzde 4-5 vade farkıyla mal almaya itiyorsa bu mekanizmanın üretici fiyatları üzerindeki etkisi ölçülmelidir. Banka kredisiyle finanse edilemeyen üretimin tedarikçi kredisiyle sürdürülmesi, finansman ihtiyacını ortadan kaldırmaz; yalnızca finansmanın kaynağını ve maliyetini değiştirir.
Üstelik finansman maliyetleri nedeniyle yatırımlar ertelenir, üretim kapasitesi daralır ve rekabet gücü zayıflarsa orta vadede arz tarafında da sorunlar ortaya çıkabilir. Böyle bir durumda talep baskısı azalsa bile maliyetler ve arz kısıtları fiyatların düşmesini zorlaştırabilir.
SON SÖZ: Enflasyon düşerken üretim de ayakta kalmalı!
Bugün yanıt aramamız gereken soru yalnızca enflasyonun ne zaman düşeceği değil; bu mücadele sürerken reel sektörün ne kadar finansman yükü taşıdığıdır.
Firmaların finansman giderleri yükselirken, kredi vadeleri nakit akışını zorlayacak biçimde yoğunlaşırken ve işletmeler tedarikçilerinden daha pahalı koşullarla mal almak zorunda kalırken, enflasyonla mücadelenin üretim maliyetleri üzerindeki etkisini görmezden gelemeyiz.
Enflasyonu düşürmek için krediyi kısmak başka, üretimin finansmanını sürdürülemez hale getirmek başkadır.
TCMB’nin politikaları talep enflasyonunu sınırlamayı hedeflerken, krediye erişim koşullarının reel sektör üzerindeki etkisi de dikkatle izlenmeli. Üretici fiyatlarının hangi bölümünün hammadde, enerji, kur ve ücretlerden; hangi bölümünün finansman giderlerinden kaynaklandığı daha net ortaya konulmalı.
Aksi halde enflasyonla mücadelede bir taraftan talep daralırken diğer taraftan üreticinin maliyet baskısı devam edebilir. Üstelik finansman sorunu derinleştiğinde yalnızca fiyatlar değil, üretim, istihdam ve şirketlerin ödeme kapasitesi de zarar görebilir.
Enflasyonla mücadele, üretimi finanse edemeyen bir reel sektör pahasına yürütülmemeli. Çünkü üretim maliyetlerini yükselten finansman sorunu çözülmeden, fiyat istikrarını kalıcı hale getirmek de zorlaşabilir.
Erol TAŞDELEN – Ekonomist, Bankacılık ve Finans Analisti
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.655)
- BASINDA BİZ (67)
- BORSA (604)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.649)
- GÜNDEM (3.592)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.750)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.500)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (841)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (120)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (20)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- İstanbul'da aylık enflasyon Ekim'de hızlandı 01/11/2026
- TOBB Nefes Kredisi'nde yeni dilim başvuruları 3 Kasım'da başlayacak 01/11/2026
- Küresel piyasaların radarında ABD'deki ara seçimler var 01/11/2026
- FBI, kripto hırsızlığından Kuzey Kore'yi sorumlu tuttu 01/11/2026
- Bir maaş kiraya, bir maaş hayata 01/11/2026
- Resmi Gazete'de bugün (01.11.2026) 31/10/2026
- SPK Başkanlığına Muhsin Atcı atandı 31/10/2026
- Borsa İstanbul Genel Müdürü Korkmaz Enes Ergun gözaltına alındı 31/10/2026
- Binance, siber saldırıda çalınan varlıkların yüzde 90'ını karşıladı 31/10/2026
- Erdoğan İstanbul'da Zelenskiy ile görüştü 31/10/2026
SON YAZILAR
- SPK’dan 2 yıl işlem yasağı alan Tayfun Bayazıt, Sabancı Holding’den istifa etti 31/10/2026
- Vakıf Faktoring A.Ş.’den İstikrarlı Büyüme 30/10/2026
- TASFİYE FONLARI: Suçtan elde edilen malvarlığı değerleri yatırımcılara dönebilecek 29/10/2026
- Garanti BBVA’nın 9 aylık net kârı 97,2 milyar liraya ulaştı 29/10/2026
- Enpara Bank: 9 Aylık Net Kârı 6,3 Milyar TL 28/10/2026
- TASFİYE EDİLEN FONLARDA YATIRIMCI ALACAĞI NASIL HESAPLANACAK? 27/10/2026
- TEB 2026 Üçüncü Çeyrek Mali Verileri Açıklandı 26/10/2026
- The Economist 2027 kapağı: Semboller, şifreler ve dünyaya verilen mesajlar 24/10/2026
- DenizBank 2026 yılının ilk dokuz ayına ilişkin finansal sonuçlarını açıkladı 23/10/2026
- Alternatif Bank’tan şubatta geri ödemeli ihtiyaç kredisi kampanyası 23/10/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu